公務員年金の支給時期は採用時期によって異なり、財産権侵害という主張とは異なり、法的に適法であるとする判決が続いています。昨年公務を離れた故郷の友人は、内心50歳前後ですぐに年金を受け取れると思っていたものの、改正法律の附則により予想が外れ、大きく動揺しました。かつては比較的早い年齢で年金が支給されていましたが、受給時期が徐々に遅れていくにつれ、老後資金計画を全面的に修正しなければならない状況が生じています。本記事では、公務員年金の最近の支給時期の変化と物価上昇率を反映した上昇見通し、そして退職後に必ず知っておくべき実用的な情報を詳しく見ていきます。制度の大きな流れを正確に理解することで、途方に暮れる退職準備の過程で確かな備えを築くことができます。身近でよく見られる具体的な事例を基に、複雑な年金の常識を一つずつ解き明かしていきましょう。
=
公務員年金の受給時期と改革論点の総まとめ:2027年の予想上昇率と支給時期の変化
1. 採用時期別の年金支給時期の違い

公務員年金法改正により、採用時期に合わせて退職年金を受け取る時期が3段階に分かれて異なっています。過去に採用された者は比較的早い年齢で年金を受給できますが、最近採用された公務員は定年と年金の早期受給開始時点の間に空白が生じます。最近のソウル行政法院の判決でも、公務員の採用時期に応じて退職年金の支給開始時点に差を設ける規定は平等権や財産権の侵害にあたらないと判示しました。国家財政の持続可能性を確保し、世代間の公平性を図るために避けられない司法府の判断と言えるでしょう。私の知人の一人は、こうした変化を事前に知らず、退職直後の所得空白期間中に生活費を確保するためにアルバイトを探していました。自分の正確な採用年を確認し、年金公団のウェブサイトを通じて予想受給時期を事前に照会することが何よりも重要です。過去の入職者と新規採用者の年金受給時点が異なるため、個別的な退職設計が不可欠です。裁判所の判決を通じて制度の適法性が認められたため、今後この基準が揺るぎなく維持される見込みです。
採用時期による支給時期の差は合法であり、個人別の退職シナリオを再構築する必要があります。
2. 2027年の公務員年金上昇率の予想と物価反映方式
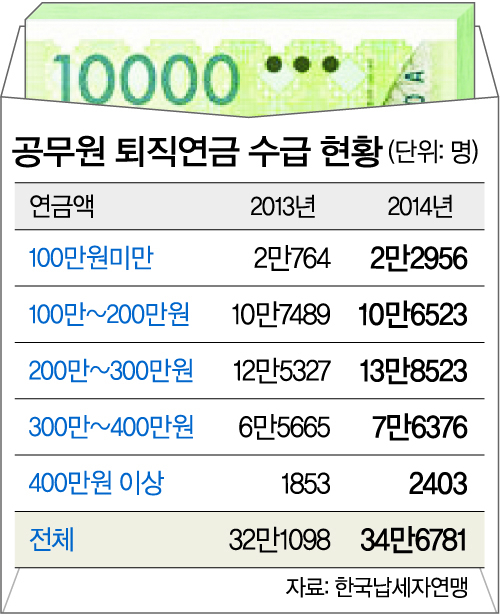
毎年物価上昇率を反映して引き上げられる公務員年金は、退職者の実質購買力を守る重要なセーフティネットの役割を果たしています。昨年の経済指標と物価上昇の傾向に基づいて予想すると、2027年の公務員年金も前年の消費者物価変動率と連動して引き上げられる可能性が高いです。物価が上昇する分だけ年金額も調整されなければ、退職後の生活水準をある程度維持できないからです。国民年金と同様に、公務員年金も物価上昇という大きな経済的圧力の中で受給者の生計を保護する中核的な仕組みです。毎年年初に公務員年金公団が発表する正確な上昇率の通知を確認しなければ、実際に口座に入ってくる金額を正確に見積もることができません。物価が急騰する時期には年金上昇幅への関心がさらに集中し、関連ニュースが毎日メディアで報道されることが多いです。物価上昇率連動方式は、固定された年金額の実質価値が低下する現象を防ぐ有用な装置です。毎年発表される上昇率の数値に目を配り、翌年の家計予算を事前に計画する知恵が必要です。
物価上昇率と連動する年金引き上げ構造のおかげで、退職者の実質所得が一定水準で維持されます。
3. 辞職(議員免職)後の退職金と年金申請方法
公務を途中で辞める辞職(議員免職)の場合、勤続期間が10年未満であれば、通常の年金形態ではなく退職一時金として精算されます。実際に若いうちに果敢に辞表を提出して退職した私の先輩は、公務員年金公団のウェブサイトを通じてこれまで支払った拠出金を返還してもらう手続きを経ました。この際、年金受給を円滑に進めるためには、人事部門が発行する経歴証明書や辞職に関する人事発令公文書などの書類を事前に用意しておく必要があります。書類が欠けると公団との行政処理過程で不要な時間的遅延が生じるため、退職前に書類を揃えておくのがコツです。時折、国民年金と公務員年金の加入期間を単純に合算すればよいと誤解するケースが多いですが、退職一時金の受給有無によって申請時点が全く異なります。職種間を移動した者であれば、公的年金連携制度の詳細な要件を慎重に検討しなければ不利益を避けることができません。退職後の迅速な生計資金の確保には、公団に提出する書類を事前に準備する徹底さが求められます。経歴証明書の発行から最終請求までの手順を事前に把握しておけば、時間を大きく節約できます。
10年未満の勤続者における辞職時の退職一時金申請には、正確な証明書類が不可欠です。
4. 公務員年金改革と地方自治体の財政負担
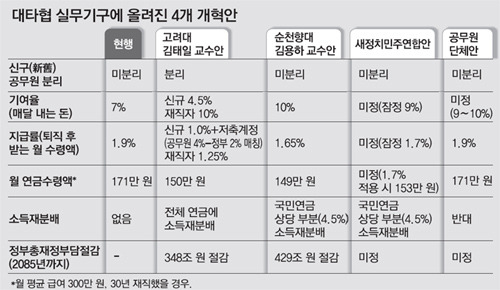
最近、地方自治体中心の自治分権の議論が活発化する中、公務員年金負担金の増加分が基準人件費の算定から除外される制度的変化が生じました。地方自治体の立場から見ると、公務員年金負担金は毎年増加する固定支出であり、自治行政の運営にかなりの圧力として作用してきました。一部の代替人件費と年金負担金が予算限度の算定から除外されることで、地方自治体は福祉や災害対応などの民生現場に予算をもう少し使える余裕が生まれました。かつてウルサン環境公社の再推進過程で、技術職公務員が身分変動と年金の不利益を懸念して転職を拒否した事例は、年金制度が雇用安定性にどれほど大きな影響を与えるかを示しています。準公務員身分への転換時に、既存の公務員年金加入期間や給付がどのように変わるかという不安感が現場の労働者を動かしたのです。このように公務員年金制度の微細な変化は、単なる個人の老後問題を超えて、公共機関の組織改編や人材需給にも直接的な波紋を及ぼします。地方自治体の財政健全性を維持しつつ、公務員の身分安定を図る精緻な政策設計が求められる時期です。現場の声を反映しない一方的な推進は、深刻な労使紛争や人材流出を招きかねません。