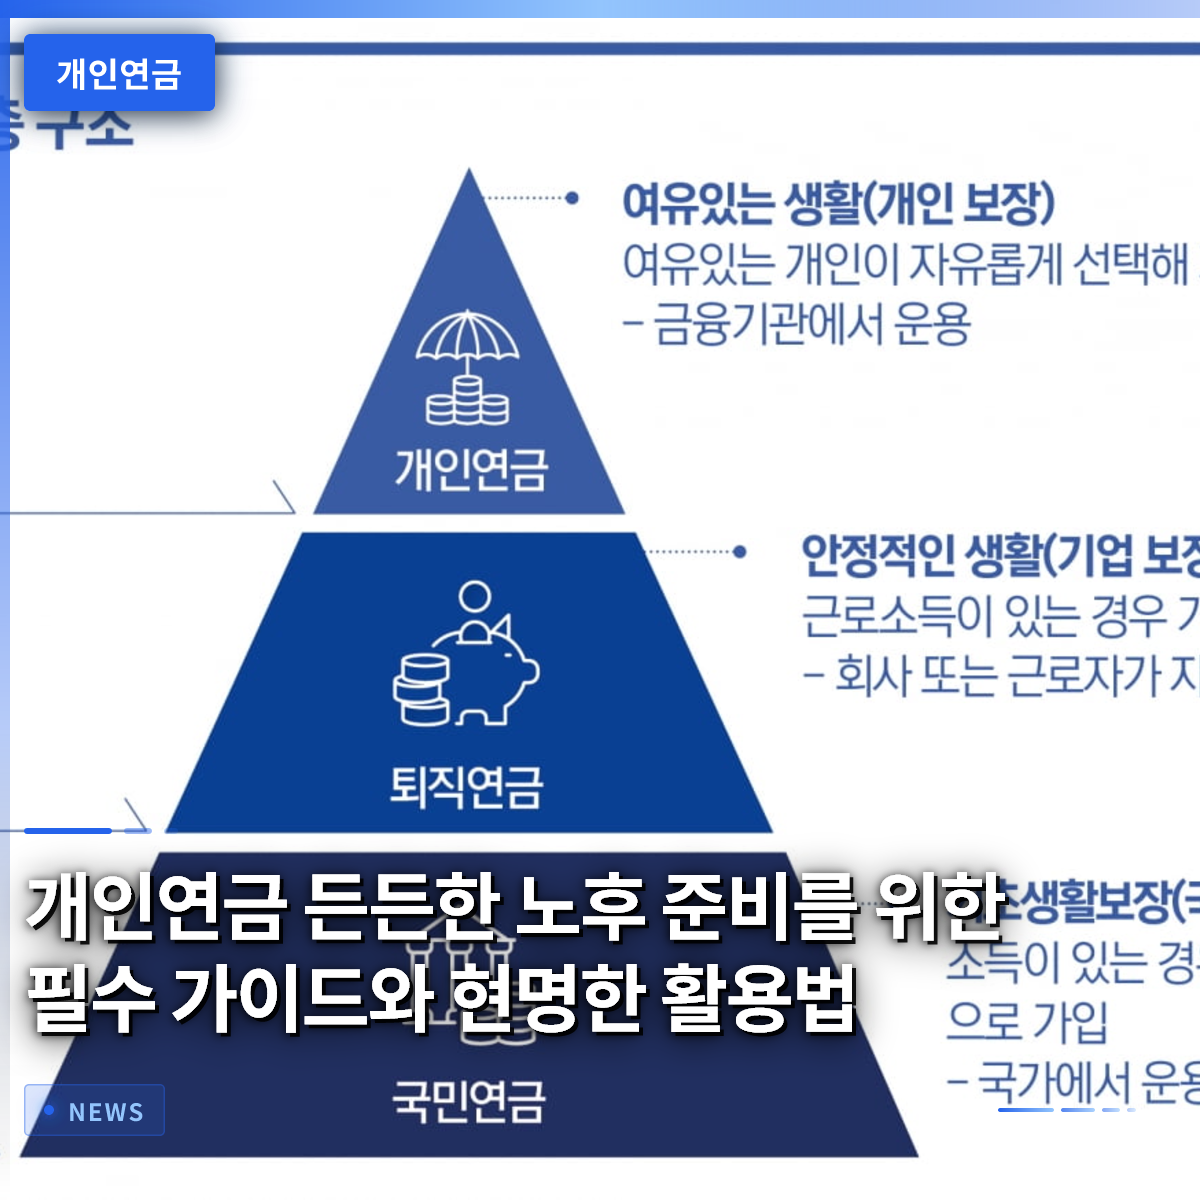
安定した退職後の生活を送るためには、国民年金だけに頼るのではなく、個人年金を徹底的に準備する必要があります。最近、周囲を見渡すと、退職後の適切な生活費を確保できず心配している方が非常に多いです。実際、各種統計調査によると、夫婦が人間らしい生活を送るために必要な適切な生活費は、月額300万ウォンから350万ウォン程度とされています。しかし、国から支給される国民年金だけでは、この金額を完全に満たすのは現実的に非常に困難です。そのため、会社員や自営業者 alike、退職年金と個人年金を併用してキャッシュフローを多角的に補完する必要があります。この記事では、個人が直接加入する年金商品の種類から、税制優遇を最大化する具体的なコツまで、細かく見ていきましょう。
=
個人年金:確かな老後準備のための必須ガイドと賢い活用術
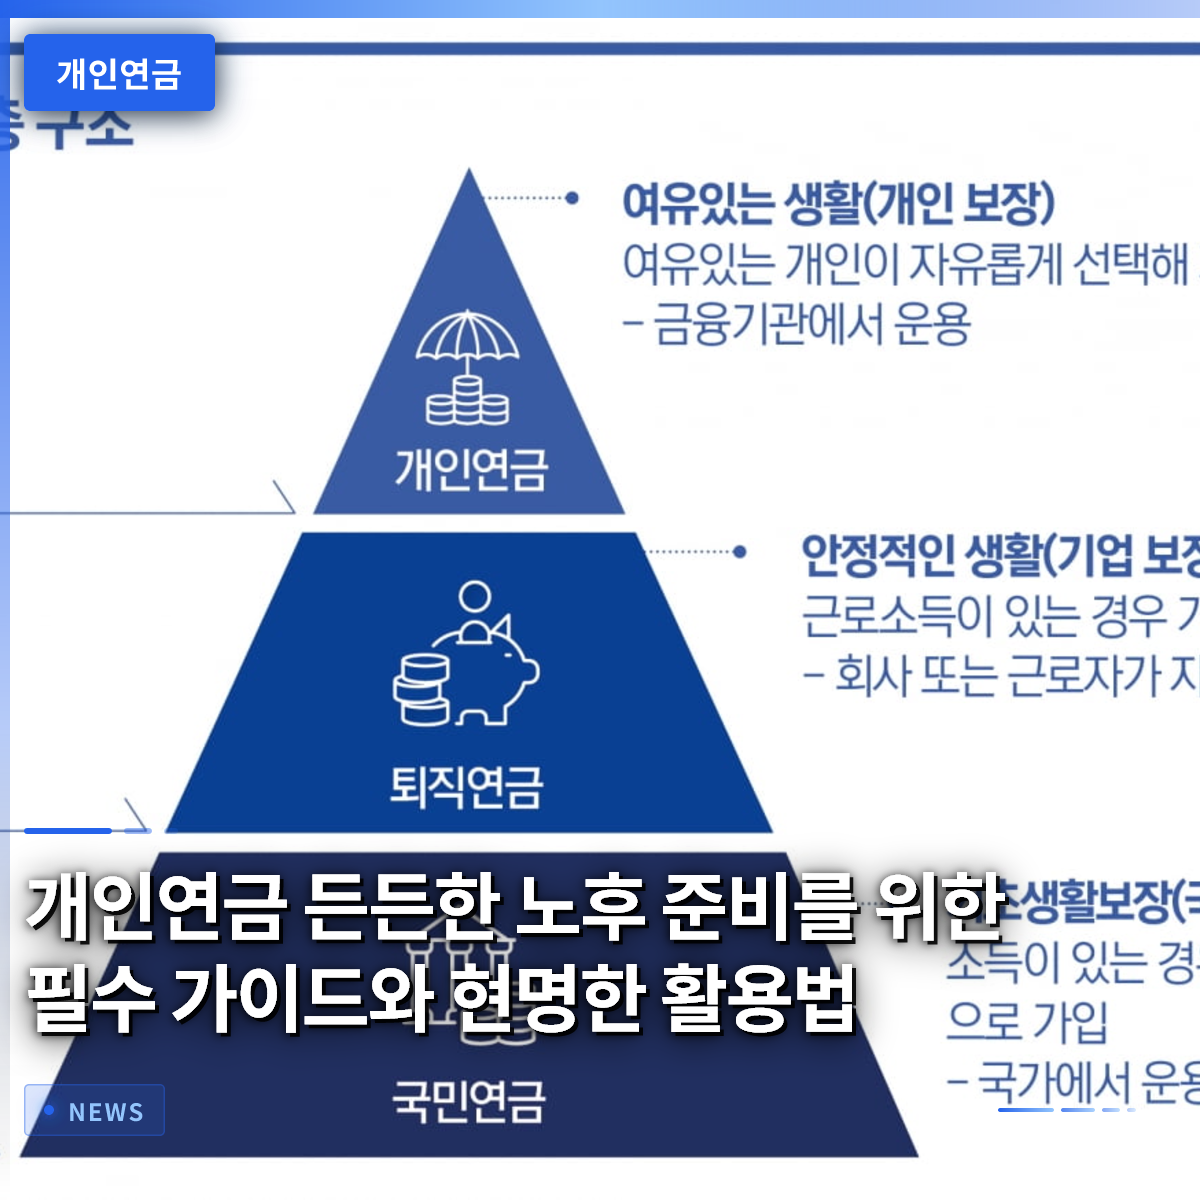
1. 国民年金だけでは足りない、退職後のキャッシュフローの真実
 1. 国民年金だけでは足りない、退職後のキャッシュフローの真実
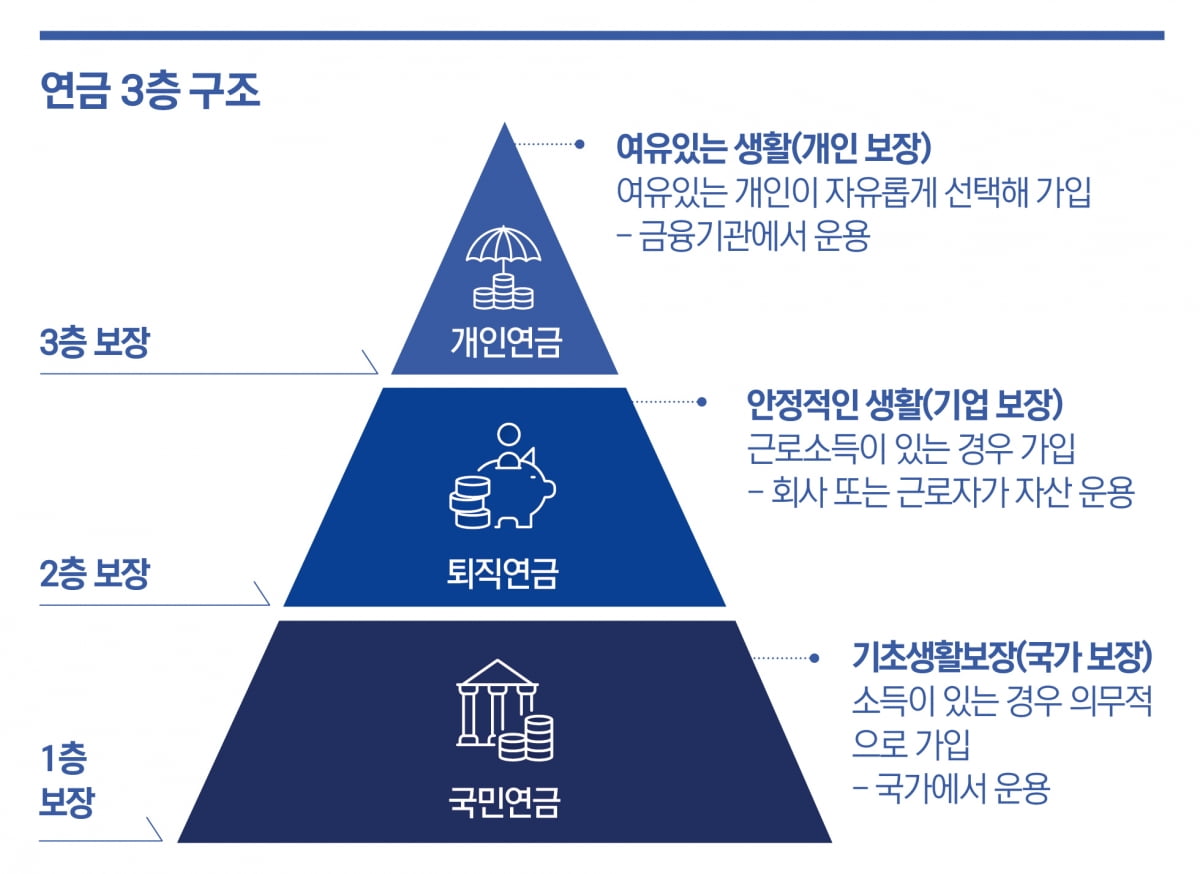
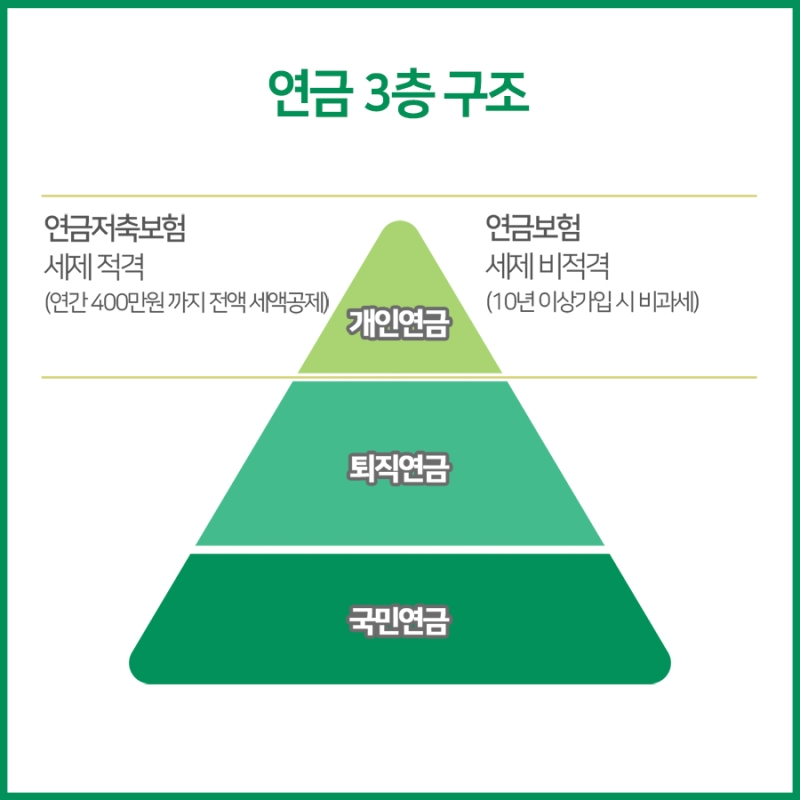
多くの人は、年を取れば国家から支給される年金だけでも余裕のある生活を送れるだろうと漠然と期待しがちです。しかし、物価は毎年急騰し、私たちの退職後の人生は想像以上に長くなるため、公的資金だけでは到底足りません。実際にソウルに住むキム某氏は、最近の退職を前にして予想受給額を照会して驚いたそうです。若い頃に一生懸命働いて納付したにもかかわらず、実際に手元に入るお金は生活費の半分にも届かなかったためです。このように、退職後の生活を隙間なく埋めるためには、自ら準備する私的資金が不可欠です。同僚たちと昼休みに退職後の計画について話すと、誰もが不安を吐露し、追加の資金 마련の必要性に共感しています。私たちがよく言う退職準備の基本は、堅固な多層構造を完成させることから始まります。最も底辺には国家が保証する公的制度があり、その上を会社が責任を負う退職制度が支えなければなりません。そしてその最上部には、個人が直接準備する私的商品をしっかり積み重ねて初めて安心できます。もしこの構造のいずれかが脆弱であれば、老後に突然の医療費や生活費の支出によって大きな困難に直面する可能性があります。したがって、今すぐ自分の資産状況を冷静に点検し、不足している部分を埋めていく知恵が必要です。
💡 コアポイント
公的制度だけでは足りない老後の生活費を埋めるため、多層的な構造の資金 마련が不可欠です。
2. 税制優遇とまとまった資金の確保を同時に叶える商品選び方
 2. 税制優遇とまとまった資金の確保を同時に叶える商品選び方
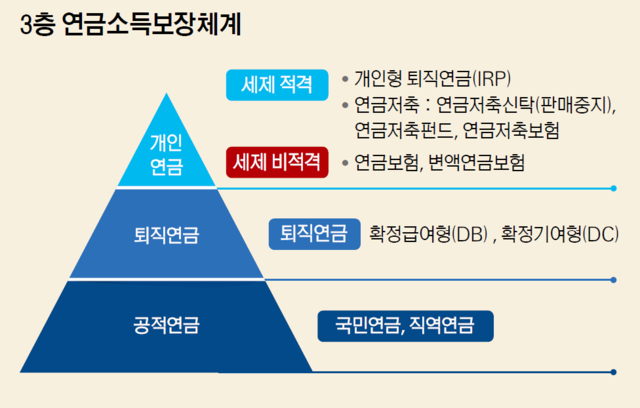
資産を積み立てる過程で税金を減らすことは、収益を上げるのと同じくらい重要で賢い戦略です。市場には様々な形態の商品が存在し、大きく分けて税額控除を受けられる貯蓄型と、即時受給可能な型に分かれます。例えば、毎年年末の確定申告時に大きな還付金を期待する会社員であれば、貯蓄型の商品の方がはるかに有利です。一方、すでに退職時期が近づいており、まとまった資金を一括で納付した後にすぐに毎月生活費を受け取りたい場合は、即期年金が優れた代替案となります。周囲の知人の一人は、まとまった資金を預金だけに置いていたところ、税金の負担が重くなり、それからすぐに受け取れる商品に切り替えたそうです。このような金融商品を選ぶ際には、単に還付率や金利だけを追い求めるのではなく、まず自分のライフスタイルを考慮すべきです。将来予想される支出規模や資金の流動性まで細かく検討してから加入することが望ましいです。また、金融監督院が運営する統合年金ポータルなどのオンライン窓口を利用すれば、自分が加入しているすべての商品を一目で照会できます。このシステムを通じて、現在加入している内容を詳しく確認し、重複している保証がないかを点検することが賢明です。複雑な手続きが面倒だからといって放置しておくと、後で貴重な優遇措置を見逃す可能性があるため、こまめに確認する習慣をつける必要があります。
💡 コアポイント
税額控除の優遇と即時受給の長所を検討し、自分の状況に合った商品を選択すべきです。
3. 金融監督院の統合年金ポータルを活用して自分の資産を一目で把握する
 3. 金融監督院の統合年金ポータルを活用して自分の資産を一目で把握する
自分がこれまでどのような商品にどのくらい加入しているかを正確に把握している人は、意外に多くありません。転職するたびに加入していた退職商品や、過去に無意識に加入していた貯蓄商品がいたるところに散らばっているためです。このような時に役立つのが、政府が運営する統合サービスで、すべての資産内訳を一つの場所でまとめて確認できます。公的認証書や簡易認証を通じてアクセスするだけで、国民年金から退職制度、個人が加入した商品まですべて照会できます。実際にパソコンの前に座って照会してみると、予想受給額がいくらかが具体的な数字で表示されるため、大きな助けになります。母親の退職資金を確認するために、直接そのサイトにアクセスしてみたことがありますが、本当に驚くべき経験でした。忘れていた少額の積立金から予想外の受給額まですべて明らかになり、今後の生活費の計画がはるかにしやすくなりました。シミュレーション機能を活用すれば、毎月いくら追加で納付すれば目標金額に到達できるかが直感的に表示されます。漠然と不安に感じているだけの過去と違い、具体的な数値を目で確認すると心がずっと安らぎます。周囲の友人たちにもこの方法を強くおすすめしたところ、皆週末に時間を割いて自分の資産を確認したと言っていました。
💡 コアポイント
統合資産照会システムを積極的に活用し、散らばっている自分の退職資金を正確に把握すべきです。
4. カスタマーセンターとサイバー窓口を賢く利用するコツ
商品に加入した後、疑問点が生じたり契約内容を変更する必要があったりする場合、カスタマーセンターに問い合わせることは避けられません。しかし、実際に電話をかけてみるとオペレーターへの接続がスムーズでなく、貴重な時間を無駄にするケースが頻繁に発生します。特に昼休みや業務終了直前には待ち時間が長くなり、イライラを感じる人が非常に多いです。私も先月、住所変更と納付額調整のためにオペレーターへの接続を試みましたが、しばらく待たされた記憶があります。このような場合は、無闇に通話接続を待つよりも、各金融会社が運営するサイバー窓口や専用モバイルアプリを利用する方がはるかに速いです。ほとんどの保険会社や証券会社は、インターネットホームページや専用アプリケーション内に苦情処理のための専用スペースを設けています。ここでは、オペレーターと直接通話しなくても、一般的な契約照会や変更業務を数回のタッチで簡単に処理できます。さらに、夜間や週末でも制限なく利用できるため、忙しい現代人にとって最高の代替案となります。もしデジタル機器の操作に不慣れでインターネットでの処理が難しい場合は、電話相談予約制度を活用するのも良い方法です。決まった時間に先に連絡を受け取れるため、無闇に待たなければならない煩わしさを大きく減らすことができます。
💡 コアポイント
電話接続の不便さを減らすため、サイバー窓口や予約相談制度を積極的に活用するのが 좋습니다。
5. 安定した老後のための資産配分と投資戦略の策定
長期間にわたってお金を増やしていく性質の商品であるため、どのような資産に投資するかが非常に重要です。単に金利だけを信じて元本保証商品だけに資金を投入すると、物価上昇率に追いつけず実質的な価値が低下する可能性があります。しかし、無理にリスクの高い株式型資産だけに集中投資すると、市場が揺れ動いた際に元本を失うリスクが高まり、夜も眠れなくなる可能性があります。したがって、株式と債券、そして安全な現金性資産を適切な比率で分けて保有する分散投資が正解です。最近の証券業界では、退職資産管理の重要性が高まるにつれ、債券や様々な信託商品を組み合わせたポートフォリオを積極的に推奨しています。実際に周囲で資産配分をうまく行った人々を見ると、市場が大きく揺れても比較的落ち着いて心を保っているのが分かります。毎月一定額を継続的に納付し、市場の価格変動を自然に吸収する積立投資方式を採用するのが有利です。専門家の講演や関連書籍を読めば、例外なく日常の小さな業務に全力を尽くす姿勢と長期的な視点の重要性を強調しています。不確実な未来を突破する最も強力な武器は、結局焦りを捨てて継続的に実行する姿勢から生まれます。毎月一定の日に自動で引き落としされる自動振替設定をしておくと、強制的にでも貯蓄を続けられるため非常に効果的です。
💡 コアポイント
物価上昇に対応しリスクを減らすため、株式と債券を混ぜた分散投資を実践すべきです。
6. 成功した退職設計のための最終チェックと実践
これまで見てきた内容を基に、今日すぐに自分の退職準備状況を率直に点検すべきです。他人が良さと言う商品を無闇に追いかけるのではなく、自分の収入水準と支出計画に合った具体的な青写真を描く必要があります。これから訪れる高齢化時代には、自ら自分の人生を守れなければ誰も責任を取ってくれないという冷酷な現実が待っています。毎月国民年金に加えて一定額を私的資金としてコツコツ積み重ねる努力が、後に大きな差を生み出します。今夜は家族と一緒に集まり、それぞれの予想受給額を確認しながら話し合ってみるのはいかがでしょうか。小さな実践が積み重なり、初めて堅固な退職後の生活という大きな達成を成し遂げられることを肝に銘じるべきです。金融環境は絶えず変化し、新しい制度が生まれますが、自分の資産を守ろうという固い意志だけは変わらなければなりません。今後も関連情報を継続的に探し、周囲の人々と情報を共有しながら、より良い方向性を模索していきましょう。退職は終わりではなく、また別の始まりであり、その始まりをどれだけ美しく飾るかは、完全に今の私たちの選択にかかっています。これ以上迷わず、今すぐ近くの金融会社のホームページや統合照会システムにアクセスして、第一歩を踏み出してみてください。
💡 コアポイント
先延ばしにせず、今日すぐに自分の退職資産を点検し、具体的な実行計画を立てるべきです。
よくある質問
国民年金以外に必ず別途準備すべき理由は何か?
物価上昇と長くなった老後期間を考慮すると、公的資金だけでは実際に必要な生活費に大きく届かないためです。
税額控除を受けるには、どのような商品を選ぶのが有利か?
年末の確定申告時に税金の還付を受けたい場合は、税制優遇が与えられる貯蓄型の商品を選ぶのが 좋습니다。
加入したすべての商品を一目で確認するにはどうすればよいか?
金融監督院が運営する統合年金ポータルのオンライン窓口を利用すれば、自分のすべての資産内訳と予想受給額を照会できます。
電話相談への接続が非常に難しい場合は、どのような方法を使えばよいか?
各金融会社のインターネットサイバー窓口やモバイルアプリを利用するか、電話相談予約制度を活用すれば便利に処理できます。
=