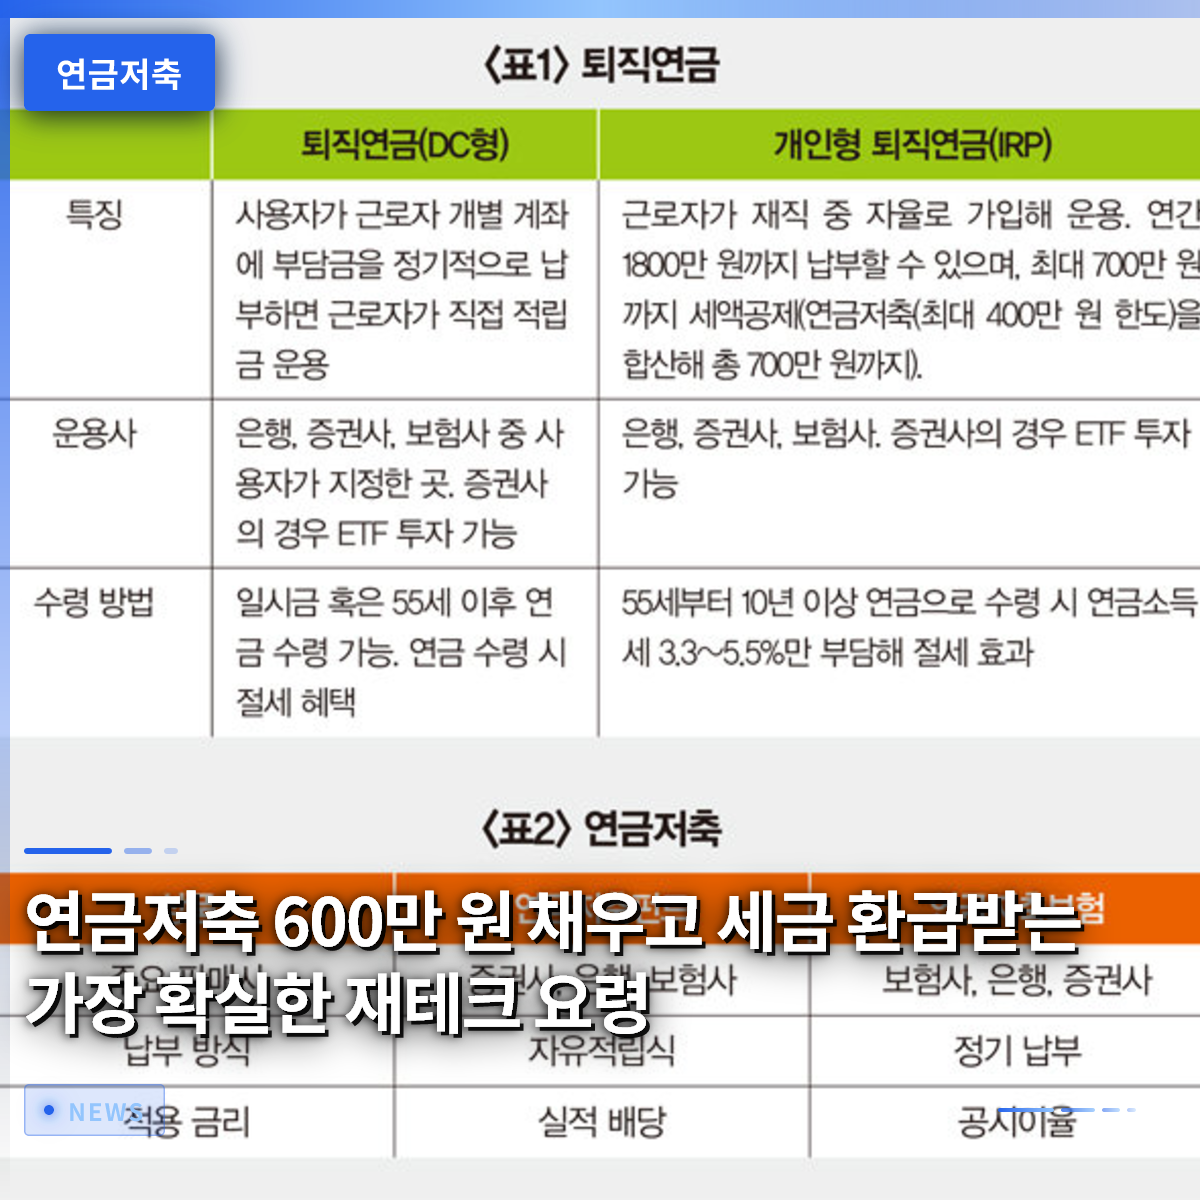
年金貯蓄口座は、毎年の確定申告(年末調整)で最も確実に税金の還付を受けられる必須の金融商品です。多くのサラリーマンは、退職後の生活を準備しながら、現在の税負担を軽減するためにこの口座を積極的に活用しています。周囲で年金貯蓄に加入し、毎年数十万円から数百万円もの還付金を受け取っているのを見て羨んだ経験は、誰もが一度はあるでしょう。公的年金だけでは豊かな老後を過ごすには不十分だという認識が広まり、個人の貯蓄や投資がますます重要になっています。この記事では、年金貯蓄を通じて税額控除の恩恵を最大化し、賢く資産を増やしていく具体的な方法を詳しく見ていきましょう。
=
年金貯蓄600万円で税額控除を最大限に受ける最も確実な資産運用のコツ
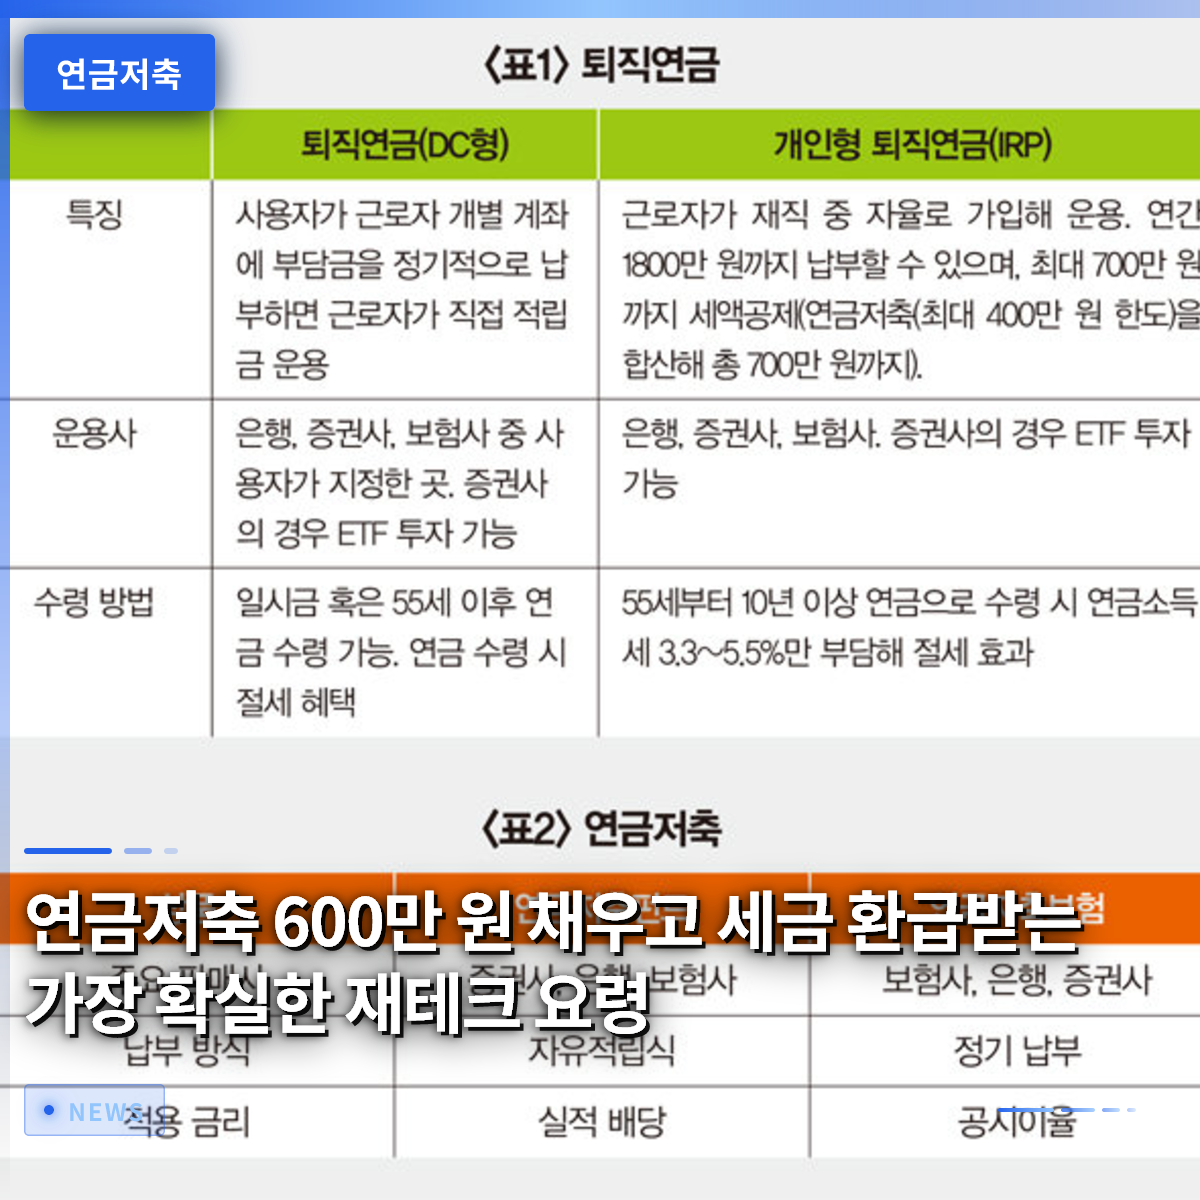
1. 年金貯蓄口座の基本概念と必要性

年金貯蓄は、国が老後の所得保障のために力を入れている代表的な税制優遇付き金融商品です。サラリーマンや自営業の方誰でも加入でき、55歳以降に年金形式で受け取れるという特徴があります。最近では超高齢化社会に突入し、退職後の人生が長くなったため、事前に資金を準備しなければ大きな困難に直面する可能性があります。かつては単に銀行にお金を貯めておくことが全てでしたが、今は物価上昇に打ち勝つ積極的な投資が必須です。毎月少額でもコツコツと積立で資金を貯めれば、時間が経つにつれて大きな資産に育つ喜びを味わえます。こうした理由から、多くの賢い投資家が毎年一定額を必ず年金口座に拠出しています。退職後の収入途絶に備えるため、個人貯蓄の重要性は強調しすぎてもしすぎることはありません。特に一人暮らし世帯が増える中、危機的状況に一人で対処しなければならない社会的脆弱性が高まっており、各自の自立した準備がより切実になっています。公的年金制度が存在しますが、これだけでは退職後の生活費を完全に賄うのは難しいのが冷徹な現実です。したがって、個人レベルで毎年コツコツと生涯貯蓄を増やしていくことで、所得の断崖絶壁(収入が急激に減る局面)を安全に乗り越えることができます。今すぐ少しずつ貯めておく習慣が、未来の自分を守る最も頼もしい盾となります。
年金貯蓄は、老後対策と税制優遇を同時に実現できる必須の貯蓄手段です。
2. 年金貯蓄と退職年金の合算税額控除限度額
年金貯蓄口座のみを利用する場合、年間拠出額の最大600万円まで税額控除の恩恵を受けられます。これに確定拠出型退職年金(DC)や個人型退職年金(IRP)を併用すると、控除限度額は合計900万円まで大幅に拡大します。例えば、年金貯蓄に600万円を積み立て、退職年金口座に300万円を追加拠出すれば、最大限度額を十分に満たすことができます。年収帯によって適用される控除率に差はありますが、確定申告時にかなりの金額が還付されるため、実質的な収益率が大きく向上します。サラリーマンの金さんは昨年、この方法を活用して税金を上手に還付してもらい、そのお金で再び投資を始めました。多くの人がどの順番でお金を投入するのが最も有利か悩んでいますが、一般的にはまず年金貯蓄の限度額を満たすのがおすすめです。その理由は、年金貯蓄口座の方が運用過程でより柔軟に資産を管理できるからです。900万円という限度額は1年間に拠出できる最大額なので、自分の収入と貯蓄余力を考慮して毎月分割で拠出するのが賢明です。まとまった資金が一括にない場合は、毎月自動振替を設定し、負担なくコツコツと金額を積み立てていく方法をお勧めします。税金還付の効果を直接体感すれば、毎年の確定申告を待つのが楽しみになります。
年金貯蓄600万円と退職年金300万円を合わせて、最大900万円の税額控除恩恵を受けられます。
3. 口座の分散と投資戦略

年金貯蓄口座は、単にお金を預ける場所ではなく、株式や上場投資信託(ETF)などを直接運用できる投資口座です。55歳以降の受取まで数十年にわたって長期的に運用しなければならない資産であるため、ポートフォリオを堅固に構築する必要があります。最近では、口座を複数に分け、目的や性質に合わせて分散投資する戦略が人気を集めています。例えば、一つの口座は安全な債券型資産に集中し、別の口座は成長性の高い海外指数商品に投資するといった具合です。これにより、市場の変動に柔軟に対応しながら、安定した収益を同時に追求できます。米国優良企業の株価指数に連動する上場投資信託は、長期投資家にとって最も愛される代表的な投資先です。通常の証券口座で海外商品に投資すると収益に対して高い税金を支払う必要がありますが、年金口座を経由すると課税が繰延べられます。すぐに税金を支払わず、そのお金が再び複利で育つ効果を得られるため、長期の成果に大きな差が生まれます。サラリーマンの李さんは、毎月海外指数関連商品を積立で買い集めながら、老後資産を安定して増やしています。自分の投資スタイルと退職時期を正確に把握し、自分だけのカスタマイズされた資産配分計画を立てる必要があります。
年金貯蓄口座内で多様な商品を分散投資すれば、課税繰延べ効果と複利成長を最大化できます。
4. 若年層と中高年層向けの 맞춤형貯蓄のコツ
年齢によって年金貯蓄を見る視点や活用方法は少し異なり、人生のステージに合った効果を得る必要があります。社会人経験の浅い方や若年層の場合、毎月大きな金額を投入するのは負担に感じるかもしれませんが、少額でもコツコツと始めることが重要です。若い頃は時間が 곧資産であり、早く始めるほど複利の魔法を十分に享受でき、より有利になります。一方、50代を迎えようとする中高年層は、所得の断崖絶壁が近づいているため、拠出限度額を最大限満たし、資産を迅速に固める必要があります。退職時期が目前に迫った時期には、元本損失リスクの高い商品よりも、安定したキャッシュフローの創出に集中すべきです。周囲を見渡せば、若い頃からコツコツと年金貯蓄を管理してきた人々は、退職後も余裕のある生活を楽しんでいることが多いです。逆に、老後準備を遅く始めて後から後悔する中高年層の悲しいエピソードも、ニュースや周囲の会話でよく耳にします。政府でも国民の自発的な老後準備を支援するため、多様な制度的支援策を継続的に整備しています。個人の収入水準と支出計画を精緻に反映し、無理のない範囲で貯蓄額を増やしていくことが核心です。今この瞬間にも時間は流れているので、先延ばしにせず、今日すぐに口座を確認してみましょう。
人生のステージに合わせて、若年層は長期複利を狙い、中高年層は所得の断崖絶壁に備えて貯蓄額を増やすべきです。
5. 総合資産管理口座の満期資金の年金転換
投資や貯蓄をしていると、総合資産管理口座の満期を迎え、まとまった資金が手元に入る状況に直面することがあります。この時、満期資金をそのまま普通預金に回すのではなく、年金貯蓄口座に移す方法を真剣に検討する価値があります。満期資金を年金口座に転換すると、転換金額の一定割合に対して追加の税額控除恩恵を受けられる制度があります。例えば、転換金額の10%程度で追加控除を受けられ、最大限度額も設定されているため、お得な節税が可能です。最初は制度が複雑に見えて躊躇しますが、一度経験すればなぜみんながおすすめしているのかすぐに理解できます。まとまった資金を一括で年金口座に移しても、全額が一括で課税されたり凍結されたりするのではなく、体系的に管理できます。年金貯蓄に入った資金は、後に年金として受け取るまで安全に運用され、節税恩恵を最大化してくれます。周囲の知人の一人は、満期になった口座の資金をそのまま年金口座に移し、今年の確定申告還付金を大幅に増やしました。このように、多様な金融制度を相互に連携して活用すれば、税金を節約しながら資産規模をより迅速に拡大できます。普段から金融関連のニュースに少しだけ関心を持つことで、他者より有利なポジションを確保できます。
総合資産管理口座の満期資金を年金口座に移すと、追加の税額控除と節税効果を同時に得られます。
6. 老後のキャッシュフロー創出と未来展望
退職後の生活で最も重要なのは、定期的に流入する安定したキャッシュフローであり、年金貯蓄はその中心を担います。若い頃に頑張って貯めた資産が、退職後毎月コツコツと口座に入ってくれば、経済的な不安から解放されます。今後、高齢化の速度がさらに加速するにつれ、国家が保証する年金以外の個人の私的貯蓄の役割は絶対的に大きくなります。専門家も口を揃えて、退職前後の所得ギャップを埋めるため、今から少しずつ貯蓄規模を増やすべきだと助言しています。未来の豊かな生活は偶然訪れるものではなく、今日私たちが下す小さな貯蓄の選択の結果です。今すぐスマホアプリを開き、自分の年金貯蓄の加入状況と拠出額を確認し、不足している部分を埋めていきましょう。毎月コーヒー数杯を節約する気持ちで貯蓄額を増やせば、数年後に雪だるま式に膨らんだ資産と出会うことになります。税金還付という甘い報酬とともに、安心できる老後まで 챙てることのできる資産運用はそう多くはありません。今日から始める小さな行動 하나가、数十年後の皆さんの日常を完全に変える可能性があります。自分自身のための最も賢い投資を、今すぐ始めてみましょう。
徹底した年金貯蓄の管理は、退職後の安定したキャッシュフローを保証する最も確実な道です。
よくある質問
=