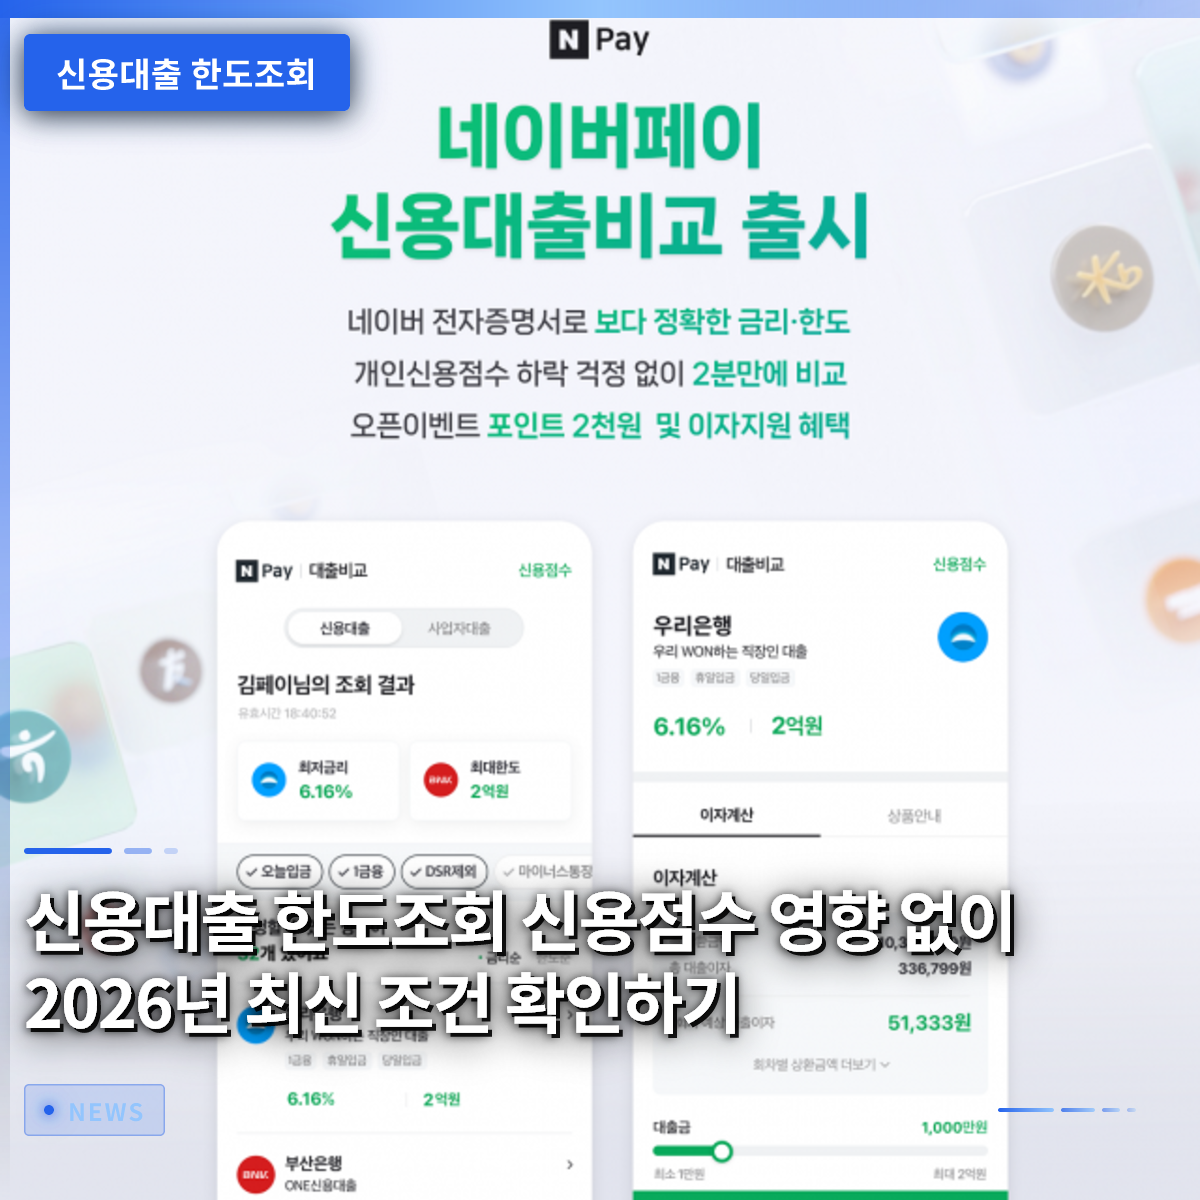
信用貸与の限度額照会を単純に何度も行っても、個人の信用スコアが下がることは現在の金融規制上、全く発生しません。以前は銀行を訪問したり、照会を行うだけでもスコアが引かれる不利な状況がありましたが、制度が変わったことで、今は安心して複数の金融機関の条件を比較できます。例えば、会社員の金さんはまとまったお金が必要になり、複数のモバイルアプリを通じて金利と限度額を比較してみましたが、信用スコアの 변동が全くなく安堵しました。最近では、Naver PayやKakao Bankなどの様々な非対面プラットフォームを通じて、書類の提出なしにリアルタイムで自分の可能な限度額を照会する道が広がりました。しかし、無計画に短い期間内にあまり多くの場所で照会を行うと、審査過程で不利に作用する可能性があるため、注意が必要です。この記事では、信用貸与の限度額照会時に必ず知るべき核心情報と、限度額を最大限確保するコツを詳しく見ていきます。
=
信用貸与の限度額照会:信用スコアに影響を与えずに2026年最新の条件を確認する方法
1. 信用貸与の限度額照会と信用スコアの真実
過去には、金融機関で貸与可能かどうかを尋ねたり、限度額を照会する記録だけでも信用評価に悪影響を及ぼすことがよくありました。そのため、必要なお金があっても、もしかしたらスコアが下がるのではないかと心配して、慎重に1箇所だけ調べて決定する人が非常に多くいました。しかし、金融当局の規制が合理的に変更されたことで、現在は単純な限度額照会や金利比較自体は信用スコアに一切影響を与えません。スマートフォンの画面で複数の銀行の条件を気軽に比較する行為は、自分の信用を損なわない正当な権利です。しかし、安心してあまり頻繁に、例えば1日に数十回も無差別に照会を繰り返すのは避けるべきです。一部の金融機関の審査システムでは、短期間に過度な照会記録が発見された場合、資金状況が切迫していると判断して審査にストップをかける可能性があります。したがって、実際に取引する可能性の高いメインバンクや信頼できる貸与比較プラットフォームを中心に賢く照会する必要があります。
単純な信用貸与の限度額照会は信用スコアに影響を与えませんが、短期間の過度な繰り返し照会は避けるべきです。
2. 2026年最新の非対面限度額照会方法
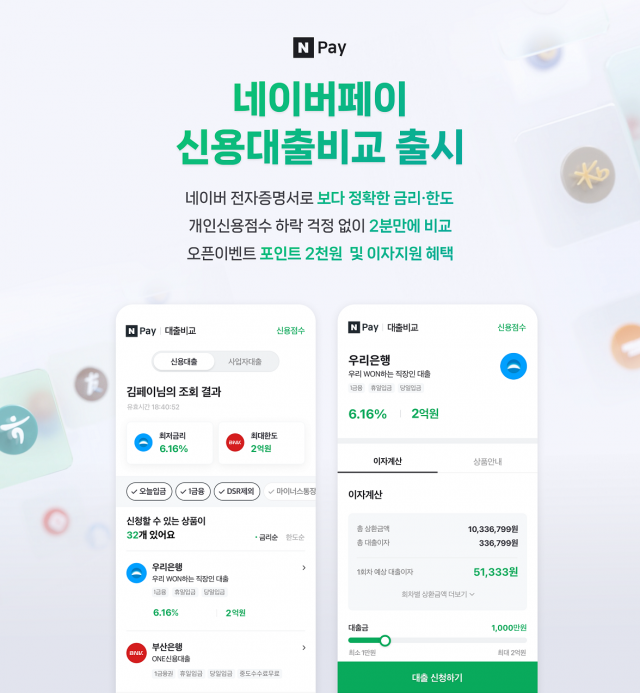
最近は、店舗に直接足を運んで番号札を引いて待つことなく、スマートフォン一台ですべての金融機関の限度額を一度に照会できます。Toss BankやKakao Bankなどのインターネット専門銀行だけでなく、Naver Payなどの貸与比較サービスが活発化하면서、アクセス性がはるかに良くなりました。個人事業主の場合でも、複雑な書類を直接発行して提出する必要なく、非対面でリアルタイムの限度額照会が可能になりました。例えば、自営業を営む朴さんは、店舗運営資金が急に必要になり、スマートフォンアプリを開いて事業主信用貸与の限度額を照会し、わずか数分で結果を確認しました。このようなモバイル照会サービスは、行政安全部などの公共データと連携しており、所得証明や在職確認が自動化される場合が多いです。ユーザーは共同認証書や簡易認証だけを経れば、自分の予想貸与限度額と金利を直接目で確認できるので非常に便利です。ただし、プラットフォームごとに入驻している金融機関や適用される優遇金利条件が多少異なる場合があります。したがって、1箇所だけで照会するのではなく、2、3箇所の信頼できる比較サービスを活用することが、最も有利な条件を見つける近道です。
スマートフォンアプリと貸与比較プラットフォームを利用すれば、書類提出なしに非対面でリアルタイムの限度額照会が可能です。
3. 貸与限度額が以前より減る理由
信用貸与を新たに検討する過程で、以前に受けた限度額より著しく少ない金額が出てきて驚く人が予想以上に非常に多いです。これは、最近数年間、家計債務管理の強化と総量規制の導入により、銀行業界全体の貸与供給基調が厳格化したためです。特に、すでに保有している既存貸与の残高が多い場合や、金利が上昇する時期には、信用貸与の利用可能限度額が自然と減少します。例えば、去年マイナス通帳(オーバーDraft口座)の5,000万ウォンを満額使い切っていた会社員が、今年改めて照会してみたら限度額が大きく削られており、引っ越しを断念しなければなりませんでした。また、個人の所得に対する返済すべき元利金の比率を厳格に計算する総債務元利金返済比率(DSR)規制の影響も非常に大きいです。年収は同じなのに、以前受けたカードローンや他の小口貸与が少しでも増えたら、信用貸与の限度額は必ず減少します。貸与限度額を最大限維持したい場合は、不要な小口債務を事前に整理し、金利の低い借換え貸与制度を活用するのが 좋습니다。自分の所得水準に対して過度な負債を抱えていないかを随時チェックする習慣が必ず必要です。
強化された総債務元利金返済比率規制と既存貸与残高により、信用貸与の限度額が減少する可能性があります。
4. マイナス通帳と一般信用貸与の違い
信用貸与を受ける際、一時金でお金を受取る一般方式と、必要な時にマイナスのように取り出して使う方式の間で迷う場合が多いです。マイナス通帳は限度額を設定しておき、実際に使用した金額に対してのみ利息を支払うため、急な資金用として非常に便利です。しかし、マイナス通帳は実際にお金を使わなくても、その設定された限度額全体が既存貸与として計上されるという特徴があります。例えば、限度額3,000万ウォンのマイナス通帳を開設しておき、1ウォンも使わなかったとしても、他の貸与を受ける際には3,000万ウォンをすでに使用したものとして扱われます。このような特性のため、今後より大きな金額の住宅担保貸与や追加の信用貸与を計画している場合、マイナス通帳の限度額が障害となる可能性があります。一方、一般信用貸与は口座にすぐにお金が入金されるため、利息は全額に対して発生しますが、他の貸与審査時には実際の残高基準で評価されます。自分の資金使用目的が短期的で流動性が重要であればマイナス通帳が有利であり、長期的にまとまったお金を蓄えて使うのであれば一般貸与の方が適しています。自分の今後の資金計画を綿密に検討し、どの方式を選ぶか慎重に決定する必要があります。
マイナス通帳は使用しなくても設定した限度額全体が既存貸与として計上されるため、追加貸与時に不利になる可能性があります。
5. 金利を下げ限度額を上げる必須の優遇条件
信用貸与の限度額照会が終わったら、今度は金利を少しでも下げ、限度額を最大限引き上げられる優遇条件を整える必要があります。大多数の銀行は、給与振替実績や自動納付件数、メインカード使用実績などを満たした場合、金利を減免してくれます。例えば、普段他の銀行をメインに使用していた会社員が、今回貸与を受ける際に給与口座をその銀行に移し、積立商品に加入して0.5%の金利優遇を受けました。このような小さな優遇条件が積み重なることで、毎月支払う利息負担を劇的に減らす決定的な役割を果たします。また、在職期間が長い場合や優良企業に勤めている場合、専門職資格を保有している場合、基本限度額に加えて追加限度額が開かれることもあります。転職を控えている場合は、できるだけ現在の職場での在職期間をある程度満たしてから照会する方が有利です。所得証明を行う際にも、労務所得以外の付随的な所得資料が漏れていないか綿密に確認することが、限度額を上げる秘訣です。銀行店舗を訪れて対面相談をしたり、非対面アプリで隠れた優遇条件を綿密にチェックする努力が必要です。
給与振替、メインカード使用などの優遇条件を積極的に活用すれば、金利を下げ有利な条件を確保できます。
6. 賢い貸与管理と将来展望
今後の金融市場は、人工知能と代替信用評価技術がさらに高度化되면서、個人の返済能力を立体的に評価する方向に進化すると予想されます。単に過去の伝統的な所得指標だけでなく、日常生活の様々な非金融データを活用して、誠実な人々により多くの恩恵がもたらされるでしょう。したがって、普段から延滞なく金融取引を維持し、健全な消費習慣を身につけることが、最も確実な信用管理の秘訣です。まとまったお金が必要で信用貸与の限度額照会を控えている場合は、焦らずに複数のプラットフォームを通じて比較から始めてください。自分の条件に最適な商品を賢く選び、不要な利息支出を防ぎ、堅牢な家計経済を守っていただければ幸いです。
代替信用評価技術が発展する金融環境の中で、普段からの徹底した信用管理が最も有利な貸与条件の鍵です。
よくある質問
=