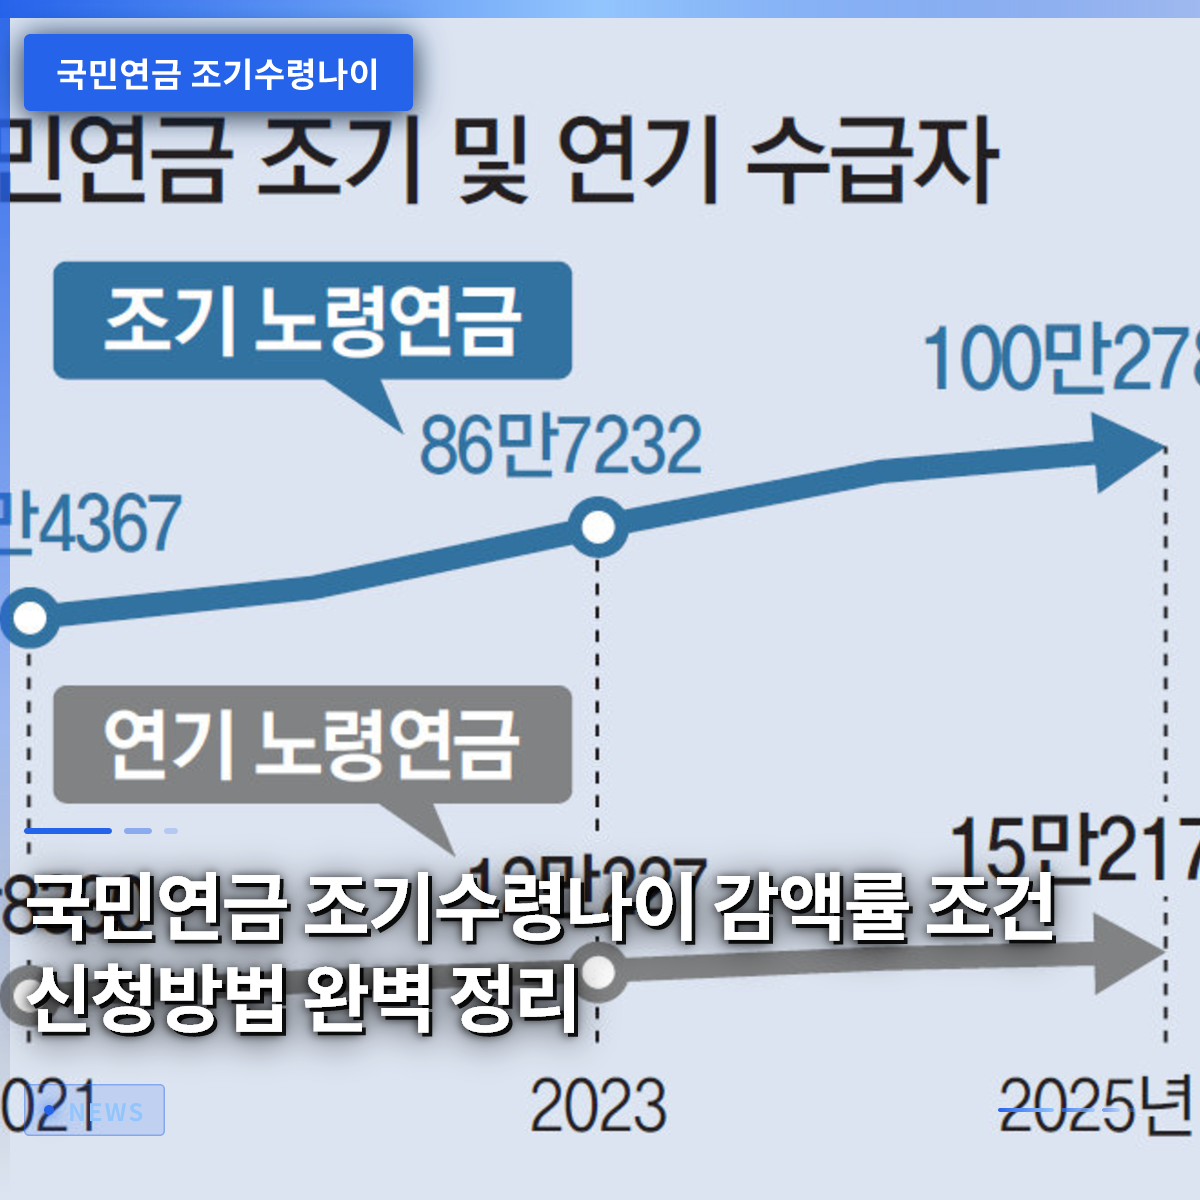
国民年金の早期受給は、法定の受給開始年齢より最大5年早く年金を受け取れる制度ですが、1年早くすると生涯にわたって受け取る年金額が6パーセントずつ減額されるという致命的な特徴があります。多くの退職者が退職後の所得ギャップを埋めるために、安易に早期受給を申請しますが、長期的な総受給額を考慮すると損をするケースが多く、慎重なアプローチが必要です。実際に5年早く受け取ると、最大30パーセントまで減額された金額を生涯受け取ることになるため、現在の生活費の圧迫と将来の受給額減少のバランスを見極める必要があります。出生年によって通常の受給年齢が異なるため、自分が正確に何歳から早期年金を申請できるかを確認することが第一歩です。この記事では、早期受給の正確な年齢基準から減額率の計算方法、そして実際に得なのか損なのかを判断する基準まで詳しく解説します。
=
国民年金の早期受給年齢、減額率、条件、申請方法を完全整理
1. 出生年別 通常の受給年齢と早期受給可能年齢

国民年金の受給年齢は、過去とは異なり、国民の平均寿命の増加と財政の安定を考慮して、出生年に応じて段階的に引き上げられてきました。1952年以前に生まれた人は満60歳から通常通り年金を受け取れましたが、それ以降に生まれた人は数年ずつ年齢が後ろにずれました。例えば、1953年から1956年生まれの人は満61歳、1957年から1960年生まれの人は満62歳で通常の受給が可能です。続いて、1961年から1964年生まれの人は満63歳、1965年から1968年生まれの人は満64歳、そして1969年生まれ以降の人は完全に満65歳になって初めて定額年金を受け取ることができます。早期老齢年金は、このような通常の受給年齢より最大5年早く受け取れる制度であるため、基準年齢が変われば早期受給可能年齢も一緒に変動します。自分の正確な出生年に応じた基準を知らないと、退職設計全体が崩れる可能性があるため、国民年金公団のホームページや支店を通じて正確な年齢を確認するのが安全です。周囲では60歳になれば必ず年金が出ると思い込んで、退職直後に公団を訪れたがっかりするケースをよく見かけます。そのため、自分の住民登録上の出生年を正確に当てはめ、法定の受給年齢と早期受給の許可タイミングをカレンダーに正確に示しておく習慣が必要です。
出生年によって通常の受給年齢が60歳から65歳まで段階的に引き上げられ、早期受給はこの年齢より正確に5年早く申請できます。
2. 早期受給年齢と致命的な減額率の構造

国民年金を早く受け取る最大の代償は、生涯にわたって適用される減額率であり、1年早くすると年金額が正確に6パーセントずつ減少します。5年満額で最も早く受け取る場合、実に30パーセント減額された金額で生涯を送ることになり、老後貧困を深刻化する主犯となることがあります。例えば、本来100万ウォンを受け取れる人が5年早く早期受給を選択すると、毎月70万ウォンしか口座に入らなくなり、この減額された金額は物価上昇率を反映しても生涯元に戻りません。退職後、すぐに給与や定期的な収入が途絶えると焦りが生じ、毎月入ってくる数十万ウォンの年金でもありがたがりがちですが、長期的な視点では大きな損失になる可能性があります。もし60歳で退職し、65歳まで5年間所得ギャップが続く다면、この時期を乗り切るための他の緊急資金やアルバイト収入を見つける方が有利かもしれません。安易に減額された年金を選択するのではなく、国民年金公団の予想受給額照会サービスを利用して、通常の受給額と早期受給額の実際の差を自分の目で直接確認するのが賢明です。
早期受給は1年ごとに6パーセントずつ、最大30パーセントまで生涯の年金額が減額されるため、現在の生活費と長期的な受給額を天秤にかける必要があります。
3. 早期受給申請のための必須資格要件
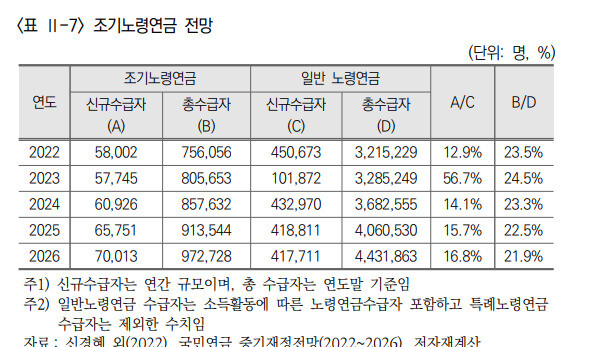
国民年金の早期受給年齢になったからといって誰でも申請できるわけではなく、必ず満たさなければならない厳格な加入期間の条件が存在します。基本的に国民年金に加入して納付した期間が合計で10年、つまり120ヶ月以上を埋めなければ、早期老齢年金の受給資格は与えられません。これにもう一つの重要な条件として、現在収入のある業務に従事していないことが挙げられます。一定額以上の労働所得や事業所得があると、早期受給申請自体が制限されたり、減額幅が大きくなったりする可能性があります。京畿道に住むキム部長は58歳で退職し、すぐに生活費を賄うのが難しく早期受給を探りましたが、加入期間が不足しており、数ヶ月間追加納付をする必要がありました。このように加入期間が10年に少し届かない場合は、事後納付制度を利用して不足した期間を埋めた後で初めて、早期受給を申請できる資格を得ます。資格要件を満たしていない状態で無理に書類を整えると、空振りする可能性が高いので、公団に直接訪問したり、電話相談を通じて自分の加入履歴をまず確認してもらう必要があります。
早期受給には最低10年以上の加入期間を埋める必要があり、収入活動の有無に基づく資格基準も同時に満たす必要があります。
4. 早期受給が得か損かを判断する損益分岐点
多くの人が疑問に思うのは、国民年金を5年早く受け取って早く使うのが得なのか、それとも遅くまで我慢して待って多く受け取るのが得なのかという損益分岐点です。数学的に計算すると、5年早く30パーセント減額された金額を受け取り始めると、通常の年齢で満額を受け取る人との総受給額の累積逆転現象が特定の年齢層で発生します。一般的に、早期受給を開始した時点から約10年から12年ほど経つと、通常の受給者の総累積額が早期受給者の累積額を追い越すため、長生きするほど損失が大きくなる構造です。例えば、健康状態が非常に良好で、家系的に平均寿命が80歳以上と長い場合、早期受給は長期的に見て絶対に損になるしかありません。逆に、健康に疾患があったり、経済的な状況が非常に切迫して今日明日の生計を心配しなければならない状況であれば、損益分岐点を検討する余裕もなく、早期受給が唯一の脱出策になることもあります。したがって、単純な計算式だけに頼るのではなく、自分の健康状態、予想される余命、そして他の資産状況を総合的に考慮して決定するのが最も合理的な方法です。
早期受給後、約10年から12年経つと通常の受給者との総受給額が逆転するため、健康状態と期待寿命を考慮して判断すべきです。
5. 収入活動と早期老齢年金の関係
早期老齢年金を受け取っている間に、再就職や事業を開始して一定水準以上の収入が生じると、年金の支給が一時的に停止されたり、減額されたりする可能性があります。法律で定められた所得ギャップ期間中の収入基準を超えると、国は収入があるため年金を減額したり、全く支給しない方式を取るため、注意が必要です。退職後に生活が苦しくなり早期年金を受け取り始めたが、数年後に警備員として再就職して給与を受け取るようになり、年金が減額されたという苦情が絶えない理由はまさにここにあります。収入のある業務に従事する基準は毎年物価上昇率と平均収入公示値に応じて変動するため、早期受給中であっても自分の収入変動内訳を丁寧に申告する必要があります。もし収入基準を超えたのにそれを隠して年金を受け取り続け、後に発覚すれば不当受給として返還措置を受ける可能性があるため、特に注意が必要です。したがって、早期受給を検討する際は、単に現在の無職状態だけでなく、今後数年間でパートタイムや再就職を通じて収入を得る可能性も考慮に入れておく必要があります。
早期受給中に一定基準以上の収入が発生すると、年金の支給が停止されたり減額されたりするため、収入変動状況を必ず注視する必要があります。
6. 早期受給申請手続きと成功する退職設計戦略
国民年金の早期受給年齢になり、実際に申請を決意した場合は、管轄の国民年金公団支店に直接訪問するか、公式ホームページやモバイルアプリを通じて簡単に申請できます。申請時には身分証と本人名義の口座通帳のコピーが基本として必要で、場合によっては婚姻関係証明書や収入関連の書類を追加で提出するよう案内されることがあります。書類を提出した後、通常2週間から1ヶ月以内に審査が完了し、毎月指定された日に指定された口座に早期老齢年金が振り込まれ始めます。退職後の生活は、単に年金一つだけに頼るには変数が多すぎるため、基礎年金や住宅年金、個人年金など多様な収入源を多角的に組み合わせる戦略が不可欠です。60歳で退職し、65歳までの所得ギャップ期間中に自治体の支援金や緊急資金を活用して、できるだけ早期年金の申請を遅らせることができれば、老後資産のパイを大きく成長させることができます。今すぐ国民年金公団のシステムにアクセスして、自分の予想受給額と加入期間を確認し、自分の退職シナリオを一つずつ点検してみてください。
公団のホームページや支店を通じて簡単に申請でき、他の年金手段と組み合わせることで所得ギャップ期間を賢く乗り切ることが重要です。
よくある質問
=