預金利息計算機の活用法:税後利息の計算と乗り換えのコツ

まとまった金額を銀行に預ける際、まず預金利息計算機を使わなければ、実際に手元に入る金額がいくらになるかを正確に把握するのは難しいです。市場でよく見かける金利の数字がそのまま自分の口座に入る収益になるわけではないからです。預金と積立預金は、利息が付く仕組みから源泉徴収される税金まで、構造が全く異なります。この記事では、預金利息計算機を100%活用して税後実受取額を正確に求める方法と、より高い金利の商品に乗り換える際に検討すべき重要な基準について解説します。銀行員の言葉だけを信じるのではなく、漠然とした期待感だけで貯蓄するのではなく、自ら計算機を使って賢い資産運用を始めましょう。 = 預金利息計算機の活用法:税後利息の計算と乗り換えのコツ 1. 定期預金と積立預金の利息計算方法の違い 1. 定期預金と積立預金の利息計算方法の違い まとまった金額を一度に預ける定期預金と、毎月一定額をコツコツ積み立てる積立預金は、利息が付く原理が全く異なります。定期預金は最初に預けた全額が満期までそのまま残るため、毎月増える利息の計算は比較的シンプルです。一方、積立預金は最初の月に預けたお金は12ヶ月間利息が付きますが、最後の月に預けたお金は1ヶ月分の利息しか付きません。そのため、同じ年利4%の金利であっても、積立預金で毎月50万円ずつ預けた場合の総利息は、定期預金で600万円を一度に預けた場合よりもはるかに少なくなります。このため、市販の預金利息計算機を使用する際は、商品タイプを正確に区別して入力することで誤差を減らすことができます。たまに積立預金の金利が預金よりもはるかに高く見えるため、無条件に加入して失望するケースがありますが、これはまさにこの計算構造の違いから生じています。まとまった資金を運用する際は、必ず商品特性に合った計算方法を理解してアプローチすることで、予期しない利息の損失を防ぐことができます。今後の貯蓄計画を立てる際には、この点を心に留め、計算機を使って事前に予想収益を確認する習慣をつけましょう。 💡 核心ポイント定期預金は全額に対して期間別の利息が付きますが、積立預金は入金時期によって利息適用期間が異なるため、計算方法が全く異なります。 2. 税引前金利と税後利息の秘密 2. 税引前金利と税後利息の秘密 銀行の窓口や宣伝物に大きく記載されている金利は、税金を一切差し引いていない税引前基準であるため、実際の受取額とは異なります。韓国の金融商品では、利息収入が発生した場合、国家が利息所得税14%と地方所得税1.4%を合計して15.4%を源泉徴収します。例えば、1年満期の定期預金に加入して100万ウォンの利息が発生した場合、そのうち15万4,000ウォンが税金として差し引かれ、実際に口座に入るお金は84万6,000ウォンになります。預金利息計算機はこの複雑な15.4%の控除プロセスを自動的に処理し、最終的な税後実受取額を一目で見せるため、必ず活用すべきです。もし税後利息を直接計算しようとして謎のような公式を解いているなら、時間がかかるだけでなくミスする確率も高くなります。税金を差し引いた後、自分の口座に本当に入る金額がいくらなのかを知ることで、正確な資産増殖計画を立てることができます。小さな金額であっても税後基準で検討する姿勢が、富裕層になるための習慣の第一歩です。 💡 核心ポイント預金利息には合計15.4%の税金がかかるため、預金利息計算機を通じて税後実受取額を必ず確認する必要があります。 3. より高い金利の商品に乗り換える際の計算機の活用法 3. より高い金利の商品に乗り換える際の計算機の活用法 財布を開いてみると、既存の預金よりも高い金利を提供する特販商品が目に入り、既存の預金を解約すべきか悩むことがあります。この際、無条件に解約ボタンを押す前に、計算機を起動して既存の預金を中途解約した場合の利息損失と、新商品で得られる利息を慎重に比較する必要があります。既存の預金を中途解約すると、約定金利ではなくはるかに低い中途解約利率が適用されるため、これまで積み立ててきた利息が大幅に減額されます。新商品に乗り換えた際に追加で受け取る利息が、既存の預金を解約して放棄する利息よりも多い場合、初めて利益があると言えます。例えば、既存の預金で既に50万ウォンの利息が積み上がっているのに、中途解約により30万ウォンの利息損失が発生する場合、新商品の金利が高くても実益がない可能性があります。高金利商品を見つけた際に、焦って解約から始めるのではなく、計算機を使って損益を検討する知恵が必要です。冷静に数字を比較することで、不要な利息損失を防ぎ、最も有利な選択をすることができます。 💡 核心ポイント既存の預金の中途解約時に発生する利息損失と新商品の追加利息を計算機で比較することで、乗り換えの実益を判断できます。 4. 多様な付加特典とマイル型預金の価値 最近では、現金利息の代わりに航空会社マイルを積算してくれるユニークな預金商品も登場し、旅行好きな人々の目を惹いています。例えば、一定期間まとまった金額を預けると数十万マイルに達する特典を提供し、長距離旅行を準備している人々に人気があります。しかし、こうした商品もマイルの価値を現金に換算し、利息所得税を考慮した上で、通常の定期預金と比較してどれほどお得なのかを計算機で検討する必要があります。ビジネスクラス航空券を目指してマイルを貯めている人にとっては有利ですが、普段あまり旅行に行かない人にとっては、むしろ高い現金利息を提供する商品の方が良いかもしれません。多様な金融特典が溢れる環境の中で、自分に本当に利益をもたらす選択をするためには、客観的な数値計算が裏付けなければなりません。単にマイルを付与するという文言に惑わされず、自分のライフスタイルに合っているかどうかを慎重に検討するプロセスが不可欠です。様々な変数を考慮して計算機で価値を換算すれば、どの商品が自分に最も適しているかが明確に分かります。 💡 核心ポイントマイル提供預金のような特殊商品は、現金利息率と特典の価値を計算機で換算して、自分に有利かどうか検討する必要があります。 5. 預金者保護限度額と安全な資産配分戦略 どんなに金利が高く、利息計算結果が魅力的な商品であっても、一つの金融機関にあまりに多額の資金を預けるのは危険です。韓国の預金者保護制度は、元本と所定の利息を合計して1人あたり最高1億ウォンまで安全に保護してくれるため、この限度額を超えないように注意が必要です。まとまった資金が1億ウォンを大幅に超える場合は、複数の銀行に分散して預けるのが安全で、この際各銀行別の予想利息をそれぞれ計算する必要があります。複数の場所に分散すると利息管理が複雑になるように思えますが、最近ではスマートフォンで簡単に管理できるため大きな困難はありません。安全に元本を守りながら最大の利息収益を上げるためには、分散貯蓄と税後利息計算が同時に必要です。貴重な資産を安全に守ることが、少し多くの利息を受け取るよりもはるかに重要な場合が多いことを覚えておきましょう。分散預入戦略を立てる際にも、預金利息計算機を活用すれば各銀行別の実受取額を一目で比較できます。 💡 核心ポイント預金者保護限度額である1億ウォンを考慮して資産を複数の銀行に分散し、それぞれの税後利息を計算機で確認する必要があります。 6. 賢い貯蓄生活のための締めくくりの助言 これまで預金利息計算機を活用して税後利息を正確に求め、多様な貯蓄状況に対応する方法を詳しく見てきました。金融市場の金利は刻々と変化し、銀行ごとに優遇条件が異なるため、自ら計算する能力を磨くことが最も強力な資産運用の武器です。漠然と周りの噂を聞いて貯蓄したり、中途解約を決定するのではなく、自ら数字を叩いて自分の資産を守る習慣をつけてみましょう。今後、多様な特販商品や新しい貯蓄トレンドが登場するたびに、まず計算機を探す賢い貯蓄人であることを応援します。小さな利息の違いが積み重なって大きな資産を形成する土台となるため、今日からでも自分の資産の実収入を慎重にチェックしてみてください。自分の手で直接計算し検討するプロセスが積み重なるほど、不要な金融損失は減り、資産増殖の喜びは大きくなります。今すぐスマートフォンやパソコンを起動し、持っている資産の利息を計算してみる実践を始めましょう。 💡 核心ポイント自ら計算機を使って実収入を確認する習慣をつけることで、急変する金融環境の中で資産を安全に増やせます。 よくある質問 預金利息計算機に入力する金利は税引前ですか、それとも税後ですか? ほとんどの計算機は銀行が公示する税引前金利を入力するように設計されており、税後利息はプログラムが自動的に計算してくれます。したがって、広告や商品説明書に記載されている年利の数字をそのまま入力すれば大丈夫です。 定期預金を途中で解約すると、利息を全く受け取れないのですか? 全く受け取れないわけではありませんが、約定された高い金利の代わりに、加入期間に応じて大幅に低下した中途解約利率が適用されます。そのため、満期を迎えずに解約すると、実際に受け取る利息が想像以上に少なくなります。 預金者保護限度額は銀行別で適用されるのですか、それとも全金融機関の合計ですか? 預金者保護法に基づく1億ウォンの限度額は、同一の金融会社内の本店と支店をすべて合算した金額基準で適用されます。したがって、より安全に資金を保護するには、異なる金融会社に分散して預けるのが賢明です。 積立預金を計算する際、毎月入れる金額が変わったらどうすればいいですか? 毎月積立額が変わる自由積立預金の場合は、通常の定期積立預金計算機では正確な算出が難しい場合があります。この場合は、各回別の入金額と経過期間を個別に考慮する自由積立預金専用の計算方法を活用する必要があります。 =
預金利息計算機の活用術:税後利息の計算と乗り換えのコツ

預金利息計算機を活用して税後利息を正確に計算することで、銀行に預けたお金の実際の収益を正確に把握できます。銀行が案内する金利の数字だけを信じて貯蓄していたら、実際に口座に入るお金を見て失望する人が非常に多いです。利息所得税と地方所得税を合わせた源泉徴収税率が実に15.4パーセントに達するためです。まとまった金額を一度に預ける定期預金と、毎月分割して積み立てる積立預金は、利息が付与される仕組み自体が全く異なります。したがって、単に金利の数字が高いという理由だけで既存の商品を無計画に解約すると、かえって損をする可能性があります。この記事では、預金利息計算機を賢く活用して税後の実受取額を比較し、有利な貯蓄戦略を立てる方法を詳しく見ていきます。 = 預金利息計算機の活用術:税後利息の計算と乗り換えのコツ 1. 定期預金と積立預金の利息計算方法の違い 1. 定期預金と積立預金の利息計算方法の違い 定期預金は、すでに貯めたまとまった金額を一定期間一度に預ける商品であるため、最初に預けた元本全体に約定金利がそのまま適用されます。一方、積立預金は将来毎月貯蓄するお金を少しずつ積み上げていく構造なので、後から預けたお金ほど利息が付く期間が短くなります。例えば、年利4パーセントの金利であっても、積立預金に毎月50万ウォンずつ預けた場合、実際に受け取る利息は600万ウォンを一度に預けた定期預金の半分程度にしかなりません。多くの人は、積立預金の金利が5パーセントで定期預金の金利が3パーセントなら、積立預金の方が絶対に有利だと誤解しがちです。しかし、実際に計算機で計算してみると、まとまった金額の規模や預入期間によっては、定期預金に一度に預ける方が利息計算上はるかに有利なことが多いのです。このような計算上の違いを正確に理解してこそ、大切な資産を最も効率的に増やしていくことができます。 💡 キーポイント定期預金は元本全体に満額利息が付きますが、積立預金は積立期間ごとに異なる利息が適用されます。 2. 預金利息計算機で税後利息を求める 2. 預金利息計算機で税後利息を求める 銀行の預金商品に加入する際に目にする金利は、ほとんどが税引き前の基準であるため、実際に自分の口座に入るお金はそれより少なくなります。韓国の税法上、預金利息には利息所得税14パーセントと地方所得税1.4パーセントが加算され、合計15.4パーセントが源泉徴収されます。例えば、1億ウォンを年利3パーセントの金利で1年間預けた場合、税引き前利息は300万ウォンですが、ここから15.4パーセントである46万2,000ウォンが税金として差し引かれます。最終的な実受取額は253万8,000ウォンとなり、ここに最近登場したマイル積算特典などの付加要素も一緒に考慮することがあります。預金利息計算機を使えば、このような複雑な税金控除プロセスを経た最終的な実受取額を数秒で確認できます。貯蓄計画を立てる際は、必ず税後の金額を基準にしなければ、予算編成が狂ってしまいます。 💡 キーポイント預金利息には合計15.4パーセントの税金がかかるため、預金利息計算機で税後の実受取額を事前に確認する必要があります。 3. 高金利商品への乗り換えの損得を計算する 3. 高金利商品への乗り換えの損得を計算する 市場に金利の高い商品が出たからといって、今まで良く維持していた預金をすぐに解約する行動は慎重であるべきです。既存の預金を中途解約すると、約定金利よりもはるかに低い中途解約利率が適用され、これまで積み重ねてきた利息が大幅に減額されます。この場合、新たに加入する商品で追加的に受け取れる利息が、既存の預金を解約して放棄する利息よりも確実に多いかどうかを徹底的に検討する必要があります。儲かるのか損をするのかを判断するためには、必ず計算機で損益分岐点を確認する習慣をつけなければなりません。金利差だけを見て急いで乗り換えた結果、かえって損をするケースが周囲で頻繁に発生しています。高金利商品を見つけたとき、解約ボタンよりも先に預金利息計算機を探す姿勢が資産管理に大きく役立ちます。 💡 キーポイント新しい高金利商品に乗り換える際は、中途解約で失う利息との損得を計算機で先に比較する必要があります。 4. まとまった資金の管理と信用金庫商品の活用 市中銀行以外にも、信用金庫などの様々な金融機関が魅力的な金利の預金商品を展開し、顧客を誘致しています。最近では、預金者保護の上限が1億ウォンまで引き上げられるという期待感とともに、複数の金融機関に分散預入する戦略が注目されています。1億ウォンという大きなお金を一箇所に預ける際は、一つの金融機関の保護上限を超えないように分けて預けるのが安全です。同じ会社の商品であっても、合算基準と他の会社の個別保護構造を綿密に確認する知恵が必要です。預金利息計算機を活用すれば、複数の信用金庫の金利を比較しながら、最も高い収益をもたらす最適な組み合わせを見つけ出すことができます。安全性と収益性の両方を確保するためには、徹底した事前計算と分散貯蓄が不可欠です。 💡 キーポイント信用金庫の預金を利用する際は、保護上限と金利を考慮して分散預入戦略を立てる必要があります。 5. 特販商品と付加特典の計算 特定の期間にのみ加入できる特別販売商品や、マイルを積算してくれるユニークな預金商品が人気を集めています。例えば、1億ウォンを1年間預けて現金利息の代わりに大韓航空のマイルを最大12万8,000マイルまで受け取れる商品が代表的です。長距離旅行を計画しており、ビジネスクラスにマイルを集中して使う人にとっては、現金利息の代わりにマイルを受け取る方がはるかに得になる可能性があります。この場合、マイルの価値を現金に換算して、通常の定期預金の税後利息と比較する緻密な計算が必要です。様々な特販商品や優遇条件が付いた商品は、条件の充足状況によって実際の収益率が大きく異なります。したがって、多様な特典を提供する商品に出会うたびに、預金利息計算機と換算価値の公式を活用して正確な実益を検討する必要があります。 💡 キーポイントマイルや特別特典を付ける預金は、換算価値を計算して通常の現金利息と比較する必要があります。 6. 賢い預金運用のためのアドバイス 貯蓄は、単にお金を貯める行為を超えて、自分の資産の価値を守り増やしていく非常に重要な経済活動です。毎回金利が変わるたびに感情に流されるのではなく、客観的な数値と計算結果に基づいて意思決定を下すべきです。今後も金利の変動性は続き、それだけ正確な計算と分析能力が資産の規模を決定づけることになります。小さな利息差のように見えても、時間が経つにつれて複利効果と税金控除の有無によって、莫大な資産格差に広がります。今日学んだ預金利息計算機の活用方法を基に、今後金融商品に加入するたびに税後の収益を綿密に検討する習慣を実践してみてください。きっと人より一歩先を行く、堅固な資産管理を実現できるでしょう。 💡 キーポイント客観的な計算に基づいた貯蓄習慣が、長期的な資産増殖と成功した資産運用への近道です。 よくある質問 預金利息にかかる税金は正確にいくらですか? 預金利息には利息所得税14パーセントと地方所得税1.4パーセントを合わせた合計15.4パーセントの税金が源泉徴収されます。 預金と積立預金、どちらに預ける方が有利ですか? まとまった資金が準備できている場合、期間別の利息計算上、積立預金よりも定期預金に一度に預ける方がはるかに有利なことが多いです。 既存の預金を解約して高金利商品に乗り換える際、何をチェックすべきですか? 新しい商品で得られる追加利息が、既存の預金を中途解約して放棄する利息よりも多いかどうか、必ず損益分岐点を計算する必要があります。 マイルを付ける預金はどのように加入するのが得ですか? 長距離旅行を頻繁に行い、ビジネスクラスを利用してマイルの活用価値が現金利息より高い場合に選択するのが良いです。 =

預金利子計算機の活用法:税後利子の計算と乗り換えのコツ

まとまった資金を銀行に預ける際には、預金利子計算機を活用して税後の実際の受取額を事前に確認しておくことで、無駄な手間を減らすことができます。金利の数字だけを見て安易に契約し、中途解約するとむしろ損をするケースが多いからです。預金と積立預金は利子の計算方法が全く異なるため、契約前に徹底的に比較検討する必要があります。本記事では、複雑な数値計算なしで、自分の口座に入る実質的な収益を確認するためのコツを徹底解説します。貯蓄計画を立てている方々に役立つ実践的な情報を満載しています。 = 預金利子計算機の活用法:税後利子の計算と乗り換えのコツ 1. 定期預金と積立預金の違いを理解する 1. 定期預金と積立預金の違いを理解する まとまった資金を一度に預ける定期預金と、毎月一定額を積み立てる積立預金は、利子計算の仕組みに大きな違いがあります。定期預金は最初に預けた元金全体に対して約定期間中ずっと利子が付くため、収益率の算定は比較的シンプルです。一方、積立預金は最初の月に預けたお金だけが12ヶ月間維持され、後から預けたお金は期間が短くなるため、実際に受け取る利子は預金よりもはるかに少なくなります。例えば、年利5%の積立預金と年利3%の預金を単純比較すると積立預金の方が有利に見えますが、実際に計算機で計算してみると結果は変わります。すでに1,000万ウォンのまとまった資金がある場合は、積立預金に分割して入れるよりも、預金にまとめて預けた方が利子計算上ははるかに有利です。金融商品を選択する際は、手元の資金がまとまったものか小銭的なものかをまず区別する必要があります。積立預金の利子は預金よりも利子計算期間が短いため、実際の収益は期待値を下回る可能性があります。したがって、保有する資産の形態に合わせて適切な商品を選ぶ知恵が必要です。 💡 核心ポイント定期預金と積立預金は資金の性質と利子計算方法が異なるため、資金規模に合わせて選択すべきです。 2. 税引前利子と税後利子の秘密 2. 税引前利子と税後利子の秘密 銀行の預金利子計算機を使ってみると、画面に表示される税引前利子と税後利子の金額が異なり、かなり戸惑うことになります。私たちが受け取る利子収益には、利子所得税14%と地方所得税1.4%を合わせた合計15.4%の税金が源泉徴収されるためです。1,000万ウォンを年利3%で1年間預けると、税引前利子は30万ウォンですが、ここから税金を差し引くと実際の受取額は減少します。税後利子を自分で計算するには複雑なパーセンテージ計算を経る必要があるため、専用計算機を活用するのが最も早い方法です。場合によっては非課税総合貯蓄や税優遇特典の対象に該当すれば、税負担を大幅に軽減できるため、加入資格を慎重に確認する必要があります。税金を差し引いた後に実際に口座に入る金額を正確に知ることで、正確な財務計画を立てることができます。源泉徴収税である15.4%は、すべての一般課税商品に共通して適用される恐ろしい数値です。利子収益を比較する際は、常に税後金額を基準にする習慣をつけましょう。 💡 核心ポイント利子収益には合計15.4%の税金がかかるため、預金利子計算機で税後の実受取額を必ず確認すべきです。 3. 高金利商品への乗り換えの損得を計算する 3. 高金利商品への乗り換えの損得を計算する 市場にさらに高い金利の商品が出たとて、安易に既存の預金を解約して乗り換える行動は避けるべきです。既存の商品を中途解約すると、それまで積み上がった利子を放棄するだけでなく、中途解約利子が適用されて極めて少ない利子しか受け取れません。新しく出た商品で追加で得られる利子が、既存商品を解約して失う利子よりも多い場合でなければ、乗り換えの実益は生まれません。実際に計算機で計算してみると、中途解約手数料や税金の再課税により、むしろ損をするケースが非常に多いです。したがって、高金利商品を見つけた際は、解約ボタンを押す前に損益計算を行う冷静な態度が不可欠です。周囲の噂や単純な金利の数字だけを信じて動けば、長期間かけて貯めた貴重な資産の収益率を蝕むことになります。乗り換えを検討する際は、解約時に放棄する利子と新規商品の利子を比較する過程が最も重要です。感情に流されず、徹底的な数値計算で利益を計算すべきです。 💡 核心ポイント既存の預金を解約して新しい商品に乗り換える際は、放棄する利子との損益を徹底的に計算すべきです。 4. 多様な付加特典とマイル商品 最近では、現金利子の代わりに航空会社マイルや特別ポイントを貯めてくれる斬新な預金商品も人気を集めています。1億ウォンという高額な資金を1年間預ければ、数万マイルと交換できるため、長距離旅行を計画している方々から大きな関心を集めています。ビジネスクラスのアップグレードを狙う旅行者は、自ら計算機を叩いてマイルの価値と現金利子を比較するのに忙しいです。マイルの換算価値を現金利子と比較し、自分が得する実益がより大きいのかを慎重に検討する知恵が求められます。特定の提携企業との協約を通じて社会貢献や特別優遇金利を提供する商品も注目に値する対象です。貯蓄の楽しさを高めてくれるこうした多様な付加特典は、資産管理の退屈さを和らげてくれる素晴らしい要素となります。旅行が好きな方にとっては、マイル貯蓄型預金が現金利子よりも魅力的な選択肢になる可能性があります。自分の消費傾向に合った商品選択が、資産増殖の近道です。 💡 核心ポイント現金利子に加え、マイルや特別特典を提供する商品は、自分の実際の活用価値に基づいて選択すべきです。 5. 預金者保護限度額と安全性の確認 銀行にお金を預ける際は、高い金利と同様に、自分の元本を安全に守れる預金者保護の有無を必ず検討すべきです。韓国のすべての金融機関は、元本と所定の利子を合わせて1人当たり最高1億ウォンまで安全に保護される制度を運営しています。もし資産規模が1億ウォンを大幅に超える場合は、一つの銀行にすべて集中させるのではなく、複数の銀行に分散して預けるのが賢明です。信用金庫などは一般的な市中銀行よりも金利が少し高いため魅力的ですが、保護限度額である1億ウォンの基準を超えないように注意が必要です。不安定な経済状況の中で安全な資産管理を望むなら、金利だけでなく金融会社の健全性指標も一緒に確認すべきです。利子計算と同じくらい重要なのが元本の保全であり、リスク管理を疎かにしてはいけません。貴重な自分の資産を守るため、預金者保護限度額である1億ウォンの基準を常に頭に入れておく必要があります。分散投資はリスクを減らし、安定性を高める最も確実な方法です。 💡 核心ポイント預金者保護限度額である1億ウォンを念頭に置き、安全な資産配分を実践すべきです。 6. 賢い貯蓄生活のためのまとめ 定期預金と積立預金は、私たちの生活において最も基本的でありながら確かな資産形成の足場としての役割を継続的に果たしています。今後も金利の変動に伴い、数多くの新しい金融商品が次々と登場するでしょうが、原則はいつまでも変わりません。目の前の高い金利に惑わされず、預金者保護と税後利子の計算を経る習慣を身につける必要があります。小さな違いが積み重なり、数年後に自分の口座残高の規模を完全に変える可能性があるという事実を決して忘れないでください。今日からでも貯蓄を開始したり商品を乗り換えたりする際は、必ず計算機を先に叩く習慣をつけてみてください。誠実積み上げた貯蓄の習慣は、近い将来皆さんの確かな経済的盾になってくれるでしょう。継続的な資産管理と徹底的な利子計算は、富裕への道において最も強力な武器です。賢い金融生活を通じて、皆さんの資産を安全に増やしていくことを応援します。 💡 核心ポイント徹底的な事前計算と原則的な資産管理が、成功した資産運用の核心です。 よくある質問 預金利子にかかる税金は正確にいくらですか? 一般課税基準で、利子所得税14%と地方所得税1.4%を合わせた合計15.4%が源泉徴収されます。 預金と積立預金のうち、どちらの商品の方が利子が多く受け取れますか? 金利が同じでも、まとまった資金を一度に入れる預金の方が、毎月分割して入れる積立預金よりも利子計算期間が長いため、実質利子がはるかに多いです。 預金者保護限度額はどのくらいまで適用されますか? 同一の金融会社内で、元本と利子を合算して最高1億ウォンまで預金者保護法に基づいて安全に保護を受けることができます。 既存の預金を解約して高金利に乗り換える際に何を重視すべきですか? 中途解約で放棄する利子と、新たに加入する商品で得られる利子を比較し、純利益が発生するかどうかを必ず確認すべきです。 =

預金利子計算機の活用法:税後利子の計算と乗り換えのコツ

まとまった資金を預けたり、毎月貯蓄を始める際、まず預金利子計算機を使ってみないと、後になって大きな差に気づき後悔しがちです。単に金利の数字だけを見て安易に契約すると、税金を引かれた後の金額が予想より少なく、がっかりするケースが非常に多いです。例えば、年利5%の積立預金に加入しても、毎月積み立てる仕組み上、実際に手元に入る利子は定期預金の3%程度と同等か、むしろ少なくなることがあります。本記事では、市中銀行の商品を比較しながら正確な税後受取額を把握する方法と、より良い条件の商品を見つけた際に既存商品を解約して乗り換えるべきか判断する基準を詳しく解説します。特に、税控除の仕組みと預入期間によるメリット・デメリットの検討方法を身につければ、大切な資産をより効率的に増やせます。これから、複雑に見える利子計算の過程を、非常にシンプルかつ明確に紐解いていきます。 = 預金利子計算機の活用法:税後利子の計算と乗り換えのコツ 1. 定期預金と積立預金の利子計算方法の違い 1. 定期預金と積立預金の利子計算方法の違い まとまった資金を一度に預ける定期預金と、毎月一定額をコツコツ積み立てる積立預金は、資金が口座に留まる期間と構造が全く異なります。定期預金は最初から最後まで元本が完全に固定され利子が積み上がりますが、積立預金は最初の月に預けたお金だけが12ヶ月間利子付きになり、最後の月に預けたお金はわずか1ヶ月分の利子しか付きません。そのため、同じ金利の数値であっても、積立預金の実際の利子総額は定期預金の半分程度に過ぎる点を必ず覚えておく必要があります。周囲で「積立預金は金利が高いように見えたので加入したが、思ったより利子が少ない」と嘆く人がよく見られる理由がまさにここにあります。もし皆さんにすぐに運用できるまとまった資金があるなら、無理に分割して積立預金に入れるより、定期預金商品に一度に預ける方が利子計算上はるかに有利です。したがって、貯蓄を始める前に、自分の資産がまとまった資金か、小銭を貯めていく過程のものかを正確に把握し、目的に合った方法を選ぶ必要があります。 積立預金は毎月積み立てるタイミングによって元本の預入期間が短くなっていくため、計算方法がやや複雑になります。一方、定期預金は契約時の元本、期間、金利を入力するだけで、誰でも簡単に予想受取額を算出できます。 💡 核心ポイント定期預金と積立預金は元本が拘束される期間と方法が異なるため、単なる金利の数字比較ではなく、実際の預入期間に基づく利子発生構造を検討すべきです。 2. 税前利子と税後利子の隠れた罠 2. 税前利子と税後利子の隠れた罠 銀行の商品案内書に大きく記載されている金利は、一切税金を引いていない税前基準であり、実際に口座に入金される金額とは異なります。韓国の国民であれば、利子収益に対して利子所得税14%と地方所得税1.4%を合わせて合計15.4%という決して少なくない税金が源泉徴収されます。例えば、年利子が10万ウォン発生したと仮定すると、実際に自分の財布に入るお金は税金を引いた8万4,600ウォンだけです。利子額が大きくなるほど、税金として流出する金額も雪だるま式に膨らむため、税後実受取額を事前に計算するプロセスは選択ではなく必須です。市中の計算ツールを活用すれば、約定金利と期間を入力した際に15.4%の税金がどのように控除されるかを一目で確認できます。稀に非課税商品や低税率課税の恩恵を受けられる組合法人の預託金などを活用すれば、税負担を大幅に減らせるため、加入資格を詳しく確認する必要があります。 税金を控除する割合が想像以上に高いため、長期間資金を拘束するほど、税後利回りの差がより大きく開きます。したがって、金融商品を選ぶ際には、必ず税後利子を基準として最も得になる方を選ぶ知恵が必要です。 💡 核心ポイントすべての定期預金と積立預金の利子には15.4%の税金が課されるため、必ず税後実受取額を基準に比較すべきです。 3. より高い金利を発見した際の乗り換え判断法 3. より高い金利を発見した際の乗り換え判断法 散歩中に偶然、既存の加入商品よりもはるかに高い金利を提供する特例商品を見つけたら、誰でもすぐに既存の口座を解約したくなります。しかし、この时无理に解約ボタンを押す前に、まず既存の預金を解約することで失う利子と中途解約金利の損失を詳しく検討する必要があります。すでに数ヶ月間誠実に行ってきた既存商品の中途解約金利は、約定金利よりも著しく低くなるため、これまで積み上げた利益の相当部分を失うことになります。新たに加入しようとする商品で追加で得られる利子収益が、既存商品を解約することで発生する損失額よりも明確に大きい場合のみ、乗り換えを試みることで利益を得られます。実際に計算機を叩いてみると、解約手数料と期間損失により、むしろ損をするケースが多いため、感情に流されず冷静に数値を比較する必要があります。金融専門家も、高金利商品への乗り換え時には必ず損益分岐点を計算機で確認して判断するよう口を揃えて助言しています。 既存商品を中途解約すると、約定金利ではなく非常に低い中途解約金利が適用され、大きな損失を被る可能性があります。新しい商品のメリットが損失を相殺してなお十分なものであるかを徹底的に検証した後に、行動に移すべきです。 💡 核心ポイント既存の預金を解約して乗り換える際は、中途解約損失額と新商品の追加利益を比較する損益計算が先行して行われるべきです。 4. 預金者保護限度額と安全な資産分散戦略 銀行にまとまった資金を預ける際、金利が高いという理由だけですべての資金を一箇所に集中させるのは非常に危険な投資方法です。韓国では預金者保護法に基づき、元本と所定の利子を合わせて1人あたり最高1億ウォンまで安全に保護を受けることができます。もし一つの銀行に1億ウォンを超える多額の資金を預けていた場合、万が一の事態が発生すれば、保護限度額を超えた金額は返還されない可能性があります。したがって、余剰資金が1億ウォンを大幅に超える場合は、複数の金融機関に分散して預ける分散貯蓄戦略を立てるのが賢明です。貯蓄銀行と市中銀行の金利差がわずかにあるからといって、リスクを冒してすべての資産を一箇所に集中させるのではなく、安全な枠組みの中で利子利益を最大化する方法を見つける必要があります。計算機を叩く際も、1億ウォンの限度額内で最大の利子をもたらす組み合わせを見つけ出し、元本の安全性と収益性を同時に確保すべきです。 金融機関ごとに預金者保護限度額が適用されるため、同じ会社の商品か別の会社の商品かを詳しく検討する必要があります。安全に自分の資産を守りながら利子収益を最大化するには、1億ウォンの限度額に合わせて複数の銀行に分散預けるのが正解です。 💡 核心ポイント元本と利子を安全に守るため、預金者保護限度額である1億ウォンを基準に複数の金融機関に分散して預ける必要があります。 5. オンラインツールで3秒で税後利子を確認する方法 過去には複雑な数式を用いて鉛筆で一つずつ利子を計算しなければなりませんでしたが、今はポータルサイトや金融アプリで簡単に処理できます。インターネット検索窓に関連キーワードを入力するだけで、専用計算ウィジェットがすぐに現れ、預入金額と期間、金利を入力するだけで即座に結果が表示されます。例えば、5,000万ウォンを年利3.2%で1年間預けると入力すると、税前利子と15.4%が控除された税後利子が瞬時に画面に表示されます。この過程で、月複利や単利方式による微細な違いまで一目で比較できるため、時間と労力を大きく節約できます。スマートフォン画面を数回タップするだけで、1年後に正確にいくら手元に入るかを誤差なく把握できるため、金融生活の必須武器として定着しています。このような便利なツールを積極的に活用せず、勘だけで貯蓄を続けていれば、物価上昇率に打ち勝つのは困難です。 複雑な数式を自分で解く必要なく、金額と金利を入力するだけで税後受取額が自動計算されるツールを積極的に活用すべきです。スマートフォンやコンピューターで簡単にアクセスできるため、金融商品加入前に必ず通らなければならない必須の関門です。 💡 核心ポイントオンライン計算ツールに元本、期間、金利を入力すると、税前利子と税後実受取額を数秒で正確に確認できます。 6. 賢い定期・積立預金運用の未来と実践案 今後も基準金利の変動に伴い、市中銀行の定期・積立預金金利は刻々と動き、私たちはそれに合わせて柔軟に対応する必要があります。単に他人がおすすめする商品という噂だけを信じて加入するのではなく、自分の資金計画に合わせて自ら計算機を叩いてみる習慣が、富裕層への近道です。まとまった資金が生じた際には定期預金の安定性を享受し、毎月収入が発生する際には積立預金を通じて貯蓄習慣を身につける賢い姿勢が必要です。2026年現在、様々な金融プラットフォームが詳細な利子計算機能を提供しているため、これを積極的に活用し、資産増殖の足がかりとして活用してください。今すぐ皆さんの口座残高と預入期間を代入して計算機を叩き、隠れている10ウォン札までしっかり確保してみてください。徹底的な計算と準備が裏付けられることで初めて、自分の資産は確実に増え、経済的自由という目標に一歩近づけるでしょう。 金利が変動する金融環境の中で生き残るためには、他人のアドバイスだけに頼らず、自ら数値を検証する能力を養う必要があります。今日学んだ内容を基に、週末ごとに定期・積立預金商品を比較し、最適な貯蓄ポートフォリオを完成させていくことを応援します。 💡 核心ポイント徹底的な事前計算と賢い商品選択の習慣が、後になって大きな資産差を生み出すため、今すぐ実行に移すべきです。 よくある質問 定期預金と積立預金、どちらの商品を選ぶのがより有利ですか? すぐに運用できるまとまった資金がある場合は、全期間にわたって完全に利子が付く定期預金に入れる方が利子計算上はるかに有利です。毎月の収入から一定額を貯めていく状況であれば積立預金を選ぶべきですが、実際の利子は定期預金より少ない点を考慮する必要があります。 預金利子に課される税金は正確にいくらですか? 韓国の税法上、すべての定期・積立預金の利子収益には、利子所得税14%と地方所得税1.4%を合わせて合計15.4%が源泉徴収されます。したがって、銀行が提示する税前金利ではなく、税金が引かれた税後実受取額を基準に比較すべきです。 既存の預金を解約して高金利商品に乗り換える際、まず何を見るべきですか? 新しい商品で追加で受け取れる利子収益が、既存の預金を中途解約することで失う利子および手数料の損失よりも大きいかどうか、必ず損益計算を行う必要があります。無条件に金利が高いからといって解約すると、むしろ損をする可能性があるため、計算機での確認が優先されます。 預金者保護限度額は銀行ごとに適用されますか? 預金者保護法に基づき、元本と利子を合わせて1人あたり最高1億ウォンまで金融機関ごとにそれぞれ保護を受けることができます。したがって、1億ウォンを超える資金は一箇所に集中させず、複数の銀行に分散して預けるのが安全です。 =

LSペタシス、原材料懸念を払拭し高付加価値基板で成長軌道に乗る

LSペタシスは、原材料調達に関する市場の懸念を完全に払拭し、今年第4四半期から本格的な業績回復の機会を迎えています。証券業界では、最近提起されたサプライチェーンの不安が実際の企業の営業活動に与える影響は微小であり、むしろコア製品の量産拡大につながっていると分析しています。AI半導体や大型ネットワーク機器市場が急成長する中、コア基板を供給する企業の役割がより重要になっています。実際、現場では主要顧客との緊密な協力を通じて数ヶ月分の数量を事前に確保し、安定した生産ラインを維持しています。読者の皆様も、先端技術分野におけるサプライチェーン管理と企業業績の相関関係をご覧になれば、投資判断に大きな助けとなるでしょう。本記事では、LSペタシスが直面している市場状況と今後の成長ドライバーについて詳しく掘り下げていきます。 = LSペタシス、原材料懸念を払拭し高付加価値基板で成長軌道に乗る 1. 原材料供給懸念の実態と対応 1. 原材料供給懸念の実態と対応 LSペタシスを取り巻く最近の原材料調達に支障が生じるという市場の声は、単なる杞憂に過ぎないという分析が主流です。同社は原材料価格が上昇する局面でも、主要顧客と迅速に協力し、すでに数ヶ月分の安定した在庫を確保しています。こうした先制的な対応により、原価上昇圧力を無事に防いでおり、むしろ顧客との価格交渉でも有利な立場を占めています。製造現場では、原材料供給問題による生産停止がなく、工場が24時間活発に稼働しています。工場増設効果が重なり、生産能力が最大化されており、これは即座に業績改善という甘い実りとして返ってきています。原材料関連の懸念は、むしろ企業の危機管理能力を証明する機会となりました。製造現場の先制的な在庫確保努力が、原価上昇圧力を効果的に防いでいます。 💡 キーポイント原材料供給懸念は先制的な在庫確保で解消され、工場増設効果が業績を支えています。 2. 次世代AI半導体基板の量産 2. 次世代AI半導体基板の量産 今年第4四半期から、次世代AI半導体や高性能ネットワーク機器に搭載される特殊基板の量産が本格的な軌道に乗る予定です。特に、主要顧客の次世代AIチップセットに必要なコア部品の供給が始まり、売上規模が一段階飛躍すると期待されています。AI技術を採用する大企業が增加するにつれ、高性能基板を安定して大量生産できるメーカーの価値はさらに高まるでしょう。LSペタシスは、長年にわたり蓄積してきた微細回路技術と多層パネル製造ノウハウを基盤に、厳しい顧客の基準を完璧に満たしています。単に数量が増えるだけでなく、技術的参入障壁が高い最新仕様の製品の比率が高まっている点が非常に好ましいです。先端半導体エコシステムの中心で、コア部品の独占的供給という地位を確固たるものにしています。次世代AI半導体の需要急増に合わせて、高性能基板の量産ラインが急速に稼働しています。 💡 キーポイント次世代AI半導体とネットワーク機器向け基板の量産が第4四半期から本格化します。 3. 高付加価値製品マルチラムの輝かしい活躍 3. 高付加価値製品マルチラムの輝かしい活躍 業績成長の最も強力な動力としては、複数の層を精巧に積み上げて作られた高付加価値基板であるマルチラム製品が挙げられます。従来の主力製品と比較して、平均販売単価はなんと2倍以上高く、売上高に対する利益率が非常に高いです。現在、総売上高に占める比率はまだ10%台前半にとどまっていますが、今後急峻な上昇曲線を描くものと予想されています。専門家は、この製品の売上比率が2027年末には全体の約70%まで劇的に拡大されると口を揃えて予測しています。高付加価値品目がポートフォリオの中心を占めるようになれば、会社の収益構造は過去と比較できないほど堅固になります。軽い製品を一つ売っても、残る利益がはるかに多くなる構造変化が進行中です。収益性の優れた高付加価値基板の売上比率拡大が、利益成長を強力に牽引しています。 💡 キーポイント平均販売単価が2倍以上高いマルチラムの比率が、2027年末までに70%に拡大する見通しです。 4. 業績予想超過と第3四半期の成績表 4. 業績予想超過と第3四半期の成績表 証券業界から見るLSペタシスの今後の業績見通しは、時間が経つにつれてさらに高くなっています。多くの金融分析機関は、来る2027年の営業利益が563億ウォンを上回ると楽観的な予想を相次いで出しています。これは市場全体の平均期待値を軽く超える数値であり、企業の体質改善がどれほど成功しているかを示すものです。今年第3四半期の営業利益も、前年同期比で65%以上急増した915億ウォンを記録すると推定されています。工場稼働率が最高潮に達する中で、製品単価上昇分が円滑に反映され、マージン率が大きく改善されたためです。売上高と営業利益の両方が二桁以上の驚異的な成長率を記録し、市場のすべての疑念を沈めています。堅固な業績指標が示すように、会社の収益創出能力は毎年急激に上昇しています。 💡 キーポイント第3四半期の営業利益急増とともに、2027年の営業利益も市場予想を上回ると予想されます。 5. 次世代製造技術の多様化と顧客基盤の拡大 5. 次世代製造技術の多様化と顧客基盤の拡大 LSペタシスは、従来の主力製品に甘んじることなく、次世代基板製造技術として知られるHDI(高密度実装)分野でも明確な成果を上げています。すでに新しい大型顧客に対して試作品を供給し、実際の量産経験を着実に積み重ねています。特定の顧客にのみ売上が集中していた過去の構造から脱却し、AI半導体関連顧客の多様化に成功した点が最大の収穫です。世界的に高性能コンピューティング需要が爆発する中、会社が保有する生産設備の価値は日に日に高まっています。新しい製造技術を現場に迅速に定着させながら、競合他社との技術格差をより安全に広げていく姿です。多方面で顧客層を広げる戦略が、長期的な企業価値上昇の確かな支えとなります。新規顧客の獲得と製造技術の多様化が、安定した長期成長の足場を築きます。 💡 キーポイントHDI技術の新規顧客への供給拡大により、ポートフォリオがさらに多様化されました。 6. 今後の見通しと投資家への提言 6. 今後の見通しと投資家への提言 総合すると、LSペタシスは原材料供給に関する一部の懸念を完全に克服し、むしろ体質改善の機会としました。高付加価値品目であるマルチラムの比率が爆発的に増加する中、今後数年間の急峻な利益成長が確実視されています。株式市場に参加する投資家であれば、短期的な株価変動よりも、企業が持つ本質的な技術競争力と構造的変化に注目すべきです。AI産業の成長が止まらない限り、先端基板を独歩的に製造する企業の恩恵はこれからも続きます。徹底したサプライチェーン管理と先制的な増設投資が重なる今こそ、企業の長期的な価値を深く見つめる好機です。来る四半期ごとの業績発表を注視し、賢明な投資戦略を立てることをお勧めします。先端技術力と堅固なサプライチェーン管理が調和し、今後の成長がさらに期待される時点です。 💡 キーポイント高付加価値基板中心の構造的成長が確実視されるため、長期的な視点でのアプローチが必要です。 よくある質問 LSペタシスの原材料供給懸念は解消されましたか? はい、会社が主要顧客と協力してすでに3〜4ヶ月分の在庫を事前に確保したため、懸念は単なる杞憂に過ぎません。 業績を牽引するコア製品は何ですか? 複数の層を積み上げて作られ、一般製品より単価が2倍以上高いマルチラム基板がコア成長動力です。 マルチラム基板の売上比率はどれほど拡大されますか? 現在10%台前半の売上比率が、2027年末には約70%まで高まると予想されています。 今後の営業利益の見通しはどのようですか? 工場増設効果と高付加価値製品販売拡大に伴い、2027年の営業利益は市場予想を上回ると予想されます。 =

預金利息計算機の活用法と税後受取額を正確に計算する方法

まとまったお金を貯めたり運用したりする際、まず預金利息計算機を使わなければ、後で予想外の税金や利息の差にかなり戸惑うことになります。積立預金の金利は定期預金より必ず高いと信じて加入したものの、実際に手元に入る利息が思っていたより少なくがっかりするケースは身近でもよく見られます。特に市中銀行の金利が頻繁に変動する時期には、目に見える数字だけを信じるのではなく、自ら税後利息を計算する習慣が不可欠です。この記事では、定期預金と積立預金の利息計算方法から、税金を差し引いた後に実際に口座に入金される金額を確認する方法まで詳しく見ていきましょう。この記事を読み終えることで、皆さんの大切な資産を最も有利な形で守り、増やす知恵を得られるはずです。さあ、預金利息計算機を賢く活用するさまざまなコツを一つずつ掘り下げていきましょう。 = 預金利息計算機の活用法と税後受取額を正確に計算する方法 1. 定期預金と積立預金の違いと利息計算の基本 1. 定期預金と積立預金の違いと利息計算の基本 定期預金はまとまったお金を一度に一定期間預ける商品であり、積立預金は毎月一定額をコツコツ積み立てていく貯蓄方法です。多くの人が、単に5%の積立預金と3%の定期預金を比較する際、積立預金の方が必ずしもより多くの利息を払うと誤解しがちです。しかし、積立預金は毎月入金する元本の預入期間がそれぞれ異なるため、実際に適用される利息計算方法は定期預金とは全く異なります。例えば、毎月50万円ずつ1年間積立預金に入金した場合、最終月に投入したお金はわずか1ヶ月分の利息しか付かないことになります。一方、定期預金は1年間600万円というまとまったお金が最初から完全に預け入れられているため、全期間にわたって満額の利息が付きます。したがって、単に金利の数字だけを比較するのではなく、預金利息計算機を使って実際の利息総額を比較するプロセスが必ず必要です。自由な出入金ができる商品と異なり、定期・積立預金は加入時の約定金利が満期まで固定されることが多いため、徹底的な事前計算が有利です。西民金融振興院や市中金融機関が提供する計算機プログラムも、こうした定期預金と積立預金の本質的な違いを区別して入力するように設計されています。結局、自分が持っている資産の形態が一度に運用するまとまったお金なのか、それとも毎月の給与から切り出して貯めるべき余裕資金なのかを把握することが最優先です。この基本的な違いを理解して初めて、市販の多様な金融商品の中から自分に本当に利益をもたらす選択をすることができます。今、ポケットの中や通帳の中で眠っているお金の性質をまず診断してみてください。 💡 核心ポイント定期預金はまとまったお金を一度に運用し、積立預金は毎月分割して入金するため、実際の利息計算方法と総額に大きな差が出ます。 2. 税後利息計算の秘密と源泉徴収の理解 2. 税後利息計算の秘密と源泉徴収の理解 預金利息計算機を使う際に最も注意深く見なければならない点は、税引前利息ではなく税後利息です。銀行が宣伝している金利はほとんどが税引前基準であるため、実際に自分の口座に入ってくるお金は利息所得税を差し引いた金額です。韓国の金融商品の利息には、14%の利息所得税とそれに伴う1.4%の地方所得税を加えた合計15.4%が源泉徴収されます。例えば、年利4%の商品に加入して10万ウォンの利息が発生した場合、1万5,400ウォンがまず税金として差し引かれます。したがって、預金利息計算機を使って税後の実受取額を事前に計算しておかなければ、実際に手元に入る金額がいくらになるかを正確に知ることはできません。「税金を引くと意外と残らない」という言葉が出るのは、まさにこの15.4%という税金の壁があるからです。稀に非課税総合貯蓄や税優遇特典の対象に該当する方は、一般課税商品とは計算結果が全く異なるため、この点にも留意する必要があります。貯蓄銀行や市中銀行のモバイルアプリでも独自の計算機を提供していますが、ポータルサイトの無料計算機を使えば、より手軽に税後金額を知ることができます。特に1億ウォンという大きなお金を預ける場合、税後利息の差は数十万ウォン以上開くため、税金控除の計算は選択肢ではなく必須です。周りの友人がおすすめする商品でも、自分の基準で税金を差し引くとあまり残らない可能性があります。常に税引前金利に惑わされず、15.4%をきれいに差し引いた本当のお金を計算する習慣を身につけるべきです。 💡 核心ポイント預金利息には合計15.4%の税金が源泉徴収されるため、必ず税後実受取額基準で利息金額を計算する必要があります。 3. より高い金利を探して乗り換える際の損得計算 3. より高い金利を探して乗り換える際の損得計算 すでに加入している預金商品があり、市販でより高い金利の新商品が出た場合、必ず解約して乗り換えるべきか深く悩むことになります。ニュースで年利2%の預金を解約して4%台に乗り換える人々のエピソードを見れば、自分もすぐに解約ボタンを押したくなります。しかし、既存の預金を中途解約すると、元々受け取れたはずの約定利息をほぼ放棄するか、非常に低い中途解約利率しか適用されません。新しく加入しようとする商品で追加で得られる利息が、既存の商品を解約して放棄する利息と中途解約手数料を相殺してもなお残る場合に、初めて本当の利益になります。この時、頭だけで計算しているとミスしやすいので、預金利息計算機を使って両方の金額を正確に比較する必要があります。実際に計算機を叩いてみると、残りの預入期間があまり残っていない場合、乗り換えコストの方が大きくなって逆に損になることが多いです。中途解約利率は年0.1%程度に急落するため、これまで積み上げた利息が一瞬で空に消えてしまう可能性があります。高金利特販商品を見つけた時、無造作に銀行窓口へ走る前に、スマートフォンでまず慎重に損益を計算する必要があります。もし乗り換える方が確実に有利だという計算結果が出たなら、迷わず既存の商品を整理して新しい商品に乗り換えるべきです。賢い貯蓄生活の核心は、感情に流されず、徹底的に数字に基づいて合理的な決定を下すことにあります。 💡 核心ポイント既存の預金を解約して高金利商品に乗り換える際は、中途解約損失と新たに得られる利息を計算機で比較する必要があります。 4. 預金者保護限度額1億ウォンと安全な資産分散 まとまったお金を一か所に預ける際は、金利だけでなく、その金融機関の安全性や預金者保護の対象かどうかを必ず一緒に確認する必要があります。最近、関連制度が整備され、同一金融機関内では元本と利息を合算して安全に保護を受けられる限度額が大きくなりました。貯蓄銀行や市中銀行など、会社ごとに保護構造が異なり、複数箇所に分散する場合の限度額基準も慎重に検討する必要があります。預金利息計算機で利息だけを一生懸命計算していて、後で万一の事態に備えられなければ、大きな資産を失う危険にさらされる可能性があります。特に高い金利を提供する貯蓄銀行の特販商品に加入する際は、保護限度額である1億ウォンを超えないように分割して預ける戦略が必要です。安全性が検証されていない場所に無理やり大きなお金を入れるのは、利息を少し多く受け取ろうとして元本全体を脅かす愚かな行為です。複数の銀行の金利を比較し、それぞれの預入限度額に合わせてお金を分散するプロセスでも、計算機の役割は絶対的です。各銀行ごとに税後利息がいくら付くかを事前にシミュレーションしておくと、全体の資産ポートフォリオを組むのが 훨씬容易になります。安全な資産管理は、高い収益率を追うことと同様に、自分の元本を完全に守る防御戦略が調和して初めて完成します。預金者保護限度額と利息収益を同時に考慮した賢い預入計画を今すぐ立ててみてください。 💡 核心ポイント預金者保護限度額と会社別の保護構造を考慮し、安全に資産を分割して預ける戦略が不可欠です。 5. マイルや特別特典があるユニークな預金商品の分析 最近では、現金利息の代わりに大韓航空マイルや特別な付加特典を提供するユニークな預金商品が登場し、大きな人気を博しています。例えば、1億ウォンという大金を1年間預けると、数万マイルから最大12万マイル以上を積算してくれる独特な構造です。長距離旅行を頻繁に計画し、ビジネスクラスアップグレードを目標にしている方々は、預金利息計算機だけでなく、マイルの価値まで一緒に計算機にかけます。現金で受け取る利息とマイルを換算した価値を互いに比較し、どちらが自分により大きな利益をもたらすかを徹底的に分析する必要があります。マイル1ウォンあたりの価値を大まかに算定し、現金利息収益と交換した時の実益を検討することが、賢い消費者の姿勢です。このような商品は一般的な現金利息の計算方法と異なり、マイル積算条件を満たさなければ逆に損をする可能性があります。普段全く旅行に行かない方にとっては、マイル預金よりも伝統的な高金利定期預金の方がはるかに有利な選択になります。自分のライフスタイルや資金活用目的に合わせて、多様な特典型商品を比較し選択する知恵が必要です。金融機関が提供する新種の商品は、複雑な条件を隠している場合が多いため、加入前に必ず約款を慎重に読む必要があります。計算機で叩ける数値的利益と、自分の生活に実際に役立つ価値を総合して最終判断を下してください。 💡 核心ポイント現金利息の代わりにマイルを付けるユニークな商品は、自分の旅行傾向と換算価値を計算して有利な方を選ぶ必要があります。 6. 成功する資産管理のための預金利息計算機活用習慣 お金を貯めることと同様に、すでに貯めた資産を効率的に運用し管理するプロセスは、富裕になるための最も核心的な秘訣です。毎月入ってくる収入と支出を把握するように、金融商品に加入する際も預金利息計算機を使うことを日常的な習慣にすべきです。小さな利息の差が積み重なって数年後に莫大な資産の格差を生み出すため、些細な部分も見逃さない姿勢が重要です。今後も金利環境は絶えず変動し、新しい条件の特販商品が絶えず市場に登場するでしょう。そのたびに揺らぎず、冷静に計算機を叩いて最適な選択を下す人が、結局資産増殖の勝者になります。今日学んだ税後利息の計算方法と預入戦略を基盤に、皆さんの資産管理に翼を付けてみてください。未来の金融市場は、より複雑で多様な形態の貯蓄商品を我々の前に提示する可能性が非常に高いです。だからこそ、流行に流されて他人が良しとする商品に無造作に加入する過ちを犯さず、自ら判断する力を養わなければなりません。スマートフォン画面を数回タップするだけで、税後利息と実受取額を正確に知ることができる時代を生きていることは大きな祝福です。この便利なツールを積極的に活用し、不要な税金や手数料で流出するお金を防ぎ、自分の資産を完全に守り抜くべきです。今すぐ皆さんのスマートフォンやパソコンを起動し、少し先延ばしにしていた預金利息計算機を叩いてみてください。 💡 核心ポイント預金利息計算機を活用する習慣を生活化し、変化する金利環境の中で最適な資産管理の結果を作り出す必要があります。 よくある質問 預金利息を計算する際、税金はどれくらい差し引かれますか? 韓国の金融商品の利息には、利息所得税14%と地方所得税1.4%を合わせた合計15.4%が源泉徴収されます。したがって、計算機を使う際は税引前利息からこの金額を除外した税後実受取額を必ず確認する必要があります。 定期預金と積立預金の中で、どちらの商品が利息を受け取るのに有利ですか? まとまったお金が一度に準備できている場合、預入期間中満額の利息が付く定期預金の方が利息面ではるかに有利です。毎月お金を分割して入れる積立預金は、元本の平均預入期間が短いため、実際に受け取る利息が思っていたより少なくなる可能性があります。 既存の預金を解約して高金利商品に乗り換える際、何を重視すべきですか? 既存の商品を中途解約する際に放棄しなければならない利息と中途解約手数料を計算する必要があります。新しい商品で得られる追加利息が、既存の損失を相殺してもなお残る場合のみ、乗り換えを実行するのが賢明です。 預金者保護限度額はどれくらいで、どのように適用されますか? 同一金融機関内で元本と利息を合算して保護を受けられる限度額規定があるため、慎重に確認する必要があります。特に高金利の貯蓄銀行商品に加入する際は、保護限度額を超えないように資産を複数箇所に分散するのが安全です。 =

預金利子計算機で税後利子を計算する方法と貯蓄のコツを総まとめ

まとまったお金を預けたり、毎月貯蓄を始める前に、必ず預金利子計算機を使って実際に受け取れる金額を確認する必要があります。積立預金の金利が定期預金の金利より高いように見えて、無条件に得だと思われがちですが、実際に計算してみると、定期預金に一度に預けた方が利子の計算上有利な場合が多いのです。特に既存の商品を解約して高金利商品に乗り換える際も、安易に解約するのではなく、まず計算機でシミュレーションすることで損失を防げます。預金利子には利子所得税14パーセントと地方所得税1.4パーセントを加えた合計15.4パーセントが源泉徴収されることを覚えておきましょう。この記事では、預金利子計算機の使い方から税後実受取額を正確に求める方法まで詳しく解説します。読者の皆様の貯蓄計画立案に実用的な助けとなることを願っています。 = 預金利子計算機で税後利子を計算する方法と貯蓄のコツを総まとめ 1. 定期預金と積立預金の違い 1. 定期預金と積立預金の違い 定期預金は、すでに貯めたまとまったお金を一定期間、一つの金融機関に預ける商品であり、積立預金はこれから毎月決められた金額を貯めてまとまったお金を作り上げていく商品です。多くの人が単に金利の数字が高いという理由だけで積立預金を好みますが、実際の利子の計算原理を詳しく見ると、全く異なる結果になることもあります。例えば、毎月50万円を1年間、年利4パーセントの積立預金に積み立てる場合の利子と、600万円というまとまったお金を年利3パーセントの定期預金に一度に預けた場合の実際の収益には差が生じる可能性があります。積立預金は元本が毎月積み上がっていく構造のため、最初の月に預けたお金を除けば預入期間が短く、実際に手元に入る利子は思っているより少なくなることがあります。したがって、自分の資産がまとまったお金のかたちなのか、毎月貯めていく給与のかたちなのかによって、適切な方法を選択する必要があります。金融機関のウェブサイトや関連する計算機を活用すれば、この2つの方式の違いを一目で比較できます。定期預金はまとまったお金を一度に預けるため、預入期間中ずっと全額元本に対して満額分の利子が付きますが、積立預金は毎月積み立てる方式のため元本が滞留する期間が短く、総利子額が減ります。 💡 核心ポイントまとまったお金は定期預金に、毎月の貯蓄は積立預金に入れるべきで、利子計算方式の違いを正確に理解する必要があります。 2. 預金利子計算機を活用する必須理由 2. 預金利子計算機を活用する必須理由 高金利商品を見つけたとき、安易に既存の預金を解約して乗り換えるのは危険であり、必ず預金利子計算機を使って損得を計算する必要があります。新しい商品で追加で受け取れる利子が、既存の預金を中途解約することで失う利子と税金を相殺してなお残るかどうかを確認することが最優先です。中途解約利率が適用されると、これまで積み上がった利子が大きく減額されるため、表面金利だけを見て乗り換えた結果、かえって損をするケースが非常に多いです。特に最近では、マイルポイントの付与や多様な付帯特典を提供する預金商品も登場し、長距離旅行を計画している人たちに人気があります。このように複雑な条件が付く商品ほど、計算機を使って現金利子と特典の価値を換算してみないと後悔することになります。客観的な数値を自分の目で直接確認するプロセスが、賢い資産管理を完成させます。既存の商品を解約して新しい商品に乗り換える際は、中途解約損失と新たに得られる利子を徹底的に比較する必要があります。 💡 核心ポイント表面金利よりも、税後実受取額と中途解約損失を計算機で先に確認することで損失を防げます。 3. 税後利子の計算と源泉徴収の理解 3. 税後利子の計算と源泉徴収の理解 金融機関が公示する預金金利は、ほとんどが税引き前の基準であるため、実際に自分の口座に入るのは税金を引かれた税後利子です。預金利子には利子所得税14パーセントと地方所得税1.4パーセントが加わって、合計15.4パーセントの税金が源泉徴収されます。例えば、1年間預金を維持して100万円の利子が発生した場合、そこから15万4千円が税金として差し引かれ、約84万6千円を受け取ることになります。預金利子計算機を使えば、こうした税引き前利子と税後利子を自動的に計算してくれるため、実際の収益率を把握するのに非常に便利です。場合によっては、非課税総合貯蓄の対象者や、税制優遇特典を受けられる条件に該当する場合、一般課税商品よりもはるかに有利です。したがって、自分の年齢、加入資格、金融機関の限度額を詳しく確認し、税負担を最小限にする戦略を立てる必要があります。預金利子には合計15.4パーセントの税金がかかるため、これを除いた実受取額を事前に計算しておく習慣が必要です。 💡 核心ポイント利子所得税と地方所得税を合わせた15.4パーセントが源泉徴収されるため、税後利子を基準に貯蓄計画を立てる必要があります。 4. 預金者保護限度額と安全な貯蓄 貯蓄額を決める際、金利だけでなく、預金者保護法に基づく元本と利子の保証限度額を確認することも非常に重要です。現在、韓国では金融機関1社あたり、元本と所定の利子を合わせて最大1億ウォンまで預金者保護が適用されるため、資産を安全に分散できます。1億ウォンという限度額は、同じ金融機関内のすべての定期・積立預金商品を合算して適用されるため、複数箇所に分散して預ける知恵が必要です。特に貯蓄銀行や相互金融などは、市中銀行よりも金利がやや高い場合がありますが、保護限度額を超えない範囲で加入することが安全です。大規模な資産を預ける場合は、一つの金融機関に集中させるのではなく、安全な市中銀行と適切に配分したポートフォリオを構築すべきです。計算機を使って利子を最大化することも重要ですが、資産の安全性を守ることは常に最優先事項です。同じ会社内の定期・積立預金は合算されて保護されるため、1億ウォンの限度額を超えないように分散して預けることが安全です。 💡 核心ポイント金融機関ごとの預金者保護限度額である1億ウォンを覚え、資産を安全に分散して預ける必要があります。 5. 自分に合った定期・積立預金商品を見つける 市場には数多くの銀行や貯蓄銀行が、多様な金利条件の商品を提供しており、自分に最も有利な選択肢を見つけることが重要です。若年層向けの特別積立預金や、特定の条件を満たすと優遇金利が付く商品などは、加入対象と条件を詳しく読む必要があります。給与振替、自動振替、マーケティング同意など、厳しい条件が付く優遇金利をすべて満たせるかどうかを現実的に判断するプロセスが必要です。無条件に金利が高い場所だけを追いかけると、厳しい条件を満たせず、かえって基本金利のみが適用されるという失敗を招く可能性があります。インターネット上の各種比較プラットフォームや計算機を活用すれば、自分の条件にぴったりの商品を簡単に絞り込めます。普段取引しているメインバンクの優遇特典と特販商品の金利を比較し、最も利益になる方向性を決定しましょう。優遇金利の条件が厳しい商品は、実際に達成可能かどうか事前に検討してから加入することで、不利益を避けることができます。 💡 核心ポイントメインバンクの特典と特販商品を比較し、実現可能な優遇条件を満たす商品を選ぶ必要があります。 6. 賢い資産管理のための提言 今後も基準金利の変動に伴い、預金と積立預金の魅力は絶えず変わっていくため、柔軟な対応能力が必要です。経済状況を随時確認し、金利上昇期には短期預入中心に、金利下落期には長期預入でまとまったお金を固定する戦略が有利です。預金利子計算機をスマートフォンのブックマークに保存し、余裕資金が発生するたびに税後利子を直接計算する習慣をつけましょう。小さな利子差でも長期間積み上がれば大きな資産に成長するため、些細な手数料や税金までしっかり管理する細やかさが、成功した資産運用の秘訣です。今日学んだ税後利子の計算方法を基に、来月にはより充実した堅牢な貯蓄計画を完成させてみてください。賢い金融生活は、小さな計算機の操作から始まるということを忘れないでください。基準金利の変化に合わせて預入期間を調整し、常に計算機を活用する習慣が資産を増やします。 💡 核心ポイント継続的な金利確認と預金利子計算機の活用を通じて、自分の資産を安全かつ賢く増やしていきます。 よくある質問 預金利子にかかる税金は正確にいくらですか? 預金利子には、利子所得税14パーセントと地方所得税1.4パーセントを合わせた合計15.4パーセントが源泉徴収されます。したがって、税引き前利子額に0.846を掛ければ、実際に受け取る税後利子がわかります。 預金者保護の限度額はどのくらいですか? 韓国では、金融機関1社あたり元本と利子を合わせて最大1億ウォンまで、預金者保護法により安全に保護されます。限度額を超える金額は、他の金融機関に分散して預けることが安全です。 積立預金の利子が定期預金より少なく感じられるのはなぜですか? 積立預金は元本が毎月少しずつ積み上がっていく構造のため、実際に資金が滞留する期間が短く、総利子が定期預金より少なく計算されます。すでにまとまったお金がある場合は、積立預金よりも定期預金に一度に預けた方が、利子収益の面でははるかに有利です。 既存の預金を解約して高金利商品に乗り換える際に、何をチェックすべきですか? 新しい商品で受け取る追加利子が、既存預金の中途解約利率適用により失う利子と税金を上回るかどうか、必ず計算する必要があります。損得を検討した上で、利益が確実な場合のみ解約して乗り換えるのが賢明です。 =

預金利息計算機で税後利息を計算する方法と預貯金金利比較のコツ

預金利息計算機を使わずに、ただ高い金利の積立商品に加入してしまい、実際に手元に入る利息が想像より少なく驚いた経験は誰にでもあるでしょう。毎月コツコツ貯める積立と、一度にまとまった金額を預ける定期預金は、利息の付与方法が全く異なるため、単純な金利の数字だけを信じて貯蓄すると、大きな損をする可能性があります。例えば、年利5%の積立に毎月50万円ずつ入れるよりも、まとまった金額を一度に定期預金に預ける方が、利息計算の構造上、はるかに有利なケースが多いです。特に最近の金融市場では、複数の信用金庫の特別販売商品や都市銀行の金利が頻繁に変動するため、正確な計算機の利用がこれまで以上に重要になっています。この記事では、定期預金と積立の利息計算方法の違いから、税金控除額、そして既存商品を解約して乗り換える際に考慮すべき核心的な基準まで、詳しく解説します。 = 預金利息計算機で税後利息を計算する方法と預貯金金利比較のコツ 1. 定期預金と積立の利息計算方法の違い 1. 定期預金と積立の利息計算方法の違い 定期預金は、すでに蓄えたまとまった資金を一定期間銀行に預ける商品であるのに対し、積立はこれから毎月貯蓄するお金をコツコツ積み重ねていく商品です。定期預金は最初に預けた元金全体に対して、約定期間中ずっと利息が付きますが、積立は毎月入金する金額ごとに預入期間が異なるため、実質的な利息は定期預金の半分程度にしかなりません。例えば、年利4%の場合、1,000万円を1年間定期預金に預ければ、満額1年分の利息を受け取れます。しかし、毎月83万円ずつ1年間積立に入金した場合、最初に入金したお金だけが12ヶ月間運用され、最後に入金したお金は1ヶ月分しか適用されません。したがって、同じ1,000万円を貯めても、積立の総利息は定期預金の利息の半分程度にしかならないという事実を必ず覚えておく必要があります。金融消費者がよく陥る誤解の一つが、まさにこの積立金利と定期預金金利の単純な比較から生じています。こうした計算上の違いを知らずに、金利が高いという理由だけで積立に集中すると、資金運用の効率が大きく低下します。まとまった資金がある場合、それを分割して積立に入れるよりも、定期預金に一度に預けておく方が利息収益の面ではるかに有利な理由がここにあります。そのため、貯蓄計画を立てる際は、現在自分が持っているお金がまとまった資金か小銭かをまず見極める必要があります。預金利息計算機を使う際も、こうした入金方法を正確に区別して入力しなければ、実際の受取額との誤差が生じます。銀行窓口やモバイルアプリを利用する際も、商品説明書に隠れた月複利や単利の条件を 꼼꼼に確認することで、ミスを防ぐことができます。 💡 核心ポイント定期預金は元金全体に期間利息が付きますが、積立は入金日ごとに期間が異なるため、利息は定期預金の半分程度になります。 2. 税引前利息と税後実受取額の計算方法 2. 税引前利息と税後実受取額の計算方法 預金に資金を預けて満期を迎えた際、口座に反映される金額は、私たちが計算した利息よりも常に少なくなります。これは利息所得税が源泉徴収されるためです。韓国の金融商品の利息には、14%の利息所得税とそれに付随する1.4%の地方所得税を加えた合計15.4%の税金が必ず差し引かれます。例えば、1年満期で1,000万円を預けて税引前利息が40万円発生した場合、そのうち15.4%に相当する61,600원이税金として差し引かれます。結局、実際に手元に入る税後実受取額は338,400원となり、これを正確に把握しないと資金計画に支障をきたす可能性があります。ポータルサイトや金融プラットフォームが提供する預金利息計算機を使えば、こうした税金控除の内訳をワンクリックで簡単に確認できます。税引前金利だけを見て加入し、満期時に税金を差し引かれたことに気づいて預金者が失望するケースは非常に頻繁に起こります。特に非課税総合貯蓄や税優遇特典の対象にならない一般課税者の場合、この15.4%の重みは決して軽くないものです。少額を貯蓄するときは大きな差には見えませんが、金額が数千万円単位を超えると、税金として消えるお金だけで数十万ウォンに達します。したがって、預貯金商品を選ぶ際は、必ず税後利息基準で収益率を比較する習慣をつける必要があります。預金利息計算機に元金、金利、期間を入力した後、税後受取額項目を 꼼꼼に確認することが、賢い資産形成の第一歩です。 💡 核心ポイント預金利息には利息所得税と地方所得税を合わせた合計15.4%が源泉徴収されるため、必ず税後金額を確認する必要があります。 3. 高金利商品に乗り換える際に考慮すべき基準 3. 高金利商品に乗り換える際に考慮すべき基準 市場に金利の高い新商品が出たからといって、必ずしも今まで順調に運用していた預金を解約して乗り換えるのは危険な選択になり得ます。既存の預金を中途解約すると、約定金利ではなく非常に低い中途解約利率が適用されるため、これまで蓄えた利息の大部分を失うことになります。残りの預入期間と新商品で得られる追加利息を 꼼꼼に比較した上で初めて、解約の可否を決定できます。例えば、既存の預金の満期まであと1ヶ月しか残っていない場合、中途解約手数料と税金を考慮すると、乗り換えるコストの方が大きくなる可能性があります。一方、加入して間もなく、金利差が1%以上ある場合は、乗り換える方がはるかに得になるケース也存在します。実際に多くの会社員が、ニュースや広告で4%を超える高金利特別販売の知らせを見るたびに、既存の預金を解約すべきか深く悩まされています。このとき、感情に流されて解約ボタンを押す前に、必ず計算機を使って冷静に損得を計算する姿勢が必要です。新商品で追加で受け取れる利息が、既存の預金を解約して失う利息よりも確実に多い場合、初めて乗り換えの意味が生まれます。銀行窓口の職員に中途解約時の予想受取額を直接問い合わせたり、独自の計算機を使ってシミュレーションを行ったりする必要があります。目の前の高い金利の数字に惑わされず、実質的な利益を計算する人が、最終的に資産形成で勝利します。 💡 核心ポイント既存の預金を解約して高金利商品に乗り換える際は、中途解約利率による損失と新商品の追加利息を徹底的に比較する必要があります。 4. 預金者保護限度額と安全な資産分散管理 韓国で銀行や信用金庫に預金をする際、最も重要に考慮すべき安全装置は預金者保護制度です。元金と所定の利息を合わせて1人あたり最高1億ウォンまで国家が保護してくれるため、一つの金融機関に全財産を突っ込むのは危険です。もし余裕資金が3億ウォンある場合、すべてを一か所に預けるのではなく、安全に複数の信用金庫や都市銀行に分割して預ける必要があります。この際、各会社ごとに合算されるのか、他の会社で別途保護が適用されるのかを 꼼꼼に検討して分散投資を行うのが安全です。預金者保護限度額内で最大の利息を得るために、複数の銀行の金利を比較し、計算機を使う努力が不可欠です。金利が少しでも高いという理由で、財務健全性に不安がある小型金融機関に無謀に資金を預けるのは、下手な人が行う危険な行動です。どれだけ多くの利息を払っても、元金を守れなければ意味がないため、金融監督院の経営開示などを通じて当該機関の健全性を確認する必要があります。1億ウォンという保護限度額の範囲内で安全に運用しながら、できるだけ高い金利を見つけることが、今の時代のスマートな資産管理法です。預金利息計算機を使って、分割して預ける金額ごとに予想利息を事前に算出すれば、資金の分散配分がより容易になります。安全性と収益性という二兎を追うためには、徹底した事前計算と分散投資が答えです。 💡 核心ポイント元金と利息を合わせて1人あたり1億ウォンまで預金者保護が適用されるため、大規模な資金は複数の金融機関に分散して預ける必要があります。 5. マイルや付帯特典付き特別販売預金の活用方法 最近の金融市場には、現金利息の代わりに大韓航空などの航空会社のマイルを積算してくれるユニークな預金商品も登場し、旅行者の目を惹いています。例えば、1億ウォンという高額な資金を1年間預けると、相当レベルのマイルポイントを受け取れるため、長距離旅行を計画している人たちに人気があります。普段ビジネスクラスをよく利用したり、マイルを集中的に貯めたりする人にとっては、現金利息よりもこうしたマイル特典の方がはるかに大きく感じられるかもしれません。ただし、この場合もマイルの価値を換算した際に、一般的な高金利現金預金と比較してどちらがより有利かを 꼼꼼に検討する必要があります。計算機を使ってマイルの価値と税後利息金額を換算してみる複合的な思考が必要となる場面です。多様な形態の提携商品が次々と登場し、消費者が選択できる幅は広がりましたが、それだけ検討すべき変数も多くなりました。企業と銀行が手を組んで提供する共生協約貸出商品や特別預金は、一般の人々にとって馴染みのない条件が付いていることが多いです。加入期間中に特定の条件を満たさなければならなかったり、付随取引実績を達成しなければ完全な特典を受けられなかったりする商品が代表例です。したがって、単純に広告文句に記載された最高金利やマイル積算率だけを見て安易に加入するのではなく、自分の消費傾向と正確に合致しているかを検討する必要があります。預金利息計算機を使い、隠れた条件まで全て反映させた上で、本当に自分に利益をもたらす良質な商品を選別できます。 💡 核心ポイント現金利息の代わりにマイルを提供する預金商品は、個人の旅行傾向と特典の価値を換算して慎重に選択する必要があります。 6. 賢い預金生活のためのまとめ戦略 今後の金利変動の推移を予測し、それに合わせて預貯金の満期を調整する戦略は、資産形成成功の核心鍵となります。基準金利引き下げの可能性が浮上する時期には、できるだけ長い満期の定期預金に加入して、高い金利をできるだけ長く確保することが有利です。逆に金利上昇期には、満期を短く保ちつつ、新しい高金利商品が出るたびに乗り換えられる柔軟性を確保する必要があります。スマートフォンアプリやポータルサイトの預金利息計算機を頻繁に活用すれば、こうした金利変化に素早く対応する能力を養うことができます。頭の中で概算で計算するよりも、正確な数値を目で確認しながら貯蓄習慣を付けることが、資産を増やす最も確実な方法です。今すぐ預金者保護限度額と税後利息計算機を開き、自分の口座の資金状態をチェックしてみませんか。継続的な貯蓄と徹底した計算が支えとなれば、普通の会社員でも素晴らしいまとまった資金を安全に作り上げていくことができます。銀行の華やかなマーケティング文句に揺らぐことなく、自分が直接預金利息計算機を使って導き出した客観的な数値だけを信じて進むべきです。今後訪れる金融環境の変化の中でも、揺るぎない自分だけの貯蓄基準を確立することが何よりも重要です。小さな金利差でも長期間積み重なると、驚くべき結果の差につながるため、毎回の選択に慎重さを期す必要があります。今日学んだ税後利息の計算方法と分散預入の原則を心に刻み、明日からすぐに実践してみてください。 💡 核心ポイント金利変動局面に応じて預金の満期を異なり設定し、計算機で継続的にシミュレーションを行うことで、資産を安全に守ることができます。 よくある質問 預金利息計算機で税引前利息と税後利息が異なるのはなぜですか? 韓国の税法上、預金利息には14%の利息所得税と1.4%の地方所得税が課され、合計15.4%が源泉徴収されるためです。したがって、計算機を使用する際は必ず税後実受取額を基準に資金計画を立てる必要があります。 積立金利は定期預金金利よりもはるかに高く見えますが、本当に得ですか? 決してそうではありません。積立は毎月入金する金額ごとに預入期間が異なるため、実質的な利息は定期預金利息の半分程度にしかなりません。まとまった資金がある場合は、積立よりも定期預金に一度に入れる方が利息計算上はるかに有利です。 預金者保護は銀行1つあたりいくらまで適用されますか? 元金と利息を合わせて1人あたり最高1億ウォンまで国家が保護してくれます。したがって、保有するまとまった資金が1億ウォンを超える場合は、複数の金融会社に分散して預けるのが安全です。 =

預金利子計算機の活用術:税後利子の計算と乗り換えのコツ

まとまった資金を銀行に預ける際、預金利子計算機を活用すれば、税引き後の実際の受取額を事前に正確に把握できます。多くの人は、単に高い金利の数字だけを見て契約し、税金を差し引いた後、予想より少ない利子を受け取って失望することがよくあります。特に民間銀行と信用金庫(サチブギンコ)の金利が頻繁に変動する時期には、自分で計算機を叩いて損得を慎重に見極める姿勢が何よりも重要です。この記事では、預金と積立預金の利子計算方法から、税金控除の原理、既存商品を解約して乗り換える際に考慮すべき基準まで、詳しく解説していきます。これから複雑な利子計算を誰でも簡単に理解できるよう、一歩ずつ見ていきましょう。 = 預金利子計算機の活用術:税後利子の計算と乗り換えのコツ 1. 定期預金と積立預金の違いと計算方法の理解 1. 定期預金と積立預金の違いと計算方法の理解 まとまった資金を一度に預ける定期預金と、毎月一定額をコツコツ積み立てる積立預金は、利子の計算方法に明確な違いがあります。定期預金は、最初に預けた元金全体に対して約定期間中ずっと利子が付くため、計算は比較的シンプルです。一方、積立預金は毎月入れる金額ごとに預入期間が異なるため、1ヶ月目に入れたお金だけが12ヶ月分の全利子を受け取り、最後の月に預けたお金は1ヶ月分の利子しか受け取れません。そのため、積立預金の金利が預金より数字上は高く見えても、実際に手元に入る利子総額は預金より少なくなるケースが非常に多いです。このため、市場に出ている商品进行比较する際は、単に高い金利だけを追い求めるのではなく、自分の資産の性質に合わせて預金利子計算機を活用する知恵が必要です。金融消費者は、積立預金の5%の商品が預金の3%の商品より必ずしも有利だと誤解して生活しています。しかし、実際に計算機で計算してみると、1年間で運用する総利子額において、預金の方がはるかに多くの利益をもたらすことが頻繁に起こります。すでにまとまった資金がある場合は、それを分割して積立預金に分けて入れるよりも、定期預金に一度に預ける方が利子計算上ははるかに有利です。金融機関や西民金融振興院などが提供する計算機画面で、預金と積立預金の欄が厳密に区別されている理由もまさにここにあります。これから貯蓄計画を立てる際は、自分の資金がまとまったものか小口のものかをまず把握し、それに合った計算方法を適用する必要があります。 💡 核心ポイント定期預金と積立預金は利子が付く期間と方法が異なるため、単純な金利数字ではなく、預金利子計算機で税後実受取額を直接比較する必要があります。 2. 税引前利子と税後利子の隠れた違い 2. 税引前利子と税後利子の隠れた違い 銀行が提示する年3%や4%の金利は、あくまで税金を差し引く前の名目上の数値に過ぎません。実際に口座に入金される金額は、利子所得税14%と地方所得税1.4%を合わせた合計15.4%が源泉徴収された後の金額です。例えば、1,000万ウォンを年3%で1年間預けて、税引前利子が30万ウォンになったと仮定してみましょう。ここで15.4%に相当する税金4万6,200ウォンが差し引かれるため、実際に手元に入る税後利子は25万3,800ウォンになります。このように税金控除額が思っているより大きいため、預金利子計算機を使用する際は、必ず税後実受取額項目を確認する習慣をつける必要があります。身近なニュースやブログ情報でも、税後利子計算の重要性が繰り返し強調される理由もまさにここにあります。銀行のモバイルアプリやポータルサイトの金融計算機に元金、期間、金利を入力すると、税引前と税後の金額が一目でわかりやすく表示されます。1億ウォンという大きな金額を預ける場合、税金の違いにより数十万ウォン以上の誤差が生じるため、より徹底的な検討が必要です。特に非課税総合貯蓄や税制優遇の対象者に該当する場合は、通常の課税とは計算結果が全く異なるため、まず自分の資格要件を確認する必要があります。税金を細かく計算する小さな違いが、1年後の自分の口座に積み上がる資産の規模を完全に変えます。 💡 核心ポイント預金利子には合計15.4%の税金が源泉徴収されるため、預金利子計算機で税後実受取額を必ず確認する必要があります。 3. 高金利商品発見時の乗り換え判断のコツ 3. 高金利商品発見時の乗り換え判断のコツ 市場に、既存の契約商品よりもはるかに高い金利の特販商品が出たとき、安易に解約ボタンを押すのは危険です。すでに数ヶ月間誠実積み立ててきた預金や積立預金を中途解約すると、約定金利よりもはるかに低い中途解約利率が適用されるからです。この場合、新たに契約する商品で追加で受け取れる利子が、既存商品を解約して失う利子よりも多いかどうかを徹底的に検討する必要があります。儲けになるのか損になるのか冷静に判断するには、まず計算機を探して叩いてみるのが最も賢い方法です。新たに契約する際に支払う税金や、既存商品解約に伴う機会費用まで、すべて計算式に代入して見る必要があります。実際に、会社員のキムさんは、既存の預金金利に満足できず、より高い金利の他の銀行商品に乗り換えるべきか真剣に悩んでいました。しかし、自分で計算機で計算してみた結果、既存の預金を中途解約することで失う利子が大きすぎて、むしろ損である事実を遅くまで気づきませんでした。高金利商品という広告文句に惑わされて安易に乗り換えを試みていたら、数十万ウォンの利子収益を無駄に失うところだった、ヒヤリとする状況でした。このように、利子計算機を通じて得られる利子と失う利子と比較するプロセスは、資産運用の成否を分ける決定的な分水嶺となります。感情に流されず、数字に基づいて冷静に損得を見極める姿勢が、堅牢な資産を作る近道です。 💡 核心ポイント高金利商品に乗り換える際は、中途解約で失う利子と新商品の利子を預金利子計算機で比較し、損益を計算する必要があります。 4. 旅行マイルを付与する預金商品の活用術 最近では、現金利子の代わりに大韓航空やアシアナ航空などの航空会社マイルを積み立ててくれるユニークな預金商品が登場し、注目を集めています。1億ウォンというかなりのまとまった資金を1年間銀行に預けると、現金利子の代わりに最大12万8,200マイルまで受け取れる構造です。長距離旅行を頻繁に計画している方や、将来ビジネスクラスのアップグレードにマイルを集中的に活用しようとする方にとっては、非常に魅力的な選択肢となり得ます。現金利子とマイルの経済的価値を1対1で単純比較するのは難しいため、消費者の旅行傾向によって計算機を叩く手が忙しくなります。マイル1マイルあたりの価値を概算で換算し、預金利子計算機の結果と比較することで、自分に有利な選択肢が何であるかが明確になります。もちろん、マイル積み立て型預金は、現金利子率が通常の定期預金と比較してやや低めに設定されている場合が多い点に留意する必要があります。普段飛行機に乗らない人にとっては、マイルよりも手厚い現金の税後利子を確保する方がはるかに得です。逆に、毎年海外旅行をコツコツ続け、マイルを賢く貯めている旅行マニアであれば、現金利子以上の価値を十分に引き出すことができます。このように、金融商品の選択基準はそれぞれのライフスタイルによって異なるため、画一的な正解は存在しません。自分の消費パターンと旅行計画を総合的に考慮し、計算機を活用したオーダーメイドの資産運用戦略が必要です。 💡 核心ポイントマイル積み立て型預金は、現金利子とマイルの価値を自分の旅行傾向に合わせて比較検討し、選択する必要があります。 5. 預金者保護限度額と分散預入戦略 大切な資産を安全に守るために、一つの金融機関にすべての資金を集中させるのではなく、預金者保護限度額を考慮する知恵が必要です。現在、韓国では元金と所定の利子を合わせて、1人当たり最高1億ウォンまで預金者保護法に基づいて安全に保護を受けることができます。もし余剰資金が2億ウォン以上ある場合は、すべてを一か所に預けるのではなく、複数の信用金庫や民間銀行に分けて分散預入するのが安全です。各会社ごとに合計保護構造がどのように適用されるかを細かく確認し、預金利子計算機でそれぞれの税後利子を個別に計算してみる必要があります。分散預入を通じてリスクを分散させつつ、最大の利子収益を得る戦略が、現代の金融生活の核心です。一部の信用金庫では、民間銀行よりも目立つほど高い4%以上の金利を提示し、顧客獲得に力を入れています。金利が高いほど魅力的に感じられますが、預金者保護限度額である1億ウォンを超える金額は、万が一の事態に脆弱になる可能性があります。したがって、自分の資産総額がいくらなのかを正確に把握し、保護限度額以内で安全に分割して貯蓄するプロセスが不可欠です。複数の金融機関の金利表を比較し、それぞれの予想税後利子を計算機で叩いてみるプロセスは面倒ですが、最も確実な資産防衛策です。安全性と収益性という二兎を追うためには、徹底的な事前計算と分散戦略が常に伴う必要があります。 💡 核心ポイント1人当たりの保護限度額である1億ウォンを覚え、高金利商品に資産を分散預入し、それぞれの税後利子を計算する必要があります。 6. 賢い預金運用のための心構えと展望 今後も基準金利の変動に伴い、民間銀行の預金・積立預金金利は上下を繰り返し、私たちを混乱させるでしょう。このような時こそ、他人の噂や不確実な風説に振り回されず、自分の計算機だけを信じる姿勢が重要です。毎月、収入と支出の構造を点検し、散らばっているまとまった資金を最も効率的に運用できる期間と商品を自ら見出す必要があります。預金利子計算機の使い方を身につけておけば、急変する金融環境の中でも動じず、自分の資産を着実に増やしていくことができます。小さな利子差でも、1年、2年と積み重なれば大きな差を生むため、普段から金融計算に親しむことをお勧めします。結論として、お金を貯めることと同じくらい、貯めたお金をどこでどう運用するかが、現代社会ではより重要な生存能力です。銀行の窓口を直接訪れたり、モバイルアプリを開いたりする前に、まず預金利子計算機を活用してシミュレーションを行う習慣をつけてみましょう。税引前と税後の違いを正確に認識し、中途解約のリスクや預金者保護限度額まで細かくチェックすれば、失敗のない資産運用に近づけます。今日からでも、眠っている自分の資産の価値を正確に計算し、最も有利な金融商品に賢く乗り換えることを実践してみましょう。皆さんの賢い貯蓄生活が、堅牢な未来の経済的自由を完成させてくれるでしょう。 💡 核心ポイント変化する金利環境の中で、預金利子計算機を積極的に活用し、自ら損得を判断する習慣が、成功した資産管理を生み出します。 よくある質問 預金利子計算機を使用する際に必ず必要な入力情報は何か? 預けたい元金、契約期間、そして約定金利、この3つの情報を入力するだけで、税引前および税後利子を簡単に確認できます。 積立預金の利子が預金の利子より少なくなる理由は何か? 積立預金は毎月元金を分割して入金するため、実際に資金が預け入れられていた期間が短くなり、定期預金よりも総利子が少なく計算されます。 預金者保護限度額は現在いくらまで適用されるか? 同一の金融機関内で、元金と利子を合算して1人当たり最高1億ウォンまで、預金者保護法により安全に保護を受けることができます。 =

サムスン物産の持株活用でKCCの株主還元期待高まり、目標株価を上方修正

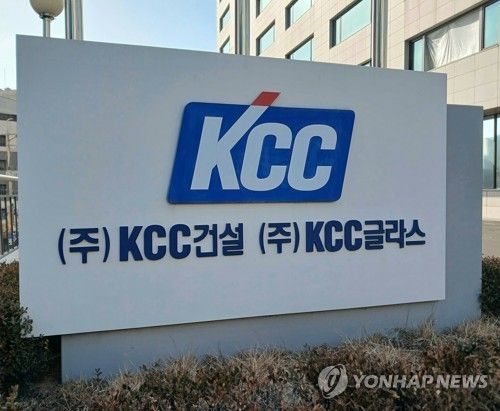
NH投資証券は、KCCについて株主還元が本格化するとの期待から投資判断「買い」を維持し、目標株価を従来の68万ウォンから73万ウォンに引き上げたと発表しました。最近発表された企業価値向上計画において、サムスン物産の持株活用策が具体的に示されたことで、市場の注目が集まっています。投資家の間では、今回の措置が企業価値再評価の重要な転換点になるという分析が主流です。実際に多くの株主は、これまで低評価されていた要因が解消されるかに注目し、証券業界の動向を注視しています。こうした背景の中で、会社の全体的な財務健全性と今後の収益性見通しへの関心も自然と高まっています。本記事では、KCCの株主還元政策の変化とシリコン部門の業績改善の可能性を多角的に考察します。 = サムスン物産の持株活用でKCCの株主還元期待高まり、目標株価を上方修正 1. サムスン物産の持株活用と特別配当 1. サムスン物産の持株活用と特別配当 KCCは、企業価値向上計画を通じて保有するサムスン物産の株式を積極的に活用する方針を明確にしました。現在、同社が保有するサムスン物産の株式は約1,701万株で、発行済株式総数の10.49%に達する大きな規模です。今回決定されたサムスン物産の特別配当により、KCCは実に2,200億ウォンに達する巨額の配当原資を安定的に確保しました。周辺投資家の間では、こうした現金流入が今後の配当拡大や新事業投資につながるという期待が高まっています。専門家たちは、単なる配当受取を超え、保有資産の価値を株主に積極的に還元するシグナルとして解釈しています。資本市場において、資産効率化は株価上昇を導く最も強力な原動力の一つとされているためです。過去に保守的な資本運用を示してきた大企業グループの関連会社たちが積極的な株主政策へと転換する流れとも脈を同じくしています。したがって、今回の措置は単発的なイベントにとどまらず、長期的な企業体質改善の合意となる可能性が高いです。今後、この巨大な資産がどのように分配・活用されるかによって、市場の評価はさらに好意的に変化するでしょう。 💡 核心ポイントサムスン物産の特別配当により2,200億ウォンの配当原資を確保し、株主還元の基盤を築きました。 2. 大規模自社株消却計画 2. 大規模自社株消却計画 保有する自社株を大規模に消却するという発表もまた、株価にプラスの影響を与える主要な要因として機能しています。KCCは、今後発表される自社株計画に基づき、保有する自社株の77%を来年9月までに全量消却する予定です。これは、発行済株式総数の実に13%に相当する大量の株式が市場から完全に消えることを意味します。株式数が減少すれば1株当たり純利益(EPS)が自然と上昇するため、株主価値が直接的に向上する効果を得られます。一般的に、大規模な自社株消却は、会社が株価支援と株主権益保護にどれほど本気かを示す最も確実な尺度です。少数の大株主中心の経営から脱却し、一般株主と利益を共有しようとする経営陣の意志が際立つ部分です。株式市場の多くの参加者は、こうした大胆な株主還元政策が、国内株式市場全体の慢性的な低評価問題を解消する模範事例となることを願っています。実際、発表直後、証券業界では目標株価を一斉に引き上げ、ポジティブなレポートを相次いで発表しています。来年9月まで続く消却スケジュールを注視しながら、投資戦略を立てる知恵が必要な時期です。 💡 核心ポイント発行済株式総数の13%に相当する自社株の77%を来年9月までに消却する予定です。 3. 信用格上げと追加株式売却の可能性 3. 信用格上げと追加株式売却の可能性 サムスン物産の保有株式の活用策は、当面は特別配当の受取に収束しつつありますが、追加の可能性は依然として開かれています。証券業界では、会社が海外信用格付けを一段階引き上げる目的で、残りの株式を売却するシナリオも排除していません。グローバル市場で借入コストを下げ、財務構造をさらに堅固にするためには、優れた信用格付けの維持が不可欠だからです。もし追加的な株式売却が現実化すれば、兆ウォン単位の巨額な現金が流入し、投資家の想像を超える画期的な還元が可能になります。このように、隠れた資産価値がいつでも株主に還元されうるという期待感自体が、株価の強力な下方硬直性を提供しています。企業を分析する際、現在の営業利益だけでなく、保有資産の流動化可能性まで含めて検討すべき理由がまさにここにあります。KCCのように優良な資産を豊富に保有する企業は、市場状況に応じていつでも株価の急騰を引き起こす潜在力を持っています。投資家は、会社が開示する詳細な計画や経営陣の発言を一つも逃さず、慎重にモニタリングする必要があります。 💡 核心ポイント海外信用格上げを目的とした追加株式売却の可能性も依然として開かれています。 4. シリコン部門の構造的な利益回復 4. シリコン部門の構造的な利益回復 資産価値だけでなく、本業であるシリコン部門もまた構造的な利益回復期に入っているとの分析が続くことで、投資魅力がさらに高まっています。過去の業績に負担をかけてきた低価格製品中心の売上構成比を大幅に削減し、高収益製品群を中心にポートフォリオを再編しました。さらに、先制的な製品価格引き上げ効果が業績に完全に反映され、収益性が急速に回復する傾向にあります。グローバル化学業界のサプライチェーンが再編される過程で、KCCの市場支配力はむしろさらに強固になっているとの評価です。具体的には、ダウの英国工場閉鎖やエルケムのシリコン事業部門売却など、業界全体の供給過剰を解消する大きな出来事들이起きています。こうした外部環境の変化と相まって、KCCは競争力を持つメーカーとして間接的利益を十分に享受している状況です。今年下半期、シリコン部門の営業利益率は5%水準まで明確に改善されると専門機関は予測しています。本業の黒字幅が拡大する一方で、資産売却と配当という付加価値が加わることで、業績の安定性が非常に高まりました。 💡 核心ポイント低価格製品を削減し高収益製品を拡大することで、シリコン部門の営業利益率が5%水準に改善される見通しです。 5. グローバルサプライチェーン再編と間接的利益 5. グローバルサプライチェーン再編と間接的利益 世界のシリコン市場は、主要競合企業の相次ぐ構造調整により、大きな地殻変動を経験しています。欧州地域の工場が環境規制とコスト負担に耐えきれず閉鎖される中で、供給不足現象が徐々に現れています。こうしたグローバルな需給不均衡の中で、高品質製品を安定的に供給できるKCCの地位はさらに盤石になりました。価格交渉力において優位に立った同社は、マージン率を防御しながら業績体力を堅固に整えることに成功しました。株式市場では、景気敏感株は業況が底を打って反転した際に最も急峻な上昇曲線を描く傾向があります。シリコン業況がまさにこうした回復局面に入ったという点から、現在の株価水準は依然として魅力的であるとの評価を受けています。コスト削減努力と販売価格引き上げが相まって、営業利益の改善速度は市場の予想よりもはるかに速く進む可能性があります。化学産業の特性をよく知る長期投資家は、こうした業況のターンアラウンド時期に買い増しを行う戦略を好みます。 💡 核心ポイントグローバル競合企業の工場閉鎖と事業部門売却により、有利なサプライチェーン環境が整いました。 6. 目標株価73万ウォンへの引き上げと投資戦略 6. 目標株価73万ウォンへの引き上げと投資戦略 NH投資証券は、こうした複合的な好材料を反映し、KCCの目標株価を従来の68万ウォンから73万ウォンに引き上げました。株主還元政策の具体化と本業の黒字転換という二つの強力なエンジンが同時に動き始めたためです。投資家は、短期的な株価変動に一喜一憂するのではなく、会社が提示したロードマップが順調に実行されているかを確認する必要があります。来年9月まで実施される自社株消却スケジュールと特別配当の支払時期を頭に刻んでおくのが良いでしょう。結論として、KCCは伝統的な製造業の枠を打ち破り、積極的な株主価値向上を実践する模範的な企業へと進化しています。保有資産の価値を株主に還元する好循環構造が定着すれば、株価は一段と高いレベルへと飛躍するでしょう。ポートフォリオの安定性と成長性を同時に求める投資家であれば、今回の機会を注視することを推奨します。今後も関連開示情報や証券業界のレポートを定期的に確認し、賢明な投資判断を下されることを願います。 💡 核心ポイント株主還元の本格化と本業の改善を基盤に、目標株価が73万ウォンに引き上げられました。 よくある質問 NH投資証券が提示したKCCの新しい目標株価はいくらですか? 従来の68万ウォンから73万ウォンに引き上げられました。 KCCが確保した特別配当原資はいくらですか? サムスン物産の特別配当を通じて約2,200億ウォンの配当原資を確保しました。 自社株消却計画はいつまで行われますか? 保有する自社株の77%を来年9月までに消却する予定です。 シリコン部門の下半期予想営業利益率はどの程度ですか? 5%水準に改善される見通しです。 =