大田広域市東区と中区の地方自治体管轄区域境界変更調整申請公告内容のご案内

大田広域市東区と中区間の地方自治体管轄区域境界変更調整に関する申請内容が、行政安全部を通じて正式に公告され、地域住民の関心が集中しています。行政区域の境界調整は、単なる行政上の便宜を図る作業を超え、住民が実際に実感する居住の利便性と密接に関わる重要な事項です。例えば、道路を挟んで生活圏が全く異なるのに行政区域がずれて不便を強いられてきた住民にとって、長年の懸案を解決する機会となる可能性があります。今回の公告は、両地方自治体間の協議と意見聴取を経て、本格的な調整手続きに入ったことを示す合図です。したがって、該当地域に居住しているか資産を所有する住民であれば、今回の申請内容の詳細を慎重に確認する必要があります。今後行われる閲覧期間や意見提出方法など具体的な手続きを事前に把握しておけば、権利を保護する上で大きな助けになります。 = 大田広域市東区と中区の地方自治体管轄区域境界変更調整申請公告内容のご案内 1. 管轄区域境界変更調整申請の背景 1. 管轄区域境界変更調整申請の背景 地方自治体間の管轄区域境界変更調整は、都市が徐々に拡大し、住民の生活圏が行政区域と一致しない場合に主に発生します。過去に設定された行政境界は、数十年前の地形や道路を基準にしている場合が多く、現在の都市構造と合わない状況が頻繁に見られます。大田広域市東区と中区もまた、長年の都市開発を経て居住形態や交通網が大きく変化しました。これにより、特定の地域の住民は、実際に生活している区役所ではなく遠い場所の管轄区域のために、各種行政事務処理で不便を 겪ってきました。今回の調整申請は、こうした住民の実際の不便を解消し、行政効率を高めるために両自治体が知恵を絞った結果です。実際、特定のマンション 단지では、出入り口が属する区と学区が属する区が異なり、保護者が行政的な混乱を経験する事例が少なくありません。こうした問題を根本的に解決するためには、自治体間の境界を住民の実際の生活圏に合わせて柔軟に調整する作業が不可欠です。行政安全部は、こうした現場の声を反映し、自治体間の境界調整を円滑に処理できる法的な手続きをサポートしています。今回の大田東区と中区の事例は、都市の成長過程で生じる慢性的な行政の不整合を是正する模範的な前例となる可能性があります。したがって、今回の公告に含まれる申請理由と対象地域の範囲を詳細に検討することが、問題解決の第一歩です。 💡 核心ポイント都市の成長による生活圏の不整合を解消するため、東区と中区間の管轄区域境界変更調整申請が進められています。 2. 公告の主要内容及び対象地域の確認 2. 公告の主要内容及び対象地域の確認 今回発表された行政安全部の公告文には、大田広域市東区と中区の境界調整を要求する具体的な対象地域と理由が詳細に含まれています。公告文に明記された対象区域は、両自治体の境界にまたがる住宅密集地域や商業地域で、住民の行政利便性向上が緊急を要する場所です。特に、土地所有権や建物台帳管理などで生じていた混乱を減らすため、正確な地番と面積が併記されています。該当地域の住民は、今回の公告を通じて、自宅前の行政区域がどのように変わるかを数値と図面を通じて直接確認できます。自治体間の境界変更は、単に線を引く作業ではなく、土地利用状況や住民投票結果など複雑な要素を総合的に考慮しなければならない複合的な過程です。公告内容には、こうした変更がなぜ必要なのかという正当性を説明する客観的な資料とともに、今後期待される効果も重点的に扱われています。住民は公告期間中に関連文書を検閲し、疑問点については担当部署に直接問い合わせることができます。行政安全部と自治体のホームページを通じて誰でも簡単に公告文の全文を確認できるため、インターネットアクセスが困難な方でも近隣の行政福祉センターを通じて助けを受けることができます。正確な対象地域を把握することは、今後の住民意見聴取過程で自分の声を適切に伝えるための必須条件です。 💡 核心ポイント公告文には具体的な対象地域と境界変更理由が詳細に記載されており、住民が直接確認・閲覧できます。 3. 住民意見聴取及び閲覧手続き 3. 住民意見聴取及び閲覧手続き 地方自治法に基づく管轄区域変更手続きで最も重要な段階の一つは、利害関係者である住民の意見を直接聞く過程です。今回公告された内容について賛成または反対の意見がある住民または利害関係者は、定められた期間内に意見書を提出できます。意見聴取期間中、東区役所と中区役所の関連部署では、住民が公告内容を簡単に理解できるよう詳細な案内と相談を提供します。例えば、平日に直接訪問が困難な会社員のために、オンライン窓口や郵便受理など多様な経路を通じて意見を聴取する 방안が用意されています。住民の意見は単なる参考事項に留まらず、今後の中央紛争調整委員会の審議過程で重要な判断根拠として活用されます。したがって、自分が居住している地域の境界が変更されることについて、肯定的であれ否定的であれ、明確な根拠に基づいて意見を述べることは非常に重要です。行政機関は、住民の多様な意見を公平に聴取し、どちらかに偏らない合理的な調整を引き出す責任があります。閲覧期間を逃すと、自分の権利を主張する機会を失う可能性があるため、公告日からスケジュールをカレンダーに事前に表示しておく知恵が必要です。 💡 核心ポイント定められた期間中に住民意見を聴取する手続きが進められ、これは今後の最終決定に大きな影響を与えます。 4. 中央紛争調整委員会の審議と役割 4. 中央紛争調整委員会の審議と役割 地方自治体間の意見の相違が縮まらない場合や、公式な調整申請が受理されると、行政安全部傘下の中央紛争調整委員会が本格的な審議に着手します。今回の大田東区と中区の境界変更申請件もまた、委員会の詳細な検討と法的妥当性検証段階を経ることになります。委員会は専門家によって構成されており、両自治体の立場を客観的に仲介し、地域住民の福祉向上を最優先に考慮して決定を下します。審議過程では、単に自治体の行政利便性だけでなく、歴史的背景、住民の生活利便性、地方税収の変化など多角的な要素を厳格に審査します。例えば、境界変更により生徒の通学路や消防署の管轄区域がどのように変わるかなど、現場調査を並行して行うこともあります。委員会の審議結果は、自治体長の権限を超え、最終的な行政区域改編の方向性を決定づける核心的な勧告効力を持ちます。したがって、両自治体は委員会の審議過程で住民の世論を忠実に代弁し、説得力のある資料を提出するために全力を尽くします。住民の立場からも、中央紛争調整委員会がどのような基準で審査を進めるのかに関心を持ち見守ることが大きな助けになります。 💡 核心ポイント中央紛争調整委員会が客観的な審議を通じて両自治体間の意見の相違を調整し、最終的な決定を下します。 5. 住民生活と財産権に与える影響 5. 住民生活と財産権に与える影響 行政区域の境界変更は、住民の日常生活と直結する問題であるため、細心の注意と分析が必要です。境界が調整されると、住民登録上の住所が変わるだけでなく、ゴミ出しの日や大型廃棄物ステッカーの貼り付け方法も変わり得ます。また、子供たちが通う学校の学区調整や、地域の健康保険公団、税務署などの管轄機関が変わり、初期には小さな混乱が発生する可能性があります。財産権に関連する部分では、土地台帳、建物台帳、地積図などの書類整理が伴うため、所有者がこれら手続きを把握しておく必要があります。幸いなことに、大規模な境界変更の場合、関連自治体が専任タスクフォースを編成し、住民の不便を最小限に抑えるためのワンストップサービスを提供するのが一般的です。例えば、住民登録の再発行や各種許認可の住所変更を個人が一つずつ回って処理せず、一括で処理するシステムが稼働します。長期的には、生活圏と行政区域が一致することで生活利便性が大幅に向上し、不動産価値の面でもプラスの効果が見込めます。したがって、短期的な煩雑さよりも、私たちの地域の長期的な発展のための変化として受け止め、落ち着いて準備する姿勢が有益です。 💡 核心ポイント行政区域の変更は住所や管轄機関の変化を伴いますが、長期的には住民の生活利便性を高めます。 6. 今後の展望と住民参加の重要性 6. 今後の展望と住民参加の重要性 大田広域市東区と中区の今回の管轄区域境界変更調整申請公告は、両自治区がより良い未来へ進むための重要な転換点です。今後、住民意見聴取と中央紛争調整委員会の審議及び議決過程を経て、最終的な境界調整案が確定するまでには相当な期間を要します。この過程で、行政と住民間のコミュニケーションがどれだけ円滑に行われるかが、事業全体の成功を左右する鍵となります。 住民の皆様には、行政機関の発表に継続的な関心を持ち、閲覧期間内に積極的に意見を述べて主体的な役割を果たしていただく必要があります。近隣住民や自分の地域の行政地図が新たに描かれる歴史的な瞬間であるため、無関心よりも温かい関心と参加が切実に求められます。自治体もまた、住民の声に耳を傾け、一人の住民も疎外されたり不当な不便を経験したりしないよう、細やかな行政力を発揮すべきです。今回の調整が成功裏に完了すれば、大田原都市地域の行政効率が最大化され、住民の生活の質が一段と高まると予想されます。今後発表される後続の日程や追加の案内事項を見逃さず、一つずつ確認して賢明に対処してください。 💡 核心ポイント円滑な境界調整のためには、住民の継続的な関心と積極的な意見参加が何よりも重要です。 よくある質問 今回の境界変更調整申請はどこで公告を確認できますか? 行政安全部の公式ホームページの新着情報掲示板、または大田広域市東区役所及び中区役所のウェブサイトでご確認いただけます。 境界が変更されると、住民が直接行うべき行政手続きはありますか? 住民登録住所変更や書類整理などは、多くの自治体が一括処理システムをサポートしていますが、一部の個人財産権関連書類については案内に従って確認が必要です。 意見聴取期間中にどこに意見を提出すればよいですか? … Read more
預金利息計算機の活用術:税後利息と実受取額計算まとめ

預金利息計算機を使えば、銀行にまとまった資金を預ける前に、税後の利息と実際に受け取れる金額を事前に正確に把握できます。銀行が案内する金利の数字だけを信じて契約した結果、想像よりも少ない利息に失望するケースが多いことから、事前に自分で計算してみるプロセスは必須です。貯蓄商品を選ぶ際は、表面金利だけでなく、税金や期間による利息の違いを慎重に検討する必要があります。特に2026年現在、様々な金融機関が提供する商品の条件を比較する際には、計算機を活用する知恵が求められます。この記事では、預金利息計算機を賢く扱う具体的なコツと、実際に口座に入金される金額を確認するノウハウを詳しく解説します。これから複雑な金融計算を非常にシンプルかつ明快に解決する方法を段階的に見ていきましょう。 = 預金利息計算機の活用術:税後利息と実受取額計算まとめ 1. 預金と積立預金の違いと計算方法 1. 預金と積立預金の違いと計算方法 預金と積立預金は、まとまった資金を貯め増やす方法において大きな違いがあるため、それぞれに適した計算方法を適用する必要があります。預金はすでに貯めたまとまった資金を一度に一定期間銀行に預ける商品であるのに対し、積立預金は今後毎月一定額をコツコツと貯めていく商品です。したがって、預金は元金全体に対して期間中ずっと利息が付きますが、積立預金は毎月入金する金額ごとに預入期間が異なるため、実際の利息総額は想像よりも少なくなる可能性があります。よく金利の数字が高いという理由だけで、積立預金が預金よりも常に有利だと誤解しがちですが、実際に計算機で計算してみると、まとまった資金を一度に預ける預金の方が有利な場合が多いことがわかります。西民金融振興院や民間銀行の予想受取額計算機でも、こうした入金方式の違いを区別して入力するよう構成されています。自分の資産形態が一度に運用できるまとまった資金なのか、それとも毎月少しずつ貯める給与ベースなのかを把握することが最優先です。実際に、ある会社員金さんは年利5パーセントの積立預金と年利3パーセントの預金の間で迷っていたところ、自分で計算機で計算してみたら驚きました。毎月分割して入金する積立預金よりも、1年間まとまった資金を預金に置いておく方が、実受取額においてはるかに得であるという事実を後から知ったのです。このように感情に頼らず、客観的な計算機を活用することで初めて、自分の資産を安全に増やすための最適な選択をすることができます。今後は商品契約ボタンを押す前に、必ず先に計算機を起動して計算する習慣をつけましょう。 💡 核心ポイント預金はまとまった資金を一度に預け、積立預金は毎月分割して入金するため、利息の計算方法と実際の収益が異なります。 2. 税引前利息と税後利息の秘密 2. 税引前利息と税後利息の秘密 預金利息計算機を使う際に最も注意深く見るべき点は、税引前利息と税後利息の正確な違いです。銀行が宣伝する金利はほとんどの場合、税引前基準であるため、実際に自分の口座に入ってくるお金は利息所得税と地方所得税が控除された金額です。韓国の金融商品の利息には、14パーセントの利息所得税とそれに課される10パーセントの地方所得税が加わって、合計15.4パーセントが源泉徴収されます。例えば、1年間頑張って貯めて100万ウォンの利息が発生したとしても、税金として15万4千ウォンが差し引かれ、実際に手元に残るのは84万6千ウォンになります。こうした税金控除の仕組みを知らずに過ごしていて、満期日に口座残高を見て驚く会社員は想像以上に多いです。そのため、預金利息計算機を使う際は必ず税後実受取額項目を確認し、最終的に自分の口座に入金される正確な金額をチェックする必要があります。もし非課税商品や低税率課税の恩恵を受けられる特別な条件に該当する場合は、計算機の設定をその条件に合わせて変更する必要があります。税金を差し引いた純利益を正確に知ることで初めて、他の金融商品との比較分析が意味を帯びます。 💡 核心ポイント預金利息には合計15.4パーセントの税金が源泉徴収されるため、必ず税後実受取額を基準に計算する必要があります。 3. より高い金利の商品への乗り換え計算方法 3. より高い金利の商品への乗り換え計算方法 すでに契約した預金を中途解約して、より高い金利の新商品に乗り換えるのが得策かどうかを判断する際にも計算機は必須です。ニュースでもよく取り上げられるように、既存の預金を解約すると手数料や低い中途解約金利のために損失が発生する可能性があるため、慎重である必要があります。新しい商品で追加で受け取れる利息が、既存の預金を解約して放棄する利息よりも確実に多い場合でなければ、本当の意味での乗り換えにはなりません。高金利の特販商品を偶然見つけたからといって、感情に流されてすぐに解約ボタンを押すのではなく、まず計算機を探す必要がある理由がここにあります。例えば、契約から6ヶ月が経過した既存の預金の金利は低いかもしれませんが、これまで蓄積された利息と残り期間を計算する必要があります。新しい商品に乗り換えた場合の中途解約損失額と、残り期間で受け取れる利息を綿密に比較分析する必要があります。頭の中で概算で計算していると、かえって損をする愚かなミスを犯す可能性があるため、金融計算機を活用するのが最も賢明です。正確な数値を代入して、実益が確実な場合のみ果断に乗り換えを実行する資産管理戦略が必要です。 💡 核心ポイント既存の預金の中途解約時に発生する損失と新商品の追加利息を計算機で比較することで、損を防ぐことができます。 4. 預金者保護限度額と安全性の確認 預金利息計算機で収益を計算した後は、その金融機関の安全性と預金者保護限度額も綿密に検討する必要があります。韓国では、元金と利息を合計して1人あたり最高1億ウォンまで預金者保護を受けられるよう安全装置が整備されています。貯蓄銀行などで高い金利を提示して顧客を集める場合、魅力的に見えますが、保護限度額を超える金額はリスクがある可能性があります。同じ金融会社の本店と支店の合算基準と、異なる会社間の個別保護構造を正確に理解し、分散預入を行う必要があります。例えば、1億ウォンを超える大きなまとまった資金を持っている場合、すべてを一箇所に集中させるのではなく、複数の銀行に分けて預ける方がはるかに安全です。預金利息計算機で各銀行の利息収益を計算した後、保護限度額内で最も高い収益をもたらす場所を選んで分散する戦略が必要です。いくら利息が多くても、元金を守れなければ意味がないため、安全性は常に最優先で考慮されるべきです。金融生活の基本は収益率の最大化だけでなく、徹底した元金保全であるという事実を決して忘れてはいけません。 💡 核心ポイント預金者保護限度額である1億ウォンを覚え、分散預入と利息収益を同時に計算することで安全を確保できます。 5. 特別特典およびマイル積算連動商品の計算 最近では、現金利息の代わりに大韓航空マイルなどの特別な付加価値を提供するユニークな預金商品も登場し、人気を集めています。例えば、大きな金額を一定期間預けると、現金利息の代わりに長距離旅行に役立つ大量のマイルを積算してくれる方式です。特に、近づいてくる休暇シーズンに長距離旅行を計画しており、ビジネスクラスのアップグレードにマイルを集中して使う予定のある人々は、計算機を忙しく叩くことになります。現金利息の価値とマイルの換算価値を互いに比較し、どちらが自分の生活の質と資産増加により有利かを判断する必要があります。こうした付加特典商品は、単純な数字で表される金利以外にも、個人のライフスタイルによって感じられる価値が全く異なる可能性があります。普段あまり旅行に行かない人にとっては、マイル積算よりも伝統的な現金利息支払商品の方がはるかに実用的な選択になります。逆に、旅行マイルを貯めることが趣味の人にとっては、利息計算機と同じくらいマイル換算率の計算が重要になります。自分の消費パターンと貯蓄目的を正確に結びつけ、最も満足度の高い結果をもたらす商品を選ぶ知恵が求められます。 💡 核心ポイント現金利息の代わりにマイルを提供する商品は、個人のライフスタイルに合わせて価値を計算する必要があります。 6. 成功する資産管理のための預金利息計算機活用習慣 預金利息計算機は、単なる数字遊びのツールではなく、家庭の資産を守り増やすための最も強力かつ実用的な武器です。複雑な金融商品の洪水の中で、感情に流されず、客観的なデータに基づいて正しい決定を下すのを助けてくれます。今後も金利変動が頻繁で、様々な特販商品が溢れる金融環境において、計算機を使う習慣はさらに重要になるでしょう。まとまった資金を運用したり、積立預金を始める前に、必ず税後利息と実受取額を事前に計算するルーティンを作ってみてください。小さな利息の違いが積み重なって大きな資産の格差を生むように、徹底した事前計算は富裕層への第一歩として確実な役割を果たします。銀行職員の言葉や広告文句だけに依存せず、自分の手で直接計算してみる主体的な金融生活を実践すべきです。今すぐスマートフォンやパソコンを起動し、持っている預金・積立預金の計画を計算機に入力して、賢い貯蓄を始めましょう。間違いなく、昨年よりもはるかに充実し、安心感のある口座残高を目にして笑顔になるでしょう。 💡 核心ポイント預金利息計算機を日常的な習慣として活用し、客観的なデータに基づく資産管理を実践する必要があります。 よくある質問 預金利息はいつ支払われますか? 定期預金の利息は、通常、商品の満期日に元金と合わせて一括で支払われます。ただし、月利息支払式の商品を選んだ場合、毎月決まった日に利息が口座に入金されることもあります。 預金者保護限度額はどれくらいですか? 韓国では、元金と利息を合算して1人あたり最高1億ウォンまで、一つの金融機関内で安全に保護されます。したがって、1億ウォンを超えるまとまった資金は、複数の金融会社に分けて預けるのが安全です。 税制優遇商品はどのように計算しますか? 税制優遇や非課税総合貯蓄の対象者に該当する場合、通常の15.4パーセントの源泉徴収税率の代わりに、軽減された税率が適用されます。計算機を使う際に税率設定を変更すると、より正確な実受取額を確認できます。 中途解約すると利息は全くもらえませんか? 中途解約しても利息が全くもらえないわけではありませんが、契約期間に応じて、約定金利よりもはるかに低い中途解約金利が適用されます。したがって、収益面では満期まで維持するのが最も有利です。 =

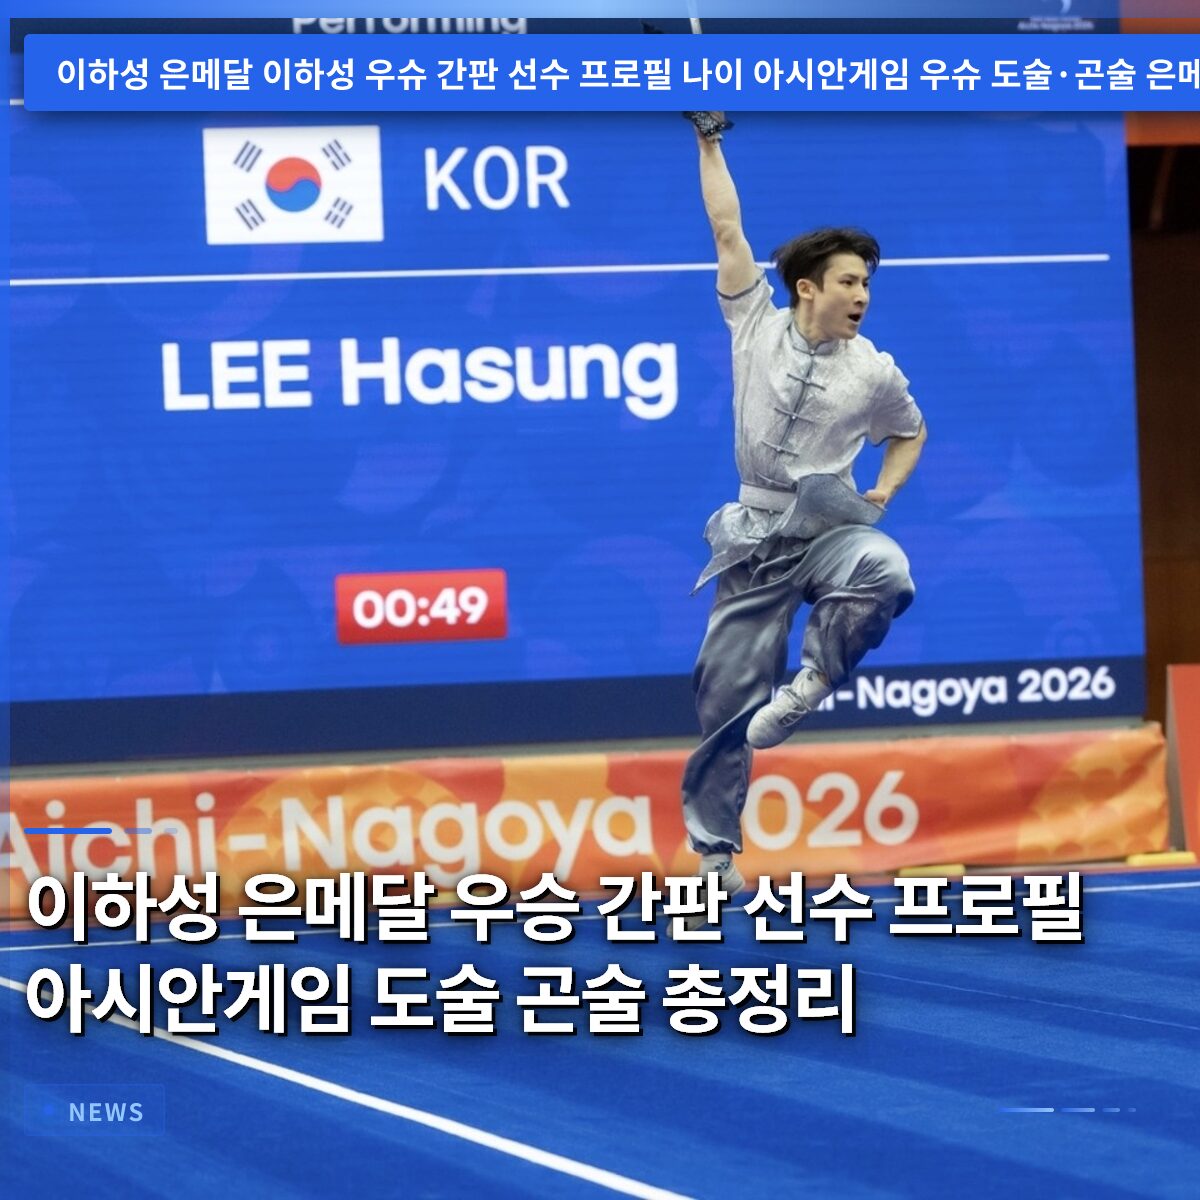
イ・ハソン銀メダル、韓国武術の看板スターのプロフィール、アジア競技大会の刀術・棍術を総まとめ

韓国の武術を代表するスター、イ・ハソン選手が2026年愛知・名古屋アジア競技大会の武術套路男子刀術および棍術部門で、総合得点により銀メダルを獲得するという快挙を成し遂げました。2014年仁川大会の長拳種目で金メダルを獲得して以来、実に12年ぶりにアジア競技大会の表彰台で感動的な瞬間を迎えました。名古屋武道館で行われた今回の試合は、最後まで0.003点という僅差でメダルの色が変わるほど息をのむような接戦の連続でした。幼少期からテレビ番組に出演し「武術の神童」として名を馳せた少年は、今やベテラン選手となり、韓国国旗(太極マーク)の重みを証明してみせました。この記事では、イ・ハソン選手の詳しいプロフィール情報から今回の大会の試合展開、過去の輝かしい受賞歴まで、すべての内容を詳しくご紹介します。長年にわたり黙々と汗を流し、種目の普及に尽力してきた彼の足跡をたどれば、スポーツがもたらす真の感動を感じられるでしょう。 = イ・ハソン銀メダル、韓国武術の看板スターのプロフィール、アジア競技大会の刀術・棍術を総まとめ 1. 2026年アジア競技大会での銀メダル獲得 1. 2026年アジア競技大会での銀メダル獲得 イ・ハソン選手は、日本愛知県名古屋の武道館で開催された大会で貴重な銀メダルを追加し、韓国代表団の威厳を高めました。今回行われた武術套路男子刀術および棍術種目は、2つの細分化された演技を行い、その得点を合算して最終順位を決定する方式でした。イ・ハソン選手は動じない集中力を発揮し、総得点19.406点を記録して堂々と表彰台の2位に立ちました。この舞台での金メダルの栄誉は、刀術と棍術の両方で安定した演技を見せた中国のガオ・シャオビン選手に帰しました。ガオ・シャオビン選手は合計19.582点を記録し、僅差で優勝トロフィーを手にしました。しかし、イ・ハソン選手の銀メダルも、世界最高水準の技量を再び証明した偉大な成果と言えるでしょう。種目の特性上、わずかなミスで順位が大きく変わるような緊張感のある勝負が続きました。採点委員の厳しい目を捉えるため、選手は数年かけて磨いた高難度の動作をミスなくこなす必要がありました。観客席を埋め尽くした応援の熱気の中、イ・ハソン選手は平静さを保ち、自分だけの演技を完璧に披露しました。これにより、韓国武術代表チームは今回の大会でもメダル獲得に好調な兆しを見せ、大衆の熱い注目を一身に集めました。現場で試合を見守っていた関係者たちも、ベテランの老練さが光る名勝負だと惜しみない拍手を送りました。 💡 核心ポイントイ・ハソン選手は2026年アジア競技大会の刀術と棍術種目で合計19.406点を記録し、貴重な銀メダルを獲得しました。 2. 0.003点差の激しい勝負 2. 0.003点差の激しい勝負 今回のメダル獲得の過程は、最後の瞬間まで心臓がドキドキするような僅差の点差の連続でした。3位を獲得したマレーシアのクレメンツ・スウェイ・ティン選手が記録した得点は19.403点で、イ・ハソン選手とはわずか0.003点の差に過ぎませんでした。武術套路種目が動作の正確さだけでなく、芸術性や難易度など多くの細部要素を小数点単位で採点することを考えれば、本当に紙一重の差でした。もし最後の着地時に中心をわずかにでも揺らしていたら、メダルの 주인공が変わっていたかもしれないスリリングな状況でした。このようなプレッシャーに打ち勝ち、最後まで集中力を維持したイ・ハソン選手の強靭な精神力が光る瞬間でした。スポーツ競技において0.003点という差は、選手が流した汗の重さがどれほど巨大であるかを示す明確な指標です。数多くの日、体育館の鏡を見て手の角度や視線の処理まで修正してきた努力がなければ、不可能な結果でした。観客席で試合を見守っていたコーチングスタッフや同僚選手たちも、最後の得点が発表される瞬間まで息を呑み、緊張を解きませんでした。得点が大型スクリーンに最終確定された瞬間、イ・ハソン選手はようやく安堵の笑みを浮かべ、これまでの心の負担を洗い流しました。このように激しい国際舞台で生き残るために選手が経験しなければならないプレッシャーは、一般の人々の想像を絶するレベルです。 💡 核心ポイント3位選手とわずか0.003点差で銀メダルを守り抜いた徹底した集中力が際立った試合でした。 3. 武術の看板、イ・ハソンのプロフィール 3. 武術の看板、イ・ハソンのプロフィール 韓国の武術の歴史と共に歩んできたイ・ハソン選手は、1994年6月5日生まれで現在満32歳です。忠北開発公社武術クンフー選手団に所属して活躍しており、長期間にわたり国家代表の座を固く守り続けているベテラン選手です。主な種目は長拳、刀術、棍術を含む武術套路部門で、華麗な空中動作と迫力ある武技が特長です。幼少期に偶然出会った武術の魅力に惹かれ選手としての道を歩み始め、高校生時代から全国大会を制覇し新人として注目を集めました。水原市庁を経て現在では忠北開発公社に所属し、国内外の舞台を駆け巡り、後輩たちにも大きな手本となっています。国家代表選抜戦でも常に上位を維持し、動じない実力を発揮する国内最高峰の技量を誇ります。体格条件と柔軟性を両立させる必要がある武術種目の特性上、継続的な自己管理が必須ですが、彼は徹底した食事管理とトレーニングで全盛期を維持しています。大衆にはやや馴染みの薄い種目かもしれませんが、国内の選手層を牽引する最も核心的な人物の一人とされています。年齢を重ねるほど熟成される演技力と表現力は、国際審判陣にも深い印象を残し、高得点を獲得する秘訣となっています。今後も国内武術の普及を広め、後続世代を導く代替不可能な看板スターです。 💡 核心ポイント1994年生まれの忠北開発公社所属イ・ハソン選手は、韓国を代表するベテラン武術套路選手です。 4. 刀術と棍術の試合詳細分析 4. 刀術と棍術の試合詳細分析 今回のメダルの足がかりとなった刀術の試合で、イ・ハソン選手はまず9.706点を獲得し、爽やかなスタートを切りました。細部項目を見ると、動作の質5.00点、難易度2.00点、演技レベル2.706点を記録し、完璧に近い演技を見せました。当時1位だった中国選手の得点とは0.080点差で猛追し、メダル圏内への足がかりを築きました。刀術は刀を使う種目で、速やかな速度感と鋭い剣光が特徴ですが、イ・ハソン選手は特有の柔軟性で観客の歓声を誘いました。最初の種目でミスなく2位を記録したおかげで、午後に行われた2番目の種目をより余裕を持って準備することができました。午後に行われた棍術の試合では9.700点を記録し、細部種目単体では4位に上がりましたが、合算結果で底力を発揮しました。棍術も厳格な基準に基づきA組、B組、C組の採点が行われ、最後まで緊張を緩めることのできない舞台でした。2試合の得点を合算した最終結果で総得点19.406点をマークし、堂々と銀メダルを首にかけました。両種目とも体力消耗が激しい高難度の技術を要求するため、1日で2試合をこなすことは莫大な体力的負担です。それでも最後まで崩れず自分のペースを維持した点は、これまで積み重ねてきた数多くの経験の賜物です。 💡 核心ポイント刀術2位と棍術4位の得点を安定して合算し、最終的な銀メダルを完成させました。 5. 輝かしい選手経歴と過去の物語 5. 輝かしい選手経歴と過去の物語 イ・ハソン選手が最初から順風満帆だったわけではなく、幼少期から並外れた情熱で実力を積み上げてきました。小学校入学前の幼い年齢で体育館に通い、中学生時代には有名なテレビ番組に出演して驚異的な武術の実力を披露しました。当時、放送を通じて「武術の神童」という異名を獲得し、大衆に武術の魅力を紹介する先駆者的役割を十分に果たしました。その後、2014年仁川アジア競技大会男子長拳種目で金メダルを獲得し、韓国代表団に初の金メダルをもたらす栄誉を享受しました。当時20歳の若さで国際舞台を制し、韓国武術の新たな歴史を刻みました。アジア競技大会だけでなく、世界選手権大会でも彼の金メダルへの歩みは止まらず、続いていきました。2015年世界選手権大会長拳部門で優勝を果たし、2017年と2019年の大会でも剣術や太極剣など複数の種目でメダルを集めました。しかし、2018年ジャカルタ・パレンバン大会では着地ミスにより12位に留まり、惜しくも涙を流さねばならない試練も経験しました。失敗を乗り越えて立ち上がった今回の2026年大会の銀メダルは、これまでの心の負担をきれいに洗い流す人間勝利のドラマのようです。諦めずに絶えず挑戦する彼の姿勢は、多くの人々に深い感動を与えています。 💡 核心ポイント2014年仁川大会の金メダルに続き、世界選手権も制覇した輝かしい過去の経歴を持っています。 6. 武術種目の魅力と今後の展望 6. 武術種目の魅力と今後の展望 今回のイ・ハソン選手の目覚ましい成果をきっかけに、大衆にとってやや馴染みの薄い武術への関心が急激に高まっています。武術は中国の伝統武術を現代スポーツの観点に合わせてスポーツ化した種目で、華麗な動作と動的な武技が核心です。単に力を使うだけでなく、音楽に合わせたかのような優雅な身振りや凛とした型が調和し、一つの武道芸術を鑑賞しているかのようです。今後、国内でもより多くの有望な選手がイ・ハソン選手の跡を継ぎ、世界舞台で韓国国旗を翻せる環境が整うことを願っています。選手本人も今回の大会に甘んじることなく、今後の国際大会に向けて再び汗を流す予定です。韓国の武術の看板スターとして、彼が示してきた十数年間の旅路は、後輩たちにとって最も優れた教科書となっています。不人気種目の苦しみを受け入れ、実力だけで大衆の視線を捉えた彼の不屈の精神に心からの拍手を送ります。今後残る国内外の試合でも、怪我なく最高の技量を披露し、良い形で締めくくることを心から応援しています。大の皆様も、今回のアジア競技大会で輝かしい成績を収めたイ・ハソン選手に温かい励ましと惜しみない応援を送ってください。韓国の武術が世界的な地位に上がるその日まで、彼の美しい挑戦は止まらず続きます。 💡 核心ポイント今回の銀メダルを足がかりに、武術種目への大衆的な関心が高まり、持続的な成長が期待されています。 よくある質問 イ・ハソン選手が出場した種目は何ですか? 2026年アジア競技大会で武術套路男子刀術および棍術種目に出演し、銀メダルを獲得しました。 イ・ハソン選手の年齢と所属チームはどのようになっていますか? 1994年生まれで満32歳であり、現在忠北開発公社武術クンフー選手団所属の国家代表として活躍しています。 以前のアジア競技大会でもメダルを獲得したことがありますか? 2014年仁川アジア競技大会男子長拳種目で韓国代表団に初の金メダルをもたらした経歴があります。 今回の試合で金メダルとの点差はどれほどでしたか? 中国のガオ・シャオビン選手が合計19.582点で金メダルを獲得し、イ・ハソン選手は19.406点で銀メダルを記録しました。 … Read more

預金利子計算機の活用術:税後利子の計算と商品選択のコツ

預金利子計算機を活用すれば、銀行にまとまった資金を預けた際に実際に口座に入金される税後の利子金額を正確に事前に確認できます。市場に出ている預金金利が高く見えても、安易に契約する前に必ずこの計算機を使ってシミュレーションを行うことで、損失を防ぐことができます。多くの人が、単に金利の数字が大きいという理由だけで商品を選択し、税金や期間の計算を見落として後悔するケースが少なくありません。この記事では、まとまった資金運用の基本となる預金利子計算機の正しい使い方と、利子計算に隠れた秘密を詳しく解説します。積立預金と定期預金の違いから、既存の商品を解約して乗り換える際に考慮すべき基準まで、すべてお伝えします。資産を安全かつ効率的に増やしたい方は、これからお伝えする内容を一つずつお読みください。 = 預金利子計算機の活用術:税後利子の計算と商品選択のコツ 1. 定期預金と積立預金の利子計算方法の違い 1. 定期預金と積立預金の利子計算方法の違い 定期預金と積立預金は、お金を貯める方法や期間によって利子が付与される構造が全く異なるため、区別してアプローチする必要があります。定期預金はすでに貯めたまとまった資金を一定期間一括で預ける商品であるのに対し、積立預金は毎月決まった金額をコツコツと貯めていく方式です。したがって、定期預金は最初に預けた元金全体に対して約定期間中ずっと利子が付与されますが、積立預金は毎月積立する金額ごとに預入期間が異なり、利子の適用も異なります。実際に、積立預金の金利が定期預金よりも高く見えるため、必ずしも得だと思われがちですが、計算機でシミュレーションすると結果が変わるケースが多いです。まとまった資金を12ヶ月に分割して積立預金に入れるよりも、定期預金に一度に預ける方が利子計算上、より有利な場合が少なくありません。国民生活金融情報センターや大手銀行の受取予定額計算機でも、こうした積立方法の違いを正確に入力できるよう設計されています。 定期預金はまとまった資金の運用に最適化されており、積立預金は少額をコツコツ貯める場合に適した貯蓄形態です。両商品の構造的な違いを理解することで、自分の資金状況に合った商品を正しく選ぶことができます。 💡 核心ポイント定期預金と積立預金は元金の積立方法と期間別の利子適用構造が異なるため、契約前に必ず目的に合わせて選択する必要があります。 2. 税引前利子と税後利子の違いと計算方法 2. 税引前利子と税後利子の違いと計算方法 預金商品に契約する際に提示される金利は、ほとんどが税引前基準であるため、実際に手元に入るお金はそれより少なくなります。預金利子には、基本的に利子所得税14%と地方所得税1.4%を加えた合計15.4%の税金が源泉徴収されます。例えば、1年間頑張って貯めて100万ウォンの利子が発生した場合、そこから約15万ウォンが税金として差し引かれます。したがって、預金利子計算機を使用する際は、単純な税引前利子金額だけでなく、税後の実受取額がいくらになるかを最後まで確認するプロセスが不可欠です。信用金庫や大手銀行の様々な商品を比較する際も、税後利子基準で順位付けを行うことで、正確な収益率を知ることができます。税金を差し引いた後、実際に口座に入ってくる金額を計算する習慣が、成功した資産管理の第一歩です。 小さな違いに見えますが、数千万ウォン以上のまとまった資金を運用する際には、税後利子の割合は無視できないほど大きくなります。税金控除の割合を頭に置きながら計算機を活用する知恵が必要です。 💡 核心ポイント預金利子には合計15.4%の税金が源泉徴収されるため、必ず税後の実受取額を基準に利子を計算する必要があります。 3. 高金利商品への乗り換え前に計算機を活用する方法 3. 高金利商品への乗り換え前に計算機を活用する方法 既存に契約した預金の金利に満足できず、より高い金利の新しい商品を見つけたとしても、安易に解約することは危険です。自分の預金の金利が年2%なのに、新しく出た商品は年4%だと聞くと、すぐに乗り換えたい衝動に駆られます。しかし、既存の預金を中途解約した場合の利子損失と、新しい商品で得られる利子を慎重に比較する必要があります。新しい商品で追加で受け取れる利子が、既存の預金を解約して失う利子よりも多い場合、初めて乗り換えの意味が生まれます。高金利商品を見つけた際に、すぐに解約ボタンを押すのではなく、まず計算機を探す必要がある理由はここにあります。満期が間近な状況では、中途解約利率が適用され、むしろ損をする可能性があるため、慎重に検討すべきです。 周囲から金利の高い商品に乗り換えたという話を聞くと、焦りを感じがちですが、客観的な数値で直接確認する必要があります。感情に流されず、計算機を使って本当に得をするかどうか冷静に判断する姿勢が重要です。 💡 核心ポイント既存の預金を中途解約して乗り換える際は、失う利子と新たに得られる利子を計算機で比較し、実益を検討する必要があります。 4. マイルージ連動預金商品の隠れた価値の計算 最近では、現金利子の代わりに大韓航空などの航空会社マイルを積立してくれるユニークな預金商品も登場し、注目を集めています。例えば、1億ウォンという大きなお金を1年間預けると、数万マイルから最大10万マイルを超える恩恵を受けられます。特に長距離旅行を頻繁に計画しており、ビジネスクラスのアップグレードにマイルを集中して使う方々は、計算機を長時間使うことになります。現金利子として受け取る金額と、マイルの金銭的価値を換算した際に、どちらがより得かを慎重に比較するのが 좋습니다。旅行を好む人々にとって、一般的な現金利子よりもマイル積立が生活の質を高める優れた代替案となり得ます。金融商品の形態がますます多様化する中、自分自身の消費傾向や旅行計画に合わせて、利子の価値を多角的に評価する必要があります。 単に金利の数字の高低だけを見る時代は終わり、自分に必要な付加価値特典まで計算に含める必要があります。マイル預金のような特徴的な商品に出会った際に、自分の実際の効用価値を計算してみる知恵が必要です。 💡 核心ポイント現金利子の代わりにマイルを提供する預金商品は、旅行計画とマイルの価値を考慮して実益を検討する必要があります。 5. 預金者保護限度額と金額別の利子シミュレーション 金融機関にお金を預ける際には、利子計算と同様に、元金を安全に守れる預金者保護限度額を確認することが重要です。現在、一つの金融機関ごとに元金と一定の利子を合算して最高1億ウォンまで安全に保護される構造です。1,000万ウォン、3,000万ウォン、5,000万ウォンなど、預ける金額の規模によって、実際に口座に入ってくる税後利子がどのように変わるかを事前に確認する必要があります。同じ金融会社内でも複数の商品に分けて預ける場合の合算保護基準と、他の会社に分散する場合の違いを明確に理解しておくべきです。安全な資産管理を望むなら、預金者保護限度額である1億ウォンの基準を超えないよう、複数の銀行に分けて預ける戦略が必要です。預金利子計算機を使って金額別に利子をシミュレーションし、最も安全かつ効率的な預入限度額を設定してみてください。 大切な資産を守るためには、高い金利だけを追い求めるのではなく、国家が保証する安全装置の中で資金を運用する必要があります。預金者保護限度額と利子計算を同時に考慮する総合的な資産配分能力を養うべきです。 💡 核心ポイント預金者保護限度額である1億ウォンの基準と金額別の税後利子をシミュレーションし、安全かつ効率的に資金を分散する必要があります。 6. 賢い預金運用のための最後のアドバイス 金融環境は常に急速に変化しており、様々な優遇条件や金利特典を含む新しい商品が継続的に発売されています。各商品に適用される金利、厳しい優遇条件、税金特典がそれぞれ異なるため、徹底した事前準備が不可欠です。預金利子計算機を積極的に活用し、予想される収益を正確に目で確認する習慣が、堅固な資産の基盤を作ります。今後は、単純な貯蓄を超えて、自分の資金の流れを定期的にチェックし、最も有利なタイミングで乗り換える能動的な姿勢が求められます。今日お伝えした計算方法と注意点に基づき、皆さんの大切なまとまった資金をより充実させ、安全に増やしていくことを願っています。小さな関心と正確な計算が、大きな富を築くための確かな足がかりとなるでしょう。 急変する金融市場の中で揺るがないためには、自分自身の明確な基準と計算能力を身につけることが最も確実な方法です。今日からでも預金利子計算機を手元に置き、自ら資産をチェックする賢い投資家になってみてください。 💡 核心ポイント多様な金融商品の中で、預金利子計算機を積極的に活用し、自ら収益を検証する能動的な資産管理を実践する必要があります。 よくある質問 預金利子に課される税金は正確に何パーセントですか? 預金利子には、基本的に利子所得税14%と地方所得税1.4%を合算した合計15.4%の税金が源泉徴収されます。 現在の預金者保護限度額はどれくらいですか? 現在、同一の金融機関内で元金と利子を合算して最高1億ウォンまで安全に預金者保護を受けることができます。 金利の高い商品に乗り換える際に何を確認すべきですか? 既存の預金を中途解約して失う利子と、新しい商品で得られる利子を比較し、実際に得をするかどうか計算機で確認する必要があります。 積立預金よりも定期預金にまとまった資金を預ける方が常に有利ですか? 積立方法と期間別の利子適用構造によって異なりますが、まとまった資金を一度に預ける方が利子計算上、有利な場合が多いです。 … Read more

預金利息計算機の活用術:税後利息と実受取額の計算を総まとめ

高利回りの商品を見つけたとき、安易に預金を解約するのではなく、まず預金利息計算機を使って税後の実受取額を試算することで、実際に得かどうかを正確に把握できます。市場には様々な銀行の定期預金や積立預金商品が存在しますが、単純な金利の数字だけを信じて加入すると、税金や期間の計算で損をするケースが多いです。特に、まとまった金額を一度に預ける方式と毎月分割で入れる積立方式では、利息の計算方法が全く異なるため、事前の徹底した比較が不可欠です。最近では航空会社のマイルを貯められるユニークな預金商品まで登場し、より慎重な計算が求められる時代になっています。この記事では、預金利息計算機を賢く活用して、あなたの資産を安全かつ賢く増やすための核心となる秘訣を詳しく解説します。これから提供する情報を最後までお読みいただければ、複雑な利息計算も専門家のように簡単にこなせるようになるでしょう。 = 預金利息計算機の活用術:税後利息と実受取額の計算を総まとめ 1. 定期預金と積立預金の違いと利息計算の基本原則 1. 定期預金と積立預金の違いと利息計算の基本原則 まとまった金額を一度に預ける定期預金と、毎月一定額を積み立てる積立預金では、利息が付与される方法に大きな違いがあります。多くの人が単に金利のパーセンテージだけを見て積立預金の方が有利だと誤解していますが、実際に元金が口座に残っている期間を考慮すると、定期預金の方がはるかに有利なことが多いです。例えば、5%の積立預金と3%の定期預金を比較した場合、積立預金は初月に入れたお金を除き、毎月入れる元金の預入期間がどんどん短くなります。そのため、実際に手元に入る総利息を計算してみると、金利が少し低くてもまとまった金額を一度に定期預金に入れる方が得になる可能性があります。西民金融振興院や民間銀行の予想受取額計算機でも、こうした定期預金と積立預金の入金方法の違いが明示されるよう構成されています。この原理を正確に理解せずに加入すると、予想よりもはるかに少ない利息収入しか得られず、失望することになりがちです。 高利回りの商品を無条件に追い求める前に、自分の資産の性質が一時的なまとまった資金なのか、毎月貯めていく資金なのかを正確に把握する必要があります。周りの知人が積立預金で大きなお金を貯めたという話に惑わされず、自分の投資傾向や資金運用期間に合わせて商品を選ぶ知恵が必要です。 💡 コアポイント定期預金と積立預金は、元金の預入期間と利息の算定方法が異なるため、単純な金利の数字ではなく、実際の受取額を計算すべきです。 2. 預金利息計算機を活用する際に必ず知っておくべき税金のすべて 2. 預金利息計算機を活用する際に必ず知っておくべき税金のすべて 銀行預金に加入して利息を受け取る際、税引き前金利ではなく税後の実受取額を基準とすることで初めて、資金計画を適切に立てることができます。韓国の法律に基づき、預金利息には利息所得税14%と地方所得税1.4%を合わせた合計15.4%という決して少なくない税金が源泉徴収されます。例えば、1,000万ウォンを1年間3%の金利で預けた場合、税引き前利息は30万ウォンですが、ここから15.4%の税金を差し引くと、実際に口座に入るお金はそれよりも大幅に少なくなります。多くの人が銀行アプリや預金利息計算機を操作して、期待していた金額より実受取額が少ないことに驚くのは、まさにこの税金が原因です。したがって、まとまった資金を運用する際は、必ず利息所得税を事前に考慮して計算機で試算し、正確な財務目標を達成する必要があります。 税制優遇や非課税総合貯蓄の対象者に該当する場合は、通常の課税商品よりもはるかに有利な条件で利息を得られるため、加入前に資格要件を必ず確認すべきです。税後利息を正確に計算する習慣は、不要な金融損失を防ぐ最も強力な盾になります。 💡 コアポイント預金利息には合計15.4%の税金が源泉徴収されるため、必ず税後の実受取額を基準に利息計算機を活用すべきです。 3. 既存の預金を解約して乗り換える前に計算機で試算する方法 3. 既存の預金を解約して乗り換える前に計算機で試算する方法 金利の高い新商品が出たとて、安易に既存の預金を解約すると中途解約金利が適用され、かえって大きな損失を被る可能性があります。記者たちも時々、より高い金利を求めて乗り換えるべきか悩むことがありますが、そのたびに必ず中途解約によって失う利息と、新商品で得られる利息を比較します。既存の預金に残っている期間中に受け取れたはずの利息と、新たに加入する商品の金利を慎重に比較した後に初めて、解約ボタンを押すべきです。実際に計算機で試算してみると、新商品の優遇条件をすべて満たしても、既存の預金を維持する方が得になるケースが非常に多く発生します。感情に流されて銀行窓口に向かう前に、スマートフォンやコンピューターでまず利息計算を行う姿勢が、賢い資産家の基本的な資質です。 周囲で金利逆転現象や特販商品のニュースを耳にしても焦らず、落ち着いて計算機を開き、損益分岐点を検討してみてください。自分が放棄する機会費用と新たに得られる収益の差を明確に知ることでしか、資産を守ることができません。 💡 コアポイント高金利商品に乗り換える際は、既存の預金の中途解約損失額と新商品の追加利益を慎重に比較検討すべきです。 4. 特別な特典を提供するユニークな預金商品とマイルの計算方法 最近では、単に現金利息を提供するだけでなく、大韓航空のマイルのような特別な付加特典を提供する独創的な預金商品が登場し、人気を集めています。例えば、1億ウォンという大きなまとまった金額を1年間預けると、現金利息の代わりに相当量のマイルが貯まる方式で、長距離旅行を計画している人々に大きな注目を集めています。普段ビジネスクラスをよく利用したり、マイルを貯めてヨーロッパ旅行に出かける予定がある人にとっては、利息の代わりにマイルを提供する商品の方がはるかに得になる可能性があります。しかし、これもまたマイルの経済的価値と現金利息の価値を正確に換算して計算機で試算しなければ、かえって損をするリスクがあります。マイル1マイルあたりのウォン価値をいくらと評価するかによって、通常の定期預金よりも劣る選択になることもあるため、徹底的な分析が必要です。 自分の消費パターンや旅行傾向にぴったり合う特典かどうかを慎重に検討した上で加入することで、後に後悔しない消費と貯蓄生活を送ることができます。他人がおすすめしている商品であっても、自分のライフスタイルに合っていなければ、毅然とパスする決断力も重要です。 💡 コアポイントマイルを提供するユニークな預金商品は、現金利息とマイルの実価値を慎重に比較換算した上で選択すべきです。 5. 預金者保護限度額と複数銀行への分散預入戦略 大切な自分の資産を銀行に預ける際は、金利だけでなく、預金者保護法に基づく安全装置も必ず考慮に入れて計算機で試算する必要があります。現在韓国では、元金と一定の利息を合わせて1人あたり最高1億ウォンまで、一つの銀行で安全に保護される制度が実施されています。もし貯蓄銀行や民間銀行に1億ウォンを超える高額な資金を預ける計画がある場合、一箇所に集中させるのではなく、複数の銀行に分散して預けるのが賢明です。複数の金融機関を利用する際は、各会社ごとに保護限度額が適用されるのか、合算構造なのかを正確に把握し、預金利息計算機で分散預入時の収益をそれぞれ算出する必要があります。安全性と収益性を同時に確保するためには、預金者保護限度額の範囲内で最も高い金利を提供する場所を探して分割で預ける戦略が不可欠です。 銀行のブランド認知度だけを信じて全財産を一箇所に預けるのはリスク管理に脆弱なため、常に分散投資の原則を心に留めておくべきです。安全にお金を守りながら最大の利息収益を上げる分散預入法は、すべての資産管理の基礎体力に等しいものです。 💡 コアポイント預金者保護限度額である1億ウォンを考慮し、高額な資産は複数の銀行に分散して預ける戦略を立てるべきです。 6. 成功する資産管理のための預金利息計算機活用習慣 金融市場の金利は経済状況に応じて頻繁に変動するため、定期的に預金利息計算機を操作して自分の資産の現状を確認する習慣が重要です。銀行アプリケーションや金融ポータルサイトが提供する計算機を積極的に活用すれば、数回のタッチだけで将来の資産規模を予測できます。これから訪れる高齢化時代と不確実な経済環境の中で、安定したキャッシュフローを作ることは、生涯実践すべき重要な課題の一つです。他人の噂話に依存せず、客観的な数字に基づいて貯蓄計画を立てる人が、最終的に資産増殖の勝者となります。今日からでも通帳の残高と満期日をカレンダーに書き留め、新しい預金商品の金利を定期的に比較する勤勉さを推奨します。小さな計算習慣の一つ一つが、あなたの老後を力強く守る巨大な資産の城壁を完成させてくれるでしょう。 急変する経済トレンドの中で揺るがないためには、自分だけの明確な貯蓄基準と計算方法を持ち、主体的にお金を運用していく必要があります。今すぐスマートフォンを起動し、保有している資産の税後利息を自分で計算してみることで、賢い金融生活の第一歩を踏み出してみてください。 💡 コアポイント定期的な預金利息計算機の活用と徹底的な金利比較は、不確実な経済の中で資産を守る最も確実な方法です。 よくある質問 預金利息にかかる税金は正確にいくらですか? 通常の課税基準では、利息所得税14%と地方所得税1.4%を合わせた合計15.4%が源泉徴収されます。 預金者保護法で保護を受けられる最大金額はいくらですか? 同一の金融機関内で、元金と利息を合算して1人あたり最高1億ウォンまで安全に保護を受けることができます。 積立預金よりも定期預金にお金を預ける方が必ずしも有利ですか? 積立預金は元金の預入期間が徐々に短くなるため、単純な金利が低くても、まとまった金額を一度に預ける定期預金の方が利息計算上有利なことが多いです。 金利の高い他の商品に乗り換える際の注意点は何ですか? 既存の預金を中途解約した際に発生する利息損失と、新商品で得られる追加利益を計算機で比較し、実益を検討する必要があります。 =

所得控除用年金貯蓄、勘違いしやすい税額控除のメリットと加入方法

「所得控除用年金貯蓄」という名前で広く呼ばれていますが、実際に年末調整で受け取る特典の正確な法的名称は所得控除ではなく税額控除です。多くのサラリーマンが毎年年初に年末調整の還付金を確認し、税金を減らすためにこの商品を探しますが、正確な仕組みを知らないと期待したほどの還付を受けられない可能性があります。例えば、年収5,000万円のサラリーマンの金さんは毎月コツコツと積み立てていましたが、年末調整の時期になっても所得控除の項目から金額が減らないことに驚いたそうです。実は、課税標準の区分から直接税金の額を差し引く税額控除方式で機能するため、領収書を集める方法が全く異なっていたのです。この記事では、誰もが混乱する所得控除用年金貯蓄の真実から、最大限の還付金を得る方法まで詳しく解説します。将来の安定した老後生活の準備をしながら、今この年の税金負担まで下げたい方は、ぜひ最後までお読みください。 = 所得控除用年金貯蓄、勘違いしやすい税額控除のメリットと加入方法 1. 所得控除用年金貯蓄の正確な意味と税額控除の仕組み 1. 所得控除用年金貯蓄の正確な意味と税額控除の仕組み 一般的に「所得控除用年金貯蓄」と呼ばれる金融商品は、実質的に総合所得や給与所得から一定額を差し引くのではなく、算出された税金そのものを減らす税額控除商品です。過去の税法体系の名残や口伝による表現のため、今も多くの人々が「所得控除」という言葉を使っていますが、国税庁の基準では年金口座の税額控除に分類されます。所得控除は課税対象となる所得そのものを減らすのに対し、税額控除は最終的に支払うべき税金から直接金額を差し引くため、サラリーマンにとって体感できる節税効果がはるかに大きくなります。実際に年末調整簡素化サービスでこの項目を確認すると、拠出額に比例して税額が直接減る魔法のような体験ができます。したがって、毎月出ていくお金は単に 묶われる貯蓄ではなく、国家が合法的に後押しする強力な節税手段である点をまず理解する必要があります。 このような税額控除のメリットは、サラリーマンの所得水準に応じて控除率が異なり、細やかな戦略が必要です。総給与が5,500万ウォン以下、または総合所得金額が4,000万ウォン以下の場合は、拠出額の16.5%を税額控除として受け取れます。一方、総給与が5,500万ウォンを超え1億ウォン以下の労働者は13.2%の控除率が適用されます。例えば、年収5,000万ウォンのサラリーマンが年間最大限度額である600万ウォンを満額拠出した場合、年末調整でなんと99万ウォンという莫大な税金が還付されます。これは銀行の預金利子と比較にならないほど確実な収益率をもたらすため、サラリーマンの資産形成の必須コースとされています。複雑な税法を全て理解していなくても、毎月コツコツと口座にお金を入れる行為そのものでさえ、莫大な利益を得る構造になっています。 💡 核心ポイント所得控除用年金貯蓄は所得控除ではなく税額控除商品であり、所得区分に応じて13.2%から16.5%まで税金が直接還付されます。 2. 年金貯蓄商品の種類と自分に合った選び方 2. 年金貯蓄商品の種類と自分に合った選び方 年金貯蓄商品は大きく分けて、証券会社で加入するファンド、保険会社で加入する年金貯蓄保険、そして信託口座に分かれます。過去には安定性を重視する人々が主に保険会社を訪れましたが、最近では低金利基調と投資への関心の高まりにより、証券会社のファンド口座にお金が集中する傾向にあります。証券会社の口座を利用すれば、多様な上場指数ファンドや株式型資産に直接投資でき、物価上昇を防ぎ、長期的により高い収益を期待できます。一方、保険会社の商品は毎月一定額を拠出する保障的な性格が強く、投資に詳しくない社会人経験の浅い方や安定志向の人に適しています。 実際にサラリーマンの朴さんは、数年前に何も知らずに保険会社の商品に加入し、中途解約すると大きな損失が出ることを後から知って後悔したことがあります。年金貯蓄保険は初期の事業費を差し引くため、数年間は解約返戻金が元本よりはるかに少なく、中途放棄が難しいという欠点があります。一方、証券会社の口座を活用すれば、株式や債券型資産の比率を自分の投資傾向に合わせて自由に調整でき、柔軟性が非常に優れています。ただし、自ら資産を運用する必要があるため、市場状況に応じて元本損失のリスクが存在することは必ず考慮すべきです。したがって、自分の投資経験と傾向を慎重に見極めた上で、証券会社と保険会社のどちらがより有利かを慎重に決定する必要があります。 💡 核心ポイント年金貯蓄は証券会社のファンドと保険会社の商品に分かれ、自分の投資傾向と資金運用目的に合わせて選択することが重要です。 3. 年間拠出限度額と税額控除を最大化する戦略 3. 年間拠出限度額と税額控除を最大化する戦略 年金貯蓄口座と個人型退職年金を合わせると、年間最大900万ウォンまで税額控除対象の拠出限度額が与えられます。過去には限度額がこれよりはるかに低かったですが、政府が国民の老後対策を促すために限度額を大幅に引き上げました。具体的には、年金貯蓄口座単独では最大600万ウォンまで拠出でき、個人型退職年金を追加で利用すると合計で最大900万ウォンまでメリットを受けられます。もし年金貯蓄に600万ウォンを入れ、個人型退職年金に300万ウォンを追加で満たせば、最大控除率基準で最大148万5千ウォンという莫大な還付金を手にすることができます。 周りを見渡すと、年末調整の時期が近づいてから慌てて一括で入金して限度額を満たそうとするサラリーマンを簡単に発見できます。しかし、毎月分割してコツコツと拠出することは、資金負担を減らしつつ市場の変動性に対応する賢い方法です。例えば、毎月50万ウォンずつ自動振替を設定しておけば、1年間で自然に600万ウォンが満たされ、家計簿をつける際にも資金計画を立てやすくなります。余裕資金が不足している場合は、自分の給与の余力に合わせて毎月少額でもコツコツと拠出する習慣をつけることが何より重要です。限度額を最大限活用することは税金を節約する最も確実な近道であるため、毎年年初に今年の拠出計画を事前に立てることをお勧めします。 💡 核心ポイント年金貯蓄と個人型退職年金を合算して年間最大900万ウォンまで拠出すれば、最大限のメリットを受けることができます。 4. 中途解約時に発生する税金の爆弾と注意点 老後のために加入した口座であっても、突然多額の資金が必要になり中途解約すると、莫大な不利益を被らなければなりません。多くの人々が税額控除を受けた事実を忘れ、慌てて解約した結果、これまで受けていたメリットを返還しなければならない状況に直面することがあります。中途解約時には、これまで控除された金額と運用収益に対して、その他所得税の名目でなんと16.5%という高い税率が課されます。実際にサラリーマンの李さんは、結婚資金が不足しているという理由で数年かけて積み立てた口座を解約したところ、逆に税金の爆弾に見舞われ、手に入るお金が元本より少なくなり呆然としたそうです。 このような不測の事態を防ぐためには、年金口座は本当に退職後のための最後の砦だと考え、長期的に眠らせておく必要があります。もしやむを得ず資金が必要な状況が発生した場合は、解約ではなく口座担保融資制度を活用する方がはるかに賢明な方法です。ほとんどの金融機関では、年金口座の評価額の一定割合内で低利で借り入れできるサービスを提供しています。また、無住宅者の住宅購入や借家保証金、破産や再生手続き、天災地変などの特別な事由がある場合は、やむを得ず年金外受給を行っても低い税率が適用されます。したがって、目の前の流動性危機のために貴重な節税口座を簡単に解約するという愚かな行動は絶対に避けるべきです。 💡 核心ポイント中途解約時にはこれまで受けていた税額控除のメリットを返還しなければならないため、急な資金が必要な場合は口座担保融資を活用すべきです。 5. 将来年金を受け取る際に支払う税金の秘密 一生懸命お金を貯めて将来年金を受け取る際には所得税が課されますが、一般的な所得税率よりはるかに低い年金所得税が適用されます。受け取る人の年齢が若いほど税率が高く、年齢が高くなるほど税率が低くなる構造をとっています。具体的には、55歳以上70歳未満は5.5%、70歳以上80歳未満は4.4%、80歳以上は3.3%という低い年金所得税が課されます。さらに、年間年金受取額が1,200万ウォンを超えない場合は分離課税を選択でき、税金負担を最小限に抑えることができます。 退職後に収入が途絶えた状況で、このような低い税率で年金を受け取って使えるという点は、高齢化時代において莫大な強みとして機能します。もし年金受取限度額を超えて一度に多額を引き出そうとすると、年金所得ではなくその他所得や総合所得として課税される可能性があります。したがって、毎年適切な金額に分けて受け取る分割受給計画を立てることが、税金を節約する核心的な秘訣です。国が定めた受取限度額の範囲内で長期間コツコツと年金を受け取らなければ、税金の爆弾を避け、老後生活費を安定して確保することはできません。一生かけて貯めた資産が税金で減らないように、受給段階での戦略も事前に頭の中に描いておく必要があります。 💡 核心ポイント年金を受け取る際には年齢に応じて3.3%から5.5%の低い年金所得税が適用され、受取限度額を守る 것이重要です。 6. 成功する老後準備のための実践ガイド 所得控除用年金貯蓄は単なる節税商品を超越し、韓国のサラリーマンであれば誰でも必ず確保すべき生存戦略の核心です。国民年金だけでは物価上昇を防ぎ、豊かな老後を送るには到底不十分であるという事実は、すでにすべてのメディアと専門家が一斉に警告しています。今すぐ毎月数十万ウォンの余裕を確保し、口座を開設して自動振替を設定するという小さな実践が、将来の生活の質を完全に変えます。2026年現在、経済的不確実性が高まっている時期だからこそ、確実に税金を節約し資産を積み立てていく防衛的な資産形成がさらに輝きを放ちます。 周りの噂に流されず、自分の所得と消費パターンに合わせた拠出計画を立て、今日すぐに実行に移してみてください。毎年年末調整シーズンに13ヶ月目の爆弾に遭ってため息をつく代わりに、十分な還付金を受け取りながら微笑む自分自身を発見することでしょう。「遅いと思う時が最も早い」という言葉の通り、今この瞬間にも老後準備を始める人とそうでない人の差はどんどん広がっています。長期的な視点を持ってコツコツと口座を育てていけば、退職後の生活は心配ではなく期待で満たされるでしょう。賢いサラリーマンの必須選択である年金口座と共に、確実で余裕のある未来を少しずつ完成させていくことを心から応援しています。 💡 核心ポイント年金口座は高齢化時代の必須の生存戦略であるため、今日すぐに加入し、コツコツと拠出して豊かな未来を準備すべきです。 よくある質問 所得控除用年金貯蓄は本当に所得控除にならないのですか? はい、名前はそう呼ばれていますが、実際には税金を直接減らす税額控除商品です。年末調整時に算出税額から一定の割合を直接差し引いてくれます。 年間最大いくらまで拠出すればメリットを全て受け取れますか? 年金貯蓄口座単独では600万ウォン、個人型退職年金を合わせると最大900万ウォンまで拠出して税額控除の限度額を満たすことができます。 途中で引き出すとどうなりますか? やむを得ず解約する場合、これまで受けていた税額控除のメリットと収益に対して16.5%のその他所得税が課されるため、できるだけ維持することが望ましいです。 年金を受け取る時にはいくら税金を払う必要がありますか? … Read more

最低10億ウォンの時価差益が見込める果川(ファチョン)マンション「줍줍(無抽選)」申込条件とスケジュール案内

京畿道果川市で、周辺相場と比較して最低10億ウォン以上の莫大な時価差益が見込めるマンションの契約解除分1戸が、無抽選方式で再び供給され、マイホーム購入を夢見る人々の注目を集めています。今回登場した住宅は、過去に驚異的な競争率を記録し、分譲当時より大きな関心を集めていたマンションの一つで、違法行為により契約が解除され、貴重な機会が再び開かれました。数十億ウォンに達する周辺マンションの実勢価格と比較すると、まさにロトに当選したような破格の価格で供給されるため、多くの人の挑戦が予想されます。住宅積立金( 청약通帳)が不要という利点がありますが、居住地域や無住宅者 여부など厳しい資格要件を満たさなければならないため、事前の綿密な確認が必須です。果川地域に居住する無住宅世帯主であれば、今回の機会を絶対に逃さず、スケジュールを確認して挑戦することを推奨します。これから今回の果川マンション無抽選供給の具体的な分譲価格と周辺相場との差益規模、そして申込時に必ず知っておくべき事項を詳しく見ていきましょう。 = 最低10億ウォンの時価差益が見込める果川マンション「줍줍」申込条件とスケジュール案内 1. 果川プ르지オ・ベラルテ再供給概要 1. 果川プ르지オ・ベラルテ再供給概要 今回再び主を探す物件は、京畿道果川市朱岩洞一帯に位置する果川プ르지オ・ベラルテマンションの専有面積99平方メートルB型1戸と伝えられています。当初分譲当時も周辺相場よりはるかに安い分譲価格の設定により、莫大な人々が殺到した場所であり、今回契約解除により貴重な再供給の機会が生まれました。当時、一般供給分350戸を募集する過程で、なんと4万人以上の申込者が殺到し、平均135対1という驚異的な競争率を記録した人気マンションです。特に専有面積99平方メートルA型の場合、競争率が209対1を超えるほど実需者からの人気度が非常に高かったことで有名です。長期間マイホーム購入を準備してきた無住宅者にとっては、まさに夢のような機会が再び訪れた 셈であり、すでに不動産市場の熱気が高まっています。マンションが持つ立地上的な利点と過去の爆発的な関心度を思い返せば、今回の1戸をめぐって繰り広げられる競争も激しいものになると見られます。 供給分は専有面積99平方メートルB型1戸で、違法行為により契約が解除された住宅です。過去、当初分譲時の一般供給平均競争率は135対1を記録するほど人気が高かったです。 💡 コアポイント果川プ르지オ・ベラルテで契約解除により出た専有面積99平方メートル1戸の無抽選供給が始まります。 2. 分譲価格および追加オプション費用分析 2. 分譲価格および追加オプション費用分析 今回供給される住宅の基本供給金額は9億5,218万ウォンと設定されており、これに加えて追加的な費用を考慮する必要があります。既存の契約者が選択していたバルコニー拡張および追加選択品目の費用として2,088万ウォンが発生し、システムエアコンなどの家電オプション費用1,167万ウォンも一緒に承継しなければなりません。これらのオプション費用3,255万ウォンをすべて合算すると、実際に購入者が支払うべき総額は9億8,473万ウォン程度になります。10億ウォンにわずかに届かない金額で、果川知識情報団地内の新築マンションを所有できる点から、金銭的魅力度が非常に高いです。初期資金負担がやや感じられるかもしれませんが、後述する周辺相場との莫大な格差を考えれば、十分に耐えられるレベルの金額です。契約締結時に必要な契約金と、間もなく訪れる入居時点までに準備しなければならない残代スケジュールを事前に計算し、資金計画を徹底的に立てる必要があります。 基本供給金額は9億5,218万ウォンで、バルコニー拡張および家電オプション費用を承継する必要があります。すべてのオプション費用を含む実際の支払金額は9億8,473万ウォン程度と設定されています。 💡 コアポイント基本分譲価格に各種オプション費用を合算した実際の購入価格は9億8,473万ウォンです。 3. 周辺相場と比較した予想時価差益 3. 周辺相場と比較した予想時価差益 今回供給される住宅の実際の購入価格が9億8,400万ウォン台である一方、近隣同面積マンションの最近の実勢価格は22億ウォン前後を記録しています。実際に果川知識情報団地内に位置する果川プ르지オ・ラビエンオ専有面積99平方メートル129B型は、先月4月に21億8,000万ウォンで取引されました。また、近隣の果川ルセンソ・デシアンも同様の面積帯が先月7月に22億5,000万ウォンで売買が成立し、堅固な相場を形成しています。今回の再供給価格と比較すると、2つのマンションの実勢価格と約12億ウォン前後の莫大な差が発生することが容易に確認できます。単純な計算でも、当選と同時に最低10億ウォン以上の時価差益を確実に手に入れることができるため、「ロト 청약」という形容詞が惜しくありません。これほど確実な時価差益が保証されるマンションだからこそ、今回の 청약に挑戦しようとする人々の駆け引きが激しくなることが予想されます。 近隣マンションの同面積住宅が最近22億ウォン前後で実勢価格の申告を完了しました。分譲価格との実勢価格差が12億ウォンに達し、最低10億ウォン以上の莫大な時価差益が見込めます。 💡 コアポイント周辺マンションの相手が22億ウォン水準のため、当選時に10億ウォンを超える時価差益を得ることができます。 4. 청약資格および申込条件の解説 4. 청약資格および申込条件の解説 今回の無抽選供給分は、一般的な当初分譲とは異なり、複雑な住宅積立金( 청약通帳)が全く不要という破格の利点を備えています。しかし、誰でも申請できるわけではなく、入居者募集公告日基準で厳格な居住要件と住宅所有 여부를満たさなければなりません。公告日基準で現在京畿道果川市に居住している無住宅世帯主のみが、今回の 청약に挑戦できる資格を備えます。もし果川市以外の地域に居住していたり、住宅を1戸でも所有していたりすれば、残念ですが今回の機会には申請できません。資格要件を満たした申請者間で競争が発生する場合、公平に抽選を通じて最終当選者を決定します。自身が果川市居住要件と無住宅世帯主条件を完全に満たしているか、募集公告文を通じて必ず再確認する過程が必要です。 住宅積立金( 청약通帳)は不要ですが、果川市居住無住宅世帯主という厳格な条件が適用されます。条件を満たす申請者の中から無作為抽選方式を通じて最終当選者が決まります。 💡 コアポイント住宅積立金( 청약通帳)は不要ですが、果川居住無住宅世帯主という必須資格を必ず満たす必要があります。 5. 청약スケジュールおよび契約締結手続き 5. 청약スケジュールおよび契約締結手続き 今回の果川プ르지オ・ベラルテ再供給 청약は、28日に公式に行われ、韓国不動産院 청약ホームインターネットサイトを通じて受理できます。忙しい日常の中でもインターネットを通じて簡単に申請できるため、指定された日付と時間を絶対に逃さないよう注意が必要です。 청약受理が終わると、当選者発表は来るべき来月2日に行われ、緊張する瞬間の中で希望が叶います。当選者に選ばれた人は、13日に直接契約を締結する必要があり、定められた手続きに従い書類を提出し、契約金を支払わなければなりません。入居は今年12月に予定されており、残金は契約日から2ヶ月以内である12月12日まですべて支払う必要があるため、資金準備スケジュールをタイトに管理する必要があります。当初当選者発表日からすでに長い時間が経ち、転売制限期間は過ぎましたが、分譲価格上限制の適用により再当選制限規定が適用されます。 청약受理は28日に 청약ホームを通じて行われ、来月2日に当選者が発表されます。契約は10月13日に行われ、入居は12月で、残金は12月12日まで支払う必要があります。 … Read more

半導体輸出好調とサムスン電子の強気でKOSPI 7000線回復の背景

KOSPIは、半導体輸出の爆発的な増加とサムスン電子をはじめとする大型株の力強い反発に支えられ、ついに7000線を再び突破しました。直近数日の下落傾向で投資家を不安に陥れていた株式市場が、快い逆転劇を演じたのです。指数は前営業日比113.49ポイント上昇した7007.72で取引を終了し、市場の懸念を一掃しました。特に7000線目前で個人投資家が実に3兆ウォンに迫る売りを浴びせかけたにもかかわらず、機関投資家やその他の法人の強力な買い支えが指数をしっかりと支えました。こうした劇的な反発の背景には、過去最高水準の記録を打ち立てている輸出指標と、AI関連投資心理の回復があります。本記事では、KOSPIが7000線を回復した具体的な背景と今後の市場見通しを詳しく見ていきましょう。 = 半導体輸出好調とサムスン電子の強気でKOSPI 7000線回復の背景 1. 半導体輸出が牽引した7000線回復 1. 半導体輸出が牽引した7000線回復 今回のKOSPIの7000線回復において、最も決定的な役割を果たしたのは、何といっても半導体セクターの輝かしい輸出実績です。9月1日から20日までに集計された韓国の総輸出額は714億ドルを記録し、前年同期比78.3%の急増で過去最高を更新しました。そのうち半導体単体の輸出額は実に341億ドルに達し、前年同期比259.4%という驚異的な伸びを記録しました。これは総輸出額の半分に迫る数値であり、韓国経済の核心エンジンがいかに強力に回っているかを証明するものです。周囲の同僚が最近ボーナスの話を持ち出し、会社の雰囲気が良くなったと言っているように、実体経済の温かさが株式市場に素早く浸透しています。こうした輸出好調は一時的な現象ではなく、AIサーバーや次世代メモリ需要が重なり、持続している構造的な流れです。専門家は、今回の輸出指標は単なる統計以上の意味を持つと口を揃えて強調しています。製造業中心の企業が稼ぐドルが増えることで、関連部品を納入する中小企業や協力会社の業績期待も同時に高まっています。実際にソウルの証券会社営業所で会った個人投資家は、「半導体関連株がこれほど強いとは知らなかった」と悔しそうなため息をついていました。株式市場は常に未来の価値を先に反映するため、今回の過去最高水準の輸出記録は、今後企業の業績見通しを一段と明るくする中核的な原動力です。したがって、投資家は単に指数上昇に注目するだけでなく、実質的な利益を生み出す輸出企業のファンダメンタルズに集中する必要があるでしょう。 💡 キーポイント半導体輸出額が250%以上急増し、総輸出の半分を占めることで、KOSPI上昇の強力な実体経済的基盤となりました。 2. サムスン電子の4%台急騰の秘密 2. サムスン電子の4%台急騰の秘密 KOSPIが7000線の高みを取り戻す過程で、最も目立った主役はやはり筆頭株のサムスン電子でした。この日、サムスン電子は前営業日比4.98%急騰した27万4000ウォンで取引を終了し、指数全体の上昇カーブを急峻に牽引しました。もう一つの半導体二大巨頭であるSKハイニックスも0.59%上昇した18万6800ウォンを記録し、安定した流れを見せました。周囲から「サムスン電子が久しぶりに爽快に上がった」と歓喜の声が聞こえてくるほど、大型株の嬉しいラリーが展開されました。これまで指数調整の隙に心を痛めてきた株主にとってはまさに久々の好材料であり、投資心理を瞬時に解き放ちました。外国人と機関投資家の需給面でも、サムスン電子への大規模な資金流入が明確に観測されました。外国人投資家は、この日一日でサムスン電子を実に1兆ウォン以上買い集め、強い信頼を示したという分析が主流です。米国株式市場で半導体関連テック株が相次いで好調な流れを示し、AIチップやインフラ投資への期待が高まったことが追い風となりました。普段株式に興味のなかった会社員でさえ、ニュース速報を見てサムスン電子を買い直すべきか悩むほど、市場の注目が集中しました。筆頭株のこうした爆発力は、KOSPIが単なるボックスレンジを超えてより高い段階へ飛躍できるという自信を植え付けるのに十分でした。 💡 キーポイントサムスン電子が5%に近い急騰を記録し、外国人の買いが集中することで、KOSPI 7000線着地を強力に牽引しました。 3. 個人の大量売り出しと機関投資家の防衛戦 3. 個人の大量売り出しと機関投資家の防衛戦 指数が7000線に肉薄すると、個人投資家は実に3兆ウォンに迫る莫大な売りを市場に浴びせかけました。これは、長引く下落傾向や調整局面で損失を抱えていた、あるいは損切りを待っていた投資家が利益確定とリスク管理に動き出した結果です。実際、コミュニティ掲示板には「7000線に乗ったので、とりあえず売って現金を確保した」という報告が相次ぎました。長期間株価が横ばいだったり調整を受けたりするため、少し上がっただけでも不安を感じる心理が働いていることがうかがえます。しかし、個人が投げた莫大な売りは、機関投資家やその他の法人の強力な純買いによって丸ごと吸収されました。機関投資家は、この日一日で1兆4900億ウォン以上の株式を買い集め、個人の売り攻勢を余裕で防ぎました。市場参加主体間の綱引きの中で、機関投資家や外国人の一部の需給が指数の下限をしっかりと支えた形です。個人にとっては「もう少し耐えていればよかった」と頭を叩いて後悔するほど、引けの気配値取引まで買いが粘り強く流入しました。こうした需給の攻防は、KOSPIが一時的な反発に留まらず、さらなる上昇を狙える健全な体力を持っていることを示す証拠です。 💡 キーポイント個人が3兆ウォン分の利益確定売りを浴びせかけたが、機関投資家が積極的に受け止め、指数防衛と上昇を同時に実現しました。 4. 国際原油価格の安定とマクロ経済環境 4. 国際原油価格の安定とマクロ経済環境 KOSPIが7営業日ぶりに7000線を回復するには、国内外のマクロ経済指標の好調もプラスの影響を与えました。専門家は、最近の国際原油価格の安定傾向がインフレ懸念を和らげ、株式市場の息苦しさを解消したと分析しています。資源価格が落ち着くことで企業の生産コスト負担が減り、これは即座に業績改善の期待感につながりました。加えて、為替の変動性もやや緩和され、外国人投資家が韓国株式市場を見る目が一段と楽になりました。毎朝通勤時に経済ニュースを確認する会社員の金さんは、「原油価格が下がり、為替も安定してきたので安心した」と安堵のため息をつきました。これに加え、米連邦準備制度理事会(FRB)の金融政策方向への期待と、グローバルなAI投資ブームが重なり合いました。米国の主要テック株が堅調な流れを維持する中で、国内半導体エコシステム全体に温かさが伝わる好循環構造が生まれました。過去には小さな対外要因でもKOSPIが無力に揺らぎがちでしたが、今は輸出体力が非常に堅牢になり、外部ショックをうまく吸収しています。こうしたマクロ経済的安定感は、短期的な株価変動に一喜一憂するのではなく、中長期的な視点で優良株を積み立てていくべき理由を明確に説明しています。経済環境が好転した際、業績が裏付けられる企業の株価回復スピードがいかに速いのか、今回の相場が十分に示してくれました。 💡 キーポイント国際原油価格の安定と為替の緩やかな動きがマクロ経済的負担を軽減し、KOSPI上昇に好意的な環境を提供しました。 5. 証券株の反発とKOSDAQ市場の雰囲気 5. 証券株の反発とKOSDAQ市場の雰囲気 KOSPIが7000線を回復した日、証券株をはじめとする金融セクターも目覚ましい反発の流れを示しました。これまでKOSPIが下落傾向を示し、売買代金が減少するにつれて共に低迷していたKRX証券指数が大幅に上昇し、活気を取り戻しました。証券業界では、指数が再び7000線を突破して定着することで、投資心理が活発化し売買高が増加し、証券会社の業績改善につながるという見方を示しています。株式投資の集まりで会ったある投資家は、「証券株が底を打って上昇している様子を見ると、市場全体が確実に活気づいたようだ」と期待感を示しました。一方、KOSDAQ指数も9.15ポイント上昇した836.27で取引を終了し、KOSPIの上昇の温かさをそのまま受け継ぎました。外国人と機関投資家が同時に売り優勢を示したにもかかわらず、個人投資家が約1400億ウォンの純買いを記録し、指数を押し上げました。KOSDAQ市場の中小型バイオや素材・部品・装置企業間にも選択的な買いが流入し、投資家の参加熱が冷めていないことを証明しました。KOSPIとKOSDAQが同時に上昇する珍しく活気のある相場のおかげで、市場参加者の顔には笑顔が広がりました。こうした全方位の上昇基調は、特定の筆頭株にだけ資金が集中しているのではなく、市場全体の質が改善されていることを示唆しています。 💡 キーポイントKOSPI 7000線回復に 힘입え、証券株が同時に反発し、KOSDAQも個人の買い支えの中で上昇して終了しました。 6. 今後の株式市場見通しと賢い投資戦略 6. 今後の株式市場見通しと賢い投資戦略 KOSPIが7営業日ぶりに7000線を劇的に回復したことで、今後の株式市場の方向性に対する投資家の関心は最高潮に達しています。専門家は、半導体輸出の超好況が当面継続する可能性が高いことから、指数の下振れリスクが非常に堅固になったと評価しています。ただし、指数が短期間で大きく上昇したため、個人投資家の利益確定売りと対外要因による変動相場は随時現れる可能性があります。したがって、無理に借金をして投資する方式よりも、業績が検証された優良半導体株や主導セクターを中心にポートフォリオを絞り込む戦略が賢明です。周囲の噂に揺らぐのではなく、企業のファンダメンタルズと輸出指標を綿密に確認する習慣が、成功した投資への近道です。株式市場は常に試練の後に甘い報酬をもたらすように、今回の7000線回復は韓国経済の底力を再び確認する機会となりました。連休を前にポートフォリオを点検する会社員であれば、自分の投資資産が本当に成長する産業に組み込まれているかを落ち着いて振り返る時期です。短期的な株価変動に一喜一憂するのではなく、長期的な成長性を信じてコツコツと積立投資を続ける知恵が必要です。迫る四半期決算発表シーズンに備え、輸出比率が高く業績が優れた企業を事前に注視しておくのが良いでしょう。今回のKOSPI反発局面を足がかりに、すべての投資家が豊かな投資収益を手にすることを心から応援します。 💡 キーポイント半導体輸出好調を基盤とした徹底的な業績重視の銘柄選別と、長期的な視点での分割買い戦略が必要です。 よくある質問 KOSPIが7000線を再び回復した最大の理由は何か? 9月に入って半導体輸出が前年同期比250%以上急増し過去最高を更新したほか、サムスン電子が5%近く急騰して指数を強力に牽引したためです。 個人が3兆ウォンに迫る売りを浴びせた理由は何か? 指数が7000線付近まで上昇したことで、これまでの下落傾向や調整局面で損失を抱えていた投資家が利益確定と現金確保に動き出したためです。 今後の株式市場を展望する際に注目すべき主要指標は何か? … Read more

預金利子計算機の活用術:税後利子の計算と賢い資産管理

預金利子計算機を使わずに安易に銀行商品に加入すると、予想より少ない利子に失望しがちです。表面的な金利の数字だけを信じて定期積金と定期預金を混同したり、税控除を考慮しなかったりすると、資産形成計画に支障をきたします。すでに貯めたまとまった資金を一定期間預ける定期預金商品と、今後毎月貯蓄していく定期積金は、計算方法が根本的に異なります。高金利商品を見つけたからといって、安易に解約ボタンを押す前に、まず計算機で損益を試算する必要があります。この記事では、預金利子計算機を活用して税後の実受取額を正確に計算し、有利な貯蓄戦略を立てる方法を詳しく解説します。 = 預金利子計算機の活用術:税後利子の計算と賢い資産管理 1. 定期預金と定期積金の違い 1. 定期預金と定期積金の違い まとまった資金を一度に預ける定期預金と、毎月一定額を積み立てる定期積金は、利子の計算方法に大きな違いがあります。定期預金は初日に預けた元金全体に対して約定期間中ずっと満額の利子が付きますが、定期積金は毎月積み立てる金額ごとに資金が預けられていた期間が異なります。例えば、1年満期の商品に加入する場合、定期預金は12ヶ月間ずっと元金全体が運用されますが、定期積金の最終月の積み立て額は1ヶ月分の利子しか付きません。そのため、金利の数字上は定期積金の方が高く見えても、実際に手元に入る利子収益は定期預金の方が有利なことが多いです。したがって、自分の資産形態がまとまった資金なのか、毎月積み立てていく種銭なのかを正確に把握し、適切な計算方法を適用する必要があります。定期積金は毎月分割で入金するため、実際に運用される元金の平均残高は定期預金よりもはるかに少なくなります。そのため、表面金利が高くても、預金利子計算機で詳細項目を入力してみると、予想外に利子が少なく驚く人が多いです。 💡 コアポイント定期預金と定期積金は利子の計算方法が異なるため、資産形態に合った計算機を活用すべきです。 2. 税引前利子と税後利子の違い 2. 税引前利子と税後利子の違い 銀行が提示する華やかな金利の数字は、税金を引く前の税引前金利であり、実際に口座に入ってくる金額とは異なります。一般的な預金利子には、利子所得税14%と地方所得税1.4%を合わせた合計15.4%の税金が源泉徴収されます。例えば、1年間頑張って貯めて100万ウォンの利子が発生しても、税金として15万4,000ウォンがそのまま差し引かれます。結局、実際に口座に入る税後利子は84万6,000ウォンに過ぎないため、この部分を必ず計算に含める必要があります。税後の実受取額を事前に把握しておかないと、満期時に期待していた金額と実際の受取額の乖離によって失望することになります。市販の預金利子計算機は、こうした税控除額を自動的に反映してくれるため、非常に便利に利用できます。非課税または低率課税の恩恵を受けられる特別な対象者でない限り、一般的な15.4%の控除基準を適用して計算するのが安全です。 💡 コアポイント利子所得税と地方所得税を合わせた15.4%の源泉徴収税を考慮することで、正確な実受取額を知ることができます。 3. 計算機を活用して乗り換えのメリットを試算する 3. 計算機を活用して乗り換えのメリットを試算する すでに加入している預金商品の金利が低く見えるからといって、より高い金利の新商品に乗り換えようとする場合は、必ず損益を試算する必要があります。既存の商品を中途解約すると、もともと受け取れたはずの利子をほとんど放棄することになるため、新商品の利子がその損失を相殺するかどうかを確認すべきです。高金利商品を見つけたからといって安易に解約ボタンを押すのではなく、計算機で利益が出るかどうかを確認する知恵が必要です。中途解約金利は約定金利よりもはるかに低いため、間違った乗り換えをするとむしろ大きな損失を被る可能性があります。会社員のキムさんは、金利2%の預金を解約して4%の商品に乗り換えようとしていましたが、計算機で試算した結果、考えを変えました。すでに数ヶ月間積み上がった利子の放棄額と中途解約手数料を計算したところ、むしろ既存の商品を維持する方が得だったからです。 💡 コアポイント既存の預金を中途解約して乗り換える際は、放棄する利子と新たに得られる利子を綿密に比較すべきです。 4. 預金者保護制度と限度額の確認 大切な資産を安全に守るためには、元本利子保護限度額である1億ウォンの基準を正確に認識し、預金利子計算機を活用する必要があります。一つの金融会社に元本と利子の合計で保護限度額を超えて預けると、金融会社の破綻時にリスクにさらされる可能性があります。複数の銀行に分散して貯蓄する場合は、各銀行ごとに元本と予想利子の合計が1億ウォンを超えないように管理するのが安全です。預金利子計算機で利子を含む満期受取額を事前に計算しておけば、保護限度額の設定を隙なく行えます。安全な資産管理を好む投資家は、一つの金融会社に1億ウォンを集中させるよりも、複数の銀行に分けて預ける方法を好みます。この際、各商品の利子収益まで合算した総額を事前に計算しておかなければ、完全な保護を受けることはできません。 💡 コアポイント預金者保護限度額である1億ウォンを超えないよう、利子収益も含めて計算すべきです。 5. マイルージ連動特別預金の計算 最近では、現金利子の代わりに大韓航空などの航空会社マイルを積算してくれるユニークな預金商品が登場し、人気を集めています。例えば、まとまった資金を一定期間預けると、現金利子の代わりに多数のマイルを受け取れるため、旅行愛好家の目を引きます。長距離旅行を計画しており、ビジネスクラスへのアップグレードを狙っている人であれば、利子の代わりにマイルをくれる商品の計算機を使うことになります。マイルの価値を現金に換算した際に、一般的な定期預金の利子収益よりも有利かどうかを綿密に比較するプロセスが不可欠です。普段から旅行を楽しむ会社員のパクさんは、1億ウォンを預けて現金利子の代わりに航空マイルを受け取る商品に加入することを決めました。マイルの価値を綿密に検討した結果、一般的な現金利子よりも旅行時の効用がはるかに大きいという計算結果が出たからです。 💡 コアポイント現金利子の代わりにマイルを提供する預金商品は、換算価値を検討してから選択すべきです。 6. 賢い資産管理のための提言 金融市場の金利は経済状況に応じて頻繁に変動するため、定期的に預金利子計算機を活用して資産ポートフォリオを確認する必要があります。まとまった資金が生じた際、安易に一つの商品に全額を投入するのではなく、満期を分散して加入する戦略が金利変動に対応するのに適しています。今後も様々な特販商品やユニークな貯蓄商品が 출시されるでしょうが、そのたびに正確な計算を通じてメリットを試算する姿勢が重要です。複雑な金融環境の中で、自分の資産を守り増やす最も確実な武器は、徹底的な事前計算と比較分析です。今すぐ保有している資産と目標期間を入力して、最も有利な貯蓄方法を探してみてください。今後の金利変動の推移を予測しながら、短期と長期商品の比率を適切に調整する知恵が必要です。預金利子計算機を身近なツールとして活用し、毎年増える資産を自分の目で直接確認する楽しさを味わってみてください。 💡 コアポイント定期的な計算機の活用と分散預入戦略が、成功した資産管理を完成させます。 よくある質問 預金利子にかかる税金は正確にいくらですか? 一般的な預金利子には、利子所得税14%と地方所得税1.4%を合わせた合計15.4%の税金が源泉徴収されます。 定期預金と定期積金、どちらが利子計算上有利ですか? 同じ金利であれば、最初から最後までまとまった資金を預ける定期預金が、毎月分割で積み立てる定期積金よりも利子計算上はるかに有利です。 預金者保護限度額はどれくらいで、利子も含まれますか? 預金者保護限度額は元本と利子の合計で1人当たり最高1億ウォンまでであり、複数の金融会社に分散して保護を受けることができます。 既存の預金を中途解約して乗り換える際に確認すべきことは何ですか? 既存商品の放棄する利子と中途解約手数料を計算し、新商品で得られる利子の方が多いかどうかメリットを試算する必要があります。 =

預金利息計算機の活用法と税後実受取額を正確に計算する方法

預金利息計算機を活用すれば、銀行にまとまった資金を預けた際に実際に口座に入ってくる税後利息を、最も速くかつ正確に把握することができます。多くの人は、銀行が広告で提示する高い金利の数字だけを信じて契約した結果、後になって想像より少ない金額を受け取りがっかりすることが少なくありません。しかし、利息には税金がかかるという事実を事前に知り、計算機で試算しておけば、こうした失敗を完全に防ぐことができます。特に現在のように金利変動が頻繁な時期には、大手銀行と信用金庫(またはネット銀行)の商品を綿密に比較するプロセスが不可欠です。この記事では、預金利息計算機の正しい使い方から、税後実受取額を計算する具体的なコツまで、段階的に詳しく解説します。複雑な金融知識がなくても誰でも簡単に実践できるので、ぜひ最後までお読みください。 = 預金利息計算機の活用法と税後実受取額を正確に計算する方法 1. 定期預金と積立預金の違いと計算方法 1. 定期預金と積立預金の違いと計算方法 まとまった資金を一度に預ける定期預金と、毎月一定額を積み立てる積立預金では、利息が付く計算方法自体が全く異なります。定期預金は最初から大きな金額が入るため、期間中ずっと元金全体に対して利息が満額分蓄積されていきます。一方、積立預金は最初の月に入れたお金を除き、毎月積み立てる金額ごとに預入期間が短くなっていくため、実際に受け取る利息は定期預金よりもはるかに少なくなります。例えば、同じ年利4%であっても、積立預金に毎月10万円ずつ入れるのと、定期預金に120万円を一度に入れるのでは、満期時に手元に入る金額に大きな差が出ます。したがって、自分が持つ資産が一度に運用すべきまとまった資金なのか、それともコツコツ積み立てていく余裕資金なのかをまず区別する必要があります。金融機関の予定受取額計算機を使う際も、この部分を正確に入力しないと、誤った結果を招いてしまいます。積立預金の金利が定期預金よりもはるかに高く見えるからといって、必ずしも得だと思っている人が非常に多いです。しかし、実際に計算機で試算してみると、積立預金の実質的な利益は定期預金の半分にも満たないケースがほとんどです。すでにまとまった資金が準備できている場合は、分割して積立預金に入れるよりも、定期預金に一度に預けておく方が利息計算上ははるかに有利です。 💡 核心ポイント定期預金は元金が長く留まるため利息が多く、積立預金は積立期間が短いため実際の利息が少ないです。 2. 利息所得税15.4%の秘密 2. 利息所得税15.4%の秘密 銀行で預金に契約する際に案内される金利は、税金を差し引く前の税前金利であり、実際に口座に入ってくる金額とは異なります。韓国の金融法上、預金利息には利息所得税14%と地方所得税1.4%を合わせた合計15.4%の税金が源泉徴収されます。例えば、1年間頑張って貯めた結果100万ウォンの利息が発生した場合、そのうち15万4,000ウォンが税金として自動的に控除されます。結局、最終的に手元に入るお金は税後利息である84万6,000ウォンということになります。そのため、計算機を活用する際には、必ず税前金額ではなく税後実受取額項目に目を向けなければ、後の予算編成で支障をきたすことになります。税制優遇または非課税総合貯蓄の対象者に該当する場合は、この税金を大幅に減額または免除してもらえるため、契約前に資格要件を必ず確認する必要があります。単に金利が高いという理由だけで、既存の商品を安易に解約して乗り換える行動は非常に危険になり得ます。既存の預金を中途解約する場合に適用される低い利率と、新たに契約する商品の税後利息を綿密に比較して初めて、損失を防ぐことができます。 💡 核心ポイント利息収益の15.4%が税金として引かれるため、必ず税後実受取額基準で計算する必要があります。 3. 預金利息計算機を活用する7つのステップ 3. 預金利息計算機を活用する7つのステップ 預金利息計算機を正しく活用するには、まず契約しようとする商品の正確な預入金額を入力欄に入力する必要があります。次に、契約期間を月単位または年単位で設定し、その商品が提示する約定金利を小数点以下まで入力します。利息の支払方法が単利か複利かについてもチェックし、一般課税か税制優遇かを選択する必要があります。すべての項目を漏れなく入力した後、計算ボタンを押すと、総積立元金と税前利息、および税後利息が一目で確認できます。最後に、満期時に実際に受け取る総額を確認し、他の銀行の条件と比較すれば完了です。こうした7つのステップを踏む習慣をつけると、衝動的な金融商品契約を防ぎ、最も利益になる選択を行うことができます。各金融機関のウェブサイトやモバイルアプリで提供している計算機を使えば、銀行に出向かなくても自宅で快適に予想収益を試算できます。スマートフォンの画面を数回タップするだけで、自分の資産の将来価値を自分の目で直接確認できるため、積極的に活用することをお勧めします。 💡 核心ポイント金額、期間、金利、課税タイプを順番に入力すれば、税後実受取額を正確に把握できます。 4. 既存預金の解約と乗り換えの判断方法 より高い金利の商品を後から発見した場合、安易に既存の預金を解約するのは、場合によっては大きな損失につながりかねません。既存の預金に適用される中途解約利率が想像より低く、これまで蓄積してきた利息をほとんど受け取れない状況が発生するためです。この場合、既存の商品を維持した場合に残り期間中に受け取る利息と、新しい商品に乗り換えた場合の利息を厳密に比較する必要があります。結局、新しい商品で追加的に確保できる利息が、既存の預金を解約して放棄する利息よりも確実に多い場合でなければ、本当の意味での乗り換えとは言えません。高金利商品を偶然発見しても、焦って解約ボタンを押す前に、必ず計算機を起動して損得を計算する知恵が必要です。市場には毎月数多くの特販商品が溢れていますが、契約期間や中途解約手数料の条件まで綿密に検討する人は稀です。目の前の高い金利だけに惑わされず、全預入期間中に発生する実質的な利益を計算する目利きを磨く必要があります。 💡 核心ポイント既存預金の中途解約時に放棄する利息と新商品の追加利益を計算機で比較する必要があります。 5. 預金者保護限度額と分散投資戦略 一つの銀行にあまり多くの金を預けるのは、万が一の金融事故に備えるため非常に危険な選択になり得るため注意が必要です。韓国では預金者保護法に基づき、元金と利息を合わせて1人当たり最高1億ウォンまで安全に保護を受けることができます。したがって、余裕資金が1億ウォンを超える場合は、一箇所にすべて集中させるのではなく、複数の銀行に分散して預けるのが賢い資産管理戦略です。計算機で試算する際も、1億ウォンの限度額内で最も高い金利を提供する信用金庫と大手銀行を分けて綿密に検討する必要があります。複数の会社の商品をそれぞれ別に契約し、保護限度額を満額まで活用することで、大切な資産を安全に守ることができます。安定した収益を求める人にとっては、利息計算の正確さだけでなく、元本保証の有無も非常に重要な判断基準となります。金利がどれほど魅力的でも、預金者保護限度額を超える金額については、慎重に分散管理する習慣をつける必要があります。 💡 核心ポイント1人当たり1億ウォンの預金者保護限度額を考慮し、安全に分散投資する必要があります。 6. 賢い資産管理のための最後のアドバイス 金融環境は常に急速に変化するため、自分の資産状況に合った計算方法を自ら学ぶことが何よりも重要です。単に他人が推奨する商品を安易に追いかけるのではなく、自ら計算機で試算しながら、自分だけの資産増殖計画を立てるべきです。今後も金利上昇や低下など様々な経済変数が登場するでしょうが、基本的な計算原理を知っていれば動じなくなります。大切な自分の金を増やす過程で、税金や手数料まで綿密に検討する習慣は、富裕層への最も確実な近道です。今日学んだ内容を基に、今すぐ保有している資産の利息収益を自ら計算し、未来の準備を始めてみてください。小さな金額でも毎月コツコツ貯め、計画的に運用する姿勢が、大きな資産を築くための土台となります。今後も有用な金融ツールを積極的に活用し、より良い経済的自由に向けて一歩前進されることを心から応援しています。 💡 核心ポイント自ら計算機で税後収益を確認する習慣が、成功する資産管理の始まりです。 よくある質問 預金利息計算機を使う際に必要な基本情報は何か? 正確な結果を得るには、預入元金、貯蓄期間、適用金利、そして利息の課税タイプを基本として入力する必要があります。 税前利息と税後利息はどう違うのか? 税前利息は税金を差し引く前の金額であり、税後利息はそこから利息所得税と地方所得税を合わせた15.4%を控除した実際の受取額です。 預金者保護限度額はどのくらいか? 韓国の預金者保護法に基づき、元金と利息を含め1人当たり最高1億ウォンまで安全に保護を受けることができます。 積立預金より定期預金が利息計算で有利な理由は何か? 定期預金はまとまった元金全体が最初から最後まで完全に預け入れられるのに対し、積立預金は毎月分割して積立するため、実際に資金が留まる期間が短く利息が少ないです。 =