2026년 금융투자소득세 완벽 정복법과 절세 전략 총정리

올해부터 시행된 금융투자소득세로 인해 국내 및 해외 주식의 매매차익과 배당소득 기준이 명확해졌으므로, 이를 제대로 인지해야 억울한 과세를 피할 수 있습니다. 많은 투자자가 단순히 수익이 나면 세금을 내는 것이라고 생각하지만, 실제로는 금융재산 5억 원 초과자에게만 적용되는 복잡한 구조로 되어 있어 혼선이 빚어지고 있습니다. 오늘 글에서는 2026년 10월 시점의 최신 제도 운영 현황과, 일반 투자자가 반드시 알아야 … Read more

実費保険ダイレクト加入時の72時間ルールと拒否理由の完全整理ガイド

実費保険のダイレクト加入において最も重要なのは、加入前の年度内に医療記録がないことを明確に確認することです。多くの人が簡便な加入の手軽さだけに目を奪われ、急いでボタンを押してしまい、後から拒否の通知を受け取って衝撃を受けるケースが少なくありません。特に2026年現在、保険会社はビッグデータに基づくリスク分析手法を積極的に活用しており、過去の病院受診履歴が少しでも残っていると、加入が拒否されたり追加保険料が課されたりする可能性があります。したがって、この記事では実際の事例に基づき、拒否理由を避け、保険金を逃さない具体的な方法を解説します。単なる商品比較だけでなく、加入前の準備手順から加入後の請求プロセスまでの核心ポイントを集中的に 살펴볼 것입니다。読者がこの内容を把握すれば、不要な困惑なく円滑に実費保険のダイレクト契約を締結できるようになります。また、既存の他の保険との重複有無や保障の空白期間を埋める戦略も併せて提示し、予算 대비最大の保障を得る方法を案内します。 = 実費保険ダイレクト加入時の72時間ルールと拒否理由の完全整理ガイド 1. 72時間無事故原則と加入当日の罠 1. 72時間無事故原則と加入当日の罠 実費保険のダイレクト加入では、直近72時間以内に病院や薬局を訪れた記録がないという原則が非常に重要に作用します。「最近体調が悪くて薬を1回飲んだけど、加入しても大丈夫?」とよく聞かれますが、加入申請時刻を基準に最も最近の受診・管理が数日前であれば、拒否理由として扱われる可能性があります。これは保険会社が短期的な治療中이거나現在の進行中の疾患と判断し、引受リスクを高く見るためです。例えば、昨日風邪の症状で近所の薬局で医薬品を購入した記録だけでも、加入当日に体温計で体温を測った履歴まで疑われ、告知事項の修正手続きにつながる複雑な状況が発生することがあります。したがって、安心して加入したい場合は、最低3日間、より安全に1週間は病院や薬局に足を運ばないことが最も確実な方法です。この期間は単なる休憩時間ではなく、保険会社のシステムで自分を「健康な状態」と認識させるための非公式なクールダウン時間と見るべきです。 2. 90日分割請求と遡及適用の現実的な限界 2. 90日分割請求と遡及適用の現実的な限界 実費保険のダイレクト加入後に発生した医療費は、原則として加入日以降のみ保障され、加入日以前の費用は遡って請求できない点を明確に理解する必要があります。しかし、オンライン加入時によく見られる「加入日基準90日前の医療費遡及保障」という文言は、保険会社ごとに異なる事業条件によって適用範囲が全く異なる可能性があります。つまり、A社では加入日30日前の病院費用を認めるが、B社では加入日当日以降の受診分のみ認めるという違いが存在するため、単にタイトルだけを見て契約しないことが望ましいです。特に胎児保険や疾病保険とのパッケージ構成時には、遡及適用の件数が制限される場合が多いので、加入前に約款内の「遡及適用範囲」項目を丁寧に読み込む必要があります。もし加入直前に救急室で処置を受けたり、MRIのような高額な検査を受けたりした場合は、その費用が保障対象から除外される可能性に備えて、別途準備金を用意することが賢明です。これは保険の本質的な性質上、「将来の不確実なリスク」を保障するためであり、すでに発生した確定した費用は保障対象ではないことを認識すべきです。 💡 核心ポイント加入日以前の医療費の遡及適用は保険会社ごとの約款が異なり、原則として加入後に発生した費用のみが保障されることを認識する必要があります。 3. 拒否理由を避けるための告知事項記入ノウハウ 3. 拒否理由を避けるための告知事項記入ノウハウ 実費保険のダイレクト加入時、オンラインで簡単に告知事項を入力する過程も、拒否理由発生の一因となり得ます。「該当なし」ボタンをクリックする前に、直近1年間の病歴と3年間の健康診断結果を自ら整理しておく習慣をつけましょう。例えば、2年前に胃癌などの重大な疾患ではなく、単純な胃炎の診断を受けたことがある場合、これを漏らして加入し、事故調査時に約款違反とみなされて契約解除されるリスクがあります。Naverブログや保険コミュニティで確認できる事例によると、軽微な疾患でも告知を漏らせば、保険金の支払いが永遠にブロックされる最悪の状況が頻繁に発生しています。したがって、「診断名」ではなく「原因」を中心に記録を残すのが良く、担当設計士やカスタマーセンターに問い合わせて曖昧な点がないか事前に確認する手順が不可欠です。これらのプロセスを怠ると、後で保険事故が発生した際に数年間の紛争訴訟に発展し、時間と労力を失うことになります。 💡 核心ポイント軽微な疾患でも告知事項の漏れは、今後の保険金支払い拒否の最大の原因となるため、過去の履歴を正確に整理し、問い合わせる必要があります。 4. ダイレクト加入のメリットと保守的な引受基準の分析 一般的な代理店や設計士を通さず、保険会社の公式ウェブサイトやアプリで行う実費保険のダイレクト加入は、商品価格が魅力的という利点があります。中間流通マージンが排除されることで、同じ保障内容でも月間保険料が10〜20%程度安くなる場合が大半です。しかし、価格的なメリットと同様に重要なのが「引受基準」の厳格さで、対面加入時に設計された相談内容を通じて漏れた告知事項を補完するプロセスが省略されます。オンラインシステムはアルゴリズムベースの自動審査を行うため、入力された情報が基準値から一歩も外れてはならず、むしろ拒否率が上がるという逆説的な現実を知っておく必要があります。特に重複加入を疑われないようにするため、既存保険の保障範囲を把握し、重複しない特約を中心にダイレクト商品を選択することが効率的です。このように、価格競争力の裏側には、ユーザーが自ら知るべき情報の重みの方が大きいという点を認識すべきです。 💡 核心ポイント実費保険のダイレクト加入は保険料が安いが、自動審査基準が厳格なため、告知事項の精密な確認と既存保険との重複防止が必須です。 5. 受付遅延と請求漏れを防ぐための管理方法 実費保険のダイレクト加入が完了したからといって終わりではなく、保険金を正しく受領するためには請求プロセスの精密さが求められます。病院の電脳ネットワークがリアルタイムで連携されるわけではなく、訪問日から1〜2日のデータ反映遅延が発生する可能性があるため、この点に注意が必要です。しばしば、加入当日の朝に病院を訪れ、午後に加入を締結した場合、データ連携のタイムラグにより保険会社が「加入前の訪問」と誤認して支払いを拒否する事例が実際に存在します。このような紛争を避けるためには、必ず加入の翌日以降に医療サービスを受けることが最も安全な戦略です。また、事故受付時には診断書や領収書の写しだけでなく、終結診断書や最終的な医師の進行記録まで丁寧に揃え、一度で処理を完了させるのが望ましいです。請求過程での些細な情報の漏れ、例えば他人名義で決済された領収書を提出するミスなどが繰り返されると、解約事由に発展する可能性があるため注意が必要です。 💡 核心ポイントデータ連携のタイムラグと書類不備を防ぐため、加入後の医療利用と精密な書類準備が保険金受領の基盤となります。 6. 保険会社別のダイレクト戦略と2026年の市場展望 2026年後半の保険市場は、デジタル転換の加速により、ダイレクトチャネルのシェアがさらに上昇すると予想されています。三星火災、DB損害保険などの大手保険会社は、AIベースのパーソナライズドレコメンドエンジンを通じて、ユーザーのライフスタイルに合わせた実費保険のダイレクト商品を展開しています。しかし、技術の進歩が必ずしも良い保障を意味するわけではなく、結局はユーザーが自身の健康状態や医療消費パターンをどれだけ正確に認識しているかによって設計が変わります。特に慢性疾患患者や高齢者が増加する傾向の中で、標準実費以外にも特定の疾患に特化したダイレクト商品が登場しており、選択肢は広がりました。今や私たちは、単に安価な商品を探すのではなく、加入の安定性と請求の利便性を総合スコアで評価する時代に移行しています。この記事で提示した72時間原則と告知事項のノウハウを適用し、後悔のない保障の土台を築く出発点を 마련しましょう。 💡 核心ポイント2026年の保険市場はデジタル化に伴いダイレクト競争が激化するため、ユーザーの情報非対称性の解消が成功的关键です。 よくある質問 実費保険のダイレクト加入時、72時間以内に病院訪問記録があると必ず拒否されますか? 必ず拒否されるわけではありませんが、自動審査システムで拒否理由として扱われる確率は非常に高いです。もし必ず加入したい場合は、カスタマーセンターに問い合わせて釈明資料を提出するか、対面相談を通じて書類補完の手続きを経る必要があります。 加入後2日で風邪で病院に行きましたが、保険金が降りません。 これはデータ連携の遅延または告知事項のエラーである可能性が高いです。まず加入日と訪問日の順序を確認し、もし加入後の訪問であっても電脳反映時間がなく遅延処理された場合なので、カスタマーセンターに再請求を依頼してみてください。 既に他社の実費保険を持っている場合、ダイレクト加入は拒否されますか? 重複加入自体は法的に禁止されていませんが、保険会社ごとに引受告知が異なる可能性があります。既存保険の保障範囲を確認し、重複しない部分のみを選択的に保障してもらうことが、予算管理の観点から賢明な選択です。 オンラインダイレクト加入とオフライン設計士加入、どちらが有利ですか? 保険料の削減を追求し、告知事項に自信がある場合はダイレクト加入が有利です。一方、過去の病歴が複雑で保障の空白を最小限に抑え、正確なアドバイスが必要であれば、オフライン設計士への相談の方が安全かもしれません。 =

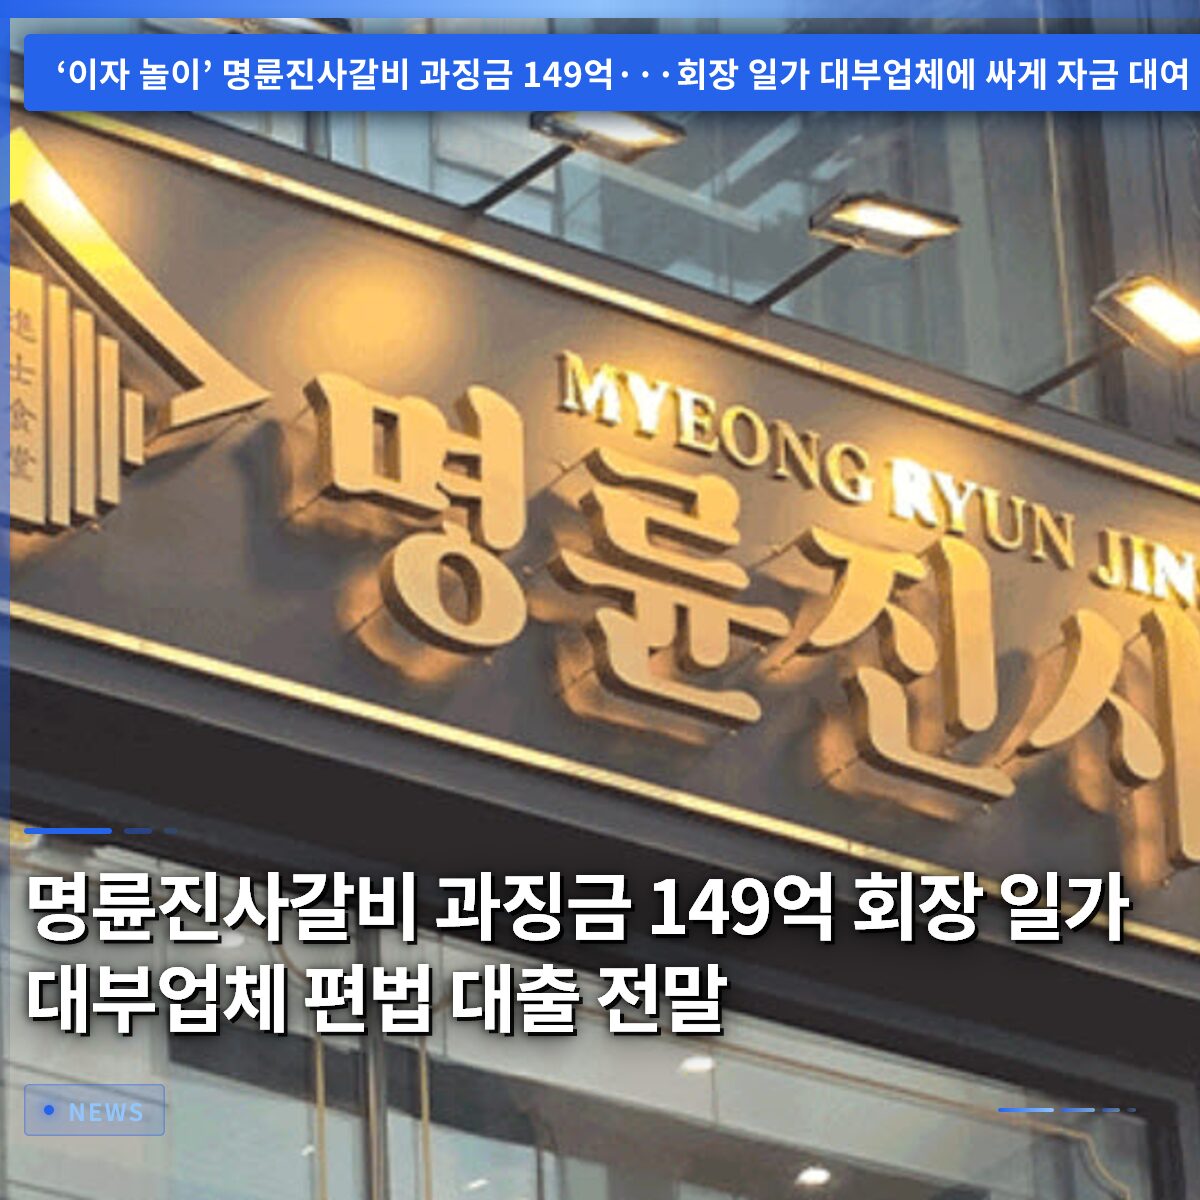
ミョンヌン・ジンサ・カルビ、149億ウォンの課徴金、会長一族の貸付業者による不正融資の全貌

人気外食チェーン「ミョンヌン・ジンサ・カルビ」の運営会社は、会長一族の懐を肥やすために低価格で資金を回し、公平取引委員会から実に149億ウォンに及ぶ高額な課徴金を科されました。調べてみると、会長一族が所有する空の貸付業者を介して、市場金利よりはるかに低い金利で資金を貸し出し、フランチャイズ加盟店には高い金利を請求して莫大な利益を得ていたことが明らかになりました。さらに、国家から低金利で支援を受けた政策資金までこの不正な資金運用に投入されていたことが判明し、多くの人の怒りを買っています。今日は、フランチャイズ業界の慢性的な上下関係と不当支援行為の実態を徹底的に掘り下げます。今回の制裁が外食創業市場にどのような波紋を呼ぶのか、詳しく見ていきましょう。 = ミョンヌン・ジンサ・カルビ、149億ウォンの課徴金、会長一族の貸付業者による不正融資の全貌 1. 公平取引委員会の鉄槌、ミョンヌン・ジンサ・カルビへの149億ウォン課徴金課付の背景 1. 公平取引委員会の鉄槌、ミョンヌン・ジンサ・カルビへの149億ウォン課徴金課付の背景 公平取引委員会は最近、ミョンヌン・ジンサ・カルビの親会社ミョンヌンダンに対し、是正命令とともに総額149億ウォンに達する暫定課徴金の課付を決定しました。今回の措置の核心は、親会社が会長一族が所有する14社の貸付業者に対して、異常に低い金利で大規模な資金を貸し出し、不当に支援していた点にあります。公平取引委員会はこれに伴い、ミョンヌンダン法人とイ・ジョングン会長をともに検察に告発する方針を定めました。フランチャイズ希望者に貸付に関する重要な情報を事実と異なる形で誤って提供した行為も今回の制裁対象に含まれています。国民に愛される大衆的な外食ブランドの裏で、このような違法な資金取引が行われていたという事実に、多くの人々が衝撃を受けました。今回課付された課徴金は、不当支援行為に対する104億7,200万ウォンと虚偽情報提供行為に対する44億ウォンを合わせた金額です。フランチャイズ本部が本来の加盟店管理や共生よりも、会長一族の私益追求にのみ注力していたという点で、批判の声が高まっています。特に、加盟店主たちの血のにじむような努力で得たお金が、結局このような異常な資金構造を支えるために使われていたことが明らかになり、業界全体が揺れています。公平取引委員会の今回の決定は、単なる一企業の逸脱を超え、外食フランチャイズ全体の不公平な慣行に警鐘を鳴らす重要な契機となるでしょう。 💡 核心ポイント公平取引委員会は、会長一族の貸付業者へ不当な資金支援を行ったミョンヌン・ジンサ・カルビの親会社に対し、149億ウォンの課徴金と検察告発措置を命じました。 2. 会長一族の貸付業者の実態、1坪オフィスの秘密 2. 会長一族の貸付業者の実態、1坪オフィスの秘密 ミョンヌンダンの資金を貸し出していた14社の貸付業者は、すべてイ・ジョングン会長や親族が所有する特殊関係会社であることが判明し、大きな論議を呼んでいます。これらの貸付業者は正規の金融機関の形態を備えておらず、大半は常駐する従業員すらいないゴースト企業に近い状態でした。代表取締役は親会社や関連会社の現役・元従業員で占められ、実際のオフィスはわずか1坪ほどの共有オフィススペースを賃借して使用しているレベルに過ぎませんでした。調査によると、イ会長はこうした脆弱に運営されている貸付業者の詳細な運営事項まで直接管理し、深く関与していたことが明らかになりました。このようなペーパーカンパニー形態の貸付業者が設立された真の目的は、親会社の資金を簡単に抜き出し、利子収入を得ることだけでした。ミョンヌンダンという巨大な親会社の信用と資金力を背景に大規模な現金を確保し、それを再び加盟店主たちに高い金利で貸し出す構造でした。14社の貸付業者の貸付債権残高の合計は、瞬く間に国内全貸付業者中27位という上位に急上昇するという快挙を成し遂げました。正規の方法では得ることのできない莫大な収益を、会長一族個人の財布にそのまま押し込んだようなものです。 💡 核心ポイント会長一族が所有する14社の貸付業者は、常駐従業員もいない1坪の共有オフィスで親会社の資金を受け取り、利益を積み上げました。 3. 政策資金まで投入した無恥な資金運用 3. 政策資金まで投入した無恥な資金運用 ミョンヌンダンが会長一族の貸付業者に資金支援を行うために取った手口は、大衆の怒りを誘うに十分すぎるほど大胆なものでした。親会社は2021年12月から今年4月にかけて、14社の貸付業者に年2.3パーセントから4.6パーセントという破格の低金利で総額2,983億ウォンを投入しました。より深刻な問題は、この莫大な資金の中に、産業銀行から中小企業支援用に年3パーセントから4パーセントの金利で借り入れた国家の政策資金まで含まれていたという事実です。国家が小規模事業者や企業を支援するために提供した低金利資金を、会長一族の私的な懐を肥やす資金運用に利用したのです。独立した金融機関から借りていた場合、これらの貸付業者が支払うべき利子は実に316億ウォンに達すると推定されました。しかし、彼らは親会社から資金を借りることで約99億ウォンの利子のみを支払う方式で、実に217億ウォンという莫大な金融コストを節約することができました。親会社は大企業レベルの資金力を活用して低価格で資金を調達し、会長一族はそれを接受して加盟店主たちに高い金利で再販売する、完全な私益追求カルテルが完成されたのです。国家の政策支援金をこのような不当な不正融資の財源として悪用した点から、道徳的怠慢が極みに達したとの指摘が出ています。 💡 核心ポイント親会社は産業銀行の低金利政策資金まで引き出し、会長一族の貸付業者に低価格で貸し付けることで、217億ウォンの利子節約を手助けしました。 4. 加盟店主を泣かせた多段階融資と90パーセントの罠 4. 加盟店主を泣かせた多段階融資と90パーセントの罠 このように親会社から低価格で資金を確保した貸付業者の主なターゲットは、まさにミョンヌン・ジンサ・カルビの加盟店を開業したいと考えている新規起業家や店主たちでした。開業や店舗リノベーション費用が切実な店主たちに、これらの貸付業者は年12パーセントから18パーセントに達する高い金利で資金を貸し出していました。一般的な貸付業者の金利と比較するとわずかに低いかもしれませんが、小規模な自営業者にとっては非常に負担の大きい高金利融資と言わざるを得ませんでした。今年1月時点で全国に約566の加盟店を運営している中、開業時に親会社の貸付業者から資金を借りた割合は実に90パーセントを超えました。資金の流れを見ると、店主たちの血のにじむような努力がどのように搾取されたかがより明確に浮かび上がります。加盟店主たちは、親会社から肉や必須食材料を購入するたびに、融資の元利を物代金に上乗せして一緒に支払わなければなりませんでした。親会社は店主たちが支払った金額から元利を回収し、貸付業者にそのまま伝達することで、安全に債権を回収していました。さらに、店主が営業不振などで融資金を返済できない状況が発生した場合、親会社が代わりに負債を返済するリスク負担契約まで結んでいました。結局、リスクは親会社と会長一族が一切負わず、すべての負担を小規模な加盟店主たちに押し付けた構造でした。 💡 核心ポイント開業店主の90パーセント以上が親会社系列の貸付業者から高金利で融資を受け、親会社は物代金にこれを上乗せして安全に回収しました。 5. 新規起業家の目を欺く、虚偽の情報公開書 5. 新規起業家の目を欺く、虚偽の情報公開書 ミョンヌンダンは、フランチャイズ希望者に対して融資構造に関連する重要情報を徹底的に隠蔽したり、虚偽で提供したりした事実も公平取引委員会の調査で摘発されました。新規店主に必ず提供しなければならない公式情報公開書の信用提供および仲介項目には、堂々と該当事項なしと虚偽記載していました。特殊関係にある貸付業者を通じて自然に融資を誘導しながらも、それらとの正確な関係や不利な融資条件、返済方法を適切に知らせなかったのです。これは明らかに新規起業家の合理的な契約締結判断を妨害し、欺きを行った行為と判断されました。昨年の国政監査でこのような違法な融資行為が水面に浮上し、激しい批判を浴びた後、親会社はようやく尻尾切りを図りました。現在では、貸付業者を通じた新規融資を中断し、既存の借主の金利も4.6パーセントに一律引き下げたものと報じられています。しかし、長期間にわたり加盟店主に対して不当な利子利益を得ていた事実は、消し去ることのできない致命的な過誤として残ることになります。公平取引委員会は、今後民生を脅かすフランチャイズ事業分野の不当支援や虚偽情報提供行為に対して、より強力な監視の目を光らせると警告しました。 💡 核心ポイント親会社は新規起業者に対し、特殊関係貸付業者の融資事実を情報公開書から省略し、契約判断を深刻に妨害しました。 6. フランチャイズ業界の影と公正な共生のための課題 6. フランチャイズ業界の影と公正な共生のための課題 今回のミョンヌン・ジンサ・カルビ騒動は、韓国のフランチャイズ業界が依然としていかに前近代的で不公平な構造に留まっているかを赤裸々に示す代表的な事例です。ブランドの成長に貢献すべき親会社が、加盟店主を共生のパートナーではなく、楽な利益創出の道具としてしか見ていなかったという批判を免れることはできません。公平取引委員会の今回の149億ウォン課徴金課付と検察告発措置は、小規模事業者の涙を無視する親会社たちに非常に強力な警告メッセージを送りました。今後、市場で生き残るためには、単なる外形的な拡大にのみ執着するのではなく、透明で公正な経営システムを構築することが何よりも重要になっています。新規起業家の方も、フランチャイズ契約を締結する際に、親会社の隠された資金融資条件や特殊関係会社との取引内訳を慎重に検討する知恵が必要です。外見上華やかなブランド広告や加盟店数の背後に隠された不公平な契約条項がないか、徹底的に検証しなければ被害を予防することはできません。今回の事件を契機に、国内の外食フランチャイズ市場全体が骨を削るような反省を通じて、真の共生の道へと進むことを心から願います。透明な情報公開と公正な競争こそが、長期的にブランドの価値を高め、加盟店主と親会社がともに生き残れる唯一の答えだからです。 💡 核心ポイント今回の騒動はフランチャイズ業界の不公平な慣行に警鐘を鳴らし、透明で公正な共生経営の必要性を強く示唆しています。 よくある質問 ミョンヌン・ジンサ・カルビの親会社が受けた課徴金の正確な規模はどれくらいですか? 公平取引委員会が課付した暫定課徴金は、不当支援行為104億7,200万ウォンと虚偽情報提供行為44億ウォンを合わせた総額149億ウォンに達します。 会長一族の貸付業者はどのような方法で資金を調達し、利益を得ましたか? 親会社から市場よりはるかに低い年2.3パーセントから4.6パーセントの低金利で資金を借り入れ、加盟店主には年12パーセントから18パーセントの高金利で融資して、莫大な差益を得ました。 加盟店主はどのように融資金を返済していったのですか? 店主たちは親会社から食材料を購入する際に、物代金に融資の元利を一緒に上乗せして支払い、親会社がこれを回収して貸付業者に代わりに納付する形で返済が行われました。 現在、ミョンヌン・ジンサ・カルビの貸付業者関連の融資はどのように処理されていますか? 昨年の国政監査で問題が指摘された後、現在では新規融資を中断し、既存の借主の金利は4.6パーセントに引き下げた状態です。 =
NH実費保険加入前に必ず確認すべきチェックリストと請求のコツまとめ

NH実費保険は、一般的な損害保険会社の商品よりも負担の少ない保険料で老後対策が可能であることが最大の強みです。2026年現在、金融当局の規制変更により中途解約手数料の算定方法などが改善され、相互金融圏の保険商品の信頼性が一層高まっています。しかし、ブランド認知度だけで加入すると、入院時の実際のキャッシュフローで損をする可能性があるため注意が必要です。特に歯科治療や軽症疾患の医療費請求時には、他の保険会社の商品と保障内容に違いがある場合があります。ここでは、NH実費保険に加入する前に必ず確認すべき5つの核心ポイントを分かりやすく解説します。この記事を通じて、自分に合った保障内容かどうかを判断し、誤った請求によるストレスを解消する方法を学ぶことができます。 = NH実費保険加入前に必ず確認すべきチェックリストと請求のコツまとめ 1. 保険料の構造と負担要因の分析 1. 保険料の構造と負担要因の分析 NH実費保険は、年齢帯別の標準料にリスク要因評価を反映して算定される構造を持っています。2026年基準で30代の女性の場合、月々の保険料が1万ウォン未満であっても、50代以上になると月3万〜5万ウォン程度に急騰する可能性があります。これは高齢層に対して入院日額や傷害治療費日額ではなく、相殺型方式が適用されるためかもしれません。もし年間平均1〜2回程度の軽い風邪や消化器系疾患で近所の病院を受診する場合、保険料の支払額に対する現金回収率が低くなる可能性があります。したがって、健康な20〜30代であれば、基本型実費から始めて年齢を重ねた際に特約を追加する方法が経済的かもしれません。単に「NH」という名前に惹かれて無条件に最新の契約を結ぶのではなく、過去の医療費支出内訳を確認することが先決です。NH銀行グループとの連携特典も保険料の算定に間接的な影響を与える可能性があります。例えば、NH口座からの自動振替割引や、特定の信用スコア以上の顧客に適用される優遇保険料制度が存在します。しかし、これらの割引幅は年間5〜10%程度に限定されているため、これを主要な要因とするよりも、保障範囲の適切さを優先すべきです。また、実損保険は個人の健康状態に応じて加入承認が拒否されたり、条件付き承認になる場合があります。過去の病歴が存在する場合、その疾患に関連する治療費は原則として保障から除外されます。 💡 核心ポイント保険料は年齢と健康状態によって大きく異なるため、過去の医療履歴と関連した優遇制度を総合的に比較する必要があります。 2. 入院費と通院費の保障範囲の確認 2. 入院費と通院費の保障範囲の確認 NH実費保険の最大の特徴の一つは、入院実費と通院実費の定額保障範囲が保険会社が指定した基準線に従い、控除額の設定によって実質的な保障が変わる点です。2026年型の新実損保険では、入院1日あたりの定額金が縮小されましたが、通院治療費は相対的に比重が大きくなる傾向にあります。もし急性肺炎や喘息などで四半期ごとに1〜2回ずつ治療が必要な慢性疾患の場合、通院費の保障上限がいくらになるか確認することが必須です。逆に、大手術や長期入院が見込まれる場合、通院費よりも入院日額定額金と診療費定額特典の方が重要になります。特に通勤中の傷害治療費保障は、NH実費で見落としやすい部分です。徒歩での通勤や公共交通機関利用中に発生した負傷は、実損保険ではなく傷害保険の領域に分類される可能性があります。したがって、移動手段による負傷の頻度が高い場合は、純粋な実損以外に傷害特約や産業災害保障を別途確認する必要があります。また、非給付項目の場合、給付項目の80%または100%保障ではなく、定額限度額内の保障が適用される可能性があります。例えば、MRI撮影や特定の薬剤投与時に現金として受け取る金額が期待より少なくなる可能性があるため、詳細な比較表で確認する必要があります。 💡 核心ポイント通院頻度が高い慢性疾患患者は通院費の上限を、大手術の可能性は大手術費特約をそれぞれ重点的に確認する必要があります。 3. 歯科および非給付治療の保障限度額 3. 歯科および非給付治療の保障限度額 歯科治療費用は、実損保険の請求時に最も多く発生する紛争および拒否理由の一つです。NH実費保険も例外ではなく、インプラントやクラウンのような非給付治療については、給付項目とは異なる保障割合が適用されます。2026年基準で、大多数の新契約実損保険はインプラント費用を保障しないか、非常に低い割合の定額治療費のみを支払う構造です。したがって、すでに義歯やインプラント補綴物を入れている場合、追加的な鎮痛治療費や根管治療費用が保障対象かどうかを慎重に確認する必要があります。海外旅行中に発生した医療費の請求時にも注意点がいくつかあります。空港で待機中に倒れて救急室に行くような単純な骨折や軽度の外傷は、現地の病院費用が請求される可能性があります。しかし、この際に国内実損保険の海外保障特約に加入しているか、そして現地通貨換算時に適用される為替基準が明確であるか確認する必要があります。海外医療費の請求には、治療領収書と詳細内訳書、診断書などを準備する必要があり、手続きが複雑なため、最終的な支払いまで時間がかかる可能性があります。もし海外での長期滞在が頻繁な場合は、短期海外旅行特約だけに頼って保障の穴が開かないように注意してください。 💡 核心ポイント歯科非給付および海外医療費は保障限度額と請求手続きが制限されているため、期待だけで加入せず契約書の条項を確認する必要があります。 4. 請求手続きと書類準備ガイド 保険金を受け取る際に最も効率的な方法は、モバイルアプリまたはインターネットバンキングを通じた電子請求システムを利用することです。NH実損保険も主要な銀行と連携しており、医療機関から健康保険公団が発行する診療費詳細内訳書を自動的に取得できます。しかし、少額または一部の項目については、依然として書類のメール提出が必要になる場合があります。診療費領収書、詳細内訳書、診断書または意見書の3点セットが基本ですが、10万ウォン未満の軽微な治療は領収書と詳細内訳書だけで処理される場合が多いです。請求過程での拒否を避けるためには、医療記録の一貫性が重要です。例えば、健康増進目的で乳腺超音波検査を受けたのに、保険会社に心理検査結果のみで請求すると拒否される可能性があります。必ず医師の意見書に検査目的と診療の必要性が明確に記載されている必要があります。また、過去に他の保険会社で重複請求した履歴があれば、システムに残っており、制裁対象となる可能性があります。実損保険は重複給付禁止の原則が適用されるため、一つの事故に対して2つの実損保険に同時に請求することはできません。 💡 核心ポイント電子請求システムを積極的に利用しつつ、非給付項目は診断書に目的が明記された書類を添付することで拒否率を下げることができます。 5. 2026年の金融規制の変化と影響 2026年の金融委員会の指導案に基づき、相互金融圏の金融商品の透明性が強化されました。中途解約手数料の算定方法が実費用反映中心に変わり、NH系列の保険や金融商品の契約解除時に発生する費用がより予測可能になりました。これは長期的に契約維持 여부를決定する際に有利に働く要素となり得ます。また、小規模事業者および中小企業向けの金融支援強化により、フリーランサーや自営業者の所得証明がより細分化されました。このような金融環境の変化は、実損保険加入時の所得水準に応じた優遇保険料の適用や支払能力審査に間接的に影響を与える可能性があります。信頼性の面でも、金融当局の監督下での標準化された契約慣行が定着しています。過去に不十分だった高齢者向けカスタマイズされた金融支援案内が拡大され、60歳以上顧客向けの情報保護と年金連動保険の開発が活発化しました。特に無料モーゼのプグ被害補償保険のような特殊目的保障が拡大する傾向にあります。したがって、単に保険料を比較するだけでなく、契約更新時の変更条件と紛争発生時の顧客保護水準を同時に考慮する必要があります。 💡 核心ポイント金融規制の強化により透明性は高まりましたが、契約更新時の条件変更と顧客保護水準を必ず再確認する必要があります。 6. 加入前の最終チェックと将来展望 NH実費保険の加入を検討している場合、現在の生活パターンと将来の医療費支出計画に焦点を当てる必要があります。若い年齢で加入するほど保険料の負担は少なくなりますが、老後に入ると保険料の負担が大きくなる構造上の限界を認識する必要があります。もし現在安定した自己所得がある場合、実損保険以外にも慶弔特約や高血圧・糖尿病特約を追加して保障の空白を埋める戦略が効果的です。逆に所得変動が大きいフリーランサーの場合、加入時の保険料納付猶予期間や一時金請求方法などを検討することができます。今後の保険業界は、ビッグデータに基づく個人向けカスタマイズ保険料の算定が普及する見通しです。生体情報や健康習慣データを基盤とした優遇保険の改正が予想されるため、初回加入時よりも有利な条件が出る可能性があります。しかし、初期契約時の保障範囲の縮小や非給付除外条項が強化される可能性があるため、長期的に保障を維持するためには安定性を重視する必要があります。結局、ベストな選択は、本当に必要な保障だけを厳選し、支出をコントロールすることです。 💡 核心ポイント個人別の医療費予測と加入時点での保障縮小の可能性を考慮し、必要な保障のみを厳選する戦略が重要です。 よくある質問 NH実費保険は既存の実損保険との重複加入が可能ですか? 重複加入は可能ですが、すでに加入している実損保険で保障された金額について二重に保険金を請求することはできません。最初の保険で保障されなかった残りの金額に対してのみ、2番目の実損保険を請求する形で処理されます。 入院限度額のない実損保険もNHで加入できますか? 2021年以降改正された新実損保険の標準約款上、通常の入院日額定額金には限度額制限があります。しかし、純粋な傷害や疾病による大規模な非給付治療費については、限度額なく保障される項目があるため、約款を確認する必要があります。 歯科治療中の根管治療は保障されますか? 根管治療は給付項目に該当するため、実損保険で請求する場合、控除額20-40%程度は保障されます。しかし、これに伴う局所画像撮影などの非給付検査は、保障から除外されたり限度額が適用されたりする可能性があります。 保険料未払いで契約が解除されますか。 通常、2ヶ月未払いで契約解除、3ヶ月未払いで契約撤回の効力が到来するのが一般的です。解除後の再加入時には、過去の病歴審査により加入拒否または体増(保険料増額)が適用される可能性があるため注意が必要です。 =

実費保険の加入条件を完全整理、2026年加入前に必ず確認すべき核心ポイント

実費保険の加入条件は、単に年齢や職業だけで判断すべきではありません。現在の健康状態と過去の病歴が、加入可否と保険料水準を決定づける最も重要な根拠となります。最近、医療費支出が急増しているため、実損医療保険の加入を検討している方が多くいますが、実際に加入しようとする際に、約款内の複雑な条件に直面して途方に暮れがちです。特に2000年代に発売された第1型から2023年以降に発売された第4型実損保険まで、商品構造が異なっているため、どの条件が自分に有利かを正確に把握しないと、後で不利益を被る可能性があります。この記事では、実際の加入過程で最も頻繁に発生する拒否理由と条件制限事項を、現実的な事例を交えながら一つずつ解説していきます。また、加入前に事前チェックすべきチェックリストと、加入後に発生しうる問題を予防する具体的な方法まで詳細に案内する予定です。ほとんどの保険商品は元に戻すことができないため、今日整理した5つの核心条件を必ず習得してから次のステップに進むことが最も安全な方法です。 = 実費保険の加入条件を完全整理、2026年加入前に必ず確認すべき核心ポイント 1. 年齢と職業群に基づく基本加入資格ライン 1. 年齢と職業群に基づく基本加入資格ライン 実費保険の加入条件で最初に障害となる部分は、加入者の年齢と職業のリスク度です。大多数の実損保険の標準約款では、生後数ヶ月から100歳まで加入可能と明記されていますが、実際には20歳以上または70歳以下など、商品ごとに上限が設定されているケースが一般的です。例えば、65歳を超えると高齢者の慢性疾患発生確率が高くなるという統計的根拠により、基本保険料率が大幅に跳ね上がる場合が多く、経済的負担が大きくなる可能性があります。職業もまた、加入条件を左右する重要な要素です。事務職などの無リスク職業とは異なり、消防士、警察官、極限スポーツ選手などの高リスク職業群では、定額減額または拒否通知を受ける確率が非常に高くなります。このような場合でも、一部の保険会社では職業特約のない純粋な実損補償のみで加入を許可したり、リスク等級に応じて保険料割増方式の例外条項を適用したりすることもあります。したがって、加入前に自分の正確な職業コードと年齢層を確認する必要がありますが、インターネットで提供される自己診断ツールの精度には限界があるため、保険設計士や公式相談チャネルを通じて直接確認するのが誤りを減らす近道です。年齢と職業という物理的条件が適していても、必ずしも加入できるわけではなく、この部分は単に「できるかできないか」の問題ではなく、「いくら払わなければならないか」という問題と直結しています。 同様に、実費保険の加入条件に影響を与える別の要因として、契約時点の健康告知があります。保険会社は、加入申請者に医学的に異常所見があるか、現在治療中の疾患があるかを尋ねますが、この回答の真偽が後日の保険金支払に特約事項として影響します。もし50代半ばの読者が膝関節軟骨の摩耗初期症状を示しているにもかかわらず、それを隠して入院し保険金を請求した場合、保険会社は健康状態の変更を通知しなかったという理由で契約を解除できる可能性があります。しかし、誠実に異常所見を告知した場合は、加入が拒否されたり保険料が高くなったりしますが、特別な割引条件が適用された「最小限」の状態での最も安定した契約を結ぶことができます。年齢と職業というハードコーディングされた条件が、気に入った保険を選ぶ最初のフィルターであるなら、健康告知はそのフィルターを通過できる唯一の閾値の役割を果たします。そのため、私は常に「年齢が若くても職業が高リスクなら難しく、職業が良くても健康状態が悪ければ難しい」という公式を組み合わせるようお勧めしています。この2つの変数が交差する点でのみ、真の意味での合理的な実費保険加入条件が形成されるのです。 💡 核心ポイント実費保険の加入条件は、単に年齢と職業の組み合わせではなく、この2つが現在の健康状態とどのように結合されるかによって、最終的な加入可否と保険料の変動幅が決定される複合的な構造である。 2. 過去の医療履歴との健康状態告知義務 2. 過去の医療履歴との健康状態告知義務 実費保険の加入条件で最も多くの紛争が発生する部分は、過去の疾患履歴に対する告知義務の履行有無です。保険約款上、「同一原因」については補償しないことが基本原則であり、そのために加入者は過去3年間の入院履歴、5年間の診療を詳細に記載する必要があります。多くの人が「その程度の軽い風邪や体調不良は無関係だろう」と誤解していますが、病院の診療記録はそれをすべて記憶しています。過去に子宮付属器炎や胃炎などで診療を受けたことがある方は、該当期間の診断名を正直に記載しなければならず、そうでなければ保険会社が診療記録を照会して契約解除の理由とすることがあります。これは法的拘束力を持つ契約違反に該当するため、立証された疾患に対する保険金請求時に精算が拒否されるだけでなく、すでに支払った保険料の返還も紛争になる可能性があります。実際に、20代30代の女性で過去に子宮腺筋症などで治療を受けた履歴がある方は、その部分の補償が免責される条件で契約を締結することが、通常の实費保険加入条件の運用方式です。 健康情報の告知は、単なる過去への回想ではなく、将来の保険料算定アルゴリズムに直接入力される値となります。もし過去に血圧が高く、家庭用降圧剤を服用していた履歴があれば、保険会社は慢性疾患の可能性を考慮して、保険料を通常水準より高く設定したり、血管関連疾患の免責特約を追加したりします。これは不公平ではなく、保険料の収益性曲線を維持するための合理的なリスク管理手法です。逆に、告知を漏らして加入した後、心筋梗塞で緊急入院して保険金を請求した場合、保険会社は過去の告知漏れ部分を根拠に、全額不正給付措置を取ることができます。したがって、私は常に加入前に本人名義の個人病歴照会を行い、どの病院に診療記録があるかを事前に把握するようお勧めしています。この過程が面倒に感じられるかもしれませんが、数十年続く保険契約の安全のために投資する価値のある時間です。 💡 核心ポイント過去の医療履歴に対する正確な告知は、実費保険加入条件充足の核心であり、漏れがあると契約解除や保険金不正受給のリスクがあるため、契約前の病歴照会が必須である。 3. 非給付項目別の補償限度額と自己負担率構造 3. 非給付項目別の補償限度額と自己負担率構造 実費保険の加入条件で最も混乱しやすい部分は、非給付医療費に対する補償範囲と上限額規定です。給付項目である医師行為、薬剤費、医療材料費などは国民健康保険法で定められた基準に基づいて定額補償が行われますが、非給付項目は病院ごとに価格が千差万別です。例えば、同じ脊椎人工関節置換術でも、ソウルの大型クリニックでは3,000万ウォンに迫る場合がある一方、地方の小規模病院では1,500万ウォン程度の場合が多いです。保険会社はこのような価格差を考慮し、非給付治療費用の一部を免責したり、一定金額を超える部分の負担率を高く設定したりします。具体的には、実損保険4型の 경우、非給付医療費用の自己負担割合は通常50%から最大80%まで変わり、この割合は外来と入院、そして非給付と給付の有無を区別して異なる形で適用されます。もし読者が子宮筋腫の診断で外来処置を受けた場合、非給付薬剤費の自己負担率が80%に設定されており、10万ウォンの薬剤費のうち8万ウォンを自分で支払う必要がある実際の事例が発生し得ます。 このような補正構造を理解しないと、実費保険の加入条件に対して誤った期待値を持つことになります。予期しない大きな手術が発生した場合、病院側が提示する非給付治療費を全額請求しようとしても、約款の自己負担率規定により、実際には半額以下しか受け取れない可能性があることを明確に認識する必要があります。また、2026年現在運営されている商品は、非給付項目別の細かな限度額規定がさらに強化される傾向にあり、特定の眼科レーザー処置や歯科インプラント費用は、そもそも補償から除外される場合もあります。したがって、加入時には単に「保険料」だけを比較するのではなく、約款表の「非給付補償率」項目を必ず比較検討する必要があります。保険料が1万ウォン違うだけで補償率が10ポイント異なるかどうかをチェックすることが、長期的により利益になる場合が多いです。結局、実費保険は実損保険ではなく「漏れ保険」に近いものなので、自分が全額カバーしたい項目が約款の免責事由に該当しないかを事前に検証することが賢い消費パターンです。 💡 核心ポイント実費保険の加入条件には、非給付項目の自費負担制限と段階的な自己負担率構造が含まれるため、加入前に約款内の補償率表を丁寧に比較して、満足できる補償を受ける必要がある。 4. 重複加入禁止原則と複数契約時の求償権請求 多くの人が実費保険の加入条件を知らず、既存の健康保険や他の保険と重複して加入しようとするミスをする場合があります。実損医療保険の本質は「原状回復」にあるため、実際に支出した医療費を2回請求できる重複補償は、法的にも契約精神上も許容されないというのが基本前提です。もしA社とB社に同時に実損保険に加入していて、病院を受診して診療費を支出した場合でも、A社から全額補償を受けたならB社には請求できません。また、A社から一部のみ補償を受けた場合、その差額分のみB社に請求しなければならず、残りの部分についてはB社も自己負担率規定を適用して追加補償の有無を判断します。この過程で発生する不要な行政コストは結局加入者に返ってくるため、すでに類似の補償を受けている場合は新規加入を再検討する必要があります。特に、親の名義の保険金を代替するために子の名義で重複加入しようとする場合や、職場の団体保険の追加的な個人加入の場合などがこれに該当し、この場合保険料が二重にかかる非効率な構造になります。 重複加入が不可能なのに、なぜ保険会社は追加契約を許可するのかという疑問が生じますが、これは約款解釈の曖昧さのためでもあるが、保険会社間の求償権請求システムが完全に自動化されていないためでもあります。保険会社間の診療情報共有システムは存在しますが、すべての請求件数がリアルタイムで相互検証されるわけではなく、後に他の保険会社を通じた重複請求が確認された場合、保険会社はすでに支払った保険金の返還を要求できます。これは単なる分散請求ではなく、詐欺の疑いになり得る危険な行為であるため、本人名義の既存実損保険契約の有無を必ず再確認する必要があります。廃止されていない状態の債務を抱えたまま新しい契約を結ぶことは、自分の信用度や保険履歴に悪影響を及ぼす可能性があります。したがって、実費保険の加入条件を検討する際、最初のステップは「自分がすでに実損保険に加入しているか」を確認することです。この手順だけで、不要な保険料支出を防ぎ、複雑な請求手続きを事前に遮断する効果を得ることができます。 💡 核心ポイント実費保険の加入条件には、同一事由に対する重複補償禁止原則が適用されるため、既存契約との衝突有無をまず確認し、求償権請求のリスクに警戒する必要がある。 5. 審査拒否理由として作用する特異な履歴と一般告知 実費保険の加入条件で意外な変数となる部分は、「期待履歴」と「一般告知」事項です。裁判所の判例や身元記録とは異なり、単に飲酒運転の検挙履歴や前科記録がある場合でも、一部の保険会社では適法な審査を経ずに拒否通知を下す場合が稀にあります。これは保険会社の内部手数料規定のためでもあるが、モラルハザードに対するリスク管理の面でもあるのが事実です。また、海外滞在日数要件のために90日以上海外に居住した履歴がある新規加入者は、現地医療システム使用の可能性、つまり外国の病院で診療を受けた場合の確認不可能性という理由で、補償を制限または拒否する事例があります。このような場合、国内病院利用を誓約する条件で特約を付加して加入を許可する場合もあります。もし読者が過去に短期間の海外滞在があった場合、その期間中に現地病院訪問記録が残っている可能性を確認する必要があります。 もう一つ参考にするべき点は、「許容事故」以外の事故に関する免責規定です。戦争、暴動、自己認識損壊、賭博や放火など故意に発生した事故はもちろん、公務遂行中に発生した傷害や職業病も、実費保険の加入条件上、補償から除外される場合が多いです。これは保険の自由契約原則によるものなので、このような業務に従事する会社員の方は、別途団体保険や国家公的補償を確認する必要があります。また、最近では美容整形手術や美容目的の処置も非給付項目ではあるものの、それ自体が「治療」目的ではないという理由で、全額自己負担として処理される場合がほとんどです。実際に皮膚科で実施されたボトックス注射や形成外科で実施された二重瞼手術は、実損保険の補償対象ではないため、このような目的の支出には別途予算を確保する必要があります。実費保険の加入条件を盲信し、すべての費用がカバーされると考えると大間違いであり、治療目的と美容目的の法的・契約上の境界を明確に区別することが事故予防の核心です。 💡 核心ポイント実費保険の加入条件は、モラルハザードや非治療目的の処置、特定国の危険地域での事故など、故意性が疑われるものや治療目的から遠い事故を罰則対象とすることで、契約の安定性を図る。 6. 2026年の加入戦略および今後の変化展望 2026年時点の実費保険の加入条件は、過去に比べてはるかに精緻で詳細に設計されていることを認識する必要があります。特にビッグデータに基づく個人リスク評価が普及するにつれ、同じ年齢と職業でも血液検査数値がわずかに異なる場合、保険料が異なって算定される現象が見られています。これは保険会社がより正確な統計モデルを適用しているためであり、加入者はこれに合わせて自分の健康管理習慣を改善し、保険料割引要件を満たそうとする努力が必要になっています。禁煙状態確認書の提出や正常血圧維持の証明などを通じて「健康保険割引制度」を活用することが、実質的な節約方法です。また、4型実損保険の非給付補償縮小の流れは今後も継続する可能性が高いため、既存加入者の特約解除誘導キャンペーンも強化されている傾向にあります。 今後の展望では、人工知能診断技術の導入により、過去には発見しなかった微小疾患が保険申込段階で発見される可能性が高くなる逆説的な状況が発生し得ます。これは実費保険の加入条件がさらに厳しくなる結果を招く可能性がありますが、同時に疾患早期発見率の向上による治療成功率向上という肯定的な側面も無視できません。結局、読者は受動的な加入者ではなく、自分の健康データを能動的に管理し、保険会社とコミュニケーションする主体的な契約者になる必要があります。加入前に複数の保険会社から無料相談を受けて比較し、約款条件の変更事項をニュースで随時確認する習慣をつけましょう。保険は商品化された金融ツールに過ぎないため、自分が主体的にコントロールしなければ、意図されたデザイン通りの価値を発揮しません。今日確認した情報に基づき、来週中に相談予約を行い、家族全員分の健康状態マップを再描画する時間を取ることをお勧めします。 💡 核心ポイント2026年の実費保険加入条件は、データに基づく個人化および非給付補償縮小の傾向が顕著であるため、能動的な健康管理と多様な相談チャネルの活用による正確な情報アクセスが核心戦略である。 よくある質問 すでにがん保険に加入している場合、実費保険の加入は難しいですか? がん保険は診断給付を中心とした保険であり、実損保険は治療費精算保険であるため、重複加入が可能です。ただし、がんの診断を受ける前の状態によって、実損保険の保険料水準や加入可否が変わる可能性があります。 実費保険の加入条件で職業が「危険な職業」と分類された場合、どうすればいいですか? 高リスク職業の場合、加入が拒否されたり保険料が大きく割増されたりします。この場合、一般的な標準化された保険商品ではなく、リスク等級が低くなった特化商品を探すか、団体保険を活用する代替案を検討できます。 インターネットで自己診断した際に拒否理由がなかったのに、相談時に拒否されることはありますか? はい、可能性があります。インターネットの自己診断は単純なアルゴリズムに基づいていますが、実際の保険会社の審査は電算照会による精密な病歴確認を経るため、微細な差によって結果が変わる可能性があります。 実費保険加入後、正社員から自営業者に変更した場合、契約は解除されますか? いいえ、職業変更自体で契約が解除されるわけではありません。しかし、高リスク業種への変更は、保険会社の審査によって保険料割増や特約制限が発生する可能性があるため、必ず保険会社に変更事項を通知する必要があります。 … Read more

2026년 안전감사 사례집을 활용해 도시 행정 오류를 줄이는 방법

행정 현장에서 발생하는 크고 작은 안전사고를 사전에 방지하기 위해서는 2026년 안전감사 사례집을 철저히 분석하고 실무에 적용하는 자세가 무엇보다 중요합니다. 매년 지방자치단체와 공공기관에서는 다양한 점검 활동을 벌이고 있지만, 실제 현장에서는 과거의 실수가 반복되는 안타까운 상황이 자주 목격되곤 합니다. 서울시를 비롯한 여러 공공기관이 발간하는 이러한 모음집은 단순히 서랍 속에 처박아 두는 책자가 아니라, 현업 담당자들이 지침서로 삼아야 … Read more

廃棄物管理法施行規則の完全整理、自治体別の例外条項と実務チェックリスト

廃棄物の全過程を管理する根拠となる施行規則を熟知していないと、現場のどこででも法的リスクに晒されます。特に運搬車両の安全管理と現場作業人員の配置基準は、事故発生時に免責が不可能な重要な条項です。単に法律条文を暗唱するのではなく、実際の環境美化員や廃棄物処理業者が直面する状況を軸に解説します。最近増加している苦情対応と資源化事業の法的地位がどのように変わるのか、具体的に 살펴みましょう。この記事を通じて、事業場代表や実務担当者がすぐに適用できるチェックリストを提供します。複雑な法律用語を分かりやすい言葉に解釈し、現場の混乱を最小限に抑えることがこの記事の最優先目的です。 = 廃棄物管理法施行規則の完全整理、自治体別の例外条項と実務チェックリスト 1. 運搬車両の安全管理基準と固定タンクの法的意味 1. 運搬車両の安全管理基準と固定タンクの法的意味 廃棄物を運搬する車両は単なる移動手段ではなく、移動式貯蔵庫とみなされ、厳格な技術基準を満たす必要があります。化学物質管理法と物流政策基本法が同時に適用されるため、廃棄物関連法律のみを見て準備すると重大な事故につながる可能性があります。具体的には、固定タンク、注入ホース、配管、バルブなどは、漏洩を完全に遮断できる構造で設計されていなければなりません。唐津消防署のような不意の点検で、こうしたハードウェア的な欠陥が発見されると、直ちに運行停止を命じられます。ある廃棄物処理会社の社長は、急造したホース接続部から微細な流出があったものの、気づくのが遅れて課された過料に驚きました。したがって、定期的な整備記録と点検写真をデジタル形式で管理することが、証拠として機能します。 運搬過程での積載方法も、規則で定められた範囲を超えてはいけません。廃棄物の種類に応じて、容器の分離や密閉機能が追加的に求められる場合があることを忘れないでください。単にゴミを積んで運ぶだけでなく、危険物や特殊廃棄物に分類される場合、管理基準が異なります。運転手の教育履歴も車両管理とは別に評価される可能性があるため、資格要件の確認が必須です。最近では、電気自動車や水素車への廃棄物運搬車両の転換に伴い、バッテリー切れ時の緊急排出システムの作動 여부も点検対象となりました。こうした変化に合わせて、設備仕様を最新基準に合わせる時期を頻繁に検討する必要があります。 核心:単なる運搬ではなく、種類別の特殊管理基準と車両仕様変更に伴う設備点検が伴わなければならない。 💡 核心ポイント運搬車両はハードウェア的な安全基準を満たす必要があり、これは不意の点検でも証明しなければならない。 2. 夜間作業と3人1組原則の例外承認条件 2. 夜間作業と3人1組原則の例外承認条件 現行の法律規定は、原則として昼間作業と運転手を含む合計3名が1組となるように定めています。これは孤独死や産業災害防止のための非常に強力な安全装置です。しかし、緊急の処理が必要이거나、住民の生活に重大な不都合が予想される場合は、自治体の条例で例外を設けることができます。夜間作業の許可は無条件に許可されるものではなく、特定の条件がすべて満たされた場合のみ承認されます。釜山の某区청은、秋夕連休の廃棄物大量発生時に一時的に2人1組を許可しましたが、業務マニュアルを配布しなかったため混乱を招きました。結果として、労働者の安全意識が薄れ、軽傷を負う事故が発生しました。したがって、自治体別の条例の違いを事前に確認し、内部業務プロセスに例外処理手順を明記する必要があります。 夜間作業に対する住民の苦情を減らすための防音対策も並行して実施する必要があります。掘削機や圧縮機の騒音が夜間に大きく感じられるためです。防音壁の設置や低騒音機器の使用費用を作業費の算定に事前に含めておかないと、現場対応が遅れます。労働者との合意文書の作成も重要な手順の一つです。自発的な夜勤同意がない場合、法的な監視がより厳格に適用されます。また、夜間の視界確保のための十分な照明設備や、夜光反射服の着用 여부も点検ポイントです。こうした細やかな管理が、企業や自治体の信頼度を高める要素となります。 核心:騒音苦情の予防と労働者の安全のためのハードウェア、ソフトウェア両方の準備が、夜間作業承認の条件である。 💡 核心ポイント3人1組原則が基本であり、例外適用は自治体条例と内部マニュアルが一致した場合のみ安全である。 3. 申告対象の拡大と廃家電・廃食用油の管理義務 3. 申告対象の拡大と廃家電・廃食用油の管理義務 生活廃棄物に該当する廃家電製品と廃食用油は、別途の申告手続きを経る必要があります。施行規則第66条で、こうした項目の重要性が繰り返し強調されています。アパートの住宅管理会社が環境業者と垂直的に連結されている場合、不正な不正行為の疑いが強まります。単に物を集めてくるだけでなく、データ記録と追跡管理が伴わなければなりません。廃食用油の場合、小規模飲食店で大量に発生するため、専用容器の管理が非常に厳格です。回収自体を行わずに下水に捨てる慣行が減少傾向にあります。申告せずに回収を進めると、業種登録自体が無効になる可能性があるため注意が必要です。 廃衣類およびテキスタイル系廃棄物の管理も範囲が広がっています。衣類の素材が混合しているため、リサイクル区分作業に非常に時間がかかります。これにより、物流倉庫での非衛生的な積載が問題となる可能性があります。臭気防止のための密閉保管箱と定期的な消毒記録簿を作成しておくのが望ましいです。消費者の意識が高まるにつれ、特定のブランド製品を返却する際に処理状態の公開を要求する事例も増えています。公開されていない処理過程は透明性の欠如と見なされ、世論の批判を受ける可能性があります。したがって、処理過程の動画を記録したり、写真資料として保存したりする習慣をつけるのが有利です。 核心:密閉保管と衛生管理、そして処理過程の透明性確保が、現代的な廃棄物管理の必須条件である。 💡 核心ポイント廃家電や廃食用油などの特殊生活廃棄物は申告義務を履行する必要があり、垂直的連結構造の透明性が求められる。 4. リサイクル遵守事項と環境汚染物質の統制要件 廃棄物をリサイクルする者は、大気・騒音・振動・水質汚染物質および悪臭・浸出液・土壌汚染物質の遵守事項を守らなければなりません。これは旧施行規則第14条の3に基づいており、現在も同一の原則が適用されています。リサイクル過程で発生する副産物の最終処分法理も慎重に検討する必要があります。単に粉砕して終わるのではなく、後続処理における汚染の可能性を制御しなければなりません。ある中小企業は、廃プラスチック瓶が粉砕されて出る過程で、微細繊維が空気中に浮遊しているのを放置しました。近隣の住民が悪臭と微粒子濃度を測定して提起した苦情が、直ちに刑事告訴につながりました。排出許容基準を商用測定器で定期的に点検する費用が負担でも、投資すべき理由です。 施設内部のコンテナボックスや作業場の構造的欠陥も点検対象です。雨が降ると浸出液が流れ込み、地下水位まで汚染される恐れが存在します。防水カバーと排水ポンプの正常稼働 여부를毎日確認する日課が必要になるほどです。従業員の防塵服フィルター交換周期の管理も、この遵守事項の一部です。フィルターが摩耗したまま作業に投入されると、防塵素材の排出量が急増します。こうした人為的な誤りを防ぐための機械的デバイスの導入が最近のトレンドです。例えば、フィルター圧力低下時に警告灯を点灯させる自動制御装置などがそれです。 核心:施設防水措置と作業者保護具の状態管理が、リサイクル施設の汚染防止の核心である。 💡 核心ポイントリサイクル段階の汚染物質排出許容基準超過 여부는刑事責任と直結するため、定期的な測定が必須である。 5. 自治体条例に基づく実質的な執行の違いと対応戦略 中央政府のマスタープランは、自治体ごとに実際の執行状況が異なります。同じ法律でも、地域経済規模や産業構造に応じて、条例に別途の強化条項を設ける場合が多いです。例えば、首都圏では未舗装道路での二重ポケットing禁止などの詳細規則がより厳格です。一方、地方産業団地内部では、特定の容量のタンクローリーの進入時間帯が制限される可能性があります。事業場を移転したり新規進出したりする際は、必ず該当地域の区청環境課に条例原文を請求する必要があります。裁判所が条例の合法性を争った判例も存在するため、法的安定性を確保する手続きです。地域住民参加型の監視ネットワークが形成されている場所では、違反事実が直ちにソーシャルメディアで拡散されます。 苦情処理時間と担当者教育は、地方自治体の行政能力によって大きく異なります。迅速な対応のために、担当部署との事前協議チャネルを構築しておくのが望ましいです。四半期ごとに開催される聴取会や懇談会に参加して意見を述べることも方法の一つです。廃棄物処理費の算定方式が地域ごとに異なり、コスト効率に影響を与えます。エネルギー生産連携型資源化施設を保有している場合、料率減免幅も異なります。財政的独立性が弱い自治体では、政府補助金の流入に応じて執行強度が調整される可能性があります。こうした行政的な流れを読む眼力が、実務者の判断力を高めます。 核心:行政的コミュニケーションチャネルの確保と財政料率分析が、地域別執行の違いに対する核心対応策である。 💡 核心ポイント地域別条例の違いが実際の現場規定であるため、進出前の条例原文確認と地域特性に合わせた対応戦略が必須である。 6. 2026年資源化時代の展望と読者行動指針 2026年は、廃棄物が資源化される時代の元年と見なすことができます。炭素中立目標達成のために、捨てられていたものの価値を再評価する過程が加速しています。韓国南東発電や水資源公社のような公企業が家畜糞尿資源化プロジェクトを拡大していることが証拠です。ダム水質改善とエネルギー生産を同時に達成しようとする試みが増加しています。民間企業も、環境保護イメージ向上のためにこうした公共プロジェクトに参加する傾向が強まっています。環境保護ラベルを貼った製品の売上増加率が一般製品より高いという統計が継続的に発表されています。消費者が単にサポートするだけでなく、生産過程の倫理性までscrutinizingする時代が到来したのです。 読者は、今日この記事を読んだことを完了として満足するのではなく、行動に移さなければなりません。現在、会社や事業場のチェックシートを今日すぐに分析してみてください。特に、運搬車両の固定タンク、ホース、バルブの状態と、従業員数の配置状況を確認ください。自治体条例をダウンロードして比較分析する時間を設けてください。法的リスクを事前に予防するコストは、事後の処理コストよりもはるかに安いことを覚えておいてください。同僚や上司とこの内容を共有し、組織内の安全意識を高めてください。次の四半期の監査対応に備えて、必要な文書をファイリングしておくのが賢明です。変化する法規に遅れを取らないことが、持続可能な事業の核心です。 核心:チェックシート分析、条例比較、文書ファイリングなどの即時的な行動が、法的リスク予防の第一歩である。 💡 … Read more

2026년 고용보험법 필수 체크리스트: 실업급여부터 N잡러 지원까지 총정리

2026년 현재, 고용보험법은 단순한 실업급여 수급 도구를 넘어, N잡러와 프리랜서까지 포괄하는 촘촘한 사회안전망으로 진화했습니다. 최근 국회와 국세청이 협력을 강화하여 소득 자료를 사회보험료 조정 및 보험 가입 지원에 적극 활용하고 있어 제도의 포용성이 크게 높아졌습니다. 특히 인적용역 원천징수세율 인하와 함께 고용보험 추가 가입 성과가 가시화되면서, 자영업자들도 본인이 누릴 수 있는 혜택을 정확히 알아두어야 합니다. 이 글에서는 … Read more

キム・ジュヒョン ゴルフ選手 プロフィール 通算300億ウォン賞金 結婚と優勝まとめ

キム・ジュヒョンプロは2026年、PGAツアー通算賞金300億ウォンを突破し、歴史的な収益規模を達成しました。これはプロデビューからわずか5年で記録した成果であり、韓国の男子ゴルフスターの中でも指折りの金額です。結婚のニュースとともに話題となった彼の私生活と運動成績が、再び関心の中心に浮上しました。特に長年の苦悩を振り切り、33ヶ月ぶりに味わった優勝の道のりはファンに深い感動を与えました。単なる成績だけでなく、オーストラリアや東南アジアを転々としながら培われた幼少期の特殊性も見るべきです。それだけでなく、イ・ヨンギュ宣教師の娘であるイ・ソヨン氏との静かな結婚式のエピソードも興味深いです。今日はキム・ジュヒョン選手の基本的な情報から最新の成績、そして私生活まで一挙に整理してご紹介します。 = キム・ジュヒョン ゴルフ選手 プロフィール 通算300億ウォン賞金 結婚と優勝まとめ 1. キム・ジュヒョン ゴルフ選手 基本プロフィールと幼少期の背景 1. キム・ジュヒョン ゴルフ選手 基本プロフィールと幼少期の背景 キム・ジュヒョンは2002年6月21日生まれで、2026年時点で満24歳の若さです。彼は韓国で身体的に成長し、姓は「キム」ですが、英語名は「トム」として知られています。特筆すべき点は、幼少期をほとんど海外で過ごし、国際的な感覚を養ったことです。父のキム・チャンイク氏はゴルフ指導者として活動し、オーストラリア、フィリピン、タイ、中国を転々としていました。そのため、キム・ジュヒョンは幼い頃から英語が堪能で、多様な文化圏で生き抜く適応力が優れていました。この背景のおかげで、彼はアメリカの現地メディアとのインタビューやセレモニーで非常に円滑にコミュニケーションが取れます。一般的な韓国選手とは一線を画す彼の親しみやすい態度は、こうした経験から生まれました。東南アジアツアーで17歳で優勝するなど、若くしてプロの世界に足を踏み入れることを恐れませんでした。こうした独特な経歴は、彼の試合内でも流動的で柔軟なプレイスタイルにつながっています。ファンは彼の活発な性格と粘り強い忍耐を「ゴルフのノマド」の精神と呼ぶこともあります。 💡 核心ポイントキム・ジュヒョンは海外での幼少期を経て、優れた言語能力と適応力を基盤に早期のプロ生活を成功へと導いた、独特な経歴を持つ選手です。 2. 17歳のプロデビューからPGAツアー入会まで 2. 17歳のプロデビューからPGAツアー入会まで キム・ジュヒョンは2019年のアジアツアー・パナソニック・オープン・インディア大会で、満17歳の若さで初優勝を飾りました。当時、彼はすでにKPGAコリアンツアーとの関係を断ち切り、国際舞台に挑戦状を叩きつけていました。同年2020年のクムサンCCオープンと2021年のSKテレコムオープンでは、国内舞台への復帰と同時に優勝を手にしました。特に2021年シーズンには、国内ツアーの賞金王と賞金王を独占し、話題の人物となりました。この頃から、彼の名前は国内ファンだけでなく、アジア全体のゴルフ界に広く響き渡るようになりました。2022年、彼はPGAツアーの正式メンバーに昇格し、アメリカ舞台での活動を本格化させました。初年度である2022年8月、ウィンダム・チャンピオンシップでPGA初優勝を達成する快挙を成し遂げました。続く2022年10月と2023年10月には、シュライナーズ・チルドレンズ・オープンの2連覇を達成しました。これまで積み重ねてきた経験と技術は、彼がワールドクラスの選手へと進むための確かな足場となりました。今のキム・ジュヒョンがあるまでの期間に示した成長曲線は輝かしいものでした。 💡 核心ポイントキム・ジュヒョンはアジアツアーからPGAツアーへの昇格過程を経て、急速にトップクラスの選手として定着しました。 3. PGA通算300億ウォン突破の驚異的な収益構造 3. PGA通算300億ウォン突破の驚異的な収益構造 2026年7月、ジェネシス・スコティッシュ・オープン優勝直後、キム・ジュヒョンのPGA通算賞金は約2,018万ドルでした。為替差を考慮しても、これは概ね300億ウォンを超える決して小さくない金額です。PGAツアーデビューからわずか5年11ヶ月で達成した記録であり、その意味は異なります。多くのプロゴルファーが1、2度の優勝で大金を稼ぐことはあっても、それを継続的に維持するのは難しいのが現実です。しかしキム・ジュヒョンは2022-23シーズンに700万ドル以上を稼ぎ出し、その実力を証明しました。その後、2024年から2025年にかけては優勝がなく、賞金規模が減少する時期もありました。しかし2026年シーズンに入ると、カット通過率が88%を超え、安定感を示しました。ツアー・チャンピオンシップ進出による最低保証金まで含めると、彼の収入はさらに豊かになりました。PGAツアー賞金王の争いで常に名前を挙げるほど、その収益構造は非常に堅牢です。ファン間でも「ゴルフ界の財界の跡継ぎ」と呼ばれるほど、安定した財政基盤を備えていると評価されています。 💡 核心ポイント通算300億ウォン突破は単なる記録ではなく、継続的な技術維持と商業的価値を証明する指標です。 4. スコティッシュ・オープン 33ヶ月ぶりの優勝とその意味 4. スコティッシュ・オープン 33ヶ月ぶりの優勝とその意味 長期間続いた優勝空白期間はキム・ジュヒョンにとって大きな動機づけとなりました。2023年10月以降、約33ヶ月間PGAツアーの優勝タイトルが止まっていました。この期間、彼はシーズン中盤まで優勝がなく、賞金が減少する時期を経験しました。しかし、2026年7月のスコティッシュ・オープンでの最終ラウンドは違っていました。スコットランドのノースベリーク・ルネサンス・クラブの高難度コースに対峙しなければならなかった状況でも、彼は動じませんでした。最終4ラウンドで6アンダーパー64打を叩き出し、合計17アンダーパー263打で逆転勝利を収めました。これは長い沈黙を振り切り、再び頂点に立った偉大な瞬間でした。特に結婚後に迎えた初シーズンの優勝という点は、彼に大きな責任感と安定感を与えました。優勝後のインタビューで、彼は心が軽くなったと率直に吐露し、感謝を述べました。この優勝は、彼のキャリアにおいて新たな飛躍の転機となるでしょう。 💡 核心ポイント33ヶ月の優勝空白期間を終えたスコティッシュ・オープンの逆転勝利は、キム・ジュヒョンの心理的強さと技術回復を象徴しています。 5. イ・ソヨン選手との結婚と私生活の変化 5. イ・ソヨン選手との結婚と私生活の変化 キム・ジュヒョンの結婚のニュースは、結婚指輪が先に明らかになり話題となりました。妻は『手放す』の著者イ・ヨンギュ宣教師の娘であるイ・ソヨン氏と報じられています。二人は2024年、アメリカテキサス州ダラスでの家族の食事の場で初めて出会いました。その後、二人は聖書の勉強を通じて互いを理解し、信頼を築いていきました。2025年末、インドアよりも多くの人が知っているダラスのある教会で、静かにキスを交わしました。非公開で行われたこの結婚式は、二人の価値観を示す重要な儀式であったと言えます。妻のソヨン氏は、オックスフォード大学で経済学と政治学を専攻したほど、欠点のない人物でした。また、将来は公共政策分野で弁護士として働く夢を抱いていると伝えられています。キム・ジュヒョンは妻と出会って以来、かつてない責任感と落ち着きを持って大会に臨むようになりました。彼はこれを「心が平穏になった」と表現し、これは彼の競技状態に相当な影響を与えました。 💡 核心ポイント意味ある結婚を通じて、キム・ジュヒョンは内的に成熟し、より堅固なプロ精神を身につけました。 6. 今後の展望と読者の皆様へのメッセージ 6. 今後の展望と読者の皆様へのメッセージ キム・ジュヒョンはもはや単なる新人ではなく、PGAツアーの中核メンバーとして定着しました。2026シーズンの活躍は、新たな挑戦に向けて進む強力な合図です。ツアー・チャンピオンシップのような大型大会での成績も、今後の主要な観戦ポイントです。彼のプレイスタイルは依然として攻撃的でありながら、不確実性を最小限にする方向に進化しています。結婚という社会的な環境の変化が、彼にポジティブなエネルギーを供給しています。ファンとしては、より多くの優勝と感動的なプレイを期待できるでしょう。そして、この記事が読者の皆様にとって有益な情報とインサイトを提供できたなら幸いです。疑問点があればコメント欄に書き込んでください。誠心誠意お答えいたします。グッドショットブログでは、今後もゴルフのホットな話題を迅速に分析してご提供予定です。皆様のゴルフ人生がキム・ジュヒョンの成長のように無限の可能性に満ちたものになることを願っています。共に継続的な関心と応援で、キム・ジュヒョン選手の輝かしい未来を応援しましょう。 💡 核心ポイントキム・ジュヒョンの現在の位置はキャリアの頂点ではなく、新たな順調な航海の出発点であり、ファンの継続的な関心と支持がその旅路を支えます。 … Read more

2026년 실손보험 순위 1위는 보장 범위 비교 후 선택해야 합니다

2026년 현재 실손보험 통계를 분석해본 결과, 장기보장형 실손보험 보험료가 최근 3년 사이 평균 15퍼센트 이상 인상되어 무분별한 재가입은 오히려 손해를 볼 수 있습니다. 최근 국민건강보험공단에서 발표한 주요 수술 통계 연보 자료들을 살펴보면, 자궁근종과 같이 중장년층 여성에게 잘 드는 질환의 수술 건수가 꾸준히 증가하고 있어 실제 병원비를 감당하는 부담이 더욱 커졌습니다. 과거에는 공제조합 형식이라 특정 조건만 … Read more