2026년 10월 예금금리비교 필수 팁: AI와 제도 변화로 흔들리는 이자

앞으로는 예금 금리를 직접 검색하여 비교하고 계좌를 옮기는 노력은 점점 무의미해질 것이며, 금융소비자의 선택이 아닌 인공지능이 내 돈을 움직일 수 있는 시대가 열렸습니다. 2026년 10월 현재, 기준금리 인하 사이클이 막바지에 이르면서 주요 시중은행과 제2금융권 기관 간의 비이자이익 경쟁이 격화되고 있지만, 일반 예금자들의 체감 금리 차이는 과거보다 더 정교한 계산이 요구됩니다. 과거에는 은행 창구를 방문하거나 모바일 … Read more

三星火災実費保険請求の裏ワザ:2026年最新基準を完全整理

三星火災の実費保険は、2026年現在でも最も高い信頼性を維持し、請求手続きが効率的であると評価されています。しかし、約款の詳細や最近の審査基準の変化を知らず、保険金の受領が遅延したり拒否されたりするケースが少なくありません。特に病院の診断書と明細書を提出する際に必要な証明書類のリストと要件の変更点を正確に把握する必要があります。この記事では、実際の保険加入者が経験した滞在費、入院費、薬剤費などの細かな項目別の支給基準を具体的に扱います。また、精神科の受診歴がある場合や既存の疾患がある場合の審査ケースも一緒に確認します。最後までお読みいただければ、自分に最適な請求戦略を立て、不要な紛争を避けるのに大きな助けとなるでしょう。 = 三星火災実費保険請求の裏ワザ:2026年最新基準を完全整理 1. 三星火災実費保険の基本構造と2026年の変更ポイント 1. 三星火災実費保険の基本構造と2026年の変更ポイント 三星火災実費保険の核心は、自分だけでなく家族構成員まで幅広く保障を受け、医療費の上限が適用される点です。2026年型の実損医療保険は自己負担金の比率が従来比でわずかに調整され、個人の経済的負担がより明確になりました。例えば、1人あたりの年間基本自己負担金の基準が変わり、少なく払う代わりに実際に使った費用の一部を控除される構造が定着しました。したがって、請求前に約款内の「補償限度額」と「控除額」の項目を必ず再確認する習慣が必要です。単に総診療費を請求するのではなく、公定料金(給付)と非公定料金(非給付)の割合別に精算される方式を理解する必要があります。これは複雑な病院の通知書が出てきても慌てず、療養給付の限度額内外の金額を正確に把握するために不可欠です。 💡 核心ポイント2026年型の実費保険は自己負担金の構造が調整されたため、公定・非公定料金の区分と控除額の基準をまず確認する必要があります。 2. 病名別の承認率と実際の支給事例の分析 2. 病名別の承認率と実際の支給事例の分析 Naverブログなどのオンラインコミュニティの最新レビューを見ると、経由地での待機中に発生した海外旅行医療費の実費請求が当日支給まで完了した事例が頻繁に見られます。これは三星火災が海外病院の支出証明書類をデジタルで迅速に処理する手続きを強化したためです。一方、精神科の受診歴がある加入者の場合、初期相談段階で拒否されたと認識していることが多いですが、事実は異なります。新規実損保険加入時、精神疾患関連の記録があっても、単純なうつ病や不安障害で6ヶ月以内に入院がなければ加入可能な場合が多いです。ただし、過去に重症疾患の病歴が残っている場合は告知義務違反の疑いがあるため、慎重に告知する必要があります。最近の下肢静脈瘤カテーテル治療の入院件数は、2026年9月から審査基準が緩和され、承認率が上昇しました。 💡 核心ポイント海外旅行の実費請求は迅速であり、精神科の履歴がある場合の加入可否は疾患の程度によって異なるため、詳細な履歴を確認する必要があります。 3. 請求書類の準備とAI自動審査システムの理解 3. 請求書類の準備とAI自動審査システムの理解 事故が発生すると、保険金の支給審査は人工知能が大部分を担当しており、迅速性が強調されています。三星火災の関係者は、現在保険会社が人工知能で行う業務が契約受入や拒否審査だけでなく、請求資料の検証まで拡大されたことを明らかにしました。しかし、人工知能が判断できる部分は定型化されたデータに限られ、複合的な外傷や希少疾患は人工再審査を経ます。したがって、診断書を作成する際は病名だけでなく、治療名称と詳細な診断コードを明記することが重要です。明細書と領収書は原本が必須であり、コピーの場合、金額の控除や追加書類の要求が発生する可能性があります。特に72時間以上家を空けた盗難事故や航空便の遅延時、定額型と実費型の支給基準の差が大きいです。 💡 核心ポイントAI自動審査は定型データに基づいていますが、複合的な診断は人工再審査を経るため、診断書作成の具体性が重要です。 4. 入院費・歯科・眼科などの非公定項目の請求戦略 実費保険の事故時に最も大きな割合を占める項目は、入院費と手術費、そして薬剤費です。2026年基準の三星火災の入院日額保険金は病室の等級によって差額支給されるため、一般病室と1人部屋を区別して請求する必要があります。歯科治療の場合、インプラントとクラウンは非公定項目が多いですが、医療費用の一部を保証받을 수 있는構造で運営されています。眼科のレーシックやラセックも非公定項目ですが、手術費用の一定割合を請求できることを認識する必要があります。ただし、薬剤費の場合、健康保険診療に対する非公定比率が高いほど控除率が上がる可能性があります。請求前に病院の保険処理コーナーで「少額給付限度額超過分」かどうかを必ず確認する必要があります。 💡 核心ポイント入院費と薬剤費は公定・非公定料金の区分によって支給額が大きく変わるため、病院領収書の比率チェックが必須です。 5. 加入前の告知義務と既存疾患のリスク管理 保険加入時に既存の疾患を隠して告知しない場合、保険金請求時に契約取消事由となります。三星火災だけでなく、すべての損害保険会社は10社の主要損保会社と共同で審査基準を共有しており、虚偽告知の場合、広範な不利益を受けます。特にSNSで流布している「精神科の記録があれば加入不可」は過度な懸念である可能性がありますが、過去5年以内に入院歴がある場合は正直に告知する必要があります。告知した場合、一部の保険会社を通じて一部責任を除外したり、条件付き承認を受けたりできます。これは保険会社のリスク管理ポリシーであり、加入自体を諦めるよりも、可能な保障範囲を設定することが現実的です。契約締結前に保険料変更条件と責任除外事由を慎重に対照する過程が、後の紛争を防いでくれます。 💡 核心ポイント既存疾患の告知漏れは契約解除事由となるため、可能な条件付き承認を通じて保障範囲を確保することが重要です。 6. 長期展望と読者行動ガイド 保険市場は2026年を超えて、人工知能ベースの 맞춤형保険設計がより普及する見通しです。しかし、最終的に請求の成否は個人の適切な書類準備と約款理解にかかっています。読者は今すぐ自分の最近の病院受診履歴と請求予定書類を確認する必要があります。特に来年の中秋節前に海外旅行を計画している場合、出国前に加入したワンデー保険と既存の実費保険の境界線を明確に区別しておいてください。請求手続きは複雑に感じられますが、基準さえ合えば、書類提出当日または2日以内で支給が完了する事例が多いです。結局、保険は加入時よりも請求時の手続きの方が重要であるという事実を覚えておいてください。 💡 核心ポイント請求の成功は加入後の管理と書類準備の正確さに依存しており、特定のイベントに伴う一時的な保険との区別も必要です。 よくある質問 三星火災実費保険の請求時に予想される所要期間はどれくらいですか? 単純な外来診療は通常2〜3日以内で支給され、海外旅行中に発生した書類は意見書の翻訳本が必要なため1週間以上かかる可能性があります。 A: 人工再審査を経る複合手術の場合は2週間程度かかる可能性があるため、期間に余裕を持って請求してください。 精神科の受診歴があっても実費保険に加入できますか? 軽いうつ病や不安障害で最近1年以内に入院歴がなければ加入可能です。 A: ただし、過去の入院歴がある場合は必ず告知する必要があり、無告知の場合、保険契約自体が取消されるリスクがあります。 実費保険で除外される主な項目は何ですか? 美容目的の治療、非公定薬剤の一部、そして本人の過失による事故は保障から除外されます。 A: 健康保険適用されない自己責任分野の費用と特定の災害事故も制限される可能性があります。 … Read more

スコット・ベッセント米財務長官のFRBへの利下げ圧力と経済的影響の分析

スコット・ベッセント米財務長官は最近、中央銀行に対し、金利政策においてより柔軟で開かれた姿勢を持つよう強く求めています。迫りくる選挙日程を前に、物価上昇圧力と経済成長鈍化の懸念が重なり、政策立案者たちの計算は一層複雑になっています。市場参加者は、今回の発言が今後の中央銀行の通貨政策会議にどのような実質的な変化をもたらすか、目を光らせている状況です。私たちが日常的に接する住宅ローンや住宅購入ローンの金利も、こうしたマクロ経済の流れと密接に関連しており、一般家庭の財布事情に直接的な影響を与えています。例えば、ソウルに住む会社員キム氏は、最近急騰する利息負担のため、毎月発生する固定費を削減しようとフリーマーケットで物を売ったり、副業を探したりしています。この記事では、財務長官の圧力の背景と、それが私たちの経済全体に与える波及効果を順を追って見ていきましょう。 = スコット・ベッセント米財務長官のFRBへの利下げ圧力と経済的影響の分析 1. 財務長官のFRB圧力の背景と主要発言内容 1. 財務長官のFRB圧力の背景と主要発言内容 ベッセント長官は最近、公の場で中央銀行の委員たちが特定の方向性に縛られず、柔軟な視点で金利決定を行うべきだと繰り返し強調しました。これらの発言は、過去数年にわたり続いた物価上昇を抑えるために高金利基調を維持してきた中央銀行の既存の方針と正面から対立する側面があります。政府と通貨当局間の見解の相違が表面化し、金融市場のボラティリティも一層高まっている様相を呈しています。過去にも、行政部の首脳陣が中央銀行の独立性を侵害するとの論争の中で、間接的に利下げを圧力した例はしばしばありました。しかし、今回のように具体的な時期と結びつき、財務長官が直接的に柔軟性を求めたことは非常に異例なことと評価されています。これは単なる意見表明を超え、実質的な政策基調の転換を誘導しようとする高度な政治経済的布石と解釈できます。市場の専門家は、今回の発言は単なる一時的な騒ぎではなく、今後の通貨政策の方向性を占う重要な指標になると口を揃えています。実際、物価は落ち着きの兆しを見せていますが、実体経済の実感温度は依然として冷たく、庶民の不満は頂点に達しています。全財産を投じて住宅を購入した人々や自営業者は、一刻も早く利息負担が軽減されることを待ち望み、関連ニュースを注視しています。地方に住む小規模事業者イ氏は、店舗運営資金を返済できず毎晩眠れないと嘆きもしています。政府にとっても、迫りくる選挙を円滑に進めるためには、景気刺激と利下げというカードが切迫して必要となる時期です。したがって、こうした政治的圧力が今後の中央銀行の金利決定過程でどの程度の比重を占めるかが注目点です。 💡 核心ポイントベッセント長官の発言は、行政部が中央銀行に送った強力な政策転換要求であり、迫りくる選挙と結びついて市場の大きな関心を集めています。 2. インフレーションと利下げのジレンマ 2. インフレーションと利下げのジレンマ 中央銀行が簡単に金利を下げられない最大の理由は、依然として消えない物価上昇圧力です。過去数年間、世界中を襲ったサプライチェーンの混乱と原材料価格上昇の影響により、物価は一度上がると簡単に下がらず、段階的な下落安定化を示しています。物価が完全に抑制されていない状態で安易に金利を下げ、再びインフレーションが急騰すれば、経済全体に致命的な打撃を受ける可能性があります。中央銀行のトップたちは、過去の歴史的教訓を挙げて、安易な緩和政策がもたらす副作用を警告し、慎重論を堅持しています。しかし、財務長官を含む行政部の関係者は、高金利が継続すれば企業の投資が凍りつき、失業率が急上昇するというより大きな危険を招きかねないと反論しています。こうした二つのジレンマの中で、一般庶民は生活必需品の価格とローン利息の二重苦に苦しんでいます。大型スーパーマーケットで買い物に出かけた主婦パク氏は、豚肉1斤と野菜数種類を入れただけで、カードの限度額超過を心配しながら物価上昇を実感していると語りました。金利が高止まりすると、銀行預金に資金が集中する現象が発生し、実体経済に流入すべき資金が拘束されます。資金が円滑に回らなければ、中小企業や新興企業は資金源が枯渇し、廃業の危機に追い込まれ、それは 곧雇用減少につながります。したがって、物価安定と景気刺激という二兎を追わなければならない通貨当局の悩みは、日に日に深まるばかりです。 💡 核心ポイント物価上昇抑制と景気刺激の間の綱引きの中で、通貨当局と行政部の政策的な衝突が表面化しています。 3. 迫りくる選挙と経済政策の相関関係 3. 迫りくる選挙と経済政策の相関関係 米国をはじめとするグローバルな経済大国では、選挙シーズンが近づくと、経済活性化と利下げを求める声が必ず大きくなります。有権者の投票意向は最終的に財布の厚みと生活の厳しさに応じて動くため、与党勢力にとって景気を刺激する具体的な策が必要です。ベッセント長官が連日中央銀行を圧力する背景にも、こうした政治的日程と無関係ではないという分析が支配的です。選挙直前に経済指標が悪ければ政権批判論に火がつくため、何とか金利を下げて市場に温もりを吹き込もうとするのです。過去の選挙シーズンごとに、中央銀行が独立性を守ろうとして政治陣営と激しい駆け引きを繰り広げてきた歴史的な事例がこれを証明しています。こうした政治的圧力論争は、中央銀行の信頼性に傷をつけうるという懸念も同時に生んでいます。通貨政策は、客観的な経済データと物価指標に基づいてのみ中立に決定されなければ、市場の信頼を得られません。もし政治陣営の圧力に屈して金利を下げ、経済がより大きな混乱に陥れば、その余波はそのまま国民の 몫になります。会社員コミュニティや経済関連のオンライン掲示板では、政治家が選挙のために経済を台無しにするという批判的な声が噴出しています。専門家は、中央銀行が政治的圧力をどれだけうまく防げるかが、今後の国家経済の健全性を分けるリトマス試験紙になると助言しています。 💡 核心ポイント選挙を控えた政治陣営の圧力は中央銀行の独立性を脅かし、これは長期的な経済信頼度に悪影響を及ぼす可能性があります。 4. 国内金融市場と家計経済への波及効果 4. 国内金融市場と家計経済への波及効果 米財務長官の発言とFRBの金利政策の変化は、海を越えた私たちの国の経済にも即座かつ強力なバタフライエフェクトを引き起こします。米国の利下げ期待が高まると、ドルの価値が揺らぎ、ウォン/ドル為替レートが安定することで、国内輸入物価の負担を軽減する効果があります。しかし逆に、韓国銀行も利下げ圧力を受けることになり、これは家計債務の増加と不動産市場の過熱という別のタイムボムを触ることになります。韓国の家計債務比率はすでに世界最高水準とされているため、金利が少し下がっただけでも全財産を投じた住宅ローン需要が再び爆発する危険性が大きいです。実際、ソウル周辺のマンション団地の公認仲介業者事務所には、金利が低下する兆しが見えると家を買ってもよいかと尋ねる問い合わせ電話が増加する傾向にあります。無住者チェ氏は、家賃危機を避けるために最大限のローンを組んで家を買おうとしましたが、金利が上下するたびに契約直前であたふたしています。政府は家計ローンを抑制するために様々な規制カードを握りしめていますが、低金利期待が広まれば政策の効力は落ちるものです。このように、マクロ経済の小さな風でも、国内庶民の日常生活はジェットコースターのように大きく揺れ動く構造的脆弱性を抱えています。 💡 核心ポイント米国の金利政策の変化は、国内為替とローン市場に直接的な波紋を広げ、家計債務管理にも非常事態を告げることになり得ます。 5. 専門家が予測する今後の金利経路と市場対応 5. 専門家が予測する今後の金利経路と市場対応 金融市場の主要なアナリストたちは、残りの連邦公開市場委員会(FOMC)会議で中央銀行がどのような決定を下すかをシナリオ別に分析するのに忙しいです。ベッセント長官の圧力にもかかわらず、物価指標が予想より高く出れば、中央銀行が市場の期待を裏切り、据え置きカードを選ぶ可能性も排除できません。逆に、雇用指標が急激に悪化する兆候が捉えられれば、中央銀行も持ちこたえきれず、ビッグカットレベルの大胆な利下げを実行する可能性があります。投資者はこうした不確実性の中で、資産を守るために株式、債券、実物資産間の比率を柔軟に調整する戦略を立てる必要があります。ある証券会社の資産管理チーム長は、このような時期には一方の資産に全額を投入する投資方法は非常に危険であり、現金比率を一定水準に維持すべきだと助言しています。高金利時代が終盤に近づいたという期待感で債券商品に関心を寄せる投資者は増えているものの、為替変動性も同時に考慮すべきです。毎日 쏟아지는経済ニュースを綿密にモニタリングし、政府の政策発表と中央銀行委員たちの立場を細かく分析する習慣が重要です。普通の会社員もマクロ経済の大きな流れを知ることで、資産の価値を守り、来るべき経済的危機に賢く対処できます。 💡 核心ポイント今後の金利経路は物価と雇用指標によって分かれ、投資家は徹底した分散投資とリスク管理で備える必要があります。 6. 不確実性の時代の賢い経済的生存戦略 6. 不確実性の時代の賢い経済的生存戦略 ベッセント長官のFRB圧力騒動に見られるように、現在のグローバル経済は政治的論理と経済的論理が衝突する非常に混乱した局面を通過しています。このような時こそ、個々の経済主体は外部要因に一喜一憂するのではなく、自らの財務状態を確認し、保守的な資産管理に集中すべきです。無理なローンを組み込んだ投資は、いつ爆発するか分からないタイムボムになり得るため、金利変動性に対応した緩衝装置を準備しておく必要があります。また、毎月入ってくるキャッシュフローを徹底的に把握し、不要な支出を減らして予備金を確保することが、最も確実な資産運用の秘訣です。今後経済状況がどのように展開しても、準備された人には新しい機会が訪れるものであり、危機とは危険と機会の同義語でもあります。周りの噂や不確実な噂に振り回されることなく、公的な経済指標と専門家の分析に基づいて主体的な決定を下すべきです。今日見た財務長官の発言と中央銀行の対立も、結局は私たちの家計の利息と密接に関わる現実の問題です。迫りくる変化の波の中で、賢くかつ冷静に対処し、貴重な資産を安全に守り、より良い未来を準備されることを願います。 💡 核心ポイント不確実性が支配する経済環境では、過度な借金を警戒し、徹底したキャッシュフロー管理を通じて危機を機会に変える必要があります。 よくある質問 ベッセント長官がFRBを圧力する理由は何か? 迫りくる選挙日程を前に、高金利による景気後退の懸念と庶民の不満を解消するために、利下げと柔軟性を求めている。 米国の利下げが韓国の家計経済に与える影響は何か? 為替が安定するプラスの効果もあるが、国内ローン金利低下の期待につながり、家計債務の増加と不動産市場の過熱を招く可能性がある。 一般投資者はこのような時期にどのように資産を管理すべきか? 不確実性が大きいため、無理なレバレッジ投資を避け、現金比率を維持し、債券や株式などの資産を適切に分散する戦略が必要である。 … Read more

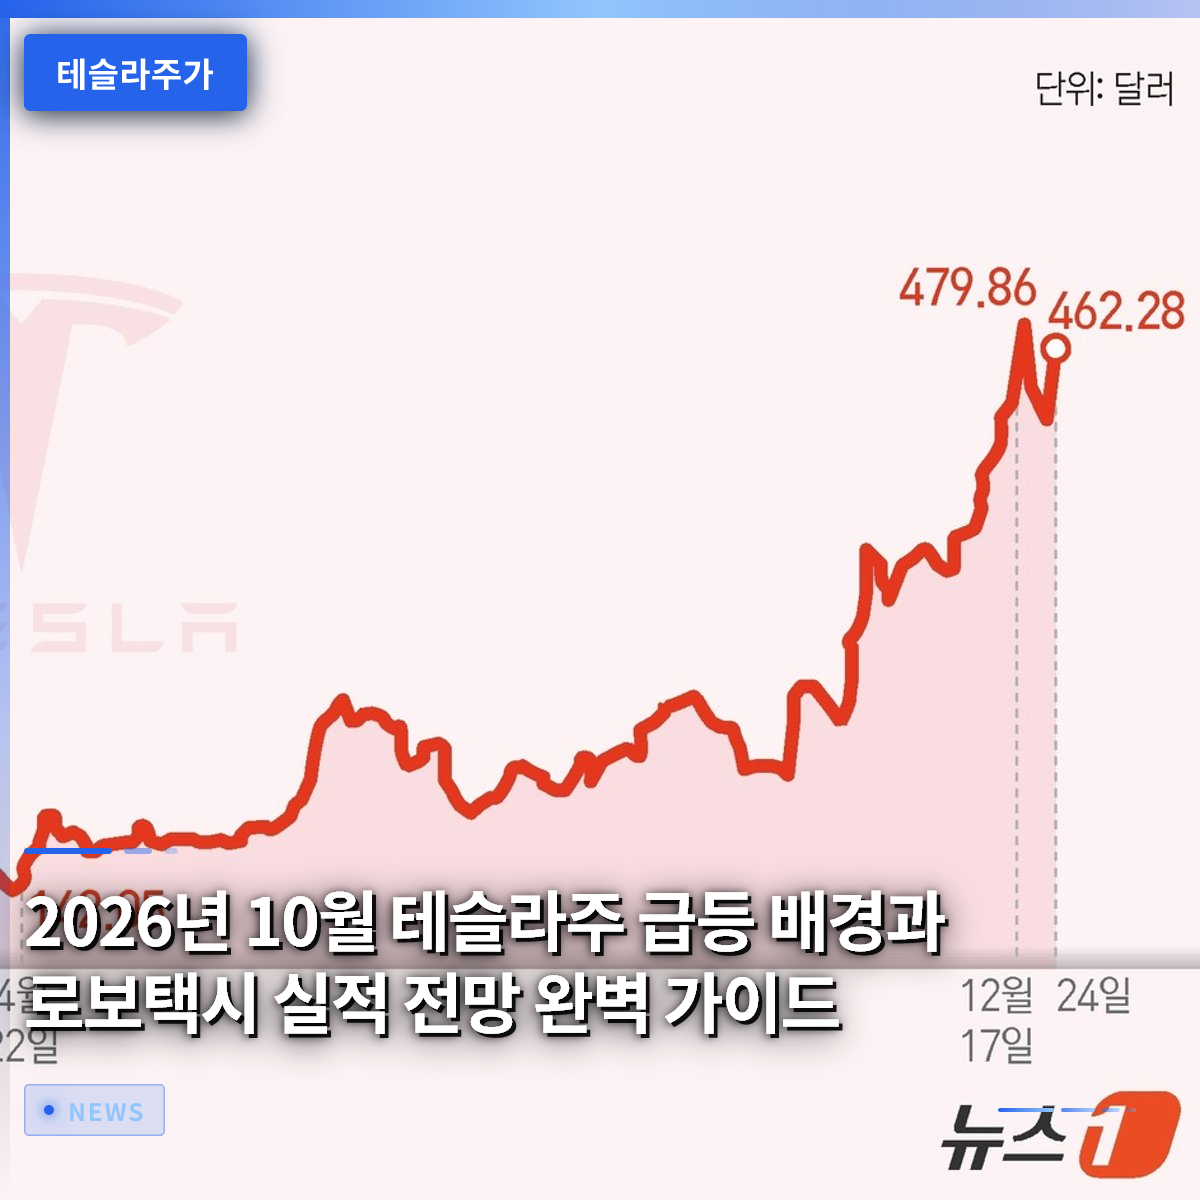
2026년 10월 테슬라 주가 급등 배경과 로보택시 실적 전망 완벽 가이드

2026년 10월, 테슬라 주가는 자율주행 로보택시의 실질적인 운영 가능성과 스페이스X와의 초대형 합병 소식이 겹치며 변동성이 급격히 확대되고 있습니다. 최근 키즈 AI와 같은 외부 기업들의 로보택시 도입 검토 뉴스가 터져 나오면서 시장은 테슬라의 기술적 우위가 실제 수익으로 전환되는 지점에 주목하고 있습니다. 하지만 동시에 서학개미(미국 주식에 투자하는 개인 투자자)들이 테슬라보다는 미국 단기국채 ETF나 배당 ETF로 자금을 이동시키는 … Read more

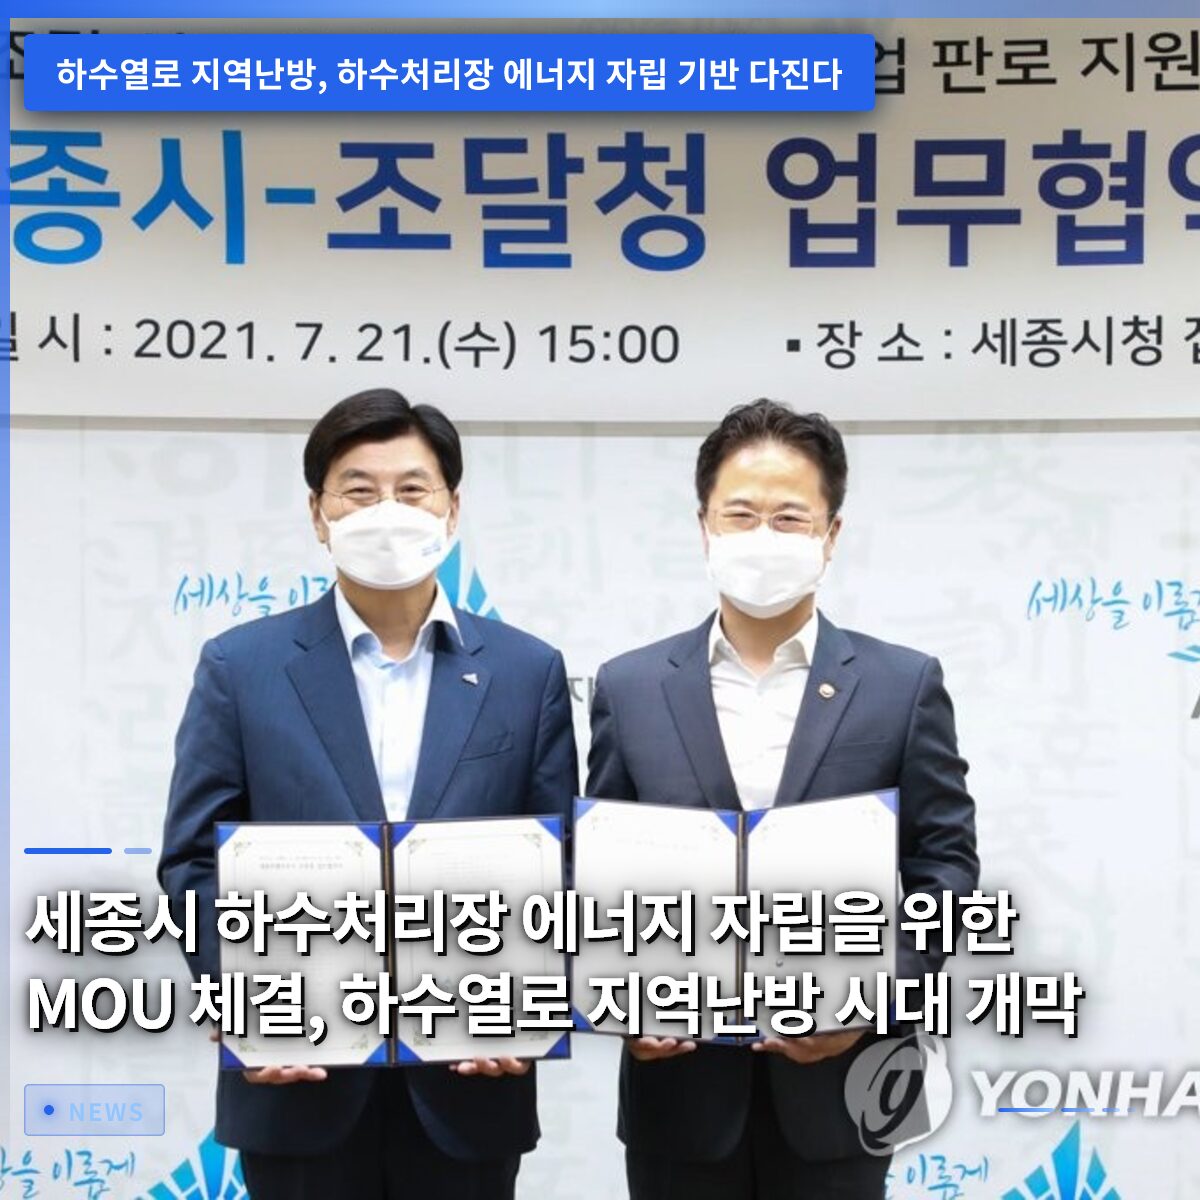
セジョン市下水処理場のエネルギー自立に向けたMOU締結、下水熱による地域暖房時代の幕開け

下水処理場で捨てられていた熱とガスを活用し、近隣の村々に温かい冬を贈る取り組みが始まります。環境部はセジョン特別自治市、韓国地域暖房公社とともに9月28日に業務協定を結び、セジョン水質復元センターで発生する下水熱とバイオガスを積極的に活用することにしました。この協定は、下水処理施設が24時間稼働し多くのエネルギーを消費する施設であることを認識し、そのエネルギーを地域暖房に再利用することでエネルギー自立を実現するという目標から生まれました。この日の協定式において、3機関はバイオガスで電力を生成し、発電廃熱と下水熱を連携させて1時間あたり1Gcalの熱を地域暖房に供給する計画です。これにより、セジョン市は年間約45億ウォンの直接・間接的な便益を、韓国地域暖房公社は約2億ウォンの便益を期待しています。政府は関連する政策と制度を裏付け、下水熱の活用を拡大する予定です。このように、廃棄される資源を新たなエネルギーに変換する試みは、環境に優しいエネルギー転換と地域経済の活性化に大きく貢献すると考えられます。この記事では、協定の意義、技術的な実現可能性、期待される効果、制度的支援、そして今後の見通しを詳しく見ていきましょう。 = セジョン市下水処理場のエネルギー自立に向けたMOU締結、下水熱による地域暖房時代の幕開け 1. 下水熱とバイオガスによる環境に優しい地域暖房 1. 下水熱とバイオガスによる環境に優しい地域暖房 下水処理施設は1日平均約59,000トンの下水を処理しており、この際に発生する熱がまさに「下水熱」です。この下水熱はこれまでほとんど活用されず、大気中に排出されてきました。今回締結された協定は、まさにこの未活用熱と、下水処理過程で発生するバイオガスを同時に活用することを目標としています。バイオガスは嫌気性消化過程を通じて生成されるガスであり、燃焼させて電力を生成でき、この際に発生する廃熱も暖房に再利用できます。セジョン水質復元センターは昨年1日平均5万9千トンの下水を処理しており、これをすべて活用すれば年間約105,000ギガカロリー(Gcal)の熱を回収できます。これは約1万7千世帯が1年間使用できる熱量に相当します。このような規模の熱供給は、セジョン市内の多くの家庭や公共施設に温かいエネルギーを提供するのに十分です。技術的には、バイオガス発電設備と下水熱回収システムを連携させることで、1時間あたり1Gcalの熱を生成できます。これは地域暖房配管網と直接接続されており、即座の暖房供給が可能です。また、この過程で発生する廃熱は下水熱回収器を通じてさらに活用できるため、エネルギー効率をさらに高めることができます。これらの技術はすでに他の国で実証事例を通じて検証されており、国内の状況に合わせて適用する場合、高い効率性が期待できます。下水熱とバイオガスを活用した環境に優しい暖房は、温室効果ガス排出を削減し、化石燃料への依存度を下げ、地域社会のエネルギーコスト負担を軽減する等多数の利点を提供します。 セジョン市と韓国地域暖房公社はそれぞれ行政的支援と技術的支援を担当します。セジョン市は実証事業の敷地とバイオガス、下水処理水を提供し、各種許認可手続きを簡素化して事業推進にスピードを出します。韓国地域暖房公社は下水熱と発電廃熱を地域暖房網と連携させる設備の構築を担当し、技術支援と運営ノウハウを共有します。両機関は実務協定をさらに締結し、具体的な実行方案を協議する予定です。環境部は政策的支援として、下水熱活用拡大のための法令改正をすでに完了しました。これにより、公共下水道管理청은日次処理容量5,000m³/日以上の下水処理施設について、下水熱活用可能性を義務的に検討しなければなりません。また、エネルギー自立率を計算する際に外部に供給される熱まで含めることで、実際のエネルギー節約効果を正確に評価できるようにしました。これらの制度的変化は、今後他の地方自治体でも下水熱を積極的に活用するよう誘導すると期待されています。実証事業は2027年上半期に着工され、2028年下半期に実質的な暖房供給が始まる予定です。実証事業の成功は全国的に拡大し、韓国のエネルギー自立目標達成に大きく貢献することでしょう。核心:地方自治体と公企業の緊密な協力により技術開発と制度改善が導かれ、これは全国的なエネルギー自立の普及につながります。 💡 核心ポイント下水熱とバイオガスを同時に活用することでエネルギー生産効率を最大化し、地域暖房に安定して供給できるシステムを構築します。 2. 経済的便益と環境的利点 2. 経済的便益と環境的利点 セジョン地域暖房公社が生成した熱を供給される場合、セジョン市は年間約45億ウォンの直接・間接的な便益を得ると予想されます。この便益には燃料費の節約とともに、温室効果ガス排出削減に伴うカーボンクレジットの確保も含まれます。韓国地域暖房公社も約20億ウォンの便益を期待でき、これは運営効率の向上から生じます。環境面でも今回の事業は非常に肯定的です。下水熱とバイオガスを活用すれば、化石燃料発電所から排出される温室効果ガスの量を大幅に削減できます。年間約105,000 Gcalの熱を生成しながら約1万7千世帯の暖房に必要なエネルギーを供給できるということは、これは年間約3万トンのCO₂削減効果に匹敵します。これらの環境的効果は政府のカーボンニュートラル目標達成に貢献し、ESG経営を追求する企業にとっても良い事例となります。また、地域内の安定した暖房供給は住民の生活満足度を高め、外部投資誘致にもプラスの影響を与えます。市民は自分の下水処理場が地域社会のエネルギー生産に貢献していることを実感でき、これは環境保護に対する認識を高める教育的効果ももたらします。実際、セジョン市ではすでに同様の廃熱活用事業が進められており、住民から大きな好評を得ています。これによりエネルギーコストが節約され、地域経済が活性化される好循環構造が形成されました。これらの成功事例は他の地方自治体にも普及し、韓国の持続可能な都市エネルギーモデルとして定着することでしょう。 💡 核心ポイント経済的利益と環境保護が同時に実現され、地域社会の生活の質の向上に貢献します。 3. 実証事業の具体的な実行方案 3. 実証事業の具体的な実行方案 まず、バイオガス発電設備を構築し、1日約2,000kWhの電力を生成する計画です。この発電過程で発生する廃熱は、優先的に下水熱回収システムと連携され、1時間あたり1Gcalの暖房熱を供給します。また、下水熱を直接活用するための熱交換器の設置も推進中であり、これにより下水の温度を上げて暖房に使用します。この過程では高度な熱交換器技術が適用され、エネルギー回収率を最大化できます。さらに、生成された電気と熱は配管網を通じてセジョン市内のマンション 단지、学校、公共施設などに供給される予定です。供給網の構築のため、既存の地域暖房管と新しい配管を接続し、供給効率を高めるためのスマート制御システムを導入します。スマート制御システムはリアルタイムで需要を予測して生産量を調整し、エネルギーの無駄を最小化できます。これとともに、住民を対象としたエネルギー教育プログラムを運営し、下水処理場で生成されたエネルギーがどのように地域社会の温かさを作っているかを知らせる計画です。教育プログラムは学校と地域コミュニティセンターで行われ、体験型コンテンツを通じて参加を促します。実証事業は2027年初めに着工され、2028年末までに完全な供給体系を構築する目標です。これに向け、政府は関連予算支援を約束し、地方自治体は行政手続きを迅速に進めます。これらの具体的な計画は、下水熱を活用した地域暖房事業が単なる実証を超えて実質的なエネルギー源として定着できるようにします。 💡 核心ポイント実証事業は具体的な技術と供給網を通じて現実的な暖房ソリューションとして実現されます。 4. 制度的支援と普及戦略 4. 制度的支援と普及戦略 今回の協定に先立ち、環境部は「下水道整備基本計画策定指針」を改正し、日次処理容量5,000m³/日以上の下水処理施設が下水熱活用可能性を義務的に検討하도록しました。これは下水熱活用に関する制度的基盤を整えた重要な措置です。また、エネルギー自立率を計算する際に施設内で自ら消費されるエネルギーだけでなく、地域暖房など外部に供給される熱量まで含めることで、実質的なエネルギー節約効果を評価できるようにしました。これらの制度的変化は、今後他の地方自治体でも下水熱を積極的に活用するよう誘導すると考えられます。環境部はまた、「下水熱活用支援金」を新設し、施設改善費用を最大30%まで支援する計画です。これとともに、専門人材を育成するための教育課程も運営し、下水熱関連技術が安全に管理されるようにします。この支援金は実証事業参加施設に優先的に配分され、成果に応じて追加支援も可能です。今後も政府は定期的に実態調査を実施し、下水熱活用状況を確認し、必要に応じて規定を補完する予定です。これらの政策的裏付けは、下水熱を活用した環境に優しいエネルギー転換を加速させるでしょう。実証事業が成功すれば、環境部はこれを全国に普及するための総合計画を策定し、地方自治体別の 맞춤형支援策を 마련します。 💡 核心ポイント政府の制度的支援と財政的インセンティブが下水熱活用普及を牽引します。 5. 実証事業の成果と課題 5. 実証事業の成果と課題 実証事業の最大の成果は、約105,000 Gcalの熱を回収して約1万7千世帯に供給できる点です。これは年間約3万トンのCO₂削減効果に匹敵し、エネルギー自立率も大きく向上させるでしょう。また、バイオガスと下水熱を連携させた技術は、エネルギー効率を最大化できるモデルとして評価されています。セジョン市と韓国地域暖房公社が協力して行政的・技術的支援を提供することで、事業が迅速に推進されています。これにより予想される経済的便益は毎年数十億ウォンに達し、これは地域経済の活性化にも貢献します。しかし、いくつかの課題も存在します。第一に、初期投資費用が比較的高い点です。これを克服するため、政府は財政支援を拡大し、民間投資を誘致する計画です。第二に、技術的信頼性を確保するため、長期的なモニタリングが必要です。継続的なデータ分析を通じてシステムの安定性を検証します。第三に、住民の受容性が重要です。正確な情報提供と教育プログラムを通じて、住民の理解と協力を引き出さなければなりません。これらの課題を解決するため、政府は関係省庁と協力して総合的な支援体系を構築する予定です。実証事業の成功的な運営は、他の地方自治体にも模範事例を提供し、全国的な普及を促進することでしょう。 💡 核心ポイント成果と課題を分析し、持続的な改善策を探求する必要があります。 6. 未来の見通しと読者が実践できる行動 6. 未来の見通しと読者が実践できる行動 今回のMOU締結により、下水熱を活用した地域暖房は実用化段階に入り、これは韓国のエネルギー転換ロードマップにとって大きな里程標となるでしょう。今後5年以内に全国30以上の下水処理施設で同様の事業が推進されることが予想され、これは国家全体のエネルギー自立率向上に貢献します。技術の発展に伴い、下水熱回収効率も継続的に向上し、スマートグリッド技術との融合を通じてエネルギー管理体制もさらに精緻になるでしょう。また、今回の事業は再生可能エネルギー分野での新たな雇用創出にも貢献すると考えられます。建設、運営、保守など多様な分野で専門人材が必要とされ、関連教育プログラムが拡大されるでしょう。読者は地域内の下水処理施設が生成したエネルギーを積極的に活用する方案を探求できます。例えば、当該施設から供給される熱を推奨したり、関連する政策提案を地方自治体に伝えたりできます。また、下水熱を活用した環境に優しいエネルギー転換に関する情報をSNSを通じて共有することで、認識向上に貢献できます。環境を保護しながら経済的便益を生み出すこうした試みが広く知られるほど、より多くの地域社会が参加することでしょう。今後も政府、企業、市民が協力して持続可能なエネルギー未来を作り上げていく旅路が続くでしょう。 💡 核心ポイント読者は地域エネルギー転換に関心を持ち、実践的な行動と社会的普及を通じて環境に優しい未来を先取りできます。 よくある質問 下水熱を活用した地域暖房とは何ですか? 下水処理過程で発生する熱エネルギーを回収し、地域住民に暖房として供給する環境に優しいエネルギーシステムです。これにより化石燃料の使用を減らし、エネルギー自立度を高めることができます。 今回のMOU締結の主要な内容は何ですか? … Read more
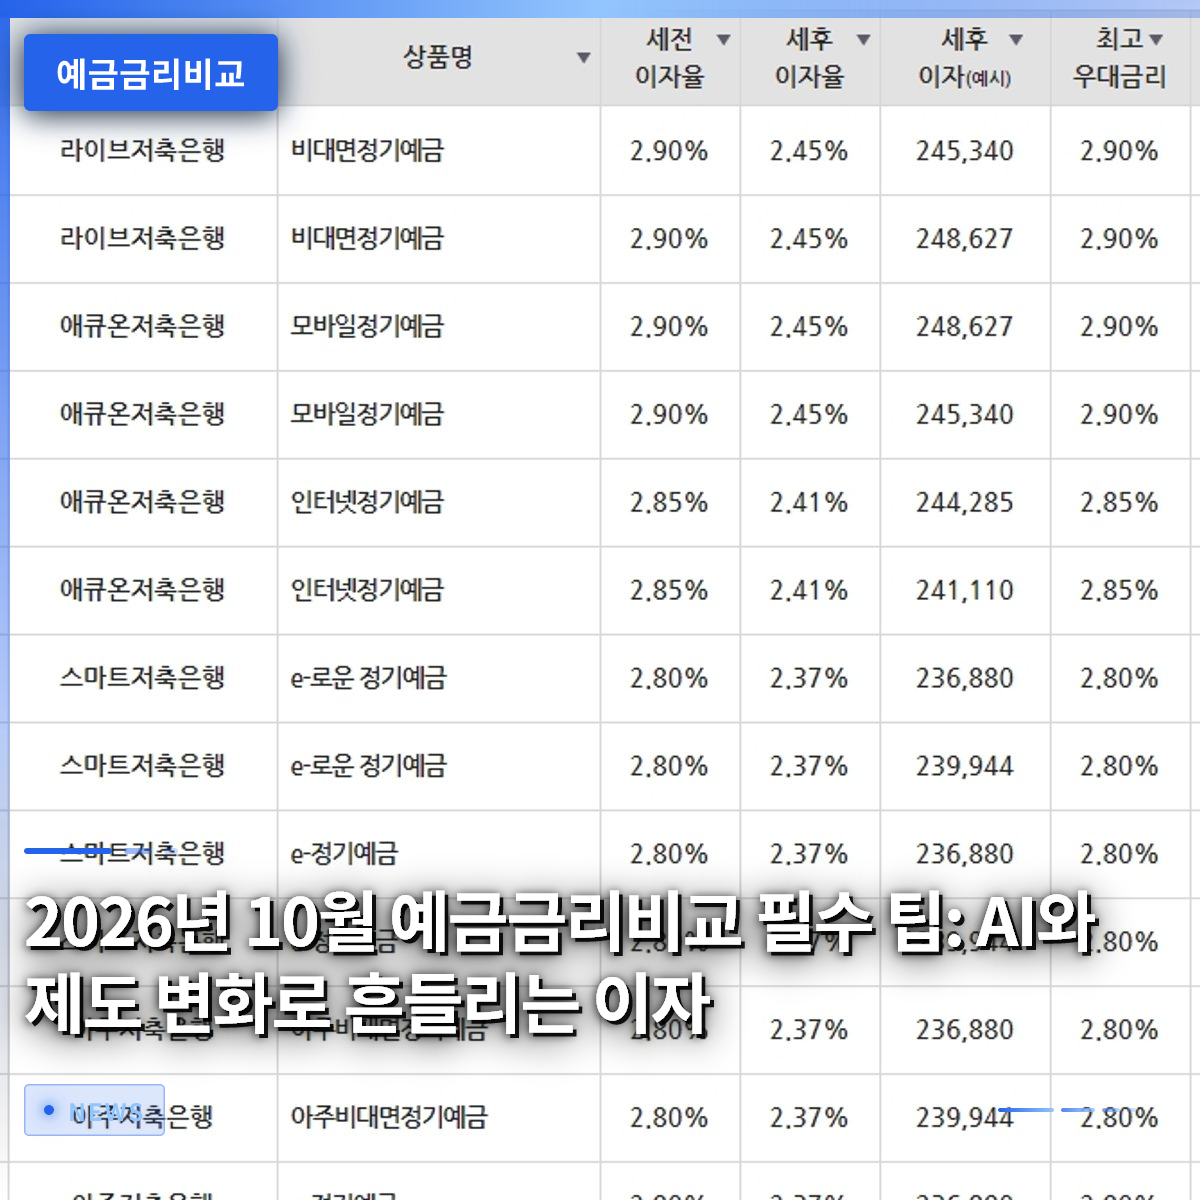
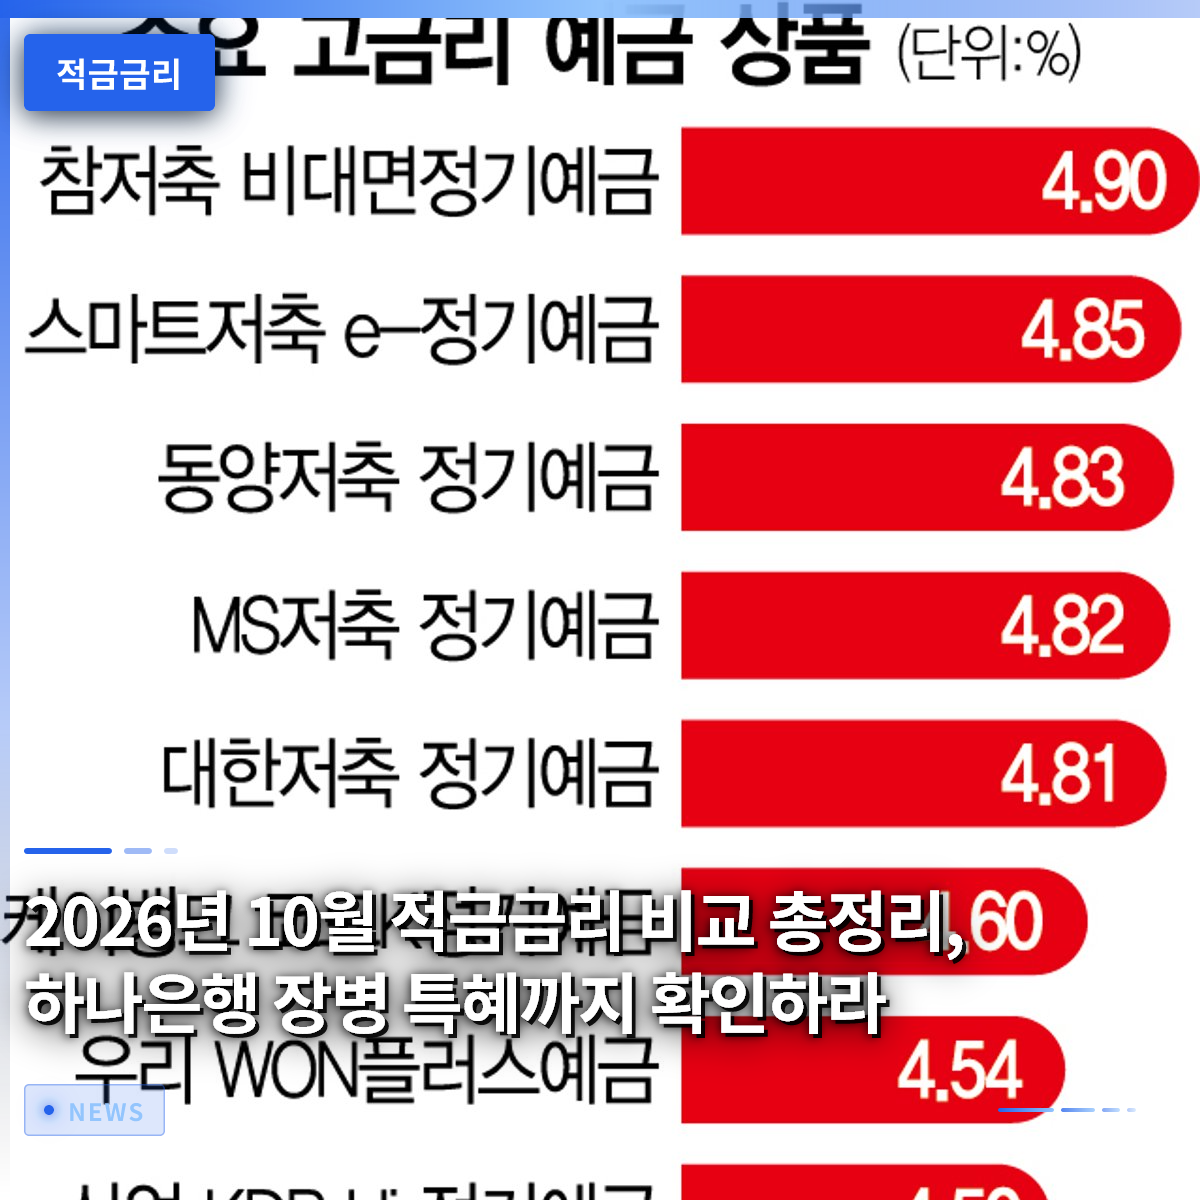
2026년 10월 적금금리 비교 총정리, 하나은행 장병 특혜까지 확인하라

2026년 10월 현재, 군 장병은 하나은행의 ‘나라사랑카드’와 연계된 적금 상품으로 최고 연 10.6%라는 파격적인 금리를 누릴 수 있다. 일반적인 시중은행 적금 금리가 2%~3% 구간에 머물러 있는 상황에서, 이러한 특수 상품들의 존재는 저축 전략을 완전히 바꿀 수 있는 핵심 변수다. 최근 국군의 날을 맞아 하나은행이 나라사랑카드 발급 고객에게 차별화된 금융 및 생활 혜택을 대거 제공하면서 사회적 … Read more

保険請求書類の欠落に注意!実損24の電子請求時代でも押さえておくべきこと

保険金の支払拒否の半数以上は、思っているよりも複雑な書類の欠落や形式エラーに起因していることをまず心に留めておいてください。多くの読者は「実損24」のようなポータルベースの請求システムがすべての問題を自動的に解決してくれると誤解しがちです。しかし、2026年時点で電子請求の比率が74%に達しているにもかかわらず、一部の保険会社が受信停止を宣言し、サービスの有料化や限定的な処理が増えているという現実を直視する必要があります。特に介護保険の場合、約款で定められた基準の充足有無と実際の介護サービス利用事実の証明が必須ですが、家族が直接ケアした場合、その立証難易度は非常に高くなります。単に領収書のみを提出すれば終わりではなく、診療記録簿や入退院確認書など脈絡のある証拠体系がなければ審査遅延は避けられません。今日は、こうした現場の状況が分かれる中で、実際に保険会社を動かせる核心的な書類の準備法と現場事例に基づく実戦的な対応戦略を具体的に案内いたします。 = 保険請求書類の欠落に注意!実損24の電子請求時代でも押さえておくべきこと 1. 書類の種類別必須提出リストと不備点の分析 1. 書類の種類別必須提出リストと不備点の分析 保険契約ごとに要求される書類の範囲は動的に変化し、基礎的な書類だけでなく状況に応じた特殊な書類が重なるため、丁寧な確認が必要です。単純な外来診療のように見える事件でも、処方箋や詳細な算定内訳書が時折欠落し、追加書類の要求につながることがあり、この過程で支払時期が2〜3週間遅れるケースが多数発生しました。例えば、先日近隣の病院で整形外科のレビューをご覧になった場合、レーザー治療費の請求時に時間単位の算定内訳が明記された書類を別途要求される可能性があります。病院側が「書類を案内します」ということと「保険金が実際に支払われる」ということは本質的に異なる意味を持つため、加入時期や期限経過の有無を自らチェックする姿勢が必要です。廃車場の選択時に車両の名義整理で遅延しないように、保険請求もまた行政手続きの遅延が金銭的損失に直結しうることを認識すべきです。したがって、請求前に約款の条項を1行ずつ読み、該当する事故タイプに合わせた書類リストをチェックリスト化し、不足部分を埋めるプロセスが必須です。 💡 核心ポイント事故タイプと約款条項に合わせた複合的な書類チェックリストの作成と欠落防止体制の構築 2. 電子請求の普及と紙書類共存の混乱 2. 電子請求の普及と紙書類共存の混乱 J&Netの統計によると、今年第3四半期までの累積実損請求件数は435万件に達し、電子請求の比率が幾何級数的に増加しました。消費者が紙の書類を発行してもらわず、医療機関が保有するデータを電子的に送信するその利便性は、否定できない革新でした。しかし、最近一部の保険会社による民間システムへのデータ受信停止が続く中、一部の提携チャネルでの請求可能対象保険会社が縮小されたり、有料化が進められています。こうした逆行現象は、ユーザーが慣れ親しんだ一貫した体験を壊し、むしろFAXや郵送といった後進的な方式の復活を招いています。実損24の宣伝カフェのように「1分で終わる」というメッセージと、実際の現場で経験する「別途書類要求」の間の乖離が消費者の不満を拡大させています。政府が民間保険の行政と絡んでいるという批判の中で、保険会社が個別要件を強化する傾向が明確になっているため、単一チャネルへの依存度を下げるのが賢明です。 💡 核心ポイント電子請求への依存度のリスクと通信環境の変化に伴う対応策の必要性を強調 3. 家族介護保険の立証条件と対処法 3. 家族介護保険の立証条件と対処法 家族が直接患者をケアする介護保険は、商業的な給与付き介護とは異なり、勤務時間表やボランティア活動内訳で代替が困難な、ゼロベースの証拠が要求されます。医療機関が発行した入院確認書だけでは「実質的な介護活動があった」ことを完全に証明できないというのが審査陣の典型的な論理です。この時、家族が作成した介護支出内訳書や病院の協力に基づく面会およびケア記録が決定的な防波堤の役割を果たします。特に不在着信を減らし訪問回数を記載した詳細な日誌や、地域住民や近所の住民の確認書などの付随的な説明資料が追加されることで承認の可能性が高まります。裁判所の判例や保険約款の定義を調べると、「経済的支援」と「身体的ケア」を区別する厳格な基準が存在します。したがって、治療費の請求と同時に介護関連の立証資料を並行して準備し、必要に応じて専門家の助けを借りて論理的整合性を備えた説明書の作成に力を注ぐべきです。 💡 核心ポイント非公式なケア行為に対する客観的証拠の確保のための付随的な説明資料活用戦略 4. 診療記録の整合性検証と行政リスク管理 保健当局が診療記録の虚偽摘発に力を入れる中、病室や手術室の申告事項と実際の麻酔記録および請求資料間の不一致は重大な行政リスクに発展します。許宗植議員が指摘したように、書類上は閉鎖された空間で実質的な運営が行われている場合、事故保険金の請求時に支障が生じる可能性があります。保険会社もこうした医療業界の不透明性を意識し、請求資料と元となる医療データの連携を強化する体制を導入しています。消費者の立場では、健康保険請求資料と民間保険請求書類の内容の一致を維持することが最も基本的な防御線です。例えば、外来で請求した項目を入院処理にしたり、非給付項目を給付に偽装したりする行為は、後日返還要求や刑事問題に発展する可能性があります。病院内の情報セキュリティシステムの特性上、データ不一致が発生しやすいため、請求完了後に交付された領収書原本と電子データを照合するプロセスを経る必要があります。 💡 核心ポイント医療データの整合性確保による行政的リスクの事前遮断と信頼性構築 5. 委任書類と個人情報保護の法的メカニズム 家族代理人による保険金請求は、個人情報保護原則に抵触し、案内範囲が制限されたり追加の委任書類が要求されたりすることがあります。教保生命カスタマーセンターのような主要な損害保険会社コールセンターでも、依頼人の拒否または確認なしに第三者による詳細情報の閲覧を根本的に禁止しています。この時に必要な要約された委任状には、住民登録番号、連絡先、関係証明書が明確に記載され、署名と押印が欠けていない必要があります。家族間の親密さだけで処理されるものではないため、法的効力を持つ標準様式を事前に印刷しておくと役立ちます。また、代理受領時に発生する電子決済の期限問題も見落としがちですが、口座振替確認書が除外されていないか細かく検討する必要があります。こうした法的メカニズムを理解しないと、相談段階から時間の無駄が発生し、最終的に支払漏れや紛争につながる可能性があるため、事前の教育が重要です。 💡 核心ポイント法的効力を持つ委任文書と個人情報保護手順の徹底 6. 2026年の請求環境の見通しと読者行動指針 今後、実損保険の請求手続きは、電子化の加速化の中で形式的要件の強化という二重の道をたどる可能性が高いです。政府の公正な競争誘導の努力にもかかわらず、保険会社は自社独占利益の保護のために特定チャネルのアクセス性を調整する戦略を用いるでしょう。したがって、読者の皆様は特定プラットフォームへの盲目的な信頼を捨て、直接保険会社カスタマーセンターの専任相談員と通話できる連絡先を確保しておいてください。請求書類は一度提出して忘れてしまうものではなく、受付番号を取得し進行状況を追跡できる通信ルート維持が必要です。毎年10月頃になると更新時期に少額請求件数の漏れをチェックする習慣をつけると、年間数百万ウォンの補償利益を回復できます。今日扱った内容をチェックリストにしてスマートフォンのメモアプリに保存し、次の請求時に即座に適用されることを強くお勧めします。 💡 核心ポイントマルチチャネル請求戦略と体系的な状態追跡文化の定着、および継続的なチェック習慣の形成 よくある質問 実損24で請求したのに、保険会社から電話で追加書類を要求されるのはなぜですか? 全体電子システムと個別保険会社の審査間のデータ送信エラー、または約定期外所得補填対象かの判断が必要な場合に発生します。 直ちに紙の領収書原本と詳細な算定内訳書をFAXまたは写真撮影で送付していただければ、審査速度が速まります。 家族代理請求時に必ず必要な公式文書は正確に何ですか? 契約者の委任を明記した委任状、家族関係証明書の写し、そして代理受領者の身分証の写しが必須です。 保険会社によって様式の違いがあるため、請求前に該当会社のアプリ内の 공지事項やカスタマーセンターを通じて最新の様式を確認してください。 介護保険請求時に活動量の不足で拒否された場合、どのように説明すればよいですか? 単純な写真よりも、日別活動内容と費用支出内訳が含まれた詳細な日誌と病院側の面会記録を補完して提出していただければ大丈夫です。 提出が面倒な場合は、保険会社専門設計士を通じて現場確認依頼など他の経路も並行して進める二重の安全装置を設ける必要があります。 電子請求データと紙の領収書の金額が異なる場合、どちらを基準にしますか? 一般的に、元で発行された紙の領収書の実際額が優先され、電子エラーによる差額は医療機関の訂正プロセスが必要です。 差額が発生した場合は、直ちに病院で訂正再処理を受け、その過程を記録として残し、保険会社に共同提出するのが最も安全です。 =

実費保険の非更新型、30〜50代なら20年払い込み後の満期まで固定する戦略で加入しよう

実費保険の非更新型への加入タイミングを逃すと、今後20年以上にわたり毎月数万円から10万円単位の追加コスト負担が確定してしまうため、今がまさにゴールデンタイムです。2026年になると第5世代実損保険が導入され、通院やリハビリ治療の補償範囲が広がる傾向にあるため、既存の契約構造を再点検することが必須となりました。初期保険料が高そうに見えるという理由で更新型を選んだ方が多いですが、10年後には支払い額が当初の3倍以上に膨れ上がり、衝撃を受けるケースが増えています。実際、30代で3万円台から始めた保険料が、40代半ばの更新時点で9万円台に跳ね上がる経験をされた読者が大半です。この記事では、単純な比較を超えて、残りの人生の財政フローを考慮した非更新型の数学的メリットと、第5世代実損適用時の注意点について掘り下げていきます。 = 実費保険の非更新型、30〜50代なら20年払い込み後の満期まで固定する戦略で加入しよう 1. なぜ更新型は長期的に毒となるのか 1. なぜ更新型は長期的に毒となるのか 更新型実費保険の本質は、保険会社が将来の医療費上昇リスクを回避するために契約者とコストを分担する構造にあります。しかし、この構造には契約者にとって最初は軽くても、時間が経つにつれて支出額が指数関数的に増加する罠が潜んでいます。31歳で加入したAさんは、41歳、51歳など10年ごとの更新のたびに保険料が40〜60%ずつ引き上げられる経験をするでしょう。特に50代以降の年齢層では、難易度の高い健康告知を通過するのが難しく、リスク要因が積み重なると更新時に拒否されたり、保険料の悪化が深刻になり、問題を抱えたまま生活せざるを得なくなります。結局、30〜40代が経済的に最も余裕のある時期に非更新型を選択すべき理由は、将来の不確実性を現在の確定コストとして固定するためです。 2. 30〜50代、非更新型の数学的メリット 2. 30〜50代、非更新型の数学的メリット 非更新型の最も強力な武器は、「払い込み完了時点」以降の保険料の凍結です。20年満期の非更新型で加入し、20年の払い込みを完了すれば、その後の保障期間(100歳または90歳)中は追加支出が一切ありません。もし35歳で加入して55歳まで払い込みを完了したとすれば、退職前後に経済活動が減り医療費が急増する60〜70代の区間で、これらの費用を完全に保障を受けられます。これは将来のキャッシュフローを予測可能にし、財務計画における変動性を排除する効果があり、退職資金の運用に余裕を与えます。一方、更新型は保障期間中ずっと保険料が変動し、引き上げが適用されるため、長期的な財務予測を困難にします。 💡 コアポイント20年の払い込み完了後の保険料凍結により、退職後に急騰する医療費の負担を完全に排除することが、非更新型の本質的な価値です。 3. 第5世代実損保険の時代、変わった給付構造 3. 第5世代実損保険の時代、変わった給付構造 2026年から新たに適用される第5世代実損保険は、空白期間があった通院治療費とリハビリ治療費を再び補償対象に含めています。過去の第4世代までは高額な通院費による悪用問題が深刻だったため補償が制限されがちでしたが、今回の改正は適切な限度額の中で実質的な医療費補償を強化する方向で設計されました。これは保険加入者にとってより有利な環境ですが、同時に保険料の構造が複雑になり、更新型と非更新型の長所短所比較がより必要になっています。非更新型でも第5世代実損のメリットは享受できますが、補償範囲が広がった分、初期保険料の水準を慎重に確認する必要があります。 4. 具体的な事例で見る払い込み負担の違い 仮の事例として、33歳の男性の場合、更新型で月3.5万円に対し非更新型で月5.2万円の差は、10年後までなら大きくないように見えます。しかし、43歳での最初の更新時点で、更新型は月9.8万円に跳ね上がる一方、非更新型は依然として5.2万円で固定されます。累積差で見ると、30代から50代までの20年間で、更新型は非更新型より約250〜300万円多く払い込むことになります。この差は小さく感じられるかもしれませんが、家族単位や複数の保険を重複して保有している場合、その差は数千万円単位で開きます。また、初期の少額投資という概念でアプローチするのではなく、長期的な収益率の観点から見れば、非更新型が圧倒的な優位に立っています。 5. 非更新型加入時の注意点3つ 第一に、非更新型は初期保険料が高いため心が萎えるかもしれませんが、中途解約時の返戻金が更新型より低い構造であることを認識する必要があります。したがって、一度加入したら20年間保有するつもりで決定すべきであり、短期的な解約計画がある場合は更新型の方が良いかもしれません。第二に、保険会社の財務健全性を必ず確認する必要があります。非更新型は長期間契約される商品であるため、会社の長期的な生存力が重要だからです。第三に、保障期間を100歳まで設定すると最終受給額が大きくなるため、個人の健康状態に合わせて90歳または100歳から選択しますが、必ずしも高ければ良いわけではありません。 💡 コアポイント初期保険料の負担を覚悟の代わりに長期的な安定性を確保しつつ、中途解約リスクと保険会社の健全性を必ずチェックしてください。 6. 2026年現在の戦略、行動すべき理由 現在30〜50代の方は、来年に更新が到来するかどうかを確認し、更新前であっても非更新型への転換が可能かどうかを探すべきです。保険ダイレクトチャネルを通じて複数の保険会社の20年払い込み非更新型の見積もりを比較すると、同じ内容でも会社によって保険料に10〜15%の差が出ることがあります。この差を縮めるために見積もり比較サイトを積極的に活用しつつ、最終決定前には保険設計時点での給付ギャップの有無や自己負担金比率まで確認することが重要です。医療費が上がり続ける時代においては、保険料引き上げへの恐怖を除去することが、最良の資産管理戦略です。今の決断が10年後の財政的自由を左右し得るため、今日すぐに自分の現在の保険内訳をチェックしてみてください。 💡 コアポイント2026年は第5世代実損の導入と合わせて、非更新型への転換または新規加入の最後の最適タイミングです。 よくある質問 非更新型実費保険は20年後も保障が続きますか? はい、払い込み完了後も約款で定められた満期年齢(通常100歳)まで保障が維持されます。その後、追加の保険料払い込みなしでそのまま保障を受けられます。 40代半ばを過ぎたら非更新型への加入は遅いですか? 遅いわけではありませんが、初期保険料が相対的に高くなり、20年の払い込み期間中に金利などの変数があるため、更新型より非更新型が良いとはいえ、個人の健康状態と経済力を考慮して慎重に決定する必要があります。 非更新型実費保険は第5世代実損のメリットもありますか? はい、2026年以降に加入される新規非更新型実費保険は、第5世代特約や基本加入条件に応じて、通院およびリハビリ治療の保障を含めることができます。 更新型から非更新型に乗り換えられますか? 完全な転換は難しいですが、新しい非更新型に加入した後、既存の契約を解約する形の変更は可能です。ただし、新規加入審査(診断)を通過する必要がありますので、健康状態が良好な時に進めるのが良いです。 =

実費保険の非更新型加入戦略、初期コストが高ければ長期的な赤字になる?

実費保険の非更新型は、加入初期の保険料が高めに感じられて迷いましたが、長期的な視点で見れば医療費上昇に対応するための最も合理的な選択肢です。ここ数年、歯科治療費や通院費用が目に見えて増加しているため、毎回更新されるたびに保険料が急騰する更新型商品への恐怖心が大きくなっているからです。実際に30代で加入したシニア層のお客様の中には、初期の月額3万円台だった保険料が更新を経て10万円を大きく超え、経済的圧力を訴えるケースが増えています。この記事では、非更新型実費保険の正確な構造と長所・短所を実際の数字で解説し、あなたが見過ごしていた保険料変動の裏側まで紐解いていきます。さらに、最新世代の実損保険の保障内容の変化とともに、あなたの健康状態や経済力に合わせていつ解約し、いつ加入すべきか具体的なロードマップを提示します。今この瞬間も保険契約を検討しているのであれば、単に最も安い価格だけを見て決めるのではなく、長期的なリスク管理の観点からこの内容を必ず参考にしてください。(まとめると、非更新型は短期的な支出増加を許容しても、将来の不確実な急騰リスクを排除する予防的な投資に該当します。) = 実費保険の非更新型加入戦略、初期コストが高ければ長期的な赤字になる? 1. 非更新型実費保険の本当のメリットとコスト構造 1. 非更新型実費保険の本当のメリットとコスト構造 非更新型実費保険の最大の強みは、契約締結時点で確定した保険料が維持される点であり、これは将来の医療費インフレから財布を守る防波堤のような役割を果たします。更新型商品と比較した場合、30代男性の場合、非更新型の月額保険料は約1.5倍から2倍高くなりますが、この差は時間の経過とともに逆転し、50代以降にはむしろ非更新型の方が安くなります。ここで注意すべき点は、非更新型だからといって保障内容が必ずしも優れているわけではなく、同じ世代の商品内でも自己負担率と保障限度額の設定によって実際の受取額が変わるという事実です。例えば、自己負担率50%を選んだ場合、治療費100万円が発生しても50万円しか請求できませんが、この基準を下げれば保険料は上がりますが、実質的な負担は大きく軽減される効果があります。多くの人が初期負担を理由に更新型を選んだ結果、10年目の更新時点で月額支払額が5万円以上増加し、後悔する状況が頻繁に発生しています。したがって、20年または30年の満期払いを計画しているのであれば、月額数万円の追加支出は長期的な財政健全性のための必須の保険料調整区間として理解すべきです。 💡 核心ポイント初期保険料の上昇は、将来の医療費の不確実性を固定価値に換算するコストであり、長期保有時には総支払額で優位に立ちます。 2. 世代別最適な非更新期間選択ガイド 2. 世代別最適な非更新期間選択ガイド 2026年現在販売されている第5世代実損保険を基準に見ると、30代男性の場合、10年満期払い終了後100歳まで保護される構造が最もバランスが取れているように見えます。なぜなら、10年目の更新時点に到達する前に払い込み義務が終了すれば、その後の期間中は保障のみが維持される純粋な防御壁が形成されるからです。一方、40代以上であれば20年満期払いを検討すべきで、これは途中で払い込みを中断した場合の再加入が困難になり、保険料がさらに上昇するリスクを排除するための戦略です。健康状態が良好で慢性疾患の既往がない方であれば、「中間更新型」ではなく「一括非更新型」で加入し、契約期間全体をまとめておくことが相談時の推奨方向です。もし現在、健康診断で軽微な異常所見が見つかった場合、無理な非更新型加入よりも、迂回的な保障設計や期間限定の払い込み終了を検討するのが賢明かもしれません。このように、年齢層や健康状態による満期設定の違いは、単なる数字ゲームを超えて、人生の後半の医療費危機をコントロールする重要な鍵です。 💡 核心ポイント30代は10年、40代以降は20年満期払いが標準であり、健康状態に応じた柔軟な満期調整が必須です。 3. 更新型から非更新型への乗り換えにおける現実的な障壁 3. 更新型から非更新型への乗り換えにおける現実的な障壁 既に保有している更新型実費保険を非更新型に交換する「乗り換え」は、保険料削減よりも保障の空白リスクが大きいため慎重さが求められます。実際に第1世代実費から第2世代への移行初期に非更新型に変更したものの、途中で病歴が発生し、条件付き契約のみ可能だったケースが多数存在します。非更新型に乗り換える際、既存契約の解約有無よりも「保障の空白期間」をどう埋めるかがより重要なチェックポイントです。通常、実費保険は入院前後の入院実費、通院診療費、外来手術費の3つの軸で構成されますが、このうち一つの軸でも空白が生じれば、実際の治療費請求時に大きな損失を被ることになります。特にがん診断給付金や重大疾患特約が組み合わされた商品であれば、乗り換え過程で特約の保障範囲が縮小されるかどうかを、映像資料などの詳細な条件と比較検討する必要があります。したがって、安易に保険料を下げようとする気持ちがある場合、今すぐ乗り換えるよりも、更新時点に達した際に比較分析するのが最も安全な経路です。 💡 核心ポイント既存の更新型保険の解約よりも、新規非更新型受入時点の健康リスク負担を考慮し、保障の空白を最小化するタイミングを見つけてください。 4. 医療費上昇時代における財政安定性の確保 2026年に入り、薬価再評価と通院治療の活性化により、年間平均医療費支出は前年比で着実に上昇する傾向にあります。このような環境では、3年または5年単位で保険料を再契約する更新型の特性上、高齢化が進むにつれて累積する保険料支出総額が極端に大きくなる可能性があります。一方、非更新型は契約当時の保険料率のみが適用されるため、仮に医療費が2倍に上昇しても、自分の保険料はそのまま維持される固定収益構造を持っています。これは金利変動なしで確定された金融商品に投資するものと類似しており、退職後に収入が減る前の50代までの準備期間に最も効果的です。最も最悪の状況は、収入が減る時点で保険料が倍増し、生活費を圧迫することであり、非更新型はこのシナリオを幾何級数的に低減してくれます。結局、非更新型を選択することは単なる保険加入行為ではなく、老後の大金を守るための財務計画における重要な派生商品管理戦略に該当します。 💡 核心ポイント医療費インフレの波を緩和するため、収入が減る時期を前に保険料を固定することが財政安定性の核心です。 5. 実際の事例から見る保険料の格差と後悔防止 最近の相談で出会った42歳の女性顧客は、10年前に加入した更新型実費保険の月額保険料が8万円から15万円台に急騰したため、契約を解約したいと訴えました。彼女の状況を分析したところ、同じ条件で20年満期非更新型と比較した場合、初期の月額保険料は12万円でしたが、現在までの総支払額は更新型よりも少ないという結果が出ました。別の事例として、35歳の男性は健康状態が良く非更新型で加入しましたが、初年度中に事故が発生し、追加契約を解約せざるを得ない状況となり、初期コストのみが発生する経験を共有しました。このようなケースは、保険約款上の免責条項や待機期間の規定をどれだけ細かく理解していたかという問題であり、加入前の詳細な約款確認の重要性を再考させるのに十分です。結局、良い保険とは最も安いものではなく、私のライフスタイル、健康状態、そして財務計画に最もよく合致したものであることが、これらの事例から明確に示されています。引出しの奥にしまった保険証券を再び取り出し、現在の相場と比較して見、更新予定日の6ヶ月前から専門家への相談を開始する習慣をつけるのが 좋습니다。 💡 核心ポイント過去の即決的な選択は長期的な財政損失につながる可能性があるため、定期的な保険ポートフォリオの点検と細分化された約款分析が必須です。 6. 最終チェックリストと将来展望 2026年以降の実損保険市場は、通院保障の強化と非更新型商品の比率拡大の方向で再編されると予想されています。これは、過去の過度な実損請求による保険会社の損失分を補完するために、長期的に持続可能な構造に移行する過程です。しかし、消費者にとって最も重要なのは世代の変化ではなく、自分がその世代の保障を実際にどれだけ大きく享受できるかという問題です。本日提示したガイドラインに基づき、自分の年齢層別のチャートと現在の収入を照らし合わせ、月額2万ウォンから5万ウォンの差がどのような結果を生むかシミュレーションしてみてください。非更新型加入を決意した場合は、3社以上の主要損害保険会社および生命保険会社の商品データを直接比較する作業が必ず先行して行われるべきです。最後に、保険は事故の後ではなく、今日一日の不安を和らげてくれる平和の装置であることを忘れないでください、不要な心配を軽減してくれる合理的な契約を締結されることを願います。 💡 核心ポイント市場構造の変化の中で、個別消費者の健康状態と財務計画に基づくカスタマイズされた非更新型戦略のみが、長期的な保険料の安定性を保証します。 よくある質問 非更新型実費保険は解約時に保険料の返還を受けられますか? はい、可能です。ただし、払い込み期間の途中で解約する場合、これまで払い込んだ保険料の一部を控除し、残りの積立金を返還する構造になっているため、無理な早期解約よりも満期まで持つ方が有利です。 過去にがんと診断された立場から、非更新型への加入は可能ですか? 診断歴や治療期間によって加入が制限されたり、該当疾患に対する保障が除外された「条件付き契約」でのみ加入が許可されたりするため、事前に疾患別の加入可能性を必ず確認する必要があります。 第5世代実損保険では通院診療はどのように保障されますか? 第5世代実損保険は、無通院(外来)治療費の保障限度額が縮小されましたが、療養病棟入院および一部の必須な外来診療については依然として幅広い保障を提供しており、自己負担率によって実際の請求額が決定されます。 家族が一緒に加入すると割引特典はありますか? ほとんどの実費保険商品には家族契約優遇または年払い割引が存在しますが、非更新型の場合は個人別の料率が明示される場合が多いため、家族間の連動よりも、個々の健康状態と払い込み能力を中心とした設計が優先されます。 =

2026년 10월 1일 나스닥 종합지수 하루 마감 리뷰와 향후 전망 분석

오늘(10월 1일) 기준, 뉴욕증시에서 나스닥 종합지수가 홀로 상승하며 시장의 이목을 집중시켰습니다. 장 마감 시나이가 26,861.06포인트로 전 거래일 대비 63.52포인트, 즉 0.24% 상승했으며, 이는 방어적인 기술주 매수세 덕분입니다. 같은 날 다우존스 30산업평균지수는 443.87포인트, S&P 500지수는 19.30포인트 각각 하락하며 대조적인 흐름을 보였습니다. 이 현상은 시장이 위험자산 회피보다는 고성장 기대감에 초점을 맞추고 있음을 의미하며, 특정 업종 집중 현상이 … Read more