4大保険の加入条件から自動振替割引まで、必ず知っておくべき核心まとめ
4大保険は、週15時間以上働く労働者であれば、試用期間の有無に関係なく例外なく加入が義務付けられている必須制度です。新しい職場に就職したり、店舗を経営しているオーナーであれば、毎月差し引かれる4大保険料の計算と処理に頭を悩ませることはよくあります。手取り前の給与から差し引かれる保険料がどのように算定されるかを正確に知らなければ、後で大きな税金の負担を強いられることや、補助金を逃してしまうといった不測の事態が起こり得ます。最近では、自動振替納付を通じてわずかな料金を節約できる割引プロモーションも実施されており、賢くお得を逃さないことが重要です。この記事では、4大保険の正確な加入条件から自動振替の申請 팁、そして試用期間や休職時の注意点まで徹底的に掘り下げていきます。この記事を読み終えることで、毎月支払っている保険料を無駄にせず、正しく権利を主張する方法を確実に理解できるようになります。 = 4大保険の加入条件から自動振替割引まで、必ず知っておくべき核心まとめ 1. 試用期間と4大保険の加入基準 1. 試用期間と4大保険の加入基準 新入社員を採用する際、試用期間の3ヶ月間は4大保険の加入を後回しにしてもよいと誤解しているケースが非常に多いです。しかし、労働基準法上、正式に採用されて業務を学ぶ試用期間であっても、初日から堂々と4大保険の加入対象に含まれます。もしこの期間中に保険加入を故意に先延ばししたり、漏らしたりすれば、後で国民健康保険公団や労働福祉公団から過怠金の処分を受ける可能性があります。実際に周囲では、試用期間を理由に加入を先延ばしした結果、税務調査や点検で発覚し、数百万ウォンの追徴金を支払ったオーナーの嘆きの後談を簡単に目にすることができます。したがって、労働者が会社に出社して労働を提供する初日から、週15時間以上の勤務条件に該当する場合は、直ちに申告することが賢明な方法です。 労働者の立場からしても、試用期間中に4大保険に加入しておくことで、万一の産業災害や雇用保険の恩恵を完全に保証してもらうことができます。会社が試用期間という名目で4大保険の処理を先延ばししようとする場合は、労働法違反の疑いが大きいため、堂々と加入を要求すべきです。給与から税金と保険料を差し引いた後の手取り額が少ないように感じられて残念に思うかもしれませんが、これらはすべて将来の自分のセーフティネットを築く貴重な投資です。会社と労働者の双方が後で法的な問題に頭を悩ませないためには、最初から原則に従って清潔に処理するのが最も賢明です。試用期間だからといって例外を設ける法的な条項は存在しないため、周囲の誤った噂に惑わされないよう願います。 💡 核心ポイント試用期間であっても週15時間以上勤務する場合は、例外なく初日から4大保険に加入する必要があります。 2. 週15時間未満の短時間労働者と60歳以上の従業員の条件 2. 週15時間未満の短時間労働者と60歳以上の従業員の条件 店舗や会社を経営する際に、週15時間未満で働く短時間アルバイトを雇う場合は、4大保険の適用基準を慎重に検討する必要があります。一般的に週15時間を超えた瞬間から、国民年金、健康保険、雇用保険、労災保険の網がしっかりと張られ始めます。特に新しく採用する従業員の年齢が満60歳を大幅に超えていたり、代表者の配偶者や直系尊属である家族の場合は、話が完全に変わります。60歳以上の高齢者の場合、国民年金は加入対象から除外されますが、雇用保険は満65歳まで厳格な審査を経て適用されます。家族を従業員として雇った場合、雇用保険や労災保険の適用有無は一般の従業員とは大きく異なるため、税理士や公団に事前に確認するのが安全です。 知人を通じて従業員を採用したからといって、4大保険の申告を雑に済ませると、後で雇用労働部の是正命令とともに過怠金の爆弾を浴びることになりかねません。従業員が60歳を超えたからといって、必ずしも4大保険全体が免除されるわけではないという点を、オーナーは絶対に忘れてはいけません。健康保険は年齢に関係なく、職場加入の要件を満たせば必ず納付しなければならず、労災保険は労働者であれば一日でも働けば必ず加入されます。このように保険の種類ごとに年齢や労働時間に基づく基準が微妙に異なるため、混乱しやすいです。求人広告を出したり、人を採用する前に、事前に4大保険の加入シミュレーションを行う姿勢が事業の成否を分けます。 💡 核心ポイント従業員の年齢や労働形態によって4大保険の適用有無が大きく変わるため、慎重な確認が必須です。 3. 4大社会保険の自動振替割引特典を逃さない 3. 4大社会保険の自動振替割引特典を逃さない 毎月届く4大社会保険料の請求書を見るたびにため息が出る方は、自動振替納付を申請してわずかな料金割引をゲットしてみてください。国民健康保険公団では、定期的に自動振替納付を促すための様々な割引プロモーションを実施し、国民の負担を軽減しています。地域加入者の世帯や事業場の場合は、自動振替で保険料を納付すると、毎月一定額分の保険料を直接割引してもらえる嬉しいメリットがあります。わずか数百ウォン単位の少ない金額に感じられるかもしれませんが、数ヶ月や数年間積み重なれば、チキン1羽分の代金には十分節約できる計算です。納付日を忘れて発生する延滞加算税を根本的にブロックできるので、信用スコアの管理にもこれ以上ないほど良いです。 自動振替の申請は、国民健康保険公団のホームページやスマートフォンアプリで公的認証書でログインするだけで、わずか数分で完了します。普段忙しい日常のために銀行に直接行くのが面倒だったり、インターネットバンキングに毎回ログインして請求書を確認するのが煩わしかった方々にとって、最高の救世主のような機能です。口座残高不足による引き出し不能という不測の事態を事前に防止すれば、料金割引と延滞防止という二兎を追うことができます。政府や公共機関が提供するこうした小さな節約 팁を一つずつ実践することが、真の生活経済の達人になる近道です。この機会に、自分の事業場や個人世帯の4大保険の納付方法を自動振替に大胆に切り替えてみることを強くお勧めします。 💡 核心ポイント4大社会保険を自動振替で納付すると、毎月の料金割引特典と延滞防止効果を同時に得ることができます。 4. 病欠と無給休職時の4大保険料の処理方法 会社で長期病欠を使ったり、個人的な理由で無給休職を申請した際に、4大保険料が自動的に免除されると信じているのは大きな誤解です。無給休職期間中、会社が給与を支払わなくても、国民年金と健康保険は原則として納付免除や猶予の申請を別途行う必要があります。もし何も措置せずに休職に入ると、会社と労働者が半々で負担すべき保険料がそのまま積み上がり、復職時に一括で請求されます。復職した直後に、数ヶ月分もの莫大な保険料の請求書を受け取って涙を流すサラリーマンが毎年数多く発生しています。したがって、休職を承認してもらう段階で、人事担当者と一緒に4大保険料をどのように処理するかを文書で明確に協議する必要があります。 国民年金は休職期間中に納付免除の申請をすれば全く支払わなくて済みますが、後で加入期間が短くなるというデメリットが生じます。一方、健康保険は休職期間中に保険料の納付を猶予し、復職後に分割して納付する方式が主に選択されます。雇用保険の場合、無給休職状態であれば保険料は課されませんが、有給休職であれば従来の方式どおり正常に算定されて課されます。休職者の管理は会社の税務担当者にとってもかなり面倒な業務の一つであるため、労働者がまず積極的に関心を持ち、書類を整える必要があります。会社が勝手にやってくれるだろうと油断していると、自分の口座から予想外の大金が引き出されるという慌ただしい状況に直面することになります。 💡 核心ポイント無給休職時、4大保険料は自動的に免除されないため、必ず納付免除や猶予の申請を自ら処理する必要があります。 5. 個人事業主の廃業時の4大保険最終精算プロセス 長く経営してきた店舗や会社を閉じ、廃業を決意した場合は、税務署に行くだけですべての手続きが終わったと誤解すると大ごとになります。税務署で休業および廃業の申告を完了しても、区庁の営業申告の整理と従業員の4大保険喪失申告は、それぞれ別途徹底的に完了させる必要があります。特に従業員の4大保険資格喪失申告を廃業日を基準に時宜を逸すると、不要な保険料が引き続き課され、オーナーの借金が膨らむことになります。廃業のプロセスの中で、小規模事業者のための公共料金支援や負担軽減クレジットなどの様々な支援制度を事前にチェックしておけば、再挑戦に大きな力になります。慌しい廃業の瞬間でも、4大保険の最終精算を清潔に終わらせなければ、後で国税庁から届く不要な加算税を防ぐことはできません。 従業員は、オーナーが廃業申告を行う際に4大保険の喪失処理をしてくれるのを待ちますが、漏れが発生して失業給付の受給に支障が出る場合が稀にあります。労働者の立場としても、自分が勤めていた職場の4大保険処理が正確に完了したかどうか、直接公団に電話して確認する知恵が必要です。手取り前の給与から毎回差し引かれた自分の保険料と税金が正しく納付されたか確認しなければ、後で個人再生や失業給付を申請する際に不利益を被ります。手取り前250万ウォンの給与をもらっていた従業員が失業した場合、4大保険と税金を除外した実受給額基準で生活費が算定されるように、慎重な確認は必須です。廃業という人生の大きな難関を越える際に、4大保険の整理を最後の宿題のように完璧にこなさなければ、軽やかに新たな出発をすることはできません。 💡 核心ポイント個人事業主の廃業時、税務署の申告以外にも、従業員の4大保険喪失申告と最終精算を自ら 챙まなければなりません。 6. 4大保険管理の重要性と正しい対応の見通し 今後到来する時期には、4大保険の料率が少しずつ引き上げられる可能性が高いため、オーナーと労働者の双方の細やかな財政管理がさらに切実になります。毎年上昇する健康保険料率と国民年金の負担金は、雇用主と労働者の双方にとってかなりの財政的圧力として迫ることになります。だからこそ、政府の小規模事業者支援政策や自動振替割引のような小さな特典を積極的に探し活用する姿勢が必須です。4大保険を単に毎月強制的に差し引かれる税金と見るのではなく、自分の未来を守ってくれる最も頼もしい社会的セーフティネットとして見る視点の転換が必要です。法的基準を明確に理解し、試用期間から廃業の瞬間まで原則に従って対応すれば、不要な紛争や過怠金を完全に予防することができます。今日お伝えした内容を基に、自分の4大保険の状態を今すぐチェックし、スマートな経済生活を楽しんでいただくことを心から応援します。 💡 核心ポイント4大保険は単なる税金ではなく未来のセーフティネットであるため、変化する制度を正確に知り、スマートに管理する必要があります。 よくある質問 試用期間3ヶ月の間、4大保険に加入しなくてもいいですか? いいえ、試用期間であっても週15時間以上勤務する場合は、初日から例外なく4大保険への加入が義務付けられています。 4大社会保険料を自動振替で納付すると、どのような特典がありますか? 地域加入者や事業場の場合は、毎月所定の保険料割引特典を受けられ、延滞と加算税を防止できます。 無給休職をする場合、4大保険料は自動的に免除されますか? 自動的に免除されることはなく、国民年金は納付免除申請を、健康保険は納付猶予申請を自ら処理することで、爆弾を防止できます。 個人事業主を廃業する際、税務署の申告以外に何をすべきですか? … Read more
国民年金改革と支援制度の変化、老後準備のための核心戦略

国民年金制度は、加入者の職業種別や所得水準によって支援 혜택の格差が依然として存在するため、自身の加入タイプを正確に確認し、不足している老後資金を自ら補完する戦略が不可欠です。身近によく見かける今年70歳になったキムさんの父親は、今日もトラックを運転して物流配送に出かけていますが、若い頃にフリーランスとして働き年金を納められなかったため、手元に残る老後資金が極端に不足しており、毎朝早くからため息をついています。このように、一生懸命働いたにもかかわらず制度の盲点に置かれ、年金 혜택을十分に受けられない人々が少なくありません。最近、政府は 취약계층や青年層のための多様な支援網を広げていますが、依然として個人別の 맞춤형準備が必須です。果たして自分の年金通帳には将来いくらが入ってくるのか、そして今すぐ何をさらに準備すべきか、途方に暮れている方が多いでしょう。この記事では、現在の国民年金が直面している現実と新たに実施される多様な支援制度、そして一般的な会社員や自営業者が老後破産を防ぐために今すぐ実践すべき具体的な行動指針まで詳しく見ていきます。制度の変化の流れを正確に読み取り、他者より一歩早く動くことで初めて、快適で余裕のある退職後の生活を迎えることができるのです。 = 国民年金改革と支援制度の変化、老後準備のための核心戦略 1. 職業別支援格差と現実 1. 職業別支援格差と現実 農漁業者、芸術家、そして特殊雇用労働者間の国民年金保険料支援 혜택にはかなりの差が存在します。例えば、田舎で小さな農業を営むパクさんの母親は政府から一定額の保険料支援を受けていますが、支援期間に制限があるため常に不安を感じています。一方、文化芸術分野に従事する者は支援期間がわずか1年しかなく、実質的な老後セーフティネットの役割を果たすには極めて不足しています。数十万人に達する特殊雇用労働者は雇用保険 혜택을一部受けたりもしますが、実際の国民年金保険料支援事業からは完全に疎外されています。このように職業によって支援の幅がそれぞれ異なるため、高所得の専門職や正規雇用の会社員と比較して、疎外階層の老後貧困リスクはますます大きくなっています。国家が整備した社会的な枠組みの中でもこのような盲点が発生する点は、個別の加入者がより一層警戒心を持つべき理由です。このような構造的な限界を克服するためには政府の追加的な政策補完が緊急ですが、個人の立場では制度だけを責めていられる状況ではありません。支援金が不足しているか、あるいは対象から除外されている職種に従事している場合は、自発的に任意加入や事後納付制度を積極的に活用すべきです。周囲の知人の中にも、フリーランスとして働きながら年金の空白期間を経験し、後に事後納付制度を通じて加入期間を延ばして安堵したケースが少なくありません。自分の職業が支援制度の盲点にあるかどうかを綿密に検討し、不足している期間分を個人が埋める知恵が求められます。結局、国家支援だけに完全に依存するのではなく、自身の加入状態を確認し、追加納付口座を作るのが最も確実な防御策です。 💡 核心ポイント職業別支援格差と盲点が存在するため、加入者は自身の状態を確認し、追加納付制度を積極的に活用すべきです。 2. 働く高齢層の明暗と老後貧困 2. 働く高齢層の明暗と老後貧困 韓国は現在、70歳を超えても生業の現場から降りられない高齢労働者が200万人を超え、巨大な労働市場となっています。ソウルの某マンションの警備員として働くチェさんの祖父は、毎朝全身が痛む苦痛をこらえながら働いていますが、若い頃に国民年金に加入していなかったため、当面の生活のために仕事を止められないと述べています。このように、国民年金の受給額だけでは基本的な衣食住の解決すら不可能で、やむを得ず高強度の労働に苦しむ高齢者が周囲に溢れています。統計によると、相当数の高齢層が退職時期を逃したり準備不足のため、生計維持型の仕事に飛び込み、肉体的・精神的な限界に直面しています。老後の基本的生計を担うべき年金制度がその役割を果たさないとき、生活の質がどれほど急激に低下するかを示す痛ましい一面です。仕事を止めて快適に休むべき年齢に、毎日数百キロメートルを運転したり重い荷物を運ぶ高齢者の姿は、私たちの社会の暗い肖像です。彼らがこれほど長い間労働現場に留まる根本的な理由は、退職資産形成の過程で国民年金の加入期間が極端に不足していたためです。若い日に少しだけ関心を持っていれば、毎月安定した年金を受け取りながら 여유を楽しむことができたはずだという遅すぎた後悔が現場のあちこちから溢れ出しています。子供たちに負担をかけまいと必死に耐え忍びますが、体が壊れ果ててから初めて医療費を心配する悪循環が繰り返されています。したがって、現在まさに経済活動を行っている世代は、先輩たちのこのような苦しい苦労を反面教師とし、徹底的な事前準備を開始すべきです。 💡 核心ポイント年金準備不足により70歳を超えても生計維持型の労働に苦しむ高齢層が多いので、徹底的な事前対策が必須です。 3. 機関投資家の役割と年金基金の安定性 3. 機関投資家の役割と年金基金の安定性 国民年金基金は、単に加入者の老後資金を集めておく貯金箱を超えて、韓国資本市場を支える巨大な軸の役割を担っています。最近、金融当局や市場専門家が企業のガバナンス改善と透明性確保のために機関投資家の監視機能を強調している理由もまさにここにあります。大企業の経営陣が的外れな決定を行うとき、外部から最も強力にブレーキをかけることができる主体が、まさに莫大な資金を運用する国民年金のような大型年金基金だからです。実際に株主として権利を積極的に行使し、企業の不健全な経営を防ぎ、長期的な株価安定を誘導することは、結局、国民年金加入者である私たち全員の資産を守る道です。基金が透明で健全に運営されてこそ、後で私たちが高齢者になって年金を受け取るときに資金不足となる事態を防ぐことができます。巨大な資産が的外れな場所に使われず安全に増えるように監視することは、国民全体の未来がかかった重大な事項です。一般市民は普段、資本市場の動きや基金運用収益率について深く知ることは難しいですが、この資金がまさに自分のポケットに入る老後資金であることを銘記すべきです。政府と運用主体が政治的論理に振り回されず、収益性と安定性のみを基準に基金を運用できるよう、世論が継続的な関心を払わなければなりません。基金の収益率がわずか1パーセント上昇または低下しても、数十年後に私たちに戻ってくる年金額は天と地ほどの差が開くことになります。したがって、国民年金が健全な投資先に資金を配分し、グローバル市場で競争力を持つようにすることは、すべての加入者の共通の関心事であるべきです。 💡 核心ポイント国民年金基金は巨大な資本市場の軸として、徹底的な運用と監視を通じて加入者の未来資産を守り抜かねばなりません。 4. 多層的な長期投資ラインナップとライフサイクル設計 政府と金融界は、国民年金を中心に、わが子自立ファンド、個人総合資産管理口座(iDeA)、退職年金を網羅する生涯全段階の長期投資ラインナップを完成させています。会社員のイさんは最近、会社の退職年金の中間チェックを受けながら、幼い頃からコツコツ積み立ててきた資産が退職時点でどのように結合されるかを説明を受け、大きな気づきを得ました。生まれて成人するまで、そして本格的な経済活動を行う間、最後に退職後の生活まで途切れなく続く資産形成の階段が徐々に形を成しつつあります。国民年金という確かな骨格の上に、退職年金と個人型口座が肉付けする形で、老後準備の総合的な盤面が組まれている 셈です。このような多層的な構造を正しく理解し、自身の傾向に合わせて各口座を活用する人が真の資産運用の勝者になります。単に一つだけに頼って放置するには、老後の期間があまりにも長くなったため、国家が提供する多様な投資商品と制度を有機的に結びつける必要があります。若い頃から個人総合資産管理口座を通じて非課税 혜택을受けながらまとまったお金を増やし、職場では退職年金の運用収益率をこまめに管理する習慣が重要です。そして、このすべての資産形成の最終目的地であり、最も安全な防波堤の役割を果たすのが、毎月コツコツと納付する国民年金です。長期投資の観点から、これらの制度が互いを支える好循環の構造を理解すれば、退職後の経済的不安感は相当部分解消されるでしょう。政府の政策的なラインナップがうまく整えられていても、個人が直接関心を持ち自分の口座を世話しなければ何の意味もないという点を忘れてはいけません。 💡 核心ポイント国民年金は退職年金や個人口座と結合し、生涯全段階を網羅する多層的な長期投資ラインナップの中心軸です。 5. 青年生涯初回保険料支援制度 間もなく2027年1月から、社会に第一歩を踏み出す青年のために、国家が生涯初の年金保険料を直接支援する画期的な制度が本格実施されます。大学を卒業して就職準備をしたり、兵役を終えてようやく社会に飛び出したパクさんの青年は、当面の収入が不安定で年金加入に踏み切れませんでしたが、今回のニュースを聞いて大きく息を吐きました。学業と求職活動で経済的余裕がない青年層が早期に国民年金加入体系に編入されるよう、政府が種水を注いでいる 셈です。若い頃から年金の納付を開始すれば加入期間が大幅に増えるため、後で受給する年金額が目に見えて膨らむという大きな利点があります。青年が老後準備の重要性を早く認識し、国家の支援を足がかりに安定した経済生活の基盤を築けるよう助ける、非常に時宜にかなった政策です。社会人初期の頃は、給料が入金されるとすぐに生活費として消えていくのに追われ、国民年金のような長期貯蓄型制度は目に入らないのが人情の常です。しかし、今回の青年支援制度を活用すれば、自身の資金負担を大きく軽減しながらも加入履歴を早期に確保できる切実な機会を掴むことができます。周囲の親世代が高齢期に経験する苦労を見守りながら、私たち青年は退職準備をより早く始めなければならないという声が上がる中、非常に嬉しいニュースではありませんか。国家が最初のボタンを留めてくれる 만큼、青年はこの制度を積極的に活用し、自分の名前のついた年金通帳の歴史を早くから書き始めなければなりません。早期加入がもたらす複利の魔法は、時間が経つにつれて莫大な差を生み出し、後年の老後の生活を華麗に支えてくれるでしょう。 💡 核心ポイント2027年から実施される青年生涯初回保険料支援制度は、青年層の早期加入を促し、老後の基盤を築きます。 6. 成功した退職のための最終行動指針 これまで見てきたように、国民年金制度は絶えず変化しており、その中で自分の資産を守る主体はまさに自分自身だけです。一般的な会社員のキム主任は、記事で見た内容を思い起こしながら、自身の国民年金予想受給額を照会し、不足している金額を埋めるために個人年金を追加で探し始めました。政府がどれだけ多様な支援事業や青年 혜택을提示しても、個人が加入履歴を定期的に確認しなければ盲点に放置されやすくなります。これからの老後は、もはや国家や子供に完全に頼って生きられる時代ではないため、徹底的に自身の力で設計しなければなりません。今すぐスマートフォンアプリを開いたり、公団ホームページにアクセスして自身の加入履歴を確認し、漏れている期間がないか綿密に検討する行動力が必要です。小さな関心と実践が積み重なり、10年後、20年後の老後の豊かさを決定づける最も強力な武器になるという事実を絶対に忘れないでください。退職という巨大な山を越えるためには、国民年金という丈夫な綱をしっかり掴み、退職年金と個人資産を両手に握って初めて安全です。他人がどうしようと関係なく、自身の所得水準と職業タイプに合った最適な年金納付戦略を立て、コツコツと突き進まなければなりません。毎月引き落とされる保険料が惜しく感じられるかもしれませんが、後で退職時点で固定収入が出る通帳を目の前にしたとき、その価値を初めて身にしみて感じることでしょう。今日からすぐに自身の年金状態を確認し、不足している部分は事後納付や任意加入を通じて埋めていく積極的な姿勢を見せましょう。変化する制度に合わせて賢く備える者だけが、輝くほど平穏で幸せな老後の主人公になれるのです。 💡 核心ポイント加入者は自身の年金状態を定期的に確認し、不足部分を積極的に補完して退職に備えなければなりません。 よくある質問 国民年金の予想受給額はどのように確認できますか? 国民年金公団の公式ホームページやモバイルアプリに共同認証書などでログインすると、現在まで納付した内訳に基づいて将来受け取る予想年金額をすぐに照会できます。 収入が一定でないフリーランスや芸術家も加入できますか? … Read more

ハンクク投資信託運用 ACE ETF大学生サポーターズ キャンパスアタックの現場と投資原則

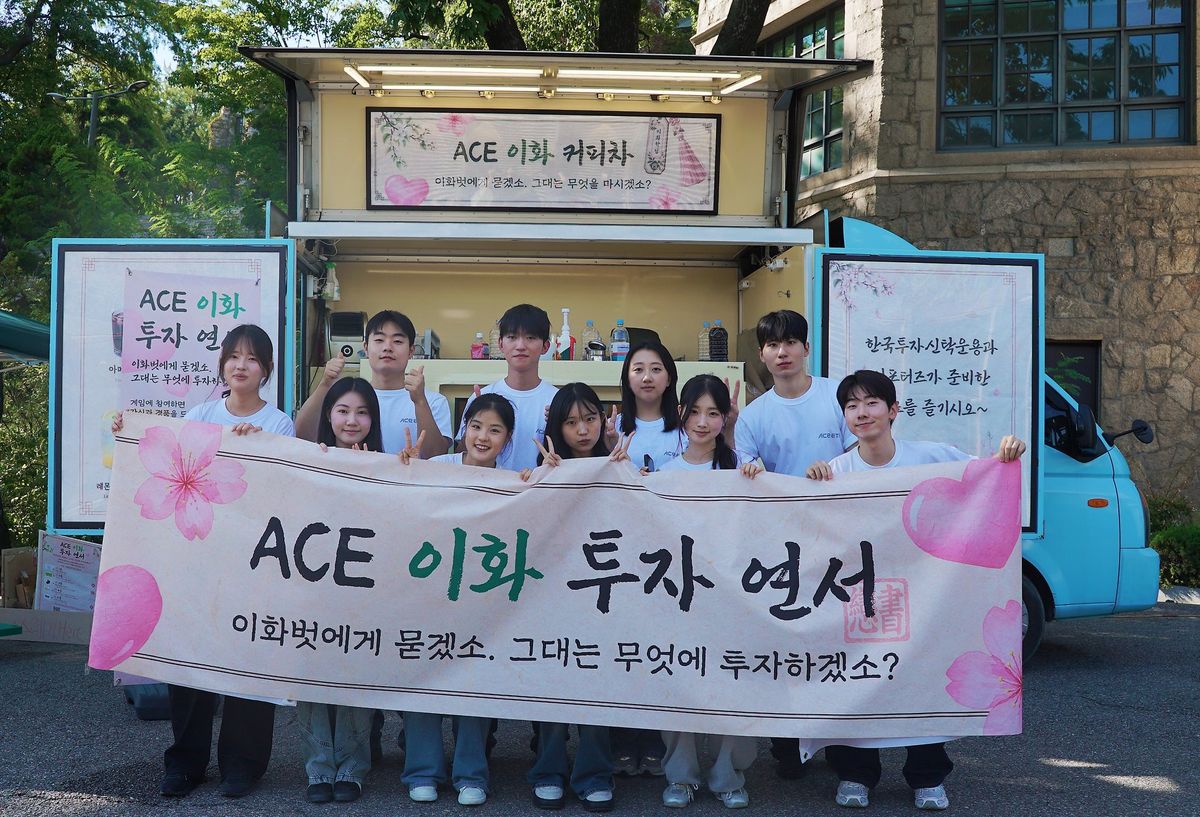
ハンクク投資信託運用(KIMCO)は最近、ACE ETF大学生サポーターズと手を組み、梨花女子大学と東国大学のキャンパスを直接訪れ、上場指数ファンド(ETF)と正しい投資原則を伝えるオフラインのプロモーションイベントを成功裏に終えた。今回のイベントは、7月末から活発に活動してきた大学生プロモーション団員たちが企画から現場運営まで全過程を主導的に進めた点で大きな注目を集めた。大学生たちが自ら同年代の目線に合わせて、経済勉強や資産管理の重要性を伝え、多くの参加を呼び込んだ。特に難解で退屈に感じられがちな投資の概念を様々なゲームと結びつけることで、20代の若年層が自然と金融に興味を持つよう支援した。資産運用会社が若い世代とコミュニケーションを取るために 마련したこの現場は、金融教育が進むべき新しい方向性を示した。今後も投資家に有益な情報を伝えようとするこうした努力が続くことが期待される。 = ハンクク投資信託運用 ACE ETF大学生サポーターズ キャンパスアタックの現場と投資原則 1. 大学街を訪れたACE ETFプロモーション団 1. 大学街を訪れたACE ETFプロモーション団 ハンクク投資信託運用のACE ETF大学生サポーターズは、14日に梨花女子大学、21日に東国大学で連続してオフラインのプロモーションイベントを開催した。彼らは7月末に発足して以来、オンラインメディアやコミュニケーションスペースを通じて同社のETF商品を広く知らせる任務を継続的に 수행してきた。今回実施されたオフラインイベントは、キャンパスを訪れる学生たちと直接向き合い、コミュニケーションを取るために企画された特別な時間であった。サポーターズの学生たちが自らアイデアを出し、ブース運営方式を決定したため、大学生たちから熱い反響を得た。梨花女大と東国大のキャンパス各所には若い活気が溢れ、金融に興味のなかった学生たちも自然と足を止めた。プロモーション団員たちは用意したプロモーション物を配りながら親しみやすく近づき、イベントの趣旨を積極的に説明した。今回のイベントは、単に企業の商品を一方的に知らせるだけでなく、学生たちと目を合わせながらコミュニケーションする場となった。大学生サポーターズの情熱的な姿は、キャンパスを訪れた多くの人々に新鮮な衝撃を与えた。資産運用会社の社員が自ら出るよりも、同年代の大学生が主導することで、はるかに効果的なコミュニケーションが生まれたのである。彼らは早朝からブースを設置し、イベントが終わるまで明るい笑顔を失わなかった。訪れた学生たちも、同年代が運営するブースであるという点に安心感を覚え、様々なプログラムに積極的に参加した。今回の現場活動は、大学街に健全な資産管理文化を普及させる貴重な足がかりとなった。 💡 核心ポイント大学生サポーターズが自ら企画・運営したキャンパスイベントは、同年代の目線に合わせたコミュニケーションにより大きな反響を得た。 2. 梨花女大で展開された投資ゲーム 2. 梨花女大で展開された投資ゲーム 梨花女子大学で開催された現場には、ETFに関する常識クイズやタイミングゲームが用意され、訪問者の目を引いた。特に過去の実際のニュースを基盤に業界別の株価の上下を当てるユニークなゲームが学生たちの間で大きな人気を博した。投資を開始する時点とそれに伴う結果を事前に予測することがどれほど難しいかを直接体験できるように構成されたプログラムであった。これを通じて参加者は、特定の企業1つに資金を集中させるよりも、複数の業界に分けて投資する分散投資の重要性を自然と悟った。ゲームに参加した学生たちは、黒板に書かれた過去の経済指標を真剣に見つめ、苦慮する姿を見せた。正解・不正解の結果に一喜一憂するよりも、投資の変動性を肌で感じる有益な時間であった。梨花女大の学生たちは、普段の授業では接しにくい実戦的な経済知識をゲームを通じて楽しく身につけることができたと口を揃えた。正解を当てた学生には小さな賞品が贈られ、外れた学生にも丁寧な説明と励ましが続いた。複雑な経済用語やチャートを見て頭を悩ませていた学生たちも、ゲーム形式で解いた説明のおかげで簡単に理解することができた。資産運用関係者は、20代の若者が金融市場の流れを事前に経験し、正しい態度を身につけることに焦点を当てたと説明した。梨花女大のブースを訪れたある学生は、株式やファンドは難しすぎて感じられていたが、この機会をきっかけに少しは親しみやすくなったと感じると感想を述べた。楽しさと学びを同時に手にした今回のプログラムは、成功した現場教育の模範事例として残ることになった。 💡 核心ポイント過去のニュースを活用した業界別の上下当てるゲームを通じて、学生たちは分散投資の必要性を自然と体感した。 3. 東国大での健康と資産の出会い 3. 東国大での健康と資産の出会い 東国大学では、最近大学生たちの間で広く広がっている生活習慣の変化の流れを反映し、斬新なテーマでイベントを構成した。いわゆる身体的健康を求める雰囲気に合わせて、財務的健康を結びつける「アセット・ウェルネス」という斬新な概念を導入した。ブースを訪れた学生たちは、簡単な身体鍛錬ミッションに参加し、自分の投資傾向をマラソンに例えて知るアンケート調査も同時に実施した。運動を通じて体力を付けるように、継続的で正しい習慣で資産を管理すべきだというメッセージを効果的に伝えたのである。鉄棒吊りなどの身体活動を終えた学生たちは、息を整えながら自分の財務計画について真剣に考える時間を過ごした。身体的健康と経済的安定は決して別物ではないという点を強調した構成が非常に際立った。東国大キャンパス内に設置されたブースは、スポーツ用品や親しみやすい小物で飾られ、通りかかる人々の目を引きつけた。汗を流しながらミッションを遂行した学生たちは、冷たい飲み物とともに資産管理に関する案内を受け取り、満面の笑みを浮かべた。マラソンに例えられた投資傾向アンケートは、自分が長期的にどのような目標に向かって進むべきかを自ら点検する機会となった。短期間で大きな収益を期待するよりも、マラソンの完走のように継続性が重要であるという教訓を心に刻むことができた。イベントに参加した多くの若者は、ユニークな構成のおかげで経済勉強が全く退屈ではなかったと評価した。身体的活力と財務的安定という二兎を追おうとする大学生たちの情熱により、現場の熱気は衰えることがなかった。 💡 核心ポイント東国大では、ヘルシー・プレジャーのトレンドに合わせて、身体的健康と財務的健康を結びつけるアセット・ウェルネスプログラムを披露した。 4. 豪華な景品と熱い参加熱気 4. 豪華な景品と熱い参加熱気 今回のキャンパスアタックの現場には、参加するだけで目が覚めるほど多様なプレゼントが用意され、学生たちの足が途絶えることがなかった。ワイヤレスイヤホンやノートPCスタンドのような実用的な電子機器から、かわいいキーホルダーやモバイル商品券まで、多彩な景品が用意された。ゲームのスコアやアンケート調査の完了有無に応じて段階的に贈られるプレゼントのおかげで、学生たちの競争心と参加意欲はさらに高まった。ブースの周辺は順番を待つ学生たちで人混みとなり、運営陣は休む間もなく忙しく動いた。友達と手をつないでブースを訪れた者たちは、互いがもらった景品を見せ合いながら楽しい思い出を作った。物質的な報酬だけでなく、有用な金融知識まで得て帰ることができたため、満足度は最高水準であった。景品抽選箱から希望のプレゼントを引いた学生が歓声を上げるたびに、周辺は祭りの雰囲気に包まれた。大学生たちの懐事情や嗜好を正確に把握した 맞춤형商品構成は、今回のイベントの隠れた立役者であった。高い物価の中で一人暮らしや学業に疲れた大学生たちに、一時的にでも満面の笑みを浮かべさせるプレゼントのような時間となった。プロモーション団員たちは、学生一人ひとりに明るい声で挨拶を伝え、イベントの意味をさらに深めた。単に物品を配るだけのプロモーションではなく、真にコミュニケーションする祭りの場を作ったからこそ可能になった結果であった。イベントが終わった後も、学生たちはSNSに 인증写真を投稿し、周囲の友達にブース訪問を積極的に推奨した。 💡 核心ポイントワイヤレスイヤホンやノートPCスタンドなど大学生向けの 맞춤형景品を提供し、高い参加率と熱い現場反応を引き出した。 5. 金融教育とコミュニケーションの重要性 5. 金融教育とコミュニケーションの重要性 今回のイベントを企画・運営したハンクク投資信託運用の関係者は、大学生たちの斬新なアイデアのおかげで大きな成功を収めることができたと明らかにした。普段投資や資産管理に慣れていない20代の若年層に、親しみやすい方法でブランドを印象づける良い機会になったという評価である。過去と異なり、金融市場に対する若年層の関心は日増しに高まっているが、依然として参入障壁を感じる人が多い。運用会社側は、こうした障壁を下げるために、今後も若い世代の目線に合わせた多彩な情報と商品を提供する計画であると強調した。大学生たちが自ら足を動かし、作り上げた今回のコミュニケーションの場は、金融会社が若い顧客層に近づくための新しい基準を示した。金融教育は、堅苦しい教室や複雑なレポートの中でしか行われるべきではないことを、今回の現場が証明してみせた。遊びや健康という日常的な要素を組み合わせ、自然と経済原理を体得できるように支援する方式の方がはるかに効果的である。ハンクク投資信託運用は、今後も未来の主人公である若者が正しい投資習慣を身につけられるよう、多様な支援を惜しまない方針である。大学生サポーターズもまた、今回の活動を通じて社会経験を積み、金融専門家として成長するための貴重な足がかりを築いた。企業と若者が互いにインスピレーションを与え合い、共に成長する姿は、社会にポジティブな波紋を広げている。こうした努力が集まれば、韓国の金融の未来をより明るく健全なものにしていくだろう。 💡 核心ポイント若い世代の目線に合わせたコミュニケーションと遊びを組み合わせた金融教育は、企業と若者双方にポジティブな成長をもたらした。 6. 今後の展望と読者の行動 6. 今後の展望と読者の行動 ハンクク投資信託運用とACE … Read more

4大保険計算機で月給の手取り額を正確に確認する方法

給与明細を受け取った際、税引前額と実際に口座に入金される金額が異なり、戸惑った経験は誰にでもあるでしょう。毎月給与から当然のように差し引かれる控除額の正体を正確に知れば、資産管理が 훨씬容易になります。ポータルサイトが提供するツールを活用すれば、複雑な保険料率を知らなくても、自分の給与に合った控除額をすぐに把握できます。例えば、月給300万ウォンの会社員が実際に受け取る金額がいくらになるかを計算機で入力すれば、すぐに分かります。この記事では、控除項目の構造と活用法を詳しく見ていきます。 = 4大保険計算機で月給の手取り額を正確に確認する方法 1. 4大保険計算機とは 1. 4大保険計算機とは 毎月給与から控除される法定の義務的納付金額を自動で計算してくれるツールです。国民年金や健康保険に加え、介護保険と雇用保険の4つの項目を一度に計算してくれます。複雑な数式を直接計算する必要はなく、税引前額を入力するだけで結果をすぐに表示します。このツールのおかげで、会社員は予想される手取り額を簡単に予測できます。毎年変わる保険料率や基準を反映しているため、常に最新の情報を確認することが望ましいです。 多くの会社員がこのツールを活用し、転職や年収交渉の際に予想収入を事前に把握しています。単に控除額が出るだけでなく、予想所得税や地方所得税も一緒に反映される場合が多いです。そのため、口座に入金される最終金額を誤差なく確認できるという利点があります。ポータルサイトやモバイルアプリを通じて、いつでもどこでも簡単にアクセスできます。会社生活において必ず知っておくべき必須の資産管理ツールの一つです。 💡 核心ポイント4大保険計算機は、税引前月給を入力すると控除額と手取り額を自動で計算してくれるツールです。 2. 国民年金と健康保険の理解 2. 国民年金と健康保険の理解 国民年金は老後に安定した収入を保障するために加入する社会保険制度で、毎月一定の割合が控除されます。近年、年度ごとに保険料率に変動が生じ、毎月差し引かれる金額にも微細な違いが出ています。健康保険は、病気や負傷で大きな出費が生じた際に負担を軽減する役割を果たします。これに加え、健康保険料の一定割合で算定される介護保険料も一緒に合算して請求されます。 実際に月給300万ウォンの会社員を基準に計算してみると、各項目ごとにかなりの金額が控除されます。国民年金は基準所得月額の一定の保険料率が適用され、毎月安定して積立されます。健康保険も、会社加入者と会社が半々で負担する構造で設計されています。これらの控除項目は単なる税金ではなく、未来の自分と家族のための社会的セーフティネットです。したがって、明細から差し引かれる金額を惜しむのではなく、保障的な資産として理解するのが良いでしょう。 💡 核心ポイント国民年金と健康保険は老後と医療費に備える必須の社会保険で、毎月給与から一定の割合が控除されます。 3. 雇用保険と労災保険の役割 3. 雇用保険と労災保険の役割 雇用保険は、失業した際に再就職を支援し、求職期間中の生活安定を助けるために運営されている制度です。会社員は毎月一定割合の雇用保険料を納め、これは失業給付金の財源として活用されます。一方、労災保険は業務上の災害を受けた際に補償を受けられる制度で、全額が会社負担です。したがって、一般の労働者の給与明細には労災保険料は別途控除されず、雇用保険のみが反映されます。 このような雇用保険料も、毎年改正される基準や保険料率によって微細に変わることがあります。計算機を使用する際は、これらの雇用保険控除額が正確に反映されているか確認する必要があります。時折、古い数式を使用しているツールは実際の控除額と差異が生じる可能性があるため、注意が必要です。失業や育児休業などの状況が発生した際に、雇用保険の恩恵を十分に受けるための基礎資金です。毎月誠実に納める雇用保険料が、後日頼もしい支えになってくれます。 💡 核心ポイント雇用保険は労働者の失業対策と再就職を支援し、給与から一定の割合が控除されます。 4. 税引前月給と手取り額の差 多くの人が、年収契約書に記載された金額と実際に口座に入金される金額がなぜ異なるのか疑問に思っています。税引前年収が3,000万ウォンであっても、4大保険と所得税が除外されると、実際の受取額はそれより少なくなります。税法に従い、勤労所得税と地方所得税が追加で差し引かれるため、最終金額に差が生じます。これらの控除過程を経て残った金額が、真の意味での自分のお金と言えるでしょう。 例えば、毎月300万ウォンを受け取る会社員であれば、各種保険料と税金を合わせてかなりの額が先払い控除されます。初めて就職した社会人初年度の人々は、この控除額を見て驚くこともあります。しかし、このすべての過程は法的に定められた手順であり、年末調整を通じて一部が還付されることもあります。したがって、単なる給与額だけを信じて支出計画を立てると、予算に支障が生じる可能性があります。常に手取り額を基準に月次予算を立てる習慣をつける必要があります。 💡 核心ポイント税引前月給から各種保険料と税金が控除された後に残る金額が、実際に口座に入金される手取り額です。 5. 計算機利用時の注意点 市販には様々な計算ツールが存在しますが、開発時点によって保険料率が異なる可能性があるため注意が必要です。毎年法定保険料率や最低賃金基準が変わるため、最新データが反映されているか確認する必要があります。非課税手当や食事手当などの項目が含まれている場合、計算結果に誤差が生じる可能性があります。正確な結果を得るためには、非課税金額を除いた課税対象給与を入力するのがコツです。 一部のツールは単純な参考用としてのみ作成されており、実際の会社の給与精算プログラムと微細な差異を見せることがあります。したがって、異動の場合や年収が引き上げられた際は、公式な明細を待つのが安全です。複数の計算機を比較しながら平均的な控除額を把握するのも良い方法です。所得税簡易税額表の変更事項までリアルタイムで反映するツールを選択するのが有利です。小さな差のようですが、毎月積み重なると無視できない金額になるため、丁寧に確認する必要があります。 💡 核心ポイント最新保険料率が反映されているか確認し、非課税手当を分離して入力することで、正確な計算結果を得ることができます。 6. 賢い資産管理のための準備 4大保険計算機を積極的に活用すれば、将来の財務設計をより具体的に進めることができます。単に給与が過ぎ去るだけでなく、どこにどれだけ支出されているかを透明に把握できるようになります。今後も関連保険料率は物価や経済状況に応じて継続的に改正される見通しです。変化する政策に合わせて、自分の手取り額の変動を定期的に確認する姿勢が必要です。 来年や近未来の予想収入を事前に計算し、貯蓄計画を修正することもできます。不必要な支出を減らし、実質的な可処分所得を中心に資産を増やしていくことが重要です。スマートフォンやコンピュータを通じていつでも簡単にアクセスできるので、今日すぐに自分の予想手取り額をチェックしてみてください。小さな関心が集まり、堅牢な経済的自由を成し遂げるための土台となるでしょう。賢い会社員であれば、給与明細を受け取る前に事前に計算してみる習慣を持つことをお勧めします。 💡 核心ポイント定期的な手取り額の確認は、変化する経済政策の中で賢い資産管理を開始する第一歩です。 よくある質問 4大保険計算機によって結果が少し異なるのはなぜですか? 計算機によって更新された保険料率や税額表の適用時点が異なるためです。最新基準が反映されたツールを使用するのが最も正確です。 非課税手当も計算機に入力する必要がありますか? 食事手当や自家用車補助金などの非課税手当は、税金と保険料の対象から除外されるため、正確にするには別途区分して入力する必要があります。 労災保険料はなぜ給与から差し引かれないのですか? 労災保険は全額が事業主負担の保険であるため、労働者の給与から別途控除されません。 税引前年収と手取り額の差が大きいのはなぜですか? 国民年金や健康保険などの4大保険料 … Read more

国民年金の受給額を増やす方法と加入期間の充足テクニックを完全解説

国民年金は老齢年金を受給するために最低10年の加入期間を満たす必要があり、加入期間が不足している場合は、事後納付や任意加入制度を積極的に活用する必要があります。周囲では加入期間が足りず慌てている方をよく見かけますが、少し早めに知って対応すれば、貴重な老後資金を守ることができます。例えば、50代になってから期間不足に気づき途方に暮れているケースも少なくありません。しかし、制度を正しく理解すれば、失われた期間を回復したり、新たに加入して受給権を確保する道が開かれます。この記事では、収入がない方や納付が中断されていた方が、加入期間を充足し受給額を最大化するための実用的な方法を詳しく解説します。制度の詳細な要件を一つずつ確認しながら、自分に最も合った老後準備戦略を立ててみてください。 = 国民年金の受給額を増やす方法と加入期間の充足テクニックを完全解説 1. 最低加入期間10年の秘密 1. 最低加入期間10年の秘密 国民年金の老齢年金における最も基本的かつ絶対的な受給条件は、加入期間10年を満たすことです。毎月誠実に保険料を納めていても、全体の納付期間が9年11ヶ月であれば、いざ退職した際に毎月支給される年金を受け取れないという状況が起きます。そのため、多くの人が退職間際に加入期間を計算して驚き、途方に暮れることがあります。実際、長期間の職場勤務ができていなかったり、失業や事業失敗によりブランクが長い方にとって、この10年という壁は高く感じられます。わずか1ヶ月でも不足すると、これまで支払ったお金を一時金として返還されて終わる場合があり、生涯年金の夢が消えてしまう可能性があります。したがって、公団のウェブサイトやスマートフォンアプリを通じて自分の加入記録を随時確認する習慣をつける必要があります。退職時期が近づく前に、不足している月数を事前に把握しておくことで、適切な対策を講じる余裕が生まれます。 💡 核心ポイント国民年金の老齢年金を受け取るには、必ず加入期間10年を満たす必要があり、事前の確認が不可欠です。 2. 過去の納付中断期間を復活させる事後納付 2. 過去の納付中断期間を復活させる事後納付 過去に失業や事業中断などの理由で保険料を支払えなかった期間がある場合、事後納付制度を利用して加入期間を伸ばすことができます。事後納付とは、過去に納付免除や適用除外などで保険料を支払えなかった期間について、後で本人が希望する際に保険料を再納付して加入期間を認定してもらう優れた回復装置です。例えば、過去に専業主婦として生活し収入がなく納付できなかった期間があれば、後に余裕ができた際に、その時代の保険料を現在の基準ではなく当時の基準や定められた方法で算定して補填することができます。この制度を利用すれば、加入期間が増えるだけでなく、将来受け取る老齢年金の月受給額も自然と増加するという一石二鳥の効果を得られます。ただし、事後納付の申請時に一度に支払う金額が負担になる可能性があるため、自分の経済状況を考慮して分割納付などの方法を賢く選択する必要があります。周囲でも、この制度を通じて失われた5年間の加入期間を取り戻し、毎月安定した年金を受けられるようになった事例を容易に見ることができます。 💡 核心ポイント事後納付制度は、過去に支払えなかった保険料を後で納付することで、加入期間と受給額を同時に増やすのに役立つ便利な仕組みです。 3. 収入がなくても加入できる任意加入 3. 収入がなくても加入できる任意加入 全く収入がない専業主婦や学生であっても、本人が希望すれば国民年金に自発的に加入して老後を準備できる任意加入制度が存在します。多くの人が収入がなければ国民年金への加入自体が不可能だと誤解していますが、実際には全くそうではなく、誰でも自ら保険料を支払って加入者になることができます。例えば、生涯専業主婦として生きてきた妻の場合、夫の年金だけに頼るのは不安であれば、自分の名義で任意加入を行い、確かな自分だけの年金を作ることも可能です。任意加入を行う際は、最低保険料の基準を確認し、毎月自分の増減可能な予算の範囲内で継続的に納付することが何より重要です。強制加入ではありませんが、自ら未来を準備するという点において、心理的な安定感を大きく高める役割を果たしています。周囲の専業主婦の集まりでも、この任意加入を通じて老後に毎月数十万円の年金を堂々と受け取っているという話を耳にすることが容易です。 💡 核心ポイント収入のない専業主婦でも、任意加入制度を活用すれば自ら国民年金の加入者となり、安定した老後年金を準備できます。 4. 60代になっても遅くない任意継続加入 もし国民年金の加入期間が10年に少し届かないまま、いつの間にか60歳の定年を迎えたなら、任意継続加入制度に注目すべきです。国民年金は原則として60歳になると義務加入期間が終わりますが、10年を満たしていない場合や加入期間をさらに伸ばしたい場合は、60歳以降も引き続き保険料を納付することができます。例えば、59歳まで合計9年間納付した加入者の場合、60歳以降に任意継続加入を通じてさらに1年間だけ誠実に保険料を納めれば、無事に10年を満たし、生涯年金を受け取る資格を得ることができます。この制度がなければ、9年間支払ったお金をただ一時金として引き出して終わりだったところですが、わずか数年の延長により、毎月温かい年金口座を受け取れるという劇的な逆転が起きます。周囲の知人の一人は、60歳を過ぎてもこの制度を活用して不足した期間を埋め、毎月定期的に年金を受給しながら退職生活の満足度を高めています。60歳を過ぎたからといって国民年金と完全に別れを告げるわけではないので、諦めずに公団カスタマーセンターの門を叩くべきです。 💡 核心ポイント60歳を過ぎても加入期間10年が不足している場合は、任意継続加入を通じて期間を延長し、年金受給権を確保できます。 5. 男女の受給額格差を縮める解決策 現在の国民年金統計を見ると、女性の平均年金受給額が男性の半水準に留まっているという残念な現実が浮かび上がります。これは、女性が出産や育児、家事労働などで職を辞するキャリアブランクの期間が長くなるにつれ、自然と国民年金の加入期間が短くなったためです。実際、20年以上の長期加入者の割合を見ると、男性に比べ女性の割合が著しく低く、退職後の経済的自立に大きな困難を抱えるケースが多いです。このような格差を縮めるためには、前述した任意加入や事後納付制度を積極的に活用し、キャリアブランク期間中に途切れた加入期間を埋める努力が不可欠です。夫婦で老後を準備する過程で、年金が一人に偏らないよう、両方の加入期間を綿密に点検し補完する必要があります。政府でも若年層や脆弱層のための多様な支援策を打ち出していますが、何より個人と家庭のレベルで積極的に年金の空白期間をなくそうとする戦略が求められます。 💡 核心ポイントキャリアブランクによる男女の年金受給額格差を解消するには、事後納付と任意加入を積極的に活用して加入期間を充足する必要があります。 6. 確かな老後のための年金管理戦略 国民年金は単なる貯蓄商品ではなく、物価上昇率を反映して生涯にわたって支給される最も強力な老後対策の安全網と見なすことができます。これから到来する超高齢化社会において、毎月固定的に入ってくる現金フローがなければ、退職後の生活は想像以上に絶望的になる可能性があります。したがって、今すぐ自分の国民年金の予想受給額と加入期間を正確に照会し、不足している部分があれば今日すぐに対策を立てる必要があります。時間が経つにつれて制度の条件が微妙に変わることがあるため、常に最新情報を確認し、公団が提供する相談窓口を積極的に活用することが賢明な方法です。周囲の大切な家族や友人とも年金情報を共有しながら一緒に老後を準備すれば、より確かな幸せな退職生活を迎えることができるでしょう。今日からすぐにスマートフォンアプリを開き、自分の加入履歴を確認して、堅固な老後の第一歩を踏み出すことを強くお勧めします。 💡 核心ポイント徹底した事前照会と積極的な制度活用こそが、100歳時代を生きるための最も確実な老後対策戦略です。 よくある質問 国民年金の最低加入期間である10年を満たせなかった場合はどうなりますか? 10年を満たせなかった場合は老齢年金を受け取ることができず、これまで納付した保険料に利息を加えた返還一時金として一度に受け取り、資格が消滅します。 収入のない専業主婦でも国民年金に加入できますか? はい、可能です。収入のない専業主婦でも任意加入制度を申請すれば、本人が直接保険料を支払って国民年金の加入者となり、老後年金を準備できます。 過去に支払えなかった保険料は一度に全て払わなければなりませんか? 事後納付制度を利用する際、一度に支払うのが負担であれば、公団と協議して分割納付方式を選択し、分けて支払うことができます。 60歳を過ぎましたが、加入期間が9年です。年金を受け取れますか? 60歳を過ぎても任意継続加入制度を申請すれば、不足した期間を埋めることができるため、10年を完成させて老齢年金を受け取ることができます。 =

9파이낸셜뉴스 YouTube 990万ウォン分割入金、税金爆弾に注意

子供の口座に送金する際、990万ウォンずつ金額を分けて入金したり、メモ欄に「生活費」と書いておけば税務当局を避けられるというYouTube上の噂は、明白な嘘です。最近、税務専門家が放送を通じて、こうした誤った情報が実際には恐ろしい税金爆弾として返ってくる可能性があることを強く警告しました。多くの人が税金を節約するために、インターネットで流布している未検証の方法を安易に真似し、後になって数十倍の加算税まで負担する羽目になることがあります。そこで今日は、子供の財産移転に関して必ず知っておくべき正確な税法基準と賢明な申告手続きを詳しく見ていきましょう。この記事を読み終える頃には、身近でよく耳にする誤った資産運用情報がどれほど危険であるかが明確に理解できるでしょう。 = 9파이낸셜뉴스 YouTube 990万ウォン分割入金、税金爆弾に注意 1. YouTube上の贈与分割の真実 1. YouTube上の贈与分割の真実 子供に財産を譲る際、金額を小さく分けて送れば税金を支払う必要がないという話が、インターネット上で絶えず拡散されています。例えば、1,000万ウォンという金額が国税庁に捕捉される基準線だと信じ、これを回避するために意図的に990万ウォンや500万ウォンずつ複数回に分けて送金する方法です。しかし、こうした抜け穴は金融機関の疑わしい取引報告システムにすぐに捕捉され、税務当局の精密な調査対象になる可能性が高いです。銀行窓口で行われる怪しい繰り返し取引や高額な現金引き出しは、すべて金融情報分析院にリアルタイムで送信されるという事実を心に留めておく必要があります。すぐに税務署から連絡が来ないからといって安心して過ごしていると、後になってより大きな災いを招くことになります。子供が将来不動産を購入する際に資金の出所調査を受けたり、親が亡くなった後に相続税調査が行われたりすると、過去のすべての取引履歴が徹底的に調べられます。この時、数年間にわたって分割して送ったお金はすべて合算され、そのまま贈与税の課税対象に含まれるため、かえってより大きな税金爆弾を浴びることになります。噂を信じて抜け穴を探った結果、合法的に避けることのできた税金まで全額支払わなければならないという理不尽な状況に陥るのです。 💡 核心ポイント少額に分割して送金する抜け穴は金融システムにすべて記録されるため、結局はより大きな税金爆弾として返ってきます。 2. 生活費・教育費名目の誤解 親が子供に生活費を渡すのは当然のことであり、絶対に税金がかからないと安心してしている人が非常に多いです。実際に通帳のメモ欄に「生活費」や「学費」と書いておけば、国税庁が贈与と見なさないという信念から、高額な金額を躊躇なく送ることもあります。しかし、税務専門家は、贈与税は形式的なメモではなく、実際の資金の流れと経済的余力を基準に判断すると強調しています。つまり、受け取る子供がすでに就職していたり、自分で生活費を十分に稼ぐ能力があれば、親からの支援は単なる富の移転とみなされます。子供の収入能力に対して過剰な生活費や教育費の支援は、国税庁の目には明白な不正な贈与と見なされるため、課税対象となります。社会通念上認められる非課税範囲は、あくまで自分で生きる能力のない子供を親が扶養する場合に適用される基準です。したがって、すでに独立して経済活動を行っている子供に定期的に生活費を送れば、後で全額が合算されて税金課税の通知を受け取る可能性があります。親の気持ちから出すお金であっても、税法の厳格な基準を回避することはできないため、常に慎重に対応すべきです。 💡 核心ポイント子供に収入能力がある場合、生活費名目の送金も実質的な贈与と判断され、課税される可能性があります。 3. 現金引き出しと高額取引報告制度 現金を直接引き出して渡せば、国税庁は絶対に気づかないだろうという考えも、大きな誤解であり危険な発想です。韓国の金融法上、1日に1,000万ウォン以上の現金を引き出したり入金したりすると、金融情報分析院に自動的に高額現金取引報告が行われます。そのため、賢いと思って990万ウォンずつ区切って現金を引き出す人がいますが、これも銀行従業員のモニタリング網に引っかかります。銀行システムは反復的な分割取引を自動的に検知して疑わしい取引報告を生成するため、国税庁はこのすべての流れを把握することができます。現金でやり取りする方式は、一見目立たないため安全に見えますが、時間が経って資金の出所を証明しなければならない時に致命的な弱点となります。税務調査が始まった際に、現金の出所と使用처を明確に説明できない場合、国税庁はこれを全額贈与と推定して課税を進めます。過去にATMで少しずつ引き出して使った記録がすべて集まり、税務署の追及を受ける決定的な証拠資料となるのです。現金は見えないから安全だという古い方式に固執していたら、莫大な加算税の爆弾を避ける道はありません。 💡 核心ポイント現金を1,000万ウォン未満に分割して引き出したり取引しても、銀行システムと金融情報分析院にすべて捕捉されます。 4. 控除限度額内でも申告が必要な理由 子供に財産を贈与する際、10年間で5,000万ウォンまでは税金が一切かからないという事実をよく知り、積極的に活用している人が多いです。控除限度額内に収まるため、税金が発生しないと判断して、別途の申告手続きを完全に省略してしまう場合がほとんどです。しかし、税務専門家は、税金が発生しない場合でも、税務署に堂々と贈与申告をしておく方がはるかに安全だと助言しています。申告をしておかなければ、後になって子供がそのお金を基に家を買う際に、正当な資金の出所として完全に認められないからです。事前に申告しておかないと、後になって子供が不動産を取得する際に、国税庁から高額な資金の出所説明を求められ、大きな困難に陥ります。また、後で不動産を売る際に譲渡所得税を計算する過程でも、過去に申告された贈与額が取得価額として正確に反映され、税金を大きく減らすことができます。非課税対象だから申告しなくてもいいという考えは、長期的に見れば節税の機会を自ら遮断する非常に愚かな行動です。税金がなくても、定められた期間内に透明に申告することが、最も確実で安全な資産管理の秘訣です。 💡 核心ポイント税金が発生しない控除限度額内の金額であっても、将来の資金出所と譲渡所得税の節税のために必ず申告しなければなりません。 5. 相続税と配偶者控除の賢い活用 家族間の資産移動は、贈与税だけでなく、遠い将来に発生する相続税まで一緒に考慮し、マクロな視点から設計する必要があります。親が亡くなった際に適用される相続税の一律控除や配偶者控除制度を正しく理解していれば、税金の負担を大幅に軽減できます。例えば、配偶者控除は最低5億ウォンから最大30億ウォンまで認められるため、これを賢く活用すれば税務リスクを大きく減らすことができます。しかし、こうした制度を悪用して無理やり名義を変更したり、虚偽で財産を分散させたりすると、国税庁の強力な税務調査を免れることはできません。専門家の助言を無視し、YouTubeの煽情的な節税ヒントだけを信じて行動した結果、数十億ウォン規模の財産に莫大な税金が課される事例が実際に頻発しています。家族という名前で安易に対応していたら、口座追跡が始まると過去数十年間のすべての金融取引が問われることになります。相続や贈与は、一瞬の運で解決できる問題ではなく、徹底的な法的基準に合わせて透明に進めることでしか安全ではありません。普段から税理士などの専門家と相談し、合法的な節税計画を少しずつ立てていく姿勢が何よりも重要です。 💡 核心ポイント相続税と各種控除制度を総合的に考慮し、透明で合法的な節税戦略を立てるべきです。 6. 正しい税金管理と専門家助言の重要性 インターネットやYouTubeには、未検証の無数の資産管理情報が溢れており、視聴者の目を引くために煽情的な内容で包装されることがあります。こうした誤った情報をフィルタリングせずに盲目的に信じてしまうと、取り返しのつかない税金爆弾を浴び、一生かけて貯めた財産を失う可能性があります。税金に関連する問題は、小さなミス一つが数千万ウォンから数億ウォンに及ぶ金銭的損失につながるため、常に税法の原則に忠実である必要があります。周りの噂話に揺らぐのではなく、国税庁の公式な指針と専門税理士の正確な助言を最優先にすることが賢明です。今後、資産を透明に守るためには、自ら税法の知識を広め、疑わしい部分は直接確認する習慣を身につける必要があります。不必要な不正な手段を使うよりも、正直に申告し、証拠資料を丁寧に残しておくことが、結果として最も速く確実な節税の道です。政府の金融モニタリングシステムは日ごとに高度化しているため、中途半端な抜け穴はもう通用しない時代に入りました。今日からでも、誤ったYouTube情報を毅然と遠ざけ、原則に基づいた健全な資産管理習慣を実践してみてください。 💡 核心ポイント未検証のインターネットの噂を信じず、原則に基づく透明な申告と専門家への相談を習慣化すべきです。 よくある質問 子供に生活費を渡す場合、必ず税金が課されますか? 子供に収入能力がなければ、社会通念上認められる範囲の生活費は非課税です。しかし、子供が就職していたり自分で稼ぐ能力があれば、課税対象になる可能性があります。 1,000万ウォン未満で現金を引き出せば、国税庁は本当に気づかないのですか? 1日1,000万ウォン以上の引き出し時は金融情報分析院に自動報告され、分割して引き出しても銀行システムに捕捉され、結局すべて明らかになります。 税金が発生しない金額なのに、なぜ必ず申告しなければならないのですか? 事前に申告しておかなければ、後で不動産を購入する際に正当な資金の出所として認められず、譲渡所得税の算定時に取得価額を明確にできません。 YouTubeで見た節税ヒントに従ってやった場合、発覚したらどうなりますか? 過去のすべての取引履歴が贈与と推定され、本来支払うべき税金に加えて重い加算税まで加算された莫大な税金爆弾を浴びることになります。 =

老後破産を防ぐ完全な盾、個人年金の加入条件と受給額の計算方法

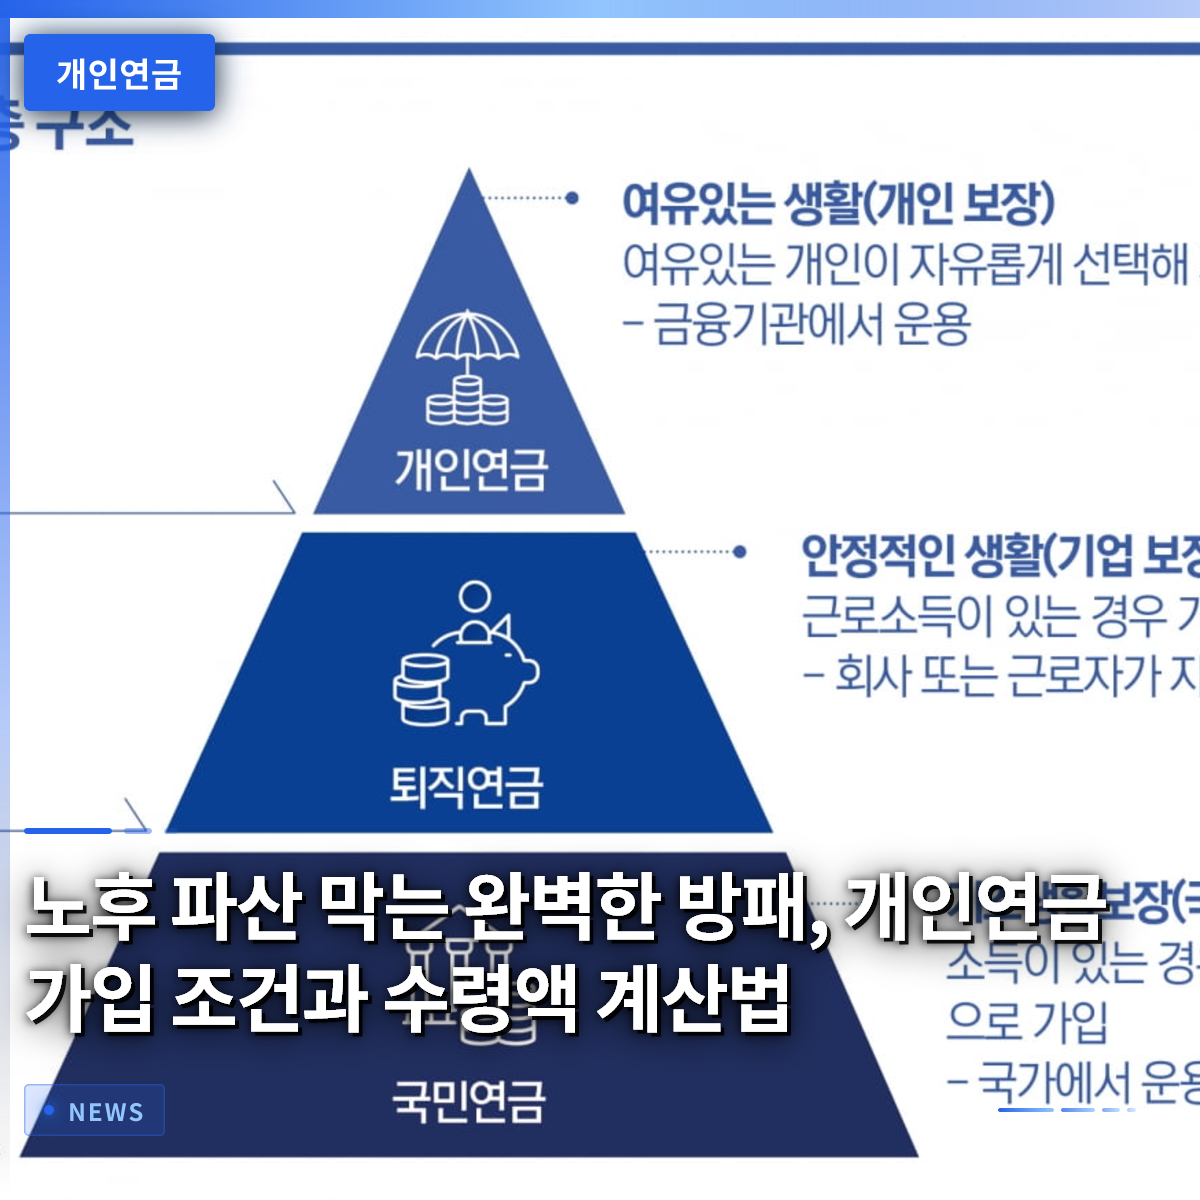
定年後、国民年金だけに頼っていては大損を被る可能性が高く、今すぐ個人年金を用意しなければ老後破産を避けることはできません。最近の統計によると、70代以上の高齢層の個人破産申請が急増する傾向にあり、月平均年金受給額が極端に不足しているため、医療費や負債を賄えず困窮するケースが相次いでいます。国民年金、退職年金、そして個人年金からなる三重年金の構造を堅固に築き上げなければ、定年後の所得ギャップを安全に埋めることはできません。この記事では、最近変化した金融環境の中で個人年金を賢く活用し、毎月安定したキャッシュフローを生み出す方法を詳しく解説します。読者の皆様が複雑な年金制度の核心を正確に理解し、すぐに実践できるよう、具体的な事例を挙げて説明いたします。 = 老後破産を防ぐ完全な盾、個人年金の加入条件と受給額の計算方法 1. 高齢者破産の警告、なぜ今個人年金なのか 1. 高齢者破産の警告、なぜ今個人年金なのか ここ数年、若年層の破産申請は減少する一方で、60代と70代の高齢層の破産は目覚ましいほど急増しています。一生涯誠実に事業を営んだり職場で働いたりしたにもかかわらず、退職後に突然の事業失敗や疾病による医療費支出で借金地獄に陥る高齢者が多くいます。実際、70代のパク某氏は退職後に被った詐欺被害と高額な負債を背負えなくなり、最終的に個人破産を申請するという悲しい状況に直面しました。彼らが手にする月平均基礎年金と国民年金の合計額は最低生活費をわずかに上回る程度で、基本的な生活すら維持するのがやっとです。不足した生活費を補うために高金利のカードローンや信用ローンに手を伸ばした瞬間、借金は雪だるま式に膨らみ、回復不能な状態に陥ってしまいます。 このような悲劇を防ぐためには、若いうちから徹底的に私的年金を準備し、定年後のセーフティネットを自ら構築する必要があります。国が支給する基礎年金や国民年金だけでは、物価上昇と急激な医療費増加を完全に賄うことには限界があるからです。周囲で定年を迎えた知人が固定収入がなく不安そうにしている姿を目の当たりにすれば、年金の大切さを切実に実感することでしょう。在职中は毎月出ていく支出が惜しく感じられるかもしれませんが、定年の時期が近づくと、これまで積み立ててきた年金が唯一の生命線となります。したがって、「遅い」と思う時こそが最も早い時という気持ちで、今すぐ自分の年金口座を確認し、不足している部分を補っていく必要があります。 💡 核心ポイント高齢層の破産急増の中で、基礎年金だけでは生存が困難であり、自ら私的年金を準備することで老後破産を予防できます。 2. 3階建て年金構造の仕上げ、個人年金の正体 2. 3階建て年金構造の仕上げ、個人年金の正体 韓国の老後保障制度は、よく堅固な3階建ての家を建てることに例えられ、その最後の3階目を完成させるのが個人年金です。1階が国家が保証する国民年金、2階が会社が責任を負う退職年金であるなら、3階は個人が自発的に加入して埋めていく年金貯蓄と個人型退職年金です。多くの人がこの3つの制度の違いを混同していますが、目的と運用方法には明確な違いがあります。例えば、総合資産管理口座(ISA)が多様な金融商品を一つ所に集めるバスケットであるなら、年金貯蓄は純粋に老後資金の準備のために税制優遇を最大化した特殊な口座です。会社員のキム某氏は、毎年確定申告の時期に税額控除の恩恵を受けるために年金貯蓄口座に 꾸준히お金を入金しており、これを通じて毎年かなりの還付金を受け取っています。 このような個人年金は、定年後に国民年金が支給されるまでのギャップを埋めてくれる非常に柔軟で強力な手段として機能します。国民年金を受給するまでの所得が途切れる時期に、個人年金を通じて毎月一定のキャッシュフローを生み出せるからです。また、過去に転職や退職時に受け取った退職金を個人型退職年金口座にそのまま移管して、定年まで安全に増やしていくことも可能です。単なる貯蓄だけでなく、ファンドや上場投資信託(ETF)などの多様な投資商品に資産を配分し、物価上昇率以上の収益を追求することも可能です。周囲で定年後毎月数百万ウォンの年金を受け取り、ゆとりある生活を送っている人を見ると、ほとんどがこの3階建て年金構造を完璧に設計した人たちです。 💡 核心ポイント国民年金と退職年金を補完する3階建て年金の最終段階である個人年金は、定年後の所得ギャップを防ぐ核心的な手段です。 3. 年間900万ウォン積立の魔法、税額控除最大化戦略 3. 年間900万ウォン積立の魔法、税額控除最大化戦略 個人年金に加入する際、最も注目すべき部分は強力な税額控除の恩恵であり、これをどれだけ活用できるかが資産形成の成否を分けます。政府は高齢化社会における老後準備を奨励するため、年金貯蓄と個人型退職年金を合算して年間最大900万ウォンまでの積立額に対して税額控除を提供しています。総給与が5,500万ウォン以下の労働者であれば、積立額の16.5パーセントが還付されるため、最大148万5千ウォンという莫大な税金還付の恩恵を受けられます。総給与がそれを超える場合でも13.2パーセントの控除率が適用され、会社員にとっては確定申告の必須項目として定着しています。普段は税金の負担にため息をついていた会社員のパク課長補佐は、昨年から勤勉に年金口座の上限額まで積み立てたおかげで、今年の確定申告で数十万ウォンの還付を受ける喜びを味わいました。 ここで重要な点は、無計画にお金を投入するのではなく、自身の所得区分と資金状況に合わせて毎月適切な金額を継続的に振り込むことです。まとまった資金に余裕がなければ、毎月75万ウォンずつ分割して積立し、年間900万ウォンの上限額を埋めるのが家計経済に負担をかけない賢い方法です。もし上限額が少し物足りないと感じたら、配偶者や家族の口座活用方法まで総合的に検討し、家計全体の税負担を下げる戦略を立てる必要があります。こうして節約した税金を再び年金口座に再投資したり、緊急予備金として活用したりすれば、複利効果を最大化し、老後資産をより速く増やせます。税制優遇は国から受け取れる合法的なボーナスのようなものなので、これを逃すことは貴重な資産を地面に捨てるようなものです。 💡 核心ポイント年間最大900万ウォンの積立上限額を埋めて税額控除の恩恵を受けると、税負担を減らしながら老後資産も同時に増やせます。 4. 一目でわかる個人年金受給額の算出と条件の秘密 自分が定年後、毎月口座に振り込まれる年金額がいくらになるかを事前に計算しておくことは、成功した老後設計の第一歩です。年金貯蓄の受給額は加入期間、積立元本、そして運用収益率によって千差万別なので、単純な表や予想数値だけを盲信してはいけません。例えば、30代から毎月 꾸준히一定額を積み立ててきた会社員は、65歳以降に毎月数十万ウォンから数百万ウォンまで安定した年金受給が可能になります。一方、50代になってから慌てて年金口座を開き、積立を始めた人は複利効果を享受する時間が不足しているため、予想より受給額が少なくなる可能性があります。政府が案内する簡易計算機を使えば、おおよその予想受給額を推測できますが、これはあくまで参考用であり確定した金額ではないことを心に留めておく必要があります。 年金を受給する際は、年齢別に適用される年金所得税率が異なるため、税金を最小限に抑える受給期間の設計を必ず経なければなりません。55歳以降に年金の開始が可能で、受給期間を長くするほど年齢に応じて税率が5.5パーセントから始まり、3.3パーセントまで低下します。もし年間年金受給額が1,200万ウォンを超過すると、他の所得と合算されて総合所得税の課税対象となる可能性があるため、受給額を適切に分散させるのが賢明です。老後設計の専門家は、年金受給期間を最低10年以上長く設定し、税金の負担を避け、毎月固定的なキャッシュフローを確保することを強く推奨しています。周囲の高齢者の中には、税金制度をよく知らず、突然まとまったお金を引き出して税金で大きな損失を出したケースをよく見かけるので、事前に綿密に検討する必要があります。 💡 核心ポイント個人年金の受給額は積立期間と収益率によって異なり、1,200万ウォンの上限額を考慮して受給期間を分散することで税金を節約できます。 5. ISAと年金貯蓄の幻想的な組み合わせと活用ヒント 資産管理に関心がある人なら、個人総合資産管理口座(ISA)と年金貯蓄を有機的に連携させる高度な資産形成テクニックを必ず知っておくべきです。口座の満期が到来した際、その資金をそのまま年金貯蓄や個人型退職年金に移転すると、追加的な税額控除の恩恵を余分に受け取れます。会社員のイ某氏は、数年間誠実に運用してきた総合資産管理口座の満期資金を年金口座に振替し、まとまった資金に対する税制優恵も受けながら、老後資産を一度に大きく増やしました。政府でも国民の長期的な資産形成を支援するため、このような口座間の移転制度を積極的に奨励しており、関連政策を継続的に補完しています。短期的な投資収益だけに固執せず、長期的な時間軸で資産を移動させる戦略こそが、賢い資産家の共通した秘訣です。 このように口座を連携させて資金を運用すれば、税金を節約するだけでなく、老後資金をより堅固に築く一石二鳥の効果を得られます。特に株式市場が揺れるボラティリティの高い相場の中でも、動じずに長期的な資金を安定して運用できる確かな枠組みができる 셈です。周囲の知人にこのような連携投資方法を教えてあげると、最初は複雑だと難色を示していましたが、実際に税金還付金を受け取った後は、口を揃えて絶賛していました。複雑な金融商品の名前を覚えるよりも、自分が持っている口座同士がどのように接続されてシナジーを生んでいるかを理解する方がはるかに重要です。今すぐ自分の金融アプリを開き、放置されている口座がないか確認し、年金口座との連携可能性を真剣に検討してみてください。 💡 核心ポイント満期になった総合資産管理口座の資金を年金口座に移転すると、追加の税額控除とともに老後資産を安全に増やせます。 6. 成功した定年退職のための実践的な提言と将来展望 老後準備は明日から始めるものではなく、今日すぐに口座を開き、最初の積立を始めることで初めて完成します。毎月高騰する物価と不安定な経済状況の中で、国家だけに頼って生きるには、私たちの定年後の人生があまりにも長く貴重です。若年時代の小さな消費を少しずつ節約して年金口座に植えた種は、数十年後に巨大な財政的盾となって私たちを守ってくれます。政府の年金政策と税制優遇は毎年少しずつ進化しているため、関連ニュースに耳を傾け、制度を巧みに活用する姿勢が必要です。今すぐ毎月10万ウォンだけでもいいので、年金貯蓄口座を作り、自動振替を設定してみる小さな行動が、皆さんの老後を完全に変える可能性があります。 定年退職は遠い国の話ではなく、私たち全員が避けられない現実であり、どれだけ徹底的に準備したかによって生活の質が分かれます。周囲の華やかな消費トレンドに流されて未来を疎かにすれば、後に手に負えない生活苦と破産の危険に直面する警告を決して忘れないでください。今日この記事を読んだことをきっかけに、先延ばしにしてきた年金加入を決意し、専門家の相談を受けたり、直接金融アプリを通じて設計を始めたりしてみてください。堅固な3階建て年金の家を建て、ゆとりある晩年を迎える主人公が、まさにこの記事を読んでいる読者の皆さんであることを心から応援しています。今後も実生活に有益で必ず必要な金融情報を基に、皆さんの頼もしい財政的パートナーとなることを約束します。 💡 核心ポイント老後準備は先延ばしにせず、今日すぐに実践し、3階建て年金を完成させて安定した定年退職を迎えましょう。 よくある質問 年金貯蓄と個人型退職年金の税額控除上限額はそれぞれいくらですか? 年金貯蓄は年間600万ウォン、個人型退職年金を含む合算金額は年間最大900万ウォンまで税額控除を受けることができます。 55歳以前に年金口座を解約するとどのような不利益がありますか? 税額控除を受けた積立元本と運用収益に対して、その他所得として16.5パーセントの税金が課されるため、中途解約はできるだけ避けるべきです。 国民年金受給までの所得ギャップはどのように埋めるのが良いですか? 55歳から受給可能な個人年金を活用し、国民年金が出るまで毎月安定したキャッシュフローを生み出すのが最も安全です。 … Read more

個人年金貯蓄の税額控除限度額900万ウォンを埋める方法と推奨戦略

個人年金貯蓄と個人型退職年金(IRP)を正しく組み合わせることで、毎年の年末調整で最大900万ウォンまでの税額控除を受け、数十万ウォンの還付金を得ることができます。多くのサラリーマンは毎月給与から税金が引かれるのを見てため息をつきますが、実際に節税金融商品を積極的に活用して税金を取り戻している人は想像以上に少ないです。周囲の同僚が毎年年末調整で爆弾級の還付金を受け取っているのを見て羨ましく思っていたなら、今日からこれらの口座をどう配置すべきか考え始めるべきです。単に口座にお金を眠らせておくのではなく、税制優遇と投資収益を同時に得る構造を作ることで、真の資産形成の成功に到達できます。この記事では、サラリーマンが最も関心を持つ税額控除限度額の計算方法から、2つの口座の違い、そして実戦で役立つ資金配分方法までをすべて解説します。 = 個人年金貯蓄の税額控除限度額900万ウォンを埋める方法と推奨戦略 1. 個人年金貯蓄とIRPの基本コンセプトを理解する 1. 個人年金貯蓄とIRPの基本コンセプトを理解する 個人年金貯蓄は、個人が自発的に加入して老後を備え、同時に税制優遇も享受できる最も代表的な金融商品です。銀行や証券会社、保険会社を通じて加入でき、特に証券会社を通じてファンドや上場投資信託(ETF)に投資する方式を選択すれば、長期的に高い資産増殖効果を期待できます。一方、個人型退職年金(IRP)は、労働者の退職金や本人が追加で拠出した資金を運用し、老後資金として活用する制度です。この2つの商品は一見似ていますが、加入対象、資金の性質、そして投資可能な資産の比率において明確な違いが見られます。したがって、2つの口座をそれぞれ独立した商品として見るよりも、一つの大きな老後準備の財布として考える方がはるかに有利です。 2つの口座を有機的に連携させれば、複雑な税務知識がなくても自然に資産を増やし、税金を節約するシステムが完成します。例えば、毎月一定の金額を自動振替に設定しておけば、意識しなくても自然とお金が貯まる習慣を身につけることができます。毎日コーヒー一杯の代金を節約して貯金する気持ちで、少額からコツコツと始めることが、長期レースで勝利する秘訣です。 💡 コアポイント個人年金貯蓄と個人型退職年金は、老後準備と節税を同時に達成するための必須の金融手段です。 2. 税額控除900万ウォンの限度額を埋める黄金の組み合わせ 2. 税額控除900万ウォンの限度額を埋める黄金の組み合わせ 年間税額控除の限度額は、年金貯蓄のみを単独で利用する場合、最大600万ウォンまで認められます。これに個人型退職年金口座へ追加で300万ウォンを拠出すれば、2つの口座を合算して総額900万ウォンまでの税額控除メリットを最大化できます。総給与が5,500万ウォン以下のサラリーマンであれば、16.5%の控除率が適用され、最大148万5,000ウォンという驚くべき金額を取り戻すことができます。総給与がそれ以上の場合でも、13.2%の控除率が適用され、かなりの節税効果を得られるため、サラリーマンにとって見逃せない機会です。 実際に月給300万ウォンを稼ぐ普通のサラリーマンが、毎月年金貯蓄に50万ウォンずつ、個人型退職年金に25万ウォンずつ拠出すれば、年間900万ウォンが正確に埋まります。こうして1年間コツコツと拠出し続けると、翌年の年末調整シーズンに口座に入ってくる厚い還付金を直接目で確認できます。最初は毎月出ていく金額が負担に感じられるかもしれませんが、税金の還付額を実感すると、むしろ拠出額を増やしたくなる気持ちが生じます。 💡 コアポイント年金貯蓄600万ウォンと個人型退職年金300万ウォンを合算して、年間900万ウォンの税額控除限度額を埋めることが節税の核心です。 3. リスク資産投資限度の違いと対応戦略 3. リスク資産投資限度の違いと対応戦略 個人年金貯蓄口座は、拠出した金額の100%を株式型ファンドや上場投資信託などのリスク資産に自由に投資できます。一方、個人型退職年金口座は、安全資産を必ず30%以上義務的に保有しなければならないため、リスク資産は最大70%までしか組み入れられません。このような規定のため、攻撃的な投資を好む人々は、相対的に資産運用に制約を受ける個人型退職年金よりも年金貯蓄口座を好む傾向があります。 しかし、この制約をむしろ機会として活用し、全体資産の安定性を高めるバランスの取れたポートフォリオを構築することができます。例えば、株式の比率を高めたい場合は、年金貯蓄口座で攻撃的な株式型商品を集中的に購入し、債券や預金などの安全資産は個人型退職年金に配置する方法です。こうすれば、2つの口座全体で見ると望む株式と債券の比率を正確に合わせつつ、法的な規定もすべて満たすことができます。 💡 コアポイント個人型退職年金のリスク資産70%限度制限を考慮し、2つの口座の投資比率を戦略的に配分すべきです。 4. 総合資産管理口座との連携活用方法 個人総合資産管理口座(ISA)は、多様な金融商品を一つ所に集めて管理しながら、非課税メリットまで享受できる万能口座と呼ばれています。この口座の最大の隠れたメリットの一つは、満期になった際に資金を年金口座へ移転させると、追加で税額控除メリットを受けられる点です。口座からお金を引き出す際に税金を減らしてくれるだけでなく、年金として拠出される金額に対して税額控除まで上乗せしてくれるため、資産形成の達人はこの過程を必須としています。 もし数年間誠実にお金を貯めてきた総合資産管理口座の満期が近づいているなら、その資金をそのまま年金貯蓄や個人型退職年金へ振替えてみてください。まとまったお金を一度に年金口座へ移すことで、大きな節税効果とともに老後資金を一度に大きく増やす一石二鳥の効果を得ることができます。普段から投資を頑張ってきたサラリーマンであれば、この口座間の移動経路を事前に把握し、年末調整時期に合わせて実行するのが賢明です。 💡 コアポイント総合資産管理口座の満期資金を年金口座へ転換すれば、追加の税額控除と節税効果を同時に享受できます。 5. 中途解約時の注意点と資金流動性管理 年金商品は長期的に維持しなければ真のメリットを得られないように設計されているため、途中で解約すると税金の爆弾に遭う可能性があります。税額控除を受けた元本とこれまで増えた収益に対して、その他所得課税16.5%が課せられるため、これまで我慢して払った税金を一度に吐き出すような状況になります。したがって、直近数ヶ月後に使用予定の緊急資金や短期資金は絶対に年金口座に入れないでください。普通預金や自由な出入金ができる商品に保管すべきです。 時々、急な資金必要で年金を解約しようとする人々を周囲で見かけますが、これは長期複利効果を自ら遮断する最も愚かな行動の一つです。もしやむを得ず現金が必要な状況が発生した場合は、中途解約の代わりに口座担保融資や法律で定められた例外的な引き出し事由を確認する方がはるかに有利です。老後ための資金である以上、絶対に動じない心構えで長期間口座を維持することが何よりも重要です。 💡 コアポイント中途解約時にはこれまで受けた税額控除メリットをすべて返還しなければならないため、長期維持可能な余裕資金のみで拠出すべきです。 6. 成功する老後準備のための実践案 退職時期が近づくほど、体系的な資産管理と節税戦略の重要性は何倍にも増し、若いうちから準備した人だけが快適な老後を迎えることができます。毎月給与支給日になると、自動振替で年金貯蓄と個人型退職年金にお金が引き落とされるように設定し、残りの金額で生活する方式を今すぐ実践してみてください。貯蓄は意志の問題というよりシステムの問題なので、一度設定した自動振替構造が自らお金を貯めてくれるようにすべきです。 今後金融環境がどのように変化しても、確実な税制優遇を保証する年金口座は、サラリーマンにとって最強の資産形成武器であり続けるでしょう。今日から直ちに自分の年間所得と拠出状況を確認し、不足している金額があれば、残り期間中に追加拠出を通じて900万ウォンの限度額を必ず埋めるようにしてください。小さな習慣の変化が数年後に数千万ウォンの資産差を作り、退職後の生活の質を完全に変えてくれるでしょう。 💡 コアポイント自動振替システムを活用してコツコツと拠出し、退職後の豊かな生活のための確実な基盤を築くべきです。 よくある質問 年金貯蓄とIRPに拠出したお金はいつから引き出せますか? 満55歳以上になり、加入期間が5年以上を満たした場合に年金形式で受給できます。条件に当てはまらない場合の中途解約では、その他所得課税が課されます。 総給与が5,500万ウォンを超えると税額控除メリットは大きく減りますか? 控除率は16.5%から13.2%に低下します。しかし、900万ウォンの限度額まで控除を受けられる点は同じなので、依然として強力な節税商品です。 年金貯蓄口座で直接株式投資をできますか? 証券会社を通じて年金貯蓄ファンド口座を開くと、国内上場投資信託や多様なファンド商品を直接購入し運用できます。 IRP口座は銀行と証券会社のどちらで作るのが良いですか? 直接投資商品を選んで運用し、手数料を節約したい場合は、証券会社を選択する方が収益率管理にはるかに有利です。 =

個人年金貯蓄の税額控除限度額と年末調整還付金を最大化する戦略まとめ

個人年金貯蓄に加入し、毎月コツコツと拠出すれば、年末調整時に最大900万円まで税額控除の恩恵を受け、数十万円の還付金を手に入れることができます。毎年訪れる年末調整シーズンに税金の負担を心配するサラリーマンは多いですが、この金融商品を積極的に活用すれば、税負担を確実に軽減することが可能です。サラリーマンの金さんは、昨年給与から天引きされた税金がもったいないと感じ、様々な商品を探しているうちに年金貯蓄商品を知り、今年は必ず限度額を埋めて加入しようと決意しました。周囲の同僚を見ても、すでに以前から年金貯蓄ファンドや個人型確定拠出年金口座に加入し、毎月一定額を自動振替で積み立て、老後と節税を同時に図っています。本記事では、銀行や証券会社が提供する多様な口座運用方法から、税額控除を最大限に受けるコツまで詳しく解説します。複雑な税法を知らなくても誰でも簡単に理解できるよう、実際のサラリーマンの事例に基づいて分かりやすくお伝えします。 = 個人年金貯蓄の税額控除限度額と年末調整還付金を最大化する戦略まとめ 1. 個人年金貯蓄の基本概念と必要性 1. 個人年金貯蓄の基本概念と必要性 個人年金貯蓄は、個人が自発的に老後の生活資金を準備できるよう、国が税制優遇措置を与える代表的な貯蓄商品です。退職時期が近づくにつれ、国民年金だけでは生活費を賄うのが難しくなるため、サラリーマンであれば別途個人の資金準備手段を確保する必要があります。かつては単に銀行の預金や定期預金にお金を預けることが多かったですが、低金利基調が続く中、物価上昇率に抗うことが難しくなりました。そのため、最近は証券会社の口座を通じてファンドや上場投資信託(ETF)などに投資し、資産を積極的に増やしていく方式が好まれています。毎月発生する固定支出の中でも、未来のための貯蓄を怠らない姿勢が、退職後の生活の質を決定づける重要な要素となります。今からでも自分の収入水準に合った拠出額を設定し、コツコツと貯める習慣を身につけるべきです。 老後準備は早いに越したことはなく、20代や30代の若いうちから始めることが複利効果を享受する近道です。社会人初期から年金口座を開設し、少額でも毎月拠出すれば、退職時に積み上がる資産の規模は目に見えて変わります。ソウルで小さな会社に勤めるサラリーマンの朴さんは、30歳から毎月20万円ずつ年金貯蓄に入金していたところ、数年経った今、口座に残高を見て大きな満足感を感じていると言います。このように、目の前の消費を少し減らして未来の自分に投資するという姿勢で臨むことが非常に重要です。退職後の見込まれる老後期間が数十年に及ぶため、国が支援する節税口座を活用することは選択肢ではなく必須です。漠然と後で稼いで使おうと思うのではなく、今すぐ給与の一部を年金資産として分離しておく知恵が必要です。 💡 核心ポイント個人年金貯蓄は、退職後の安定した生活費を確保し、不確実な未来に備えるために必ず加入すべき必須の金融商品です。 2. 税額控除限度額と計算構造の把握 2. 税額控除限度額と計算構造の把握 個人年金貯蓄と個人型確定拠出年金(IRP)を組み合わせると、年間最大900万円まで税額控除対象の拠出限度額を埋めることができます。具体的には、年金貯蓄単独では最大600万円まで控除を受けられ、これに個人型確定拠出年金口座を追加して300万円をさらに埋める方式が最も広く使われています。総給与が5,500万円以下の労働者には16.5%という高い控除率が適用され、最大148万5千円という大きな税金を還付してもらうことができます。逆に、総給与が5,500万円を超えるサラリーマンには13.2%の控除率が適用され、最大118万8千円の還付恩恵が与えられます。毎年年末調整シーズンに税金を払っていたサラリーマンが、この口座を活用するようになると、むしろお金を戻ってくる喜びを味わえるようになる理由がここにあります。したがって、自分の年収水準と資金余力を慎重に検討し、毎月いくらずつ拠出するか事前に計算しておくのが賢明です。 例えば、年収4,000万円のサラリーマンの李さんが、毎月50万円ずつ年金貯蓄に拠出して年間600万円を埋め、さらに個人型確定拠出年金に300万円を追加拠出したと仮定してみましょう。この場合、総拠出額900万円の16.5%である約148万円という高額が、年末調整還付金として口座にそのまま入ってきます。普段10万円節約するために奔走していたのと比べれば、口座を一つうまく選んだおかげで、はるかに大きな経済的利益を得ていることになります。たまにまとまったお金が足りず、限度額を全部埋められないのではないかと心配する人が多いですが、年末になる前に不足分を一度に埋める方法もあるため、過度に負担を感じる必要はありません。重要なのは、1年間自分が拠出した総額がいくらなのかを正確に把握し、国税庁のホームタックス資料を通じて控除限度額を確認することです。税金還付という確実な報酬があるため、貯蓄を継続するための強力な動機づけが生まれます。 💡 核心ポイント年金貯蓄600万円と個人型確定拠出年金300万円を合わせて総額900万円の限度額を埋めると、年収に応じて最大148万円以上の税金を還付してもらうことができます。 3. 年金貯蓄ファンドとIRPの違いと連携運用 3. 年金貯蓄ファンドとIRPの違いと連携運用 年金貯蓄は銀行で加入する信託や保険形態もありますが、資産を直接増やしたい場合は証券会社の年金貯蓄ファンドを選ぶのが有利です。年金貯蓄ファンドは株式や債券、上場投資信託など多様なリスク資産に100%投資できるため、高い収益率を期待できるという利点があります。一方、個人型確定拠出年金口座は法的な規定により、株式型資産などのリスク資産に全額の70%までしか投資できず、残りは安全資産で埋める必要があります。したがって、攻撃的な傾向を持つ投資家であれば、まず年金貯蓄ファンドの限度額を最大まで埋め、残った余裕資金を個人型確定拠出年金に分けて入れる戦略がより効果的です。両方の口座とも老後資金を貯める目的は同じですが、投資可能な商品や資金運用の自由度にはわずかな違いがあります。これを正確に理解して加入することで、後で資金を管理する際に困ることなく、効率的に資産を増やせます。 実際、多くの投資のプロは、節税口座を独立した商品としてではなく、一つの有機的なシステムとしてまとめて管理する方式を推奨しています。例えば、40代のサラリーマンの場合、資産管理の核として年金貯蓄ファンド、個人型確定拠出年金、そして個人総合資産管理口座(ISA)を同時に活用します。個人総合資産管理口座で非課税恩恵を受けながら貯めたまとまったお金を満期解約した後、すぐに年金口座に振り替えると、追加の税額控除恩恵まで得ることができます。このように口座間の長所を互いに組み合わせることで、税金を節約しながら投資収益率まで最大化する一石二鳥の効果を得られます。金融機関ごとに提供するAI 기반の資産管理サービスやポートフォリオ診断機能を活用すれば、初心者でも簡単にリスク分散を実践できます。複雑な金融市場の流れの中で揺らぐことなく、自分自身の確かな老後準備哲学を確立することが、成功した資産管理の核心です。 💡 核心ポイント年金貯蓄ファンドはリスク資産への全額投資が可能ですが、個人型確定拠出年金は70%までしかできないため、自分の投資性向に合わせて両口座を調和よく運用すべきです。 4. 中途解約時の注意点と年金受給要件 税額控除の恩恵だけを見て安易に加入し、急にお金が必要になって中途解約すると、むしろ大きな損失を被る可能性があるため注意が必要です。個人年金貯蓄を約定期間を満たさずに中途解約したり、年金以外の目的で引き出したりすると、これまで受けていた税額控除の恩恵をすべて返還しなければなりません。さらに、運用収益に対して雑所得課税も課せられるため、下手をすれば元本損失よりも大きな税金の負担を背負うことになります。したがって、この口座に入るお金は、少なくとも退職時点までは絶対に使わないお金だと考え、長期的に眠らせておける余裕資金のみで構成すべきです。サラリーマンの崔さんは、数年前に急な資金必要で年金口座を解約したところ、予想外の追徴金を払わされ、大きく後悔した経験があると打ち明けました。長期商品の特性を無視して、短期的な資金難の解決手段として臨めば絶対に成功できないという教訓を示す事例です。 やむを得ず現金が必要な状況が発生した場合、解約ではなく口座内で一部金額のみを引き出したり、法律で許可されている例外事由に該当するか確認する必要があります。無住宅者の住宅購入や長期治療が必要な医療費支出などの特殊な状況では、不利を最小限に抑えながら資金を引き出す道が開かれています。定年を迎えて年金を受給する際も、無造作に一度に受け取るのではなく、毎年一定額ずつ分けて受け取る方が税務面ではるかに有利です。退職後に年金を受給する際は、年金所得課税が適用され、通常の利子所得課税よりもはるかに低い税率である3.3%から5.5%のみを支払えば済むためです。年齢が高くなるほど税率が徐々に下がるため、老後生活費の実質的な価値を守るには年金口座ほど優れた手段はありません。退職後の生活をゆとりあるものにするためには、今すぐの税額控除恩恵だけでなく、長期的な受給段階まで見据えた視点が必要です。 💡 核心ポイント中途解約時はこれまで受けた税額控除を返還しなければならないため、退職時点まで維持できる金額のみを拠出し、受給時には低い年金所得課税が適用されるようすべきです。 5. 年代別カスタマイズ型年金貯蓄活用戦略 社会人初期の20代と30代には、すぐに大きなお金を貯めるのが難しかったとしても、少額でコツコツと年金貯蓄口座を開いておく習慣を身につけることが重要です。この時期は収入が比較的少なく、税額控除恩恵の実感が大きくないかもしれませんが、複利の魔法を享受できる時間が最も長いという武器を持っています。毎月10万円や20万円でも株式型ファンドに自動振替でコツコツ積み立てていけば、10年後、20年後には驚くべき資産増殖の結果に直面することになります。職場での年次が積み重なり、収入が増える40代と50代の中年層に入ると、年間拠出限度額を最大限まで引き上げる戦略を取るべきです。この時期こそ、子供の教育費や生活費支出で税負担が最も厳しい時であり、年金口座を通じた節税効果を最大限に享受すべきゴールデンタイムです。毎年年末調整のたびに数十万円から100万円を超える還付金を受け取り、実質的な家計収入を守る知恵を発揮すべきです。 退職が目前に迫った50代後半の場合は、残りの期間中にできるだけ多くの金額を集中的に拠出し、税制優遇を最大化するラストスパート戦略が必要です。最近では、金融会社が提供する多様な資産管理サポートサービスを活用し、自分のポートフォリオを定期的に診断・チェックできます。営業店で直接加入した商品以外にも、非対面チャネルを通じていつでも口座状態を確認し、リバランスを進められるため、利便性が大きく向上しました。年齢が高くなるほど元本保全に偏りがちですが、退職後の長い老後を耐え抜くには、適切な比率の投資資産を維持することが必須です。各年代ごとに置かれた財務状況や目標が異なるため、他人の話を無条件に追従するのではなく、自分の収入と支出構造に合った計画を立てるべきです。今この瞬間でもコツコツと年金口座にお金を積み重ねている人々が、退職後に経済的自由という実りを結ぶという事実を忘れてはいけません。 💡 核心ポイント20代と30代には長期複利を目標に少額貯蓄を開始し、40代と50代には限度額を最大まで埋めて節税効果を最大化するカスタマイズ型戦略が必要です。 6. 成功した老後準備のための実践案 個人年金貯蓄は単なる貯蓄商品を超越し、韓国のサラリーマンであれば誰でも 챙むべき最も強力かつ確実な合法的な節税手段です。毎年訪れる年末調整で税金の負担を避け、十分な還付金を受けたいなら、今日すぐに証券会社や銀行のアプリを開いて口座を開設すべきです。完璧なタイミングを測るために時間を無駄にするのではなく、たとえ少額でも毎月自動振替でコツコツと拠出する実行力が何よりも重要です。周囲でどんなに良い投資情報を話しても、結局自分の手で口座を作り、お金を入れなければ何の変化も起きません。退職後の生活は遠い未来の話のように感じられるかもしれませんが、準備を始めるその瞬間から、私たちの未来は少しずつより安全で豊かになります。今から不必要な消費を減らし、未来の自分のための確かな盾を一つずつ作っていくという気持ちで貯蓄を始めてみてください。 今後、金融市場の変化と税法改正の方向性に合わせ、自分の年金ポートフォリオを定期的にチェックし管理する姿勢を身につけるべきです。専門家の分析によると、高齢化社会が深刻化するほど、個人の準備状況によって退職後の生活の質が極端に分かれる可能性が非常に高いとされています。したがって、国が提供する多様な税制優遇制度を積極的に活用し、資産を守り増やす能力を磨くことが、現代のサラリーマンにとって必須の生存知恵です。今日この記事を読んだことをきっかけに、先延ばしにしてきた年金口座の開設を完了し、毎月呼吸するようにコツコツ貯める健全な金融生活を始めましょう。小さな実践が積み重なり、数年後には絶対に崩れない巨大な経済的安定網を構築してくれるでしょう。その中心には、常に賢く管理された個人年金貯蓄が位置しているはずです。未来の幸せな退職生活は、まさに今日スマートに口座を開設し、最初の拠出を開始する皆さんの決断にかかっています。 💡 核心ポイント完璧なタイミングを待つよりも、今すぐ自動振替を設定し、コツコツと貯蓄を実践することが、退職後の経済的自由を達成する唯一の方法です。 よくある質問 年金貯蓄と個人型確定拠出年金の税額控除限度額はそれぞれいくらですか? 年金貯蓄は単独で最大600万円まで控除を受けられ、個人型確定拠出年金を合算すると年間総額900万円まで限度額を埋めることができます。 総給与が5,500万円を超えると、税額控除率はどのように変わりますか? 総給与が5,500万円を超えるサラリーマンには13.2%の控除率が適用され、最大118万8千円を還付してもらうことができます。 中途でお金を引き出すとどのような不利益が発生しますか? これまで受けていた税額控除の恩恵をすべて返還しなければならず、運用収益に対しても雑所得課税が課せられるため、可能であれば退職時点まで維持するのが望ましいです。 銀行商品と証券会社ファンドのどちらを選ぶべきですか? … Read more

キャッシュレスで宝くじ購入も可能に K뱅크、QR決済を全国展開

これからは、ポケットに現金が1円もなくても、近所の宝くじ販売店でロトや年金宝くじを自由に購入できる時代が到来しました。Kバンクが、同行宝くじおよび簡易送金企業であるApplyと提携し、全国の宝くじ販売店にQRコードベースの口座振替決済方式を本格的に導入したためです。これまでオフラインの宝くじ販売店は現金取引が圧倒的に多く、財布を開けられずに足を引き返さなければならなかった顧客の不便は非常に大きかったです。今回新たに導入された方式により、宝くじ購入の手順が目に見えて簡素化され、販売を担当する小規模事業者の精算の利便性も同時に高まりました。実際、全国にある無数の宝くじ販売店の大多数がすでにこの方式を採用し、運営を開始しています。これからは、現金を別途引き出す手間なく、スマートフォン一台だけで希望する宝くじを簡単に購入できるようになりました。この記事では、宝くじ市場に吹き荒れた新しい決済イノベーションの具体的な内容と活用方法について詳しく見ていきましょう。 = キャッシュレスで宝くじ購入も可能に Kバンク、QR決済を全国展開 1. キャッシュレス宝くじ購入時代の幕開け 1. キャッシュレス宝くじ購入時代の幕開け これまでオフラインでロトやスピットなどの宝くじを購入する際は、必ず厚い現金を準備しなければなりませんでした。近くに銀行のATMが見当たらず困った経験は、宝くじを頻繁に購入する人なら誰もが一度は経験した記憶だと思います。財布を開けてみると5万ウォン札しかなく、1,000ウォンの宝くじ1枚を買うために申し訳ない気持ちで小銭を両替しなければならなかった恥ずかしい場面もよくありました。しかし、こうしたアナログな不便さは徐々に過去のものになる見込みです。Kバンクが主導して導入した今回の決済イノベーションのおかげで、誰もがスマートフォンさえあれば、いつでもどこでも簡単に宝くじ代金を支払えるようになりました。現金中心だったオフライン宝くじ市場にデジタルの風が強く吹き込み、消費者の選択肢が広がりました。実際、帰宅途中に地下鉄駅の近くにある宝くじ販売店に立ち寄ったのに現金がなくて途方に暮れていたサラリーマンにとっては、まさに救世主のようなニュースです。急いで口座振替をしようとしても、送金アプリを開いて口座番号を一つずつ入力する手間が面倒で諦めてしまった記憶は、誰もが一度はあるでしょう。これからは、販売台に設置された金色の案内板をスマートフォンのカメラで軽く照らすだけで、すべての決済準備が完了します。こうした些細ですが日常でよく経験する不便さを解消してくれる金融技術の発展は、私たちの生活をさらにゆとりあるものにしてくれます。これからは、ポケットに小銭がなくても堂々と宝くじ販売台に近づける環境が整いました。 💡 核心ポイント現金中心だったオフライン宝くじ市場にQR決済が導入され、消費者の購入利便性が大きく向上しました。 2. 全国販売店の90%以上で導入完了 2. 全国販売店の90%以上で導入完了 今回発表されたQRコードベースの口座振替決済システムは、すでに全国の各地の宝くじ販売店に広く普及しています。現在、全国で運営されている無数の宝くじ販売店のうち、実に90%以上の店舗でこのサービスを利用できます。特定の地域や一部の大型店に限られるのではなく、近所の小さなコンビニレベルの小さな宝くじ販売店まで漏れなく適用されました。これは、中小企業の優れた技術力とインターネット銀行の堅固な基盤が出会い、達成した共生協力の模範的な実果と言えるでしょう。販売店の立場では、新しい機器を高価に設置する必要が全くないため、金銭的な負担は一切発生しません。路地裏に点在する零細な小規模事業者が、費用を気にせず新しい顧客を迎えられる基盤が整ったことになります。客が口座振替を希望するたびに長い口座番号を読み上げたりメモ用紙に書き出したりしていたアナログな方式も完全に消えました。販売店の店主たちも、客が自分でQRコードをスキャンして送金を完了するため、精算プロセスがはるかに透明で速くなったと口を揃えています。全国どこへ行っても一貫した方法で宝くじを買えるという点は、普及の観点から大きな強みです。このように徹底的な準備プロセスを経て全国網を一気に構築できたのは、関係機関の緊密な協力があったからこそ可能でした。 💡 核心ポイント全国の宝くじ販売店の大多数が、別途の費用負担なしに新しい決済システムを導入し、共生を実践しています。 3. 簡単な利用方法と金色の案内板の秘密 新たに導入された決済方式を実際に利用する方法は、想像以上に直感的で、誰でも簡単に真似できます。宝くじ販売店のカウンター周辺を見渡すと、目立つ金色で作られた案内板が歓迎の意を示して迎えてくれます。この案内板に印刷された独創的なQRコードを、スマートフォンの標準カメラや各種簡易送金アプリで軽くスキャンするだけです。画面が自動的に接続され、送金を進行できるウェブページが表示され、購入する宝くじの金額を入力して承認を押せば完了です。宝くじ販売者は、客がスマートフォン画面で正常に送金を完了した記録をすぐに確認できるため、取引は一瞬で終わります。以前は複雑な認証手続きを経たり、別途専用アプリを必死にインストールしなければならなかった面倒なプロセスが完全に省略されました。普段スマートフォンの操作に慣れていない高齢者も、販売店店主の親切な案内に従って数回のタッチで簡単に決済を完了できます。宝くじを頻繁に購入する常連客は、面倒に財布を取り出す必要がなくなったことに大きな満足感を示しています。このように、技術の複雑さを下げ、誰でも直感的に使えるようにしたデザイン哲学が際立つ部分です。これからは、オフラインの店舗を訪れる際にスマートフォン一台だけを持って行けば、全く心配する必要がなくなった理由です。 💡 核心ポイント店舗に設置された金色の案内板をスマートフォンでスキャンするだけで、宝くじ代金の決済が数秒で完了します。 4. 顧客と小規模事業者が共に笑う共生金融 今回の決済システム導入は、単に消費者の利便性を高めることに留まらず、小規模事業者との真の共生を目標としています。オフラインの自営業を営む宝くじ販売店の店主たちは、これまで現金売上管理に伴う紛失リスクや小銭不足の問題でストレスが多くありました。クレジットカードが使えない構造的な限界のため、泣く泣く現金にこだわるしかなかった自営業の苦悩を完全に洗い流してくれました。別途高価な端末を購入したり、毎月高額な加盟店手数料を払ったりする必要がないため、経済的な利益が大きいのです。中小企業の革新的な技術を発見し、それを大衆的な金融インフラと繋いでくれたインターネット銀行の役割が輝く瞬間です。消費者の立場でも、現金決済にのみ固執する販売店の機嫌をうかがう必要なく、堂々と口座振替で宝くじを楽しめます。販売店と購入者の双方が不要なストレスから解放され、互いに気持ちの良い取引を続けられる環境が整いました。「共生」という言葉が単なるスローガンに留まらず、日常的な金融サービスの中でどのように実現されるかを示す素晴らしい手本です。こうした協力モデルがより多様なオフラインの路地裏商圏に広がれば、経済全体の活力が蘇るでしょう。今後も企業が小規模事業者と知恵を出し合い、実質的な支援策を絶えず見つけてくれることを期待しています。 💡 核心ポイント販売店の費用負担をなくし、小規模事業者と顧客の双方に利益をもたらす共生金融モデルを完成させました。 5. 豪華な特典が待つ発売記念イベント 新しい決済方式を広く知らせ、より多くの人々に直接体験してもらうために、特別なイベントも併せて用意されています。今年の下半期である第4四半期 동안、QRコードを使って宝くじを購入した顧客を対象に、嬉しいお土産贈呈イベントが開催される予定です。今回のイベントを通じて当選したり参加条件を満たしたりした顧客には、5,000ウォン相当の年金宝くじを無料で交換できる引換券が提供されます。普段ロトしか買っていなかった人々にとっても、この機会に年金宝くじを自然と体験できる良いきっかけとなるでしょう。新しい技術の導入に留まらず、積極的な参加を促すマーケティング戦略が消費者の足を惹きつけています。実際、周囲の知人にこうした特典のニュースを伝えると、みんな一度試してみたいという反応を示し、高い関心を示しています。些細な決済方式の変化を経験するだけでも、ちょっとした楽しさと一緒に無料宝くじの幸運にも狙える機会が与えられます。週末に宝くじを買う予定があるなら、現金を引き出しに銀行ATMを探し回らず、すぐにスマートフォンを取り出してみてください。簡単に送金を完了し、イベント参加資格までお得に手に入れる一石二鳥の楽しさを味わえるでしょう。今後も日常の金融生活をより豊かにしてくれる多様なイベントが継続して行われることを期待しています。 💡 核心ポイント第4四半期 동안、新しい決済方式を利用する顧客を対象に年金宝くじ引換券を贈呈する記念イベントが開催されます。 6. インターネット宝くじからオフラインまで続くイノベーション Kバンクは、今回のオフライン決済網構築に先立ち、すでに数年前から宝くじ市場との深い縁を続けてきました。2023年には、インターネットを通じて宝くじを購入する際に必要な預入金を銀行口座から直接チャージできる簡易チャージ機能を発表しました。オンラインとオフラインを網羅する全方位的な金融サービスを構築することで、宝くじ利用者の間で堅固な信頼を築いてきました。今回、オフライン販売店まで完璧にカバーするQR決済網を完成させ、名実ともに最高の宝くじ金融パートナーとして定着しました。今後も技術の限界を設けず、顧客の不便がある場所であればどこでも探し出し、解決策を提示する計画です。キャッシュレス社会へ急速に進出する現代社会において、宝くじ市場もこうした巨大な流れに合わせて進化しています。過去の古い慣習に留まらず、小規模事業者と消費者の声に耳を傾けながらイノベーションを繰り返す姿は非常に励みになります。今後、どのような便利な金融技術が私たちの日常を驚かせるのか、期待が高まる時です。読者の皆さんも、今日まさに近所の宝くじ販売店の前を通る機会があれば、現金の代わりにスマートフォンを取り出し、新しい決済方式を直接体験してみてください。小さな変化一つが、私たちの日常をどれだけより便利で楽しくしてくれるのか、直接体感できるでしょう。 💡 核心ポイントオンライン預入金チャージに続き、オフライン決済までイノベーションを完成させたKバンクは、今後も顧客中心のサービスを拡大する方針です。 よくある質問 宝くじ販売店でQR決済を行う際に、追加で支払う手数料はありますか? 全くありません。顧客と販売店の双方が、別途の費用や手数料負担なしに無料で利用できるよう構築されています。 どのスマートフォンアプリを使えばQRコードをスキャンできますか? スマートフォンの標準カメラをオンにするか、市販の多様な簡易送金アプリを利用して店舗の案内板を照らすと、すぐに接続されます。 すべての宝くじ販売店でこの決済方式を利用できますか? 現在、全国にある全宝くじ販売店のうち、90%を超える大多数の店舗ですでに導入され、円滑にサービスが提供されています。 決済利用顧客向けの特別なイベントはありますか? 今年の第4四半期 동안、該当決済方式を利用する方を対象に、5,000ウォン相当の年金宝くじ引換券を贈呈するイベントが開催される予定です。 =