年金積立口座の税額控除限度額と2026年必見の節税戦略まとめ
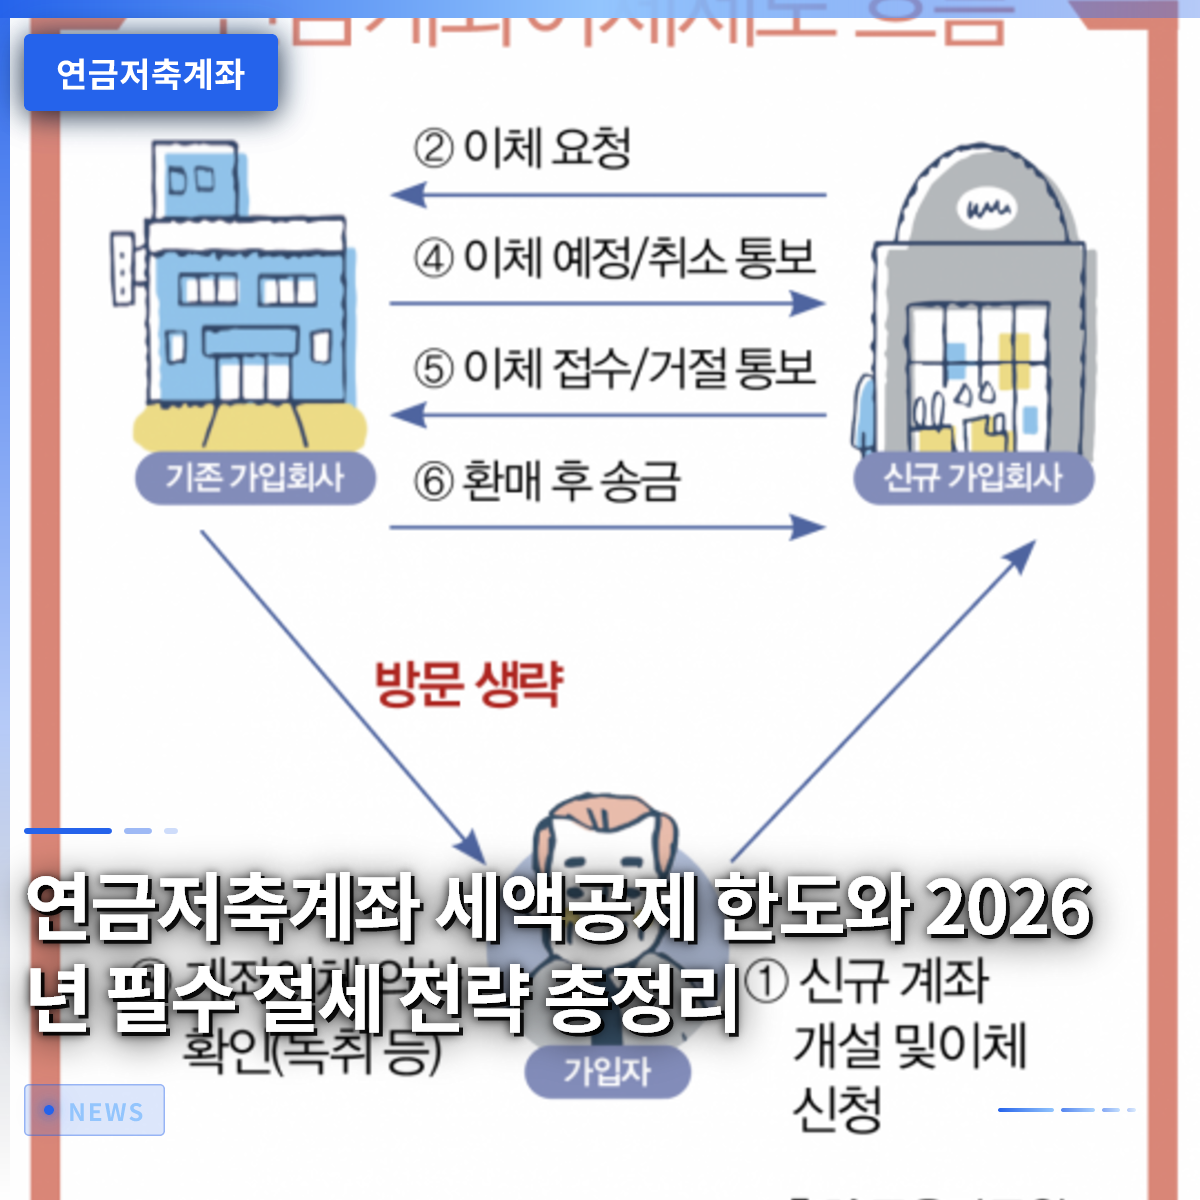
年金積立口座に毎月30万ウォンをコツコツ積み立てれば、年末調整時に最大360万ウォン相当の金額を税額控除の対象にでき、かなりの還付メリットを得られます。多くのサラリーマンは、毎年年末調整シーズンになると「13ヶ月分の給料」を厚くするために、口座の積立限度額を満額まで埋めなければならないと声を高めています。実際、税額控除のメリットが非常に魅力的なため、目の前の現金支出を節約するよりも、将来のための貯蓄と節税を同時に叶える賢明な選択として定着しました。2026年時点の年金積立の税額控除対象限度額は年間600万ウォンで、個人型退職年金口座を合算すると最大900万ウォンまで拡大されます。この記事では、年金積立口座の正確な税額控除構造、効率的な資産運用方法、そして間違えやすい注意点まで詳しく解説します。 = 年金積立口座の税額控除限度額と2026年必見の節税戦略まとめ 1. 年金積立口座の月30万ウォン積立時の還付額計算 1. 年金積立口座の月30万ウォン積立時の還付額計算 年金積立口座に毎月30万ウォンを1年間誠実に積み立てると、年間総積立額は正確に360万ウォンになります。総給与額が5,500万ウォン以下のサラリーマンであれば、16.5%の税額控除率が適用され、なんと約59万ウォンという金額を年末調整で還付してもらうことができます。総給与額が5,500万ウォンを超える場合でも、13.2%の控除率が適用され、約47万ウォンの税金を節約する効果が得られます。これは通常の預金利子とは比較にならないほど高い確定収益をもたらすものと言えます。サラリーマンのキムさんは、昨年半信半疑で年金積立を始めましたが、年末調整の還付口座を確認して初めてこの制度の真価に気づき、毎月の積立額を増額しました。このように、ささやかに見える月々の積立金が、毎年訪れる年末調整で強力な武器として機能するのです。 💡 核心ポイント月30万ウォンの積立で年間360万ウォンが控除対象となり、所得区分に応じて13.2%から16.5%の税額控除メリットを受けられます。 2. 2026年時点の税額控除限度額と限度額引き上げの活用方法 2. 2026年時点の税額控除限度額と限度額引き上げの活用方法 2026年現在、年金積立口座の単独加入時の年間税額控除限度額は最大600万ウォンに設定されています。これに個人型退職年金口座を追加活用して積み立てることで、全体の控除限度額を最大900万ウォンまで大幅に増やすことができます。年末調整で最大の税金還付を得たい場合は、年金積立に600万ウォンを満額積み立て、個人型退職年金に300万ウォンを追加積立する方法が最も定番とされています。サラリーマンのイさんは、最初は限度額まで埋めることに負担を感じていましたが、ボーナスをもらうたびに余剰資金を少しずつ分けて積み立てたおかげで、毎年900万ウォンの限度額を満額まで活用できています。積立限度額を埋める過程で、口座内の商品運用に気を配らないと収益率の低下につながる可能性があるため注意が必要です。綿密な計画を立てて年間積立額を配分すれば、資金繰りの逼迫を防ぎながら税制メリットを十分に享受できます。 💡 核心ポイント年金積立口座単独では600万ウォン、個人型退職年金と組み合わせると最大900万ウォンまで税額控除限度額が増えます。 3. 口座内での資産運用と商品選択のコツ 3. 口座内での資産運用と商品選択のコツ 年金積立口座は、単に現金を預ける貯蓄商品ではなく、証券会社などを通じて多様なファンドや上場投資信託(ETF)に投資できる総合的な資産管理スペースです。口座内で複数の商品を売買・交換する際に発生する売買差益については、直ちに税金を課さず、年金を受給するまで課税されない課税繰延べのメリットが与えられます。サラリーマンのパクさんは、過去に気に入った商品を無計画に詰め込んだ結果、口座内にファンドやETFが数十個に増え、管理不能な状態に陥りました。専門家のアドバイスに従い、重複する商品を大胆に整理し、コア資産を中心にポートフォリオをスリムに刷新した後は、収益率の管理や口座のチェックがはるかに楽になりました。銀行の営業店で新規加入した一部の税制優遇商品は、別途定期点検の対象から除外されることもあるため、加入金融機関の特徴を慎重に確認する必要があります。口座内で資産を自由にリバランスし、複利効果を最大化することが、長期投資成果の鍵です。 💡 核心ポイント年金口座内で商品を売買する際は課税繰延べのメリットが適用され、重複商品を整理してスリムに運用することが有利です。 4. 年金受給年齢と期間の設計、そして税率の秘密 年金積立口座と個人型退職年金で積み立てた資産を実際に受給するためには、一般的な要件を満たす必要があります。基本的には満55歳以上であること、そして最初の口座開設日から最低5年という経過期間が過ぎていることが条件です。多くの人々が気になる年金受給時の税金は、年齢が上がるにつれて徐々に低くなる構造になっており、非常に合理的です。具体的に見ると、地方所得税を含め、満55歳から69歳までは5.5%の年金所得税が課されます。その後、満70歳から79歳の区間では4.4%に税率が下がり、満80歳以上になるとわずか3.3%という低い税率のみが適用されます。退職後に収入が途絶えた時点で、低い税率で年金を分割して受給すれば、税金負担を最小限に抑えながら安定したキャッシュフローを確保できます。 💡 核心ポイント満55歳以上かつ加入後5年経過すれば年金を受け取れ、受給時の年齢が高いほど適用される税率が低くなります。 5. 中途解約時に発生する税金の罠に注意 年金積立口座は強力な税額控除メリットを提供する分、中途解約したり年金以外の形式で受給したりする際には厳格なペナルティが科されるため注意が必要です。急な現金の必要性を理由に中途で口座を解約すると、これまで免除されていた税金はもちろん、運用収益に対しても雑所得としてなんと16.5%という重い税金が課されます。サラリーマンのチョンさんは、結婚資金が急に必要なため、数年かけて積み立ててきた年金積立口座を解約したところ、想定外の税金の罠に陥り、大きな後悔をしました。したがって、退職前にやむを得ず資金が必要になる場合は、無条件の解約よりも、口座を維持したまま部分払い制度を活用したり、金融会社が提供する約款融資を検討したりする方がはるかに賢明です。老後のための長期資金であるため、短期的な資金需要に動じないように、余裕資金の範囲内で積立規模を設定する知恵が求められます。 💡 核心ポイント中途解約時には、これまで受けた税額控除メリットと収益に対して16.5%の雑所得税が課されるため、特に注意が必要です。 6. 成功する老後準備のための実践的な節税最終戦略 これまで見てきたように、年金積立口座はサラリーマンが韓国で合法的に最も確実な節税効果を得られる最高の金融手段の一つです。毎月の継続的な積立で年末調整の還付額を確保し、課税繰延べと低税率課税のメリットを享受しながら老後資産を積み立てれば、退職後の生活がより安心なものになります。今後金融環境がどのように変化しても、国家が保証する節税口座の基本的な骨格は簡単に揺らぐものではないため、早期に加入して期間の力を借りる方が有利です。今日すぐに自分の年間所得と現在の積立額を確認し、不足している限度額があれば、年末が来る前に事前に埋める実行力を発揮してみてください。小さな関心と実践が積み重なり、豊かで余裕のある未来の財政状態を完成させる最も確実な第一歩となるでしょう。 💡 核心ポイント年金積立口座に早期に加入し、継続的に積み立てることで、期間の複利効果と最大の節税メリットを両方手にする必要があります。 よくある質問 年金積立口座は複数作成して加入できますか? いいえ、年金積立口座は全金融機関を通じて1人につき1口座のみ加入できるため、既存の口座を維持するのが原則です。 総給与が高いサラリーマンも税額控除を受けられますか? はい、総給与額が5,500万ウォンを超えるサラリーマンも13.2%の控除率が適用され、税額控除のメリットを受けられます。 年金受給時に健康保険料の追加負担が発生しますか? 年金受給額が年間一定額を超えない場合、健康保険料の課税対象から除外されたり、負担を大幅に軽減したりできます。 移管制度を利用すれば、既存の口座を他の証券会社に移動できますか? はい、既存の加入金融会社の年金積立口座を解約せずに、他の金融会社に安全に契約を移管する制度を利用できます。 =
個人年金貯蓄の税額控除上限900万円を最大限に活用する老後準備のノウハウ

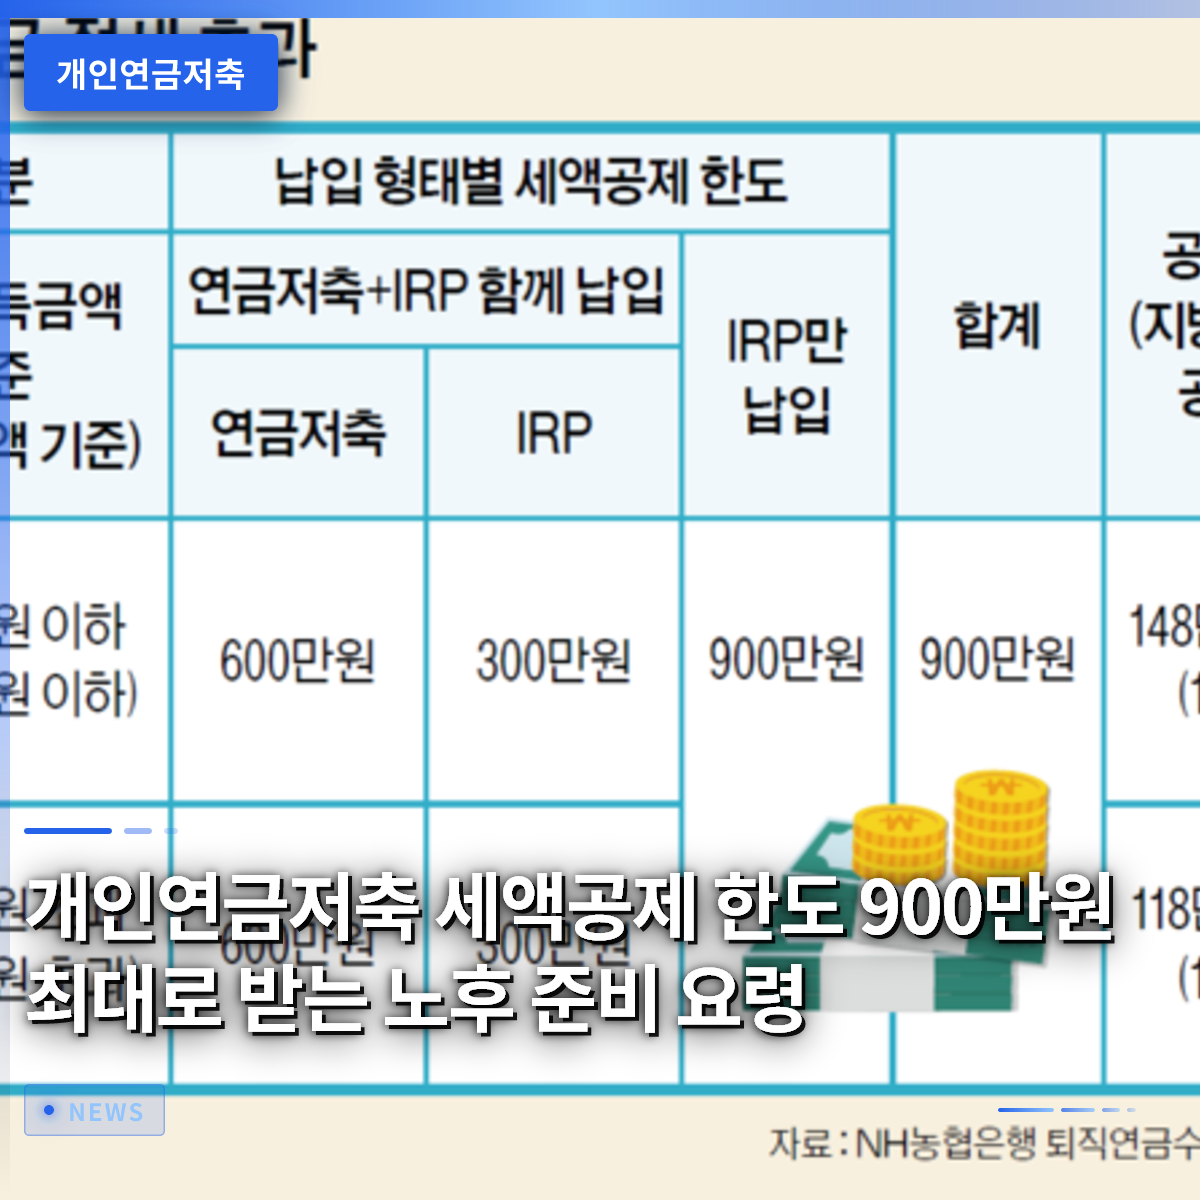
個人年金貯蓄を通じて、毎年の年末調整で数十万円から数百万円までの還付金を確実に受け取る最も確実な方法は、年金貯蓄と個人型退職年金を適切に組み合わせ、上限額を埋めることです。周囲の同僚が毎年受け取っている還付金の額を見て羨ましく思った経験があれば、今日から直接口座を確認し、実行に移すべき時です。多くの人が漠然と老後準備が必要だと思いつつ、具体的にどの商品をどれくらい入れるべきか分からず迷っていることが多いです。この記事では、サラリーマンが給与を管理しながら税制上の優遇措置を最大化し、資産を増やしていく現実的な方案を詳しく解説します。今から始める小さな貯蓄習慣が、数十年後の豊かな退職生活を決める鍵となるでしょう。 = 個人年金貯蓄の税額控除上限900万円を最大限に活用する老後準備のノウハウ 1. 個人年金貯蓄と年金貯蓄ファンドの違いを理解する 1. 個人年金貯蓄と年金貯蓄ファンドの違いを理解する 年金貯蓄商品は、加入する金融会社や運用方法によって様々な種類に分類されるため、加入前に自分の投資傾向を慎重に検討する必要があります。銀行で加入する信託や保険会社で販売される商品は安定性が高いものの、収益率の面では物足りなさを感じることがあります。一方、証券会社を通じて加入する年金貯蓄ファンドは、株式や債券、上場指数ファンド(ETF)などに直接投資できるため、物価上昇率を上回る資産増殖が可能です。毎月一定額を自動振替に設定し、自分で選んだ優良資産に継続的に投資する形で運用できます。 周囲で株式投資が怖いと言う人でも、年金口座内では安全な債券型資産や預金商品を一緒に保有できることをよく知らない場合が多いです。若い頃はもう少し攻めの資産配分を通じて収益を追求し、年齢を重ねるにつれて安全資産の比率を増やしていく戦略が非常に有効です。金融会社ごとに課される手数料やイベント特典も綿密に比較し、自分に最も有利な場所を選ぶ知恵が必要です。口座開設後も、市場の変化に合わせて定期的に資産を確認し管理する習慣を身につけるべきです。 💡 核心ポイント年金貯蓄ファンドを活用すれば、安定性と収益性を同時に確保しながら、効率的に老後資金を増やしていくことができます。 2. 税額控除上限900万円を埋める具体的な配分戦略 2. 税額控除上限900万円を埋める具体的な配分戦略 国税庁の年末調整で最大の還付メリットを享受するためには、年金貯蓄と個人型退職年金の拠出上限を正確に理解し、組み合わせる必要があります。年金貯蓄口座単独では、年間最大600万円までが税額控除の対象となる拠出額として認められ、これに個人型退職年金を加えると合計で最大900万円まで上限が拡大します。例えば、年間900万円を満額拠出すれば、総給与額に応じて13.2パーセントから最大16.5パーセントに達する金額を税金から直接還付してもらうことができます。月給300万円を稼ぐサラリーマンであれば、毎月息をするように流出する税金を節約するためにも、この仕組みを必ず活用すべきです。 実際に、周囲のサラリーマンの友人の中には、年末が近づいてきて初めて慌てて上限を埋めようと通帳の残高を確認してため息をつくケースをよく見かけます。これを防ぐために、毎月給料日が来るたびに一定額を自動的に分割拠出する方式で負担を分散する方がはるかに賢明です。年金貯蓄に600万円を充て、残りの300万円を個人型退職年金に分散して入れる方式が、最も一般的でかつ安定した節税の秘訣です。こうして積み立てられた金額は、退職時点まで長期間にわたり複利効果を受けながら膨らんでいくため、時間が経つほど莫大な資産格差を生み出します。 💡 核心ポイント年金貯蓄600万円と個人型退職年金300万円を合算して、年間900万円の税額控除上限を埋めることが節税の核心です。 3. 個人型退職年金加入時に必ず知っておくべき投資制限と利点 3. 個人型退職年金加入時に必ず知っておくべき投資制限と利点 個人型退職年金は、自分で老後資金を追加拠出しながら税制上の優遇措置も受けられる非常に有用な退職準備ツールです。ただし、通常の年金貯蓄口座とは異なり、株式などのリスク資産への投資限度が総積立金の70パーセントに制限されているという特徴があります。残りの30パーセントは必ず預金や債券型ファンドなどの安全資産で埋めなければならないため、攻めの投資傾向を持つ人にとっては窮屈に感じられるかもしれません。しかし、市場の変動性が大きくなる時期には、このような強制的な安全装置がむしろ資産を守る堅固な盾の役割を果たしてくれます。 サラリーマンが退職時に受け取る退職金だけでなく、自分の余裕資金を追加して継続的に管理できる点から、職場生活の必需品と呼ばれています。金融会社が提供する資産管理プログラムやAI 기반の点検サービスを活用すれば、自分の口座の状態を随時確認し、補完することができます。銀行の店舗や非対面アプリを通じて簡単に加入でき、振込手数料免除などの様々な金融会社イベントも同時に享受できます。税額控除のメリットに加えて、課税繰延べ効果により、退職前まで税金を引かれずに再投資できるという点が、驚くべき複利の魔法を引き起こします。 💡 核心ポイント個人型退職年金はリスク資産への投資限度制限がありますが、強力な節税と資産保護機能を同時に提供します。 4. 資産管理口座との連携および中途解約の危険性 社会人経験の浅い方や40代のサラリーマンが資産を増やしていく際に、よく目にするもう一つの節税口座が個人総合資産管理口座(ISA)です。この口座は、加入期間中に発生した収益に対して非課税および分離課税のメリットを与え、満期になった際に金額を年金口座に転換できます。満期資金を年金口座に移すと、追加で税額控除のメリットまで得られるため、高収入のサラリーマンの間では必須コースとされています。複数の金融商品を一つの口座内で自由に売買できるため、資金運用の柔軟性が非常に高いという利点があります。 ただし、老後準備用に確保しておいた年金口座から中途で引き出すことは、未来の資産を蝕む最も愚かな行動の一つです。突然多額の資金が必要だからといって、年金口座を解約したり中途解約を行ったりすると、これまで受けていた税額控除のメリットをすべて返還しなければならないだけでなく、その他所得税の爆弾に見舞われます。実際に、急な資金必要を理由に年金口座を崩して、数百万円の税金を払うという残念な事例をしばしば目にします。したがって、老後資金は自分が死んでも触れないお金だと誓い、緊急資金は別途の入出金口座に別に準備しておく知恵が必要です。 💡 核心ポイント個人総合資産管理口座の満期資金を年金に転換すれば追加の節税が可能ですが、中途解約は税金の爆弾を招くため絶対に避けるべきです。 5. 年齢層別カスタマイズされた年金貯蓄運用およびポートフォリオ戦略 年齢を重ねるにつれて、私たちの収入水準や投資傾向が変わるように、年金貯蓄口座の扱い方もライフステージに合わせて柔軟に変えなければなりません。社会人経験の浅い時期には、収入が高くない場合でも、少額からでも継続的に自動振替を設定し、長期投資の複利効果を肌で感じることが重要です。30代と40代になると、本格的に収入が増え、税金の負担も大きくなるため、年間900万円の上限を満額拠出することを最優先目標とすべきです。この時期には、株式型資産の比率を高めて積極的に資産を増やし、老後資産のパイを大きくする戦略が非常に効果的です。 子供の学費や住宅購入などで支出が多くなる時期でも、年金口座への拠出だけは絶対に止めなければ、後に後悔しない退職を迎えることができます。50代以降、退職が目前に迫った時点では、攻めの投資よりも元本を守りながら、安定した配当収益や利子収入を得る方向にポートフォリオを大規模に調整すべきです。退職後は、数十年かけて積み立てた資金を年金形式で毎月分割して受け取りますが、この際に年金受取額が年間一定額を超えないように調整することで、税金の負担を軽減できます。生涯にわたる体系的な計画と継続的な実行のみが、退職後の貧困を防ぎ、豊かな生活を保障する唯一の道です。 💡 核心ポイント年齢層別の収入と支出規模に合わせて資産配分比率を調整し、退職前まで継続的に拠出することが成功の秘訣です。 6. 成功する老後準備のための実践的な提案と展望 今日のように急変する経済環境の中で、国家が私たちの老後を完全に責任を持ってはくれないという事実は、今や誰もが知っている公然の常識となりました。結局、自分で準備し、守らなければならない各自自衛の時代において、個人年金貯蓄と個人型退職年金は選択ではなく、生存のための必須の武器です。毎月高騰する物価と不安定な雇用市場の中で、サラリーマンが将来に備えることができる最も確実で安全な方法は、税制上の優遇措置がある節税口座を積極的に活用することです。今日すぐに銀行や証券会社のアプリを開き、自分の年金口座の拠出上限と現在の投資状態を綿密に点検するという小さな行動が必要です。 最初は毎月出ていく数十万円の貯蓄額が負担に感じ、惜しく感じるかもしれませんが、年末調整の時点で口座に反映される手厚い還付金を見ると、考え方が完全に変わるでしょう。10年後、20年後の退職時点で、他の人よりもはるかに余裕があり、豊かな資産を手に入れている自分の姿を想像しながら、今日から一歩ずつ踏み出すべきです。政府の税制政策や金融市場の変化に常に耳を傾け、柔軟に対応する姿勢が、私たちの生活の品位を高めてくれるでしょう。今から始める小さな貯蓄習慣が、未来の自分を救う最も偉大な投資であるという点を絶対に忘れないでください。 💡 核心ポイント不確実な未来に備えるため、今すぐ年金口座を点検し、継続的に拠出する実践が何よりも重要です。 よくある質問 年金貯蓄口座は年中加入しても今年の税額控除を受けられますか? はい、年末調整基準日である12月31日までに拠出を完了すれば、今年の税額控除メリットを完全に受けることができます。ただし、毎月分割拠出する方が資金負担を軽減する上ではるかに有利です。 年金貯蓄と個人型退職年金を同時に加入しなければ900万円の上限を埋められません吗? その通りです。年金貯蓄単独では最大600万円までしか控除されないため、残りの300万円を埋めるには個人型退職年金口座を併せて保有し、拠出する必要があります。 退職後に年金を受け取る際に税金を払う必要がありますか? 年金受取時点で年間総受取額が1,200万円以下の場合、私的年金所得に対して低い税率で分離課税され、受取年齢に応じて税率が徐々に低くなります。 中途で必ずお金を引き出さなければならない場合、最も税金を少なく払う方法は何か? やむを得ずお金を引き出す必要がある場合は、税額控除を受けていない拠出元本から引き出したり、法定事由に該当するやむを得ない引き出し条件を満たしているか確認したりするのが … Read more

IRP退職年金の加入条件、税額控除のメリット、実践的な活用方法まとめ

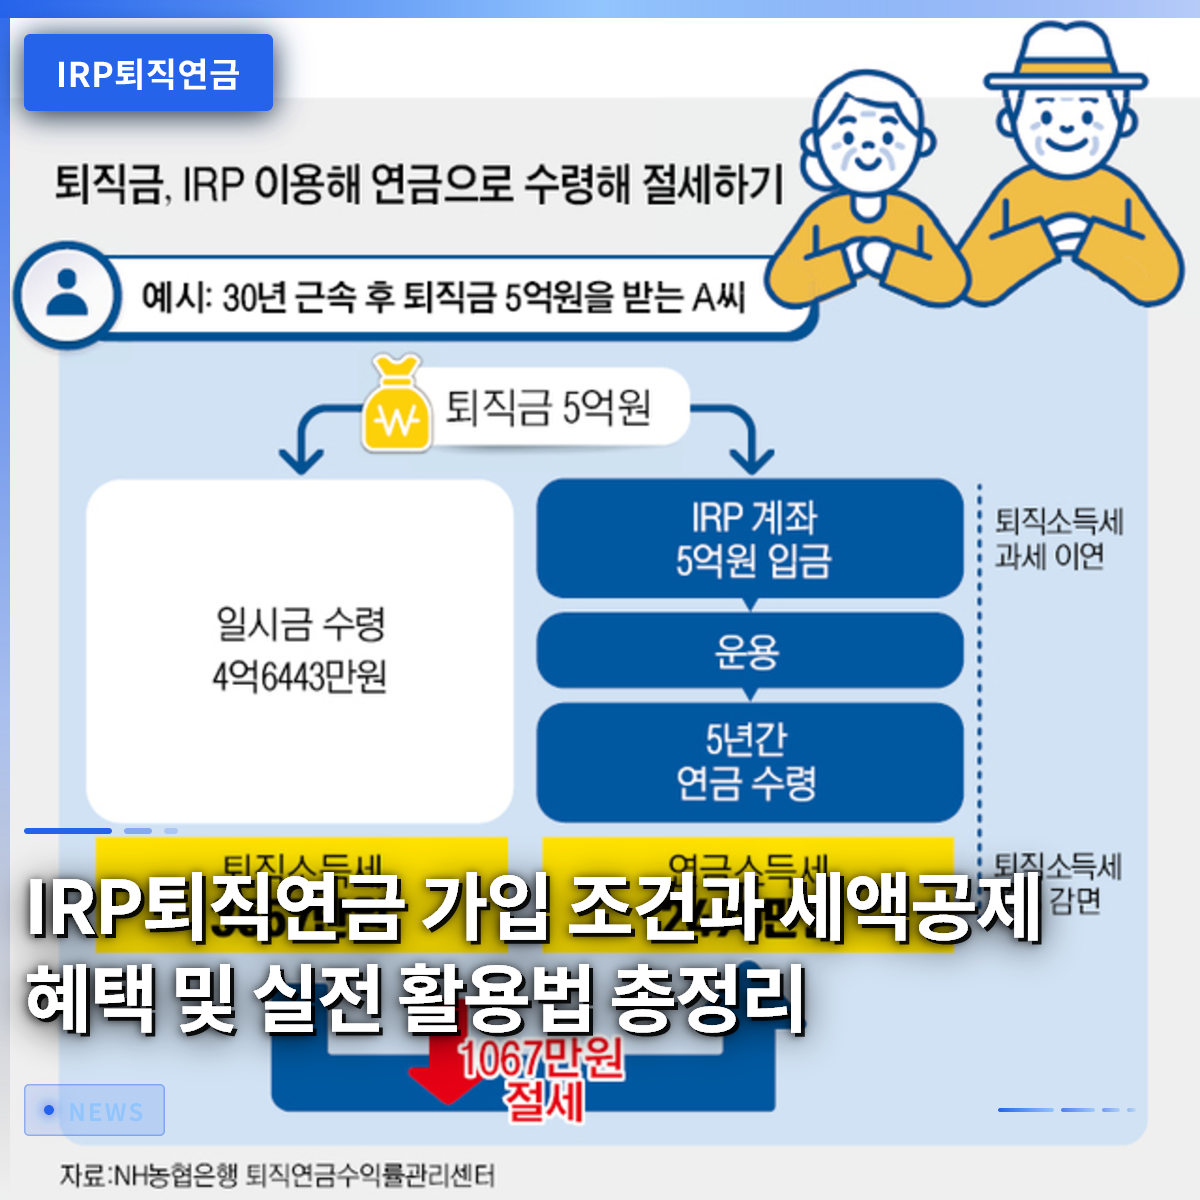
個人型退職年金口座は、会社員であれば誰もが注目すべき最も確実な節税手段であり、安定した老後資産を築くための窓口です。かつては単に会社が支給する退職金を保管しておくための場所程度に考えられていましたが、最近では会社員だけでなく自営業者も自発的に加入し、積極的に資産を増やそうとする傾向にあります。年末調整で税額控除のメリットを最大限に活用できるだけでなく、多様な投資商品を通じて物価上昇に備えられるからです。周囲で年末調整の還付金が数十万円も増えたという話を聞くたびに、自分も加入すべきか悩むものの、複雑な用語や条件 때문에先送りしてしまうことが多いものです。この記事では、口座の基本コンセプトから加入条件、税制優遇、そして実際に資産を増やす方法まで、非常にわかりやすく一つずつ解説していきます。これから一つずつ追っていただければ、皆さんの貴重な老後資産を守るための素晴らしい答えが見つかるでしょう。 = IRP退職年金の加入条件、税額控除のメリット、実践的な活用方法まとめ 1. IRP退職年金の基本コンセプトと定義 1. IRP退職年金の基本コンセプトと定義 個人型退職年金は、加入者が所得を得ている間に自主的に拠出したり、職場から受け取った退職給付金を積み立てたりして、退職後に年金として受け取る包括的な退職準備口座です。職場を退職する際に受け取る退職金を安全に引き継ぐだけでなく、個人が余剰資金を追加で拠出することで複利効果を享受できるという利点があります。単純な貯蓄商品とは異なり、株式型商品や上場指数ファンドなどのリスク資産にも一定の比率で投資が可能であり、収益性を高めることができます。例えば、毎月一定額を自動振替で貯蓄しながら、同時に税制優遇も受けられるため、一石二鳥の効果を得られます。多くの人は単に 묶われているお金だと思いがちですが、自身の投資スタイルに応じて安定型から積極投資型まで、ポートフォリオを柔軟に構築できます。退職後の生活の質を決定づける重要な資金源であるため、若い頃から早めに興味を持ち準備する姿勢が何よりも重要です。過去とは異なり、現在は所得のあるすべての就業者や自営業者まで加入対象が大幅に拡大され、誰もが享受できる普遍的な退職準備手段として定着しました。会社員時代にコツコツと貯めた資産が、退職後の老後生活費を支える頼もしい支柱となるため、今すぐ口座の性質を理解することが賢明です。 💡 キーポイントIRP退職年金は、退職給付金を安全に守りつつ、追加拠出を通じて老後資金を自ら増やしていく包括的な退職準備口座です。 2. 加入条件と誰もが知るべき対象者範囲 2. 加入条件と誰もが知るべき対象者範囲 所得が発生するすべての経済活動人口であれば、会社員や公務員だけでなく、自営業者やフリーランサーも誰でも自由に加入する資格が与えられます。過去には会社で退職年金制度に加入した労働者や一定の所得がある人に限定されていましたが、制度の改善により門戸がぐっと広がりました。フリーランサーとして働き、3.3%の事業所得税が源泉徴収される方々も、所得証明が可能であればいつでも近くの金融機関を通じて口座を開設できます。専業主婦や無所得者の場合は、所得がないため加入が制限されたり、税額控除のメリットを受けにくくなったりするため、まず自身の所得発生有無を確認する必要があります。頻繁に転職する方々の場合、以前の職場で発生した退職金を必ずこの口座に受け取らなければ、課税繰延べのメリットを完全に享受できません。周囲の知人の中には、フリーランサーという理由でこのようなメリットを逃しているケースが非常に多いですが、所得金額証明書一枚あれば誰でも加入の門を叩くことができます。したがって、現在所得を得ている経済活動人口に該当する場合は、先延ばしにせず、今すぐ加入条件を確認するのが得策です。 💡 キーポイント所得のある労働者、自営業者、フリーランサーは誰でも加入でき、転職時の退職金管理にも不可欠です。 3. 税額控除のメリットと年末調整による節税効果 3. 税額控除のメリットと年末調整による節税効果 年末調整の時期が近づくと、会社員にとって最大の関心事は間違いなく税金を還付してもらう節税戦略であり、その中心には常にこの口座が据えられています。年間拠出額に対して一定の割合で税額控除を受けられるため、会社員にとっては選択肢ではなく必須とされる金融商品です。年間最大拠出限度額内で、控除率に応じて数十万円から最大100万円を超える金額を還付してもらえるため、実質的な収益率を大幅に向上させます。例えば、年間一定額を拠出した場合、適用される控除率に応じて、毎年支払った税金の相当部分を還付され、再投資の原資として活用できます。年金貯蓄口座との拠出限度額を合算して管理するため、自身の年間総給与額に合わせて最適な拠出額を設定する知恵が必要です。税額控除のメリットを完全に享受するためには、毎年12月末までに拠出を完了する必要があり、自動振替を通じて毎月コツコツと分割拠出するのが負担を軽減する方法です。こうして還付された金額を再び貯蓄や投資に活用すれば、複利効果を最大化し、退職時にさらに大きな資産に成長する喜びを味わえます。 💡 キーポイント年間拠出額に対する税額控除のメリットにより、毎年行われる年末調整で強力な節税効果を発揮できます。 4. 安全に資産を増やす実践的な投資ノウハウ 口座に眠っている貴重な資産を単に預金利回り商品だけに放置しておくと、物価上昇率に追いつけず、実質的な資産価値が低下する可能性があります。安全資産とリスク資産の法定投資比率を遵守しつつ、上場指数ファンドや実績分配型ファンドを積極的に活用することが、成功した資産管理の鍵です。株式型資産は最大70%まで組み入れることができるため、優良な指数追随商品や配当性向が高い商品に分散投資する戦略が推奨されます。同僚のAさんは、毎月積立方式で国内外の代表的な指数商品に分割投資した結果、預金金利よりもはるかに高い収益率を記録しており、満足しています。自動的に設定された周期に従って資産を再配分するデフォルトオプション制度を活用すれば、忙しい日常の中でも専門的な資産管理を受ける効果を得られます。市場が下落してもコツコツと数量を積み重ねていく積立投資方式を適用すれば、平均取得単価を下げ、今後の上昇相場での大きな収益を期待できます。 💡 キーポイント預金だけに留まらず、上場指数ファンドなどのリスク資産比率を適切に活用して収益率を高める必要があります。 5. 中途解約条件とやむを得ない例外状況への対処法 老後のために長期間維持すべき口座ですが、人生を送る中で急なまとまったお金が必要な危機的状況が発生することは避けられないため、中途解約制度を知っておく必要があります。原則的には退職年齢になるまで解約はできませんが、無住宅者の住宅購入や借家保証金の解約などの事由には例外が認められています。また、本人や扶養家族が6ヶ月以上の長期治療が必要な医療費を負担する場合にも、法的に中途解約の道が開かれています。破産宣告や個人再生手続きに入った場合にも、一定の条件のもとで資金を引き出し、緊急事態に対処する手段として活用できます。ただし、中途解約を行うと、これまで受けていた税制優遇を返還しなければならない場合や、雑所得課税が課せられる可能性があるため、本当にやむを得ない状況でのみ慎重に決定すべきです。周囲では、単に資金が不足しているという理由で無理に解約を試みて、税金の弾丸を食らうケースをしばしば見かけるため、特別な注意が必要です。 💡 キーポイント無住宅者の住宅購入や長期治療の医療費など、法律で定められた例外的な状況でのみ中途解約が可能です。 6. 成功した退職準備のための展望と読者の行動 100歳時代が現実となった今、安定したキャッシュフローを作ることは、選択肢ではなく生存を左右する最も重要な課題として位置づけられています。今すぐ少額でも毎月コツコツと拠出する習慣をつけることが、数十年後の豊かな老後を決定づける決定的な差を生み出します。金融会社が提供する多様な加入イベントを活用し、モバイルギフト券のような小さなメリットも受け取りながら、専門家の相談に乗ってもらうのも良いスタートです。これ以上先延ばしにせず、今日すぐに自身の所得状況を確認し、近くの金融機関のアプリを通じて口座開設を進めることをお勧めします。退職時期が近づいた際に、一時金ではなく年金形式で受け取れば、退職所得課税を大幅に軽減できるため、受け取り方法まで事前に計画する必要があります。今日始める小さな実践が、明日の経済的自由を贈る最も確実な投資になると確信しています。 💡 キーポイント退職後の安定した生活のために、今すぐ口座を開設し、継続的な拠出と投資を開始すべきです。 よくある質問 無収入の専業主婦でも加入できますか? 全く所得のない無所得者の場合、税額控除のメリットを受けにくく、加入条件に制限がある可能性があるため、所得証明が可能な場合のみ加入するのが一般的です。 転職時に以前の退職金はどのように処理すべきですか? 転職時に以前の職場で発生した退職金は、必ず本人名義の口座に振替を受けなければ、課税繰延べのメリットを維持して税金を節約できません。 中途解約するとどのような不利益がありますか? 中途解約時、これまで税額控除を受けた金額と運用収益に対して雑所得課税が課せられるため、元本損失以上の不利益を被る可能性があります。 年金として受け取る場合のメリットは何ですか? 退職金を一時金ではなく年金形式で分割して受け取ると、退職所得課税を最大30%まで軽減できるため、詳細な節税に非常に有利です。 =

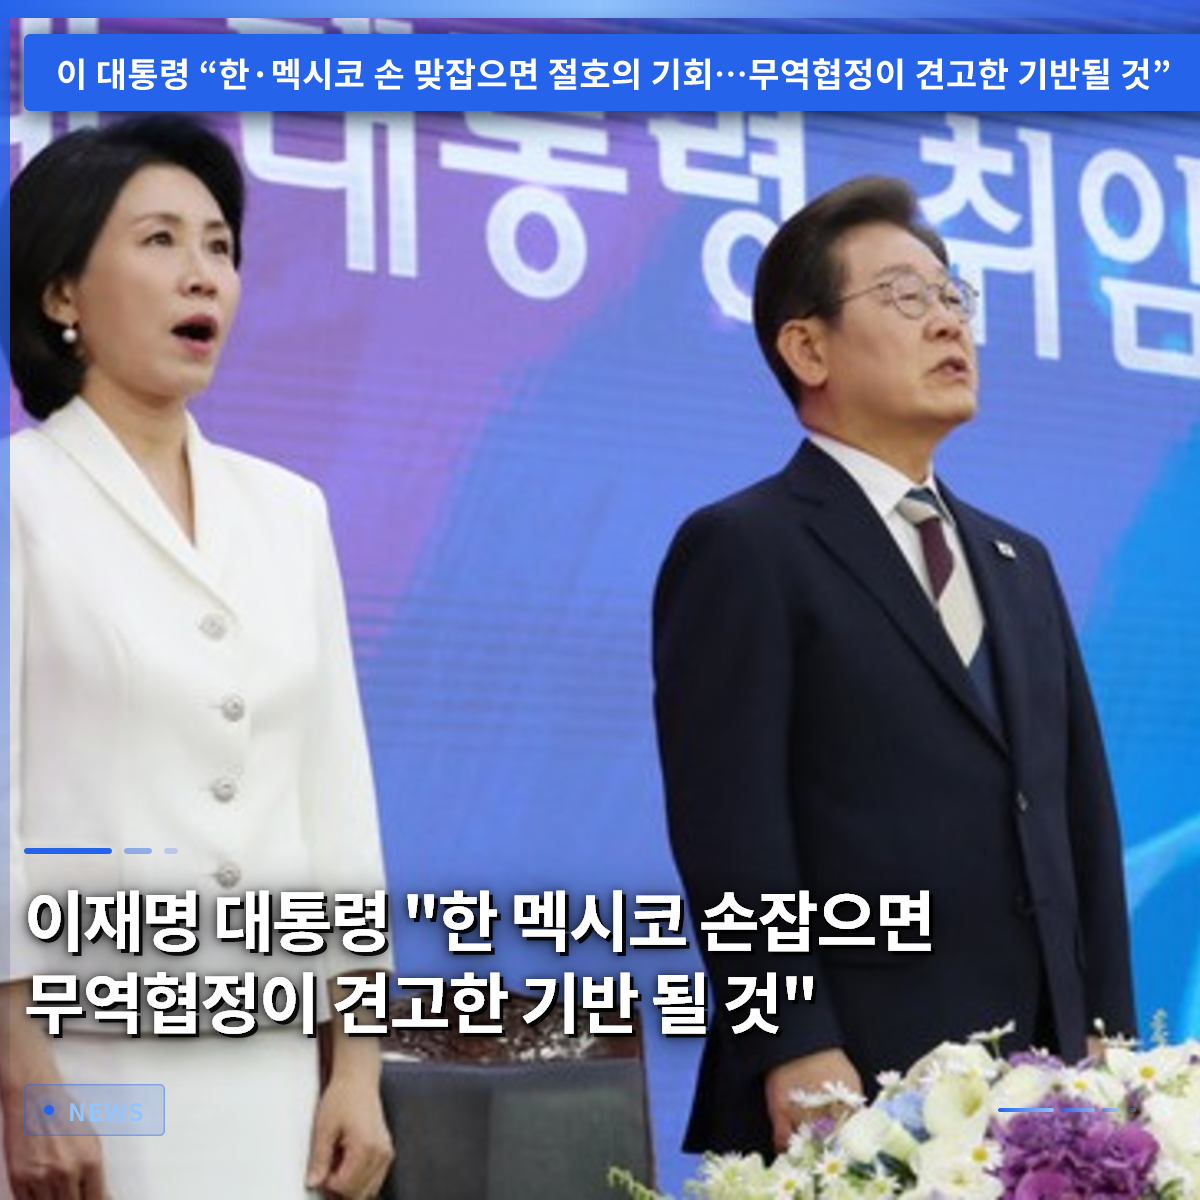
イ・ジェミョン大統領「韓墨が手を組めば、貿易協定が堅固な基盤となる」

イ・ジェミョン大統領はメキシコシティへの国賓訪問において、韓国とメキシコが手を組めば世界市場を先取りできる絶好の機会になると力強く述べた。両国がこれまでに目覚ましい協力実績を上げたにもかかわらず、まだ包括的な貿易協定の段階に進めていない点に言及し、惜しみを表す場面もあった。2006年に中断された自由貿易協定(FTA)交渉が現在も合意に至っていない状況の中、新たな突破口が必要な時期である。今回の訪問を通じて、両国の企業がより安定した環境で活動できる堅固な制度的基盤が整えられるのか、大きな関心が集まっている。伝統的な製造業分野を超え、未来の新産業や文化創造分野まで協力の地平を広げようとする政府の具体的な構想を一緒に確認しよう。読者の皆さんも、両国の経済協力もたらす変化の風を事前に体感してほしい。 = イ・ジェミョン大統領「韓墨が手を組めば、貿易協定が堅固な基盤となる」 1. メキシコシティで響いた協力の声 1. メキシコシティで響いた協力の声 イ・ジェミョン大統領はメキシコシティのワールドトレードセンターで開催されたイベントに参加し、両国関係の新たな飛躍を誓った。現地で開かれた企業人向けイベントを終えた後、両国が持つ相互補完的な産業構造を高く評価した。メキシコが持つ優れた製造基盤と現地部品エコシステムは、韓国企業にとって魅力的な要素として機能している。ここに韓国の優れた先端技術競争力が有機的に結合すれば、大きなシナジー効果を発揮できるだろう。大統領は、この結合が単なる協力を越えて、北米を超えた世界市場へと共に広がる足場になると説明した。現場に参加した多くの企業関係者も、両国政府が速やかに協議を再開し、確かな支えになってくれることを期待している。 💡 核心ポイントイ大統領は両国の産業構造の相互補完性を強調し、世界市場先取りの機会だと説いた。 2. 貿易協定締結に向けた課題 2. 貿易協定締結に向けた課題 両国間の経済協力を一段階高いレベルに引き上げるためには、包括的な貿易協定の締結が必須の課題とされている。しかし現実には越えなければならない山が存在し、過去に中断された交渉を再び円滑に進めるという宿題がある。青瓦台(大統領府)の高位関係者は、現在メキシコが米国の貿易協定再検討協議に集中している状況だと説明した。直ちにメキシコ側が韓国との交渉に全面的に応じる準備が整っているわけではないという外交的な文脈も考慮する必要がある。それでも政府は、危機が 곧機会だという認識のもと、両国企業人の挑戦を支える外交的な努力を傾けている。間もなく両国政府がテーブルを挟んで向かい合い、相互利益の協力基盤を固めることができるのか、その行方が注目されている。 💡 核心ポイント貿易協定の再開には現実的な外交状況が存在するが、相互利益の基盤構築のために継続的に努力している。 3. 製造業を超えた未来新産業協力 3. 製造業を超えた未来新産業協力 伝統的な製造業分野で長年培ってきた成功体験は、両国関係を支える確かな根の役割を果たしてきた。今後はこの伝統的な基盤の上に、バイオやヘルスケア、ビューティーなどの未来新産業へと領域を広げなければならない。さらに、エネルギーや送電網構築などのインフラ、デジタル革新分野においても大胆な協力が必要である。両国の強みを互いに交換し、不足している部分を補い合えば、未来の収益源を先取りする上で大きな助けとなるだろう。過去の自動車や鉄鋼中心の貿易から脱却し、先端技術とエネルギーが調和した多様化された経済構造へと変貌を遂げる。こうした変化は、両国の若者にも新たな雇用を提供し、グローバル競争力を強化する触媒となるだろう。 💡 核心ポイント伝統的な製造業を超え、バイオやエネルギーなど未来新産業全般に協力の幅を広げている。 4. 文化創造産業へと続く交流 4. 文化創造産業へと続く交流 経済的な協力だけでなく、文化創造産業分野での交流と協力強化も今回の訪問の核心テーマの一つである。両国民の間に形成された深い文化的共感と活発な人的交流は、二か国を近づける要因となっている。コンテンツ、食、ファッション、観光に至るまで、多様な文化産業分野において二か国の魅力が自然に調和している。メキシコ現地で吹き荒れている韓流ブームと、韓国で愛されている中南米文化が出会い、新たな文化的価値を生み出している。こうしたソフトパワーの拡大は、両国企業が現地市場に進出する際に親しみやすいイメージで近づくことができる秘訣となる。文化的理解が深まるほど経済的信頼も厚くなるという点で、非常に好ましい現象と言えるだろう。 💡 核心ポイント文化創造産業と人的交流を通じて、両国間の感情的共感と協力をさらに拡大している。 5. 北米市場攻略のための最適パートナー 5. 北米市場攻略のための最適パートナー メキシコは、巨大な北米市場を狙う世界中の企業にとって、地理的・経済的に非常に重要な拠点地域である。韓国企業が現地エコシステムに安定的に溶け込めば、巨大市場への進出に向けた足場を確実に固めることができる。現地の物流網と生産施設を活用しながら、我々の革新的な製品を生産すれば、現地消費者の心を掴むことができるだろう。相互利益の関係の中で両国企業が得られる付加価値は非常に大きいと専門家は予測している。保護貿易主義が強まるグローバル経済環境の中で、こうした確かな同盟関係は企業にとって渇いた大地に降る恵みの雨のようなものである。両国が手を組んだ瞬間、これまでの懸念を洗い流し、新たな経済地図を描き出すことができるだろう。 💡 核心ポイントメキシコの地理的優位性と韓国の技術力が結合し、北米市場攻略の核心足場を築く。 6. 成功적인協力のための今後の展望 6. 成功적인協力のための今後の展望 今回の国賓訪問を契機に、韓墨両国関係は新たな転機を迎えており、今後の歩みがさらに期待されている。貿易協定の締結までは詳細な調整と時間が必要だが、両国首脳が意志を示しただけでも大きな前進である。政府は今後も企業人の声を傾聴し、実質的な支援策を 마련して外交的成果を具体化する方針である。読者の皆さんも、二か国が実現する未来志向的な経済協力と文化交流の歩みに愛情を持って見守ってほしい。互いの手を組んだ二か国がグローバル舞台の中心でどのような奇跡を生み出すのか、一緒に応援してみるのはどうだろう。多彩な分野で咲き誇る二か国の協力の蕾が、間もなく美しい実を結ぶことを願う。 💡 核心ポイント両国首脳の意志を基盤に、今後実質的な成果を導き出し、未来志向的な関係へと進む見通しである。 よくある質問 イ・ジェミョン大統領の今回のメキシコ訪問の核心目的は何ですか? 両国間の経済協力を高度化し、包括的な貿易協定締結の必要性を強調するとともに、新産業協力を固めることです。 韓墨自由貿易協定交渉は現在どのような状況ですか? 2006年に中断された後、まだ合意に至っておらず、メキシコと米国の貿易協定再検討状況などにより調整中である。 製造業以外で新たに協力することになった分野はどこですか? バイオやヘルスケアなどの未来新産業、エネルギー、インフラデジタル革新、および文化創造産業分野である。 両国の経済協力が企業にもたらす利点は何ですか? … Read more

年金積立口座の税額控除限度額とコツで老後資金を準備する方法

年金積立口座は、毎年確定申告のシーズンにサラリーマンが「13ヶ月目の給料」を確実に手に入れるために必ず加入すべき必須の金融商品です。目の前の現金支出が惜しく感じられるかもしれませんが、税額控除の恩恵が非常に強力なため、長期的な資産形成に大きく役立ちます。最近では、多くの金融会社が顧客向けに様々なイベントを開催しており、AIを活用した資産管理技術の導入により、口座管理も格段に楽になりました。多くの人が、税額控除の限度額を埋める過程で、ファンドや上場投資信託(ETF)をどのように構成すればよいか悩みに陥りがちです。この記事では、年金積立口座の基本コンセプトから効果的な資産配分戦略、そして税金を節約する実践的なコツまで詳しく解説します。読者の皆さんが日常で簡単に実践できる現実的な方法を一つずつ丁寧にお伝えしますので、最後までお付き合いください。 = 年金積立口座の税額控除限度額とコツで老後資金を準備する方法 1. 年金積立口座の基本コンセプトと税額控除の恩恵 1. 年金積立口座の基本コンセプトと税額控除の恩恵 年金積立口座は、韓国の国民であれば誰でも加入できる代表的な節税商品であり、老後対策と節税を同時に実現できるのが大きなメリットです。毎年拠出する金額に対して一定の割合で税額控除を受けられるため、サラリーマンの間ではすでに必須の加入項目として定着しています。総給与額に応じて控除率が異なり、年間拠出限度額内で最大限に拠出することが、年末の確定申告での還付金を最大化する近道です。周囲の同僚が昨年、年金積立を通じて数十万ウォンを還付されたという話を聞いたとしたら、まさにこの税額控除の魔法のお陰です。単に税金を節約するだけでなく、口座内で商品を運用している間に発生する利子や配当所得に対して、税をその場で徴収せず、年金受給時まで先延ばしにしてくれる課税繰延べの恩恵も享受できます。繰延べられた税金は複利効果を得ながら膨らんでいくため、時間が経つほど資産増額に大きな差を生み出します。例えば、毎年一定額をコツコツ積み立て、そのお金で配当を出している上場投資信託を買い集めれば、再投資の過程で税控除なしで完全な複利効果を得ることができます。したがって、社会人になったばかりの新入社員から、退職を控えた中高年層まで、誰でもこの口座を積極的に活用しなければ後悔することになります。 💡 核心ポイント年金積立口座は、強力な税額控除と課税繰延べの恩恵を通じて、老後資金を効率的に蓄えるための必須金融商品です。 2. 個人型退職年金口座との違いと連携活用 2. 個人型退職年金口座との違いと連携活用 年金積立口座とよく一緒に言及される個人型退職年金口座は、性質は似ていますが、加入対象や詳細な規定においていくつかの違いが見られます。年金積立口座は収入のない主婦や学生でも加入できますが、個人型退職年金口座は収入のある労働者や自営業者を中心に加入資格が比較的厳格です。両口座を合算して年間最大拠出限度額まで税額控除を受けられるため、サラリーマンは通常、まず年金積立口座に資金を入れ、限度額に余裕があれば個人型退職年金口座に追加で拠出する戦略を取ります。実際、サラリーマンのキムさんは、年末の確定申告の期限が近づくと、両口座の拠出残高を確認し、不足分を埋めるのに忙しい時間を過ごしています。個人型退職年金口座には安全資産の義務比率が存在し、総積立金の一定割合以上を預金や債券型商品で埋めなければならないという特徴があります。一方、年金積立口座は相対的に資産運用の自由度が高く、株式型上場投資信託の比率を高く設定できます。したがって、自分の投資性向と退職時期を考慮し、両口座の比率を適切に調整する知恵が必要です。 💡 核心ポイント年金積立口座と個人型退職年金口座を併用すると、税額控除の限度額を最大化し、投資の自由度を高めることができます。 3. 口座内で運用する上場投資信託の整理と管理 3. 口座内で運用する上場投資信託の整理と管理 口座内で様々な上場投資信託を無分別に買い集めると、後でポートフォリオを管理するのが非常に困難になり、収益率の管理も疎かになりがちです。実際に、ある投資家は年金積立と個人型退職年金口座を合わせて実に16本以上の上場投資信託を抱え込み、後になって整理するのに苦労したという話もあります。重複する性質の商品が多すぎると、市場が下落した際に対応しにくくなるため、半数以下に大胆に数を減らす整理作業が必ず必要です。口座内で商品を売却し、他の商品を購入する過程では、一般口座とは異なり、売買差益に対する税金がすぐに課されません。この点を活用し、収益率が低調な商品や戦略が重複する商品を大胆に整理し、配当傾向が優れたコア銘柄を中心にポートフォリオを圧縮するのが賢明です。毎月受け取る配当金で再び優良な上場投資信託を買い集めるプロセスを繰り返せば、時間が経つほど口座の体質がより強固になります。定期的な点検を通じて不要な銘柄を絞り込み、資産の効率性を高める努力が、成功した老後投資の鍵です。 💡 核心ポイント年金口座内の数多くの上場投資信託のうち、重複する銘柄を整理し、優良なコア銘柄中心に圧縮することで、効率的な管理が可能になります。 4. 年金受給年齢と条件、および税制上のメリット 頑張って蓄えた老後資金をいよいよ引き出して使う時期が来ると、年齢に応じて適用される年金所得税率が異なる点を必ず覚えておかなければなりません。一般的な年金開始要件は満55歳以上であり、口座開設から5年以上経過している必要があります。受給時の年齢が高くなるほど、国家が適用する税率は徐々に低くなるため、資金に余裕がある場合は、受給時期を調整することも良い節税戦略です。地方所得税を含め、満55歳から満69歳の間には比較的低い税率が適用され、年齢が高くなるとさらに税率が下がります。周囲の知人の中には、この制度を正確に知らず、退職直後にまとめて大金を引き出したら莫大な税金の弾丸を浴び、後になって後悔するケースもよく見られます。年間受給額が一定の限度額を超えると、総合所得税に合算される可能性があるため、毎年受け取る金額を適切に分散する計画を立てる必要があります。徹底的な受給期間の設計を通じて税金を最小化し、退職後のキャッシュフローを安定して維持することが、退職設計の完成です。 💡 核心ポイント年金受給は満55歳以降、5年経過時に可能であり、年齢が高くなるほど低い税率が適用されるため、期間を分散するのが有利です。 5. デジタル資産管理技術と最新金融サービスの活用 最近、金融業界ではAI技術に基づくファンド管理サービスや、カスタマイズされた節税ガイドシステムが次々と登場しています。銀行の営業店に直接足を運ぶことなく、スマートフォンアプリを通じて自分の資産状況を診断し、不要に放置されている商品を点検できる環境が整いました。ただし、一部の税制優遇が適用される口座内の商品は、自動点検の対象から除外される場合があるため、注意深く確認する必要があります。サラリーマンのパクさんは、最近発売されたAIファンド管理機能を活用し、自分の投資ポートフォリオを一目で把握し、適切な助言を得ました。このようにデジタルベースの資産管理ツールを積極的に活用すれば、忙しい日常の中でも簡単に退職資産を点検し、必要な措置を取ることができます。金融会社が提供する様々なイベントや割引特典をオマケとして受け取る楽しみも、見逃せない小さな喜びです。今後、技術がさらに発展することで、一般の個人投資家も専門家に見劣りしない精密な資産配分戦略を展開できるようになると予想されます。 💡 核心ポイント最新のAIベースの資産管理サービスを活用すれば、忙しい日常の中でも年金口座を便利かつ効率的に管理できます。 6. 成功した老後準備のための実践的な行動指針 これまで見てきた年金積立口座の様々な利点と活用方法を実際の生活に適用するためには、具体的な実行計画が何よりも重要です。毎年確定申告のシーズンにだけ一時的な関心を持つのではなく、普段から給料日に一定額が自動的に引き落とされるように設定しておくのが望ましいです。資産価格が変動するたびに一喜一憂せず、黙々と優良な上場投資信託を積み立てていく姿勢が、長期投資成功の土台となります。退職専門家は、今後、税制優遇の重要性がさらに高まり、準備できた人とそうでない人の老後の生活の質は天と地ほどの差になると口を揃えています。今日すぐにスマートフォンを起動し、自分の年金口座の残高を確認し、今月の拠出額が十分かどうか点検してみるのはどうでしょうか。小さな実践が積み重なり、将来豊かで余裕のある退職生活を贈ってくれるでしょう。焦りを捨て、コツコツと積み立てていけば、誰でも確かな老後資産を完成させることができます。 💡 核心ポイント継続的な自動積立と長期投資のマインドに基づき、今すぐ年金口座を点検し実践することが最も重要です。 よくある質問 年金積立口座は収入がなくても加入できますか? はい、年金積立口座は収入の有無に関係なく、韓国の国民であれば誰でも加入できます。ただし、税額控除は給与所得や事業所得など、納税者の総合所得がある場合に適用されます。 年金受給年齢に達する前に引き出すとどうなりますか? やむを得ない事由でない通常の中途解約の場合、これまで受けていた税額控除の恩恵を返還する必要があり、その他所得課税が課せられるため、できるだけ満55歳以降まで維持するのが望ましいです。 年金積立口座と個人型退職年金口座の税額控除限度額はどれくらいですか? 両口座を合算して年間最大900万ウォンまで税額控除対象の拠出限度額が適用され、年金積立口座単独では最大600万ウォンまで控除を受けることができます。 口座内で上場投資信託を売買する際に、すぐに税金がかかりますか? いいえ、年金口座内で商品を売買する際には、売買差益に対する税金がすぐに課されるのではなく、課税が繰延べられ、後で年金を受給する際に年金所得税として低く課税されます。 =

IRP退職年金の活用術:ホームランイベントと節税のヒント

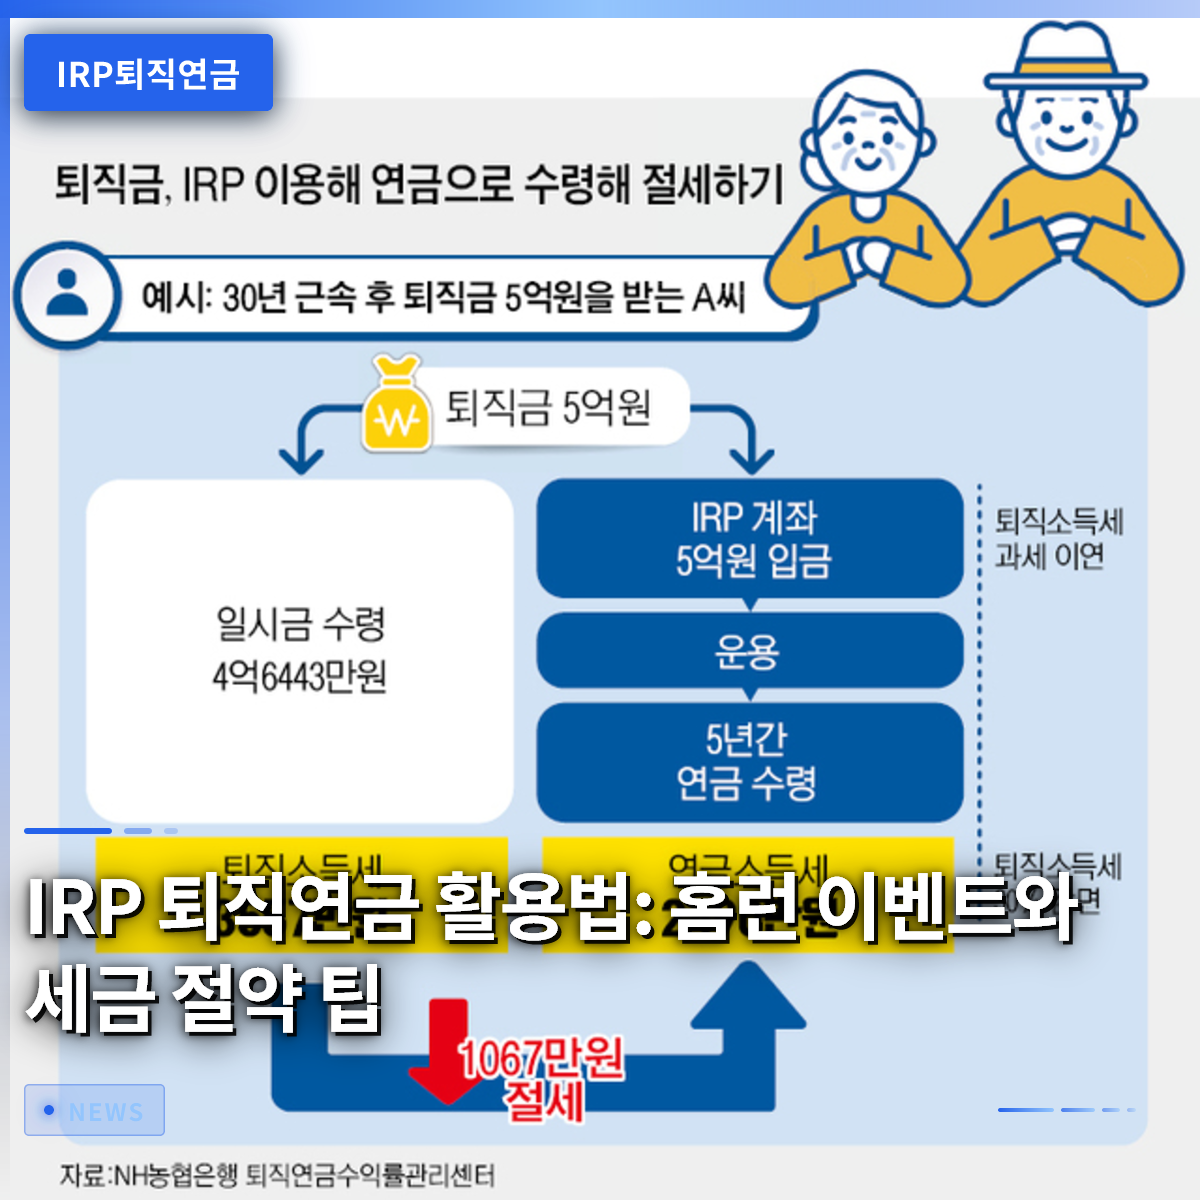
IRP退職年金は、労働者が自発的に拠出したり、会社から支給された退職給付金を積み立てて、退職後に年金として受給する制度です。今日はこの制度の核心的な長所をまず整理し、実際の活用方法を段階的に紹介します。まずIRPに加入できる対象者と拠出限度額を把握し、税額控除によって得られる恩恵を確認します。続いて、慶南銀行で進行中の「ホームランイベント」の内容と参加方法を具体的に案内します。次に、IRP口座内で上場指数ファンド(ETF)を活用した資産運用のノウハウとリバランスの頻度を示します。その後、中途解約(早期引出し)が可能な場合と、年金受給オプション別の税務影響を比較します。最後に、年末確定申告時に税額控除を正しく受けるためのヒントと、今後の政策見通し、すぐに実行できるチェックリストを提供します。 = IRP退職年金の活用術:ホームランイベントと節税のヒント 1. 紹介と基本的な長所 1. 紹介と基本的な長所 IRP退職年金は「個人型退職年金」の略称で、労働者が所得を得ている間自由に拠出したり、事業所から受けた退職給付金を積み立てたりできる口座です。一般的な銀行貯蓄と異なり、IRPに入れた金額は課税が繰延べられ、即座に所得税が課されません。つまり、現在拠出した金額に対して税金を払わず、後に年金として引き出す際にのみ課税されます。この課税繰延べ効果は、長期投資時に複利収益を大きく高めてくれます。また、年間拠出限度額以内であれば全額について税額控除を受けられるため、労働所得税を減らす実用的な節税手段として活用されます。最後に、IRP口座は退職時に一時金または年金形式で柔軟に引き出せるため、老後の生活設計に大きな自由度を提供します。 💡 コアポイントIRPは課税繰延べと税額控除を同時に提供し、労働所得の削減と長期資産の増殖を同時に可能にする制度です。 2. 慶南銀行 ホームランイベント案内 2. 慶南銀行 ホームランイベント案内 慶南銀行は2026年11月末まで、個人型退職年金(IRP)顧客を対象に「ホームランイベント」を実施します。イベントの対象は新規加入者だけでなく、既にIRP口座を保有し、ファンドまたは上場指数ファンドを運用しているすべての顧客です。参加条件は簡単で、イベント期間中に新規加入または追加拠出を完了すれば自動的に応募されます。当選時には最大3万ウォン相当のモバイルギフト券が贈呈され、支払いは当選発表後に個別にSMSで案内されます。イベント期間中は、IRP口座残高の確認とギフト券の受領のための簡単な手順に従うだけです。参加方法は、慶南銀行のモバイルアプリまたは店舗でIRP加入・新規拠出申請書を作成し、イベント応募ボタンをクリックすれば完了です。 💡 コアポイント慶南銀行のホームランイベントは、新規加入者および既存運用顧客にモバイルギフト券の恩恵を提供し、IRP活用の動機を高めます。 3. 上場指数ファンドを活用した運用戦略 3. 上場指数ファンドを活用した運用戦略 IRP口座内で上場指数ファンド(ETF)を選択すれば、分散投資と低いコスト構造を同時に享受できます。上場指数ファンドは特定の指数を追跡するため、個別株式選択に伴う変動性を減らし、市場全体の収益率に連動する効果があります。特に、長期の退職資産を運用する際には、変動性が低い広域市場指数ファンドが適しています。例えば、KOSPI200を追跡するファンドや、米国S&P500に連動するファンドを組み合わせれば、国内・海外市場をバランスよくカバーできます。運用時には、6ヶ月に一度資産配分比率を確認し、目標比率から逸脱した部分はリバランスを通じて元の比率に戻す必要があります。リバランスのプロセスでは、売買時に発生する取引コストを最小化するために、一度に大きな幅で調整するのではなく、小さな単位に分けて実行するのが望ましいです。 💡 コアポイントIRPで上場指数ファンドを活用すれば、低いコストで広範な市場収益を追跡しながら、リバランスでリスクを管理できます。 4. 中途解約と年金受給方法 IRP口座に積み立てられた金額は、一定の条件を満たした場合に中途解約(早期引出し)が可能です。代表的な事由としては、無住宅者による住宅購入、家賃保証金の返還、重大な疾病または医療費の支払い、破産または自然災害などによる生計維持があります。中途解約時には、引出金額に対して退職所得税が課され、所得区分別の累進税率が適用されます。一方、55歳以上になり一定期間口座を維持した場合は、年金形式で受給できます。年金受給方式は、確定給付型(定額)と変動給付型(収益連動)から選択でき、それぞれの税務処理方法は異なるため、事前の確認が必要です。年金として受給する場合、年金所得税が適用されますが、受給期間が長くなることで税負担を分散できるという利点があります。 💡 コアポイントIRPの中途解約は特別な状況に限り許可され、年金受給時の税負担分散効果を通じて、安定した老後収入を設計できます。 5. 税額控除の申請と年末確定申告の活用方法 労働所得がある会社員は、IRPに拠出した金額を年末確定申告時に税額控除として申請できます。控除限度額は年間700万ウォンで、この金額を超えて拠出した部分は控除対象になりません。申請手続は、会社が提供する年末確定申告簡素化サービスで「個人型退職年金」項目を探し、拠出証明書を提出すれば完了です。証明資料としては、金融会社が発行する拠出確認書または自動振替領収書を活用できます。控除を漏らさないためには、拠出履歴を事前に確認し、未納分があれば追加拠出を検討する必要があります。よくあるミスは、途中で口座を解約したり、他の金融商品に移転した際に控除証明を失念する場合なので、口座移転時にも関連書類を保管する習慣が必要です。 💡 コアポイントIRPの拠出額は、年末確定申告時に税額控除として直接労働所得税を減らすために、正確な証明の提出と限度額内の管理が不可欠です。 6. 将来の見通しと行動の促し 政府は高齢化社会への対応として、退職年金制度の拡大を継続的に推進しており、今後、税額控除限度額の引き上げや義務加入範囲の拡大が議論されています。こうした政策の変化は、個人により多くの老後準備の機会を提供すると同時に、口座管理の重要性をさらに強調します。したがって、現在の制度の変化を注意深く観察し、自分に有利なオプションを事前にチェックする習慣をつけることが望ましいです。まず、自分の雇用主がIRPを提供しているか確認し、提供されていない場合は個人型口座を開いてみるのが第一歩です。第二に、月々の拠出可能額を決めて自動振替を設定すれば、継続的な貯蓄が可能になります。第三に、上場指数ファンドや債券ファンドなどを組み合わせてポートフォリオを構築し、6ヶ月ごとにリバランスを実行します。最後に、年末確定申告時の税額控除申請手続きを逃さないように、年間拠出履歴を体系的に記録しておけば、不利益を防げます。 💡 コアポイント今後拡大する退職年金政策に備え、今から口座開設、自動拠出、ポートフォリオ管理及び税額控除チェックのルーティンを確立する必要があります。 よくある質問 IRPに年間いくら拠出できますか? 2026年基準の個人型退職年金の年間拠出限度額は700万ウォンです。この金額を超えて拠出した部分は税額控除対象から除外されるため、限度額内の計画を立てることが望ましいです。 中途解約時の税金はどう課税されますか? 中途解約金額には退職所得税が適用され、課税標準に基づいて累進税率が使用されます。租税特別措置法に定められた事由(住宅購入、医療費など)に該当する場合にのみ引出しが可能で、そうでない場合は早期引出しペナルティが発生する可能性があります。 ホームランイベントに参加するにはどのような手続きが必要ですか? 慶南銀行の店舗またはモバイルアプリを通じて、IRPの新規加入または既存口座への追加拠出を完了すると自動的に応募されます。当選時には最大3万ウォンのモバイルギフト券がSMSで案内され、別途申請手続きはありません。 IRP口座で上場指数ファンドの代わりに一般ファンドに投資してもいいですか? 可能です。ただし、一般ファンドは運用報酬が比較的高く、目標収益率の達成可否がファンドマネージャーの能力に左右される可能性があります。長期的な安定性を追求するなら、低コストの上場指数ファンドの方がより効率的な選択かもしれません。 =

四大保険の実額給与計算方法、保険料率、自動振替割引のヒントを総まとめ

手取り前の月給が250万ウォンでも800万ウォンでも、毎月給与明細を受け取ると、予想以上に減った実額給与に驚くことが多いものです。毎月口座から引き落とされる四大保険料と所得税は避けることのできない支出ですが、正確な仕組みを知れば、自分のお金がどこにどれだけ使われているかを明確に把握できます。例えば、手取り前250万ウォンの会社員の場合、各種税金や控除額を差し引くと、おおよそ220万ウォン前後の実額給与が手元に残ります。このように、毎月の給与を左右する決定的な要因である四大保険の正確な保険料率と計算方法を、この記事で徹底的に解説していきます。会社員なら誰もが気になる控除項目の秘密を、これから一つずつ詳しく見ていきましょう。会社に通いながら毎回ため息をつかせていた控除額の正体を、この機会にしっかり理解してみてください。 = 四大保険の実額給与計算方法、保険料率、自動振替割引のヒントを総まとめ 1. 四大保険とは何か、および強制加入対象 1. 四大保険とは何か、および強制加入対象 国民年金、健康保険、雇用保険、労災保険を総称して呼ぶのが、まさに社会的セーフティネットである四大保険です。韓国で労働者を雇用するすべての事業所は、規模や業種を問わず、この4つの保険に必ず加入しなければなりません。過去には日雇い労働者や短期労働者の場合は適用除外になることが多かったですが、最近では制度が大幅に強化されました。週の所定労働時間が15時間以上の短時間労働者であっても、一定の条件を満たせば必ず加入対象に含まれます。したがって、事業所を経営する代表者や、社会に新たに足を踏み入れた新入社員も、この制度の枠から外れることはできません。もしこれを怠ったり、故意に加入しなかったりした場合、過料処分を受ける可能性があるため、特に注意が必要です。 労働者の立場から見ても、四大保険は単にお金が抜けていく穴ではなく、将来のリスクに備える貴重な資産です。退職後の老後を支える国民年金から、突然の病気やケガに備える健康保険まで、私たちの生活の奥深くに根付いています。会社を辞めた際に生計を立てられるように助けてくれる失業給付も、雇用保険という確かな盾のおかげで可能になります。現役で経理業務を担当する実務者は、毎月決められた日に正しい金額を申告し納付するという重大な使命を担っています。最近では国民健康保険公団の電子窓口のようなオンラインチャネルが整っており、新規従業員の資格取得申告プロセスがぐっと楽になりました。このように複雑に見える行政手続きも、基本的なルールを正しく把握していれば、誰でもミスなく処理できます。 💡 核心ポイント四大保険は、すべての労働者と事業所が義務的に加入しなければならない社会的セーフティネットであり、労働者の将来と生計を保障する中核的な制度です。 2. 2026年基準の四大保険料率と給与控除額の分析 2. 2026年基準の四大保険料率と給与控除額の分析 毎月給与から控除される四大保険料は、各項目の法定料率に基づき、労働者と事業主が半々で負担するのが原則です。国民年金は基準収入月額の9パーセントが課され、労働者と会社がそれぞれ4.5パーセントずつ負担します。健康保険料は報酬月額の一定割合で課せられ、これに長期介護保険料が加算されて、毎月給与明細に反映されます。雇用保険の場合は、失業給付と雇用安定・職業能力開発事業費を合算して算出され、こちらも労働者と会社が一定の割合で分担します。最後に労災保険は、完全に事業主が全額負担する構造になっており、労働者の直接的な給与控除項目からは除外されます。 具体的な例を挙げて見ると、手取り前月給が800万ウォンの高所得者の場合、四大保険の控除額だけでも数十万ウォンに達します。ここに所得税と地方所得税が加わると、実際に口座に入金される実額給与は、手取り前金額とかなりの差が出ます。多くの人が毎月引かれる税金や保険料を見て惜しく感じますが、これは将来の年金受給や医療給付のための貯蓄的な性格も強いです。給与明細を隅々まで確認すれば、自分が払った保険料が正しく計算されているかを自ら検証する目が養われます。会社によって精算方法や賞与の反映基準が異なり、微細な差が生じる可能性があるため、自分の給与台帳を定期的に確認する習慣が重要です。徹底した支出管理を望む会社員にとって、税後金額を正確に予測する能力は最も必須です。 💡 核心ポイント四大保険の料率に基づき、労働者と事業主が保険料を分担して負担し、手取り前金額と税後実額給与の間には大きな差が生じます。 3. 自動振替を申請して料金割引を受ける賢いヒント 3. 自動振替を申請して料金割引を受ける賢いヒント 毎月訪れる四大保険料の納付日に、銀行の残高を気にして煩わしかったなら、自動振替制度を積極的に活用するのが賢明です。国民健康保険公団では、納付の延滞を防ぎ、誠実な納付を促すために、定期的に多様な自動納付プロモーションを実施しています。自動振替を申請して正常に保険料を納付する場合、地域加入者は毎月一定金額の料金割引を受けることができます。一般事業所も自動振替を通じて、毎月小さくても確実なコスト削減効果を得られるため、見逃してはいけない特典です。特に、納付期限を忘れて発生する延滞金を根本から遮断できるため、加算税の心配を減らしてくれる頼もしい役割を果たします。 プロモーション期間や具体的な割引上限は時期によって多少異なる可能性があるため、公式公告を随時確認するのが 좋습니다。例えば、秋や特定の四半期ごとに実施されるプロモーションに参加すれば、小さな料金減免特典だけでなく、多様な景品も受け取れます。自動振替の申請方法は想像以上に簡単で、公団のウェブサイトやスマートフォンアプリを通じて数回のタッチで完了できます。事業を経営する代表者であれば、複数の従業員の保険料納付を自動化することで、行政業務に費やす時間と労力を大幅に削減できます。些細な部分から漏れていくお金を防ぐことが、真の資産運用の始まりであり、四大保険の自動振替はその第一歩です。今すぐ自分の納付方法を点検し、割引特典までしっかり受け取る余裕を持ってください。 💡 核心ポイント四大保険料を自動振替で納付すると、延滞を防ぐだけでなく、毎月の料金割引特典まで賢く受け取れます。 4. 新規従業員の入社時における健康保険資格取得申告方法 会社の規模が大きくなったり、新しい仲間が加わったりすると、実務者が最初にやらなければならないことは四大保険の取得申告です。特に、新規従業員が入社した日を含む月の翌月10日までに必ず健康保険資格取得申告を完了しなければ、過料を避けることはできません。過去には書類を持って公団支店に直接訪問する手間があったものの、今は電子民便サービスを通じて非対面で簡単に処理します。公的認証書を通じて公団のウェブサイトにアクセスし、事業所会員としてログインする過程を経れば、誰でも簡単に申告画面に入れます。新規入社者の住民登録番号、入社日、報酬月額などの基本情報を正確に入力することが申告の核心です。 この過程で、従業員に扶養家族がいる場合は、被扶養者同居人登録を同時に進めることで、健康保険料の負担を軽減できます。会社員は扶養家族の有無によって、毎月引かれる税金や保険料の体系が変わるため、丁寧な確認が必須です。もし申告時期を逃したり、記載事項に誤りが発生したりすると、訂正申告という手間が生じるため、最初から注意を払う必要があります。会社の財務や人事担当人員が不足している中小企業の場合、こうした行政業務自体が大きな負担になることがあります。最近では、こうした複雑な四大保険の申告や給与精算を専門的に代行する経理アウトソーシングの活用も大きく増えている傾向です。専門家の手を借りれば、ミスを減らし、本業により集中できる効率的な環境を構築できます。 💡 核心ポイント新規従業員が入社したら、期限内に電子民便サービスを通じて健康保険資格取得申告を正確に完了する必要があります。 5. 賞与や手当にかかる税金および四大保険のすべて 中秋節や旧正月などの祝日、または年末に十分な賞与を受け取ると、喜びと同時に給与明細に印される控除額の心配が先立ちます。多くの人は賞与には税金がかからない、または少しかかるだろうと誤解していますが、通常の労働所得と同様に課税対象に含まれます。会社の給与支給規定により、賞与にも所得税や地方所得税だけでなく、四大保険料がそのまま課される場合が多いです。したがって、普段の月給よりはるかに多い総額が印されたからといって、実額給与が比例して大きくなるわけではなく、控除額もそれに伴って膨らみます。賃金明細書と通常賃金の基準を明確に理解しておくことで、こうした控除内訳を見て慌てることを防げます。 育児期労働時間短縮給付を受けたり、各種手当が加算される月でも、計算方法は複雑になる可能性があります。高所得者の場合、年収の引き上げや成果給の支給時期に合わせて支出計画を事前に立てておかないと、予想外の税金の爆弾に遭う可能性があります。会社の会計担当部署では、こうした手当の変動事項を反映して毎月正確な源泉徴収を行うことで、法的紛争を予防しなければなりません。労働者もまた、自分の給与明細に記載された健康保険や国民年金の控除金額が前月と比べてなぜ変わったのかに関心を持つべきです。単に会社が与えるまま信じるのではなく、基本的な料率や計算式を漠然とでも知っているだけで、財産権の保護に大きく役立ちます。税金や保険料は避けることのできない義務ですが、その構造を透明に見つめる瞬間に、賢い消費と貯蓄の基準が確立されます。 💡 核心ポイント賞与や各種手当にも所得税と四大保険料が正常に課されるため、給与明細の控除項目を丁寧に確認する必要があります。 6. 四大保険管理の重要性と今後の展望 急変する経済環境の中で、個人の資産管理と企業の透明な人事労務管理は、もはや選択ではなく生存の問題です。国家レベルでも、社会的セーフティネットをさらに固めるために、四大保険制度を継続的に整備し補完しています。今後、さらに多様な雇用形態が登場するに伴い、プラットフォーム労働者や特殊雇用職に対する四大保険の適用範囲も徐々に拡大する見込みです。こうした流れに合わせて、労働者と事業主の双方が関連法規や料率の変化に耳を傾け、柔軟に対応する能力を養わなければなりません。毎月抜けていくお金だと思って無関心に放置するのではなく、自分の権利と特典を守る手段として捉える視点の転換が必要です。 透明な給与管理は、結局のところ健全な経済生活の土台となり、予想外の危機の状況で自分を守ってくれる確かな盾になってくれます。今日見た料率の計算方法や自動振替割引のヒント、そして新規従業員の申告手続きを、日常で積極的に活用してみてください。周囲の同僚や知人と給与明細について率直に話し合い、互いに有用な情報を共有するのも良い方法です。今後も税金や保険関連の制度は絶えずアップデートされるため、信頼できる公式情報を定期的に確認する必要があります。自分の口座の中身を実質的にし、将来を賢く備えるために、今すぐ自分の四大保険納付内訳から点検してみてください。小さな関心が集まり、堅牢な財務的安定と余裕のある日常を完成させる最も確実な近道になるでしょう。 💡 核心ポイント四大保険制度の変化に関心を持ち、主体的に管理する姿勢が、堅牢な資産形成の重要な基盤になります。 よくある質問 フリーランサーも四大保険に加入する必要がありますか? フリーランサーは原則として独立した事業主として分類され、四大保険の義務加入対象ではありません。代わりに事業所得税3.3パーセントが源泉徴収され、労働基準法上の保護を受ける会社員とは精算方法が異なります。 退職後、四大保険はどう処理されますか? 会社を辞めると、雇用保険は失業給付申請の資格になり、国民年金と健康保険は地域加入者に転換されたり、任意継続加入制度を活用したりできます。退職日の翌日を基準に資格喪失申告が行われるため、公団から案内文が送付されます。 四大保険料を滞納するとどのような不利益が生じますか? 保険料を継続して滞納する場合、延滞金が加算され、病院受診時に健康保険の給付を受けられず、診療費を全額自己負担しなければならない可能性があります。深刻な場合は財産差押えや金融取引制限などの不利益が伴うため、注意が必要です。 扶養家族を登録すると保険料は減りますか? 会社加入者の被扶養者として要件を満たす家族を登録すると、地域加入者として個別に課されていた健康保険料が免除され、家計全体の支出負担を減らすことができます。ただし、所得と財産基準を厳しく審査するため、正確な要件を確認する必要があります。 … Read more

Woori Bank、白凡金九生誕150周年記念ウォーキングイベントで平和の価値を伝播

Woori Bankは白凡金九先生の志を偲び、平和と文化遺産保存の価値を広めるための意義深い歩みを見せています。先日、世界平和の日を記念してソウル龍山区一帯で行われた今回のイベントは、歴史的な人物の足跡をたどりながら、私たちの文化の大切さを再認識する場となりました。特に今年はユネスコが指定した白凡金九先生生誕150周年記念年であるという点から、より大きな意味を持っています。普段週末にはスマートフォンの画面ばかり眺めていたり、近くのカフェに行ったりしていた多くの市民が、自ら足で歩きながら歴史を実感することができました。民族資本で出発した歴史を持つ金融機関が、社会的責任を果たすためにどのような努力を払っているのか、この記事で詳しく見ていきましょう。 = Woori Bank、白凡金九生誕150周年記念ウォーキングイベントで平和の価値を伝播 1. 世界平和の日に響き渡った平和の足取り 1. 世界平和の日に響き渡った平和の足取り Woori Bankは、先日行われた世界平和の日に合わせてユネスコ韓国委員会と手を組み、特別な屋外イベントを開催しました。今回のイベントは、ソウル龍山区にある白凡金九記念館と孝昌公園一帯を中心に多彩に展開されました。会場には銀行の主要役員陣に加え、国家報勲部関係者や記念事業協会関係者まで一堂に会し、場を盛り上げました。参加者は秋風を受けながら記念館周辺を歩き、互いの歩みに平和のメッセージを込める時間を過ごしました。週末の早朝にもかかわらず、多くの市民が自発的に参加し、活気ある雰囲気を醸し出しました。参加者は、単なる散歩を超えて、歴史的な場所で先人たちの息吹を感じ、深い感動を受けたと口を揃えました。特に子供の手を引いて参加した家族連れは、平和がいかに貴重な価値であるかを自然に学ぶ教育の場になったと伝えました。記念館内部の展示を鑑賞した後、すぐに屋外コースにつながる動線のおかげで、歴史の勉強と健康維持を同時に実現できました。イベント関係者は安全事故防止のために徹底した準備を整え、すべての参加者が無事に完走できるよう支援しました。このような意義深いイベントは、日常に疲れた現代人にとって、立ち止まって平和の意味を再認識する貴重な機会となりました。 💡 核心ポイントWoori Bankとユネスコ韓国委員会が世界平和の日を記念し、白凡金九記念館一帯で平和の価値を伝播するウォーキングイベントを開催しました。 2. 白凡金九の文化強国ビジョンを継承する 2. 白凡金九の文化強国ビジョンを継承する 今回のイベントの公式スローガンは「私たちが作る平和、共に守る遺産」と定められ、参加者の大きな共感を得ました。白凡金九先生は生前、文化の力だけで国が強くなることを望み、それが真の平和であると説きました。今年がまさにその偉大な先駆者の生誕150周年にあたるため、今回のイベントはそのビジョンを現代的に再解釈する意味を帯びています。参加者が踏み出す一歩一歩は、かつて先生が夢見た文化強国の夢を現在に呼び戻す魔法のようでした。歴史を忘れず行動で実践する姿は、通りすがりの市民にも大きな響きを与えました。多くの人は歴史は本の中に標本化された活字だと考えがちですが、今回のイベントはその誤りを証明してみせました。足で直接大地を踏みしめ、先人たちが残した遺産の重みを全身で感じることができたからです。現場に参加したある市民は、普段歴史に興味は薄かったが、実際に歩いてみると金九先生の気持ちが少しは理解できたと感想を述べました。このようにWoori Bankは、単なる金融業務を超えて、国民の歴史認識の向上にも肯定的な影響を与えています。文化の力を信じた先駆者の意志は、2026年の秋を生きている私たちの足取りを通じて、再び生き生きと蘇りました。 💡 核心ポイント白凡金九先生が強調した文化の力と平和の精神を、参加者の足取りで繋ぐ意義深い時間が設けられました。 3. Woori Bankの誠実な文化遺産保存支援 3. Woori Bankの誠実な文化遺産保存支援 Woori Bankは、一過性のイベントに留まらず、4月からユネスコ韓国委員会と緊密な業務協約を結び、体系的な支援を続けています。今回のウォーキングイベントは、これまで継続的に展開してきた文化遺産保存事業の延長線上で企画された代表的な活動です。鄭振完Woori Bank頭取は記念式辞で、1899年に純粋な民族資本で設立された銀行としての歴史的使命感を強調しました。未来を導く世代が私たちの文化に対する誇りを胸に成長できるよう支援することが、真の社会的価値の創出であるという立場です。これに向けて、持続可能な社会づくりのための多様な貢献活動に惜しみない投資を約束しました。金融機関が金を貸し利子を受け取る以上の役割を果たすべきだという声が大きくなる昨今、非常に模範的な事例と言えるでしょう。企業の利益を社会に還元する方式を超え、国家のアイデンティティと直結する文化遺産の守りに腕を捲ったのです。このような誠実な歩みは、顧客にとって当該金融機関への信頼と親密さをさらに高める機会となります。実際に銀行のこのような哲学に触れた多くの人々が、SNSを通じて自発的に称賛の投稿を行い、応援を送りました。今後Woori Bankが示す多様な公益的な歩みに期待が寄せられる理由はまさにここにあります。 💡 核心ポイントWoori Bankは4月からユネスコ韓国委員会と協力し、文化遺産保存と持続可能な社会づくりを積極的に支援しています。 4. 役員・従業員が自ら走るボランティアと参加型キャンペーン 4. 役員・従業員が自ら走るボランティアと参加型キャンペーン 今回のイベントは、役員陣だけでなく一般従業員まで自発的に参加し、その意義を深めています。Woori Bankの役員・従業員は、11月まで会社のボランティアプラットフォームを活用し、全国各地の世界遺産を直接訪問する予定です。昌徳宮や南漢山城、仏国寺など韓国を代表する貴重な遺跡を訪れ、周辺環境の浄化と保存の重要性を啓発します。現場訪問後は、個人のSNSに生々しい感想を共有し、より多くの人々の参加を促しています。ビジネスマンが週末の休息を犠牲にして意義ある活動に取り組む姿は、企業文化がどれほど健全であるかを示す指標です。社内ボランティアプラットフォームを通じて誰でも簡単に参加できる環境が整えられているため、役員・従業員の反響は非常に大きいです。同僚と一緒に遺跡を歩き、親睦を深めると同時に意義深いことを達成できるため、一石二鳥の効果を得ています。参加した従業員は、写真を撮って投稿したり訪問感想を分かち合ったりしながら、私たちの遺産の大切さを改めて実感すると口を揃えました。会社が一方的に指示するボランティア活動ではなく、自ら探しに行く自発的な参加文化がしっかりと根付いていることを証明しています。このような役員・従業員の温かい手つきは、大韓民国の隅々まで肯定的なエネルギーを拡散させる原動力となっています。 💡 核心ポイント役員・従業員がボランティアプラットフォームを通じて全国の世界遺産を直接訪問し、感想を共有しながら保存活動に力を貸しています。 5. 歴史を込めた特別な金融商品の発売 5. 歴史を込めた特別な金融商品の発売 Woori Bankは、今回の生誕150周年を記念して、意義深い参加型金融商品を発表し、大きな注目を集めています。それは「私たちの願い」と名付けられた定期預金と積立預金商品で、加入するだけで意義あることに参加することになります。商品名から感じられるように、平和と統一、そして民族の繁栄を願う願いを込め、通常の預金・積立預金と差別化を図りました。顧客がこの商品に加入するたびに、銀行側が一定額を積み立て公益事業に活用する構造で設計されました。お金を貯める楽しさと同時に国を思う心も同時に満たせるため、発売初期から反応が熱いです。銀行の商品が単なる資産を増やす道具を超え、社会的価値を実現する媒体に進化していることを示す部分です。資産運用に関心のある若い世代から、歴史的意義を重視する中高年層まで、多様な年齢層から加入問い合わせが相次いでいます。自分が預けたお金が良いことに使われるという確信が持てるため、金利が少し低くても喜んで選択する顧客が多いです。金融専門家は、このような形式の商品が今後金融市場の新しい潮流を主導すると見込んでいます。歴史と金融を絶妙に結合させた今回の試みは、企業の社会的責任がどこまで拡張できるかを示す素晴らしい手本です。 💡 核心ポイント白凡金九生誕150周年を記念して発売された「私たちの願い」定期預金と積立預金は、加入を通じて公益に貢献する参加型商品です。 6. 平和と文化遺産の未来を描きながら 6. 平和と文化遺産の未来を描きながら … Read more

IRP退職年金の税額控除限度額と受給方法に関する必須ガイド

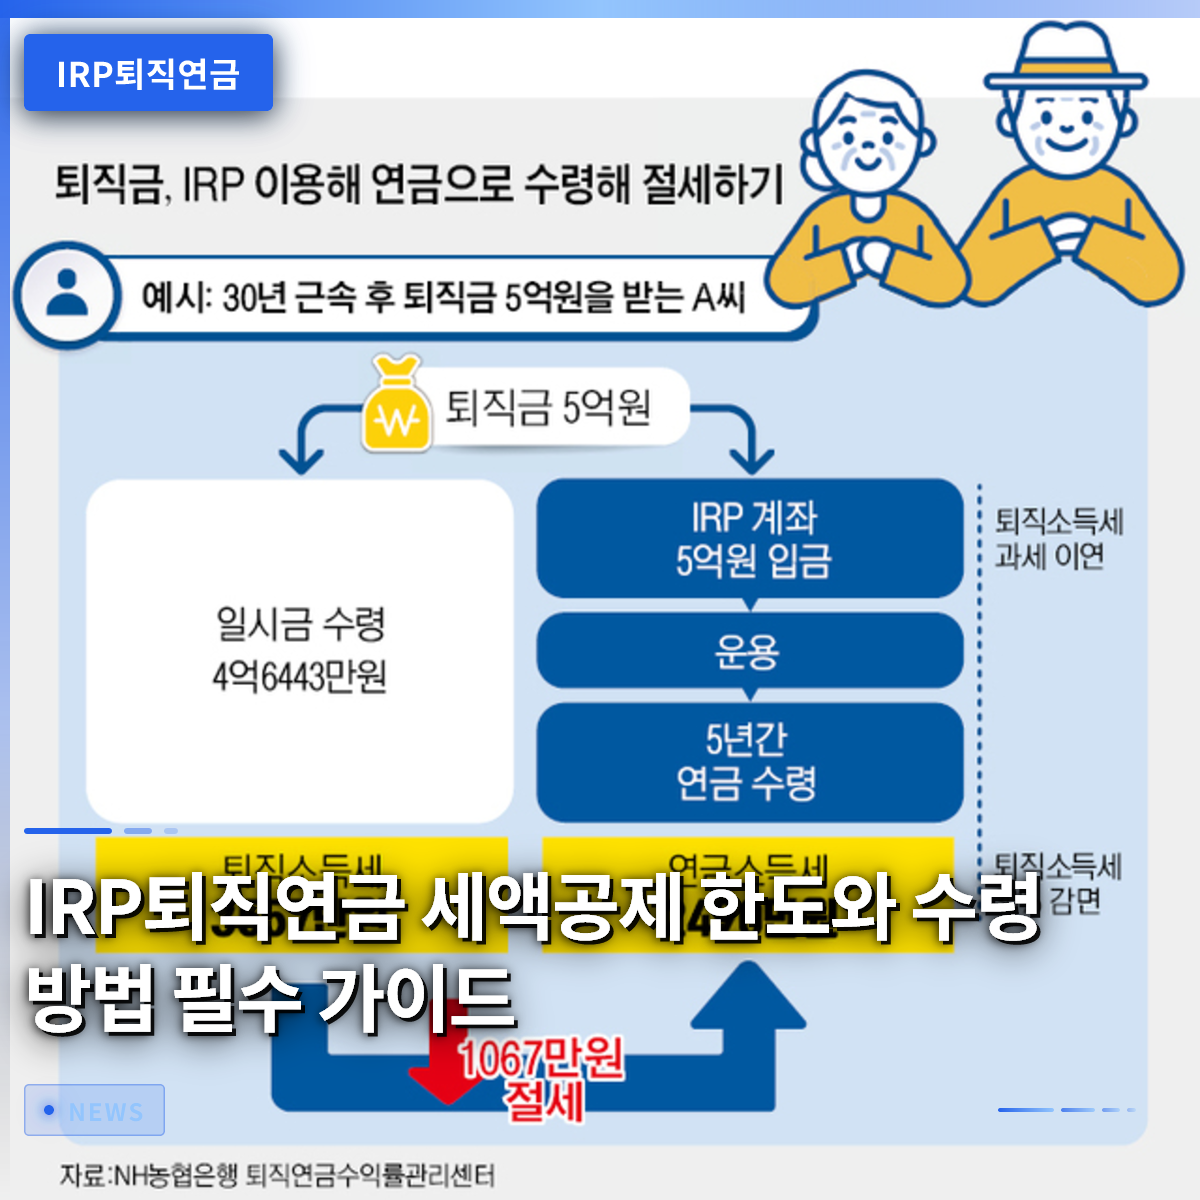
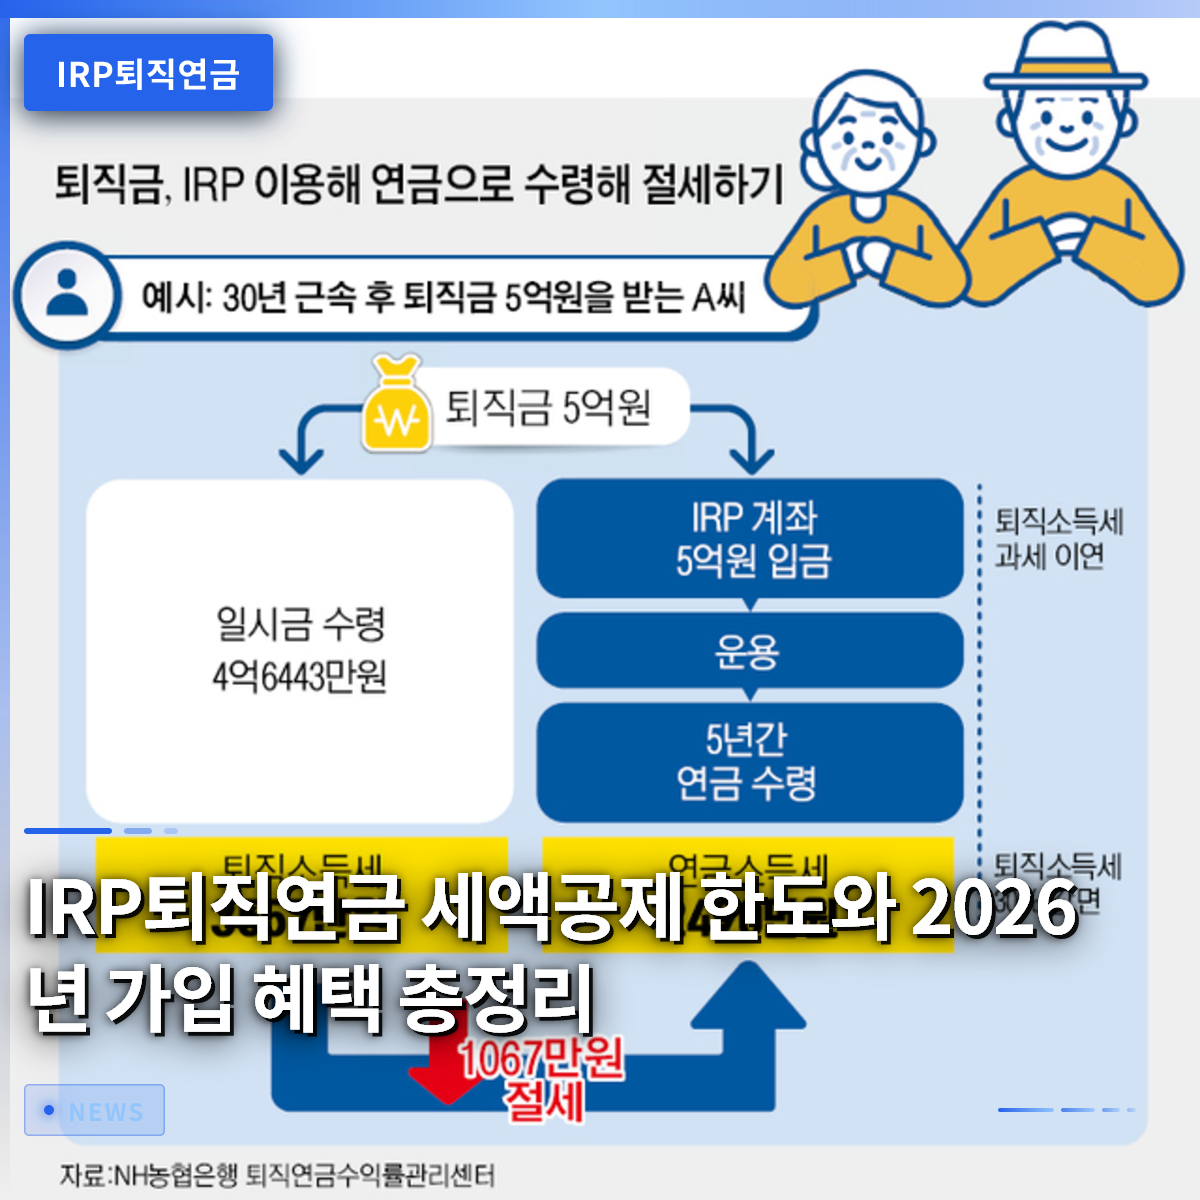
IRP退職年金口座を適切に活用すれば、毎年の年末調整で数十万円の税金を還付してもらいながら、確かな老後資産も同時に確保できます。会社員として退職金を管理したり、個人で老後を準備したりする人々にとって、この口座はもはや選択肢ではなく必須の金融手段となりました。実際に、周囲の同僚たちが年末調整の還付金を自慢しているのに自分だけ取りこぼしていたとしたら、今から集中して確認する必要があります。この記事では、税額控除限度額の計算方法から退職金の受給方法、中途解約の条件まで、一目で理解しやすいように整理して解説します。複雑な金融用語ではなく、日常の例を挙げて説明しますので、最後までじっくりとお付き合いください。 = IRP退職年金の税額控除限度額と受給方法に関する必須ガイド 1. IRP退職年金とは何か 1. IRP退職年金とは何か 個人型退職年金(IRP)とは、会社員が退職時に受け取る退職金や、本人が直接拠出した金額をコツコツ積み立てて運用し、後に年金として受け取るための口座です。かつては退職時に退職金をそのまま銀行口座で受け取り、現金のように使い切ってしまうケースが多かったですが、現在は原則としてこの口座に強制移管され、老後資金として拘束される仕組みになっています。こうして強制的にでも資産を守ることで、退職後に経済的に困窮する状況を防止するという趣旨で作られました。会社員本人が追加で資金を拠出することも可能であり、自営業者や公務員のように退職年金制度に加入していない人でも、誰でも自由に加入できます。 銀行や証券会社などの金融機関で口座を開設でき、預金だけでなくファンドや上場投資信託(ETF)など多様な投資商品に自由に資金を運用できます。転職しても、以前受け取った退職金を一つの口座に集約し続けられるため、資産管理が格段に楽になります。会社が毎月積み立てる確定拠出型退職年金(DC)資産とも密接に連携しているため、全体の退職資産を一目で把握しやすいです。若いうちからコツコツと資金を積み立てておけば複利効果を得られ、退職時に手元にもっと厚みのある資産を持つことができます。 💡 核心ポイントIRP退職年金は、退職金と個人拠出金を集めて退職後に年金として受け取るのを助ける必須の資産管理口座です。 2. 税額控除限度額と年末調整のメリット 2. 税額控除限度額と年末調整のメリット 年金貯蓄とIRP退職年金を合計すると、年間最大900万ウォンまで税額控除の恩恵を受けられるため、会社員の間で大きな人気を博しています。具体的には、年金貯蓄口座に最大600万ウォンまで拠出でき、退職年金の本人拠出額を合算して全体限度額が900万ウォンまで認められる構造です。もし年金貯蓄に600万ウォンを満額入れ、退職年金にさらに300万ウォンを入れた場合、合計900万ウォンについて控除を受けることができます。総給与が5,500万ウォン以下であれば、控除率16.5%が適用され、最大148万5,000ウォンという大きな金額の税金を還付してもらえます。 総給与が5,500万ウォンを超えても、13.2%の控除率が適用されるため、最大118万8,000ウォンを年末調整で還付してもらえます。毎月定期積立だけをしていた会社員が、この口座を開設し資金を入れ始める最も決定的な理由は、この強力な節税効果にあります。ただし、会社が負担した積立金や他の口座から移ってきた退職金自体は、本人が直接拠出した金額ではないため、税額控除の対象外となります。自分が直接口座に入金した金額のみが控除対象になることを念頭に置き、毎年年末が来る前に残りの限度額を確認する必要があります。 💡 核心ポイント年金貯蓄とIRP退職年金を合わせて年間最大900万ウォンを拠出すると、年末調整で最大148万5,000ウォンの還付を受けられます。 3. 退職金の受給方法と課税繰延べ 3. 退職金の受給方法と課税繰延べ 退職して受け取った退職金は、必ずこの口座に移管されなければならず、すぐに引き出さなければ、税金をその場で払わずに先延ばしにできる恩恵を受けられます。これを金融用語で課税繰延べと呼び、税金を後に年金として引き出して使う時まで払わず、そのお金まで運用できるため、資産増殖に大きく役立ちます。もし退職金を受け取った直後に解約して一時金として使ってしまうと、これまで蓄積された退職所得課税がそのまま課せられるため、非常に損をします。 退職金を退職後に年金形式で分割して受け取ると、本来払うべき退職所得課税の30%から最大40%まで減免を受けられます。例えば、10年以上にわたって年金として分割受給すれば、税負担が劇的に減るため、老後の生活費をより余裕を持って使うことができます。退職直後に大きなお金が必要でなければ、口座を維持しながら年金受給期間を長くするのが、税金と資産管理の両面で最も有利です。最近では、銀行や証券会社が顧客獲得のために新規加入者や運用顧客を対象に、多様なモバイルギフト券贈呈イベントを開催していることもあるので、よく比較検討して加入するのがおすすめです。 💡 核心ポイント退職金は口座で受け取って税金を先延ばしにし、後に年金として分割受給すれば所得税を大幅に減らせます。 4. 中途解約の条件と例外事項 原則としてこの口座は、退職まで資金を拘束する長期商品ですが、やむを得ない事情が生じた場合は、例外として中途解約が認められます。無住宅の会社員が住宅を購入したり、家賃保証金を用意したりする必要がある場合、法律で定められた要件を満たせば資金を引き出して使うことができます。また、本人や扶養家族が6ヶ月以上の継続的な治療が必要な長期介護や医療費を負担しなければならない状況でも、引き出しが可能です。 破産宣告や個人再生の手続きを進めたり、天災地変により大きな被害を受けた場合も、例外的な中途解約の扉が開かれます。ただし、これらの条件に該当しない単なる気分転換や個人的な資金逼迫による解約を試みると、莫大な不利益を被らなければなりません。税額控除を受けた元本と、これまで増えた収益に対して、その他所得課税の名目で実に16.5%という高い税金が課されるからです。したがって、急な資金が必要だからといって安易に口座を解約するのではなく、本当に法的要件に合致しているか慎重に検討し、判断する必要があります。 💡 核心ポイント無住宅者の住宅購入や医療費など、法的な例外条件でのみ中途解約が可能であり、単純な解約時には高い税金が課されます。 5. 運用商品の選択とデフォルトオプション 口座にお金を預けて放置しておくと、物価上昇率にも追いつけず、貴重な老後資産の実質的な価値が低下する結果を招きます。預金だけでなく、実績分配型商品やファンド、上場投資信託など、自分の性向に合わせて多様な投資先で積極的に資金を運用する必要があります。忙しい日常のせいで投資商品を直接選んだり変更したりするのが難しい場合は、事前指定運用制度であるデフォルトオプションを活用するのが賢明です。 デフォルトオプションとは、加入者が別途指示を出さなくても、事前に設定された安全で効率的なポートフォリオに従って、金融機関が自動的に資産を運用してくれる制度です。アメリカやオーストラリアなどの年金先進国ではすでに普及しており、国内の会社員の間でもその重要性が徐々に高まっています。口座に現金が入金されていても、何も設定せずに放置しておくと収益率を逃す可能性があるため、必ず自分の投資性向に合ったオプションを選ぶ必要があります。定期的に収益率を確認し、市場状況に合わせてポートフォリオを再調整する努力が伴ってこそ、退職時に笑顔でいられるのです。 💡 核心ポイント放置された資産は、デフォルトオプションや多様な投資商品を通じて積極的に運用することで、退職資金を増やすことができます。 6. 成功する老後準備のための実践戦略 成功した退職を迎えるためには、今日すぐに自分の年金口座の状態を確認し、毎月拠出できる最適な金額を設定する必要があります。会社の退職金移管時期や年末調整シーズンだけに一時的な関心を持つのではなく、一年中一貫した関心を払う姿勢が必要です。多様な金融機関が提供する加入イベントや手数料優遇特典を詳しく比較検討し、自分に最も有利な場所を選ぶ知恵を発揮してみてください。 複利の魔法は、一日でも早く始めた人の味方であり、今この瞬間も迷っている時間だけ損をすることになります。まとまったお金が生じたとき、すぐに消費に繋げるのではなく、年金口座に拠出して税金も節約し、未来を準備する習慣を身につけるべきです。10年後、20年後に余裕があり豊かな日常を過ごすために、今からじっくり計画を立て、実践に移してみてください。小さな関心と賢い選択の一つが、皆さんの皇后のような老後を決定づける最も強力な武器となるでしょう。 💡 核心ポイント今日から年金口座を確認し、継続的に拠出することで、複利効果と節税メリットの両方を受けましょう。 よくある質問 退職金を受け取った場合、必ずこの口座で受け取らなければならないのですか? はい、原則として退職所得は個人型退職年金口座に移管されなければならず、例外的な状況を除き、現金で直接受け取ることは困難です。 年金貯蓄と合わせて900万ウォンを超えて入金した場合、どうなりますか? 年間拠出限度額である900万ウォンを超過した金額については税額控除を受けられませんが、超過した元本は後に税金なしで引き出すことができます。 中途解約した場合、どのくらいの税金を払わなければなりませんか? 法定の例外事由ではなく、一般的な事由で解約または中途解約を行う場合、税額控除を受けた金額と運用収益に対して16.5%のその他所得課税が課されます。 デフォルトオプションを設定しなかった場合、どうなりますか? 口座に現金として放置され、物価上昇に伴う資産価値の低下を経験する可能性があるため、可能な限り自分の性向に合った商品を事前に指定しておくのが 좋습니다。 … Read more

IRP退職年金の税額控除限度額と2026年の加入特典まとめ

個人型退職年金(IRP)口座は、会社員であれば必ず活用すべき必須の資産管理ツールであり、節税の核心となる手段です。冒頭から結論を述べますが、年間拠出限度額である900万ウォンを満額拠出すれば、最大148万5,000ウォンに達する大きな税額控除の還付金を受け取ることができます。多くの会社員は、まだ定年まで時間があるという考えで退職年金の管理を先延ばしにしがちですが、毎年の年末確定申告での税金負担を避けるためには、今すぐ準備を開始する必要があります。最近、銀行業界では新規加入者や商品運用顧客を対象にモバイルギフト券を贈呈する多彩なキャンペーンを実施しており、絶好の機会となっています。本記事では、税額控除の計算方法から退職金の受取方法、実践的な投資 팁まで、親しみやすく一つずつ解説していきます。老後を確実に守りながら税金まで節約する賢い方法を、これから一緒に見ていきましょう。 = IRP退職年金の税額控除限度額と2026年の加入特典まとめ 1. 個人型退職年金(IRP)の基本概念と重要性 1. 個人型退職年金(IRP)の基本概念と重要性 個人型退職年金(IRP)とは、従業員が転職や退職時に受け取る退職金を、自分の名義の口座に積み立て、定年まで運用し続けることができる非常に便利な制度です。以前は、会社が管理する退職金をただの銀行口座で受け取り、簡単に使い切ったり放置したりするケースが多かったですが、現在は原則としてこの口座に振替され、安全に保護されます。会社員自身が追加で自由に拠出することもできるため、老後資金を厚く積み立てるのに大きく役立ちます。口座内で多様な金融商品を自分で選び、運用できるため、預金にとどまらず積極的な収益追求も可能です。 初めて転職した際に、退職金がこの口座に入っているのを見て驚く社会人経験浅い方が非常に多いです。しかし、これは政府が私たちの貴重な老後資金を一度に使い切らず、年金としてしっかり蓄えてもらうよう誘導するためのありがたい仕組みです。実際に、周囲で退職後に資金不足で困っている先輩たちの姿を見て、事前準備の必要性を切実に感じます。銀行の支店を訪れたり、モバイルアプリを通じて非常に簡単に開設できるため、先延ばしにする理由は全くありません。今すぐスマートフォンを起動し、自分の名義で口座を一つ作っておくことが、成功した資産管理への第一歩です。 💡 コアポイントIRPは、退職金を安全に蓄え、老後資産を増やすための必須の節税口座です。 2. 年間税額控除限度額と900万ウォンの罠 2. 年間税額控除限度額と900万ウォンの罠 年金貯蓄とIRPを同時に運用する場合、税額控除の限度額構造を正確に理解しておかなければ、不要な税金を払うことになりかねません。年金貯蓄口座は単独で最大600万ウォンまで税額控除対象の拠出額として認められます。これにIRPの本人拠出額を合算し、年間全体の限度額は最大900万ウォンまで設定されています。例えば、年金貯蓄に600万ウォンを満額拠出していた場合、IRPにさらに300万ウォン拠出することで、最終的に900万ウォンの限度額を満額にすることができます。総給与が5,500万ウォン以下の従業員であれば、なんと16.5%という高い控除率が適用され、最大148万5,000ウォンを還付金として受け取れます。 この構造をよく知らず、年金貯蓄だけに無理やりお金を入れ、IRPを活用せずに還付メリットを逃している会社員をよく見かけます。逆に、IRP口座に入ってきた退職金や会社が負担した確定拠出型(DC型)の積立金は、本人が直接出した拠出額ではないため、税額控除限度額の計算から除外されます。したがって、自分の年間所得水準とこれまでに拠出した金額を慎重に検討し、不足分だけ追加で積み立てる知恵が必要です。毎年12月末の年末確定申告シーズンになってから慌てて後悔するのではなく、今から少しずつ分割で拠出する方がはるかに有利です。税金メリットを100%享受するこの賢い方法は、会社員が享受できる最も確実な資産運用です。 💡 コアポイント年金貯蓄600万ウォンとIRPを合わせて年間最大900万ウォンまで拠出すると、最大148万5,000ウォンを還付金として受け取れます。 3. 退職金の受取方法と中途解約の例外条件 3. 退職金の受取方法と中途解約の例外条件 会社を辞めて退職金を受け取る際は、原則としてIRP口座に振替を受けた後、将来年金または一時金として受取する必要があります。すぐに現金で引き出して使ってしまうと、退職所得税をそのまま払わなければなりませんが、年金形式で分割して受け取ると、最大30%まで税金を減免してもらうことができます。ただし、無住宅者が住宅を購入する場合や、転貸借保証金(全室)を負担する場合、あるいは本人や家族が長期介護が必要な医療費を使用する場合は、例外として中途解約が許可されます。このような特別な事由が発生した場合は、必要な証明書類を揃えて金融会社に申請すれば、貴重な資金を先に引き出して使うことができます。 周囲の同僚がマイホーム購入の際に中途解約制度を活用して大きな難関を乗り越えた具体的な事例を思い返せば、この制度のありがたさを簡単に理解できます。定年前に突然大きなお金が必要になったといって、安易に口座を解約してしまうと、これまで受けていた税額控除のメリットをすべて返還しなければならないという恐ろしいペナルティが発生します。したがって、解約よりも中途解約可能な要件をまず慎重に検討し、本当にやむを得ない場合のみ慎重に決定すべきです。退職金は私たちの未来を守る頼もしい盾ですので、できるだけ手をつけず、最後まで維持することが最も賢明です。これから転職や退職を控えている方は、受取方法を事前に研究し、税金の負担を賢く回避されることをお勧めします。 💡 コアポイント退職金はIRPで受け取り、年金として受取することで税金を節約でき、中途解約は厳格な例外条件でのみ可能です。 4. デフォルトオプションの設定と積極的な資産運用 팁 口座にお金を預けておくだけで、何も商品を選ばずに放置すると、物価上昇率に追いつけず、資産が事実上損失を被ることになります。これを防ぐために、政府と金融業界では、加入者が別途指示をしなくても事前に指定したポートフォリオで自動的に運用してくれるデフォルトオプション制度を導入しました。アメリカやオーストラリアなどの年金先進国ではすでに普及している制度で、忙しい会社員が簡単に収益率を管理できる非常に優れた手段です。元本保証商品から実績分配型ファンドまで、自分の投資性向に合った商品を慎重に選んで登録しておく必要があります。 預金金利だけを信じて放置しておくには、最近の物価上昇圧力が大きすぎるため、多少のリスクを負っても上場指数ファンド(ETF)や株式型商品を混ぜることをお勧めします。実際に、周囲の資産運用の達人たちは、IRP口座内で安全資産とリスク資産の比率を7:3で厳格に守りながら、着実に収益を上げています。スマートフォンアプリを通じてリアルタイムで自分の資産状況を確認し、気に入った商品に切り替える作業を定期的に繰り返すべきです。退職年金は結局、定年後の生活を決定づける最も重要な基盤となるため、放置せず積極的に管理する姿勢が必要です。今日、退職年金アプリにアクセスし、自分のデフォルトオプションが正しく設定されているか今すぐ確認することをお勧めします。 💡 コアポイントデフォルトオプションを積極的に活用し、多様な投資商品を組み合わせることで、退職年金の収益率を最大化できます。 5. 金融業界のイベントと加入時の注意点 最近、多くの市中銀行や地方銀行では、個人型退職年金の新規加入者や運用顧客を励ますために、充実したキャンペーンを実施しています。例えば、慶南銀行などの金融機関では、年末までに新規で口座を作成したり、ファンドや上場指数ファンドなどの投資商品を運用する顧客にモバイルギフト券を贈呈するキャンペーンを行っています。このような機会をうまく活用すれば、ささやかでも嬉しい付加的なメリットを得ながら、老後準備も同時に開始できる一石二鳥の効果を得られます。ただし、イベント参加条件や詳細な認定金額基準は金融会社によって多少異なる可能性があるため、事前に注意事項を必ず読む必要があります。 金融商品に加入する際は、単なる景品やギフト券に惑わされるのではなく、自分が負担する手数料体系を慎重に検討することがはるかに重要です。非対面(オンライン)で口座を開設すると、窓口で加入する際に比べて資産管理手数料が免除されたり、大幅に割引されたりするケースが非常に多いです。したがって、支店に直接足を運ぶよりも、スマートフォンアプリを活用した非対面加入方式を積極的に選択する方が有利です。また、中途解約時に発生する雑所得税と税額控除の追徴金の恐ろしさを念頭に置き、少なくとも定年を迎えるまで長期的な視点で保有すべきです。賢い金融消費者となり、小さなメリットも逃さず、大きな節税効果まですべて手に入れられることを願います。 💡 コアポイント金融会社別の加入イベントを活用しつつ、手数料と非対面メリットを慎重に比較して加入すべきです。 6. 老後準備の始まり、IRPと共に描く未来 私たちの定年後の生活は想像以上に長く、それを支える資金準備は若いうちからコツコツと準備しなければ成功できません。毎年着実に900万ウォンの限度額を埋めながら、税額控除のメリットを倹約的に得る習慣は、資産形成に大きな翼を与えてくれます。定年の時期が近づいたとき、ふっくらと増えた年金口座を前にする想像をすれば、今すぐ行動しない理由は全くありません。今後の金融環境はさらに複雑になり、自分の老後を自ら責任を持つ構造が強まるため、退職年金の重要性は日に日に増していくでしょう。今すぐ自分の口座状況を確認し、不足している拠出額を埋めたり、適切な投資商品を買い付けたりする行動力を発揮すべきです。将来、豊かで余裕のある老後を楽しみながら微笑む自分の姿を描きながら、今日からすぐに退職年金の管理を開始されることを願います。 💡 コアポイント継続的なIRPの拠出と積極的な資産管理が、豊かで安定した定年後の生活を完成させます。 よくある質問 IRP口座は会社員でなければ加入できないのですか? 以前は収入のある労働者や事業主のみが加入できましたが、現在は収入がなくても大韓民国国民であれば誰でも加入して資産を運用できます。ただし、税額控除のメリットは収入が発生して税金を納めている人にのみ与えられるため、この点に注意が必要です。 年金貯蓄とIRPを同時に持っていた場合、控除限度額は増えますか? 両口座の合計全体の限度額は年間最大900万ウォンと定められているため、必ずしも限度額が増えるわけではありません。年金貯蓄で最大600万ウォンを埋め、残りの300万ウォンをIRPに拠出する方式で合わせて埋めることで、最大メリットを受け取ることができます。 IRP口座に入れたお金は定年前には絶対に取り出せないのですか? 原則的には定年を迎えて年金として受取する必要がありますが、無住宅者の住宅購入や転貸借保証金の引き出し、長期介護が必要な医療費の発生など、厳格な例外事由が満たされれば中途解約が可能です。 中途解約をするとどのようなペナルティを受けますか? 税額控除を受けた拠出元本と口座で発生した利益に対して16.5%の雑所得税が課せられるため、これまで節約した税金を一度に返還するという大きな損失を被ることになります。したがって、解約よりもできるだけ維持するか、例外的な中途解約制度を活用することが賢明です。 … Read more