クレジットカードおすすめと特典比較完全ガイド:5%のペイバック率達成の秘訣
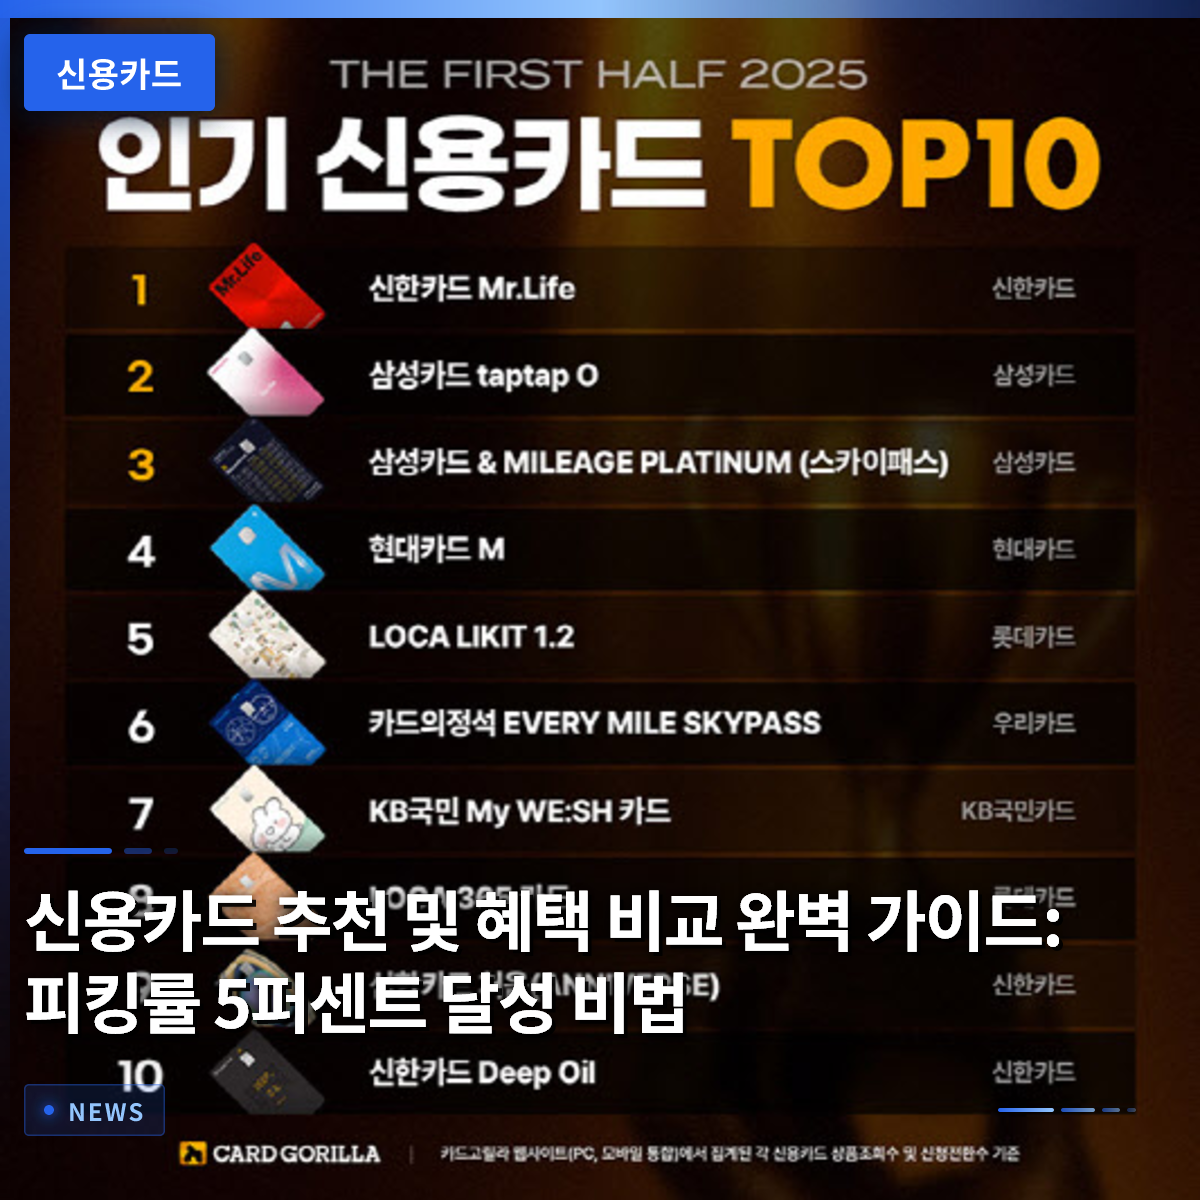
クレジットカードは、必ずしも割引率が高い商品を選ぶことよりも、自分の1ヶ月平均の消費パターンに合わせて特典を受けることが最も賢明な選択です。カード会社の広告に書かれている「月最大5万円」という言葉に惑わされがちですが、実際にその特典を受けるために必要な決済金額であるペイバック率(還元率)を必ず検討する必要があります。周囲の人が良いとおすすめしているカードを安易に発行して、実績を満たせずに特典を一切受けられないケースは非常に多いです。毎月発生する固定の生活費と頻繁に利用する消費チャネルを分析すれば、家計の支出を大幅に削減してくれる隠れた宝石のようなカードを見つけることができます。この記事では、日常の中で財布がふっくらするクレジットカード活用ノウハウと注意点を入念に確認していきましょう。漠然とカードを使っていた方にとっては、この機会に確実な消費基準を確立できるはずです。 = クレジットカードおすすめと特典比較完全ガイド:5%のペイバック率達成の秘訣 1. クレジットカード特典比較の基準、ペイバック率の計算方法 1. クレジットカード特典比較の基準、ペイバック率の計算方法 クレジットカードを選ぶ際に最初に確認すべき指標は、自分が使った金額に対する特典の割合であるペイバック率です。一般的に、ペイバック率が5%以上であればそれなりに優れた特典を提供する商品と評価され、2%未満であれば大きな魅力はないと見なせます。例えば、毎月30万円を決済して1万5,000円相当の割引やポイント還元を受けるとすれば、ちょうど5%のペイバック率を達成したことになります。しかし、カード会社が宣伝している最大特典額だけを信じて加入し、前月実績条件を満たせなかったために特典が減額されるケースは非常に多いです。したがって、自分の月平均消費規模をまず正確に計算した上で、それに適した前月実績区間を持つカードを選ぶことで、損をしないようにする必要があります。 実際に自分が使っている金額とカード会社が要求する実績基準が一致しているかどうかを慎重に検討する習慣が必要です。華やかな特典の文言に引き寄せられて安易にカードを発行するのではなく、自分の支出明細と比較するプロセスが不可欠です。 💡 核心ポイントクレジットカードは華やかな広告文言よりも、自分の消費金額に合ったペイバック率を計算して選ぶことで、真の節約効果を得ることができます。 2. 年末調整の還付金を最大化するカード組み合わせ戦略 2. 年末調整の還付金を最大化するカード組み合わせ戦略 年末調整のシーズンが近づくと、サラリーマンにとって最大の関心事は、間違いなく所得控除率を高めて還付金を多く受け取ることです。賢いサラリーマンは、クレジットカードとデビットカードまたはプリペイドカードの控除率の違いを正確に理解し、この2つの支払い手段を適切に組み合わせて使います。一般的に、総給与の25%までは割引特典が良いクレジットカードを集中的に使うことが有利です。25%を超えた金額からは、控除率がはるかに高いデビットカードや現金領収書を使うことが、税金を節約する近道です。 実際に周囲の同僚の話によると、この比率をうまく守った人とそうでない人の還付金の差は相当に開きがあります。毎月支出する生活費の流れを事前に把握し、年末調整プレビューサービスを積極的に活用すれば、来年の初めに十分なボーナスを確保できます。安易に一つのカードに固執するのではなく、消費区間ごとにカードを分けて使う知恵が絶対に必要です。 💡 核心ポイント年末調整では、総給与の25%まではクレジットカードを使い、超過分はデビットカードを使う組み合わせが節税の核心です。 3. 連休と支払日の管理で延滞リスクを予防する 3. 連休と支払日の管理で延滞リスクを予防する 長い連休が終わり、出勤途中にふと口座残高を確認して驚き、胸が冷たくなる経験をされたことがあるかもしれません。中秋節や旧正月などの祝日の連休期間に支払日が重なる場合、代金の引き落としが正常に行われるか心配になります。幸いなことに、金融当局の指針に従い、連休期間に支払日が到来したクレジットカード代金やローン返済期限は、延滞料なしで連休直後の営業日に自動引き落としされます。しかし、それといって完全に安心していては、引き落とし時点で残高不足により瞬時に延滞記録が残る可能性があるため、事前に口座に入金しておく必要があります。 自動引き落とし制度は便利ですが、自分の口座残高を随時確認する習慣は、信用管理のために依然として非常に重要です。特に祝日前後は支出が急激に増えるため、カード代金が普段より過大に請求される可能性が高いです。連休が始まる前に、近々の支払日と請求金額を事前に照会し、不要な信用スコアの低下を防ぐ必要があります。 💡 核心ポイント長い連休期間に重なるクレジットカード代金は、連休直後の営業日に自動引き落としされるため、事前に残高を確認して延滞を予防する必要があります。 4. 課税の盲点と透明な消費支出管理 ここ数年、SNSマーケットや共同購入を通じた個人間の取引が爆発的に増加し、新しい経済の流れを生み出しています。しかし、こうした個人間取引の多くは、請求書やクレジットカード売上伝票、現金領収書などの既存の資料が残らないことが多いです。課税当局はこうした盲点を減らすために多様な努力を払っており、実際に国税庁は数年前から個人の消費支出額を電算で分析しています。過去数年間の財産増加額と不動産、車両の取得履歴に加え、クレジットカードおよび現金領収書の使用額をすべて加えて申告所得と比較するシステムを稼働中です。 こうした電算網は脱税防止と透明な市場秩序の確立に大きな役割を果たしていますが、良識的な一般消費者や小規模事業者にも示唆する点が多いです。私たちが普段使用しているクレジットカードや現金領収書の明細は、単なる支出証明ではなく、国税庁が見る所得と消費の重要な尺度になります。したがって、透明で健全な経済活動を続けるためには、普段から公式な支払い手段を正しく使うことが安全です。 💡 核心ポイントクレジットカードと現金領収書の使用明細は、課税当局の電算システムにそのまま反映されるため、透明な消費管理が不可欠です。 5. マイル리지貯蓄と商品券購入時の注意点 大韓航空をはじめとする航空会社のマイルを貯めるために専用クレジットカードを発行して使う消費者が周囲に非常に多いです。飛行機に乗って貯める方法以外にも、クレジットカード提携を通じてマイルをコツコツ貯める楽しさを感じている方が少なくありません。ただし、通常の搭乗貯蓄分とクレジットカードなどの提携貯蓄分の比率が異なる可能性があるため、規約を慎重に確認する必要があります。また、公平取引委員会などの政策変化に伴い、今後マイルの使用方法と年間使用量が徐々に増える見込みであるため、賢く貯めておくことが得策です。 一方、一部の消費者が実績を満たすためや資産運用目的でクレジットカードを利用して商品券を大量に購入するケースが時々発生します。しかし、商品券購入画面では、カードの状態や販売先の支払い手段サポート可否、本人認証過程など、厳しい条件が変数として作用します。残りの枠が十分だからといって無神経に決済を進めると、特典から除外されたりカード利用に制限を受けたりする可能性があるため、特別な注意が必要です。 💡 核心ポイントマイル貯蓄比率と商品券購入時に適用される詳細な基準を事前に確認することで、予期しない不利益を避けることができます。 6. 生活費節約のための正しいクレジットカード習慣の作り方 クレジットカードは私たちの生活を豊かにしてくれる便利な道具ですが、使い方によっては毒にもなり薬にもなります。割引率や貯蓄率だけを追い求めて不要な消費を増やすのは本末転倒であり、真の意味での節約とは言えません。自分が元々固定で支出していた生活費の範囲内で自然に特典を得ることが、最も理想的なカード活用方法です。毎月消費明細を定期的にチェックし、自分に本当に必要な特典を提供する主力カードを1〜2枚だけ残すミニマル消費がトレンドです。 今後、金融環境はさらに複雑になり、多様な形態の決済方式が登場するでしょうが、中心を握るのは結局消費者の 몫です。衝動的な支出を減らし、計画的な予算を立ててカードを使えば、家計経済に大きな助けになります。今日からすぐに財布を開き、自分が持っているカードの実績と特典を一つずつ確認してみることをお勧めします。小さな習慣の変化が積み重なり、1年間に貯まる貯金額の規模を完全に変えるでしょう。 💡 核心ポイント不要な消費を減らし、自分の生活費パターンに合った主力カード中心の消費習慣を身につけることが最も重要です。 よくある質問 クレジットカードのペイバック率はどのように計算しますか? 毎月カードで決済した総金額に対する実際に受け取った割引やポイント還元金額のパーセンテージを求めます。通常、5%以上であれば優れた特典と評価されます。 年末調整時にクレジットカードとデビットカードのどちらを使うべきですか? 総給与の25%までは特典の多いクレジットカードを使い、その超過分からは控除率の高いデビットカードを使うことが最も有利です。 連休期間にカードの支払日が重なったらどうなりますか? 連休期間に到来したカード代金は、延滞料なしで連休直後の最初の営業日に自動で引き落としされるため、事前に口座残高だけ入金しておけば大丈夫です。 国税庁はクレジットカード使用額を税務調査に活用していますか? はい、国税庁はクレジットカードと現金領収書の使用支出額を電算で収集し、申告所得との差額を分析するシステムを運営しています。 … Read more
所得税控除用年金貯蓄と誤解されやすい事実と、税額控除の上限・還付金の総まとめ

多くのサラリーマンが年末調整の準備をする際、今でも「所得税控除用年金貯蓄」という表現を使っていますが、現在この金融商品の正確な税制優遇措置の名前は「税額控除」です。過去の税法改正により、課税標準を減額する所得税控除方式から、納付した金額自体の一定割合を算出税額から直接差し引く税額控除方式へと完全に変わりました。周りの同僚が昨年年金商品でなんと90万円近く税金を還付されたという話を聞き、自分も急いで加入しようとして検索された方もいるでしょう。しかし、正確な名称や制度を知らずに加入し、後になって予想外の税金の負担に苦しんだり、希望するタイミングで資金を引き出せずに慌てたりするケースが非常に多いです。この記事では、過去の名称に混乱している方々のために、実際の税額控除の上限と具体的な還付金の計算方法、そして安全に老後資金を増やす方法を詳しく見ていきましょう。 = 所得税控除用年金貯蓄と誤解されやすい事実と、税額控除の上限・還付金の総まとめ 1. 所得税控除用年金貯蓄と税額控除の違い 1. 所得税控除用年金貯蓄と税額控除の違い 私たちがよく「所得税控除用年金貯蓄」と呼んでいる金融商品の本来の法的名称は「年金貯蓄口座」であり、現在は税額控除の恩恵を提供しています。過去、非常に昔の税法では納付金額の一部を所得から直接差し引いてくれたため、その記憶が今も口に残り、こう呼ぶ方が多いです。しかし、税法が改正され、税金を直接減額する税額控除へと転換されました。これは、高所得者であれ一般のサラリーマンであれ、体感できる割引幅が構造的に変わったことを意味します。例えば、総給与が50万ウォン(※原文の金額設定を維持)のサラリーマンが年金貯蓄に資金を入れた場合、過去のように所得区分全体が下がるのではなく、納付額に定められた控除率を掛けた分だけ、税額通知書から直接差し引かれます。こうした変化を正確に理解せずに、無条件に税金が全額返ってくるだろうと期待すると、年末調整の結果表を見て大きく失望する可能性が高いです。したがって、今後はこの商品を見る際、所得税控除ではなく確実な税額控除の観点からアプローチしなければ、適切な節税戦略を立てることができません。金融消費者が最も混乱しやすい部分の一つは、この商品が短期貯蓄のようにいつでも解約して使える貯蓄であるという誤解です。サラリーマンのキムさんは、昨年税金を還付してもらうために年金貯蓄にまとまった資金を入れたところ、急な出費が必要になり解約しようとした際、莫大な不利益に直面しました。税額控除を受けた納付元本と、これまで蓄積された運用収益を年金以外の方法で中途解約して引き出すと、これまで受けていた優遇措置をすべて返還しなければなりません。さらに、その他所得税という名目で重い税金が課されるため、短期間で使い切る予定の資金を入れるべきではないという教訓を得ることになります。このように制度の本質を正しく知らなければ、節税はもとより、むしろ貴重な汗と涙で築いた資産に損失を被るような荒唐無稽な状況が発生する可能性があります。したがって、加入する前に、この商品が徹底して老後を備えるための長期貯蓄であることを銘記し、自分のキャッシュフローを綿密に確認する必要があります。 💡 コアポイント所得税控除用年金貯蓄の実際の制度は税額控除であり、過去とは異なり税金を直接減額する方式に変更されました。 2. 年間納付上限と税額控除還付金の計算 2. 年間納付上限と税額控除還付金の計算 現在、年金貯蓄口座と個人型退職年金を合算して、年間最大1,800万ウォンまで納付することが可能ですが、このうち税額控除の対象となる上限は年間最大900万ウォンです。多くの人が、この1,800万ウォンという大きな上限のすべてが税額控除の対象になる金額だと誤解し、無理に多額の資金を入金しがちです。しかし、実際に国家から税金を還付してくれる上限は、年金貯蓄のみを単独で利用する場合、最大600万ウォンまでであり、個人型退職年金を併用することで初めて900万ウォンまで埋めることができます。総給与が5,000万ウォン以下の労働者であれば、控除率が16.5%が適用され、最大900万ウォンの納付時に、なんと19万ウォンを超える多額の還付を受けられます。一方、総給与がそれより高いサラリーマンの場合は、控除率が13.2%が適用されるため、自分が属する所得区分を正確に把握し、納付戦略を立てる必要があります。具体的な事例として、サラリーマンのパクさんの年末調整還付金を計算してみると、制度がいかに有用かを実感できます。総給与が4,000万ウォンのパクさんが、毎月50万ウォンずつ年間合計600万ウォンを年金貯蓄に継続的に納付したと仮定してみましょう。この場合、パクさんは総給与5,000万ウォン以下の区分に該当するため、控除率16.5%を完全に適用され、年末調整時に99万ウォンという莫大な金額の還付を受けることになります。毎月積み立てるように貯めていただけなのに、国家が毎年休暇費レベルのまとまった資金を口座に戻してくれるようなものなので、これ以上の資産形成手段はなかなか見つかりません。もしここで留まらず、個人型退職年金にさらに300万ウォンを追加納付すれば、控除対象上限の900万ウォンを満額満たし、還付金をさらに最大化できます。このように、自分の年収レベルと余剰資金の規模に合わせて納付金額を最適化することが、サラリーマンの節税技術の核心と言えます。 💡 コアポイント年金貯蓄の税額控除上限は最大600万ウォンで、総給与レベルに応じて13.2%から16.5%の還付を受けられます。 3. 加入方法と証券会社・銀行の選び方のコツ 3. 加入方法と証券会社・銀行の選び方のコツ 所得税控除用年金貯蓄に加入するには、地元の銀行や証券会社、または保険会社を訪れるか、モバイルアプリを通じて非対面で口座を開設すれば大丈夫です。過去には、銀行の安定した預金商品や保険会社の年金保険形式で加入する割合が圧倒的でしたが、最近ではトレンドが完全に変わりました。多くの若いサラリーマンや賢い投資家は、自分で株式や上場指数ファンド(ETF)に投資して資産を増やせる証券会社の年金貯蓄口座を好んでいます。銀行商品は元本が保証されているという心理的な安心感がありますが、物価上昇率に追いつくのが難しい低い利子率のため、長期の老後資金としては物足りないという評価が多いです。一方、証券会社の口座を利用すれば、グローバル株価指数を追跡する安全な上場指数ファンドに分散投資し、物価防衛はもちろん高い収益率も同時に狙うことができます。実際に、銀行で年金貯蓄保険を数年間維持していたサラリーマンのイさんは、収益率が低すぎること気づき、証券会社への契約移転を決断しました。既存の商品を解約せずに、法的に安全に金融機関を変更できる制度である「口座移転」を活用し、損なしに証券会社へ拠点を移しました。証券会社のアプリを通じて、米国大型優良株に投資する上場指数ファンドと国内債券型商品を適切に組み合わせ運用したところ、銀行の利子率とは比較にならない成果を上げました。このように、加入する金融機関によって、将来手元に入る老後資金の大きさが天と地ほどの差が出る可能性があるため、慎重な選択が必要です。初めて加入する際は、複雑な手数料体系や、自分で資産を運用できる能力があるかどうかを綿密に検討し、最も有利な場所を選ぶべきです。 💡 コアポイント年金貯蓄口座は銀行、保険、証券会社いずれにも加入可能ですが、最近では資産増殖のために証券会社口座を通じた投資が主流です。 4. 年金受給年齢と税金の秘密 年金貯蓄口座にコツコツ積み立てたお金は、満55歳以降に初めて年金形式で受給することができ、この際に莫大な節税恩恵が与えられます。まとまった資金を一度に引き出すのではなく、毎年定められた限度額内で年金として分割して受け取ると、国家はこれを奨励するため、非常に低い年金所得税を課します。年齢が上がるにつれて適用される税率が徐々に低くなり、55歳以上70歳未満までは5.5%、80歳以上になると3.3%まで税金が減ります。一般的な金融商品の利子や配当所得税が19.8%であることを考えると、年金所得税率は老後生活資金の防衛において非常に大きな役割を果たします。また、退職金を年金形式で受給する場合、本来支払うべき退職所得税自体を30%から50%まで大幅に減額してくれるため、税金の負担を劇的に軽減できます。退職を控えたサラリーマンのチェさんは、退職金を一時金で受け取って莫大な税金を支払うところでしたが、周りの助言を聞いて年金口座へ振替を行い、危機を乗り越えました。退職金を受給した日から61日以内に年金口座へ直接振替を行えば、直ちに多額の税金を支払うことなく、課税を後回しにすることができます。後で55歳を超えて年金として受給する際、通常の年金所得税よりもはるかに低い税率で税金を支払えばよいため、実質的な所得の損失を最小限に抑えることができます。もしこのプロセスを経ずに、無計画に中途解約したり、年金以外の方法で資金を引き出したりすると、これまで受けてきたすべての恩恵が水泡に帰すため注意が必要です。このように、年金受給年齢と引き出し方法をどのように設計するかによって、退職後の生活の質が全く変わってくるため、今から綿密に準備する必要があります。 💡 コアポイント年金貯蓄は55歳から年金として受給可能で、通常の利子所得税よりもはるかに低い3.3%から5.5%の低い税率が適用されます。 5. 加入前に必ず知っておくべき注意点 所得税控除用年金貯蓄に加入する前に必ず心に留めておくべき点は、この商品が短期間の緊急資金ではなく、老後のために拘束されたお金であるという事実です。突然多額の資金が必要になり口座を解約すると、これまで税額控除で還付されたお金をすべて返還しなければならないだけでなく、その他所得税の負担も発生します。サラリーマンのチョンさんは、結婚資金が不足しているという理由で、数年間コツコツ積み立ててきた年金貯蓄を中途解約したところ、逆に税金の追徴金を課され、大きな衝撃を受けました。このように、予期しない支出状況に備えるため、普段の生活費口座と年金口座は徹底的に分離し、絶対に手を出さない資金として管理する必要があります。また、毎年納付した上限に達しなかったからといって罰金が発生するわけではなく、自分の所得レベルに合わせて柔軟に納付する知恵が必要です。もう一つ重要な注意点は、年金受給総額が年間1,200万ウォンを超えると、他の総合所得と合算されて課税される可能性があるという点です。年金受給額が年間1,200万ウォン以下であれば、低率の分離課税でシンプルに終わります。しかし、この金額を超えた瞬間に総合所得税の申告対象に含まれ、場合によっては健康保険料の扶養者資格に悪影響を及ぼす可能性があります。海外株式投資や他の金融所得が多い人は、年金受給時期を適切に分散し、年間受給額が1,200万ウォンを超えないように調整する必要があります。こうした税法上の微妙な違いを事前に把握して対処することと、無計画に加入してみることは、数年後の資産規模に莫大な差を生み出します。したがって、専門家の助言を参考にしたり、自ら関連する税法改正内容を定期的に確認したりする姿勢が不可欠です。 💡 コアポイント中途解約時には多額の税金追徴を受ける可能性があり、年間年金受給額が1,200万ウォンを超えると総合所得の課税対象となる可能性があります。 6. 成功する老後準備のための戦略 2026年現在、高齢化社会がさらに加速化する中、国家が保証する公的年金だけでは安楽な老後を期待するのが難しい時代になりました。物価は引き続き急激に上昇しているのに、年金受給額の引き上げ率はこれを適切に追いついていないため、個人が徹底的な補完手段を講じる必要があります。まさにこの時点で、所得税控除用年金貯蓄と個人型退職年金口座を積極的に活用することが、最も確実で検証済みの生存戦略であり、資産形成の解決策です。毎年年末調整のタイミングで美味しい税金還付を受け取りながら、複利効果を享受して資産を増やしていけば、退職後の頼もしい支えが生まれます。今日すぐにメインの証券会社のアプリを開き、自分の年金口座の状況を点検し、残りの期間で納付上限をどれだけ埋められるか計算してみてください。小さな実践 하나가数年後、皆さんの退職口座を完全に変え、豊かな老後をプレゼントすることでしょう。今後の資産管理市場は、単にお金を貯めることを超えて、いかに賢く税金を節約するかによって富の大きさが決まるでしょう。年金口座は国家が許可した合法的な節税の最前線であり、サラリーマンであれば誰でも享受できる最も強力な武器の一つです。みんながやっているからといって仕方なく加入するのではなく、自分の手で直接ポートフォリオを組み、未来を設計する主体的な姿勢が必要です。今から始める毎月の一定額の納付は、後で55歳になった際に、皆さんにとって毎月コツコツと入ってくる頼もしい給料のように感じられるでしょう。複雑で難しいと感じていた税法や金融制度を、今日この瞬間から完璧に理解し、皆さんだけの堅牢な老後資産管理システムを完成させてみてください。 💡 コアポイント公的年金の限界を克服するために年金口座を積極的に活用し、今すぐ自分だけの節税および老後資産増殖計画を開始すべきです。 よくある質問 「所得税控除用年金貯蓄」という名前ですが、本当に所得税控除を受けられますか? いいえ。過去には所得税控除方式でしたが、現在は税額控除制度に変更され、納付額の一定割合を税金から直接差し引いてくれます。 年金貯蓄で年末調整時に最大いくら還付を受けられますか? 年金貯蓄単独では、年間600万ウォンの限度額内で、総給与レベルに応じて13.2%または16.5%の税額控除還付を受けられます。 途中で資金を引き出すとどのような不利益が生じますか? 税額控除を受けた元本と運用収益を年金以外の方法で中途解約または引き出すと、これまで受けていた恩恵を返還し、その他所得税が課されます。 年金は幾歳から、どのような税金を払って受け取れますか? 満55歳以降に受給可能で、年金受給時には通常の利子所得税よりもはるかに低い3.3%から5.5%の年金所得税が課されます。 =

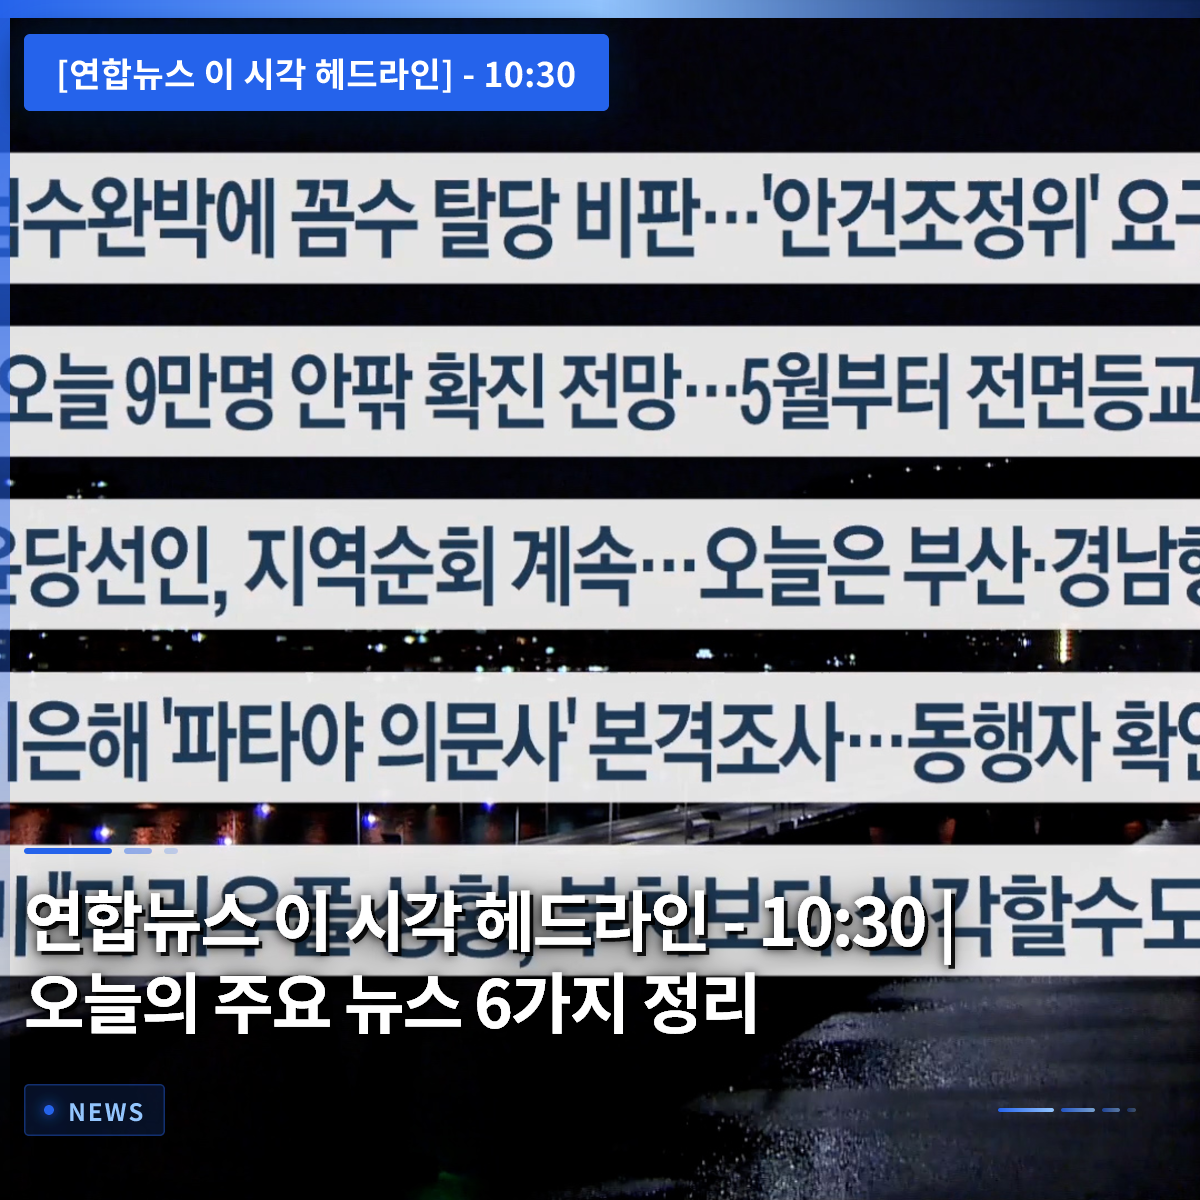
聯合ニュース 今この瞬間のヘッドライン – 10:30 | 今日の主要ニュース6つを整理

今日の核心ニュースは、北朝鮮軍捕虜の送還から高速道路の渋滞、若者の住居難まで、私たちの日常生活に直接関わる事件が次々と起きている点にある。2026年9月24日午前10時30分に聯合ニュースが発表したヘッドラインは、国内外の情勢を総合的に示している。まず、ウクライナのゼレンスキー大統領が生捕りされた北朝鮮軍捕虜2名を韓国に送ったと発表し、国際的な関心が集まった。同時に、秋夕(チュソク)連休初日の高速道路では、ソウル料金所基準でプサン(釜山)まで最大9時間30分かかるほどの深刻な渋滞が発生した。また、親元を離れた若者たちが図書館とチムジルバン(汗蒸幕)を転々としながら生活苦に苦しんでいる事情が注目された。このほか、李在明(イ・ジェミョン)大統領のニューヨーク国連総会出席後のメキシコ公式訪問、不動産価格カルテルの申告増加、コーヒーフランチャイズ加盟店の収益停滞などのニュースを順に見ていく予定だ。 = 聯合ニュース 今この瞬間のヘッドライン – 10:30 | 今日の主要ニュース6つを整理 1. 北朝鮮軍捕虜2名、韓国へ 1. 北朝鮮軍捕虜2名、韓国へ ゼレンスキーウクライナ大統領は23日(現地時間)、ウクライナ軍に生捕りされた北朝鮮軍捕虜2名を最近韓国に送ったと突如公開した。彼は国連総会演説で「最近、北朝鮮軍の戦争捕虜2名を大韓民国に送った」と述べ、事実上の確認を得た。韓国政府も彼らの入国を否定しておらず、状況を注視していることを明らかにした。今回の捕虜送還は北側との間接的なコミュニケーション窓口として注目され、人道主義的な措置という評価が出ている。写真では、捕虜たちがウクライナ内の収容所で脱北者団体が送った豆腐ご飯を食べる様子が捉えられ、目を引いている。ベッドに貼られている金正恩委員長の肖像画は、彼らの心理状態を間接的に示す手がかりとして解釈されている。 💡 核心ポイントゼレンスキー大統領の発表と韓国政府の事実上の確認により、北朝鮮軍捕虜2名の韓国送還が公式化され、これは南北間の人道主義交流のシグナルとして評価されている。 2. 秋夕連休の高速道路渋滞、ソウル〜プサン最大9時間30分 2. 秋夕連休の高速道路渋滞、ソウル〜プサン最大9時間30分 韓国道路公社によると、24日午前9時基準でソウル料金所から全国主要都市までの予想所要時間を発表した。プサンまでは9時間30分、木浦(モクポ)は9時間20分、蔚山(ウルサン)は9時間10分と集計された。大邱(テグ)と光州(クァンジュ)はそれぞれ8時間30分、江陵(カンヌン)は7時間、大田(テジョン)は5時間20分と測定された。逆に各都市からソウルまでの帰路の時間は、プサン6時間30分、木浦3時間40分、蔚山6時間10分などとなった。これは帰省車両が集中し、高速道路の両方向で渋滞が深刻化したためである。特にソウル料金所を抜ける車両数が平時の2倍以上に増加し、交通の流れが大きく妨げられた。 💡 核心ポイント秋夕連休初日の高速道路は、ソウル〜プサン区間が最大9時間30分かかり、帰省の道が大きく遅延し、反対方向もかなりの所要時間を示した。 3. 家のない若者、図書館とチムジルバンを転々 3. 家のない若者、図書館とチムジルバンを転々 張希京(仮名・33歳)さんは、6月に親元を飛び出し、2ヶ月余り図書館と夜間のチムジルバンを往復しながら生活してきた。家庭暴力の被害者である彼女は、寒くても腹が空いても家を出て独立した生活を選んだと述べた。チムジルバンを利用する際は12時間を超えると追加料金が発生するため、終日滞在することはできなかった。そのため、彼女は昼間は図書館で時間を過ごし、夜は安価な料金設定のチムジルバンで眠りを求めている。このような生活パターンは、衛生施設の利用や個人衛生管理に困難を引き起こしている。周囲の知人たちは彼女の状況を見て、住居支援政策の実効性について議論を始めた。 💡 核心ポイント親元を離れた若者の張さんは、図書館とチムジルバンを繰り返し利用しながら生計を立てているが、住居の不安定さが持続的な生活の質の低下を引き起こしている。 4. 李在明大統領、ニューヨーク国連総会を終えメキシコへ 4. 李在明大統領、ニューヨーク国連総会を終えメキシコへ 李在明大統領は21日にソウルを発ち、5泊7日の日程で米国・メキシコ訪問に出発した。最初の訪問地であるニューヨークで国連総会ハイレベル会合に出席し、22日に国連本部で基調演説を通じて、半島戦争の終結と平和体制移行のための当事者間対話の促進を強調した。続いて彼はメキシコへ移動し、公式訪問日程を開始し、両国間の経済協力および文化交流促進策を議論する予定だ。訪問期間中、彼は気候変動対策とグローバルサプライチェーンの安定化も主要議題とした。現地メディアは、彼の演説が半島問題だけでなくグローバルイシューに対する韓国の役割を再注目させる機会になったと評価した。帰国後、国内現案に関する報告および政策方向の設定が行われる見通しだ。 💡 核心ポイント李在明大統領はニューヨーク国連総会出席後、メキシコ公式訪問へと続き、半島平和とグローバル協力拡大を同時に推進する姿を見せた。 5. 不動産カルテル申告600件超、首都圏に集中 5. 不動産カルテル申告600件超、首都圏に集中 最近5年間の不動産カルテル関連申告が600件を超えたことが集計された。80%が、アパート売買および全室(チャンス)市場で疑わしい取引が多かった。調査を経て94件は捜査依頼またはその他の措置につながり、残りは警告レベルに留まった。当局はカルテルが住宅価格上昇を煽る構造的要因であると指摘し、監視を強化していると明らかにした。改善を求めている。また、消費者保護団体はカルテル行為の被害者に法的支援を拡大すべきだと主張している。 💡 核心ポイント不動産カルテル申告が600件を超え首都圏に集中し、調査結果として一部の件については捜査依頼など実質的な措置が進められている。 6. コーヒーフランチャイズ拡大の中、加盟店主の収益は横ばい 6. コーヒーフランチャイズ拡大の中、加盟店主の収益は横ばい 国内コーヒーフランチャイズ市場では出店競争が激化し、主要ブランドの加盟店数は最近3年間で40%以上急増した。加盟店数が増えるにつれ本社売上は急上昇したが、実際の各加盟店主の平均売上は大きな変動なく横ばいレベルを維持した。国会政務委員会の朴成勲(パク・ソンフン)議員が公正取引委員会から受け取った資料によると、上位10ブランドの加盟店合計は2021年の1万1,109店から2024年の1万5,692店へと4,583店増加した。このような加盟店主の収益停滞は、加盟店の過度な競争や本社のマーケティング費用転嫁などが原因と分析されている。これにより、一部の加盟店主は別途の店舗運営戦略を探ったり、他の業種への転換を検討している。政府はフランチャイズ契約の透明性を高め、加盟店主保護のための基準 마련を議論中だと伝えた。 💡 核心ポイントコーヒー加盟店数は大きく増えたが、個別加盟店主の平均売上は大きく成長しておらず、収益構造の改善が必要な状況だ。 よくある質問 ゼレンスキー大統領が北朝鮮軍捕虜を韓国に送った理由は何か? ゼレンスキーは人道主義的な側面とウクライナ国内の捕虜処理負担を軽減するために韓国に送還したと述べた。また、今回の措置は南北間対話の可能性を探る試みの一つとして解釈されている。 秋夕の高速道路渋滞を避けるには? … Read more

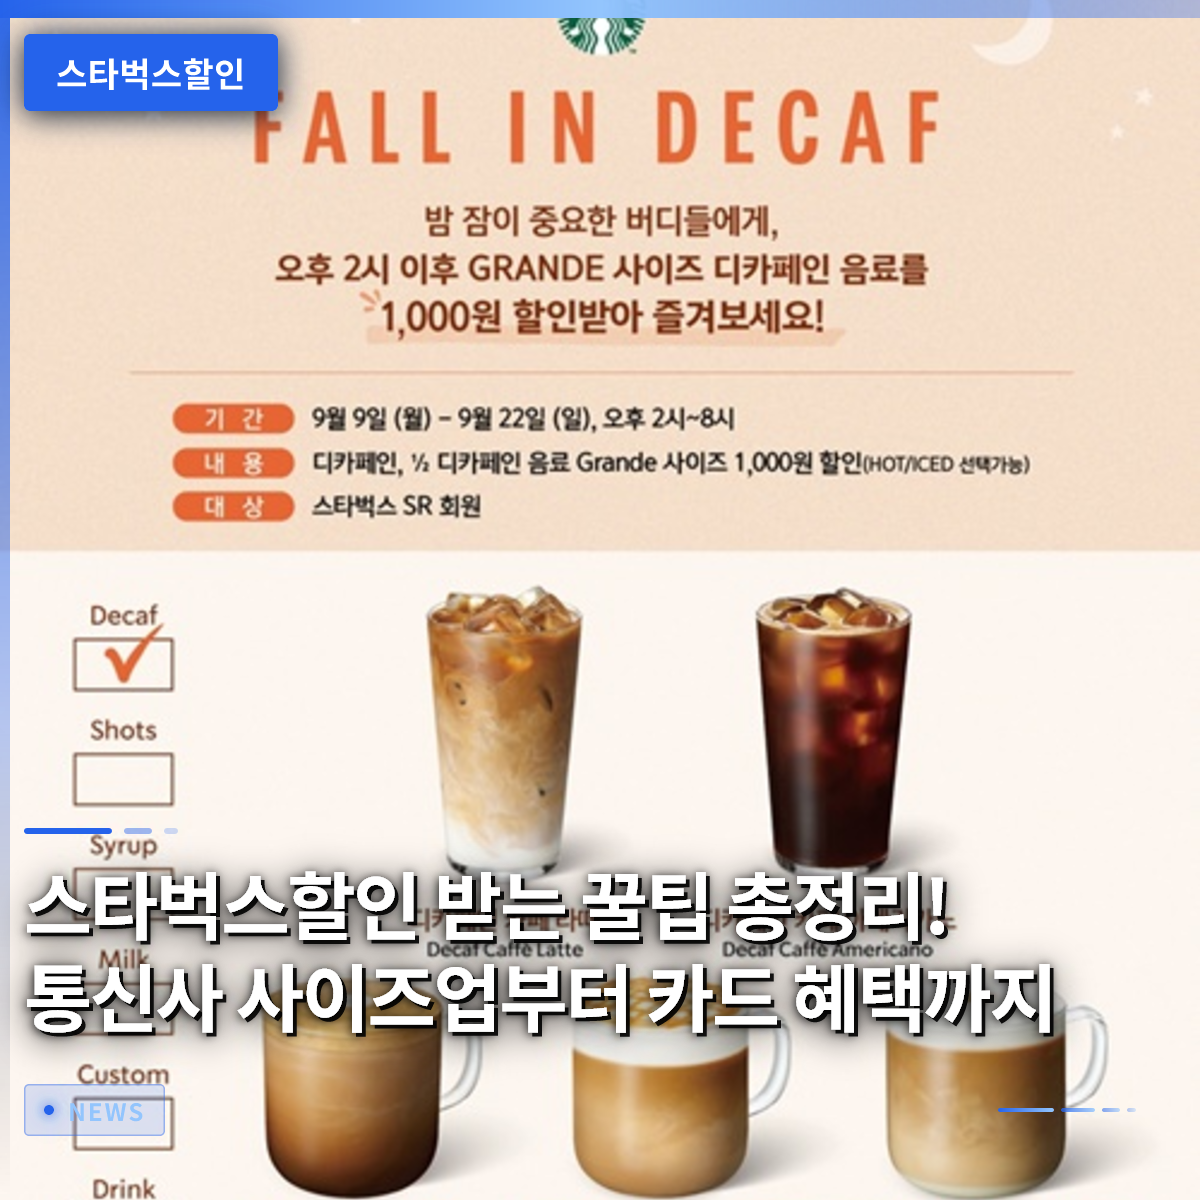
スターバックスの割引を最大限に活かす裏技まとめ!キャリアのサイズアップからカード特典まで

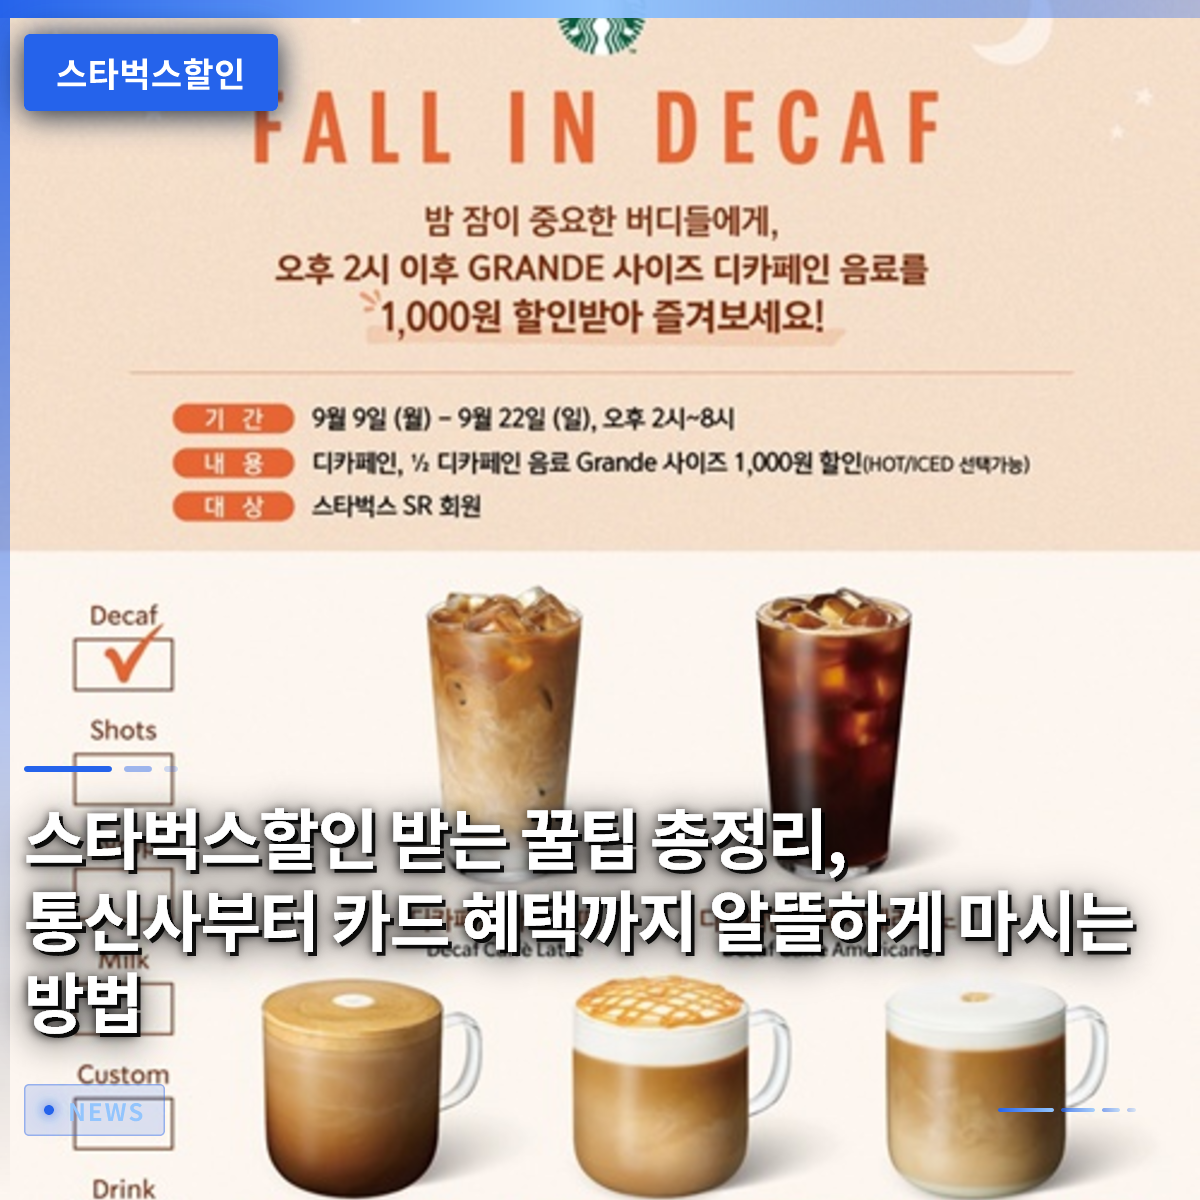
スターバックスの割引を適切に活用すれば、毎月の固定支出を劇的に削減できます。高価なコーヒー代に毎回支払いをためらっていた方は、今日お伝えする方法をぜひ覚えておいてください。身近なキャリア特典から隠れたカード割引まで、少しだけ意識するだけで誰でも簡単にコーヒー代を節約できます。特に毎朝の通勤途中や昼休みにコーヒーを飲むビジネスパーソンにとって、非常に役立つ情報となるでしょう。私自身も以前は定価で支払っていましたが、今は様々な割引方法を組み合わせることでお得に楽しんでいます。この記事を読み終える頃には、あなたも財布を守りながら賢く消費する人へと生まれ変われるはずです。 = スターバックスの割引を最大限に活かす裏技まとめ!キャリアのサイズアップからカード特典まで 1. キャリア会員特典を活用したサイズアップの秘訣 1. キャリア会員特典を活用したサイズアップの秘訣 多くの人が見逃しがちな代表的な割引手段の一つが、キャリアの会員特典です。特定のキャリアのランクに応じて提供される無料サイズアップ特典を利用すれば、追加費用なしでドリンクをワンサイズアップして楽しめます。例えば、アイスTallサイズを注文する際にキャリア会員特典を適用すると、Grandeサイズへの無料アップグレードが可能です。普段から量が少し物足りないと感じていた方は、この方法を積極的に試してみることをおすすめします。デカフェドリンクの注文時に発生する追加料金も、細かく計算しながら支払えば無駄な出費を防げます。キャリア特典は毎月リセットされることが多いため、期間内にしっかり使い切ることが重要です。 キャリア会員によるサイズアップは、決済画面で数回のタップで適用できるため、誰でも簡単に利用できます。友人や知人とカフェを訪れた際に、こうしたちょっとしたコツを教えてあげると、皆驚きの声を上げます。ポイントの減額がわずかに発生しても、それ以上の価値を十分に引き出せる実用的な方法です。特に午前中にカフェを訪れることが多い方は、毎回この特典を適用することで大幅な節約が可能です。キャリアアプリで提供されるバーコードを事前に準備しておけば、混雑した注文時間帯でもスムーズに利用できます。今後は決済前に必ずキャリア特典が残っているか確認する習慣をつけてみてください。 💡 ポイントキャリア会員特典を活用した無料サイズアップで、追加費用なしでたっぷりドリンクを楽しめます。 2. 生活密着型カードで固定支出を削減 2. 生活密着型カードで固定支出を削減 毎月定期的に発生する生活費を狙ったクレジットカードやデビットカードを使えば、スターバックスの割引効果を最大化できます。最近のカード会社は、特定の消費場所での特典を大幅に強化し、顧客の継続的な利用を促しています。例えば、午前中にカフェで決済する場合、請求割引やポイント還元率が上がる商品が多くあります。通勤途中に軽くコーヒーを一杯購入するだけで自動的に割引が適用される仕組みを作っておくと非常に便利です。海外旅行を計画している方は、特定のデビットカードで海外加盟店で決済時に付与される破格のクーポンイベントにも注目すべきです。 こうしたカードを財布に一枚入れておくだけでも、毎月蓄積される節約効果は侮れません。無意識に見逃しがちなカード会社の告知事項やイベントページをじっくり確認すれば、隠れた特典を簡単に発見できます。自動引き落とし項目や前月実績条件を事前に把握しておかなければ、割引を十分に受け取れないため注意が必要です。友人がいつもお得にコーヒーを飲んでいるのを見て秘訣を尋ねたら、まさにこうした特化型カードを使っていたそうです。あなたも自分の消費傾向にぴったりのカードを選び、毎月のコーヒー代負担を大幅に軽減してみてください。 💡 ポイント午前中の割引や特定のカード会社の特典を利用すれば、毎月のコーヒー支出を大幅に削減できます。 3. モバイルクーポンとeクーポンマーケットの活用 3. モバイルクーポンとeクーポンマーケットの活用 プレゼントで受け取ったものや、オンラインマーケットで安く購入したモバイルギフト券は、最も直感的なスターバックス割引手段です。お正月シーズンや特別な記念日の前後には、様々なオンライン流通チャネルで飲食ギフト券やコーヒークーポンが割引価格で大量に販売されます。定価より何パーセントも安く出ているeクーポンを事前に大量に購入しておけば、後で店舗で現金のように使えます。時折、特定の製造ドリンクに限定して破格の割引率を適用するプロモーションクーポンが出ることもあります。こうした機会を見逃さず購入しておけば、普段よりずっと少ない金額でゆったりとしたコーヒータイムを楽しめます。 オンラインマーケットでクーポンを売買する際は、有効期限と利用可能店舗を必ず確認する知恵が必要です。有効期限が迫ったクーポンを売る出品者の安価な商品を掘り出すのも、ちょっとした楽しみの一つです。スマートフォンにクーポンを事前に保存しておけば、レジの前で慌てることなくバーコードをすぐ提示できます。私自身も友人からプレゼントされたクーポンと自分で購入したクーポンをうまく組み合わせ、ほとんど財布を開かずにカフェを利用しています。小さくても確実に節約できるこの方法は、ビジネスパーソンの中ですでに広く知られた節約の秘訣です。 💡 ポイントオンラインマーケットやお正月の特別企画で割引されたeクーポンを事前に購入しておけば、定価よりお得にドリンクを飲めます。 4. フードメニューとセット割引を見逃さない ドリンクだけでなく、サンドイッチやベーカリーなどのフードメニューと一緒に食べる際もスターバックスの割引を受けられます。特定の時間帯以降に指定されたフード商品を購入すると、価格を値引きしたり、ドリンクとセットで割引したりするキャンペーンがしばしば開催されます。例えば、午前中の時間帯から特定のサンドイッチを購入すると数千ウォンが直接値引きされるイベントは、朝食を済ませたいビジネスパーソンに人気があります。店舗で直接ベーカリーを選ぶ際、今月のメニューに指定された商品を選べば、予算を大幅に節約できます。新メニューの発売時に同時に実施されるプロモーションをうまく活用すれば、美味しいデザートを合理的な価格で味わえます。 人気のあるベーカリーの種類はすぐに売り切れるため、少し早めに店舗を訪れるのが有利です。一人でブランチを楽しんだり、軽く小腹を満たしたい時に、こうしたフード割引キャンペーンはコストパフォーマンスが非常に優れています。普段は少し値段が高くてためらっていたサンドイッチがあるなら、割引イベント期間を狙うのが賢明です。店舗アプリをこまめに開いて、新しいフードクーポンが入っていないか確認する習慣をつけてみてください。小さな関心一つで、豪華なブランチテーブルを安く完成させる喜びを味わえます。 💡 ポイント特定の時間帯や今月のメニューに指定されたフード商品を選べば、ドリンクと一緒にお得に食事を済ませられます。 5. 誕生日クーポンと会員ランク特典を確保する スターバックスの会員であれば誰でも毎年一度受け取れる誕生日無料ドリンククーポンは、絶対に見逃すべきではない特典です。自分の誕生日前後にアプリ内のクーポンボックスに自動で届くこのクーポンを使えば、Tallサイズのドリンクを無料で飲めます。追加費用を払ってサイズを上げたりシロップを追加しても、基本金額分だけ差し引かれるため非常に便利です。グリーンランクやゴールドランクなどの会員ランクに応じて様々な追加特典が付与されるため、継続的に利用することが得です。頻繁に訪れて星をコツコツ貯めると、いつの間にか無料ドリンククーポンが追加で発生する魔法のような体験ができます。 周囲の友人と話をしてみると、誕生日クーポンの存在を忘れて期間を過ぎてしまうケースが意外と多いようです。クーポンボックスに入って有効期限を事前にチェックしておき、気分の良い日に合わせて美味しいドリンク一杯で自分自身を祝ってみてください。星集めイベント期間を集中的に狙えば、他の人よりもはるかに速いスピードでリワードを貯められます。継続的な訪問と会員特典の活用こそが、長期的に最も確実にコーヒー代を節約する王道と言えるでしょう。今日すぐに自分のアプリで眠っている特典がないか、一つずつ確認することをお勧めします。 💡 ポイント毎年発行される誕生日無料ドリンククーポンと星貯蓄制度を積極的に活用すれば、追加費用なしでドリンクを楽しめます。 6. 賢い消費者の節約コーヒー生活の展望 今後も物価が上昇し続ける状況において、スターバックスの割引を巧みに見つける能力は生活の大きな武器となるでしょう。企業が提供する様々な生活密着型プロモーションやカード特典を、他の人より早く把握する人がより多くの利益を得ます。コーヒー一杯の 여유を諦めずに、支出を最小限に抑えられる自分なりの方法を確立しておくことが重要です。今日確認したキャリア特典、カード割引、モバイルクーポン、誕生日イベントなどを適切に組み合わせましょう。毎月口座に残る残高を見て、きっと満足感を味わえるはずです。今すぐスマートフォンを開き、自分が使える割引手段を一つずつチェックしてみてください。 💡 ポイント様々な割引方法を継続的に組み合わせ活用すれば、物価上昇の中でも節約かつ余裕のあるコーヒー生活を維持できます。 よくある質問 スターバックスの誕生日クーポンはいつ配布されますか? 会員情報に登録された誕生日を基準に、前後14日以内の合計28日間使用可能な無料ドリンククーポンがアプリに自動配布されます。 キャリアのサイズアップはどのドリンクに適用されますか? 会員ランクの条件に基づき、Tallサイズの製造ドリンクを注文する際にGrandeサイズへの無料アップグレードを受けられますが、キャリアごとの規定を確認する必要があります。 モバイルで購入したeクーポンは店舗で現金のように使えますか? はい、決済時にバーコードを提示すると差額分が決済されたり、残額を他の決済手段と併用できたりするため、非常に便利です。 フードメニューの割引はいつ受けられますか? 午前中の時間帯に指定された今月のサンドイッチや特定のベーカリー商品を購入する際に、価格割引やセット特典を主に受けられます。 =

老齢年金の受給資格から予想受給額まで一目で確認する方法

老齢年金は、加入期間が10年以上であり、出生年ごとの受給年齢を満たすことで受け取れる貴重な老後資金です。しかし、実際の平均受給額は月額70万円を下回っており、退職後の生活費を完全に賄うには不十分だという評価が多いです。周囲で月額200万円以上を受け取っている人々の話を聞いて羨ましく思うかもしれませんが、これは受給者のうちごく一部に限られます。さらに、国民年金、老齢年金、基礎年金がそれぞれどう違うのか混乱している方も少なくありません。そこで本記事では、老齢年金の正確な資格条件と受給額を決定づける核心要素を徹底的に掘り下げます。見落としがちな早期受給の罠や追納制度の活用方法も併せて確認することで、退職設計をより現実的に準備できます。 = 老齢年金の受給資格から予想受給額まで一目で確認する方法 1. 出生年別の受給年齢 1. 出生年別の受給年齢 老齢年金をいつから受け取れるかは、自身の出生年によって明確に異なります。かつては一律に60歳を超えれば受け取れましたが、現在は国民年金法改正により受給年齢が徐々に引き上げられています。例えば、1961年から1964年生まれの人は満63歳から老齢年金を受け取れます。続いて1965年生まれから1968年生まれまでは、満64歳になって初めて年金口座に振り込まれます。1969年生まれ以降は、完全に満65歳が原則的な受給年齢として固定されています。そのため、自分が何年生まれかを正確に確認し、退職時点での収入ギャップを計算することが重要です。周囲を見渡すと、1966年生まれの知人が早期に退職し、生活が苦しくなって途方に暮れている姿をよく見かけます。この時、受給年齢にまだ達していないことを知り、大きく落胆するケースが後を絶ちません。法律で定められた年齢に達しなければ、国民年金公団が先に金を払ってくれることは絶対にないからです。したがって、退職時期と年金受給時期の間に生じる収入の空白期間をどう乗り切るかを事前に計画する必要があります。貯蓄や他の副収入を通じてこの数年間を無事に乗り切ることができれば、後に定められた年金を満額受け取れます。出生年別に正確な日付まで計算しておく習慣が、平穏な退職生活への第一歩となります。 💡 コアポイント出生年によって老齢年金の受給時期は満63歳から65歳まで異なるため、空白期間への備えが必要です。 2. 平均受給額の現実 2. 平均受給額の現実 国民年金の統計を見ると、老齢年金受給者の平均月額受給額はおよそ70万円水準にとどまっています。基礎年金を含めて計算しても、月額100万円を超えないケースが大半です。メディアでは国民年金で月額200万円以上を受け取っている人が増えたと報じますが、これは受給者のうち50人に1人程度に過ぎません。さらに、その200万円以上の高額受給者の実に97パーセント以上が男性であるという統計が、現実の壁を示しています。一生懸命に働き続けて保険料を納付できなかった場合、決して簡単に到達できる金額ではありません。ソウルで平凡に暮らしていた50代の夫婦が、退職後に予想年金額を照会して大きな衝撃を受けることは珍しくありません。妻はキャリアの断絶期間が長いため、老齢年金の予想額が30万円にも満たないことを遅まきながら悟ります。夫の年金を合わせても、ソウルで夫婦が1ヶ月をやり過ごすには到底足りない金額であり、ため息が深くなります。結局、退職後も警備員やアルバイトなどの職を転々としながら生計を立てなければならないのが冷徹な現実です。年金だけに頼って安易に老後を待っていたのでは痛い目を見ることができるとの警告を、数多くの退職先輩たちが身をもって証明しています。 💡 コアポイント平均受給額は70万円前後なので、年金だけに頼る安易な態度から脱却する必要があります。 3. 加入期間の重要性 3. 加入期間の重要性 老齢年金の受給額を劇的に引き上げる最も確実で唯一の鍵は、加入期間を最大限に伸ばすことです。実際に国民年金研究院や公団の統計を分析すると、加入期間が20年以上の受給者の平均受給額は約136万円まで跳ね上がります。単純に所得が非常に高かった人だけでなく、長期間にわたり継続的に保険料を納付した人が最終的に勝者になる構造です。わずか1ヶ月だけ保険料を納めて放置した人と、30年間誠実に積み立てた人の口座残高は、雲泥の差になるのは当然です。周囲を見渡すと、若い頃にフリーランスとして働きながら国民年金の加入を大したことだと思っていないで、後に後悔している知人をよく見かけます。「若い頃は惜しんで払わなかったが、今思うと骨まで沁みる後悔だ」と口癖のように言います。国民年金は短期的な利益を追求する商品ではなく、非常に長期的な視点で積み立てる長期貯蓄保険のようなものです。加入期間が10年をわずかに超えた人と25年を達成した人の老後の生活の質は、全く異なります。現在、収入が少なくても、可能な限り長く保険料納付の履歴を続けることが最高の老後対策です。 💡 コアポイント加入期間が20年を超えると平均受給額は約2倍に跳ね上がるため、長期納付が必須です。 4. 追納と早期受給制度 過去にキャリアが断絶していたり、経済的に苦しく保険料を納められなかった場合は、事後納付制度を積極的に活用するのが 좋습니다。実際に50代の主婦が、過去に1ヶ月分しか払っていなかった履歴に基づき、滞納していた保険料を一括で追納し、受給権を劇的に獲得した事例が話題になりました。ただし、この制度を悪用するケースが増えるにつれ、公団の審査基準や管理方法もますます厳しくなっています。追納は不足している加入期間を埋める優れた出口となり得るため、自身の財政状況に合わせて検討すべきです。逆に、定められた年齢より最大5年早く受け取る早期老齢年金制度は、直ちに収入が途絶えた退職者にとって渇いた大地に降る雨のような存在です。しかし、早期受給を選択した瞬間から、前倒しで受給する期間分だけ毎年一定割合で年金額が生涯にわたり減額されるという致命的な欠点があります。1966年生まれの知人が、生活費が急務という理由で5年早く早期受給を申請し、毎月減額された年金額を見て後に号泣するケースを見ました。一度決定すれば取り消せないため、単に目の前の空腹を満たそうとして生涯にわたり損をする可能性があります。したがって、早期受給は本当に他の選択肢がない場合のみ、最後の砦として慎重に選択すべきです。 💡 コアポイント追納は加入期間を延ばしてくれますが、早期受給は生涯にわたる減額を招くため、慎重に決定すべきです。 5. 分割年金と予想額照会 夫婦が長く一緒に暮らした後に離婚する場合、元配偶者の老齢年金を分けて受け取れる分割年金制度が存在します。黄昏離婚率が過去最高を記録する今、分割年金の対象者の多くが月額20万円にも満たない金額を受け取っています。さらに、離婚から数年が経過しても、元配偶者が遅まきながら老齢年金の受給年齢に達した場合、請求権を行使できます。しかし、要件をすべて満たしていても、法律で定められた請求期限である3年間を無神経に過ぎ去らせてしまうと、永遠に戻す道はありません。離婚過程で自分の正当な年金権を逃さないよう、関連する法的期限を徹底的に確認する必要があります。自分の将来の予想年金額を正確に知りたい場合は、国民年金公団のウェブサイトを通じて貨幣の時間価値計算サービスを活用できます。過去には将来価値予想額照会サービスが中断され、多くの加入者が混乱しましたが、現在は正常に照会できます。実際の自分の加入履歴に基づいてログインすると、現在価値と将来価値に換算された正確な年金額を目で確認できます。「後で勝手に出るだろう」と漠然と放置することと、具体的な数字を事前に知っておくことは、退職準備の密度において大きな差を生みます。毎年定期的に自分の予想年金額を照会し、不足部分を補完する知恵が必要です。 💡 コアポイント離婚時の分割年金請求期限を守り、ウェブサイトから貨幣の時間価値を反映した予想額を照会できます。 6. 賢い老後年金設計 老齢年金は、韓国で生きる退職者にとって最も頼りになり安定した支えとなる核心的制度です。しかし、平均受給額が著しく不足しているという冷徹な現実を直視し、若い頃から多角的に備える必要があります。国民年金だけに完全に依存するのではなく、個人年金や住宅年金などの多様な手段を組み合わせる戦略が必須です。国家が保証する年金の骨格を堅固に築き、その周りを他の貯蓄資産で埋めることで初めて快適な老後が完成します。今後、制度の変化の動向を注視しながら、自分に最も有利な受給時期と納付方法を見つけ出す必要があります。周囲で年金関連の偽ニュースや根拠のない噂に揺れる退職予定者を見ると、本当に残念な気持ちになります。正確な政府公報資料と公団の公式案内に基づいて自ら学び備える人だけが、老後の勝者になれるのです。今この瞬間にも受給年齢は近づいており、時間は誰に対しても公平に流れているという事実を銘記しましょう。今日学んだ内容を基に、自分の加入履歴と予想受給額を今すぐスマートフォンやパソコンで照会してみることをお勧めします。小さな関心と行動 하나가、10年後の口座に刻まれる年金額を完全に変える奇跡を生み出すでしょう。 💡 コアポイント多角的な年金の組み合わせと徹底的な事前照会を通じて、安定した豊かな老後を自ら設計すべきです。 よくある質問 老齢年金は最低何年加入すれば受け取れますか? 老齢年金を受け取るには、最低加入期間である10年以上保険料を納付し、出生年別の受給年齢を満たす必要があります。 早期老齢年金を受け取ると年金はどれくらい減額されますか? 法定受給年齢より最大5年早く受け取れますが、早く受給する期間分だけ毎年一定割合が生涯にわたり減額されます。 国民年金の予想額はどのように確認できますか? 国民年金公団の公式ウェブサイトにログインし、貨幣の時間価値計算が反映された予想年金額照会サービスを利用します。 離婚した場合、元配偶者の年金を分けて受け取れますか? 婚姻期間が一定の条件を満たし、離婚後3年以内に請求すれば、元配偶者の老齢年金を分割して受け取れます。 =

スターバックス割引の裏ワザ総まとめ:キャリア特典からカード優遇まで、お得に飲む方法

スターバックスの割引を賢く活用する最も確実な方法は、キャリアのメンバーシップ提携と生活密着型のクレジットカード特典を積極的に組み合わせることです。毎日飲むコーヒー代が負担に感じられるなら、誰も知らない隠れた割引手段を見つけることが賢い消費の第一歩です。実際、周囲を見渡せば、誰もが持っているキャリアのポイントでサイズアップを受けたり、午前中の割引店舗を利用して支出を大幅に削減したりしている人がいます。この記事では、普段何気なく見逃しがちな様々なコーヒー代節約のコツを詳しく解説します。小さな習慣を一つ変えるだけで、1ヶ月後の通帳残高が変わる驚きの体験をすることでしょう。これから、財布を守ってくれる実用的な情報を一つずつ紐解いていきます。 = スターバックス割引の裏ワザ総まとめ:キャリア特典からカード優遇まで、お得に飲む方法 1. キャリアメンバーシップでサイズアップを無料で受けよう 1. キャリアメンバーシップでサイズアップを無料で受けよう 毎日使っているキャリアのメンバーシップを上手に活用するだけで、コーヒー代をかなり節約できます。いつもアイス・トールサイズのドリンクが物足りなく感じられていたなら、キャリアの割引特典を利用して無料でサイズアップを受けてみてください。トールサイズの価格でグランデサイズのドリンクが飲めるため、体感できる割引幅はかなり大きいです。例えば、デカフェのカフェラテを注文する際、追加料金が発生してもキャリア特典を組み合わせれば、より合理的な価格になります。友人たちとカフェに行く際、この機能についてさりげなく教えてあげると、みんな感嘆の声を上げるでしょう。 小さな特典でも毎回積み重なれば、1ヶ月単位で見るとかなりの金額を節約することになります。キャリアアプリを開いてメンバーシップのバーコードを提示するだけで済むので、使用方法も非常に簡単です。ただし、特典の回数や条件が変更される場合があるため、来店前に事前に確認しておくのがおすすめです。これからは、そのまま決済するのではなく、まずキャリアのポイントを活用することを検討してみてください。 💡 核心ポイントキャリアメンバーシップを活用した無料サイズアップは、最も簡単で迅速なコーヒー代節約手段です。 2. 午前中の時間帯に生活密着型割引カードを活用する 2. 午前中の時間帯に生活密着型割引カードを活用する カード業界が競って提供する生活密着型のメリットに目を向けると、コーヒー代の負担を大きく軽減できます。特に午前中の時間帯に特定の加盟店を利用すると割引が適用されるクレジットカードを使えば、お得感が倍増します。通勤途中に慌しく立ち寄るコーヒー専門店での決済時に自動的に適用されるため、別途複雑な手続きは不要です。毎月固定で発生する支出項目を減らすには、こうした特化型カードを財布の中に一つ쯤入れておくのが有利です。 周囲のビジネスパーソンの中でも、通勤時間帯の割引カードはすでに評判になっています。昼食代だけでなく、朝のコーヒー代まで節約できるため、ビジネスパーソンの満足度は非常に高いです。カード会社のウェブサイトやアプリで提供される詳細な条件を隅々まで確認し、自分の消費パターンに合った商品を選ぶ必要があります。前月実績の条件を見逃して特典を受けられないことのないよう、事前にチェックする習慣が重要です。 💡 核心ポイント通勤時間帯に合わせたカード割引を利用すれば、毎月の固定支出を効果的に削減できます。 3. 旅行者と海外決済ユーザーのための特別特典 3. 旅行者と海外決済ユーザーのための特別特典 海外旅行を計画している方や、海外直送品を楽しんでいる方は、グローバル決済ネットワークと連携した特別な特典を見逃さないでください。特定のデビットカードを発行し、海外で一定金額以上の初回決済を行うと、現地で使える破格のクーポンがもらえます。例えば、日本旅行中に現地の店舗を訪れた際に使える500円割引クーポンを受け取るようなものです。旅行経費を節約しながら、現地で有名なコーヒーを安く楽しめるという一石二鳥の効果があります。 周囲に日本旅行を控えている知人がいれば、こうした海外決済イベントをぜひ共有してあげてください。旅行の準備物を整えながら、カード会社のキャンペーンに応募しておくだけで、現地で楽しいひとときを過ごせます。ただし、キャンペーン期間や条件が厳しい場合があるため、出発前に事前に「応募する」ボタンを押したか確認する必要があります。海外でも続く倹約的な消費習慣が、楽しい旅行をより充実したものにしてくれます。 💡 核心ポイント海外決済関連のイベントに事前に応募しておけば、旅行先でもコーヒー代の割引を受けられます。 4. オープンマーケットのeクーポンとモバイルギフト券購入のコツ オンラインショッピングサイトやオープンマーケットで、祝祭シーズンや普段から販売されているモバイルeクーポンを購入するのも良い方法です。定価より安い価格で出ているギフト券を事前に買っておけば、店舗で現金のように便利に使えます。家族や知人にプレゼントするのにも最適で、自分で使うためにまとめ買いしておく倹約家も多いです。流通会社のセール期間をうまく狙えば、普段よりずっと安い価格でコーヒー交換券を手に入れることができます。 実際、筆者も知人からもらったモバイルクーポンや割引価格で購入したギフト券を、財布の中に余裕を持って保管しています。ふとコーヒーが飲みたくなった時に財布を開いてクーポンを提示すると、不思議な達成感さえ感じます。ただし、有効期限が短いギフト券もあるため、購入前に必ず使用期限を確認する必要があります。衝動買いを防ぐため、自分が実際に頻繁に訪れるブランドのギフト券かどうかを見極めて購入する知恵が必要です。 💡 核心ポイント割引価格のモバイルeクーポンを事前に購入しておけば、いつでもお得にドリンクを楽しめます。 5. 時間帯別のフードメニューおよび製造ドリンク割引チャンス ドリンクだけでなく、サンドイッチやベーカリーなどのフードメニューも、時間帯別の割引を活用すればよりお得に楽しめます。午前中や特定の時間帯に指定されたフード商品を注文すると、価格を割引してくれるイベントがしばしば開催されます。朝食を抜いて出勤した日に、今月のサンドイッチを安く購入して、しっかりとした一食を済ませることができます。製造ドリンクと一緒に食べる場合に追加割引が適用される構成であれば、迷わず選ぶのが得策です。 普段は少し価格が気になって迷っていたメニューがあれば、こうした割引時間帯を狙ってみてください。アプリで事前に注文したり、店舗のプロモーション案内板を注意深くチェックしたりすれば、思いがけない収穫が得られます。スマホの画面を数回タップするだけで、支出を目に見えて減らせるので、本当に便利な時代です。美味しいおやつとコーヒーを同時に楽しみながら、家計簿の心配も軽減する一石三鳥の知恵を発揮しましょう。 💡 核心ポイント特定時間帯のフードメニュー割引を利用すれば、軽い朝食代を大きく節約できます。 6. 誕生日クーポンとその他の倹約ショッピング裏ワザ 年に一度しか訪れない誕生日シーズンを活用することも、コーヒー消費を減らす非常に古典的かつ確実な方法です。メンバーシップ会員に与えられる記念日の無料ドリンククーポンを確保しておけば、普段飲みたかった高級メニューを気軽に選べます。クーポンボックスに入った特典の有効期限を見逃さないよう、事前にリマインダーを設定しておく細やかさが求められます。映画館やファッションショッピングサイトの誕生日特典とセットで管理すれば、生活費の節約に大きく役立ちます。 今後も物価は上がり続けるでしょうが、私たちの周囲には、少し関心を払えば見つかる倹約情報が無限にあります。みんなが払うからといって、定価のまま全額を払う時代は終わったので、賢い消費者になることが重要です。今日お伝えした様々な節約コツを、日常生活の中で一つずつ実践してみてください。小さな関心と実践が積み重なり、豊かで賢い消費生活を作ってくれるでしょう。 💡 核心ポイント誕生日無料クーポンと生活の中の様々な割引手段を総動員すれば、日常的な支出を大きく削減できます。 よくある質問 キャリアのサイズアップ特典はすべてのドリンクに適用されますか? ほとんどの製造ドリンクに適用されますが、一部の季節限定ドリンクや特別商品は除外される場合がありますので、注文前に確認するのがおすすめです。 モバイルeクーポンを使用する場合、現金領収書の発行は可能ですか? 店舗で決済手段として処理されるため、正常に現金領収書の発行手続きを受けることができます。 カード会社の午前中割引は週末にも適用されますか? カード商品によって平日のみ適用される場合と、週末を含む場合があり、詳細な約款を確認する必要があります。 誕生日クーポンは本人の誕生日当日のみ使用できますか? 通常、誕生日前後1週間から1ヶ月程度の余裕のある有効期限が設けられているため、期間内に自由に使用してください。 =

ソウル住宅価格、84週連続上昇。150週を突破するか、それとも100週前後で反落するか

ソウルの住宅価格は84週連続で上昇基調を維持し、ムン・ジェイン政権時代に記録された過去最長上昇記録である85週の突破目前に迫っています。不動産市場では、現在の上昇トレンドがどこまで続くのかをめぐり、専門家の見解が真っ二つに分かれています。一部は転貸住宅(チェンセ)不足と実需を根拠に150週まで上昇が続くと見る一方で、別の一部は政府の対策や市場指標を根拠に100週前後で反落すると診断しています。本記事では、現在のソウル住宅市場の具体的な状況と、2人の専門家の異なる見通しを詳しく掘り下げます。無住宅者や売却を検討している人々がどのような基準で市場を見るべきか、一緒に考えてみましょう。読者の皆様も、身近なチェンセ不足や物件の雰囲気を思い浮かべながら読んでいただければ、より理解しやすくなるはずです。 = ソウル住宅価格、84週連続上昇。150週を突破するか、それとも100週前後で反落するか 1. ソウル住宅価格、84週連続上昇。過去最長記録目前 1. ソウル住宅価格、84週連続上昇。過去最長記録目前 現在、韓国不動産院の基準では、ソウルの住宅価格はなんと84週連続で一度も休まず上昇する勢いを見せています。この傾向が続けば、かつてムン・ジェイン政権時代に記録された過去最長上昇期間である85週を軽々と超えることになります。毎週ニュースを接する市民たちは、このままでは家を買えなくなるのではないかという強い不安を訴えています。近所の公認不動産仲介事務所に行っても、物件を探す人の足は途切れないのに、実際に市場に出ている物件は指折りの数しかありません。政府の様々な規制や税制改正案にもかかわらず、市場の熱はなかなか冷める気配がありません。このような長期的な上昇トレンドは、単なる投機需要というよりも、住居安定を求めている人々の動きと密接に関わっています。チェンセ市場が非常に不安定なため、むしろこの機会に家を買おうとする実居住者が市場に大量に流入しました。株式市場と異なり、不動産はわずか1、2件の取引だけで最高価格記録を更新する独特な構造を持っています。この特性により、上昇局面が始まると止まるどころか、むしろ慣性のようにより長く持続する傾向が明確です。 💡 核心ポイントソウルの住宅価格は84週連続上昇し、過去最長記録の突破目前に迫っています。 2. キム・インマン所長の診断、実需が堅牢で150週まで上昇 2. キム・インマン所長の診断、実需が堅牢で150週まで上昇 キム・インマン不動産経済研究所長は、現在の住宅価格上昇トレンドは過去とは全く異なる様相を呈していると分析しました。彼は、現在の相場は投機家のギャンブルではなく、チェンセや月次家賃(ウォルセ)の難しさに疲れた実需層が江北や首都圏に押し寄せながら生じている現象だと説明します。株式と異なり、わずか数件の取引で最高価格が出る不動産市場の特性上、上昇モメンタムは簡単に反落しないと強調しています。したがって、彼は100週はもちろん、120週を経て150週まで上昇トレンドが長く続く可能性が十分にあると予測しました。実際、ソウル中心部のチェンセ価格が耐え難いほど上昇しているため、周辺地域に押し出される庶民の足は絶えません。この過程でマイホーム取得を急ぐ実需が継続的に流入し、価格防衛線が非常に堅牢に形成されました。キム所長は、最近江南圏で物件がやや増えた現象についても、価格下落のシグナルとして解釈すべきではないと助言します。家主が家賃が下がることを恐れて投げているのではなく、税制改正に伴う合理的な資産管理の選択であるということです。 💡 核心ポイント実需中心の堅牢な買い支えのおかげで、150週まで上昇が続くという見通しです。 3. ハン・ムンド教授の診断、トリプル減少とともに100週前後で反落 3. ハン・ムンド教授の診断、トリプル減少とともに100週前後で反落 一方、明智大学実物投資分析学科のハン・ムンド兼任教授は、市場がすでに危険な高値シグナルを送っていると正反対の診断を出しました。彼は、売買とチェンセ、そしてウォルセの取引量が同時に減少するいわゆる「トリプル減少」現象が3ヶ月連続で続いていることを指摘しました。この現象は市場の取引活力が極端に低下したことを意味し、最終的には価格調整の前兆症状として解釈すべきだと主張します。チェンセ不足は来年上半期までは持ちこたえるでしょうが、政府の追加対策が出るタイミング前後で市場は反落せざるを得ないという分析です。ハン教授は、従来の住宅価格予測指数のような統計は、上昇期には必ず上昇と答え、下落期には必ず下落と答えるため信頼性が低いと批判しました。代わりに、KB買い優勢指数のような指標が最近明確に反落のシグナルを送っている点に注目すべきだと強調しました。政府の強力な政策が出る前に、市場自身が臨界点に達し、自然な調整局面に入っているという説明です。したがって、100週前後までは辛うじて持ちこたえられるかもしれませんが、それ以降は下落安定局面に転じる確率が非常に高いと予測しました。 💡 核心ポイント取引量の減少と指標の鈍化を根拠に、100週前後での下落転換を予想しています。 4. 江南圏物件増加と貸付規制の真の意味 4. 江南圏物件増加と貸付規制の真の意味 最近、ソウル江南圏を中心に物件が少しずつ増えると、市場ではこれをめぐり様々な解釈が噴出しています。一部は住宅価格がついに天井に達し、家主が物件を投げていると解釈しますが、現場の声は少し異なります。専門家は、税制改正案に合わせて複数物件所有者が資産を整理する過程に過ぎず、大勢下落の前兆ではないと口を揃えています。実際、家を買いたいと思っても、強化された貸付規制のため資金を調達できず契約を断念するケースの方がはるかに多いです。買い手の財布が閉じた理由は、住宅価格が下がるかもしれないからではなく、銀行からお金を借りられないからです。このような資金源の遮断現象は取引を抑制する効果をもたらしますが、同時に市場の基礎体力が健全であることの証拠でもあります。無理な貸付を動員した投機性取引が減少することで、現在の市場調整はむしろポジティブなシグナルと見なせます。結局、現在の物件増加を単純な暴落の前兆と誤解するのではなく、複雑な税制と貸付環境の中での自然な息継ぎと見るべきです。 💡 核心ポイント江南圏の物件増加は投機的な売却ではなく、税制改正と貸付規制に伴う合理的な選択です。 5. 首都圏外郭に広がる熱気と今後の波及可能性 5. 首都圏外郭に広がる熱気と今後の波及可能性 ソウル中心部の上昇疲労が蓄積するにつれ、この熱気が京畿道地域や仁川などの首都圏外郭に広がる可能性も提起されています。かつてムン・ジェイン政権時代のように、世の中全体が住宅価格暴騰に巻き込まれるFOMO(取り残される恐怖)現象までは至らないという分析が優勢です。ソウル自体の急激な上昇率はやや鈍化するでしょうが、秋夕(チュソク)の祝日の後には京畿道南部圏や北部圏に上昇トレンドが移る可能性があります。続いて来年には仁川地域まで順次価格上昇圧力が拡大する可能性が高いというのが専門家の共通した警告です。ソウルで家を見つけられなかった実需層が外郭に押し出される風船効果は、すでに何度も検証された不動産市場の法則です。交通網が改善された首都圏の主要都市はソウルの代替住居地として挙げられ、堅調な買い支えを維持しています。したがって、ソウル中心部だけを見ながら安心するのではなく、自分が居住している地域周辺の需給状況を綿密に調べる知恵が必要です。政府の追従対策と祝日後の引っ越しシーズンの需要が重なる場合、予想外の地域で急騰現象が演じられるかもしれません。 💡 核心ポイントソウルの上昇熱気が秋夕以降、京畿道や来年の仁川など首都圏外郭に波及する可能性が高いです。 6. 混乱した市場の中で無住宅者と実居住者が取るべき戦略 6. 混乱した市場の中で無住宅者と実居住者が取るべき戦略 専門家の見通しが150週延長と100週前後の下落で明確に分かれているため、実需層の混乱はさらに深まっています。このような時こそ、他人の言葉に振り回されるのではなく、自分の資産状況と居住安定性を最優先に考慮する原則が必要です。住宅価格が必ず暴落すると信じてただ待つのではなく、自分の収入と貸付返済能力を冷静に点検する必要があります。資金計画に無理がなければ、チェンセ不足の苦痛から逃れるために実需レベルでのマイホーム取得を急ぐのも方法です。逆に、家を売却しようとする所有者もまた、市場の取引断崖と貸付規制状況を綿密に観察し、柔軟な価格戦略を立てなければなりません。不動産市場は常に予想外の 변수と政府の政策変化に敏感に反応するため、短期的な動向に一喜一憂しない姿勢が重要です。今はどちらかの極端な見通しを盲信するのではなく、様々な指標を総合的に解釈する柔軟性がこれまで以上に切実な時期です。落ち着いて市場を見守りながら、自分の家族の住居を守るための最も合理的な選択をしてください。 💡 核心ポイント異なる見通しの中で、無住宅者と家主の双方とも、自分の資金状況に合わせた柔軟な対応が不可欠です。 よくある質問 ソウルの住宅価格が84週連続で上昇したというのはどういう意味ですか? 韓国不動産院の統計を基準に、ソウルのアパート売買価格が84週間にわたって一度も下落せず、継続的に上昇してきたことを意味します。 =

Toss Bank、多文化家庭200世帯に中秋応援キットを配布、温かい名節の分かち合い

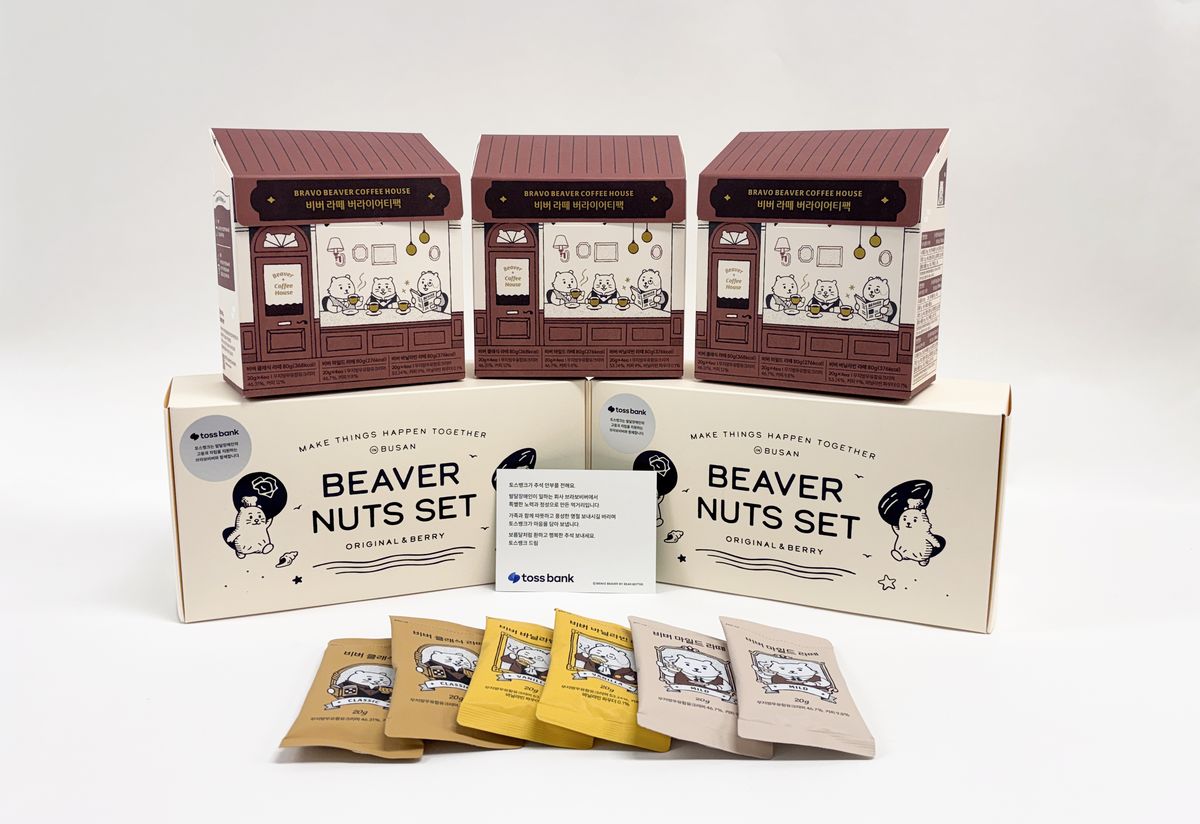
Toss Bankは中秋の名節を前に、多文化家庭の子どもたちと保護者のために総額3,000万ウォン相当の食料品を支援し、温かい人情を分かち合いました。夜遅くまで働いたり、健康上の理由で食事の準備が難しい家庭の子どもたちに実質的な助けを届けようという趣旨で企画された分かち合いです。今回の支援は単なる物品の配布にとどまらず、社会福祉法人ウヤン財団との連携により実施されたため、より深い意味を帯びています。名節を前に物価負担が増大する状況において、近隣の人々にとって大きな支えになっているとの評価が続いています。周囲の取り残された隣人を顧みる金融業界の温かい歩みがどのように展開されているのか、詳しく見ていきましょう。読者の皆様にとっても、周囲の困っている隣人を改めて顧みるきっかけとなることを願っています。 = Toss Bank、多文化家庭200世帯に中秋応援キットを配布、温かい名節の分かち合い 1. 困っている隣人への温かい一歩 1. 困っている隣人への温かい一歩 Toss Bankは今回の中秋を契機に、全国の多文化家庭200世帯を選定し、心を込めて準備した食料品を配布しました。共働きや夜勤により親の手が十分に届かない子どもたちの食事の空白を埋めるための細やかな配慮が際立っています。名節特有の豊かさをお互いに分かち合うため、各家庭に15万ウォン相当の充実した食料品セットが用意されました。実際、周囲で一人で子どもを育てたり、病気で名節料理の準備が負担な親たちにとっては、渇いた大地に降る恵みの雨のような朗報です。企業が得た利益を社会に還元し、共生を実践する姿は多くの人々に模範となっています。 今回の分かち合い活動は、一過性のイベントに留まらず、切実に助けを必要とする隣人たちの日常に浸透するように企画されました。経済的な困難だけでなく、情緒的にも疎外感を感じやすい子どもたちにとって大きな慰めとなっています。支援物資を受け取った家庭では感謝の気持ちを伝え、久しぶりに温かい名節の雰囲気を満喫しています。Toss Bankは今後も地域社会と緊密にコミュニケーションを取りながら、必要な場所に手を差し伸べる活動を継続する方針です。このように取り残された隣人への温かい関心が、私たちの社会をより健全にする原動力となります。 💡 核心ポイントToss Bankは中秋を前に、ケアの空白に苦しむ多文化家庭200世帯に3,000万ウォン相当の食料品を支援しました。 2. ウヤン財団との意義深い協力 2. ウヤン財団との意義深い協力 今回の社会貢献活動は、専門的な福祉能力を備えた社会福祉法人ウヤン財団との緊密な協力を通じて実施されました。福祉の盲点に置かれた家庭を正確に発見し支援する過程で、財団の専門的なノウハウが大きな役割を果たしました。両機関は単なる物品支援を超え、実質的に助けを必要とする家庭の声に耳を傾けました。子どもたちの健康的な食生活を守り、保護者の名節準備の負担を軽減するためのオーダーメイド企画が光を放ちました。 透明で体系的な配布プロセスを経て、支援物資は助けを必要とする家庭の手に正確に届けることができました。現場の社会福祉士たちは、こうした支援が子どもたちの栄養バランスの崩れを解消し、情緒的な安定感を与えるのに大きく役立っていると口を揃えています。企業と福祉団体が手を携え、社会的価値を生み出す模範的な協力モデルを示しています。今後、こうした官民協力や企業と財団の連携体制がさらに拡大することを期待する声が高まっています。温かい心を持つ主体たちが力を合わせることで、私たちの社会の暗い場所は徐々に減少していくでしょう。 💡 核心ポイント社会福祉法人ウヤン財団との協力を通じて、支援の正確性と専門性を高め、実質的な助けを届けました。 3. 障害者の雇用まで考慮した一石二鳥の分かち合い 3. 障害者の雇用まで考慮した一石二鳥の分かち合い 今回の中秋応援キットが特別な注目を集める理由は、構成品の出所が独特だからです。キットに含まれるすべての製品は、発達障害者標準事業場で生産された物品で構成されており、深い意味を加えています。障害者が心を込めて作った製品を企業が購入し、脆弱な層に届ける構造を完成させたのです。これは単なる寄付を超え、地域の発達障害者に安定した雇用を提供し、自立を助ける好循環の構造を生み出します。 多文化家庭を助ける一方で、障害者の雇用創出にも貢献する点で、社会的価値の幅がさらに広がりました。現場で働く発達障害者の従業員たちも、自分が作った製品が良いことに使われるという知らせに大きなやりがいを感じています。企業の投資が単なる資金支援を超え、持続可能な雇用につながる点は非常に喜ばしいことです。消費者、企業、そして受益者全員が満足できる共生の経済エコシステムを示す良い事例です。こうした温かい消費と分かち合いの方式が、今後より多くの企業に広がっていくことを願う視線が多く見られます。 💡 核心ポイント発達障害者標準事業場で生産された製品を購入してキットを構成することで、雇用創出と脆弱な層の支援を同時に実現しました。 4. 常時社会貢献へと続く歩み 4. 常時社会貢献へと続く歩み Toss Bankは今回の名節の分かち合いに留まらず、普段から地域社会の様々な疎外層への支援を継続しています。家庭暴力により保護施設に滞在している子どもと保護者への支援の手を差し伸べてきました。また、経済的な困難を抱える低所得の大学生や、社会と断絶された孤立青年・隠居青年を発掘してきました。対象別に本当に必要なオーダーメイドの物品を細やかに準備して届けるなど、誠実な活動を展開しています。 見せかけのイベントではなく、切実に助けを必要とする隣人たちの声に耳を傾ける姿勢が多くの支持を得ています。見えないところで黙々と隣人愛を実践する企業の姿勢は、金融産業全体に良い刺激を与えます。銀行という巨大組織が社会的責任を果たすためにどのような努力をすべきか、模範的な答えを示しています。今後も福祉の盲点を見つけ出し、温かい温もりを吹き込む活動は継続される見込みです。隣人と共に成長しようとするこうした歩みが、韓国の温かい未来を作る確かな土台となります。 💡 核心ポイントToss Bankは家庭暴力被害児童、低所得大学生、孤立青年などの疎外層のための常時な分かち合いを継続しています。 5. 多文化家庭が直面する現実的な困難 5. 多文化家庭が直面する現実的な困難 私たちの社会において多文化家庭の割合は日増しに増加していますが、それでもなお彼らが直面する現実的な苦しみは少なくありません。言語や文化的な違いだけでなく、経済的な自立の問題により、名節のような時期には疎外感を覚えやすくなります。特に親が生計のために夜遅くまで働いたり、病気の 경우、子どもたちは放置されがちです。まともな食事を用意するのが難しい環境の中で、子どもたちが経験する栄養バランスの崩れは、緊急に解決すべき課題です。 今回配布された応援キットは、まさにこうした現実的なケアの空白を埋める貴重な支えの役割を果たしています。子どもたちが好む栄養満点の食べ物が家庭に届き、久しぶりに笑顔が咲いたという話も聞かれます。隣人たちの温かい関心が、移住背景を持つ家庭が私たちの社会の堂々たる構成員として定着する上で大きな力となります。単に物品を受け取ることを超え、自分も誰かにとって大切な存在であるという連帯感を感じさせる機会となります。今後も多文化家庭の子どもたちが健康に育つよう、社会的な関心と配慮が継続されなければなりません。 💡 核心ポイント夜勤や健康問題によるケアの空白に苦しむ多文化家庭の現実を包み込む、実質的な支援が行われました。 6. 共生金融が描く温かい未来 6. 共生金融が描く温かい未来 … Read more

Naver Payカードのメリットと使い方、ポイント還元を最大化するコツまとめ

Naver Payカードは、日常の消費生活の中でポイントを最も素早く貯めることができる強力な決済手段です。多くの人が毎日利用しているモバイル決済と連携して使うことで、通常のクレジットカードよりもはるかに目覚ましいポイント還元効果を体感できます。例えば、昼食時にレストランで決済したり、インターネットショッピングサイトで必要な商品を購入したりする際にこのカードを活用すれば、想像以上に多くの金額がポイントとして返ってきます。単なる決済だけでなく、様々な提携店舗で追加の割引も受けられるため、財布の中身として欠かせないアイテムになっています。本記事では、このカードをどのように使えば恩恵を最大限に享受できるのか、具体的な事例をもとに詳しく掘り下げていきます。普段からポイント貯めの楽しさを感じたいと考えている方にとって、今回の内容を最後までお読みいただくことは大きな助けとなるでしょう。 = Naver Payカードのメリットと使い方、ポイント還元を最大化するコツまとめ 1. オンライン・オフラインを問わない圧倒的な還元率 1. オンライン・オフラインを問わない圧倒的な還元率 Naver Payカードの最大の長所は、インターネットショッピングだけでなく、オフラインの店舗でも独自のポイント還元特典を提供している点です。普段から近所のスーパーやコンビニで買い物をして、スマホ画面に表示したQRコードで決済すれば、リアルタイムでポイントが貯まっていくのを目で確認できます。多くの人がオンラインでのみ有利だと誤解していますが、実際にはオフラインの加盟店でも強力な汎用性を誇っています。友人たちとカフェに行って飲み物を飲んだ後、決済をする際もこのカードを連携しておけば、自然とポイントがコツコツと貯まっていきます。わざわざ複雑な前月利用実績の計算を気にする必要もなく、基本として付与される還元特典が頼もしい支えになってくれます。こうして貯まったポイントは、後で決済する際に現金のようにすぐに使えるため、体感できる節約効果が非常に大きいです。実生活でよく訪れるレストランやスーパーで、スマホのモバイル決済を試してみてください。決済ボタンを押した瞬間にすぐにポイントが還元される魔法のような体験を毎日味わえます。 💡 ポイントオンライン・オフラインどこでも、決済と同時にポイントが貯まるため、実質的な消費負担が大幅に軽減されます。 2. スマホ一台で完結する便利なオフライン決済 2. スマホ一台で完結する便利なオフライン決済 財布を家に忘れてスマホだけ持って外出しても、Naver Payカードと連携した決済システムがあれば全く問題ありません。公共交通機関に乗ったり、街中の店舗で買い物をする際にも、スマホ画面を軽くタッチするだけですべての決済手順がすっきりと完了します。実際に週末に繁華街へショッピングに出かけた際、重い財布を取り出す必要がなく、スマホ画面を見せるだけで済むため、決済速度が 눈에 띄ingly速くなります。現金を別途持ち歩いたり、手袋を外してクレジットカードを取り出す面倒さがなくなり、日常がより余裕のあるものになります。海外旅行に出かける際も、事前にチャージしておいたマネーとカードを連携しておけば、現地通貨への複雑な両替プロセスを経る必要がありません。日本や他の国の現地店舗で、別途の手数料負担を減らしながらウォン建てチャージ方式ですぐに決済できる利便性を提供します。家族と一緒に外食に行って会計をする際、面倒くさくカードを探さず、スマホ画面を提示してみてください。数秒で決済が完了し、同時にレシートと一緒にポイント還元通知が届く利便性を享受できます。 💡 ポイントスマホ一台あれば、財布なしでも国内外どこでも迅速かつ安全に決済を完了できます。 3. 様々な提携チャネルと併用すれば広がるメリット 3. 様々な提携チャネルと併用すれば広がるメリット Naver Payカードは、様々な金融機関や流通ブランドとのコラボレーションを通じて、使うほどより大きな利益を得られる構造になっています。複数の銀行や証券会社の口座と連携しておけば、毎月特定の期間に行われる破格の割引キャンペーンの対象になることもあります。例えば、大型スーパーやコンビニで特定の飲料や酒類を購入する際にこのカードで決済すると、その場で1,000ウォンから数千ウォンまでの割引を受ける楽しさを味わえます。毎週末開催されるショッピングフェアや特別割引イベントに参加する際も、提携された決済手段を活用すれば重複して特典を受け取れます。普段よく利用するオンラインオープンマーケットやデリバリーアプリでも、このカードを既定の決済手段として登録しておけば、自動割引や追加還元が適用されます。こうした提携特典は、わざわざ探さないと見逃しがちですが、一度設定しておけば自動的に家計の負担を軽くしてくれます。知人との集まりでよく使うデリバリーアプリやショッピングサイトで、決済手段を事前に登録しておきましょう。決済段階で自動的に適用される割引額を確認した瞬間、大きな満足感を得られるでしょう。 💡 ポイント様々な提携チャネルと組み合わせて使うことで、基本還元に加えて追加割引まで受け取れます。 4. 交通カード機能で通勤通学まで完璧に Naver Payカードを活用したモバイル交通カード機能は、毎日忙しい通勤通学の会社員や学生にとって大きな利便性を提供します。朝、地下鉄の改札を通ったり、バスの乗車精算機にスマホを近づけたりするだけで、別途の実物カードなしで乗車が完了します。以前は財布の中の交通カードを取り出すためにバッグを漁ったり、慌てたりすることが多かったですが、今ではそのような面倒さが完全に消えました。携帯電話のバッテリーが切れていなければ、外出時に交通カードや決済カードを別途持ち歩くストレスから完全に解放されます。公共交通機関をよく利用する人なら誰でも一度は経験した実物カードの紛失リスクも根本的にブロックされる利点があります。週末に unfamiliar な地域へ遊びに行った際も、スマホにチャージされた交通カードを使ってバスや地下鉄を自由に乗り換えられます。忙しい朝の通勤路で、改札の前で財布を探して慌てるのではなく、スマホを軽くタッチしてみてください。一瞬で通過し、通勤の足取りが一段と軽くなるのを感じられるでしょう。 💡 ポイントモバイル交通カード機能により、財布なしでも公共交通機関を便利に利用し、日常のスピードを上げることができます。 5. 隠れた特典までしっかり受け取るコツ Naver Payカードの隠れた機能や小さなイベントを上手に活用すれば、他の人よりもはるかに多くの経済的利益を得ることができます。毎月アプリ内で実施される出欠チェックやミッション参加を通じて無料ポイントを貯めるのも、楽しい趣味の一つです。友人にカードのメリットを共有したり、特定の場所を訪れて認証する簡単なミッションを遂行するだけでも、想像以上に多くのポイントが貯まります。こうして集めたポイントは、しとしと降る雨に服が濡れるように少しずつ蓄積し、後で高額な買い物をする際に現金のように非常に役立ちます。また、カードの利用明細を分析してくれる資産管理機能も併用すれば、今月どこに多くのお金を使ったかが一目で把握できます。無駄な支出を減らし、必要なところにだけ消費を集中できるようにサポートしてくれる頼もしい個人秘書の役割を十分に果たします。スマホ画面を開くたびにアプリにアクセスして、簡単なデイリーミッションを完了してみてください。数日経つと、財布に現金が入ったかのように頼もしく貯まったポイントに気づくでしょう。 💡 ポイントアプリ内の様々なミッションと資産管理機能を併用すれば、隠れた特典まですべて自分のものにできます。 6. より賢い消費生活のための最終アドバイス Naver Payカードは、単なる決済手段を超えて、現代人のスマートな消費生活を牽引する中心軸として確固たる地位を築いています。今後、オフラインデータと様々なAIショッピングエージェント機能がより密接に連携することで、活用範囲は想像以上により広がる見通しです。今のようにコツコツとポイントを貯め、提携特典を丁寧に受け取るという小さな習慣が積み重なり、年末にはかなりの家計節約効果をもたらします。新しい決済トレンドに合わせて、まだこのカードを使ったことがないなら、今日すぐに発行して日常の小さな変化を開始することをお勧めします。複雑な手続きなしでスマホ一台ですべての金融生活を簡単に整理したいなら、これ以上の選択肢は難しいでしょう。今後さらに多様な特典と便利な機能が追加される予定ですので、今こそこのカードを積極的に活用する最適なタイミングです。今日からすぐに財布の代わりにスマホを取り出し、近くの店舗で決済を試してみてください。目で直接確認する驚くべき還元特典が、あなたの消費生活を完全に変えるでしょう。 💡 ポイント今後さらに進化していく決済環境の中で、Naver Payカードは賢い消費のための必須の選択となるでしょう。 よくある質問 Naver Payカードには前月利用実績は必須ですか? … Read more

預金利子計算機の活用法:税後利子の計算、1,000万円の銀行預金と積立預金の違い

余剰資金を銀行に預ける際、まず預金利子計算機を使わなければ、実際に口座に反映される金額を見て大きく失望しがちです。年利4%という宣伝文句だけを信じて加入した結果、税金を引かれた後の利子が想像より少なく驚くケースが多いからです。特に一括でまとまった金額を預ける定期預金と、毎月分割して貯めていく積立預金では利子の計算方法が全く異なるため、徹底的な区別が必要です。例えば、1,000万円を1年間預ける場合と、毎月一定額を積み立てる場合では、受け取れる金額に大きな差が出ます。本記事では、預金利子計算機を最大限活用して税後利子を正確に把握し、自分に合った商品を選ぶ秘訣を徹底的に解説します。 = 預金利子計算機の活用法:税後利子の計算、1,000万円の銀行預金と積立預金の違い 1. 定期預金と積立預金の決定的な違い 1. 定期預金と積立預金の決定的な違い 定期預金は、すでに貯めたまとまった資金を一定期間銀行に預ける商品であり、積立預金は将来毎月貯蓄するお金をコツコツ積み上げていく商品です。多くの人がこの2つの商品の性質が似ていると思いがちですが、銀行の利子が付く原理は全く異なります。預金は初日に預けた元金全体に、約束された期間中ずっと利子が付きますが、積立預金は毎月入金する金額ごとに資金が入っている日数がそれぞれ異なります。そのため、毎月100万円ずつ1年間年利4%で運用しても、単純な掛け算で利子が計算されるわけではなく、はるかに少ない金額を受け取ることになります。そのため、普段から預金利子計算機と積立預金利子計算機を目的に合わせて使い分けることで、正確な予想受取額を知ることができます。銀行の窓口やオンライン金融プラットフォームでこの点を混同すると、後で計画していた資金運用に支障が出る可能性があります。したがって、自分が持っている資金がまとまった金額(一括)の形態か、毎月貯める必要がある形態かをまず把握することが優先です。単に金利の数字が高いからといって無条件に加入するのではなく、自分の資金の性質に合った計算方法を実際に適用すべきです。金融機関の案内書や関連記事を見ても、預金と積立預金の計算方法は厳格に区別されて案内されています。 💡 核心ポイントまとまった金額を預ける預金と毎月入金する積立預金は利子の計算原理が異なるため、目的に合った計算機をそれぞれ活用すべきです。 2. 税前提利子と税後利子の恐ろしい真実 2. 税前提利子と税後利子の恐ろしい真実 銀行商品に加入する際に目にする金利は、ほとんどが税前提基準であるため、実際に手元に入るお金はその額よりもずっと少なくなります。利子所得には国家が課税する税金が付き、農漁村特別税を含めて実に15.4%という少額ではない金額が源泉徴収されるためです。例えば、年利4%で100万円の利子が発生した場合、税金として15万4,000円がそのまま差し引かれ、口座に入るのは84万6,000円のみになります。預金利子計算機を使う際、税前提金額だけを見て喜んでいたのに、満期時に口座に入金された金額を見て驚く理由はまさにこの税金にあります。通常の課税商品 외에도非課税総合貯蓄や税優遇商品が存在しますが、加入条件が厳しかったり、限度額が設定されていたりすることが多いです。したがって、実際の資産管理計画を立てる際には、必ず計算機の設定で「税後利子」の項目をチェックする習慣をつける必要があります。1,000万円を銀行に預けた場合、1年間で自分の口座に正確にいくら積み上がるのかを知るためには、この15.4%という壁を必ず越えなければなりません。周囲の知人と話しても、税後利子金額を正確に知っている人は少なく、ほとんどの人が大まかな推定値だけを信じています。金融生活の第一歩は、税金を差し引いた実質受取額を正確に計算する能力から始まります。 💡 核心ポイント利子収益の15.4%が税金として源泉徴収されるため、預金利子計算機を使う際は必ず税後金額を確認すべきです。 3. マイルや付帯特典があるユニークな預金商品 3. マイルや付帯特典があるユニークな預金商品 最近では、従来の現金利子の代わりに航空会社のマイルを貯めてくれるユニークな預金商品も登場し、消費者の目を引いています。1億円という大きな金額を1年間預けると、現金利子の代わりに数十万マイル分の航空特典を提供する方式です。長距離旅行を頻繁に計画している方や、ビジネスクラスへのアップグレードを狙っている方にとっては、利子の代わりにマイルをくれる商品の前で計算機を長時間叩くことになります。現金利子として受け取る金額とマイルの金銭的価値を慎重に比較検討することで、自分にどちらが得であるか賢明な判断を下すことができます。例えば、マイルの価値を換算した結果、通常の定期預金の税後利子よりもはるかに大きい場合は、果敢にその商品を選ぶ戦略が有効です。逆に、旅行を頻繁にしない方にとってはマイルが無駄になるため、普段の自分の消費傾向を反映した計算が不可欠です。金融市場が多様化する中で、単に高い金利を追うだけでなく、付帯特典まで複合的に計算する時代になりました。記者たちも加入を悩むほど魅力的な条件が多いですが、それぞれのライフスタイルによって有利・不利が明確に分かれます。 💡 核心ポイント現金利子の代わりにマイルを提供する預金商品は、特典の価値を徹底的に換算した後に加入すべきです。 4. より高い金利を探して乗り換える際の損益計算 市場に金利の高い新商品が出たとて、既存の預金を無条件に解約して乗り換える行動は危険かもしれません。既存の預金を中途解約すると、これまで積み上がった利子のかなりの部分を放棄したり、中途解約利子が適用されたりするためです。結局、新しく加入しようとする商品で追加で得られる利子が、既存の預金を解約して失う利子よりも確実に多い場合に、初めて本当の利益になります。高金利商品を偶然発見した際、すぐに解約ボタンを押すのではなく、まず計算機を起動して損益を計算するのが賢明です。例えば、満期までわずか1ヶ月しか残っていない場合、中途解約手数料と利子損失を考慮すると、そのまま維持する方がはるかに有利です。一方で、加入して間もなく、金利差が2%以上ある場合は、乗り換えによりより多くの収益を上げることができます。実際、多くの金融消費者が金利上昇期や特販時期に、冷静な計算なしに衝動的に預金を解約するミスをしてしまいます。目の前の高い金利に惑わされる前に、残り期間と損失額を数値に換算するプロセスを必ず経たなければなりません。 💡 核心ポイント既存の預金を解約して高金利商品に乗り換える際は、放棄する利子と追加利子を慎重に比較すべきです。 5. 預金者保護限度額と安全な資産配分 銀行にお金を預ける際、利子をどれだけ多くもらえるかと同じくらい、自分の元本を安全に守れるかも非常に重要な判断基準です。韓国のすべての金融機関は預金者保護法に基づき、元本と所定の利子の合計で1人当たり最高1億円まで安全に保護してくれます。したがって、1億円を超える巨大な資金を一つの銀行にすべて預けるのはリスクが大きいため、複数の銀行に分散する戦略が必要です。預金利子計算機で利子を最大化する方法を見つけるのも良いですが、最悪の事態に備えた安全網の構築が先決です。信用金庫や第二金融機関は市中銀行より金利がわずかに高く魅力的に見えますが、預金者保護限度額の範囲内で動くことが安全です。複数の金融機関の金利を比較しながら、自分の資産規模に合わせて分散預金をシミュレーションしてみるのが良いでしょう。安全資産だからといって銀行預金を無条件に盲信するのではなく、法的に保護される範囲を正確に認識しておく必要があります。貴重な自分の資産を守るために、預金者保護限度額である1億円という基準を常に念頭に置いて預金計画を立てるべきです。 💡 核心ポイント元本と利子を含め1人当たり1億円まで保護されるため、大きな金額は複数の銀行に分散すべきです。 6. 2026年の金融環境の変化とスマートな貯蓄戦略 今年の基準金利の変動に伴い、各金融機関の預金・積立預金の金利が頻繁に変動しているため、賢明な情報収集がより重要になっています。毎月発売される特販商品や優遇金利の条件を詳しく調べれば、他の人よりもはるかに有利な条件でまとまった資金を増やすことができます。過去のように銀行の窓口へ直接足を運ぶことなく、モバイルアプリ一つで数秒で税後利子を正確に算出できます。今後も金融市場のトレンドは個人向けカスタマイズされた資産管理を中心に展開され、正確な計算能力こそが収益につながります。余剰資金が発生するたびに、当座預金口座に放置せず、預金利子計算機を活用して1ウォンまで確実に利子を取りに行きましょう。小さな関心と計算習慣の差が、数年後の自分の口座残高の規模を完全に変えるという事実を忘れないでください。金融は結局、情報の戦いであり、徹底的な計算の領域であるため、常に覚醒した姿勢で資産を管理すべきです。今日学んだ内容を基に、すぐに自分の口座の資金をどう運用するか計算機を叩いてみてください。 💡 核心ポイント変化する金利環境の中で、モバイル計算機を積極的に活用し、実質収益を最大化する戦略が必要です。 よくある質問 預金利子計算機を使う際、税前提と税後の金額はどうして違うのですか? 利子収益には国家が課税する15.4%の税金が源泉徴収されるため、実際に口座に入金される金額は税前提利子よりも少なくなります。 1,000万円を年利3.5%で預けた場合、1年後の利子はいくらですか? 税前提基準では35万円ですが、15.4%の税金を差し引いた実際の税後利子は約29万6,100円程度になります。 定期預金と積立預金の利子計算方法はどのように異なりますか? 預金は初日に預けたまとまった金額全体に期間中利子が付きますが、積立預金は毎月入金する金額ごとに預入日が異なるため、はるかに少ない利子が発生します。 既存の預金を解約して新しい商品に乗り換える際、何を重視すべきですか? 既存の預金を中途解約することで放棄する利子と手数料を考慮しても、新しい商品から得られる追加利益の方が大きいかどうか、まず損益を計算すべきです。 =