預金利子計算機の活用術:税引前・税引後利子計算まとめ 2026
通帳に余剰資金が生じた場合、単に当座預金口座に放置しておくと利子収益の面で大きな損失を被ることになるため、預金利子計算機を活用して正確な受取額を確認することが不可欠です。周囲から年4%の高金利商品を勧められて加入しても、実際に通帳に反映される金額は想像より少なく、驚くケースが多いです。これは、利子所得税と地方所得税を控除前の金額である税引前利子基準と誤解したためです。特に定期預金はまとまった金額を一度に預ける方式であり、積立預金は毎月分割して積み立てる方式であるため、計算方法自体が全く異なります。この記事では、預金利子計算機を正しく使用して実受取額を最大化する方法と、様々な金融商品の比較ノウハウを詳しく解説します。これから銀行にお金を預ける前に必ず知っておくべき実用的な計算方法を一つずつ見ていきましょう。 = 預金利子計算機の活用術:税引前・税引後利子計算まとめ 2026 1. 定期預金と積立預金の計算方法の違い 1. 定期預金と積立預金の計算方法の違い まとまった金額を一度に預ける定期預金と、毎月一定額を積み立てる積立預金は、利子が付く原理が根本的に異なるため、預金利子計算機を使用する際は必ず区別する必要があります。例えば、年4%の金利の場合、定期預金は1,000万ウォンを1年間そのまま預けるため、全額に対して1年分の利子がそのまま計算されます。一方、積立預金は毎月100万ウォンを1年間積み立てていく場合、最初の月に預けたお金だけが1年間利子が付きますが、後に預けたお金は預入期間が短いため、実際に受け取る利子は定期預金の半分程度に過ぎません。このような数学的な違いを無視して単純に掛け算をしてしまうと、実際の銀行が支払う金額と大きな誤差が生じ、戸惑う可能性があります。西民金融振興院や市中銀行アプリで提供される予想受取額計算機も、このような定期預金と積立預金の積立期間別の加重を異なって適用して算出しています。したがって、自分の資産形態が一度に運用するまとまった資金なのか、これから積み立てていく積立式なのかを把握し、正しい計算機を選択する必要があります。 単純に毎月100万ウォンを1年間年4%だからといって、12ヶ月間の合計額に直接利子を適用すると、実際の積立預金の利子とは大きな差が生じます。金融商品を選ぶ際にこのような計算方法を理解しておくことで、正確な財務計画を立てることができ、不要な誤解を減らすことができます。 💡 核心ポイント定期預金と積立預金は、お金が預けられる期間と方法が異なるため、預金利子計算機を使用する際は必ず区別して入力する必要があります。 2. 税引前利子と税引後利子の秘密 2. 税引前利子と税引後利子の秘密 預金利子計算機で出た金額をそのまま信じて全額使えると思えば、後で実際の入金額を見て失望しがちです。銀行が公示する利子率は、一切税金を差し引いていない税引前基準であるため、ここには必ず利子所得税14%と地方所得税1.4%を合わせた合計15.4%の税金が付きます。例えば、年間利子が50万ウォン発生した場合、そのうち15.4%である約7万7,000ウォンが税金として源泉徴収され、実際に通帳に入るお金は42万3,000ウォン程度になります。このような税金控除プロセスを経るため、金利が高くても自分が実際に手にする実受取額は、計算機下部に表示される税引後金額を確認して初めて正確になります。一般課税商品以外にも、税金優遇や非課税総合貯蓄の対象者に該当する場合、税金が軽減され実受取額が変わる可能性があるため、自分の加入資格を慎重に検討する必要があります。 このような税金控除構造を事前に知っておくことで、予算計画を立てる際に誤差が生じず、他の金融商品と比較する際にも有利になります。銀行窓口やオンラインプラットフォームで照会する際は、無条件に税引前金利だけを見ず、必ず税引後利子金額を最終確認する習慣を身につけるべきです。 💡 核心ポイント預金利子の15.4%は税金として控除されるため、預金利子計算機で必ず税引後実受取額を確認する必要があります。 3. 高金利商品への乗り換え損益計算 3. 高金利商品への乗り換え損益計算 市場に金利の高い商品が出たからといって、既存の預金を解約して乗り換えることが常に有利であるとは限らないため、徹底的な計算が先行して行われるべきです。既存の定期預金を中途解約すると、約定された高い金利を放棄するだけでなく、中途解約利子が適用され、利子がほとんど付かなかったり非常に低い水準に落ちたりします。この際、新しく加入しようとする商品から追加で得られる利子収益が、既存商品を解約して放棄する利子と中途解約の不利益を相殺してなお残るかどうかを慎重に検討する必要があります。実際に計算機で計算してみると、残りの預入期間があまり残っていない場合、乗り換えコストの方が大きくなり、むしろ損をするケースが非常に多いです。このような時は、新しい商品の金利がどれほど魅力的に見えても感情的に動くのではなく、冷静に数字を計算することが賢い資産運用の秘訣です。 周囲からより良い条件を聞かされたからといって、無条件に解約ボタンを押す前に、損益分岐点を正確に計算するプロセスが必ず必要です。小さな差のように見えても、預入金額が大きいほどこのような損失額が大きくなるため、徹底的な事前計算こそが貴重な資産を守る道です。 💡 核心ポイント既存の預金を解約して高金利商品に乗り換える際は、中途解約の不利益と追加利子収益を徹底的に比較する必要があります。 4. 特別マイル提供預金商品の活用術 最近では、現金利子の代わりに航空会社マイルを積算してくれるユニークな預金商品が登場し、旅行を楽しむ顧客の目を惹いています。例えば、大きな金額を一定期間預けると、現金利子の代わりに大韓航空などの航空会社マイルを段階的に支払う方式で、長距離旅行を計画している人たちに人気があります。このような商品は、単に現金利子率だけを比較するのではなく、普段マイルをどれだけ有効に活用しているかによって実際の価値が大きく変わります。ビジネスクラスアップグレードや長距離路線の発券にマイルを集中的に使用している人であれば、現金利子よりもマイル積算の方がはるかに有利になる可能性があります。したがって、預金利子計算機を使用する際は、マイルの換算価値まで慎重に検討し、自分の消費傾向に合った最適な選択を下す必要があります。 もちろん、マイル積算率が高くても、基本預金金利自体が低すぎると本来の資産増殖目的から外れる可能性があるため、バランスの取れた視点が必要です。自分のライフスタイルに合わせて、現金収益と付加特典のどちらがより有利かを慎重に計算するプロセスが重要です。 💡 核心ポイントマイルを付与する預金商品は、現金利子とマイル換算価値を同時に考慮して実益を計算する必要があります。 5. 預金者保護限度額と分散投資戦略 銀行にまとまった資金を預ける際は、預金利子計算機で利子だけを計算するのではなく、元本と利子を含む総額が安全に保護されるかどうかを確認することも非常に重要です。韓国では、金融機関が破産したり営業を停止したりしても、預金者保護法に基づき、元本と所定の利子を合わせて1人あたり最大1億ウォンまで安全に保護を受けることができます。もし保有している資産が1億ウォンを大幅に超えている場合、一つの銀行に全部預けるのではなく、複数の銀行に分散して預けることがリスクを減らす安全な方法です。最近では、貯蓄銀行や市中銀行の金利変動性が大きいため、安全性と収益性を同時に考慮した分散投資が主流になっています。預金利子計算機を活用して、各銀行別に最大で受け取れる利子を計算した後、保護限度額の中で最も有利な組み合わせを見つけ出す必要があります。 安全な資産管理は、高い金利を追うことと同様に、元本を完全に守ることが先行して可能になるため、法的保護限度額を常に念頭に置く必要があります。銀行別の特別販売商品情報を随時確認し、安全な枠内で最大の収益を上げる知恵が必要です。 💡 核心ポイント預金者保護限度額である1億ウォンを考慮し、資産を複数の金融機関に分散して預ける戦略が安全です。 6. 2026年賢い預金運用の見通し 基準金利の変動性が大きい経済状況の中で、2026年現在の資産運用の核心は、定期預金と積立預金を自分の資金スケジュールに合わせて調整する柔軟性です。無条件に長期商品で固定するのではなく、市場金利の推移を見守りながら短期と中期商品を混合して運用する戦略が有利です。今後も様々な特別販売商品や企業共生協約と連携した預金商品がリリースされる予定であるため、随時金融情報を確認することが 좋습니다。資金が必要な時点とまとまった資金が完成する時期を正確に計算し、中途解約という不測の事態を予防することが何よりも重要です。今日学んだ預金利子計算機の活用術を基に、自分の資産をより豊かに増やしていくことを応援します。 小さな利子差でも長期間積み重なると大きな資産の差を生むため、普段から金融計算機を身近に置く習慣を身につけることが 좋습니다。これからも急変する金融環境の中で、自分の財布をしっかりと守る賢い金融生活を続けていただきたいと思います。 💡 核心ポイント金利変動性に対応するため、資金運用期間を柔軟に設定し、徹底的な事前計算で収益を最大化する必要があります。 よくある質問 預金利子計算機で出た金額と実際の銀行受取額がなぜわずかに異なるのですか? 銀行によって利子を計算する際の日数計算方法や単利・複利の適用方法、そして元単位切捨て規定に微細な差があるため、数十ウォン程度の微細な誤差が発生する可能性があります。 積立預金の利子を計算すると、なぜ定期預金よりも利子がはるかに少なくなるのですか? 定期預金は最初からまとまった全額に利子が付きますが、積立預金は毎月分割して積み立てるため、実際に銀行にお金が留まる期間が短くなるため生じる当然の現象です。 中途解約をすると、今まで積み上がった利子は全部無くなるのですか? 全額無くなるわけではありませんが、約定された金利の代わりに加入期間に応じた非常に低い中途解約利子が適用されるため、利子収益がほとんどなくなったり大きく減少したりします。 … Read more
預金利息計算機の活用術:税後利息の計算方法を総まとめ

余剰資金ができ、銀行にまとまったお金を預けるとき、預金利息計算機を活用すれば、実際に手元に入る税後利息を正確に事前に把握することができます。口座にお金を預ける際、単純に年利のみを見て期待していたのに、後から思ったより少ない金額が振り込まれて失望するケースは非常に多いです。利息所得税と地方所得税を差し引くと、口座に入金される金額は名目金利と大きな差が出ることがあるからです。特に1,000万ウォンや1億ウォンといった大きな金額を預ける場合、1日の違いでも利息額が変わり得るため、綿密な計算が必須です。この記事では、預金利息計算機を賢く活用するコツと、税後金額を算出する過程を詳しく見ていきましょう。この記事を読み終える頃には、複雑な銀行の利息構造を完全に理解し、有利な商品を自ら選べるようになります。 = 預金利息計算機の活用術:税後利息の計算方法を総まとめ 1. 預金利息計算機の基本原理と税・税後の違い 1. 預金利息計算機の基本原理と税・税後の違い 定期預金にお金を預ける際、約定した金利がそのまま口座に入ってくるわけではなく、まず税金が差し引かれる点を必ず覚えておかなければなりません。銀行が公告する利息率は、税金を控除する前の税前提基準であるため、実際に受け取る額とは乖離が生じるのが常です。韓国居住者であれば、利息所得に対して14%の所得税と1.4%の地方所得税を合わせて合計15.4%が源泉徴収されます。例えば、年4%の商品に1,000万ウォンを1年間預けると40万ウォンの利息が発生するように見えますが、実際にはここから税金が差し引かれます。15.4%に相当する税金6万1,600ウォンが控除されるため、実際に受け取るお金は33万8,400ウォンとなります。このように単純な掛け算だけでは正確な実収金額を知ることができないため、専門の計算機を使う過程が重要です。大切な自分の資産を守るためには、金融商品の利息課税方式を正確に理解する姿勢が何よりも必要です。周囲で年4%の特販商品に加入したと自慢する声を聞くと、知らず知らずのうちに焦って安易に加入してしまいがちです。しかし、税後金額を落ち着いて計算してみると、既存の預金を解約して乗り換えるコストの方が大きくなる可能性もあります。そんなとき、まず計算機を使って損益を計算する知恵が、自分の資産を守る確かな盾になってくれます。各種金融機関の公式サイトで提供されているツールを使えば、数回のクリックで税後受取額を正確に確認できます。 💡 コアポイント預金金利は税前提基準であるため、実際に受け取る際には15.4%の税金が差し引かれる事実を心に留めておく必要があります。 2. 定期預金と貯蓄(積立)の計算方式の明確な違い 2. 定期預金と貯蓄(積立)の計算方式の明確な違い まとまったお金を一度に預ける定期預金と、毎月一定額を積み立てる貯蓄(積立)は、利息の計算方式が全く異なります。定期預金は最初に預けた元金全体に対して、約定期間中ずっと利息が付きますが、貯蓄(積立)はそうではありません。毎月100万ウォンを12ヶ月間積み立てる貯蓄の場合、1ヶ月目に預けたお金は12ヶ月間運用されますが、最後の月に預けたお金はたった1ヶ月しか預けられません。したがって、単純に「月払込額 × 期間 × 金利」で計算すると、実際に受け取る貯蓄利息と大きな差が出てしまいます。貯蓄利息計算機を別途活用しなければならない決定的な理由はまさにここにあります。両商品の性質を混同してはいけません。西民金融振興院や市中銀行のモバイルアプリでも、預金と貯蓄を徹底的に分離して入力するように画面が構成されています。たまにこの違いを知らない社会人経験の浅い人々が、貯蓄商品にまとまったお金を入れようとしたり、預金商品に毎月分割して入れようとして困った目に遭うことがあります。すでに貯まったまとまったお金がある場合は、定期預金に一度にまとめて預ける方がはるかに有利であり、これから得る収入で貯蓄すべきものが貯蓄(積立)です。自分の資産規模とキャッシュフローを正確に把握し、それに合った商品の計算機を使うことで時間の無駄を防げます。正確な計算に基づき、自分の財布に入るお金を予測する習慣が、富裕になる近道です。 💡 コアポイント定期預金は元金全体に期間が適用されますが、貯蓄(積立)は納付時点ごとに預入期間が異なり、それに基づいて利息が計算されます。 3. 金利1%の差がもたらす驚くべき結果 3. 金利1%の差がもたらす驚くべき結果 市中銀行を回っていると、3%台の商品と4%台の商品の間で迷う瞬間が頻繁に訪れます。金利1%の差は大したことないように感じられるかもしれませんが、億ウォン単位の金額になるとその差は莫大です。実際に1億ウォンという多額のお金を1年間預ける場合、年3%と年4%の税後受取額を計算機で叩いてみると驚かされます。3%の商品の場合、税後利息は約253万ウォンですが、4%の商品は税後利息が約338万ウォンに達します。実に85万ウォンという無視できない差が生じるため、少しでも高い金利を探して足で稼ぐ理由がここにあります。大韓航空のマイルを貯めてくれる特別な預金商品の場合、現金利息の代わりに長距離旅行に使える特典を提供します。1億ウォンを1年間預けると最大12万8,200マイルを受け取れるため、ビジネスクラスを狙う旅行者たちの計算機が忙しくなります。このように多様な付加価値を提供する商品が登場する中で、単純な金利比較を超えて総合的な価値を判断する必要があります。自分の傾向が現金利息を好むのか、それとも特定のマイルや商品券を好むのかによって、選択肢が大きく変わります。どちらを選ぶにしても、事前に計算機を使って機会費用を綿密に検討する姿勢が不可欠です。 💡 コアポイント預入金額が大きいほど、金利1%の差がもたらす実受取額の格差は想像以上に広がります。 4. 中途解約と乗り換えを検討する際の計算機活用術 よく加入した定期預金を維持していたところ、より高い金利の新商品が発売されると、既存の商品を解約すべきか深く悩むことになります。ニュースで市中に4%台の高金利商品が出たとの知らせを聞くと、今の自分の口座の2%金利が貧弱に見えがちです。しかし、安易に解約ボタンを押す前に、既存の商品を中途解約した場合の損失と、新しい商品で得られる利益を比較する必要があります。既存の商品を中途解約すると、約定した金利を受け取れず、非常に低い中途解約利率が適用されたり、非課税特典が失われたりします。新しい商品で追加的に確保できる利息が、既存の預金を解約して放棄する利息よりも必ず多くなければ、本当の利益にはなりません。高金利商品を見つけたとき、急いで動くのではなく、落ち着いて計算機を叩いて2つのケースを比較する知恵が必要です。税制優遇や非課税総合貯蓄の限度額をどれだけ満たしているかによっても、最終受取額が大きく変わるため、綿密に計算する必要があります。銀行員に直接問い合わせたり、モバイルアプリのシミュレーション機能を活用したりすれば、損失額をウォン単位まで明確に知ることができます。感情に流されて衝動的に決定を下すと、数ヶ月かけて貯めた利息収益を一瞬で失う過ちを犯します。冷静な数値計算だけが、不要な資産損失を防ぐ最も強力な武器であることを心に留めておきましょう。 💡 コアポイント既存の預金を解約して乗り換える際は、放棄する利息と新たに得る利息を計算機で徹底的に比較する必要があります。 5. 企業向け資金運用と共生協約融資の連携構造 個人だけでなく、企業や団体でも資金を効率的に預け、利息収益を最大化するために計算機を忙しく使っています。企業はデータに基づく衛生消耗品コスト削減ソリューションを導入したり、新韓銀行などの金融機関と協約を結んだりします。協力企業共生協約融資商品の場合、企業が銀行に預けた定期預金の利息収益を財源として活用し、中小企業を支援します。このように銀行に預けられた巨大な資本の利息収益は、単なる個人の資産増やしの域を超え、共生の価値を実現するために使われます。国家的な規模の巨大な資本や企業の預金利息もまた、綿密な事前計算と戦略的な配置過程を経て運用されます。国家予算や公共機関の資金を管理するときも、数兆ウォンに達する預金利息が年間数百億ウォン規模で発生するのが常です。軍事関連機関の統合や大規模な国策事業を推進するときも、莫大な預金利息収益を徹底的に計算に反映させる必要があります。目の前の名目上の数値だけに惑わされず、見えない機会費用と税後収益を計算する姿勢は、すべての経済主体の基本的な教養です。個人であれ企業であれ国家であれ、資金を預けて利息を算出する原理は本質的に全く変わりません。徹底した数字に基づく意思決定だけが、不確実性に満ちた経済状況の中で損失を防ぎ、利益を最大化します。 💡 コアポイント個人のまとまったお金の管理から、巨大な企業や国家資本の運用まで、すべての経済活動の中心には徹底した利息計算があります。 6. 2026年の金融環境の変化と賢い預金戦略 2026年現在、急変する金融市場の中で安定的な資産形成のためには、正確な計算機を活用する習慣が不可欠です。基準金利の変動幅が大きくなり、多様な特販商品が溢れる時期だからこそ、自分の資産規模に合った計画を立てなければなりません。KB国民銀行のスター定期預金のような安定した3%中盤台の商品から、貯蓄銀行の高金利特販まで、選択肢は多様です。預金者保護制度を通じて1億ウォンまで安全に元本と利息が保証される限度額を覚え、分散預入を実践するのが 좋습니다。無理に一つの場所に全額を投入するのではなく、複数の銀行に分けて預け、それぞれの税後利息を計算してみる知恵を発揮しましょう。今後も金融環境は絶えず新しい形で進化し、私たちを誘惑する多様な商品が次々と登場するでしょう。そのたびに他人の噂に頼るのではなく、自ら計算機を叩き、自分の口座に実際に印字される金額を確認する習慣を身につける必要があります。塵も積もれば山となるというように、小さな利息の差を見逃さない丁寧さが、数年後に巨大な資産格差を生み出します。今日学んだ税と税後の違い、定期預金と貯蓄(積立)の区別、中途解約損益計算法を、日常の貯蓄生活に積極的に適用してみてください。きっと、小さくても確実な経済的自由へ一歩近づける確かな足場になってくれるでしょう。 💡 コアポイント2026年の複雑な金融環境の中で成功した資産管理を望むなら、自ら計算機を叩く習慣を持つ必要があります。 よくある質問 預金利息計算機を使う際、税金額と税後金額が異なるのはなぜですか? 銀行が公告する金利は税金を控除する前の基準であるため、実際に受け取る際には15.4%の所得税と地方所得税が源泉徴収されるからです。 定期預金と貯蓄(積立)の利息計算方式はどう異なりますか? 定期預金は最初に預けたまとまったお金全体に約定期間全体の金利が適用されますが、貯蓄(積立)は毎月納付した時点から満期までの残り期間分のみ日割りで計算されます。 既存の定期預金を中途解約して他の商品に乗り換える際、何を確認すべきですか? 既存の商品を解約して放棄しなければならない利息と、新しい商品で追加的に得られる税後利息を計算機で比較し、純利益が残るときにのみ乗り換えるべきです。 預金者保護制度は現在いくらまで適用されますか? 同一の金融機関内で、元本と所定の利息を合わせて最大1億ウォンまで国家が安全に保護してくれます。 =

イム・ドヒョン プロフィール 歌手 年齢 成長 伝説の男 総まとめ

トロット神童として大衆の愛を受けてきた歌手イム・ドヒョンは、いつの間にか大きく成長し、新しい放送ステージで活躍しながら多くの人々の感嘆を誘っています。幼い頃にテレビに出て、味わい深い声で歌っていた愛らしい姿が鮮明なのに、もう時代が流れ高校生になったとは、本当に時間が矢のように速く流れることを実感させます。2026年現在、イム・ドヒョンは様々な放送番組に出演し、一段と成熟した歌唱力と深まった感性を余すことなく披露しています。過去にオーディション番組で若々しい魅力を放っていた子供が、今ではなかなか堂々とした青年ミュージシャンに生まれ変わった姿を見るだけでも、ファンにとっては大きな喜びとなっています。今回の記事では、多くの皆さんが気になっているイム・ドヒョンの詳細なプロフィール情報と学歴事項はもちろん、過去に話題を集めたトロット入門のきっかけと主要な放送経歴まで詳しく掘り下げてみます。普段この青年歌手の音楽を楽しみに聞いたり、立派に成長した姿に嬉しさを感じていた方々にとっては、今日お伝えする物語が非常に興味深く有益な読み物となるでしょう。 = イム・ドヒョン プロフィール 歌手 年齢 成長 伝説の男 総まとめ 1. イム・ドヒョンの基本プロフィールと年齢 1. イム・ドヒョンの基本プロフィールと年齢 イム・ドヒョンは2009年4月30日生まれで、2026年今年時点で満17歳を迎えた頼もしい青年歌手です。幼い頃から放送活動を開始したため、多くの大衆の記憶の中にもまだ赤ちゃんのような姿で残っていますが、実際の年齢はすでに高校生時代を過ぎています。生まれ育った故郷は忠清南道瑞山市と知られており、幼い頃から故郷の温かい雰囲気の中で音楽的感性を磨いてきました。現在の所属事務所はショープレイエンターテインメントに登録されており、ここで体系的なサポートを受けながら活発な音楽活動を続けています。身長や体格などの外見面も過去に比べてぐっと成長し、今ではなかなかステージを圧倒する頼もしい風貌を見せています。周囲の人々の話によると、普段の性格も非常に真っ直ぐで礼儀正しく、周囲を気遣う温かい心持ちを持っているそうです。 長期間にわたり大衆の愛を糧に成長してきたため、これからこの青年が示す無限の発展可能性に、数多くの専門家やファンの注目が集まっています。幼い頃の若々しさと現在の頼もしさが絶妙に調和し、今後どのような音楽的カラーを示すのか、すでに大きな期待感を呼び起こしています。周囲の知人や一緒に放送を行う同僚たちも、常に誠実に取り組む姿に惜しみない賛辞を送っていると伝えられています。今後韓国音楽界を牽引する次世代の中心人物として、どのような素晴らしい足跡を残すのか、継続的に見守る楽しみが十分にあるでしょう。自己管理が徹底していることで知られているため、これからもファンを失望させることなく、さらに成長する姿を見せてくれると確信しています。 💡 核心ポイント2009年生まれの満17歳になった歌手イム・ドヒョンは、忠清南道瑞山市出身で、大きく成長したプロフィールを誇っています。 2. トロットを始めた幼い頃の物語 2. トロットを始めた幼い頃の物語 イム・ドヒョンがトロットというジャンルに初めて足を踏み入れた時期は、想像以上にずっと幼い頃からであり、その背景にはおばあちゃんとの温かい思い出が込められています。過去に有名な朝の放送番組に出演した際、彼は驚くべきことにわずか3歳頃からトロットを好きになり始めたことを自ら明かし、全員を驚かせました。当時、家で母方の祖父母が味わい深く歌っていたトロットのメロディを耳にしながら自然に育つ中で、音楽に対する並外れた興味を育んだそうです。もちろん3歳の子供の歌唱力が完璧だったわけはありませんが、流れてくる歌を聞いてそのまま歌い、ジャンルの固有の味を自然に体得したのです。このように非常に早い時期からトロットの感性を身をもって体現しながら育ったおかげで、他の人々よりもずっと深く豊かな感情表現力を自然に身につけることができました。 幼い年齢にもかかわらず、単に音程や拍子に合わせて機械的に歌うのではなく、歌詞に込められた意味を噛みしめながら歌っていた点が本当に驚くべきところです。楽しいリズムの歌を歌う時は頭の中で楽しく幸せな想像をいっぱいにし、涙が出そうな悲しい歌を歌う時は切ない状況を思い浮かべると話しました。このような並外れた没入能力のおかげで、放送関係者の間でも真の神童が現れたという賛辞が絶えず、大衆にも確実な印象を残すことができました。年齢は若かったものの、音楽に対する姿勢だけはどの成人プロ歌手にも引けを取らないほど真剣で深かった点で、真の天才であることを証明しました。幼い頃からコツコツと積み重ねてきたこのような確かな音楽的内功は、後に厳しいオーディション競技ステージで緊張せず実力を発揮する最大の原動力となりました。 💡 核心ポイント3歳頃から母方の祖父母が歌っていたメロディを聞きながらトロットに入門したイム・ドヒョンは、幼い年齢にもかかわらず並外れた感情表現力を誇りました。 3. 全国歌謡祭 人気賞受賞経歴 3. 全国歌謡祭 人気賞受賞経歴 歌手イム・ドヒョンの確かな放送経歴を語る際に絶対に外せない最も貴重なステージの一つは、まさに伝説的なオーディション番組である『全国歌謡祭』です。幼い頃に勇気を出してKBS『全国歌謡祭』忠清南道瑞山市編に堂々と参加した彼は、特有の味わい深い声と堂々とした態度でステージを完全に魅了しました。数多くの大人参加者の間でも気圧されることなく、自分の実力を余すことなく披露した結果、堂々と人気賞を獲得し、地域社会の誇りとなりました。この番組は韓国国民なら誰でも知っているステージであるため、幼い年齢のイム・ドヒョンにとっては、放送カメラと大衆の前に立つ方法を学ぶ最高の実戦の学校でした。毎週全国各地を巡り、数多くの観客と直接交流する経験を積んだおかげで、その後大きなステージに上がっても全く緊張しない強靭な胆力を身につけることができました。 この時の貴重な入賞経歴は、彼が単に歌が上手い子供を超えて、大衆を惹きつける魅力を持つ芸能の有望株であることを証明する確かな証拠となりました。放送を通じて顔を広く知られるようになり、地域行事はもちろん様々な放送番組からのラブコールを受ける人気スターとして急浮上し始めました。幼い頃から放送局スタジオの雰囲気に慣れていたおかげか、後に全国的な規模の大型オーディション番組に出演した際もカメラを恐れず余裕を見せることができました。近所の老人たちの愛を一身に受けながら、ステージ上で味わい深いメロディを奏でていた少年の姿は、今も多くのファンの記憶の中に温かい思い出として残っています。このような確かな基礎体力を鍛える過程があったからこそ、今日のような多才な万能エンターテイナーであるイム・ドヒョンが存在しているのです。 💡 核心ポイントKBS『全国歌謡祭』瑞山市編に出演し人気賞を受賞した経歴は、イム・ドヒョンに貴重な放送経験とステージでの胆力を育んでくれました。 4. ミスター・トロット 少年部 オールハート神話 4. ミスター・トロット 少年部 オールハート神話 大衆に歌手イム・ドヒョンという名前を全国的に確実な形で印象づけた決定的なきっかけは、まさにTV朝鮮『明日はミスター・トロット』への出演でした。2020年に放送され、韓国に巨大なトロット熱狂をもたらしたこの番組で、彼は堂々と少年部参加者として出場し、大きな話題を集めました。当時、予選ステージで『朝の国から』という曲を選曲し、特有の爽やかで明朗な声で熱唱し、審査員たちの心を一瞬で掴みました。審査員全員の選択を象徴するオールハートを堂々と記録し、一気に本戦直行チケットを手にする奇跡のような瞬間を演出しました。放送当時、10代前半の非常に幼い年齢にもかかわらず、名だたる成人の実力者たちと肩を並べ、全く引けを取らない歌唱力を披露し、視聴者を感嘆させました。 この番組にはイム・ドヒョンだけでなく、ナム・スンミン、ホン・チャムオン、チョン・ドンウォンなど優れた実力を持つ少年部の同僚たちも一緒に出演し、放送の面白さを一段と引き上げました。幼い年齢の参加者たちが放つ若々しい魅力と真剣な挑戦精神は、視聴者たちに母性愛を微笑ませる強力な魅惑的な見せ場を提供しました。残念ながらチームミッション段階でソン・デグァンの『4拍子』を歌い最善を尽くしましたが、オールハートを受け取れず、次の段階に進むことはできませんでした。しかし、最終順位に関係なく、この番組への出演を通じてイム・ドヒョンは全国隅々まで顔と名前を確実な形で知らせる、莫大な飛躍の機会を掴みました。堂々とステージ上で涙を流しながら歌っていた少年の情熱的な挑戦は、今も多くのファンの脳裏に深い感動の残像を残しています。 💡 核心ポイントミスター・トロット少年部として出場し予選でオールハートを記録したイム・ドヒョンは、全国的な認知度と愛を一身に受けるきっかけを作りました。 5. 妻の味と燃えるトロットマンなど 継続的な放送活動 5. 妻の味と燃えるトロットマンなど 継続的な放送活動 『明日はミスター・トロット』以降も、イム・ドヒョンは家庭の視聴席を離れず、様々なバラエティと音楽番組を通じて継続的に大衆とコミュニケーションを続けてきました。2020年には人気バラエティ番組であるTV朝鮮『妻の味』内のコーナー『トロットの味』に同僚のホン・チャムオンと一緒に共演し、若々しい日常を公開しました。カメラが切れた日常の中でも歌の練習を怠らず、ご飯を食べたり遊んだりする時も音楽の話をする、生まれつき歌手らしい姿で大きな笑いを提供しました。続いて2021年には視聴率保証書である『嫌な私たちの子』にも顔を出し、幅広い世代の視聴者に親しみやすい弟のようなイメージを印象づけました。このように幼い頃から培ってきた放送経験のおかげで、バラエティ番組に出演しても気圧されることなく、機知に富んだトークとリアクションを見せるベテランのような面持ちを見せました。 止まらず挑戦は続き、2022年にはMBNの大型競技番組『燃えるトロットマン』に再び参加し、大きく成長した音楽的実力を惜しみなく証明しました。過去のミスター・トロット時代の愛らしい少年参加者のイメージから脱却し、一段と深まった歌い方と洗練されたステージマナーを身につけて登場し、視聴者を驚かせました。一度のオーディションで一時的なスターとして終わるのではなく、絶えず新しい挑戦を拒まない彼の誠実な態度は、多くの人々に模範となりました。スタジオ内外で先輩歌手たちと円滑にコミュニケーションを取り、礼儀正しく行動する姿のおかげで、放送関係者の間でも賛辞が自慢のように続きました。このように様々なジャンルの放送を行き来しながら積み重ねてきた豊富な経験値は、現在進行形の彼の音楽人生にとって最大の栄養分となっています。 … Read more

公務員年金の受給額計算方法、一般サラリーマンとの比較、および支給開始時期の完全まとめ

公務員年金は、最初の採用時期、在職期間、そして平均基準所得月額に基づいて受給額が決定されるため、一般サラリーマンの国民年金とは計算構造に大きな違いがあります。多くの人が30年間誠実に勤務すれば、退職後にどれくらいの金額を受け取れるのか気になっていますが、制度の改編や物価上昇率の反映方法によって、実際に受け取る金額は予想と異なる可能性があります。周囲で公務員として長年勤務した知人が毎月かなりの金額を受け取っているのを見て羨ましく思うこともありますが、1996年以降に採用された公務員は、支給開始年齢が段階的に引き上げられているため注意が必要です。例えば、ソウルに住むキムさんは30年間の教職生活を終え退職を控えていますが、自分が正確に何歳から年金を受け取れるのか分からず、インターネットで検索しているうちに複雑な規定に驚かされることもありました。この記事では、公務員年金の正確な計算方法から一般サラリーマンとの比較、そして今後の制度の変化までを明確に整理していきます。退職後の生活を安定して設計したい方は、今回の内容を通じて疑問をスッキリ解消できるでしょう。 = 公務員年金の受給額計算方法、一般サラリーマンとの比較、および支給開始時期の完全まとめ 1. 公務員年金と一般サラリーマンの国民年金の違い 1. 公務員年金と一般サラリーマンの国民年金の違い 同じように毎月500万ウォンの給与を受け取り、30年間誠実に職場生活を送ったとしても、退職後に手にする年金の額は、公務員年金と一般サラリーマンの国民年金の間でかなりの差が出ます。国民年金は、加入期間中に納付した保険料の総額を基盤とし、全加入者の平均所得などを考慮して算定されますが、公務員年金は在職期間中の平均基準所得月額と在職年数を掛ける方式で設計されています。そのため、月々の納付額や給与水準が似ていても、国家と公務員が半分ずつ拠出金を負担する構造の中で、公務員年金は相対的により厚めに積み上がる傾向があります。大企業で30年間働き退職したサラリーマンのパクさんは、国民年金を受け取ってみて予想より少ない金額に驚き、落胆している姿も見られます。一方、公務員として定年退職した友人は、毎月口座に入金される年金の額が現役時代の給与の相当部分を維持してくれると安堵している姿を容易に見ることができます。もちろん、このような違いは、過去の公務員年金制度が国家への献身と報酬の観点から設計され、これまで数回の財政安定化改革を経ながらも独自の算定方式を維持してきたためです。したがって、単純な比較よりも、各制度が持つ特性と自身の退職時期の資産フローを正確に理解することが、賢明な財務計画の第一歩となります。 💡 核心ポイント公務員年金は平均基準所得月額と在職期間を中心に計算され、一般サラリーマンの国民年金とは算定方式と保障性に違いが生じます。 2. 在職期間と基準所得月額による受給額の計算 2. 在職期間と基準所得月額による受給額の計算 公務員年金の基本計算構造は、自身が在職している間に毎年申告された基準所得月額の平均値に、在職年数別の適用率を掛けることで骨格が形成されています。ここで基準所得月額とは、非課税所得を除いた給与総額を指し、毎年物価上昇率と賃金上昇率を反映して少しずつ調整されるため、長く勤めるほど有利な構造を持っています。例えば、30年間公務に身を捧げてきたイさんの場合、毎年誠実に積み重ねてきた基準所得月額が退職時に大きな資産の基礎となることを実感します。しかし、在職期間が長いからといって必ずしも比率が無制限に上がるわけではなく、関連法令で定められた上限と段階的な適用率によって精緻に計算されます。若い頃から一つの職場で黙々と耐えてきた人々にとっては、この年金制度が頼もしい盾の役割を果たしますが、中途退職したり休職期間が長かったりする人は、予想より受給額が減る可能性があるため、事前に綿密に検討する必要があります。実際に多くの公務員が、退職の数年前から公務員年金公団のウェブサイトで見積もり年金照会を行い、自身の予想受給額を推量している理由がまさにここにあります。 💡 核心ポイント公務員年金の受給額は基準所得月額の平均値と在職年数を掛けて算出され、在職期間が長いほど有利ですが、関連する上限も同時に考慮する必要があります。 3. 採用時期によって異なる年金支給開始年齢 3. 採用時期によって異なる年金支給開始年齢 公務員が退職した後、いつから口座で年金を受け取れるかは、自身が最初に採用された時期と最終退職した年度によって完全に異なるため、特別な注意が必要です。過去に採用された先輩たちは定年退職と同時にすぐに年金を受け取るケースが多かったですが、1996年以降に採用された公務員は、財政健全性確保のための法改正により、年金支給開始年齢が段階的に引き上げられています。そのため、定年退職を終えても実際の年金を受け取るまで数年間の所得空白期が発生する可能性があり、退職設計に大きな変数として作用します。京畿道の某行政機関で勤務した後、名誉退職をしたチョンさんは、退職直後に固定収入が途絶え驚いた経験を語り、採用時期のせいで年金受給年齢が満65歳まで引き上げられることを後から知り、再就職を真剣に検討したと伝えました。このように、退職時点と年金開始時点の間に生じる空白期を埋めるために、個人年金や住宅年金など多様な補完手段を事前に準備する人々が急速に増えています。 💡 核心ポイント1996年以降の採用者は年金支給開始年齢が段階的に引き上げられるため、退職時点と年金受給時点の間の空白期に備える必要があります。 4. 殉職公務員の子供支援と多様な年金付加特典 公務員年金制度は、単に退職者の老後生活費の支給にとどまらず、国家のために献身し惜しくも殉職した公務員の遺族のための多様な支援プログラムも併せて運営しています。自治体と公務員年金公団が手を組み、殉職公務員の子供たちのために 맞춤형入試説明会を開催したり、奨学事業を展開したりするなど、実質的な支援を提供するために多方面で努力しています。これらの政策は、国家のために命を捧げたり負傷したりした人々の遺族が、経済的な困難の中でも希望を失わないよう助ける貴重な社会安全網の役割を果たしています。現場で国家のために働いている際に事故に遭った遺族は、年金遺族給付以外にも、子供の教育支援のような細やかな福祉特典を通じて大きな慰めを受け、生活の安定を見出しています。周囲の隣人やお役所社会の同僚たちも、このような支援制度がさらに拡大されることを願い、国家が最後まで責任を果たす姿に深い信頼を示しています。したがって、公務員年金は単なる給与口座を超え、公務員社会全体の士気を高め、家族の未来まで保証する総合的な福祉システムの特徴を持っています。 💡 核心ポイント公務員年金は退職後の受給だけでなく、殉職公務員の子供のための 맞춤형入試説明会や遺族支援など多彩な付加特典を提供します。 5. 基礎年金との関係および制度改編ファクトチェック 退職後に職業別年金を受け取っている高齢者とその家族の間では、公務員年金受給者も基礎年金を同時に受け取れるかどうかは常に熱い関心事であり、論争の中心にあります。過去には、公務員年金や私学年金などの職業別年金を受給する場合、基礎年金の対象から徹底的に除外されていましたが、関連制度が徐々に改編され、所得下位一定基準を満たす一部の受給者には道が開かれることもありました。しかし、夫婦加減額基準や所得逆転防止減額規定が依然として複雑に絡み合っているため、自分が実際に基礎年金を受け取れるかどうか判断するのが容易ではありません。退職者 모임に出かけたチェさんは、自分も公務員年金を受け取っているので基礎年金は当然出ないと思っていたが、最近変わった規定を調べてみると条件によって微妙に異なる可能性があるという話を聞き、直接住民センターに行って相談を受けたそうです。このようにインターネット上には誤った情報や誇張された噂が流布することもあるため、政府の公式発表や公団が配布する正確なファクトチェック資料を綿密に確認する姿勢が何よりも重要です。制度が時折変化するため、自身の財産状況と年金受給額を正確に代入して確認し、専門家の助言を求めることが損失を防ぐ近道です。 💡 核心ポイント公務員年金受給者も特定の所得基準と改編案の規定によって基礎年金の受給可能性が変わるため、最新基準を直接確認する必要があります。 6. 成功した退職のための年金管理と今後の展望 公務員年金を中心に老後を準備する人々は、これから訪れる制度変化の波を注視し、多角的な資産管理戦略を立てることで、安定した老後を保証してもらう必要があります。物価上昇率や基金財政状態によって、年金上昇幅や納付率が調整される可能性が常に開かれているため、一つの収入源だけに完全に依存することは危険かもしれません。長年公務に身を捧げてきたベテラン退職者たちは、年金以外にも個人貯蓄や住居資産を活用したキャッシュフローを多様化し、予想外の経済的衝撃に備えています。変化する世界の中で、自身の財産状況を定期的に把握し、専門家と一緒に点検するプロセスは、もはや選択ではなく必須の生存戦略となりました。退職後の生活は、単にお金を節約することを超え、健康と余暇を両方大切にしつつ、充実した日々を送れるよう緻密に準備された計画の上に初めて完成します。今日からでも自身の予想年金受給時期と額を正確に照会し、不足している部分を埋めていけば、誰よりも平穏で頼もしい老後を迎えられるでしょう。 💡 核心ポイント公務員年金だけに依存するのではなく、変化する制度に合わせて多角的な資産管理と退職後のキャッシュフロー計画を立てる必要があります。 よくある質問 公務員年金は正確にいつから受け取れますか? 最初の採用時期と退職年度によって異なります。1996年以降の採用者は支給開始年齢が段階的に引き上げられ、最大で満65歳まで待つ必要がある場合があります。 一般サラリーマンの国民年金と公務員年金はどう異なりますか? 国民年金は納付総額と全加入者の平均所得を基準としますが、公務員年金は平均基準所得月額と在職年数を掛ける方式で算定されます。 公務員年金を受け取ると基礎年金は全く受け取れないのですか? 過去には全面的に除外されていましたが、最近の改編案によって所得下位基準など特定の要件を満たす一部の受給者は基礎年金を受け取れる可能性があります。 殉職公務員の遺族のための支援特典には何がありますか? 遺族年金以外にも、子供のための 맞춤형入試説明会開催や奨学支援など多様な福祉プログラムが運営されています。 =

バドミントン世界ランキング3位、王祉怡選手のプロフィールと安洗瑩戦の対戦成績まとめ

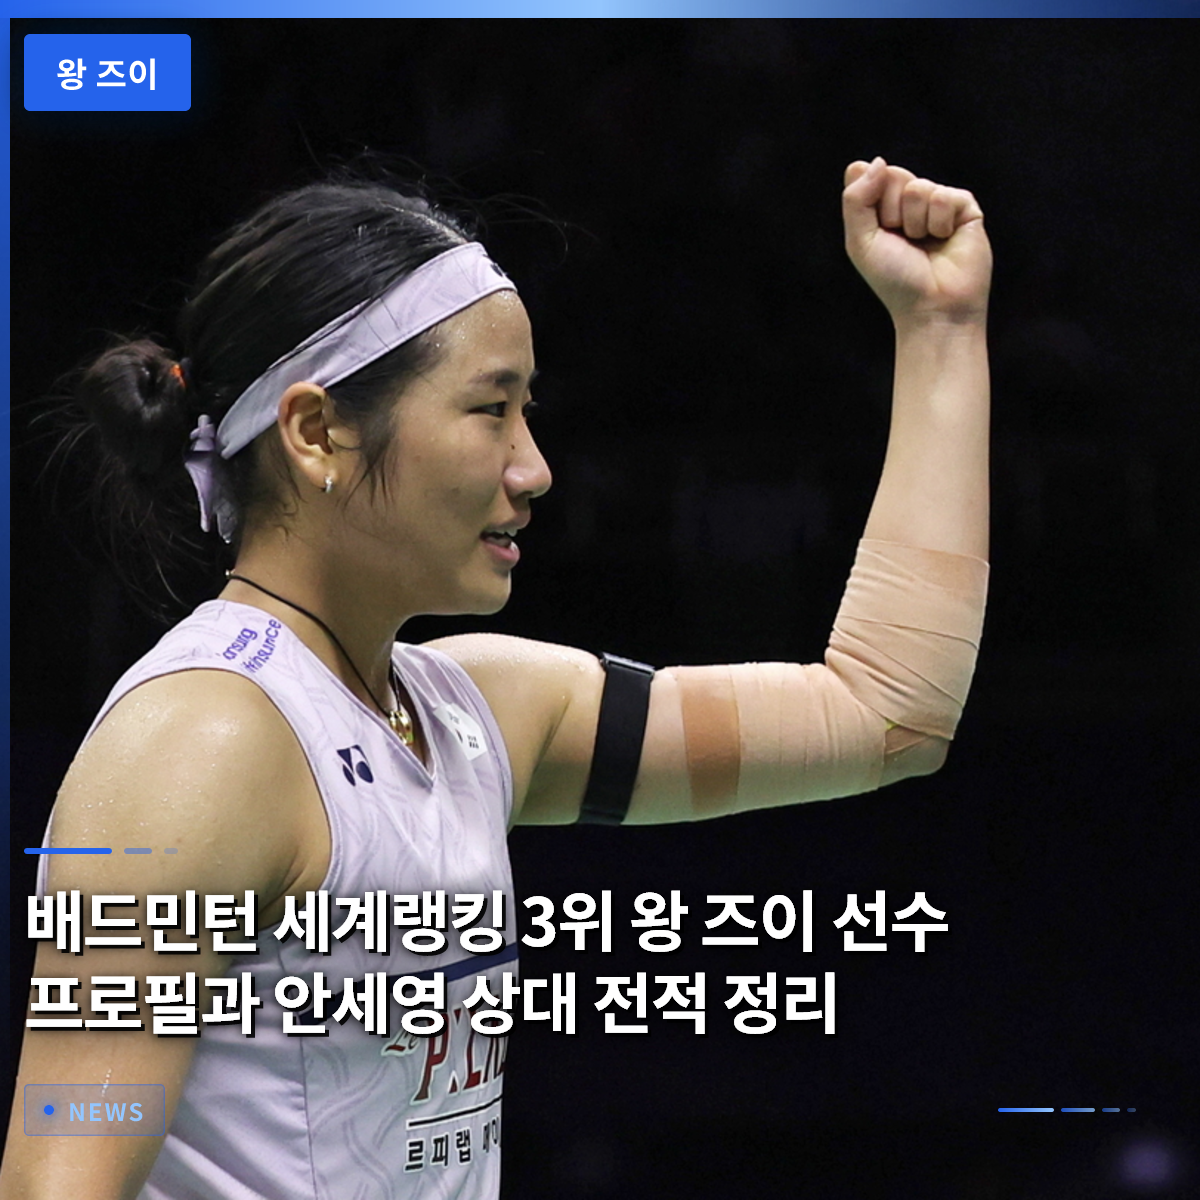
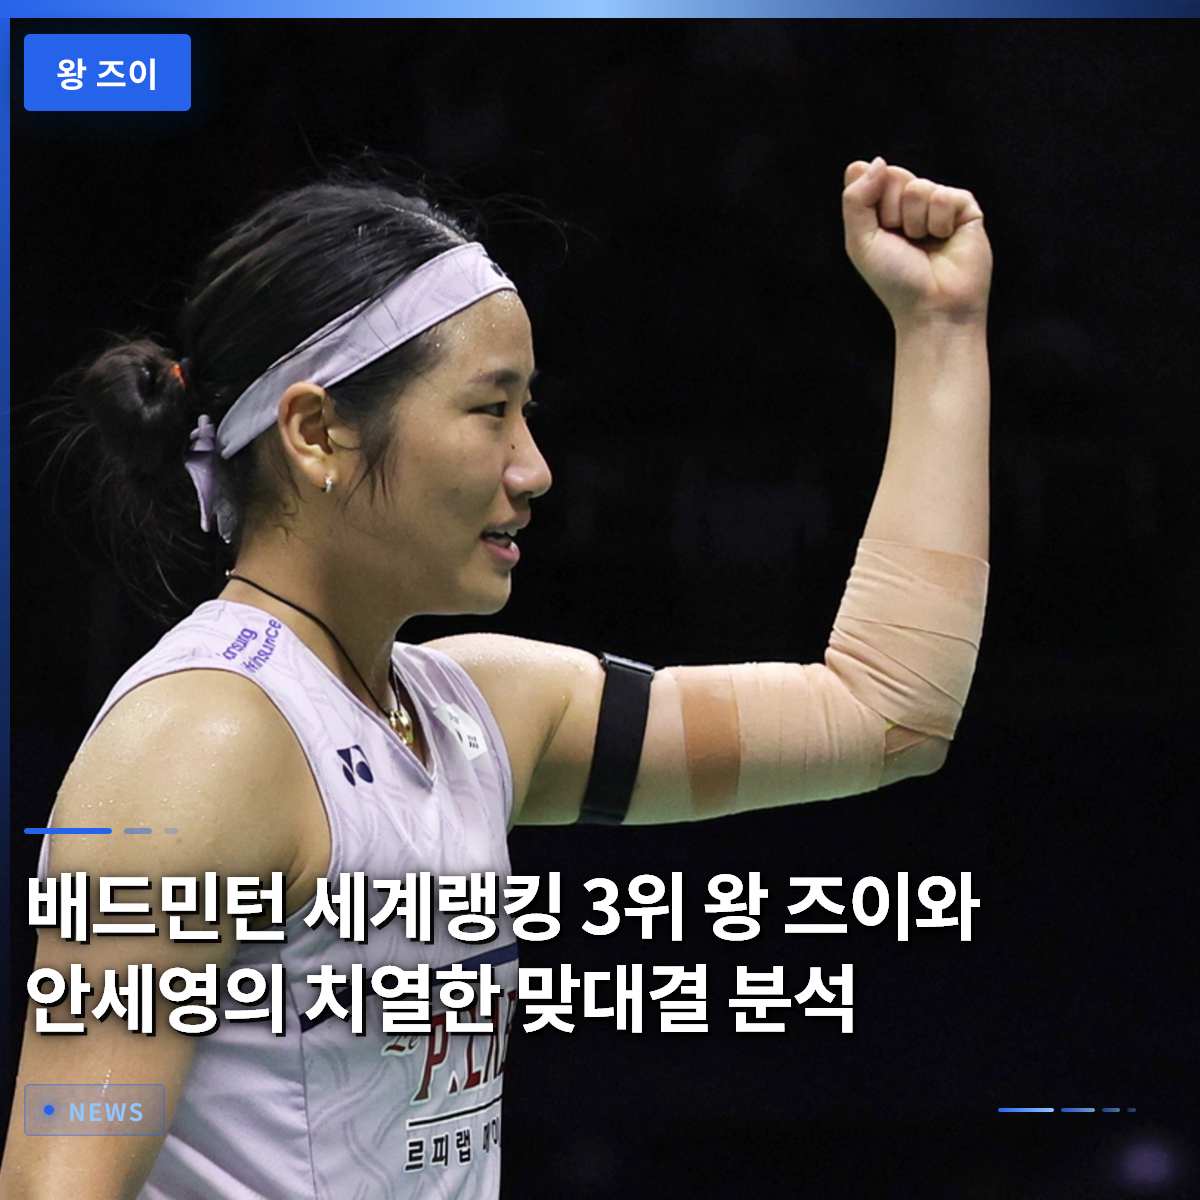
中国バドミントンの看板スターである王祉怡(ワン・ジーイ)選手は、世界最高峰の舞台で安洗瑩(アン・ヘヨン)選手の最も強力なライバルの一人として名を馳せる、世界ランキング3位の優れた選手です。検索バーに名前を入力した際、見慣れない漢字や独特な発音に戸惑った経験がある方も多いのではないでしょうか。しかし、その実力は世界舞台で確実に認められています。本記事では、この選手の正確なプロフィールから、安洗瑩選手をはじめとする主要な強豪たちとの熱い対決の行方まで、詳しく解説していきます。大会を見るたびに混乱していた方々には、この機会に疑問を解消していただけるでしょう。 = バドミントン世界ランキング3位、王祉怡選手のプロフィールと安洗瑩戦の対戦成績まとめ 1. 王祉怡選手の基本プロフィールと世界ランキングの位置づけ 1. 王祉怡選手の基本プロフィールと世界ランキングの位置づけ 王祉怡選手は現在、世界バドミントン連盟(BWF)の女子シングルス部門で世界ランキング3位というトップクラスの地位を確固たるものとして守り続けている実力派選手です。幼少期から頭角を現し、中国代表チームの柱として成長し、現在は世界選手権や様々なワールドツアー大会において、常に優勝候補の一人として名が挙がっています。試合運営能力が非常に優れており、守備と攻撃の切り替えがスムーズであるため、相手選手にとって最も厄介なタイプの一人とされています。特に体力を大きく消耗する長丁場でも集中力を失わない姿は、この選手の最大の武器です。 国際舞台で数多くの強豪を打ち破り、その地位を確固たるものとし、中国バドミントンの誇りを牽引する中心的役割を担っています。国内のファンにとっては、安洗瑩選手の主要な対戦相手として頻繁に言及されることで、自然と親しまれる名前にもなりました。落ち着いた中にも鋭さを持つコート上の動きは、見る者たちに感嘆を誘います。今後の様々な国際大会でも上位を維持し、安定した好成績を収めることが期待される選手です。 💡 核心ポイント王祉怡選手は世界ランキング3位の中国バドミントン実力派選手であり、優れた試合運営能力を誇ります。 2. 安洗瑩選手との息を呑むような対決の歴史 2. 安洗瑩選手との息を呑むような対決の歴史 安洗瑩選手と王祉怡選手が対戦する試合は、常に世界中のバドミントンファンから熱い注目を集める最高のビッグマッチの一つです。両選手は実力派にふさわしく、会うたびに互いに譲らない緊迫した接戦を展開し、名勝負を生み出しています。実際、重要な国際大会の準決勝や決勝の舞台で頻繁に激突し、互いを最もよく知るライバル関係として定着しています。試合序盤から相手に強くプレッシャーを与えるスタイルと、粘り強く受け止める守備スタイルがぶつかり合い、常に息を呑むような展開となります。 先日行われた世界選手権の準決勝でも、両選手はファンの期待に応える名勝負を演じ、大きな話題を呼びました。当時、第1ゲームからデュースの接戦が繰り広げられるなど、予測不能な流れが続きましたが、最終的には集中力を発揮した安洗瑩選手が勝利を収めました。スコアは僅差でしたが、試合内容面では世界最高峰の技量を余すところなく見せた素晴らしい一戦でした。こうした激しいライバル関係は、今後両選手の技量をさらに引き上げる良い原動力となるでしょう。 💡 核心ポイント安洗瑩選手と王祉怡選手は、世界最高の技量を競い合い、会うたびに名勝負を生み出すライバルです。 3. 他のトップ強豪たちとの試合展開と特徴 3. 他のトップ強豪たちとの試合展開と特徴 王祉怡選手は、安洗瑩選手だけでなく、日本の山口茜選手や中国の陳雨菲選手といった世界的な強豪たちとも常に激しい勝負を繰り広げています。特に山口茜選手との対決では、毎回セットスコアが接戦になるほど、先が読めない展開が繰り広げられることが多いです。体力を基盤とした堅実な守備力を持つ選手相手でも、自分なりの攻撃の突破口を見出す能力が非常に優れています。時には予想外のダークホースに苦戦することもありましたが、特有の老練さで危機を乗り越える底力を見せています。 世界ランキング上位の選手たちに共通するように、小さなミス一つで勝敗が分かれる緊迫した流れの中で、試合を展開させる知恵が際立ちます。試合中に流れを奪われた際に、迅速に戦術を修正し、相手の弱点を把握する分析力も非常に高いレベルです。こうした面のおかげで、世界選手権やワールドツアー・スーパーシリーズのような大きな大会の決勝目前で、常にこの選手の名前が挙がります。他の選手たちとの対戦成績や試合内容を見れば、なぜこの選手が世界トップクラスに留まっているのか容易に理解できます。 💡 核心ポイント王祉怡選手は、世界トップクラスの強豪たちとの試合でも、優れた戦術修正能力と底力を発揮します。 4. 国際大会での主な成績と輝かしい瞬間 王祉怡選手がこれまで達成した主な国際大会の成績表を見ると、その安定感がどれほど素晴らしいかを実感できます。毎年開催される数多くのワールドツアー大会で、決勝や準決勝の舞台にほぼ欠かさず姿を見せ、世界ランキング上位を徹底的に守り続けています。残念ながら決勝の門前で優勝を逃し、準優勝に終わる悔しさも味わいましたが、その過程自体が莫大な努力の結晶です。特に体力消耗が激しい連続試合日程の中でも、揺るぎない実力を維持する姿は、ファンに深い印象を残しました。 中国代表のエースとして、団体戦と個人戦を問わず、チームの勝利に決定的な貢献をしてきたことも見逃せない部分です。大きな試合に臨むたびにプレッシャーを乗り越え、コート上で自分のすべてを注ぎ込む闘志は、多くの人々に模範を示しています。残りのシーズンでどのような名場面を作り出し、トロフィーを掲げるのか、ファンの期待は日に日に高まっています。絶えず自分を磨き、成長し続ける姿こそが、この選手が愛される最大の理由です。 💡 核心ポイント王祉怡選手は、数多くの国際大会で安定して上位に入り、堅実な実力を証明しています。 5. 王祉怡選手のプレイスタイルとコート上の強み この選手の最大の魅力は、精密なシャトルコントロールと賢い試合運営方式にあります。無理な攻撃で点を失うのではなく、相手のタイミングを奪うラリーを誘導し、決定的な瞬間に得点につなげます。コートの隅々を突く精密なショット選択は、相手の守備を瞬時に崩し、観客の歓声を誘います。また、試合中の表情変化が少なく、冷静に次のプレイを準備するメンタル管理能力も一流です。 体力面の劣勢を克服するため、普段どれほど過酷なトレーニングを行っているか想像がつくほど、フットワークは非常に軽く安定しています。ネット前でのプレイと後衛からの攻撃を自在に操るため、守備側としては守備位置を決めるのが非常に難しいです。単なる力任せではなく、頭を使うバドミントンを展開するため、年齢を重ねるほどより恐ろしい選手になっています。こうした様々な長点が集まり、現在の世界ランキング3位という誇らしい地位を完成させたと言えます。 💡 核心ポイント精密なシャトルコントロールと賢い試合運営が、王祉怡選手の最大の強みです。 6. 今後の展望とバドミントンファンが注目すべき点 王祉怡選手は、今後行われる様々な国際舞台でも、女子シングルス覇権をめぐり、安洗瑩選手をはじめとするライバルたちとの激しい競争を続ける見込みです。世代交代と新人たちの激しい追い上げの中에서도、自分の地位を確固たるものとして守る秘訣は、結局のところ絶え間ない自己管理と努力にあります。迫る大会で、果たして安洗瑩選手相手に雪辱を果たせるのか、あるいは新たな優勝トロフィーを追加するのか、その行方は大きな観戦ポイントです。バドミントンを愛するファンであれば、この選手の動き一つ一つを注視することが、試合を楽しむもう一つの素晴らしい方法となるでしょう。 毎試合の終了時に示すスポーツマンシップと真面目な態度も、多くの人々に長く記憶される理由の一つです。今後も怪我なく素晴らしい技量を披露し、世界バドミントン史に貴重な足跡を残すことを心から応援しています。今日確認した選手に関する様々な情報を基に、次の試合を観戦すれば、より深く試合を楽しむことができるでしょう。今後展開される興味深い勝負の世界を期待しつつ、本日の記事を締めくくります。 💡 核心ポイント王祉怡選手は、今後も世界最高峰を目指し、ライバルたちとの熱い競争を続けていくでしょう。 よくある質問 王祉怡選手の世界ランキングはどのくらいですか? 世界バドミントン連盟の女子シングルス部門で、現在世界ランキング3位を記録しています。 安洗瑩選手との対戦成績はどうですか? 両選手は会うたびに激しい接戦を展開し、世界選手権などの主要大会で名勝負を生み出しています。 この選手の主なプレイスタイルは何ですか? 精密なシャトルコントロール、賢い試合運営、そして粘り強い守備力が最大の特色です。 今後出場する主な大会はどのようなものがありますか? 世界選手権大会をはじめ、世界バドミントン連盟が主催する各種ワールドツアー・スーパーシリーズに継続的に出場しています。 =

バドミントン世界ランキング3位、王祉怡と安洗瑩の激しい対決分析

中国の優れたバドミントン選手である王祉怡は、世界舞台で常に強力なパフォーマンスを見せるトップクラスの選手です。昨日、グループチャットで友人たちと話をしているうちに、突然この選手の名前が出てきて、最初は誤字だと思って驚いたことを覚えています。検索バーに名前を入力して初めて、世界最高峰の女子シングルス選手であることが確信できました。安洗瑩選手との対戦では、毎回手に汗握る名場面を生み出し、多くのファンを魅了しています。この記事では、この選手の主な試合記録と実力を深く掘り下げていきます。 = バドミントン世界ランキング3位、王祉怡と安洗瑩の激しい対決分析 1. 世界舞台を揺るがす強者 1. 世界舞台を揺るがす強者 王祉怡は世界最高峰の地位を安定して守り、数多くの試合で優れた成績を収めています。国際大会に出場するたびに、堅実な守備と鋭い攻撃で相手選手を戸惑わせています。特に、様々な国際ツアー大会で上位に名を連ね、その実力を証明してきました。国家代表として中国を代表してコートに立つとき、いつも並外れた責任感を見せます。試合中に危機的状況に直面しても、冷静に流れを読む能力が非常に優れています。こうした面のおかげで、世界各国のバドミントンファンがこの選手の試合に注目しています。 国内のファンには、安洗瑩選手の強力なライバルとしてよりよく知られています。二人が対戦する日は、会場の雰囲気が最高潮に達し、視聴者の目を釘付けにします。コート上で見せる動きの一つ一つが、世界最高水準の教科書のようなものです。多くの専門家も、この選手のポテンシャルと試合運営能力を高く評価しています。今後行われる国際大会でも、引き続き上位で活躍することが期待されています。ファンは、この選手が見せる素晴らしい試合を通じて、バドミントンの真の魅力を感じています。 💡 核心ポイント王祉怡は、優れた試合力により世界舞台で活躍するトップクラスのバドミントン選手です。 2. 安洗瑩との息詰まる名勝負 2. 安洗瑩との息詰まる名勝負 世界選手権大会の準決勝で実現した安洗瑩選手との対決は、まさに歴代級の名場面でした。第1ゲームから二人の選手は点を取り合い、激しい接戦を繰り広げました。緊迫した流れの中で最後まで集中力を維持しようとする姿が印象的でした。残念ながら敗れましたが、最後まで諦めない闘志を見せ、大きな拍手を送られました。試合終了後、二人の選手が互いを励まし合う姿は、スポーツがもたらす感動をそのまま伝えてくれました。 以前の他の国際大会でも、二人は数回対戦し、火花を散らすような勝負を演じました。シンガポールオープンや他のワールドツアーシリーズでも、二人の対決は常に話題の中心でした。相手の弱点を執拗に突く戦術と、それを跳ね返す守備力は感嘆を誘います。試合が終わった後に分析記事やレビューを探してみると、二人の選手の技量がどれほど素晴らしいか改めて実感できます。ファンは、彼らが作り出すライバル関係を見て、次の試合をより一層心待ちにしています。 💡 核心ポイント安洗瑩選手と繰り広げた数々の名勝負は、ファンに深い印象を残しました。 3. 唯一無二の個人技術分析 3. 唯一無二の個人技術分析 この選手の最大の長所は、揺るがぬ安定した試合運営能力にあります。コートを広く使い、相手の体力を徐々に消耗させる戦略を頻繁に用います。ラリーが長引くほど集中力がさらに高まり、決定的な瞬間に得点を取る能力が卓越しています。瞬時に方向を変えるフットワークと鋭いスマッシュは、相手の隙を突きます。練習過程でどれほどの努力を費やしたかが想像できる部分です。 時には予想外の相手に一撃を食らうこともありますが、すぐに次の大会で完璧に挽回します。申유珍選手のような国内の他の選手との試合でも、興味深い名勝負を演じました。世界ランキング上位の座を維持する秘訣は、まさにこうした徹底した自己管理と絶え間ない補完にあります。コート外でも誠実な態度で知られ、後輩選手の良い手本となっています。今後、技量がさらに磨かれれば、より高い地位に上る可能性は十分にあります。 💡 核心ポイント卓越したフットワークと安定した試合運営は、この選手の最大の武器です。 4. 国際大会における激しい記録たち 今年開催されたいくつかの主要大会を見ると、この選手の存在感がどれほど大きいかが容易に分かります。インディラ・ガンディー室内競技場で行われた試合でも、世界中の観客の目を釘付けにしました。数多くの強豪と対戦し、決勝進出を争う過程は、ドラマよりも劇的です。陳雨菲選手や山口茜選手のような世界的な強者とのライバル戦は、常にバドミントンファンの熱い関心を集めています。 試合が終わった後に発表される各種データや分析資料を見ると、詳細な指標も非常に優秀です。シャトルを扱う繊細な技術と体力面での優位性が、勝敗を決める決定的な要因として作用しています。毎試合、コーチングスタッフと緊密にコミュニケーションを取りながら戦術を修正する姿も印象的です。こうした徹底した準備過程が、世界ランキング上位の座を維持する確かな基盤となっています。今後到来する新しいシーズンでも、この選手の活躍を注視すべき理由です。 💡 核心ポイント様々な国際大会で積み重ねた豊富な経験が、実力の原動力です。 5. 大衆的な関心と個人ブランディング バドミントンの実力だけでなく、大衆的な人気と個人ブランド価値も日増しに高まっています。会場外での自然な姿がSNSを通じて広まり、多くのファン層を獲得しました。スポーツスターを超えて一つのアイコンとして定着し、様々な分野で注目されています。広告やプロモーション活動でも、ポジティブなイメージを基盤に大きな反響を得ています。大衆とコミュニケーションを取ろうとする親しみやすい態度が、ファンの心を掴む秘訣の一つです。 過去と異なり、今のスポーツファンは選手の実力だけでなく、価値観やコミュニケーションのスタイルまで重要視しています。こうした流れに合わせて、この選手も自分だけの色を明確に示し、良い反応を引き出しています。今後、スポーツ産業の中でどのような影響力を発揮するかが期待される部分です。実力と人気を両方手にした選手として、長く記憶される資格を十分に備えています。ファンは、これからもコートの上でも下でも見せる多様な姿を応援しています。 💡 核心ポイント優れた実力と親しみやすい魅力で、大衆的な人気も同時に獲得しています。 6. 今後の展望と残された課題 今後行われる国際大会に向けて、この選手がどのような変化を見せるか、すでに大きな期待が寄せられています。安洗瑩選手をはじめとするライバルたちとの差を縮めるため、強度の高いトレーニングをこなしていることでしょう。特に、体力配分と試合後半の集中力維持という課題をどう解決するかが鍵となります。新しい戦術を研究し、自分の弱点を補完すれば、より完璧な選手になれるでしょう。ファンも黙々と応援を送りながら、新たな勝利の瞬間を待っています。 バドミントンを愛するすべての人々にとって、この選手の試合は常に大きな喜びをもたらします。今後展開される数多くの試合で、またどのような名場面を生み出すのか見守る楽しみは格別です。皆さんも、次の国際大会が開催される際、この選手の動きをじっくり観察してみてください。試合をより深く楽しむ素晴らしい方法になるでしょう。これからも韓国のバドミントン選手たちと共に、素晴らしいライバル関係を描いていくことを応援しています。 💡 核心ポイント徹底した準備と絶え間ない発展を通じて、今後さらに大きな活躍が期待されます。 よくある質問 王祉怡選手の主力種目と世界ランキングはどのようになっていますか? バドミントン女子シングルス種目で活躍しており、世界ランキング上位の2位と3位を行き来するトップクラスの技量を誇っています。 安洗瑩選手との対戦成績はどのようになっていますか? 二人は会うたびに激しい接戦を繰り広げ、安洗瑩選手が優位に立っていますが、常に勝敗を予測しにくい名勝負を見せています。 この選手のプレイスタイルの最大の特徴は何ですか? 揺るがぬ安定した守備力と、コートを広く使う試合運営能力が最大の強点とされています。 今後出場する主要な国際大会はどのようなものがありますか? 世界選手権大会をはじめ、世界バドミントン連盟主催の様々なワールドツアー・スーパーシリーズ大会に継続的に出場しています。 =

米国10年債利回りの5.1%突破とトランプ氏の金利動向注視の分析

米国10年債利回りが5.1%を急激に突破し、グローバル金融市場全体に強い緊張感が漂っています。原油価格と国債利回りが同時に急騰し、連邦準備制度(FRB)のタカ派発言が続く中、ニューヨーク株式市場は全面安を免れませんでした。投資家たちは、上昇する金利が今後の経済成長や企業業績に与える悪影響を懸念し、資金を慎重に手元にとどめています。そんな中、ドナルド・トランプ米大統領当選者もまた、金利変動の動向を鋭く注視し、今後の政策方向を模索しています。本記事では、国債利回りの急騰の具体的な背景、株式市場が直面している危機的な状況、そしてトランプ氏の対応について詳しく見ていきます。 = 米国10年債利回りの5.1%突破とトランプ氏の金利動向注視の分析 1. 米国10年債利回りの5.1%突破がもたらす衝撃 1. 米国10年債利回りの5.1%突破がもたらす衝撃 米国国債市場のベンチマークとなる10年債利回りがついに5.1%のラインを突破し、市場参加者を驚愕させました。これはインフレ圧力が想定より簡単に収まっておらず、国債発行量の増加という構造的な要因が複合的に作用した結果です。債券利回りが上昇すると、企業が資金調達時に支払うべき利息コストも増加するため、株式市場全体にとって重い負担となります。実際、住宅ローン金利や企業向け融資金利もこの指標に連動して上昇しており、一般家庭や企業の資金繰りを圧迫しています。ウォール街の専門家は、こうした金利上昇局面が短期間で反転する可能性は低いと見て、リスク管理を強化しています。 国債利回りがこれほど急激に上昇する現象は、単なる数値の変化を超え、実体経済全体の資金逼迫を意味しています。過去の低金利環境に慣れきっていた企業들은、急騰した利息コストを賄うために新規投資を相次いでキャンセルまたは延期しています。 💡 核心ポイント10年債利回りが5.1%を突破し、資金調達コストが急騰することで、実体経済と株式市場に重い負担がかかっています。 2. 原油価格の急騰とFRBのタカ派姿勢 2. 原油価格の急騰とFRBのタカ派姿勢 国債利回りの急騰を後押ししたもう一つの要因は、国際原油価格の急激な上昇と中央銀行のタカ派的な態度です。資源価格が再び動き出し上昇基調にあることで、インフレ再燃への恐怖が債券市場を急速に蝕みました。中央銀行の幹部たちは、政策金利を轻易に引き下げず、むしろ追加利上げを行う可能性があるという強いシグナルを市場に送り続けています。市場は当初、年内に複数回の利下げを期待していましたが、こうした楽観的な見通しは物価指標の前に惨憺たる形で崩壊しました。インフレとの戦いがまだ終わっていないという現実が、投資家の売気勢を刺激し、株価指数を押し下げています。 中央銀行のタカ派姿勢は、単に金利を据え置くレベルを超え、市場に出回っている資金を引き上げる量的引き締め(QT)の基調と結びついています。これにより、短期資金市場まで機能不全の兆しを見せ、金融システム全体の不安感が増幅される様相を呈しています。 💡 核心ポイント原油価格急騰に伴うインフレ懸念と中央銀行のタカ派姿勢が重なり、株式市場に強い下押し圧力がかかっています。 3. ニューヨーク株式市場の全面安と例外となった銘柄 3. ニューヨーク株式市場の全面安と例外となった銘柄 国債利回りの急騰と引き締め恐怖の直撃を受けたニューヨーク株式市場は、主要指数が揃って下落し、頭を下げました。テクノロジー株中心のナスダックだけでなく、伝統的な製造業株や金融株まで区別なく売りが殺到し、指数の下落を加速させました。貸出金利の上昇により消費財の売上が減少するという懸念が高まる中、流通・消費関連企業の株価下落幅が特に大きくなりました。しかし、こうした暗い雰囲気の中でも、独自の好材料を背景に単独で上昇基調を守り抜いた銘柄が存在し、注目を集めました。代表的な例として、メタは個人向けAIアシスタントサービス「Muse」が市場で爆発的な人気を集めるという期待を裏付けました。 このように全指数が急落する相場の中であっても、強力な独自動力を持つ企業は、むしろ投資家の避難所として機能しました。市場全体のトレンドに逆らう個別企業の競争力がどれほど重要であるかを示す好例と言えるでしょう。 💡 核心ポイント株式市場全体が金利急騰により下落する中、メタのAIアシスタント人気期待のような個別好材料銘柄のみが堅調に推移しました。 4. 金利を注視するトランプ氏の政治的算段 4. 金利を注視するトランプ氏の政治的算段 ホワイトハウスの奪還を狙う、あるいは権力を握ったドナルド・トランプ陣営は、今回の10年債利回り5.1%突破の事態を厳しく注視しています。トランプ氏はこれまで低金利と積極的な景気刺激策を好んできたため、現在の高金利状況は望ましいものではありません。国債利回りが高い水準で推移すれば、政府が発行する国債に対する利息負担が増大し、国家財政の健全性にも致命的な打撃を与えます。そのため、トランプ氏周辺の経済ブレーンは、中央銀行の独立性を揺るがすことでも金利を強制的に引き下げる、または財政赤字を削減する方策を模索しています。金利上昇が民心の離反に直結する可能性があるという政治的判断から、彼の一言一挙に市場が神経を尖らせています。 大統領の意向が中央銀行の金融政策に直接的な圧力として作用する場合、金融市場は先が見えない混乱に陥る可能性があります。政治的要求と経済的現実の衝突が、今後の資産価格形成において大きな変数となる見通しです。 💡 核心ポイントトランプ氏は高金利がもたらす財政負担と民心の悪化を懸念し、今後の金融政策と金利動向を慎重に見守っています。 5. 投資家が直面する現実的な資産管理の悩み 5. 投資家が直面する現実的な資産管理の悩み 金利が5%台をうろうろする時期、一般投資家たちは貴重な資産をどのように守り、増やすべきか深く悩んでいます。株式市場のボラティリティが非常に大きくなり、少しの悪材料が出ただけで口座残高が半減する恐怖を経験しているのが実情です。しかし、安全資産である現金だけを握りしめていると、物価上昇率を考慮すると資産の実質価値が削られる痛みを味わうことになります。銀行預金金利も過去に比べて上昇しましたが、借入による投資をしていた人々にとっては到底足りない水準であり、ため息しか出ません。専門家は、このような時こそレバレッジを下げ、キャッシュフローが堅調な優良資産を中心にポートフォリオを再構築すべきだと助言しています。 周囲の意見に流されて安易に飛び込むのではなく、自分が耐えられるリスク水準をまず把握することが何よりも重要です。金利が高い時期には、無理な拡張よりも防御的な資産管理が結局のところ勝利への近道となるものです。 💡 核心ポイント高金利の長期化により投資家の悩みが深まる中、無理な借入を減らし、防御的な資産管理が求められています。 6. 今後の市場見通しと賢明な対応戦略 6. 今後の市場見通しと賢明な対応戦略 今後の金融市場は、10年債利回りが5%の水準で落ち着くのか、それとも再び低下するのかによって、全く異なる局面を迎えるでしょう。物価指標が予想より早く安定し、原油価格の急騰が止まれば、金利も落ち着きを取り戻し、株式市場は再び反転の機会を掴む可能性があります。逆に、インフレが固定化され、中央銀行が追加の引き締めカードを切れば、株式市場はより深い調整のトンネルに入るリスクが高まります。したがって、投資家たちは毎日発表されるマクロ経済指標を慎重に見極め、感情に流されない冷静さを保たなければなりません。今こそ、安易な割安株の買い入れよりも、市場のボラティリティに耐えられる体力を養い、現金を確保する時です。 市場は常に試練を与えますが、その中でも新しい機会は常に花開くものです。揺るぎない原則を持ち、長い目で市場を見つめれば、今回の金利ショックによる危機も十分に乗り越えることができるでしょう。 💡 核心ポイント今後の物価と金利の推移によって株式市場の行方が決まるため、過度なリスクを避け、冷静なキャッシュ重視の戦略が必要です。 よくある質問 米国10年債利回りが5.1%を超えたことがなぜ重要ですか? 10年債利回りは住宅ローンや企業向け融資など、市中金利全体の基準となるためです。この数値が上がると利息負担が増大し、企業業績と消費が同時に縮小します。 トランプ氏はなぜ国債利回りの動きを見守っているのですか? … Read more

バドミントン世界ランキング3位の王祉怡と安洗瑩の熾烈な対決記録

世界的なバドミントン選手である王祉怡(ワン・ジーイー)は、中国女子シングルスの中核的な戦力として、数々の国際大会で上位を維持しています。以前検索窓で彼女の名字を見た際に、読者の皆様の中には見慣れない名前だと感じた方も多かったかもしれませんが、スポーツファン間ではすでに安洗瑩選手の強力なライバルとして知られています。今日は、彼女がどのような選手であり、韓国選手たちとどのような名勝負を繰り広げてきたのか、一つずつ詳しく見ていきましょう。私たちが日常的に接するスポーツニュースの中で、なぜ王祉怡という名前が頻繁に登場するのか、その理由を明確に解説いたします。国際舞台で活躍する選手たちの熾烈な記録を追っていくことで、バドミントン観戦の楽しさがさらに倍増するでしょう。今回の記事を通じて、王祉怡選手の技術力や今後の展望まで、確実に理解していただけるよう充実した情報を準備しました。 = バドミントン世界ランキング3位の王祉怡と安洗瑩の熾烈な対決記録 1. 王祉怡選手のワールドランキングと最近の地位 1. 王祉怡選手のワールドランキングと最近の地位 王祉怡は現在、世界バドミントン界でトップクラスを争う中国女子シングルス看板スターです。世界ランキング2位と3位を行き来しながら、出場する大会ごとに強力な優勝候補として名を連ねる実力者です。過去にはシンガポールオープンや世界選手権大会など、大きな舞台で常に決勝進出を争う位置にいました。相手の弱点を正確に読み取り、長いラリーを続ける卓越した運営能力が彼女の最大の長所です。こうした優れた試合内容のおかげで、世界中のバドミントンファンの注目が常に彼女に集まっています。国内ファンには、安洗瑩選手をはじめとする韓国代表チームの選手たちにとっての最大の壁として、深い印象を残しました。時には予想外のダークホースに足を引っ張られることもありますが、依然として世界最高水準の技術力を維持しています。彼女の試合を見ると、なぜ世界トップクラスの選手なのか、その理由は試合の運営方法からすぐに確認できます。数多くの専門家も、彼女の堅実な基本技術と優れた体力を高く評価し、今後の活躍に注目しています。 💡 核心ポイント王祉怡は世界ランキングの最上位を維持し、優れた試合運営能力で注目される中国のバドミントン看板スターです。 2. 安洗瑩選手との避けられないライバル関係 2. 安洗瑩選手との避けられないライバル関係 安洗瑩選手と王祉怡の対決は、常に世界中のバドミントンファンの胸を躍らせる最高の名勝負です。両選手は主要大会に出場するたびに、決勝や準決勝といった重要な局面で頻繁に対峙し、火花を散らすような勝負を繰り広げてきました。特に世界選手権大会の準決勝で対峙した際の両選手の激突は、まさに手に汗握る名場面でした。第1ゲームから激しい接戦が続きましたが、安洗瑩選手が危機をうまく乗り越えて勝利を手にしました。当時のスコアは2-0と記録されましたが、詳細な内容を見ると、一瞬たりとも油断できない血戦でした。このように、両選手の試合は体力と精神力の限界を試す舞台であり、完璧な技術の戦いの連続です。王祉怡もまた、安洗瑩選手に対して毎回緻密な戦略を持ち出し、簡単に退かない底力を発揮します。試合の後半まで続く長いラリーは、観客に歓声を上げるような魔力があります。こうした対決の記録が積み重なるにつれ、両選手のライバル関係はさらに強固になり、大会の盛り上がりにも貢献しています。今後彼らが繰り広げる数々の対決は、バドミントンの歴史に長く記憶される貴重な財産となるでしょう。 💡 核心ポイント王祉怡と安洗瑩は主要大会ごとに顔を合わせ、最高の名勝負を生み出す宿命のライバルです。 3. 熾烈だった世界選手権準決勝の名場面分析 3. 熾烈だった世界選手権準決勝の名場面分析 インドで開催された世界選手権大会の準決勝は、王祉怡と安洗瑩の真の姿を確認できた最高の舞台でした。当時、王祉怡は世界ランキング3位のプライドを懸け、完璧な準備を整えてコートに立ちました。第1ゲームでは、両選手が点を取り合い、緊張感の中で試合を進めました。王祉怡の鋭い攻撃と安洗瑩選手の粘り強い守りがぶつかり合い、観客席からは絶えず歓声が湧き上がりました。結局、第1ゲームを24-22というタイブレークまで粘った末に落としましたが、王祉怡は第2ゲームでも追い上げを試みました。最終的な結果はセットスコア2-0で安洗瑩選手の勝利に終わりましたが、試合内容はスコア以上の熾烈さを内包していました。王祉怡は試合を通じて諦めない根性を示し、なぜ自分が世界トップクラスの選手なのかを証明してみせました。会場を訪れた多くの観客や中継を見守っていた視聴者は、両選手の品格あるプレイに惜しみない拍手を送りました。この試合を通じて、王祉怡が単なる強豪を超え、真のスポーツ精神を持つ選手であることが改めて浮き彫りになりました。今後彼らが再び顔を合わせる舞台では、どのような戦術で試合を展開するのか、すでに大きな期待が寄せられています。 💡 核心ポイント世界選手権準決勝で対峙した両選手は、手に汗握る接戦で素晴らしい名勝負を完成させました。 4. 様々な国際大会における絶え間ない挑戦 王祉怡は世界選手権だけでなく、シンガポールオープンや日本オープンなど、数多くのワールドツアー大会でも安定して上位の成績を収めてきました。時には同僚の中国選手との内戦で勝利して決勝に進出し、時には予想外のダークホースに痛手を受けることもあります。例えば、シン・ユジン選手のような国内選手との試合でも激しい接戦を繰り広げ、国際舞台の厳しさを身をもって感じさせてくれました。また、日本の山口茜選手のような他のトップクラスの強豪とも、毎回優勝トロフィーをめぐって争う関係です。このように数多くの試合をこなす中で、王祉怡は自分自身の試合スタイルを絶えず磨き、発展させてきました。怪我や体力面の困難に直面することもありましたが、そのたびに巧みに危機を乗り越える姿を見せています。国際大会のタイトなスケジュールの中でも常に上位に名前を連ねるのは、彼女の徹底した自己管理が支えているからこそ可能なのです。ファンは彼女のこうした真面目さと絶え間ない挑戦精神に大きな支持を送り、惜しみない応援を続けています。今後残されたシーズンの試合でも、王祉怡が示す活躍はバドミントンファンにとって大きな楽しみとなるでしょう。 💡 核心ポイント王祉怡は数多くのワールドツアー大会で絶え間ない挑戦を続け、実力と真面目さを証明しています。 5. 王祉怡選手の試合スタイルと強みの分析 王祉怡の最大の武器は、試合の流れを読む異様なまでの視野と、知能的なコート活用能力にあります。ただ無闇に強いスマッシュを打ち込むのではなく、相手の動きを完璧に誘導した後に、空いた場所を突く精密なプレイを展開します。守備の場面でも簡単に崩れることなく、最後までシャトルを追いかける粘り強さを示し、相手選手を疲れ果てさせます。体力の消耗が大きい長期戦でも集中力を失わない姿は、彼女が数年にわたりトップクラスを維持してきた秘訣でもあります。こうした多才なプレイスタイルのおかげで、どのようなタイプの相手に対しても自分自身のペースを維持できます。また、重要な場面で発揮される大胆な勝負強さは、試合の流れを逆転させる決定的な役割を果たすことがよくあります。観客は彼女の繊細なヘアピン技術と隙のないネット前プレイを見て、感嘆を禁じえません。コーチングスタッフとの円滑なコミュニケーションを基盤に、試合中の戦術を素早く修正する能力も優れていると評価されています。短所を素早く補い、長所を最大化する彼女の姿は、次世代の選手にとっても優れた模範となっています。今後彼女がどのような新しい技術や戦略でコートを支配するのか、すでに多くの関心が集まっています。 💡 核心ポイント王祉怡は知能的なコート活用と優れた守備の粘り強さを基盤に、自分だけの独創的な試合スタイルを構築しました。 6. 今後の展望とバドミントンファンへのアドバイス 今後開催される国際バドミントン大会でも、王祉怡は依然として安洗瑩選手にとって最も強力な対抗馬として活躍する見込みです。世代交代と熾烈な順位争いの中で、自分のポジションを堅固に守る彼女の姿は、ファンに深い印象を残しています。来るシーズンには、またどのような選手が新たなライバル関係を形成するのかを見守ることも、バドミントンを楽しむ大きな魅力の一つです。直接会場を訪れたり、リアルタイム中継を通じて選手たちの汗を間近に見て応援したりすることをお勧めします。王祉怡という選手の魅力を深く理解して試合を観戦すれば、以前よりもはるかに豊かな楽しみを感じられるでしょう。スポーツがもたらす感動は、単なる勝敗を超え、熾烈に努力する選手たちの情熱から生まれます。王祉怡選手が今後書き記していく記録を一緒に見守り、私たち全員がバドミントンという競技の魅力にどっぷり浸かってみてください。今後も興味深い名勝負が待っていますので、多くの関心と温かい視線を送っていただければ幸いです。選手の素晴らしいプレイの一つ一つに拍手を送りながら、日常の中の小さな活力源としていただければと心から願っています。バドミントンコートの上で展開される彼らの美しい挑戦を、いつも応援しながら、今日の話を締めくくります。 💡 核心ポイント王祉怡は今後も世界舞台で活躍し、彼女の試合を通じてバドミントンの真の魅力を感じることができます。 よくある質問 王祉怡選手の主なプレイスタイルは何ですか? 王祉怡は知能的なコート活用と粘り強い守備能力を基盤に、相手のミスを引き出す巧みな試合運営を展開します。 安洗瑩選手と王祉怡選手の対戦成績はどうなっていますか? 両選手は顔を合わせるたびに熾烈な名勝負を繰り広げ、世界選手権大会などの重要な舞台では安洗瑩選手が勝利した記録があります。 王祉怡選手のワールドランキングは通常どの程度ですか? 王祉怡は世界ランキング2位と3位を行き来しながら、中国女子シングルスの中核選手として最上位を維持しています。 バドミントンの試合をもっと楽しく観戦する方法はありますか? 選手たちのプレイスタイルやライバル関係を事前に把握して中継を観ると、ラリーの妙味や戦術的な動きをより深く楽しむことができます。 =

個人年金貯蓄の税額控除上限900万円を満額利用し、年末調整で還付金を受け取る方法

個人年金貯蓄口座に毎年900万円の拠出上限を満額まで積み立てれば、年末調整で最大148万円もの税金の還付を受けられます。毎年、年末調整の時期になると確定納税額を見て悔しい思いをしているサラリーマンの方は、今すぐ年金口座を確認すべきです。それは、老後の生活準備と同時に、現在の税負担を劇的に減らしてくれる最も確実な資産形成手段だからです。周囲の同僚たちが様々な所得控除や税額控除で手厚い還付金を手にしているのに、自分だけが取りこぼしていたなら、この機会に確実な方法を身につけておくのが賢明です。本記事では、年金貯蓄の仕組みから具体的な還付金額、そして利回りを高める投資戦略まで、分かりやすく解説いたします。 = 個人年金貯蓄の税額控除上限900万円を満額利用し、年末調整で還付金を受け取る方法 1. 年金貯蓄とIRPの税額控除上限の秘密 1. 年金貯蓄とIRPの税額控除上限の秘密 年金貯蓄口座単独では最大600万円までが税額控除の対象となる拠出上限ですが、これに個人型退職年金(IRP)を加えると、合計900万円まで上限が引き上げられます。多くの人が両口座の違いに戸惑いますが、それぞれの長所を活かして同時に活用することが節税の核心です。例えば、年金貯蓄に600万円を積み立て、個人型退職年金にさらに300万円を拠出すれば、正確に900万円の控除上限を満額まで埋められます。総給与が550万円以下の給与所得者には16.5%の控除率が適用され、なんと148万円という莫大な金額の還付を受け取れます。総合所得金額の基準を満たす個人事業主やフリーランサーも、この控除の恩恵をそのまま享受できるため、毎年所得税を減らすのに役立つ優良商品として挙げられています。単に貯蓄するだけでなく、所得区分ごとの控除率を正確に理解し、自分の年収に最適な拠出額を設定することが賢明です。毎月の生活費が厳しいという理由で、年末調整直前にまとめてまとまった金額を投入しようとすると、家計に大きな負担がかかる可能性があります。したがって、年初から毎月一定額を自動振替で分割して貯蓄する習慣をつけなければ、家計収入への打撃を軽減できません。同僚のキムさんは、毎月75万円ずつ年金口座にコツコツ積み立てたおかげで、昨年の年末調整で1ヶ月分の給与に匹敵する還付金を受け取り、休暇費用に充てました。このように、税額控除の恩恵は座して金を稼ぐようなものなので、収入のある経済活動に従事する人は必ず最優先で確保すべきです。 💡 核心ポイント年金貯蓄と個人型退職年金を合算して年間900万円の拠出上限を埋めると、最大148万円の税額控除の恩恵を受けられます。 2. 総給与と総合所得金額に基づく控除率の違い 2. 総給与と総合所得金額に基づく控除率の違い 年金貯蓄の税額控除の恩恵は全員に一律に適用されるわけではなく、個人の総給与や総合所得金額に応じて段階的に適用されます。給与所得者の場合、総給与550万円を基準とし、それ以下の人は16.5%という高い控除率が適用されます。一方、総給与が550万円を超える高所得のサラリーマンには13.2%の控除率が適用されるため、還付額に若干の差が出ます。フリーランサーや自営業者の場合は、総合所得金額450万円を基準に控除率が異なるため、自分の正確な所得区分を把握する必要があります。年末調整簡素化サービスや総合所得税申告案内文を通じて、昨年の所得を事前に確認し、拠出戦略を立てることが重要です。所得区分によって控除率が異なるからといって、高所得者の節税メリットが小さいとは決して言えず、失望する必要はありません。13.2%の控除率しか適用されなくても、一般的な銀行の預金や貯蓄商品とは比較にならない圧倒的な利回りを提供してくれます。例えば、900万円を満額まで拠出すれば、13.2%の基準でも118万円以上の税金を確実に還付してもらえます。これは、市場にあるどんな高利子の貯蓄商品に加入しても絶対に得られない、確実で強力な確定収益に該当します。したがって、税後利回りを最大化したいスマートな投資家であれば、所得区分に関係なく、年金口座への拠出を最優先に検討します。 💡 核心ポイント総給与550万円以下の場合16.5%、超過の場合13.2%の税額控除率が適用され、確実な節税効果をもたらします。 3. ISA満期資金の年金転換というチートキー 3. ISA満期資金の年金転換というチートキー 投資活動を通じて資産を増やしていくと、仲介型資産管理口座(ISA)の満期を迎える時期が訪れますが、これが節税のゴールデンタイムです。満期になった資金をそのまま普通預金口座に引き出してしまうと、惜しい非課税の恩恵を逃し、貴重な節税機会を台無しにしてしまいます。代わりに、満期資金を年金貯蓄や個人型退職年金口座にそのまま移管すれば、莫大な追加の税額控除の恩恵をオマケとして得られます。移転金額の10%に相当する金額が追加で控除され、最大300万円まで上限が引き上げられるという驚くべき魔法が起きます。従来の900万円の上限にさらに300万円が加わり、最大1200万円まで税額控除の対象となる拠出額を拡張できることになります。この制度をよく活用する資産家は、まとまった資金が生じるたびに、資産管理口座を経由して年金口座へ資金を移動させる戦略を積極的に活用しています。社会人初期からコツコツと積み立てた元手を、満期時に年金として束ねておけば、老後資金の確保と節税を同時に達成できます。実際、周囲でも5年間のサラリーマン生活でISAの満期資金を年金に移転し、一度に数百万円の税金を還付された事例をよく見かけます。複雑な税法をすべて理解していなくても、この核心ルール一つだけ覚えて実践すれば、他者よりもはるかに有利な立場に立てます。退職時期が近づくほど、この年金転換制度の真価がより輝きを放つため、絶対に逃さず必ず活用すべきです。 💡 核心ポイント資産管理口座の満期資金を年金口座に移転すると、最大300万円の追加拠出上限が与えられ、大きな節税効果を得られます。 4. 年金貯蓄ファンドとIRPの投資自主性の比較 年金貯蓄口座の中でも、証券会社を通じて加入する年金貯蓄ファンドは、多様な株式型インデックス連動商品や債券に投資できるため人気があります。一方、個人型退職年金口座は法的規制により、デリバティブや特定の先物型商品の組み入れに若干の制限があります。したがって、攻めの姿勢で資産を増やしたい投資家であれば、運用の自主性がより高い年金貯蓄ファンドをメイン口座として活用するのが有利です。退職時期がまだ遠い若い世代ほど、株式型資産の比率を高めて複利効果を最大化しなければ、長期的に資産が大きく育ちません。毎月拠出する元本に投資収益が加わり、時間が経つにつれ雪だるま式に膨らむ資産を自分の目で確認できるようになります。安全性を重視する投資家であっても、年金口座の中で預金や安全な債券型資産を組み合わせ、ポートフォリオを柔軟に構築できます。必ずしも一つの商品に全財産を集中させる方式から脱却し、分散投資を実践するには、これ以上の環境はありません。サラリーマンのパクさんは、年金貯蓄ファンド口座を通じてグローバル指数に継続的に投資した結果、数年で元本に対して莫大な評価益を達成しました。税額控除という即効性の恩恵だけでなく、長期投資収益という二兎を追う、最も理想的な資産形成方法です。自分の投資スタイルに合わせて口座内の比率を調整し、定期的にポートフォリオをチェックする丁寧さが良い結果を生み出します。 💡 核心ポイント年金貯蓄ファンドは投資自主性が高く株式型商品の組み入れが自由な一方、個人型退職年金には一部の投資制限が存在します。 5. 年金受給時に注意すべき年金所得税と課税繰延べ 退職後、ようやく年金を受け取って使い始める時期になると、嬉しい気持ちと同時に税金への心配事が頭をよぎるのが一般的です。幸いなことに、年金貯蓄は資金を引き出すまで課税せず繰り延べしてくれる課税繰延べの恩恵が適用され、お金が自ら育つ時間をくれます。後に年金を受給する際も、年齢に応じて3.3%から5.5%という非常に低い低率の年金所得税が課されるため、負担を軽減してくれます。70歳未満は5.5%、80歳未満は4.4%、それ以上は3.3%の税率が適用されるため、年齢が高くなるほど税負担が減ります。一般的な金融所得は、利息や配当を受け取るたびに15.4%の税金が差し引かれますが、年金は退職者に有利な構造を持っています。ただし、退職後の年金受給額が年間1,200万円を超えると、他の総合所得と合算されて課税される可能性があるため、受給額の調整が必要です。毎月受け取る年金の額が大きすぎると、逆に税金の爆弾を食らう可能性があるため、退職後のキャッシュフローを綿密に設計する必要があります。年金受給期間を長くしたり、毎月受け取る金額を適切に分散して年間上限を超えないように管理する知恵が求められます。退職設計の専門家は、受給期間を長く保ちつつ税率区分を下げる戦略を、最も推奨する方法として挙げています。こうした細かな部分まで事前に把握して退職準備をする人だけが、老後に税金の心配のない豊かな生活を楽しめます。 💡 核心ポイント年金受給時に年齢に応じて3.3%から5.5%の低い年金所得税が適用され、課税繰延べの恩恵により資産増殖に有利です。 6. 成功した老後のための年金貯蓄実践戦略 これまで見てきたように、個人年金貯蓄はサラリーマンも事業主も、選択ではなく必須の最高の節税・投資手段です。毎年9万円が惜しくて貯蓄にのみ固執していた人も、税額控除の還付金を一度受け取れば、なぜ皆が年金口座を称賛しているのか得心がいくでしょう。今月すぐに、給与から一定額を差し引いて年金貯蓄と個人型退職年金に分けて拠出する自動振替を設定してみてください。「まとまった資金がない」という言い訳は一旦棚上げにし、少額でもコツコツ積み立てていけば、いつの間にか厚みのある年金口座と向き合うことになります。国が後押しする確実な節税の恩恵を十分に享受しながら、安心できる老後資金も確保する賢い経済主体を目指してください。今後も税法や金融環境は少しずつ変化するかもしれませんが、自ら資産を守り増やす金融知識は、生涯強力な武器になってくれます。他人が噂話に頼って戸惑っているとき、正確な事実と統計に基づいて自分の資産を管理する人が最終的に勝利します。本記事をきっかけに、先延ばしにしていた年金口座の開設や、既存の拠出額の点検を行い、上限を満額まで埋めてみることを強く推奨します。退職という遠い未来の話ではなく、まさに今日行う小さな実践が、10年後、20年後の生活を完全に変えます。豊かで余裕のある老後への第一歩を今日まさに踏み出し、毎年暖かい年末調整の還付金の喜びを味わってみてください。 💡 核心ポイント毎年継続的な拠出と徹底したポートフォリオ管理を通じて年金口座を活性化すれば、成功した老後と確実な節税を同時に達成できます。 よくある質問 年金貯蓄とIRPを同時に加入する必要がありますか? 年金貯蓄単独では最大600万円までしか税額控除が適用されないため、総額900万円の上限をすべて埋めるには、両方の口座を併用するのが最も有利です。 総給与が高いと税額控除の恩恵を全く受けられないのですか? 総給与が高くても13.2%の控除率が適用されるため、一般的な金融商品と比較してはるかに高い節税効果と利回りを継続的に享受できます。 途中で資金が必要になって解約するとどうなりますか? 年金口座を中途解約したり、税額控除を受けた金額を年金以外の形態で引き出す場合、これまで受けてきた税制上の恩恵を返還しなければならないため注意が必要です。 ISAの満期資金はいつまで年金に移転すればよいですか? 資産管理口座の満期日から60日以内に年金口座へ資金を移転しなければ、追加の税額控除や税制上の恩恵を完全に適用してもらうことはできません。 =

退職年金の受給方法:一時金と年金の税金比較と最も有利な選択ガイド

退職年金を受給する際、一時金で受け取るのか年金で受け取るのかによって、税金の負担が大きく変わったり、数百万ウォンの税金を節約したりすることがあります。ただ単にまとまったお金が必要だからといって一括で引き出してしまえば、退職所得税として莫大な金額が差し引かれるため、特に注意が必要です。満55歳以降から受給可能な退職年金は、どのように分割して受け取るかによって実受給額に大きな差が生じます。実際に長年勤め上げたキム部長は、退職金を一時金で受け取った結果、多額の税金を納め、大きく後悔した経験があります。一方、綿密な計画を立てて年金口座に移管し、分割して受け取ったパク次長は、税金を大幅に削減し、毎月安定した生活費を確保しました。この記事では、最も有利な退職年金の受給方法と税金節約のヒントを詳しく解説します。 = 退職年金の受給方法:一時金と年金の税金比較と最も有利な選択ガイド 1. 退職年金受給方法の二つの分岐点:一時金と年金 1. 退職年金受給方法の二つの分岐点:一時金と年金 退職年金を受け取る際、最初に直面する選択肢は、一括で引き出す一時金受給と毎年分割して受け取る年金受給です。一時金はまとまったお金が急ぎで必要な際にすぐ使えるという利点がありますが、税率の面では非常に不利に働きます。長年会社で積み立ててきた退職金を一度に受け取ると、高い課税標準が適用され、税金の負担が急激に大きくなります。一方、年金受給方式を選択すると、退職所得税の30パーセントから最大40パーセントまで減免されるという大きな特典が得られます。したがって、直ちに別荘を購入したり、大きな借金を返済しなければならない特別な場合を除き、年金形式で受け取る方がはるかに有利です。周囲では、まとまったお金が入ったと喜んで一時金で使い切ってしまい、老後に苦労しているケースをよく見かけます。退職金を受給する前に、今後の資金計画と月々の支出規模を冷静に検討するプロセスが必ず先行しなければなりません。銀行や金融会社の窓口担当者の話だけを信じて、安易に一時金申請書に署名し、後で税金通知書を受け取って後悔するサラリーマンは非常に多いです。国は国民の安定した老後生活を奨励するため、年金形式で受け取る場合に破格の税制優遇を提供しています。この制度を積極的に活用するだけでも、老後資産の寿命を数年は延ばすことができます。一時金の誘惑を振り切り、年金の道を選ぶことが、賢い退職準備の第一歩です。 💡 コアポイント退職年金は、一時金よりも年金で分割して受け取る方が、税金を大幅に減らし、老後資金を守ることができます。 2. 税金を節約する核心の秘訣:年金所得税と退職所得税の違い 2. 税金を節約する核心の秘訣:年金所得税と退職所得税の違い 退職年金を一時金で受け取ると退職所得税が課されますが、口座に入れて年金として受け取ると、比較的低い年金所得税が適用されます。税法上、年金を受給する際には、本来納めるべき退職所得税の70パーセントのみを納めればよく、10年を超えると60パーセントの水準までさらに低くなります。例えば、1億ウォンの退職金を一時金で受け取ると一度に多くの税金が差し引かれますが、10年間にわたり分割して受け取れば税金が分散されます。税金が分散される効果に加え、適用される税率自体も低くなるため、実受給額に莫大な差が生じます。この特典を受けるためには、必ず個人型退職年金口座を開設し、退職金を移管した上で受給手続きを進める必要があります。多くの人が税金計算が複雑だという理由で、会社からそのまま一時金を受け取ったり、適当に処理したりするミスをしてしまいます。しかし、少しだけ関心を持って制度を確認すれば、数百万ウォンから数千万ウォンまで税金を節約できることがわかります。金融会社の相談員や税務専門家と相談を行う際も、年金受給の意思を明確に伝えることが重要です。場合によっては会社の退職年金担当部署からも、詳細な節税方法までは教えてもらえないため、自ら勉強する必要があります。税金に関する知識は、退職後の資産規模を決定づける最も強力な武器の一つです。 💡 コアポイント年金口座を通じて分割して受け取ると、退職所得税の代わりに低い税率の年金所得税が適用され、税金を大幅に節約できます。 3. 満55歳の退職者なら必ず知るべき年金受給要件 3. 満55歳の退職者なら必ず知るべき年金受給要件 退職年金を年金形式で受け取るためには、法律で定められたいくつかの厳しい要件を満たす必要があります。基本的には加入者の年齢が満55歳以上であること、そして退職年金口座の保有期間が5年以上であることが求められます。もしこの条件を満たさずに金を引き出そうとすると、年金所得税ではなく雑所得課税や過剰な税金が課される可能性があります。55歳以前に名誉退職したり会社を辞めたりした場合は、個人型退職年金口座にお金を預けておく必要があります。55歳になる年から本格的な年金受給申請が可能になるため、退職時点と年齢をよく計算する必要があります。退職時期が早まり、50代前半で会社を離れるサラリーマンが増えている中で、この時に慌てることが多いです。55歳になるまで収入が途絶えるため、生活費不足に苦しむかもしれませんが、退職年金口座はそのまま維持すべきです。安易に口座を解約したり中途解約したりすると、税制優遇をすべて失うため、緊急資金は別途準備しておく必要があります。金融会社では加入者の年齢に合わせて自動的に年金開始を案内することもありますが見るが、自らスケジュールを管理する方が安全です。退職後から55歳までの空白期間をどう乗り切るかが、老後設計の成功を左右する核心要因です。 💡 コアポイント年金受給は、満55歳以上になり、口座加入期間が5年以上の場合に、最も有利な条件で開始できます。 4. 10年超の受給時に税金がさらに減る魔法のような区間 退職年金の受給期間を10年以下の短期間にするよりも、10年を超えて長期間に設定すると、税金がさらに減ります。税法改正により、実際の年金受給年数が10年を超えると、本来納めるべき退職所得税の60パーセントのみを納めればよいです。毎月受け取る金額が少し減っても、受給期間を10年以上に長くすることで、節税の面で大きな助けになります。月々の生活費が極端に不足しない範囲で、期間をできるだけ長く設定し、税金の負担を最小化する戦略が必要です。退職後の人生は想像以上に長いため、資金を長く分割して使う練習を事前にしておくのが良いです。10年という基準は、単なる期間ではなく、税金削減の大きな分水嶺となる重要な数字です。周囲の知人の中には、早く使い切りたいと思って5年で年金をすべて受け取ってしまった人も珍しくありません。しかし、この場合、他の人よりもはるかに多くの税金を国税庁に納めることになり、非常に惜しい結果を招きます。資産管理専門家は、退職資金を15年や20年にわたり分割して受け取る長期受給プランを強く推奨しています。税金を節約し、資産が尽きるリスクも防ぐことができる一石二鳥の効果を得られるためです。 💡 コアポイント年金受給期間を10年超の長期間に設定すると、納めるべき税金がさらに減免され、実質所得が増えます。 5. 自ら運用する退職年金:デフォルトオプションとリスク資産限度の活用方法 会社だけに任せていた退職年金を、自ら運用する確定拠出型や個人型退職年金口座では、様々な投資商品を選ぶことができます。株式型ファンドや上場指数ファンド(ETF)などのリスク資産には、総積立金の70パーセントまでしか投資できないという制限が存在します。この限度を埋めながら、安定した預貯金商品と調和的に配分し、収益率を高める知恵が必要です。最近では、加入者が別途指示しなくても自動的に運用してくれる事前指定運用制度も広く活用されています。自ら運用して損失が発生すると、最終的な退職金受給額が減る可能性があるため、徹底した市場調査が先行しなければなりません。老後資金は安定性が命であるため、無理な高収益商品に全財産を投資することは絶対に避けるべきです。毎月入ってくる収益率を定期的にチェックし、市場の動向に合わせてポートフォリオを修正する努力が求められます。金融会社のアプリを通じてリアルタイムで資産状況を把握し、専門家の分析レポートを参考にするのが役立ちます。退職時期に近づくほど、株式の比率を下げ、安全な現金性資産の比率を高めるのが定石です。自分の投資スタイルを正確に把握し、元本損失リスクを管理しながら、着実に資産を増やしていく必要があります。 💡 コアポイント退職年金を自ら運用する際は、リスク資産の限度を守り、事前指定運用制度を活用して収益率と安定性を同時に確保すべきです。 6. 成功した退職のための退職年金受給方法実践戦略 これまで見てきた内容を基に、自分に最も適した退職年金の受給方法を今すぐ設計してみましょう。会社を辞める時期が近づいたら、安易に書類を提出する前に、銀行や証券会社の窓口を訪れて相談を受けましょう。55歳以前であれば、個人型退職年金口座に大切な退職金を安全に移管し、時が流れるのを落ち着いて待つ必要があります。退職後の月々の支出予算を綿密に算定し、10年以上の長期分割受給計画を立てることが核心です。税金を節約する分だけ、老後の生活がより豊かになるという事実を決して忘れてはいけません。今後の経済状況は誰にも予測できないため、年金という確かな枠組みをどう活用するかが老後の質を左右します。周囲の噂に惑わされず、公的信用のある金融機関の案内と税法基準に基づいて賢明に判断すべきです。今この瞬間にも、少しだけ気を使えば節約できる貴重な税金が空しく消えているかもしれません。今日から自分の退職年金口座の状態を確認し、未来のための具体的な実行計画を立ててみてください。一生をかけて働いた対価として得た退職金が、最も価値があり美しく使われることを心から応援します。 💡 コアポイント徹底した事前準備と長期分割受給計画を通じて、税金を節約し、安定した老後生活を完成させることができます。 よくある質問 退職年金を一時金で受け取ると、税金はどれくらいかかりますか? 一時金で受け取ると退職所得税が一度に課せられ、課税標準が高くなるため、年金で受け取る場合よりもはるかに多くの税金を負担することになります。 年金受給期間を10年以上にすると、どのような特典がありますか? 実際の年金受給年数が10年を超えると、本来納めるべき退職所得税の60パーセントのみを納めればよいため、税金の負担が大きく減ります。 退職年金を年金で受け取るには、何歳以上でなければなりませんか? 法律上、満55歳以上である必要があり、口座加入期間が5年以上満たされて初めて、最も有利な条件で年金を開始できます。 転職時に受け取った退職金はどのように管理すべきですか? 転職時に受け取った退職金は、必ず個人型退職年金口座に移管し、退職時点まで自ら運用しながら税制優遇を維持する必要があります。 =