IRP退職年金は、労働者の老後資金を増やし、税金を節約するための最適な手段です。この記事では、IRPの加入資格、多様な口座タイプ、税制優遇措置など、核心となる情報をすべてまとめました。また、BNK慶南銀行の最近のIRPホームランイベントなどの実用的な特典についてもご紹介します。今日からIRPを活用して、未来を確実に準備しましょう。この記事がIRPを始める際の頼もしいガイドとなることを願っています。
=
IRP退職年金の加入から節税、年金受給まですべて解説|今すぐチェック
1. IRPの加入条件と必要書類

IRPに加入するには、まず所得が必要です。会社員から自営業者まで、年齢制限なく誰でも加入できます。必要な書類としては、住民登録証(身分証)、給与所得源泉徴収票(または事業登録証)が必要です。具体的な事例を挙げると、30代の会社員金さんは年収4,000万ウォンでIRPに加入し、毎月30万ウォンを拠出しています。一方、45歳の自営業者朴さんは事業所得を証明してIRPに加入したケースです。所得がない人はIRPに加入できないため注意が必要です。また、退職年金との重複加入が避けられない場合は、既存の退職年金DB型またはDC型を移管する必要があります。そうすることで初めてIRPを通じて税制優遇措置を受けることができます。すべての書類は身分証と所得証明資料を準備し、金融機関に提出すれば完了です。
IRP口座は、拠出方法と投資商品によって多様なタイプに分類されます。最も一般的なタイプは、定期積金形式で運用される預金型です。預金型は元本保証ですが、利回りは低めです。一方、ファンド型は株式や債券ファンドに投資して高いリターンを狙います。必ず自身のリスク許容度を考慮する必要があります。最近BNK慶南銀行が実施したIRPホームランイベントは、ファンド・ETF投資顧客を対象としており、多くの会社員から関心を集めました。ETF型IRPは分散投資と低い手数料が長所です。毎月少額を投資しても、長期的な視点では相当な資産増加を期待できます。したがって、自身の投資傾向に合ったタイプを選択することで、IRPの長所を十分に活用できます。最後に、IRP口座は生涯管理が可能であるため、解約前の年金受給など多様な要素を慎重に検討すべきです。
IRPへの加入は所得がある人なら誰でも可能で、身分証と所得証明書類が必要です。年金として受給すれば節税効果が得られるため、投資タイプの選択と解約の決定には慎重であるべきです。
2. IRP口座タイプの比較:預金型 vs ファンド型 vs ETF

預金型IRPは元本保証ですが、利回りは年2〜3%程度です。安定した収益を求める会社員に適しており、複雑な投資知識がなくても管理が簡単です。特に、BNK慶南銀行のIRPホームランイベント期間中に預金型を選択すると追加利息を受け取れるため便利です。しかし、物価上昇を考慮すると実質利回りはマイナスになる可能性があります。長期的な資産増加を望む場合は、ファンド型やETFを検討すべきです。ファンド型IRPは株式、債券、不動産ファンドなどに分散投資します。株式型ファンドの場合、過去10年の平均利回りは年7〜8%でした。しかし、市場のボラティリティが大きく損失が発生する可能性があるため、分散投資が必須です。
ETF型IRPはファンドより手数料が低く、リアルタイムで投資ポートフォリオを調整できます。KOSPI 200指数ETFは多くの会社員が選択する代表的な商品です。例えば、40代の会社員李さんはIRP口座に毎月50万ウォンをETFに投資し、年5%以上の収益を上げています。また、BNK慶南銀行のIRPホームランイベントはETF取引時に手数料免除特典を提供するため有利です。ETFは取引所が運営するため安全性が高いですが、個別銘柄の変動に応じて利回りが異なります。したがって、自身の投資経験と時間投資に基づいて預金型、ファンド型、ETF型の中から選択することで、IRPの真の価値を高めることができます。
預金型は安定していますが収益が低く、ファンド型とETFは高い収益を狙いますがリスクも大きいため分散投資が必須です。BNK慶南銀行のイベント特典も活用しましょう。
3. IRPの税制優遇措置と節税戦略

IRPは支払った保険料全額が所得控除の対象です。年末調整時に最大700万ウォンまで税額控除が可能で、節税効果が大きいです。例えば、年収5,000万ウォンの会社員が毎年600万ウォンをIRPに拠出すると、約100万ウォンの税金を節約できます。拠出額が大きいほど控除限度額も共に高くなります。自営業者も事業所得があれば同様に控除を受けられます。
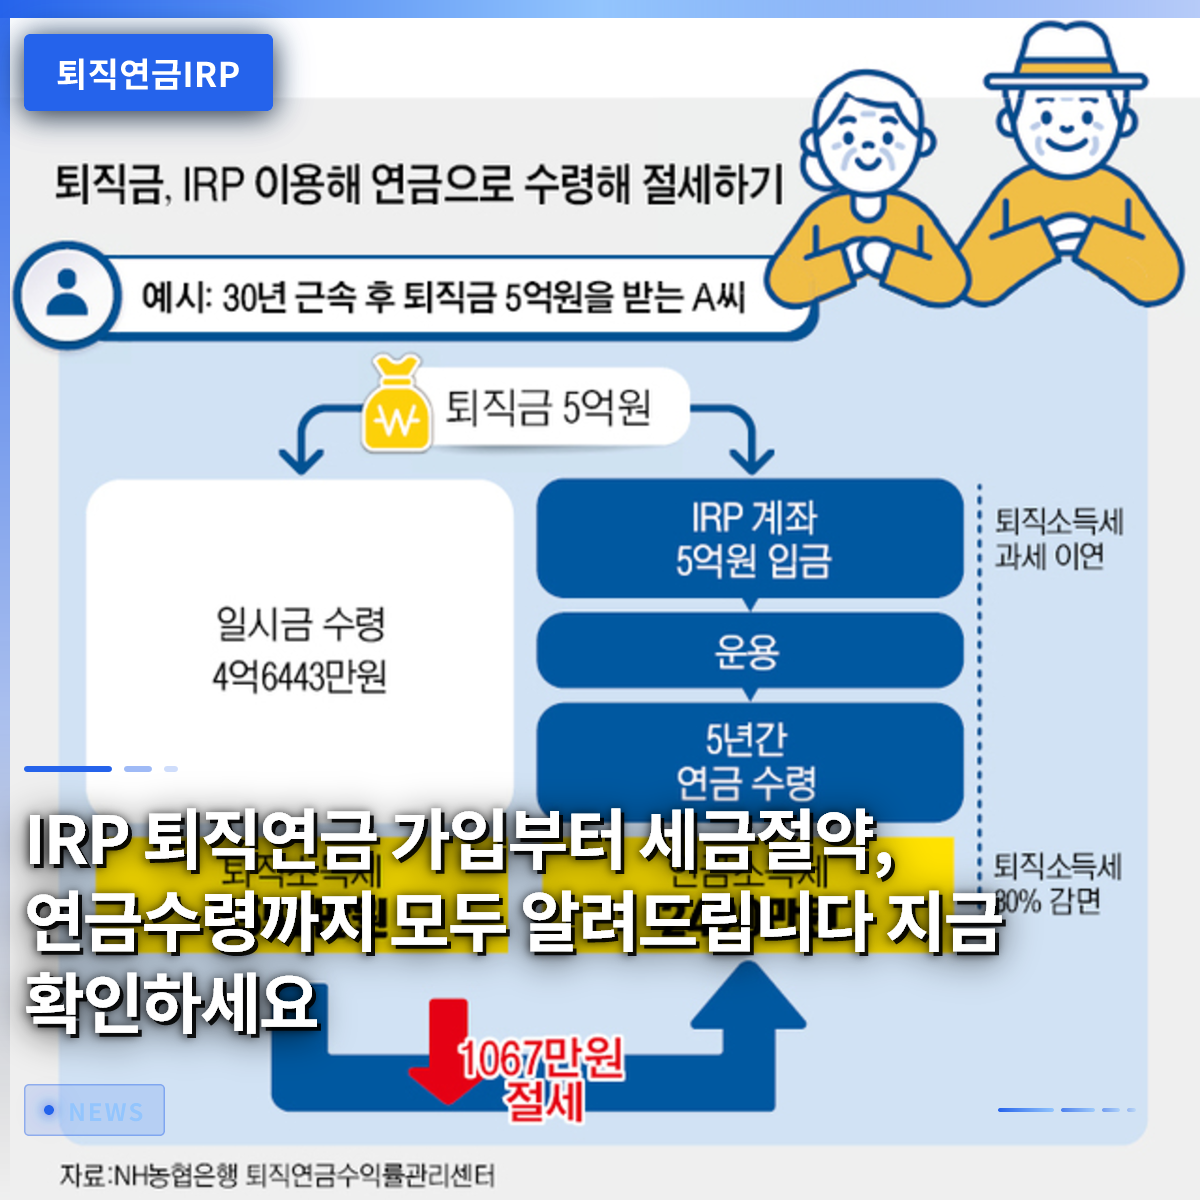
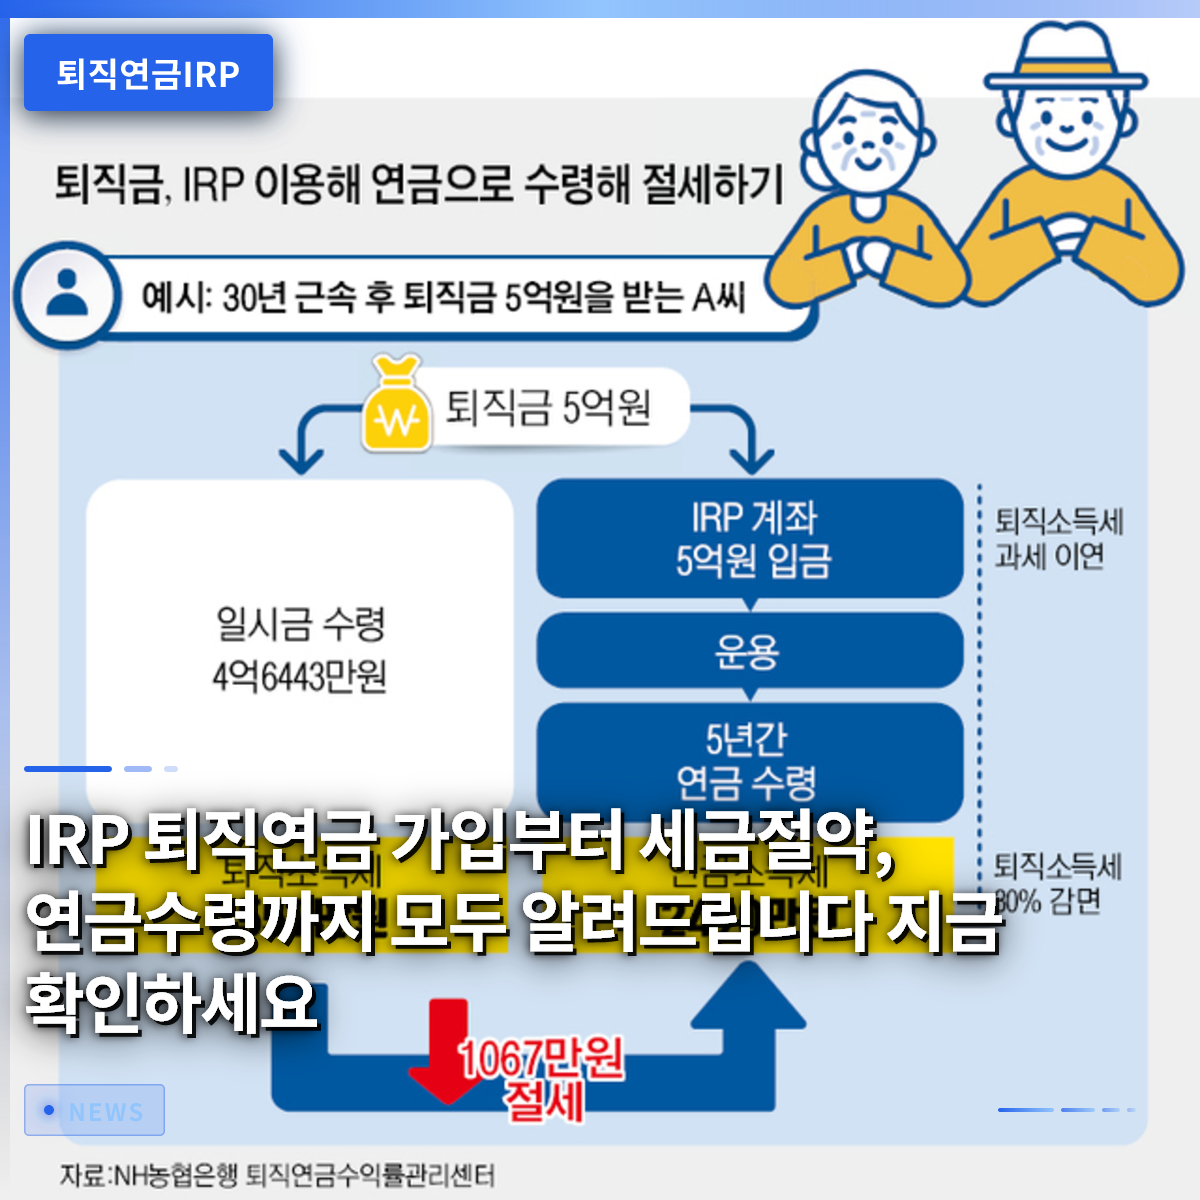
節税戦略としては、年金受給方式の選択が重要です。一時金で受給すると退職所得課税が適用されますが、年金として受給すると最大50%まで税金が軽減されます。55歳以降に年金として受給すると税金負担が大幅に減ります。また、中途解約時にはその他所得課税が適用されるため、解約前に年金へ転換して受給するのが有利です。ただし、IRP口座を解約するとこれまでの税制優遇措置が消滅するため注意が必要です。BNK慶南銀行のIRPホームランイベントは年金受給時に追加特典を提供するため、イベント期間を活用して年金転換を検討するのも良いです。
IRPの拠出金は全額所得控除され、年金受給時に大きな節税効果が得られます。一時金と年金の受給方式を適切に選択すべきです。
4. 年金受給方法:一時金 vs 年金
一時金受給は、拠出した元本と投資収益を一度に受け取る方式です。流動性が必要이거나、すぐにまとまったお金が必要な場合に有利です。しかし、退職所得課税が適用され、税金負担が大きくなる場合があります。特に、一時金で受給すると全額に対して税金が課されるため、高額なほど不利です。しかし、急な資金需要がある場合は一時金受給を検討できます。BNK慶南銀行のIRPホームランイベントは、一時金受給時に追加手数料割引特典を提供することもあります。
年金受給は、55世以降に毎月一定額を受け取れる方式です。年金として受給すると節税効果が大きく、最大50%まで税金が軽減されます。また、生涯にわたって安定した老後資金を確保できます。特に、配偶者年金受給 옵션が含まれるとより有利です。ただし、年金受給期間中に死亡した場合は遺族年金を通じた相続が可能です。年金受給方式の選択は、個人の財政状況と退職後の計画によって異なります。IRP口座を解約せず年金へ転換すれば、税制優遇措置を維持できます。BNK慶南銀行のIRPホームランイベントは年金受給時に追加特典を提供するため、イベント期間をうまく活用すべきです。
一時金はまとまったお金が必要な時に便利ですが税金が高く、年金は節税効果が大です。個人の老後計画に合った受給方式を選択すべきです。
5. IRPによる老後資産管理のヒント
まず、IRP資産を分散投資してリスクを減らすべきです。預金型とファンド型、ETFを適切な比率で組み合わせれば、安定した収益を追求できます。例えば、40代の会社員金さんはIRP口座の40%を預金型、30%を債券ファンド、30%をETFに投資し、着実な成果を上げています。また、IRPは生涯管理が可能であるため、毎年ポートフォリオを確認する必要があります。資産配分比率を調整し、市場の変化に対応することが重要です。
次に、IRPを活用して年末調整時に税金を節約すべきです。所得控除限度額を最大限に満たせば、税額控除効果が大きくなります。年収が低い場合は、少額でも継続的に拠出する必要があります。また、IRPの拠出額は年金受給時にも税額控除を受けられるため、長期的な視点で拠出計画を立てるのが良いです。BNK慶南銀行のIRPホームランイベントは追加の節税特典を提供するため、これによりさらに多くの資金を老後準備に活用できます。最後に、IRPを解約せず年金へ転換すれば税金負担が減ります。老後に安定したキャッシュフローを確保するため、IRP口座を長期的に維持し管理すべきです。
分散投資と定期的なポートフォリオ確認、年末調整時の所得控除の最大化がIRP老後資産管理の核心です。イベント特典も積極的に活用しましょう。
6. BNK慶南銀行のIRPホームランイベント紹介
BNK慶南銀行は最近、個人型IRP新規加入者とファンド・ETF投資顧客を対象にIRPホームランイベントを実施中です。このイベントは、IRP顧客が老後資産を効果的に管理し、多様な投資機会を得られるように企画されました。イベント期間中、新規加入者は加入祝金を受け取ることができ、ファンド・ETF取引時に手数料特典も提供されます。特に、中途解約時の追加手数料免除特典があるため、多くの会社員から関心を集めています。2026年9月時点では、IRP口座を保有する会社員にとって今回のイベントは、節税と資産増殖の良い機会となるでしょう。
例えば、会社員朴さんはIRPホームランイベント期間中にファンド投資を開始し、毎月20万ウォンを拠出しています。現在、口座には約5,000万ウォンの資産が形成されており、手数料免除特典により追加収益が発生しています。また、BNK慶南銀行のモバイルアプリを通じて簡単にIRP口座を管理できるため便利です。イベントは2026年11月末まで実施され、誰でも参加可能です。IRPを通じて老後資金を準備したい方は、今すぐBNK慶南銀行のIRPホームランイベントを確認してみてください。
BNK慶南銀行のIRPホームランイベントは、新規加入者とファンド・ETF投資顧客に手数料特典、祝金などを提供します。この機会にIRPを開始し、老後資産を効果的に増やしましょう。
よくある質問
=