IRP退職年金を賢く活用すれば、年間最大900万ウォンまでの税額控除特典を受けながら、確かな老後資産を築くことができます。毎年確定申告の時期になると、税金の負担が重くならないかと心配するサラリーマンは多いですが、個人型退職年金口座を事前に準備しておけば、税金を大きく節約できます。例えば、年金貯蓄と合算して限度額を埋めれば、数十万ウォンの還付金を受け取る喜びを味わえます。最近では、金融機関が新規加入者や投資商品の運用顧客を対象に、多様なモバイル商品券の贈呈キャンペーンを実施し、注目を集めています。この記事では、退職年金の種類から税額控除の限度額、中途解約の条件、効率的な年金受給方法まで詳しく見ていきましょう。
=
IRP退職年金の税額控除限度額と解約時の注意点:完全ガイド
1. 個人型退職年金の概念と必要性

私たちがよく言う退職年金制度とは、会社が資金を外部の金融機関に積み立て、労働者の退職時に支払う構造を指します。過去には退職金を会社内で独自に管理していたため、会社が倒産すると受け取れないケースが頻繁に発生していました。しかし現在では、労働者退職給付保障法に基づき、安全に外部金融機関へ積み立てられるため、安心して老後を託すことができます。特に個人型退職年金口座は、会社が拠出する金額以外にも、本人が自発的に追加拠出できる有用なツールです。
多くのサラリーマンがこの制度を、単に退職時に金を受け取る口座程度にしか思っていませんが、実は積極的な資産運用の中核です。在職中に自ら老後対策として追加で資金を入れ、多様な金融商品に投資して収益を上げることも可能です。周囲の同僚を見ていると、若い頃は退職が遠い未来のように感じ放置し、後に後悔するケースも少なくありません。したがって、今からこの口座の性質を正しく理解し、積極的に活用することで、退職後の生活がゆとりあるものになります。
個人型退職年金は、安全な退職金の保管を超え、サラリーマンにとって必須の老後資産管理手段です。
2. DB型、DC型、IRPの違い

退職年金制度は大きく確定給付型(DB)、確定拠出型(DC)、そして個人型退職年金に分かれ、それぞれの特徴は大きく異なります。確定給付型は、労働者が退職時に受け取る退職給付の水準が事前に確定している形式で、運用収益率の責任は会社にあります。一方、確定拠出型は、会社が毎年労働者の年間賃金総額の12分の1以上を負担金として納付し、労働者が直接そのお金を運用して収益を出す方式です。最後に個人型退職年金は、転職や退職時に受け取った退職金をそのまま移管して管理したり、個人が直接お金を追加拠出して運用したりする口座です。
この3つの構造を明確に理解しておくことで、将来の退職時に税金を減らし、収益率を最大化する戦略を立てることができます。例えば、確定拠出型や確定給付型で会社から管理を受けていた場合でも、退職した瞬間に法律に基づき個人口座へ資金が移転されます。この際、退職金をすぐに普通口座に引き出して使ってしまうと、重い税金を一括で負担することになるため注意が必要です。したがって、それぞれの制度の長所と短所を把握し、自分の投資傾向に合った方法を選ぶ知恵が必要です。
確定給付型、確定拠出型、個人型退職年金は運用主体と責任が異なるため、自分に合った方法を見つける必要があります。
3. 税額控除の限度額と節税戦略

年末の確定申告シーズンになると、サラリーマンが最も関心を持つのは、いくら税金を還付してもらえるかという点です。年金貯蓄口座とIRP退職年金を併用すれば、驚くほどの節税効果が得られますが、これを知らない人が意外と多いです。年金貯蓄単独では最大600万ウォンまで税額控除を受けられますが、退職年金の本人拠出額を合算すると、全体の限度額が900万ウォンまで拡大します。総給与が5,500万ウォン以下の労働者であれば、最大16.5%の控除率が適用され、なんと148万5,000ウォンという大きな金額の還付を受けられます。
周囲で税金の還付を多く受けた知り合いがいる場合、大抵は年金口座の拠出限度額を満額まで活用しているケースです。毎月一定額をコツコツと拠出することで年末に大きな還付金を受け取り、そのお金を再び再投資する好循環を作ることができます。ただし、無理に限度額を埋めようとすると日常生活で資金繰りに苦しむ可能性があるため、自分の収入水準に合わせて計画を立てる必要があります。税額控除特典は、国が老後準備を奨励するために与えるボーナスのようなものですから、絶対に逃してはいけません。
年金貯蓄とIRPを合算して年間900万ウォンまで拠出すれば、最大16.5%の税額控除特典を受けられます。
4. 中途解約の条件と解約時の注意点
老後資金として拘束されているお金ですが、人生を送る中で突然大きなお金が必要な緊急事態が発生することは避けられません。幸いなことに、無住宅者の労働者が本人名義で住宅を購入したり、借家保証金を支払う必要がある場合、法律上、中途解約が許可されます。また、本人または扶養家族が6ヶ月以上の介護を必要とする長期治療を受けたり、破産宣告を受けた場合にも、例外としてお金を引き出すことができます。しかし、これらの法定事由に該当しない場合、単なる気分転換や急な資金需要を理由に口座を解約することは絶対に避けるべきです。
中途でやむを得ず契約を解約すると、これまで受けていた税額控除特典をすべて返還するだけでなく、その他所得という重い税金を納めなければなりません。実際、多くの社会人初年度の人々が、お金が急に必要なことを理由に解約を選択し、税金の負担に苦しんで大きく後悔するケースがあります。したがって、緊急に資金が必要な場合は、安易に解約するのではなく、住宅購入や医療費など、法定の解約要件に該当するかどうかを慎重に検討すべきです。貴重な老後資産を守るためには、特別な状況でない限り、口座を維持することが賢明な選択です。
無住宅者の住宅購入や長期介護など法定事由がない場合、中途解約時には重い税金が課されるため注意が必要です。
5. 年金受給方法と課税繰延べ効果
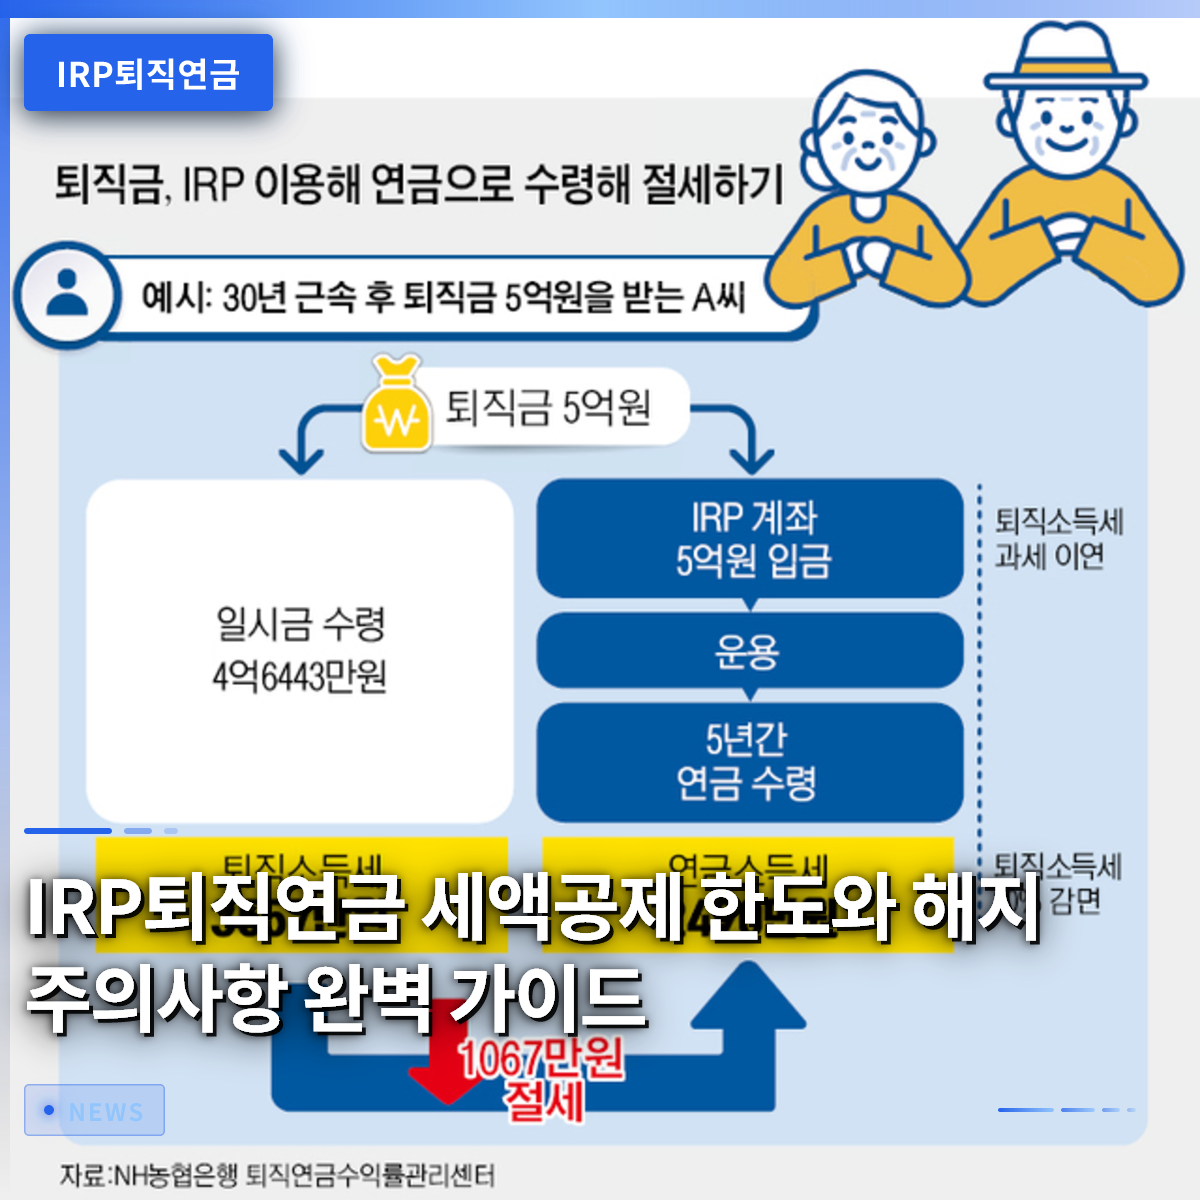
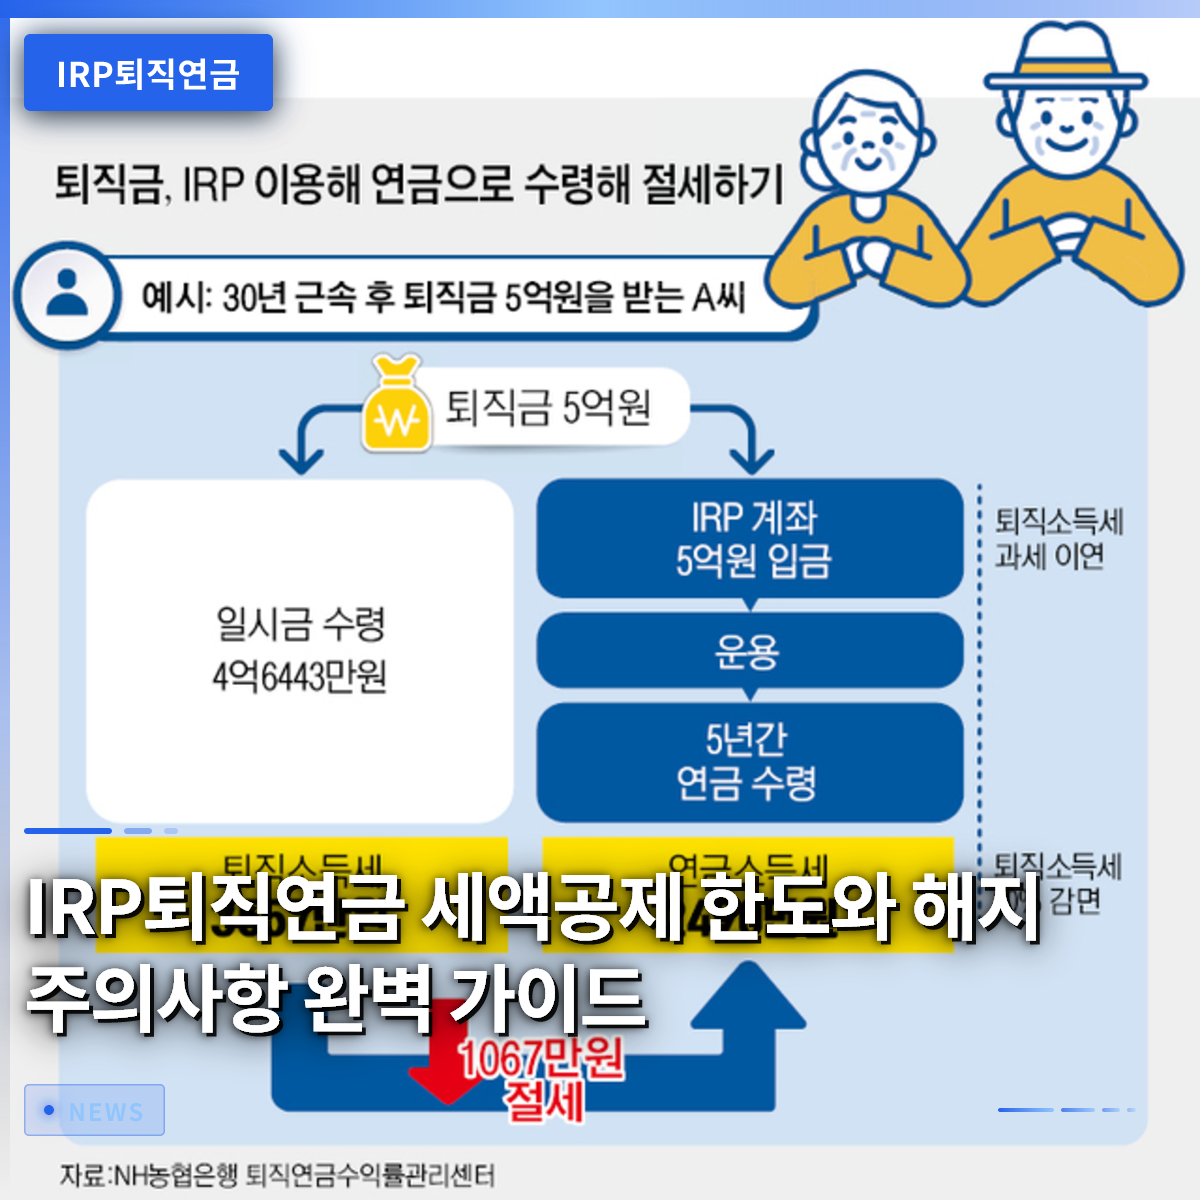
定年を迎えてお金を引き出す際、一括で一時金として受け取るよりも、年金形式で分割して受け取る方が税金の面でははるかに有利です。55歳以降に年金形式で受給すると、国が定めた年金所得税を納めることになりますが、この際、通常の所得税率よりもはるかに低い税率が適用されます。また、退職金を受給する際にすぐに税金を払わず、年金口座に移管しておけば、お金を引き出すまでまで税金の納付が先送りされる課税繰延べの恩恵を受けられます。繰延べられた税金分だけ元本が増えるため、複利効果を最大化でき、資産形成に大きく役立ちます。
例えば、退職金をすぐに受け取って使わず、口座に入れておき、数十年にわたりファンドや上場投資信託(ETF)などで運用すれば、収益はどんどん膨らみます。毎年発生する投資収益に対して、すぐに税金を差し引くのではなく、後に年金を受け取る際に非常に低い税率で分割して支払うため、実質的な受取額が大きく増加します。退職後、毎月温かい給料のように年金を受け取る生活を想像すれば、老後準備の重要性が切実に伝わってきます。退職設計の核心は、どれだけ多く貯めるかだけでなく、どのように税金を節約しながら受け取るかに掛かっています。
55歳以降に年金形式で分割して受け取ると低い税率が適用され、課税繰延べを通じて複利効果を得ることができます。
6. 成功する老後準備のための実践戦略
これまで見てきたように、IRP退職年金は単なる貯蓄商品を超え、韓国のサラリーマンにとって必須の節税および退職準備ツールです。毎年、年末の確定申告による還付金を最大化したいのであれば、今すぐ自分の拠出状況を点検し、不足している金額を追加で埋める必要があります。最近、多様な金融会社が新規加入者や商品運用顧客を対象に、モバイル商品券の贈呈などのキャンペーンを行っているので、積極的に活用してみるのも良いです。退職は突然訪れるものではなく、若い頃からコツコツと準備した人だけが、安らかな老後を迎えることができます。今日からすぐに自分の口座を開き、どのような商品に投資されているかを確認するという小さな実践から始めてみましょう。
継続的な拠出と賢い商品運用を通じて、安定した老後と豊かな節税特典を同時に達成しましょう。
よくある質問
=