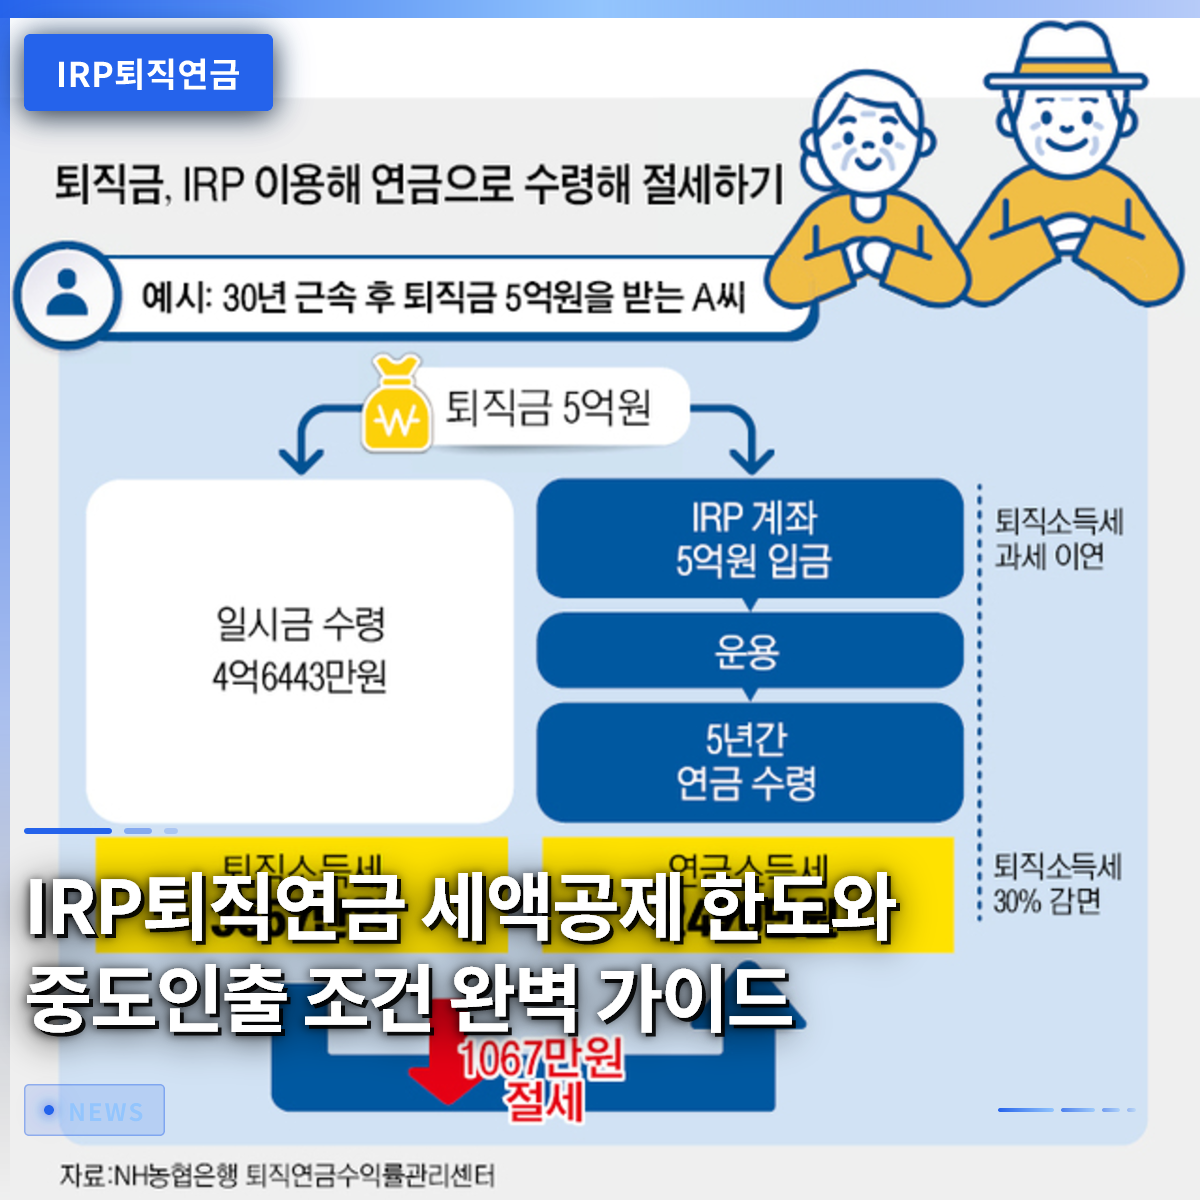
個人型退職年金(IRP)は、年末調整での税額控除の恩恵と老後資金を同時に確保できる必須の金融商品です。サラリーマンが毎年年末調整を準備する際、最初に手配するのがまさにこの年金口座です。昨年、年収5,000万ウォンだったサラリーマンのキム氏は、IRPへの拠出金のおかげで予想をはるかに上回る税金の還付を受け、思わず拍手喝采しました。しかし、実際に加入しようと思うと、中途解約が可能なのか、解約すれば税金のペナルティ(通称「税金爆弾」)を食らうのではないか、など疑問が尽きません。この記事では、IRP退職年金の正確な税額控除限度額、有利な受給方法、そして避けるべき解約のリスクまで徹底的に解説します。
=
IRP退職年金:税額控除の限度額と中途解約条件の完全ガイド
1. 個人型退職年金(IRP)の概念と必要性

個人型退職年金(IRP)とは、従業員が在職中に自発的に資金を入金したり、転職時に受け取った退職金を集約して管理したりできる専用口座です。過去には退職金を会社が一括で精算していましたが、現在は法律上、IRP口座に移管して老後資金として活用するよう誘導しています。毎月または毎年一定額を貯蓄しながら、預金だけでなくファンドや上場投資信託(ETF)など多様な投資商品で運用できるという利点があります。長くサラリーマン生活を送った人ほど、退職金をただ口座に置いておくよりも、この口座に移して運用した方が税務面ではるかに有利です。周囲の先輩たちが退職金を受け取るとすぐに銀行や証券会社へ駆けつけて口座を作る理由がまさにここにあります。退職金とは別に、自身が追加で拠出した金額については、国家が破格の税制優遇措置を設けています。高齢化社会が加速する中、国家が責任を負う年金だけでは安心できなくなったため、個人が自ら資産を積み立てていかなければならない時代になりました。銀行や証券会社などの金融機関も、顧客獲得のために多様な加入イベントを実施し、資産形成を支援しています。自分に合った金融機関を選び、 꾸준히資金を入れれば、安心できる老後を迎えるための素晴らしい足場が整います。
IRPは、退職金の管理と老後資産の増殖を同時に解決する必須の口座です。
2. 年金貯蓄とIRPの税額控除限度額の真実

多くの人が年金貯蓄とIRPの税額控除限度額を混同していますが、両口座は明確に合算限度額が適用される構造を持っています。年金貯蓄口座は単独で最大600万ウォンまで税額控除を受けられ、IRPと合算する場合、控除限度額は最大900万ウォンまで拡大します。例えば、年金貯蓄に600万ウォンを満額入れ、IRPにさらに300万ウォンを入れた場合、合計900万ウォン分について税額控除の恩恵を十分に受けることができます。総給与が5,500万ウォン以下であれば、16.5%の控除率が適用され、最大148万5,000ウォンというかなりの金額が還付されます。総給与がそれを超える場合は、13.2%の控除率が適用され、最大118万8,000ウォンの還付を期待できます。こうした計算方法を知らず、むやみにIRPだけに900万ウォンを入れたり、年金貯蓄だけに過度に拠出したりすると、最大限の恩恵を見逃す可能性があるため注意が必要です。毎年12月末までに拠出した金額を基準に税額控除が適用されるため、年末になる前に自分の拠出状況を綿密にチェックする習慣が必要です。サラリーマンのパク氏は、毎年秋に自分の年金拠出額を照会し、不足分を一括して補充する形で、倹約的に税金を節約しています。税額控除の限度額構造を正確に理解するだけで、毎年数十万ウォンから数百万ウォンの経済的利益を得ることができます。
年金貯蓄とIRPを合わせて最大900万ウォンまで拠出すると、最大16.5%の税額控除を受けることができます。
3. 避けられない危機、IRPの中途解約条件

老後資産のための口座ですが、人生を送る中で急遽まとまったお金が必要な状況が発生することは避けられず、その際に中途解約が可能かが非常に重要になります。残念ながら、個人型退職年金(IRP)は一般的な理由では簡単に資金を引き出せないよう、法律で厳格に制限されています。無住宅者である加入者が本人名義で住宅を購入する場合や、全額保証金(チャンセ)を負担する場合、そして法律で定められた無住宅者の居住確保などの事由がある場合のみ、中途解約の道が開かれます。また、本人または扶養家族が6ヶ月以上の継続的な治療が必要な介護医療費を負担する場合も、例外的に認められます。破産宣告を受けたり、個人再生手続開始決定が下された場合も、残りの資産を中途解約して急場をしのぐことが可能です。こうした特別な事由に該当しない場合は、口座を維持しなければなりません。そのため、余裕資金を入れる際は、必ず数年間凍結されていても問題ない金額かどうか慎重に検討する必要があります。サラリーマンのイ氏は、結婚資金を準備するためにIRPを解約しようとしたところ、中途解約条件に該当しないことが判明し、大ピンチに陥りかけました。結局、口座を解約する代わりに、ローン商品を探したり他の方法を探したりして、汗だくになった経験があります。したがって、急に使う可能性が高い緊急資金は、通常の預金や自由な出入金が可能な商品に保管し、IRPは老後と節税の目的のみで活用する知恵が必要です。
住宅購入や医療費など、法律で定められた特別な状況でなければ、IRPの中途解約は非常に厳格です。
4. 税金爆弾を避けるためのIRP解約および年金受給方法
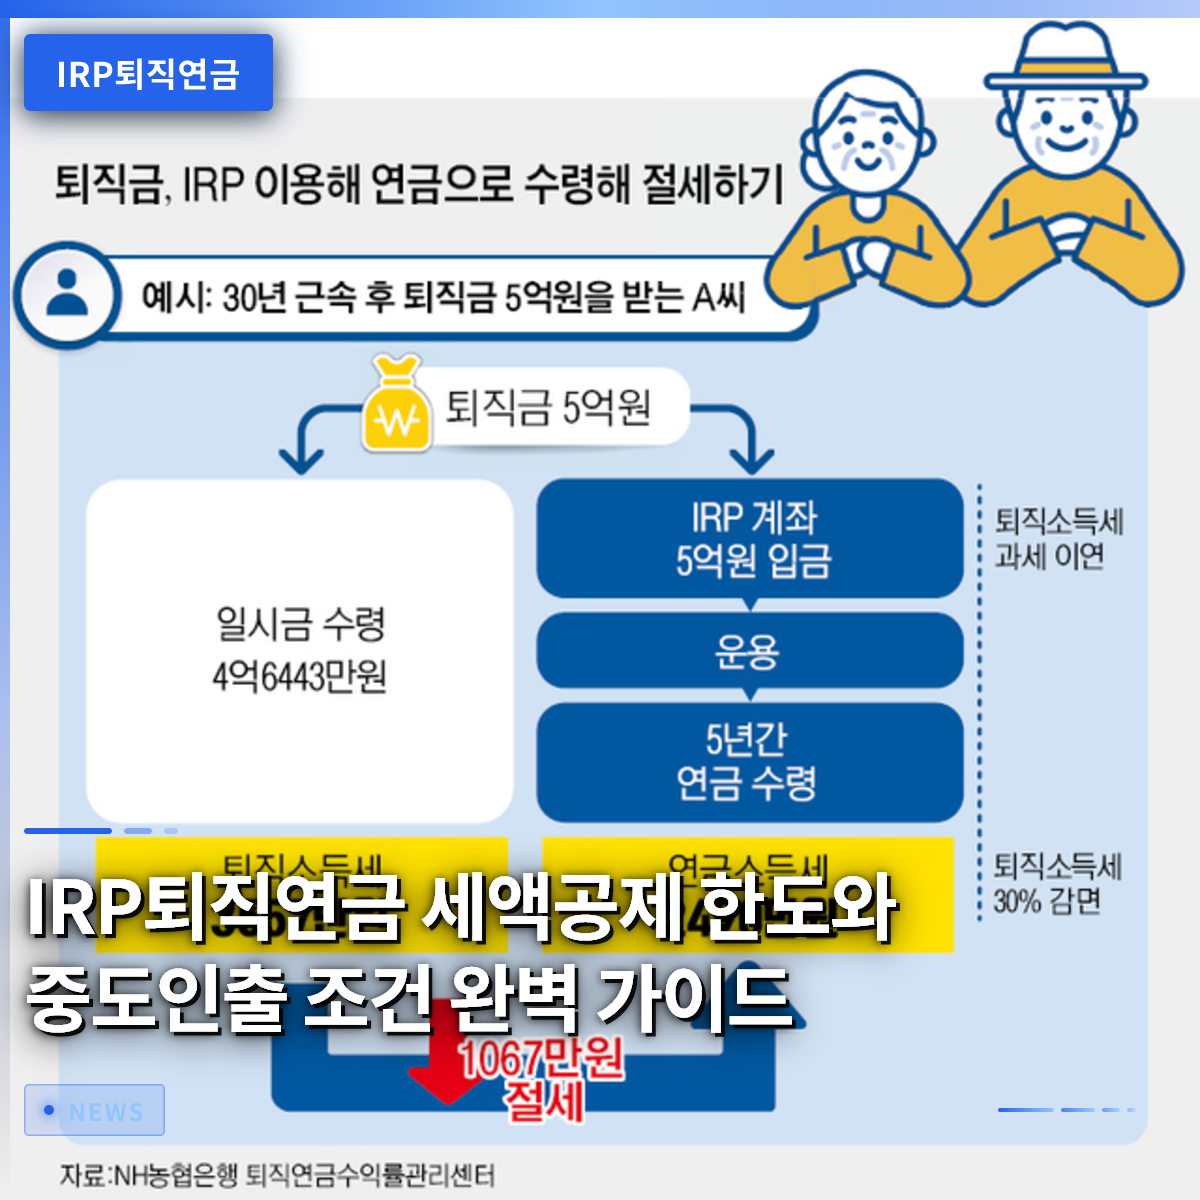
退職や定年を迎えた際、退職金を現金ですぐに受け取りたいと願いますが、この時に税金爆弾を食らわないためには、受給方法を慎重に決定する必要があります。法律により、会社が支給した退職金は必ずIRP口座に移管されなければならず、これをすぐに解約して現金化すると、多額の税金を一度に納付しなければなりません。退職所得税がそのまま課税されるだけでなく、税額控除を受けた金額と運用収益については、その他所得税の名目で16.5%という高い税率で徴収されます。したがって、税金爆弾を避けたい場合は、55歳以降に年金形式で分割して受給する方法を選ぶのが最も有利です。年金受給時には、本来納めるべき退職所得税から30%から40%までの減税恩恵を受けられ、年金所得税率も3.3%から5.5%に低下します。60歳で定年退職したチョイ氏は、退職金を一括で受け取らず、毎月一定額を年金として受給することで、税金を大幅に減らし、生活費の心配も軽減しました。もしやむを得ず全口座を解約しなければならない状況であれば、税制優遇措置が失われる点を必ず考慮して決定する必要があります。退職後の生活を余裕あるものにするためには、年金受給期間を10年以上と長く設定し、税負担を最小化する戦略が必要です。
退職金は55歳以降に年金形式で分割受給することで、税金を減らし老後に備えることができます。
5. 金融機関の選択と商品運用のヒント
個人型退職年金(IRP)口座は、銀行、証券会社、保険会社など多様な金融機関で開設でき、どこで作るかで収益率が大きく変わります。銀行で作る商品は、元本利子保証商品を中心に安全に運用できる利点がありますが、長期的には物価上昇率に勝つのが難しいという欠点があります。一方、証券会社で開設する口座は、多様なファンドや上場投資信託(ETF)に直接投資できるため、積極的な資産増殖が可能です。最近では、複数の金融機関が新規加入顧客を対象にモバイルギフト券や多様な景品を配布するイベントを実施しており、これを利用するのもちょっとした楽しみです。投資商品を選ぶ際は、自分の傾向が安定型か攻撃型かを正確に把握し、全資産の一定割合を安全資産で埋めるという法的基準を遵守する必要があります。サラリーマンのチョン氏は、証券会社のモバイルアプリを通じて定期的に収益率を確認しポートフォリオを調整し、株式型ファンドと債券型資産を適切に組み合わせて運用しています。金融機関の手数料体系も綿密に確認すべきで、非対面で加入する場合、管理手数料を免除してくれるところが多いので、コストを節約するのが有利です。自分に最も適した投資環境を提供するプラットフォームを選び、 꾸준히管理することが、成功した年金資産運用への近道です。
自分の投資傾向と手数料を考慮し、証券会社や銀行の中から最適な金融機関を選択すべきです。
6. 成功した老後準備のための最後のアドバイス
これまでIRP退職年金の概念から税額控除限度額、中途解約条件、そして賢い年金受給方法まで詳しく見てきました。「退職」という言葉はまだ遠く感じますが、毎年積み上がる退職金と税額控除の恩恵を確保していけば、いつの間にか安心できる老後資産が完成しているでしょう。毎年年末調整シーズンにため息をついていた人々も、事前に年金口座を準備していれば、還付金を受け取りながら笑顔になれるでしょう。今後も金融市場の変化に合わせて、自分の年金資産を定期的にチェックし、無理な解約よりも長期維持を目標にすべきです。今日すぐに自分のIRP口座を開き、拠出限度額に不足がないか確認し、明日の豊かな人生を設計してみてください。
継続的な関心と正しい拠出習慣が、成功した老後と節税のコアです。
よくある質問
=