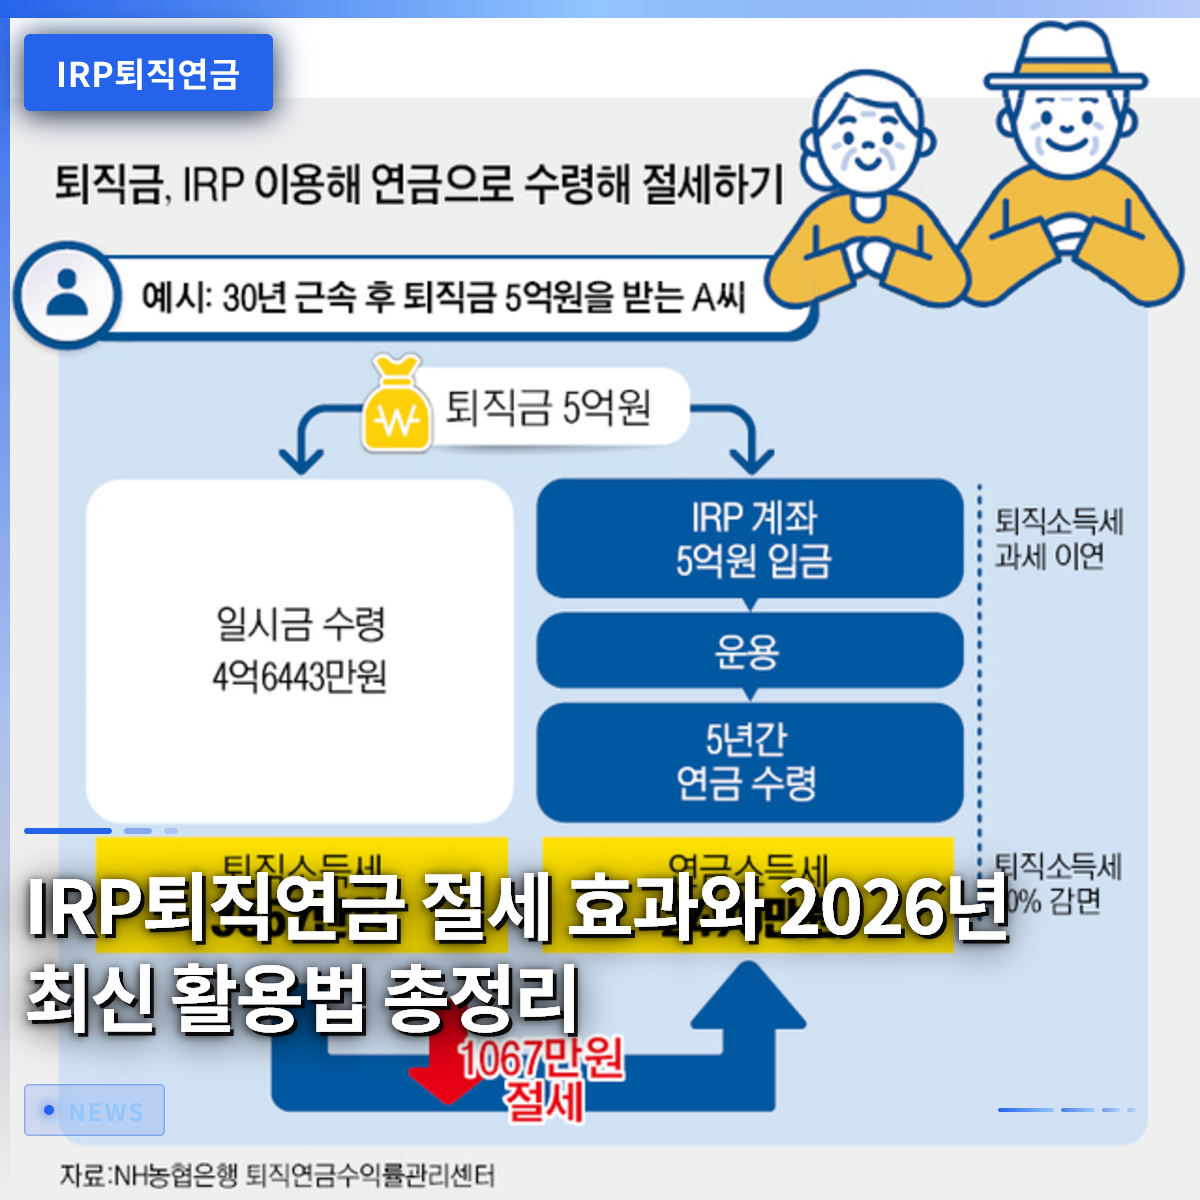
退職金を一般的な普通預金口座で受け取ってしまうと、思っている以上に大きな税金の負担に直面する可能性があります。必ずIRP退職年金口座で受給するようにしましょう。実際、昨年の一年間だけでも、転職や退職の過程で口座を適切に管理できなかった多くのサラリーマンが、惜しいお金を税金として失うケースが相次いでいました。懸命に働いて蓄えた貴重な退職金をそのまま守るためには、関連する制度を正確に理解し、賢く行動する必要があります。この記事では、口座の基本的な概念から、税額控除の恩恵を最大化する方法、そして最近新たに追加された投資先まで、隅々まで詳しく解説していきます。身近な具体的な事例を通じて、皆さんの資産を守る実用的な方法を詳しくご説明しますので、最後まで集中してご一読ください。
=
IRP退職年金の節税効果と2026年最新活用術まとめ
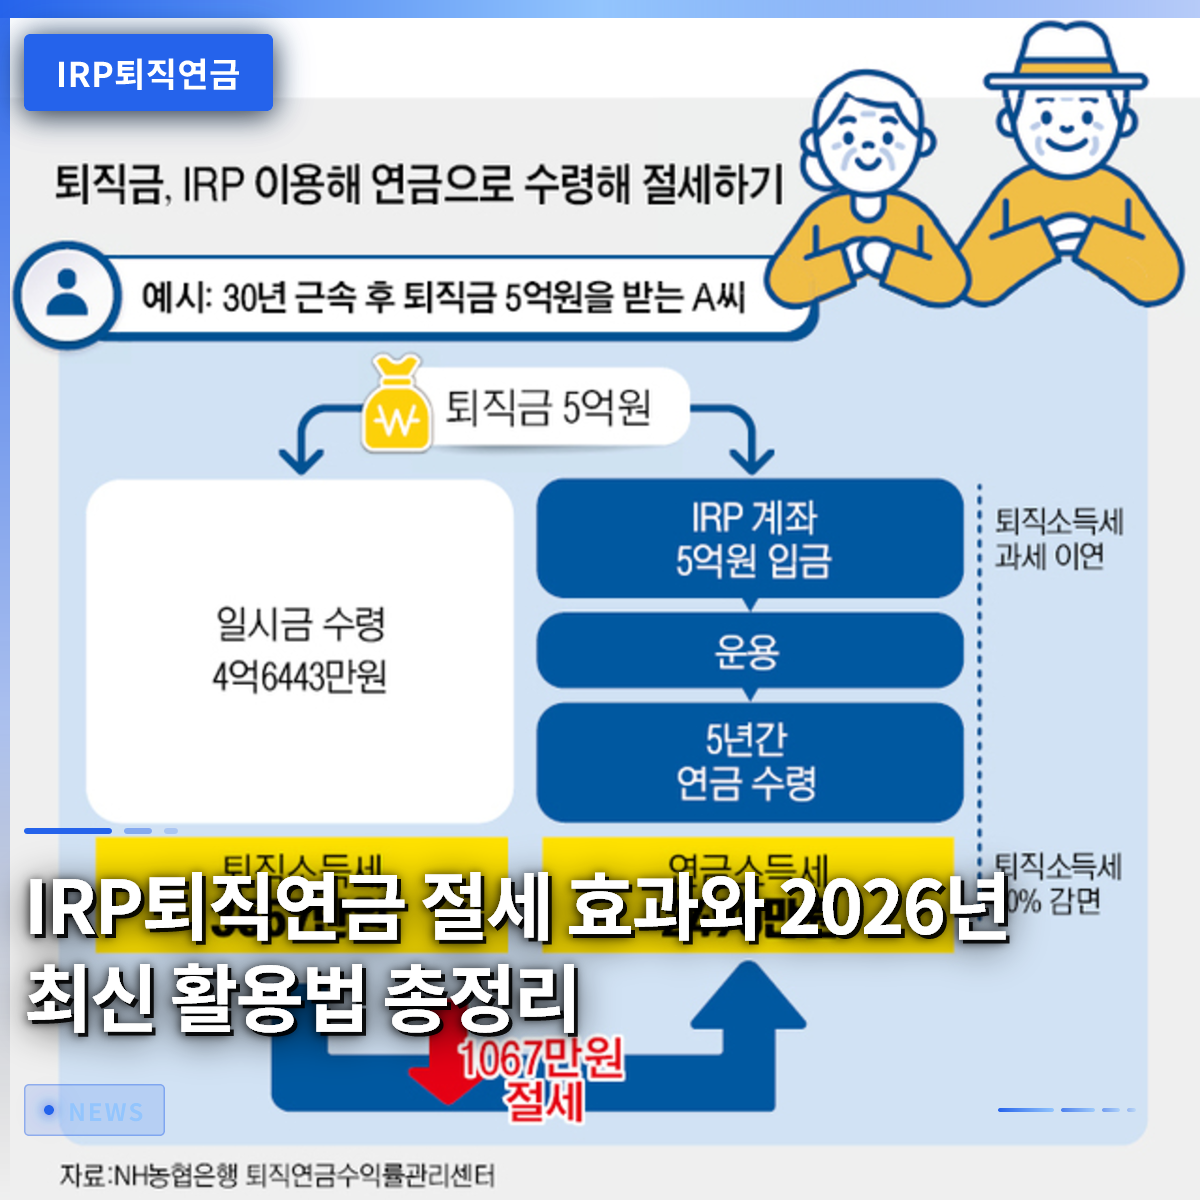
1. 退職金をIRP退職年金口座で受け取るべき本当の理由

退職を目前に控えたサラリーマンの金さんは、会社から受け取った退職金をすぐに生活費として使おうと、一般的な入出金可能な普通預金口座で受け取ったところ、税額通知書を見て驚きました。退職所得課税は会社を辞める際に一度に発生するため、法律で指定された口座に振替を行わない場合、その場で税金が源泉徴収されてしまうからです。法令によると、一定の例外状況を除き、労働者が指定した本人名義の口座に退職金を支払うことが義務付けられています。この口座を活用すれば、すぐに税金を支払うことなく課税を繰延べることができ、退職時期まで資金を有利に増やすことができます。すぐに税金を支払う代わりに、そのお金まで丸ごと運用できるため、時間が経つほど資産増殖の効果が莫大になります。したがって、会社を移る際や退職する際は、必ず本人名義の口座を先に作っておくことが、金銭的に最も得になる選択です。
退職金を口座で受け取ると、税金がすぐに課税されることなく繰延べられ、資産をより大きく増やすことができます。
2. 税額控除の上限を最大限に活用する方法と年末調整の裏技

毎年、年末調整のシーズンになると、サラリーマンの最大の関心事は、やはりどれだけ税金を還付してもらえるかという点です。年金貯蓄とこの口座を適切に組み合わせることで、最大900万ウォンまで税額控除の上限を埋めることができ、サラリーマンにとって必須の節税ツールとなります。口座単独では最大600万ウォンまで控除を受けられ、年金貯蓄商品と合算すると上限が900万ウォンまで拡大します。普段からコツコツと拠出しておけば、毎年訪れる年末調整で数十万ウォンから数百万ウォンに及ぶ還付金をしっかり確保できます。昨年、この制度を知らずに入らなかった同僚の朴さんはほとんど還付金を受けられなかったのに対し、細かく確認して加入した李さんは大きな金額を還付され、羨ましがられました。老後の資金を自分で準備しながら、毎年税金まで節約できるので、これ以上の資産運用手段は見つかりません。
年金貯蓄と口座を併用すると、最大900万ウォンまで税額控除の恩恵を受けることができます。
3. 口座内で活用する安全資産と個人投資用国債への投資

退職金を株式市場に直接投資するのはリスクが大きすぎると考える、安定志向のサラリーマンにとって、債券や国債は優れた代替手段となります。最近、制度が変わり、この口座や確定拠出型退職年金でも、安全な個人投資用国債の10年物と20年物を直接応募できるようになりました。最低投資金額が10万ウォンから始まるため、まとまった金額を一度に入れなければならないという負担感なく、少額でも気軽に挑戦できます。例えば、株式の変動に不安を感じているサラリーマンの鄭さんは、毎月少額で国債を購入し、安心してポートフォリオを構築しています。表面利子に加えて付加利子が上乗せされるため、市中銀行の預金よりも有利な条件で、長期的な安定した利子収入を期待できます。元本を安全に守りながらインフレに対抗できる優れた投資戦略が、まさにここにあります。
最近の制度改正により、口座内で個人投資用国債を少額でも直接購入できるようになりました。
4. 解約率が高い理由と中途解約時に発生する税金の負担
残念ながら、多くのサラリーマンが、退職前に突然お金が必要になったという理由で、この口座を中途解約するケースが想像以上に多いです。統計によると、この口座に移行された金額は多いものの、解約率が高く、政府や専門家が懸念の声を上げています。目の前の急な出費に対応するために口座を解約すると、これまで受けてきたすべての税額控除の恩恵を返還するだけでなく、その他所得課税も負担しなければなりません。昨年、住宅購入資金が必要で口座を解約した崔さんは、税金の負担に苦しんだ後で、やはり担保融資を探したり、年金口座ローンを使えばよかったと大きく後悔しました。やむを得ずお金が必要な状況が発生しても、解約よりも、法律で許可されている例外的な引き出し条件や融資制度をまず調べるのが賢明です。老後を見据えて長期的に積み立てた資産を途中で解約してしまうと、結局最も損をするのは自分自身です。
中途解約すると、これまで受けた税制優遇措置をすべて返還しなければならないため、特別な事情がない限り維持するのがおすすめです。
5. 賃金ピーク制への対応と確定拠出型への転換による損失防止
長年サラリーマンとして働くと、年齢とともに賃金が減る時期が訪れますが、この時期には退職金の計算方法をよく確認する必要があります。賃金が減少する局面に入ったら、確定給付型から確定拠出型への制度転換を行い、退職金の損失を積極的に防ぐのが有利です。確定給付型は退職直前の平均賃金を基準に算定されるため、賃金がカットされる時期には最終的な退職金額も減少するリスクが大きいからです。一方、確定拠出型やこの口座を活用すれば、毎年積み立てられた金額を自分で運用できるため、賃金ピーク制の不確実性に対して効果的に対応できます。実際、大手企業で定年退職を前に制度を事前に変更したある課長は、退職金の総額を守り、税金控除の恩恵も十分に受け取りました。自分の会社が提供する退職年金制度の特徴を綿密に把握し、タイミングに合わせて賢く切り替えることが、サラリーマンの資産運用の核心です。
賃金が減少する時期には、制度転換を通じて退職金の損失を防ぎ、資産を効率的に管理する必要があります。
6. 老後資産管理のための正しい実践戦略
これまで見てきたように、この制度は単に退職金を保管する口座ではなく、退職後の生活を左右する核心的な資産管理ツールです。毎年コツコツと拠出して税額控除の恩恵を受けると同時に、安全な資産を中心にポートフォリオを多様に構築していく必要があります。周囲の噂や短期的な相場の変動に振り回されず、自分の投資性向と退職時期を考慮し、黙々と長期的な視点で進んでいくことが成功の鍵です。今後、政府の多様な制度改善に伴い、この口座を活用した退職設計の重要性はさらに強調されるでしょう。今日からでも、自分の口座の状態を綿密に点検し、毎月余剰資金を少しずつ積み立てていく小さな実践を始めてみることをお勧めします。皆さんの平穏で豊かなくらしは、まさに今日行う正しい金融選択から初めて始まります。
退職設計のために、今から口座を点検し、継続的に資産を管理する実践が必要です。
よくある質問
=