事業失敗に伴うベンチャー投資金の返還責任について、創業者個人に連帯責任を問うべきかが経済界のホットトピックになっています。最近、金融委員会は新技術金融業界の連帯責任問題を解決するために、ベンチャー業界と投資業界の専門家を集めて緊急座談会を開催しました。故意や過失のない通常の事業失敗まで代表個人の債務にまでつながれば、韓国で再び挑戦する機会が失われるという声が大きくなっています。一方、投資家側は最低限の安全装置さえ失われれば資金回収が不可能になり、結局新規投資自体が凍りつくことを懸念しています。双方の立場が真っ向から対立する中、最近最高裁が投資家の主張を支持する確定判決を下したことにより、波紋がさらに広がっています。この記事では、ベンチャー投資金の連帯責任論を巡る双方の主張と実際の判決事例に基づき、今後の見通しまで徹底的に掘り下げていきます。
=
創業失敗時にベンチャー投資金を返済すべきか?連帯責任論争の真実
1. 金融委員会の緊急座談会開催の背景
金融当局は最近、新技術金融セクターで起きている第三者連帯責任の紛争を解決するために動き出しました。金振洪(キム・ジンホン)金融産業局長が直接主宰した今回の座談会には、金融監督院の関係者をはじめ、ベンチャー企業協会、与信金融協会、そして韓国ベンチャーキャピタル協会長まで一堂に会しました。法学専門大学院の教授や研究委員、弁護士など学界・法曹界の専門家も大勢参加し、解決策を模索しました。当局が自ら動き出した理由は、ベンチャー企業を経営していたが廃業したり買収が破談になった代表たちが巨額の個人負債に苦しむ事例が相次いでいるためです。投資契約書に隠された毒条項が実際に機能し、多くの創業者が信用不能の危機に追い込まれる状況が起きているのです。双方の意見が非常に極端に分かれているため、政府レベルで制度の欠点を補完し、合理的な妥協案を見つけなければならないという圧力が強まっています。ベンチャーエコシステムの活性化には過度なリスクを除去する必要がありますが、無分別な資金調達後の道徳的怠慢を防ぐ方策も必要です。金融当局は今回の場をきっかけに、業界全体の声を反映した具体的な制度改善の方向性を検討するものと見られます。果たして双方の隔たりを縮め、共存共栄できる妙手が出るのか、多くの創業者と投資家が注目している理由です。
金融当局が新技術金融セクターの連帯責任紛争を解決するため、業界と学界の専門家を集めて緊急座談会を開いた。
2. ベンチャー業界の立場と切迫した訴え
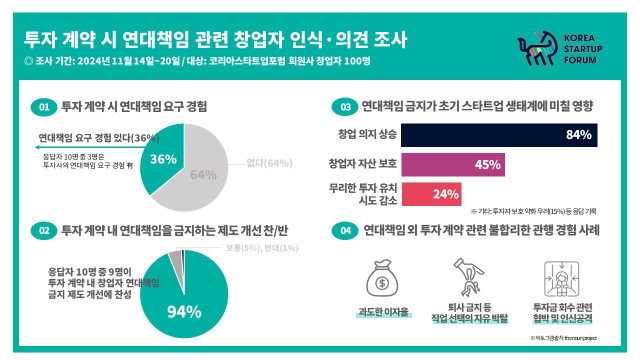
ベンチャー企業を代表する団体や起業家たちは、事業失敗の責任を代表個人に問う慣行は廃止されなければならないと強く主張しています。コリア・スタートアップ・フォーラムをはじめとする複数の団体長たちは、通常のビジネス活動過程で発生したリスクがそのまま個人に転嫁されるのは不合理だと声を上げている。一度失敗すれば一生借金を返済しながら生き残るのが難しい構造では、誰も革新的な挑戦を始めようとはしないでしょう。コールズダイナミクスの代表は、もし故意や重大な過失があれば違約金などの他の安全装置で解決すれば十分だと指摘しています。グローバル市場に展開すべき有望な企業が国内の不合理な連帯責任条項のために足枷を付けられることは絶対にあってはなりません。IISGやEverTreasureなどの新興企業の代表たちも、故意や重大な過失がない限り個人の財産を差し押さえる契約は禁止すべきだと口を揃えています。投資ファンドの性質や契約書の文言によって代表の運命が分かれる現在のシステムは公正ではありません。創業者が失敗の恐れなく自由に活動できる土壌が作られなければ、真の意味でのイノベーションエコシステムは完成しません。ベンチャー業界は今回の論争をきっかけに、法と制度が創業者を保護する方向に完全に改革されることを切望しています。
ベンチャー業界は、故意や重大な過失がない限り事業失敗の責任を創業者個人に転嫁する連帯責任制度を全面的に禁止すべきだと主張している。
3. 投資業界の現実的な懸念と防御論理
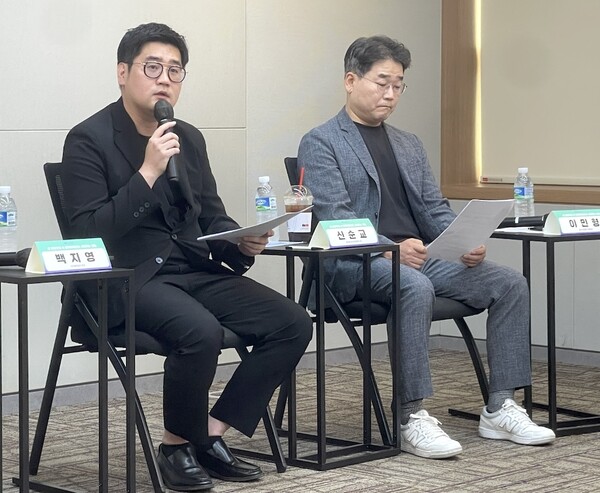
一方、ベンチャーキャピタルや投資会社は、連帯責任条項までも無効化されれば国内ベンチャー投資市場自体が崩壊すると反論しています。韓国成長金融の関係者は、新技術金融業は明確に金融産業の性質を有しているのに、無条件にベンチャー投資促進法などの基準を当てはめるのは困難だと指摘しています。Aju IB Investmentの経営陣は、資金事故を防ぎ投資家の利益を保護するための最低限の善良管理者義務と安全装置は不可欠だと強調しています。海外の先進事例を見ても、投資家を保護するための多様な契約上の装置が存在することを注視すべきです。Synergy IB Investment側は、新技術企業が中小企業から中堅企業まで幅広く資金を供給しているのに、画一的な規制を適用すればむしろ調達しにくくなると警告しています。Hana Venturesの関係者も、回収市場が円滑に回らなければ結局投資金の回収が阻まれ、新しい企業への投資が縮小せざるを得ないと言っています。韓国ベンチャーキャピタル協会長も、一部の突出した事例だけで全体法案を急いで改正するのは非常に危険だと指摘しています。投資家も損失リスクを引き受けてお金を貸したり株式を取得したりする以上、最低限の債権回収手段は保障されなければならないという立場です。
投資業界は、無条件な連帯責任制限が投資縮小と資金回収不能を招き、結局エコシステム全体を壊すと懸念している。
4. 実際の最高裁判決事例から見る争点
このように双方の立場が真っ向から対立する決定的な契機は、最近最高裁から出た衝撃的な確定判決です。デジタルコンテンツ企業OZQの申哲浩(シン・チョルホ)代表は、最高裁まで争った末に投資会社へ元本と延滞利子を合わせて実に120億ウォンを返済するよう命じる判決を受けました。2021年に他の企業買収を推進する際に90億ウォン程度を調達しましたが、買収作業が最終的に破談になり悲劇が始まりました。一審、二審に続き最高裁まで、裁判所は一貫して投資会社の主張を支持し、代表個人の莫大な債務を確定しました。当時、申代表が作成した投資契約書には、買収が破談になった場合、投資対象企業だけでなく利害関係人も返済義務を負うという条項が含まれていました。裁判所はこの条項を、会社の借金を代表が代わりに返済する連帯責任ではなく、利害関係人が直接履行することを約束した独立した契約上の債務として解釈しました。買収破談という事業的リスクを代表個人が最終的に引き受けることに署名した以上、法的責任を免れることはできないという論理です。ベンチャー投資業界では、この判決が事実上連帯責任禁止規定を巧妙に迂回した代表的な事例と見て大きな衝撃を受けています。
最高裁は、買収破談時に利害関係人個人が投資金を返済することを約束した約定は独立した契約上の債務に該当すると判決した。
5. 法と現実の間の微妙な綱引き
現行の関連法令を見ると、ベンチャー投資会社や組合が被投資企業の義務を創業者などの第三者に連帯して負担させる行為を厳しく禁止しています。しかし実際の現場では、 풋オプション(Put Option)や別途の損害賠償および金銭支払義務という名目で、これに類似した条項が契約書に巧妙に潜り込んでいる。創業を控えてまさに資金が不足している代表たちにとって、投資会社のこうした要求を拒否して投資を受けることは事実上不可能に近い。結局、渇いた人が井戸を掘るように、不利な契約書だと知りながらでも署名せざるを得ない構造的限界が存在します。裁判所は契約自由の原則に従い、署名した主体が責任を負うべきだという厳格な基準を適用しています。一方、ベンチャー業界はこうした契約慣行自体が優越的地位を濫用した不当取引に該当するため、国家が介入して制御すべきだと声を上げている。法的な契約の効力と創業エコシステム保護という公益的価値が正面から衝突する点です。どちらか一方の主張のみを支持するには、双方ともそれぞれ妥当な根拠と現実的な苦衷を持っているため、解決策を見つけることがより困難になっています。
現行法は連帯責任を禁止しているが、投資現場では多様な迂回条項が活用され、法的効力と保護の必要性が衝突している。
6. 今後の見通しと共存共栄のための提言
創業失敗に伴うベンチャー投資金の連帯責任論争は、今後韓国の創業エコシステムの命運を分ける重要な分水嶺となるでしょう。政府と金融当局は今回の座談会で出た多様な声を基に、過度な個人責任を防ぎつつも投資健全性を維持できる対策を講じる必要があります。無条件な禁止よりも、故意や重大な過失が明白な場合のみ責任を問い、通常の経営失敗は免責する合理的な基準が必要です。同時に、投資会社も過度に過酷な毒条項でスタートアップの息の根を止めるのではなく、長期的なパートナーシップ関係に生まれ変わるべきです。読者の皆様も、今後投資契約を締結したり法的文書を作成する際、利害関係人条項がもたらす影響を慎重に確認されることをお勧めします。失敗を恐れず再び立ち上がれる社会的セーフティネットがしっかり構築された時、初めて真の意味でのユニコーン企業が誕生します。当局と業界が知恵を絞って、投資家と創業者双方が笑顔になれる健全な投資環境を作ってくれることを期待します。今後発表される具体的な制度改善ガイドラインに注意を払い、賢明な対応戦略を立ててください。
失敗を許容する健全な創業エコシステムのために、当局と業界が合理的な免責基準と投資家保護装置を共に 마련すべきである。
よくある質問
=