政府が野心的に推進してきた生産的金融政策は、実際の現場では全く異なる方向に流れており、大きな衝撃を与えています。金融委員会は最近、経済指標が改善されたことを資金が産業現場にうまく流れた証拠として、自画自賛を繰り返しました。しかし、実態を深く掘り下げると、こうした成果は企業への投資のおかげではなく、特定の半導体大型株を軸とした株式取引の爆発的な増加に起因していることがわかります。投資家同士が株式を売買するだけで、証券会社だけが莫大な手数料収入を得ているのに、政府が目を閉じているという批判が噴出しています。不動産に向かっていた巨額の資金を生産的な企業に誘導するという当初の壮大な目標はどこへ行ってしまったのか、疑問に感じざるを得ません。今日は、証券会社の華やかな手数料盛宴の裏に隠された不快な真実と、金融当局の態度がなぜ問題なのかを詳しく考察します。
=
証券会社の手数料盛宴を「生産的金融」と偽装する金融委員会の現実無視
1. 金融委員会の自画自賛と現実の乖離
金融委員会は最近の会議で、国内総生産(GDP)指標が改善された点を強調し、自らの政策が成功したと自己評価しました。金融が産業に資金を供給したおかげで、実体経済と金融界が同時に成長する好循環が生まれたという論理です。こうした発表は、政府が誘導した資金の流れが製造業の現場にそのまま浸透し、目に見える経済的成果を上げたかのように聞こえます。しかし、こうしたマクロ経済指標の上昇の裏には全く異なる理由が隠れており、国民を困惑させています。政府があれほど叫び続けた生産的金融の定義と、実際の現場で起きているお金の流れは完全にかけ離れているのが実情です。こうした政府の態度は、政策の実効性自体を疑わせる要因となり、多くの批判を招いています。成果を包装することに必死になり、本当に解決すべき市場の構造的な問題を無視しているという指摘が後を絶ちません。金融当局が自ら掲げた数値が果たして誰のためのものなのか、真剣に反省すべき時が来ています。
金融委員会はマクロ指標の改善を政策成果として包装していますが、実際の現場の資金の流れは政策の趣旨からかけ離れています。
2. 三星電子・ハイニックスの嵐が作った証券会社の手数料盛宴
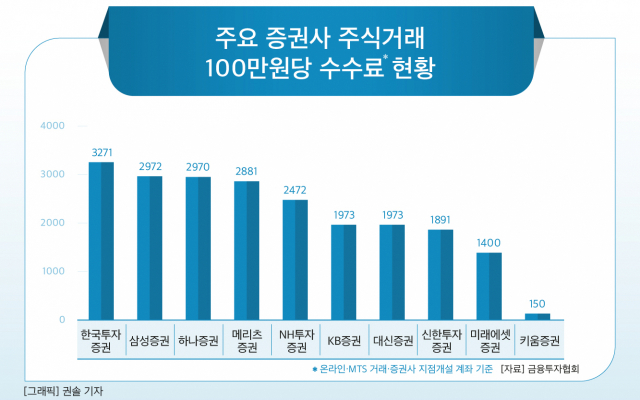
今年上半期、国内金融界が莫大な利益を上げた決定的な要因は、特定の半導体大型株への投資ブームでした。三星電子とSKハイニックスを中心に株式売買が殺到し、証券会社は前例のない手数料盛宴を繰り広げました。実際、国内証券会社が得た受託手数料収益は、わずか1年でなんと3倍近く急増するという快挙を成し遂げました。おかげで、他の費用や収益をすべて反映した純利益も前例のない天文数字を記録し、証券街には笑顔が咲きました。株式市場が非常に好調だったため、取引高が増え、それが名目国内総生産の成長に一時的に貢献したことは事実です。しかし、これは企業が新しい工場を建設したり技術を開発したりするために投資資金を調達したものと全く無関係です。投資家の手から他の投資家の手に株式の所有権が移るたびに、証券会社の懐だけが肥える結果になっています。
証券会社の莫大な純利益は企業投資のおかげではなく、半導体大型株の取引急増に伴う手数料収入のおかげです。
3. 不動産から株式へ移っただけで企業に行かないお金
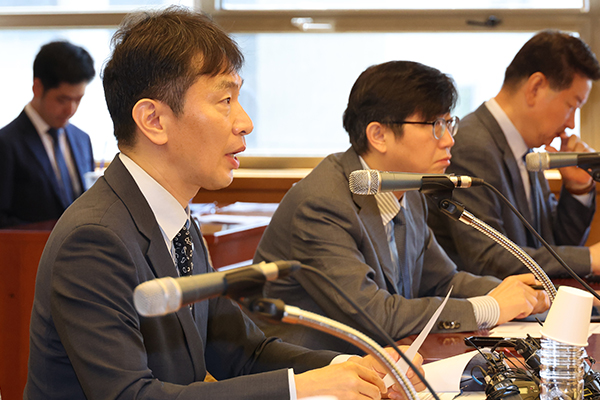
政府が昨年から大々的に宣言した生産的金融転換の核心的目標は、不動産市場に閉じ込められた資金を企業に流すことでした。韓国の経済の生産性を高めるためには、斬新で成長ポテンシャルの高い企業が円滑に資金を調達できるようにする必要があります。しかし、今回急増した株式取引高は企業の金庫に入ったものではなく、単に個人と機関間の売買プロセスで発生した虚像に過ぎません。お金が企業に流れ込み実体経済を活性化させる好循環構造は、今回の好況の中で全く見られませんでした。結果として、市中の巨額の資金は生産的な場所に向かわず、むしろ特定の大型株の株価変動性に過度に依存する奇形な構造を作りました。政府が不動産投機を抑制し企業投資を活性化させると豪語していた政策目標は、市場の巨大な貪欲の前で力を失いました。資金が巡り巡って、結局証券会社や一部の投資家の短期利益実現の道具としてしか使われていないのが冷酷な現実です。
株式市場の取引急増は資金が企業に流れたのではなく、投資家同士の単純な売買に過ぎません。
4. 惨憺たるIPO実績と崩壊した成長の階段
生産的金融が適切に機能しているかを示す最も明確な指標の一つは、IPO(新規株式公開)の実績です。監督機関の集計によると、今年初めから数ヶ月間でIPOを通じて募集された新株の規模は、昨年同じ期間と比べて半減するレベルで急減しました。市中のすべての資金が半導体大型株の一点に無慈悲に集中したため、今まさに歩み始めた有望な成長企業は居場所を失いました。企業が証券市場を通じて資金を調達し成長する通路が完全に閉ざされてしまった悲惨な状況です。投資から成長、そして回収と再投資へと続く健全な経済のつながりの中で、IPOは資金を回収する核心的役割を担います。この回収の環が壊れると、次の段階の再投資は全く不可能になり、最終的には国家経済全体の活力が低下します。政府の政策失敗により、未来の食料を担うべき革新企業が資金不足に苦しむ矛盾が起きているのです。
大型株への集中現象により、IPO実績が半減し、成長企業の資金調達階段が崩壊しました。
5. 成果ではなく解くべき課題である総営業剰余
金融委員会が誇らしげに掲げた金融・保険業の総営業剰余増加は、決して祝うべき指標ではありません。むしろ、今すぐ解決しなければならない深刻な課題であり、市場の歪みを示す警鐘として受け止めるべきです。政策の補完策を熱心に検討し修正すべき金融当局が、かえってそれを自らの功績のように宣伝する姿は失望的です。当局関係者は後で釈明し、その数値は完全に生産的金融の結果というよりは、経済全体を説明したものだとして責任を回避しました。自ら作った政策の欠点が露呈するたびに言い訳を変えるこうした態度は、市場参加者の信頼を損なう主な原因となっています。問題が何であるかを正確に診断し、正しい処方箋を出すべき金融当局が、かえって現実を無視する傍観者の態度を取っています。証券会社が手数料で腹を肥やしている間、本当に必要な中小企業やベンチャー企業は苦しみ続けています。
金融委員会が掲げる指標は成果ではなく、今すぐ解くべき課題であるにもかかわらず、当局は責任を回避しています。
6. 真の生産的金融のための政府の覚醒と展望
今後、韓国の経済が持続可能な成長を実現するためには、金融当局の安易な態度に対する大手術が不可欠です。単にマクロ経済の数値が良くなったという統計的な錯覚に酔っている時ではなく、本当に資金が必要な場所を見据えなければなりません。企業が自由に投資し革新を成し遂げられるよう、実質的なインセンティブを整備し、市場の歪みを正さなければなりません。読者の皆様も、目の前に見える一時的な株式市場の好況の裏に隠された構造的な矛盾を鋭く見守ってください。金融当局は今こそ目を大きく開き、現場の声に耳を傾け、真の意味での生産的金融を実現すべきです。中身のない指標の自慢をやめ、IPO市場を活性化させ、実体経済に活力を吹き込む大胆な決断を下すことを強く求めます。
金融当局は統計的な錯覚から脱却し、実質的な企業投資の活性化のための政策的転換を成し遂げなければなりません。
よくある質問
=