「所得税控除用年金貯蓄」と呼ばれる商品の正確な法的名称は、年金貯蓄税額控除が適用される年金口座であり、毎年の年末調整で納付額の最大16.5パーセントまで税金の還付を受けられる代表的な節税手段です。多くの人がよく「所得税控除」と誤って呼びますが、実際には税額から直接差し引いてくれる方式であるため、会社員にとっては毎年13ヶ月目の給与を届けてくれるありがたい存在として知られています。かつて会社員として毎月50万円ずつコツコツ年金貯蓄に積み立てていた金さんは、毎年年末調整の時期が近づくと、還付金の「爆弾」を受け取りながら微笑むことが多かったそうです。単に税金を節約するだけでなく、55歳以降に生涯安定した老後資金を確保できるという点で、一石二鳥の効果を得ることができます。今回の記事では、年金貯蓄の正確な限度額の計算方法から、ファンド商品に乗り換える際に必ず確認すべき手数料構造まで、細部まで詳しく見ていきましょう。老後準備と節税という二兎を追いたい方は、今日お伝えする内容にぜひ注目してみてください。
=
所得税控除用年金貯蓄に加入する前に必ず知っておくべき税額控除の限度額とファンド比較のコツ
1. 年金貯蓄と所得税控除の違いと、正確な税額控除の理解
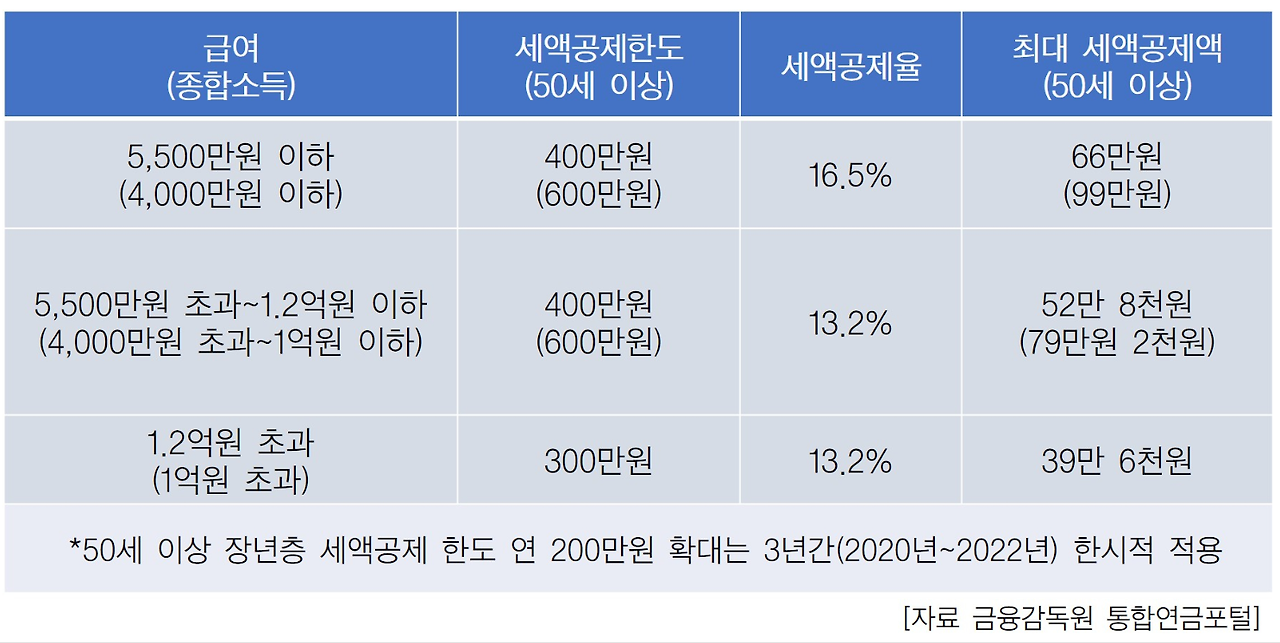
よく「所得税控除用年金貯蓄」と口にしますが、税法上この商品は所得金額を減らしてくれる所得税控除ではなく、計算された税金そのものを減らしてくれる税額控除方式で運営されています。課税標準区分により、総給与が550万ウォン以下の労働者であれば納付額の16.5パーセント、それ以上の労働者であれば13.2パーセントを年末調整で還付されます。例えば、年間600万ウォンを満額納付した会社員の場合、税額控除率16.5パーセントが適用されれば、なんと99万ウォンというかなりの金額を現金で還付してもらうことができます。これは一般的な預金商品に加入して得られる利息所得とは次元の異なる節税効果をもたらすため、賢い資産家なら絶対に手放さない必須のコースです。時々、税金の優遇を受ける代わりに、後で年金を受け取る際に莫大な税金を払わなければならないのではないかと心配する方もいます。しかし、年金受給段階では一般的な総合所得税率よりもはるかに低い3.3パーセントから5.5パーセントの安価な年金所得税が課されるため、全体の税金負担は目に見えて軽減されます。したがって、現在の税金還付の優遇と将来の低税率課税という二重のメリットを正確に理解してアプローチすることが、成功した資産管理の出発点と言えるでしょう。年末調整シーズンごとに税金の「爆弾」を受け、ため息をついていた周囲の同僚たちが、年金貯蓄に加入後、還付額を自慢している姿を見ると、羨ましくなるものです。毎年コツコツと納付する習慣をつけるだけで、国が直接自分の税金を返してくれるようなものなので、これ以上の確実な資産運用の秘訣を見つけるのは難しいでしょう。
所得税控除ではなく税額控除方式で運営され、最大16.5パーセントの還付優遇を提供します。
2. 年金貯蓄とIRP口座の納付限度額と、メリット最大化戦略

所得税控除用年金貯蓄の単独商品だけでは、年間最大600万ウォンまでしか税額控除の限度額が適用されませんが、個人型退職年金であるIRP口座を併用すれば、限度額を900万ウォンまで大きく増やすことができます。年金貯蓄口座に600万ウォンを納付し、不足する300万ウォンをIRP口座に充てる方法を使えば、控除限度額を完璧に満たすことになります。実際、共働きである朴さん夫婦は、毎年の年末調整の還付金を最大化するために、毎月給与支給日に年金貯蓄とIRPから自動的に引き落としされる自動振替を設定していました。このように2つの口座を有機的に組み合わせて運用すれば、税額控除の限度額メリットを最大限に享受できるだけでなく、強制的に貯蓄する習慣も身につけることができます。特にIRP口座の場合、会社員本人の追加納付分に加えて、会社が支払う退職金を合算して管理できるため、資産規模を拡大するのに非常に有利です。退職金を一時金で受け取らず、年金形式で分割して受け取れば、退職所得税の負担を30パーセントから最大50パーセントまで劇的に軽減できるという利点も存在します。結局、年金貯蓄とIRPの素晴らしい組み合わせは、退職後の生活を力強く守ってくれる最も現実的で強力な盾となります。限られた月給の中で、どのようにすれば税金を節約できるか悩んでいたところ、IRPとの組み合わせという解決策を見つけ、膝を叩いて感心しました。毎月少しずつ、呼吸するだけで出ていく税金を合法的に取り戻し、再び投資の種銭として活用できるので、好循環の構造が生まれます。
年金貯蓄600万ウォンにIRP300万ウォンを加え、合計900万ウォンまで税額控除メリットを最大化できます。
3. 保険会社商品から証券会社年金貯蓄ファンドへ乗り換えるべき理由

以前に加入した所得税控除用年金貯蓄商品が保険会社形式の場合、今でも証券会社の年金貯蓄ファンド口座への移管を真剣に検討すべきです。過去に人気だった保険会社商品は、初期事業費や解約控除費用の名目で差し引かれる手数料が想像以上に多く、実際に自分の口座に積み上がる元本利子の増加速度が遅くなる 수밖에ありません。これに対し、証券会社が運用する年金貯蓄ファンドは、加入者が直接国内外の優良株式型ファンドや上場指数ファンド(ETF)などを選択して投資できるため、はるかに高い収益率を期待できます。数年前、銀行の勧めに従って年金保険に加入していた会社員の崔さんは、数年経っても元本に近い積立額を見て失望し、証券会社に口座を丸ごと移しました。口座を移す際、既存の税額控除受給履歴や加入期間までそのまま引き継がれるため、税制上の不利益を心配する必要は一切ありません。証券会社のアプリを通じてグローバル指数に連動する商品に定期投資を始めたところ、過去とは比較にならないほど資産が増える楽しさを感じるようになりました。物価上昇率を防ぎ、退職後に豊かな資金を作るためには、単にお金を眠らせておくのではなく、積極的に運用できる環境を作る必要があります。周囲で収益率がひどいと不満を漏らしているとき、静かに手数料体系を分析すれば原因を簡単に把握でき、残念な気持ちになります。証券会社口座への移行プロセスは複雑だと思われがちですが、金融機関間の簡易移転制度を通じて、クリック数回ですぐに解決できます。
保険会社商品の高い手数料を避け、証券会社のファンドに移行すれば、収益率と資産増大に大きく役立ちます。
4. 長期維持の重要性と、中途解約時に直面する税金「爆弾」の危険
所得税控除用年金貯蓄は、最低5年以上納付し、55歳以降に年金形式で受け取らなければ、真の税制優遇を完全に享受できる長期商品です。すぐにまとまったお金が必要だからといって中途で口座を解約してしまうと、これまで年末調整でしっかり還付されていた税金を吐き出さなければならないだけでなく、その他所得税まで追加で課される悲劇が起きます。急な出費が必要なときは、口座を崩すのではなく、年金口座担保融資制度を活用して必要な資金を安価な金利で調達する知恵が必要です。実際に周囲の知人の一人は、家賃保証金を上げるために急いで年金貯蓄を解約し、数年分の還付金を一度に吐き出して、地面を叩いて後悔した辛い経験を打ち明けました。長期で維持する特性上、途中で収入が途切れたり経済的危機に直面しても、納付額を一時的に減額したり猶予したりする制度を積極的に活用するのが賢明です。国でもこうした庶民の苦悩を察し、やむを得ない事由で解約する場合は低い税率を適用してくれることもありますが、最も良いのは最後まで口座を守り抜くことです。10年以上の時をかけて黙々と積み立ててきた年金口座が、退職時に巨大な資産に変身する姿を想像すれば、中間の誘惑を簡単に振り切ることができます。まとまったお金が必要な時に無意識に解約ボタンを押した瞬間、国に税金として返すお金がどれほど惜しいかを計算してみれば、絶対に手を出せなくなります。長期戦というマインドセットを持ち、マラソンレースのように黙々と積み立てていく姿勢が、何よりも重要な成功要因です。
中途解約時は税額控除受給額を吐き出さなければならないため、最低55歳まで長期維持する戦略が必須です。
5. 55歳以降の年金受給方法と、総合所得税節税の秘訣
頑張って納付して育ててきた所得税控除用年金貯蓄の積立金を、55歳以降に受け取る際にも、税金を節約できる非常に賢い受給戦略が存在します。年金受給額を年間1,200万ウォン以下に調整して受け取れば、分離課税が適用され、最も低い税率である3.3パーセントから5.5パーセントのみ差し引かれるため、税金負担を最小限に抑えることができます。もし受給額が年間1,200万ウォンを超過すると、他の所得と合算されて総合所得税の課税対象となる可能性があるため、受給期間を長くして毎月受け取る金額を調整する必要があります。退職を迎えた退職者の鄭さんは、この事実を事前に知っており、年金受給期間を20年と長く設定し、毎月適切な生活費を受け取りながら、税金の「爆弾」を賢く回避しました。また、退職金を年金口座に移して受給する場合、一般的な年金よりも退職所得税自体を30パーセント以上減免してもらえるため、節税効果が倍増します。国が用意した多様な年金制度の隙間を突くのではなく、合法の枠組みの中で最も有利なポジションを確保することが、資産管理の核心です。退職後に固定的な収入が途絶えた状況で、税金を1ウォンでも節約することは、老後の生活の質を決定づける絶対的な変数となります。退職すればすべてが終わると思っていたのに、年金を受け取る過程でも税金の計算をきちんとしなければならないと気づき、改めて勉強の必要性を感じます。毎月口座に入金される年金額からどれだけの税金が差し引かれるかを細かく検討する習慣が、老後資産を守ってくれる頼もしい柵になります。
年間受給額を適切に調整し、分離課税を活用すれば、退職後の税金負担を大幅に軽減できます。
6. 2026年以降の年金貯蓄トレンドと、会社員の必須生存戦略
2026年現在、高インフレと低成長の傾向が続く経済状況の中で、所得税控除用年金貯蓄は、会社員が生き残るための最も確実で安全な生存戦略として定着しました。単に税金を節約するレベルを超え、超低金利時代に自ら資産を成長させられる唯一無二のプラットフォームの役割を果たしているからです。周囲の多くの同僚たちが、今では株式のデイトレードから離れ、年金貯蓄ファンドを通じた長期積立投資に目を向けているのが、最近の明確な風俗図です。今後も政府の税制支援政策は、老後準備を促す方向でさらに強化される可能性が高いため、まだ口座を作っていない場合は、今すぐ始めるべきです。毎月スマホの画面を開いて不要な支出をチェックし、そのお金を年金口座に振替えるという小さな行動の変化が、10年後の自分の口座残高を完全に覆し変えます。世界がどう変わろうと、自分の老後を守る盾は結局、自分が直接握らなければならず、年金貯蓄はその盾の中で最も頑丈な鎧のようなものです。今日この記事を読んだことをきっかけに、先延ばしにしてきた年金口座の開設や既存商品の手数料チェックを実際に行動に移すことを強くお勧めします。いつまでも漠然と老後が来るのを待てるわけではなく、今日すぐに行動に移す人だけが、未来の豊かさを享受できます。小さな実践が積み重なり、巨大な資産の城壁を築き上げるという真理を信じ、今日からすぐに年金貯蓄計画を立てましょう。
高インフレ時代における生存のための必須の節税手段であり、今すぐ口座を確認して始めるべきです。
よくある質問
=