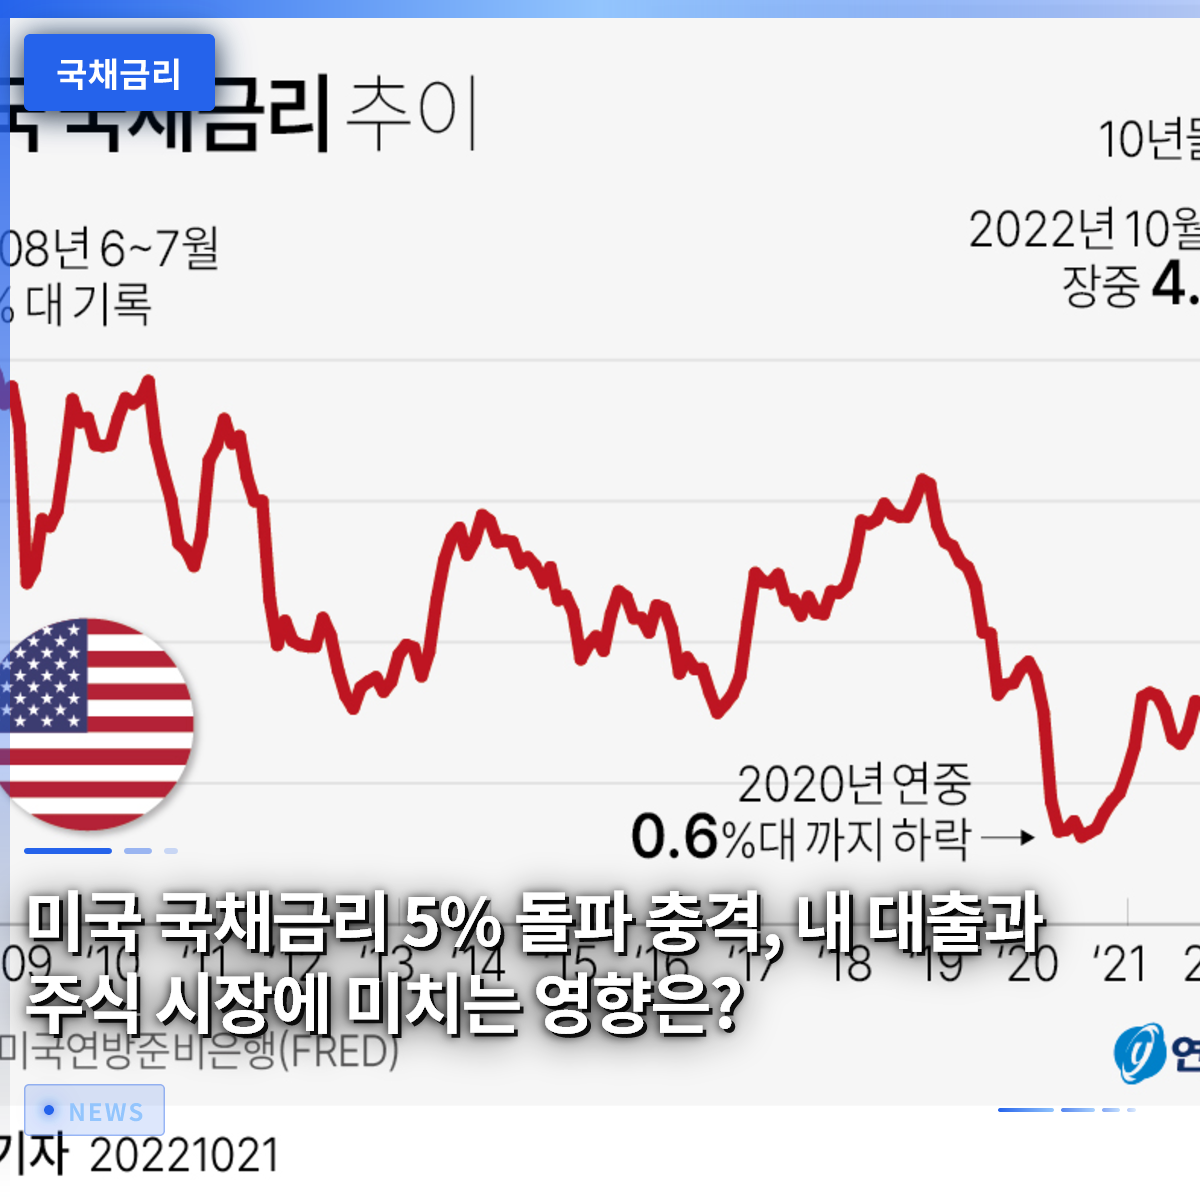
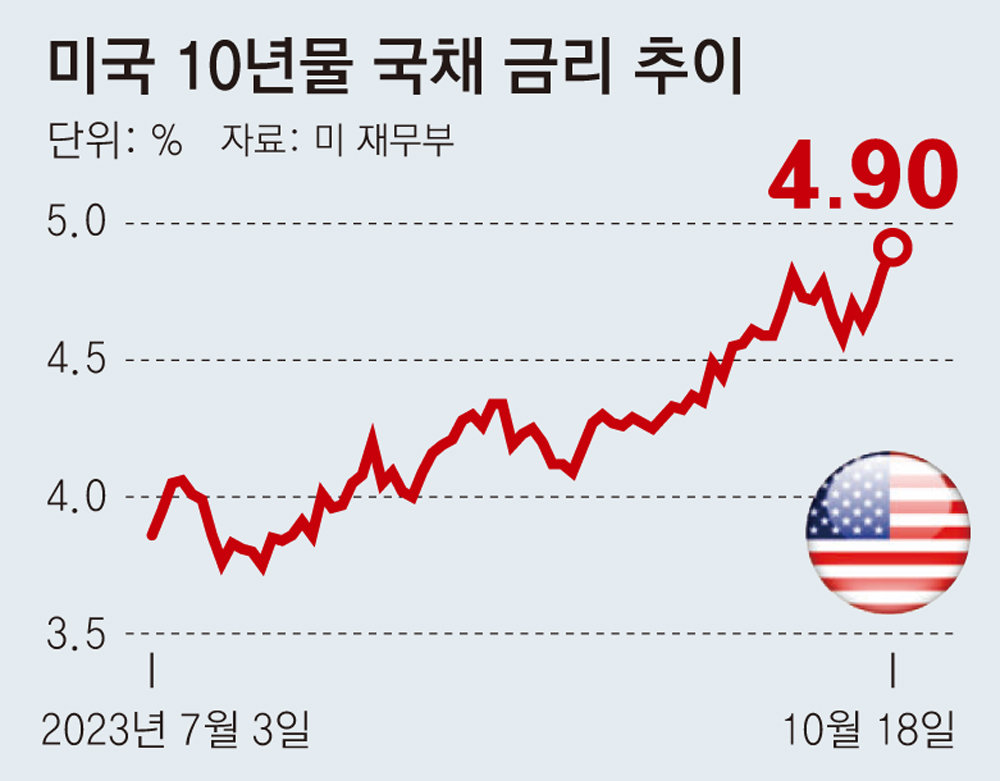
米国10年物国債利回りが5%を突破し、約20年ぶりの高水準を記録した今、私たちの資産管理は完全に揺さぶられています。他国の政府が資金を借りる際に支払う利息の話のように聞こえますが、この数値が上がると、ウォン・ドル為替レートと国内のローン金利が次々と大きな打撃を受けます。昨年に全力で(全財産を投じて)購入したアパートのローン利息が来月からすぐに上がる見込みで、サラリーマンたちのため息が深くなっています。株式市場でも、外国人資金が流出する中で株価が一斉に下落する衝撃を経験しています。この記事では、国債利回りが急騰した理由と、それが私の財布や投資資産に及ぼす経路を非常に分かりやすく掘り下げてみます。一体なぜこのようなことが起きているのか、原因から丁寧に確認していきましょう。
=
米国国債利回り5%突破の衝撃、私のローンと株式市場に与える影響は?
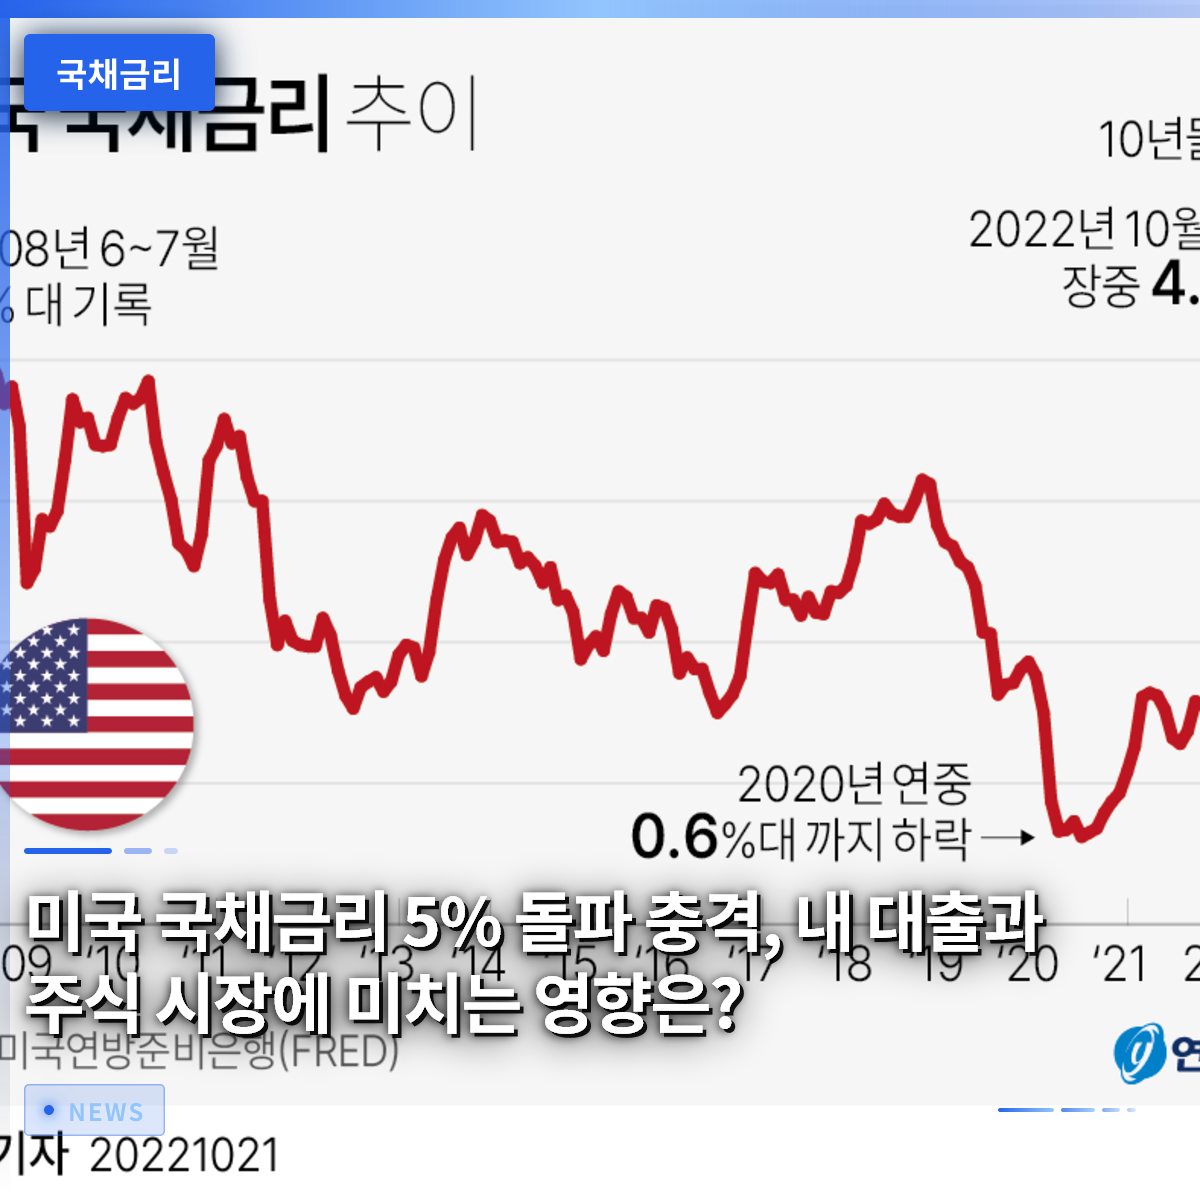
1. 米国国債利回り5%突破の衝撃的な背景
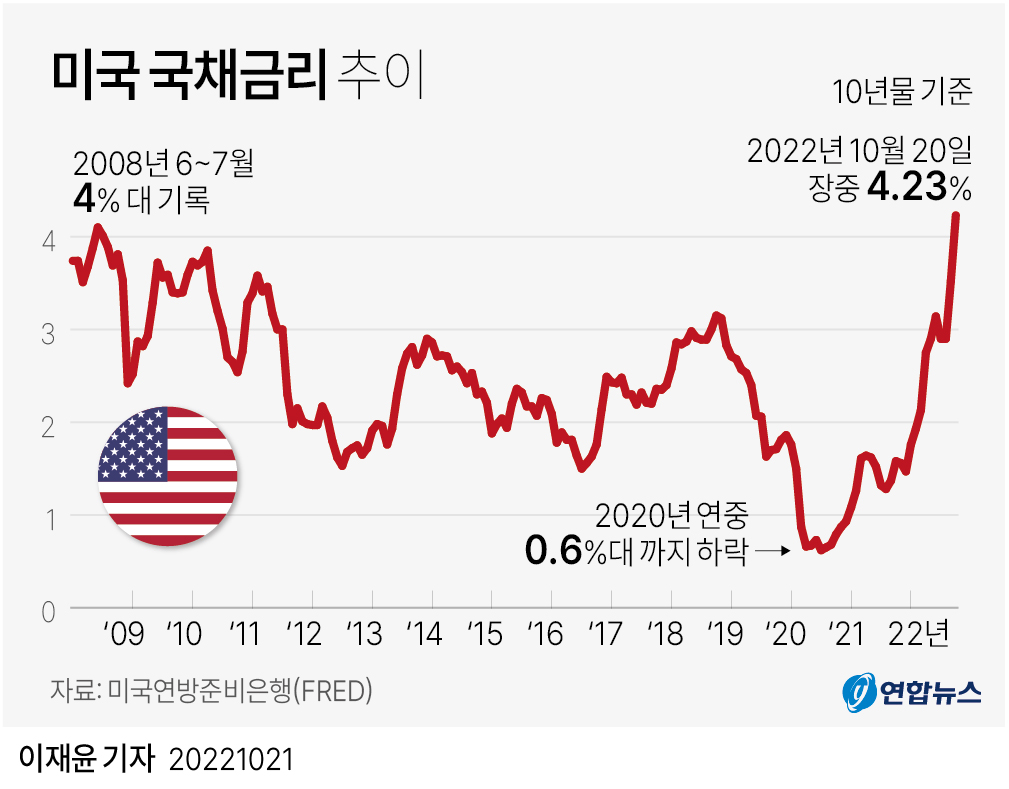
米国10年物国債利回りが場中で5.1%を超え、金融市場を完全に混乱に陥れました。これは2007年以降、約20年ぶりに見られる驚くべき数値であり、世界中の投資家を恐怖に陥れています。連邦準備制度理事会(FRB)による追加利上げの可能性が高まる中、債券市場はまさに地獄のような状況になりました。さらに中東地域の不安定さも重なり、国際原油価格の急騰など、複合的な経済危機が一気に噴出しました。物価が再び上昇するという不安が拡大し、安全資産である国債を売ろうとする動きが金利の急騰を後押ししました。
その一方で、経済指標も予想以上に堅調に出ており、中央銀行の利下げ期待は完全に水に流れました。専門家は、金利が高水準でしばらく下がらないだろうと口を揃えて警告しています。私たちが毎日ニュースで目にする経済ニュースが、結局のところ自分の銀行口座の残高に直結する理由がまさにここにあります。市場のボラティリティが過去最高レベルに拡大した今、新たな投資を行うよりも、資産を守ることに集中すべきです。今後、為替レートや物価がどのように動くのか、常に緊張感を持って見守らなければならない時期です。
米国10年物国債利回りが2007年以降初めて5%を突破し、世界の金融市場に巨大な衝撃を与えました。
2. 私のローン利息が恐ろしい速度で上昇する理由
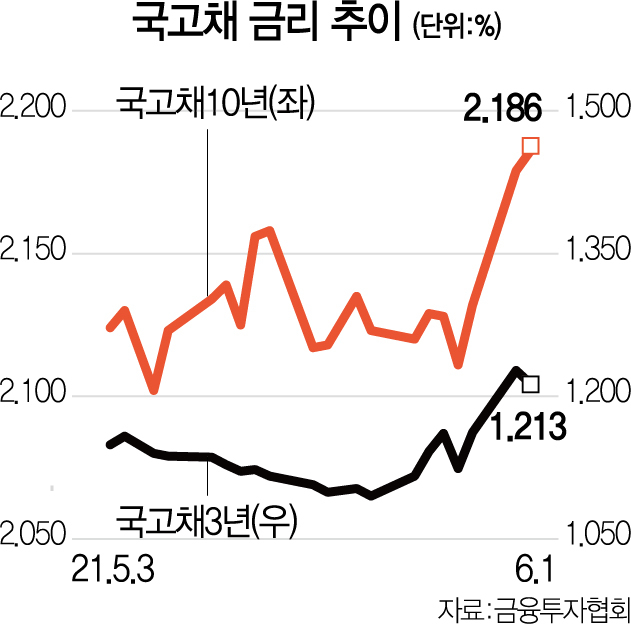
米国国債利回りが上昇すると、韓国に住む普通のサラリーマンの住宅ローン利息まで次々と上がることになります。銀行は資金を貸し出す際に基準となる金利に基づいてローン商品の利息を算定するためです。米国政府が発行する債券の利回りが上がると、国内の商業銀行も調達コストが増加し、貸出金利を引き上げるしかなくなります。昨年、変動金利でアパートを購入したキムさんは、毎月支払う元利金が 늘어나、すでに夜も眠れない状態です。マイナス口座(当座貸越)を使って生活費を賄っていた自営業者たちも、雪だるま式に膨らむ利息負担にため息をついています。
金利上昇の影響は単なるローンにとどまらず、消費マインド全体を冷たく凍りつかせます。毎月固定的に支払う利息が増えるため、外食やショッピングなどの日常的な支出をまず削減することになります。結果として、自営業者の売上打撃につながり、私たちの経済全体が長期的な不況の沼に陥る危険性が大きくなります。ローンを抱えた資産家だけでなく、普通の庶民の家計まで直接的に打撃を受ける恐ろしい連鎖反応です。したがって、今からでも固定金利に切り替えられるかどうか、銀行アプリを開いて確認する知恵が必要です。
米国国債利回りの上昇は、国内商業銀行の調達コストを高め、住宅ローンや信用貸出金利の連鎖的な急騰につながります。
3. 為替レートが急騰し物価が揺れる経路
米国国債利回りが急騰すると、世界中の資金が米国に集中し、ウォン・ドル為替レートが制御不能なほど急騰します。韓国のウォン価値がそれだけ下落するため、輸入物価が高騰し、スーパーでの買い物物価に非常事態の灯りが点灯します。近所のスーパーで買うリンゴやパンだけでなく、自動車製造に使われる原材料価格まで全て上がることになります。ガソリン価格が再び動き出し、通勤用に車を運転するサラリーマンたちの燃料費負担も目に見えて大きくなりました。為替レートが上がると、外国人投資家が韓国株式市場から資金を引き揚げ、本国に帰るという副作用も生じます。
輸出企業にとっては一時的に好材料になる可能性がありますが、全体的な輸入原価の上昇が企業の利益を蝕む逆効果がより大きくなります。海外から輸入する天然ガスや石油の価格が高くなるため、公共料金の値上げ圧力も大きくなるのは避けられません。政府が物価を抑制しようと必死に努力していますが、グローバルな為替の波を完全に防ぎ切るには力不足な状況です。給料を除き、あらゆる物価が上昇する時期を乗り切るためには、家計予算を徹底的に点検する努力が必須です。為替変動の推移を常に注視し、為替が安定するまで不要な海外直送購入などは控えるのが賢明です。
国債利回りの急騰によるドル高現象は、ウォン・ドル為替レートを押し上げ、輸入物価や公共料金全体の上昇を招きます。
4. 私の株式口座が青く染まる理由
米国国債利回りが5%を超えると、安全に確定利息を支払う債券の魅力が株式よりもはるかに大きくなります。株式市場に投資されていた莫大な資金が、リスク資産を離れ、安全資産である米国国債へ素早く移動します。この過程で、KOSPIやKOSDAQ市場に上場している優良株でさえ、外国人の大量売りを浴び、株価が無力に崩壊します。サムスン電子の株を買っていた個人投資家たちは、昨夜起きたニューヨーク株式市場の暴落のニュースにため息をついています。企業も今後、ローンを組んで工場を建設したり投資したりすることが難しくなり、業績が悪化するという懸念が大きいのです。
成長株やテック株中心に投資していた若い投資家たちは、口座に表示されたマイナスの収益率を見て大きな衝撃を受けています。PER(株価収益率)が高い将来の成長企業ほど、金利が高い時に企業価値が切り下がっていく特徴があるためです。周囲で株式で儲けたという話は消え去り、誰もが損失を心配する恐怖の雰囲気が支配しています。このような時こそ、感情に流されてパニックセリング(恐怖による投げ売り)をするのではなく、保有している銘柄のファンダメンタルズを冷静に点検すべきです。借金をして株式投資をしていたいわゆる「借金投資」の投資家たちは、強制決済の危機に追い込まれる可能性があるため、特別な注意が必要です。
国債利回りの上昇は株式の相対的な魅力を低下させ、資金流出を誘発し、国内株式市場の下落を主導します。
5. 不動産市場に吹く冷たい寒波
ソウルをはじめとする主要地域の住宅価格はこれまで耐えてきましたが、高金利が長期化すれば結局は反転せざるを得ません。江南地区のアパート 단지(団地)でさえ、高金利が長く続くという懸念の中で買い手の問い合わせが途絶え、身動きが取れない状態になっています。家を買おうとする買い手は、増えたローン利息の負担 때문에契約書を書く前に躊躇しています。家主も希望価格を少しずつ下げて提示していますが、取引には至らず、冷たい雰囲気だけが続きましています。不動産市場は心理が非常に重要ですが、金利が高いという事実自体が強力な下落圧力として作用します。
過去の低金利時代、住宅価格の上昇を信じて無理にローンを組んで参入した「全力投資家」たちのため息はますます深くなるばかりです。全額保証金を返還できない家主が増える中、全額保証金市場にも巨大な地殻変動が起きています。利息コストが月次家賃レベルまで膨らむため、むしろ月次家賃で住もうとする入居者が増加する傾向にあります。専門家は、当面不動産市場に冷たい風が吹き、価格調整局面が続くと予測しています。実住目的でなければ、当面は住宅購入計画を先送りし、様子見の姿勢が賢明です。
高い国債利回りが長く維持されることで、住宅ローン負担を増大させ、不動産市場全体に下落圧力をかけます。
6. この時期を賢く乗り切る投資戦略
米国国債利回り5%時代という巨大な波を乗り越えるためには、何より現金比率を高める保守的な戦略が必要です。借金をして投資する行為は、今の様なボラティリティの高い相場では最も危険な賭けであり、直ちに解消すべきです。安全資産である優良債券や金などの実物資産でポートフォリオを分散し、資産を守らなければなりません。ローンを抱えている場合、利息負担を少しでも減らすために固定金利商品への切り替えを積極的に検討すべきです。為替変動に敏感に反応する輸入原材料関連企業や輸出企業の業績を丁寧にモニタリングする必要があります。
株式市場の恐怖に怯えて無条件に株を売るのではなく、安定した配当が出る優良株中心に耐え忍ぶべきです。経済指標が安定し、FRBの政策基調が変わるまでは、徹底的に防御的な態度を維持しましょう。他人が恐怖に怯えて投げ出す時に、無理に安値買いに走るのも禁物であり、市場の底を確認する必要があります。今回の危機をきっかけに、自分の財務状態をもう一度振り返り、緊急予備金を確保しておくのが良いでしょう。賢い資産管理は、危機の中でも揺るがず強固な防壁を構築することから始まります。
国債利回りの急騰期には、借金を減らし、現金を確保し、防御的なポートフォリオを構築することが最優先です。
よくある質問
=