銀行業界の預金金利が急騰し、商品によっては年4%に迫る利子収入を期待できる時代が到来しました。最近、大手銀行が定期預金(一括払い型)と積立預金(分割払い型)の金利を相次いで引き上げているため、昨年下半期から株式市場に集中していた資金が再び安全な銀行へと流れる「逆マネー・ムーブ」現象が明確に現れています。株式投資で利益を得られなかったり、元本を安全に守りながら確実な利子を得たいと考えている方々にとって、今が絶好の機会となる可能性があります。しかし、銀行が提示している最高金利の恩恵を十分に受け取るためには、新規加入条件や様々な優遇条件を慎重に検討しないと、後で後悔することになります。この記事では、現在の銀行業界の預金金利動向から、加入時に必ず知っておくべきコアなヒントまで詳しく解説します。大手銀行と信用金庫の金利差を比較し、自分の資産を最も安全かつ効率的に増やす方法を一つずつ見ていきましょう。
=
預金金利が年4%に迫る今、定期預金に申し込む前に必ず確認すべき条件
1. 基準金利引き上げと銀行業界の預金獲得競争

最近、銀行が預金金利を引き上げ、預金金利が年4%に迫るなど、家計の資金の流れに大きな変化が生じています。農協銀行をはじめとする主要な大手銀行は、定期預金と積立預金の金利を一斉に引き上げ、顧客獲得競争に火をつけました。こうした動きは、韓国銀行の基準金利引き上げの基調と相まって、当面継続する可能性が非常に高いです。銀行にとって、市中の資金を集める必要性が高まったため、様々な高金利商品を展開している状況です。一般家計にとっては、株式や暗号資産のようなリスクの高い資産の代わりに、安定して確定利子を受け取れる銀行商品が再び魅力的な代替案として浮上しました。過去の低金利時代には銀行に預けても物価上昇率に追いつくのが難しかったですが、今は状況が完全に変わりました。周囲で貯蓄や預金でしっかりとした利子を得たという知らせが聞こえ、普段は資産運用に関心がなかった人々も銀行のドアを叩いています。ただし、こうした金利上昇の基調は、借り入れがある人々にとっては利息負担として迫ってくる可能性があるため、全体的な経済状況をバランスよく見る視点が必要です。
基準金利引き上げの影響で銀行が預金金利を引き上げ、預金金利が年4%に迫っています。
2. 株式市場から銀行へ向かう資金の流れ
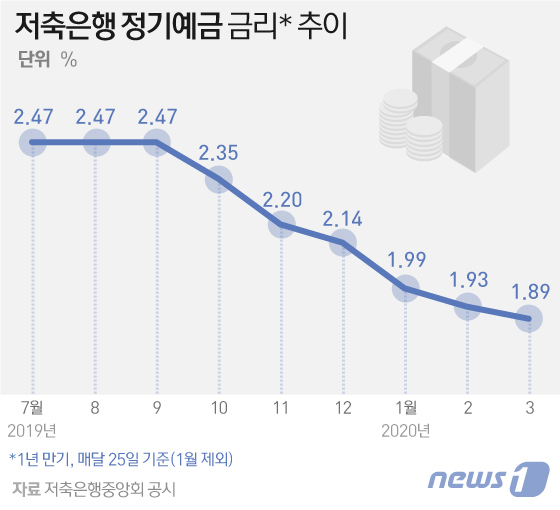
昨年下半期以降、借金してでも株式投資を増やしていた家計の資金が、最近再び定期預金へと急激に移動しています。株式市場の変動性が大きくなったことで、元本を失うリスクを負うよりも、確実な利子収入を保証される安全資産への需要が高まったためです。実際に周囲を見渡すと、株式口座を整理し、銀行の高金利定期預金にまとまった資金を預け込んでいる会社員を容易に見つけることができます。こうした資金移動現象は、単なる流行を超えて、安定性を最優先とする資産運用の基本への回帰を示しています。株式市場の活気が低下する一方で、銀行の窓口にはまとまった資金を預けようとする足が途絶えません。特に退職を控えた中高年層や、安定した資金運用を望む投資家にとって、現在の預金金利は魅力的な投資先として申し分ありません。投資失敗のストレスから解放され、安心して決まった日に利子を受け取る喜びを味わう人々が increasing しています。専門家は、当面こうした安全資産 선호の雰囲気が続き、銀行業界の預金残高が着実に増加すると予測しています。
株式市場の不安定さにより、株式市場の資金が安全な銀行の定期預金へと移動する現象が加速しています。
3. 定期預金の最高金利4%を活用する方法
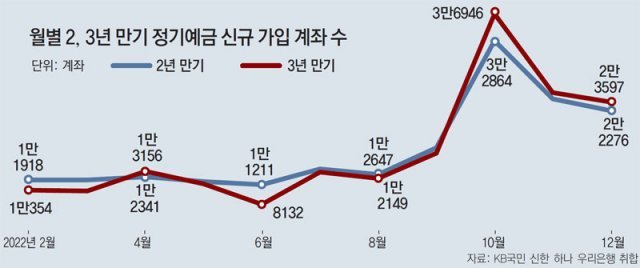
銀行が広告で謳う年4%に迫る預金金利を額面通り信じて申し込んだ結果、実際にははるかに少ない利子しか受け取れず失望するケースが少なくありません。通常、そのような高い金利は、新規顧客であることや給与振替、自動引き落とし、マーケティング同意などの厳しい優遇条件をすべて満たした場合にのみ適用される最高金利だからです。したがって、商品に申し込む前に、自分が現実的にその優遇条件をすべて満たせるかどうかを慎重に検討する知恵が必要です。もしメインバンクが違ったり、複雑な条件を満たすのが面倒だったりするなら、条件なしで基本金利を高めに設定している商品を選ぶ方がはるかに賢明です。例えば、ソウルに住む会社員の金さんは、年4%という広告を見て預金に申し込もうとしましたが、カード利用実績やオープンバンキング登録などの条件を満たせなかったため、実際に受け取れるのは3.5%の利子だけでした。このように、華やかな数字の裏に隠れた詳細な条件を確認しなければ、予想より少ない利子に失望しがちです。加入期間や積立金額によって適用される利率が異なる可能性があるため、約款を最後まで読む習慣をつける必要があります。インターネット比較サイトを活用すれば、各銀行の実際の金利を一目で比較でき、時間を大幅に節約できます。
広告内の最高金利を受け取るには厳しい優遇条件を満たす必要があるため、加入前に約款を慎重に確認すべきです。
4. 信用金庫と大手銀行の金利比較と選択
大手銀行の預金金利が上がったとはいえ、相対的に利回りが高い信用金庫の商品に目を向ける人々が増えています。信用金庫は、大手銀行より0.5ポイント以上高い金利を提示し、顧客獲得のために激しい競争を繰り広げています。例えば、ドリーム信用金庫や光州銀行などの一部の金融機関では、4%に迫るものやそれを上回る魅力的な商品を展開しています。ただし、信用金庫を利用する際は、利回りだけを追い求めるのではなく、その機関の健全性と安定性も併せて確認することが重要です。預金者保護法に基づき、元本と所定の利子の合計で1人当たり最高5,000万ウォンまでは国家によって安全に保護されるため、この限度額内で分散預金するのが安全です。もし1億ウォンというまとまった資金があるなら、一か所に集中させるのではなく、5,000万ウォンずつ2つの金融機関に分けて預けるのが賢明な資産管理方法です。周囲の知人の推薦だけを信じて安易に申し込むのではなく、経営開示指標や自己資本比率などを軽く確認してみるのも大きな助けになります。安全性と収益性の両方を満たす、自分だけの最適な貯蓄先を見つけることが資産運用のコアです。
信用金庫は大手銀行より高い金利を提供しますが、預金者保護限度額である5,000万ウォンを考慮して分散預金すべきです。
5. 貸出金利と預金金利の目に見えないつながり
預金金利が上昇する時期には、皮肉にも借り入れがある人々の利息負担も同時に大きくなるため、家計全体の経済成績表は分かたれた結果を示します。銀行が預金を獲得するために高い利子を支払うためには、結局、貸出資金の運用過程で調達コストが増加するため、住宅ローンや信用貸出の金利が自然と上昇します。転貸借(全宅)を利用している借家人や、全力で住宅を購入した借り手は、上昇する利息により毎月流出する固定費用が増え、深い溜息をついています。資産が多い富裕層は上昇する預金利子に微笑む一方で、借金が多い家計は生活苦を実感し、高金利の衝撃を全身で受け止めなければなりません。実際に、転貸借保証金を家賃に転換する際に適用される利率と定期預金金利を比較すれば、住居費負担がどれだけ大きくなるかが明確にわかります。保証金の一部を家賃に回した際に発生する追加の住居費用と、銀行に預けた際に得られる利子を比較すると、貸出金利上昇が庶民経済に与える影響を実感できます。中小企業も資金調達コストが増加し経営圧迫を受けるなど、マクロ経済全体に息詰まるような変化が続いています。したがって、金利上昇期には、預金で利益を得る部分と貸出で損失を出す部分を同時に点検し、家計債務を賢く管理する必要があります。
預金金利の上昇は銀行の調達コストを高め、貸出金利引き上げにつながり、借金が多い家計は利息負担が増大します。
6. 住宅購入申込口座( 청약通帳)の転換と下半期の資産管理展望
預金金利引き上げのニュースとともに、最近の金融市場で注目すべきもう一つの重要な変化は、住宅購入申込口座( 청약通帳)の転換期限延長制度です。旧型の住宅購入申込預金や積立金、住宅購入申込貯蓄を保有している加入者は、すべての住宅タイプに申込できる「住宅購入申込総合貯蓄」への転換期限が、来年9月末まで1年間延長されました。既存の口座の加入期間をそのまま認められながら、金利優遇も受けられるため、引き出しに眠っていた口座を取り出して確認してみるのが 좋습니다。このように、政府の政策変化と銀行業界の預金獲得競争をうまく活用すれば、通常の預金以外にも多様な方法で有利に資産を増やすことができます。今後の経済状況を予測し、自分の資産を守るためには、他人の噂に振り回されるのではなく、自分の財務状況に合った具体的な計画を立てる必要があります。まとまった資金が生じた場合、無理にリスクの高い投資に飛び込むのではなく、年4%水準の安定した定期預金に一定部分を預け込むことが、精神的な健康にも有益です。満期時点分散して定期的に利子が入るようにポートフォリオを組めば、予想外の資金需要にも柔軟に対応できます。今日からでも、自分の口座の残高と周囲の銀行の金利比較表を慎重に確認し、賢い金融生活を始めましょう。
住宅購入申込口座の転換期限延長と高金利預金商品を積極的に活用すれば、下半期の資産管理に大きな助けになります。
よくある質問
=