退職金を一時金として全額引き出して使ってしまうと、莫大な税金を課される可能性があります。そのため、必ず年金口座を通じて分割して受け取る必要があります。退職を控えた社会人が最も悩むのは、一括で受け取るか、毎月分割で受け取るかという点です。実際に退職したAさんは、窓口担当者の勧めに従い一時金を選択したところ、数百万円の税金をそのまま納付した後に大きく後悔しました。もし退職金を個人型確定拠出年金(IRP)口座に先に移管し、年金形式で受け取っていれば、最大で半額まで税金を減らすことができたのです。国民年金、退職年金、個人年金を有機的に結びつけ、生涯にわたる収入の流れを設計する知恵が不可欠です。この記事では、最も有利な退職年金の受給方法と税金の計算構造を、具体的な事例を挙げて詳しく解説します。
=
退職年金の受給方法、税金を節約するノウハウとIRP・年金貯蓄の総まとめ
1. 退職年金受給方法の二つの分岐点
 1. 退職年金受給方法の二つの分岐点
退職金を受け取る際、一括受給(一時金)と毎月分割受給(年金)のどちらかを選択する必要があります。すぐにまとまったお金が必要だからといって、安易に一時金で引き出して使ってしまうと、国家が課す退職所得税を全額支払わなければなりません。しかし、55歳以降に年金口座を通じて分割して受け取れば、一時金で受け取る場合よりも税金を大幅に減らすことができます。長期間勤めた人ほど退職金の規模が大きいため、税金の差は数百万円から数千万円にまで開くこともあります。したがって、退職した瞬間にお金を引き出さず、必ず個人型確定拠出年金(IRP)口座への移管手続きを経る必要があります。この小さな選択の差が、退職後の生活の質を根本から変える決定的な要因となります。
退職者にとって安定したキャッシュフローを作ることは何より重要であり、年金形式が有利です。一度にまとまったお金を手に入れると、知らず知らずのうちに不要な出費が増え、老後資産が瞬く間に底をつくことが容易です。一方、毎月一定の日に銀行口座に生活費が振り込まれるようになれば、長期的な資金計画を立てる方がずっと楽になります。専門家も口を揃えて、退職資金は一度に使い切らず、複数の段階に分けて生涯にわたって口座に入ってくるようにするよう助言しています。退職年金の受給方法を正しく理解し実践するだけで、老後破産を防ぐ最も確実な防波堤を築くことになります。
💡 核心ポイント
退職金は一時金よりも年金として受給することで、税金を節約し、安定した老後のキャッシュフローを作ることができます。
2. 個人型確定拠出年金(IRP)口座と節税効果
 2. 個人型確定拠出年金(IRP)口座と節税効果
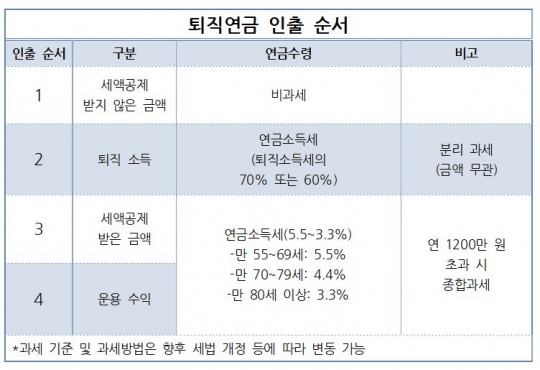
会社が支払う退職金は、必ず個人型確定拠出年金(IRP)口座に振替えることで、税制上のメリットを十分に享受できます。この口座に振替えた退職金は、すぐに課税されるわけではなく、実際に年金を受給する時点まで納税が先送りされる課税繰延べの恩恵を受けます。さらに、年金として受給する期間中、本来支払うべき退職所得税の30パーセントから最大40パーセントまで減免を受けることができます。例えば、2億ウォンの退職金を一時金で受け取ると数百万ウォンの税金が発生しますが、年金に切り替えると税金が大幅に減少します。実際に計算してみれば、なぜ周りの人々が年金口座への移転を強く推奨しているのか、納得させられるでしょう。
社会人が年末調整時に積極的に活用すべき税額控除機能も見逃せない大きな利点です。普段からこの口座に自分のお金を追加で拠出すれば、年末調整時に拠出金額に応じてかなりの税金が還付されます。年収レベルによって控除率が異なりますが、毎年 꾸준히お金を積み立てれば、老後資産を積み上げると同時に税金も節約できる一石二鳥の効果を得られます。ただし、このお金は55歳以前には特別な事情がない限り引き出すことが難しいため、長期的な視点で資金を運用する必要があります。十分な事前準備なしに安易に加入するのではなく、自身の収入と支出構造を慎重に見極めた上で拠出金額を決定することが望ましいです。
💡 核心ポイント
個人型確定拠出年金(IRP)口座を活用すれば、課税繰延べと税額控除の恩恵を同時に受け、大幅な節税が可能です。
3. 年金受給条件と詳細要件の確認
 3. 年金受給条件と詳細要件の確認
退職金を年金形式で受け取るには、法律で定められた3つの厳格な条件をすべて満たす必要があります。第一の条件は加入期間が最低5年以上であること、第二の条件は年齢が満55歳以上であることです。第三の条件は、年金受給限度額以内で毎年分割して受け取ることですが、この限度額を超えると一時金とみなされます。もしこれらの条件を満たさない状態で口座を解約すると、これまで受けてきた税制上の優遇措置を返還しなければならない可能性があります。したがって、退職時期が近づいたら、自身の加入期間と生年月日を事前に確認し、受給タイミングを正確に調整する必要があります。
場合によっては、退職金額が非常に少ない場合や、緊急に医療費が必要な場合などに例外規定が適用されることもあります。残高が一定基準以下である場合や、法律で定められたやむを得ない事由が発生した場合、年金開始年齢に達していなくても例外的に引き出すことができます。しかし、一般的な社会人であれば、退職後55歳になるタイミングに合わせて年金開始申請を行うのが最も一般的かつ有利です。銀行や証券会社の専用カスタマーセンターを通じて、自身の推定年金受給額と加入期間を事前に照会しておくのが 좋습니다。退職設計は突然直面すると途方に暮れるため、在职中のうちに事前に準備する姿勢が必要です。
💡 核心ポイント
年金受給には、加入期間5年以上、満55歳以上、年金受給限度額の遵守という3つの条件を満たす必要があります。
4. 株式と債券を活用した老後資産の増やし方
年金口座に入った貴重な退職金は、ただ放置するのではなく、様々な金融商品に投資して運用する必要があります。株式型商品で積極的な収益を追求する一方で、安全な債券型商品を組み合わせて、資産全体のボラティリティ(変動性)を下げるべきです。最近では、個人向け国債や多様な実績分配型保険商品を活用し、退職後も資産を安定して増やそうとする人々が increasing しています。若い頃は株式の比率を高めて積極的に資産を増やし、退職時期が近づくにつれて債券の比率を高めて資産を守る戦略が安全です。退職後は元本を削る恐怖から解放され、毎月発生する利息や配当金で生活する構造を作らなければなりません。
投資経験が少ない退職者は、元本が減ることを過度に恐れ、単純に預金だけに資金を預ける傾向があります。物価上昇率に対して預金金利が低すぎると、実質的な資産価値がむしろ減少する結果を招きます。したがって、専門家の助けを借りて、自身の性格に合った生涯所得設計プログラムを確認し、定期的にポートフォリオを見直す必要があります。退職後の人生は想像以上に長いため、資産が自ら働いてお金を稼いでくるシステムを必ず構築しなければなりません。金融機関が提供する退職専用ラウンジを訪れ、専門家と相談することも良い選択肢になります。
💡 核心ポイント
退職年金口座内で株式と債券を適切に配分し、インフレに備えながら資産を継続的に運用する必要があります。
5. 中途解約および解約時の注意点
退職年金口座を運用していく中で、やむを得ず事前に引き出さなければならない中途解約の状況に直面することもあります。住宅の購入や家賃保証金の準備、あるいは本人や家族の大病による治療費が必要な場合など、法的に中途解約が許可されています。しかし、こうした特別な事由でないにもかかわらず、単なる気まぐれや娯楽費のために口座を解約すると、これまで受けてきた恩恵がすべて失われます。中途解約するとまとまったお金を手に入れることができますが、直ちに支払わなければならない税金の負担と老後資産の空白という大きな代償を払うことになります。したがって、本当に避けることのできない状況でない限り、年金口座は最後まで維持することが絶対に得策です。
口座を解約する前に、金融機関の窓口やHomeTaxを通じて推定税金を必ず事前にシミュレーションする必要があります。想像以上に多くの金額が税金として差し引かれることを目で確認した瞬間、安易に解約しようとした気持ちが消え去ります。転職するたびに受け取る退職金を途中で使わず、継続してIRP口座に積み立てていくことが、真の資産管理の秘訣です。退職時に初めてその真価を発揮するこの年金口座は、将来の老後の確かな支えであり、最も強力な緊急資金となります。今の利便性よりも、遠い未来の安定した生活を見据え、誘惑に打ち勝つ賢明な態度が必要です。
💡 核心ポイント
特別な事由以外の中途解約や無分別な解約は、税金負担と老後破産につながるため、徹底的に避けるべきです。
6. 国民年金と個人年金の調和的な組み合わせ
成功した老後を完成させるためには、退職年金だけに頼るのではなく、国民年金と個人年金を組み合わせる必要があります。国家が支給する国民年金は、受給時期を少し遅らせてより多くの金額を受け取るように設計することも優れた方法です。これに会社の退職年金と、個人が別途加入した年金貯蓄を加えることで、三層年金の堅牢なセーフティネットがようやく完成します。毎月決まった日にこの3つの経路からキャッシュフローが入ってくるようになれば、退職後も現役時代と変わらない安定した生活を楽しむことができます。退職後に10億ウォンという莫大なまとまったお金を一度に集めるのではなく、毎月流入するキャッシュパイプラインを複数作ることに集中すべきです。
今すぐ銀行アプリを開き、自身の年金加入状況を詳細に照会し、不足している部分を埋めていく小さな行動が必要です。10年後、20年後の自分の姿は、今日自分が下す金融判断一つ一つによって正直に形作られていきます。税制上のメリットを細かく 챙み、年金受給方法を賢く選択する習慣が、豊かで余裕のある老後を贈ります。今日からすぐに一時金受給の誘惑を振り払い、年金中心の資産設計へと方向を大胆に転換してみてください。一生働いた対価として得た貴重な資産を最後まで守り、賢く増やしていく素晴らしい退職者になることを心から応援しています。
💡 核心ポイント
退職年金、国民年金、個人年金を有機的に組み合わせ、多層的な老後のキャッシュフローを構築する必要があります。
よくある質問
退職金を一時金で受け取ると、どれくらい税金が増えますか?
一時金で受け取ると退職所得税がそのまま課税されますが、年金口座に移管して分割して受け取れば、税金の30パーセント以上を減免を受けられ、税金負担が大幅に軽減されます。
IRP口座にあるお金はいつから年金として受け取れますか?
加入期間が5年以上であり、満55歳以上の年齢に達した時点で、年金受給限度額内で毎月分割して受け取ることができます。
退職年金口座を途中で解約するとどうなりますか?
法的に許可された特別な引き出し事由でない限り、これまで受けてきた税額控除の恩恵と課税繰延べの恩恵がすべて失われ、高い税率の税金を納めることになります。
国民年金と退職年金はどのように一緒に準備すべきですか?
国民年金は受給時期を遅らせて受給額を高め、退職年金はIRPを通じて年金として分割して受け取りながら、個人年金を加えて三層構造のキャッシュフローを作る必要があります。
=