退職年金制度は、在職中に会社が従業員のために資金を積み立て・管理し、退職時に生活の安定を図るための必須の金融制度です。多くのサラリーマンが毎月積み上がっていく退職給付を確認しながらも、実際に自分の口座がどのように運用されているのか正確に把握していないケースが少なくありません。例えば、大手企業に勤める金さんは、自分が加入している会社の退職年金の種類を知らず、退職を目前にして大いに慌てたという話もあります。この記事では、確定給付型(DB)と確定拠出型(DC)の正確な違いを解説し、個人型退職年金(IRP)口座を通じて資産を効率的に増やす方法を詳しく紹介します。制度の構造を正しく理解すれば、退職後の生活がより安心できるものになります。忙しいサラリーマンでも簡単に理解できるよう、具体的な事例を基に一つずつ解説していきます。ここから、複雑に感じられていた退職年金のすべてを、ゆっくりと見ていきましょう。
=
退職年金 IRPとDCの違い、安全な資産管理と節税メリットの総まとめ
1. 退職年金制度の基本概念と重要性
サラリーマンであれば誰もが加入する退職年金は、過去の退職金制度を発展させて作られた労働者保護の仕組みです。会社が社内に退職金を積み立てていた過去と異なり、現在は外部の金融機関に安全に積み立てるよう法律で義務付けられています。そのため、会社が経営難に陥っても、労働者の貴重な退職給付が安全に保護される環境が整っています。実際、中小企業に勤める李さんは、会社の資金繰りが悪化した際でも、外部の金融機関に安全に保管されていた退職年金のおかげで安心することができました。このように、退職年金は退職後の生活を支える頼もしい支柱としてその役割を十分に果たしています。退職年金制度は大きく分けて、確定給付型(DB)、確定拠出型(DC)、そして個人型退職年金(IRP)の3つに分類されます。それぞれの方式は資金の運用主体と責任の所在が異なるため、自分の傾向に合った選択が非常に重要です。制度の目的は、結局のところ労働者が退職後も安定した現金フローを維持できるように支援することにあります。したがって、若い頃から継続的に関心を持ち管理しておくことで、老後に予期せぬ経済的困難を避けることができます。これから扱う内容を通じて、自分に最も有利な方式を賢く探してみてください。
退職年金は外部の金融機関に安全に積み立てられ、退職後の労働者の生活安定を助ける必須の制度です。
2. 確定給付型(DB)と確定拠出型(DC)の明確な違い
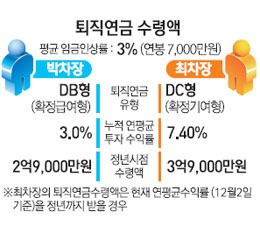
会社が加入させてくれる退職年金は、大きく分けて確定給付型(DB)と確定拠出型(DC)の2つの方式に分かれます。確定給付型は、労働者が退職時に受け取る給付額が事前に確定しており、会社が資金を直接運用する形式です。運用収益率が良かろうが悪かろうが、労働者が受け取る退職金の額は法律で定められた基準に基づいて固定されるため、安定性を重視する方に向いています。一方、確定拠出型は、会社が毎年労働者の年収の一定割合以上を負担金として拠出し、労働者が直接資産を運用する方式です。例えば、朴さんは確定拠出型口座を通じて、自ら多様な商品を選択し、収益率を高めるために積極的に努力しています。両制度の最も大きな違いは、運用に伴う責任が誰にあるかという点です。確定給付型は会社が運用責任を負うため、労働者は収益率の変動について気にする必要が少なくなります。しかし、確定拠出型は労働者が自ら商品を選び管理しなければならないため、投資成果に応じて最終的な受取額が変わります。したがって、積極的な資産増加を望むなら確定拠出型が有利であり、安定した受給を望むなら確定給付型が適しています。自分の投資傾向と職場の雰囲気を考慮して慎重に判断すべき理由がまさにここにあります。
確定給付型は会社が運用し給付が確定しており、確定拠出型は労働者が直接運用し投資成果に責任を負います。
3. 個人型退職年金(IRP)口座の強力な節税と活用方法
個人型退職年金(IRP)は、サラリーマンだけでなく自営業者やフリーランサーも加入できる非常に便利な資産管理口座です。この口座の最大のメリットは、毎年の確定申告時に税額控除の恩恵を受けられるため、サラリーマンにとって必須の節税項目とされている点です。例えば、年収5,000万ウォンのサラリーマン鄭さんは、個人型退職年金に継続的に拠出してきたおかげで、毎年の確定申告でかなりの額の還付金を受け取っています。節税に 관심이ある方にとっては、この口座を活用しない方がむしろ損をするほど、メリットは大きいです。また、個人型退職年金口座は、多様な金融商品を組み入れて長期的に資産を増やしていくプラットフォームとしての役割を果たします。預金だけでなく、実績分配型商品まで幅広く選択できるため、老後資金の実質的な価値を守るのに適しています。退職後にこの口座を通じて年金形式で受給すれば、一括受給よりも税負担を大幅に軽減できます。在職中にコツコツと積み立てた資金を、退職後に給料のように分割して受け取りながら生活費に充てることができます。長期的な視点から見れば、退職後の生活の質を決定づける重要な鍵はこの口座に込められています。
個人型退職年金は、確定申告時の税額控除メリットと多様な商品の運用を同時に享受できる必須の節税口座です。
4. 安全な資産管理のための分散投資戦略
退職年金資産を単に元本保証商品だけに放置しておくと、物価上昇率に追いつけず、実質的な資産価値が低下する可能性があります。最近では、多様な実績分配型商品を年金口座に組み入れることができるようになり、より体系的な資産配分が可能になりました。例えば、安定した預金商品の一部と、グローバル優良企業に投資する商品を適切に混ぜて運用する方法が人気を集めています。専門家は、一つの資産に集中するのではなく、複数の地域や産業に分散投資することがリスクを減らす近道だと助言しています。実際、サラリーマン韓さんは、退職年金資産の半分は安全な預金に置き、残り半分は成長性の高い半導体関連商品に分散投資しました。その結果、市場が揺らぐ中でも、全体のポートフォリオが比較的安定して守られる経験をしました。このように、自分の退職時期とリスク許容度を考慮し、定期的にポートフォリオを確認するプロセスが不可欠です。金融機関が提供する多様な商品情報を詳しく調べ、自分の大切な資産がうまく成長しているか確認する必要があります。安全性と収益性のバランスを取ることが、成功した老後準備の核心です。
元本保証商品と実績分配型商品を適切に分散運用することで、物価上昇を防ぎ資産を増やすことができます。
5. 預金者保護と金融機関選択の重要性
貴重な退職年金資産を預ける際、どの金融機関を選ぶかも非常に重要な考慮事項の一つです。銀行、証券会社、保険会社など、多様な金融会社が退職年金事業を運営しており、機関ごとに提供する商品ラインナップが異なります。特に預金者保護法に基づき、普通預金と退職年金口座はそれぞれ別途保護限度額が適用されるため、これをうまく活用すれば安全性を高めることができます。例えば、一つの金融会社に普通預金と退職年金を同時に保有していても、法律で定められた限度額内でそれぞれ安全に保護されます。金融会社を選ぶ際は、単に金利を比較するだけでなく、自分が直接商品を運用する際に便利なシステムが整っているか確認する必要があります。モバイルアプリやホームページの使いやすさが良い場所を選ぶことで、普段の資産管理やリバランスが 훨씬容易になります。周りの推薦だけに盲信するのではなく、各金融機関の手数料水準と顧客サポートの品質を詳しく比較検討して決定する知恵が必要です。長期間共に歩むパートナーであるため、信頼できる大手機関を好む傾向が明確です。安全な枠組みの中で自分の資産がコツコツと積み上がるよう、よく検討して加入してください。
金融機関ごとに商品構成や管理システムが異なるため、預金者保護限度額と利便性を詳しく比較して選択すべきです。
6. 成功した退職のための賢い実践方法
退職年金は、単に会社が勝手に管理してくれるお金ではなく、自分の積極的な関心と参加が加わって初めて真の価値を発揮します。退職時期が近づくにつれて資産の安定性に重きを置くべきですが、社会人初期や中年期にはある程度積極的な運用を並行するのが好ましいです。毎年定期的に自分の口座の収益率を確認し、市場の流れに合わせてポートフォリオを少しずつ修正する習慣をつけてみましょう。今日からでも、会社の退職年金担当部署や取引先の金融機関を通じて、自分の口座の状態を詳しく確認してみるのはいかがでしょうか。小さな関心と実践が積み重なり、老後の豊かさと安定感を決定づける最も強力な武器になります。退職後の生活を笑顔にする賢い資産管理を、今すぐ始めてみてください。
定期的な口座確認と積極的な関心が、成功した退職生活を作る最も確実な方法です。
よくある質問
=