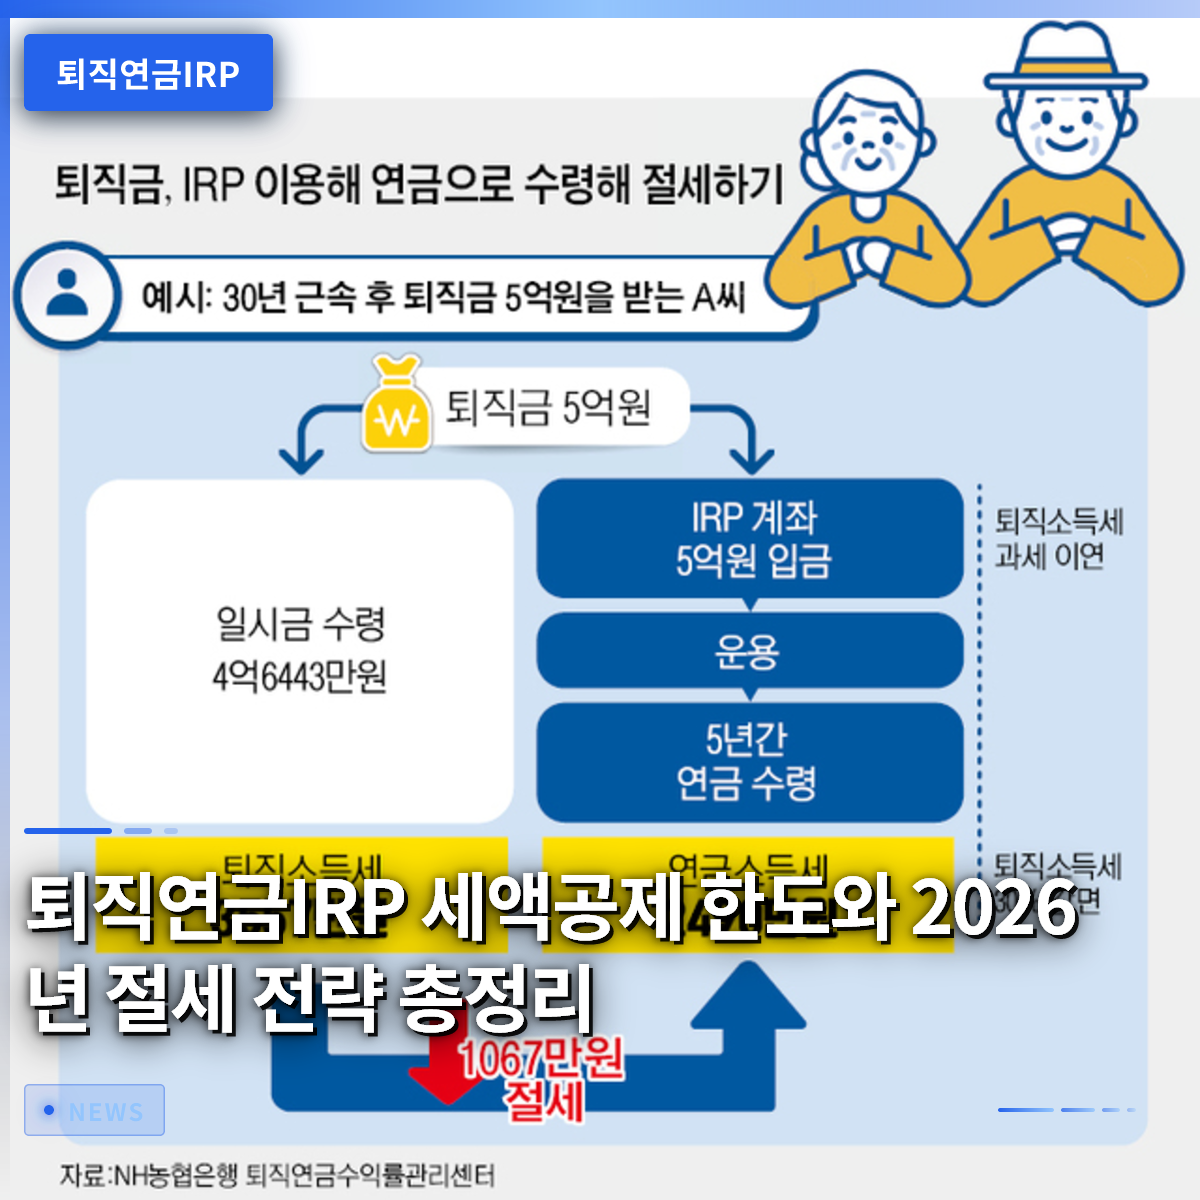
退職年金IRP口座は、毎年の年末調整で大きな税額控除の恩恵を受けられるサラリーマンにとって必須の金融商品です。去年の年末調整で還付金を確認して驚いたキム係長は、今年から毎月一定額をコツコツと積み立てています。周囲から「年金口座を作らないと損だ」と聞いて、とりあえず加入したものの、具体的にどのような特典があり、どのように運用すべきか分からず途方に暮れている方は本当に多いです。老後準備と節税を両立させるためには、制度の詳細な規定を正しく理解し、自分の投資性向に合わせて資産を配分する知恵が必要です。政府が最近、退職年金制度の改革を再び推進していることから、関連法令や支援策にも少しずつ変化が生じています。この記事では、退職年金IRPの加入条件から税額控除の限度額、中途解約時の不利益、そして効率的な資産運用方法まで、分かりやすく解説していきます。
=
退職年金IRPの税額控除限度額と2026年の節税戦略まとめ
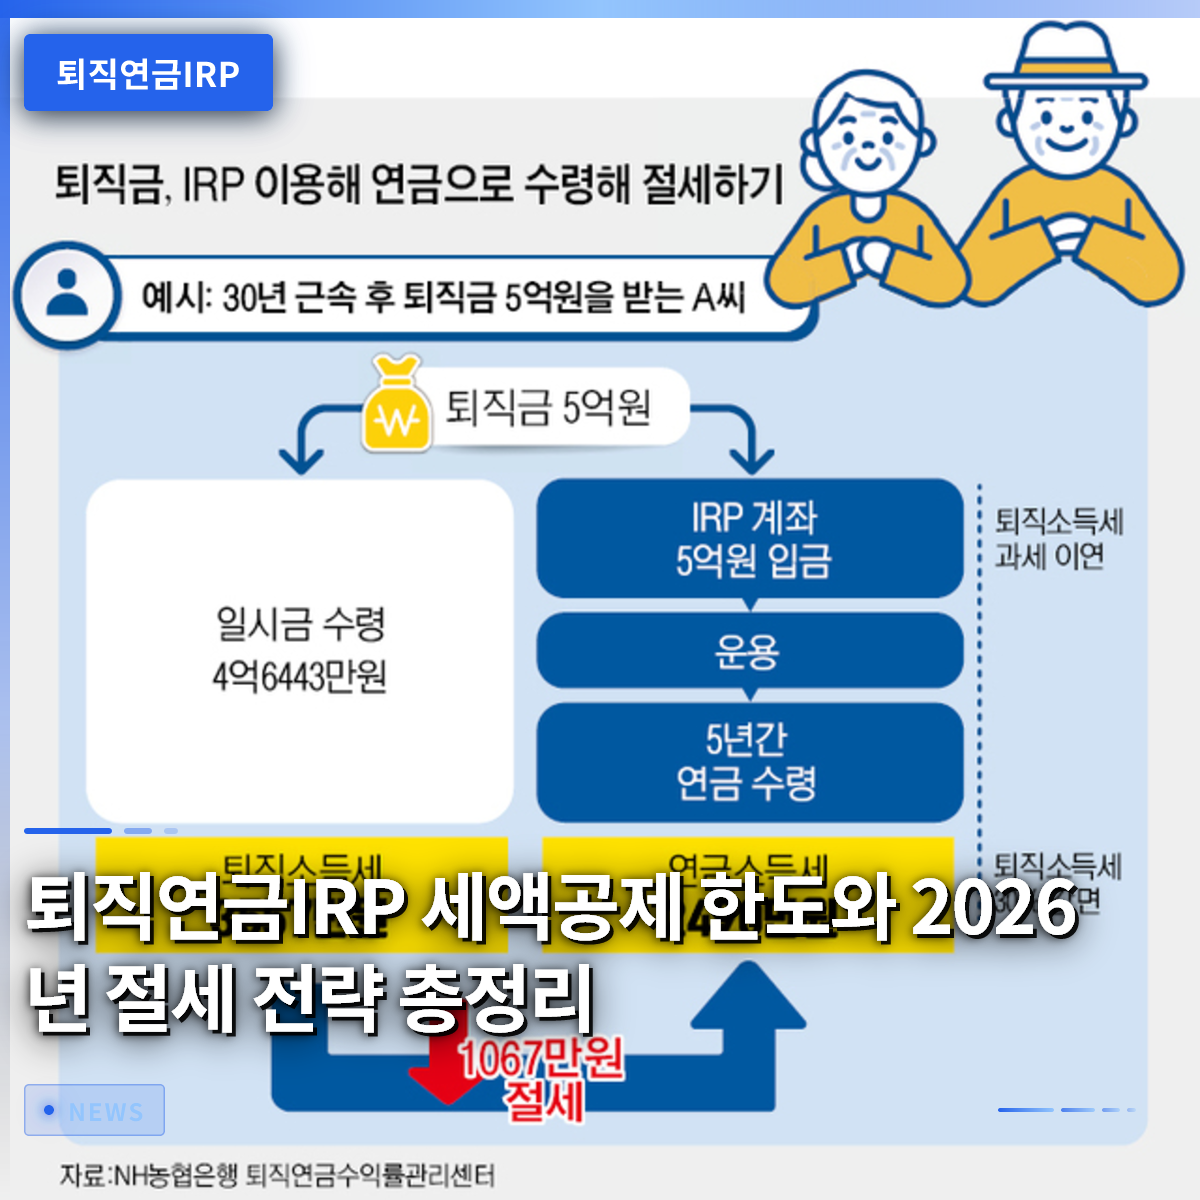
1. 退職年金IRPとは何か、そしてなぜ加入すべきか

個人型退職年金(IRP)は、サラリーマンが転職や退職時に受け取る退職金を自分の名義の口座に積み立て、定年まで運用し続けることができる非常に便利な制度です。在職中であってもいつでも自分の資金を追加で拠出できるため、サラリーマンにとって代表的な資産形成手段として定着しました。かつては退職金の受取目的のみで使われていましたが、今では国家が積極的に推奨する老後対策の中心的な手段となっています。毎月支払う税金を少しでも節約したいサラリーマンにとって、これは選択肢ではなく必須の口座です。
多くの人が年金積立金形成促進法に基づく個人年金(年金貯蓄)商品とIRPの違いを混同していますが、この2つの口座はそれぞれ独自の限度額で税額控除の恩恵を受けられるため、併用するとシ너지効果が非常に大きくなります。銀行や証券会社どこでも簡単に開設でき、モバイルアプリを通じて非対面で簡単に加入することも可能です。サラリーマンのパク課長は、昨年年金貯蓄とIRPを合わせて拠出したおかげで、今回の年末調整で数十万ウォンもの税金を還付され、大変喜んだそうです。このように、在職中にコツコツと資金を積み立て、退職後に年金形式で受け取れば、税負担を大幅に軽減できます。
IRPは退職金の保管と追加拠出を同時に解決し、年末調整による節税効果を最大化するための必須口座です。
2. 2026年最新税額控除限度額と節税効果

退職年金IRP口座の最も強力な武器は、間違いなく毎年受けられる破格の税額控除特典です。年金貯蓄口座とIRPを合算して、年間拠出限度額の最大金額まで控除を受けることができ、総給与額に応じて控除率が異なって適用されます。総給与が5,000万ウォン以下の労働者であれば、より高い控除率が適用されるため、実感できる節税効果がはるかに大きくなります。毎月少しずつお金を貯めるだけで、国家が年末に税金を返してくれるため、これ以上の資産形成の機会を見つけるのは難しいでしょう。
周囲の友人たちから年末調整の還付金の話を聞くたびに羨ましがっていたイ係長は、今年からIRPに毎月一定額を自動振替で積み立て始めました。年末になると予想よりもはるかに大きな金額が口座に入ってくるため、毎月強制的に貯蓄する習慣も自然と身につきます。ただし、無理に限度額を埋めようとして、急にお金が必要になったときに困ることになる可能性があるため、自分の収入レベルに合わせて拠出額を設定すべきです。毎年改正される税法の内容を事前に把握し、証券会社や銀行が主催する節税説明会などを活用すれば、最新の情報を他より早く入手できます。
IRPは年金貯蓄と合算して年間拠出額に対して最大限の税額控除特典を提供する、節税の核心です。
3. 退職金を受け取るときにそのまま解約すると起こること

会社を辞めたり転職したりする際、これまで積み立ててきた退職金を一括で受け取り、すぐにIRP口座を解約する人は想像以上に多いです。退職金を受け取った直後に、無意識に普通預金口座へ引き出してしまうと、貴重な退職所得課税をそのまま受けてしまいます。国家は、サラリーマンが退職金を老後に使えるよう誘導するため、退職金をIRP口座に移管する際に税金をすぐに課さず、課税を繰り延べてくれる課税繰延べ特典を与えています。この特典を無視して途中で口座を解約すると、これまで節約してきた税金を一度に支払わなければならないため、絶対に避けるべきです。
退職間近の10年目のサラリーマン、チョイ部長は、先輩が退職金を受け取った直後に車を変えるのに使った結果、税金の爆弾に見舞われたのを見て驚きました。退職金をIRP口座のままで置いておけば、税金が繰延べられるだけでなく、55歳以降に年金形式で分割して受け取る場合、退職所得課税を最大30パーセントまで減免を受けることができます。一括資金がすぐに必要だからといって、安易に口座を解約するのではなく、年金受給方式を選択して税負担を最小限に抑える方がはるかに賢明です。やむを得ずお金を使わなければならない場合でも、関連法令で許可されている例外条項を詳しく確認し、慎重に判断すべきです。
退職金受取時にIRP口座を解約すると課税繰延べ特典が消滅し、莫大な税金を負担することになるため、年金受給の方が有利です。
4. 安全で賢い資産運用とデフォルトオプションの活用方法
IRP口座を開設して、ただお金を預けておくだけでは終わりではなく、積み立て金をどのように運用するかによって、将来の資産規模が全く変わります。加入者が一定期間特別な運用指示を出さない場合、事前に指定した商品に自動投資されるデフォルトオプション制度を積極的に活用すべきです。自分の投資性向が安定型か攻撃型かによって、元本保証型商品や実績分配型ファンドの比率を適切に調整するのが望ましいです。最近では、人工知能技術を活用して資産状態を毎日チェックし管理してくれる多様な金融商品も登場しています。
社会人になったばかりの頃から株式投資に興味があったチョン社員は、IRP口座内でも積極的にファンド商品を組み入れ、収益率を高めています。一方、退職が目前に迫っている親世代は、元本が毀損するリスクのない安全資産を中心にポートフォリオを構築し、資産の保全に注力しています。統合年金ポータルサイトを定期的に訪問すれば、自分の積み立て金 현황や長期収益率、各種手数料まで一目で比較できるため、非常に便利です。証券会社や銀行ごとに課される手数料の違いも詳しく検討し、有利な機関を選択することが、長期的に資産を増やすために有利です。
IRPの積み立て金は放置せず、デフォルトオプションと性向別ポートフォリオを通じて積極的に管理することで、収益率を高めることができます。
5. ISA口座満期資金との完璧な連携戦略
個人総合資産管理口座、通称ISAと呼ばれる口座で一生懸命お金を貯めて満期を迎えた方々が注目すべき、非常に良い制度があります。ISA口座の満期になった際、その資金をIRP口座にすぐに移管すると、追加で税額控除の恩恵を受けられる驚くべき機会が開かれます。満期資金の一定割合に相当する金額がIRPの拠出限度額に追加で合算されるため、節税効果を最大化できます。一括資金を年金口座に移すことで、税金も節約し、老後資金も十分に確保する一石二鳥の戦略です。
周囲でISA満期金が発生したらどこに使えばいいか悩んでいる知人たちにこの方法を教えると、皆「なるほど」と感心します。数年間一生懸命運用して作った貴重な種銭を、ただ引き出して使うのではなく、年金口座と連携させて長期投資につなげる方がはるかに得です。金融会社が提供する関連ウェビナーや相談サービスを利用すれば、こうした口座間の連携活用方法を非常に詳細に案内してもらえます。税法改正や金融トレンドの変化に合わせてISAとIRPを有機的に接続することが、真の達人の節税の秘訣です。
ISA満期資金をIRPに移管すると、追加の税額控除特典とともに老後資産を効果的に増やすことができます。
6. 成功した退職準備のための最終チェック
退職後の生活を豊かで余裕あるものにするためには、今すぐ自分のIRP口座の状態を詳しく見直す努力が必要です。政府が退職年金の義務化や歪んだ構造の改善を継続的に議論しているため、制度の変化に素早く適応する人が勝ち組になります。毎月かかる手数料を惜しまず、長期的な収益率と税制特典を天秤にかけて、最も有利なポートフォリオを維持すべきです。今日からでもスマートフォンアプリを開き、自分の年金残高と控除限度額を確認するという小さな行動が、将来の豊かで裕福な生活を決定づけます。
周囲の噂に振り回されるのではなく、自分の収入と退職時期を正確に計算し、計画的に資金を拠出する姿勢が重要です。今積み立てている小さな年金資産が、将来の退職時に巨大な安全策となり、私たちを力強く守ってくれるでしょう。今日学んだ税額控除限度額と口座連携戦略を基に、明日すぐに銀行や証券会社のアプリをチェックしてみてください。体系的な準備と継続的な関心こそが、老後破産を防ぎ、本当に幸せな人生の後半戦を迎えるための最も確実な鍵です。
IRPを通じた継続的な資産管理と最新制度の活用は、成功した退職のための最も確実で安全な道です。
よくある質問
=