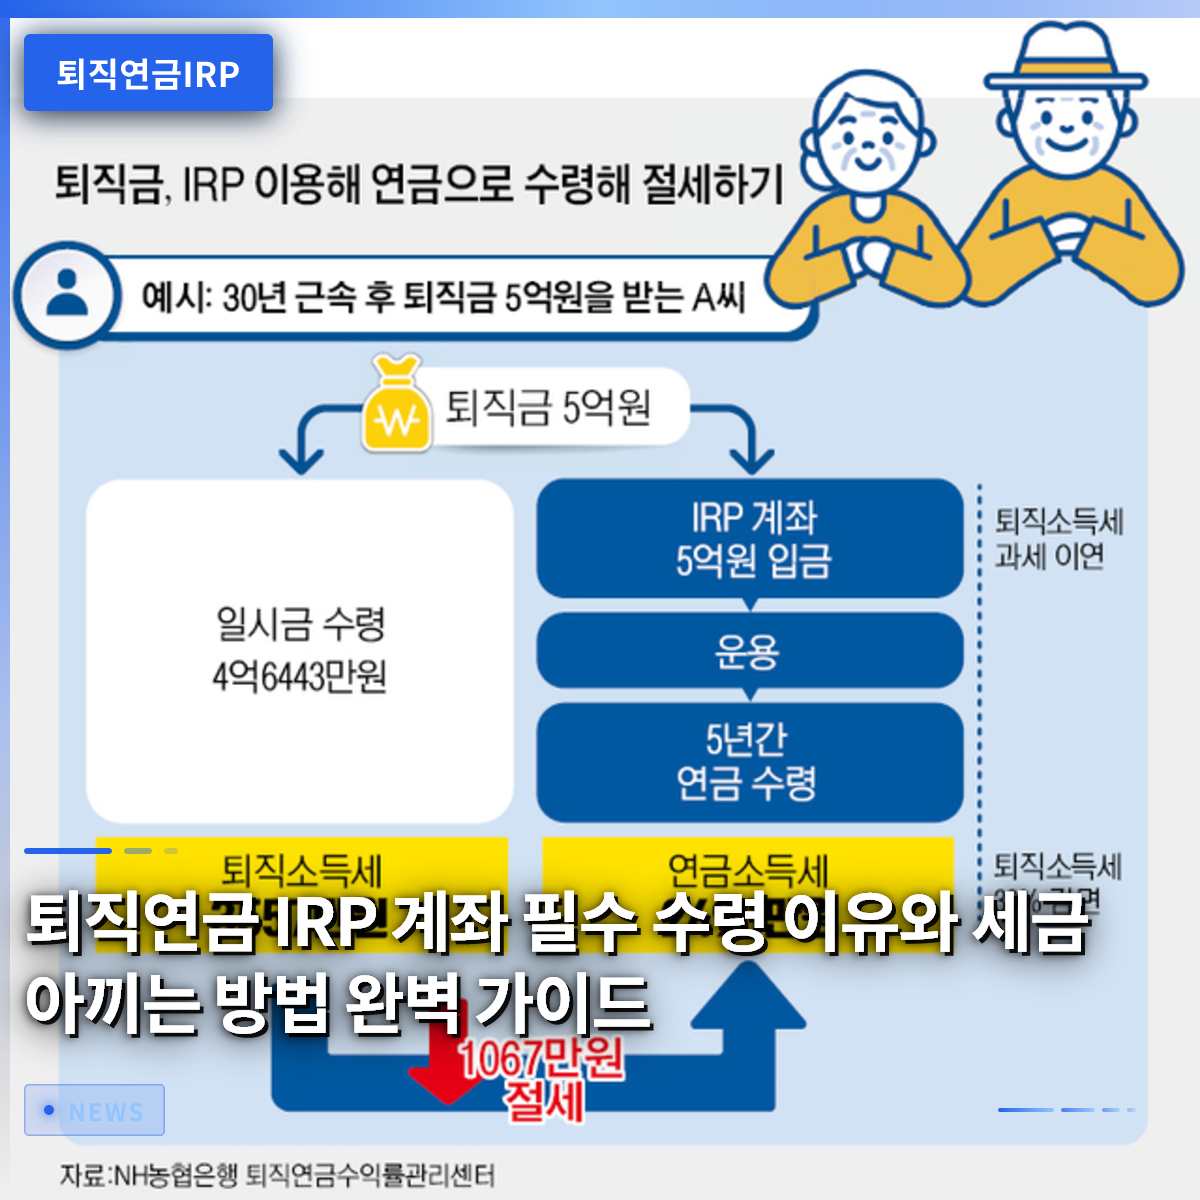
退職金を受取る際、必ず個人型退職年金(IRP)口座で受取ることが、税金を節約し貴重な資産を守るための鍵です。退職や転職の際、多くの人が「すぐに必要なお金だ」と思って一般の預金口座で退職金を受け取ってしまいがちです。しかし、そうすると退職所得税がすぐに源泉徴収されるため、実際に手元に残るお金が大幅に減る結果となります。実際、周囲でも退職金をそのまま口座で受け取った結果、想像以上に少ない金額に驚くケースをよく見かけます。今日は、なぜ退職年金を必ず個人型退職年金口座で受け取るべきなのか、そして税金を減らし手数料を節約する具体的な方法まで詳しく見ていきましょう。この記事を読み終える頃には、皆さんの老後資金を守るための素晴らしい答えが見つかるはずです。
=
退職年金IRP口座への受取が必須な理由と税金を節約する方法完全ガイド
1. 退職金を一般口座で受け取ってはいけない理由
 1. 退職金を一般口座で受け取ってはいけない理由
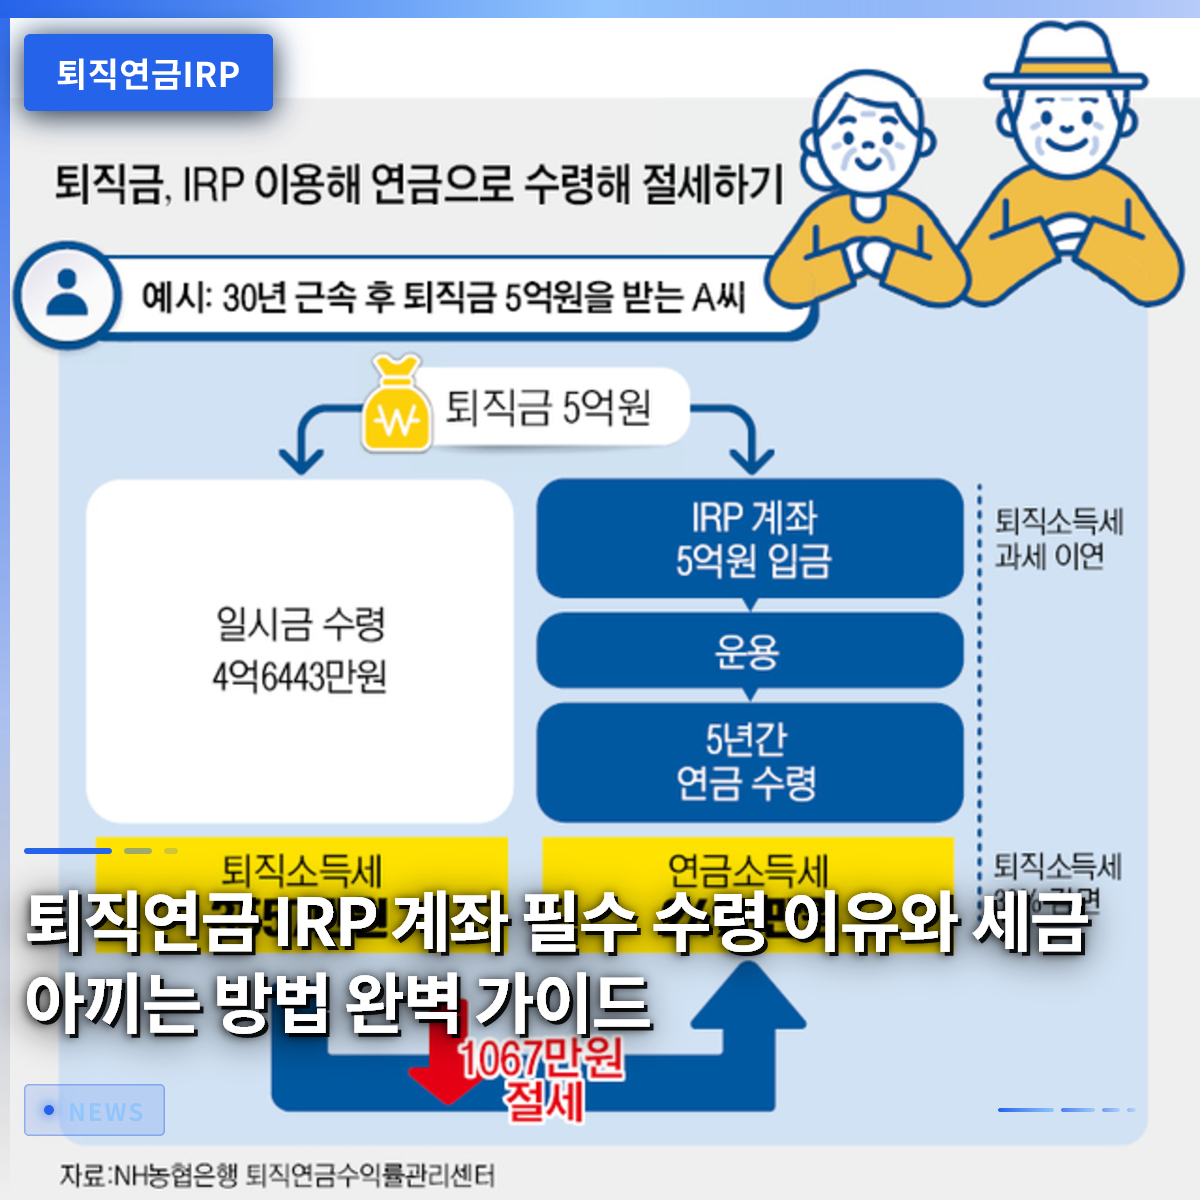
退職時に会社が精算した退職金を、一般的な銀行の普通預金口座にそのまま受取るのは、資産管理の観点から大きな損失を招きます。会社が退職金を支払う際、本来は退職所得税を源泉徴収せず、従業員が指定した個人型退職年金口座に移すのが原則です。もし法的な例外事由がないにもかかわらず一般口座で直接お金を受け取った場合、国税庁はこれを即座に退職所得とみなし、高い税率の税金をすぐに差し引きます。10年以上の歳月をかけて汗水たらして貯めた貴重な退職金から、税金が大幅に抜けてしまうため、残高を見ると虚しさを感じることになります。例えば、5,000万ウォンの退職金を受け取ったのに、税金として数百万ウォンが一気に差し引かれて入ってきた場合、すぐに生活費や投資資金として使おうとしていた計画に大きな支障が生じます。したがって、特別な法的な例外状況でない限り、会社の人事担当者に事前に個人型退職年金口座番号を伝え、そこに退職金が振り込まれるよう手配する必要があります。退職金を安全に守るためには、受取段階から徹底的に税金の繰延べ効果を享受できる構造を作らなければなりません。一般口座で受け取ったお金は再投資の過程でも不利で、複利効果を享受しにくく、途中で簡単に消費してしまう誘惑に陥りやすいです。一方、専用口座にそのまま入れておけば、税金がすぐに課税されず、後に年金として受取るまで課税が繰延べられ、増えた元本全体が運用されるという利点があります。この小さな選択の違いが、退職後の数年後には数千万ウォン以上の資産格差として開く可能性があることを銘記すべきです。したがって、退職の知らせを聞いた時点で、まず自分の名義で年金口座を開設し、振込準備を完了させることが、会社員としての基本的な金融常識です。
💡 核心ポイント
退職金を一般口座で受け取るとすぐに税金が課されて資産が減るため、必ず個人型退職年金口座に移す必要があります。
2. 税金の爆弾を避ける退職所得税繰延べの秘密
 2. 税金の爆弾を避ける退職所得税繰延べの秘密
個人型退職年金口座の最も強力な武器は、退職所得税の課税を後回しにする繰延べ特典です。会社を辞めた際に発生した退職金をこの口座にそのまま移せば、国は退職後に年金として受取るまで税金を徴収せず待ってくれます。すぐに税金を支払わなかったそのお金までが口座内にそのまま残るため、元本と利子が合算されてより大きな複利効果を生み出す原理です。もしこのお金を年金受取期間中に分割して受け取る場合、本来支払うべきだった退職所得税自体を30%から最大50%まで減免を受けることができます。実際、多くの退職者がこの制度を積極的に活用し、税金負担を大幅に減らし、老後の生活費をより余裕を持って確保しています。退職を控えた会社員が最も恐れているのは、予想外の税金通知書と老後貧困の問題ですが、これを同時に解決する鍵となります。30年間会社生活をしてから定年退職したキム課長のケースを見ると、違いが明確になります。キム課長は退職金を一般口座で受け取り、税金を一括で差し引かれて残ったお金で生活していたところ、数年も経たないうちに資金が底を尽きる苦痛を味わいました。一方、徹底的に年金口座に移して税金を凍結していたイ課長は、毎年年金を受取ることで税金も少なく支払い、安定したキャッシュフローを維持することができました。このように、税金繰延べ制度は単に税金を先延ばしにするだけでなく、実質的な減免特典まで提供するため、絶対に逃してはならない制度です。
💡 核心ポイント
退職金を年金口座に移すと税金の納付が将来に先送りされ、年金受取時に税金も大幅に減免を受けることができます。
3. 非対面口座切り替えで手数料を節約する方法
 3. 非対面口座切り替えで手数料を節約する方法
個人型退職年金口座を維持する際、毎年差し引かれる運用管理手数料は、長期投資を行う際に意外と気になるコスト要素です。銀行や証券会社の支店に直接訪問して口座を開設したり管理したりすると、想像以上に高い手数料率が適用され、長期投資時に損失を被る可能性があります。最近、多くの金融機関が非対面チャネルの活性化のため、スマートフォンアプリを通じて口座を開設または切り替える顧客に対して、手数料を破格で免除または引き下げています。実際、オフラインの営業店に行って加入した場合と比較すると、非対面口座に切り替えた際の手数料が半分以上安くなるケースが非常に多いです。5,000万ウォン未満の資産を運用している加入者であれば、非対面切り替えを通じて手数料負担をほぼゼロに近づける機会が開かれています。周囲を見渡すと、手数料が惜しいのに方法が分からなかったり、面倒くさがったりして長期間放置している会社員が非常に多いです。しかし、スマートフォンで数回のタッチだけで、既存の加入口座を非対面優遇型に簡単に切り替えることができるため、今日すぐに確認すべきです。毎年わずかに差し引かれる手数料が数十年積み重なると莫大な金額になるため、小さなコストでも節約する姿勢が資産増殖の近道です。特に退職資金のように長期間眠らせておく必要があるお金ほど、手数料削減効果は時間の経過とともにさらに最大化されます。金融会社ごとに提供している手数料優遇条件を綿密に比較し、自分に最も有利なプラットフォームを選ぶ知恵が必要です。
💡 核心ポイント
スマートフォンアプリを通じて個人型退職年金口座を非対面で切り替えると、運用管理手数料を大幅に節約できます。
4. 年末確定申告の税額控除限度額を最大化する戦略
個人型退職年金口座は、退職金を保管する用途だけでなく、普段から自分の貴重な現金を拠入して税額控除を受ける用途としても広く使われています。以前は年金貯蓄ファンドと個人型退職年金を合算して一定金額までしか控除を受けられませんでしたが、最近では税制上の優遇限度額が大幅に引き上げられました。会社員であれば、毎年年末確定申告時に税金の爆弾を避けるために必ず 챙まなければならない必須の金融商品として定着して久しいです。自分の年間所得水準に合わせて毎月一定額をコツコツ積み立てると、国から拠入額の一定割合を年末に現金のように返還してもらえます。サラリーマンにとって恵の雨のような還付金をもたらしてくれるため、会社員コミュニティでは最高の資産形成手段として通っています。例えば、毎月一定額をコツコツ拠入して年間限度額を埋めると、数十万ウォンから100万ウォンを超えるお金を税金還付金として受け取る喜びを味わうことができます。社会人初期からこの口座を活用してきたパク主任は、毎年年末確定申告のたびに周囲の同僚から羨ましがられる視線を一身に浴びています。パク主任は毎月貯蓄するように加入商品に一定額を自動振込で入れておくだけで、退職資金も積み上がり税金も返還される一石二鳥の効果を得ています。このように自発的な追加拠入を並行すると、老後に受け取れる年金の額が雪だるま式に膨らむため、経済的自由に一歩近づけるようになります。ただし、中途解約するとこれまで受けていた税制上の優遇を返還しなければならない可能性があるため、余裕資金で運用するのが安全です。
💡 核心ポイント
自発的に追加拠入を行うと、年末確定申告で強力な税額控除特典を受け、還付金を増やすことができます。
5. 安全資産と国債の組み入れによるポートフォリオの多様化
個人型退職年金口座内では、預貯金だけでなく、様々なファンドや上場指数ファンド(ETF)などのリスク資産と安全資産を、自分の性向に合わせて組み合わせることができます。関連規定に従い、全資産の一定割合以上は必ず安全資産で埋めなければならないため、資産配分の安定性が自然に維持されます。最近では、投資家が好む米国指数追従商品や国内外の優良債券混合型商品などが多様に発売され、選択の幅が非常に広がりました。特に最近では、個人投資用国債も関連口座を通じて購入できる道が開かれ、長期投資の安定性が一段と高まりました。物価上昇を防ぎながらも元本を安全に守りたい投資家にとって、10年物や20年物の国債組み入れは素晴らしい選択肢となります。退職を控えた会社員のパクさんは、過去に株式型商品ばかりに集中投資して、市場が下落するたびに胸を撫で下ろす辛い記憶がありました。しかし、最近の規定に合わせて安全資産の割合を30%以上確保し、残りは安定した債券混合型商品と国債でポートフォリオを再構築しました。その結果、市場が大きく揺れる日でも安心して眠ることができ、資産が着実に上昇していく喜びを味わいました。このように、無条件にリスクの高い投資だけを行うのではなく、法的な安全装置を活用しながらバランスの取れた長期ポートフォリオを組むことが、成功した老後準備の核心です。毎月入ってくる退職年金を放置せず、自分の投資性向に合った優良商品を選んで積極的に運用すべきです。
💡 核心ポイント
様々な安全資産と最近の組み入れが許可された国債を活用し、揺らぎのない長期ポートフォリオを構築できます。
6. 解約の誘惑に耐え、長期投資で退職準備を完成させる
退職年金口座を開設し、お金を入れておいても、途中で急な資金が必要だという理由で中途解約してしまう加入者が意外と多いです。実際、統計によると、莫大な金額が口座に移されたにもかかわらず、高い割合で解約が行われており、老後資金が虚しく散らばっているという指摘が出されています。マイホーム購入や医療費など、避けられない法的な例外事由でないにもかかわらず、単純な消費目的で解約すると、税金の爆弾を浴びて損失を被ることになります。中途解約という致命的なミスを犯すと、これまで積み重ねてきた税制上の優遇と複利効果が水泡に帰すため、何があっても最後まで維持しなければなりません。10年後、20年後にようやく光を放つ退職資金だからこそ、目の前の誘惑に耐え、黙々と耐える忍耐強さが何よりも重要です。結論として、退職年金口座は単なる退職金保管口座ではなく、生涯の経済的安定を担う最も頼もしい盾です。今すぐスマートフォンを起動し、自分の口座状態をチェックし、手数料をうまく節約できているか確認する必要があります。毎年コツコツとした追加拠入と賢い資産配分を通じて、老後に訪れる所得の空白期を賢く埋めていく知恵を発揮すべきです。退職後の生活は若い日の金融習慣が決めるため、今日学んだ内容を基に確実な資産管理計画を立ててください。未来の豊かな生活のために今日下す賢い選択が、数年後に皆さんの頼もしい支えとなるでしょう。
💡 核心ポイント
中途解約の誘惑に打ち勝ち、長期投資を続けてこそ、真の意味での豊かな老後を完成させることができます。
よくある質問
退職金を一般口座で受け取るとどのような不利益がありますか?
退職所得税がすぐに源泉徴収され、実際に手元に残る金額が大幅に減り、再投資時に複利効果を享受しにくくなります。
非対面口座に切り替えると手数料はどれくらい減りますか?
オフラインの営業店と比較して管理手数料が大幅に安くなり、5,000万ウォン未満の資産の場合は大きなコスト削減効果が見込めます。
年末確定申告の税額控除を受けるにはどうすればいいですか?
退職金以外に、自分の余裕資金を個人型退職年金口座に自発的に追加拠入すると、年末確定申告時に税額控除特典を受けることができます。
口座内でどのような商品に投資できますか?
預貯金だけでなく、様々なファンドや債券混合型商品、そして最近の組み入れが許可された個人投資用国債まで幅広く選択できます。
=