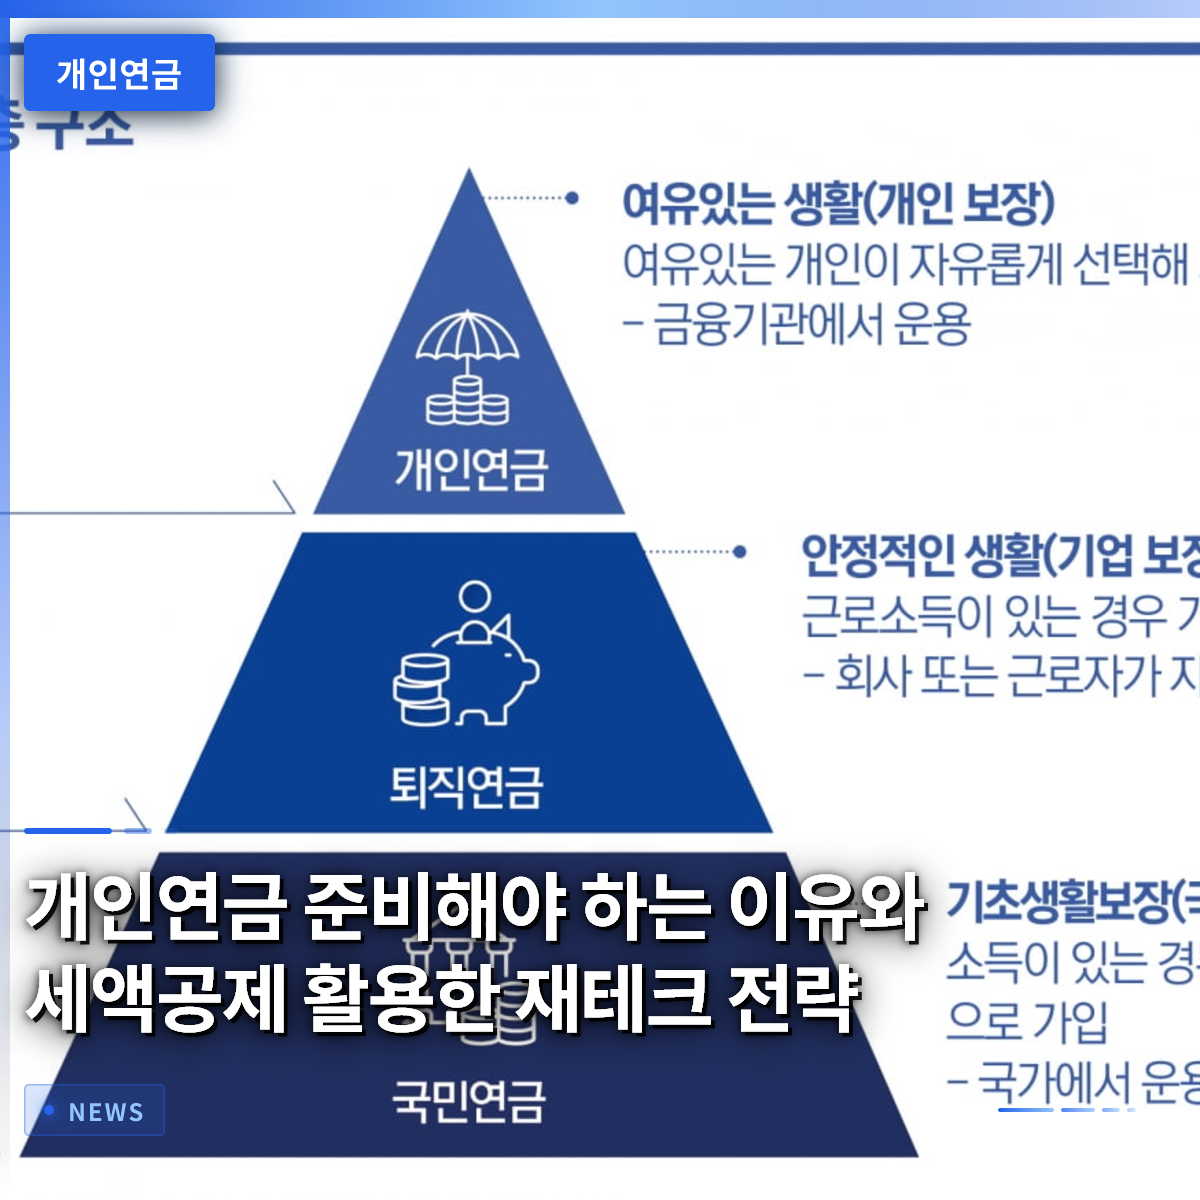
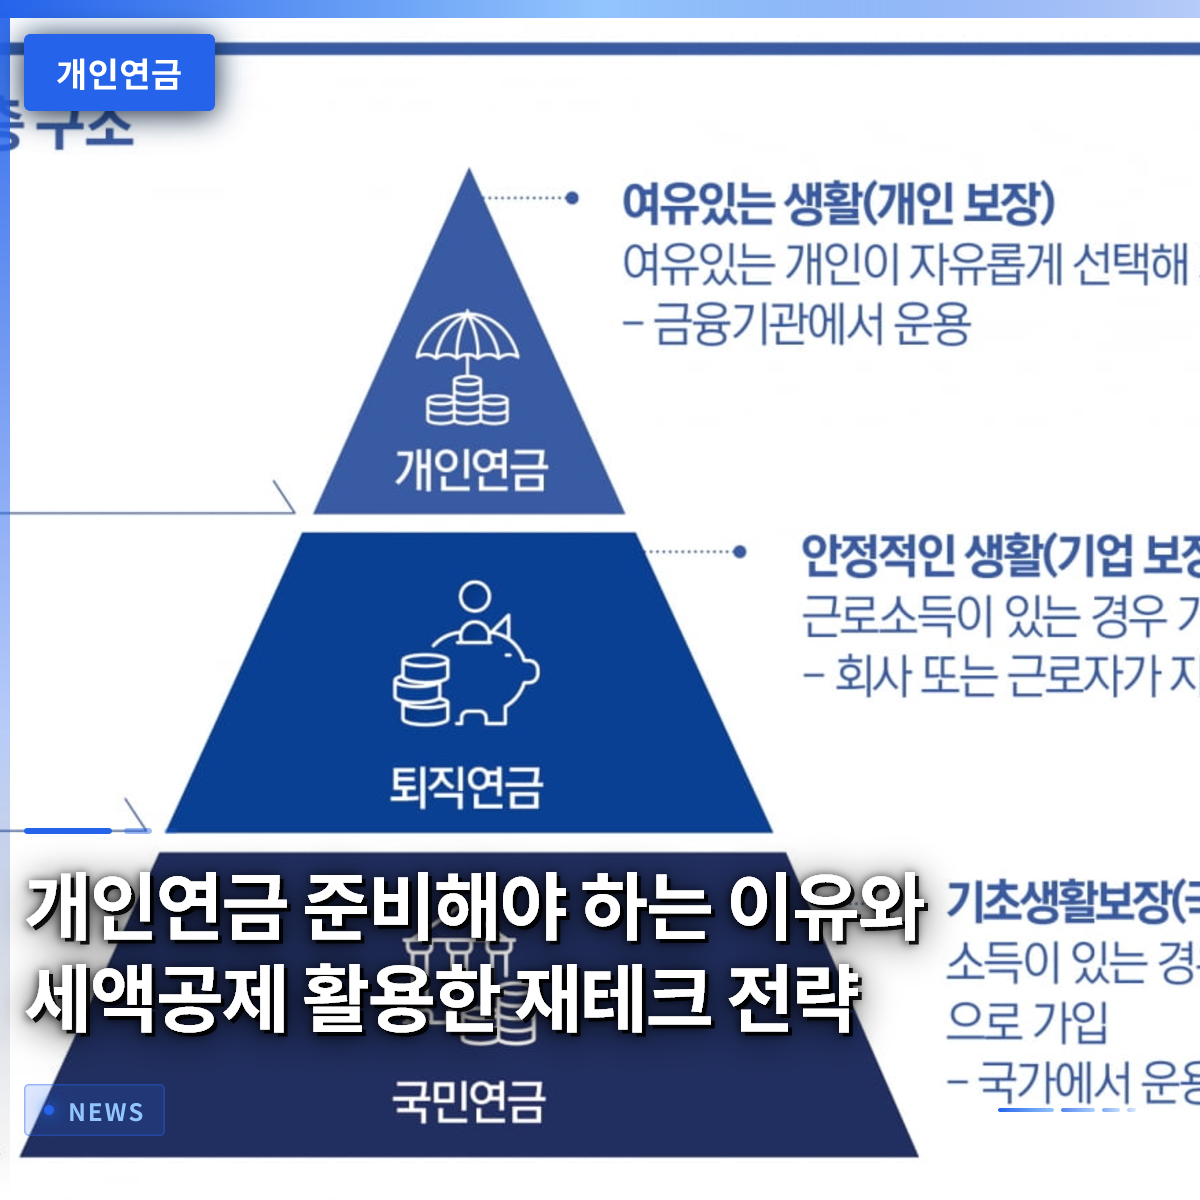
国民年金だけでは豊かな老後の生活費を賄うのが難しいため、個人年金を通じた追加的な資産形成が不可欠です。最近の金融市場では、退職後の生活に備えるため、銀行や証券会社など様々な金融機関を通じた私的年金への加入が大幅に増加しています。会社員や自営業の方々が、税制優遇措置を受けながら老後を確実に準備できる仕組みを作ることは、賢い資産運用のコアです。実際に、周囲で退職を迎えた知人が固定収入の不足で苦労している姿を見ると、事前に準備することの重要性を痛感させられます。この記事では、私的年金の種類から税額控除を最大化する方法まで具体的に 살펴、実行可能な老後設計の案を整理します。読者の皆様も、今日から自身の資産状況を点検し、適切な商品を探してみることをお勧めします。
=
個人年金を準備すべき理由と税額控除を活用した資産形成戦略
1. 国民年金の限界と私的年金の必要性

毎月誠実にかけている国民年金だけでは物価上昇率に追いつくのが難しく、退職後の実際の生活費としては圧倒的に不足している場合が多いです。統計庁の資料を見ても、退職後に最低限の品位ある生活を保つためには、予想よりもはるかに多くの資金が必要であることが示されています。もし国家から支給される年金だけに完全に依存していたら、予期せぬ医療費や支出が発生した際に大きな打撃を受ける可能性があります。したがって、こうした経済的な空白を埋めるために、個別に準備する私的年金の比重を徐々に高めていく必要があります。
周囲で退職間際の先輩たちと会うと、若い頃から事前に準備した資産があるかどうかで、老後の生活の質が完全に分かれるという事実を容易に見出すことができます。ある人は毎月口座に入ってくる安定した現金フローのおかげで余裕のある趣味生活を楽しんでいますが、別の人は毎月の生活費を心配して不安に感じています。こうした違いを生む決定的な鍵は、まさに早期に始めた私的年金の準備の有無だと言えます。そのため、私たちは現在の収入の中から一定部分を切り出し、未来の自分のための確かな安全網を構築することに集中すべきです。
国民年金だけでは老後の生活費が不足するため、私的年金を通じた追加の資産形成が必須です。
2. 代表的な私的年金商品:年金貯蓄と個人型退職年金

個人資産を増やしながら税制優遇措置も同時に享受できる代表的な商品としては、年金貯蓄(연금저축)と個人型退職年金(IRP)があります。年金貯蓄は銀行や資産運用会社、保険会社などを通じて加入でき、会社員だけでなく収入がある誰でも柔軟に拠出できるのが利点です。一方、個人型退職年金は労働者や自営業の方が自ら資金を追加拠出し、税額控除の限度額を増やし、様々な上場指数ファンド(ETF)などに投資できる総合資産管理口座です。両商品とも年末調整時に拠出金額に対して一定割合の税額控除を受けられるため、会社員の間では必須の資産形成手段として定着しました。
例えば、年間最大拠出限度額までコツコツと資金を入れている会社員は、年末調整シーズンに予想以上の還付金を受け取り、家計に大きな助けを得ることがよくあります。周囲の同僚たちが毎年税金の負担を心配しているとき、この口座を活用している人たちは逆に税金を還付されて笑顔を見せる姿を頻繁に見かけます。ただし、これらの口座を中途解約すると、これまで受けていた税制優遇措置を返還するだけでなく、その他所得課税が課されるため、特別な注意が必要です。したがって、直ちに使う必要のない余剰資金を中心に、長期間維持できる金額のみを設定して拠出することが賢明な運用方法です。
年金貯蓄と個人型退職年金は、税額控除と資産増殖を同時に達成できる核心的な金融商品です。
3. 税額控除の優遇措置と節税効果の最大化戦略

国家では高齢化社会に備え、国民の自発的な老後資金準備を奨励するために、毎年年末調整時に画期的な税額控除優遇措置を提供しています。総給与額に応じて控除率が異なりますが、一般的に拠出した金額の一定割合を税金から直接差し引いてくれるため、実感できる節税効果が非常に大きいです。例えば、毎月一定額をコツコツ貯めて年間限度額に達したなら、1年間支払った税金の相当な金額を現金で還付されたり、確定税額から差し引かれたりすることができます。これは単なる貯蓄ではなく、国家が提供する補助金を得ることに等しく、会社員であれば絶対に逃してはならない貴重な機会です。
周囲で資産運用に長けた友人たちの話を聞くと、年末調整シーズン前に事前に口座残高を確認し、不足分を一度に補充することで節税効果を最大化しています。こうした緻密な戦略のおかげで、人々が税金を余分に払わなければならない状況でも、むしろ十分な還付金を受け取り、休暇費用に使う余裕を見せることができます。私たちもこうした金融知識を積極的に習得し実践すれば、毎年支払う税金を節約し、そのお金を再び老後資金として再投資する好循環の構造を作ることができます。税金を減らすことはまさに収益を上げることに一致するため、年間限度額を正確に把握し、計画的に拠出する必要があります。
年末調整の税額控除制度を積極的に活用すれば、税金を節約しながら同時に老後資金を蓄える一石二鳥の効果を得られます。
4. 多様な金融商品を活用した投資戦略
私的年金口座内では、単に現金で預けておくだけでなく、株式型商品や債券型商品、上場指数ファンド(ETF)など多様な資産に投資できます。最近多くの投資家は、変動性の高い市場環境の中でも安定した配当収益を追求したり、海外主要指数を追跡する商品を積極的に組み入れたりしています。例えば、毎月一定額で優良な海外指数型ETFをコツコツと購入することで、長期的な複利効果を享受する投資家が急速に増えています。このように資産を多様に分散して運用すれば、物価上昇リスクを防ぎ、長期的に元本を安全に増やしていくことができます。
実際に、周囲で退職資金を10年以上にわたり株式型ETFに定期積立してきた人たちの収益率を見ると、預金金利を大きく上回る驚くべき成果を挙げています。もちろん、市場が一時的に下落するときは心が揺らぐかもしれませんが、年金口座の特性上、数十年後に引き出すお金であるため、短期的な変動に振り回されない強いメンタルを維持できます。様々な運用会社が提供する優れた商品を比較し、自分の投資性向に合ったポートフォリオを構築することが何よりも重要です。専門家の推奨や市場動向を参考にするものの、最終的な選択は自分の退職時期とリスク許容度を考慮して慎重に行うべきです。
年金口座内で多様な上場指数ファンドや投資商品を活用すれば、長期的な収益率を最大化できます。
5. 中途解約のリスクと長期維持の重要性
退職資産を蓄える過程で最も警戒すべき最大の敵は、予期せぬ支出による中途解約の誘惑です。生きていく中で突然多額の資金が必要になったり、急な出費が生じたりして、これまで積み立ててきた口座を解約したくなる瞬間が訪れるものです。しかし前述したように、年金口座を中途解約すると、これまで享受していたすべての税制優遇措置を返還するだけでなく、その他所得課税という重い税金の負担を強いられることになります。結果として、自分が元本で損失を被るだけでなく、国家に追加で税金を納めなければならない痛い状況が発生するため、安易に解約すべきではありません。
周囲の知人の中にも、過去に急な資金が必要だったという理由で貴重な年金口座を解約し、後に年を取ってから大きく後悔している場合を少なくありません。現在の危機を乗り切るために、未来の最も確かな相棒を放棄する 셈になるため、どのような状況でもこの口座だけは守り抜くという固い決意が必要です。もし本当に避けることのできない資金需要が発生した場合は、口座を解約する代わりに融資制度を活用したり、拠出を一時的に猶予したりする他の代替案をまず探すべきです。長期間コツコツと維持する人だけが、退職後に真の経済的自由を享受できるという真理を胸に刻み込む必要があります。
中途解約は税金の負担と元本損失を招くため、どのような状況でも長期間口座を維持することが核心です。
6. 老後設計のための実践方案と今後の展望
これまで見てきた内容を踏まえ、今日すぐに自身の収入と支出構造を点検し、適切な水準の拠出計画を立てることが何よりも重要です。今後、高齢化の速度はさらに加速し、個人が自ら自分の老後を責任を持つ環境はさらに深刻化すると予想されます。したがって、人より一日でも早く年金貯蓄や個人型退職年金に加入し、複利の魔法を享受する知恵が必要です。少額でも毎月コツコツと貯蓄する習慣をつければ、数年後には雪だるま式に膨らんだ資産を見て大きな満足感を味わうことができるでしょう。
周囲を見渡すと、完璧なタイミングを待って何もしていない人たちが多くいますが、最も良いタイミングはまさに今この瞬間です。今日学んだ税額控除の優遇措置と多様な投資戦略を積極的に活用し、皆さんだけの確かな退職設計図を少しずつ描いていってください。退職後の人生は想像以上に長く、準備された者だけがその時間を余裕と幸福の中で享受できるという事実を忘れてはいけません。未来の豊かな人生のために、今日から小さな実践を始めてみてください。
完璧なタイミングを待つのではなく、今日すぐに年金口座を点検し拠出を始めることが、成功した老後の近道です。
よくある質問
=