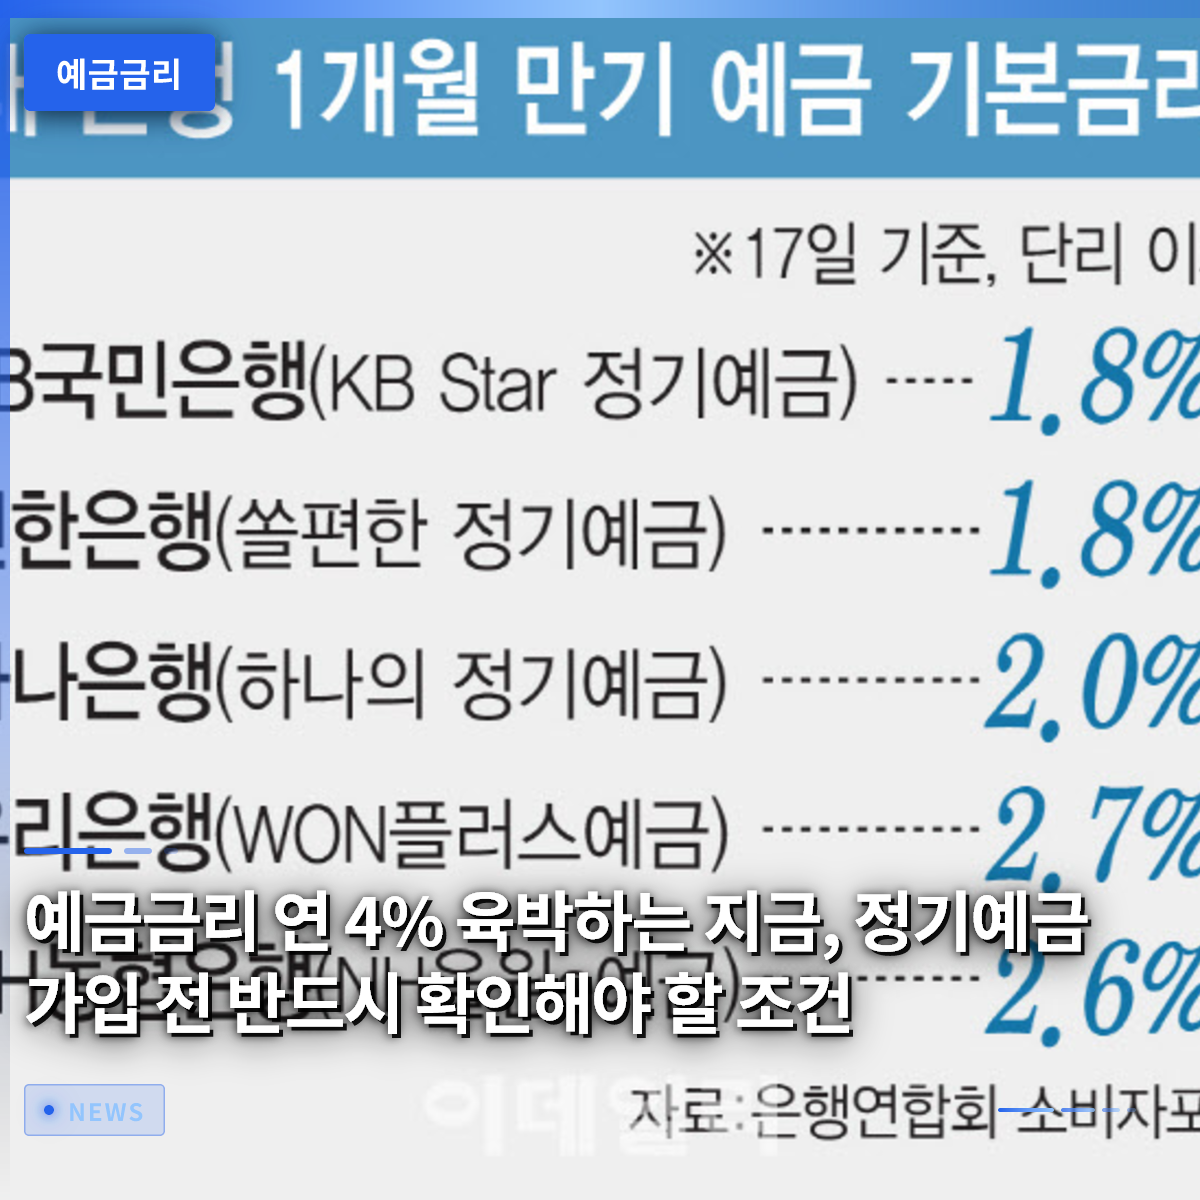
銀行業界の預金金利が上昇傾向にあり、商品によっては年4%に近い利子収益を期待できる時期が到来しました。基準金利引き上げの影響で、市中銀行と貯蓄銀行が一斉に預金商品の金利を引き上げているため、株式市場に留まっていた資金が安全な銀行へと集まる様子が明確になっています。実際、農協銀行をはじめとする主要な市中銀行が一時預金および積立預金の金利を引き上げたことで、家計資金の移動速度がさらに速まっています。この記事では、最近変わった預金金利の状況を 살펴보고、利子収益を最大化するために私たちが必ず知っておくべき選択基準を詳しく見ていきましょう。預金・積立商品を選ぶ際、ただ高い最高金利だけを追い求めるのではなく、実際に受け取る利子がいくらになるかを慎重に見極める知恵が必要です。まとまったお金を安全に守りながら、最大の利益を得られる具体的なコツをこれから一つずつ確認していきましょう。
=
預金金利が年4%に迫る今、定期預金に申し込む前に必ず確認すべき条件
1. 急騰する預金金利、現在の銀行業界の状況は

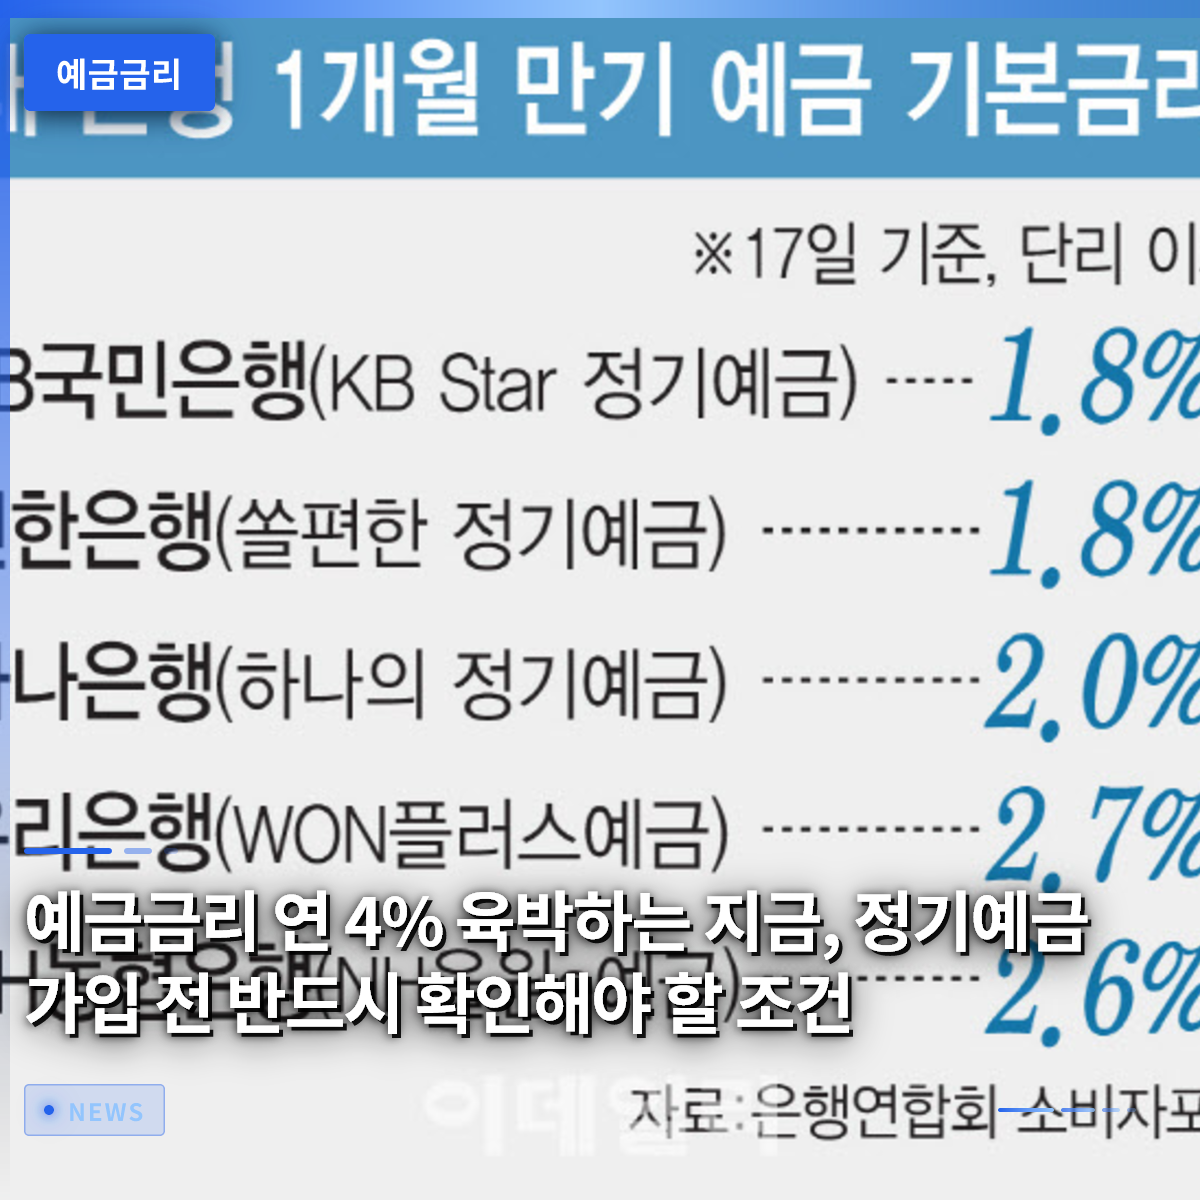
最近、銀行業界の預金商品金利が再び上昇しているため、まとまったお金を預けようとする人々の動きが非常に活発になっています。韓国銀行の基準金利の変化の流れに合わせて、市中銀行が一斉に預金商品の金利を引き上げました。代表的な市中銀行の定期預金商品金利は年3.5%の水準を超え、一部の貯蓄銀行の商品は年4%に迫る水準を示しています。株式市場の変動性が大きくなる中、リスク資産よりも安定した利子収益を好む雰囲気が広まっています。この現象は、市中の資金が株式やリスク資産から流出し、安全な銀行預金に集まるいわゆる「マネー・ムーブ」現象をさらに加速させています。サラリーマンが秋夕の賞与や余剰資金をどこに預けるべきか悩み、銀行の窓口を訪れる理由もまさにこれです。
金融消費者は過去と比較して確実に高くなった利子収益を期待できますが、同時に借入がある家計の利子負担も大きくなるという二面性を持っています。銀行はそれぞれ高い金利を掲げて顧客獲得のために激しい預金競争を繰り広げています。しかし、メディアで報道される最高金利は、新規顧客であることや給与専用口座の開設、自動振替実績など、厳しい優遇条件をすべて満たした場合にのみ適用されることが多いです。したがって、広告画面に出ている高い数字だけを見て安易に申し込むと、実際に受け取る利子が期待に届かず失望する結果になりかねません。自分の資金の性質と期間に合わせて、最も有利な条件を提供する金融機関を慎重に比較し選択するプロセスが不可欠です。
預金金利が年4%に迫り銀行に資金が集中していますが、広告内の最高金利には厳しい優遇条件が含まれているため、実際に適用される金利を慎重に見極める必要があります。
2. 定期預金の最高金利の裏に隠れた優遇条件の秘密
銀行が掲げている魅力的な預金金利の裏には、通常、一般顧客が簡単に達成できない様々な優遇条件が隠れていることが多いです。例えば、年4%に近い利子を提供するという商品の詳細内訳を見ると、初回取引顧客であることや特定のカードを一定額以上使用することなどの条件が付いています。また、給与を当該銀行の口座に定期的に振り替える必要があったり、マーケティング情報の受信に同意する必要があったりするなど、面倒な手続きを要求することもあります。これらの条件の一つでも満たせなければ、最初に期待していた金利から差し引かれていくため、実際に手元に入る利子は予想より少なくなる可能性があります。
社会人経験の浅いキムさんは、最近広告で見た高い定期預金商品に申し込むために銀行を訪れた際、予期せぬ事実を知りました。広告に大きく掲載された金利を受け取るには、メインバンクを変更し、毎月一定額以上の公共料金を自動納付しなければならないという厳しい付帯条件があったのです。キムさんは既存の取引先をすべて変更するのが面倒で、結局優遇条件を満たせず、基本金利のみが適用されて残念がる思いを飲み込みました。このように銀行商品を選ぶ際は、自分が本当にその条件を完全に満たせるかどうかを冷静に見極める能力が必要です。無条件に高い金利だけを追い求めるのではなく、自分の金融生活パターンに合った商品を選ぶことが、長期的にははるかに有利な資産運用戦略です。
高い預金金利を受け取るには厳しい優遇条件を満たす必要がある場合が多いため、自分の取引習慣に合った実用的な商品を選択すべきです。
3. 積立金と預金の決定的な違い、実際に受け取る利子の計算
多くの人が預金金利と積立金利の違いを軽く見て、安易に利子が高い商品に申し込んだ後に困窮するケースがよくあります。年利が10%で同じだと仮定した場合、一度にお金を入れる定期預金と毎月分けて入れる積立金は、実際に手元に入る利子額に大きな差が出ます。預金はまとまったお金を最初から最後まで完全に12ヶ月間預けるため、約束された全額の利子をそのまますべて受け取ることができます。一方、積立金は毎月入金する金額ごとに預入期間がそれぞれ異なるため、最初の月に入れたお金だけが1年間ずっと利子がつき、最後の月に入れたお金はわずか1ヶ月分の利子しかつきません。
このような数学的な構造のため、表面上は金利が同じに見えても、実際に受け取る利子は定期預金が積立金よりはるかに多いです。サラリーマンのパクさんは、毎月100万ウォンずつ入れる積立商品が高金利だと聞いて申し込んだものの、満期時に予想より少ない利子が入ってきたのに驚きました。後でわかったのは、積立金は毎月入金額が積み上がる構造のため、実際にお金が働いた期間は平均して6ヶ月程度に過ぎなかったということです。すでにまとまったお金を持っている人は、積立金よりも定期預金に申し込む方が利子収益の面で圧倒的に有利です。金融商品に申し込む際は、単に金利の数字だけに惑わされず、自分の資産が実際に銀行でどれだけ長く留まるのか、その期間を正確に理解する必要があります。
同じ金利でも、預金は全期間を通じてまとまったお金が運用されますが、積立金は入金時期によって期間が異なるため、実際に受け取る利子は預金の方がはるかに多いです。
4. 安全な資産管理のための預金者保護限度額の活用方法
預金金利の上昇に伴い、銀行に大金を預けようとする人が増えるにつれ、元本を安全に守る方法にも大きな関心が向けられるべきです。韓国のすべての金融機関は、預金者保護法に基づき、元本と所定の利子を合計して1人当たり最高5,000万ウォンまで安全に保護しています。したがって、一つの銀行に全財産を集中させるのではなく、5,000万ウォンずつに分けて複数の金融会社に預ける分散投資戦略が不可欠です。最近、一部の貯蓄銀行が市中銀行よりもはるかに高い金利を提示して顧客を集めていますが、このような時こそ、当該機関の健全性と保護限度額を検討すべきです。
退職間際のイさんは、一生かけて貯めた元手を最も利子が多いところに一度に預けようとしていましたが、周囲の助言を聞いて考えを改めました。1億ウォンを超えるまとまったお金を5,000万ウォンずつに分け、第一金融圏と優良な貯蓄銀行に分散して預けることで、万が一発生するリスクを徹底的に遮断したのです。銀行の金利ランキングだけを見て安易に資金を集中させると、もしもの事態が発生した際に貴重な資産を失う危険を未然に防ぐことができます。安全な資産形成は、高い利子を追い求めることと同様に、元本を安全に守るための徹底した保証装置の整備から始まります。余剰資金が5,000万ウォンを超える場合は、必ず複数の金融機関に分けて申し込む習慣を身につけるべきです。
金融機関が破産しても、1人当たり5,000万ウォンまでは預金者保護法により安全に守られるため、まとまったお金は複数の場所に分散して預けるべきです。
5. 金利上昇期におけるローンと預金を見据える賢い視点
銀行業界の預金金利が上昇する現象は、皮肉なことに借入がある家計や企業には莫大な利子負担の増加として現れます。市中銀行が預入金利を引き上げる分、調達コストに合わせて住宅担保ローンや信用ローンの金利も引き上げるためです。全室保証金を月次に転換する際に適用される全月転換率と預金金利を比較すると、保証金を抜いて銀行に預けたり月次に回したりする際の住居費用の差が顕著に変わります。保証金の一部を定期預金に預けて得られる利子収益と増加する月次負担を綿密に比較しないと、毎月の固定支出が増加して困窮する可能性があります。
借入が多い家計や中小企業の立場から見ると、預金金利上昇のニュースは喜ばしいというよりも、むしろ資金繰りを圧迫する恐ろしい刃物として迫ってきます。株式市場から資金が流出し、安全な銀行へ移動する逆マネー・ムーブ現象が加速化する一方で、ローン利子の返済圧力は庶民の息の根を止めます。したがって、この時期には無理に借金をして投資する行為を控えるべきであり、余剰資金を可能な限り安全な高金利預金に拘束する保守的な姿勢が必要です。自分の資産と負債の比率を冷静に点検し、利子収益とローンコストのバランスを取る賢い財務設計が求められます。金利変動期に揺らがない堅固な個人家計簿を作るためには、収入と支出の流れを定期的に点検する必要があります。
預金金利の上昇は貯蓄する人々にとっての機会ですが、借入が多い家計や企業にとってはローン利子負担を重くする要因となるため、総合的な資産管理が必要です。
6. 今後の金利見通しと賢い預金申し込みの実践コツ
今後の預金金利の流れを予測し、それに合わせて資産を配置する能力は、成功した資産運用の核心要素です。専門家は、当面金融市場の変動性が持続し、銀行業界の預入競争が激しく展開されると予測しています。これに伴い、特販商品や期間別優遇金利を提供する実用的な商品が随時発売される可能性が高いです。無条件に一度にすべての資金を長期間で拘束するのではなく、資金の使用時期に合わせて満期を複数に分割する階段戦略を用いるのが賢明です。例えば、6ヶ月、9ヶ月、12ヶ月などで満期を分散しておけば、金利がさらに上昇した際に柔軟に対応できます。
また、金融会社別の金利比較サイトや銀行連合会の開示情報を定期的に確認する習慣を身につければ、他の人より一歩先に高金利商品を確保できます。インターネット専用商品や非対面申し込み専用優遇金利を活用すれば、窓口訪問なしでより高い利子特典を得ることができます。今のように金利が変動する時期こそ、焦りを捨てて落ち着いて自分の資産の安全装置を確認する姿勢が重要です。今日見た様々な条件と注意事項を参考に、自分に最も合った預金商品を探してみてください。小さな関心と慎重な比較が、貴重な自分の資産を守り増やす最も確実な武器になってくれるでしょう。
満期を複数に分ける分散預入戦略を活用し、随時金利比較情報を確認すれば、変動が大きい時期でも有利な利子収益を得ることができます。
よくある質問
=