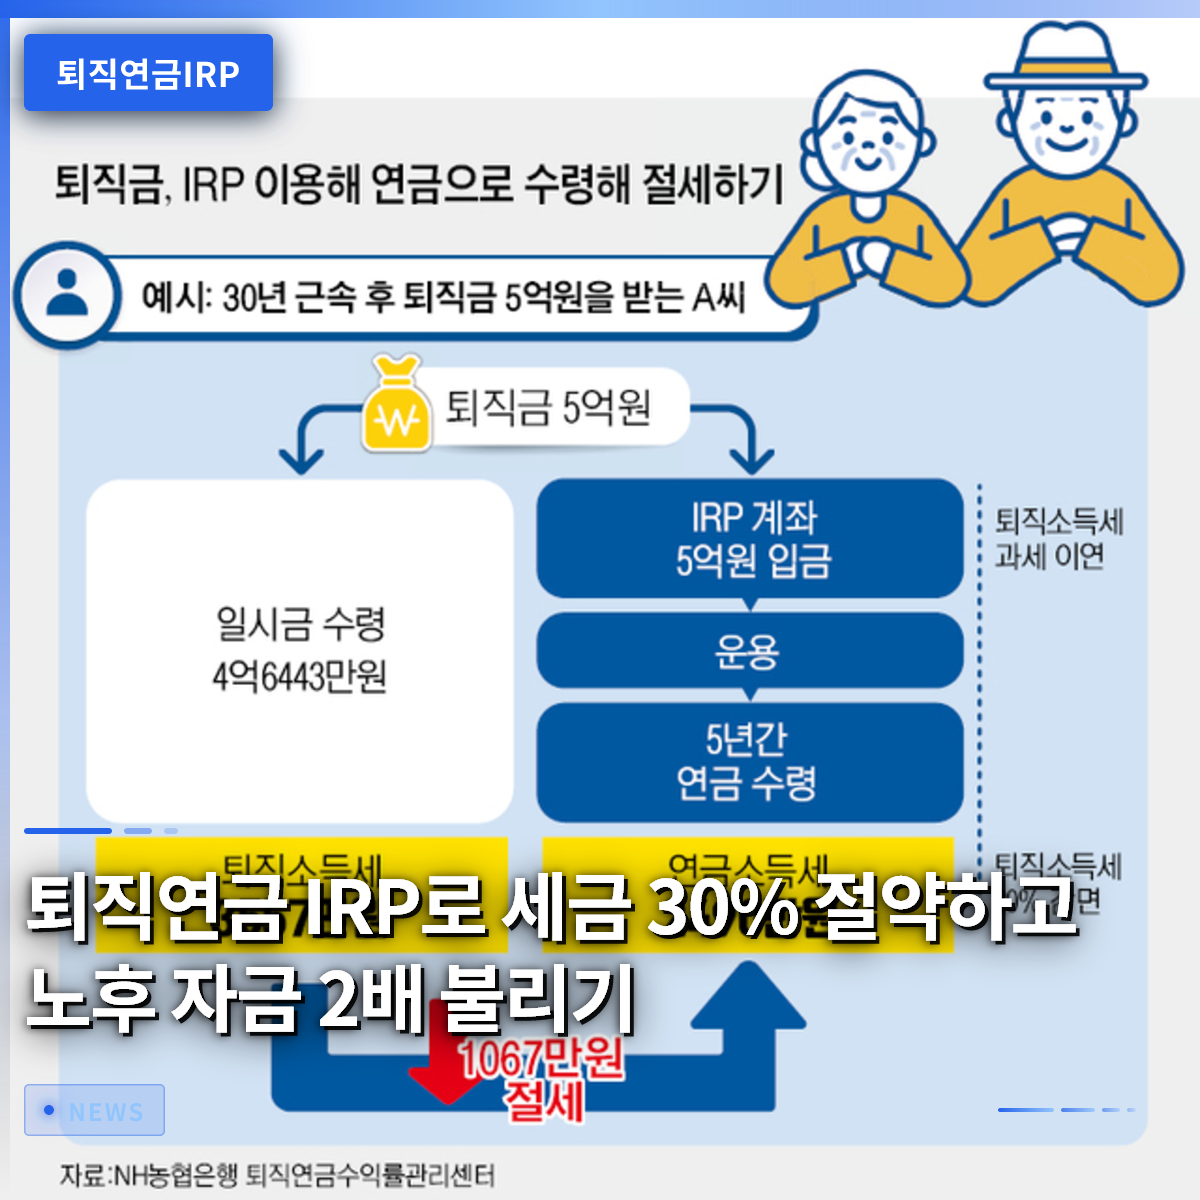
退職金をIRP口座で受け取ると、税金が大幅に軽減されます。IRPとは、転職や退職時に退職金を一括して受け取り、自分で老後資金を準備するための個人型退職年金です。アン課長は、節税のためには必ずIRP口座で退職金を受給すべきだと強調しました。IRPは年間900万ウォンの税額控除限度額を埋めることができ、年末確定申告時の還付額も大きくなります。また、確定給付(DB)型から確定拠出(DC)型への切り替え時にIRPを活用すれば、退職所得税の負担も軽減できます。この記事では、IRPによる節税の秘訣、ETF投資法、非対面口座開設、手数料の節約、そして将来の展望まで詳しく見ていきます。
=
退職年金IRPで税金を30%節約し、老後資金を2倍に増やす方法
1. なぜIRP口座での退職金受給が必須なのか

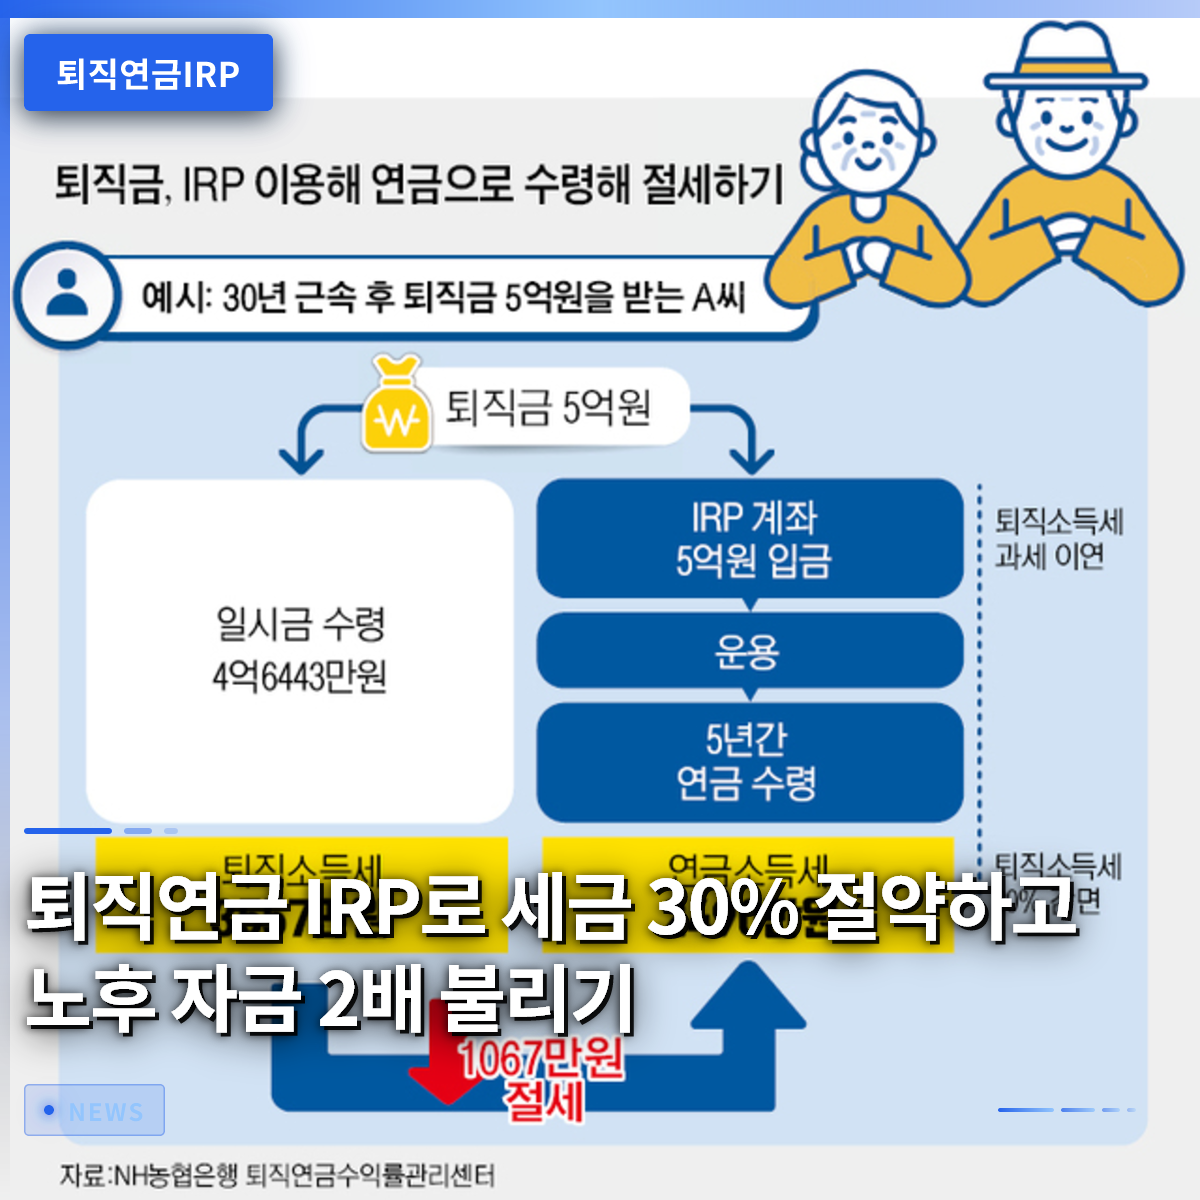
退職金を現金でそのまま口座に受け取ると、税制優遇なしで16.5%の雑所得課税を支払わなければなりません。一方、IRP口座で受け取れば退職所得税の納税を繰り延べ、納税時期を分散して負担を軽減できます。また、IRPは年金として受給する際に最大330万ウォンまで税額控除を受けられるため、長期的な節税効果が大きいです。さらに、退職金をIRPに一時入金すれば、元本損失なしに年5%以上の利子を受け取れる場合もあります。KB国民銀行のIRPでは、中途解約時でも500万ウォン以下の残高に対して0.25%という低い手数料が適用されます。したがって、IRPは退職後の資金の価値を守り、増やすための最も効率的な手段です。
IRPを活用した節税戦略と投資のヒント IRPに年間限度額である900万ウォンを埋めると、年末確定申告時に最大226万5,000ウォンの還付を受けられます。加入後5年経過後に年金として受給すれば、追加の税金減免も受けられます。労働者がDC型から切り替える際、DB型の退職金をIRPに移せば解約手数料なしで口座を維持できます。IRP内でETFを購入する場合、債券型と株式型の比率を30%対70%に調整することで安定性を確保できます。銀行が提供するIRP積立型ファンドに50万ウォンずつ10年間投資すると、予想収益率は約45%です。特にIRPは税額控除の優遇があるため、通常の年金貯蓄口座よりも総収益率が10%以上高くなります。したがって、IRPは必ず確保すべき節税の必須アイテムです。
IRPは退職金を受給するのに最適な手段であり、節税と老後資金形成の両方を達成できます。
2. IRPの税制優遇と節税の秘訣

IRPに入金した金額は、年間900万ウォンの限度額内で16.5%の税額控除を受けられます。労働者が労働所得がある場合、控除限度額は最大900万ウォンまで可能で、支払った金額の15%が還付されます。また、IRP口座で発生した運用収益は配当税率15.4%で課税されるため、通常の株式投資よりも有利です。もし労働者が退職後もIRPを維持し続ければ、出金時期を最大55歳まで遅らせることができ、税金の負担がさらに減ります。また、DB型からDC型への切り替え時にIRPを活用すれば、退職所得税を段階的に納付でき、一時入金による税金負担を避けることができます。さらに、IRPは国民年金の加入期間における所得の空白を埋めるセーフティネットの役割も果たします。
IRPと併せてETFを組み込み収益を最大化する方法 IRP口座内で30%以上を債券混合型ETFに投資すれば、変動性を減らしながら市場平均を上回る収益率を得ることができます。2023年後半には「ACE米国S&P500米国債混合50アクティブ」という商品がIRP内で大きな人気を博しました。この商品は債券と株式のバランスの取れたポートフォリオを通じて元本損失の可能性を低減しました。また、IRP内で株式型ETFを購入する際は、保有残高と株式型ETFの購入制限との間のギャップを事前に確認する必要があります。もし残高が残っているのに株式型ETFの購入がブロックされた場合は、少額の現金性資産を残しておく方法を検討すべきです。これにより、IRP口座内でも柔軟に投資比率を調整できます。そして、IRPでETFを購入する際は売買手数料も確認してください。金融機関によって差があるため、非対面口座への切り替え時には管理手数料がより低い場合が多いです。
IRPは最大900万ウォンの税額控除優遇と低い配当所得税により節税効果が優れており、ETFの組み込みを通じて収益を最大化できます。
3. IRP内ETF投資の安定性確保

IRP口座でETFに投資する際は「安全資産30%原則」を守れば、ポートフォリオ全体の変動性を低減できます。退職年金IRPでよく使用される債券混合型ETFは、株価下落時にも元本損失を最小限に抑えてくれます。例えば、500万ウォンをIRPに預け、150万ウォンを債券混合型ETFに投資すれば、市場状況に関係なく安定性を維持できます。また、IRPでETFを購入する際は、売却時点と購入時点の税制優遇を考慮する必要があります。配当所得税は15.4%の分離課税であるため、保有期間が長いほど税金負担が減ります。したがって、IRP内でも攻撃的な傾向の強い投資家は株式型ETFの比率を高め、保守的な傾向の投資家は債券混合型ETFの比率を高める戦略を取ることができます。
IRPでのETF購入がブロックされた場合の対処法 IRPでETFを購入しようとした際、残高が残っているのに株式型ETFの購入がブロックされる場合があります。この場合は、IRP口座内に少額の現金性資産を残しておくことが役立ちます。まず現金性資産を残しておけば、将来の株式型ETF購入のための余裕資金を確保できます。また、IRP口座の非対面切り替えサービスを利用すれば、管理手数料が低くなり、投資コストを削減できます。購入制限を避けるために分散投資戦略を取るのも一つの方法です。債券を30%以上組み込み、株式比率を70%に保てば、ポートフォリオ全体の安定性を維持できます。
IRP内でETFに投資する際は、安全資産30%ルールを守り、購入が制限された場合は現金資産を残す戦略が効果的です。
4. IRPの移管と解約、そして中途資金管理戦略
2022年から2024年までにIRPに移管された資金は総額63兆8,000億ウォンに達しました。しかし、同じ期間の解約金額も43兆4,000億ウォンで、解約率は68.1%に達しており注意が必要です。退職金をIRPに一時入金すると、中途解約時に追加の税金を支払わなければならない可能性があるため慎重であるべきです。DB型から切り替えた後、IRP口座に退職金を振替える場合は解約手数料がないため、負担なく進行できます。また、IRPは中途出金が可能ですが、出金金額の16.5%に相当する雑所得課税を支払う必要があるため、長期的な資金として活用する際は中途解約を避けるべきです。
IRPを効率的に管理するための解約時期と再投資タイミング IRP口座内の資金が500万ウォン以上で投資期間が5年を超えている場合、解約よりも再投資を検討する方が有利です。年金形式で受給する場合、税制優遇がより大きいためです。また、IRPを解約する際は手数料が課されるため、非対面口座を通じて切り替えることで手数料を節約できます。もし緊急資金が必要な場合は、IRP口座内で少額の現金性商品を引き出して使うのも一つの方法です。これにより、老後資金全体の安定性を損なうことなく流動性を確保できます。
IRPの高い解約率を避けるためには長期的な視点が必要であり、解約よりも年金受給や再投資を検討すべきです。
5. IRP非対面口座開設と手数料節約のヒント
KB国民銀行では、現在非対面方式でIRP口座を開設できるため、社員の方も簡単に利用できます。非対面切り替え時には運用管理手数料が低くなり、500万ウォン未満の残高に対して手数料が0.25%から0.1%に減少します。また、開設に必要な書類も簡素化され、身分証と口座番号があればすぐにIRPを開始できます。非対面口座開設によりオンライン簡便サービスを利用でき、いつでもどこでもIRP資金を確認し、振替を行うことができます。
IRP口座管理手数料の削減方法と注意点 IRP口座では、口座管理手数料以外にもETF売買手数料が発生する可能性があります。したがって、最小限の手数料でIRPを管理できる非対面口座を選ぶのが 좋습니다。また、IRPで中途解約する場合、追加の税金が課される可能性があるため注意が必要です。解約後は元本に対する税制優遇も失われるため、長期的な資金計画が必要です。最後に、IRP口座で自動振替を設定しておけば、保険料やローン返済などに活用でき便利です。
非対面IRP口座開設で手数料負担を減らし、長期的な資金管理を通じて税制優遇を最大化できます。
6. IRPの将来展望と実践チェックリスト
IRPは税制優遇と老後対策のための必須金融ツールとして定着しており、今後デジタルプラットフォームとの連携がさらに活発になると予想されます。フィンテック技術の発展により、IRP口座の加入と管理がより簡便になり、 맞춤형投資商品も多様になるでしょう。また、政府が退職年金に対する税制支援を拡大する予定であるため、IRPの活用価値がさらに高まるでしょう。IRPを通じて老後資金を準備するには、それぞれの所得と投資傾向に合った戦略を立てることが重要です。例えば、30〜40代の会社員は税額控除限度額を埋めながら長期投資を志向し、50代以降は年金受給を通じた安定したキャッシュフローを計画すべきです。
IRP実践チェックリスト: 今すぐチェックしてみてください – 支払ったIRP金額が年間900万ウォンの限度額内で税額控除を受けていますか?(未達の場合は追加入金を検討してください。) – IRP口座内の安全資産(債券混合型ETF含む)が全体の30%以上ですか?(未達の場合は調整してください。) – IRPでETF購入が制限される場合に備えて、少額の現金資産を残していますか?(例:100万ウォン。) – IRP口座を非対面に切り替えて運用管理手数料を削減しましたか?(未切り替えの場合は切り替えを検討してください。) – IRP解約または中途出金が必要な場合、追加の税金負担を減らすために延期しましたか?(緊急資金以外では解約を避けてください。) – IRP資金を年金受給計画に合わせて分散投資し、所得空白期間に備えていますか?(年5%以上の収益率を目標にしてください。)
IRPは節税と老後資金準備に必須の手段であり、体系的なチェックリストを通じて継続的に管理すべきです。