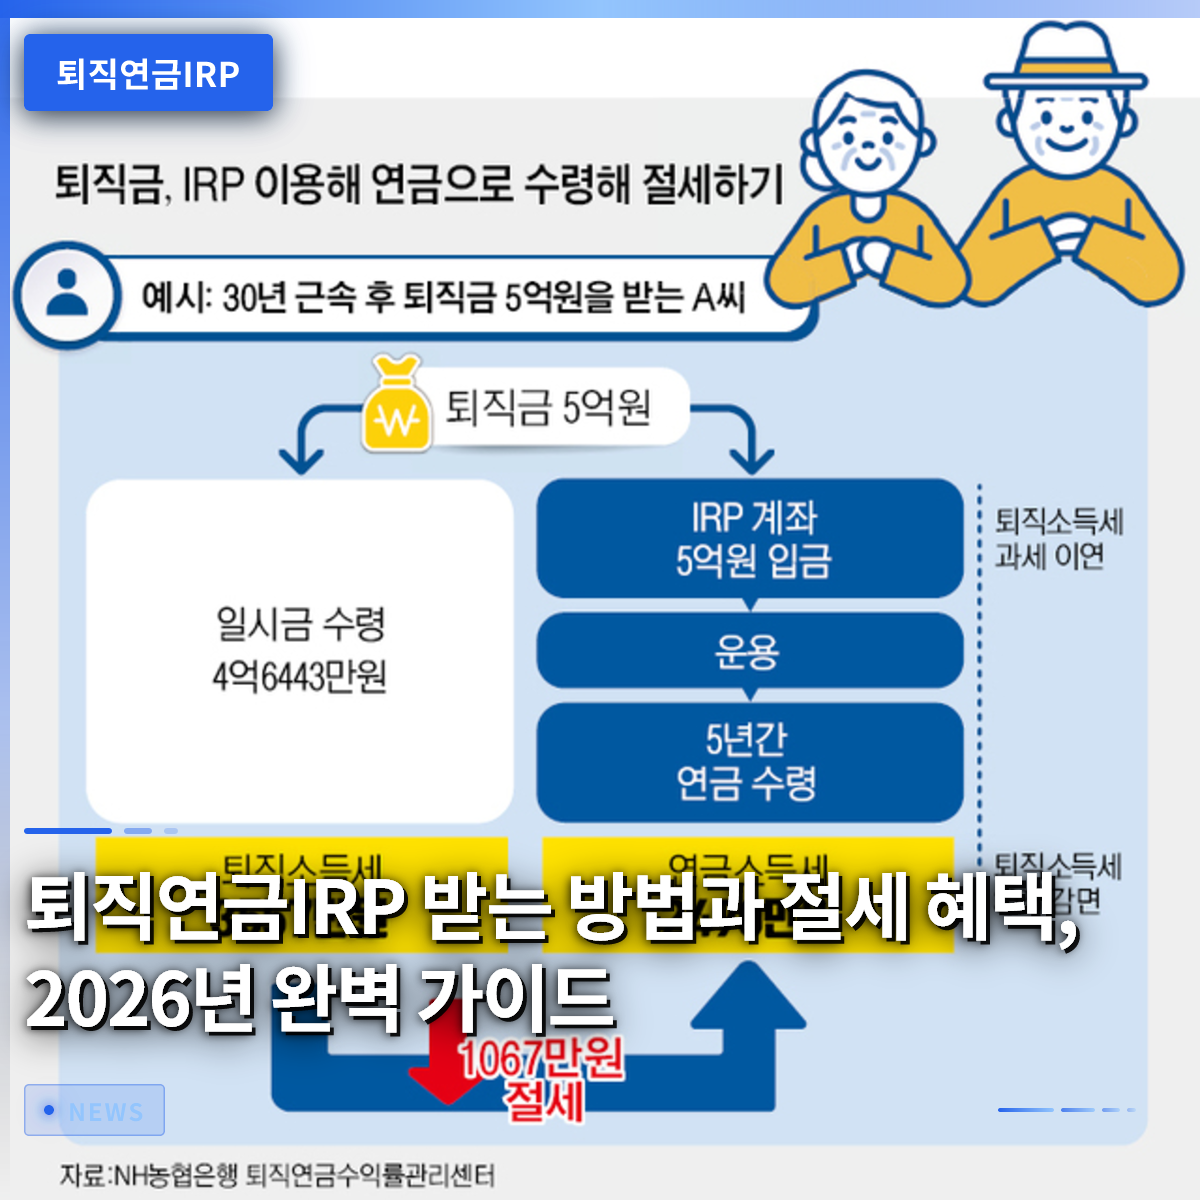
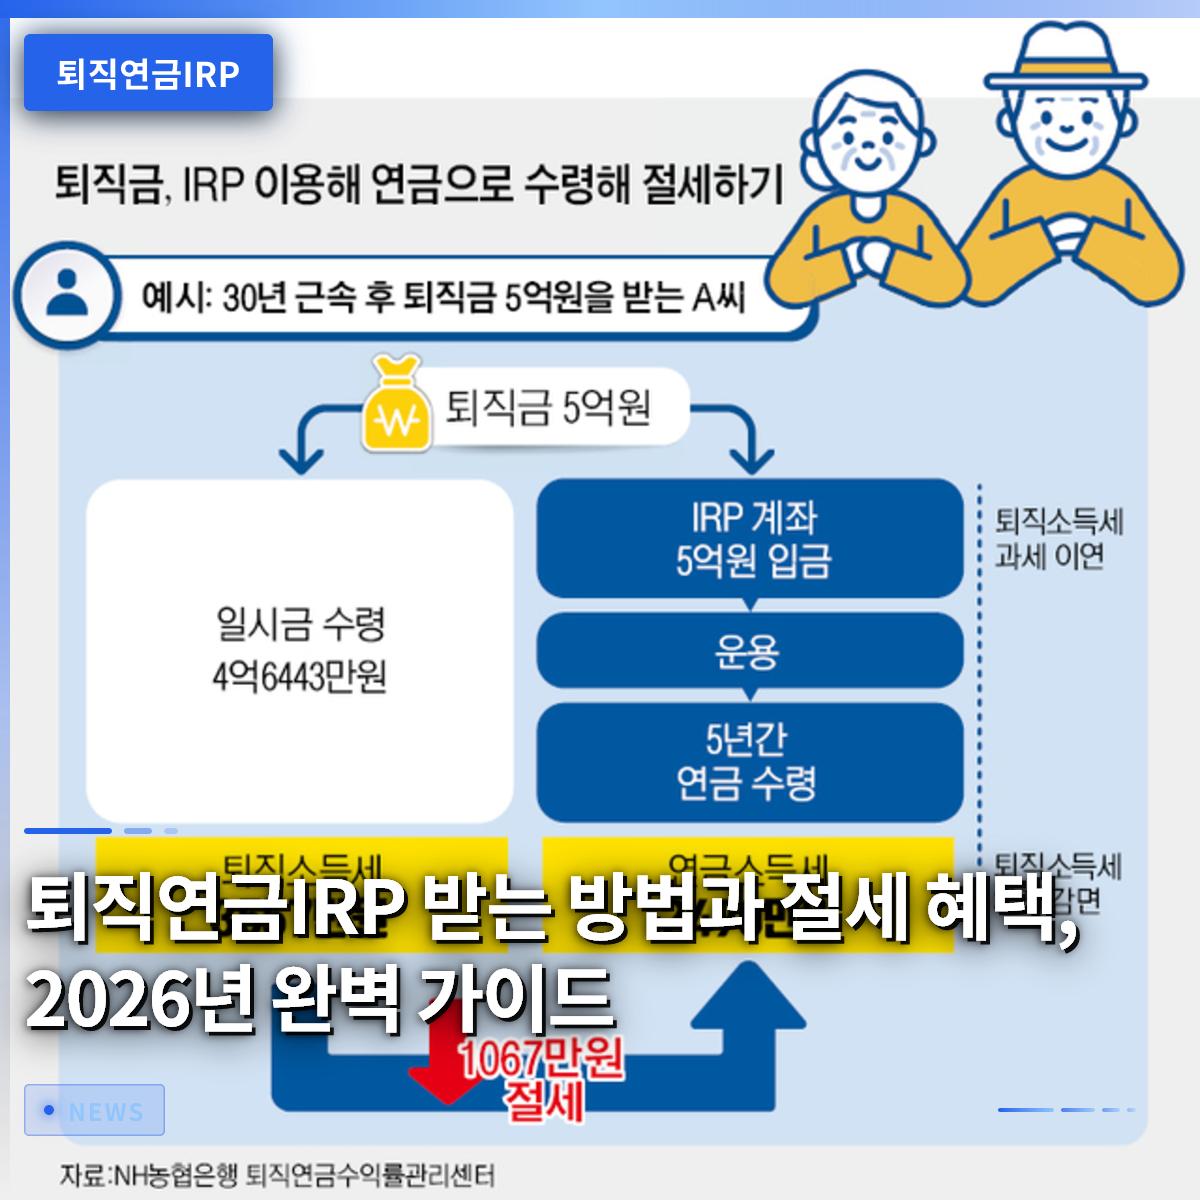
退職金を銀行口座に直接受け取るよりも、IRP口座で受け取った方が節税の観点から有利であるという話はよく耳にされたことがあるでしょう。2026年現在、個人型退職年金(IRP)はますます多くの人々が活用すべき万能の解決策となりつつあります。特に退職時にIRP口座を準備しておけば、年金への転換時に税額控除の恩恵を大きく受けることができます。IRPは単なる税金の軽減を超えて、退職所得税の負担を最小限に抑え、退職後の生活費を安定して確保するための重要な財務ツールです。この記事では、IRP口座の開設方法から節税戦略、安全資産の配分まで、実生活にすぐに適用できるヒントを具体的にお伝えします。また、最近のIRP解約金額が高い市場環境を考慮し、運用方法や投資戦略がいかに重要なのかも一緒に見ていきましょう。
=
退職年金IRPの受け取り方と節税メリット、2026年完全ガイド
1. 退職年金IRPとは何か

退職年金IRPとは、従業員が転職や退職時に受け取る退職金を全額または一部を貯蓄型年金に転換し、貯蓄型年金制度の恩恵を受ける制度です。この際、退職金は個人が指定したIRP口座に直接支払われ、これにより退職所得税が低くなる構造を作ることができます。特に2026年現在、IRPは税額控除の上限が年間600万ウォンまで拡大されており、多くのサラリーマンが節税の観点からIRPを必須アイテムと認識しています。IRPは確定拠出型(DC)と個人集中型に区分され、後者は運用対象資産に対する個人の選択と管理が可能である点が大きな長所です。退職金をIRPで受け取ることは、単なる税金の軽減を超えて、潜在的な年金収益を高めることができる戦略的な決定です。したがって、今後は退職金を銀行口座に受け取るのではなく、いわゆる「IRP必須アイテム」戦略を立てることが時代の流れとなっています。
IRP口座を開設するには、金融地域の指定された金融機関を訪れるか、オンラインで申請すれば可能です。開設手続きは銀行、証券会社、フィンテックなど様々な金融機関で行うことができ、本人確認のみ完了すれば迅速に進められる点が利便性のポイントです。特に最近では非対面でIRP口座の転換をサポートする金融機関が増えているため、実際にはスマートフォンだけでも簡単に開設と運用を開始できます。IRP口座を開設したら、退職金を受け取る際に指定した口座に自動で支払われるよう依頼すればよく、そのために該当金融機関に連絡して支払い方法を転換すれば 됩니다。KB国民銀行のような一部の銀行は、非対面口座への転換時に運用手数料を5,000万ウォン未満の場合、0.25%から0.1%に引き下げる特典を提供することもあります。
退職年金IRPは、節税メリットと年金収益性を考慮して指定口座で受け取る 것이核心戦略である。
2. IRPの節税メリット、年間600万ウォンまで控除

IRPを活用すると、年末調整時に最大1,300万ウォンまで税額控除を受けることができます。これは個人型退職年金に年間拠出した金額に対して適用され、優先拠出金額の15〜30%まで税額控除が可能である点が大きな魅力です。例えば、年間500万ウォンをIRPに拠出した場合、これを通じて最大150万ウォン規模の税額控除を受けることができます。また、IRPに拠出した金額が確定拠出型や一定比率以上の高収益ファンドに投資される場合、実際の税額控除上限は600万ウォンまで増加する可能性があります。これは単なる税金控除を超えて、長期的には年金受給時点でも大きな財政的利益につながる戦略的な選択です。
IRPの節税メリットを実質的に活用するには、毎年一定の金額を継続的に拠出することが重要です。特に年末調整の時点で大幅に拠出を先延ばしすると税制上の恩恵を逃すことになるため、毎月または四半期ごとに規則的に拠出を行うことをお勧めします。また、IRPは来年の株式市場と連動する変動性が大きいため、毎年一定の金額を固定して拠出すれば、時期を考慮する必要なく規則的な節税メリットを享受できます。最近の金融機関は自動積立機能を強化しているため、これを積極的に活用すれば別途管理なしに簡単に節税戦略を実行できます。
IRPは年間600万ウォンまで税額控除が可能であり、年末調整時に実質的な税負担を大きく軽減してくれる。
3. IRP投資戦略、安全資産30%の実績確保

最近、国会ではIRPの投資過剰ポートフォリオに対して安全資産最低30%規制を実施しようとする動きがありました。これに伴い、多くの金融機関が債券混合型ETFやTDF(ターゲット日付ファンド)などを提案し、個人のポートフォリオ構成について慎重な助言を伝えています。例えば、ACE米国S&P500米国債混合50アクティブのような商品は、安全資産と成長資産のバランスを取った構造で、長期投資家にとって安定性と収益性を同時に提供するという点が際立っています。したがって、IRP投資時には単に高収益ファンドに集中するのではなく、安全資産を含む多角的な戦略が重要であることを認識する必要があります。
IRPでETFを購入する際、残高が残っているのに注文がブロックされる場合があります。この現象は特にDC型退職年金やIRPで株式型ETFの購入が制限される時点で頻繁に発生し、これを防ぐためには事前に安全資産を十分に確保するか、TDFのような複合型製品を選択することが好ましいです。また、退職年金をすべてETFに入れようとして注文がブロックされた場合は、安全資産の配分を十分に考慮しなかったためであり、これを防ぐために確保すべき「安全資産30%」の実績登録が重要です。金融機関ごとに提供する戦略的ポートフォリオは異なる可能性があるため、必ず自分の投資目的とリスク許容度に合わせ選択すべきです。
IRPは安全資産30%を実績確保したポートフォリオで構成することで、過度な損失リスクを軽減できる。
4. IRP組み合わせ戦略、年金貯蓄とのシナジー効果
IRPは個人型退職年金であり、年金貯蓄とは別途の税制メリットを提供する制度です。しかし、両者を組み合わせることで、単に増加する税額控除だけでなく、潜在的な年金受給時点でもより大きな収益を享受できるシナジー効果を生み出すことができます。例えば、年金貯蓄で年間200万ウォンを税額控除を受けた場合、追加でIRPから600万ウォンを控除受けることができ、合計800万ウォンに達する税額控除効果が可能です。単に金額を増やすのではなく、両制度を適切に活用すれば、年末調整時に節税上限を最大限に引き上げることができる戦略になります。
IRPと年金貯蓄を同時に運用する際は、拠出上限と税額控除上限を明確に理解する必要があります。年金貯蓄は年間1,000万ウォンまで税額控除が可能であり、IRPは別途年間600万ウォンを追加控除受けることができます。したがって、合計で年間1,600万ウォン規模の節税上限を活用できますが、これは単に多くの金を拠出しなければならないわけではなく、効率的な貯蓄と年金準備の戦略となり得ます。また、両制度を同時に運用する場合、投資傾向やリスク許容度を考慮してポートフォリオを多角化すべきです。
IRPと年金貯蓄を組み合わせると節税上限を1,600万ウォンまで引き上げられ、財政的な余裕を広げられる。
5. IRP非対面転換、手数料削減のヒント
最近、多くの金融機関がIRP退職年金の実物移転を非対面で転換するサービスを拡大しています。この変化は単に利便性を高めるだけでなく、運用管理手数料を大きく下げることができる重要な手段となっています。例えば、5,000万ウォン未満の場合0.25%だった手数料が0.1%に下がれば、長期保有時点では数万ウォン以上のコストを削減できます。また、非対面口座に転換すれば関税や手数料負担なしに簡単に資産を移動させることができ、退職後の退職生活のための準備がさらに楽になります。
IRP非対面転換を実践するには、まず現在保有しているIRP口座の運用状態を確認する必要があります。運用手数料が高い場合は、非対面転換を申請するか、他の金融機関への移転を検討してみるのが良いでしょう。また、退職金支払いの時点で口座情報を事前に準備しておけば、別途の手数料なしに円滑に移転が可能です。KISA(韓国情報保護振興院)や金融監督院の公開情報を確認し、民間コミュニティでは情報を提供することもあります。
IRPは非対面転換が可能であり、運用手数料を大きく削減し長期投資収益を高めることができる。
6. IRP活用の未来、財政自立のための戦略
今後、IRPは単なる税額控除手段を超えて、退職後も継続的な収入を確保できる核心的な財務ツールとして台頭するでしょう。特に2030年代の長期金利上昇に合わせて債券型IRP製品がますます人気を集める見込みであり、この時に債券混合型ETFやTDFのような製品選択は大きな差を生み出します。また、政府の安全資産規制強化の影響により、IRP内でも安全資産の比率が確保され、過度な変動性なしに年金受給をサポートできる環境が整うでしょう。したがって、単に税金控除のみを目標にするのではなく、長期的な財政自立のためにIRPを戦略的に活用することが重要です。
IRPをより効果的に活用するには、まず自分の退職時点と生活費水準をシミュレーションしてみるのが良いでしょう。例えば、年金受給時点で必要な金額を推定した後、それに合った月間拠出金額と投資戦略を立てればよいです。また、毎年割引特典がある金融機関を積極的に活用してみることもお勧めします。特に最近発売された国債類(IRP)口座でも10年物、20年物国債を購入できるようになっており、長期的で安定した収益を求める投資家にとっては大きなメリットとなります。
今後IRPは安全資産と連動した長期投資ツールとして、財政自立の核心戦略になると見込まれている。
よくある質問
=