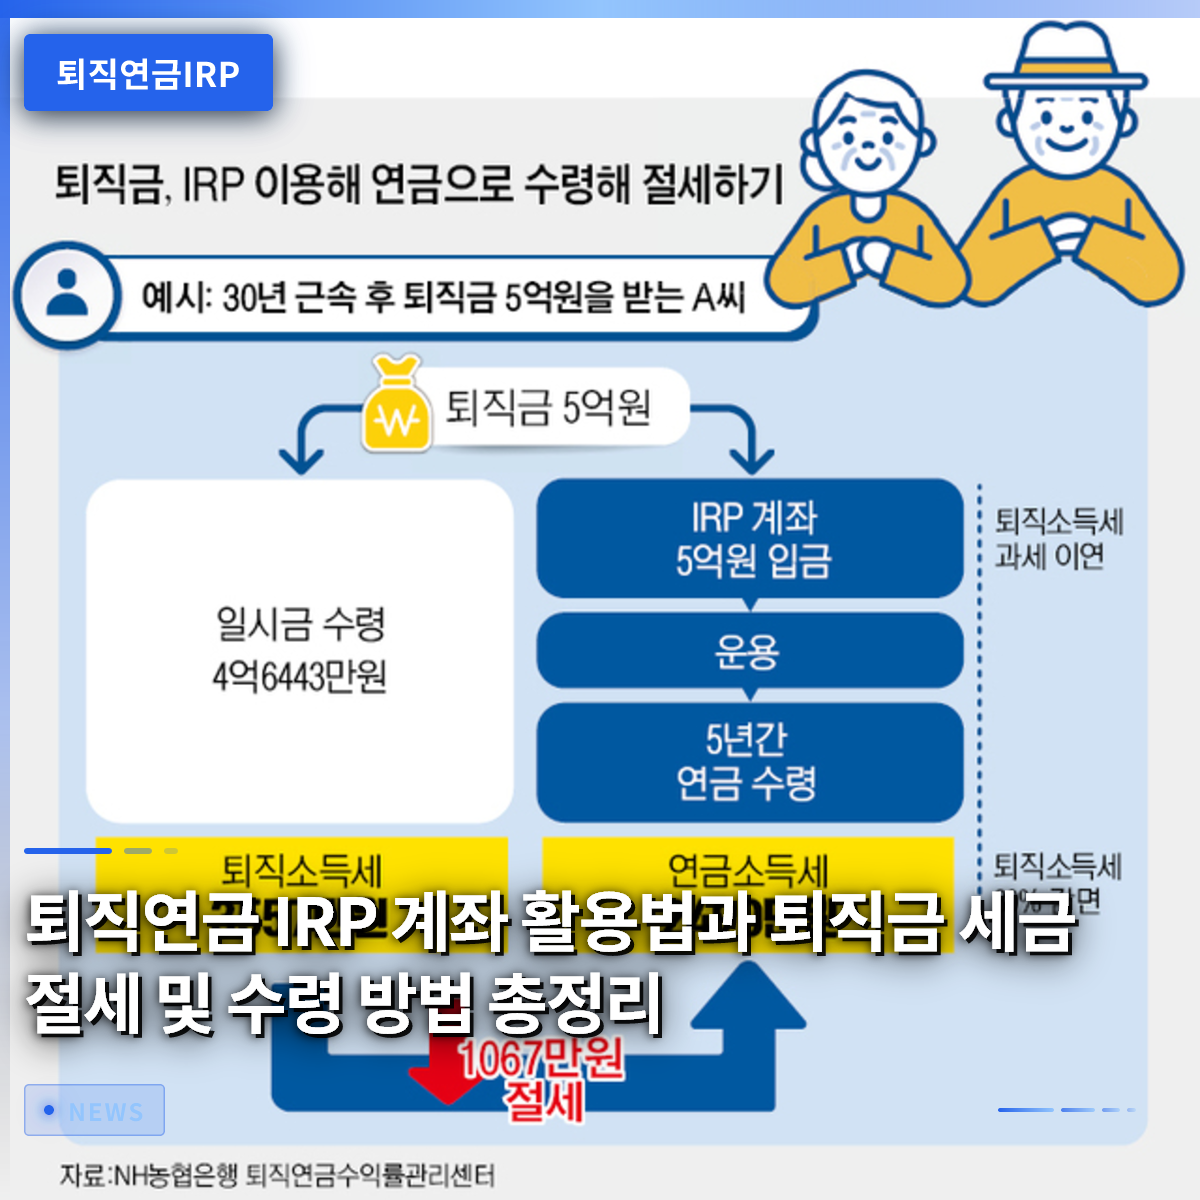
退職金を通常の銀行口座に直接受け取ると、多額の税金を支払うことになりかねません。そのため、必ず個人型退職年金(IRP)口座で受け取る必要があります。転職や退職の際、無意識に退職金を現金で引き出してしまい、数百万円規模の退職所得税をそのまま支払っているサラリーマンは非常に多いです。政府は老後資金を安全に守り、税負担を軽減するために、IRP口座を通じた受取を強く推奨しています。実際、ここ数年で多くの人がIRP口座へ資金を移しましたが、中途解約する割合も半数を超えるほど、管理が疎かになっている現状です。この記事では、退職年金を最も賢く受け取る方法から、税金を節約する具体的な戦略まで詳しく解説します。
=
退職年金IRP口座の活用術と退職金の節税・受取方法まとめ
1. 退職年金IRP口座とは

サラリーマンが転職や退職時に受け取る退職金と、個人が追加で拠出した資金をまとめて、自分で運用できる資産管理口座です。以前は確定給付型や確定拠出型制度を通じて会社が管理していましたが、会社を離れる瞬間にこのお金を個人名義の口座に移管する必要があります。この口座は単にお金を保管する場所ではなく、預金、債券、ファンドなど多様な金融商品に投資して老後資金を増やしていくスペースです。特に、給与が減少する時期に確定給付型から確定拠出型へ事前に転換し、退職金の損失を防ぐ賢い戦略とも密接に関連しています。サラリーマンであれば誰もが一つは作っておくべき必須の金融商品として定着しました。資金運用過程で発生する収益に対して、すぐに税金を支払わず、年金受給時まで課税を先延ばしにする課税繰延べの恩恵が与えられます。これにより複利効果を十分に享受でき、時間が経つにつれて老後資産の規模が雪だるま式に膨らむという利点があります。退職間近のサラリーマンだけでなく、社会人初期の段階から早めに加入しておけば、老後対策と年末調整による節税を同時に図ることができます。最近では、様々な証券会社や銀行を通じて非対面で簡単に開設できるようになり、利便性も大きく向上しました。
退職年金IRP口座は、退職金と個人資金を集めて老後を準備し、課税繰延べの恩恵を受けるための必須金融商品です。
2. 退職金は必ずIRPで受け取るべき理由

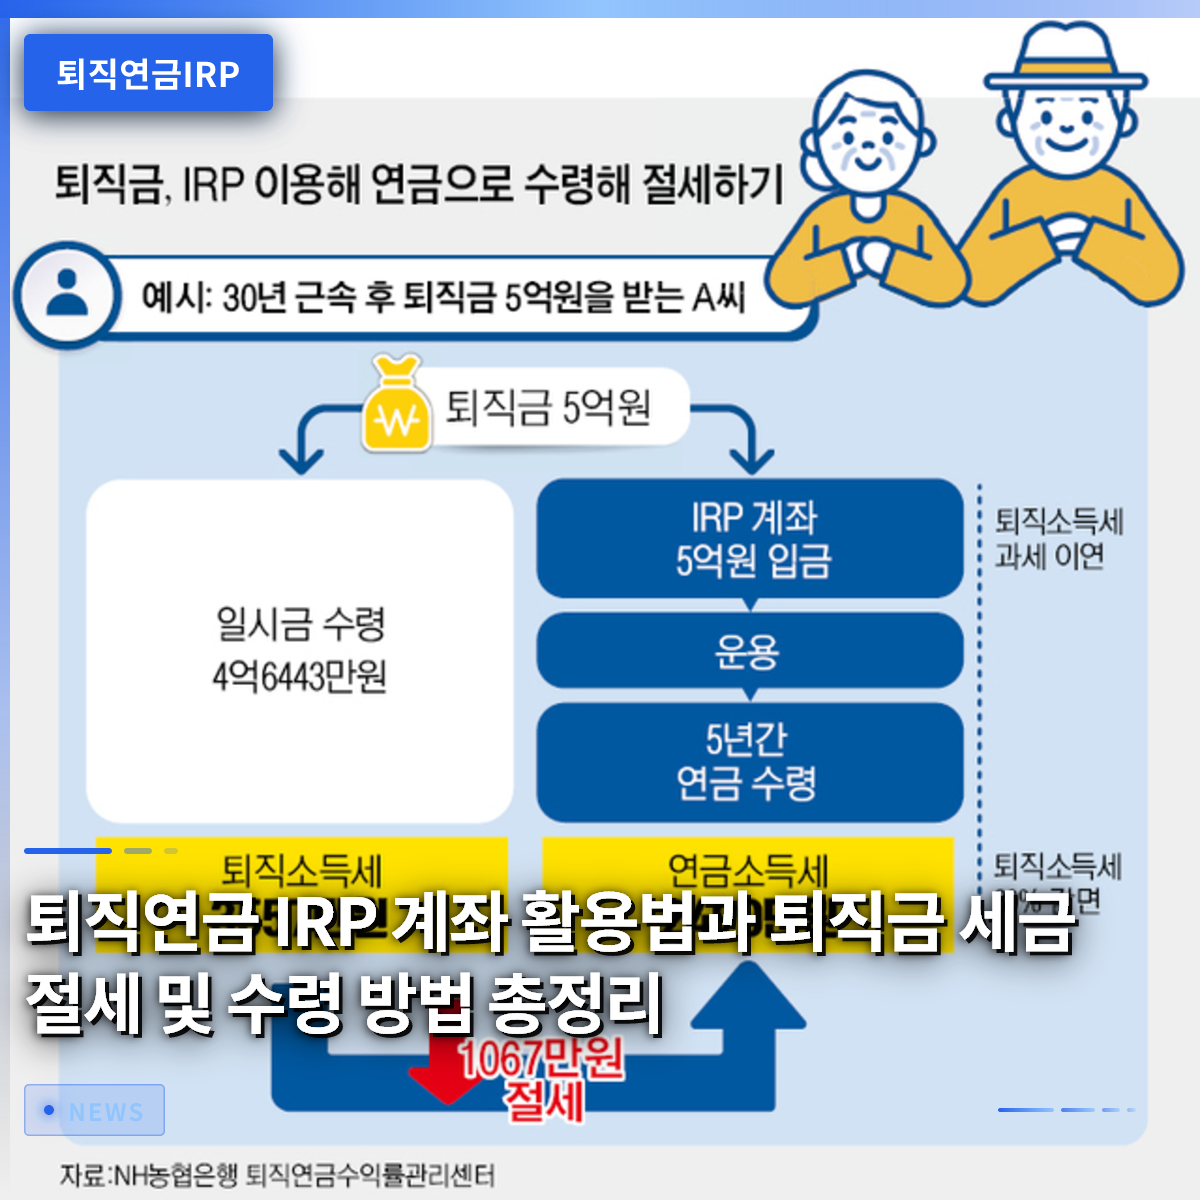
退職金を通常の当座預金口座に直接受け取ると、法律で定められた退職所得税が源泉徴収された金額が入金されるため、一見すると手元に大きな金額が入ったように見えますが、実際には損になります。しかし、IRP口座に退職金を振替えると、税金を引かれる前の元本がそのまま入ってくるため、まとまったお金を完全に運用できます。すぐに税金を支払わず、後に年金として受取る方法を選べば、本来支払うべき税金からなんと30%もの減免という破格の恩恵を受けられます。例えば、5,000万ウォンの退職所得税を支払う必要がある状況であれば、年金受取を通じて数千万ウォンの税金を節約できる計算になります。周囲では、生活費が急ぎ必要という理由で、退職した知人が退職金を一時金として全額引き出して使っているケースを頻繁に見かけます。退職金をすぐに引き出して使ってしまうと、税金減免の恩恵を一切受けられず、老後に身元がなくなってしまう近道となるため、非常に危険な選択です。実際、多くの退職者が退職金を受け取った後、衝動的に消費したり、明確な計画なく資金を流してしまい、後に大きな後悔をしています。したがって、退職金は必ずIRP口座に入れて、長期間にわたり年金形式で分割受取することが、税金と老後対策の両方を押さえる秘訣です。
通常の口座ではなくIRP口座で退職金を受け取れば、課税を先延ばしにし、後の年金受取時に税金減免の恩恵も受けられます。
3. 年末調整の税額控除限度額を最大化する戦略

毎年、年末調整の時期が近づくと、サラリーマンにとって最大の悩みはどのようにすれば税金を還付してもらえるかですが、このとき最も強力な武器がIRP口座です。以前は年金貯蓄ファンドとIRP口座を合算して一定金額までしか控除を受けられませんでしたが、最近では両口座を統合してはるかに大きな金額の控除を受けられるようになりました。個人が直接追加で拠出する金額について、最大900万ウォンまで税額控除の対象に含めることができ、毎年支払う税金を劇的に減らしてくれます。年収帯によって適用される控除率が異なりますが、誠実に仕事に取り組む労働者であれば、数十万ウォンから100万ウォンを超える金額の還付を受けられる可能性があります。毎月給与から少し余裕資金を切り出し、この口座に貯蓄している金さんは、昨年の年末調整で手厚い還付金をもらい、大きく微笑みました。普段の貯蓄だけでは資産を増やすのは難しいと思っていましたが、税額控除の恩恵まで受けられることで、一石二鳥の効果を十分に享受しました。ただし、税額控除を受けるために拠出した金額は退職時点まで維持しなければならないため、毎月無理な金額を設定するのではなく、自分の収入水準に合わせて設定すべきです。余裕資金が不足している場合は、年間限度額に固執するよりも、毎月対応可能な範囲でコツコツ積み立てる方が、長期的な視点で見るとはるかに賢明です。
IRP口座に追加で資金を拠出すると、最大900万ウォンまで年末調整の税額控除恩恵を受けられます。
4. 非対面転換と手数料を節約するノウハウ
金融機関に直接訪問してオフラインで口座を作ると、不必要に高い手数料が引かれる可能性があるため、必ずスマートフォンアプリを活用して非対面で転換することが有利です。実際に窓口スタッフの案内を受けて作成した口座と比較すると、非対面口座は運用管理手数料が半分以上安くなるケースが非常に多いです。例えば、積立金が5,000万ウォン未満の場合、手数料率が大きく下がっており、長期間投資する際に不要なコスト支出を確実に防いでくれます。すでにオフラインで加入している口座を持っていても、簡単な非対面の手続きを通じて実物移転を申請すれば、既存の投資商品や資産をそのまま移すことができます。専業主婦のパクさんは、銀行支店に直接行って口座を開設した後、毎年引かれる手数料が惜しくなり、今回モバイルアプリを通じて非対面に全面的に切り替えました。小さな違いに見えますが、数十年維持しなければならない老後資産口座の性質上、手数料を節約することは収益率を高めることと同じくらい重要な問題です。金融会社によって手数料体系が少し異なる可能性があるため、自分が利用している機関の条件を綿密に比較し、最も有利な場所を選択すべきです。面倒だからと先延ばしにせず、今日すぐにスマートフォンを起動して手数料条件を確認し、非対面の恩恵を確保することをお勧めします。
オフラインではなく非対面で口座を転換し、実物移転を活用すれば、毎年引かれる手数料を大幅に節約できます。
5. 安全資産比率と個人投資向け国債の活用
退職年金口座内で資産を運用する際、元本損失のリスクを防ぐため、総資産の一定比率以上を必ず安全資産で埋めるという規定が存在します。株式型商品に全額投資したい場合でも、安全資産比率30%の規制を満たす必要があるため、債券混合型商品や安全な債券の種類を適切に混ぜてポートフォリオを構築する必要があります。最近では、こうした規定を満たしながらも安定した収益を期待できる多様な上場指数ファンドが 출시され、投資家の選択肢がはるかに広くなりました。特に安定性を最優先とする投資家であれば、最近新たに組み入れられた個人投資向け国債を活用する方法も非常に優れた代替案となります。これまで個人投資向け国債を購入するには、特定の証券会社専用口座を利用するという煩雑さがありましたが、今では確定拠出型やIRP口座でも10年物と20年物の国債を購入できるようになりました。サラリーマンのイさんは、ポートフォリオの安定性を高めるために、退職年金口座内で安全資産比率に合わせて国債を購入し、バランスの取れた資産配分を完成させました。老後資金はなにより元本を守る事が最も重要であるため、変動の大きい株式市場の中でも頼もしい支えとなります。専門家らが提案する長期ポートフォリオ構成を参考に、自分の傾向に合った安全資産とリスク資産の黄金比率を探してみてください。
安全資産30%規制に合わせて債券混合型商品や個人投資向け国債を活用すれば、バランスの取れた資産配分が可能です。
6. 成功した退職のための長期資産管理の展望
終身雇用の概念が消え、転職が頻繁になった現代において、退職年金をどのように管理するかが、退職後の生活の質を左右する最も決定的な要因です。政府や金融当局も解約率を下げ、実効性のある老後所得を保障するために多様な制度を補完しており、国民も徐々に長期的な視点で資産を見始めるようになりました。目の前の現金が惜しいからといって、貴重な退職金を中途解約してしまえば、未来の自分にあまりにも大きな経済的負担を押し付ける結果になります。今後は、サラリーマン一人ひとりが自ら金融知識を蓄え、自分に最も有利な受取方法を選択する能力を磨くことで、はじめて安楽な老後を迎えることができます。退職時点と国民年金受給時期の間の所得が空く区間を心配する人々にとっても、IRP口座は優れた緩衝作用を果たします。今すぐにスマートフォンを開き、自分の口座の状態を確認し、手数料条件はどうか、税額控除限度額は適切に満たしているかを綿密にチェックしてみてください。小さな関心と実践が積み重なり、数年後の退職時点で数千万ウォンの資産差を生み出すという事実を決して忘れてはいけません。今日からでも不要な解約を防ぎ、コツコツ積み立てていけば、豊かで余裕のある退職生活はもはや他人の話ではなくなるでしょう。
退職年金を中途解約せず、長期的に運用する習慣が、退職後の人生を決定づける核心の鍵です。
よくある質問
=