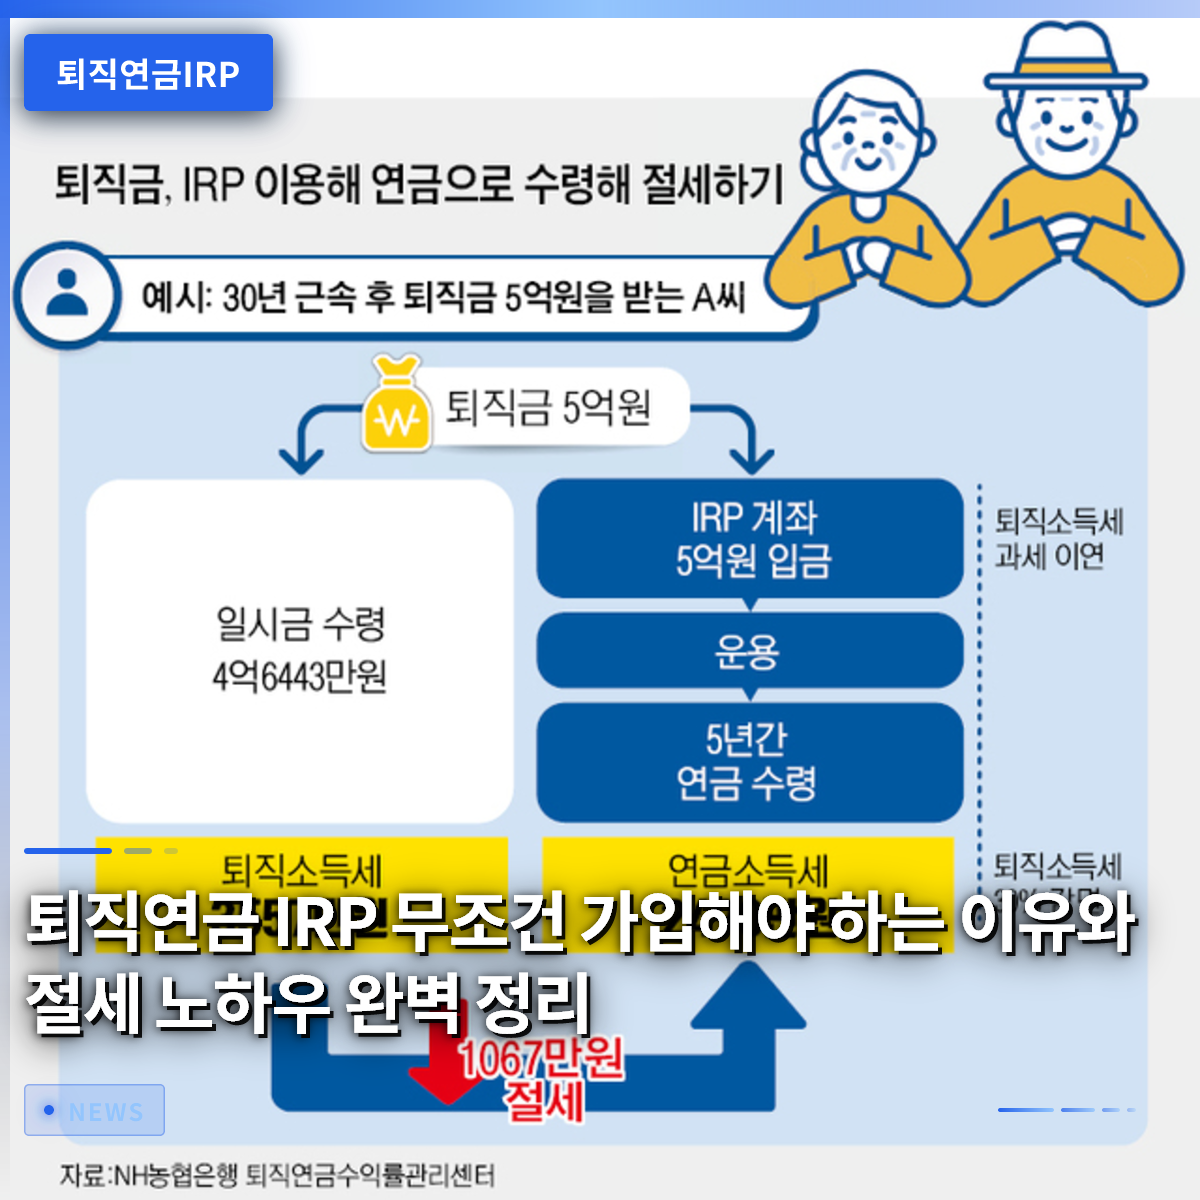
退職金を受給する際は、必ず個人型退職年金(IRP)口座を経由しなければ、税金の負担を避け、大切な資産を完全に守ることはできないことをご存知ですか?転職や退職を控えた多くの人が、退職金をそのまま普通預金口座で受け取り、惜しい税金を支払うというミスをしてしまいます。この記事では、退職年金IRPの基本的な概念から税額控除のメリット、安全資産への投資方法、そして中途解約時の注意点まで詳しく解説します。実際に周囲で退職金を一般口座で受け取り、数百万円の税金を課せられた話を聞くと、なぜIRPが必須なのか納得するはずです。ここからは、賢いサラリーマンが絶対に手放さない退職年金IRP活用戦略を一つずつ深掘りしていきます。人より一歩早く準備する節税ノウハウこそが、快適な老後を作る近道となるでしょう。
=
退職年金IRPに必ず加入すべき理由と節税ノウハウを完全整理
1. 退職年金IRPとは何か

個人型退職年金(IRP)とは、従業員が転職や退職時に受け取る退職金や、自身が直接拠出した資金をまとめて、自分で運用できる総合的な資産管理口座です。以前は会社を辞めると退職金が銀行口座に直接振り込まれ、生活費として簡単に使ってしまうか、資産管理が乱れることが多かったのです。しかし制度が変わった後、退職金は必ずIRP口座に移管し、退職まで安全に保管・運用されるよう誘導されています。この制度をうまく活用すれば、何度転職しても退職金が分散せず、一つの口座にコツコツと積み上がっていきます。毎年拠出する個人拠出金については、年末調整時に破格の税額控除メリットも受けられるため、サラリーマンにとって必須の金融商品として定着しました。退職準備において、税金を減らし資産を増やす最も確実な出発点がまさにこの口座です。
サラリーマンのキムさんは昨年、会社を移る際に退職金を一般口座で受け取りたかったものの、担当者の助言によりIRPに移管しました。最初は口座が凍結されているようで面倒に感じましたが、後に年末調整で税金が還付され、資産が増えるのを見て考え方が一変しました。このようにIRPは単なる貯金通帳ではなく、退職後の生活を守る頼もしい盾の役割を果たします。若いうちからコツコツ管理すれば、後に魔法のような複利効果を享受できます。
IRPは退職金を一箇所に集めて管理し、税金も節約できる必須の退職準備口座です。
2. 退職金をIRPで受け取るべき決定的な理由

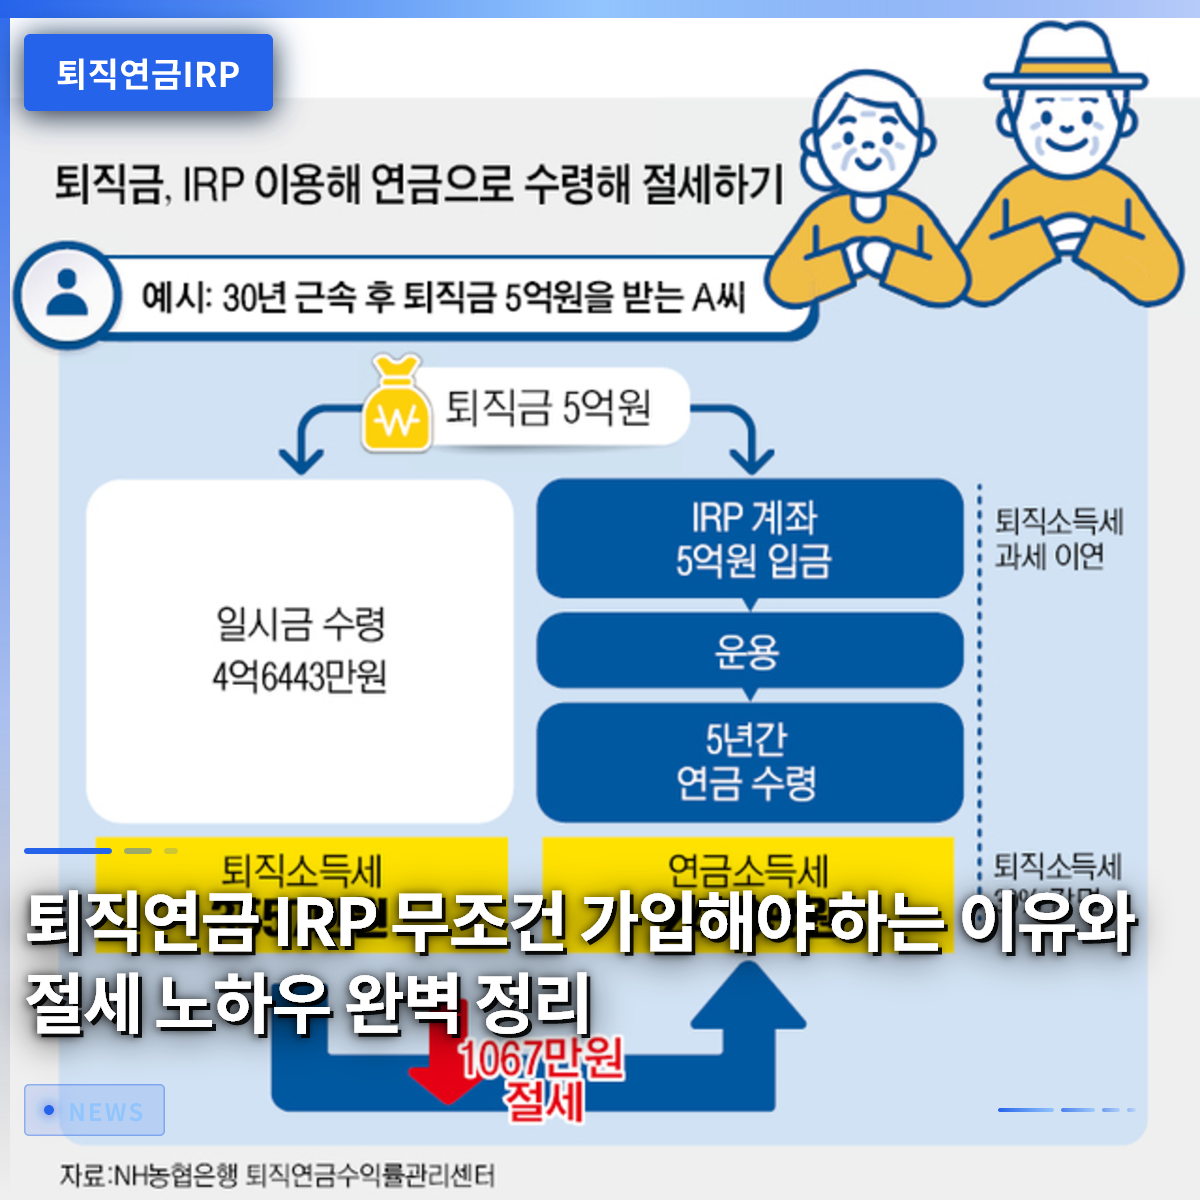
退職金を受給する際、一般口座ではなくIRP口座を選ぶべき最大の理由は、課税繰延べのメリットです。退職時には本来、退職所得税をすぐに納める必要がありますが、IRPに移管すれば、お金を引き出すまで税金の支払いが先送りされます。すぐに税金を引かれることがないため、それだけ多くの元金が口座に残り、複利効果を享受しながら雪だるま式に増やせます。もし事前に税金を引いて残ったお金だけで運用していたら、絶対に得られなかった追加の収益を享受することになります。移管された退職金を55歳以降に年金形式で分割して受け取れば、本来納めるべき退職所得税の30パーセント以上を減免받을 수 있습니다。税金の負担を大幅に下げながら老後資金の規模を拡大できる唯一無二の方法です。
周囲の先輩たちの話を聞くと、退職金を一時金で受け取って車を買い替えたり、子供の結婚式の費用に使ってしまい後悔しているケースが枚挙に暇がありません。しかしIRPに入れておけば、強制貯蓄の効果があり、老後資金をそのまま守り抜けます。税金減免のメリットまで得られるので、一石二鳥の効果を楽しめます。退職時期が近づくほど、こうした節税効果の差は莫大な資産の格差として広がります。したがって、会社を辞める際は退職金は必ずIRPで受け取るという原則を立てておくのが 좋습니다。
IRPで退職金を受け取れば、課税繰延べのメリットと税金減免を同時に享受できます。
3. 年末調整の税額控除を最大化する戦略

個人型退職年金(IRP)は、会社が支給する退職金以外にも、自身が直接お金を拠出することで年末調整の税額控除メリットを最大化できます。年金貯蓄商品とIRPを合算して、毎年最大900万ウォンまでの拠出金額について高い割合で税金が還付されます。社会人経験の浅い方や若年層の場合は、税額控除率がより高く適用されることが多いため、キャリアの初期段階から加入するのが有利です。毎月少しずつ自動振替で積み立てておくだけで、年末調整シーズンに数十万ウォンから100万ウォンを超える還付金を受け取る喜びを味わえます。こうして還付されたお金を再投資すれば、資産が増える速度はさらに速くなります。節税の基本公式である年金口座の活用をどれだけうまくできるかで、サラリーマンの実質所得が変わります。
毎年12月末になると年末調整の「爆弾」を受け、ため息をついていたサラリーマンのパクさんは、昨年IRPの拠出限度額を埋め、手厚い還付金を受け取りました。周囲の同僚に羨ましがられる姿を見て、なぜ人より少し早く金融情報を知らなかったのかと悔やむこともありました。貯蓄に回す予定のお金の一部をこの口座に振り向けるだけで、銀行利息よりもはるかに高い利回りと節税効果を同時に得られます。塵も積もれば山となるというように、毎年積み上がる税額控除のメリットは、退職時に莫大な資産として返ってきます。今すぐ口座残高を確認し、残りの限度額を埋める計画を立てるべき理由です。
年金貯蓄とIRPを合算して、年間最大900万ウォンまで税額控除を受けられます。
4. 安全資産と多様な商品の投資方法
IRP口座を開設したからといって、お金をただ眠らせておくのではなく、株式、債券、ファンドなど多様な金融商品に投資できます。ただし、退職資金を安全に守るため、総積立金の一定割合以上は必ず安全資産で埋めなければならない規定があります。最近では、米国指数を追跡する安全資産性質の債券混合型商品や、多様な指数連動型商品が人気を集めています。また、今年から個人投資用国債もIRP口座を通じて購入できるようになり、投資選択肢がさらに広がりました。自分自身の投資傾向に合わせて、株式型商品と安全資産を適切に配分すれば、長期的に物価上昇を上回る利回りを達成できます。毎月市場状況を点検し、ポートフォリオを再調整する楽しみを感じる投資家も多いです。
退職まで数十年残っている若いサラリーマンであれば、無条件に安全資産にこだわるよりも、適切なリスク資産の比率を持つ方が有利です。長期積立投資の特徴を活かし、株価下落時に多くの数量を積み上げる戦略を取れば、後に大きな収益として返ってきます。金融知識が不足している場合は、専門家が構成したライフサイクル型ファンド商品を選ぶのも賢い方法です。退職時期に近づくにつれ、安全資産の比率を徐々に高め、資産を守る方向に戦略を修正する必要があります。こうした柔軟な資産配分能力こそが、最終的に老後の豊かさを決定づける核心的な鍵となります。