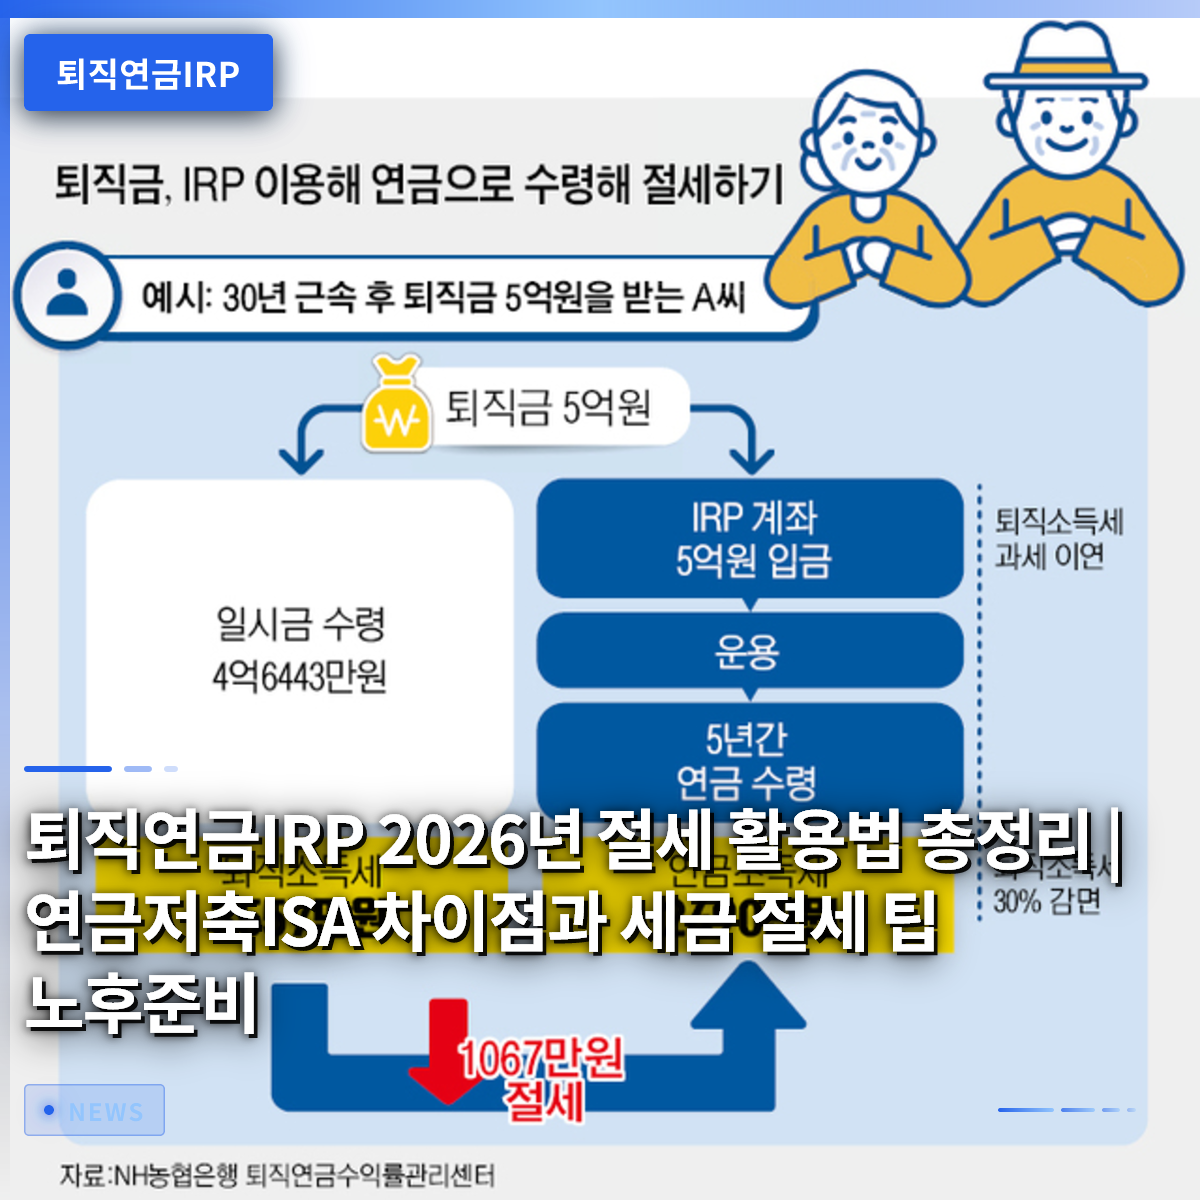
退職年金IRPは2026年現在、老後準備の中核として定着しており、年金貯蓄やISAを含む節税口座を適切に活用すれば、年間最大900万ウォンまでの税金を節約できます。特に2027年には税法改正が予定されているため、今口座の点検を先延ばしにすると、不要な税金を支払ったり、老後資金を減らす損失が生じたりする可能性があります。私は、多くの会社員友達が退職年金IRPを退職後に初めて目にする貯蓄口座だと思っていることが多いですが、実は入社初日から動き始める老後準備の出発点です。会社で確定拠出型DCや確定給付型DBに加入していても、転職時に個人型退職年金IRPへ移管すれば運用を継続できます。年金貯蓄は個人が自由に加入できますが、IRPは退職給付金を移管するための専用口座であるため規制が異なる点も必ず知っておく必要があります。この記事では、節税口座別の税制優遇、2027年の税法改正見通し、実際の受給方法まで具体的に整理してお伝えします。
=
退職年金IRP 2026年節税活用術まとめ | 年金貯蓄ISAとの違いと節税Tips、老後準備
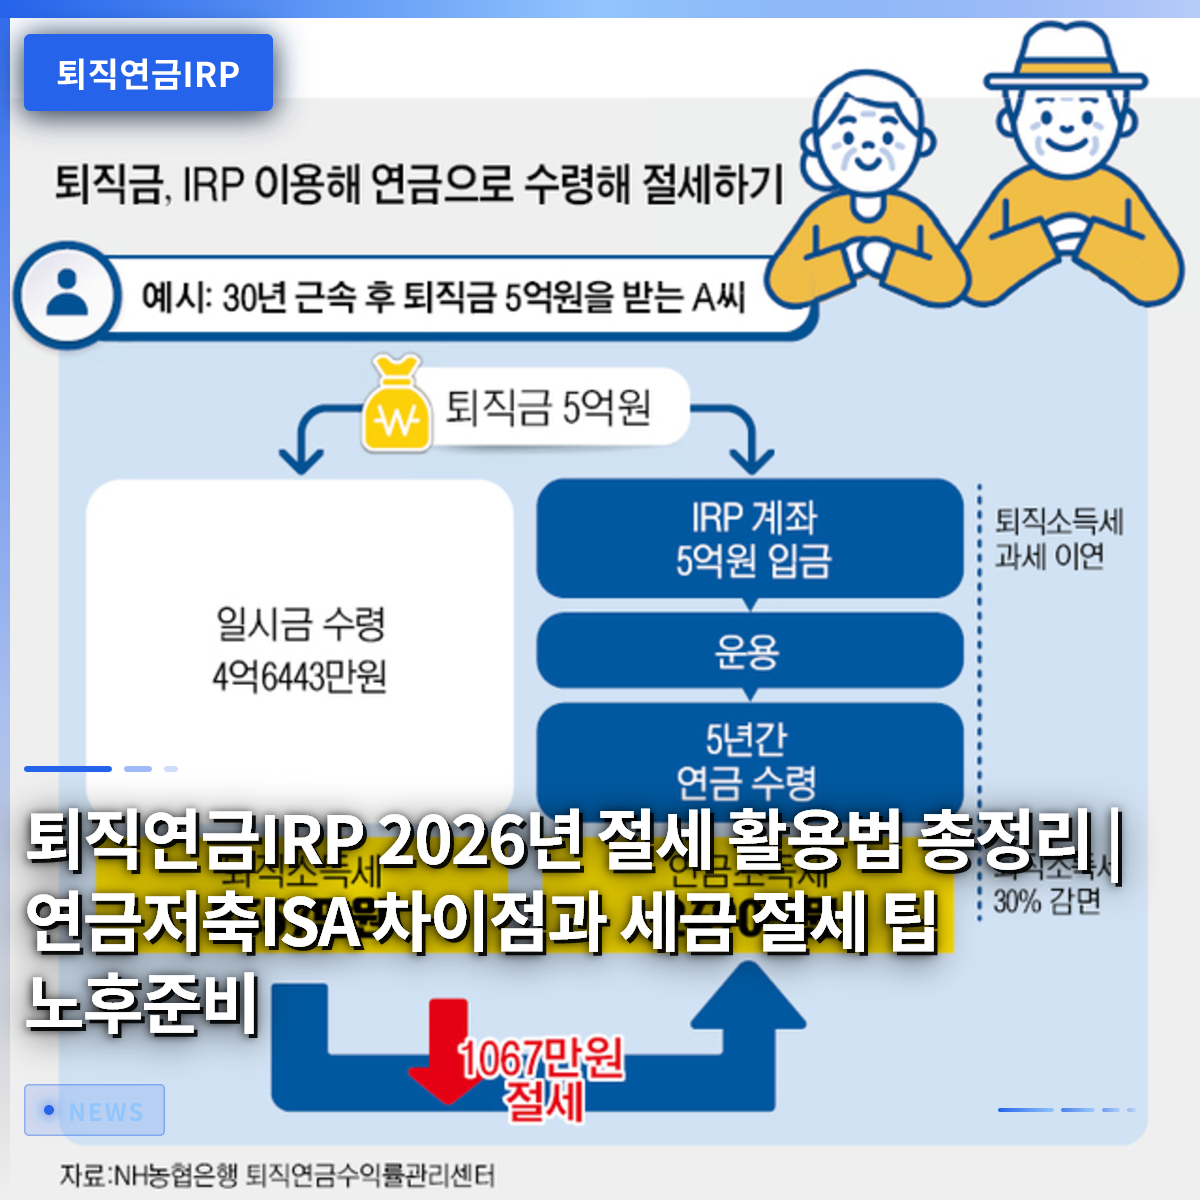
1. 退職年金IRPの基本概念と節税効果

退職年金IRPは、転職や退職時に会社の退職給付金を個人口座へ移管して運用を継続する制度です。代表的な確定拠出型DCから出たお金をIRPに移せば、税制優遇を受けながら長期運用が可能です。年間最大700万ウォンまで年金貯蓄と合算して所得控除を受けられるため、給与が高い方ほど節税効果が大きくなります。例えば、年収6,000万ウォンの会社員がIRPに500万ウォンを入金すると、課税所得が減り、約15万ウォンの税金を節約できます。2027年には年金貯蓄とIRPの非課税限度額が調整される予定なので、現在入金するタイミングが有利になる可能性があります。特に50代半ばでIRPに多く積み立てた方は、60歳以降に年金として受給すると、老後収入が安定的に増加します。
IRPの節税効果は、単に税金を還付してもらうだけでなく、複利効果も高めてくれます。年5%の利回りで20年間運用すると、入金金額の2.6倍になる姿を想像してみてください。実際に40代前半から月50万ウォンを20年間積み立てると約1億2,000万ウォンになりますが、税金を払っていたら9,000万ウォン程度に留まります。ただし、55歳以前に中途解約すると14%の分離課税が課されるため、必ず老後資金としてのみ使用してください。転職時に退職給付金をすぐにIRPへ移管すると、運用期間が長くなり利回りも高まるという利点があります。このようにIRPは、節税と資産増殖を同時に実現できる老後準備の重要なツールです。
IRPは退職給付金移管専用口座で、年間最大900万ウォンまで税額控除を受け、長期複利効果を享受できます。
2. 年金貯蓄・ISAとIRPの違い比較

年金貯蓄とIRPはどちらも老後準備用ですが、出発点と規制が全く異なります。年金貯蓄は個人が自由に加入できますが、IRPは退職給付金を移管するための専用口座であるため、在職中のみ加入できます。ISAは年金貯蓄・IRP・ISA(個人総合資産管理口座)をまとめて年間200万ウォンまで追加で税金を減らす特化型商品です。例えば、40代の会社員がISAを通じて年金貯蓄300万ウォン、IRP400万ウォンを同時に積み立てると、年間700万ウォンの限度額内で所得控除を受けられます。ただし、ISAは非課税税率が9.9%に制限されているため、高所得者よりも中低所得者に有利な構造です。退職するとISAの新規加入が困難になるため、在職中に事前に設定しておくのがおすすめです。
IRPは労働者退職給付保障法の規制が強く運用商品が制限されますが、年金貯蓄はファンドの選択肢が広いです。ISAは税制優遇は大きいですが、投資可能な商品がETFや債券中心であるため、利回りの上限が低くなる可能性があります。50代以降は老後収入の確保が優先されるためIRPの年金受給が安定していますが、40代前半ではISAで複雑な資産運用をしたい場合もあります。税金だけを見れば、IRP年間700万ウォン、ISA200万ウォン、年金貯蓄300万ウォンまで合算控除が可能で、合計1,200万ウォンまで節税効果が期待できます。しかし、実際の控除限度額は所得水準によって異なるため、自分の状況に合わせて配分する必要があります。結論として、年金貯蓄は自由度、IRPは節税効果、ISAは統合管理が強みであり、三兄弟のように一緒に活用するのが最善です。
