退職年金IRP口座は、毎年の年末調整時に大きな税額控除の恩恵を受けられるサラリーマンにとって必須の金融商品です。序論でよく見かけるありきたりな話ではなく、結論から申し上げますと、IRP口座の活用方法によって、毎年手元に入る還付金の額が劇的に変わります。周りの同僚が年末調整の「爆弾」に怯えてため息をついているとき、むしろお得なボーナスを手にしている人々の秘密はこの口座に隠されています。最近の政府による多様な年金制度の改革と相まって、節税の重要性は一層高まっています。金融市場の変化の中で、自分の資産を守り増やすために、今すぐ何を確認すべきか具体的に 살펴みましょう。複雑に感じられる税法や制度を、日常の事例を通じて分かりやすく解説いたします。
=
退職年金IRPの税額控除限度額と2026年の節税戦略まとめ
1. 退職年金IRP口座の基本概念と加入条件

個人型退職年金と呼ばれるIRPは、サラリーマンや自営業者のどちらも加入できる代表的な老後準備口座です。以前は会社から退職金を支払う際に主に使われていましたが、最近では自発的な追加拠出による節税目的で人気があります。会社で確定拠出型(DC)や確定給付型(DB)の退職年金を運用している加入者であれば、誰でも個人名義で追加開設できます。収入が発生している就職活動中の方やフリーランサーも加入対象に含まれるため、ハードルは高くありません。毎月一定額をコツコツ貯めながら、税制優遇も同時に受けられる点が最大の魅力です。社会人生活を始めたら、最初の給料をもらうタイミングで準備しておくのが有利です。多くの人が通常の預金口座と同じだと誤解していますが、厳格な法律の枠組みの中で管理される年金専用のポートフォリオ資産です。例えば、会社を辞めて転職した場合、これまで受け取った退職金がこの口座にそのまま移管され、安全に保管されます。この過程で、すぐに税金を払わずに退職時期まで先送りできる課税繰延べの恩恵が適用され、複利効果を最大化できます。すぐに使わない資金であれば、退職するまで置いておくことが長期的にははるかに得策です。加入時に金融機関を選ぶ過程で、各種手数料を綿密に比較する知恵が必要です。些細な手数料の差が、数十年後の退職資金の規模を大きく変える可能性があります。
IRPはサラリーマンと自営業者のどちらも加入可能な節税口座であり、課税繰延べと複利効果を同時に享受できます。
2. 年末調整の税額控除限度額と最大化戦略

「13ヶ月目の給料」と呼ばれる年末調整を準備する際、まず確認すべき項目が年金口座の税額控除です。年金貯蓄とIRPを合算して最大900万ウォンまで控除対象の拠出限度額が設定されており、このうちIRP単独でも最大900万ウォンまでフルに活用して恩恵を受けられます。総給与が5,500万ウォン以下であれば、16.5%という高い控除率が適用され、最大148万5,000ウォンを税金として還付してもらえます。逆に総給与が5,500万ウォンを超えていても、13.2%の控除率により最大118万8,000ウォンの還付を受け取れます。毎月給料から確実に税金を引かれるサラリーマンにとって、これ以上の確実な資産形成手段はなかなか見つかりません。社会人1年目のキム課長の実際の事例を見ると、より理解しやすくなります。キム課長は毎月30万ウォンを年金貯蓄に入れた後、年末が近づくと不足分をIRPに追加拠出し、合計900万ウォンに調整しました。その結果、12月の年末調整簡素化資料を提出した後、予想もしなかった数十万ウォンの還付金を受け取り、家族と外食を楽しみました。このように、普段は気にせず年末にまとめて拠出しても同じ恩恵を受けられるため、サラリーマンの間で大きな支持を得ています。ただし、自分の年間総給与額を正確に把握し、控除限度額を超えないよう調整する細やかな注意が必要です。無理に限度額を超えて拠出した金額は、翌年に繰り越して控除を受けることもできるので、過度に心配する必要はありません。
年金貯蓄とIRPを合算して最大900万ウォンまで拠出すれば、年末調整で最大140万ウォンを超える還付金を受け取れます。
3. ISA満期資金の連携と追加税額控除の活用

多様な非課税優遇措置を提供する個人総合資産管理口座(ISA)の満期時に、資金をどう処理するか悩む人が多いです。ISA口座の契約期間が終わると、その資金の全部または一部を年金口座に移すことができる非常に便利な制度が整っています。満期資金をIRPに移すと、移転金額の10%に相当する金額が追加で税額控除対象に含まれます。例えば、満期資金3,000万ウォンを年金口座に移せば、最大300万ウォンの限度額が追加で増える計算です。従来の年間拠出限度額900万ウォンに加えて追加控除も受けられるため、節税効果は雪だるま式に膨らみます。パク部長は数年間誠実に積み立ててきた満期資金を放置せず、すぐにIRP口座に移転しました。おかげで既存の限度額を大幅に超える金額についても税額控除の恩恵を追加で適用され、数十万ウォンの税金を節約できました。このように、政府が推奨する制度をうまく組み合わせれば、他人よりもはるかに少ない税金で賢く資産を増やしていくことができます。ただし、移転する際は必ず銀行や証券会社を通じて正規の連携手続きを経る必要があり、勝手に現金を引き出して入金してはいけません。担当窓口のスタッフの案内を受けて、安全に口座間移転を行うのが最も確実な方法です。退職時期が近づいた50代のサラリーマンの方は、この方法を必ず覚えておいてください。
ISA満期資金を年金口座に移転すると、追加の税額控除限度額を確保し、節税効果を最大化できます。
4. デフォルトオプション制度と効率的な資産運用方法
退職年金加入者が放置した積立金を金融機関が勝手に運用してくれるデフォルトオプション制度が定着し、収益率の管理が一段と容易になりました。以前は加入者が直接商品を指定しなければ、単に低い金利の現金性資産として 묶われ、物価上昇率にも追いつけないケースが頻繁にありました。しかし今では、指定された期間中に特別な運用指示がなくても、事前に指定したポートフォリオに従って自動的に投資が進められます。自分の投資傾向が安定型か攻撃型かによって、多様なファンドや商品の組み合わせを事前に選んでおくことができます。退職までの残り期間と個人の傾向を考慮し、適切な商品を選ぶことが何よりも重要です。サラリーマンのイ課長は忙しい業務に追われ、自分の退職年金がどこに投資されているのか分からず、長期間気にしていませんでした。ある日、統合年金ポータルにアクセスして自分の口座を確認して驚いたのですが、デフォルトオプションのおかげで預金よりもはるかに高い収益率を記録していました。このように、毎日株式市場を見る時間がないサラリーマンにとって、渇いた大地に降る雨のような有用なシステムです。もちろん、元本保証のない商品の比率が高い場合、市場状況に応じて一時的な損失を被る可能性がある点は念頭に置く必要があります。定期的に自分のポートフォリオの状態をチェックし、必要に応じて他のタイプに変更する努力が必要です。
デフォルトオプション制度を活用すれば、放置された積立金も自動的に効率的なポートフォリオに従って運用され、収益率を高めることができます。
5. 退職金受給時の中途解約と課税繰延べの秘密
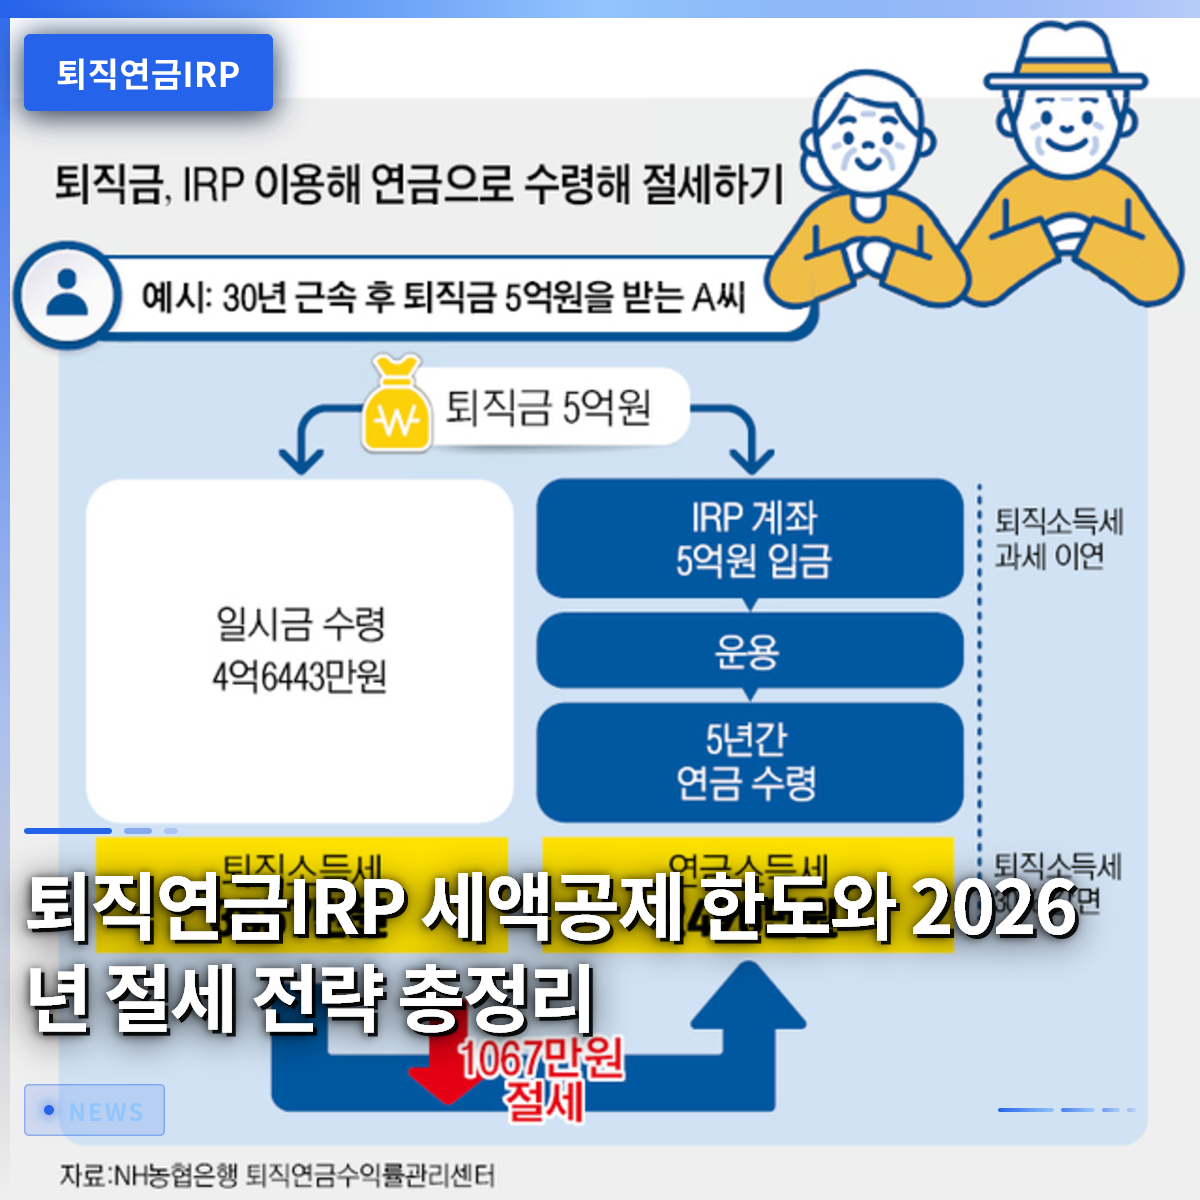
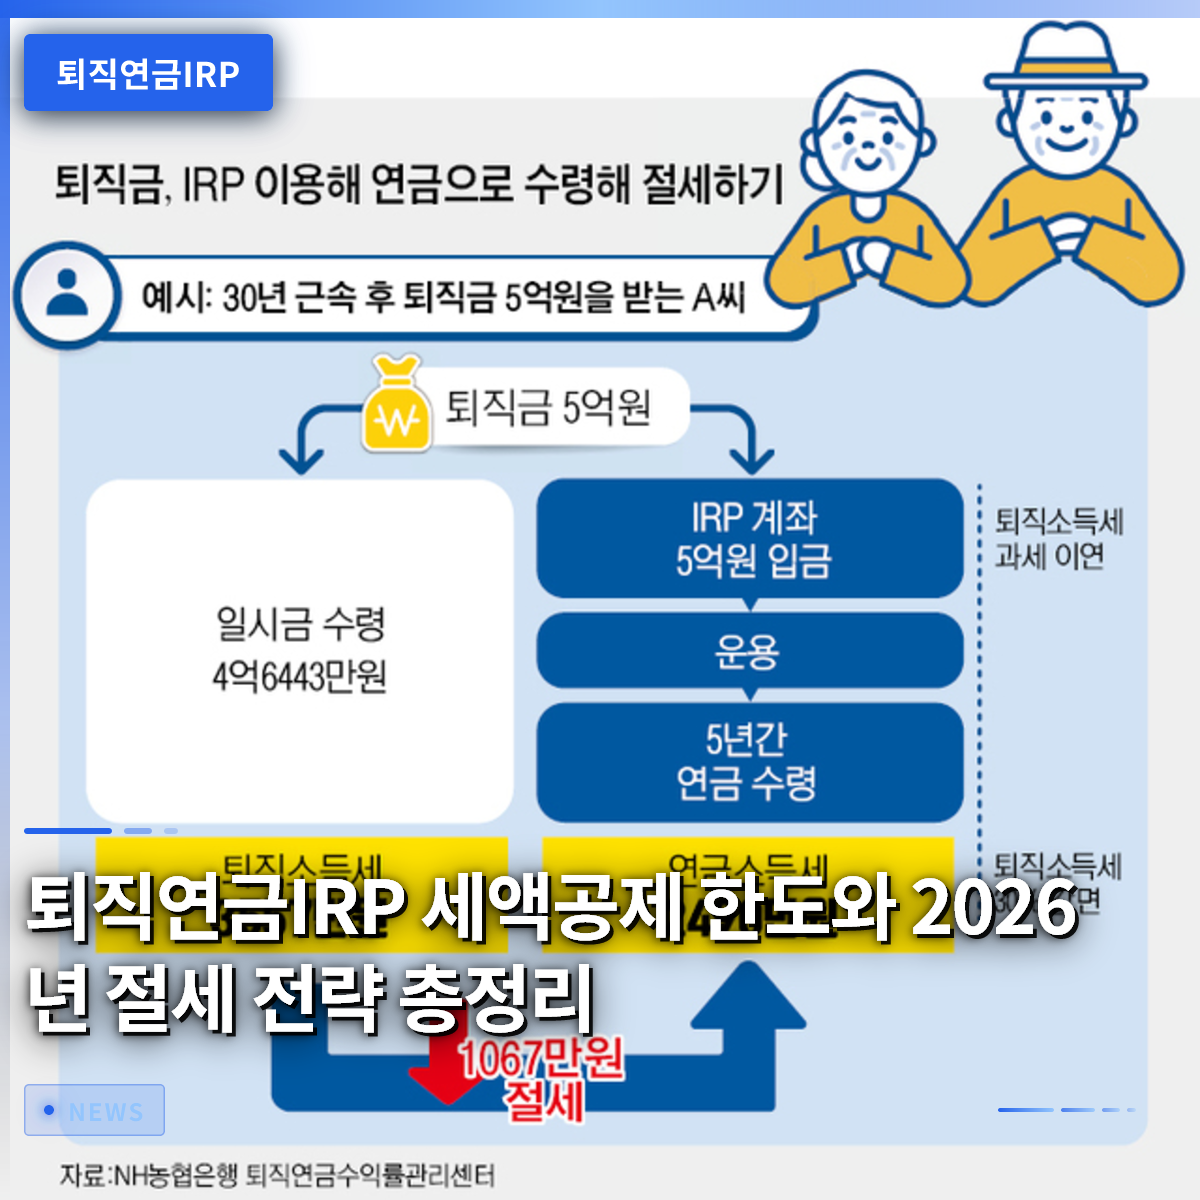
会社を辞めたり退職したりする際に手元に入る退職金を、すぐに現金で引き出して使うことは、税金の「爆弾」に遭う近道です。退職金をIRP口座に移転すると、すぐに税金を払わずに資金を運用し続けられる課税繰延べの恩恵が適用されます。後で実際に年金として受給する際に、通常の退職所得課税よりもはるかに低い税率が適用されるため、税金負担を大幅に減らすことができます。もしこの過程を経ずにすぐに中途解約してしまうと、退職所得税の代わりに重いその他所得課税や加算税を課される可能性があります。汗と涙を流して貯めた貴重な退職金の相当部分を税金で失いたくないなら、解約ではなく移転が原則です。実際に10年以上勤めた会社を退職したチョイさんは、まとまったお金が入ったことに浮かれて、無意識に退職金を通常の口座に全額現金化しようとしていました。幸い、周りの人の止めにより銀行担当者と相談した後、IRP口座を作成し退職金をそのまま移転しておきました。退職後、年金形式で毎月分割して受け取りながら税金を節約し、安定した生活費を確保できるようになり、非常に満足しています。住宅購入や破産など法律で定められた例外的な事由でなければ、できるだけ中途解約は避けるべきです。老後準備の核心は、まとまったお金を一度に使うのではなく、長く分割して使いながら税金を最小限に抑えることにあります。
退職金をIRPに移転して課税繰延べの恩恵を受けると、後で年金として受給する際に税金を大きく節約できます。
6. 未来の老後準備のための実践的な提言
急変する経済環境の中で、老後を快適に迎えるためには、今から少しずつIRP口座を管理する習慣を身につける必要があります。政府の税法改正や金融市場の変化に合わせて、毎年の年末調整限度額を綿密に埋めることが賢いサラリーマンの姿勢です。単にお金を預けておくだけでなく、統合年金ポータルなどを通じて収益率や手数料を定期的にチェックする知恵が必要です。周りの噂に揺らぐのではなく、自分の退職時期と目標資金に合わせてポートフォリオを能動的に修正すべきです。今日学んだ内容を基に、すぐに自分の口座の状態を確認し、不足している税額控除限度額を埋めてみてください。小さな実践の積み重ねが、退職後の生活を豊かでゆとりあるものにする確かな支えとなるでしょう。
定期的な口座チェックと積極的な税額控除限度額の活用が、成功した老後準備の核心です。
よくある質問
=