9月22日の主要証券会社のレポートを精査したところ、Samsung ElectronicsとHanwha Oceanの2銘柄が並んで投資家の注目を集めています。Daishin証券はSamsung Electronicsの目標株価を56万ウォンとして維持し、半導体の上昇局面がさらに長引くと見なしました。一方、NH投資証券はHanwha Oceanの目標株価12万6,000ウォンとともに、来年の米国向けLNG船・潜水艦の受注を業績回復の鍵と位置づけました。Samsung Electronicsは長期固定契約の拡大とHBM競争力の強化が相まって、需要の可視性が10年先まで広がったと評価されています。Hanwha Oceanは中国の造船所との価格競争から脱却し、米国軍艦・海洋プラント・浮体式データセンターという新たな成長軸を確保しています。本記事では、両銘柄の核心的な投資ポイントを6つのセクションに分け、具体的な数値やスケジュールまで詳しく解説します。読み終える頃には、ポートフォリオの比率調整に活用できる実用的な判断材料が得られるでしょう。
=
Samsung Electronics、56万ウォンの目標株価を維持、Hanwha Oceanは米国での受注期待、半導体・造船セクターの投資熱が再燃
1. Samsung Electronicsのメモリアップサイクル延長の根拠と長期固定契約の構造
Daishin証券のリュ・ヒョングン研究員は、Samsung Electronicsのメモリ需要の強さを支えるポジティブな変化が大量に現れ、アップサイクルの持続力が強化されたと診断しました。過去には需要が活発になると積極的な増設により供給が追いつき、サイクルが短くなる傾向がありましたが、現在は2027年第2四半期までそのような供給対応が見られるかどうかわからない点が異なります。Samsung Electronicsは毎年1年ずつ契約期間を延長するローリングベース方式で、合計5年分の需要を事前に確保する構造を持っています。現在、2031年の物量交渉を具体化しており、一部の顧客とは10年契約の延長に成功したと推定されています。こうした長期契約により、メモリ価格の変動性が減少し、売上予測の可能性が大幅に高まりました。需要の可視性が10年先まで広がったことで、株主還元政策も一時的なものから脱却し、連続性を持つ基盤が整いました。
Samsung Electronicsはローリングベース5年・最長10年の長期固定契約により需要の可視性を確保し、メモリアップサイクルの期間を過去よりも大幅に延長しました。
2. HBM首位への躍進と利益体質の改善が同時に進行中
来年のHBM市場でSamsung Electronicsがシェア首位を占めるという見方が出ており、販売価格の優位性と原価の改善が同時に実現しています。NVIDIA GPUに不可欠なHBMは、一般的なDRAMよりもデータ通路を広げ、速度を上げながら電力消費を削減した高付加価値製品です。Samsung Electronicsは多層積層製品の比率を急速に拡大し、平均販売単価(ASP)を引き上げています。原材料費の削減と歩留まりの向上が相まって、営業利益率が改善される局面にあるとの分析です。メモリ半導体の株価が、単なるサイクルのターンアラウンドではなく、構造的な体質変化によって再評価される可能性がある点です。投資家の立場からは、決算発表のたびにサプライズが出る確率が高まったと言えます。
HBM首位への躍進と多層積層比率の拡大により、Samsung Electronicsは販売価格上昇と原価低下の両方を達成し、利益の質を高めています。
3. 株主還元政策の連続性と次世代政策の発表スケジュール
Daishin証券は、8月の株主還元発表に対する市場の反応が鈍かったため、自社株の買い戻し・消却を積極的に検討しているものと見ました。残りの資金をすべて特別配当として支給すると仮定した場合、今年の1株当たり配当金は最大1万3,014ウォンまで可能という計算です。2027年から始まる次世代株主還元政策は、来年1月に発表される見通しです。過去のメモリ半導体の株主還元が一時的なイベントに留まっていたのに対し、現在は長期契約に基づくサイクルリスクの縮小を介して連続性を期待できるようになりました。配当利回りだけでも、現在の株価に対して4%台中盤と魅力的です。株主総会までに追加の自社株消却発表があれば、株価の下値支持はさらに強まるでしょう。
Samsung Electronicsは今年の1株当たり1万3,014ウォンの特別配当の可能性と、来年1月の次世代株主還元政策の発表により、株主還元の連続性を確保する見通しです。
4. Hanwha Oceanの受注残高の現状と第4四半期の大型契約への期待
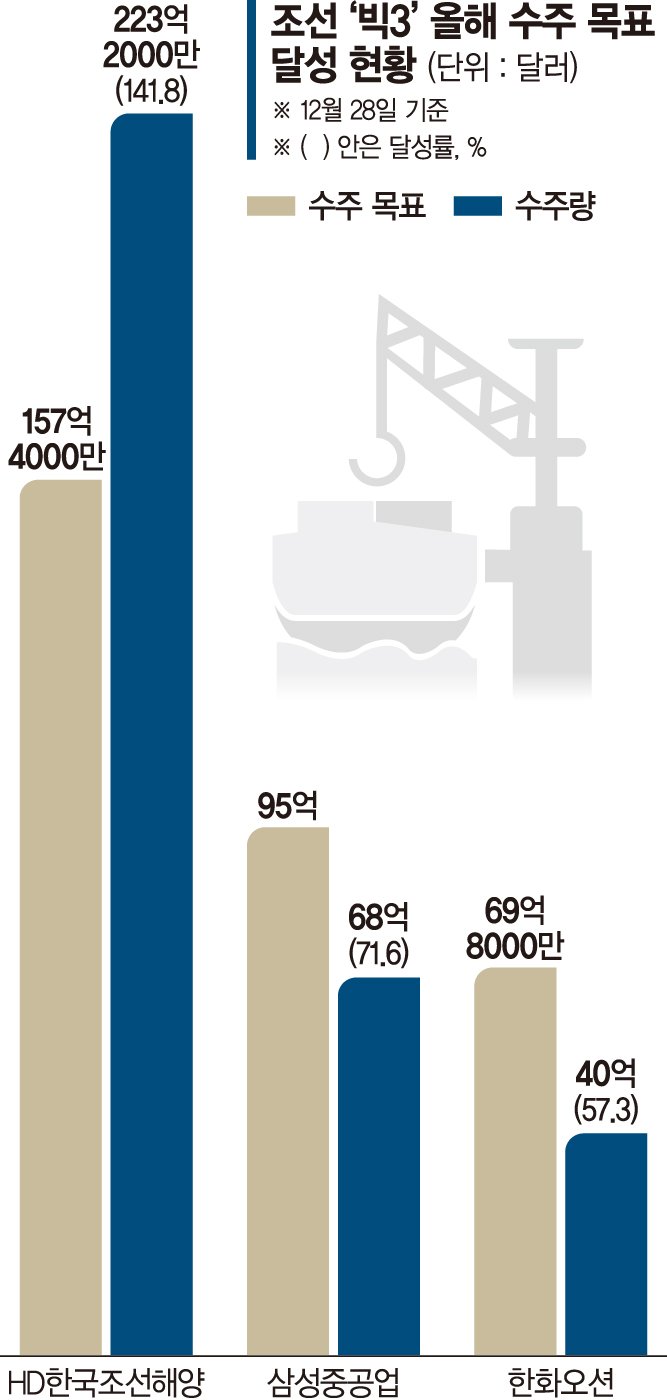
NH投資証券のチョン・ヨンソプ研究員は、Hanwha Oceanの中長期LNG船・潜水艦受注パイプラインが有効であり、目標株価12万6,000ウォンを維持しました。8月末時点の累計受注額は59億4,000万ドルと集計され、9月に大型コンテナ船6隻(約11億ドル)を追加し、今年の商船受注額は55億ドルを超える見通しです。第4四半期には、ナミビア・ヴィーナス油田FPSO(30億ドル以上)、タイ軍艦1隻(6,800億ウォン)の本契約、LNG船の追加受注結果などが次々と待機しています。商船部門では中国との価格競争が激化する中、高付加価値の海洋プラント・軍艦への重心移動戦略が機能しています。受注発表が出るたびに株価のモメンタムが発生しうる局面に入りました。年末までの受注発表スケジュールをカレンダーにマークしておけば、トレーディングタイミングの把握に有利です。
Hanwha Oceanは第4四半期のナミビアFPSO 30億ドル・タイ軍艦6,800億ウォンなどの大型契約成立により、年間受注目標の超過達成が有力視されています。
5. 米国向けLNG船・潜水艦・浮体式データセンターという新たな成長軸
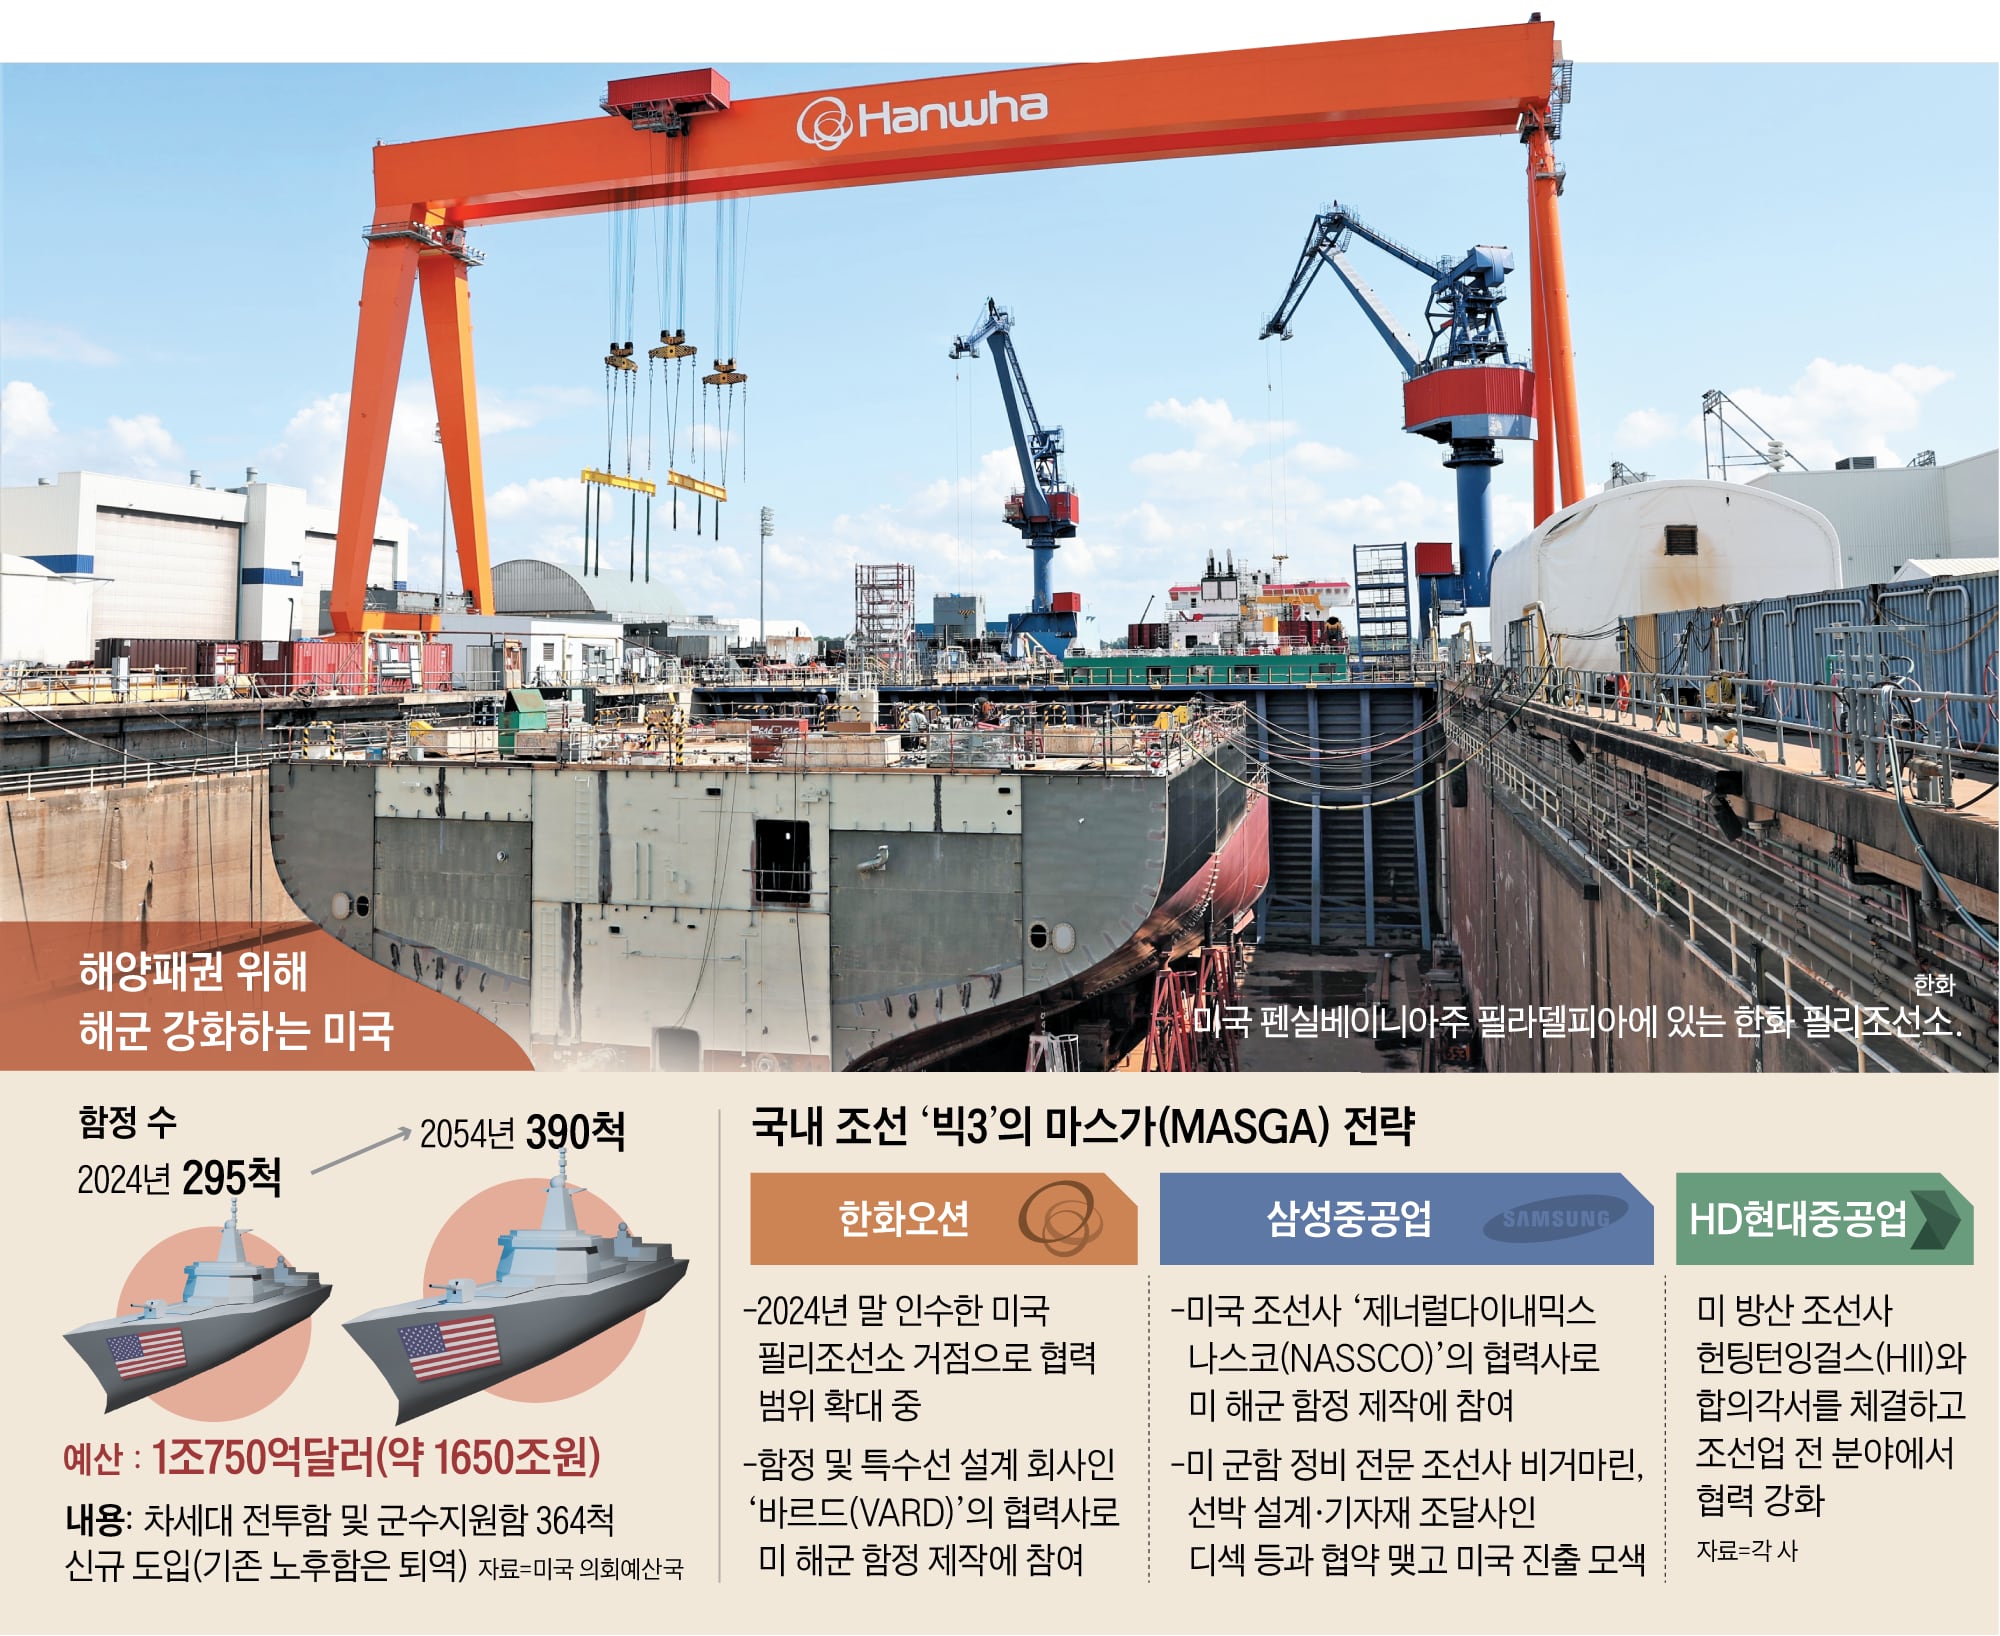
来年から米国LNGプロジェクトに関連したLNG船の発注が本格化し、Hanwha Oceanの受注機会が拡大する見通しです。米海軍艦艇の保守・建造事業と潜水艦輸出の協議も進展し、軍艦部門が売上比率を拡大すると考えられます。浮体式データセンターは設計認証を取得し、市場参入を準備中ですが、電力不足に悩む米国のビッグテックの需要と相まって、中長期のキャッシュカウ(収益源)になる可能性があります。中国の造船所が追いつきにくい高難度のLNG運搬船と軍艦の技術力を武器に、マージン率を防御する構図です。為替効果まで加味すると、ドル建て売上比率が高い造船株の特性上、ウォン換算での業績改善幅はさらに大きくなります。造船セクター内でも、Hanwha Oceanは「米国向け受注・高付加価値製品・防衛産業」という3つのキーワードを同時に握った希少な銘柄です。
Hanwha Oceanは米国向けLNG船・潜水艦・浮体式データセンターの三本柱で、中国と差別化された高付加価値受注パイプラインを構築中です。
6. 投資戦略と今後のチェックポイントまとめ
Samsung Electronicsは目標株価56万ウォンに対し、現在の株価27万4,000ウォン水準で100%以上の上昇余地があり、中長期保有の魅力が大きいと言えます。HBM首位が確定する来年上半期と、次世代株主還元が発表される来年1月を分割買いのタイミングとすれば、リスクを軽減できます。Hanwha Oceanは目標株価12万6,000ウォンに対し、現在の株価8万1,800ウォンで54%の上昇余地があり、第4四半期の受注発表ごとに短期モメンタムを狙えます。両銘柄とも「長期的なファンダメンタルズ改善」と「短期的なイベントモメンタム」を兼ね備えており、ポートフォリオの中核銘柄として組み入れるのに適しています。四半期報告書と受注発表カレンダーを確認しながら比率を調整する戦略が望ましいです。来年第1四半期の決算発表までは、両銘柄ともポジティブなニュースフローが続く可能性が高いです。
Samsung Electronicsは来年1月の株主還元発表・HBM首位の確認、Hanwha Oceanは第4四半期の大型受注発表・来年の米国発注本格化を、分割買い・比率調整のポイントとして活用してください。
よくある質問
=