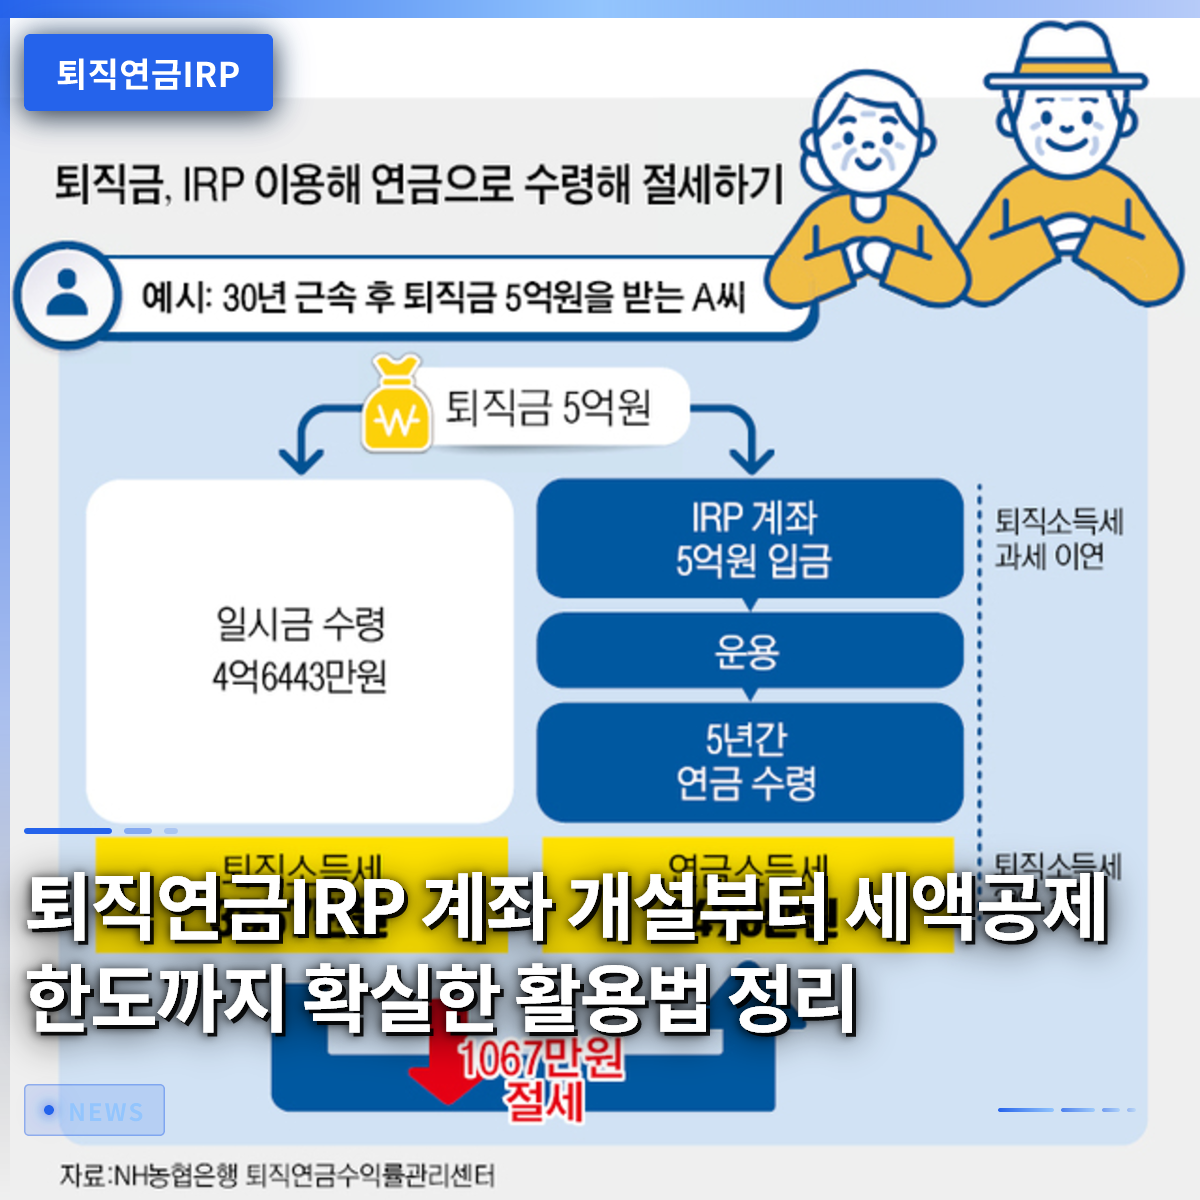
退職年金IRP口座は、サラリーマンが退職資金を準備し、毎年税金の還付金も受け取れる最も確実な節税ツールです。周囲の同僚たちが年末調整で数十万円から数百万円まで還付金を受け取っているのを羨むだけでなく、今すぐこの口座を開設し、積立を開始すべきです。多くの人々は単に老後のための貯蓄だと考えがちですが、実際には現在の税負担を軽減してくれる魔法のような役割を果たします。昨年、会社を転勤した際に前職から受け取った退職金をこの口座にそのまま預けて放置していたキム課長の話を聞いてみましょう。キム課長は退職金を一時的に普通預金口座に入れたままにしておき、税金でほとんど奪われるところでしたが、この口座に移管することで税金の支払いを先送りし、さらに追加積立を通じて税額控除の恩恵も存分に受け取りました。この記事では、口座の概念から具体的な税制優遇、商品の運用方法と注意点まで、隅々まで詳しく解説します。初めて加入する人でも簡単に理解できるよう、実際の事例に基づいて分かりやすく説明します。
=
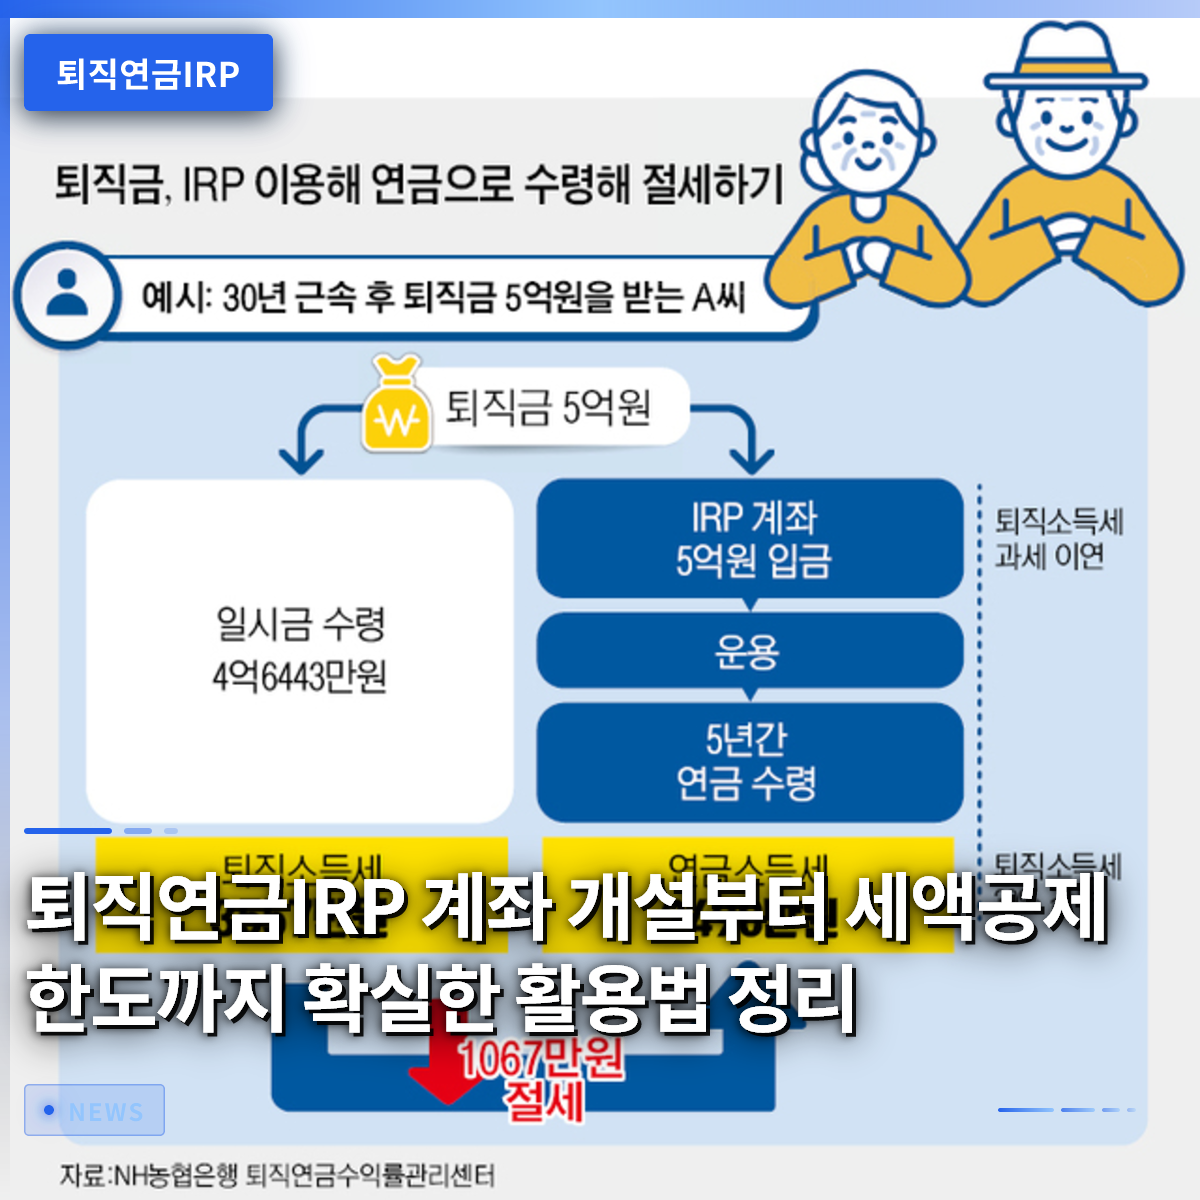
退職年金IRP口座開設から税額控除限度額まで、確実な活用方法を整理
1. 退職年金IRP口座の基本概念と加入資格

退職年金IRP口座は、個人が自ら資金を投入して老後資金を積み立て、税制優遇も受けられる個人型退職年金制度です。かつては会社員のみが加入可能でしたが、現在は所得のある自営業者や公務員など、誰でも加入できる門戸が広々と開かれています。職場から毎月支払われる給与以外に、少しでも余裕資金があれば、誰でも銀行や証券会社を訪れて簡単に口座を開設できます。毎年一定額を積立すると国から税金が還付されるため、サラリーマンの間では必須の金融商品として定着しました。
会社を転勤したり退職したりする際に受け取る一時金(退職金)は、必ずこの口座で受け取ることで、すぐに税金を支払うことなく老後まで支払いを先送りできます。例えば、退職時に受け取った3,000万ウォンの退職金を普通預金口座で受け取ると、退職所得세가源泉徴収され、手元に残るお金が大幅に減ります。しかし、この口座に退職金を移管すれば、税金を支払わずにそのまま運用し、後に年金として受け取る際に、はるかに低い税率が適用されます。このため、頻繁に職場を移動する現代社会において、この口座は資産を守る堅固な盾の役割を果たします。
退職年金IRPは、誰でも加入して税金を節約し、退職金を安全に守りながら老後を準備するための必須口座です。
2. 年末調整の税額控除恩恵のすべて

この口座を利用する最大の理由は、間違いなく毎年行われる年末調整で受け取れる手厚い税額控除の恩恵です。1年間にこの口座に入金した金額に対して、一定の割合で税金が還付されますが、総給与額に応じて控除率が異なり適用されます。年間総給与が5,500万ウォン以下であれば積立額の16.5%が還付され、それ以上であれば13.2%が還付されます。
例えば、年収5,000万ウォンのサラリーマンが1年間に最大限度額である900万ウォンを満額積立した場合、なんと148万ウォンを超える金額を税金として還付されます。毎月一生懸命貯蓄しているだけで、国から口座に大きな金額が戻ってくるようなものですから、これ以上の資産運用手段は見つかりません。昨年、税金の重荷に苦しんでいたパク課長は、今年初めにこの口座を開設し、毎月75万ウォンずつ自動振替を設定しました。年末調整の時期が訪れたとき、パク課長は昨年とは異なり、むしろ数十万ウォンの還付金を受ける喜びを味わい、同僚たちにこの口座を積極的に紹介しました。
年間最大900万ウォンの積立により、最大16.5%まで税金の還付を受けられる強力な節税効果を得られます。
3. 安全な資産運用と投資商品選択のコツ

この口座に入れたお金は、加入者が直接どの金融商品に投資するかを細かく選び、管理することができます。元本が絶対に毀損しない安全な預金や貯蓄商品に預けて、安定した利子を確保することも可能です。しかし、物価上昇率を上回り、より大きな資産を築くために、株式型ファンドや上場投資信託(ETF)などの分配金型商品に一部を投資する人も多くいます。
ただし、退職資金を扱う貴重な口座であるため、無理にリスクの高い商品に全財産を集中投資することは絶対に避けるべきです。安定型資産の比率を全体の30%以上に保つという法的基準があるため、自然とリスク分散が図られます。株式市場の動向が良いときは、もう少し大胆な商品を取り入れて収益率を高め、市場が不安定なときは安全な預金に資金を避難させる知恵が必要です。定期的に自分のポートフォリオを確認し、退職時期に合わせて徐々に安定型商品への比率を上げていく戦略が最も賢明です。
預金のような安全資産とファンドのような投資商品を、自分の傾向に合わせて適切に配分して運用すべきです。
4. 中途解約時に発生する税金の重荷に関する注意点
この口座は老後資金のために作られたものなので、途中でやむを得ずお金を引き出して使うと、大きな不利益を被る可能性があります。住宅購入や病院での治療など、法律で定められた非常に特別な理由がない限り、中途解約時には「その他所得課税」という重い税金を支払わなければなりません。これまで国から受け取っていた税額控除の恩恵をすべて返還するだけでなく、運用収益に対しても高い税率が適用されます。
社会人になったばかりの頃、何も知らずにこの口座にお金を預けていたチョイ氏は、急いで借家保証金を増額するために中途解約したことで、後に税金の通知書を見て大きく後悔しました。税額控除で節約した金額よりも、解約時に返還すべき税金の方がはるかに多く、むしろマイナスになるという悔しい経験をしました。したがって、この口座に入れるお金は、少なくとも退職時点までは絶対に使わない余裕資金のみを厳選して構成すべきです。急にまとまったお金が必要になったときは、解約するのではなく、口座を維持したまま金融機関から借り入れを行うなどの他の方法をまず検討する方がはるかに有利です。
中途解約時にはこれまで受け取った税額控除をすべて返還しなければならないため、退職まで維持できる資金のみを入金すべきです。
5. 年金受給時期と節税戦略
55歳以降、この口座に積み立てたお金を年金形式で分割して受け取ると、最も少ない税金で資産を効率的に活用できます。一度にまとまった金額を引き出すと、高い税率の「その他所得課税」や「総合所得課税」の対象になる可能性がありますが、年金として毎月分割して受け取ると、年金所得税率が適用されます。年金を受け取る期間が長くなるほど、適用される税率は徐々に低くなり、70歳以降には3.3%という破格の低税率課税の恩恵を受けることができます。
退職を目前に控えたチョン部長は、毎月支払われる退職年金と個人年金を合わせて生活費に充てる計画を立て、着々と準備を進めています。一度に資金を引き出して高価な車を購入したり、リスクの高い事業に投資したりする代わりに、毎月給与のように口座に入ってくるように設定し、老後生活の安定性を高めました。国でも老後貧困を防ぐために年金受給を積極的に推奨しているため、税制優遇の面で大きな差を設けているのです。若い頃からコツコツと積み立てた資産を、退職後に税金の心配なく温かい食事一つを味わう余裕資金として使うことが、この口座の最終目標です。
55歳以降、年金形式で分割して受給すると、低い税率の年金所得課税が適用され、税金を大幅に節約できます。
6. 老後準備のための実践的な行動指針
これまで見てきた内容を踏まえ、今日すぐに自分の金融取引アプリを開き、退職年金IRP口座の開設から始めるべきです。毎月出ている不要な支出を少し減らし、毎月30万ウォンや50万ウォンずつ自動振替を設定するだけでも、未来の人生が完全に変わります。周囲の複雑な噂に揺らぐことなく、自分の年収レベルに合った最適な積立限度額を計算し、計画的に資産を増やしていく必要があります。
2026年現在、物価上昇と経済的不確実性が大きくなる時期だからこそ、自分自身の老後を守る防波堤は徹底的に準備されなければなりません。今日夕方の帰宅途中にスマートフォンを数回タップする簡単な行動が、数年後の年末調整還付金の爆発的な増額と、確かな退職資金として必ず戻ってきます。ためらい続けていた過去の時間から抜け出し、今すぐ行動に移して、経済的自由への第一歩を堂々と踏み出しましょう。
今すぐ口座を開設し、自動振替を設定して、将来の節税と老後準備を同時に開始すべきです。
よくある質問
=