個人型退職年金(IRP)口座は、会社員であれば必ず活用すべき必須の資産管理ツールであり、節税の核心となる手段です。冒頭から結論を述べますが、年間拠出限度額である900万ウォンを満額拠出すれば、最大148万5,000ウォンに達する大きな税額控除の還付金を受け取ることができます。多くの会社員は、まだ定年まで時間があるという考えで退職年金の管理を先延ばしにしがちですが、毎年の年末確定申告での税金負担を避けるためには、今すぐ準備を開始する必要があります。最近、銀行業界では新規加入者や商品運用顧客を対象にモバイルギフト券を贈呈する多彩なキャンペーンを実施しており、絶好の機会となっています。本記事では、税額控除の計算方法から退職金の受取方法、実践的な投資 팁まで、親しみやすく一つずつ解説していきます。老後を確実に守りながら税金まで節約する賢い方法を、これから一緒に見ていきましょう。
=
IRP退職年金の税額控除限度額と2026年の加入特典まとめ
1. 個人型退職年金(IRP)の基本概念と重要性

個人型退職年金(IRP)とは、従業員が転職や退職時に受け取る退職金を、自分の名義の口座に積み立て、定年まで運用し続けることができる非常に便利な制度です。以前は、会社が管理する退職金をただの銀行口座で受け取り、簡単に使い切ったり放置したりするケースが多かったですが、現在は原則としてこの口座に振替され、安全に保護されます。会社員自身が追加で自由に拠出することもできるため、老後資金を厚く積み立てるのに大きく役立ちます。口座内で多様な金融商品を自分で選び、運用できるため、預金にとどまらず積極的な収益追求も可能です。
初めて転職した際に、退職金がこの口座に入っているのを見て驚く社会人経験浅い方が非常に多いです。しかし、これは政府が私たちの貴重な老後資金を一度に使い切らず、年金としてしっかり蓄えてもらうよう誘導するためのありがたい仕組みです。実際に、周囲で退職後に資金不足で困っている先輩たちの姿を見て、事前準備の必要性を切実に感じます。銀行の支店を訪れたり、モバイルアプリを通じて非常に簡単に開設できるため、先延ばしにする理由は全くありません。今すぐスマートフォンを起動し、自分の名義で口座を一つ作っておくことが、成功した資産管理への第一歩です。
IRPは、退職金を安全に蓄え、老後資産を増やすための必須の節税口座です。
2. 年間税額控除限度額と900万ウォンの罠

年金貯蓄とIRPを同時に運用する場合、税額控除の限度額構造を正確に理解しておかなければ、不要な税金を払うことになりかねません。年金貯蓄口座は単独で最大600万ウォンまで税額控除対象の拠出額として認められます。これにIRPの本人拠出額を合算し、年間全体の限度額は最大900万ウォンまで設定されています。例えば、年金貯蓄に600万ウォンを満額拠出していた場合、IRPにさらに300万ウォン拠出することで、最終的に900万ウォンの限度額を満額にすることができます。総給与が5,500万ウォン以下の従業員であれば、なんと16.5%という高い控除率が適用され、最大148万5,000ウォンを還付金として受け取れます。
この構造をよく知らず、年金貯蓄だけに無理やりお金を入れ、IRPを活用せずに還付メリットを逃している会社員をよく見かけます。逆に、IRP口座に入ってきた退職金や会社が負担した確定拠出型(DC型)の積立金は、本人が直接出した拠出額ではないため、税額控除限度額の計算から除外されます。したがって、自分の年間所得水準とこれまでに拠出した金額を慎重に検討し、不足分だけ追加で積み立てる知恵が必要です。毎年12月末の年末確定申告シーズンになってから慌てて後悔するのではなく、今から少しずつ分割で拠出する方がはるかに有利です。税金メリットを100%享受するこの賢い方法は、会社員が享受できる最も確実な資産運用です。
年金貯蓄600万ウォンとIRPを合わせて年間最大900万ウォンまで拠出すると、最大148万5,000ウォンを還付金として受け取れます。
3. 退職金の受取方法と中途解約の例外条件

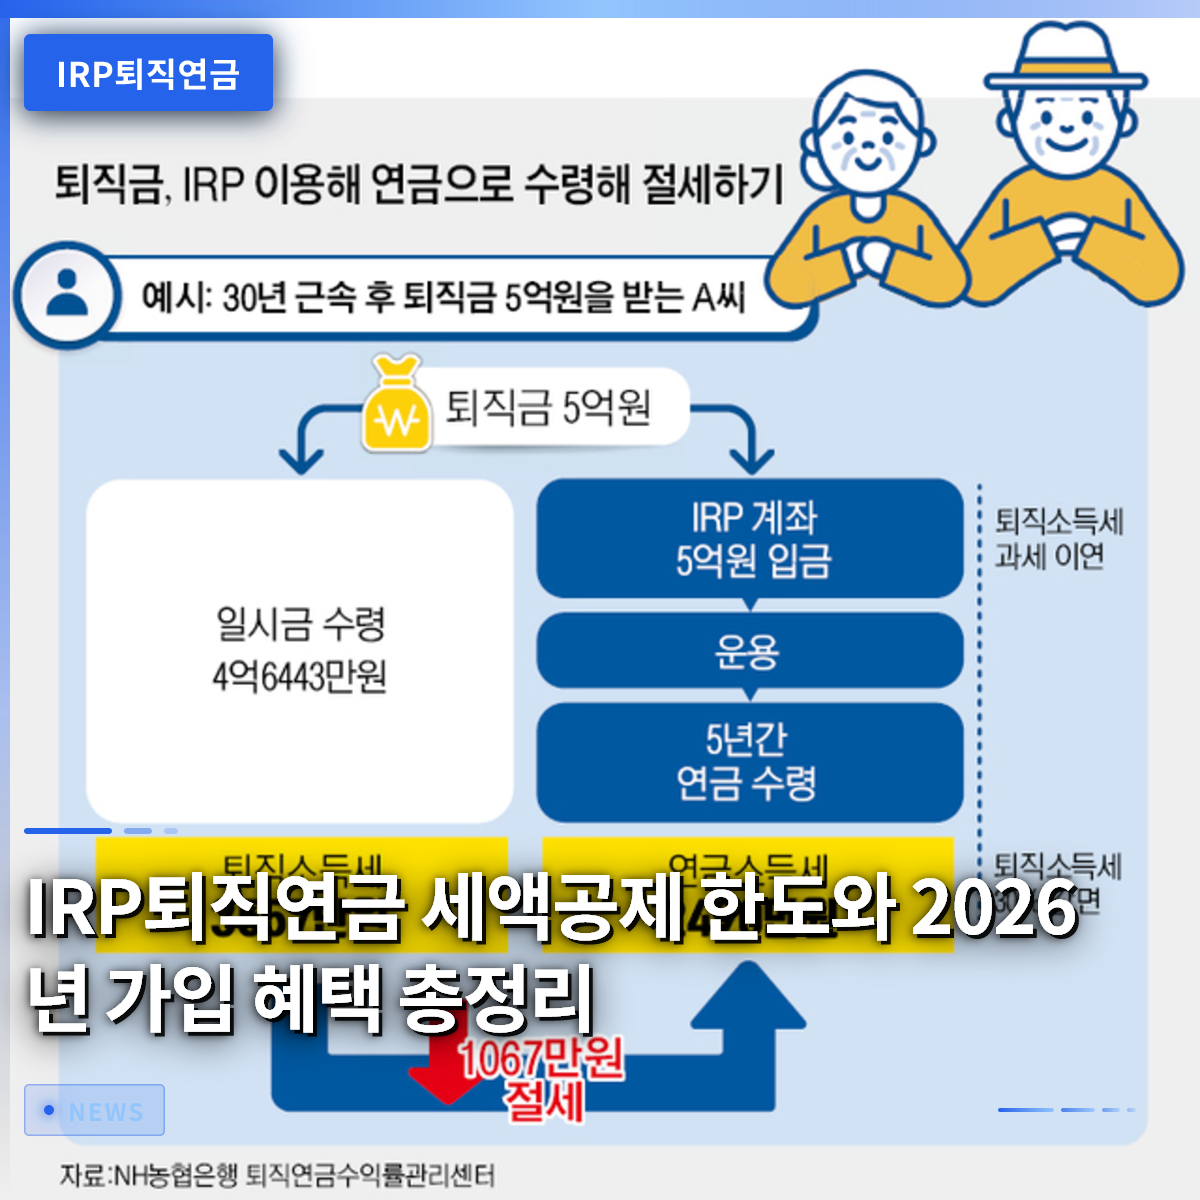
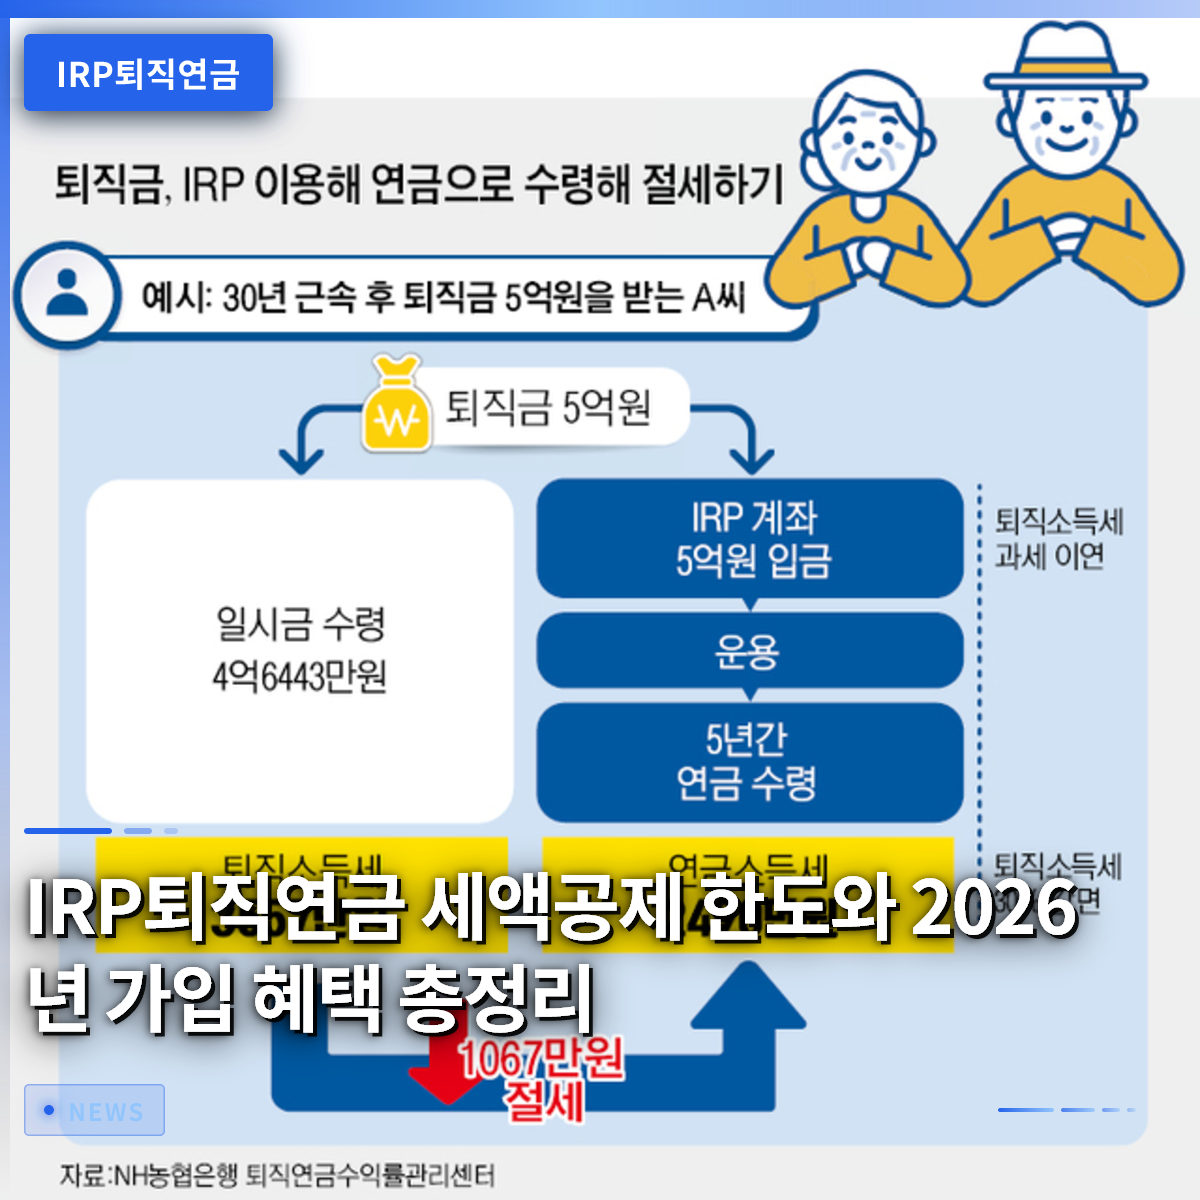
会社を辞めて退職金を受け取る際は、原則としてIRP口座に振替を受けた後、将来年金または一時金として受取する必要があります。すぐに現金で引き出して使ってしまうと、退職所得税をそのまま払わなければなりませんが、年金形式で分割して受け取ると、最大30%まで税金を減免してもらうことができます。ただし、無住宅者が住宅を購入する場合や、転貸借保証金(全室)を負担する場合、あるいは本人や家族が長期介護が必要な医療費を使用する場合は、例外として中途解約が許可されます。このような特別な事由が発生した場合は、必要な証明書類を揃えて金融会社に申請すれば、貴重な資金を先に引き出して使うことができます。
周囲の同僚がマイホーム購入の際に中途解約制度を活用して大きな難関を乗り越えた具体的な事例を思い返せば、この制度のありがたさを簡単に理解できます。定年前に突然大きなお金が必要になったといって、安易に口座を解約してしまうと、これまで受けていた税額控除のメリットをすべて返還しなければならないという恐ろしいペナルティが発生します。したがって、解約よりも中途解約可能な要件をまず慎重に検討し、本当にやむを得ない場合のみ慎重に決定すべきです。退職金は私たちの未来を守る頼もしい盾ですので、できるだけ手をつけず、最後まで維持することが最も賢明です。これから転職や退職を控えている方は、受取方法を事前に研究し、税金の負担を賢く回避されることをお勧めします。
退職金はIRPで受け取り、年金として受取することで税金を節約でき、中途解約は厳格な例外条件でのみ可能です。
4. デフォルトオプションの設定と積極的な資産運用 팁
口座にお金を預けておくだけで、何も商品を選ばずに放置すると、物価上昇率に追いつけず、資産が事実上損失を被ることになります。これを防ぐために、政府と金融業界では、加入者が別途指示をしなくても事前に指定したポートフォリオで自動的に運用してくれるデフォルトオプション制度を導入しました。アメリカやオーストラリアなどの年金先進国ではすでに普及している制度で、忙しい会社員が簡単に収益率を管理できる非常に優れた手段です。元本保証商品から実績分配型ファンドまで、自分の投資性向に合った商品を慎重に選んで登録しておく必要があります。
預金金利だけを信じて放置しておくには、最近の物価上昇圧力が大きすぎるため、多少のリスクを負っても上場指数ファンド(ETF)や株式型商品を混ぜることをお勧めします。実際に、周囲の資産運用の達人たちは、IRP口座内で安全資産とリスク資産の比率を7:3で厳格に守りながら、着実に収益を上げています。スマートフォンアプリを通じてリアルタイムで自分の資産状況を確認し、気に入った商品に切り替える作業を定期的に繰り返すべきです。退職年金は結局、定年後の生活を決定づける最も重要な基盤となるため、放置せず積極的に管理する姿勢が必要です。今日、退職年金アプリにアクセスし、自分のデフォルトオプションが正しく設定されているか今すぐ確認することをお勧めします。
デフォルトオプションを積極的に活用し、多様な投資商品を組み合わせることで、退職年金の収益率を最大化できます。
5. 金融業界のイベントと加入時の注意点
最近、多くの市中銀行や地方銀行では、個人型退職年金の新規加入者や運用顧客を励ますために、充実したキャンペーンを実施しています。例えば、慶南銀行などの金融機関では、年末までに新規で口座を作成したり、ファンドや上場指数ファンドなどの投資商品を運用する顧客にモバイルギフト券を贈呈するキャンペーンを行っています。このような機会をうまく活用すれば、ささやかでも嬉しい付加的なメリットを得ながら、老後準備も同時に開始できる一石二鳥の効果を得られます。ただし、イベント参加条件や詳細な認定金額基準は金融会社によって多少異なる可能性があるため、事前に注意事項を必ず読む必要があります。
金融商品に加入する際は、単なる景品やギフト券に惑わされるのではなく、自分が負担する手数料体系を慎重に検討することがはるかに重要です。非対面(オンライン)で口座を開設すると、窓口で加入する際に比べて資産管理手数料が免除されたり、大幅に割引されたりするケースが非常に多いです。したがって、支店に直接足を運ぶよりも、スマートフォンアプリを活用した非対面加入方式を積極的に選択する方が有利です。また、中途解約時に発生する雑所得税と税額控除の追徴金の恐ろしさを念頭に置き、少なくとも定年を迎えるまで長期的な視点で保有すべきです。賢い金融消費者となり、小さなメリットも逃さず、大きな節税効果まですべて手に入れられることを願います。
金融会社別の加入イベントを活用しつつ、手数料と非対面メリットを慎重に比較して加入すべきです。
6. 老後準備の始まり、IRPと共に描く未来
私たちの定年後の生活は想像以上に長く、それを支える資金準備は若いうちからコツコツと準備しなければ成功できません。毎年着実に900万ウォンの限度額を埋めながら、税額控除のメリットを倹約的に得る習慣は、資産形成に大きな翼を与えてくれます。定年の時期が近づいたとき、ふっくらと増えた年金口座を前にする想像をすれば、今すぐ行動しない理由は全くありません。今後の金融環境はさらに複雑になり、自分の老後を自ら責任を持つ構造が強まるため、退職年金の重要性は日に日に増していくでしょう。今すぐ自分の口座状況を確認し、不足している拠出額を埋めたり、適切な投資商品を買い付けたりする行動力を発揮すべきです。将来、豊かで余裕のある老後を楽しみながら微笑む自分の姿を描きながら、今日からすぐに退職年金の管理を開始されることを願います。
継続的なIRPの拠出と積極的な資産管理が、豊かで安定した定年後の生活を完成させます。
よくある質問
=