革新型製薬企業の「先導型・飛躍型」への二分化により、新薬開発の成長階段を構築

政府は、国内の製薬・バイオ産業の体質改善と、有望なスタートアップ企業が世界的な水準へと飛躍できるよう、革新型製薬企業制度を「先導型」と「飛躍型」に完全に二分化して新たに改編しました。これまで規模や能力が異なる企業が同一の基準で評価されていたという限界を克服し、各企業の成長段階に合わせた精密な支援を提供することが、今回の改編の核心的な目標です。例えば、研究開発投資が軌道に乗り始めた中堅製薬企業は「先導型」に分類して大規模な成果を誘導し、斬新なアイデアを持つ初期のスタートアップ企業は「飛躍型」に指定してきめ細やかな支援を行う方式です。こうした変化は、単なる書類上の認証に留まらず、実際の予算支援や規制緩和につながり、現場からの期待が非常に高いです。本記事では、新たに導入された二分化制度が製薬・バイオエコシステムにどのような変化をもたらすのか、具体的な内容と展望を順を追って詳しく見ていきましょう。読者の皆様も、韓国製薬産業の新たな飛躍期を一緒に確認してみてください。 = 革新型製薬企業の「先導型・飛躍型」への二分化により、新薬開発の成長階段を構築 1. 「先導型」と「飛躍型」への二分化の背景 1. 「先導型」と「飛躍型」への二分化の背景 従来の統一された認証制度には、多様な規模や能力を持つ製薬企業を公平に支援する上で現実的な限界が存在していました。大規模な資本を基盤に新薬開発を推進する企業と、ようやく研究所を設立したばかりの初期スタートアップ企業が、同じ基準で競争しなければならなかったためです。政府は、こうした矛盾を解決するために、企業の規模と研究開発能力を細かく区分し、オーダーメイドの優遇措置を与える二分化案を策定しました。実際、ここ数年の現場では、大手企業と中小企業の悩みは正反対であるという声が絶えませんでした。大手企業には大規模な臨床試験費用の支援が切実に求められていた一方、新興企業にとっては実験室設備の整備と初期資金の確保が最優先課題でした。したがって、今回の改編は、現場の声に忠実に耳を傾け、各主体に最も必要な「栄養分」を供給するという決意の表れです。こうした構造的な変化は、韓国が医薬品強国へと躍進するための非常に堅固な礎となるでしょう。 💡 核心ポイント企業の規模や能力の違いを考慮し、オーダーメイドの支援を展開するため、制度が「先導型」と「飛躍型」に二分化されました。 2. 有望なスタートアップ企業のための成長階段 2. 有望なスタートアップ企業のための成長階段 新興の製薬・バイオ企業が直面する最大の難関は、アイデアは優れているものの、資金と経験が著しく不足している点です。今回新設された「飛躍型」認証制度は、まさにこうした初期スタートアップ企業が「バレー・オブ・デス(死の谷)」を無事に渡り越せるよう支援する、頼もしい綱の役割を果たします。過去には資金力や売上規模で劣って政府支援事業から脱落していた有望企業も、今後は独自の成長軌道に乗る機会を得ました。例えば、地方のある小規模な研究所で独創的な抗がん剤物質が発見されたものの、投資資金を調達できず途方に暮れていた事例がありました。今後は「飛躍型」に指定されると、特例金融支援や専門家コンサルティングサービスを通じて、研究開発にのみ専念できる環境が整えられます。これは結果として、国内の製薬エコシステム全体の基盤を広げ、将来の巨大製薬企業を事前に発掘する「花の種まき」のような役割を果たすでしょう。こうした成長階段の構築は、若手研究者の起業意欲を高め、雇用創出にもプラスの影響を与えるでしょう。 💡 核心ポイント「飛躍型」認証を通じて、資金が不足している有望な初期スタートアップ企業が研究に専念できる基盤が整えられました。 3. 「先導型」企業による大規模成果創出戦略 3. 「先導型」企業による大規模成果創出戦略 すでに一定水準の売上と研究開発能力を備えた中堅・大手製薬企業は、「先導型」企業に分類され、世界的な競争力の確保に乗り出します。「先導型」の主な目標は、国産新薬の海外市場進出を加速させ、大規模な技術輸出という目に見える成果を打ち出すことです。これらの企業には、大規模臨床試験費用やグローバル規制当局への対応のための専門人材育成支援が集中的に投入されます。独自の新しい薬のパイプラインを複数保有しているものの、資金回収期間が長く苦しい状況にあった企業にとって、これはまさに「天から降った恵み」のようなニュースです。実際、国内のある製薬企業は優れた候補物質を持っていたものの、膨大な臨床試験費用を賄えず、海外企業に権利を譲渡するところでした。今後「先導型」の支援を受けるようになれば、こうした富の流出を防ぎ、自国で開発したブロックバスタークラスの医薬品を世界市場に提供できるようになります。このように、「先導型」と「飛躍型」がそれぞれの立場で役割を果たすとき、韓国製薬産業全体の格が一段階大きく引き上げられることになります。 💡 核心ポイント「先導型」企業は、大規模臨床試験とグローバル展開に集中し、世界的な成果創出という使命を担います。 4. 研究開発投資の誘導とインセンティブ強化 4. 研究開発投資の誘導とインセンティブ強化 今回の制度改編で最も注目されるポイントの一つは、研究開発投資比率が高い企業に破格の優遇措置を与えるという点です。単に売上高が大きいからといって認証を与えるのではなく、未来のためにどれだけ大胆に技術投資に踏み出しているかを核心指標としています。これは、国内の製薬企業が現状に甘んじることなく、絶えず革新的な新薬物質を発掘するよう促す強力な動機付けとなります。過去、一部の企業がマーケティングにのみ注力し、研究開発を軽視していた慣行から脱却させることを意図しています。政府は、税制優遇や薬価優遇措置など実質的なインセンティブを連動させ、企業が自発的に研究所を開き、人材を採用するよう促しています。こうした雰囲気が定着すれば、国内の製薬産業は単なるジェネリック医薬品の生産中心から脱却し、真の意味での原技術保有国へと生まれ変わることができます。結果として、企業の積極的な投資が患者の治療機会の拡大と国家経済の成長につながる好循環の構造が完成することになります。 💡 核心ポイント研究開発投資実績を中核としたインセンティブ強化により、企業の自発的な技術革新を引き出します。 5. 現場との対話と規制イノベーションの調和 5. 現場との対話と規制イノベーションの調和 どれだけ優れた制度が作られても、現場で機能しなければ絵に描いた餅に過ぎないため、政府と企業間の緊密な対話は不可欠です。今回の改編過程でも、数多くの製薬・バイオ企業の代表者や研究者の生々しい意見が反映され、詳細なガイドラインが磨き上げられました。特に、新薬の承認審査過程で不要に足を引っ張っていた規制を大胆に撤廃し、迅速審査制度を導入したことが代表的な事例です。現場の研究者たちは、行政手続きに費やす時間を減らし、実験とデータ分析だけに没頭できるようになったとして歓迎しています。政府は今後も定期的な懇談会を開催し、制度運用上の不備を補完し、現場の課題を即座に解決する方針です。こうした柔軟な行政サービスは、規制産業である製薬分野において、民間の創造性を最大化する触媒となります。規制緩和と透明な支援が相まって初めて、韓国は真の意味での医療先進国として確固たる地位を築くことができます。 💡 核心ポイント現場の声を取り入れた規制イノベーションと緊密な対話が、制度定着の核心的な成功要因として機能します。 6. 今後の展望と製薬・バイオ産業の未来 6. 今後の展望と製薬・バイオ産業の未来 「先導型」と「飛躍型」への二分化という新しい衣をまとった韓国の製薬産業は、今や世界舞台での本格的な飛躍を準備しています。初期スタートアップ企業からグローバル製薬企業まで、すべての主体がそれぞれの立場で最適な支援を受けながらシナジーを発揮するでしょう。今後、数多くの有望なスタートアップ企業がこの成長階段を登り、世界的な製薬企業へと成長していく姿を見るのは大きな喜びとなるでしょう。読者の皆様も、韓国のバイオ企業が開発する革新的な新薬が私たちの生活をどのように変えるのか、愛情を持って見守っていただければ幸いです。政府と民間が手を携えて成し遂げた今回の制度改編が、韓国を世界的な医薬品強国へと導く決定的な転換点となることを期待しています。近い将来、私たちの技術で作られた治療薬が世界中の患者の苦痛を和らげる誇らしい姿を目にすることになるでしょう。こうした前向きな変化は、国家の未来の食料(産業)を支える堅固な基盤となり、私たちの経済に活力を吹き込むことになるでしょう。 💡 核心ポイント体系的な成長階段の構築を通じて、韓国製薬産業が世界的な強国へと飛躍する見通しです。 よくある質問 革新型製薬企業制度が「先導型」と「飛躍型」に区分された理由は何か? 企業の規模や研究開発能力がそれぞれ異なる状況において、一律的な支援には限界があったため、各主体の成長段階に合わせた精密なオーダーメイド支援を提供するためです。 「飛躍型」企業に指定されるとどのような恩恵を受けられるか? 資金力が不足している有望な初期スタートアップ企業が研究開発に専念できるよう、特例金融や初期資金支援、専門家コンサルティングサービスなどが集中的に提供されます。 「先導型」企業の主な使命と支援の方向性は何か? すでに能力を備えた中堅・大手製薬企業を対象とし、大規模臨床試験費用の支援やグローバル規制対応を通じて、世界的な成果創出を誘導します。 今回の制度改編は一般国民の生活にどのような影響を与えるか? 国内の製薬企業がより革新的な新薬を開発できる環境が整えられることで、難病の治療機会が拡大し、国家経済にも大きな活力が生まれます。 =
ユム・ジソン、カタール戦でハットトリック達成!アジアンゲームでの活躍まとめ

サッカー韓国代表FWのユム・ジソンは、最近行われたアジアンゲーム予選リーグのカタール戦で、前半だけで3得点を挙げる見事なハットトリックを達成し、韓国代表の大会4連覇への道を力強く後押ししました。この試合は、イ・ミンソン監督率いる年代別代表チームが、徹底した戦術的な準備と熟練したワイルドカードの活用を通じて、いかに強力な攻撃力を発揮できるかを証明した決定的な機会となりました。試合序盤から相手守備陣の弱点を正確に突いたユム・ジソンの動きは、サッカーファンから大喝采を浴びるに十分であり、実際、前半終了前に勝負の天秤を完全に傾けました。イングランドリーグで磨いてきた実戦感覚と、国内有望株たちの意気込みが完璧に噛み合い、シナジー効果を生んだからこそ可能となった結果です。多くの専門家は、ユム・ジソンが今回の大会で見せるパフォーマンスは、単なる一試合の輝かしい活躍にとどまらず、これから始まるトーナメントでも強力な武器になると口を揃えて称賛しています。普段からサッカー観戦を楽しんでいるファンであれば、今回のカタール戦で生まれたゴールシーンが、いかに戦術的に完成度が高かったかを容易に実感できたことでしょう。 = ユム・ジソン、カタール戦でのマルチゴールとハットトリック、アジアンゲームでの活躍まとめ 1. カタール戦のハットトリックと前半の得点シーン 1. カタール戦のハットトリックと前半の得点シーン 予選リーグ初戦からユム・ジソンはピッチを駆け回り、カタールの守備陣を無力化する幻想的な得点ラッシュを展開しました。キックオフからわずか6分でペナルティエリア付近でチャンスを捉えた彼は、冷静な左足シュートでゴール隅を突き、先制点を記録しました。先制ゴールの余韻がまだ残る中、前半20分には特有の爆発的なスペース侵入能力を発揮し、右足で追加点を奪って雰囲気を完全に手中に収めました。そこで留まらず、前半終了直前のアディショナルタイム2分にも再び右足シュートでネットを揺らし、前半だけで3得点を完成させる快挙を成し遂げました。わずか3つのシュートチャンスをすべて得点に繋げる驚異的な決定力のおかげで、韓国代表チームは前半を3-0という圧倒的なリードで終えることができました。スタンドで見守っていた応援団はもちろん、コーチングスタッフも信じられないといった様子で歓声を上げ、ユム・ジソンの驚くべき活躍に賛辞を送りました。現場にいた解説委員たちも、前半だけでハットトリックを達成する光景は、歴代アジアンゲーム予選リーグの中でも指折りの強烈な印象だと惜しみない称賛を贈りました。こうしたゴールラッシュは単なる運ではなく、普段のトレーニングで数えきれないほど練習したシュート軌道と完璧なポジショニングが生み出した必然的な結果と言えるでしょう。 💡 核心ポイントユム・ジソンはカタール戦で前半だけで3得点を挙げて、チームの大勝を牽引しました。 2. イ・ミンソン監督の戦術とワイルドカード戦略 2. イ・ミンソン監督の戦術とワイルドカード戦略 今回の大会準備過程において、イ・ミンソン監督は選手団の構成に多大な心血を注ぎ、その中心には3人のワイルドカードがいました。今回の大会に参加した他の中東諸国がワイルドカードを節約したり活用しなかったのとは対照的に、韓国はヤン・ヒョンジュン、イ・ギヒョク、そしてユム・ジソンを全員起用しました。彼らは、若い選手たちが揺らぎかねない試合中盤で中心を固める頼もしい役割を十分に果たし、戦術の完成度を一段と高めました。特に監督が採用した4-3-3フォーメーションの中で、サイドと中央を自由に往還するユム・ジソンの動きは、相手守備陣に極度の混乱をもたらしました。攻撃陣全体を欧州リーグ経験のある選手を中心に配置した画期的な実験は、カタール戦の前半から直ちに驚異的な威力を発揮し、成功と判定されました。監督は試合後のインタビューで、ベテランの熟練さと新人の意気込みが調和した点が、今回の大勝の最大の原動力だと強調しました。実際、ピッチ上で選手たちが示した有機的なパスワークとスペース活用能力は、長年一緒にプレーしてきたチームのように滑らかでした。こうした戦略的成功は、残りの予選リーグ戦や迫るトーナメント戦でも、相手チームにとって大きな負担となる見通しです。 💡 核心ポイントワイルドカードとして出場したユム・ジソンと仲間たちの活躍は、イ・ミンソン号の戦術を完成させる核心の鍵でした。 3. ユム・ジソン選手の経歴と成長過程 3. ユム・ジソン選手の経歴と成長過程 21世紀の韓国サッカーを牽引する主役と目されるユム・ジソンは、2001年5月9日生まれで、現在満24歳の若くダイナミックなフォワードです。全羅北道金堤市で生まれた彼は、幼い頃から並外れたサッカーの天才と評され、複数の学校を経てサッカー選手としての基礎を堅実に築きました。リドンサン小学校からチュンリ中学校、コチャンブク中学校、ソギャン中学校と進んだ間、数多くの転校を経験しましたが、サッカーへの情熱だけは決して冷めることがありませんでした。その後、光州地域の名門であるクムホ高校に進学し、高校舞台で独歩的な実力を披露し、全国的な注目を集める有望株として頭角を現しました。兄のユム・ジフンもまたサッカー選手として活動しており、兄弟が並んでピッチを駆け回る温かな光景を演出し、周囲の家族の確かな支えが今の選手を作りました。幼少期に頻繁な環境変化の中でも、厳しいトレーニングを黙々と乗り越えた経験は、プロ舞台と海外進出という大きな挑戦を乗り越える貴重な糧となりました。周囲の人々は、彼が普段から示している誠実な態度と並外れた勝負強さが、いかなる逆境も切り拓く本当の武器だと口を揃えて言います。 💡 核心ポイント全羅北道金堤出身のユム・ジソンは、幼少期の熱い挑戦精神を基盤に、現在のトップクラスのフォワードへと成長しました。 4. プロデビューとスワンジー・シティ移籍の秘話 4. プロデビューとスワンジー・シティ移籍の秘話 高校を卒業したユム・ジソンは、2021年に光州に加入してプロ舞台に華々しくデビューし、初年度から今月最優秀若手選手賞を受賞して天才性を証明しました。チームが降格の苦しみを経験した2022年にも動じず、最優秀若手選手賞とベストイレブンを同時に獲得し、チームの核心資源であることを堂々と証明しました。その後、チームが再び一部リーグに昇格する 데決定的な貢献をした彼は、ファンからの熱烈な愛を受けながら、Kリーグを代表するウィングフォワードとして定着しました。こうした輝かしい活躍に 힘입え、2024年7月、イングランドリーグのスワンジー・シティに移籍し、夢に描いていた欧州進出の夢を叶えました。背番号10を背負い、4年契約を結んだ彼は、見知らぬ英国舞台でも素早く適応し、安定した出場時間を確保する驚異的な適応力を見せました。欧州の激しいコンタクトと速いペースに怯むことなく、自身の長所である突進型のドリブルを遺憾なく発揮した点が、現地監督の心を掴んだ秘訣でした。所属チームでの安定したパフォーマンスは、最終的に韓国代表チーム招集という栄光に繋がり、生涯初のワールドカップ舞台を踏む急成長の軌道を続けています。 💡 核心ポイント光州を経てスワンジー・シティに入団したユム・ジソンは、国内と海外の両舞台で自身の価値を証明しました。 5. 韓国代表としての経歴と年代別代表チームでの活躍 5. 韓国代表としての経歴と年代別代表チームでの活躍 ユム・ジソンの太極マークとの縁は思っていたよりも深く、2022年1月のアイスランドとの親善試合を通じて成年代表チームに急遽デビューすると同時に、デビューゴールを記録しました。当時、若い年齢にもかかわらず怯まない大胆なプレーで監督の目に留まった彼は、その後安定して代表チームのメンバーリストに名前を連ね、レギュラーへと飛躍しました。成年代表チームだけでなく、年代別代表チームでも核心的な役割を担い、アジア地区予選と本大会を駆け巡りながら、国際大会の経験をコツコツと積み重ねました。ウズベキスタンで開催されたアジア大会とカタール大会の両方を経験した経歴が、今回のアジアンゲームでワイルドカードとして合流する 데決定的な土台となりました。現在までにAマッチ11試合に出場し、2得点を記録している彼は、これから韓国攻撃陣を牽引する次世代の看板スターにふさわしい記録を積み重ねています。ホン・ミョンボ監督率いる成年代表チームでも、彼の突進型のサイド突破と誠実な守備参加能力を高く評価し、重要な瞬間마다起用しています。このように、ユース代表チームから成年代表チーム、そして今回のアジアンゲームまで、すべての段階を経て培った確かな内面が、今回のカタール戦でのハットトリックという大事件を生み出しました。 💡 核心ポイント安定した年代別代表チームでの経験と成年代表チームの招集は、彼が韓国サッカーの核心資源として定着した証拠です。 6. アジアンゲーム4連覇の見通しとファンの期待 6. アジアンゲーム4連覇の見通しとファンの期待 カタール戦で見せた完璧なパフォーマンスのおかげで、韓国男子サッカー代表チームはアジアンゲーム4連覇に向けた順調な航海を開始し、国民的な関心を一身に受けています。初戦からハットトリックを記録したユム・ジソンをはじめ、全員の足元が絶頂の感覚を維持しており、残りの試合に対する期待感はかつてなく高まっています。これから対戦する予選リーグの相手チームは、今回の試合を通じて韓国の実力を警戒せざるを得なくなり、徹底した対策戦術を持って臨むでしょう。しかし、イ・ミンソン監督の熟練した指揮の下で選手たちが示す集中力とチームワークがあれば、いかなる危機も十分に賢く乗り越えられるでしょう。サッカーファンもまた、オンラインコミュニティやソーシャルメディアを通じてユム・ジソンの輝かしい活躍を祝し、残りの試合でも大量得点による勝利を心から応援しています。昼夜を問わずトレーニングに没頭し、汗を流した選手たちが、今回の大会でついに金メダルを首にかけ、明るく笑う姿を早く見たいと願っています。韓国サッカーの未来が明るいことを自ら証明したユム・ジソン選手が、残りの試合でも怪我なく最高の活躍をすることを心から祈ります。これから展開される激しい勝負の世界で、韓国代表チームがいかなる感動的なドラマを書き上げるのか、全国民の視線がピッチに向かっています。 💡 核心ポイントカタール戦の大勝を足がかりに、アジアンゲーム4連覇を狙う代表チームの快走に大きな期待が寄せられています。 よくある質問 ユム・ジソン選手がカタール戦で記録したゴールはいつ生まれたのですか? 前半6分の先制ゴールを皮切りに、前半20分の追加点、そして前半アディショナルタイム2分目の3点目を挙げてハットトリックを完成させました。 ユム・ジソン選手の現在の所属チームはどこですか? イングランドのイブリーグに属するスワンジー・シティで、背番号10を背負って活躍中です。 今回のアジアンゲームでユム・ジソン選手はどのような資格で出場しましたか? 23歳以下の代表チーム規定に例外的に参加できる3人のワイルドカードの一人として選出されました。 … Read more

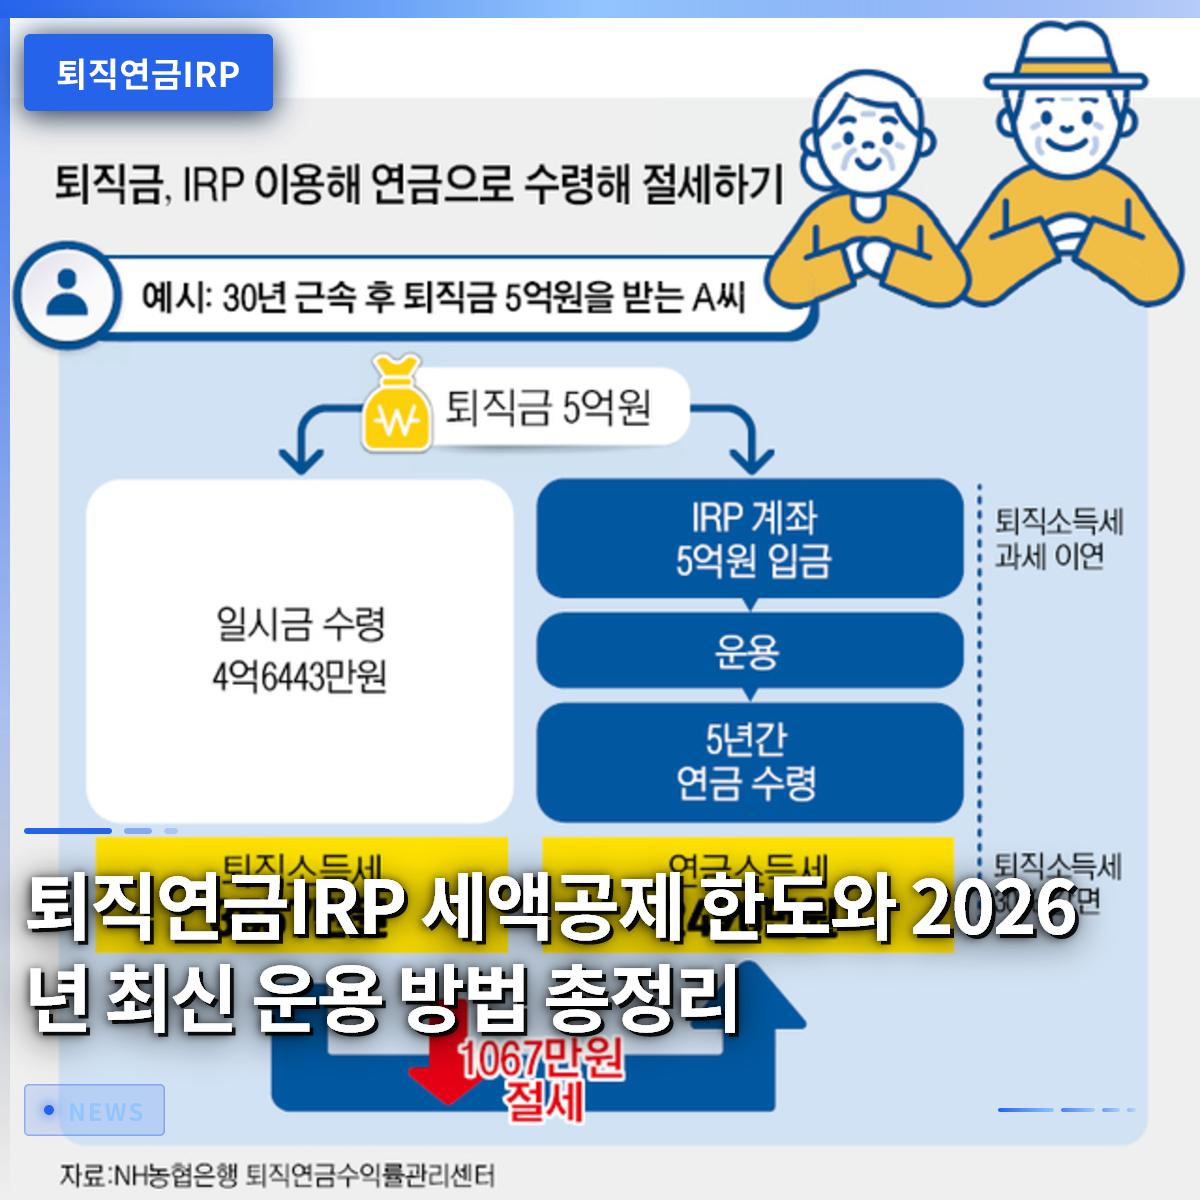
退職年金IRPの税額控除限度額と2026年最新運用方法まとめ

退職年金IRP口座は、毎年の年末調整で税額控除を十分に受けられるだけでなく、確かな老後資金を積み立てることができる必須の資産管理ツールです。会社員の金さんは、昨年の年末調整で数十万円の還付金を受け取り、思わず拍手喝采しました。これはまさに、事前に退職年金IRPに資金を入金していたおかげです。多くの人がこれを単に退職金を預ける口座程度に思っていましたが、在職中にも自由に追加で資金を入れられ、様々な商品で運用できる万能口座です。特に最近では、複数の金融機関を通じて上場インデックスファンドや個人投資向け国債まで手軽に購入できるようになり、収益性と安定性を両立させる傾向にあります。この記事では、退職年金IRPの正確な概念から、税額控除のメリットを最大化する戦略、そして安全資産とリスク資産の賢い配分方法まで詳しく解説します。 = 退職年金IRPの税額控除限度額と2026年最新運用方法まとめ 1. 退職年金IRPとは何か 1. 退職年金IRPとは何か 退職年金IRPとは、個人が自ら資金を拠出し運用し、55歳以降に年金として受け取れる個人型退職年金口座を指します。会社から毎月積み立てられる確定拠出型や確定給付型の退職年金に加え、労働者本人が希望するタイミングでいつでも追加で資金を入れられるという特徴があります。過去には退職時に退職金を受け取る用途で主に使われていましたが、現在は在職中にも税制優遇を受けるために自発的に加入する人が爆発的に増えています。所得のある労働者だけでなく、自営業者も加入できるため、フリーランサーや個人事業主にとっても優れた老後準備手段として挙げられています。 この口座の最大の魅力の一つは、転職や退職時に受け取った退職給付金を、税額控除なしでそのまま移管し、退職時まで課税を繰延べられる点です。すぐに税金を払わず、そのお金をそのまま運用できるため、複利効果を最大化するのに有利です。例えば、会社を移る際に受け取った退職金を通常の口座で受け取ると即座に退職所得課税されますが、この口座に移せば年金を受け取るまで税金の納付が延期されます。延期された分だけより大きな元本が継続的に利息を生むため、長期投資を行う際に莫大な金銭的利益を得ることができます。周囲から転職時には必ず退職年金IRPに移すよう助言されるのは、この強力な課税繰延べ機能のためです。 💡 核心ポイント退職年金IRPは、個人が追加拠出と退職金の移管を通じて老後資金を運用し、課税繰延べの恩恵を受けるための必須口座です。 2. 税額控除のメリットと限度額の拡大 2. 税額控除のメリットと限度額の拡大 退職年金IRPを活用する主な理由は、圧倒的な年末調整の税額控除メリットを受けるためです。年金貯蓄口座とこの口座を合算し、年間拠出限度額である最大900万ウォンまでが税額控除の対象金額として認められます。総給与が5,500万ウォン以下の労働者は、最大16.5%の高い控除率が適用され、最大148万5,000ウォンを還付を受けられます。総給与が5,500万ウォンを超えても、13.2%の控除率が適用され、最大118万8,000ウォンの税金を節約する効果が得られます。毎年年初から毎月一定額を自動振替で拠出しておけば、年末にまとまった資金を用意する負担なく、自然と大きな節税メリットを得られます。 実際に会社員の朴さんは、毎月75万ウォンをコツコツと拠出し、年間900万ウォンを満額達成する実践を行っており、毎年の年末調整シーズンには同僚から羨ましがられる還付金を受け取っています。もしすでに年金貯蓄に資金を入れている場合は、残りの限度額をこの口座で埋めることで、賢い資金計画を立てることができます。ただし、年間拠出可能な総額は最大1,800万ウォンまでなので、この範囲を超えないよう注意が必要です。税額控除の限度額を満額まで拠出するだけでも、銀行預金の利息よりもはるかに高い実質的な収益を上げるのと同じです。 💡 核心ポイント年間最大900万ウォンまで拠出し、所得区分に応じて13.2%から16.5%の税額控除メリットを受けることができます。 3. 安全資産とリスク資産の賢い配分 3. 安全資産とリスク資産の賢い配分 現行の退職年金監督規定によると、確定拠出型や退職年金IRPのポートフォリオは、総資産の最低30%を必ず安全資産で構成しなければなりません。これは老後資金であるため、元本損失のリスクを低減するための最低限の仕組みとして設けられた制度です。したがって、株式型上場インデックスファンドのようなリスク資産には最大70%までしか投資できず、残りの30%は国債や預金などの安全資産で構成する必要があります。この比率を守りながら、株式と債券が適切に組み合わされた混合型商品を活用すれば、規定を遵守しつつ効率的な資産増殖が可能になります。 例えば、株式と債券を半々で組み込んだ米国指数追跡混合型商品を安全資産の領域に組み込めば、安定性を保ちながら株式市場の成長の果実も享受できます。最近、証券業界では、こうした規定の中でも収益率を高めるために、様々な資産配分戦略を組み込んだ商品を競って提供しています。投資家にとっては、30%の安全資産の義務比率が煩わしく感じられるかもしれませんが、むしろ市場のボラティリティが高まった際に、口座全体を守る頼もしい防波堤の役割を果たします。安定性と収益性のバランスを取るこの独特な資産配分構造のおかげで、会社員も安心して長期投資を続けることができます。 💡 核心ポイント退職年金IRPは、安全資産30%とリスク資産70%の比率を守りながら、バランスよく資産を運用しなければなりません。 4. 多様な投資商品とサービスの活用 退職年金IRP口座内では、定期預金だけでなく、国内外の株式型上場インデックスファンド、債券、リートなど、数多くの金融商品に投資できます。最近では、証券会社が提供する定期購入サービスを活用し、毎月希望する日に自動的に上場インデックスファンドを購入する投資家が急増しています。忙しい会社員が毎回株価チャートを確認して直接購入ボタンを押す必要がなく、自動的に少しずつ数量を積み立ててくれる方式です。いわゆる積立投資を自然に実践でき、高値での一括購入のリスクを減らし、平均購入単価を下げる効果があります。 また、最近では個人投資向け国債を退職年金IRP口座を通じて直接購入できるサービスが始まり、選択肢がさらに広がりました。10年物や20年物などの長期国債に投資して安定した利子収入を得ながら、老後資金の安全性を最大化できるようになりました。三星証券やKB証券などの主要証券会社は、顧客が年金資産を一目で確認し、便利に管理できるよう専用画面や様々な移転イベントを運営しています。他の金融機関に散らばっていた年金資産を一つに集約するキャッシュバックイベントなどを活用すれば、追加の金銭的なメリットも得られます。 💡 核心ポイント自動購入サービスや国債投資など、多様な金融商品を活用して、便利かつ体系的に年金を積み立てることができます。 5. 中途解約時の注意点と受取方法 退職年金IRPは老後資金を目的とした制度であるため、55歳以前はできるだけ中途解約をしない方が有利です。やむを得ず中途解約を行う場合、これまで受けていた税額控除の恩恵をすべて返還するだけでなく、その他所得課税が課せられ、かえって損をする可能性があります。住宅購入や破産、天災地変、無住宅者の家賃保証金など、法律で定められた例外事由に該当する場合のみ、税制上の不利益なしに一部出金や解約が許可されます。したがって、急な資金が必要だからといって無闇にこの口座を解約するのではなく、他のローン商品や緊急資金を先に探す知恵が必要です。 定年退職年齢である55歳以降に年金形式で受取る場合、受取期間を10年以上と長めに設定することが、税務面でははるかに有利です。年金所得課税率は年齢が高くなるほど低くなり、55歳から70歳までは5.5%、70歳から80歳までは4.4%、80歳以降は3.3%に低下します。一括でまとまった金額を受け取ると、高い税率の退職所得課税やその他所得課税を負担しなければなりませんが、年金として分割して受け取れば、税金を大幅に節約できます。政府が国民の安定した老後生活を誘導するために、年金受取時の税負担を大幅に軽減しているため、この恩恵を十分に享受すべきです。 💡 核心ポイント55歳以前の中途解約は税制上の不利益が大きいため注意が必要で、年金受取時には低廉な年金所得課税が適用されます。 6. 成功した老後のための最終提言 退職年金IRPは単なる貯金口座ではなく、韓国の会社員であれば誰でも活用すべき最も強力な節税および老後準備プラットフォームです。毎年コツコツと税額控除を受けながら、複利効果で資産を積み立てていけば、将来の退職時に想像以上の頼もしい資産家に変貌しているでしょう。今後、金融市場のボラティリティはさらに大きくなるでしょうが、徹底した資産配分と自動購入の原則を守れば、揺るぎなく目標を達成できます。今日すぐに、自分が加入している金融機関のアプリを開き、現在の拠出限度額と運用中の商品の構成を詳しく確認することをお勧めします。小さな関心と実践が積み重なり、退職後の生活の質を決定づけるため、今すぐ退職年金IRPの点検を開始してみてください。 💡 核心ポイント継続的な拠出と徹底した資産配分を通じて、退職年金IRPを成功した老後資金 마련の礎にすべきです。 よくある質問 フリーランサーや自営業者も退職年金IRPに加入できますか? はい、所得のある自営業者やフリーランサーであれば、誰でも金融機関を通じて個人型退職年金口座を開設し、税額控除の恩恵を受けることができます。 年間拠出限度額900万ウォンはどのように満たすのが良いですか? 年金貯蓄口座の拠出額と退職年金IRPの拠出額を合算して、年間最大900万ウォンまで税額控除を受けられるため、自分の資金状況に合わせて分割拠出すれば大丈夫です。 55歳以前にやむを得ずお金を引き出さなければならない場合はどうなりますか? 法定事由に該当しない中途解約の場合、これまで受けた税額控除額を返還する必要があり、その他所得課税が課せられるため、慎重に決定すべきです。 退職年金IRP口座で株式型上場インデックスファンドは最大いくらまで買えますか? 監督規定により、総資産の最低30%は安全資産で満たす必要があるため、株式型上場インデックスファンドのようなリスク資産は最大70%まで組み込むことができます。 =

退職年金の現物移転と口座選択、社会人が必ず知っておくべきすべて

退職年金口座を賢く管理するには、自身の賃金上昇率や投資性向に合った制度の選択が何よりも重要です。周囲の同僚が高収益を上げているからといって安易に真似するのではなく、自分の労働条件と老後計画を正確に把握しておかないと失敗に終わります。社会人生活を送るうちに自然と年金口座に関心を持つようになりますが、いざ運用しようと思うと途方に暮れることが多いものです。この記事では、確定給付型と確定拠出型の違いから、最近便利になった現物移転制度の活用方法まで詳しく解説します。毎月天引きされる給料のように、自分の年金資産も少しずつ増えていく喜びを感じたいなら、今すぐ制度の基礎を固める必要があります。複雑な金融用語ではなく、日常の事例に基づいて誰でも簡単に理解できるように解説します。 = 退職年金の現物移転と口座選択、社会人が必ず知っておくべきすべて 1. 確定給付型と確定拠出型の正確な違い 1. 確定給付型と確定拠出型の正確な違い 社会人が最も混乱しやすいのが、確定給付型と確定拠出型のメリット・デメリット比較です。確定給付型は、従来の退職金制度に似ており、従業員の最終3ヶ月間の平均賃金に勤続年数を乗じた金額を受け取ります。したがって、毎年賃金が着実に上昇している社会人にとっては、確定給付型の方がはるかに有利な構造になっています。一方、確定拠出型は、会社が毎年年間総賃金の12分の1以上を従業員の個人口座に拠出し、加入者が自ら運用する方式です。株価上昇期や投資に関心のある社会人であれば、確定拠出型を通じて株式型商品や上場投資信託(ETF)に投資し、より高い収益を期待できます。例えば、同期入社で給与が急激に上昇する職種に属するキム係長は確定給付型を維持していますが、イ課長は自ら株式や債券商品を選んで組み込むのが好きなので確定拠出型を選択しました。このように、自分の給与上昇スピードと投資性向を慎重に比較検討することで、後悔のない選択ができます。会社の支援方式と自身の資産運用能力のバランスを見つけることが、老後準備の第一歩です。 💡 コアポイント賃金上昇率が高い社会人は確定給付型が有利で、直接投資を好む場合は確定拠出型が適しています。 2. 最近導入された退職年金現物移転制度の活用 2. 最近導入された退職年金現物移転制度の活用 過去には、他の金融会社に年金口座を移す際に、既存の商品をすべて現金化するという手間がありました。この過程で中途解約手数料が発生したり、売却タイミングを逃して損失を被ったりするケースが頻発していました。しかし、現在は保有している商品をそのまま維持したまま金融会社だけを変更できる現物移転制度が定着し、はるかに便利になりました。もし現在取引している金融会社のモバイルアプリやカスタマーセンターサービスに不満がある場合、他の会社へ簡単に移ることができます。移転を決意したら、まず新しい金融会社に訪問するか非対面で口座を開設し、移転申請を提出すれば完了です。通常は営業日ベースで3日程度かかるため、資金が凍結される期間を事前に計算しておくのが賢明です。ただし、確定拠出型の加入者の場合、所属会社が団体契約を結んでいる金融会社の範囲内でのみ移動できるという制約が存在します。したがって、個人が自由に移動できる個人型退職年金(iDeCoなど)と確定拠出型の違いを正確に認識して臨むことで、混乱を減らすことができます。 💡 コアポイント現物移転制度を活用すれば、商品を現金化せずに希望する金融会社へ簡単に移すことができます。 3. 安全資産とリスク資産の適切な比率設定 3. 安全資産とリスク資産の適切な比率設定 退職年金口座は貴重な老後資金ですので、無理な投資よりも安定性を保つことが何より重要です。関連規定により、総積立金の一定割合以上は必ず安全資産で埋めなければなりません。最近では、安全資産の義務比率を満たしつつも、米国主要株式市場の成長性を享受できる混合型商品が大きな注目を集めています。退職までまだ長い時間がある若い社会人であれば、適切な株式型比率を持たなければ、長期的な物価上昇に対抗できません。一方、退職間近の社会人であれば、元本保証商品や国債連動商品の比率を高め、資産を守ることに集中すべきです。実際、慎重に資産比率を調整してきたパク部長は、市場が大きく揺れ動いても心の平静を保ちながら安定した収益率を記録しました。一方、何の計画もなく放置していたチョイ係長は、不要な手数料だけが掛かり、収益率は物価上昇率を下回って残念な結果となりました。毎年定期的に自分のポートフォリオを確認し、市場状況に合わせて資産比率を調整する勤勉さが求められます。 💡 コアポイント退職時期と投資性向に合わせて、安全資産とリスク資産の比率を定期的に調整する必要があります。 4. 税額控除と低税率課税の恩恵を最大化する 老後資金を準備する際、税制優遇をどれだけうまく活用できるかで最終的な損益が大きく変わります。個人型退職年金口座に資金を拠出すると、年末調整時に貴重な税額控除の恩恵を受けられます。通常の口座では利息が発生するとかなりの利子所得税を支払わなければなりませんが、年金口座内で発生した利益は、実際に年金として受給するまで課税が繰り延べられます。退職後に年金を受給する際も、通常の税率よりもはるかに低い年金所得税率が適用され、税負担を大幅に軽減してくれます。国が発行する個人投資向け国債を年金口座と連携して購入すれば、安定性と税制優遇を同時に得られる良い代替案になります。周囲の知人と年末調整の話をする際、数十万ウォンを受け取っている人もいれば、逆に税金を多く払っている人もいるのを見かけます。その差の多くは、年金口座をどれだけ積極的に活用したかから来ています。毎年拠出上限を満額に届かなくても、余裕資金が生じるたびにコツコツと積み立てることが、節税の近道です。 💡 コアポイント税額控除、課税繰延べ、低税率課税の恩恵をすべて受け取れば、退職後の実質受給額を大きく増やせます。 5. 離婚時の財産分与における年金取り扱いの注意点 夫婦が離婚を準備する過程で、アパートや預金など目に見える財産だけを分け、年金を漏らしてしまうミスがよくあります。実際にまだ退職していなくても、会社が積立している退職年金や将来の退職給付金は、民法上、財産分与の対象に含まれます。国民年金と退職年金は性質が全く異なるため、それぞれの種類を正確に区別して対応する必要があります。相手の入社時期と婚姻期間を慎重に検討しなければ、公正な分割比率を算定できません。法的手続きを進める際、相手の年金加入履歴を正しく把握できていないと、後で大きな不利益を被る可能性があります。実際、長期間一緒に暮らしてきた配偶者が退職間近の時点で年金分割を要求した際、制度をよく知らず慌てているケースが少なくありません。協議離婚や調停の過程を経る際は、専門家の助けを借りて将来の価値まで綿密に評価してもらうのが賢明です。人生の新しい幕開けを準備する過程で、貴重な権利を逃さないために、年金資産の性質を事前に確認しておく必要があります。 💡 コアポイント離婚時にも退職年金は財産分与の対象に含まれるため、婚姻期間と年金の種類を正確に把握する必要があります。 6. 証券業界の採用と資産管理トレンドの変化 金融市場全体で年金資産の重要性が高まる中、関連業務を担当する人材を確保しようとする証券会社間の競争も激化しています。主要証券会社の最高経営責任者(CEO)が自ら大学やイベント会場に出向き、優秀な金融人材を探す理由もここにあります。今や単に株式の売買仲介を行うだけでなく、顧客の生涯資産を管理する総合的な資産管理能力がコアな競争力として定着しました。一般投資家の立場でも、こうした金融市場の変化を読み解くことで、より良い投資先を発見できます。将来の退職生活を豊かにするためには、変化する制度や新しい金融商品への関心を怠ってはいけません。今日学んだ内容を基に、自分の口座を開いて、現在加入している商品が適切かどうか一つずつ確認してみることをお勧めします。些細な関心と小さな実践が積み重なり、10年後、20年後の確かな老後資産を完成させる最も確実な秘訣となります。今後も関連制度が変わるたびに迅速に情報を把握し、自分の資産を守る賢い投資家として成長されることを応援しています。 💡 コアポイント金融市場で年金資産管理の重要性が高まっているため、社会人も継続的な関心を持ち、資産を確認する必要があります。 よくある質問 確定給付型と確定拠出型のどちらを選べばよいですか? 毎年賃金が大きく上昇する社会人は確定給付型が有利で、自ら株式や債券に投資して高い収益を狙いたい場合は確定拠出型が適しています。 退職年金を他の金融会社に移すにはどうすればよいですか? 新たに取引する金融会社で口座を作成した後、現物移転申請を提出すれば、既存の商品を現金化せずに簡単に移すことができます。 年金口座を利用すると、税制優遇はどのくらいありますか? 拠出時に税額控除を受けられ、運用中に発生した利益に対する課税が繰延べられ、後で年金として受給する際に低率の年金所得税が適用されます。 離婚する際、まだ受け取っていない退職年金も分割する必要がありますか? はい、民法上の財産分与対象に含まれるため、相手の婚姻期間と入社時期を確認し、離婚過程で漏れないよう注意が必要です。 =

海洋水産部長官、カナダ大使と会談 北西航路協力案を協議

ファン・ジョンウ海洋水産部長官は、フィリップ・ラポリュン駐韓カナダ大使と会談し、カナダ北部沿岸を横断する北西航路の活性化策について集中的に協議しました。今回の会談は、地球温暖化により新たな物流路として注目されている北極地域における両国の実質的な連携を固めるために設けられました。普段から物流コストの削減や新たな輸出路の開拓に関心のある方々にとって、今回のニュースは非常に喜ばしいものとなるでしょう。かつて閉ざされていた氷海が今や新たな海路として開かれ、世界の物流地図が完全に変わりつつある流れだからです。両者は単なる航路の開拓を超え、海洋環境の保護と違法漁業の根絶においても意を同じくしました。今後、韓国とカナダがどのように海路を広げていくのか、詳しく見ていきましょう。 = 海洋水産部長官、カナダ大使と会談 北西航路協力案を協議 1. 北西航路の新たな可能性 1. 北西航路の新たな可能性 ファン・ジョンウ長官とラポリュン大使の今回の会談で最も核心的な議題は、やはり北西航路でした。カナダ北部沿岸を経て太平洋と大西洋を結ぶこの海路は、既存の輸送路よりも距離を画期的に短縮します。物流業界では、近い将来この航路を常時利用できるようになれば、輸送時間とコストが大幅に削減されると期待しています。例えば、釜山港を出発した貨物が欧州に向かう場合、南側を回るよりも北側を通る方がはるかに有利になります。そのため、両国は航路の安全性を高め、実際の運航に必要な情報を相互に交換するための準備に着手しました。凍結していた北極の海が人類の新たな貿易通路へと変貌を遂げる歴史的な瞬間が近づいています。 実際に貨物船がこの海路を定期的に利用するようになれば、韓国企業の輸出競争力はさらに高まる可能性があります。政府レベルで安全な航海のための基準を設け、相手国と手を組む理由はまさにここにあります。 💡 核心ポイントファン・ジョンウ長官とカナダ大使は、北西航路の活性化に向けた両国間の協力策を緊密に協議しました。 2. 海洋プラスチックと環境保護 2. 海洋プラスチックと環境保護 北極環境を守るための両国の声も、今回の会談で重要な議題として取り上げられました。気候変動により北極の氷河が急速に溶け出し、この地域の生態系保全は世界的な課題となっています。両者は、海に流出するプラスチックごみを減らすために共同で対応できる方策を探求しました。目に見えないマイクロプラスチックから巨大な廃棄漁網まで、海を汚染する主犯を阻止するための努力が急務であるという点で合意形成を図りました。清潔な海を次の世代に引き継ぐためには、個別の国の努力だけでなく、国際社会の緊密な連携が不可欠です。 韓国もまた、海洋汚染問題に対してこれまで一貫して声を上げており、カナダとの連携を通じて実効性のある対策を策定しようとしています。環境保護は選択ではなく、生存のための必須条件であるという認識が、今回の会談全体に貫かれていました。 💡 核心ポイント両国は、海洋プラスチックごみの削減と北極生態系の保全のための環境協力が必要であることに同意しました。 3. 違法漁業根絶のための協力 3. 違法漁業根絶のための協力 海の秩序を崩壊させる違法で規制のない漁業行為を根絶するための議論も続けられました。水産資源が枯渇する状況において、無分別な漁獲は世界の水産業界に甚大な打撃を与えています。両者は、こうした違法漁業が公正な競争を妨げ、海洋生態系を破壊している点に深い懸念を表明しました。透明な水産物流通秩序を確立し、違法操業を根本から遮断するため、両国の海洋当局が情報を共有することで合意しました。海で行われる違法行為を監視するための先端技術の導入案も、自然な形で会話のテーマに上がりました。 誠実な海を生活の糧として生きている漁民を保護し、未来の水産資源を守るためには、こうした取り締まりの協力が必要です。今回の議論を契機に、国際舞台における違法漁業への共同対応のレベルがさらに高まる見込みです。 💡 核心ポイント両者は、海洋資源の保護と公正な秩序の確立のために、違法漁業の根絶に力を合わせることで合意しました。 4. 第4回国連海洋総会への協力 4. 第4回国連海洋総会への協力 ファン長官は、2028年に韓国で開催予定の第4回国連海洋総会の成功裏な開催のために、カナダの支持を要請しました。このイベントは、世界の海洋専門家や各国政府の関係者が集まり、地球の海が直面している危機を診断し、対策を議論する巨大な舞台です。韓国がこの重要な国際イベントを誘致した以上、成功裏に開催するためにすでに外交的資源を集中させています。カナダもまた、海洋大国として韓国の努力を高く評価し、肯定的な方向で力添えする意向を示しました。国際社会における韓国の外交的地位が高まる一方で、海洋大国としての地位を盤石にする契機となるでしょう。 この総会を通じて、世界中に海洋環境保護の重要性を改めて認識させ、具体的な行動指針を引き出すことができます。カナダとの堅固な協力は、今回のイベントを成功に導く確かな礎となる見込みです。 💡 核心ポイント海洋水産部は、2028年に国内で開催される第4回国連海洋総会のために、カナダ側の積極的な支持を要請しました。 5. 両国間の海洋パートナーシップの強化 5. 両国間の海洋パートナーシップの強化 今回の会談は、単なる外交的な挨拶の枠を超え、両国が直面している実質的な海洋課題を解決する出発点になったという評価を受けています。カナダは広大な北極沿岸を有する国家として、海洋物流と環境分野において韓国が必ず協力すべき重要なパートナーです。両国の持つ技術力と政策経験を互いに分かち合えば、今後得られるシナジー効果は想像以上になるでしょう。特に海洋科学研究分野での共同プロジェクトの推進や人材交流の案も、長期的に検討される可能性が高いです。海を舞台に活動する韓国企業にとっても、今回の外交的成果は新たな機会の扉を開く基盤となります。 国境を越えた海洋協力が、今後韓国の経済と環境にどれだけ肯定的な影響を与えるかに注目が集まっています。二国の持続的な対話が、世界の海をより健康的にする原動力となることを期待します。 💡 核心ポイントカナダとの緊密な対話は、今後両国の海洋産業と環境政策全体に肯定的なシナジーを生むでしょう。 6. 今後の見通しと対応 6. 今後の見通しと対応 北西航路の実質的な開拓と海洋環境保護という二兎を追うための政府の歩みは、さらに加速する見込みです。気候変動の速度が速まるにつれ、北極を巡る国際社会の競争と協力も一層激しくなるでしょう。韓国はこれに合わせて外交チャネルを多角化し、官民合同で北極進出戦略を練り直す必要があります。読者の皆様にも、これから展開される新たな海路の時代と海洋環境問題への継続的な関心を呼びかけます。変化する国際情勢の中で、海がもたらす無限の可能性を賢く活用する知恵が必要です。政府の政策的な努力と国民の支持が合致したとき、真の海洋大国への飛躍が可能となるでしょう。 今後も海を巡る主要ニュースを迅速にお届けしますので、ぜひ定期的に訪れてください。新たな挑戦と機会の海で、韓国がどのような輝かしい成果を挙げるのか、一緒に見守りましょう。 💡 核心ポイント北西航路時代に対応するため、政府は外交的協力を強化し、未来志向的な海洋戦略を推進すべきです。 よくある質問 北西航路とは何ですか? カナダ北部沿岸を経て太平洋と大西洋を結ぶ北極の新たな海路を指します。既存の航路に比べて距離が短く、物流コストと時間を大幅に削減できる利点があります。 … Read more

パプアニューギニアから目が離せない:1930年、未知の世界との初遭遇

パプアニューギニアから目が離せなくなるのは、おそらくこの巨大な島が秘める人類学的な神秘と劇的な歴史的瞬間のためでしょう。1930年、オーストラリア人の探検家ミック・レリーが金を探しに旅立った際、雲に隠されていた青い峡谷と100万人に達する高地住民を発見した瞬間は、世界史上で最も劇的な出会いの一つです。外部の人間は、この地域が人が住めない険しいジャングルと山脈に満ちた無人地帯だと推測していましたが、その中には1万年前から独自の農業を営みながら生息してきた巨大な人類共同体が息づいていました。沿岸部と高地は、地形上の障壁とマラリアという自然環境のせいで、数千年間も互いに交流することなく完全に孤立した生活を送っていました。この記事では、断片的なイメージやセンセーショナルな噂の奥に隠れた、パプアニューギニアの真の歴史と驚くべき文化的背景を深く掘り下げていきます。過去の探検記録やドキュメンタリー映像に収められた生々しい出会いの瞬間を通じて、私たちが知らなかったオセアニアの真の姿をご覧ください。 = パプアニューギニアから目が離せない:1930年、未知の世界との初遭遇 1. 1930年、雲に隠された未知の山岳社会 1. 1930年、雲に隠された未知の山岳社会 1930年当時、ニューギニア島は西側がオランダ、東側がオーストラリアの形式的な統治下にあったものの、実際の行政力や統制力は沿岸部の一部に限られていました。地図上では沿岸地域が多少なりとも把握されていましたが、内陸の巨大な山岳地帯は赤道付近にもかかわらず万年雪や氷河が存在するほど過酷で、人が住めない場所と見なされていました。沿岸部に広がる広大な熱帯雨林とマラリアが蔓延する湿地帯は、外部からの侵入を徹底的に遮断する巨大な自然の防壁として機能していました。オーストラリア出身の探検家たちが1926年にニューギニアで金鉱を発見した後、さらなる金脈を探して内陸深くに進出する過程で、この巨大な地理的な秘密がついに世間に明らかになりました。当時、ミック・レリーら探検家たちが直面したのは、空っぽの岩山ではなく、約100万人の人々が定住し農業を営みながら暮らす美しく平和な峡谷でした。驚くべきことに、それ以前にオーストラリアの巡察隊が島を南北に横断しても、この巨大な高地社会を全く発見していなかったほど、外部世界との断絶は完全でした。 高地住民は約1万年前からサツマイモと豚を飼育する独自の農業技術を発展させましたが、外部との断絶により海の実在や外部世界の文明について全く知りませんでした。運搬用の家畜が不足し、文字がなく、保存が難しい作物中心の食生活だったため、大規模な政治的統合や国家体制には発展せず、小規模な氏族中心に生活していました。彼らの間では戦争と限られた物々交換が絶えず、今日に至るまで氏族を超えた共通の国家的アイデンティティよりも、部族中心の絆がはるかに強く作用しています。島の地形的特徴と病気が外部文明の流入を妨げ、これが高地住民が現代に至るまで独自の言語的・遺伝的多様性を維持する決定的な背景となりました。今日でもポーク・ジンという共通のコミュニケーション言語が広く普及していますが、依然として無数の部族言語が共存し、それぞれの伝統を完璧に守り続けています。巨大なジャングルと険しい山岳地形が作り出したこうした歴史的孤立は、世界人類学史において最も興味深く唯一無二の事例の一つとして挙げられています。 💡 核心ポイント1930年の金鉱探査まで、高地の100万人の存在は外部世界に完全に隠されていました。 2. カメラに収められた歴史的な初接触の瞬間 2. カメラに収められた歴史的な初接触の瞬間 ミック・レリーは内陸探査の過程で高性能カメラや映画カメラを積極的に活用し、数千枚の写真と数時間分の映像を記録として残しました。ドキュメンタリー『ファースト・コンタクト』は、まさにこの原典映像と1970年代まで生存していた高地住民の回顧インタビューを編み込み、当時の衝撃的な出会いを生き生きと描き出しています。白人を初めて見た住民たちは、彼らを死んだ親族の幽霊や神聖な霊的存在と誤解し、彼らが排泄する様子をこっそり覗き込み、匂いを確認して初めて自分たちと同じ人間だと気づきました。探検家たちは住民たちを一箇所に集め、銃で豚を撃ち殺すデモンストレーションを行い、圧倒的な武力と技術力を誇示し、鏡や蓄音機などの不思議な品物を手渡しました。住民たちは音楽が流れる蓄音機に驚き、鏡に映った自分の姿を見て驚きを隠せませんでした。さらに、捨てられたシリアル箱を最も貴重な頭飾りとして利用することもありました。探検家たちは現地の子どもたちを飛行機に乗せて沿岸部まで連れて行き、海や外部の文明を直接見せてから帰し、白人の強力な力を部族全体に広めるよう誘導しました。 💡 核心ポイント初接触当時、住民たちは白人を幽霊と見なしていましたが、様々な文化財に触れながら衝撃的な文化的ショックを経験しました。 3. 貝殻が引き起こした大規模な経済的混乱 3. 貝殻が引き起こした大規模な経済的混乱 高地社会において、貝殻は非常に希少で高価な宝物であり、権力者の地位を示す最高の装飾品であり、事実上通貨のような役割を果たしていました。この事実を把握した外部の探検家たちは、飛行機を使って大量の貝殻を高地に持ち込み、食料を調達し現地の労働力を確保する手段として使用しました。住民たちは最初は、この取引を非常に有利な条件だと考え、より多くの貝殻を得るために自分たちが持つほぼすべての貴重な物を惜しみなく差し出しました。しかし、外部から貝殻が絶えず流入するにつれ、瞬く間に深刻なハイパーインフレ現象が発生し、物価が制御不能に高騰し始めました。かつては氏族でたった1つ持っていただけで最も裕福な指導者として認められていた貝殻が、後には幼い子どもたちまで数百個を体にぶら下げて歩くほど珍しくなくなりました。結局、貝殻は通貨としての希少性と価値を完全に喪失し、これは伝統的な富の基準と地域経済の秩序に大きな混乱をもたらしました。 💡 核心ポイント大量に流入した貝殻は、高地社会に深刻なインフレを引き起こし、既存の通貨価値を崩壊させました。 4. 5万年の定住と独自の農業発展の歴史 人類が現在のニューギニア島に初めて足を踏み入れたのは、なんと5万年前まで遡り、当時の人々は東南アジアから徒歩とカヌーを使って移動していました。あの時代、ニューギニアとオーストラリアは一つの巨大な陸地として繋がっていたため、北から渡ってきた人々の一部が南に下り、オーストラリア先住民の祖先となりました。沿岸部に定住した人口の一部が過酷な内陸の山岳地帯に浸透し、約1万年前から独自の農業を開始し、人口が爆発的に増加しました。ニューギニアは、世界史上で外部の影響なしに自ら農業を発明した数少ない独立した発祥地の一つであり、人類学的価値が非常に高いです。小麦や米を主食としていた他の大陸と異なり、サツマイモやタロイモなどを中心とした独自の農耕文化を花開かせましたが、地理的孤立により、これらの知識が外部に広まったり他の文化財と融合したりすることはできませんでした。1930年に外部世界と再会するまで、数万年にわたって続いたこの独自の生存方法は、過酷な自然環境の中で人類がどのように適応してきたかを示す生きた教科書です。 💡 核心ポイントニューギニアは5万年前に人類が定住した後、世界で独自に農業を発展させた数少ない地域の一つです。 5. 断片的なイメージの奥に隠れた驚くべき遺伝的多様性 パプアニューギニアについて大衆がよく思い浮かべるイメージは、言語的・遺伝的多様性や、正確に集計すらできない不確実な人口規模に集中しがちです。現在、この島には世界言語の約12パーセントに相当する1,000以上の異なる言語が存在し、人口も1,000万人から1,700万人の間と推定されるだけで、正確な統計は把握しにくい状況です。また、現地住民のゲノムには、古代人類であるデニソワ人のDNAが約4.8パーセント含まれており、人類進化の研究において非常に重要な鍵を握っています。過去、西パプア地域での弓矢による戦闘や、都市の中心部で行われる伝統的武器の衝突、そして首都が世界で最も危険な都市と評価されるなどのセンセーショナルなニュースが、こうしたイメージをさらに強めました。かつての葬儀で親族の脳を食べる慣習によって広がったクルー病は、狂牛病に似た疾患であり、多くの死者を出しましたが、数世代のうちにこれに対する保護的な遺伝的変異が進化し、人間の自然選択の代表的な事例として研究されています。一部の学者は過酷な環境で生き残った彼らの生存能力を高く評価していますが、こうした断片的で刺激的な物語だけでは、高地の真の歴史的深みを完全に理解することは困難です。 💡 核心ポイントパプアニューギニアは、数千もの言語と高いデニソワ人遺伝子比率など、唯一無二の多様性を保持しています。 6. 過去の孤立を超え、未来へ向かうパプアニューギニア 長年、雲とジャングルに隠れていたパプアニューギニアは、今や過去の完全な孤立から脱却し、急速な近代化の波の中に足を踏み入れつつあります。全国的な交通網の整備や国家の行政力がまだ完全に及んでいない辺鄙な地域が多いものの、若い世代を中心に新たな変化の風が強く吹いています。過去の部族間の長年の戦争や確執は、徐々に現代的な社会的紛争解決方法へと変わっており、独自の文化資産を活用した観光産業や資源開発が新たな経済的活路を模索しています。世界の主要なコーヒー産地としてグローバル市場での地位を確立しており、多様な生態系と固有の文化遺産を保全しながら持続可能な成長を実現するための努力が多方面で続けられています。人類学的な宝庫であり、生きた博物館のようなこの土地の歴史は、これからも世界中の研究者や旅行者の胸を躍らせ続けるでしょう。自然と人間が織りなす巨大な神秘を秘めたパプアニューギニアの明日は、過去の驚くべき生存の歴史が証明するように、無限の可能性を秘めながら発展を続けていくでしょう。 💡 核心ポイントパプアニューギニアは、過去の地理的孤立を乗り越え、近代化と新たな経済成長を目指して進んでいます。 よくある質問 パプアニューギニアの高地住民はいつ外部世界と初めて出会いましたか? 1930年、オーストラリア人の探検家ミック・レリーが金鉱を探すため内陸に進出した際、約1万人の住民たちと歴史的な初接触が実現しました。 高地住民が外部と長期間断絶していた理由は何か? 沿岸部のマラリアが蔓延する湿地帯と過酷な高山地帯が巨大な自然の障壁として機能し、数千年間にわたって交流を遮断したためです。 パプアニューギニアにおいて貝殻は経済にどのような影響を与えましたか? 外部の探検家たちが大量の貝殻を流入させたことで、極端なハイパーインフレが発生し、既存の通貨価値と富の基準が完全に崩壊しました。 パプアニューギニアが人類学的に特別な理由は何か? 世界言語の12パーセントに相当する1,000以上の言語が存在し、デニソワ人遺伝子が高く現れ、独自に農業を発明した場所だからです。 =

歯科保険の加入前に必ず確認すべき条件とリセット型商品の比較

歯科保険のおすすめ商品を選ぶ際、保険料が安いことだけを重視するのではなく、自分の口腔状態や加入条件を慎重に比較することが最も賢明な方法です。周囲から「この商品がいい」と聞いて安易に加入した結果、いざインプラント治療が必要になった際に適切な補償を受けられず、後悔するケースが非常に多いです。過去に歯科医院で虫歯治療を勧められたことがある場合、加入拒否や補償制限の対象となる可能性があるため、まず現在の自分の歯の状態を正確に把握することが重要です。さまざまな口腔疾患に苦しむ人が年々増加する中、補綴治療やインプラントの費用負担を軽減するために関連商品を探す消費者が急増しています。では、数多くの商品の中から自分にぴったりの条件の商品を選ぶためには、どのような点を細かく検討すべきでしょうか。ここからは実際の事例を交えながら、加入前に必ず確認すべき核心情報を一つずつ詳しく見ていきましょう。 = 歯科保険の加入前に必ず確認すべき条件とリセット型商品の比較 1. 加入前に必ず確認すべき条件 1. 加入前に必ず確認すべき条件 歯科保険のおすすめを探す際、まず確認すべきは保険料ではなく、現在すぐに補償を受けられる状態かどうかです。昨年歯科検診を受けた際に「奥歯に虫歯があるので、後で治療しましょう」と言われた会社員の金さんは、最近商品に加入してすぐインプラント治療を進めようとしたものの、補償を受けられませんでした。多くの商品は、すでに医師から治療を勧められた部位について、その後に発生した費用を補償しないという免責条項を設けています。したがって、現在の自分の歯の状態を正直に申告して加入することで、後で保険金を請求する際に不要な紛争や支払拒否を防ぐことができます。また、多くの人が加入直後からすべての治療費を受け取れると誤解していますが、実際には一定の待機期間が存在することを念頭に置く必要があります。加入後一定期間が経過して初めて補償が開始される免責期間と、その後でも一定割合のみ支払われる減額期間が細かく設定されているためです。急いで歯科治療を受けなければならない状況で、これらの期間を見逃すとまとまった金額を自己負担することになるため、加入時期を余裕を持って調整することが望ましいです。周囲の勧誘だけに頼らず、約款に記載された補償開始日をしっかり確認することが、支出を抑える近道です。 💡 核心ポイント歯科保険は、加入前にすでに治療を勧められた部位があるか確認し、免責期間および減額期間を必ず考慮する必要があります。 2. 年代別カスタマイズ加入戦略 2. 年代別カスタマイズ加入戦略 年齢によって歯の状態や必要な補償項目が全く異なるため、年代別の特性を反映したカスタマイズ戦略が必要です。30代では、将来の永久歯喪失や歯槽骨移植術のような大きな治療に備えるための仕組みを事前に整えておくのが有利です。一方、50代や60代以降では、すでに進行している充填治療やクラウン治療の費用をしっかり受け取れ、かつ補償額が減額されない構造を好む傾向が明確です。年齢が上がるほど毎月支払う保険料が大幅に上昇するため、予算の範囲内で最も必要な治療項目を中心に構成を絞り込む知恵が求められます。例えば、若年層には虫歯予防と保存治療を中心としたコスパ重視のプランが適しており、中高年層にはインプラントや入れ歯のような高額な補綴治療に集中するのが効果的です。周囲の知人の口コミ記事だけを見て、自分の年齢に合わない高額なプランを無理に選んでしまうと、長期的な維持に大きな負担がかかる可能性があります。したがって、保険年齢の計算方法を正確に理解し、どの年齢でどのような治療が必要になることが多いのか統計資料を参考にする姿勢が望ましいです。 💡 核心ポイント年代によって口腔疾患の発生頻度が異なるため、30代と60代の加入戦略は全く異ななければなりません。 3. 最近注目されているリセット型商品の特徴 3. 最近注目されているリセット型商品の特徴 最近の保険市場で大きな反響を呼んでいるリセット型歯科保険は、既存商品の限界を補完し、消費者の満足度を高めています。主婦の李さんは、以前加入していた商品の補償限度額がすぐに使い切られてしまい残念に思っていましたが、今回発売されたリセット型商品を通じて補償額がリセットされる恩恵を受けることができました。一般的な商品は加入後一定期間が経過すると補償限度額が固定されたり減少したりしますが、リセット型は一定の周期で補償限度額が初期化されたり新たに付与されたりするという利点があります。このようなリセット型構造は、歯科治療を頻繁に受ける必要がある中高年層や高齢層にとって、特に実質的な金銭的助けとなるため人気があります。充填治療やクラウン治療はもちろん、インプラントのような高額な治療費がかかる項目でも、限度額を使い切ってしまうことへの心配を軽減してくれます。ただし、リセット型という利点の裏に隠れた更新周期や保険料の値上げ幅を細かく検討しないと、後で大きな負担になる可能性があります。したがって、新しいタイプの商品であっても、自分の予想支出額と比較して実際の効用がどれほど大きいかを慎重に見極めた上で選択する姿勢が必要です。 💡 核心ポイントリセット型歯科保険は補償限度額が周期的に初期化されるため、繰り返し治療が必要な人にとって有利です。 4. 自由診療項目と補償額の真実 歯科医院を訪れる前に必ず知っておくべきことは、健康保険が適用される項目と、本人が全額負担しなければならない自由診療材料の違いを明確に区別することです。レジンや金、セラミックなど審美性と機能性に優れた材料の多くは自由診療に該当し、医院によって価格差が大きく開きます。大学生の朴さんは、虫歯治療中に歯科医師の勧めで自由診療材料を選んだところ、予想よりもはるかに大きな費用が請求され、驚いた記憶があります。歯科保険は、まさにこの自由診療による家計の経済的負担を軽減するために加入する目的が大きいので、補償額を設定する際には慎重である必要があります。クラウン治療は数万円から数十万円まで差があり、インプラントは1本あたり数百万円かかるため、診断型か無診断型かによって支払額が異なります。診断型は加入前に歯科検診を受ける必要がありますが、補償限度額が大きく、免責期間が短いかない場合が多く、コスパが異なる可能性があります。一方、無診断型は簡単に告知して加入できるため便利ですが、減額期間や補償制限がかかる可能性があるため、丁寧な比較が必須です。 💡 核心ポイント自由診療の治療費負担を減らすには、診断型と無診断型の違いを理解し、補償額を適切に設定する必要があります。 5. 自分の歯の状態に合ったプランの構成法 結局、最高の歯科保険のおすすめは、華やかなランキングや広告文句ではなく、あくまで自分の口腔健康状態と財布事情から出発しなければなりません。普段から歯茎が弱く歯周病に悩まされている会社員の鄭さんは、補綴治療よりも歯茎治療とスケーリング関連の特約を強化して、コスパを重視しました。逆に、虫歯ができやすい体質であれば、保存治療であるレジンやインレーの補償限度額が高いプランを選ぶ方がはるかに得です。歯科医師との相談内容を基に、今後5年以内にどのような治療が必要になるか大まかな見通しを立てれば、不要な特約を削ぎ落とすのが 훨씬容易くなります。不要に保険料を上げるだけの特約をすべて削除し、必ず必要な核心補償のみを残せば、毎月発生する固定支出を大幅に削減できます。複数の保険会社の商品を一目で比較できる比較プラットフォームを活用すれば、自分の条件に合った見積もりを簡単に確認できるので便利です。他人のレビューだけを盲信せず、自分の過去の治療履歴と今後の管理計画を総合して、最適なプランを完成させてみてください。 💡 核心ポイント歯科保険は他人の推薦よりも、自分の口腔状態と今後の治療計画に合わせて特約を構成すべきです。 6. 歯科保険加入の将来展望と行動指針 今後、歯科治療技術が発展し、関連医療費がますます上昇するにつれ、歯科保険の必要性はさらに高まると予想されます。老後を備えて早めに口腔健康を管理し、経済的リスクを分散しようとする動きはこれからも続きます。今すぐ歯科に行く用事がないからといって先延ばしにすると、後で加入年齢に達したり保険料が上がったりして、大きな後悔をする可能性があります。今日お伝えした加入条件や免責期間、そしてリセット型商品の特徴を、もう一度落ち着いて見直してみてください。今すぐ自分の予想歯科治療費を計算し、最も合理的な条件の商品を見つけて、賢く準備を始めてみてください。健康な歯を長く保つことは、徹底した日頃のケアと確かな経済的備えが調和して初めて実現されます。 💡 核心ポイント医療費上昇に備え、歯科保険は早めに準備し、自分の条件に合った商品を今すぐ比較してみてください。 よくある質問 すでに虫歯治療を受けた部位も補償されますか? すでに医師から治療を勧められたり、治療を進めたりした部位は、ほとんどの場合補償対象から除外されたり、免責されたりする可能性があります。 歯科保険に加入後、すぐにインプラント治療を受けられますか? 加入直後には補償が始まらず、一定期間の免責期間と減額期間を経てから初めて通常の保険金を受け取れます。 リセット型歯科保険は一般商品と何が違いますか? リセット型商品は一定の周期が経過すると補償限度額が再び初期化されるため、繰り返し治療が必要な場合にさらに有利に活用できます。 診断型と無診断型、どちらを選ぶべきですか? 診断型は歯科検診が必要ですが補償面で有利であり、無診断型は簡単に加入できますが、減額期間などを細かく検討する必要があります。 =

年金積立ファンドの税額控除と上場指数ファンド(ETF)投資戦略まとめ

年金積立ファンドは、毎年の年末調整で税額控除を受けられるだけでなく、株式や上場指数ファンド(ETF)など多様な資産に投資して老後資金を増やすことができる、最も確実な節税口座です。会社員の金さんは、昨年年金積立口座に入金した金額のおかげで、今年の年末調整でかなりの額の税金を還付され、思わず膝を叩きました。多くの人が老後準備を先延ばしにして、税金の負担に苦しんだり、物価上昇に負けて困ったりしています。この記事では、年金積立ファンドの基本概念から税額控除の限度額、おすすめのETF組み合わせ、そして中途解約時の注意点まで、徹底的に解説します。口座開設から運用まで、具体的な例を挙げてご自身で実践できるように説明いたします。これから一つずつ追っていただければ、大切な財布を守る方法を確実に理解できるでしょう。 = 年金積立ファンドの税額控除と上場指数ファンド(ETF)投資戦略まとめ 1. 年金積立ファンドの概念と基本構造 1. 年金積立ファンドの概念と基本構造 年金積立ファンドは、個人が退職後の生活を自ら準備できるよう、国が強力な税制優遇措置を設けている私的年金の中核的な制度です。かつては銀行で加入する年金積立信託や保険会社で販売される年金積立保険が主流でしたが、元本保証の代わりに利回りが低く、物価上昇に追いつけないという限界がありました。一方、証券会社で開設する年金積立ファンドは、加入者が直接株式市場に上場している多様なファンドや上場指数ファンド(ETF)に投資できるため、資産形成の面でより有利です。周囲で株式投資に興味を持つ会社員が、なぜ一様に証券会社の年金口座を先に作るよう勧めるかというと、その理由がここにあります。この口座には、加入期間が最低5年以上であること、年金受給年齢が満55歳以上であること、といったいくつかの基本条件があります。しかし、これらの条件を適切に満たせば、生涯にわたって安定したキャッシュフローを生み出すことができる最強の武器となります。単にお金を預金のように眠らせておくのではなく、自分が望むタイミングで資産を直接売買できる点が大きな利点です。毎月一定額を自動振替に設定しておけば、会社員でも気にせず自然に貯蓄習慣を身につけることができます。 💡 核心ポイント年金積立ファンドは、証券会社で開設し、多様な資産に直接投資して老後を準備する代表的な節税口座です。 2. 税額控除の限度額と節税効果の最大化 2. 税額控除の限度額と節税効果の最大化 年金積立ファンドに入金すると、毎年の年末調整時に積立額の最大16.5%まで税額控除として還付を受けられるため、会社員の必須の資産運用手段として挙げられます。年金積立口座単独では年間600万ウォンまで控除対象となり、個人型退職年金(iDeA)口座と合算すると最大900万ウォンまで積立限度額が増えます。総給与が5,500万ウォン以下の労働者は16.5%の控除率が適用され、最大99万ウォンの税金を直接還付されるという驚くべき体験をします。給与がこの額を超える労働者でも13.2%の控除率が適用され、最大79万ウォンの恩恵を受けられるため、銀行預金だけに資金を預けることとは比較にならないほどの利益です。毎年年初に余裕資金がないことを理由に先延ばしにして、年末にまとめて積立するケースが多いですが、月単位に分けて積立しながら上場指数ファンド(ETF)をコツコツと買い集める方法の方がはるかに有利です。国から与えられる恩恵を十分に受け取らないことは、まるで道端にお金を落として歩いているようなものだと肝に銘じるべきです。税金の還付金を受け取ったらすぐに年金口座へ再投資する方法を用いると、複利効果を最大化し、退職時にさらに大きな資産を手にすることができます。実際、多くの資産運用専門家が年末調整シーズンになると最初に勧める商品が、まさにこの年金積立ファンドです。 💡 核心ポイント年金積立ファンドは、年間最大900万ウォンまで積立し、最大16.5%の税額控除の恩恵を受けられる節税商品です。 3. 年金積立ファンドで投資できる商品の種類 3. 年金積立ファンドで投資できる商品の種類 年金積立ファンド口座内では、国内外の株式型ファンド、混合型ファンド、そして証券市場に上場している上場指数ファンド(ETF)など、非常に多彩な商品を自由に売買できます。かつては金融会社が選んでくれる商品に頼るしかなかったですが、今では米国代表指数を追従する商品や、配当性向が高い銘柄を自分で選んで組み入れる時代になりました。特に証券会社が提供する自動売買サービスを活用すれば、一定の周期で希望する上場指数ファンドを自動的に購入できるため、投資の利便性が飛躍的に高まりました。例えば、毎月給与支給日に米国S&P500指数を追従する上場指数ファンドを自動的に購入するよう設定しておけば、市場の変動に揺らぐことなく、長期的に右肩上がりの株価の流れに乗ることができます。ただし、デリバティブやリスクが過度に高い一部の商品は年金口座での売買が制限される可能性があるため、投資前に許可リストを慎重に確認する必要があります。自分で銘柄を選ぶのが難しい場合は、専門家が比率を調整してくれる資産配分型商品やターゲット・デート・ファンド(TDF)を選ぶことも優れた代替案となります。自分の投資性向と退職までの残り期間を冷静に見極め、最も安心して眠れるポートフォリオを構築することが重要です。 💡 核心ポイント年金積立ファンド口座内で、国内外の株式型ファンドと上場指数ファンドを自由に組み合わせ、カスタマイズされたポートフォリオを作成できます。 4. 中途解約と出金時に知っておくべき税金の常識 年金積立ファンドは老後のための長期商品であるため、途中で資金を引き出したり解約したりすると、思いがけない税金の負担に苦しむ可能性があるため、特別な注意が必要です。すでに税額控除の恩恵を受けていた元本と、これまで積み上がった収益を満55歳以前や退職前にやむを得ず中途解約すると、雑所得として16.5%の税金が一括して課税されます。頑張って貯めたお金なのに、急にまとまったお金が必要になり解約したら、税金で多額を引かれてしまい、これまでの努力が水泡に帰すため、緊急資金は必ず通常の口座に別途準備しておく必要があります。ただし、法律で定められたやむを得ない事由、すなわち破産や天災地変、本人または家族の3ヶ月以上の長期治療が必要な場合は、低い税率で資金を引き出せる例外規定があります。満55歳以降に年金形式で受給する場合は、年金所得税率が3.3%から5.5%の間に設定され、税金の負担を大幅に軽減できます。個人型退職年金(iDeA)口座と比較すると、年金積立ファンドは相対的に中途出金の条件がやや柔軟ですが、依然として税制上の不利が大きいため、可能な限り最後まで維持することが望ましいです。急な資金が必要になった際は、口座を解約する代わりに一部金額のみを引き出したり、金融機関の定期預金担保融資を活用する知恵が必要です。 💡 核心ポイント中途解約時には、これまで受けた税額控除の恩恵を返還しなければならない可能性があるため、満55歳までの長期維持戦略が不可欠です。 5. 証券会社別のイベントと口座開設手順のヒント 最近、多くの証券会社が年金積立ファンドの新規加入顧客や他社からの口座移管顧客を獲得するため、現金性特典や商品券を配布するイベントを競って開催しています。他の金融会社に分散していた年金資産を特定の証券会社に移すだけで、数十万ウォン相当の恩恵を受けられるため、慎重に比較検討して行動する方が有利です。営業店に直接足を運ぶことなく、スマートフォンの非対面口座開設アプリを使えば、わずか10分で本人確認を経て年金積立口座を簡単に作成できます。証券会社によって提供される上場指数ファンドの自動売買機能や為替手数料の優遇特典などが少しずつ異なるため、自分に合った場所を選ぶのが 좋습니다。イベントに応募する際は、マーケティング受信同意や最低維持期間などの条件を事前に把握しておくことで、後で不要なトラブルを予防できます。周囲の知人にどの証券会社のインターフェースが使いやすいか聞き、実際にアプリを起動してみた後に口座を開設するのも良い方法です。最初の口座開設から少額での加入テストを経てから、本格的にまとまった金額を振替する方法をお勧めします。 💡 核心ポイント証券会社別の非対面口座開設イベントや移管特典を活用すれば、付随的な収入とともに便利な投資環境を享受できます。 6. 成功した老後のための長期投資の心構え 年金積立ファンドは、短期間で元本を2倍にする投機的な手段ではなく、10年以上コツコツと積立して安らかな老後を迎えるための長期マラソンです。市場が一時的に暴落したり、経済ニュースが不安定に流れても、口座を開かずに毎月決められた金額を機械的に積立する人が、結局最大の勝者となります。退職時に資産が安定して増加していなければ、老後の生活費を心配し続けることになるため、若いうちから少しずつ比率を高めていくのが賢明です。毎年変わる税法や政府政策を定期的に確認し、自分の積立限度額やポートフォリオの比率をチェックする習慣を身につける必要があります。今は数十万ウォンの税金を節約しているように見えますが、この小さな実践が数十年後に数千万ウォンの資産差を生み出すという事実を心に留めてください。今日すぐにスマートフォンを起動し、年金積立口座を開設した上で、最初の積立と同時に自動売買を設定してみることをお勧めします。未来の自分のための最も確実で頼れる投資は、今日始める年金積立ファンドの積立であることを忘れないでください。 💡 核心ポイント年金積立ファンドは、長期的な視点で機械的な積立と資産配分を実践したとき、初めて真の老後対策手段となります。 よくある質問 年金積立ファンドと個人型退職年金(iDeA)口座は何が違いますか? 年金積立ファンドは加入資格の制限がなく、中途出金も比較的自由的な一方、個人型退職年金は収入のある労働者や自営業者のみが加入でき、リスク資産の投資限度が70%に制限されています。 年金積立ファンドで海外株式型の上場指数ファンドに投資しても税額控除を受けられますか? はい、口座への積立額自体に対して税額控除を受けるため、口座内でどの上場指数ファンドを購入しても、税額控除の恩恵は同じように適用されます。 途中で資金を引き出す場合、必ず税金を払わなければなりませんか? 税額控除を受けていない追加積立金の元本は、税金なしで引き出せますが、税額控除を受けた元本と運用収益を引き出す場合は、雑所得税が課税されます。 満55歳以降に年金を受け取る場合、税金はいくらですか? 年金受給年齢に応じて、受給額の3.3%から5.5%の間の低い年金所得税が課税され、通常の口座よりも税金の負担がはるかに少なくなります。 =

8月末から9月初めまでの豪雨被害で特別災害区域指定、復旧支援本格化

8月末から9月初めにかけて発生した集中豪雨により甚大な被害を受けた自治体が政府から特別災害区域の指定を受けることとなり、日常の回復に向けた支援が加速する見込みです。今回の措置は、突然の豪雨により住宅の浸水や農地の流失など生計の基盤を失った住民に実質的な支援を提供するために 마련されました。行政安全部は被害規模を迅速に調査し、中央対策本部の審議を経て対象地域を最終的に確定しました。幸いなことに、今回の発表により、自治体独自の予算だけでは復旧が困難だった現場に国費が積極的に投入される環境が整いました。したがって、本記事では今回の豪雨被害に伴う特別災害区域指定の具体的な意味と、今後行われる支援内容について詳しくご紹介します。 = 8月末から9月初めまでの豪雨被害で特別災害区域指定、復旧支援本格化 1. 特別災害区域指定の意味と背景 1. 特別災害区域指定の意味と背景 8月末から9月初めにかけて、韓半島全域に例のない集中豪雨が降り注ぎ、多くの地域で深刻な財産被害が発生しました。瞬時に増水した流れにより道路が分断され、橋が崩壊し、商店や住宅が水没するなど、住民の被害は極めて深刻でした。政府はこの状況を厳粛に受け止め、迅速な現場調査に基づき被害地域の現状を綿密に把握しました。その結果、地方自治体の財政力だけでは復旧作業が不可能と判断し、国家レベルの支援を決定しました。 今回指定された特別災害区域制度は、単なる慰問の次元を超え、実質的な財政負担を軽減する核心的な国家装置です。被害を受けた住民が一日も早く生業に復帰できるよう、行政的・財政的な総力支援が裏付けられる契機となります。特に、予算不足により復旧機器を適時に確保することが難しかった地方自治体の負担が軽減されるものと期待されています。今後、各自治体は中央省庁との緊密な連携を通じて復旧作業をより迅速に進める方針です。 💡 核心ポイント8月末から9月初めまでの集中豪雨被害に対し、国家レベルの支援のための特別災害区域が指定されました。 2. 住民のための実質的な支援特典 2. 住民のための実質的な支援特典 特別災害区域に指定されると、被害を受けた住民に対して地方税の免除や納付猶予などの税制優遇が優先的に与えられます。これと並んで、健康保険料や電気料金、通信料金など日常生活に直結する公共料金の減免措置も実施されます。突然の災害により収入が途絶えた世帯には生活支援金が迅速に支給され、直ちに衣食住を解決する手助けとなります。また、農地やビニールハウスが損壊した農業者のために、農業資金の返済猶予や利息減免措置も併せて行われます。 こうした支援は単なる応急処置に留まらず、住民が再起するための堅固な足場を築いてくれます。例えば、浸水被害を受けた小規模事業者は低利で緊急経営安定資金を借り入れ、店舗を再開することができます。政府と自治体は、複雑な手続きにより支援を受けられないことがないよう、訪問行政サービスを強化しています。すべての行政力を動員し、漏れのないよう細かく配慮することが今回の支援の核心的目標です。 💡 核心ポイント特別災害区域の住民には、税減免や公共料金割引、生活支援金など多様な特典が与えられます。 3. 公共施設復旧と国費支援比率の拡大 3. 公共施設復旧と国費支援比率の拡大 個人被害の支援だけでなく、道路、河川、上下水道など破壊された公共施設の復旧作業にも莫大な国費が投入されます。地方自治体が負担すべき復旧費用の大部分が国庫から支援されるため、財政破綻の懸念を軽減できます。例えば、崩壊した山体崩壊の復旧現場には専門機器と人員が大量に投入され、二次被害を防止する工事が迅速に進められます。この過程で最新の工法を適用し、今後同様の豪雨が再び降っても耐えられる堅固な防災施設を構築します。 公共施設の迅速な復旧は、住民の日常的な移動や物流の流れを正常化するために決定的な役割を果たします。橋が分断されて迂回しなければならなかった住民は、今後は安全に橋を渡り、学校や職場へ通勤できるようになります。また、農産物の流通経路が再び開通することで、農家の経済的損失を最小化する効果も期待できます。政府は復旧事業が不備なく進行するよう、定期的に現場を点検・監視する計画です。 💡 核心ポイント破壊された公共施設の復旧に国費支援が拡大され、地方自治体の負担を軽減し、迅速な工事が可能になります。 4. 被害届出および復旧申請手続きのご案内 4. 被害届出および復旧申請手続きのご案内 今回の豪雨で被害を受けたものの、まだ申告を完了していない住民は、居住している邑面洞住民センターを訪れ、速やかに届出を行う必要があります。被害事実を正確に証明するためには、浸水現場の写真や破損物品のリストを事前に準備しておくのが望ましいです。行政安全部はウェブサイトと専用窓口を通じて、申請期間と必要な書類様式を詳細に案内しています。直接訪問が困難な高齢者や移動が不便な住民のために、担当公務員が直接訪問する現場届出サービスも運営されています。 申告が受理されると、担当部署が現場を直接訪問し、被害規模を客観的に確認・確定する手続きを経ます。この過程で漏れがないよう、住民の皆様にも積極的に協力していただくことで、補償を円滑に受けることができます。稀に期限を過ぎて申請するケースがありますが、定められた受付期間を必ず遵守しなければ不利益を避けることはできません。自治体は受理された件について迅速に審査を完了し、可能な限り早く支援金が執行されるよう行政力を集中しています。 💡 核心ポイント被害を受けた住民は、定められた期限内に住民センターを通じて被害事実を申告し、必要な書類を提出する必要があります。 5. 今後の災害対応および予防対策の強化 5. 今後の災害対応および予防対策の強化 今回の特別災害区域指定を契機に、政府は単なる事後復旧に留まらず、根本的な災害予防システムを再整備しています。気候変動により、過去とは異なる様相の極端な豪雨が頻発しているため、これにふさわしい防災基準が求められています。常習浸水地域については、排水ポンプ場を大幅に拡充し、河川の水路を拡幅する大規模な整備事業が推進されます。住民のためのリアルタイム警報体系を高度化し、緊急時にゴールデンタイムを逃さないよう万全の備えを整えています。 また、災害管理担当公務員を対象に反復的な実戦訓練を実施し、現場対応能力を向上させています。地域住民も自ら安全を守れるよう、行動要領を積極的に広報・教育するプログラムを拡大します。官民が緊密に協力する体制を構築し、災害発生時に迅速に避難・復旧できる基盤を固めます。こうした努力が積み重なり、今後の自然災害から国民の生命と財産を安全に保護する堅固な盾となるでしょう。 💡 核心ポイント政府は今回の事態を教訓とし、常習浸水地域の整備や警報体系の高度化など、災害予防対策を強化します。 6. 成功した復旧のための提言と展望 6. 成功した復旧のための提言と展望 今回特別災害区域に指定された地域が苦痛を乗り越え、かつての活気ある日常を取り戻すためには、国民全体の温かい関心が必要です。政府や自治体の行政的支援だけでなく、ボランティアの手助けや募金活動などが調和する時、復旧の速度はさらに速まります。現場で汗を流す復旧人員に、住民から送られる温かい励ましの一言が大きな力となります。今後、残りの復旧過程が滞りなく進行し、すべての被災者が安心して居住できる環境が整うことを期待しています。 私たちは毎年繰り返される自然災害の中でも、常に互いに助け合い危機を乗り越えてきた底力を持っています。今回の豪雨被害もまた、徹底した復旧と万全な予防対策を通じて十分に克服できるでしょう。読者の皆様も、周囲に困難を抱える隣人がいれば、温かい手を差し伸べていただければ幸いです。政府の隙のない支援と国民の成熟した連帯意識が加われば、今回の試練は間違いなくより安全な社会へと進む足場となるでしょう。 💡 核心ポイント政府の支援と国民の温かい連帯が集まり、被害地域の迅速な日常回復を引き出します。 よくある質問 特別災害区域に指定されるとどのような特典が受けられますか? 健康保険料、電気料金、通信料金などの公共料金減免とともに、地方税の納付猶予および税制優遇が与えられます。また、被害規模に応じた生活支援金や農漁業者のための農業資金返済猶予措置も併せて提供されます。 … Read more

IRP退職年金の税額控除限度額と利回りを高める実戦的な運用方法

個人型退職年金(IRP)口座は、年間拠出金に対する破格の税額控除特典と多様な投資型資産運用を同時に享受できる、老後準備に不可欠な手段です。会社員の金さんは昨年、IRP口座に追加拠出を行ったおかげで、年末調整で大幅な税金の還付を受け、思わず膝を叩きました。かつては元本と利息を保証する商品にのみ資金を預けておくことが多かったものの、最近は証券会社や銀行を通じて上場指数ファンド(ETF)や実績配当型商品に積極的に運用する人々が増えています。積立金の規模がすでに膨らんだ今こそ、放置するのではなく、自身の性向に合った細やかな資産管理が必要となる時期です。この記事では、IRP退職年金制度の核心構造から、実際の利回りを高める効果的な運用のコツまで詳しく解説します。賢い金融生活のために、これから具体的な内容を一つずつ見ていきましょう。 = IRP退職年金の税額控除限度額と利回りを高める実戦的な運用方法 1. IRP退職年金の概念と加入資格 1. IRP退職年金の概念と加入資格 IRP退職年金は、転職や退職時に受け取る退職給付金を一つの口座に集約し、老後資金として管理できる個人名義の口座です。会社員だけでなく、自営業者や公務員など、所得がある人であれば誰でも自由に加入して活用できます。かつては退職時にしか触れられなかったお金でしたが、現在は個人が直接追加拠出を行い、主体的に資産を積み上げていける構造に完全に変わりました。この制度が注目される理由は、資金を投入する際に税金を減免し、後に年金として受給する際に低い税率が適用される税制適格年金だからです。周囲で年末調整の還付金を自慢する同僚の話を読んだ場合、多くの場合、このIRP口座を積極的に活用しているケースが多いです。自分の名義で直接口座を開設し、毎月一定額を貯蓄したり、余剰資金を一度に投入したりすることで、老後をコツコツと準備できます。 💡 核心ポイントIRP退職年金は、所得がある誰でも加入できる個人型退職年金口座であり、老後資金の確保と税制優遇を同時に享受できる制度です。 2. 税額控除特典と節税効果の最大化 2. 税額控除特典と節税効果の最大化 年末調整のシーズンになると、会社員の最大の関心は、一体どれだけの税金が還付されるかに集中します。IRP退職年金口座に資金を拠出すると、年間税額控除限度額内で、拠出金額の一定割合を貴重な税金から直接還付してもらうことができます。総給与額に応じて控除率が異なりますが、毎年コツコツと資金を投入するだけでも、会社員にとっては大きな利益となります。例えば、毎月一定額を誠実に貯蓄してきた会社員の朴さんは、毎年年末調整の際に手厚い還付金を受け取り、経済的な負担が軽くなると述べています。さらに、年金貯蓄商品と限度額を合算して計算するため、両方の口座をどのように組み合わせるかで節税効果を最大化できます。税金を節約することは、収益を上げることに等しいため、会社員にとっては必ず埋めるべき必須コースとして定着しました。ただし、中途で口座を解約すると、これまで受けていた税制優遇を返還しなければならない可能性があるため、長期的な視点でアプローチする必要があります。 💡 核心ポイントIRP口座に資金を拠出すると、年末調整で高い税額控除特典を受けられ、実質的な資産増大効果を享受できます。 3. 元本利息保証商品と実績配当型商品の調和 3. 元本利息保証商品と実績配当型商品の調和 過去の退職年金口座は、低金利の定期預金や元本利息保証商品中心に運用されており、物価上昇率にも追いつくのがやっとでした。しかし、最近は上場指数ファンドやファンドなどの実績配当型商品に目を向ける加入者が爆発的に増加しています。とはいえ、すべての資金をリスクの高い株式型資産に集中させることはできないため、安全な元本利息保証商品との適切な比率調整が重要です。証券会社や銀行の多様な投資商品を活用すれば、市場状況に合わせて安定性と収益性を同時に確保できるポートフォリオを構築できます。実際、最近では退職を控えた世代のために、元本をある程度守りつつ追加収益を狙える保証型商品も次々と登場しています。自分の投資性向が安定型か攻撃型かを落ち着いて検討し、専門家のアドバイスや最新の金融商品案内を参考に資産を配分すべきです。 💡 核心ポイント安定した元本利息保証商品と高収益の実績配当型商品を適切に組み合わせることで、満足できる利回りを得ることができます。 4. リスク資産投資限度額とETF運用の注意点 退職年金口座で上場指数ファンドや株式型ファンドなどのリスク資産に投資する際は、総積立金の70パーセントまでしか許可されていない点に注意が必要です。残りの30パーセントは必ず安全資産で埋めなければならないため、この比率を 맞추えずに口座管理に苦労する初心者投資家が少なくありません。例えば、攻撃的に株式型商品を満タンにしたいと思っても、法的な限度額に引っかかり、それ以上購入できない状況が発生することがあります。したがって、安全資産に分類される債券型上場指数ファンドや満期マッチング型商品などを事前に把握し、比率を計算する知恵が必要です。また、証券会社のアプリやホームページで提供される最新の商品分類基準を随時確認し、規定違反が発生しないよう注意すべきです。このルールを正しく理解して口座を運用すれば、不要な売買制限を避け、効率的に資産を積み上げることができます。 💡 核心ポイントリスク資産は総積立金の70パーセントまでしか組み入れられないため、残りの30パーセントを安全資産で埋める比率管理が不可欠です。 5. ロボアドバイザーと最新資産管理サービスの活用 最近の金融市場では、人工知能技術に基づき個人の性向に合わせて資産を自動運用するロボアドバイザー受託サービスが大きな注目を集めています。忙しい会社員が毎日証券会社の画面を見つめながら銘柄を入れ替えるのは難しいため、専門家レベルのアルゴリズムが自動的にポートフォリオを調整してくれる方式です。未来アセット証券などの主要な年金事業者も、こうした超パーソナライズされたサービスを導入し、加入者の利便性を大幅に強化しています。資産管理に自信がない社会人初年度の人々や、退職が目前に迫った中高年層も、こうした革新的な金融サービスを積極的に活用できます。市場に出ている多様な年金貯蓄ラップやカスタマイズソリューションを利用すれば、長期投資の過程で感じる心理的不安を大きく軽減できます。技術の発展を信じ、自分の貴重な老後資金をよりスマートで便利に管理することが、現代人の賢い資産運用の形です。 💡 核心ポイントAIベースのロボアドバイザー受託サービスを活用すれば、忙しい日常の中でも専門家のような手つきで体系的な年金管理が可能です。 6. 成功した老後準備のための長期投資と展望 IRP退職年金は、短期間で大金を稼ぐ投機的手段ではなく、数十年後の快適な老後を約束するためのマラソンに似ています。市場が急落したり、経済ニュースが不安定に揺れたりするたびに口座を開いて一喜一憂すれば、長期投資のレースを完走するのは困難です。市場の短期的な波に揺らされず、毎月コツコツと積立金を注ぎ込む姿勢が、最終的には莫大な複利効果として返ってきます。訪れる退職時に一時金ではなく、年金形式で毎月一定の現金を受給すれば、老後生活の質は全く変わります。今すぐ自分の口座状態を確認し、税額控除限度額と商品構成を見直して、確かな未来を設計してみてください。小さな実践の積み重ねが、老後の豊かさを決定づける最も強力な武器となるでしょう。 💡 核心ポイント短期的な市場変動に揺らされず、長期的な視点で継続的に拠出・管理することが、成功した老後準備の核心です。 よくある質問 IRP口座を中途解約すると税金上の不利益はありますか? はい、やむを得ない事由ではなく個人的な事由で中途解約する場合、これまで受けていた税額控除特典をすべて返還する必要があり、その他所得課税が課されるため注意が必要です。 年金貯蓄とIRP口座の税額控除限度額はどれくらいですか? 年金貯蓄とIRPを合算して年間最大900万ウォンまで税額控除を受けられ、IRP単独では最大900万ウォンまで控除対象の拠出が可能です。 退職金以外に個人が追加で資金を入れられますか? もちろんです。退職金がなくても、またはすでに入金された後でも、個人が余剰資金を自由に追加拠出することで、税額控除と投資収益を同時に享受できます。 安全資産30パーセントの義務比率はどのような商品で埋めるべきですか? 債券型上場指数ファンドや満期マッチング型債券、あるいは市中銀行の定期預金や元本利息保証型商品を通じて、安全資産の比率を埋めることができます。 =