Pan Ocean、船隊を5隻から14隻へ拡大、収益力が高まった理由

Pan Oceanは、従来のバルクキャリア中心の事業構造から脱却し、超大型タンカー(VLCC)やLNG船などのエネルギー輸送比率を積極的に拡大することで、収益力が一段階飛躍する局面に突入しました。証券業界では、Pan Oceanがバルクキャリア特有の安定性とエネルギー輸送拡大に伴う成長動力を同時に確保したと評価しており、業績の再評価を期待しています。実際、今年の年間売上高と営業利益は前年比で大幅に増加すると見込まれており、海運業界の注目が集まっています。私たちがよく知っている伝統的な海運企業の枠を打ち破り、収益源の多角化に成功した秘訣が何なのか気になります。今回の記事では、Pan Oceanの船隊拡大の背景と各事業部門別の業績貢献度を一つずつ詳しく見ていきましょう。果たしてこの会社が今後海運市場でどのような底力を示すのか、具体的な数値を基に一緒に確認していきましょう。 = Pan Ocean、船隊を5隻から14隻へ拡大、収益力が高まった理由 1. 超大型タンカー船隊の大幅拡大の意味 1. 超大型タンカー船隊の大幅拡大の意味 Pan Oceanが保有する超大型タンカー船隊は、今年第2四半期末時点の5隻から、来年には14隻まで大幅に増加する予定です。SK Shippingから買収予定の10隻と、既存のS-Oil長期契約分、そして新たに投入される新造船が重なり、規模が急拡大しています。特に来年下半期に現物市場に投入される予定の新造船2隻だけでも、年間営業利益に大きな貢献が見込まれています。タンカー部門全体の営業利益も二桁以上で急増するという見方が優勢です。このように船舶規模が垂直に上昇することで、会社の全体的な利益創出能力は過去とは全く異なる次元に足を踏み入れました。 💡 核心ポイントPan Oceanは超大型タンカーを5隻から14隻へ大幅に増やし、収益力を確実に引き上げています。 2. 好ましい国際原油物流環境の分析 2. 好ましい国際原油物流環境の分析 現在の国際原油物流市場は、海運企業にとって非常に有利な方向に流れているようです。中東地域の地政学的リスクが続く中、米国やアフリカといった遠距離地域からの原油調達比率が自然と増加しました。輸送距離が長くなるほど船舶供給に掛かる負担が大きくなり、運賃上昇を促す主要因として作用しています。さらに、制裁対象であるいわゆるシャドウフリート(影の船隊)の問題により、実質的に運航可能な船舶が制限され、運賃高騰が easily 反転しない雰囲気です。世界的に新規発注されている船舶の引き渡し時期が今後数年後に集中しているため、当面は供給不足が続く見通しです。 💡 核心ポイント遠距離調達増加と供給制限によりタンカー運賃高騰が維持され、有利な営業環境が整いました。 3. LNG船の確かなキャッシュフロー源としての役割 3. LNG船の確かなキャッシュフロー源としての役割 Pan Oceanが保有するLNG船13隻は、会社の確かなキャッシュフロー源としてその役割を十分に果たしています。これらの船舶は大半が長期チャーター契約に拘束されているため、市況がどう変動しても関係なく、安定した収益をもたらします。実際、この部門だけで今後数年間にわたり年間数千億ウォン規模の営業利益を安定的に確保できると期待されています。特に営業利益率が40%を軽く超えるほど収益性が非常に優れている点が目を引きます。市況変動に敏感に反応する一般海運業の弱点を、このLNG船部門が堅固に補完する構造になっています。 💡 核心ポイントLNG船は長期契約に基づき高い営業利益率を記録し、業績の安定性を最大化しています。 4. 本業であるバルクキャリア部門の堅調な収益構造 4. 本業であるバルクキャリア部門の堅調な収益構造 エネルギー輸送比率が大きくなる間も、伝統的な本業であるバルクキャリア事業は揺らぎなく堅調な業績を支えています。Pan Oceanが保有するバルクキャリアの多くが長期契約に投入されており、市況変動に関係なく安定的な収益を継続的に創出しています。残りのスポット船については損益分岐点が比較的低く設定されているため、現在の海運運賃水準を考慮すると莫大な利益が残る構造です。市況が良い時には爆発的な利益を上げ、市況が悪い時には長期契約が防御壁の役割を果たす完璧な二重構造を備えています。海運業界の不確実性が高まるほど、こうした安定したポートフォリオ分散戦略がいかに強力な武器であるかを痛感させられます。 💡 核心ポイント長期契約で下方リスクを支え、残りのスポット船で高い収益を上げるバルクキャリア部門の構造は非常に堅固です。 5. 今年の年間業績見通しと急成長 5. 今年の年間業績見通しと急成長 Eugene Investment Securitiesなどの証券業界では、Pan Oceanの今年の年間売上高と営業利益が前年比で極めて大きな幅で増加すると予測しています。中東発の変数が解消され運賃がやや正常化しても、増加した超大型タンカーとLNG船が利益を確実に支えるでしょう。過去にはバルクキャリア市況が悪化すると会社全体の業績が崩壊しがちでしたが、現在は体質が完全に変わったため業績の基準が引き上げられました。資本支出への負担が徐々に軽減されれば、今後の株主還元政策の拡大や企業価値の再評価も期待できます。投資家の立場から見れば、単純な海運テーマ株ではなく、業績が担保された優良エネルギー輸送企業として見なすべき時期です。 💡 核心ポイント売上高と営業利益が大幅に増加すると見られ、事業ポートフォリオの多角化に伴う価値再評価が期待されています。 6. 投資観点からの今後の見通しと行動指針 6. … Read more
7年経過の5,000万ウォン以下の借金を新飛躍基金が97万人分免除、中核内容とは

政府を代表する債務調整プログラムである「新飛躍基金」は、設立から1年を目前に控え、実に97万人以上の人の借金を整理するという成果を上げました。以前に借りた借金のために経済的に再起するのが困難だった方々にとって、これはまさに渇いた大地に降る恵みの雨のような朗報です。この制度は、7年以上経過した5,000万ウォン以下の延滞債権を韓国資産管理公社が直接買い取り、完全に消去する方式で運営されています。周囲を見渡せば、小さな借金一つで日常生活すらまともに送れず、精神的な負担に苦しんでいる人々を簡単に発見できます。今回の機会を通じて、これまで重荷となっていた債務の枷から解放される道が開かれ、多くの人々が新しい人生を準備しています。本記事では、この基金が現在どのような形で進行しているのか、そして今後どのような課題が残されているのかを詳しく見ていきましょう。 = 7年経過の5,000万ウォン以下の借金を新飛躍基金が97万人分免除、中核内容とは 1. 新飛躍基金の設立背景とこれまでの実績 1. 新飛躍基金の設立背景とこれまでの実績 新飛躍基金は、数年間にわたり返済できなかった少額債権により信用回復すら不可能だった長期延滞者を救済するために設けられました。政府は経済的再起を模索するため、こうした政策的決断を下し、設立以降、対象債権を継続的に買い取ってきました。韓国資産管理公社が国会に提出した資料によると、すでに目標として設定されていた総債権額のうち相当な部分が買い取り完了しています。実際に恩恵を受けた債務者の数が97万人を超え、現場で実感される変化の風も非常に強く吹いています。かつては一度信用に問題が生じると、一生借金取りとして生きていかねばならないという絶望感が支配的でしたが、今は制度の助けにより息苦しさから解放されています。数多くの人が長年重荷となっていた荷物を下ろし、正常な経済活動に参加するための足場が整えられたのです。このように大規模な債権買い取りが迅速に進むことができたのは、関連機関の積極的な協力があったからこそです。国家レベルで直接不良債権を回収する方式を採用したため、実効性が非常に高いと評価されています。 💡 核心ポイント新飛躍基金は7年以上延滞した少額債権を整理し、97万人以上に再起の足場を提供しました。 2. 業種別債権買い取り実績の光と影 2. 業種別債権買い取り実績の光と影 債権買い取り実績を詳細に見ると、金融業種によって進行速度に大きな差があることがわかります。資産管理会社や公共機関などの分野では、政策的な協力が円滑に進み、目標値を大きく上回る買い取り率を記録しました。一方、銀行やカード会社などの一般的な金融会社も、半数以上の買い取り率を示し、比較的協力的な姿勢を維持しています。しかし、すべての業種がこれほど円満に進んだわけではなく、一部の分野では目立った低調な姿も見られました。特に貯蓄銀行や貸付業などは、債権回収の可能性を追求し、政府との交渉過程で緊迫した駆け引きを続けています。これにより、全体の事業スケジュールが予想より遅れる原因となり、制度の完全な定着を妨げる障害物ともなりました。貸し手としては、少しでも多く回収したいというのが当然の心理であり、こうした葛藤は予期された結果とも言えます。それでも、全体の政策成功のためには、すべての金融セクターの有機的な協力が必要不可欠な状況です。 💡 核心ポイント公共および資産管理分野では買い取りが活発だった一方、貯蓄銀行と貸付業種は相対的に低調な実績を示しました。 3. 最大の障害となった貸付業種の現実 3. 最大の障害となった貸付業種の現実 今回の新飛躍基金の進行過程で最大の難関として浮上したのは、まさに貸付業種であり、対象債権の相当部分を彼らが握っています。貸付業者の上位数社が対象債権の大半を保有している構造のため、彼らの参加なしには完全な免除は不可能です。しかし、貸付業者は政府が提示する買い取り率が低すぎると不満を提起し、追加的なインセンティブを要求しています。金融当局としても、業界の要求をすべて無条件に飲むことはできないため、双方の交渉は長期間膠着状態に陥っています。市場で流れる噂によると、貸付業者は投資した元本がある程度保証されることを望んでいますが、当局は不良債権の価値を低く評価しています。こうした見解の相違が縮まらないため、まだ参加を先延ばししている貸付業者が残っており、全体計画に支障をきたしています。庶民の痛みを和らげるという良い趣旨で始まった政策にもかかわらず、民間私金融の壁にぶつかって完全な成功を収められない形になっています。今後、政府が彼らをどのように説得し、妥協点を見出せるかが、今回の政策の成否を決める決定的な鍵となるでしょう。 💡 核心ポイント貸付業者は低い買い取り率に不満を抱き、追加インセンティブを要求しながら政府と緊迫した交渉を続けています。 4. 政府と金融当局の今後の対応戦略 4. 政府と金融当局の今後の対応戦略 金融当局は、遅くとも来月までにすべての債権買い取り手続きを完了するという壮大な目標を立て、総力を挙げてきました。しかし、貸付業種との交渉がこれほど難航しているため、定めた期限内に全作業を完了することは事実上不可能なようです。当局関係者の説明によると、貸付業を除く残りの金融セクターの債権は、大半が回収作業が完了した状態だということです。結局、最後に残った貸付業者の延滞債権をどう処理するかが鍵ですが、双方とも簡単に引く気配はありません。当局は合理的な範囲で買い取り価格を調整する方案を検討していますが、市場の要求を受け入れるのは容易ではありません。なぜなら、公的資金が投入される以上、高すぎる価格で不良債権を買い取れば特恵論争に巻き込まれる可能性があるからです。こうした複雑な利害関係の中で、担当省庁の職員たちは毎日会議を開き、接点を見つけるために頭を悩ませています。国民の期待が大きいだけに、無理に日程を短縮するのではなく、慎重に検討し、慎重に決定を下す方針です。 💡 核心ポイント当初予定されていた来月内での債権買い取り完了は、貸付業者との交渉遅延により、やや遅れる可能性が高いです。 5. 政策の限界と市場の鋭い視線 5. 政策の限界と市場の鋭い視線 政府主導の大規模債権破棄プログラムは、肯定的な評価ばかりではなく、一部では鋭い批判の声も上がっています。政界や専門家の中には、市場の現実を正しく反映せずに免除規模だけを誇示した見せかけの行政だという指摘もあります。実際に、公共機関や資産管理会社の分野は管理が容易で迅速に進みましたが、民間分野は徹底的な利益追求集団です。市場論理に従って動く民間債権者を強制できないため、政策の実効性が半減せざるを得ないという批判です。また、借金を誠実に返済してきた一般大衆との公平性の問題も継続的に提起され、社会的葛藤の火種を残しています。一生懸命働いて正直に借金を返済した人だけがバカを見るのではないのかという声が噴出する理由がまさにここにあります。政府はこうした批判を謙虚に受け入れつつも、長期延滞により経済的後進者となった人々を放置することはできないという論理を展開しています。今後、政策を補完していく際に、こうした道徳的ハザード論争と市場の健全な機能の間のバランスを取ることは、何よりも重要です。 💡 核心ポイント市場の現実を考慮せず免除実績だけを追いかけたという批判とともに、誠実な返済者との公平性論争も続いています。 6. 今後の展望と債務者への助言 6. 今後の展望と債務者への助言 新飛躍基金は、一部の民間企業の非協力により完全な 마무리にはさらに時間がかかるかもしれませんが、それ自体として意味のある一歩です。97万人以上の人が新しい人生を設計する機会を得たという事実だけでも、政策の価値は十分に証明されました。今後、残りの貸付業種の債権も円満に解決されれば、韓国金融市場の慢性的な不良問題が大幅に軽くなるでしょう。借金で苦しんでいた当事者も、今後は勇気を出して自分の信用状態を確認し、救済制度を積極的に調べるべきです。政府が支援する多様な債務調整プログラムの門を叩けば、想像以上に簡単に解決策が見つかる場合が多いです。周囲の視線に萎縮せず、堂々と制度の恩恵を受け、再び立ち上がれるという希望を抱いてほしいと心から願います。韓国経済の腰である庶民が健康に回復しなければ、国家全体の経済も強固にはならないという点を忘れてはいけません。今回の機会を足がかりに、すべての債務者が借金の枷から完全に解放され、幸せな日常を取り戻すことを応援します。 💡 核心ポイント残りの課題をうまく解決し、より多くの長期延滞者が実質的な恩恵を受け、経済的に再起することを期待しています。 よくある質問 新飛躍基金の支援対象条件はどうなっていますか? 7年以上延滞した5,000万ウォン以下の少額債権を保有している人が支援対象に含まれます。 借金が免除されると、私の信用等級はどうなりますか? 不良債権が破棄され、延滞記録が整理され、長期的な信用回復のための足場が整えられます。 貸付業者にある借金も同様に免除を受けられますか? 貸付業者との交渉はまだ進行中であるため、該当企業の参加状況によりスケジュールがやや遅れる可能性があります。 自分が支援対象かどうか直接確認するにはどうすればいいですか? 韓国資産管理公社や関連する庶民金融支援ウェブサイトを通じて、自分の債務状況を直接照会し確認できます。 … Read more

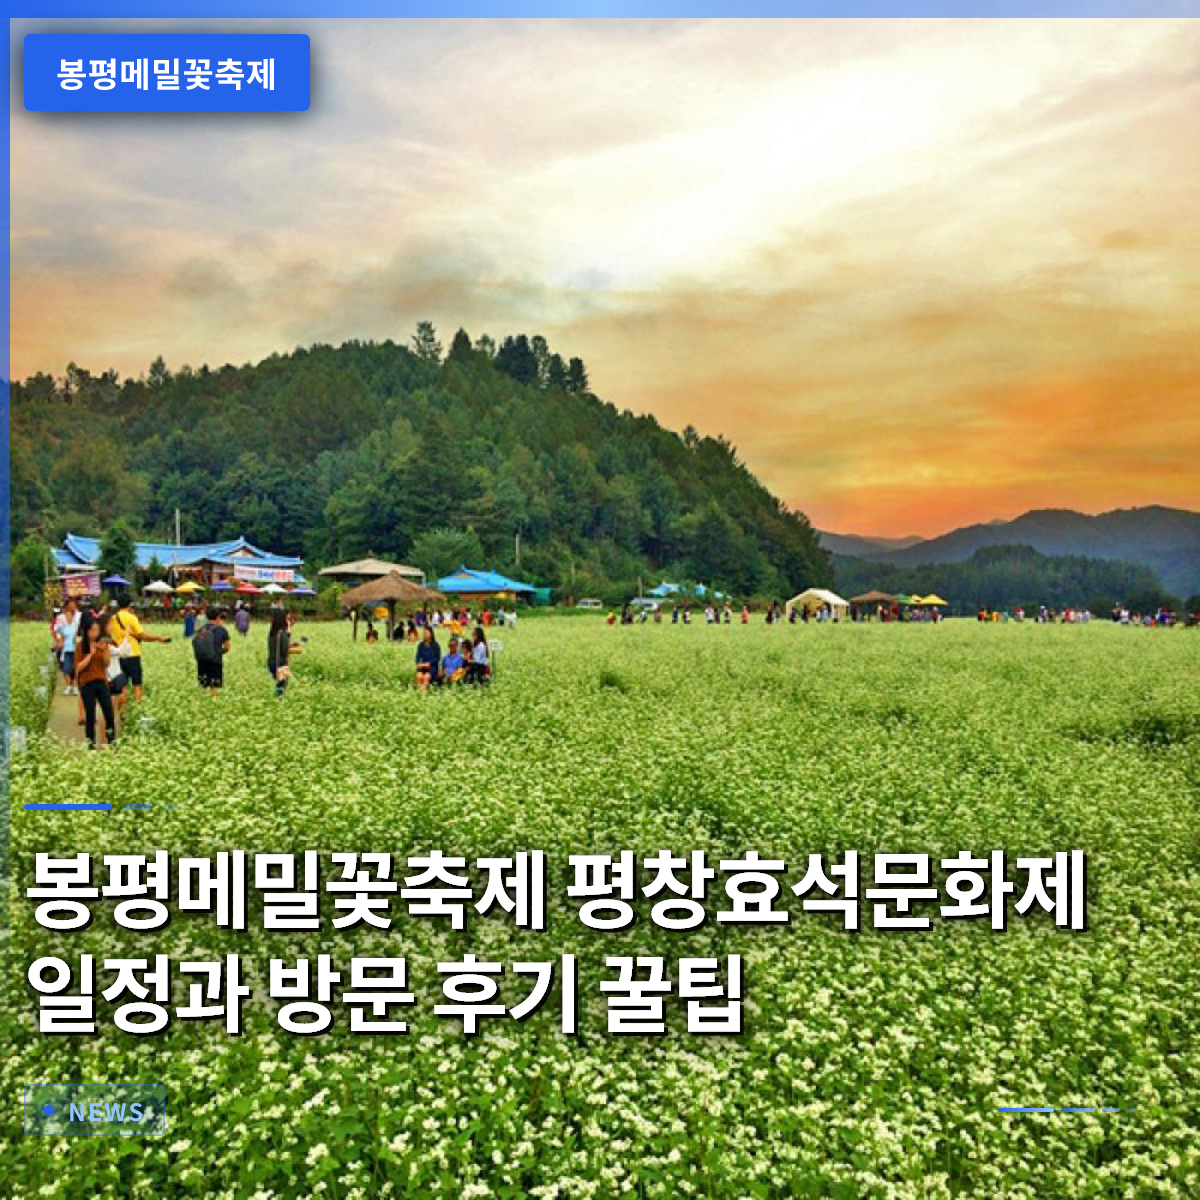
ポンピョンそばの花祭り・ピョンチャンヒョソク文化祭:日程と訪問レビュー、お得な情報

秋が訪れると、江原道平昌郡ポンピョン面のヒョソク文化村一帯は、塩をまいたかのように満開の純白のそばの花で覆われます。毎年この時期に開催されるピョンチャンヒョソク文化祭は、李孝石先生の小説『そばの花が咲く頃』の舞台の中へ足を踏み入れたかのような、懐かしくも切ない感動を与えてくれます。昨年のイベントにはなんと22万7,000人もの来場者が訪れ、文学と自然が調和した風景を楽しみながら盛大に幕を閉じました。祭りの期間が終わっても、そばの花の最盛期はまだしばらく続くため、静かな秋の旅を楽しもうとする人々の足は途切れません。この記事では、実際に訪れた生々しい経験を基に、ポンピョンそばの花祭りの魅力と実用的な訪問情報を詳しくご紹介します。 = ポンピョンそばの花祭り・ピョンチャンヒョソク文化祭:日程と訪問レビュー、お得な情報 1. 祭りの基本情報とテーマ 1. 祭りの基本情報とテーマ 江原道平昌郡ポンピョン面一帯で開催されるピョンチャンヒョソク文化祭は、毎年秋に数多くの観光客の心を躍らせさせる代表的な文化観光祭です。今年のイベントは「あの頃の懐かしさの中へ」というテーマを掲げ、来場者を自然と懐かしい昔の時代へと導きました。加山李孝石先生の文学世界を称える様々な展示やイベントが用意されており、単なる花見を超えた深い芸術的体験を提供します。ポンピョン面のヒョソク文化村全体が一つの巨大な文学の舞台となり、路地の隅々まで小説の中のシーンが生き生きと息づいているような感覚を味わえます。会場を訪れた人々は、忙しい日常を一時忘れて、質素ながらも美しい田舎の風景の中で真の休息を楽しめます。 村全体が祭りの空間として活用されるため、広い敷地をゆったりと歩きながら秋の趣を存分に楽しむのに最適です。李孝石文学館をはじめとする文学空間が会場と自然に繋がっており、一歩一歩が文学的な感性を高めてくれます。 💡 核心ポイント李孝石先生の文学を基盤とするピョンチャンヒョソク文化祭は、毎年秋に数十万人の足を惹きつける代表的な祭りです。 2. 白く広がるそばの花畑の散歩道 2. 白く広がるそばの花畑の散歩道 会場のハイライトは、何といっても地平線のように広がる広大なそばの花畑の散歩道です。実際に目にしたそばの花畑は、まるで緑の海の上に白い塩をたっぷりとまいたような壮観な光景を演出し、見る者のため息を誘います。写真を撮るだけでフォトジェニックな「人生写真」が撮れるスポットが至る所に隠れており、カップルや家族連れから爆発的な人気を博しています。散歩道を歩きながら、ほのかに漂うそばの花の香りと共に秋の風が吹き抜けていくと、頭の中がすっきりする気分を味わえます。 ご高齢の方を連れて訪れたある家族は、広大な花畑の間の土道を手を取り合って歩き、忘れられない思い出を作ったと口を揃えて言います。主催者が来場者が花を傷つけずに近くで楽しめるよう、散歩道を非常に精巧に整備している点が印象的です。 💡 核心ポイント塩をまいたように広がるそばの花畑の散歩道は、幻想的な風景と共に一生忘れない秋の写真を撮影できます。 3. 多彩な文学体験と公演プログラム 3. 多彩な文学体験と公演プログラム 単に目で楽しむだけの祭りではなく、家族全員が体を動かして楽しめる多彩な体験プログラムが用意されています。李孝石先生の小説の舞台を再現した民俗遊び体験場では、子どもたちと親世代が共に昔の遊びを楽しんでいます。路地の至る所で繰り広げられるバスキング公演やマダンゲ(伝統的な野外演劇)は、会場の賑やかな雰囲気を一層盛り上げ、観光客の足を止めます。文学散歩プログラムに参加すれば、解説者の丁寧な説明と共にポンピョンの隠れた物語を深く理解できる有益な時間になります。 会場の一隅に設けられた「スローポスト」コーナーは、大切な人や未来の自分自身に手紙を書いて送れるため、特に人気です。こうした参加型プログラムは、来場者がただの観客にとどまらず、祭りの主体としてイベントを存分に楽しむよう導きます。 💡 核心ポイント文学を直接体験し楽しめる様々な公演やプログラムが用意されており、祭りの楽しさを一層高めてくれます。 4. ポンピョンの名物郷土料理と名店巡り 「金剛山も食後景」という言葉があるように、美しい風景を眺めた後に楽しむポンピョンの特産郷土料理は、旅の大きな楽しみです。そばを主原料にしたそば麺(メギルグクス)、そばの焼き餅、そばのゼリーサラダなどは、あっさりとしたながらもそば本来の深い風味を伝えてくれます。祭り期間中は多くの来場者で有名なレストランの待ち時間が長くなる可能性があるため、少し早い時間に訪れるのがコツです。実際にバイクで祭りの端まで訪れたある旅行者は、近隣の老舗メギルグクス店で冷たいトンチミ(白菜の発酵スープ)そば麺を味わい、疲れが雪のように溶け去ったと語っています。 地元の食材で作られたヘルシーな食べ物は、刺激が強くないため、ご両親を連れてきた家族連れ観光客の舌を十分に満足させます。食事時間帯には駐車や移動が混雑する可能性があるため、徒歩で移動できる周辺の名店を事前にチェックしておくのが賢明です。 💡 核心ポイントそば麺やそばの焼き餅など、ポンピョンの特産品で作られた郷土料理は、旅の疲れをすっきりと洗い流してくれる絶品です。 5. 交通手段とシャトルバスの利用のコツ 毎年数十万人の来場者が殺到する大規模イベントであるため、訪問時には徹底した交通計画を立てておくことで、スムーズな日程をこなすことができます。会場周辺の道路は週末や最盛期には激しい交通渋滞が発生する可能性があるため、臨時駐車場を利用するのが 좋습니다。会場と主要な駐車場を結ぶシャトルバスが随時運行されているため、これを積極的に活用すれば移動の疲れを大きく軽減できます。公共交通機関を利用する場合、ピョンチャンバスターミナルで降りて連絡バスに乗るか、タクシーでヒョソク文化村へ向かうルートがおすすめです。 天気が曇ったり、時折秋の雨が降ることもあるので、傘や簡易レインウェアを準備しておけば、慌てて回る際に慌てることはありません。駐車係員の案内に従って安全な場所に車を停め、シャトルバスに乗れば、複雑な進入路のストレスを避けることができます。 💡 核心ポイント混雑した駐車場のストレスを減らすには、臨時駐車場とシャトルバスを積極的に活用する交通戦略が不可欠です。 6. 祭り終了後の訪問の魅力と展望 祭りの公式期間が終わっても、そばの花の最盛期はまだしばらく続くため、むしろ遅めの旅行者にとって最高の機会となります。混雑した人混みを避け、静かな雰囲気の中で純粋に秋の自然を楽しみたいなら、祭り終了直後の穏やかなポンピョンが最適です。平昌郡は、今後も文学と自然、地域観光が調和して成長できるよう継続的な努力を払うと表明しています。こうした努力のおかげで、ポンピョンそばの花祭りは単なる一回性のイベントを超え、韓国を代表する四季の秋の名所として定着しています。来る秋、大切な人と一緒に、白い雪のようなそば畑が迎えるポンピョンへ出かけ、心の安らぎを求めてみてはいかがでしょうか。 今後も来場者がより快適で深い文学旅行を楽しめるよう、便利施設やプログラムがさらに発展すると期待されています。澄み切った涼しい秋空の下に広がるそばの花畑を歩きながら、日常のストレスを吹き飛ばす特別な週末旅行を計画してみてください。 💡 核心ポイント祭り期間が終わった後も、最盛期のそばの花と文学空間を訪れる足が途切れず、静かな秋の名所として愛されています。 よくある質問 ポンピョンそばの花祭りは通常いつ開催されますか? 毎年9月中旬頃、約10日間、江原道平昌郡ポンピョン面のヒョソク文化村一帯で開催されます。 =

公務員年金の受給額と退職後のローン・分割制度まとめ

公務員年金は在職期間と平均基準収入月額によって受給額が決定されるため、退職や離婚といった人生の大きな変化に直面した際には、慎重に検討する必要があります。周囲で公務員を辞めて一時金を受け取った後に、後に大きく後悔したという話を一度は聞いたことがあるでしょう。実際に30年間誠実に在職した場合、毎月安定した金額を受け取れますが、中途退職したり身分上の変化が生じたりすると、予期しない不利益に直面する可能性があります。例えば、9級で入職して長年勤務した後、突然の重懲戒処分を受けて免職処分を受けた場合、年金受給額が大幅に減額されたり、全く受け取れなくなったりする事態が発生します。したがって、本日は多くの方が関心を持たれている公務員年金の実際の受給条件から、退職後の対処法、ローンの活用方法まで具体的に 살펴みましょう。複雑な規定に悩まされていた方々にとっては、この記事を通じて明確な答えを得られるでしょう。 = 公務員年金の受給額と退職後のローン・分割制度まとめ 1. 公務員年金の実際の受給額と他の年金との比較 1. 公務員年金の実際の受給額と他の年金との比較 公務員年金は国民年金や軍人年金と比較した場合、納付額と在職期間に応じて受給額に目立った差が見られます。例えば、月給400万ウォンを基準に30年間継続して加入したと仮定すると、国民年金は約115万ウォンを受け取りますが、公務員年金は約244万ウォン水準と測定されます。この差は、過去の公務員組織特有の高い拠出率と国家補填金構造に起因する結果と見なすことができます。もちろん、毎月支払う拠出金の負担も一般の会社員よりやや高くなりますが、老後保障の面では確実なメリットがあると言えます。実際に退職を控えた多くの公務員がこの受給額を基準に老後資金計画を立てている理由でもあります。しかし、最近の高齢化と財政健全性問題により制度改正の声が絶えないため、油断は禁物です。ただし、長期加入者であっても途中で俸給の停滞や減給措置があった場合、予想していた金額より実際の受給額が減る可能性があります。そのため、自分の正確な納付履歴と予想年金額を公団ホームページや関連機関を通じて随時確認する習慣が重要です。時々、周囲の知人の話だけを信じて対策なしに退職を決め、生活費不足で苦しむケースを周囲でよく目撃します。老後の生活を左右する重要な資産であるため、自分の正確な加入期間と予想年金額を客観的な指標で確認する必要があります。他の公的年金との違いを正確に理解することで、退職後の財務戦略をより堅固に立てることができます。 💡 コアポイント公務員年金は国民年金より受給額が高くなりますが、徹底的な個人別の加入期間の確認が必須です。 2. 公務員退職時に逃すと後悔する年金とローン情報 2. 公務員退職時に逃すと後悔する年金とローン情報 公務員身分を捨てて退職を決意したなら、年金一時金の受給有無と健康保険料の急増に最も警戒する必要があります。直ちにまとまったお金が必要だからといって、公務員年金を無計画に一時金で受け取ってしまうと、長期的に見て莫大な損失を被ることになります。実際に若手の年次に退職した主務官が一時金を受け取り、車を買ったり残りの金を使い切ったりした後、高齢期になってから頭を叩いて後悔するケースは少なくありません。また、退職直後は会社加入者から地域加入者へ転換されることで、健康保険料が突然跳ね上がり驚く方が大半です。さらに、現職時代に利用していた有利な条件の公務員年金ローンをこれ以上利用できなくなり、市中銀行の一般ローンに乗り換えなければならない状況にも直面します。退職を準備中の方は、こうした金銭的な空白を埋めるために、退職専用ローン商品や年金受給制度を慎重に検討する必要があります。例えば、市中銀行が提供する消防公務員や一般行政職公務員向けの 맞춤형ローン商品は在職中は大きな助けになりますが、退職と同時に返済圧力として迫ってくる可能性があります。したがって、退職予定日を基準に自分が受け取れる退職手当と年金予想額を正確に計算し、緊急資金を別途確保しておく必要があります。会社生活を清算して新しい挑戦を始めることは素晴らしいことですが、経済的な現実を無視すれば大きな危機に陥る可能性があります。退職という重大な決断を前にしているなら、周囲の助言を求め、専門家の相談を受けて損失を最小限に抑えるべきです。 💡 コアポイント退職時に無計画に一時金を選択すると大きな損失を被る可能性があるため、健康保険料とローンの変化に必ず備える必要があります。 3. 免職および重懲戒時の公務員年金減額と不利益 3. 免職および重懲戒時の公務員年金減額と不利益 公務員在職中に非違行為により免職や解任といった重懲戒処分を受けると、公務員年金の受給に致命的な打撃を被ることになります。単に職場から追放されるだけでなく、退職給付や手当が大幅に減額されたり、全く支払われなかったりする不利益を被るためです。実際にセジョン地域や全国各地で懲戒処分を受けた公務員が、行政訴訟を通じて懲戒取消しを要求する理由は、まさにこの莫大な年金の不利益 때문입니다。国家公務員法や地方公務員法に基づき、金品収受や公金横領などで免職になると、年金の相当部分が削減され、老後の生計が絶望的になります。周囲の同僚と誠実に働いてきたとしても、一瞬のミスや不当な関与により、一生かけて築いた公務資産が水泡に帰す可能性があります。このような状況に直面した場合、慌てず懲戒量定の過剰禁止原則違反 여부를検討し、行政訴訟専門弁護士の手助けを求めなければなりません。懲戒事由が過度に厳しすぎたり、立証過程で手続上の瑕疵があったりすれば、処分を覆したり年金削減幅を縮小したりする余地が生まれます。しかし残念なことに、多くの人が懲戒通知を受けた後ショックに陥り、適切な対応時期を逃してしまうことが問題です。公務社会から排除される痛みも大きいですが、老後の生存を決定づける年金削減問題は家族全体の生存と直結する事項です。したがって、普段から厳格な服務規定を遵守し、不当な処分が予想される場合は直ちに法的検討を開始する必要があります。 💡 コアポイント重懲戒による免職処分は公務排除だけでなく、年金の大幅削減につながるため、迅速な法的対応が必要です。 4. 離婚時の公務員年金分割受給条件と手続き 配偶者が長期間公務員として在職していた場合、離婚する際には財産分割とは別に公務員年金の分割も請求できます。公務員離婚年金分割制度は、婚姻期間が5年以上継続した状態で離婚した場合、相手の年金形成への貢献を認め、一定の割合で分けて受給する制度です。よく離婚時は財産を分ければ終わりだと思われがちですが、毎月支給される年金も重要な将来の資産であるため、必ず確保する必要があります。例えば、夫が20年以上公務員として在職する間、妻が家庭を専任していた場合、離婚時にそれまで蓄積された年金受給権の一部を堂々と請求できます。ただし、離婚したからといって無条件で受け取れるわけではなく、婚姻期間、配偶者の年金受給開始年齢など厳しい要件を満たす必要があります。実際に離婚訴訟を準備する過程で、公務員配偶者の年金予想額を照会できず、正当な 몫を逃してしまう残念な事例が多くあります。年金分割請求は離婚した日から一定期間内に公団へ請求しなければならず、時期を逃すと権利を行使できなくなります。離婚という痛みを経験する中でも、複雑な書類を準備し法的権利を主張することは疲弊し、困難を伴わざるを得ません。しかし、離婚後の生活を安定して築いていくためには、冷静に公務員年金の分割比率を算定し、協議を引き出さなければなりません。夫婦関係が破綻しても、法律が保障する正当な年金分割権利は賢く行使するのが当然です。 💡 コアポイント婚姻期間が5年以上の場合、離婚時に公務員年金を分割して受給できるため、期限内に請求する必要があります。 5. 地方自治体の財政難に伴う業績賞与の支払遅延と影響 一部の地方自治体では、財政不足と必須支出財源の限界により、公務員に支払うべき業績賞与を延期する事例が発生しています。例えば、全州市の場合、6級から9級までの下位職公務員数千人に支払う予定だった業績賞与を数ヶ月後に延期すると通知し、内部の反発を買いました。基礎年金マッチングや国・道費分担金などの必須予算が底を突き、結局、手強い公務員の福利厚生費用が後ろに回されたのです。このような予算の不正な運用は、単に賞与の支払時期が遅延するだけでなく、公務員の士気を低下させる主要な原因となります。薄給と激務に苦しめられながらも黙々と耐えてきた実務者にとっては、将来の年金や手当に対する不安感が大きくなるのは当然です。地方自治体の財政悪化が固定化すれば、長期的に公務員年金の財政にも悪影響を及ぼすのではないかと懸念する声が上がっています。国家や地方自治体が補填すべき基金が揺らげば、結局、年金支払安定性全体の信頼性に亀裂が入る可能性があるためです。現職公務員は毎月コツコツと拠出金を納付していますが、このお金が正しく管理されているのか、退職時にきちんと受け取れるのか、常に不安を抱えて生活しています。予算編成と執行の過程で公務員の正当な権益が侵害される事象が繰り返されれば、優秀な人材が公務を離れる現象が加速されるでしょう。政府と地方自治体は、公務員との信頼を回復し、財政健全性を確保するための透明な対策を速やかに 마련する必要があります。 💡 コアポイント地方自治体の財政不足により業績賞与の支払遅延などが発生し、公務員の財政的不安感が加重されています。 6. 公務員年金の正しい活用と安定した老後設計 公務員年金は依然として多くの会社員が羨む堅固な老後保障手段ですが、急変する社会雰囲気に合わせて賢く管理する必要があります。退職や離婚、懲戒といった予期しない変数が訪れた際に慌てないためには、普段から関連制度について深く勉強しておく必要があります。周囲で耳にする噂や検証されていない情報に頼るのではなく、公務員公団の公式案内と法的助言を求めるのが賢明です。今後、公務員年金制度は財政安定性を理由により厳しい条件と改正案に直面する可能性が非常に高いです。したがって、単に年金だけに頼って安住するのではなく、個人の貯蓄や追加的な資産形成を並行させる多角的な老後戦略が必要です。退職を準備しているすべての公務員と予備退職者の方は、本日扱った内容を基に自身の状況を点検されることをお勧めします。退職後の健康保険料の急増を防ぐための予備資金を確保し、離婚時の分割年金権利を逃さないよう慎重に管理する必要があります。また、不必要な懲戒により貴重な年金が削られることがないよう、常に透明で誠実な職務遂行態度が重要です。今すぐ公団ホームページにアクセスし、自身の予想年金額を照会し、不足部分を埋めていく小さな実践を開始してみてください。確かな年金を基盤に、心配のない幸せな老後を迎えられるよう、今から徹底的な準備を進めていくことを心から応援します。 💡 コアポイント急変する制度変化の中で公務員年金を守るためには、徹底的な事前情報確認と多角的な老後準備が必須です。 よくある質問 公務員年金を一時金で受給するのと、年金形式で受給するのと、どちらが有利ですか? 直ちにまとまったお金が必要だからといって一時金を選択すると、長期的に見てはるかに大きな損失を被るため、ほとんどの場合、毎月受給する年金形式を強く推奨します。 離婚する際に、元配偶者の公務員年金を分けて受給するにはどのような条件が必要ですか? 婚姻期間が5年以上維持されていなければならず、配偶者が年金受給対象者になった後に法的な手続きに従って分割請求を行う必要があります。 免職処分を受けると、公務員年金は全く受け取れなくなりますか? 免職事由によって退職給付と年金が大幅に減額される可能性があり、金品汚職などの重大な事由であれば、法的基準に基づき最大で半分以上が削られる可能性があります。 退職後も公務員年金ローンを引き続き利用できますか? 在職中に利用していた特化した公務員年金ローンは、退職と同時に新規申請資格が消滅するため、市中銀行の一般ローン商品への転換を準備する必要があります。 =

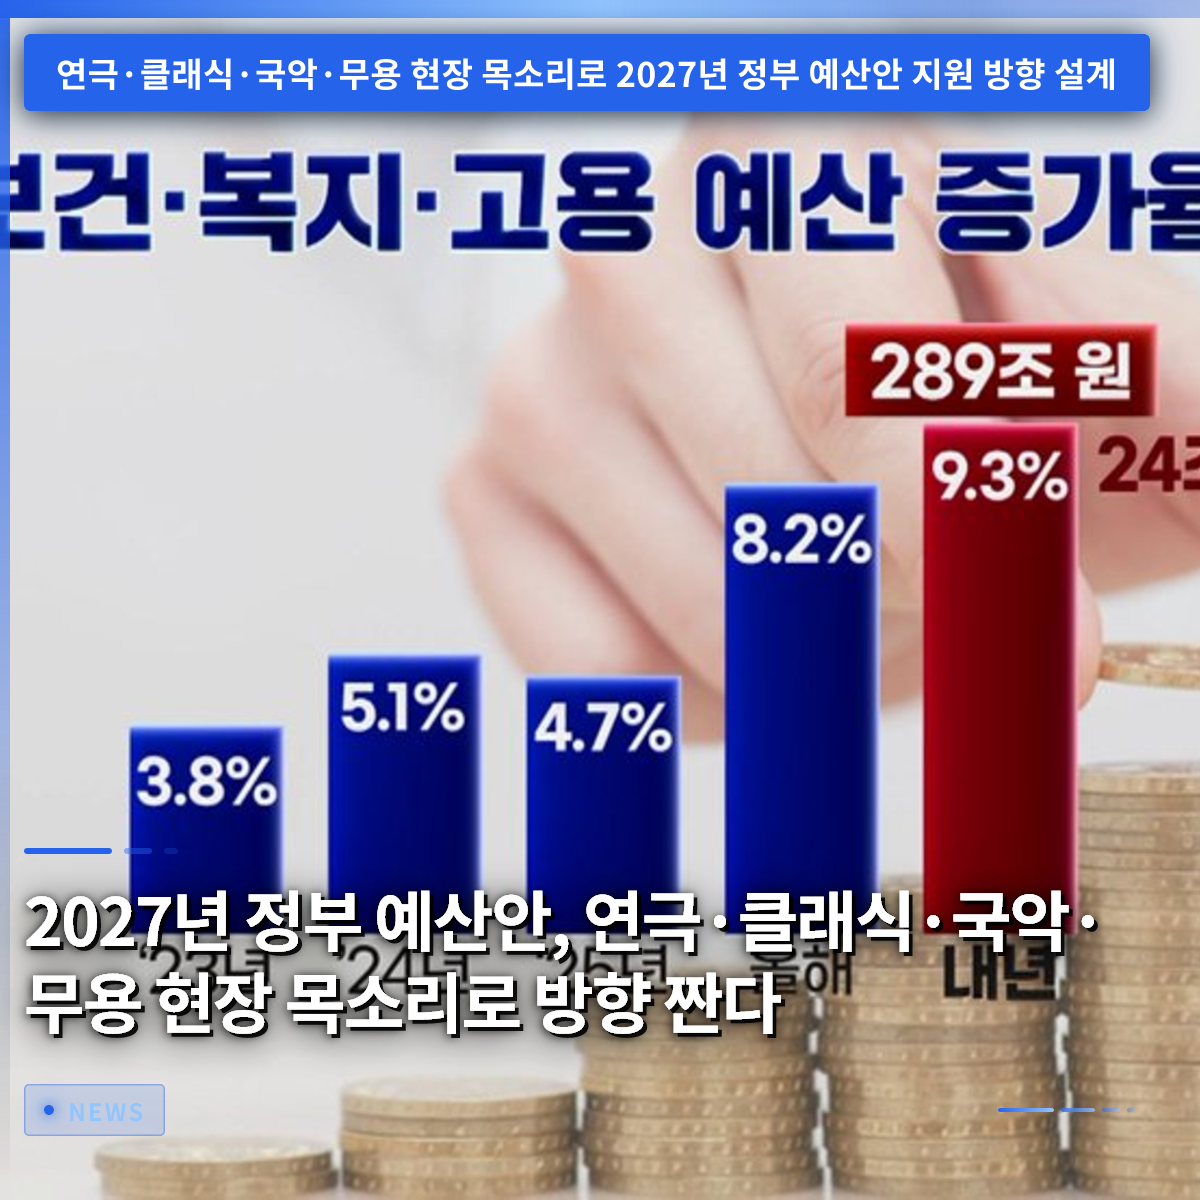
2027년 정부 예산안, 연극・클래식・국악・무용 현장의 목소리로 방향 설정

문화체육관광부는 연극, 클래식, 국악, 무용 등 현장의 생생한 목소리를 적극 반영하여 2027년 정부 예산안의 지원 방향을 전면적으로 설계하고 있습니다. 그동안 책상 앞에 앉아 정하던 관행에서 벗어나 예술가들이 직접 겪는 어려움을 바탕으로 실효성 있는 지원책을 마련하겠다는 의지입니다. 무대 뒤에서 땀 흘리는 예술인들의 숨은 노력이 정당한 보상을 받고 창작 활동에만 몰두할 수 있는 환경이 조성되고 있습니다. 이번 … Read more

年金積立ファンドの税額控除限度額と利回りの比較、30代の資産形成に必須の戦略

年金積立ファンドは、老後資金を準備しながら毎年税制優遇措置も受けられる、最も確実な資産運用手段です。最近では、預金や保険中心の消極的な方法から離れ、実績分配型の商品に目を向け始めるサラリーマンが増えています。実際、30代前半のサラリーマンが給与の相当部分を年金積立ファンドと個人型確定拠出年金(iDeCo)に拠出し、短期間で億単位の資産を築いている事例も珍しくありません。銀行の預金金利が物価上昇率に追いつかない今、税金を節約しつつ利回りも高める方法は選択ではなく必須です。この記事では、年金積立ファンドの具体的な特典から利回りの違い、そして絶対に避けるべき失敗例まで詳しく解説します。これから紹介する核心となる内容をよく参考にし、皆さんの貴重な資産を守り、増やしていくお手伝いができれば幸いです。 = 年金積立ファンドの税額控除限度額と利回りの比較、30代の資産形成に必須の戦略 1. 年金積立ファンドと個人型確定拠出年金の税額控除限度額 1. 年金積立ファンドと個人型確定拠出年金の税額控除限度額 年金積立ファンドと個人型確定拠出年金を合わせると、年間最大900万円まで税額控除を受けることができます。年金積立口座単独では最大600万円まで控除対象となり、個人型確定拠出年金に追加で加入して拠出すれば限度額を埋めることができます。総給与が一定基準以下の労働者は、拠出金額の16.5パーセントを年末調整で還付金として受け取れるため、非常に大きなメリットがあります。毎月一定額をコツコツと拠出することで限度額を埋めていくサラリーマンが増えています。身近なところで年末調整で税金の負担が重くなり悩んでいる知人を見たことがあるでしょう。これはまさにこうした節税口座を活用していなかったためであり、今からでも手遅れではありません。 貴重な給与をただ口座に預けておくよりも、税額控除の恩恵を受けながら運用する方がはるかに賢明です。毎月自動振替を設定しておけば、強制的に貯蓄する習慣も身につけられます。 💡 核心ポイント年金積立ファンドと個人型確定拠出年金を組み合わせることで、年間最大900万円の税額控除の恩恵を受けることができます。 2. 元本保証型商品と実績分配型の利回りの極端な違い 2. 元本保証型商品と実績分配型の利回りの極端な違い 過去には安定性を重視し、銀行の年金積立保険に加入する人が大多数でした。しかし、物価上昇の速度を考慮すると、年金積立保険の低い利回りでは将来に備えるのが困難です。最近の統計を見ると、年金積立ファンドと年金積立保険の利回りの差は数十倍に達するほど大きく開いています。株式や上場投資信託(ETF)に直接投資できる年金積立ファンドは、資産増殖の面で圧倒的な優位性を持っています。実際、身近なところでも指数型商品や優良株を組み込んだ人々が、より速いスピードで資産を増やしているのを目の当たりにできます。 安全だという理由だけで利回りがほぼ出ない商品に資金を縛り付けておくことは、機会損失の観点から大きな損失です。若い時期は変動性を許容してでも、資産を増やせる実績分配型の口座を積極的に活用すべきです。 💡 核心ポイント年金積立ファンドは元本保証型商品と比較してはるかに高い利回りを記録し、資産増殖に有利です。 3. どの銘柄に投資すべきか?人気のポートフォリオ構成 3. どの銘柄に投資すべきか?人気のポートフォリオ構成 年金積立ファンド口座内では、国内外の様々な株式型上場投資信託(ETF)や債券型商品を自由に取引できます。多くの投資家が、米国を代表する株価指数に連動する商品や、グローバルな優良企業に分散投資しています。例えば、毎月一定額を米国大型株指数と、安全資産である金関連商品に分けて組み入れる方法が人気を集めています。こうしてポートフォリオを多様化すれば、市場の急激な変動にも冷静に対処できます。証券会社のモバイル取引画面を通じて、株式のように簡単に売買を管理できるため、初心者でも手軽に始められます。 周囲の噂に流されてリスクの高い銘柄を購入するのではなく、長期的に上昇傾向にある指数に積立投資するのが安全です。退職時期まで長い時間が残っているほど、株式の比率を高めて複利効果を最大化すべきです。 💡 核心ポイント年金積立ファンドを通じて米国指数や安全資産である金などに分散投資し、長期利回りを高める必要があります。 4. 中途解約時に直面する恐ろしい税金の罠 一生懸命資産を積み立ててきたのに、急な資金需要を理由に年金積立口座を勝手に解約してしまうケースがあります。この場合、これまで受けていた税額控除の恩恵をすべて返還するだけでなく、運用収益に対して雑所得課税が課されます。実際に無意識に口座を解約したところ、予想外の多額の税金通知書を受け取り後悔している人をよく見かけます。税額控除を受けなかった元本部分は税金なしで引き出せますが、複雑な引出し順序の規定があるため、一般の人が直接計算するのは難しいです。 本当にやむを得ない事情がない限り、退職時期まで口座を維持するのが鉄則です。もし急にお金が必要になった場合は、口座を解約する代わりに年金積立担保融資制度を検討する方がはるかに有利です。 💡 核心ポイント年金積立ファンドを中途解約すると、これまで受けた税額控除や収益に対して重い税金が課されるため注意が必要です。 5. 満55歳以降の年金受給時に知っておくべき課税基準 退職後に毎月年金を受け取る際も、税金の問題を綿密に検討しなければ賢い資金管理はできません。私的年金の受給額が年間1,500万円を超えると、分離課税と総合課税のいずれかを選択して納税する必要があります。1,500万円以下であれば、非常に低い税率の年金所得税のみを納めれば済むため、税負担は大きくありません。毎年受け取る金額を適切に分散して税率を下げるのが、退職設計のコツです。税金の知識を事前に備えて退職を迎える人とそうでない人の老後収入には大きな差が出ます。 国民年金に加え、私的年金の受給額まで考慮して、年間受給限度額を事前に調整しておかないと、税金の罠に陥ります。退職後の安定したキャッシュフローを作るために、今から年金受給シナリオを描いてみるのが良いです。 💡 核心ポイント年金受給額が年間1,500万円を超えると課税基準が変わるため、受給時期を分散する戦略が必要です。 6. 成功した老後生活のための年金積立ファンド活用見通しと決意 高齢化社会が加速するほど、国家が保証する年金だけでは余裕ある老後を送るには到底不十分です。結局、自分で準備する私的年金の比率を高めてこそ、物価上昇に防ぎ、安定した生活を維持できます。証券会社のモバイル取引の利便性が日々向上しているため、誰でも手軽に年金口座を開設し、運用できます。今すぐ月収の一部を自動振替で設定し、年金積立ファンド口座に拠出するという小さな実践を始めましょう。時間が経つにつれ、複利の魔法と税額控除の恩恵が組み合わさり、驚くべき資産増加を経験することになります。 退職は遠い未来の話のように感じますが、準備を始める時期によって老後の豊かさが全く変わります。今日から不要な支出を減らし、年金口座への投資額を少しずつ増やしていくことをお勧めします。 💡 核心ポイント徹底した年金積立ファンドの運用は、高齢化社会において最も確実で頼もしい老後対策手段となります。 よくある質問 年金積立ファンドと年金積立保険の最大の違いは何ですか? 年金積立ファンドは株式や上場投資信託(ETF)などに投資して高い利回りを追求できる一方、保険は元本保証がありますが利回りが非常に低いです。 年金積立口座で株式を売却した後、すぐに引き出しできますか? いいえ、売却後に現金化された資産は口座内に残しておく必要があり、満55歳以降に年金形式で受給するか、中途解約事由に該当する場合のみ引き出せます。 年間900万円の限度額を埋めるにはどう組み合わせればいいですか? 年金積立ファンドに最大600万円を拠出し、個人型確定拠出年金に300万円を追加で拠出すれば、正確に最大限度額を埋めることができます。 退職後の年金受給は健康保険料にも影響しますか? 年金積立ファンドなどの私的年金受給額は、年間1,500万円以下に管理する場合、被扶養者資格の維持や健康保険料の算定において有利な側面が多いです。 =

ユン・ハンホン国会議員のプロフィール:最近の政治的動向と論争の焦点分析

ユン・ハンホン国会議員は、現在、慶尚南道昌原市馬山会原区で3期連続当選を果たした国民の力のベテラン議員であり、最近、党指導部に向けた遠慮のない厳しい批判で政界の中心に立っています。行政専門家出身として確固たる地域基盤を築いてきた彼が、突然、党内主流派と対立する背景について、政界内外から様々な解釈が噴出しています。単なる信念の表明なのか、それとも迫り来る地方選挙戦略と絡み合った高度な政治的計算なのか、有権者の視線は分かれています。実際、先週地域の伝統市場で会ったある商人は、長年党を守ってきたベテラン議員が今になって声を上げている姿は少し異様だと複雑な心境を吐露しました。果たしてこのような動きは、党の刷新を引き出すきっかけとなるのか、それとも内部の分裂を加速させる導火線となるのか、深く検討する必要があります。本記事では、ユン議員の歩んできた道から最近勃発した党内対立の手がかりまで、詳しく掘り下げていきます。 = ユン・ハンホン国会議員のプロフィール:最近の政治的動向と論争の焦点分析 1. サブタイトル 1. サブタイトル ユン・ハンホン議員の歩みと政治的経歴 ユン・ハンホン国会議員は、ソウル大学行政大学院を卒業した後、長期間の公務員生活を経て確固たる行政能力を培ってきた、正統な官僚出身の政治家です。慶尚南道行政副知事という重任を歴任し、地域課題の調整や行政実務を総括した経験が、現在の議会活動の基盤となっています。こうした経歴を背景に、第20代国会に初入した後、3回の選挙で勝利し、馬山会原区を代表するベテラン議員として定着しました。主に国会産業通商資源中小ベンチャー企業委員会などで活動し、地域経済の活性化と産業政策の立案に注力する姿を見せています。長年の官僚経験から生まれた綿密な政策分析力は、同僚議員の間でも定評があり、実質的な法案提出につながることがしばしばあります。 しかし、華やかな官僚出身の経歴と多選議員という肩書きが常に肯定的な評価ばかりだったわけではなく、時には保守政党内の既得権益のイメージと重なり、批判の対象になることもありました。政界に足を踏み入れて以来、常に党の中心部で主要な役割を担ってきたため、最近の厳しい批判がより一層画期的に感じられる側面が大きいです。実際、地域区の住民たちと話をすると、行政能力については概ね信頼を寄せている一方で、最近の政治的発言の真意については疑問符を付ける人が多いです。過去、政府の核心位置で権限を行使していた人物が、今になって変化を訴えている姿に、有権者は微妙な感情を抱いています。結局、過去の経歴は現在の政治的発言への信頼度を高める一方で、逆説的に責任論を課す枷として作用している 셈です。残りの任期 동안、こうした経歴を基盤にどのようなリーダーシップを示すかが、彼の政治的命運を分ける重要な鍵となるでしょう。 💡 核心ポイントソウル大行政大学院出身で慶南行政副知事を務めたユン・ハンホン議員は、馬山会原区3選のベテラン議員として確固たる行政基盤を有しています。 2. サブタイトル 2. サブタイトル 最近の党指導部批判の真の意図と背景 最近、ユン・ハンホン議員が最高委員などの党指導部に向けて連日鋭い批判を浴びせている表面的な理由は、党の運営方式に対する深い不満に起因しています。特に重要な意思決定過程でのコミュニケーション不足や、党のアイデンティティが揺らいでいる点を指摘し、現指導部体制と事あるごとに対立しています。過去の政権で核心的な役割を担っていた人物が、自ら親ユン派のアイデンティティを基盤に指導部を圧迫する姿は、多くの人々に新鮮な衝撃と不思議さを同時に与えました。党内外では、こうした動きが単なる個人の信念表明を超え、今後の党内主導権を握るための布石であるという分析が支配的です。実際、党内の力学構造が揺れ動いている時期において、ベテラン議員の声は単なる意見表明を超え、破壊力を持つ政治的武器として作用するものです。 一方では、こうした批判が迫り来る選挙を前に、公認過程で有利な高台を先占するための高度な戦略的選択であるという見方も提起されています。党の支持率が停滞している状況で、刷新を求める声に乗じて、自身の政治的生存を図る意図が隠れているという指摘です。数日前、政治評論家たちと話をした際も、今の批判が純粋な党愛から生まれたものなのかについて、意見が真っ二つに分かれました。ある者は党を救うための厳しい忠言だと持ち上げる一方で、別の者は権力闘争の延長線上に過ぎないと冷徹に線を引くこともありました。このように、彼の発言の一つ一つが巨大な波紋を呼ぶのは、彼が持つ政治的格と過去の行動が絡み合っているためです。指導部に向けた刃が結局誰に向けられるのか、その真意を把握することが、現在の政局を読むための核心課題です。 💡 核心ポイント党指導部へのユン議員の批判は、意思決定方式への不満であり、今後の党内主導権を確保するための戦略的動きとして解釈されています。 3. サブタイトル 3. サブタイトル 党内・外から噴出する批判と自己政治論争 ユン議員の遠慮のない発言に対し、党内の一部からは、過去に権力を享受した人々が今になって厳しいことを言うのは卑怯だという厳しい指摘が出されています。過去の政権の核心実力者としてすべての特典と権限を享受していた人々が、今になって党が苦しくなると差別化を試みる姿は、支持層にむしろ逆効果を生んでいます。実際、インターネットコミュニティや政治関連記事のコメント欄を見ただけでも、これまで沈黙していたベテラン議員たちが突然声を高めていることへの皮肉な反応が容易に見えます。私も普段から政治を見守りながら、政治家たちが危機的な状況で急激に立場を変えるたびに、果たして誰のための変化なのかと疑問を抱くことがあります。地域区の住民たちでさえ、今になってなぜこのようなことを言うのかと残念がる反応と、それでも今になって誤った点を指摘してくれたのは幸いだという意見が真っ向から対立しています。 こうした論争は、結局、政治家の言葉がいつ出されるかというタイミングと、その言葉の純粋性がどれだけ保証されるかによって、有権者の評価が分かれることを明確に示しています。支持層の間でも、過去の行動に対する免罪符を与えることはできないという強硬な立場と、党の変化のためにベテラン議員たちの厳しい声を受け入れるべきだという穏健な立場が共存しています。党内の反対派は、彼のこうした行動を、自身の政治的生存のみを図る自己政治と規定し、攻撃を強めています。これに対し、ユン議員側は、党が生き残るために不可欠な忠言だと反論していますが、一度反転した世論の視線を戻すのは決して簡単な課題ではありません。政治家は結局、行動の結果で語らなければならないため、今後示す具体的な議会活動と実践が、こうした論争を鎮める唯一の解決策です。批判の声が大きくなるほど、本人の政治的負担感も共に重くなる状況であり、今後の対応方案に注目が集まっています。 💡 核心ポイント過去の政権で権力を享受した人物が今になって差別化を試みる姿は、党内・外で卑怯な自己政治という批判と直面しています。 4. サブタイトル 4. サブタイトル チャン・ドンヒョク体制との対立と党内権力闘争の見通し 現在、国民の力のチャン・ドンヒョク代表体制とベテラン議員たち間の微妙な神経戦は、単なる人事の不満を超え、党の運営方向を決定づける重大な対立に発展しています。表面上は党務監査と意思決定構造の改編問題をめぐって衝突していますが、その背景には、迫り来る広域自治体長選挙における主導権争いが存在しています。指導部は党の結束を固め、規律を整えようとしていますが、ベテラン議員たちは一方的な運営方式にブレーキをかけ、リーダーシップの変化を執拗に求めています。こうした新旧勢力間の衝突は、党員権の強化と指導部の責任論を同時に水面に浮上させ、党を大きな混乱の中に追い込んでいます。党内の会議の場で怒鳴り合いが起きるほど、双方の感情の溝が深まった状態であり、簡単に修復されることは難しいという見方が優勢です。 こうした対立局面において、ユン・ハンホン議員はベテラングループの先頭に立ち、指導部の失策を一つずつ指摘しながら、存在感を存分に誇示しています。しかし、指導部側にも簡単に退くことはできない事情が存在するため、双方の対立は党内分裂の兆しとして映り、支持層の失望感を拡大させる原因となっています。数日前、党員協議会の集まりに参加したある党員は、党が一つになって力を合わせても足りないのに、毎日喧嘩ばかりしているため、ため息しか出ないと深い閉塞感を吐露しました。党内対立が長引くほど、改革の原動力は失われ、結局その被害はそのまま保守陣営全体の 몫として返ってくる危険性が大きいです。チャン・ドンヒョク体制がこうしたベテラン議員たちの圧力をどのように突破し、党の和合を引き出すかが、今後の政局運営の最大の分水嶺となるでしょう。双方が妥協点を見つけられず、極端な状況に陥った場合、取り返しのつかない党分裂や大規模な政界再編につながる可能性も排除できません。 💡 核心ポイントチャン・ドンヒョク代表体制とベテラン議員たちの対立は、単なる党務の摩擦を超え、今後の選挙主導権を握るための熾烈な権力闘争の性格を帯びています。 5. サブタイトル 5. サブタイトル 地方選挙戦略とユン・ハンホン議員の政治的帰趨 迫り来る地方選挙は、ユン・ハンホン議員をはじめとする国民の力のベテランたちにとって、政治的生存を分ける巨大な試金石となることは確実です。慶南地域をはじめとする主要拠点での勝利には、現在の指導部体制には限界があり、大規模な変化が不可欠というのが、ベテラン議員たちの共通した主張です。ユン議員もまた、地域の民心を固め、選挙勝利を牽引するために声を高めていますが、こうした動きが党内の結束につながるかどうかは未知数です。むしろ、内部の紛争を煽っているという党内批判が強まる場合、本人の慶南知事出馬説をはじめとする今後の政治的帰趨にも少なからぬ悪影響を及ぼす可能性があります。地域の住民たちと話をすると、地域発展のために働ける有能な人材が必要だという声とともに、中央政治の闘争に没頭している姿への懸念も共存しています。 政治家の帰趨は、常に有権者の選択という厳正な審判によって決定されるため、今の動きが得になるのか損になるのかは、選挙結果で証明するしかありません。慶南地域で長年築き上げてきた支持基盤が堅固だとは言え、最近の激しい党内対立は新たな変数として作用するのに十分です。周囲の参謀たちは、今こそ選挙勝利のための具体的な青写真を提示し、批判を超えた代替案を示すべきだと助言しています。私もまた、政治現場を取材する中で、選挙を前に党内の不協和音を生み出す政治家たちが、結局有権者の厳しい審判を免れない光景を数多く目撃してきました。ユン議員が自身の帰趨を成功裏に拡大するためには、党の混乱を収拾し、慶南の勝利を引き出す実質的な成果を生み出さなければなりません。今後訪れる公認過程と選挙局面で、彼が打つ勝負手がどのような結果を生むのか、政界の視線が集中しています。 💡 核心ポイント地方選挙勝利を名分に掲げるユン議員の動きは、今後の慶南知事出馬など彼の政治的帰趨に決定的な影響を与える見通しです。 6. サブタイトル 6. サブタイトル … Read more

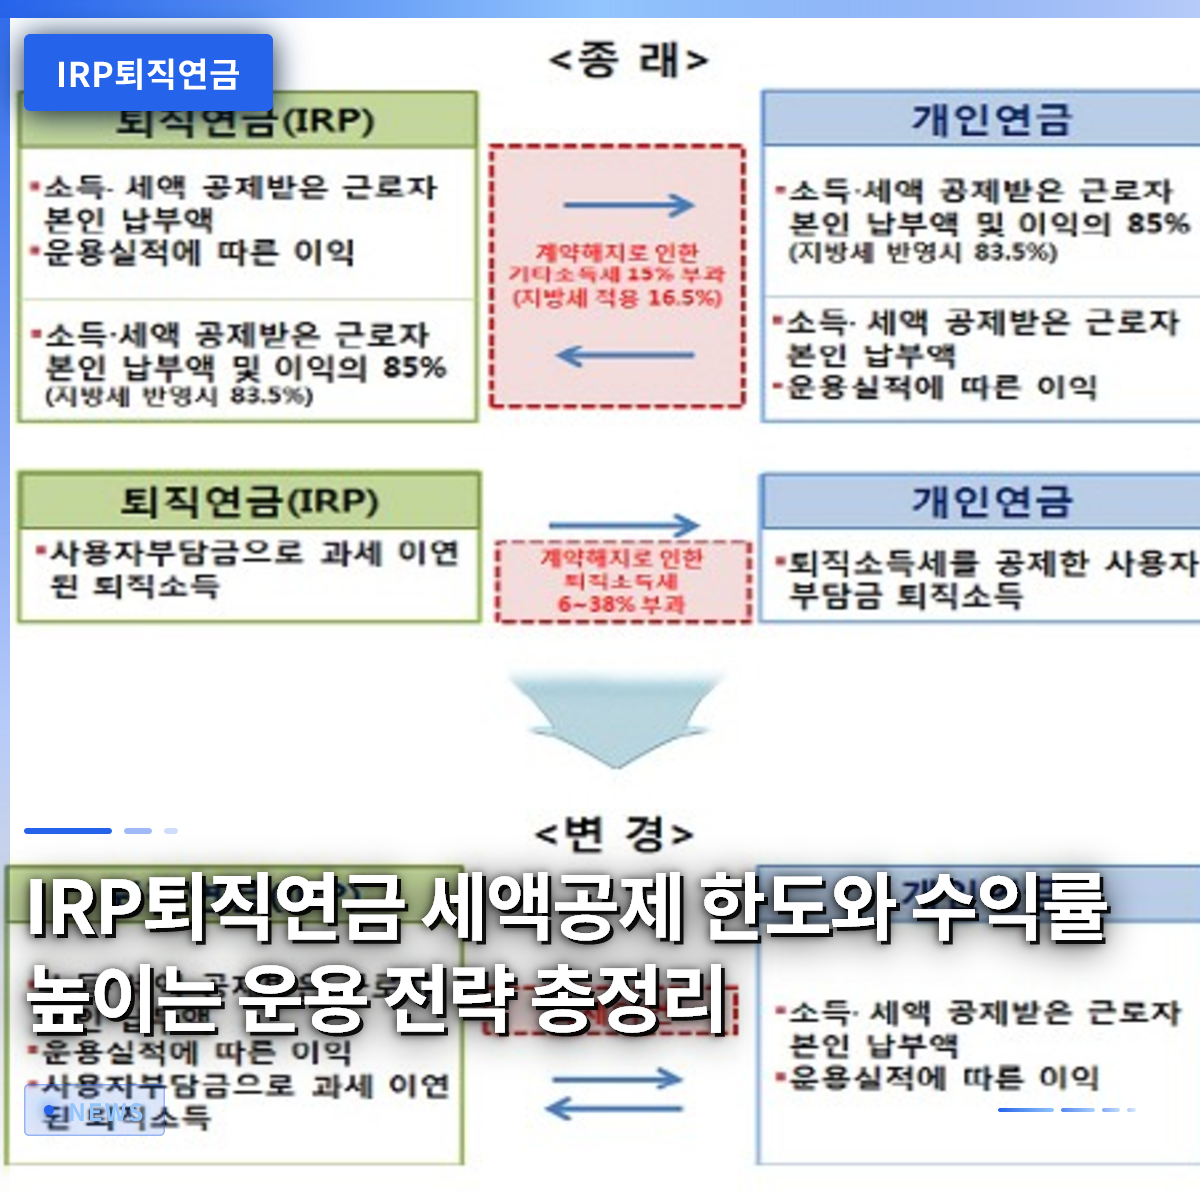
IRP退職年金の税額控除限度額と利回りを高める運用戦略まとめ

IRP退職年金は、年間最大900万ウォンまで税額控除の恩恵を受けられる、老後準備に不可欠な口座です。周囲の同僚たちが毎年の確定申告で数十万ウォンから最大100万ウォンを超える還付金を受け取っているのを見て羨んだ経験は、誰にでもあるでしょう。以前は退職金を保管しておく倉庫程度にしか思われていませんでしたが、最近ではこの口座をどのように活用するかによって資産規模が全く変わってきます。特に実績配当型商品や国債など多様な金融商品に直接投資できるようになり、サラリーマンの関心は非常に高まっています。この記事では、税額控除の限度額を埋める方法から、利回りを効果的に管理する実践的な運用戦略まで詳しく見ていきましょう。 = IRP退職年金の税額控除限度額と利回りを高める運用戦略まとめ 1. IRP退職年金の基本概念と加入対象 1. IRP退職年金の基本概念と加入対象 個人型退職年金であるIRPは、従業員が転職や退職時に受給する退職金を必ず移管受け取ったり、自ら資金を拠出して老後資産を積み立てていく金融口座です。過去には会社が定めた方法に頼るしかなかったですが、現在は所得のあるすべての就業者や自営業者まで幅広く加入できる構造に変わりました。会社員だけでなく、フリーランサーや個人事業主も所得証明が可能であれば、誰でも銀行や証券会社で口座を作ることができます。毎月一定額を貯蓄するように拠出することで、職場生活の中で起こりうる転職状況でも退職金を安全に一つの口座に集めることができます。こうして積み立てた資金は、将来退職時に一時金ではなく年金形式で分割して受け取ることで、税負担を大幅に軽減する効果を得られます。多くの社会人初年度の人々は、年金商品は退職間近の中高年層だけのものだと誤解しがちです。しかし、複利の効果を最大化するためには、社会生活を開始した非常に早い段階で年金口座を開設することが有利です。毎月少額でも 꾸준히拠出しておけば、時間が経つにつれて資産の規模が目に見えて大きくなるからです。証券会社や銀行のモバイルアプリを使えば、店舗を訪れなくてもスマホ画面を数回タップするだけで簡単に非対面で口座を開設できます。自分の所得水準と投資スタイルに合った金融機関を丁寧に比較し、最も手数料が合理的な場所を選ぶ賢さが求められます。 💡 核心ポイントIRP退職年金は所得がある誰でも加入できる老後準備の必須口座であり、転職時の退職金を統合管理し、複利の恩恵を受けることができます。 2. 年末調整の税額控除特典と限度額の活用方法 2. 年末調整の税額控除特典と限度額の活用方法 年金貯蓄とIRPを合算すると、年間最大900万ウォンまで税額控除の恩恵を受けられ、年末調整シーズンにはサラリーマンにとって最高の節税手段とされています。総給与が5,500万ウォン以下の労働者であれば拠出額の16.5%が還付され、5,500万ウォンを超える場合は13.2%の控除率が適用されます。例えば、年間限度額である900万ウォンを満額拠出した場合、最大148万5,000ウォンという膨大な金額を税金の還付金として受け取ることができます。給与だけに頼るサラリーマンにとって、年末調整の還付金は渇いた土地に降る恵みの雨のような存在であり、この節税特典を見逃すのは大きな損です。ただし、年金貯蓄口座にすでに600万ウォンを拠出していた場合、IRPには残りの300万ウォンを埋める形で柔軟に限度額を配分できます。周囲の同僚が税額控除の限度額を埋めるために年末に急いでまとまったお金を入金している姿をよく見かけますが、毎月分割して拠出する方式の方がキャッシュフロー管理に 훨씬有利です。まとまったお金が一度に出ると生活費に打撃を与える可能性があるため、毎月一定額を自動振替に設定しておくのが賢い資産管理方法です。また、年間控除限度額を超えて拠出した金額があれば、翌年に繰り越して税額控除を受けられるため、必ずしも損をする構造ではありません。国税庁のHomeTaxサービスを通じて、毎年自分が拠出した金額と予想還付額を事前に照会できるので、定期的に確認する習慣をつけましょう。税金を節約することはつまり収益を上げることに等しいという気持ちで、節税限度額を徹底的に埋めていくのが 좋습니다。 💡 核心ポイント年金貯蓄とIRPを合算して年間最大900万ウォンまで拠出すると、最大16.5%の高い税額控除の恩恵を受けることができます。 3. 利回りの最大化のための実績配当型と安全資産の配分 3. 利回りの最大化のための実績配当型と安全資産の配分 IRP口座は、元本利子保証商品だけに資金を預けるのではなく、株式型ファンドや上場指数ファンド(ETF)などの実績配当型商品にも積極的に投資できます。最近の統計を見ると、確定給付型や元本利子保証中心の商品の利回りに比べ、実績配当型商品の利回りがはるかに高い傾向が見られます。しかし、無謀にリスクの高い資産だけに全財産を投資することはできず、法的に安全資産を最低30%以上義務的に保有する必要があります。したがって、リスク資産は最大70%まで組み入れ、残りの30%は安全資産で埋める比率調整が資産運用の核心です。債券混合型商品や安全資産として認定される債券型ETFをうまく活用すれば、法的比率を満たしながらも全体ポートフォリオの利回りを堅実に維持できます。知人の一人は、攻撃的な投資スタイルを信じてリスク資産の限度額を満額まで埋め、米国指数ベースのETFに投資した後、立派な資本所得を得たと話します。一方で、あまりに保守的な傾向で銀行預金だけに預けていた別の知人は、物価上昇率を考慮すると事実上資産が減ったとし、残念がっていました。このように、退職までの残り期間と自分の投資スタイルを総合的に考慮し、株式と債券の比率を定期的に調整するリバランスのプロセスが必ず必要です。証券会社のモバイル取引画面では、現在の自分のポートフォリオのリスク資産比率をリアルタイムで表示するため、誰でも簡単に比率を合わせることができます。安全資産30%のルールを守りながら、その中でドル資産や国内国債などを多様に分散して投資する知恵を発揮すべきです。 💡 核心ポイントリスク資産70%と安全資産30%の投資比率を守りながら実績配当型商品を積極的に活用すれば、預金金利よりもはるかに高い利回りを期待できます。 4. 中途解約の制限とやむを得ない例外事由 IRPは老後資金のための目的が明確な口座であるため、一般的な状況では勝手に引き出すことはできない中途解約の制限が非常に厳格です。突然大きなお金が必要になり、口座を解約しようとしたら、これまで受けていた税額控除の恩恵をすべて返還しなければならないことを知って驚くことが多いです。税額控除を受けた金額と運用収益に対して、その他所得税の名目でなんと16.5%という高い税金を課されるため、絶対に軽く考えるべきではありません。緊急資金が必要な状況では、退職年金を無闇に解約するのではなく、住宅購入や借家保証金の準備など、法律で許可されている例外的な中途解約事由に該当するかどうかをまず確認すべきです。無住宅者が本人名義で住宅を購入したり、無住宅世帯主が借家保証金を負担しなければならない場合など、特定の条件では税金の負担を避け、引き出すことができます。また、本人や家族が病気や負傷により6ヶ月以上療養が必要な深刻な状況が発生した場合も、法的な中途解約許可事由に該当します。破産宣告を受けたり、個人再生手続きが始まったりするなど、経済的に極めて深刻な危機に陥った場合でも、元本を引き出せる例外条項が設けられています。これらの例外事由を証明するためには、関連機関の書類を丁寧に準備しなければならないため、普段から必要な書類要件を事前に知っておくと大きな助けになります。目の前の消費のために老後資金口座を中途解約することは、未来の自分の財布から現在の生活を支えることと変わりないことを心に留めておくべきです。できるだけ中途解約や解約なしに、退職時点まで資産を完全に運用していくことが、長期的な資産形成にとって最も有利な戦略です。 💡 核心ポイントIRPは原則として中途解約が不可能であり、一般解約時には税額控除を受けた金額を返還しなければならないため、住宅購入などの例外事由を正確に把握しておく必要があります。 5. 転職および退職時のIRP口座移管と年金受給方法 会社を移ったり退職したりすると、会社が管理していた退職金を必ず個人名義のIRP口座に移管して、引き続き運用していく必要があります。過去には退職金を受け取ると、一時金として現金化して車を買い替えたり生活費に使ってしまうサラリーマンがかなり多くいました。しかし、そうして退職金を途中で使ってしまうと、実際に退職後の生活では頼る場所がなくなるため、国家としても口座移管を義務化する傾向にあります。退職金を一時金として受け取らず、IRP口座に直接振替えると、退職所得税をすぐに払わずに課税繰延べの恩恵を受けることができます。移管された資金は退職するまで引き続き投資商品として運用され、増やせるため、複利の恩恵を完全に受けるための核心の通路となります。後に定年を迎え、年金を受給する年齢になると、55歳以降から年金受給申請を通じて毎月一定額を分割して受け取ります。この時、年金として受給する期間を10年以上長く設定すると、一時金で受け取る場合よりも退職所得税を最大30%から40%まで減免を受けることができます。毎月口座に入ってくる年金収入は生活費を安定して賄ってくれるため、退職後の生活の質を大きく高める頼もしい支えとなります。金融プラットフォームや証券会社のアプリでは、ユーザーが直接年金受給期間と金額をシミュレーションできる便利なツールを提供しています。若い頃から引っ越しや転職のたびに口座をうまく連携し、管理してきた人だけが、退職後に余裕があり豊かなキャッシュフローを享受できます。 💡 核心ポイント転職や退職時に退職金をIRP口座に移管して課税繰延べの恩恵を受け、55歳以降年金として受給すれば税金を大きく減らすことができます。 6. 賢い年金資産管理のための未来展望 今後、私たちの社会は超高齢化時代に入り、国家が支給する年金だけでは安定した老後を保証することが徐々に難しくなるでしょう。自ら準備する私的年金の重要性がこれほど強調される時期はなく、IRP退職年金はその中心に立っている核心的な資産管理手段です。最近では、人工知能技術が組み込まれた投資ソリューションやモバイルプラットフォームを通じて、初心者でも簡単に自分の年金状態を診断し、ポートフォリオを変更できます。毎日忙しい日常を送るサラリーマンが複雑な金融知識を知らなくても、AIが推奨するカスタマイズされた資産配分戦略を活用して利回りを管理する時代が来たのです。年金準備を人より早く始めた人と、先延ばしにして後から後悔する人の退職後の生活は、天と地ほどの差が開く 수밖에ありません。今日すぐにスマホを手に取り、自分の年金口座の状態を確認し、毎月拠出額を少しずつ増やしていく小さな実践を始めてみることをお勧めします。 💡 核心ポイント高齢化時代に対応するため、AIベースの便利なモバイルプラットフォームを活用し、今すぐIRP退職年金の資産管理を始めましょう。 よくある質問 IRP口座と年金貯蓄口座の税額控除限度額はどのように合算されますか? 年金貯蓄は最大600万ウォン、IRPは単独で最大900万ウォンまで控除を受けられますが、両口座を合算すると年間総額900万ウォンまでしか税額控除が適用されません。 IRP口座で株式型ファンドや上場指数ファンドに全額投資できますか? 法的にリスク資産は最大70%までしか組み入れられず、残りの30%は必ず安全資産で埋めなければならないため、全額投資は不可能です。 会社を辞めたら退職金を必ずIRP口座で受け取らなければなりませんか? はい、労働基準法の改正により、転職や退職時に発生する退職金は個人名義のIRP口座に必ず移管し、課税繰延べの恩恵を受けなければなりません。 急にお金が必要でIRP口座を解約すると税金上の不利益がありますか? 中途解約時にはこれまで受けていた税額控除の恩恵をすべて返還しなければならず、運用収益に対して16.5%のその他所得税が課されるため注意が必要です。 =

2026年改正国民年金と年金保険の加入戦略を完全整理

2026年、今年から国民年金の保険料率が1998年以来実に28年ぶりに引き上げられ、サラリーマンの毎月の給与明細に記される控除額が劇的に変化しました。基礎年金や国家財政だけに依存する方式は、将来世代にあまりにも大きな負担を押し付ける構造になってしまったため、個人が自ら厳密に老後を準備する動きが必須となりました。特に2030年代のサラリーマンの間では、複利効果を最大化できる私的年金保険商品への関心が、かつてないほど急速に高まっています。株式や不動産などの資産は変動性が大きすぎるため、定年後の固定的なキャッシュフローを作るには明確な限界があるからです。毎月差し引かれる4大保険の控除額の中で、実際に手元に残る金額がいくらなのかを正確に把握し、残った資金をどう運用すべきか検討する必要があります。この記事では、今年新たに変わった年金制度の核心的な変化と、サラリーマンが必ず知るべき年金保険の加入ノウハウを詳しく掘り下げていきます。 = 2026年改正国民年金と年金保険の加入戦略を完全整理 1. 2026年に変化した国民年金保険料率 1. 2026年に変化した国民年金保険料率 今年から適用される国民年金保険料率の改正により、サラリーマンが毎月実感する控除額に目立った変化が生じました。被用者(事業所加入者)の国民年金保険料率の合計は9.5パーセントに引き上げられ、この費用は会社と労働者が正確に半分ずつ負担することになります。したがって、個人が実際に負担する労働者負担率は4.75パーセントとなり、昨年より毎月差し引かれる金額がわずかに増加しました。このような料率引き上げは、基金の枯渇時期を遅らせ制度の持続可能性を確保するためのやむを得ない措置ですが、サラリーマンにとっては直ちに歓迎できるニュースではありません。例えば、月給300万ウォンを稼ぐサラリーマンの場合、昨年と比較して年金控除額がわずかに増加し、手取り額に直接的な影響を及ぼします。物価が上がり続ける中、様々な控除項目も増えるため、家計簿をつけることの重要性がこれまで以上に強調される時期です。したがって、固定支出として出る国民年金に加え、自発的に加入する年金保険の比率をどう調整すべきかを冷静に検討する必要があります。長期的な視点から見れば、国家制度が保証する確かな枠組みと、個人が準備する私的年金を適切に組み合わせることで、定年後の貧困を防ぐことができます。 💡 核心ポイント2026年、国民年金保険料率が9.5パーセントに引き上げられ、労働者負担率は4.75パーセントとなり、これは手取り額と老後設計戦略に大きな変化をもたらしています。 2. サラリーマンの手取り額と4大保険の控除構造 2. サラリーマンの手取り額と4大保険の控除構造 毎月口座に入金される給与は、契約した年収から様々な税金や4大保険料をきれいに控除した残りの金額を指します。国民年金以外にも、健康保険、介護保険、雇用保険まで含めると、全体の控除額は想像以上に大きな割合を占めるようになります。特に年収1億ウォンを稼ぐ高収入サラリーマンの場合、税後月給を計算してみると、税金や保険料として抜かれるお金が数百万ウォンに達します。この過程で会社がマッチング方式で半分を負担してくれる点は、サラリーマンとしての大きな利点ですが、依然として個人に帰ってくる実質的な所得は減少する効果があります。毎月一定の日に自動で引き落とされる構造のため、普段はあまり実感しませんが、年末調整や転職の時期を迎えるとその規模を実感します。時折、介護施設や病院などの機関で4大保険料や退職年金の管理が適切に行われず、資金が不適切に支出される事件がメディアを通じて報道されることもあります。したがって、自分の給与明細に記された4大保険の控除内訳が正確に算定されているかを定期的に確認する習慣をつけることが望ましいです。透明な資産管理は、会社の領域だけでなく、個人が受給する給与と年金の将来価値を守る第一歩となります。 💡 核心ポイント毎月給与から控除される4大保険料と税金は実質所得に直接的な影響を及ぼし、透明な内訳確認と支出管理が不可欠です。 3. 2030世代が今すぐ年金保険を始めなければならない理由 3. 2030世代が今すぐ年金保険を始めなければならない理由 若い世代ほど定年退職の時期が遠く感じられ、老後準備の必要性を容易に見落としがちです。しかし、複利の魔法を十分に享受するためには、資金投入期間が絶対的に長くなければならないため、2030世代から年金保険を準備する必要があります。株式市場の短期的な値動きや不動産市場の大きな変動性に全財産を託すことは、心理的に莫大な負担を与えます。一方、年金保険は長期間にわたって 꾸준히お金を積み立てることで複利効果を最大化できるため、安定した資産ポートフォリオの中心を担います。社会人初期の頃から毎月少額でも貯蓄のように年金保険に積み立てを始めれば、30年後の定年退職時には大きな差を生み出します。実際に周りの同僚を見ても、老後準備を遅く始めてあわてふためくケースを簡単にみつけることができます。今カフェで使うコーヒー数杯の代金を節約して年金口座に加えることが、未来の自分を支える最も賢い投資となります。若いうちに始める年金は、単なる貯蓄ではなく、定年後の生活の質を決定づける最も強力な盾となります。 💡 核心ポイント複利効果を最大化し、変動性の大きい市場で資産を守るためには、2030世代から 꾸준히年金保険を準備するのが最も有利です。 4. まとまった資金がある場合の一時払い年金保険の活用方法 毎月分割で支払う方式以外にも、余裕資金がある場合は一度にまとまった金額を払い込む一時払い年金保険商品を積極的に活用できます。例えば、市場に出ているハンファ生命の一時払い年金のような商品は、1,000万ウォン以上のまとまった資金を一度に払い込み、一定期間安全に維持する形式です。特定の商品の場合、年複利確定利回りが適用され、一定期間維持すると追加的なボーナスも受け取れるため魅力的です。定年退職を目前にした中高年層や、退職金を一度に受給した人々にとって、一時払い商品は資産を安全に運用できる優れた代替案となります。銀行の預金金利が物価上昇率に追いつかない低金利時代において、複利確定金利を受け取るのは、資産価値を防衛する上で大きな助けになります。ただし、中途解約した場合、予期しない損失が発生する可能性があるため、余裕資金の性質と払い込み期間を慎重に検討する必要があります。まとまった資金を銀行にただ眠らせておくのではなく、年金形式に変換して毎月安定したキャッシュフローを構築することが、賢い資産管理戦略です。周りの成功した資産家を見ると、現金性資産の一部を必ず即払年金や一時払い商品で拘束し、生活費を確保しています。 💡 核心ポイント余裕のあるまとまった資金がある場合は、一時払い年金保険を通じて複利確定利回りと維持ボーナスを受け取り、安定した退職資金を作ることができます。 5. 黄昏離婚と財産分与の中で年金を守る方法 最近、社会的に黄昏離婚が急増しており、長年夫婦が共に築き上げてきた財産を分ける過程が非常に複雑な法的争いへと発展しています。若い頃には目立たなかった退職金や国民年金、私的年金保険の解約返戻金まで、すべて財産分与の対象に含まれるためです。長い結婚生活の間、配偶者が加入していた年金資産が誰の貢献によって作られたのかによって、状況が完全に逆転することもあります。ソウル市瑞草区のような法曹密集地の専門弁護士事務所には、こうした年金や退職金の分割訴訟に関する相談が途絶えることがありません。保険契約を中途解約すると返戻金が大幅に減少するため、離婚過程でこれをどのように評価し分けるかが非常に敏感な争点となります。もし相手が知らない間に年金保険を解約したり、資産を隠そうと試みたりすれば、法的により不利な立場に置かれることになります。したがって、夫婦が共に過ごしてきた年月の間形成されたすべての金融資産や保険商品は、透明に公開され公正に分割されるべきです。老後の生計手段である年金権を完全に守るためには、離婚訴訟の初期段階から関連専門家の支援を受けるのが賢明です。 💡 核心ポイント黄昏離婚時には退職金や年金保険の解約返戻金も徹底的な財産分与の対象となるため、専門家への相談を通じて権利を守らなければなりません。 6. 成功した定年退職のための年金保険加入実践戦略 これまで見てきたように、2026年の経済環境は、国家制度と個人年金の調和的な結合を、これまで以上に強く求めています。国民年金保険料率の引き上げにより税後月給が減った痛みを乗り越え、今後は個人が主導する私的年金ポートフォリオを堅固に構築する必要があります。給与の一定部分を強制的に年金口座に積み立てる習慣をつけることが、未来の豊かさを保証する唯一の鍵です。今後経済状況がどのように変動しても、固定的なキャッシュフローを生み出す年金保険は、私たちの生活の確かな安全弁として機能するでしょう。今日すぐに自分の給与明細を開き、4大保険の控除額を確認し、次の給与の端数を貯めて年金商品の加入を真剣に検討してみてください。定年退職後の生活は、遠い未来の話ではなく、まさに今私たちが積み重ねている小さな貯蓄習慣一つ一つによって決定される現実です。迫りくる老後を不安がるだけでなく、具体的かつ体系的な年金戦略を通じて、堂々とした余裕のある明日を自ら完成させていきましょう。 💡 核心ポイント変化する制度の中で、個人主導型の年金保険加入を実践し、定年退職後の安定したキャッシュフローを必ず確保しなければなりません。 よくある質問 2026年から国民年金保険料率はどれくらい上がりましたか? 被用者の国民年金保険料率は合計9.5パーセントに引き上げられ、労働者と会社が半分ずつ負担するため、労働者負担率は4.75パーセントになりました。 2030世代が株式ではなく年金保険に加入すべき理由は何か? 株式は変動性が大きすぎるため、長期間複利効果を楽しみながら安定した老後資産を形成するには、年金保険の方がはるかに有利です。 まとまった資金がある場合に活用しやすい年金商品は何か? 1,000万ウォン以上のまとまった資金を一度に払い込み、複利確定利回りと維持ボーナスを受け取れる一時払い年金保険を活用できます。 離婚する際、夫や妻が加入した年金保険も分割する必要がありますか? はい、婚姻期間中に形成された年金保険の解約返戻金や退職金は、すべて財産分与の対象に含まれるため、法的な手続きを経て分割されます。 =

韓国産業安全保健公社 常任理事 役員募集公告:資格要件と応募方法

韓国産業安全保健公社では、機関の主要業務を牽引する常任理事の役員を新たに公開募集しています。産業現場の安全を担う重要な役割であるため、関連分野での専門性とリーダーシップを兼ね備えた人材への関心が集まっています。今回の公告は、雇用労働部と公社の公式サイトを通じて正式に発表され、透明な手続きで進行されます。多くの求職者の方が関心を持たれている応募資格から提出書類まで、丁寧に整理してご説明します。周囲で公共機関の幹部ポスト挑戦を準備されていた方々は、この機会を逃さないでください。これから、成功적인応募のために必ず知っておくべき核心内容を詳しく見ていきましょう。公共機関の役員として勤務し、大韓民国の安全体系を変えたい方々にとって、非常に良い機会です。 = 韓国産業安全保健公社 常任理事 役員募集公告:資格要件と応募方法 1. 公社役員採用の概要と背景 1. 公社役員採用の概要と背景 韓国産業安全保健公社は、大韓民国の労働者の生命と健康を守る核心的役割を担う準政府機関です。今回選抜される常任理事は、機関の主要な経営戦略を策定し、現場の安全管理政策を執行する重大な任務を担います。毎年、産業災害予防の重要性が強調される中、公社のリーダーシップ交代は非常に時宜にかなっていると言えます。過去、製造業現場で安全管理の怠慢により悲しい事故が発生した際、公社の迅速な対応と対策 마련がどれほど重要だったかを私たちはすでに経験しています。こうした重大な責任を果たすため、公正かつ透明な公募手続きを経て最適な適任者を選抜しようとしています。したがって、今回の採用は単なる役員人事を超え、今後数年間の国家の安全衛生方向性を決定づける重要な分水嶺となります。応募を希望される方は、公社の設立目的と最近の政策基調を深く理解しておく必要があります。国内産業構造が急速に変化し、新しい形態の労働環境が登場するにつれ、公社の役割も日々拡大しています。プラットフォーム労働や配達労働のように過去にはなかった業務形態が増えるにつれ、新しい安全基準が切実に求められています。この時点で、常任理事というポジションは単なる行政業務の処理を超え、時代の変化を読み解く眼差しが必要です。公社内部の組織管理だけでなく、対外的な協力業務まで網羅できる統合的な能力が求められる理由です。 💡 核心ポイント韓国産業安全保健公社の常任理事採用は、変化する労働環境の中で国家の安全政策を牽引する核心リーダーを選ぶ重要な手続きです。 2. 常任理事の主要職務と役割 2. 常任理事の主要職務と役割 常任理事は、公社の理事長の下で機関の経営全般と事業執行を総括する核心役員陣に属します。具体的には、産業災害予防事業、安全衛生技術の普及、および関連研究開発事業を指揮監督します。例えば、全国の無数の事業所を対象に実施する安全点検制度が実効性を発揮できるよう、全体の予算と人員を配分します。また、中小企業や零細事業所が経済的負担のために安全設備を整えられない状況を解決するための支援事業を企画します。現場の声を取り入れ、不合理な規制を改善し、実効性のある指針を作ることも常任理事の重要な業務の一つです。過去、現場の実務者がヘルメットの着用を避ける慣行を変えるために公社が全社的なキャンペーンを実施したように、政策の実行力を高める役割を果たします。このように強大な権限とともに重い責任が伴うため、高度な倫理観と清廉さも必須の徳目として求められます。政府の労働政策の方向性と公社の経営目標を調和させ、内部の従業員を率いる必要があります。労使間のコミュニケーションを円滑に調整し、組織内部の葛藤を円満に解決する仲介者の役割も欠かせません。外部の関連機関との協力体制を固め、予算を確保し、政策的な支持を得る外交的な能力も重要です。 💡 核心ポイント常任理事は公社の主要事業を総括し、産業災害予防政策を現場に根付かせる中枢的な任務を遂行します。 3. 応募資格および必須要件 3. 応募資格および必須要件 今回の公募に応募するには、公社役員として求められる高水準の経歴と専門知識を証明する必要があります。一般的に、関連分野で長期間従事して蓄積した豊富な実務経験や幹部職の経歴が必須として求められます。公共機関や政府省庁で安全、衛生、行政または経営分野の業務を成功裏に遂行した経験が大きな助けになります。学術界や研究機関で産業安全に関連する有意義な研究実績を持つ専門家も応募対象に含まれます。具体的な資格基準は公社の内部規定に明記されており、公告文を通じて詳細を確認できます。また、「公共機関の運営に関する法律」に規定された役員欠格事由に該当していないことが、最終候補者として選定されるための条件です。禁錮以上の刑を宣告されたり、破産宣告を受けて復権されていない場合は応募できません。職務遂行に関連して腐敗行為により処罰された前歴がある場合も、応募資格から除外される事由となります。公正な公務遂行のために、利益相反防止法など関連法令を徹底して遵守できる道徳性が基盤とならなければなりません。 💡 核心ポイント常任理事の応募者は、関連分野の専門経歴だけでなく、公共機関役員として備えるべき厳格な道徳的基準を満たす必要があります。 4. 応募書類の提出方法及び手続き 4. 応募書類の提出方法及び手続き 役員公開募集に応募しようとする方は、指定された期間内に関連書類を漏れなく準備し、提出先に提出する必要があります。最近では、大部分の公共機関採用がオンライン受付システムや指定された電子メールを通じて行われています。公告文に添付された応募書式をダウンロードし、学歴、経歴事項、および職務遂行計画書を作成する必要があります。特に職務遂行計画書は、自身が当選した場合に公社をどのように牽引していくかを示す核心書類であるため、慎重に作成すべきです。履歴書に記載したすべての経歴事項は証明書類と一致する必要があり、虚偽が判明した場合、任用が取り消される可能性があります。受付期間の最終日にはアクセス集中によりエラーが発生する可能性があるため、事前に余裕を持って準備することが賢明です。書類受付が完了すると、役員推薦委員会の書類審査と面接審査の段階が順次進行します。書類審査では、応募者の経歴と専門性が公社の要求条件に合致しているかを厳格に評価します。面接審査では、リーダーシップ、対人関係能力、そして危機対応能力が総合的に検証されます。 💡 核心ポイント応募者は定められた期限内に正確な書類を揃えて提出し、その後透明な審査段階を経ることになります。 5. 合格者の選抜および任用過程 5. 合格者の選抜および任用過程 役員推薦委員会の厳正な審査を経て複数の最終候補者が選定されると、任命権者への推薦手続きに進みます。常任理事の場合、関連規定に従い最終任命権者の承認を得て公式に任用が確定します。任用が確定した合格者は、通知を受けた直後にスケジュールに従い公式的な業務を開始します。任期 동안、公社のビジョンを実現するために組織改編や主要な人事発令などの措置を断行する可能性があります。任期 동안、定期的な経営実績評価を受け、その結果に基づき機関運営の成果を客観的に証明する必要があります。公共機関役員として、国民の目線に合った透明な業務処理が継続的に求められるポジションです。過去、一部の公共機関で漫然とした経営や安全無関心が問題となっていた事例を反面教師とすべきです。新たに任用される常任理事は、徹底した安全意識を基盤に、現場中心の革新を成し遂げるべき重大な任務を負っています。任用後も継続的に国民とコミュニケーションを取り、公社の信頼度を高めることに注力すべきです。 💡 核心ポイント厳格な審査過程を経て最終選抜された常任理事は、透明な経営と強力な安全政策推進の責任を担うことになります。 6. 今後の展望および応募者への助言 6. 今後の展望および応募者への助言 韓国産業安全保健公社の常任理事採用は、大韓民国の安全文化の水準を一段階引き上げる絶好の機会です。重大災害処罰法が施行され、国民の安全に対する期待値が高まった今、新たに選抜される役員の役割はかつてないほど重要です。今後、公社は先端技術を組み合わせたスマート安全管理体系を構築し、現場に合わせた対策を強化すると予想されます。今回の公募に意欲を持つ専門家であれば、こうした時代の流れを正確に読み取り、自身のビジョンを明確に提示する必要があります。単にポストを欲するのではなく、国民の生命を救うという使命感を持って挑戦する姿勢が必要です。優れた能力を持つ人材が多数応募し、大韓民国が安全な職場へと生まれ変わることに貢献することを願います。公共機関役員としての生活は決して容易ではありませんが、社会的価値を直接創出するという点で非常にやりがいのある挑戦です。自身の専門知識を総動員し、国家経済と労働者の安全を同時に守る主役になってみてください。公告文をもう一度丁寧に確認し、残りの期間を徹底的に準備して良い結果を得られるよう応援しています。 💡 核心ポイント今回の常任理事採用は、大韓民国の安全パラダイムを変える重要な機会であるため、使命感を持つ人材の積極的な挑戦を推奨します。 よくある質問 韓国産業安全保健公社の常任理事の主要任務は何ですか? 公社の経営全般を総括し、産業災害予防事業および安全衛生政策の執行という重責を担います。 応募資格はどう確認できますか? 関連分野の専門経歴を持ち、公共機関役員欠格事由に該当しない者を対象とし、詳細な条件は公告文に明記されています。 … Read more