2026년 9월 환율 조회 방법과 실전 활용 팁 총정리

지금 당장 체크해야 할 핵심은 은행 고시환율과 실시간 시세가 달라질 수 있다는 점입니다. 2026년 9월 말 들어 원달러 환율이 불안정한 움직임을 보이면서 많은 분들이 어떤 수단을 쓰면 가장 유리한 고시를 받는지 궁금해하고 있습니다. 단순히 검색만으로는 알 수 없는 숨겨진 차이점들이 존재하며, 이를 모르면 연간 수천만 원의 지출이 올 수도 있습니다. 이번 글에서는 현장에서 실제로 확인한 … Read more

2026년 추석 특선영화 편성표 총정리, 날짜별 시간대 꿀팁

2026년 추석 연휴 특선영화 편성표가 확정 단계에 접어들며 시청자들의 관심이 집중되고 있습니다. 이번 추석은 9월 24일부터 27일까지 이어지며, 각 방송사가 차별화된 영화 라인업을 공개했습니다. 특히 인기 드라마 ‘왕과 사는 남자’가 SBS에서 방송되어 화제가 되고 있으며, 마블 시리즈와 가족영화도 풍성합니다. 단순히 영화 제목만 확인하기보다는 방송 시간과 채널을 꼼꼼히 점검해야 합니다. 명절 기간 중 스포츠 중계 등으로 … Read more

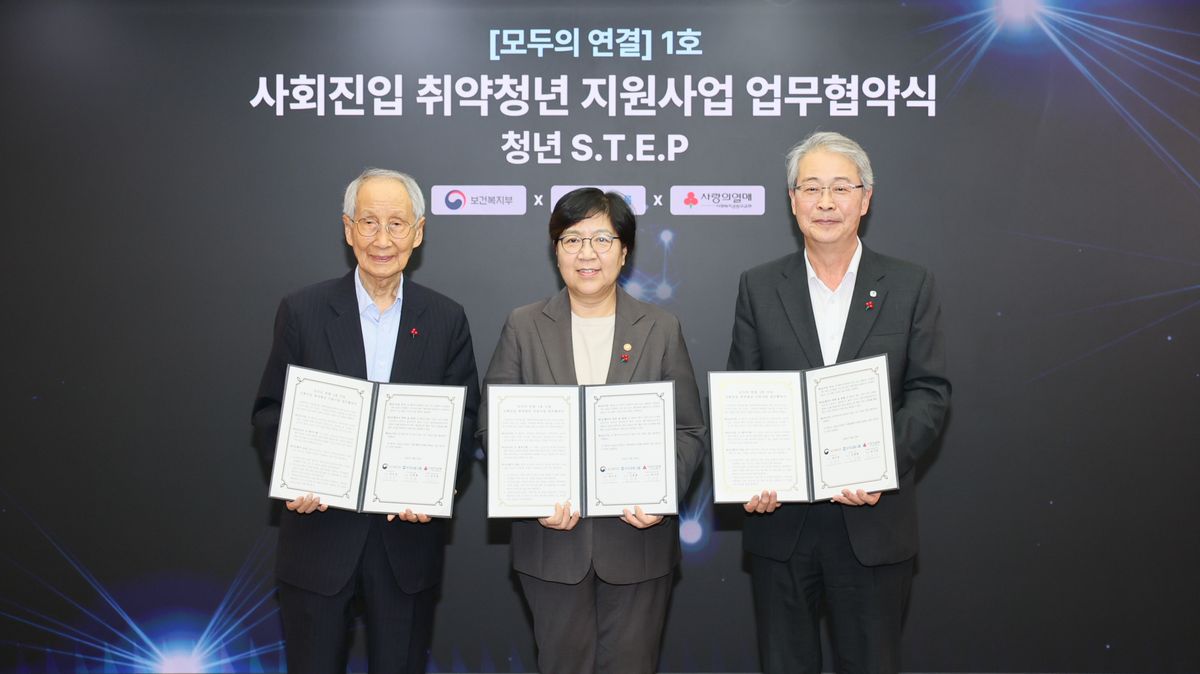
ウリ金融、脆弱な若者の自立支援に30億ウォン投入し社会進出を支援

ウリ金融グループは、保健福祉部および社会福祉共同募金会とともに、自立準備青年と孤立・隠遁青年の社会進出を支援するため、今後3年間で総額30億ウォンを投入することにした。周囲の助けなしに一人で社会に出なければならない、あるいは長期間部屋にこもって生活してきた若者たちが、堂々と社会の一員として定着できるよう支援する非常に喜ばしいニュースである。過去には一時的な金銭支援に留まり、若者たちが実質的な助けを得られず再び挫折するケースが多かった。しかし、今回新たに導入された支援体系は、単なる現金給付を超え、若者たちを直接探し出すことから始まる。その後、体系的な職務訓練を経て実際の職場を経験し、最終的な定着段階まで細やかに管理するオーダーメイド方式を導入した。荒波の海に一人で飛び込まなければならない若者たちにとって、頼もしい灯台となる今回の支援事業の具体的な姿と運営方式を詳しく見ていこう。読者の皆様も、周囲に助けを必要とする若者たちに有益な情報を広く伝えていただければ幸いである。 = ウリ金融、脆弱な若者の自立支援に30億ウォン投入し社会進出を支援 1. 保健福祉部と手を組んだウリ金融の官民協力 1. 保健福祉部と手を組んだウリ金融の官民協力 ウリ金融グループは最近、ソウル中区にある社会福祉共同募金会で、保健福祉部および社会福祉共同募金会の関係者たちとともに重要な会合を行った。この場で3機関は、社会進出脆弱青年支援事業を本格的に推進するための業務協約を締結し、意を同じくした。今回の協約は、政府と民間企業、そして福祉現場の専門機関が力を合わせて、わが社会の深刻な問題を解決しようとする意志の表れである。特に、保健福祉部が野心を持って推進している官民協力プロジェクトの第一陣としてウリ金融が参加した点において、より大きな意味を持つ。企業の利益を社会に還元することを超越し、福祉の盲点に置かれた若者たちのための実質的な解決策を探しに行くという評価を受けている。今後3年間にわたり継続的に進められる今回のプロジェクトが、わが社会にどれほど大きな肯定的な波紋を呼ぶのか、すでに期待を集めている。林鍾龍(イム・ジョンリョン)ウリ金融グループ会長は協約式の場で、若者たちが夢を諦めずに社会への一歩を踏み出せるよう、頼もしい繋がりになると誓った。さらに、今後もわが社会の疎外された隣人および弱者のために、誠実な貢献活動を止めないという意志を力強く表明した。このように最高経営者の温かい哲学が現場の実務までそのまま受け継がれ、数多くの若者たちの人生に小さな奇跡を生み出している。3機関の緊密な協力体制は、単に予算を分配するだけでなく、若者たちの痛みを包み込む巨大な柵の役割を十分に果たすだろう。今後、より多くの民間企業がこのような意義深い行列に参加し、わが社会の未来を明るく照らす灯台になってくれることを切実に願う。 💡 核心ポイントウリ金融グループは、保健福祉部および社会福祉共同募金会と業務協約を結び、脆弱青年支援事業の第一歩を踏み出した。 2. 青年S.T.E.P事業の中核内容 2. 青年S.T.E.P事業の中核内容 今回新たに始動した支援事業の正式名称は「青年S.T.E.P」と定められ、若者たちの自立を助ける段階別の過程を含んでいる。自立準備青年や長期間にわたり孤立・隠遁生活を送ってきた若者たちにとって、社会に出ること自体が巨大な挑戦である。保護者の手助けなしに保育施設を出て、一人で社会に適応しなければならない若者たちの絶望感は、非専門家では想像しがたいほど大きい。また、部屋にこもって社会とのコミュニケーションを断ち切った若者たちは、小さな人間関係さえも苦手に感じることが多い。彼らに無理やり就職を求めれば、むしろ逆効果を生み、より深い絶望へと追いやる結果を招く。まさにこうした現実的な問題点を正確に見抜き、精緻に設計されたのが、今回のオーダーメイド統合支援プログラムの核心的背景である。支援金総額30億ウォンは、社会福祉共同募金会の指定寄付方式を通じて透明かつ安全に管理され、若者たちのためにのみ使用される。一時的に金を渡し終わりにする方式ではなく、若者一人ひとりの傾向や状況を綿密に確認することが特徴である。発掘から始まり、準備、経験、そして最終的な定着に至るまでのすべての旅路を、専門家が手を取りながら共に歩んでくれる。小さな関心から始まったこの過程が積み重なり、数多くの若者たちが堂々と社会の一員として立つようになるだろう。一人で手を出すことすらできなかったことを、頼もしい協力者たちと共に一つずつ成し遂げながら、自分自身への信頼を取り戻していくのである。 💡 核心ポイント3年間に投入される30億ウォンの支援金は、若者たちの発掘から定着までの全過程を支援する体系的なプログラムに使用される。 3. 第一段階である発掘と初期診断 3. 第一段階である発掘と初期診断 支援事業の第一歩である発掘段階では、助けを切実に必要としているが盲点に隠れている若者たちを見つけ出すことに集中する。行政機関の名簿や福祉施設の推薦を通じて対象者を発掘し、初期診断と深層カウンセリングを行う。長期間社会と壁を築いて生活してきた若者たちは、人に出会うことすら恐れるため、専門カウンセラーの温かいアプローチが不可欠である。カウンセラーたちは、若者たちの心の奥深い傷を癒やし、現在の状況を客観的に分析して、オーダーメイドの自立計画を立てる。なぜ社会に心を閉ざしたのか、そして今後何をしたいのか、自ら考えられる余裕を贈るのだ。実際に、親の保護なしに施設を出たある若者は、社会への恐怖から数ヶ月間外出しなかった。しかし、福祉現場の門を叩いた初期カウンセリングを通じて、少しずつ心の扉を開き、外の世界とコミュニケーションする方法を学んだ。このように、発掘と初期カウンセリング段階は、単に名簿を作る行政作業ではなく、傷ついた魂に温かい息吹を吹き込む癒しの過程である。ウリ金融と福祉機関は、こうした初期アプローチがどれほど重要であるかをよく理解しているため、専門人材を配置して心を込めて取り組んでいる。初めて経験する見知らぬ人との対話はぎこちないが、時間が経つにつれ、若者たちは自分の話を率直に打ち明け、涙を流すこともある。 💡 核心ポイント発掘段階では、盲点に置かれた若者たちを直接探し出し、初期診断と専門カウンセリングを通じて自立計画を策定する。 4. 心理安定と職務訓練を通じた準備段階 4. 心理安定と職務訓練を通じた準備段階 発掘過程を経て心の安定を取り戻した若者たちは、本格的な社会適応と職務訓練を受ける準備段階に入る。この段階では、長期間の孤立で崩れた自尊心を回復し、社会の一員として溶け込む方法を学ぶ心理プログラムが運営される。人目と目を合わせ、会話するという基本的なコミュニケーション能力から、公共交通機関の利用や書類の作成といった日常技術まで、細やかに指導する。また、自分の適性や興味に合った仕事を見つけられるよう、多様な職務教育プログラムを提供し、能力を高める。無理やり仕事をさせるのではなく、自ら能力を身につけられるよう基礎体力をしっかりと鍛える、非常に貴重な時間である。準備段階に参加したある孤立青年は、最初は講義室の隅に座り、一言も発せず固まっていた。しかし、仲間たちと小グループ活動を行い、専門講師たちの温かい支援を受けながら、徐々に笑顔を取り戻し始めた。コンピュータ資格を取得し、履歴書の書き方を学びながら、来年には必ず職場に入りたいという堂々たる抱負を語ることもあった。このように体系的な訓練は、若者たちに単なる知識の伝達を超え、「自分たちにもできる」という自信を植え付ける魔法のような効果を発揮する。社会という巨大な壁の前で限りなく小さく見えていた自分を見つけ、今度は堂々と社会に立ち向かう勇気を得るのである。 💡 核心ポイント準備段階では、崩れた自尊心を回復する心理カウンセリングと並行して、実質的な社会適応および職務訓練が行われる。 5. 実際の仕事と繋がる経験段階 5. 実際の仕事と繋がる経験段階 十分な準備を完了した若者たちは、いよいよ現場に出て実際の職務を経験し、就職機会を得る経験段階へと向かう。理論だけで学んだ知識を実際の職場で活用し、協働の価値を全身で体得する、非常に実戦的な過程である。協力関係を結んだ多様な企業と連携し、インターンシップ機会を提供し、現場の実務を直接目で見て手で習得させる。この過程で、若者たちは学校や教材では学べなかった生きた現場の雰囲気を、全身で感じ取る。もちろん、初めて行う業務で失敗することもあり、緊張して汗をかくこともあるが、そばで頼もしく見守ってくれるメンターが存在する。現場実務を経験した若者たちは、カフェやオフィス、物流現場など、それぞれの適性に合った場所で汗を流しながら働いている。最初は遅刻も多く、周囲の目を気にしていた若者たちが、仲間たちと混ざって冗談を言い、自分の役割を果たす姿は周囲を感動させる。仕事の楽しさに気づいた若者たちは、毎朝出勤する足取りが軽くなったと口を揃えて話し、明るく微笑む。お金を稼ぐ誇りだけでなく、自分が社会に不可欠な存在であるという帰属意識を感じられることが、この段階の最大の収穫である。現場経験は、若者たちにとって単なるアルバイトではなく、今後一生生きるための自立の基盤を築いてくれる堅固な礎となる。 💡 核心ポイント経験段階では、実際の職務を体験し、仕事と直接繋がるインターンシップ機会を通じて現場適応力を高める。 6. 就職後の持続的な定着と事後管理 6. 就職後の持続的な定着と事後管理 就職に成功したからといって支援が終わるわけではなく、職場適応と雇用維持を助ける定着段階が待っている。社会人初年度が経験する職場内の葛藤や経済的な困難、そして孤独は、彼らを再び孤立へと追いやる可能性がある。そのため、ウリ金融と福祉機関は、就職後も持続的な事後管理を通じて、若者たちが職場に完全に根付くよう支援する。給料を賢く管理する財務教育を支援し、職場の同僚との関係から来るストレスを相談に乗るプログラムを運営する。つらい時にいつでも手を差し伸べれば、掴んでくれる頼もしい柵が依然として存在するという事実だけでも、若者たちにとっては大きな慰めとなる。今回の事業は、政府と企業、そして福祉現場が有機的に結合し、社会的弱者を助ける模範的な先例を残している。今後、わが社会のより多くの企業が、こうした価値ある歩みに参加し、疎外される若者がなくなることを期待する。一人で社会に立ち向かわなければならなかった若者たちが、今度は温かい手の中で堂々とした社会の主役として成長していく姿を応援する。読者の皆様も、周囲に助けを必要とする若者がいれば、今回の事業について案内し、温かな視線で見守っていただければ幸いである。私たち皆の小さな関心と応援が集まった時、初めてすべての若者が明るく笑える明るい明日が完成するであろう。 💡 核心ポイント定着段階では、就職後も職場適応と雇用安定のための持続的な事後管理を提供し、完全な自立を助ける。 よくある質問 青年S.T.E.P事業の支援対象は誰ですか? 保育施設などを退所して一人で立たなければならない自立準備青年と、長期間社会と断絶して生活してきた孤立・隠遁青年を対象としています。 ウリ金融は今回の事業のためにいくら支援しますか? ウリ金融グループは、今後3年間にわたり総額30億ウォンの財源を、社会福祉共同募金会の指定寄付方式で支援する計画です。 支援プログラムはどのように進行されますか? 単なる現金支援ではなく、発掘、準備、経験、そして定着に至る全過程をオーダーメイドで綿密に支援します。 就職した後でも引き続き助けを受けられますか? はい。定着段階を通じて、就職後も職場適応と雇用維持のための事後管理を継続的に提供します。 =

雇用保険失業給付の受給要件と再受給、理解しやすい情報

雇用保険の失業給付は、労働者が非自発的な離職後に再就職活動を行う期間中、生計を支援する公的制度です。この給付を受けるには、離職前の18ヶ月間に雇用保険に加入していた期間が180日以上である必要があります。受給方法と要件を理解しておけば、求職活動後も経済的な負担を軽減できます。特に求職給付は、単なる金銭的支援を超え、求職過程における失業による精神的ストレスを緩和する役割を果たします。また、自営業者も雇用保険に加入すれば失業給付の支援を受けられるため、一時的な困難を克服する助けとなります。この記事では、雇用保険失業給付の受給要件、再受給の可能性、自営業者への支援方法、正当な離職事由などについて詳しく解説します。 = 雇用保険失業給付の受給要件と再受給、理解しやすい情報 1. 雇用保険失業給付の受給要件 1. 雇用保険失業給付の受給要件 雇用保険の失業給付を受給するには、まず雇用保険に一定期間以上加入している必要があります。離職前の18ヶ月間に被保険者期間が180日以上であり、これは約6ヶ月以上勤務した記録があることを意味します。また、離職が非自発的なものであることが重要です。例えば、地方から大都市圏の大企業への移動や、雇用の不安定化などの理由による退職の場合は受給対象となります。一方、個人的な事情による自発的な退職は、一般的に失業給付の請求ができません。 これに加え、失業給付の受給には給付請求期間内に申請する必要があります。一般的には給付開始日から3ヶ月以内に請求しなければならず、求職活動を開始した日によって受給可能な期間が決定されます。例えば、6ヶ月以上求職できなかった場合、最大180日まで受給できます。給付基準は労働所得の税額控除後の金額の50〜70%で算出され、月々の最大額は130万ウォンを超過しません。したがって、失業給付は一時的な生計費の支援を超え、新たな仕事を見つける過程で重要な役割を果たします。 💡 核心ポイント失業給付の受給には、雇用保険加入期間180日以上、離職前18ヶ月規模の記録が必要です。 2. 再受給の可能性と注意点 2. 再受給の可能性と注意点 失業給付には受給回数に制限がなく、再就職後に再び要件を満たせば複数回受給できます。例えば、2024年に一度受給したとしても、2025年に新しい職場で離職し要件を満たせば、再度請求可能です。これは単に頻繁に仕事を探していることではなく、長期間にわたる雇用不安を経験している側面を反映しています。しかし、再受給は雇用主との関係にも影響を与える可能性があるため、実際に頻繁に受給しているケースは約11万人と集計されています。 再受給が疑われる場合、雇用労働部は受給額の一部を減額したり、関連企業の労務提供状況を確認したりするなどの措置を取ることができます。例えば、宅配便配達員や保険設計士のように、労務提供会社を通じて雇用保険料の支援を受けている場合、再受給時には支援限度額が縮小される可能性があります。したがって、失業給付の受給時には、単なる金銭的支援の受給だけでなく、現在の市場状況と個人の雇用実績を考慮した合理的なアプローチが必要です。 💡 核心ポイント失業給付には受給回数制限はありませんが、再受給時には支援条件が厳格化される可能性があります。 3. 自営業者も対象となる失業給付 3. 自営業者も対象となる失業給付 自営業者も雇用保険に加入すれば、失業給付の支援対象に含まれる可能性があります。廃業前の24ヶ月間に雇用保険料を1年以上納付し、売上減少や赤字の継続などの理由による廃業であれば、支援要件を満たすことができます。例えば、コロナ19により売上が急減し、一定期間赤字を抱えて最終的に廃業した小さなカフェの経営者は、雇用保険の加入記録があれば失業給付を請求できます。 自営業者の場合、失業給付の受給期間は廃業後6ヶ月以内に請求する必要があり、廃業事由が明確に規定された場合のみ認められます。また、売上の減少が6ヶ月連続の赤字である場合や、直近3ヶ月の売上が急減した場合などが該当します。このように自営業者も雇用保険システムを通じて一時的な経営の苦痛を緩和できるため、創業初期や経営危機時に実質的な支援となります。 💡 核心ポイント自営業者も雇用保険への加入状況や廃業事由に応じて失業給付を受けられます。 よくある質問 失業給付はどのくらいの期間受給できますか? 失業給付は再就職直前まで最大180日(約6ヶ月)まで受給できます。ただし、給付請求時点と再就職の可能性に応じて調整される場合があります。 自営業者も失業給付を受けられますか? はい、自営業者も雇用保険に加入し、廃業事由が認められれば失業給付を請求できます。廃業前24ヶ月間に1年以上雇用保険料を納付する必要があります。 再受給の場合、支援条件はどう変わりますか? 再受給時には支援条件が厳格化され、受給額の一部が減額される可能性があります。特に労務提供会社を通じた雇用保険料支援の対象者は、追加の支援条件を満たす必要があります。 自発的な退職でも失業給付を受けられますか? 正当な離職事由がある場合(例:高強度のいじめ、事業場の移転など)、自発的な退職でも失業給付の受給対象となります。具体的な証拠が必要であり、雇用労働部の判断に従います。 =

雇用保険完全ガイド:求職給付から自営業者まで、すべての給付

雇用保険は、失業した労働者や自営業者の生計を支援する重要な社会安全網であり、求職給付、出産前後給付、自営業者支援など多様な給付を提供します。この保険は、労働者が非自発的に職を失った後、再就職活動を行う間、生計の安定を支援する公的制度です。求職給付を受けるには、離職日の18か月前から保険料納付単位期間が180日以上である必要がありますが、自営業者の場合は廃業日の24か月前から1年以上保険料を納付していれば失業給付を受けられます。これにより、宅配ドライバーや保険設計士などの労務提供者も「ドゥルヌリ(Dureunuri)」を通じて雇用保険料の支援を受けています。昨年は57万4千人余りに205億ウォンが支援されました。また、雇用保険は出産や育児休業中にも給付金を提供し、労働福祉公団が労災保険とともに委託執行しています。この記事では、資格要件から申請方法、繰り返し受給の問題まで、すべての内容を分かりやすく解説します。 = 雇用保険完全ガイド:求職給付から自営業者まで、すべての給付 1. 求職給付のすべて:資格、申請、そして繰り返し受給の問題 1. 求職給付のすべて:資格、申請、そして繰り返し受給の問題 求職給付は、雇用保険に加入している労働者が非自発的に職を離れ、再就職活動を行う間受け取る給付金です。この給付は、労働者が安定して求職活動に集中できるように支援することを目的としています。求職給付を受けるには、離職日の18か月前から保険料納付単位期間が180日以上である必要があり、再就職活動を証明する必要があります。2022年には11万人に達する人々が3回以上繰り返し受給を受けたことが明らかになり、繰り返し受給に対する減額議論も大きくなっています。繰り返し受給が多い理由は様々です。短期契約社員や不安定な雇用の人は、やむを得ず仕事を休まざるを得ない場合が多いです。こうして誠実に働き、雇用保険料を納めている人々もいます。繰り返し受給制度は雇用保険財政の持続可能性を脅かす可能性があるため、合理的な改善が必要です。これにより、本当に支援が必要な人々に給付が集中されるようにすべきです。最後に、繰り返し受給を減らすための政策改善が必要であり、求職活動支援の強化と低所得層への集中的支援も同時に考慮すべきです。 求職給付は不正受給を防ぐための様々な検証手続きを備えています。離職理由と再就職活動記録を慎重に確認し、不正受給が発見された場合は強力な制裁を科します。例えば、勧告退職や契約満了ではなく自発的な退職者は、原則として失業給付を受けられません。労働福祉公団は随時現場調査を実施し、必要に応じて給付金の支給を一時的に停止することもあります。不正受給を減らすためには、国民の意識改革も重要です。求職給付が真の再就職を助けるための制度であることを理解し、資格がある場合のみ申請すべきです。公正な制度運営に誰もが参加することで、雇用保険は真の社会安全網として定着できます。 💡 核心ポイント求職給付は非自発的に退職した労働者が再就職期間中に生計を維持できるように支援する制度であり、資格条件の充足と繰り返し受給問題の解決が重要です。 2. 自営業者のための雇用保険:失業給付の支援条件と手続き 2. 自営業者のための雇用保険:失業給付の支援条件と手続き 自営業者も雇用保険に加入し、廃業後に失業給付を受けられます。これは事業を運営する方々が生業に支障が出ないように支援する重要な安全装置です。支援要件は以下の通りです。廃業日の24か月前から1年以上雇用保険料を納付する必要があり、売上高の減少や連続赤字などの経営悪化により廃業した場合のみ給付金を受けられます。例えば、6ヶ月連続赤字や直近3ヶ月間の売上高が前年比で20%以上減少した場合などが該当します。これにより、廃業した自営業者も最低限の生計を維持できます。また、雇用保険は自営業者に出産前後給付も提供し、事業運営中にも育児負担を軽減します。この保険は国民年金や健康保険とは異なり、支援対象が限定的ですが、「ドゥルヌリ」支援を通じて保険料負担を軽減できます。加入申請は事業所所在地の労働福祉公団を訪れて受理でき、必要書類としては廃業申告証明書、財産および売上高証明書などが必要です。すべての手続きを慎重に確認すれば、自営業者も事業失敗後に再出発するための基盤を築くことができます。 自営業者が雇用保険に加入すると、失業給付以外にも様々な給付を受けられます。育児休業給付は出産後45日間、給付金の100%を支給し、事業運営中にも育児の空白を埋めることができます。また、労災保険にも同時に加入できるため、事業中に発生する可能性のある事故に対する補償も可能です。これにより事業所の安全管理にも役立ちます。保険料は所得の1.6%程度で、大規模事業所に比べて比較的負担が軽いです。特に低所得の自営業者は、保険料の一部を政府から支援を受けられる場合があります。加入時には1年以上営業している事業登録証の保有者が対象となり、付加価値税課税標準申告書も同時に提出する必要があります。この保険は事業失敗後の新たな挑戦を準備する上で大きな助けとなり、社会安全網としての役割も果たします。最後に、加入後の廃業時には必要な書類とともに労働福祉公団に迅速に申請しないと、給付金の支給が遅れる可能性があります。 💡 核心ポイント自営業者雇用保険は廃業後に失業給付を受けられる資格を提供し、売上減少などの経営悪化により廃業した場合のみ支援されます。 3. 雇用保険料の控除と給付体系:実際の納付額と受け取れる給付 3. 雇用保険料の控除と給付体系:実際の納付額と受け取れる給付 雇用保険料は事業主が全額負担し、労働者には給与から一部が源泉徴収されます。現在の保険料率は賃金額の0.8〜1.6%程度で、高給取りには上限額が適用されます。保険料の控除は所得税控除の対象に含まれないため、納付後の還付金はありません。ただし、保険料が給与から源泉徴収される方式であるため、労働者は毎月給与明細でこれを確認できます。出産前後給付は90日間、平均賃金の100%を支給し、この金額も給与から源泉徴収される場合があります。育児休業給付は1年間、通常賃金の80%を支給し、これにより育児に専念できます。このように雇用保険は労働者の生活安定に直接的な助けを与えます。また、失業給付は所定給付の50%を最大270日まで支給します。これらの給付は所得税非課税対象に該当します。最後に、雇用保険制度は定期的に点検されるため、自分の給与明細と納付明細を毎年確認することが望ましいです。 給付金の支給方法は給与水準によって異なります。低賃金労働者は基礎賃金に対してより高い割合を受け取ることができます。例えば、200万ウォンの給与を受け取る労働者は、失業給付として月額100万ウォンを受け取ることができます。また、保険料納付期間が長いほど給付金の支給期間が延長されます。したがって、長期間雇用保険に加入しておくことで、将来の不確実性に備えることができます。しかし、保険加入期間が短いと給付金が減少する可能性がある点に注意が必要です。したがって、給与水準を正確に把握し、自分の状況に合った保険給付を設計する必要があります。このような体系的な設計が必要な場合、専門相談員に助けを求めるのも良い方法です。 💡 核心ポイント雇用保険料は事業主が負担し、労働者は給与明細で給与の一部を源泉徴収形式で受け取り、給付金は所得税非課税対象です。 4. 繰り返し受給の問題:3回以上求職給付受給者11万人の現実 最近の統計によると、11万人に達する人々が3回以上繰り返し受給を受けたことが明らかになりました。彼らは繰り返し受給者の中でも割合が高い集団です。繰り返し受給は保険財政の健全性を脅かす可能性があるため、これに対する減額議論が必要です。繰り返し受給が発生する原因は何でしょうか?第一に、再就職後も雇用が安定せず、再び失業状態になる場合が多いです。短期契約社員や臨時雇用の割合が高い労働市場構造が繰り返し受給を助長しています。第二に、求職給付制度が再就職活動支援を強化できていないため、受給者が容易に再申請する場合もあります。これらの問題を解決するには、求職活動支援プログラムを強化する必要があります。再就職訓練を拡大し、安定した雇用を見つけられるように個別支援を提供すべきです。また、繰り返し受給者に対する教育も必要です。繰り返し受給者は新しい仕事を見つける方法を学ぶ必要があります。最後に、繰り返し受給に対する減額政策は慎重に設計する必要があります。本当に支援が必要な人々が疎外されないよう、細やかなアプローチが必要です。 繰り返し受給問題は単なる保険料の無駄遣いの次元を超え、労働市場構造とも関連しています。2026年現在、多くの産業分野で雇用不安定性が高まっています。これを解決するには、雇用保険制度のみを改善するのではなく、労働市場政策とともに考慮すべきです。例えば、短期契約社員の雇用安定のための支援政策や、職業訓練を通じた就職誘導などが挙げられます。政府の雇用支援プログラムと雇用保険の連携が切実に求められています。これにより繰り返し受給の連鎖を断ち切り、国民が真の意味での社会安全網の恩恵を受けられるようにすべきです。最後に、繰り返し受給者は自分の給付履歴を適切に管理し、再就職時に必要な資格を身につけるよう努力すべきです。 💡 核心ポイント繰り返し受給問題は保険料財政に負担をかけ、雇用の不安定性と関連しているため、求職活動支援の強化が必要です。 5. 社会安全網としての雇用保険:労災保険との関係と包括的な役割 雇用保険は労働福祉公団が労災保険とともに管理する代表的な社会保険制度です。これは産業災害の補償とリハビリ、生活安定資金支援、職場託児所支援、中小企業退職年金基金制度の運営などを包括する社会安全網です。雇用保険は労災保険とともに労働者の生活の質の向上に貢献します。例えば、労災により仕事ができなくなった場合でも、雇用保険を通じて失業給付を受けられます。また、労災保険と連携して生活安定資金支援も行われます。この過程でも労災保険の役割は非常に重要です。中小企業退職年金基金制度は雇用保険の財政を基盤として運営されます。これにより、労働者は退職後も安定した生活を期待できます。最後に、雇用保険は社会安全網として重要な役割を果たします。経済危機や個人的な危機により失業した国民が再び働ける基盤を作ることを目的としています。 雇用保険と労災保険は互いに補完的な関係を持っています。労災保険は業務中の事故に遭った際に必要な給付金を提供し、雇用保険は非業務的な理由で失業した場合に支援します。二つの保険の有機的な連携が労働者の福祉を強化します。例えば、退職時には労災保険で障害給付を、雇用保険で失業給付を同時に受け取ることができます。また、雇用保険は職場託児所支援を通じて労働者の育児負担を軽減し、これは労災保険とともに職場福祉の向上に貢献します。最後に、雇用保険と労災保険制度は国家政策によって継続的に改善されます。これにより労働者の権益向上と社会発展に貢献できます。 💡 核心ポイント雇用保険は労災保険とともに包括的な社会安全網の役割を果たし、退職年金、生活安定資金、職場福祉などを通じて労働者を支援します。 6. 雇用保険の未来と読者向けの実際的なチェックリスト 雇用保険はこれからもますます重要な社会保障制度として定着する見通しです。そのためには制度の改善が必要です。第一に、持続可能な財源の確保が重要です。保険料率の調整や政府支援の拡大が必要になる可能性があります。第二に、盲点の解消のために自営業者やプラットフォーム労働者への支援拡大が必要です。第三に、事後管理により多くの関心を払うべきです。提供されるサービスだけでなく、事後管理も徹底すべきです。最後に、行政システムの改善が必要です。給付請求手続きの簡素化と支援内容の拡大が同時に実現されるべきです。これらの努力が先行すれば、雇用保険は国民により信頼される制度として生まれ変わることができます。 読者向けの実際的なチェックリストを紹介します。1. 現在の職場の加入状況と納付明細を確認してください。2. 非自発的な退職時に失業給付を受けられるか資格要件を把握してください。3. 自営業者の場合は廃業前24ヶ月間の保険料納付記録を確認してください。4. 出産や育児休業を計画している場合は、該当する給付金を受けられるか確認してください。5. 保険料納付期間が長いほど受け取れる給付金が増えることを覚えておいてください。6. 不正受給に関与していないか確認し、必要に応じて申告してください。7. 雇用保険の盲点にあるか点検し、必要に応じて地域本部の相談を受けましょう。最後に、読者の安全と未来のために、雇用保険を戦略的に活用する方法を検討してみてください。 💡 核心ポイント雇用保険の未来は、制度改善を通じて盲点を解消し、持続可能な財源を確保することにかかっています。 よくある質問 失業給付を受けるための最低加入期間はどうなりますか? 離職日の18か月前から保険料納付単位期間が180日以上である必要があり、これを満たせば給付金を申請できます。 … Read more

短期資金ETF SOL超短期債アクティブ、純資産1兆ウォン突破の理由

株式市場と金利の不安定さが続く時期には、適切な投資先を見つけられずにいる待機資金が、安全な短期資金型上場投資信託(ETF)に急速に集中する傾向が明確に現れています。新韓資産運用が発表したSOL超短期債アクティブ商品の純資産が最近1兆ウォンを軽々と突破し、こうした流れを証明しています。株式市場の方向性が不透明になり、金利の変動性が大きくなるにつれて、一時的に資金を預けられる場所を探している人々の関心がこちらに集中しています。実際、直近1週間では短期資金型商品の上位銘柄に数兆ウォンに達する莫大な資金が流入し、人気を集めています。この記事では、数多くの投資家がなぜこの商品を選ぶのか、具体的な利点、そして活用方法について詳しく見ていきましょう。売買が自由で資産防衛に有利な金融商品を探している方は、今回の内容をじっくりご確認ください。 = 短期資金ETF SOL超短期債アクティブ、純資産1兆ウォン突破の理由 1. 短期資金型ETFに集まる市場の注目 1. 短期資金型ETFに集まる市場の注目 (段落1: 6文以上) 最近、国内外の株式市場が明確な上昇または下落の方向性を定められず、毎日揺れ動く中で投資家の悩みは深まっています。株式市場に直接参入するにはリスク負担が大きすぎ、一方でただ通帳に預けておくのは物価上昇を考えると惜しいという状況が繰り返されています。まさにこうした悩みを解決する代替案として、短期資金型ETFが市場の中心に浮上しています。実際、直近1週間の間に主要な短期資金型商品10銘柄にのみ、実に1兆4,000億ウォンを超える巨大な資金が集中しました。銀行に金を眠らせておくよりも、いつでも引き出せる一方で少しでも良い収益を得たいとする個人投資家の需要がそれだけ爆発的に増えたことを示しています。市中銀行の預金・積立金利回りが満足できるものではない状況で、株式の代替재를探す人々が增加了結果でもあります。 (段落2: 6文以上) このように市中の流動性資金が短期金融商品に大規模に移動する現象は、過去にも金利上昇期や株式市場の低迷期にしばしば観察されました。しかし、今回は取引所で株式のように簡単かつ迅速に売買できるETF形態である点が最大の違いです。通常の定期預金は途中で金を引き出すには約定された利子を放棄する不利益を甘受しなければなりませんが、この商品は全くそうではありません。いつでも市場で売買が可能であるため、急ぎ現金が必要になった際に即座に現金化できる優れた流動性を誇ります。会社員キム・モ氏は、預金・積立金に金を縛っておいたところ、急遽家賃保証金を上乗せする必要が生じた際に中途解約の利息損失を経験した記憶を思い出し、こうした商品の利便性を称賛しています。このように金を縛ることなく柔軟に資産を管理できるという魅力のおかげで、投資家からの好評は途切れることがありません。 💡 核心ポイント株式市場の不安定さと金利の変動性の中で、資金を自由に運用しようとする需要が短期資金型ETFに集中しています。 2. 新韓資産運用 SOL超短期債アクティブ、1兆ウォン突破の意味 2. 新韓資産運用 SOL超短期債アクティブ、1兆ウォン突破の意味 (段落1: 6文以上) 新韓資産運用が意欲的に発表したSOL超短期債アクティブ商品が、ついに純資産1兆ウォンの高台を突破したというニュースは、金融市場で大きな話題を呼びました。数多くの短期資産管理商品の中で、この商品が特に多く選ばれた理由は、徹底した安定性と継続的な成果のおかげです。この商品は、残存満期が3ヶ月以内の非常に短い高品質な債券や企業手形など、安全性が検証された短期金融商品に主に投資します。満期が非常に短いため、市中金利が突然変動しても債券価格が大きく揺らぐことなく、堅固な防御力を備えています。市場状況が不安定なときでも元本を守りながら、銀行預金以上の収益を期待できるという点が、賢い投資家の心を掴みました。 (段落2: 6文以上) 純資産1兆ウォンという数字は、単なる規模の拡大を超えて、市場でこの商品の信頼性が検証された強力な証拠です。ファンドの規模が大きくなるほど運用の効率が向上し、流動性管理が円滑になるため、投資家にとってはさらに安心して金を預けられます。実際、資金執行の過程で大規模な解約要求が入っても、揺らぎなく対応できる堅固な体力を備えることになります。主婦イ・モ氏は、周囲の知人の紹介で余剰資金をこの商品に分散投資しましたが、毎日少しずつ積み上がる利息を確認する楽しみが絶えないと語りました。このように多くの人々が直接経験し、満足している口コミが続くことで、資金流入の速度はさらに加速する好循環が生まれています。 💡 核心ポイントSOL超短期債アクティブが純資産1兆ウォンを突破したのは、優れた安定性と投資家の高い信頼を証明する結果です。 3. どのような資産に投資し、どのように収益を生むのか 3. どのような資産に投資し、どのように収益を生むのか (段落1: 6文以上) SOL超短期債アクティブ商品の具体的な投資対象と資産運用方式を見ると、なぜ安定性が高いのか簡単に理解できます。この商品は、主に信用格付けが非常に優秀なA-以上の債券やA2-以上の企業手形などの短期金融資産をポートフォリオの核としています。デフォルトリスクが極めて低い優良な発行体の資産のみを厳選して組み入れているため、元本損失への心配を大きく軽減します。リスクを最小限に抑える一方で、市場で相対的に割安とされている優良銘柄を積極的に発掘し、追加的な利息収益を狙う戦略を取っています。ただ黙って利息を受け取るだけでなく、専門運用人員の細やかな管理を通じてアルファ収益を生み出す構造です。 (段落2: 6文以上) 最近、韓国無リスク指標金利と91日物譲渡性預金証書(CD)金利は、概ね3.1パーセントから3.2パーセントの水準を行き来する流れを示しています。こうした基準金利環境の中에서도、この商品は直近3ヶ月間、年換算基準で3.41パーセントという好調な収益率を記録し、競争力を誇示しました。一般的な銀行普通預金や随時入出金商品と比較すると、確かに目立つ充実した収益をもたらしてくれる 셈です。事業家パク・モ氏は、会社の短期運転資金を一時的に預けたところ、普通預金よりもはるかに良い収益を上げたとして非常に満足していると評価しました。このように元本の安全を守りながら、市中金利と比較して有利な収益を確保できるという点が、この商品の最大の存在意義です。 💡 核心ポイント優良な短期債券と企業手形に主に投資し、安定した利息収益とともに市中金利以上の成果を追求します。 4. 退職年金口座と個人総合資産管理口座(ISA)活用の強み 4. 退職年金口座と個人総合資産管理口座(ISA)活用の強み (段落1: 6文以上) この商品が持つ最も独特な差別化点の一つは、退職年金口座で100パーセントの限度まで完全に活用できるという事実です。市中の多くの短期資金型商品はリスク資産として分類され、退職年金口座で投資できる比率が70パーセントに制限される場合が多いです。しかし、SOL超短期債アクティブは安全資産として分類されるため、確定拠出型退職年金と個人型退職年金口座の積立金全額をこの商品に投入できます。会社員チョン・モ氏は、退職年金の安全資産比率を満たすためにこれまで適切な商品を見つけられず悩んでいましたが、この商品を知った後は気が晴れたと言いました。退職資産を安全に増やすべき会社員にとって、これ以上の確実で有用な選択肢は見つかりません。 (段落2: 6文以上) 退職年金だけでなく、節税のアイコンと呼ばれる個人総合資産管理口座(ISA)でも、この商品を自由に組み入れて投資できます。税制優遇を最大化しながら、同時に変動性の大きい市場で安全に現金性資産を運用したい投資家にとって、まさに最適の条件です。税負担を減らし、収益率を高めるという二兎を追うことができるため、賢い投資家の必須アイテムとして定着しました。社会人初年度チョイ・モ氏は、給料を受け取るたびにISAを通じて継続的に買い付けており、資産が少しずつ積み上がる過程を見る楽しみが大きいと語りました。このように多様な節税口座と連携して活用できるという点が、この商品の価値をさらに高める核心要因です。 💡 核心ポイント安全資産として分類され、退職年金と個人総合資産管理口座(ISA)で限度の心配なく100パーセント活用できます。 … Read more

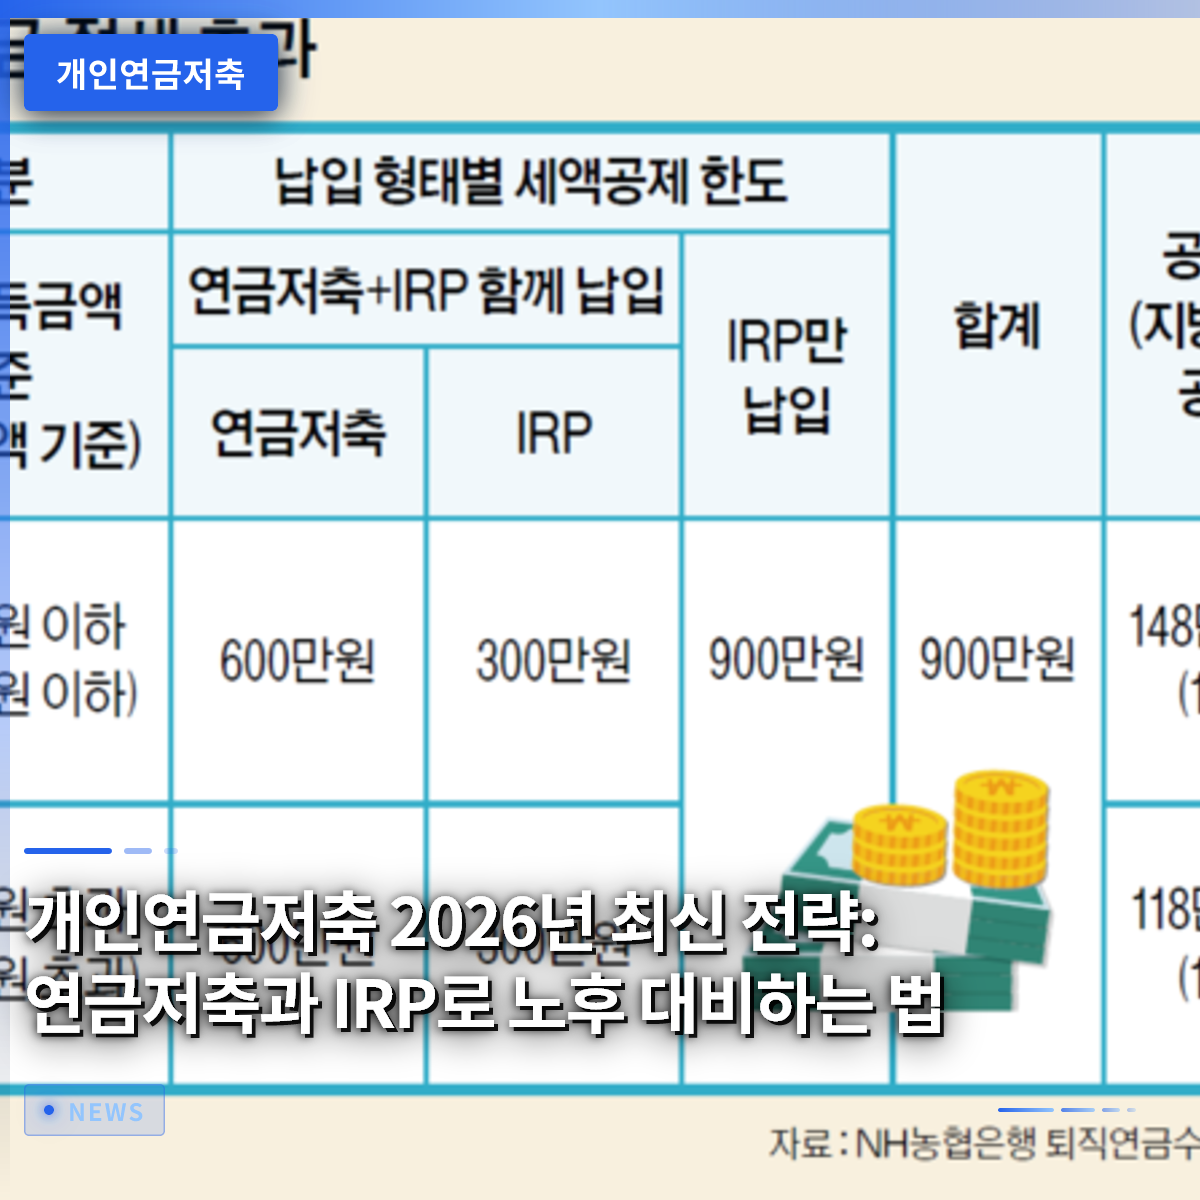
個人年金貯蓄 2026年最新戦略:年金貯蓄とIRPで老後資金を準備する方法

個人年金貯蓄は、単にお金を貯めるだけでなく、税制優遇を最大限に活用して老後を準備するための戦略です。特に2026年を基準として変更された税額控除の上限額と投資商品選択の重要性がさらに浮き彫りになっています。個人年金貯蓄とIRP(個人型投資資金管理口座)は、それぞれ異なる税額控除の恩恵と投資の柔軟性を提供するため、組み合わせ方によって年間数十万円の差が生まれます。例えば、会社員の金さんは年金貯蓄450万ウォンとIRP450万ウォンをそれぞれ拠出し、税額控除900万ウォンの上限額を埋め、この際に発生した節税額は約120万ウォンに達しました。この記事では、2026年の個人年金貯蓄のセットアップ方法から実戦的な投資戦略まで、誰でも適用できる具体的な事例を一緒に案内します。 = 個人年金貯蓄 2026年最新戦略:年金貯蓄とIRPで老後資金を準備する方法 1. 個人年金貯蓄とは何ですか? 1. 個人年金貯蓄とは何ですか? 個人年金貯蓄は、国民年金以外に個人が直接老後資金を準備するために、税制優遇を受けながら貯蓄する制度です。政府は個人年金貯蓄に対する税額控除を通じて貯蓄を奨励しており、2026年現在の基準では法人従業員だけでなく、自営業者やフリーランサーも加入できます。個人年金貯蓄は大きく分けて年金貯蓄型保険、年金貯蓄ファンド、退職金決済保険など複数の商品に区分され、各商品ごとに税額控除の上限額と投資戦略が異なります。例えば、40代の会社員朴さんは年金貯蓄型保険に300万ウォンを拠出し、3年間で税額控除の恩恵を受け、この時の節税額は約40万ウォン程度となりました。個人年金貯蓄は長期貯蓄を前提としているため、中途解約時にはペナルティが課される可能性があるため、必ず老後の生活計画を立てた上で加入することが望ましいです。また、年金貯蓄は税額控除以外にも満期時に大きな税制優遇を提供するため、長期的な資産形成の観点からも価値が高いです。 個人年金貯蓄の税額控除上限額は2026年基準で最大450万ウォンまで可能で、法人従業員だけでなく個人事業主など収入のあるすべての人が恩恵を受けることができます。税額控除は所得税と地方所得税を合算して15%の節税効果が得られ、450万ウォンを拠出した場合、約67万ウォンの節税効果が生まれます。年金貯蓄商品は大きな変化はありませんが、投資統合口座(ICT)と連携して運用する場合、追加の税額控除上限額が高くなる可能性があるため、金融機関の案内を必ず確認する必要があります。 💡 キーポイント個人年金貯蓄は税額控除を通じて年間数十万ウォンの節税効果が得られ、老後資金準備の核心的な手段です。 2. IRP(個人型投資資金管理口座)の役割は何ですか? 2. IRP(個人型投資資金管理口座)の役割は何ですか? IRPは個人が自由に投資商品を選択できる口座で、個人年金貯蓄とは異なり投資の柔軟性が高いため、若年層や資産規模が小さい場合に有利です。IRPの税額控除上限額は2026年基準で個人年金貯蓄と合算して最大900万ウォンまで可能で、このうちIRPは最大450万ウォンまで拠出できます。例えば、35歳の会社員李さんはIRPに450万ウォンを投資して税額控除67万ウォンを受け取り、これを追加貯蓄用に使用しました。IRPは短期的に損失が発生する可能性があるため、投資前に必ずリスクを理解し、適切な資産配分を行う必要があります。また、IRPは年金貯蓄商品よりも投資選択肢の幅が広く、個人の投資傾向に合わせてポートフォリオを構築できます。 IRPは投資の自由度が高いため、個人の投資傾向に応じて株式、債券、元本保全など多様な資産に投資できますが、これは逆に投資損失のリスクも高いことを念頭に置く必要があります。したがって、IRPを初めて始める方は、安全なファンドやETFなどから始めて経験を積み、段階的にリスク資産の比率を増やしていくことが望ましいです。また、IRPの税額控除上限額は年間450万ウォンを超過すると適用されないため、これを考慮して拠出額を調整する必要があります。 💡 キーポイントIRPは投資の柔軟性が高いため、税額控除と連携させることで老後資産形成に効果的です。 3. 2026年 個人年金貯蓄の税額控除戦略 3. 2026年 個人年金貯蓄の税額控除戦略 2026年基準で個人年金貯蓄とIRPの税額控除上限額はそれぞれ450万ウォンずつ、合算して最大900万ウォンまで可能で、これを最大化するには両制度をバランスよく活用する必要があります。例えば、年収6,000万ウォンの会社員は年金貯蓄450万ウォンとIRP450万ウォンをそれぞれ拠出し、900万ウォンの税額控除を受け、これに伴う節税額は約135万ウォンに達します。ただし、税額控除の上限額をすべて埋めることが常に最善ではなく、個人の経済状況と投資目標に応じて拠出額を調整する必要があります。例えば、資金が不足している場合はIRP中心に投資し、余裕が生まれたら年金貯蓄に追加拠出する戦略も検討できます。また、税額控除は年間拠出額によって異なるため、2026年1月〜12月の間に規則的に拠出することが重要です。 個人年金貯蓄は税額控除だけでなく、満期時点でも大きな税制優遇を提供するため、単なる節税だけでなく長期的な資産形成の観点からも価値が高いです。例えば、30年間毎年450万ウォンを年金貯蓄に拠出した場合、満期時点では税金なしで投資収益を全額引き出せる恩恵があります。したがって、個人年金貯蓄とIRPを長期的な資産準備ツールとして活用することが最も効率的な戦略です。 💡 キーポイント2026年の税額控除900万ウォンの上限額をバランスよく活用すれば、年間135万ウォンの節税効果が得られます。 4. 投資商品選択のコア戦略 個人年金貯蓄とIRPに投資する商品を選択する際は、個人の投資目標とリスク選好度を考慮する必要があります。例えば、50代になって保守的な投資戦略を取る方は、債券中心のファンドや変動の少ないETFなどを選択するのが安全です。一方、30代の若年層は株式比率を高めて長期収益率を最大化できますが、これは投資リスクも同時に高まるため、必ず分散投資を通じてリスクを管理する必要があります。また、米国S&P500のような大型株比率の高いETFは最近個人投資家の中で人気が高まり、年金貯蓄やIRP口座でも活用できる場合が多いです。例えば、TIGER 米国S&P500 ETFは年金貯蓄口座で投資可能であり、個人純買入額が4.9兆ウォンに達するなど代表的な投資商品として注目されています。 投資商品選択時には、単に収益率だけでなく、運用手数料や税額控除の恩恵も一緒に考慮する必要があります。また、投資前に金融機関が提供する資料を隅々まで確認し、複雑な商品は避けるのが望ましいです。個人年金貯蓄とIRPは長期投資を前提としているため、短期的な市場変動に左右されないよう、継続的な投資習慣を身につける必要があります。 💡 キーポイント投資商品は個人の投資目標とリスク選好度に応じて選択する必要があり、分散投資と長期投資がコア戦略です。 5. ISAと年金貯蓄を連携させる戦略 ISA(個人総合資産管理口座)は、税制優遇なしで自由に投資できる口座で、個人年金貯蓄やIRPに比べて柔軟性が高いですが、税制優遇は限定的です。しかし、ISAで一定額を貯蓄した後、これを年金貯蓄やIRPに転換する場合、追加の税額控除上限額を確保できる戦略があります。例えば、30代の会社員崔さんはISAに200万ウォンを貯蓄した後、これを年金貯蓄に振替して税額控除の恩恵を受けました。ISAは途中で簡単に引き出せるため、生活費として使用しなければならない方もいますが、長期的な資産形成のために活用すればより高い効率性を得ることができます。また、ISAと年金貯蓄を連携させれば税制優遇を最大化できるため、お互いの長所を活かして戦略的に運用する必要があります。 ISAは税額控除の恩恵はありませんが、投資収益に対する非課税の恩恵があるため、長期投資時に有利です。したがって、ISAから始めて徐々に年金貯蓄やIRPへ資金を移す戦略も検討できます。また、ISAは投資制限がないため多様な資産に投資でき、ポートフォリオの多様化にも役立ちます。 💡 キーポイントISAと年金貯蓄を連携させれば追加の税額控除上限額を確保でき、長期的な資産形成戦略として活用できます。 6. 2026年 個人年金貯蓄の運用見通しと読者向け行動指針 2026年の個人年金貯蓄とIRPの運用見通しは、利下げの有無と株式市場の動向に大きく左右される見込みです。特に、米連邦準備制度理事会(FRB)の金利政策の変化はグローバルな投資資金の流れに影響を与えるため、IRPで海外ETFに投資している方はこれを注意深く見守る必要があります。また、政府の税制政策の変化も重要な変数であるため、年間個人年金貯蓄関連の法令や税額控除上限額の変化を継続的に確認する必要があります。例えば、2025年末から施行された投資統合口座(ICT)拡大政策は、個人年金貯蓄の税額控除上限額をさらに広げるプラスの影響を与えており、これを逃してはいけません。個人年金貯蓄とIRPは単にお金を貯めるだけでなく、長期的に資産を成長させる戦略であるため、継続的に投資し、市場の動向に合わせてポートフォリオを調整することが重要です。また、定期的に投資パフォーマンスをチェックし、必要に応じて資産配分を再調整する習慣を身につければ、より高い収益を得ることができます。 2026年は利下げ期待感と株式市場の回復基調が継続する可能性が高いため、IRPを通じた株式投資比率の拡大も検討する価値があります。また、政府の老後資金準備支援拡大政策も期待できるため、政策変化に敏感に対応する必要があります。最後に、個人年金貯蓄とIRPは必ず専門家の助言を受けて運用するのが安全であり、自身の財務状況と投資目標に合わせて計画を立てることが重要です。 💡 キーポイント2026年の個人年金貯蓄とIRPは金利・市場動向を考慮して戦略的に運用する必要があり、政策変化にも敏感に対応すべきです。 よくある質問 個人年金貯蓄とIRPはどう異なりますか? 個人年金貯蓄は政府の税額控除の恩恵を受け、投資商品選択の幅が限定的です。一方、IRPは投資の自由度が高く、株式や債券など多様な資産に投資できますが、税額控除上限額は450万ウォンまで適用されます。 2026年の税額控除最大上限額はどれくらいですか? … Read more

4大保険計算機で手取り給与と所得税後の所得を一目で確認する実践ガイド

4大保険計算機を使えば、給与から差し引かれる保険料や税金をすぐに把握でき、手取り給与を正確に予測できます。多くの会社員は、給与明細だけを見ると実際に口座に入ってくる金額が予想と異なることに気づき、混乱を経験します。この記事では、4大保険計算機がどのような項目を反映しているのかを段階的に 살펴보고、実際の計算例を通じて理解を深めます。また、最新の保険料率や税率の変動を反映した計算方法も解説します。計算結果に基づいて財務計画を立てる方法も示します。最後に、計算機を頻繁に利用する際の注意点と今後の展望もまとめます。この記事を読めば、誰でも簡単に4大保険計算機を活用して手取り給与を確認できるようになります。 = 4大保険計算機で手取り給与と所得税後の所得を一目で確認する実践ガイド 1. 4大保険計算機が提供する主要項目 1. 4大保険計算機が提供する主要項目 4大保険計算機はまず国民年金保険料を計算します。この保険料は給与に適用される料率を掛けて算出され、2026年基準では4.75%が適用されます。次に健康保険料が計算され、ここでも料率が適用されます。介護保険料は健康保険料の一部の割合として別途算定されます。雇用保険料は失業給付や産前産後休暇などを 위한保険であり、給与に一定の割合を掛けて求めます。最後に労災保険料は業種によって異なりますが、一般的には事務職には低い料率が適用されます。このように4つの保険料が順次控除された後の残額に対して所得税が計算されます。所得税は課税標準に応じて累進税率が適用され、地方所得税も一緒に考慮されます。これらのすべての項目を一つの計算機に入力すれば、最終的な手取り給与をすぐに確認できます。 💡 核心ポイント4大保険計算機は国民年金、健康保険、介護保険、雇用保険と所得税・地方所得税を順次反映して手取り給与を算出します。 2. 給与入力から結果確認までの使い方 2. 給与入力から結果確認までの使い方 まず計算機サイトにアクセスし、給与入力欄を探します。ここで入力する金額は税引前給与額であり、賞与や別途手当は別途合算する必要があります。入力後、計算ボタンを押すと各保険料項目が自動的に表示されます。国民年金、健康保険、介護保険、雇用保険の金額がそれぞれ表示され、合計額も一緒に提供されます。その後、所得税計算段階が進み、課税標準が表示されます。地方所得税は所得税の10%として自動計算され表示されます。すべての控除項目を合計した金額が税引前給与から差し引かれると、最終的な手取り給与が表示されます。結果画面には各項目別の金額と割合がグラフ形式で提供され、一目で比較できます。ユーザーはこの結果に基づいて翌月の予算計画を立てることができます。 💡 核心ポイント給与を入力すると、各保険料と税金が順次計算され、手取り給与と項目別の割合をすぐに確認できます。 3. 最新保険料率と税率の反映方法 3. 最新保険料率と税率の反映方法 2026年7月から国民年金料率が4.75%から5.00%に引き上げられる予定です。これに伴い、計算機も毎年保険料率の変更を反映して更新する必要があります。健康保険料率は2026年基準で3.55%に維持され、介護保険料は健康保険料の10.25%の割合で計算されます。雇用保険料率は0.9%で変動はありませんが、業種別の差額適用が存在する可能性があります。所得税率は課税区分ごとに違いがあり、2026年の改正案を反映して最新の区分を適用する必要があります。地方所得税は所得税の10%で固定されているため、別途更新は必要ありません。計算機を使用する際は、最新の料率が反映されたバージョンを選択するか、直接料率を入力する機能を活用するのが 좋습니다。多くのサイトでは自動的に最新の料率が適用されるため、バージョン確認だけでも正確な計算を保証されます。 💡 核心ポイント最新の保険料率と税率を反映した計算機を使用해야正確な手取り給与を得られます。 4. 手取り給与予測による財務計画の策定 手取り給与を正確に知れば、毎月の貯蓄目標を設定しやすくなります。例えば、手取り給与が250万ウォンで20%の貯蓄を目標とする場合、毎月50万ウォンを貯蓄できます。ローン返済額や生活費を事前に計画すれば、不要な支出を減らすことができます。また、年末調整時に予想還付額を事前に計算することも可能です。予想所得税を基準に控除項目を調整すれば、税負担を軽減できます。手取り給与の変動を定期的にチェックすれば、収入の変化に素早く対応できます。財務アプリやスプレッドシートに手取り給与を入力して月別のキャッシュフローを可視化すると、計画の実行がより容易になります。このように計算結果に基づいた財務計画は、長期的な資産形成に大きく役立ちます。 💡 核心ポイント手取り給与を基に貯蓄、支出、ローン返済などを体系的に計画すれば、財務管理が効率化されます。 5. 計算機利用時の注意点とよくある間違い 第一に、入力金額に賞与や残業手当を漏らすと、実際より低い手取り給与が表示されます。第二に、保険料率を古い値で使用するとエラーが発生します。第三に、所得税控除項目を漏らすと課税標準が過大に計算されます。第四に、地方所得税を別途計算しないと最終税額が不足します。第五に、非課税項目(例:食事手当、交通費)を給与に含めて計算するとエラーが生じます。第六に、計算結果をそのまま信じて税金申告時に差異を発見すると、修正申告が必要になる場合があります。第七に、モバイルとPCで異なるバージョンの計算機を使用する場合、料率の差が生じる可能性があります。第八に、更新通知をオンにしておかないと、最新の料率を見逃す可能性があります。 💡 核心ポイント正確な入力の為にすべての給与項目を含め、最新の料率を使用し、結果を定期的に検証する必要があります。 6. 展望と読者の行動 今後、4大保険計算機は人工知能を活用してユーザーの過去の給与データを分析し、将来の収入変動を予測する方向に発展すると期待されています。これにより、ユーザーは単に現在の給与だけでなく、昇進や転職に伴う収入変化も事前にシミュレーションできるようになります。また、税法改正や保険政策の変化があった際に自動的に料率を更新してくれる機能が標準になる見込みです。開発者はユーザーインターフェースをより直感的に改善し、入力エラーを減らすことに注力するでしょう。読者は今から定期的に計算機を使用して自分の手取り給与の変化を記録する習慣をつけるのが 좋습니다。変化を記録すれば、将来の財務決定を行う際に客観的な根拠を持つことができます。これにより、貯蓄、投資、負債管理など総合的な金融能力を高めることができます。 💡 核心ポイント計算機の機能を継続的に活用し、記録を残せば、将来の財務計画に大きく役立ちます。 よくある質問 4大保険計算機に給与だけ入力しても手取り給与は正確に出ますか? 給与の入力だけでも基本的な保険料と税金が計算され、手取り給与を概ね把握できます。しかし、賞与、深夜手当、非課税項目などがあれば、別途合算して入力する必要があります。したがって、すべての給与項目を含む金額を入力するのが 좋습니다。 保険料率が変更されるたびに計算機を再インストールする必要がありますか? ほとんどの計算サイトはサーバー側で最新の料率を適用してくれるため、別途インストールなしで最新反映された結果を確認できます。ただし、直接料率を入力する形式の計算機を使用する場合は、毎年変更された料率を修正する必要があります。利用中の計算機の更新通知を確認する習慣が 좋습니다。 手取り給与が実際に口座に入ってくる金額と異なる理由は何か? 計算機は法定保険料と税金を基準に推定していますが、実際の会社は食事手当、交通費、宿舎費などの非課税項目を別途支給する可能性があります。また、会社が提供する追加の福利厚生費やボーナスがあれば、口座に入ってくる金額が増える可能性があります。したがって、計算結果を基礎とし、実際の給与明細と比較するのが 좋습니다。 4大保険計算機を活用して年末調整を事前に準備できますか? 年間予想所得税を月別に計算すると、年末調整時の予想税額や還付額を概ね把握できます。これを基に控除項目の調整や追加の貯蓄商品の計画を立てることができます。ただし、最終結果は年末調整時点で確定されるため、参考用に活用するのが … Read more

カカオバンク、1年定期預金金利を3.7%に引き上げ、銀行業界最高水準と比較

カカオバンクが1年満期の定期預金金利を年3.7%に急引き上げ、銀行業界最高水準の金利優遇を提供し始めました。最近の市場金利上昇基調に合わせて主要な市中銀行が一斉に預金商品の金利を引き上げる傾向の中で出た嬉しいニュースです。例えば、余剰資金を安全に運用しようとするサラリーマンやまとまった資産を持つ富裕層の間で乗り換えブームが起きているようです。今回の措置により、6ヶ月満期の定期預金や自由積立預金の金利も並んで引き上げられ、選択肢が広がりました。果たしてどのような商品がどのように変わったのか、具体的な内容を確認しながら、自分の資産を増やす方法を探っていきましょう。残りの期間、どのように貯蓄戦略を立てれば利益になるのか、一緒に考える時間を過ごしましょう。 = カカオバンク、1年定期預金金利を3.7%に引き上げ、銀行業界最高水準と比較 1. カカオバンク定期預金金利引き上げの内容 1. カカオバンク定期預金金利引き上げの内容 カカオバンクは今回、定期預金と自由積立預金商品全体の金利を0.1ポイントずつ一律に引き上げました。特に1年満期の定期預金金利は年3.7%に跳ね上がり、現在銀行業界で最も高い水準の利子をもたらすことになりました。6ヶ月満期の定期預金も従来の年3.4%から年3.5%に小幅上昇し、短期資金運用にも有利になりました。毎月一定額を貯める節約志向の人々にとって重要な自由積立預金商品も、12ヶ月満期基準で年3.75%に調整されました。このような破格の金利引き上げは、最近激化している銀行業界の預金獲得競争の中で顧客を獲得するための戦略的な選択と解釈されています。実際に周りの友人たちの話を聞くと、少しでも利子が多く付く商品にお金を移そうとする動きが非常に活発に行われています。カカオバンクが今回実施した金利引き上げは、短期および1年満期商品をすべて網羅し、貯蓄の楽しさを再び思い出させてくれています。複雑な条件なく加入できる基本定期預金で最高水準の利子を提供している点が最大の長所です。銀行支店に直接足を運ぶことなく、モバイル機器の画面を数回タップするだけですぐに加入できるため、アクセス性も非常に優れています。サラリーマンのキム氏は、昨年加入した預金の満期が近づき、どこに預けるか悩んでいたところ、このニュースを聞いてすぐに加入したと伝えました。このように市場の動向に機敏に対応するインターネット銀行の動きは、他の伝統的な市中銀行にも少なからぬ刺激を与えています。結局、金利優遇を十分に享受する主体は、賢く情報を調べ、行動する一般の金融消費者と言えるでしょう。 💡 核心ポイントカカオバンクが1年満期の定期預金金利を年3.7%に引き上げ、銀行業界最高水準の優遇を提供し始めました。 2. 自由積立預金の優遇金利の活用方法 2. 自由積立預金の優遇金利の活用方法 カカオバンクの12ヶ月満期自由積立預金は、基本金利年3.75%に加えて追加の優遇まで受けられるため人気があります。自動振替条件を満たす場合、0.2ポイントの優遇金利が追加適用され、最高年3.95%の利子を受け取ることができます。毎月少額でもコツコツ貯める習慣を持つ社会人初年度の人々にとって、この商品は非常に魅力的な選択肢となり得ます。サラリーマンのパク氏は、毎月給与日に自動で引き落とされるように設定しておけば、気にせず自然とお金が貯まるので非常に満足していると話しました。優遇金利を受けるための条件は厳しくなく、誰でも簡単に達成できるレベルなので、実質的な利回りがかなり高いです。こうした長所のおかげで、周りの同僚にも積極的に勧める代表的な貯蓄商品として定着しています。自由積立預金という名前の通り、積立額と回数を柔軟に調整できる点も、忙しい現代人にとって大きな長所として感じられます。突然の緊急資金が必要になったり、支出が多い月には積立額を減らし、余裕が生まれた時に補充する形で運用できます。銀行への訪問なしで、モバイルアプリ環境ですべての加入および解約手続きが行われるため、時間と労力を大きく節約できます。自動振替登録という簡単なミッションを実行するだけで、最高年3.95%という高い金利を確定できるので、必ず 챙むべきです。低金利時代には積立預金をする楽しさがありませんでしたが、最近の金利引き上げのおかげでまとまったお金を貯める達成感が一段と大きくなりました。少額でも毎月誠実に貯めていく過程そのものが、未来のための確かな資産形成の礎となります。 💡 核心ポイント自由積立預金は自動振替優遇金利を活用すると、最高年3.95%の高い利子を受け取れるため人気があります。 3. ハナ銀行定期預金金利の動向 3. ハナ銀行定期預金金利の動向 ハナ銀行も市場金利上昇のトレンドを積極的に反映し、代表的な預金商品である「ハナ定期預金」の金利を引き上げました。1年満期基準で従来の年3.3%だった金利を年3.4%に0.1ポイント引き上げ、顧客を迎えています。ハナ銀行は先月頭にも一度金利を引き上げた経緯があるため、今回の引き上げは最近の急激な市場変化を明確に示しています。伝統的な大手市中銀行も、インターネット銀行の激しい挑戦に対抗し、預金高を守るために金利競争に積極的に参入する姿勢です。専業主婦のイ氏は、近所の支店に用事があって立ち寄った際、預金金利が上がったという案内を受け、加入を真剣に検討するようになったと明かしました。このように市中銀行が相次いで金利を引き上げることで、安全に資金を預けようとする預金者の足取りが一段と活発になっています。ハナ銀行のこうした動きは、単に金利を高めることを超えて、長期顧客を獲得するための必須の営業戦略の一環です。支店ネットワークを活用した対面相談と便利なモバイルサービスを同時に提供し、多様な年齢層の顧客層を確実に吸収しています。金利が上がるたびに素早く対応する銀行ほど、消費者の信頼を得て、より多くの資金を安定して誘致できます。サラリーマンのチョン氏は、複数の銀行の商品条件を綿密に比較した結果、ハナ銀行の安定性と引き上げられた利回りが気に入ると評価しました。今後も金融市場の変動性に応じて追加的な金利調整が起こる可能性が高いため、随時確認する習慣が重要です。賢い金融消費者になるためには、各銀行の公式発表と変更事項を見逃さずにチェックする目利きが必要です。 💡 核心ポイントハナ銀行も1年満期の定期預金金利を年3.4%に引き上げ、市中銀行間の預金競争に参加しました。 4. 国民銀行とウリ銀行の金利引き上げ比較 4. 国民銀行とウリ銀行の金利引き上げ比較 国民銀行は、代表的な定期預金商品である「KBスター定期預金」の1年以上2年未満満期金利を年3.4%から年3.5%に引き上げました。ウリ銀行も「ワンプラス預金」の1年満期金利を年3.4%から年3.5%に並んで引き上げ、競争に参加しました。主要な大手市中銀行が一斉に年3.5%の列に加わり、預金者は自分の傾向に合った銀行を選ぶ楽しみが生まれました。自営業のチェ氏は、事業資金をしばらく預けておくために複数の銀行の条件を検討した結果、国民銀行の商品に決めたと言いました。このように大手銀行が争先して金利を引き上げる理由は、市中の流動資金を確保し、健全な預金比率を維持するためです。各銀行が提供する代表的な定期預金商品の金利は似て見えますが、詳細な加入条件や付随取引の優遇に差があります。例えば、給与の振替や通帳の継続的な使用などの条件に応じて追加利子を受け取れる商品を綿密に検討する必要があります。単に基本金利のみを比較するのではなく、普段よく利用するメインバンクの優遇と組み合わせる方が有利なことが多いです。大学生のキム氏は、アルバイトで貯めたお金を分散して複数の銀行に預け、後で利子进行比较する楽しみを感じています。大手銀行のこうした同調現象は、市場金利が今後どの方向に流れていくかを推測できる重要な指標となります。預金者はそれぞれ有利な条件を提示する金融機関を探し、資産を再配置するマネー・ムーブ現象を加速させています。 💡 核心ポイント国民銀行やウリ銀行などの主要な市中銀行も定期預金金利を年3.5%に引き上げ、金利引き上げの列に加わりました。 5. 銀行業界の預金競争の背景と意義 5. 銀行業界の預金競争の背景と意義 最近銀行業界が一斉に預金金利を引き上げ始めた背景には、急変する市場金利と激しくなった顧客獲得競争があります。市中の流動資金を吸収して安定した資金構造を確保しようとする金融機関の足取りが、かつてないほど忙しく動いています。インターネット銀行が破格の年3.7%という高い金利を提示すると、伝統的な市中銀行もこれに負けないとばかりに金利を引き上げる状況です。会社員のカン氏は、以前は銀行にお金を預けても物価上昇率に追いつけず残念でしたが、最近は少し息が通じる気分だと話しました。このように金利上昇期は、資産を保守的に守りながら確実な利子収益を得たいとする預金者にとって絶好の機会となります。銀行間の妥協のない預金競争は、結局消費者により良い条件と多様な選択肢を提供するプラスの機能として作用しています。過去には固定金利に満足しなければなりませんでしたが、今は財布の状況と貯蓄期間に合わせて最も有利な商品を選べます。専門家は、こうした金利上昇局面がしばらく続く可能性が高いため、満期を迎えた預金を無条件に再預入するのではなく、比較するよう助言しています。フリーランサーのハン氏は、複数の銀行のアプリを開いて金利比較するのが最近の日常的な楽しみになったと笑いながら伝えました。金融市場のこうした動的な変化は、賢く資産を管理する人により多くの報酬をもたらす構造を作っています。今後も各銀行の微細な金利変動の推移に注目し、大切な資産を安全かつ充実させながら増やしていく知恵が必要です。 💡 核心ポイント市場金利上昇と顧客獲得競争が重なり、銀行業界全体で預金金利を引き上げるドミノ現象が現れています。 6. 預金乗り換え戦略と今後の展望 6. 預金乗り換え戦略と今後の展望 市中銀行の金利引き上げリレーが続く中、以前に加入していた低金利の預金を解約し、乗り換えようとする動きが活発です。ただし、無条件に中途解約を実行するのではなく、既存商品の残り期間と約定利子、中途解約利率を綿密に検討する必要があります。資産管理士は、新しく乗り換える商品の金利と既存商品の残り期間を収支計算し、実益が大きい場合のみ移動するよう助言しています。専業主婦のオ氏は、満期までわずか1ヶ月しか残っていないためそのままにしましたが、半年以上残っている預金は果断に解約し、新しく加入しました。このように冷静な計算と情報分析が裏付けられて初めて、真の意味での資産増殖を実現できるものです。今後も金融市場の通貨政策の変化や経済指標の発表に応じて、市中金利はいつでも揺れ動く可能性が非常に高いです。したがって、一箇所にすべての資金を縛り付けるのではなく、満期を複数に分けて加入する分散投資戦略が安全かつ効率的です。サラリーマンのベ氏は、6ヶ月物と1年物の定期預金を時差で加入し、流動性と収益性を同時に確保していると自慢しました。今回のカカオバンクの3.7%金利引き上げは、預金者にとって確実な刺激剤となり、今後の貯蓄の構図を変えるきっかけとなりました。変化する流れに合わせて賢く対応する金融消費者だけが、急変する経済状況の中で笑える主人公となるでしょう。残りの下半期も各銀行の金利変動ニュースを継続的にモニタリングし、自分の財布を厚くしてくれる最適な機会を捉えてみましょう。 💡 核心ポイント無条件な乗り換えよりも、既存商品の条件を比較し、満期を分散する戦略的なアプローチが不可欠です。 よくある質問 カカオバンクの1年定期預金金利はいくらに引き上げられましたか? カカオバンクの1年満期定期預金金利は年3.7%に引き上げられ、銀行業界最高水準を記録しました。 カカオバンク自由積立預金の最高金利を受ける方法は何か? 基本金利に自動振替優遇金利0.2ポイントを追加適用されると、最高年3.95%の利子を受け取れます。 他の市中銀行も金利を引き上げているのですか? ハナ銀行、国民銀行、ウリ銀行などの主要な市中銀行も相次いで定期預金金利を年3.4%から3.5%に引き上げました。 既存の預金を解約して乗り換える際の注意点は何ですか? 中途解約時に発生する利子損失と新しく加入する商品の金利を比較し、実質的な利益が大きいのかを綿密に検討する必要があります。 … Read more

キム・ヨンオク、無名伝説、ハル、デュエットステージ、ファンとしての告白と投票まとめ

俳優のキム・ヨンオクが、トロット(韓国演歌)コンテスト番組『無名伝説』の熱心な視聴者であることを堂々と明かし、歌手ハルに直接投票した事実を公開して大きな話題を呼んでいます。長年にわたり数多くの作品で名演技を披露してきた国民的ベテラン俳優が、特定の参加者に対して心からの愛情を示したというニュースは、ファンに新鮮な衝撃を与えました。特に、二人が最近放送されたバラエティ番組『伝説の男たち』で劇的に出会い、デュエットステージまで完璧にこなした点がさらに注目を集めています。放送を通じて公開された二人の温かいケミストリーは、実際の祖母と孫を思わせるほど温かい雰囲気を醸し出し、視聴者の笑顔を引き出しました。果たしてキム・ヨンオクはどのようなきっかけでハルの熱狂的なファンになったのか、そして放送で展開された特別なステージの裏側にはどのような物語があるのか、詳しく見ていきましょう。普段からテレビを愛し、独特な大衆文化への愛を示してきたキム・ヨンオクの率直で楽しいエピソードを、これから一つずつ掘り下げていきます。 = キム・ヨンオク、無名伝説、ハル、デュエットステージ、ファンとしての告白と投票まとめ 1. 『伝説の男たち』で実現した特別な出会い 1. 『伝説の男たち』で実現した特別な出会い 9月23日に放送されたバラエティ番組『伝説の男たち』第11回は、全国各地を代表する出演者がチームを組んで対決を行う「八道名物大祭」特集として構成されました。この日の放送では、韓国を代表するベテラン俳優キム・ヨンオクと、人気トロットサバイバル番組『無名伝説』の主要メンバーであるTOP7が一堂に会し、驚くべきシナジーを発揮しました。特にソウルチームとして出場したキム・ヨンオクは、独特の機知に富んだトークとカリスマ性あふれる進行で、スタジオの雰囲気を瞬時に掌握しました。忠清道代表として出場した歌手ハルを含む出演者たちは、各地域の名誉を賭けて華麗なステージを披露し、現場の雰囲気を熱く盛り上げました。これまで画面の向こうから互いを見守っていた二人が、ついに直接向かい合って会話をする姿は、視聴者に胸を打つ感動を与えました。長い演技キャリアを誇る大女優と、ようやく羽ばたき始めた新人歌手の出会いという点で、放送前から大きな期待を集めていました。忠清道地域チームとして活躍したハルとキム・ヨンオクが出会った瞬間、スタジオの全員が歓声を上げました。普段から様々なバラエティ番組で率直な魅力を披露してきたキム・ヨンオクの登場のおかげで、撮影現場全体が活気に満ちました。 💡 核心ポイント『伝説の男たち』の放送を通じて、大女優キム・ヨンオクとトロット新人ハルが意味深い出会いを果たしました。 2. キム・ヨンオクがハルに夢中になった決定的な理由 2. キム・ヨンオクがハルに夢中になった決定的な理由 キム・ヨンオクは、ハルと直接対面した場で、かつて『無名伝説』の熱心な視聴者であったことを率直に打ち明けました。数多くのコンテスト参加者の中でも、特にハルのステージに心を奪われたとし、決勝戦当時実際に投票までしたと告白して周囲を驚かせました。韓国芸能界で半世紀以上、大衆とコミュニケーションを取ってきたベテラン俳優の口から、特定の歌手へのファンとしての告白が出ると、現場スタッフさえも驚きました。キム・ヨンオクは、ハルのステージを見るたびに、歌に含まれる真実性と切実さがそのまま伝わってきて、応援しないわけにはいかなかったと語りました。単なる好感を超えて、実際に投票に参加したという事実は、ハルにとっても一生忘れることのできない感激の瞬間だったでしょう。偉大な後輩歌手への先輩俳優の惜しみない称賛と支援は、多くの大衆に温かい温もりを届けていました。俳優の道を黙々と歩んできたキム・ヨンオクが、歌手の夢に向かって走るハルに共感したのは、当然の結果なのかもしれません。テレビ画面を通じて後輩の成長を見守り、こっそりと心の中で応援を送っていた大先輩の真心が、そのまま伝わりました。 💡 核心ポイントキム・ヨンオクは『無名伝説』の放送当時、ハルの熱心な視聴者であり、実際に投票までしたと明かしました。 3. 祖母と孫のような温かいデュエットステージ 3. 祖母と孫のような温かいデュエットステージ 今回の放送のハイライトは、間違いなくキム・ヨンオクとハルが共に作り上げた幻想的なデュエットステージでした。実際の祖母と孫だと思わせるほど親密な視線を交わしながらステージを彩る二人の姿は、視聴者の目を赤くさせました。キム・ヨンオクは演技だけでなく、独特な音楽的感覚とリズム感を披露し、トロット曲を完璧にこなして感嘆を誘いました。ハルもまた、大先輩であるキム・ヨンオクのリードに合わせて、頼もしくハーモニーを合わせ、ステージの完成度を一段と高めました。二人が交わす温かい笑顔と、互いを気遣うしぐさは、見る人に深い家族愛のような胸打つ感動を与えました。歌が終わった後も、スタジオには拍手喝采が絶えず、出演者全員が二人の完璧な息の合いに賛辞を送りました。リハーサル過程から二人は互いを気遣い、和やかな雰囲気を主導したという裏話も伝えられ、温かみをより一層高めています。世代を超えて音楽で一つになる姿は、真の芸術の力とは何かを示してくれました。 💡 核心ポイントキム・ヨンオクとハルは、実際の家族のような親密なケミストリーを披露し、完璧なデュエットステージを完成させました。 4. バラエティ界を制覇した永遠の現役、キム・ヨンオクの魅力 4. バラエティ界を制覇した永遠の現役、キム・ヨンオクの魅力 韓国のベテラン俳優キム・ヨンオクを語る際に絶対に外せない形容詞が、まさに「ハルミネム(おばあちゃん神)」という親しみやすい愛称です。遠慮なく、かつ機知に富んだ話し方と、若い世代まで幅広く包み込むトレンド感あふれるコミュニケーション能力は、彼女を永遠の現役たらしめています。映画やドラマはもちろん、様々なバラエティ番組やYouTubeチャンネルまで縦横無尽に活躍し、独歩的な存在感を誇示しています。年齢を感じさせない情熱と挑戦精神は、後輩俳優や歌謡界の同僚にとっても大きな見本となっています。今回の『伝説の男たち』への出演も、彼女の絶えない大衆文化への愛と、若い後輩たちへの愛情が生み出した結果です。大衆は、いつも率直で堂々と自分の考えを表現するキム・ヨンオクの姿を見て、爽快さと慰めを得ています。普段の遠慮のないトークの中にも温かい人間味を失わない性格のおかげで、全世代の視聴者から厚い信頼を受けています。常に新しい分野に挑戦し、若い芸術家たちとコミュニケーションを取る姿は、多くの人にとって見本となっています。 💡 核心ポイントキム・ヨンオクは、独特な率直なトークと親しみやすい魅力で全世代を包み込むベテラン俳優です。 5. 無名伝説TOP7の熱い放送活動 5. 無名伝説TOP7の熱い放送活動 キム・ヨンオクの心を掴んだハルが所属する『無名伝説』TOP7は、コンテスト終了後も忙しなく過ごしています。ソンリ、ハル、チャン・ハンビョル、ファン・ユンソン、ジョン・ヨンホ、イ・チャンミン、イルルネなどで構成されるTOP7は、放送出演だけでなく、全国ツアーコンサートを通じてファンと直接コミュニケーションを取っています。サバイバルプログラムの限界を超えて、正規の放送番組と公演ステージを行き来しながら、自分たちだけの音楽世界を確固たるものにしていく最中です。コンテストが終わったからといって人気が冷めるのではなく、むしろより確固たるファンダムを構築し、真の大衆歌手として成長しています。今回『伝説の男たち』に出演して各地域チームとして活躍できたのも、彼らの絶えない努力と実力が支えとなったからこそ可能だったことです。全国各地を巡って行うコンサートの完売行列は、彼らがどれほど大きな愛を受けているかを証明する明白な証拠です。今後、どのようなステージや新しい音楽で大衆の期待に応えるのか、すでに注目が高まっています。 💡 核心ポイント無名伝説TOP7は、コンテスト後も放送とコンサートを並行して活発な活動を続けています。 6. 世代とジャンルを超えた感動の意味 6. 世代とジャンルを超えた感動の意味 今回のキム・ヨンオクとハルの出会いは、単なる放送用エピソードを超えて、大衆文化が持つ世代統合の可能性を示しました。長年にわたり大衆の愛を受けてきたベテラン俳優が、新人トロット歌手の夢を心から応援し、支援する姿は、多くの人々に深い響きを与えます。視聴者は二人の温かい交感を通じて、厳しい日常の中で一時的にでも心の慰めを得ることができました。今後、このような新旧世代が自然に調和する感動的なコラボレーションステージが、より頻繁に生まれることを期待します。ハルを含む無名伝説出身の歌手たちが、今回の経験を足がかりにより広い世界へと飛躍することを応援します。大衆文化芸術人たちの真摯なコミュニケーションは、常に私たちの社会にポジティブなエネルギーを吹き込む最も強力な原動力となります。読者の皆様も、 다가오는放送を録画で視聴し、二人の幻想的なデュエットステージを直接お楽しみいただくことを強くお勧めします。心まで温かくなる感動をそのまま感じられるでしょう。 💡 核心ポイントキム・ヨンオクとハルの出会いは、世代とジャンルを超えた真のコミュニケーションと感動をもたらしました。 よくある質問 キム・ヨンオクとハルが共に出演した番組は何ですか? 二人はMBNで放送されているバラエティ番組『伝説の男たち』第11回「八道名物大祭」特集で共に出演し、息の合ったパフォーマンスを見せました。 キム・ヨンオクがハルに投票するきっかけは何でしたか? キム・ヨンオクはトロットサバイバル番組『無名伝説』の熱心な視聴者であり、放送を通じてハルのステージを見守り、その真実性に心を奪われて、決勝戦当時実際に投票したと明かしました。 無名伝説TOP7にはどのようなメンバーが含まれていますか? 無名伝説TOP7はソンリ、ハル、チャン・ハンビョル、ファン・ユンソン、ジョン・ヨンホ、イ・チャンミン、イルルネのメンバーで構成されており、現在活発な放送と公演活動を展開しています。 二人が放送で披露したステージの特徴は何ですか? 実際の祖母と孫を思わせる親密な雰囲気の中で完璧なデュエットステージを披露し、視聴者に温かい感動を与えました。 … Read more