隣家の億万長者 パク・チャンドク 葬儀師 動物農場 ワントゴル代表 総まとめ

葬儀場代表から引退した後、3万坪という広大な土地を行き場のない動物たちの住処として提供したパク・チャンドク代表の物語は、多くの視聴者に深い感動を与えています。かつて医薬品卸売業の失敗を乗り越え、遅咲きで葬儀師の道に進み、地域トップの葬儀場を築き上げた彼の粘り強さは本当に驚くべきものです。しかし、本当に驚くべき点は、莫大な財産を築いた後に安楽な生活を送る代わりに、捨て犬や競走馬まで自ら引き取り、汗を流して生きるという人生の転換にあります。放送を通じて話題を集めたワントゴルの億万長者、真の幸福の意味と波乱に満ちた人生の軌跡を詳しく掘り下げてみましょう。単に裕福な人の日常を覗き見ることを超えて、真の分かち合いと責任感とは何かを深く理解する貴重な時間となるでしょう。これからパク・チャンドク代表が歩んできた感動の足跡を一つも漏らさず詳しく見ていきます。 = 隣家の億万長者 パク・チャンドク 葬儀師 動物農場 ワントゴル代表 総まとめ 1. 医薬品卸売業の失敗と葬儀師への挑戦 1. 医薬品卸売業の失敗と葬儀師への挑戦 パク・チャンドク代表は最初から葬儀業界に従事していた人物ではなく、1980年代半ばから医薬品卸売業で堅調な成功を収めていた起業家でした。当時、毎月1,000万ウォンを超える莫大な収入を上げ、何不自由ない豪奢な生活を送っていましたが、世の中は思い通りにはいきませんでした。21年目の2000年に国家レベルで医薬品分業制度が施行されると、瞬く間に事業は傾き始めました。手元に入るお金が途絶え、莫大な借金を背負うことになり、深い絶望の沼に陥った記憶は今も鮮明です。この時、人生の谷底に落ちた夫を救おうと、妻が先に新しい進路を真剣に提案し、救いの手を差し伸べました。42歳という決して若くない年齢で新しい職業を探し、葬儀指導学科に果敢に入学書類を提出しました。 周囲の視線と死を正面から向き合わなければならないという極度の恐怖から、入学を前に眠れなくなるほど心が苦しかったです。しかし、そばで黙々と応援してくれる妻の温かい信頼のおかげで、遅咲きの大学生時代を無事に乗り切ることができました。卒業する前に大手葬儀場の総括チーム長として急遽スカウトされ、並外れた現場感覚を 빠르게身に着けていきました。人生の底辺を経験し、新しい学問に打ち込んだその執念が、結局新しい機会の扉を大きく開いてくれたのです。失敗を恐れず果敢に方向転換した彼の決断力は、今の私たちにも大きな示唆を与えてくれます。 💡 核心ポイント医薬品卸売業の失敗後、妻の勧めで42歳時に葬儀指導学科に入学し、新しい道を切り拓きました。 2. 閉業危機に瀕した葬儀場の奇跡的な逆転 2. 閉業危機に瀕した葬儀場の奇跡的な逆転 順調に総括チーム長として地位を確立しようとしていた時期に、パク・チャンドク代表の人生を完全に揺るがす一通りの電話が運命のようにかかってきました。発信番号すら表示されない謎の電話は、閉業寸前に置かれたあるボロい葬儀場を買収してみないかという画期的な提案でした。驚くべきことに、その葬儀場は以前の創業者と代表がどちらも57歳という若さで世を去ったという不吉な噂が流れていた場所でした。当時、パク・チャンドク代表の年齢も巧みに57歳だったため、周囲の知人は当然買収を強く止めました。しかし、彼は人々が避ける危険の中にこそ機会を発見する並外れた洞察力を発揮し、最終的に買収を決断しました。 買収後の葬儀場の状況は想像以上に深刻で、地域内で売上が底を打つレベルから抜け出せずにいました。しかし、数十年間営業現場で培ったノウハウと徹底した管理システムを導入すると、まるで嘘のように驚くべき変化が訪れました。運営を引き受けてわずか2年で底を打っていた売上を完全に回復させ、3年目には堂々と地域トップの葬儀場として立ち上がりました。葬儀師としての実務能力に優れた経営感覚まで加わり、地域経済界で認められる巨頭に成長しました。死と悲しみを扱う空間で、誰よりも誠実な態度で遺族を慰めた点が成功の最大の秘訣でした。 💡 核心ポイント前任者のジンクスがあった閉業危機の葬儀場を買収し、3年で地域売上1位に引き上げました。 3. 3万坪の土地を動物たちに捧げた引退後の生活 3. 3万坪の土地を動物たちに捧げた引退後の生活 葬儀場の経営を成功裏に終え引退したパク・チャンドク代表は、現在約3万坪に及ぶ莫大な規模の私有地を所有しています。しかし、その広い土地を自分たちの豪邸や収益用不動産で埋め尽くすのではなく、なんと7,000坪を動物たちの住処として豪快に提供しました。放送を通じてこの事実が知られると、視聴者たちは彼をワントゴルの億万長者と呼び、大きな賛辞を惜しみませんでした。現在は6頭のペットと暮らしながら、人が必要とする時だけ利用し捨てられた数多くの命を黙々と受け入れています。公式な動物保護所の名称を掲げて運営しているわけではありませんが、個人が私財を投じてこれほど巨大な空間を確保したのは前例のないことです。 世の中から捨てられた動物たちが思いっきり走り回れるように、柵を整え寝床を整えることは、引退した夫婦にとって貴重な日常となりました。資産を多く持っているからといって、誰もがこのような分かち合いを実践できるわけではないため、彼の行動はより大きな感動を呼び起こします。周囲の人々はなぜその広い土地を商業的に活用しないのかと尋ねますが、彼は動物がもたらす癒しがより大きいと答えます。残りの人生を社会に還元し、弱い命たちと交感することに費やしたいという彼の哲学は、真の富の価値を改めて考えさせます。3万坪の大自然の中で展開される彼の平和で温かい日常は、多くの人々に癒しと慰めをもたらしています。 💡 核心ポイント引退後、所有する3万坪の土地のうち7,000坪を行き場のない動物たちの住処として無償提供しました。 4. 繁殖場出身の捨て犬「タンコニー」の劇的な変化 4. 繁殖場出身の捨て犬「タンコニー」の劇的な変化 パク・チャンドク代表が大切に世話している動物の中で、最も胸が痛む物語を持つ主人公はウェルシュ・コーギー種の「タンコニー」です。タンコニーは人間の利己主義で運営される違法繁殖場で悲惨な日々を送り、保護されてから捨て犬保護所の冷たい鉄格子を転々としていた子でした。初めてこのワントゴルに来た時は、人の手を極度に恐れ、近づこうとするのを避けるばかりでした。美味しいおやつを目の前に差し出しても、不安に駆られて口をつけられないほど心の傷が深い可哀想な子でした。パク・チャンドク代表はそんなタンコニーを無理に扱わず、遠くから見守りながら待つことで、ゆっくりと心の扉を開いていきました。 毎日温かい目で名前を呼び、安全だと確信させると、ついに彼女は少しずつ警戒を解き始めました。現在は他の動物たちと気取らずに一緒に過ごし、庭を元気に走り回るほど明るく健康的な姿を取り戻しました。単に可哀想な動物を連れてきてご飯を与えるだけでなく、性格や過去の傷まで細やかに癒すケア能力が際立っています。タンコニーが示す無垢な笑顔は、パク・チャンドク代表夫婦が注いだ真心の愛がいかに偉大であるかを証明しています。傷ついた魂が温かい世話の中でどのように癒されるかを示す最も美しい事例です。 💡 核心ポイント繁殖場で保護され、心の扉を閉ざしていた捨て犬タンコニーが、丁寧な世話により明るい姿を取り戻しました。 5. ミーアキャットや競走馬まで抱きしめた特別な動物家族 5. ミーアキャットや競走馬まで抱きしめた特別な動物家族 ワントゴルの億万長者の住処には、普段あまり見かけない非常にユニークで特別な経歴を持つ動物たちも家族として一緒に暮らしています。児童動物体験施設が経営悪化で閉鎖となり、行き場を失ったミーアキャットの「モンイ」もここで新しい家族の一員となりました。ミーアキャットは飼育条件が非常に厳しく手間がかかるため、適した里親が見つからず安楽死の危機にまで追いやられた不幸な動物です。また、かつてサーキットを力強く駆け抜けていた競走馬の「バダ」も成績不振という理由で淘汰され、悲惨な最期を迎えかける寸前でした。体験場閉鎖で行き場を失った馬の「ドゥリ」と11歳のミニチュアホースの「ドゥルコン」まで、様々な物語を持つ動物たちが集まっています。 パク・チャンドク代表は、馬は通常20年から長く45年まで生きられる動物なのに、人の都合で簡単に捨てられてしまうことに悲しみを表しました。競走馬として走って成績が良くないからといって、まだ寿命がたっぷり残っているのに淘汰するという残酷な現実に対して深い怒りを感じたと話しています。ここに来た動物たちは、年齢や種を超えて、誰もが平和に命を終えるまで温かい保護を受ける権利を享受します。飼育員出身でもないのに、これほど多様な大型動物や特殊動物まで完璧にケアしている姿は驚異的です。お金では絶対に買えない命への尊重と責任感が、ワントゴル全体を温かく包み込んでいます。 💡 核心ポイント体験場閉鎖や競走馬の淘汰などで捨てられたミーアキャットや馬を引き取り、最後まで責任を持って世話しています。 6. 動物専用キッチンと並外れた献身の日常 6. 動物専用キッチンと並外れた献身の日常 夫婦の居住空間には、人間が使用するキッチンとは完全に分離された別の動物専用キッチンが設けられており、周囲を驚かせています。自分たちの食事は粗末に済ませるかもしれませんが、6頭の動物たちの食事は一日も欠かさず、最高級ホテル並みに丁寧に用意しています。毎朝6時と夕暮れ前の一日2回、徹底した時間に合わせて、それぞれ異なる食性を考慮したカスタマイズされた食단을準備します。りんごや新鮮なニンジンなどの果物類から、特別な栄養食であるコオロギの幼虫や柔らかい煮込み肉まで、動物の体調に合わせて調理します。パク・チャンドク代表が直接料理の温度を測り、鮮度を細かく確認する姿からは、真の親心を感じます。 このような献身の生活は、単にお金が多いからできることではなく、動物への純粋な愛と犠牲の精神がなければ不可能です。順調だった葬儀場代表の座を果敢に辞し、全身を捧げて動物たちを世話している彼の引退生活は、多くの人々に模範となります。今後もパク・チャンドク代表は、自分の残りの旅路をこの動物たちとワントゴルで幸せに過ごしていく計画だと明かしました。物質的な豊かさを追うよりも、心の平和と命の分かち合いを選んだ彼の勇気ある生き方を、私たちも見習うべきです。今回の放送をきっかけに、捨て動物や淘汰される動物たちへの社会的関心と責任感がさらに広がっていくことを心から願います。 … Read more
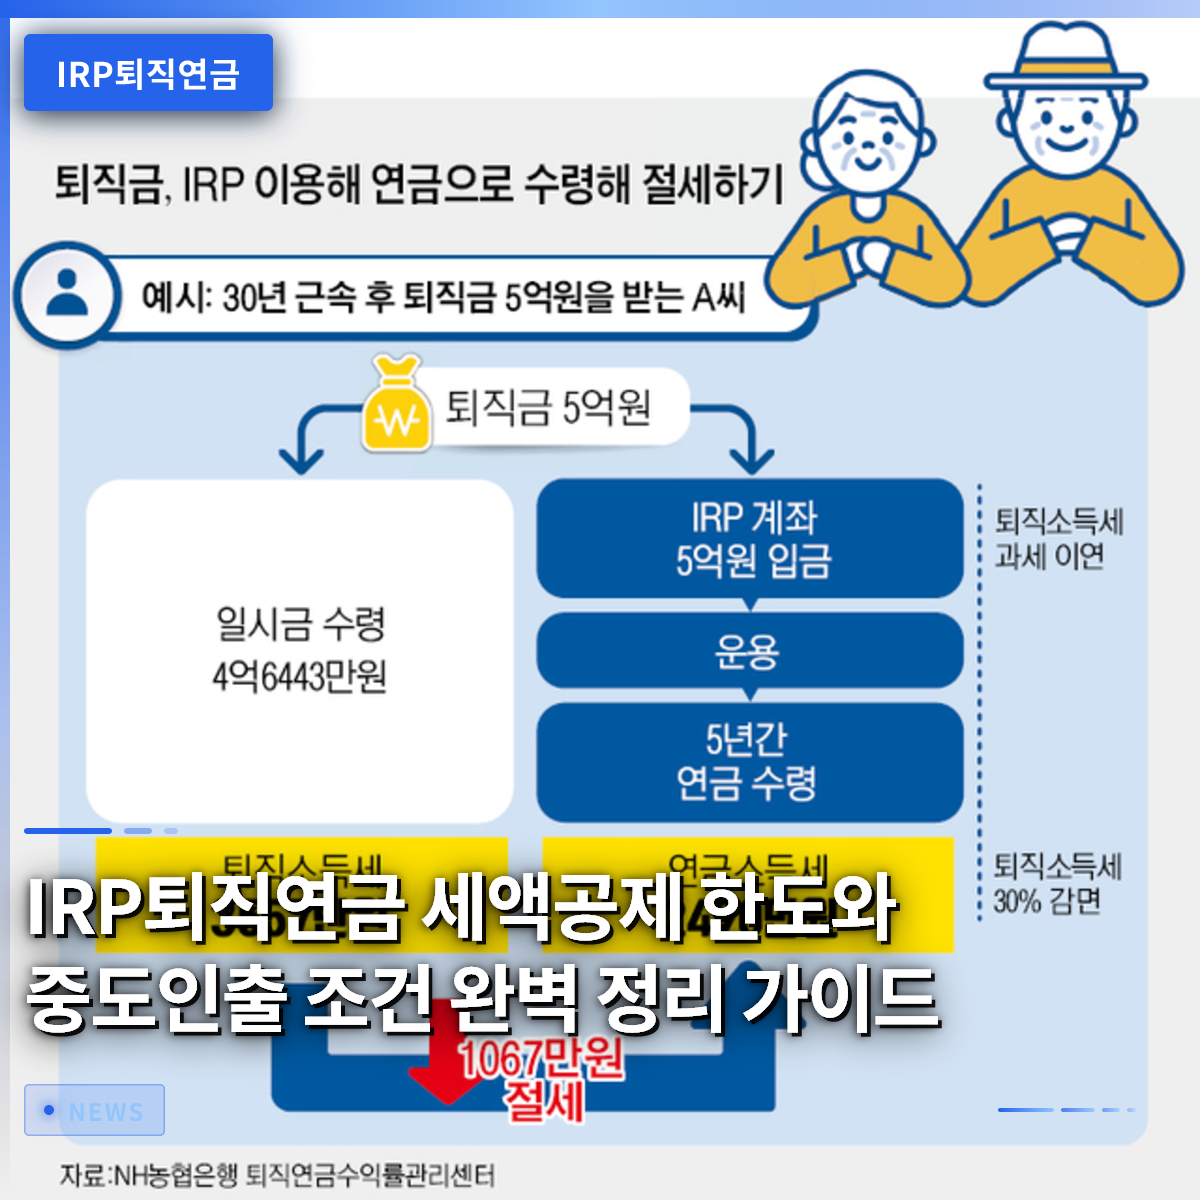
IRP退職年金:税額控除の限度額と中途解約条件の完全ガイド

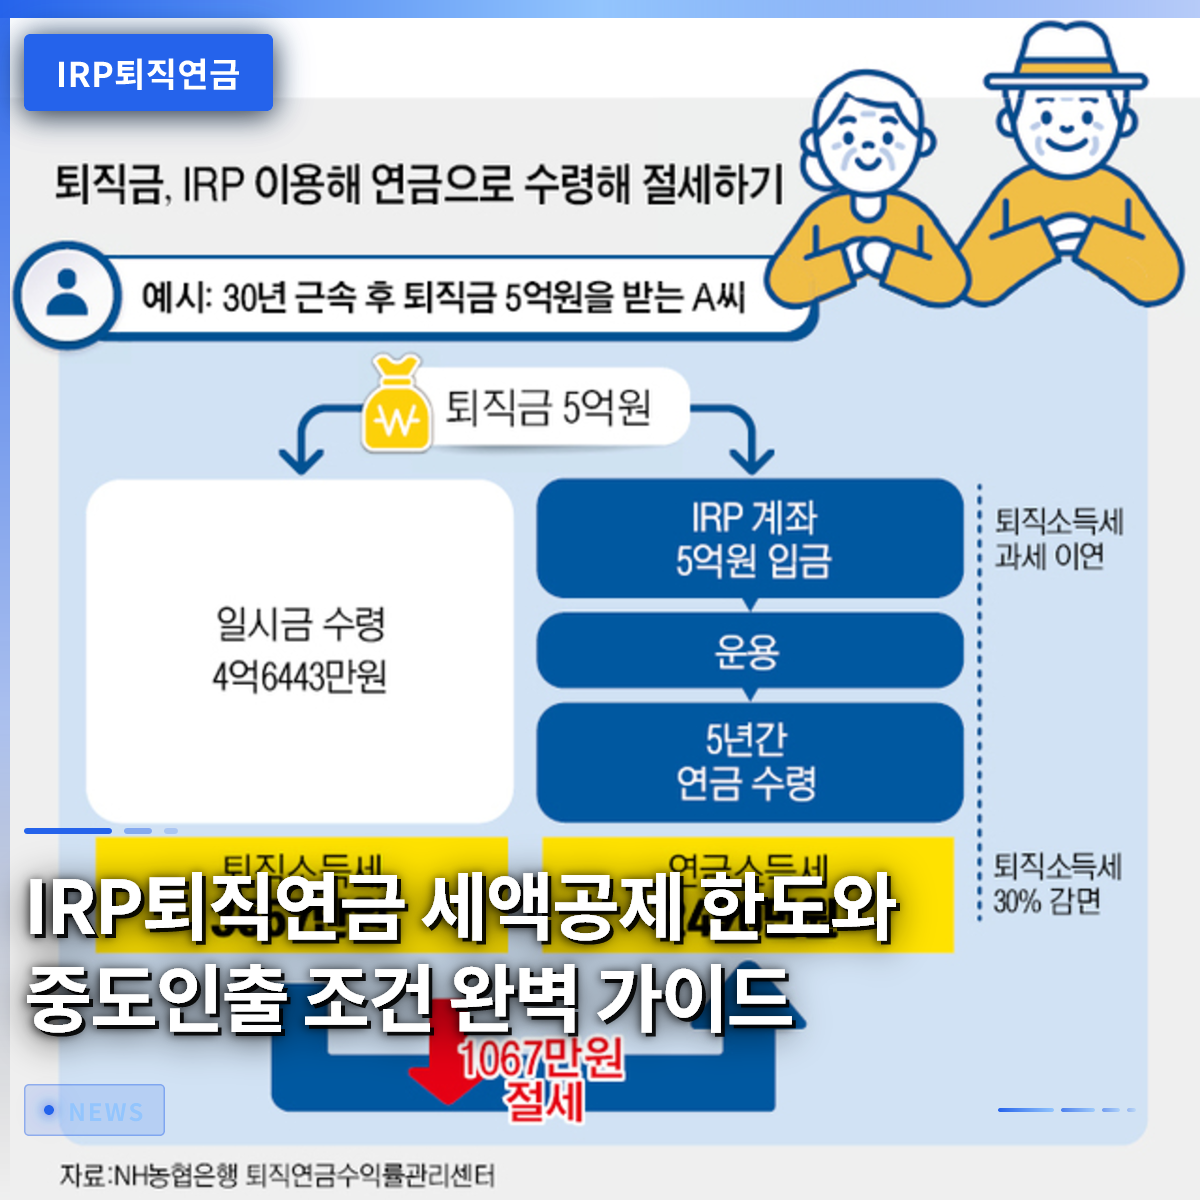
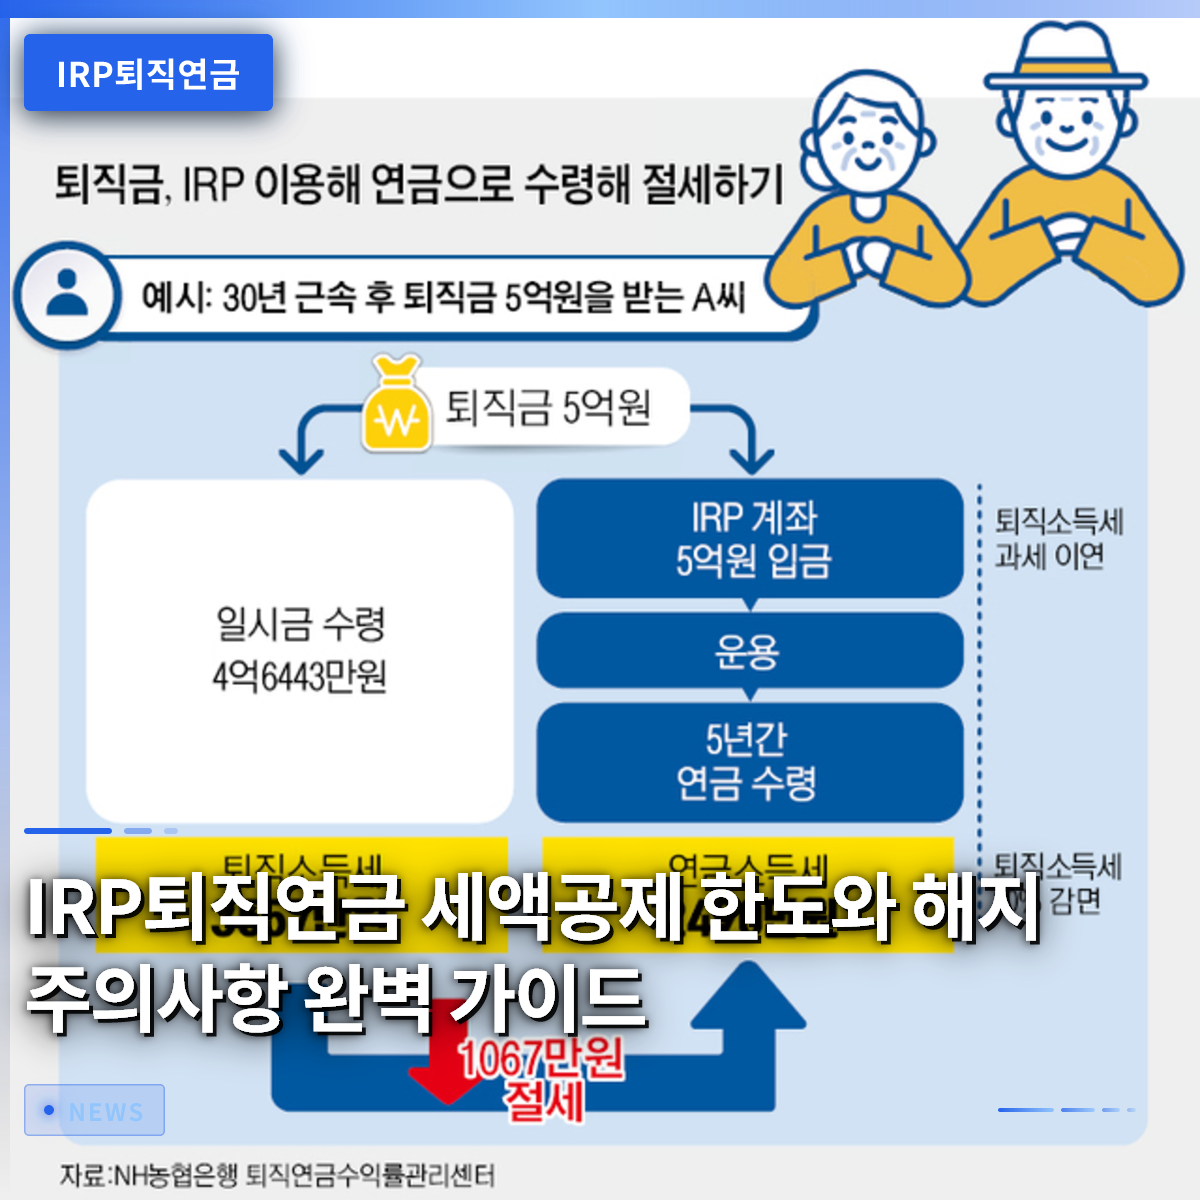
個人型退職年金(IRP)は、年末調整での税額控除の恩恵と老後資金を同時に確保できる必須の金融商品です。サラリーマンが毎年年末調整を準備する際、最初に手配するのがまさにこの年金口座です。昨年、年収5,000万ウォンだったサラリーマンのキム氏は、IRPへの拠出金のおかげで予想をはるかに上回る税金の還付を受け、思わず拍手喝采しました。しかし、実際に加入しようと思うと、中途解約が可能なのか、解約すれば税金のペナルティ(通称「税金爆弾」)を食らうのではないか、など疑問が尽きません。この記事では、IRP退職年金の正確な税額控除限度額、有利な受給方法、そして避けるべき解約のリスクまで徹底的に解説します。 = IRP退職年金:税額控除の限度額と中途解約条件の完全ガイド 1. 個人型退職年金(IRP)の概念と必要性 1. 個人型退職年金(IRP)の概念と必要性 個人型退職年金(IRP)とは、従業員が在職中に自発的に資金を入金したり、転職時に受け取った退職金を集約して管理したりできる専用口座です。過去には退職金を会社が一括で精算していましたが、現在は法律上、IRP口座に移管して老後資金として活用するよう誘導しています。毎月または毎年一定額を貯蓄しながら、預金だけでなくファンドや上場投資信託(ETF)など多様な投資商品で運用できるという利点があります。長くサラリーマン生活を送った人ほど、退職金をただ口座に置いておくよりも、この口座に移して運用した方が税務面ではるかに有利です。周囲の先輩たちが退職金を受け取るとすぐに銀行や証券会社へ駆けつけて口座を作る理由がまさにここにあります。退職金とは別に、自身が追加で拠出した金額については、国家が破格の税制優遇措置を設けています。高齢化社会が加速する中、国家が責任を負う年金だけでは安心できなくなったため、個人が自ら資産を積み立てていかなければならない時代になりました。銀行や証券会社などの金融機関も、顧客獲得のために多様な加入イベントを実施し、資産形成を支援しています。自分に合った金融機関を選び、 꾸준히資金を入れれば、安心できる老後を迎えるための素晴らしい足場が整います。 💡 コアポイントIRPは、退職金の管理と老後資産の増殖を同時に解決する必須の口座です。 2. 年金貯蓄とIRPの税額控除限度額の真実 2. 年金貯蓄とIRPの税額控除限度額の真実 多くの人が年金貯蓄とIRPの税額控除限度額を混同していますが、両口座は明確に合算限度額が適用される構造を持っています。年金貯蓄口座は単独で最大600万ウォンまで税額控除を受けられ、IRPと合算する場合、控除限度額は最大900万ウォンまで拡大します。例えば、年金貯蓄に600万ウォンを満額入れ、IRPにさらに300万ウォンを入れた場合、合計900万ウォン分について税額控除の恩恵を十分に受けることができます。総給与が5,500万ウォン以下であれば、16.5%の控除率が適用され、最大148万5,000ウォンというかなりの金額が還付されます。総給与がそれを超える場合は、13.2%の控除率が適用され、最大118万8,000ウォンの還付を期待できます。こうした計算方法を知らず、むやみにIRPだけに900万ウォンを入れたり、年金貯蓄だけに過度に拠出したりすると、最大限の恩恵を見逃す可能性があるため注意が必要です。毎年12月末までに拠出した金額を基準に税額控除が適用されるため、年末になる前に自分の拠出状況を綿密にチェックする習慣が必要です。サラリーマンのパク氏は、毎年秋に自分の年金拠出額を照会し、不足分を一括して補充する形で、倹約的に税金を節約しています。税額控除の限度額構造を正確に理解するだけで、毎年数十万ウォンから数百万ウォンの経済的利益を得ることができます。 💡 コアポイント年金貯蓄とIRPを合わせて最大900万ウォンまで拠出すると、最大16.5%の税額控除を受けることができます。 3. 避けられない危機、IRPの中途解約条件 3. 避けられない危機、IRPの中途解約条件 老後資産のための口座ですが、人生を送る中で急遽まとまったお金が必要な状況が発生することは避けられず、その際に中途解約が可能かが非常に重要になります。残念ながら、個人型退職年金(IRP)は一般的な理由では簡単に資金を引き出せないよう、法律で厳格に制限されています。無住宅者である加入者が本人名義で住宅を購入する場合や、全額保証金(チャンセ)を負担する場合、そして法律で定められた無住宅者の居住確保などの事由がある場合のみ、中途解約の道が開かれます。また、本人または扶養家族が6ヶ月以上の継続的な治療が必要な介護医療費を負担する場合も、例外的に認められます。破産宣告を受けたり、個人再生手続開始決定が下された場合も、残りの資産を中途解約して急場をしのぐことが可能です。こうした特別な事由に該当しない場合は、口座を維持しなければなりません。そのため、余裕資金を入れる際は、必ず数年間凍結されていても問題ない金額かどうか慎重に検討する必要があります。サラリーマンのイ氏は、結婚資金を準備するためにIRPを解約しようとしたところ、中途解約条件に該当しないことが判明し、大ピンチに陥りかけました。結局、口座を解約する代わりに、ローン商品を探したり他の方法を探したりして、汗だくになった経験があります。したがって、急に使う可能性が高い緊急資金は、通常の預金や自由な出入金が可能な商品に保管し、IRPは老後と節税の目的のみで活用する知恵が必要です。 💡 コアポイント住宅購入や医療費など、法律で定められた特別な状況でなければ、IRPの中途解約は非常に厳格です。 4. 税金爆弾を避けるためのIRP解約および年金受給方法 退職や定年を迎えた際、退職金を現金ですぐに受け取りたいと願いますが、この時に税金爆弾を食らわないためには、受給方法を慎重に決定する必要があります。法律により、会社が支給した退職金は必ずIRP口座に移管されなければならず、これをすぐに解約して現金化すると、多額の税金を一度に納付しなければなりません。退職所得税がそのまま課税されるだけでなく、税額控除を受けた金額と運用収益については、その他所得税の名目で16.5%という高い税率で徴収されます。したがって、税金爆弾を避けたい場合は、55歳以降に年金形式で分割して受給する方法を選ぶのが最も有利です。年金受給時には、本来納めるべき退職所得税から30%から40%までの減税恩恵を受けられ、年金所得税率も3.3%から5.5%に低下します。60歳で定年退職したチョイ氏は、退職金を一括で受け取らず、毎月一定額を年金として受給することで、税金を大幅に減らし、生活費の心配も軽減しました。もしやむを得ず全口座を解約しなければならない状況であれば、税制優遇措置が失われる点を必ず考慮して決定する必要があります。退職後の生活を余裕あるものにするためには、年金受給期間を10年以上と長く設定し、税負担を最小化する戦略が必要です。 💡 コアポイント退職金は55歳以降に年金形式で分割受給することで、税金を減らし老後に備えることができます。 5. 金融機関の選択と商品運用のヒント 個人型退職年金(IRP)口座は、銀行、証券会社、保険会社など多様な金融機関で開設でき、どこで作るかで収益率が大きく変わります。銀行で作る商品は、元本利子保証商品を中心に安全に運用できる利点がありますが、長期的には物価上昇率に勝つのが難しいという欠点があります。一方、証券会社で開設する口座は、多様なファンドや上場投資信託(ETF)に直接投資できるため、積極的な資産増殖が可能です。最近では、複数の金融機関が新規加入顧客を対象にモバイルギフト券や多様な景品を配布するイベントを実施しており、これを利用するのもちょっとした楽しみです。投資商品を選ぶ際は、自分の傾向が安定型か攻撃型かを正確に把握し、全資産の一定割合を安全資産で埋めるという法的基準を遵守する必要があります。サラリーマンのチョン氏は、証券会社のモバイルアプリを通じて定期的に収益率を確認しポートフォリオを調整し、株式型ファンドと債券型資産を適切に組み合わせて運用しています。金融機関の手数料体系も綿密に確認すべきで、非対面で加入する場合、管理手数料を免除してくれるところが多いので、コストを節約するのが有利です。自分に最も適した投資環境を提供するプラットフォームを選び、 꾸준히管理することが、成功した年金資産運用への近道です。 💡 コアポイント自分の投資傾向と手数料を考慮し、証券会社や銀行の中から最適な金融機関を選択すべきです。 6. 成功した老後準備のための最後のアドバイス これまでIRP退職年金の概念から税額控除限度額、中途解約条件、そして賢い年金受給方法まで詳しく見てきました。「退職」という言葉はまだ遠く感じますが、毎年積み上がる退職金と税額控除の恩恵を確保していけば、いつの間にか安心できる老後資産が完成しているでしょう。毎年年末調整シーズンにため息をついていた人々も、事前に年金口座を準備していれば、還付金を受け取りながら笑顔になれるでしょう。今後も金融市場の変化に合わせて、自分の年金資産を定期的にチェックし、無理な解約よりも長期維持を目標にすべきです。今日すぐに自分のIRP口座を開き、拠出限度額に不足がないか確認し、明日の豊かな人生を設計してみてください。 💡 コアポイント継続的な関心と正しい拠出習慣が、成功した老後と節税のコアです。 よくある質問 IRP口座は複数作れますか? 個人型退職年金(IRP)口座は、全金融機関を通じて1人1口座のみ保有できます。他の機関に移したい場合は、既存の口座を解約せず、契約移転制度を利用して金融機関を変更することで、税制上の不利益を避けることができます。 退職金を受け取ったのにIRPに移さないとどうなりますか? 原則として、会社は退職年金加入者のIRP口座へ退職金を移管しなければならず、これを違反した場合、過怠料の対象となります。ただし、55歳以降に退職する場合や、300万ウォン以下の少額退職金の場合は、例外的に本人の口座へ直接受け取ることができます。 中途解約すると税金を払う必要がありますか? 無住宅者の住宅購入や介護医療費など、法律で許可された事由による中途解約の場合、退職所得税がそのまま課税されますが、通常の解約ではないため、その他所得税のような追加的な重課税は避けることができます。 年金受給期間はいつまで設定するのが良いですか? 年金受給期間は、10年以上と長く設定することで、減税恩恵を最大限に受ける方法です。期間を短く設定しすぎると、年金所得税の代わりにより高い税率の税金が適用される可能性があるため、退職時期と資金計画をよく立てる必要があります。 =

IRP退職年金の税額控除限度額と解約時の注意点:完全ガイド

IRP退職年金を賢く活用すれば、年間最大900万ウォンまでの税額控除特典を受けながら、確かな老後資産を築くことができます。毎年確定申告の時期になると、税金の負担が重くならないかと心配するサラリーマンは多いですが、個人型退職年金口座を事前に準備しておけば、税金を大きく節約できます。例えば、年金貯蓄と合算して限度額を埋めれば、数十万ウォンの還付金を受け取る喜びを味わえます。最近では、金融機関が新規加入者や投資商品の運用顧客を対象に、多様なモバイル商品券の贈呈キャンペーンを実施し、注目を集めています。この記事では、退職年金の種類から税額控除の限度額、中途解約の条件、効率的な年金受給方法まで詳しく見ていきましょう。 = IRP退職年金の税額控除限度額と解約時の注意点:完全ガイド 1. 個人型退職年金の概念と必要性 1. 個人型退職年金の概念と必要性 私たちがよく言う退職年金制度とは、会社が資金を外部の金融機関に積み立て、労働者の退職時に支払う構造を指します。過去には退職金を会社内で独自に管理していたため、会社が倒産すると受け取れないケースが頻繁に発生していました。しかし現在では、労働者退職給付保障法に基づき、安全に外部金融機関へ積み立てられるため、安心して老後を託すことができます。特に個人型退職年金口座は、会社が拠出する金額以外にも、本人が自発的に追加拠出できる有用なツールです。 多くのサラリーマンがこの制度を、単に退職時に金を受け取る口座程度にしか思っていませんが、実は積極的な資産運用の中核です。在職中に自ら老後対策として追加で資金を入れ、多様な金融商品に投資して収益を上げることも可能です。周囲の同僚を見ていると、若い頃は退職が遠い未来のように感じ放置し、後に後悔するケースも少なくありません。したがって、今からこの口座の性質を正しく理解し、積極的に活用することで、退職後の生活がゆとりあるものになります。 💡 核心ポイント個人型退職年金は、安全な退職金の保管を超え、サラリーマンにとって必須の老後資産管理手段です。 2. DB型、DC型、IRPの違い 2. DB型、DC型、IRPの違い 退職年金制度は大きく確定給付型(DB)、確定拠出型(DC)、そして個人型退職年金に分かれ、それぞれの特徴は大きく異なります。確定給付型は、労働者が退職時に受け取る退職給付の水準が事前に確定している形式で、運用収益率の責任は会社にあります。一方、確定拠出型は、会社が毎年労働者の年間賃金総額の12分の1以上を負担金として納付し、労働者が直接そのお金を運用して収益を出す方式です。最後に個人型退職年金は、転職や退職時に受け取った退職金をそのまま移管して管理したり、個人が直接お金を追加拠出して運用したりする口座です。 この3つの構造を明確に理解しておくことで、将来の退職時に税金を減らし、収益率を最大化する戦略を立てることができます。例えば、確定拠出型や確定給付型で会社から管理を受けていた場合でも、退職した瞬間に法律に基づき個人口座へ資金が移転されます。この際、退職金をすぐに普通口座に引き出して使ってしまうと、重い税金を一括で負担することになるため注意が必要です。したがって、それぞれの制度の長所と短所を把握し、自分の投資傾向に合った方法を選ぶ知恵が必要です。 💡 核心ポイント確定給付型、確定拠出型、個人型退職年金は運用主体と責任が異なるため、自分に合った方法を見つける必要があります。 3. 税額控除の限度額と節税戦略 3. 税額控除の限度額と節税戦略 年末の確定申告シーズンになると、サラリーマンが最も関心を持つのは、いくら税金を還付してもらえるかという点です。年金貯蓄口座とIRP退職年金を併用すれば、驚くほどの節税効果が得られますが、これを知らない人が意外と多いです。年金貯蓄単独では最大600万ウォンまで税額控除を受けられますが、退職年金の本人拠出額を合算すると、全体の限度額が900万ウォンまで拡大します。総給与が5,500万ウォン以下の労働者であれば、最大16.5%の控除率が適用され、なんと148万5,000ウォンという大きな金額の還付を受けられます。 周囲で税金の還付を多く受けた知り合いがいる場合、大抵は年金口座の拠出限度額を満額まで活用しているケースです。毎月一定額をコツコツと拠出することで年末に大きな還付金を受け取り、そのお金を再び再投資する好循環を作ることができます。ただし、無理に限度額を埋めようとすると日常生活で資金繰りに苦しむ可能性があるため、自分の収入水準に合わせて計画を立てる必要があります。税額控除特典は、国が老後準備を奨励するために与えるボーナスのようなものですから、絶対に逃してはいけません。 💡 核心ポイント年金貯蓄とIRPを合算して年間900万ウォンまで拠出すれば、最大16.5%の税額控除特典を受けられます。 4. 中途解約の条件と解約時の注意点 老後資金として拘束されているお金ですが、人生を送る中で突然大きなお金が必要な緊急事態が発生することは避けられません。幸いなことに、無住宅者の労働者が本人名義で住宅を購入したり、借家保証金を支払う必要がある場合、法律上、中途解約が許可されます。また、本人または扶養家族が6ヶ月以上の介護を必要とする長期治療を受けたり、破産宣告を受けた場合にも、例外としてお金を引き出すことができます。しかし、これらの法定事由に該当しない場合、単なる気分転換や急な資金需要を理由に口座を解約することは絶対に避けるべきです。 中途でやむを得ず契約を解約すると、これまで受けていた税額控除特典をすべて返還するだけでなく、その他所得という重い税金を納めなければなりません。実際、多くの社会人初年度の人々が、お金が急に必要なことを理由に解約を選択し、税金の負担に苦しんで大きく後悔するケースがあります。したがって、緊急に資金が必要な場合は、安易に解約するのではなく、住宅購入や医療費など、法定の解約要件に該当するかどうかを慎重に検討すべきです。貴重な老後資産を守るためには、特別な状況でない限り、口座を維持することが賢明な選択です。 💡 核心ポイント無住宅者の住宅購入や長期介護など法定事由がない場合、中途解約時には重い税金が課されるため注意が必要です。 5. 年金受給方法と課税繰延べ効果 定年を迎えてお金を引き出す際、一括で一時金として受け取るよりも、年金形式で分割して受け取る方が税金の面でははるかに有利です。55歳以降に年金形式で受給すると、国が定めた年金所得税を納めることになりますが、この際、通常の所得税率よりもはるかに低い税率が適用されます。また、退職金を受給する際にすぐに税金を払わず、年金口座に移管しておけば、お金を引き出すまでまで税金の納付が先送りされる課税繰延べの恩恵を受けられます。繰延べられた税金分だけ元本が増えるため、複利効果を最大化でき、資産形成に大きく役立ちます。 例えば、退職金をすぐに受け取って使わず、口座に入れておき、数十年にわたりファンドや上場投資信託(ETF)などで運用すれば、収益はどんどん膨らみます。毎年発生する投資収益に対して、すぐに税金を差し引くのではなく、後に年金を受け取る際に非常に低い税率で分割して支払うため、実質的な受取額が大きく増加します。退職後、毎月温かい給料のように年金を受け取る生活を想像すれば、老後準備の重要性が切実に伝わってきます。退職設計の核心は、どれだけ多く貯めるかだけでなく、どのように税金を節約しながら受け取るかに掛かっています。 💡 核心ポイント55歳以降に年金形式で分割して受け取ると低い税率が適用され、課税繰延べを通じて複利効果を得ることができます。 6. 成功する老後準備のための実践戦略 これまで見てきたように、IRP退職年金は単なる貯蓄商品を超え、韓国のサラリーマンにとって必須の節税および退職準備ツールです。毎年、年末の確定申告による還付金を最大化したいのであれば、今すぐ自分の拠出状況を点検し、不足している金額を追加で埋める必要があります。最近、多様な金融会社が新規加入者や商品運用顧客を対象に、モバイル商品券の贈呈などのキャンペーンを行っているので、積極的に活用してみるのも良いです。退職は突然訪れるものではなく、若い頃からコツコツと準備した人だけが、安らかな老後を迎えることができます。今日からすぐに自分の口座を開き、どのような商品に投資されているかを確認するという小さな実践から始めてみましょう。 💡 核心ポイント継続的な拠出と賢い商品運用を通じて、安定した老後と豊かな節税特典を同時に達成しましょう。 よくある質問 会社を移ると、以前あった退職金はどうなりますか? 転職や退職をする際は、必ず本人名義の個人型退職年金口座へ退職金を移管する必要があります。口座に入ってきたお金はそのままにしておいたり、新しい会社の退職年金と合算して引き続き運用したりすることができます。 年金貯蓄とIRPにそれぞれいくらまで入れれば、税額控除を最大限受けられますか? 年金貯蓄は最大600万ウォン、IRPは合算して最大900万ウォンまで税額控除の拠出限度額が適用されます。したがって、IRP口座に3万ウォン以上追加拠出すれば、全体の限度額900万ウォンを埋めて最大の特典を受けられます。 55歳になったら、必ず年金形式でしか受け取れないのですか? 55歳以降に年金形式で分割して受け取る方が税金の面で最も有利ですが、本人が希望すれば一時金として一括で引き出すことも可能です。ただし、一時金受給時には退職所得税やその他所得が課されるため、慎重に決定する必要があります。 住宅購入を目的とした中途解約をした場合、税金はどうなりますか? 無住宅者が住宅を購入したり、借家保証金を準備するために法定事由で中途解約を行う場合、解約ではないため、年金所得税ではなく、比較的税率の低い退職所得税のみが適用されます。 =

韓墨ビジネスフォーラム、李在明大統領が貿易協定再開を促し、サプライチェーンと新産業の協力強調

李在明大統領はメキシコシティで開催された韓墨ビジネスフォーラムに出席し、両国間の貿易協定に関する協議を急いで再開すべきだという強い立場を表明しました。これは、最近世界的に通商環境の不確実性が高まっている状況下で、企業が安定して事業を展開できるよう堅牢な制度的基盤を構築すべきだという判断に基づいています。今回のイベントには崔泰源大韓商工会議所会頭をはじめとする国内主要企業人が大挙して出席し、両国間の経済協力案を深く議論する場となりました。北米地域を取り巻く通商秩序が急変するこの時期、韓国とメキシコが手を組めば新たな飛躍の機会を捉えられるという分析が出ています。単なる生産拠点を超え、北米と世界市場を結ぶ戦略的パートナーシップを構築しようとする政府の意志が際立つ場面です。今後、両国がどのような経済的成果を生み出すのか、すでに国内外の経済界の注目が集まっています。 = 韓墨ビジネスフォーラム、李在明大統領が貿易協定再開を促し、サプライチェーンと新産業の協力強調 1. 通商の不確実性と貿易協定協議の再開 1. 通商の不確実性と貿易協定協議の再開 グローバル経済環境が急激に変動する今、企業人は明日のことすら見通せない状況の中で事業を継続しています。このような時こそ、政府間の調整を通じて確実な制度的枠組みを整えることが、何よりも緊急の課題とされています。李在明大統領はメキシコシティ・ワールドトレードセンターで開催されたイベントで、両国の経済関係がまだ包括的な貿易協定の段階まで至っていない点を指摘しました。世界の市場の不確実性が深まる今こそ、企業が安心して投資を拡大できる堅固な貿易基盤が切実に必要だと説明しました。両国の産業構造は互いを補完する形を呈しているため、貿易協定が締結されれば経済協力レベルが一段と高まる可能性があります。企業が現場で感じる苦痛を軽減し、より広い舞台へと展開できるよう、政府が確かな足場を築くという意志を明確にしたものです。北米地域の巨大な通商秩序の変化の中で、両国が協力すべき理由は極めて明確です。米国・メキシコ・カナダ協定(USMCA)に象徴される北米市場の変化は、わが国の企業にとって脅威となる一方で、逆に大きな機会にもなり得ます。一人だけで巨大な波を乗り越えるのではなく、二カ国が知恵を合わせ力を結べば、いかなる障害も軽々と乗り越えることができます。李在明大統領もまた、こうした挑戦をむしろ両国の企業が世界市場を先取りする絶好の機会にすべきだと声を高めました。現場に集まった両国の企業人も、政府のこのような積極的な支援発言に大きな拍手と期待感を示しました。今後、実質的な交渉の場が迅速に設けられ、企業が実感できる目に見える成果につながることを、誰もが願っています。 💡 核心ポイント李在明大統領は、通商の不確実性の中で企業人が安心して活動できるよう、貿易協定協議の再開を急ぐべきだと強調しました。 2. スupplyチェーンの強化と先端産業の協力 2. スupplyチェーンの強化と先端産業の協力 現代社会において、安定したサプライチェーンを確保することは国家の存亡に直結する極めて重要な問題と言えます。メキシコは、わが国の企業にとって単なる生産拠点以上の意味を持つ場所です。北米と世界市場を自然に結ぶ重要な橋頭堡の役割を 훌륭に果たしている戦略的要衝だからです。メキシコが持つ優れた製造基盤と堅牢な現地部品エコシステムに、韓国の優れた先端技術競争力が加われば、莫大なシナジー効果が生まれます。二カ国の強みが有機的に噛み合った時、初めて北米市場を超えて世界舞台を制する強力な競争力を備えることができるようになります。李在明大統領は、今回の訪問を契機に、投資と先端産業サプライチェーン分野での協力を一層深く掘り下げるべきだと述べました。実際、多くの国内企業がメキシコ現地でAIデータセンターを建設し、電力システムを構築するなど、迅速に動き出しています。電気自動車生産施設への大規模投資に加え、低炭素やメタノールプロジェクトといった未来エネルギー事業でも手を組んでいます。こうした動きは、メキシコ政府が推進する産業高度化政策と韓国の優れた製造技術力が完璧に調和する模範事例です。今後、二カ国がサプライチェーンの安定性を高め、先端技術を共有しながら、グローバル経済の主導権を握ることが期待されています。 💡 核心ポイントメキシコの堅牢な製造基盤と韓国の先端技術力が融合し、北米と世界市場を結ぶ強力なサプライチェーン協力が推進されています。 3. 未来新産業とエネルギー分野の飛躍 今後の食料源を担う未来新産業分野においても、両国間の協力の手は非常に忙しく動いています。バイオ、ヘルスケア、そしてビューティ産業は、世界的に需要が爆発的に増加している代表的な未来成長市場です。李在明大統領は、こうした新産業分野において、両国が互いの長所を活かし、共同で市場を開拓すべきだと提案しました。特に、エネルギー、電力、そしてデジタルインフラ構築事業は国家の基本的な骨格を築くものであるため、両国が緊密にコミュニケーションを取る必要があります。環境に優しいエネルギーへの転換という巨大な流れの中で、韓国の環境技術とメキシコの資源が出会えば、莫大な成果を生み出すことができます。現実的に、エネルギー転換とデジタル革新は、一国の力だけでは達成しがたい巨大な課題です。二カ国は互いの不足を補い合い、技術を共有しながら共に成長する共生の道を歩んでいます。例えば、メキシコの豊かな自然環境を活用した再生可能エネルギー事業に、韓国の優れた情報技術システムを組み込むような形です。こうした協力は、単なる経済的利益の分配を超え、両国民の生活の質を高めることにも大きく貢献します。今後、先端医療機器から次世代エネルギー設備まで、多様な未来産業分野で二カ国の名前がより頻繁に挙がることでしょう。 💡 核心ポイントバイオ、ヘルスケア、環境エネルギー、デジタルインフラなど、未来新産業全般において両国の協力関係が日に日に深まっています。 4. 文化創造産業と人的交流の拡大 経済が発展し、社会が成熟するにつれて、文化が持つ力と影響力は想像を絶するほど大きくなります。李在明大統領は、先端技術産業と同じくらい、文化創造産業が両国関係を支える中核的な軸であるべきだと強調しました。全世界を魅了しているK-POPやK-ドラマだけでなく、食、ファッション、ビューティ、観光に至るまで、多様な分野への交流を広げる必要があります。かつては物の売買である貿易が中心でしたが、今は互いの文化を心から感じ、楽しむ段階に進化しました。韓国人はメキシコのタコスやトルティヤを美味しく楽しみ、メキシコ国民はサムギョプサルを焼きながらK-POPを歌っています。このように、両国民が日常の中で互いの文化を自然に消費し、親しみを感じている感情的な絆が、堅固な協力の基盤となります。「ベサメムーチョ」や「ラ・クカラチャ」のような親しみのあるメロディを口ずさむ韓国人の姿から、両国間の距離感はもう見当たりません。互いの文化を深く理解し、心から尊重する姿勢こそが、いかなる条約や協定よりも強力な結びつきとなります。政府レベルでも、こうした文化的親密さが経済協力に自然につながるよう、多様な支援策を 마련しています。今後、両国の若い芸術家やクリエイターがより頻繁に出会い、交流することで、新たな文化的ブームを起こすと確信しています。 💡 核心ポイント食やファッション、大衆文化に至るまで、両国民が深い文化的親密さを基盤に、堅固な協力土台を築いています。 5. 経済人の活躍と民間交流の重要性 今回のビジネスフォーラムには、崔泰源大韓商工会議所会頭をはじめ、韓国を代表する数多くの企業人が大挙して出席し、場を華やかにしました。政府が外交的な舞台を開き、制度的基盤を整えれば、実際に現場で奔走し成果を生み出す主体は結局、企業人です。民間企業が現地市場の雰囲気を正確に把握し、迅速に動かなければ、初めて国家間の協力が成功を収めることができます。フォーラムに出席した企業代表者は、メキシコ現地のパートナーと頭を突き合わせ、具体的な投資計画と協力案を議論しました。名刺交換や握手を交わす自然な出会いの中で、新たな事業機会が絶えず芽生えました。政府と民間が一つのように動くこうした協力体制こそが、グローバル経済危機を突破する最も確実な武器です。企業人はメキシコ現地で、韓国企業への熱い関心と信頼を直接目撃し、大きな誇りを感じました。単なる輸出入関係を超え、現地社会に貢献し雇用を生み出す共生経営が、民間交流の中核として定着しました。今後、両国政府は、企業人が安心して経営活動に集中できるよう、持続的な対話の場を設ける予定です。民間の創造的な挑戦精神と政府の確かな外交的支援が出会い、生み出すシナジーがすでに非常に期待されています。 💡 核心ポイント国内主要企業人が大挙して出席し、現地パートナーと実質的な事業案を議論しながら、民間経済協力の火を灯しました。 6. 未来展望と両国関係のビジョン 李在明大統領のメキシコ公式訪問とビジネスフォーラムへの出席は、両国関係を新たな次元へと引き上げた歴史的な転換点となりました。これまでやや物足りなかった貿易協定協議に再び火が付き、今後制度的基盤が完璧に整えられることが期待されています。サプライチェーンの安定化から先端技術協力、そして全世界を席巻する文化交流に至るまで、二カ国が共に歩める領域は無限です。世界経済の不確実性という巨大な波の中でも、韓国とメキシコは互いにとって最も信頼でき、確かなパートナーへと変わっています。今後、両国が築いた堅固な協力の土台の上に、数多くの企業と国民がより大きな幸福と成長を享受するでしょう。読者の皆様も、大韓民国の経済領域が地球の反対側にある中南米の主要国メキシコと共にどのように広がっていくのか、温かい目で見守っていただければ幸いです。政府と企業が一つになって成し遂げるこうした外交的・経済的成果が、結局、私たち国民すべての生活に前向きな活力源となるでしょう。今後、嬉しい貿易協定締結のニュースや多様な新産業協力ニュースを素早く知りたい方は、ぜひ当ブログを頻繁にご覧ください。急変する世界経済の中で、大韓民国が進む道を最も正確かつ分かりやすくお伝えすることを約束します。私たちの企業が世界舞台で存分に活躍できるよう、多くの応援と激励を心よりお願いいたします。 💡 核心ポイント貿易協定の再開と3大協力分野の具体化を通じて、韓国とメキシコはグローバル市場で共に飛躍する壮大な未来を描いています。 よくある質問 李在明大統領がメキシコを訪問した主な目的は何ですか? メキシコを公式訪問し、韓墨ビジネスフォーラムに出席するとともに、貿易協定協議の迅速な再開と、サプライチェーン・先端産業・文化創造産業における協力の強化を図るためです。 両国が推進する経済協力の3つの方向性は何か? 投資および先端産業サプライチェーンの強化、未来新産業およびエネルギー分野での協力、そしてコンテンツやビューティなどを含む文化創造産業交流の拡大です。 今回のフォーラムが企業にとって持つ意味は何ですか? グローバル通商の不確実性の中で、政府が制度的基盤を堅固に整えることで、企業が安心して北米および世界市場へと展開できる確かな足場となります。 両国民が共有する文化的親密さにはどのようなものがありますか? 韓国人はメキシコ料理を楽しみ、メキシコ国民はサムギョプサルやプルコギを食べながらK-POPを一緒に歌うなど、感情的な絆が非常に深いです。 =

IRP退職年金の税額控除限度額と中途解約条件を完全整理したガイド

IRP退職年金を賢く活用すれば、年末調整での税額控제と確実な老後資産を同時に確保できます。多くのサラリーマンが退職金を受け取ったり税金を節約するためにこの制度に加入していますが、正確な条件や特典を知らずに損をしているケースが少なくありません。例えば、年間積立限度額や税額控除率を正しく計算しないと、受け取れるはずのお金を逃しがちです。この記事では、IRP退職年金の基本概念から税額控除限度額、中途解約条件、そして効果的な年金受給方法まで詳しく解説します。制度の構造を正確に理解すれば、不要な税金を防ぎ、資産を安全に増やすことができます。これから、成功した老後資金管理のためのすべての情報を一つずつ確認していきましょう。 = IRP退職年金の税額控除限度額と中途解約条件を完全整理したガイド 1. 個人型退職年金IRPの基本概念を理解する 1. 個人型退職年金IRPの基本概念を理解する 個人型退職年金であるIRPとは、従業員が在職中に自発的に加入したり、転職時に受け取った退職金を一つの口座に集めて自分で運用できる退職資産管理手段です。かつては会社が管理する退職年金だけに頼っていましたが、今では個人が直接投資商品を選び管理する時代になりました。銀行や証券会社などの金融機関で簡単に口座を作ることができ、サラリーマンだけでなく自営業者や公務員も加入できます。 退職金を必ずIRP口座で受け取るよう法的に義務付けられている場合が多いため、事前に性質を把握しておくのが 좋습니다。口座内では預金だけでなく、ファンドや上場投資信託(ETF)など多様な商品に投資して収益率を高めることができます。この過程で発生する利息や配当に対する税金をその場で払うのではなく、年金を受け取る時まで先送りしてくれる課税繰延べ特典が与えられます。したがって、複利効果を最大化しながら貴重な老後資産を増やすのに非常に有利な条件です。 💡 核心ポイントIRPは自分で資産を運用し、課税繰延べ特典を受けるための必須の老後準備口座です。 2. 税額控除限度額と年金貯蓄の相違点 2. 税額控除限度額と年金貯蓄の相違点 年末調整のシーズンになると、多くの人が税金を減らすために様々な金融商品を探しますが、この制度はその中でも際立って優れた節税手段です。年金貯蓄口座とIRPを合わせて年間最大900万ウォンまで税額控除積立限度額が適用されます。具体的には、年金貯蓄単独では最大600万ウォンまで認められ、IRPに追加で積立する金額を合算して合計900万ウォンまで特典を利用できます。例えば、年金貯蓄に600万ウォンを入れ、IRPにさらに300万ウォン積立した場合、900万ウォン全額について税額控除特典を受けられます。 総給与額が5,500万ウォン以下の従業員であれば、控除率16.5パーセントが適用され、最大148万5,000ウォンの税金が還付されます。総給与額が5,500万ウォンを超えても、13.2パーセントの控除率が適用され、最大118万8,000ウォンの還付を期待できます。毎年給与から天引きされる税金が負担に感じるなら、この限度額を必ず満たして加入するのが賢い資産運用戦略です。ただし、無理に現金流動性を考慮せず限度額だけを満たそうとして、急な出費時に使えない状況になることがあるので注意が必要です。 💡 核心ポイント年金貯蓄と合算して年間最大900万ウォンまで税額控除特典を利用できます。 3. どのような場合に中途解約が可能か 3. どのような場合に中途解約が可能か 老後資金として拘束されているお金ですが、人生を送る中で急な高額資金が必要になる緊急事態が発生することは避けられません。法律で定められた特別な事由に該当すれば中途解約が許可されるため、事前に条件を知っておくのが大きな助けになります。代表的な事由としては、無住宅者が本人名義で住宅を購入したり、借家保証金を負担しなければならない時があります。また、本人や扶養家族が病気や負傷により6ヶ月以上の療養が必要な場合にも解約が可能です。 破産宣告や個人再生手続開始決定が下された場合、あるいは天災地変により大きな被害を受けた状況も例外規定に含まれます。実際に借家料が急に上がり資金が不足していたサラリーマンが、要件を証明して資金の一部を引き出して解決した事例があります。しかし、一般的な単なる考えの変わりや生活費不足などの事由では解約は不可能なので、緊急資金とはやや性質が異なることを心に留めておく必要があります。 💡 核心ポイント無住宅者の住宅購入や長期療養など法定事由がある場合のみ中途解約が許可されます。 4. 解約時の注意点と税金爆弾を避ける方法 口座を維持するのが困難な場合や、すぐに現金が必要で中途解約する場合は、想像以上に大きな代償を払うことになります。税額控除特典を受けた積立元本と運用収益に対して、その他所得税16.5パーセントが一括して課税されるためです。これまで節約した税金を一度に吐き出さなければならない状況になるため、解約はできるだけ慎重に決定すべきです。やむを得ずお金を引き出さなければならない場合は、解約よりも先に説明した中途解約や担保融資制度をまず検討するのが有利です。 退職金を移管して構成された金額の場合、解約時に退職所得税が課税され、これもまた税金負担を高める要因になります。したがって、目の前の現金が必要だからといって安易に口座を解約するのではなく、専門家と相談したり他の代替案を探す方が良いでしょう。税制特典を十分に享受するためには、退職時まで 꾸준히維持するのが最も賢い方法です。 💡 核心ポイント中途解約時はこれまで受けた税額控除特典を返還しなければならないため、非常に慎重である必要があります。 5. 後でどのように年金として受給するか 55歳以降は、蓄えた資金を一括金ではなく年金形式で分割して受け取ることで、税金負担を大幅に減らすことができます。年金所得として受給すると、年金受給年次に応じて3.3パーセントから5.5パーセントの低い年金所得税率が適用されます。一括して引き出せば高い税率の退職所得税やその他所得税を払わなければなりませんが、分割して受け取れば税金を分散させる効果があります。例えば、毎年一定額を老後生活費として受取って使えば、所得税負担を最小限に抑えつつ安定したキャッシュフローを作ることができます。 受給限度額も毎年定められているため、自分の資産規模と予想退職期間を考慮して受給計画を立てる必要があります。銀行や証券会社のアプリケーションを通じて簡単に受給申請ができ、毎月指定した日に定期的に振り込まれます。退職後の生活をより豊かにするためには、このような受給方法を事前にシミュレーションしてみるのが良いです。 💡 核心ポイント55歳以降、年金形式で分割受給すると低い税率で税金負担を大きく減らすことができます。 6. 最新金融イベントの活用と老後準備戦略 最近、金融業界では顧客の老後資産管理を支援するために様々なイベントを実施し、加入を促しています。例えば、BNK慶南銀行のような金融会社では、新規加入者や投資商品運用顧客を対象にモバイル商品券を贈呈する催しを行うこともあります。これらの特典を丁寧に受け取れば、ちょっとした副収入を得ると同時に、長期的な資産管理を開始する良い動機づけになります。 今後も低金利基調と高齢化社会の中で、自分自身の力で老後を準備する姿勢はますます重要になるでしょう。政府の税制支援政策を積極的に活用し、自分に合った投資ポートフォリオを構築して 꾸준히資産を増やしていく必要があります。今すぐ自分の口座状態を確認し、年間積立限度額を満たしながら、確実な未来を設計してみてください。 💡 核心ポイント金融イベントと税制特典を積極的に活用して、成功した老後資産を構築しましょう。 よくある質問 IRPと年金貯蓄は何が違いますか? 年金貯蓄は誰でも加入できる商品ですが、IRPは所得のある従業員や事業者などが加入でき、退職金も一緒に管理できる総合口座です。 中途解約すると税金はいくら払う必要がありますか? これまで税額控除を受けた積立金額と運用収益に対して16.5パーセントの高いその他所得税が課税され、元本が大きく減る可能性があります。 住宅購入時にいくら引き出せますか? 無住宅者が本人名義で住宅を購入したり、借家保証金を準備する際、法律で定められた要件に従って積立金の一部を中途解約できます。 … Read more

Hana BankとUpbit Globalが提携、デジタル資産の安全な移転のためのトラベルルール協定を締結

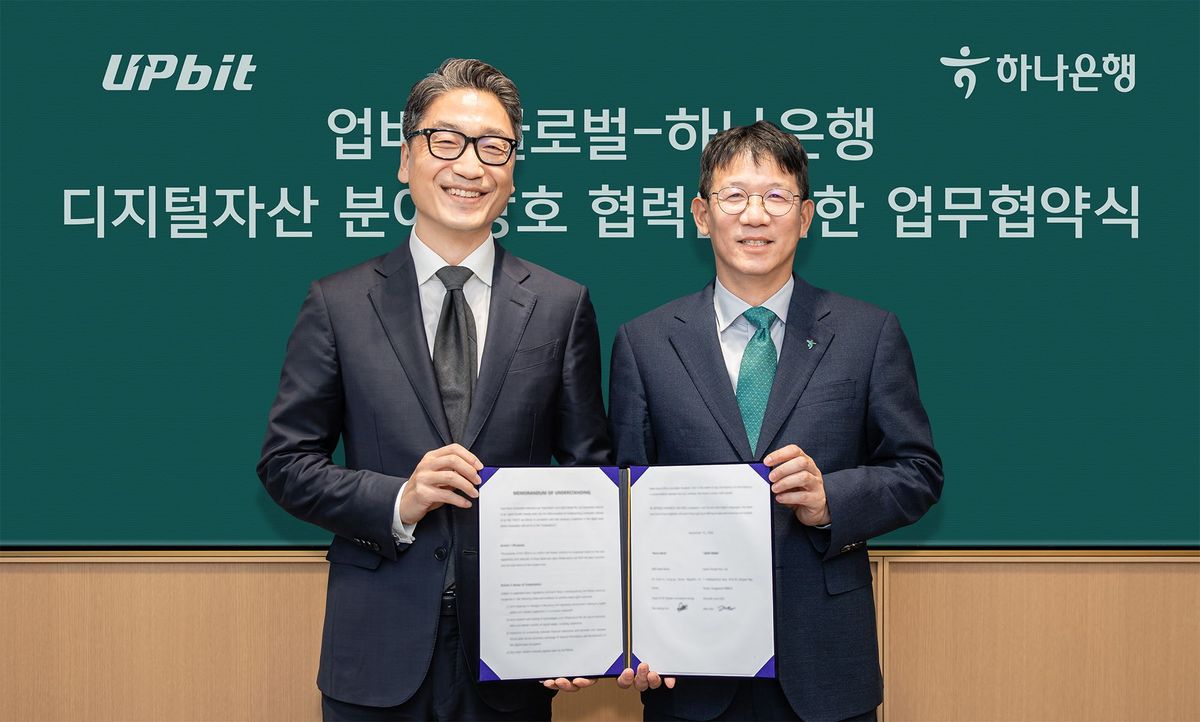
Hana BankはUpbit Globalと提携し、デジタル資産の安全な移転のためのトラベルルール技術とインフラ構築に本格的に乗り出しました。15日、ソウル中区のHana Bank本店で、両社はトラベルルールを中核としたデジタル資産の安全な移転と規制遵守基盤の確立のための業務協定を締結したためです。今回の協定は、伝統的な金融機関と暗号資産業界が資金洗浄防止などの厳格な規制基準をリードしながら、実効性のある新たな協力モデルを創出しようとする意志を示しています。Upbit Globalは、子会社のVerifyBASPを通じて送受信者情報を確認するトラベルルールソリューションをすでに運用していることから、技術的な完成度が高いと言えます。両社は今後、デジタル資産関連の法制度や規制の変化に共同で対応し、安全な移転のための技術研究と実証に協力する予定です。この記事では、協定の具体的な内容とトラベルルールの意味、そして今後の見通しまで詳しく見ていきましょう。 = Hana BankとUpbit Globalが提携、デジタル資産の安全な移転のためのトラベルルール協定を締結 1. 協定締結の背景と意義 1. 協定締結の背景と意義 Hana BankとUpbit Globalは15日、ソウル中区のHana Bank本店でデジタル資産分野の業務協定を締結し、安全な資産移転エコシステム構築の第一歩を踏み出しました。この場には、Hana BankのAIデジタル革新グループ長であるユン・テソン氏とUpbit Globalのキム・グクヒョン代表が出席し、記念撮影を行いながら協力意志を固めました。今回の協定は、単なる2社間の出会いを超え、伝統的な金融界が暗号資産市場の制度圏内編入のために技術的なインフラを先行的に準備するという点で大きな意義があります。Hana Bankはこれまで、為替や支払決済分野で培ってきた金融インフラと海外ネットワークをデジタル資産分野に拡大しようとする戦略を展開してきました。Upbit Globalもまた、グローバル取引所の運営経験と検証済みのトラベルルールソリューションであるVerifyBASPを保有しており、相互補完的な関係にあります。金融当局の規制強化の流れの中で、両社が先行的に手を組んだことは、市場の信頼度を高める契機となるでしょう。 💡 核心ポイントHana BankとUpbit Globalは、トラベルルールを中核としたデジタル資産の安全な移転インフラ構築のための業務協定を締結し、伝統金融と暗号資産業界の新たな協力モデルを提示しました。 2. トラベルルールとは何か、なぜ重要なのか 2. トラベルルールとは何か、なぜ重要なのか トラベルルールとは、暗号資産の移転時に関連事業者が送受信者の情報を確保・保管し、相手方事業者に必要な情報を安全に伝達することを義務付けた規制です。簡単に言えば、お金を送る際に送金者と受取人の身分情報を一緒に送信しなければならないというルールで、資金洗浄やテロ資金供与のリスクを減らすために作られました。国際資金洗浄防止機構(FATF)の勧告に基づき、世界中の主要国が導入を推進しており、韓国も特定金融情報法改正を通じて施行しています。トラベルルールがなければ、匿名性の高い暗号資産が犯罪収益の隠匿や違法な資金移動に悪用される可能性が大きいと言えます。金融機関にとって、トラベルルール遵守システムが整っていなければ、暗号資産関連サービスを安心してリリースすることはできません。今回の協定で両社がトラベルルール技術とインフラの共同研究を最優先課題とした理由もここにあります。 💡 核心ポイントトラベルルールは、暗号資産移転時の送受信者情報送信を義務付け、資金洗浄やテロ資金供与を防ぐための核心的規制であり、金融機関の暗号資産サービス参入の必須条件です。 3. Upbit GlobalのVerifyBASPソリューションの特徴 3. Upbit GlobalのVerifyBASPソリューションの特徴 Upbit Globalは、子会社のVerifyBASPを通じて、暗号資産移転時の送受信者情報を確認するトラベルルールソリューションをすでに商用運用しています。このソリューションの最大の特徴は、個人情報を保護しながらも、規制遵守に必要な情報のみを選択的に伝達できるよう設計されている点です。従来のようにすべての個人情報をやり取りするのではなく、検証済みの情報のみを暗号化して送信するため、プライバシー侵害の懸念を軽減しました。グローバル主要取引所との連携テストを完了し、実際の運用環境で安定性が検証されている点も強みです。Hana Bankは、こうした検証済みのソリューションを保有するUpbit Globalと協力することで、自社システム構築にかかる時間とコストを大幅に削減できます。VerifyBASPの技術力をHana Bankの金融インフラと組み合わせれば、大きなシナジー効果が期待されます。 💡 核心ポイントUpbit Globalの子会社VerifyBASPは、個人情報保護と規制遵守を同時に満たすトラベルルールソリューションを商用運用しており、今回の協力の核心的な技術基盤となります。 4. 両社の協力における具体的な推進計画 4. 両社の協力における具体的な推進計画 両社は今回の協定を通じて、まずデジタル資産関連の法制度や規制の変化に共同で対応する体制を構築することにしました。トラベルルールなど、安全なデジタル資産移転のための技術とインフラの共同研究および実証事業も並行して進めます。金融機関と国内外の暗号資産事業者間の連携方案を検討し、実質的なビジネスモデルとして発展させることも重要な課題です。規制遵守に関する情報交換を定例化し、両社が急速に変化する規制環境に機敏に対応できるよう支援します。Hana Bankは資金洗浄防止システムの運営ノウハウを、Upbit Globalは暗号資産取引所の運営経験とトラベルルールソリューション技術をそれぞれ提供するという形態です。こうした多層的な協力構造は、一時的な提携を超え、持続可能なパートナーシップに進化する可能性が高いと言えます。 💡 核心ポイント両社は、規制への共同対応、トラベルルール技術の共同研究、金融機関-暗号資産事業者連携方案の検討、情報交換の定例化など、4つの分野で具体的な協力を推進します。 … Read more

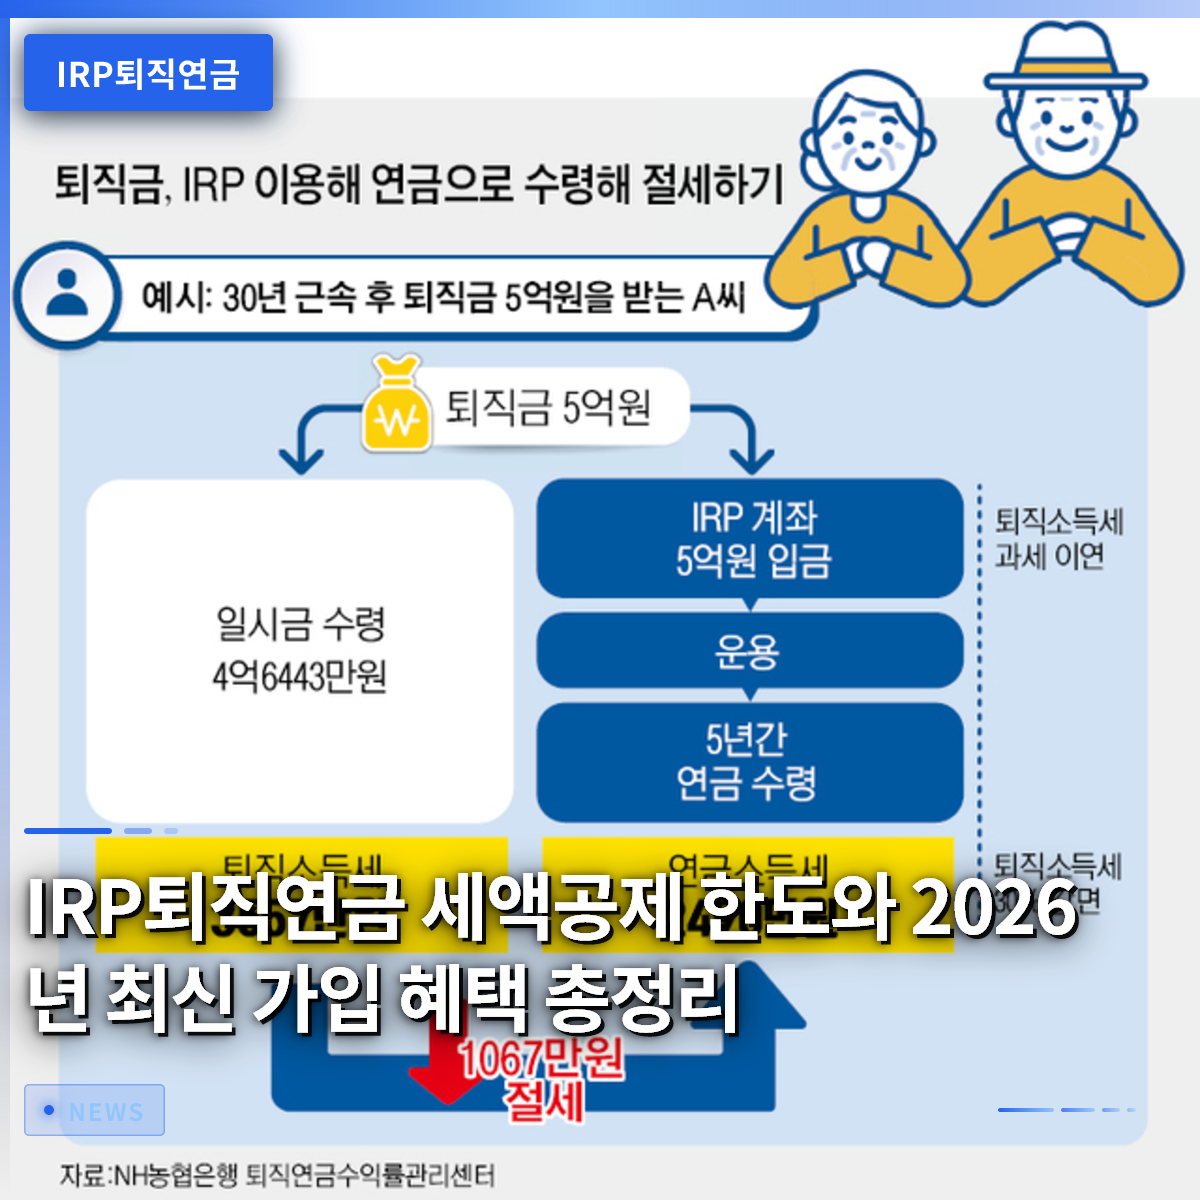
IRP退職年金の税額控除限度額と2026年最新の加入特典まとめ

個人型退職年金(IRP)を適切に活用すれば、毎年の年末調整で数十万円の税金を還付してもらうことができます。多くのサラリーマンは退職金の管理を会社が勝手に処理してくれるものだと考えていますが、自ら加入し拠出する口座を通じて得られる節税効果は想像以上に大きいです。例えば、毎月一定額をコツコツ貯めているサラリーマンのキムさんは、年末調整の時点で税額控除の恩恵を受け、思わず「なるほど」と感心しました。本記事では、税額控除限度額の正確な計算方法から、安全な資産運用のための重要なルールまで、一つずつ詳しく見ていきましょう。よく混同しやすい年金貯蓄との違いも明確に整理します。これから始まる充実した情報が、皆さんの確かな老後資産を作るための良い土台となるでしょう。複雑で難しいと感じていた金融制度を、とても分かりやすく解説します。 = IRP退職年金の税額控除限度額と2026年最新の加入特典まとめ 1. 年金貯蓄とIRP退職年金の税額控除限度額の秘密 1. 年金貯蓄とIRP退職年金の税額控除限度額の秘密 年金貯蓄と個人型退職年金を同時に加入する場合に適用される税額控除限度額の計算式は、必ず覚えておくべき重要な要素です。一般的な限度額の計算式は、年金貯蓄の拠出額のうち一定金額と、自身が追加で拠出した退職年金の金額を合算する構造になっています。この際、2つの口座を合算した総額のうち、最高限度額までの部分だけが税制上の優遇措置を受けられます。もし年金貯蓄に一定額を充て、残りを個人型退職年金に入れた場合、控除率によって還付される税金の額が変わります。サラリーマンがよく犯すミスは、全体の限度額を超えて無理に資金を入金することですが、これはかえって資金運用の効率を低下させます。したがって、自身の年間所得水準に合わせて最適な拠出額を設定することが、賢い節税戦略の核心です。金融会社が提供する様々な案内資料を隅々まで確認し、自分に最も有利な方法を選択する必要があります。 所得区分別に適用される控除率にも微妙な差があるため、年収の変化には注意深く目を配る必要があります。毎年変わる税法の基準を正確に把握しておくことで、不要な税金の損失を防ぐことができます。 💡 核心ポイント年金貯蓄とIRP退職年金は、合算限度額を正確に理解し、所得区分別の控除率に合わせて拠出することで、最大の節税効果を得ることができます。 2. 退職金を受け取る際にIRP口座が必須である理由 2. 退職金を受け取る際にIRP口座が必須である理由 労働者が会社を退職する際に発生する退職金は、原則として本人名義の個人型退職年金口座に移管して受け取る必要があります。現行の「労働者退職給付保障法」に基づき、会社は指定された口座に退職金を入金しなければならず、これにより所得税をその場で差し引くことなく課税を繰り延べる恩恵が提供されます。もしこのプロセスを経ずに通常の銀行口座に直接受け取った場合、直ちに多額の退職所得納税義務を負うことになります。課税を先送りすることで、その間税金として支払われるはずだった資金もそのまま運用でき、複利効果を最大化できます。ただし、55歳以降に年金形式で分割して受け取る場合や、金額が非常に少ない例外状況では、他の選択肢も存在します。退職金が口座に入金されたからといって、それで運用が完了したわけではありません。その後の運用方法が非常に重要です。 退職後の生活をゆとりあるものにするためには、一括で受け取った資金をどのように運用するか真剣に検討する必要があります。銀行や証券会社を通じて、安全性と収益性の両方を兼ね備えた商品のポートフォリオを構築するのが望ましいです。 💡 核心ポイント退職金を個人型退職年金に移管することで、課税繰延べの恩恵を通じて税金を節約し、資産を効率的に増やすことができます。 3. 元本利子保証商品と実績分配型商品の調和 3. 元本利子保証商品と実績分配型商品の調和 老後資産を管理する際、無条件に安全性のみを追求したり、逆にリスクの高い場所に全額を投資したりすることは賢明な態度ではありません。預金や積立預金のような元本利子保証商品は元本が毀損する心配がなく心理的な安定感を与えますが、物価上昇率を上回ることは困難です。一方、株式型商品や上場指数ファンド(ETF)は高い収益を期待できますが、市場状況に応じて元本損失のリスクを負う必要があります。したがって、自身の投資性向と退職までの残り期間を考慮し、適切な比率で資産を配分する知恵が必要です。金融会社のアプリを通じて、毎月積立方式で様々なファンドや債券に分散投資する設定をしておくと、長期的に大きな助けになります。市場の変動に揺らぐことなく、着実に資産を管理する人が、最終的に老後に笑うことができるのです。 専門家の助言を参考に、定期的に資産ポートフォリオを確認し、リバランス作業を行うことが不可欠です。小さな関心と実践が積み重なり、老後の経済的自由を決める重要な分岐点となります。 💡 核心ポイント安全資産とリスク資産をバランスよく調和させることで、物価上昇を防ぎながら安定した老後資金を準備できます。 4. リスク資産70%ルールと賢明な資産配分 退職年金を運用する際に最もよく耳にする制限事項の一つが、リスク資産の投資限度額に関する規定です。株式比率が高い上場指数ファンドや株式型商品は、法律で全体の積立金の一定比率までしか含めることができないように定められています。このルールにより、株式型商品だけで口座を満タンにしたいと思っても、注文可能な金額が予想より少なくなることがあります。残りの30%は必ず安全資産で埋めなければならないため、投資家としてはやや窮屈に感じられるかもしれません。しかし、この制度は急激な市場下落から老後資産を守るための最低限の安全装置として、その役割を十分に果たしています。安全資産に分類される債券型商品や国債ベースの上場指数ファンドを活用すれば、規定を守りながら効率的な投資が可能です。 法律で定められた枠組みの中で最大の効率を引き出すために、様々な金融商品の組み合わせを研究する必要があります。制度の限界を不満に思うのではなく、それを逆手に取って堅実な投資性向を養う機会とすべきです。 💡 核心ポイントリスク資産70%の投資限度ルールを遵守しながら、安全資産と調和するポートフォリオを構築することが重要です。 5. 2026年金融業界のIRP加入および運用イベントを活用する 最近、複数の金融会社では個人型退職年金顧客を対象に、新規加入や資産運用を促す様々なキャンペーンを行っています。例えば、特定の銀行では新規加入者やファンドおよび上場指数ファンドの運用顧客を対象に、モバイル商品券を配布するキャンペーンを展開しています。こうしたキャンペーンに積極的に参加することで、些細ですが実用的な恩恵を受けながら老後準備を開始する良い動機となります。普段から年金口座の加入を先延ばしにしていたサラリーマンにとって、今こそ節税と商品券を同時に手に入れる絶好のタイミングです。ただし、イベント参加だけを目的として、自身の投資性向に合わないリスクの高い商品に無理に加入することは絶対に避けるべきです。 条件を隅々まで読み、期間内に条件を満たして賢く恩恵を得る、スマートな金融消費者になる必要があります。小さなイベントへの参加が、長期的な資産管理習慣を作る嬉しい第一歩となる可能性があります。 💡 核心ポイント金融会社が実施している新規加入および運用キャンペーンを上手く活用すれば、追加のモバイル商品券恩恵を受けることができます。 6. 老後準備の頼もしい相棒、揺るぎない年金戦略 結局、退職後の生活を決定づけるのは、短期間の高収益を追い求める投機ではなく、着実で誠実な資産管理習慣です。税額控除という確実な報酬とともに、体系的なポートフォリオ運用を並行して行えば、将来の不安を大きく軽減できます。毎月一定額を自動振替で設定し、市場の上下に一喜一憂しない態度が何よりも重要です。今後も金融市場の様々な変化や制度の改善事項に目を向け、自身の口座を定期的にチェックする必要があります。周囲の噂に揺らぐことなく、自分だけの明確な基準を持って老後資産を育てていく知恵を発揮してみてください。今始める小さな一歩が、数十年後の豊かでゆとりある老後という大きな実りとして、必ず皆さんに返ってくるでしょう。 今日学んだ内容を基に、直ちに自身の年金口座の状態を確認し、不足している部分を補っていきましょう。賢い金融生活は、常に積極的に行動する人の味方であるという事実を忘れないでください。 💡 核心ポイント長期的な視点で着実に年金資産を管理し、制度を活用することが、成功した退職への近道です。 よくある質問 年金貯蓄とIRPを同時に保有している場合、税額控除の限度額はどのようになりますか? 2つの口座を合算して、年間最大900万円まで税額控除を受けることができます。年金貯蓄単独の場合は600万円までしか認められません。 転職する際、退職金は必ず個人型退職年金で受け取らなければならないのですか? はい、「労働者退職給付保障法」に基づき、原則として本人名義の年金口座に移管して受け取ることが課税繰延べの恩恵を受ける条件です。 IRP口座で株式型上場指数ファンドを100%購入することはできませんか? リスク資産投資限度の規定により、株式比率が高い商品は全体の積立金の70%までしか組み入れられません。 年金受給時に支払う税金はどのくらいですか? 55歳以降に年金として受給する場合、受給年次に応じて年金所得税率が3.3%から5.5%の低い税率が適用されます。 =

Virtio-技術で仮想マシンにおいてネイティブレベルのNVIDIA GPUを活用する

仮想マシン環境でNVIDIAグラフィックデバイスを使用する際に発生していた深刻な性能低下と遅延の問題を根本的に解決する新しい技術が登場しました。従来の仮想化方式では、API呼び出しを仮想マシン内で一つずつ翻訳・シリアライズする過程で膨大な計算リソースを浪費しがちでした。しかし、今回開発された仮想デバイスドライバ方式により、複雑な変換過程を経由せずにカーネルレベルの入出力コマンドを直接転送できるようになりました。実際にゲームやリアルタイム映像ストリーミング環境でテストした結果、通常のPCで動作させた場合と比較しても遜色ない驚くべき処理速度を示しました。特にヘッドレスストリーミング環境を構築しようとする開発者にとって、この技術は渇いた大地に降る恵みの雨のような朗報です。今後、仮想化サーバーを構築する際にグラフィックアクセラレーション性能を最大限に引き出したい場合は、この革新的な技術の動作原理を必ず確認する必要があります。 = Virtio-技術で仮想マシンにおいてネイティブレベルのNVIDIA GPUを活用する 1. サブタイトル 1. サブタイトル 従来の仮想化グラフィック技術が持つ構造的な限界と問題点 仮想マシン内で高性能グラフィックカードを利用する際に最大の足かせとなるのは、不要なコマンドのシリアライズ過程です。例えば、一般的な仮想化デバイスは、アプリケーションから送信された数千個のグラフィックコマンドをすべて傍受し、仮想マシンの境界を越える翻訳作業を行います。この過程で、全体の計算予算の相当部分が、コマンドの包装・解凍や再実行だけに浪費される非効率が発生します。画面描画サイクルがわずか数ミリ秒に過ぎない高速環境では、こうしたシリアライズ遅延だけでも全体の性能が目に見えて低下します。さらに、仮想マシン内の複雑なコンポジターがホストコンピュータの実際のバッファメモリを直接参照できないという構造的な欠点も存在します。結局、画面に表示された映像を圧縮して外部に送信するため、毎回不要なメモリコピー過程を経なければならず、CPU負荷が急上昇します。IntelやAMDのグラフィックデバイスについてはMesaドライバを通じてある程度の解決策が用意されていましたが、NVIDIA環境では適切な代替手段がありませんでした。 従来の伝統的なパススルー方式は、グラフィックデバイス全体を一つの仮想マシンに丸ごと割り当てるため、リソース活用という点で致命的な弱点があります。複数のユーザーが同時に一つのハードウェアを共有するマルチテナント環境では、こうした丸ごと割り当てる方式がビジネス効率を大きく低下させます。しかし、従来の仮想化グラフィックAPI変換方式を使用すると、最新のゲームや高性能レンダリングアプリケーションが要求する膨大な量のコマンドに対応するのが困難でした。結局、開発者はアプリケーションレベルのAPIを経由せず、デバイスドライバの実際のABIレベルで通信できる新しい道が必要だという結論に至りました。こうした背景の中で、仮想マシン内の軽量ドライバがホストと直接通信してコマンドを伝達する革新的な構造が考案されました。この方式を導入すれば、不要な翻訳段階を劇的に削減できるため、実際のコンピュータにグラフィックカードを直接挿入した場合と同等の効率を発揮できます。 💡 コアポイント従来の仮想化グラフィック方式はコマンドのシリアライズとメモリコピーにより性能の浪費が大きく、新しいアプローチによってこれを克服しました。 2. サブタイトル 2. サブタイトル ドライバレベルの入出力コマンド変換と効率的な実行構造 新しい技術であるvirtio-は、仮想マシン内でNVIDIAユーザーモードライブラリが直接グラフィックコマンドバッファを生成することを許可します。仮想マシン内のカーネルドライバは、標準的なNVIDIAデバイスファイルをそのまま登録し、ユーザーから送信された入出力要求を制御キューを通じてシリアライズします。この際、個々のグラフィック描画呼び出しは、仮想マシンの境界を越えるたびに新たに翻訳されるのではなく、ローカル関数呼び出しのようにスムーズに処理されます。デバイス管理レイヤーは、仮想マシン内のハンドルをホストデバイスのファイルディスクリプタに接続し、パラメータ内のポインタを正確に変換します。共有メモリ領域は正しいキャッシュ属性でマッピングされるため、生バイトデータのみを高速にコピーし、デバイス自体のABI判断には介入しません。このように複雑な変換過程を大幅に省略することで、仮想マシンとホスト間の通信コストを極限まで下げることに成功しました。 画面をレンダリングするリアルタイムループ内では、実際に伝達すべき入出力制御コマンドがほとんど存在しないという独特な構造を持っています。ユーザーモードドライバがすでにマッピングされたホストメモリ空間に直接作業内容を記録する方式でコマンドを提出するためです。したがって、画面を描くたびに発生する個々の提出コストを一切支払うことなく、非常に高速な速度でグラフィック作業を処理できます。逆方向に動作するイベント処理キューは、ホストが開かれたディスクリプタの状態を監視し、グラフィック作業を待っている仮想マシンを適切なタイミングで目覚めさせます。もしこうした目覚めさせる経路が存在しなければ、仮想マシンはデバイスが常に準備完了していると仮定して、意味のないリソースを消費するポーリング現象に陥ります。こうした精緻なイベント管理のおかげで、リソースの浪費を最小限に抑えながらハードウェアの性能を極限まで引き出す基盤が整えられました。 💡 コアポイントユーザーモードドライバがホストメモリに直接コマンドを記録することで、不要な通信コストと遅延を排除したことが核心です。 3. サブタイトル 3. サブタイトル 実際のハードウェア環境で測定した性能測定値と詳細な分析 開発チームは、NVIDIA RTX 3060グラフィックカードが搭載された実際のシステム環境で、同じヘッドレスレンダリング負荷を与えながら性能を精密に測定しました。ホストコンピュータのフレーム処理時間が39ミリ秒の場合、仮想マシン内部の速度はむしろ0.4パーセント速く測定され、誤差範囲内の同等の性能を示しました。処理時間が9.9ミリ秒の環境でも0.7パーセント速い数値を記録し、2.0ミリ秒の区間ではわずか1.7パーセントの微細な差しか発生しませんでした。フレーム処理時間が約2ミリ秒以上の一般的な負荷状況では、実際のコンピュータ性能の98パーセントから100パーセントのレベルを完璧に維持しました。ただし、フレーム処理時間が0.5ミリ秒以下に低下する非常に軽い負荷状況では、グラフィックデバイスが待機から目覚めるのにかかるコストが相対的に目立ちました。極めて短い瞬間に作業を終えなければならない極端な軽い負荷では、実際のコンピュータと比較して性能が70パーセントレベルまで低下する現象も観察されました。 フレーム速度に別途制限をかけず、1秒あたり約100フレームの速度で12秒間動作させた場合、CPU使用時間は驚くほど少なかったです。ホストコンピュータが0.40秒を消費する間、仮想マシン内部は0.37秒のみを使用して、むしろ少ないリソースで円滑に動作することを証明しました。全体で80万枚を超えるフレームを処理する間、バックエンドが行き来したメッセージはわずか1万3千個程度に過ぎず、非常に高い通信効率を証明しました。フレームあたり平均して約59回に1回꼴でしか仮想マシンの境界を越えませんでした。それも大半はデバイス設定のための初期作業でした。画面を連続して描き出す実際のレンダリングループ区間では、フレームあたりの境界通過回数はわずか0.02回程度で、事実上仮想化の壁を感じませんでした。これは過去の仮想化方式がフレームあたり数千個のメッセージを行き来しながら苦戦していたものと比較すると、脱胎換骨レベルの発展と言えるでしょう。 💡 コアポイント約2ミリ秒以上の一般的な負荷環境では、実際のコンピュータと区別がつかないほど完璧な性能維持力を見せます。 4. サブタイトル 4. サブタイトル ヘッドレスストリーミング環境で発揮される強力なリアルタイムエンコーディング能力 この技術が最終的に狙っている主戦場は、モニターが接続されていないサーバー環境で画面を描画して圧縮送信するヘッドレスストリーミング分野です。クラウドゲームサービスやリモート仮想デスクトップ環境では、画面を高速にレンダリングし圧縮してユーザーの端末にリアルタイムで送信する作業が生命線です。今回開発された方式を活用すれば、仮想マシン内で直接グラフィックをレンダリングし、ウィンドウを合成した後、ハードウェアエンコーダーに直接接続できます。仮想マシン内で生成された圧縮ビットストリームのみを外部に送り出せばよいため、ネットワーク帯域幅を劇的に節約しながらも滑らかな画面を提供します。これを実現するには、バッファハンドルとフェンスだけでなく、デバイスポインタやハードウェアエンコーディングセッションに対する実際のドライバレベルのアクセス権限が完璧に裏付けられていなければなりません。従来の仮想化技術は、こうした複雑なパイプラインを処理する過程で毎回CPUを経由する必要があり、遅延時間が急上昇する問題を抱えていました。 一つの高性能グラフィックデバイス上で複数の仮想マシンが同時にレンダリング作業を実行しながら映像エンコーディングを処理するテストも成功裏に完了しました。一つの物理デバイスで4つの仮想マシンが同時に高画質映像をエンコーディングしていても、全体の処理量は単一の仮想マシンの場合とほぼ差がありませんでした。ハードウェアリソースが各仮想マシンに均等に公平に分配されるため、特定の仮想マシンによってシステム全体が遅くなる現象は発生しませんでした。外部に出るデータはフレームあたりわずか100キロバイト前後の圧縮ビットストリームであるため、会社のネットワーク機器に掛かる負担も非常に少ないです。リモートワーク環境やクラウドベースのリアルタイム協業ツールを運営する企業にとっては、サーバー運営費を大幅に削減できる優れた代替案です。今後、高画質リアルタイムストリーミングサービスを企画する開発者にとって、この仮想化技術は必須のインフラ選択肢となるでしょう。 💡 コアポイント仮想マシン内でレンダリングとリアルタイムエンコーディングを同時に実行しながら、ネットワーク帯域幅を劇的に削減します。 5. サブタイトル 5. サブタイトル セキュリティ分離レベルとマルチテナント環境での実務的な活用シナリオ 性能面で飛躍的な発展を遂げましたが、この技術を現場に導入する際に必ず考慮すべき重要なセキュリティ特性が存在します。今回開発された方式は、仮想化技術でよく使われるIOMMU(入出力メモリ管理ユニット)ベースのハードウェアレベルの分離機能を提供しません。つまり、ホストコンピュータにインストールされたNVIDIAドライバを完全に信頼しなければならず、互いに信頼できないマルチテナント環境には適していません。もし複数の顧客の仮想マシンが一つの物理サーバーを共有する公共クラウド環境であれば、従来のデバイス全体割り当て方式を使用する必要があります。一方、社内インフラ構築や信頼できる開発チーム内部の仮想サーバー運営のようにセキュリティ信頼が確保されている場所では、断然最良の選択です。不要なハードウェア分離レイヤーを取り除いたおかげで性能を最大化できたため、使用目的に合った慎重な選択が必要です。 企業のIT担当者の方は、サーバー仮想化戦略を策定する際にこうした技術的特性を正確に理解し、適切な環境に配置する必要があります。例えば、社内デザイナー向けの高性能リモート作業用仮想マシンを構築する際にこの方式を導入すれば、コスト効率と速度の両方を確保できます。高価なグラフィックカードを複数の仮想マシンに柔軟に分配しながらも、ネイティブに準ずる画面の滑らかさを提供するため、ユーザー満足度が大幅に向上します。また、AIモデルの学習や大規模データ分析作業を仮想化環境で処理する場合も、リソース浪費のない効率的な計算が可能になります。今後、仮想化技術の発展方向が徐々にハードウェアの壁を取り払い、性能の限界を克服する方向に向かうことは明確な時代の流れです。こうした変化の波の中で、新しいドライバ変換技術が実務現場にどのような変化をもたらすのか注目する必要があります。 💡 コアポイントハードウェア分離機能がなく、信頼できないマルチユーザー環境よりも、単一企業の内部サーバー構築に最も適しています。 6. サブタイトル 6. サブタイトル … Read more

次期水協銀行長選任は霧の中……シン・ハギとイ・ヒョンジュの激しい二強対決

次期水協銀行長(水協銀行頭取)の座を巡る激しい二強対決は、結局結論に至らず、最終選任日程が秋夕(チュソク、旧暦の中秋節)の連休後に延期されました。金融界の注目が集まった今回の銀行長推薦委員会(行推委)会議では、現職の水協銀行長であるシン・ハギ氏と、金融情報分析院(FIU)院長のイ・ヒョンジュ氏が対峙し、一歩も譲らない神経戦を繰り広げました。両候補とも選出に必要な過半数の支持を完全に確保できず、水面下の競争は一層過熱しています。銀行界の人事の岐路において、なぜこのような膠着状態が起きているのか、多くの人が関心を寄せているところです。総資産が70兆ウォン(約7兆円)を突破し経営能力を証明した内部出身のトップと、金融政策の専門性を武器に掲げる外部の官僚出身候補との対決という点でも興味を深めています。本記事では、行推委の会議が結論に至らなかった具体的な背景と、有力な2人の候補がそれぞれ持つ強みと弱みを詳しく掘り下げてみます。 = 次期水協銀行長選任は霧の中……シン・ハギとイ・ヒョンジュの激しい二強対決 1. 結論保留された行推委会議 1. 結論保留された行推委会議 次期水協銀行長を選出するために開かれた銀行長推薦委員会(行推委)の会議は、明確な結論に至らず、次の機会に持ち越されました。22日の金融業界によると、委員たちは午後ずっと激しい議論を重ねましたが、最終的な合意点には達しませんでした。結局、秋夕の連休が過ぎた後に再び集まり、最終候補を確定하기로方向性を固めました。今回の選挙がこれほど緊迫して展開されているのは、投票規定上必要な圧倒的な賛成票を得るのが容易ではないためです。委員会には政府省庁や中央会など様々な場所から推薦された社外取締役で構成されており、意見の一致が難しい状況です。特定の候補に票が集中せず、両陣営に分かれる形で、会議室内部の空気が非常に重かったとのことです。このような状況は、銀行を率いるトップが誰になるかによって、今後の組織の方向性が大きく変わることができると示しています。委員の間でも、組織の安定を優先すべきだという声と、大胆な変化が必要だという意見がぶつかり合いました。秋夕の連休期間中、各候補陣営は水面下で社外取締役を説得するための総力戦を展開すると予想されています。金融業界の関係者は、今回の事態が単なる意見の不一致を超え、両機関間の微妙な力学関係を示していると分析しています。果たして連休後に開かれる再招集会議では、どのような逆転が起きるのか注目されています。 💡 核心ポイント行推委は緊迫した意見対立の末、結論に至らず、最終候補の選定を秋夕連休後に延期しました。 2. 厳しい投票基準と票の分散 2. 厳しい投票基準と票の分散 水協銀行長の推薦には、全在籍委員の3分の2以上の賛成という厳しい基準をクリアする必要があります。全委員が5名で構成されているため、最終候補になるためには少なくとも4名以上の同意を得なければなりません。しかし、今回の会議では、現職のシン・ハギ銀行長とイ・ヒョンジュ院長の両者とも、この基準である4票の確保に失敗しました。これは、委員会内部で政府側の人材と中央会推薦の人材の票が複雑に絡み合っていることを示すものです。どちらかに完全に傾かない票の構造のため、両陣営とも過半数を超える支持を引き出すのは困難でした。当初の予想とは異なり、政府側の委員でさえ票が割れ、一度で結論を出すことができない変数が発生しました。特に外部出身の官僚に有利であるという当初の観測とは異なり、現場の声が容易ではないことを証明しました。投票過程で、候補たちの長所と短所が拮抗し、委員たちの悩みが深まったと分析されています。社外取締役それぞれが銀行の未来のビジョンを異なる角度から見ていたため、合意点を見つけるのはそれだけ難しかったのです。結局、残りの期間中にどれだけ多くの委員の心を掴むかが、当落を決める重要な鍵となるでしょう。 💡 核心ポイント在籍委員の3分の2以上の賛成が必要という厳しい規定のため、両候補とも必要な票を確保できませんでした。 3. 再任に挑戦するシン・ハギ銀行長の経営実績 3. 再任に挑戦するシン・ハギ銀行長の経営実績 現職トップのシン・ハギ銀行長は、今回の挑戦において、在任中に達成した輝かしい経営指標を最も強力な武器として掲げています。就任後、水協銀行の総資産規模は史上初めて70兆ウォンを突破し、急成長を証明しました。税引前当期純利益も昨年3,000億ウォンを上回ったのに続き、今年上半期だけで約2,000億ウォンを達成するという快挙を成し遂げました。こうした堅実な実績は、銀行内部の従業員に大きな誇りを与え、経営の安定性に対する信頼を高めました。内部出身として組織の仕組みを誰よりもよく知っていることも、現場の従業員の支持を受ける理由の一つです。また、シン銀行長は中長期的な成長基盤を固めるため、大胆な投資と子会社の設立を成功裏に主導しました。昨年9月にトリニティ・アセット・マネジメントを急遽買収し、水協アセット・マネジメントとして新たに 출범させたのが代表的な事例です。銀行史上初めての子会社編入であり、買収当時わずか1,500億ウォンだった受託高を爆発的に成長させました。今年6月時点で、当該子会社の受託高は3兆1,000億ウォンを上回り、目覚ましい成果を記録しました。このような外形的な成長と実質的な強化を同時に達成したため、再任を支持する世論も容易ではない規模で形成されています。 💡 核心ポイントシン・ハギ銀行長は、資産70兆ウォン突破と子会社の成功定着など優れた経営実績を前面に押し出し、再任を狙っています。 4. 挑戦状を叩きつけたイ・ヒョンジュ院長の政策専門性 4. 挑戦状を叩きつけたイ・ヒョンジュ院長の政策専門性 これに対抗するイ・ヒョンジュ金融情報分析院院長は、長年にわたり金融政策と監督の現場で培った豊富な経歴を誇ります。現職の高級官僚出身である彼は、金融会社の資金洗浄防止業務を総括しながら、業界全体に対する深い理解度を磨いてきました。金融当局との円滑なコミュニケーションが可能であり、急変する規制環境の中で銀行を安全に導くことができるという強みがあります。マクロ的な経済の流れを読む目が優れ、危機状況への対応能力が優れていると周囲から評価されています。外部の視点で組織の体質を改善し、新たな飛躍を導くのに最適な人物だという評価が続いています。行推委の構成員の中で政府側の人材が過半数を占めている点から、当初イ院長に有利な盤勢であるという分析が支配的でした。今回の会議では一部の委員の支持を得るにとどまりましたが、依然として強力な候補として名を挙げられています。官僚社会での幅広い人脈と専門的な知識は、水協銀行が一段階さらに飛躍する上で大きな資産となり得ます。銀行界の複雑な現案を解決し、対外的な信用度を高める上で、彼の経歴が大きな助けになるという期待感が大きいです。残りの期間中に中央会側の委員たちの心をどれだけ取り戻すかが、最終的な勝敗を分ける鍵となるでしょう。 💡 核心ポイントイ・ヒョンジュ院長は、金融当局での堅固な経歴と政策理解度を基盤に、外部出身としての差別化された魅力をアピールしています。 5. 組織の安定と変化の間の選択 5. 組織の安定と変化の間の選択 今回の水協銀行長選挙は、単なる二人の個人対決を超え、組織の安定と変化のどちらを選ぶかという問題です。内部出身者を選択し、現在の急成長をそのまま継承して安定を図るべきだという意見が存在します。一方、外部出身の専門家を招き入れ、新たな活力を吹き込み、規制対応力を高めるべきだという声も容易ではありません。社外取締役たちもまた、この二つの価値の間で深い熟考を重ねており、簡単に決定を下せていません。金融環境が急速に変化するこの時期に、どのようなリーダーシップが水協銀行の未来により大きな助けとなるのか、深い議論が続いています。従業員や組合員の間でも、両候補に対する期待と懸念が交錯し、様々な意見が噴出しています。内部の従業員は実績で証明された連続性を好む傾向が強い一方、外部では新たな視点の必要性を強調しています。このような内部の複雑な機流が、行推委委員たちの投票にもそのまま反映され、結論がすぐに出ない状況を作りました。今後残りの期間中、委員たちはこれらの対立要素を調整し、最良の妥協点を見つけ出すという重大な使命を担うことになります。組織の和合を図りながらも、未来の競争力を確保できる賢明な選択が、かつてないほど切実な瞬間です。 💡 核心ポイント内部の安定と外部の革新という二つの価値が拮抗し、行推委の最終選択に注目が集まっています。 6. 今後の日程と最終選任の見通し 6. 今後の日程と最終選任の見通し 秋夕の連休が終わった直後、行推委が再び招集され、最終候補を決めるための終盤の議論に入る予定です。候補選定が完了すれば、10月の中頃に水協銀行と水協中央会の理事会決議手続きが順次進行します。続いて株主総会での最終決議を経れば、次期水協銀行長の名前が公式に確定されます。現在、シン・ハギ銀行長の任期は11月17日までであるため、それまでにすべての後続手続きが円満に完了する必要があります。残りの期間中、両陣営の水面下のロビイングと説得作業はさらに激しくなる見込みで、緊張感は緩みません。金融消費者や市場参加者は、今回の人事が水協銀行の今後の実績と成長性に与える影響を注視しています。果たして現職の再任という安定した結末になるのか、それとも新たな外部人材の抜擢が行われるのか、関心が集まっています。どちらの場合でも、水協銀行が一段階さらに飛躍するためには、リーダーシップの空白を最小限に抑え、迅速に組織を整備することが重要です。読者の皆様も、今後発表される最終結果とそれに伴う銀行の歩みを温かい目で見守っていただければ幸いです。透明で公正な手続きを通じて、水協銀行の未来を担う優れたトップが選出されることを心から願っています。 💡 核心ポイント秋夕後に再開される会議を経て、10月中旬頃には株主総会を通じて次期銀行長が最終決定される見通しです。 よくある質問 水協銀行長の選出には何票必要ですか? 行推委の在籍委員の3分の2以上、つまり少なくとも4名以上の賛成票を得なければ、最終候補として選定されることはできません。 今回の選挙の有力候補は誰ですか? 再任に挑戦する現職の水協銀行長シン・ハギ氏と、金融政策の専門性を備えた金融情報分析院院長イ・ヒョンジュ氏の二強対決の構図です。 最終選任手続きはいつ完了しますか? 行推委が候補を確定した後、10月の中頃に理事会と株主総会を経て、最終選任手続きが完了する予定です。 現職のシン・ハギ銀行長の主要な実績は何ですか? 総資産70兆ウォン突破、上半期当期純利益2,000億ウォン達成、そして初めての子会社の成功定着などが挙げられます。 … Read more

M6 Mac Mini 86Box Voodoo3 Pentium II 600MHz エミュレーション性能

最新のM6 Mac Miniで86Boxプログラムを実行した結果、Pentium II 600MHzとVoodoo3グラフィックカードを組み合わせた複雑な仮想環境を完璧に処理する驚異的な性能を発揮しました。ノスタルジーを誘う懐かしいゲームやプログラムを実行する過程で、速度低下やオーディオの途切れ現象がなく、一定の水準を維持しているため、技術愛好家の間で大きな関心を集めています。前世代のM4モデルと比較して、約20%向上した最高通過クロックを示し、単一演算能力の重要性を改めて証明しました。エミュレータの特性上、ハードウェアを精密に模倣するため、多重演算装置の個数よりも、一つの演算装置がどれだけ速く動作するかが成功の鍵となります。この記事では、最新のMac環境で動作するクラシックPC環境の限界と実際の動作速度について詳しく見ていきましょう。過去のWindows 98時代のノスタルジーをそのまま再現したい読者の皆様にとって、今回のテスト結果は非常に興味深い指針となるでしょう。 = M6 Mac Mini 86Box Voodoo3 Pentium II 600MHz エミュレーション性能 1. サブタイトル 1. サブタイトル Mac Mini M6モデルの圧倒的な単一演算性能と限界点 新たにリリースされたMac Mini M6は、過去の複雑なパーソナルコンピュータ構造をそのまま模倣するエミュレーション環境で莫大なポテンシャルを発揮します。86Box環境設定を通じてPentium II 600MHzとVoodoo3グラフィックカードを組み合わせ動作させた際、テストが進行する間ずっと速度が100%を維持しました。リアルタイムで音声を処理する過程でバッファが枯渇して発生するオーディオの途切れ現象も全く見られず、非常に安定した動作を示しました。前世代のM4基本型機種の安定した通過限界クロックが500MHzに留まっていたことと比較すると、目覚ましい成果です。M6機種もクロックを650MHzまで上げた際には、微細なオーディオの途切れ現象が発生し、最終的な通過基準を満たせませんでした。結局、現在の動作プログラムの構造上、大部分の演算コストが単一の演算装置スレッドに集中するため、持続的な高クロック維持能力が最も重要です。前世代比で向上したハードウェア模倣能力を基盤として、クラシックゲームやプログラムを無理なく実行できる基盤が整いました。単一演算装置の持続性能が全体の動作成功 여부를決定づける核心要素であることが、今回のテストを通じて明確に証明されました。 💡 核心ポイントM6 Mac Miniは、単一演算装置の優れた性能を基盤として、前世代より20%高い600MHzクロックを安定して通過しました。 2. サブタイトル 2. サブタイトル ハードウェアレベルの精密な模倣と単一スレッド演算の重要性 86Boxプログラムは、単なるアプリケーションの実行を超え、CPUタイミング、マザーボード動作、各種入出力バスまで物理部品全体をエミュレートします。グラフィックチップセットやサウンドデバイスだけでなく、ディスクコントローラーまでハードウェアレベルで精緻に模倣するため、動作過程で莫大な演算リソースが消費されます。これらの処理過程の大部分が単一の演算装置スレッドに集中するため、多重演算装置の総個数は大きな意味を持ちません。むしろ、一つの演算装置がどれだけ速い速度を発揮し、性能低下なく長時間耐えられるかが全体の動作品質を左右します。画面に表示される速度が100%を示していても、これはホストマシンがエミュレータのタイミングモデルをうまく追従しているという意味に過ぎません。一瞬でも速度が落ちると、リアルタイムでデータを消費するサウンドデバイスのバッファが空になり、すぐに音声の途切れ現象につながります。したがって、平均的な速度の数値よりも、どれだけ長く途切れずに一定の性能を維持できるかが、エミュレーション機器を評価する最も厳格な基準となります。複雑な内部装置を細かく模倣しなければならないエミュレータの特性上、単一演算装置の性能限界がそのまま全体の動作限界になる 셈です。 💡 核心ポイントエミュレータは大部分の演算コストが単一スレッドに集中するため、コア数よりも単一演算装置の持続性能が最も重要です。 3. サブタイトル 3. サブタイトル 同一の仮想マシン環境と86Box修正版の活用 今回のテストは、Mac Mini M6モデルとMac Mini M4基本型モデルを対象に、同一の仮想マシン構成とディスクイメージを使用して公平に行われました。テストの基盤となった86Boxバージョンは、ARMベースのホストのCPUエミュレーション性能を改善し、グラフィックアクセラレーションのためのリコンパイラを追加しました。両機種とも同一のソースコードに基づいてビルドされた修正版を使用し、タイミングパッチを適用してクロック項目を細かく調整しました。メモリとキャッシュのタイミングを精緻に調整してアクセス遅延時間を一定に保ち、旧式バスは一定の速度に固定して変数を管理しました。仮想マシン内部にはPentium II CPUを搭載し、Windows旧OSをインストールして、実際の過去環境と 최대한類似するように構築しました。メモリは余裕を持って割り当て、Voodoo3グラフィックカードのビデオメモリも一定水準以上に設定し、クラシック3Dゲーム環境を完璧に構築しました。徹底的に管理された環境の中で、クロックのみを段階的に変更しながらテストを進めたため、機種間の純粋な性能差を明確に確認できました。このような綿密な準備過程のおかげで得られた結果物は、技術的な信頼性と客観性を同時に確保しました。 … Read more