IRP退職年金の節税効果を最大化する方法と年末調整の税額控除限度額まとめ

個人型退職年金口座は、老後資金を積み立てる一方で、確実に節税効果を得られる最も確実な方法です。多くのサラリーマンは年末調整の時期が近づくと、税額控除の恩恵を受けるために口座を確認しますが、正確な限度額や注意点を知っておらず損をすることも少なくありません。例えば、年間拠出限度額と税額控除限度額の違いを混同して安易に資金を入金し、後で引き出す際に多額の税金を課されるリスクがあります。この記事では、年金貯蓄とIRPを活用して実際に節税を行う方法と、退職金を賢く守るノウハウを詳しく解説します。この内容を最後まで読めば、複雑に感じられていた老後準備と節税戦略の答えが見つかるでしょう。 = IRP退職年金の節税効果を最大化する方法と年末調整の税額控除限度額まとめ 1. 年金貯蓄とIRPの税額控除限度額 1. 年金貯蓄とIRPの税額控除限度額 年末調整の還付金を増やしたい場合は、年金貯蓄と個人型退職年金の合計拠出限度額を正確に理解する必要があります。両商品を合わせて年間最大900万ウォンまで税額控除の恩恵を受けられ、年金貯蓄単独では600万ウォンまで控除されます。例えば、年金貯蓄に600万ウォンを入れ、個人型退職年金にさらに300万ウォン拠出すれば、900万ウォンの限度額を満額満たし、最大の恩恵を受けることができます。総給与が5,500万ウォン以下の場合、16.5%の控除率が適用され、最大148万5,000ウォンの還付を受けられます。一方、総給与がそれを超える場合は13.2%の控除率が適用され、118万8,000ウォンの還付金を受け取ることになります。拠出限度額を埋める際は、自身が実際に支払った金額を基準に計算する必要があり、会社が拠出した退職金は税額控除の対象外です。サラリーマンのキムさんは毎年年末に不足額を計算し、追加で資金を拠出することで、毎年最大限の還付金を受け取っています。このように、自分の収入水準に最適な拠出額を設定することが、節税の第一歩です。 💡 核心ポイント年金貯蓄とIRPを合わせて年間900万ウォンまで拠出すれば、最大16.5%の税額控除の恩恵を受けることができます。 2. 退職金の一時金受給と年金受給の違い 2. 退職金の一時金受給と年金受給の違い 退職する際に退職金を一括で受け取るか、年金として分割して受け取るかは、老後資金の運命を左右する重要な決断です。退職金を一時金として受け取ると、すぐに多額の資金を使えますが、退職所得税を一括で支払う必要があり、税負担が大きくなります。一方、個人型退職年金口座に退職金を移管し、10年または15年間にわたって年金として受け取ると、退職所得税を30%から40%まで減免される可能性があります。例えば、退職金1億ウォンを一時金として受け取りながら税金を支払うよりも、年金口座に移して毎月分割して受け取った方が、税金の支出を大幅に削減できます。また、年金として受け取る期間中、口座内で資金を運用して増やすことができるため、資産形成の面でもはるかに有利です。退職間近のサラリーマンのパクさんは、退職金を口座に移管した後、15年間にわたり毎月生活費として受け取り、税金を節約しながら安定したキャッシュフローを確保しました。このように、まとまったお金を一度に使うのではなく、分割受給の方式を選ぶことが、節税と老後の安定を同時に手に入れる秘訣です。 💡 核心ポイント退職金を個人型退職年金に移管して年金として受給すると、最大40%まで税金を減免される可能性があります。 3. 年間1,500万ウォンの年金所得限度額の秘密 3. 年間1,500万ウォンの年金所得限度額の秘密 年金を受け取る際、年間受給額が1,500万ウォンを超えると多額の税金を課される可能性があるという警告を聞いたことがあるかもしれません。税法上、年間年金所得が1,500万ウォン以下であれば低率の年金所得税が課されますが、これを超過すると他の所得と合算され、総合所得税として課税される可能性があります。そのため、退職者の中には、年金受給額を月額120万ウォン程度に調整し、1,500万ウォンの限度額を超えないようにする戦略が必須になっています。もし退職金の規模が大きく、年間受給額が1,500万ウォンを大幅に超える場合は、受給期間を延長して年間受給額を下げる方法を検討する必要があります。例えば、10年間で受け取るものを15年や20年に延長すれば、年間受給額が減り、税負担を著しく軽減できます。政府の税法改正の方向性により、関連基準が微調整される可能性があるため、受給開始前に必ず専門家の助言を求めることをお勧めします。制度の弱点を正確に把握し対応することで、頑張って積み立てた老後資金が税金として流出するのを防ぐことができます。 💡 核心ポイント年金受給額が年間1,500万ウォンを超過すると課税方式が変わるため、受給期間を調整して税金を節約する必要があります。 4. 中途解約(早期引き出し)の条件と例外事項 人生を送る中で急遽多額の資金が必要になる状況が生じますが、退職年金を途中で引き出せるのかと疑問に思う方が多いです。確定拠出型や個人型退職年金は原則として中途解約が非常に厳しく、無住宅者の住宅購入や借家保証金の準備などの特別な場合のみ許可されます。本人または家族が疾病治療のために6ヶ月以上の療養が必要な場合も、中途解約の要件を満たし、急な出費に対応できます。しかし、単なる生活費の不足や個人的な債務返済目的であれば中途解約は不可能なため、緊急用口座を別途用意しておく必要があります。中途解約を行うと、これまで受けていた税制上の優遇措置を返還するだけでなく、貴重な老後資金が消えてしまう致命的な結果を招きます。サラリーマンのイさんは、住宅購入のために中途解約を検討しましたが、老後資金が減ることを懸念し、担保貸付を利用する方向に計画を変更しました。このように、退職年金は最後の砦という気持ちで、できるだけ中途解約を避け、最後まで維持することが賢明です。 💡 核心ポイント退職年金の中途解約は、無住宅者の住宅購入や治療目的など、法律で定められた例外状況でのみ可能です。 5. 各金融機関のイベントと資産管理 最近、多くの金融機関が個人型退職年金の顧客獲得を目的とし、新規加入や資産運用実績に応じて様々な商品券を配布するキャンペーンを行っています。銀行や証券会社を選ぶ際は、単にお土産を追うのではなく、自分で運用できる商品の種類や手数料構造を 꼼꼼に比較検討する必要があります。ある金融機関では、AIベースの資産管理ツールを導入し、加入者が市場状況に合わせてファンドや債券に簡単に投資できるよう支援しています。自分に合った投資性向を診断し、適切なポートフォリオを構築することで、長期的に収益率を高めることができます。金融機関ごとに提供する税務相談や退職設計プログラムの質にも差があるため、退職後の計画まで考慮してメイン口座を開くことが有利です。周囲の知人の推薦や広告だけを信じて加入するのではなく、直接複数の金融機関のモバイルアプリを通じて手数料を比較する知恵が必要です。能動的に口座を管理する加入者ほど、退職後に手元に残る資産の規模が変わってきます。 💡 核心ポイント金融機関別の手数料と投資商品ラインナップを比較し、AI管理ツールなどを活用して資産を能動的に運用すべきです。 6. 成功した退職生活のための実践戦略 安定した老後を迎えたいなら、今すぐ自分の年金口座の状況を点検し、不足している拠出額を埋めていく行動が必要です。毎月固定で出ていく支出の一部を切り出し、個人型退職年金への自動振替を設定するだけでも、未来のための確かな盾を作ることになります。今後、高齢化社会がさらに深刻化するにつれ、自ら準備する年金の重要性はますます高まり、税制優遇というインセンティブを積極的に活用すべきです。今日学んだ税額控除限度額と年金受給戦略を基に、来年の年末調整では他者よりも多くの還付金を受け取れることを願います。最初は複雑で難しく感じられるかもしれませんが、小さな実践が積み重なり老後の豊かさを決定づけるという事実を忘れないでください。今すぐモバイルアプリを開き、自分の拠出限度額と運用商品を確認し、今日から節税投資を始めてみましょう。 💡 核心ポイント継続的な自動振替と徹底した口座管理が、成功した退職生活と豊かな老後資金を完成させます。 よくある質問 年金貯蓄と個人型退職年金に同時に加入すると限度額は増えますか? 両商品の税額控除限度額は合算して適用されるため、必ずしも増えるわけではなく、最大900万ウォンまで控除を受けることができます。 退職金を年金として受け取ると、どのくらい税金を節約できますか? 退職金を一時金として受け取らず、年金口座に移管して10年以上分割受給すると、退職所得税の30%から40%を減免される可能性があります。 年間受給額が1,500万ウォンを超えるとどうなりますか? 年間年金受給額が1,500万ウォンを超過すると、低率分離課税の代わりに他の所得と合算され、総合所得税の課税対象となる可能性があるため、受給期間を延長する必要があります。 会社が拠出した退職金も税額控除の対象に含まれますか? 会社が法律に基づき拠出した退職給付負担金や、転職時に移管された退職金の元本は、自身が追加で拠出した金額ではないため、税額控除の対象外です。 =
2026년 국민연금 출산크레딧 변경점과 수급자격 조건 총정리

2026년 현재, 첫째 아이만 있어도 국민연금 가입 기간을 12개월 더 인정받을 수 있도록 출산크레딧 제도가 대폭 개편되었습니다. 주변에서 아이를 낳고도 이런 혜택을 놓쳐서 나중에 후회하는 분들을 정말 많이 보았는데, 제도가 어떻게 바뀌었는지 미리 알고 있어야 손해를 보지 않습니다. 노후를 준비하는 과정에서 내가 받을 수 있는 금액이 얼마인지 정확히 계산해 보는 일은 선택이 아니라 필수입니다. 막연하게 … Read more

コメディアン・キム・ギュウォン 年齢 プロフィール チョ・ジェズ SNL キュガツ 総まとめ

コメディアン・キム・ギュウォンは、現在韓国放送界で最も際立った観察力とメイク・変装の消化力を誇り、大衆から爆発的な愛を受けている今をときめくコメディアンです。1998年生まれの彼が、東亜放送예술大学を卒業した後、長い無名時代のパートタイム経験を経て、2023年に『コメディビッグリーグ』を通じて華麗に正式デビュしました。その後、Coupang Playの人気番組『SNL Korea』に参加し、本格的に名前を知られるようになり、今では数多くの副キャラクターを生み出し、バラエティ界を揺るがしています。単に笑わせるだけのギャグを超え、周囲の人々の微細な特長を完璧に捉える優れた洞察力が、彼最大の武器です。今日は、このように多彩な魅力を放つキム・キュウォンのすべてのプロファイル情報と、放送の裏側を徹底的に掘り下げてみましょう。 = コメディアン・キム・キュウォン 年龄 プロフィール チョ・ジェズ SNL キュガツ 総まとめ 1. キム・キュウォン プロフィール・学歴・年齢 1. キム・キュウォン プロフィール・学歴・年龄 キム・キュウォンは1998年1月14日生まれで、2026年基準で満28という若く情熱的な年齢を誇るコメディアンです。学生時代から並外れた才能を秘めていた彼が、東亜放送藝術大学放送芸能科に進学し、演技とバラエティの基礎をしっかりと築きました。大学卒業後すぐに華麗な放送界に進出したわけではなく、2023年のtvN『コメディービッグリーグ』という舞台を経て、ついに正式デビュの夢を叶えました。現在は、堅牢な所属事務所CPエンターテインメントに拠点を置き、放送、バラエティ、演技まで領域を無限に拡張しています。 彼が最初から順風満帆だったわけではなく、過去にはウォーターパールのパートタイマーはもちろん、なんと7年〜8年間もベビーシャワーの司会を務めていました。数多くの会場を直接駆け巡り、現場の雰囲気を察し、人々の反応に即興で対処する瞬発力を自然と体得しました。このような生々しい現場経験が、今の多彩で生き生きとしたキャラクターを作る最も確かな土台になったと言えます。若い年齢にもかかわらず、視線一つ、息遣い一つまで逃さない徹底した分析力は、長い現場での経験から生まれたものです。 💡 核心ポイントキム・キュウォンは1998年生まれ満28歳のコメディアンで、長いイベントMC経験を経て磨かれた確かな現場での即興性と観察力を持っています。 2. SNL Koreaとキュガツ、ペ・ジェズ副キャラクター誕生秘話 2. SNL Koreaとキュガツ、ペ・ジェズ副キャラクター誕生秘話 キム・キュウォンが大衆に確実な印象を残した決定的なきっかけは、やはりCoupang Play『SNL Korea』シーズン5からのクルー活動です。その後シーズン6、シーズン7を経由し、最近公開されたシーズン8まで連番で名を連ね、プログラムの核心的な笑い軸として定着しました。オーディションの際、シン・ドニョプの前で、キスを上手にできる人がキスのやり方をビート박스で表現するという独特の特技を披露したことで話題になりました。緊張のあまりスマートウォッチで測った心拍数がなんと180まで急上昇したという裏話は、彼の本心と情熱をそのまま示しています。 彼を語る際に絶対に外せない核心要素は、絶えず量産される独創的な副キャラクターです。キュガツをはじめ、スマイルクリニック副室長、ペ・ジェズ、シャーロッテなど、身近で見かける人物を誇張して爆笑を誘います。特にチョ・ジェズをそのままオマージしたペ・ジェズキャラクターは、もともと別の曲を歌うために用意していたウィッグから偶然誕生しました。制作陣の爆発的な反応に後押しされ、その場で完成したカバー動画が数百万回再生を記録し、実際にチョ・ジェズのコメント反応まで引き出しました。 💡 核心ポイントSNLオーディション時心拍数180を記録して合流したキム・キュウォンは、キュガツやペ・ジェズなど独創的な副キャラクターを経て、今をときめくコメディアンに生まれ変わりました。 3. 全知的な干し介の視角出演とヨングァキッズへの登り 3. 全知的な干し介の視角出演とヨングァキッズへの登り 最近放送されたMBC『全知的な干し介の視角』への出演は、キム・キュウォンのリアルな日常とキャラクター研究過程をありのままに示した貴重な機会でした。放送の中で、移動中の車内でもマネージャーと途切れることのない対話を続け、新しいキャラクターの詳細な設定を緻密に調整する姿を見せました。人々を注意して観察し、特徴をノートに記録して研究する習慣は、彼がどれほど切実にコメディに向き合っているかを実証しています。猛暑の夏にホットパックを胸に抱えて歩く不思議な行動の理由が、ホットパックの熱でイカを焼いて食べるためであることが明らかになることもありました。 この独創的で破天荒なイカの調理法を見ていたバラエティの巨匠イ・ヨンジャは、キム・キュウォンの独特な感性を大いに称え、自分の後を引くヨングァキッズとして認めました。放送内で見せた愉快なエネルギーと並外れた観察バラエティ適応력은、視聴者に新鮮な衝撃を与えるのに十分でした。単に笑わせるコントを作ることを超え、自分の日常自体を笑いの源に昇華させる彼的能力は、他を追随するものはありません。『全参時』出演後、彼の人気が急上昇し、今後のバラエティでの活躍に対する期待感をさらに高めました。 💡 核心ポイント『全参時』を通じ日常での緻密なキャラクター研究習慣を公開したキム・キュウォンは、ホットパックイカ食べ放しでイ・ヨンジャからヨングァキッズのタイトルを獲得しました。 4. ドラマ『アパート』クン・ドゥンイ初正劇演技チャレンジ 4. ドラマ『アパート』クン・ドゥンイ初正劇演技チャレンジ コメディ舞台とバラエティ番組を席巻していたキム・キュウォンは、JTBC土日ドラマ『アパート』でクン・ドゥンイ役を担い、生来初の正劇演技にチャレンジしました。これまでコーナーの中で見せていた暴力的な姿や滑稽な姿とは全く異なる、純真で優しい青年の姿を完璧に消化しました。劇中でクン・ドゥンイは、外見上は巨大な体格を持っていますが、非常に臆病で心が優しい逆転魅力の持ち主です。さらに、家族の三食を自分で面倒を見る意外な家事上手な面を見せ、視聴者の心を温かくしました。 俳優ジ・ソンギョンが演じるパク・ヘガンをそばで黙々と支えながら、毎瞬涙をこぼす純粋な演技は深い印象を残しました。巨体の体格と対照的な愛らしく涙もろい感情線を見事に表現し、俳優としての可能性を大きく開きました。制作陣も、コメディ舞台で長年磨いてきた豊かな表現力が、正劇の純真さと義理を生きるのに大きな力になったと大いに称賛しました。コメディアンというタイトルに留まらず、ジャンルを破壊しながら俳優に進化する彼姿は、大衆に新鮮な驚きを与えました。 💡 核心ポイントドラマ『アパート』で巨体だが涙もろいクン・ドゥンイ役を担ったキム・キュウォンは、初正劇演技にもかかわらず繊細な感情表現で俳優としての合格点をもらいました。 5. 社会服務要員時代の温かい美談 5. 社会服務要員時代の温かい美談 華麗なバラエティ感覚の裏に隠されたキム・キュウォンの温かく真摯な人柄は、遅れて世に知られた感動的な美談を通じて証明されました。過去に小学校で社会服務要員として勤務していた当時、先天性筋疾患を患い自力で移動が不可能だった車椅子利用の学生を心から面倒を見ました。授業中に学生がトイレで失敗をしたとき、周囲の視線を気にせず、直接下着をきれいに洗い、太陽に干しました。衛生的にビニールパックに丁寧に包んで学生に渡すなど、親の気持ちで学生を大切にし、守った逸話が学校関係者を通じて伝えられました。 召集解除を目前に控えた時期には、学校に直接美味しい餅を届けて、子供たちや先生たちに心からの感謝の気持ちを伝えました。残念ながら、コロナウイルスの拡散の影響で、該当学生の小学校卒業式に直接出席することはできませんでしたが、心だけは誰よりも熱く祝福しました。放送で見せるいたずら好きで愉快な副キャラクターの姿とは180度異なる、配慮深く優しい実際の品性がファンに大きな感動を与えました。このような真摯な人柄のおかげで、大衆は彼を単なる流行スターではなく、長く応援したい真の放送人として見ています。 … Read more

国民年金の推定受給額照会と2026年の構造改革、後納制度に関するすべて

国民年金で老後に毎月安定した生活費を受け取るためには、今すぐ推定受給額を照会し、不足している加入期間を埋める戦略を立てる必要があります。周囲では、退職間際の知人が年金の額を見て驚き、ため息をつく姿をよく目にしますが、これは事前に自分の納付履歴を確認していなかったためです。実際、多くの人が複雑だという理由で年金の照会を先延ばしにし、いざ退職の時期が近づいてから後悔しています。最近では、国会やメディアでも年金の持続可能性を高めるための構造改革や財政安定装置の導入に関する議論が活発に行われています。この記事では、推定受給額を簡単に確認する方法から、一時金受給の条件、最近の制度変更まで詳しく見ていきましょう。事前に準備するほど、より安心できる老後を迎えられるので、ぜひ最後までお読みください。 = 国民年金の推定受給額照会と2026年の構造改革、後納制度に関するすべて 1. 国民年金推定受給額の照会方法とコツ 1. 国民年金推定受給額の照会方法とコツ 国民年金の推定受給額を照会するプロセスは、思っているほど複雑ではなく、公式ウェブサイトやスマートフォンアプリを通じて簡単に確認できます。多くの人が照会が難しいと考えていますが、公的認証書や簡易認証を通過すれば、これまで自分が支払ってきた保険料に基づいて将来受け取れる金額が画面にすぐに表示されます。ソウルに住む会社員キム氏は、最近自ら照会してみることにより、毎月どれくらい積み立てているかを正確に知りました。予想より少ない金額に驚いたキム氏は、後納制度を活用して加入期間を延ばす計画を立てることもしました。このように、自分の年金残高と推定額を定期的に確認するだけでも、具体的な老後資金計画を立てるのに大きな助けになります。スマートフォンの画面で数回のタッチで照会できるので、今日の仕事帰りにぜひ一度試してみてください。推定受給額を照会する際は、物価上昇率や今後の収入変動によって実際の受給額が変わりうる点に留意する必要があります。単なる数字一つに呆然と失望するのではなく、残りの加入期間中にどのように保険料をさらに支払えるかを考えるきっかけにすべきです。 💡 核心ポイントスマートフォンの認証を通じて国民年金の推定受給額を簡単に照会し、老後対策を開始できます。 2. 加入期間10年の分岐点、一時金受給の条件 2. 加入期間10年の分岐点、一時金受給の条件 国民年金には、最低加入期間である10年を満たせずに年齢を重ねた場合、これまで支払ったお金を利息とともに返還する一時金制度があります。加入期間が9年11ヶ月の状態で定年退職を迎えたパク氏は、最初は年金を一切受け取れないと思い、大きく落胆しました。しかし、幸いなことに一時金申請の条件を詳しく調べたおかげで、これまで納付した元本に所定の手数料を加えた一時金を一括で受け取ることができました。一時金は、満60歳に達するか、国籍を喪失するなどの特定の事由が発生した際に請求できる貴重な権利です。加入期間をもう少し埋めれば、生涯年金として受け取れる機会が失われる可能性があるため、必ず一時金を受け取ることが正解とは限りません。 따라서、10年という基準が目前に迫っている場合は、一時金を受け取ることよりも、任意加入や後納によって年金受給権を確保する方がはるかに有利です。もし経済状況が非常に切迫しており、直近の生活費が必要であれば、一時金の請求を積極的検討してもよいでしょう。しかし、長期的な視点から生涯受け取れる年金の価値を衡量し、慎重に判断する知恵が必要です。 💡 核心ポイント加入期間10年未満の場合に申請できる一時金の条件と、慎重な選択の重要性を知る必要があります。 3. 基礎年金と国民年金の関係、所得認定額の秘密 3. 基礎年金と国民年金の関係、所得認定額の秘密 基礎年金を受け取る際、国民年金を受給しているという理由だけで必ずしも失格になるわけではなく、総所得認定額を基準に判定されます。退職後、家一軒と少ない預金を持っていたイ氏は、国民年金も出るという知らせに、当然基礎年金の対象から除外されるだろうと思っていました。しかし、住民センターに直接訪問して相談を受けた結果、預金、不動産、自動車、そして国民年金の所得をすべて合算した所得認定額が選定基準線以下だったため、無事に基礎年金を受け取ることができました。基礎年金は、単に口座にある現金残高だけを見るわけではなく、多様な資産を換算して算出するため、1ウォンの差で当落が決定されることも 있습니다。自分が保有する財産や所得がどのように計算されるのか正確に理解しておかなければ、不要な誤解で申請を諦めることを防ぐことができます。国民年金の受給額が多いからといって、必ず基礎年金で不利になる構造ではないため、自分の正確な所得認定額を算定してみることが不可欠です。政府と地方自治体は、毎年物価上昇率と所得増加率を反映して基礎年金の選定基準額を調整しています。したがって、昨年失格したとしても、今年は基準が変わって対象に含まれる可能性があるため、定期的に確認する習慣が重要です。 💡 核心ポイント国民年金の受給有無に関係なく、所得認定額を正確に計算しなければ基礎年金の対象者を判定できません。 4. 月100万ウォンを受け取るにはどれくらい払う必要があるのか 老後に国民年金で毎月100万ウォン以上を受け取るには、加入期間と月々の納付額をかなり高くする必要があります。会社員チョン氏は、退職後少なくとも月100万ウォンは出てこなければ基本的な生活ができないと判断し、加入期間を延ばすための方法を研究し始めました。単に若い時代の収入だけを頼りにしていると、後で受け取る年金が期待に届かない可能性があるため、事前に追加納付を検討する必要があります。会社を辞めた後も地域加入者に転換して継続的に保険料を納付したり、キャリア中断期間に対する後納制度を活用したりすることが代表的な方法です。月100万ウォンという目標を達成するには、20年以上の継続的な加入期間が裏付けられる必要があるため、長期的な視点でのアプローチが必要です。周囲の退職先輩たちが推薦する秘訣を聞くと、早くから収入の一部を年金に投資した人々が老後に最も余裕のある生活を楽しんでいます。毎月出ていく保険料が負担に感じられるかもしれませんが、退職後の生活を支える最も強力なセーフティネットである点を覚えておく必要があります。今の支出を少し減らすだけで、将来の確かな「給料」を確保できます。 💡 核心ポイント月100万ウォンの年金を受け取るには、20年以上の長期加入と継続的な納付が不可欠です。 5. 2026年国民年金構造改革と財政安定装置の議論 最近、政界と専門家集団の間では、2026年現在の国民年金の持続可能性を確保するための大規模な構造改革討論会が続いています。若い世代ほど、先行世代よりも多くの保険料を払っているのに、後で年金を適切に受け取れないかもしれないという懸念が高まり、世代間の公平性に関する論争が過熱しています。国会年金特別委員会と民間の専門家は、韓国型財政安定装置を速やかに導入し、基金の枯渇時期を遅らせ、制度を正常化すべきだと口を揃えています。こうした制度的な変化は、単に数字を調整する問題を超越し、国民全体の老後福祉に直結する非常に敏感で重要な事項です。一般市民もニュースを通じて年金改革の方向性を注視し、自分の加入戦略をそれに合わせて柔軟に修正する必要があります。政府は国民の信頼を取り戻すために、透明な情報を提供し、世代別の負担を公平に分配する代替案を用意すべきです。年金制度がどのように改革されようと、自分が直接加入期間を管理し準備するという基本原則は決して変わりません。変化する政策の流れに合わせて、自分の退職準備状態をチェックする知恵が求められます。 💡 核心ポイント持続可能性を高めるための2026年年金構造改革と財政安定装置導入に関する議論が活発に進められています。 6. 地域社会と共に歩む温かい国民年金の分かち合い活動 国民年金公団と関連機関は、単なる年金支給業務を超え、地域社会の疎外された隣人を助ける多様な分かち合い活動を継続的に展開しています。祝日を前に、馬山障害者福祉館などの全国の福祉施設には、公団職員と地域社会が力を合わせて準備した韓牛のソブルゴギや果物セットが届けられることがあります。また、金剛老人総合福祉館では、受給者を対象に童話のような人生の話を分かち合うアカデミーを開催し、大きな好評を得ました。こうした社会貢献活動は、公共機関が社会的責任を果たし、退職後の生活をより豊かにする上で大きな貢献をしています。年金は、単にお金をやり取りする制度を超え、世代と隣人を結ぶ温かい社会的連帯の絆と言えるでしょう。今後、こうした分かち合い文化がさらに拡散し、助けの手が必要なより多くの人々に希望が届けられることを期待します。読者の皆さんも、自分の老後を誠実に準備すると同時に、周囲の困っている隣人に温かい関心を寄せる成熟した市民意識を発揮してみてください。堅牢な年金制度と温かい心が調和するとき、私たちの老後はより安全で幸せなものになるでしょう。 💡 核心ポイント国民年金関連機関の地域社会への分かち合い活動は、社会的連帯を強化し、老後の生活の質を高めます。 よくある質問 国民年金の推定受給額はどこで確認できますか? 公式ウェブサイトやスマートフォンアプリを通じて認証手続きを経れば、自分の推定受給額を簡単に照会できます。 加入期間10年を満たせなかったらどうなりますか? 満60歳になった時点で、これまで納付した元本に利息を加えた一時金を請求して返還してもらうことができます。 国民年金を受け取ると基礎年金から必ず失格になりますか? そうではなく、国民年金の所得を含む総所得認定額が選定基準線以下である場合、基礎年金を受け取ることができます。 月100万ウォンの年金を受け取るには何が必要ですか? 20年以上の長い加入期間と継続的な保険料納付が不可欠であり、後納制度を活用するのも良い方法です。 =

2026년 최신 4대보험 요율 계산법과 단기 아르바이트 가입 기준 정리

4대보험은 대한민국에서 직장 생활을 하거나 사업을 운영하는 사람이라면 누구나 매월 납부해야 하는 필수적인 사회보장 제도로, 급여에서 자동으로 공제됩니다. 많은 직장인들이 매달 급여명세서를 받아볼 때마다 예상보다 많이 차감되는 보험료를 보고 한숨을 쉬지만, 정작 왜 이 금액이 나가는지 정확히 아는 경우는 드뭅니다. 주변에서 단기 아르바이트로 일하는 지인이 며칠 일하고도 세금을 떼인 것을 보고 억울해하는 모습을 흔히 볼 … Read more

国民年金の推定受給額照会と還付一時金の条件 2026年総まとめ

国民年金で毎月10万ウォンを安定して受け取るためには、加入期間と納付額を事前に徹底的に計算しておく必要があります。毎月かかる保険料が惜しく感じられることもありますが、定年後の確かな支えを作るためには、今すぐ正確な推定受給額を確認することが有利です。周囲で退職準備を始めた友人たちを見ると、いつからどれくらいの金額を払えばいいのか分からず途方に暮れているケースが本当に多いです。実際に私の身近に住んでいるキム部長は、退職まであとわずか5年を残した状態で自分の受給額を照会したところ、驚いてから遅まきながら事後納付制度について調べるのに汗だくになりました。この記事では、複雑で難解に感じられていた推定受給額の照会方法から、加入期間を満たせなかった場合の解決策まで、分かりやすく整理してお伝えします。最後まで読んでいただければ、人より一歩先んじて堅固な老後設計を完成させる具体的な方法に気づくことができるでしょう。 = 国民年金の推定受給額照会と還付一時金の条件 2026年総まとめ 1. 国民年金の推定受給額照会方法 1. 国民年金の推定受給額照会方法 国民年金の推定受給額を照会する最も早い方法は、公式ウェブサイトやスマートフォンアプリを活用することです。ログイン手順が複雑に感じられるかもしれませんが、簡易認証を通過すれば自分の納付履歴を一目で確認できます。実際、多くの人が公的認証書時代の複雑さを覚えていて照会を先延ばしにしていますが、最近はNaverやKakaoの認証で1秒でアクセス可能です。照会が終わると、推定加入期間と現在価値基準の受給額が親切に画面に表示されるため、今後の計画を立てやすくなります。もしスマートフォンの使用に慣れていない場合は、最寄りの支店に直接訪問するか、相談電話を通じて郵送で推定額算定内訳を受け取ることもできます。自分の推定受給額を定期的に確認する習慣は、定年後の生活費を測る最も確実な第一歩です。毎年物価上昇率が反映されて金額が少しずつ変わってくるため、年に1回程度は必ず内訳をチェックするのが 좋습니다。 💡 核心ポイントスマートフォンの認証を活用すれば、国民年金の推定受給額を1秒で簡単に照会できます。 2. 毎月10万ウォン受給のための条件 2. 毎月10万ウォン受給のための条件 国民年金で毎月10万ウォン以上を受け取るには、加入期間をできるだけ長くすることが鍵です。単に毎月支払う保険料を高くするだけでは限界があり、どれだけ長期間にわたって継続的に納付したかが決定的な影響を与えます。会社員の間は会社が半分を負担してくれますが、退職後に地域加入者に切り替わると全額を一人で払わなければならないため、負担が急激に大きくなります。実際に身近な知人の中には、会社を辞めた後に保険料の納付を中断し、後に後悔して事後納付制度を遅まきながら申請するケースを頻繁に見かけます。若い頃からコツコツ積み立ててきた人々は、定年後に毎月口座に入ってくる年金で基本的な生活費を余裕で賄っています。退職時期を遅らせたり、任意継続加入制度を活用して加入期間を延長したりすれば、毎月受け取る金額を劇的に増やすことができます。現在の自分の所得水準で退職した際にいくら手元に残るかを事前に計算し、不足している金額を補う対策を事前に講じる必要があります。 💡 核心ポイント毎月10万ウォンを受け取るには、高い保険料よりも長い加入期間を確保する戦略の方がはるかに有利です。 3. 還付一時金の受給条件と例外状況 3. 還付一時金の受給条件と例外状況 加入期間が10年未満で定年を迎えた場合、これまで支払ったお金をそのまま返してもらう還付一時金制度が待っています。還付一時金は、受給年齢に達したが最低加入期間を満たしていない場合や、国籍を喪失して海外に移住するなどの特殊な状況で請求できます。道を歩いていて偶然出会った知人は、過去に一時的に働いていたことを忘れていた国民年金を還付一時金として一括で受け取り、ちょっとしたまとまったお金を得て喜んでいたこともあります。しかし、このお金をすぐに受け取るのが本当に有利なのか、それとも任意継続加入を通じて年金として受け取る方がよいのかは、個人の健康状態や経済状況によって異なります。すぐにまとまったお金が必要だからといって無条件に一時金で受け取るのではなく、生涯受け取り続ける年金の価値を綿密に検討し、慎重に決定すべきです。国民年金公団から送られてくる案内文を丁寧に読めば、自分に最も利益になる選択肢が何かを明確に把握できます。周囲の噂に振り回されず、公式な基準と自分の納付記録を照合する知恵が必要です。 💡 核心ポイント加入期間10年を満たせなかった場合、受給年齢に合わせて還付一時金を請求できます。 4. 基礎年金と国民年金の相関関係 国民年金を受け取っているからといって、必ずしも基礎年金の対象から除外されるわけではないため、両制度を理解することが不可欠です。基礎年金は口座にあるお金だけでなく、家や自動車、そして国民年金まで全て合算した所得認定額を基準に判定します。そのため、国民年金を少し多く受け取るという理由で基礎年金の落選通知を受け取り、悔しい思いをしている高齢者の話をニュースや身近でよく耳にします。1ウォンの差で対象者から外される悲劇を防ぐには、自分の財産や所得がどのように評価されるかを事前に計算する努力が必要です。国民年金の受給額が増えると基礎年金の一部が減額される可能性がありますが、総所得で見れば年金を多く受け取る方が有利な場合がほとんどです。定年後の生活を安定して過ごすためには、国民年金と基礎年金がどのように連携して機能しているのかその構造を把握する必要があります。福祉ウェブサイトでのシミュレーションを行えば、自分の推定所得認定額を事前に測り、不利益を予防できます。 💡 核心ポイント国民年金の受給額は基礎年金の所得認定額に含まれるため、両制度を連携して検討する必要があります。 5. 構造改革の論点と財政の安定性 最近、政界や専門家の間では、国民年金の持続可能性を確保するための大規模な構造改革の議論が熱く続いています。このまま制度を放置すれば、20代以下の若い世代が後に年金を1ウォンも受け取れない最大の被害者になるという懸念が絶えません。保険料率を引き上げ、所得代替率を調整するパラメータ改革を超えて、基金の枯渇を防ぐ韓国型財政安定装置を導入すべきだという声が高まっています。国民年金ナヌム財団のような団体は、受給者アカデミーや地域社会のナヌム(分かち合い)活動を通じて世代間の連帯を強める多様な事業を展開しています。私たちが支払う貴重な保険料が透明に管理され、将来の世代にも公平に還元されるよう、社会的合意を引き出す過程が切実に求められています。年金制度がどのように改変されても、個人の老後準備の基本原則は揺るがないため、自身の資産管理に集中すべきです。政府の政策発表を注視しながら、自分の年金口座を堅固に守る策を継続的に模索する必要があります。 💡 核心ポイント基金枯渇の懸念を解消し、世代間の公平性を 맞추るための構造改革の議論が活発です。 6. 成功した老後準備のための実践戦略 成功した老後を迎えたいなら、今日すぐに自分の国民年金の推定受給額を照会し、不足部分を埋める計画を立てる必要があります。漠然と時間が解決してくれると信じて放置しておくと、定年後に大きな経済的打撃を受け、後悔する可能性が高いです。不足している加入期間は事後納付や任意加入制度を積極的に活用して埋め、個人年金や退職年金を同時に準備する多層的な戦略が必要です。来るべき未来では、準備した人だけが余裕があり品格のある退職生活を楽しめるという真理を忘れてはいけません。今すぐスマートフォンを起動し、認証を経て自分の年金口座を確認するという小さな行動が、100年人生の勝敗を分けます。周囲の家族と一緒に老後計画について心を開いて話し合い、互いに助け合う方向性を模索してみてください。堅固な年金制度を基盤に、皆さんの残りの人生がより豊かで輝かしいものになることを心から応援しています。 💡 核心ポイント今すぐ推定受給額を照会し、多層的な年金戦略を立てることで、定年後が幸せになります。 よくある質問 国民年金の推定受給額はどこで照会できますか? 公式ウェブサイトやスマートフォンアプリに簡易認証でログインすれば、数秒で確認できます。 加入期間10年を満たせなかったらどうなりますか? 受給年齢に達した時点で、これまで支払った保険料に利息を加えて還付一時金として一括で受け取れます。 国民年金を受け取ると基礎年金は受け取れませんか? 必ずしも受け取れないわけではなく、国民年金とその他の財産を合算した所得認定額が基準以下の場合、併給できます。 毎月10万ウォンを受け取るにはどうすればいいですか? 毎月支払う保険料の額も重要ですが、加入期間をできるだけ長く保つことが最も確実な方法です。 =

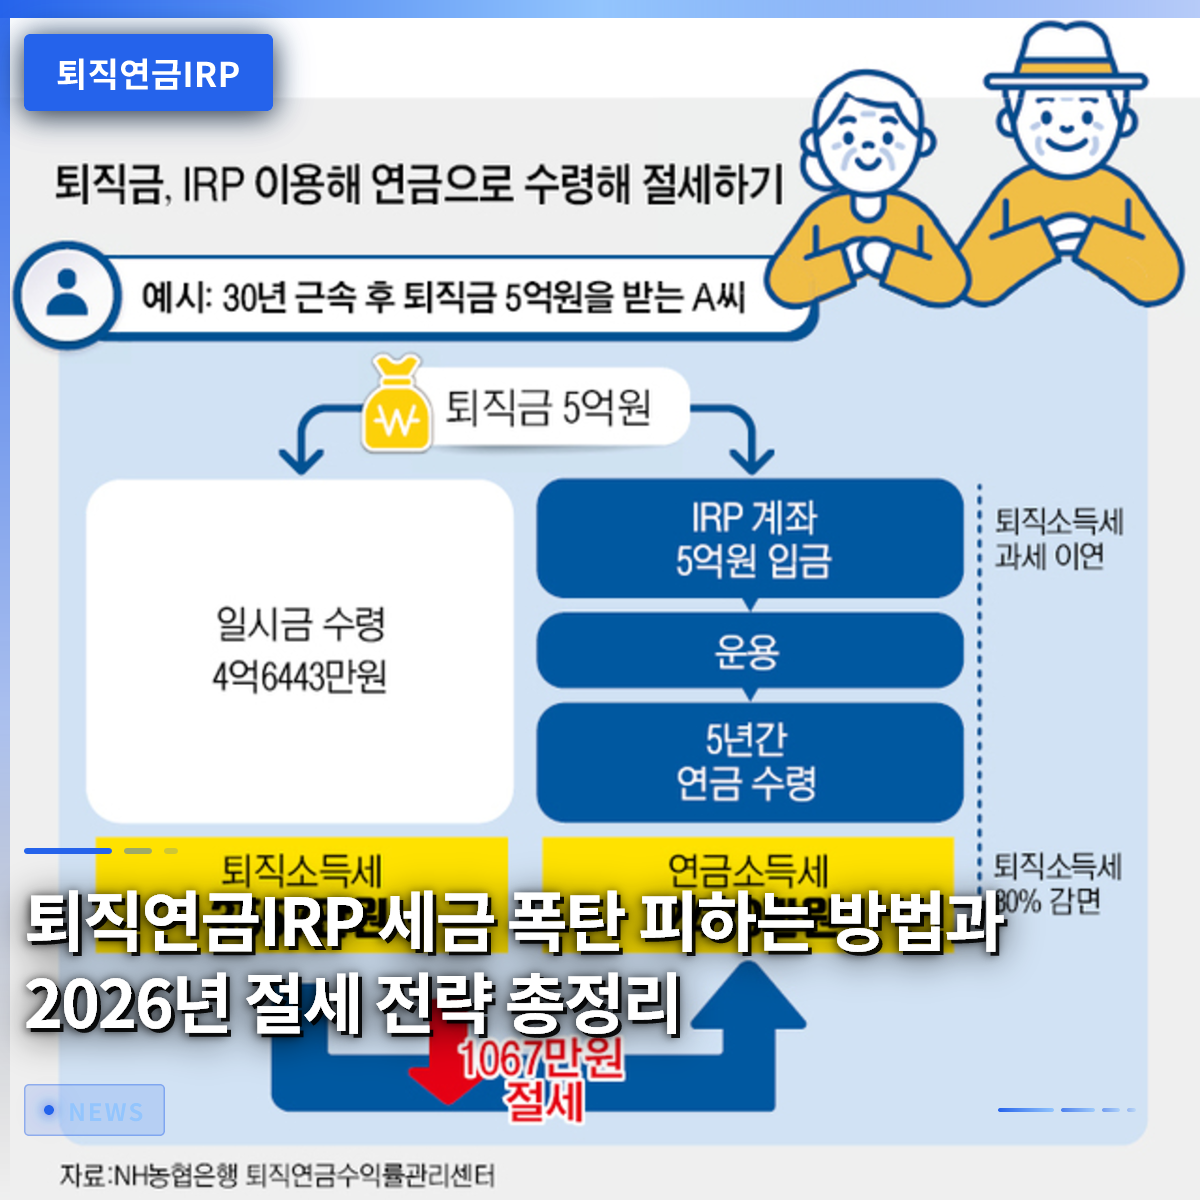
退職年金IRPの「税金爆弾」を避ける方法と2026年の節税戦略まとめ

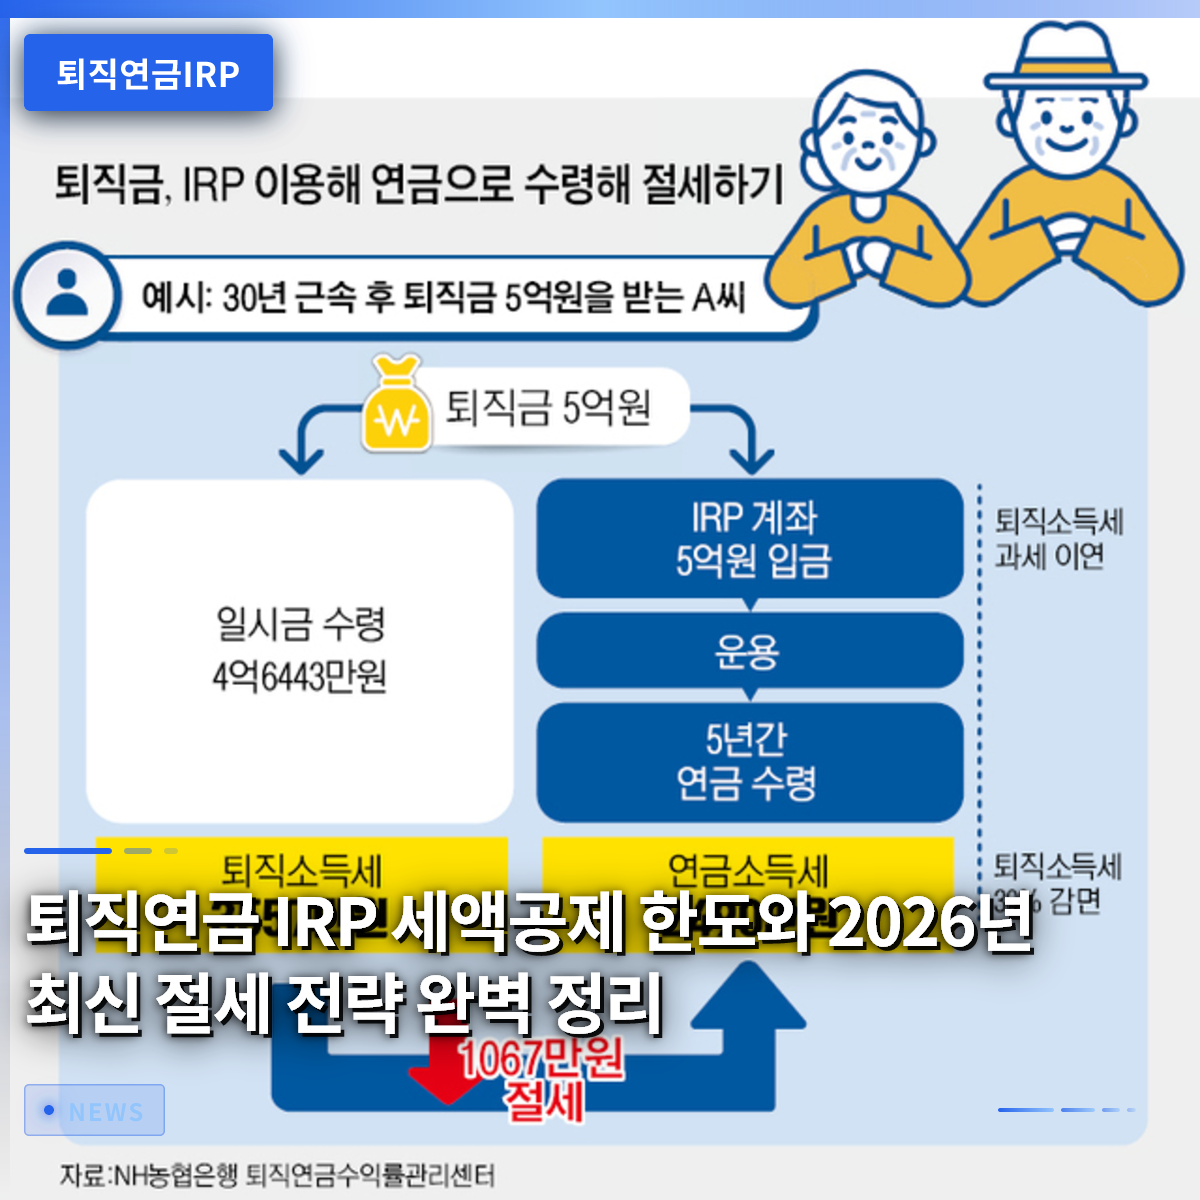
退職年金IRP口座にまとまった資金を預けていても、後で「税金爆弾」に見舞われないためには、年間受取額を1500万ウォン以下に徹底的に調整する必要があります。会社員のキムさんは、先月退職金を個人型退職年金口座へ移管した後、何も考えずに毎月多額を引き出していたところ、予想をはるかに超える税金を支払わなければならないことに後から気づき、大いに動揺しました。多くの人が税額控除のメリットだけを求めて口座を作りますが、実際に退職後に資金を引き出す際に適用される税率の仕組みについては詳しく知らないことが多いです。この記事では、退職年金IRPを活用する際に必ず覚えておくべき税務基準と賢い資金引き出し戦略を徹底的に解説します。制度を正しく理解し準備しておくことで、一生かけて築き上げた貴重な老後資産を税金で無駄に失うことを防ぐことができます。これから一つずつ丁寧に検討しながら、安全な退職設計の基礎を固めていきましょう。 = 退職年金IRPの「税金爆弾」を避ける方法と2026年の節税戦略まとめ 1. 退職年金IRP口座の基本概念と理解 1. 退職年金IRP口座の基本概念と理解 個人型退職年金制度とは、会社員が転職や退職時に受け取る退職給付金を自分の名義の口座に積み立て、退職まで安全に運用できるようにするための便利な金融制度です。会社を辞めた際に受け取った貴重な退職金を普通の預金口座に預けてしまうと、すぐに使えてしまう誘惑に負けてしまいがちですが、この制度を活用すれば税負担を大きく軽減しながら老後資産を着実に積み立てることができます。特にこの口座は、会社を辞めた人だけが加入できるわけではなく、所得のある会社員や自営業の人もいつでも追加で資金を拠出し、税額控除の恩恵を受けることができます。毎年拠出する金額に対して一定の割合で税金が還付されるため、会社員の間では必須の節税ツールとして定着して久しいです。最近では、銀行や証券会社などの金融機関が加入者を増やすために様々なイベントを開催したり、拡張現実(AR)技術を活用して投資性向を診断したりするなど、アクセスしやすさがさらに向上しています。自分の投資性向に合わせて預金やファンドなど多様な商品に分散して預けることができるため、放置せず積極的に管理することが重要です。 💡 核心ポイント退職年金IRPは、退職金の保管と追加の税額控除を同時に享受できる必須の老後資産管理口座です。 2. 退職年金IRPの税額控除メリットと限度額 2. 退職年金IRPの税額控除メリットと限度額 毎年確定申告の時期が近づくと、会社員にとって最大の関心事は、やはりどれだけの税金が還付されるかです。年金貯蓄と個人型退職年金を合算した拠出金額に対して、最大900万ウォンまで税額控除の恩恵を受けることができ、年収レベルに応じて13.2%から最大16.5%まで還付を受けることができます。例えば、年間限度額である900万ウォンを満額まで拠出し、最も高い控除率を適用されれば、確定申告時に数十万ウォンにのぼる税金を現金で受け取る喜びを味わえます。ただし、無条件に多く預けることが良いわけではなく、自分の所得水準や年間の貯蓄余力を慎重に検討した上で拠出額を決める知恵が必要です。時折、税額控除のメリットだけを見て無理に資金を拘束しておき、急にお金が必要になった際に困窮するケースもあるため注意が必要です。金融機関は顧客が理解しやすいよう多様な相談窓口を運営しているため、積極的に活用するのがおすすめです。 💡 核心ポイント年間最大拠出限度額である900万ウォンを満たせば、確定申告時に相当額の税金還付を受けられます。 3. 年間1500万ウォン限度額の秘密と「税金爆弾」の防止 3. 年間1500万ウォン限度額の秘密と「税金爆弾」の防止 退職後に退職年金IRPから資金を引き出す際、年間総受取額が1500万ウォンを超えると税金の計算方法が全く変わってくるため、特別な注意が必要です。年間受取額が1500万ウォン以下であれば、低税率の分離課税が適用され、年金所得税率は3.3%から5.5%程度と非常に低く設定されています。しかし、この限度額をわずか1ウォンでも超えた瞬間、超過分のみではなく、全受取額に対して総合所得課税または16.5%の分離課税のいずれかを選択しなければならない負担が生じます。退職後の生活費を豊かに使おうと、毎月無意識に多額を引き出して使っていたところ、突然「爆弾級」の税金通知書を受け取り後悔する退職者が周囲に少なくありません。したがって、受取予定の総資産が多い場合は、毎月受け取る金額を徹底的に計算し、年間1500万ウォンを超えないよう期間を長く分けて受取ることがはるかに有利です。受取期間を柔軟に調整するだけで、税金として失われる惜しいお金を大幅に減らせることを必ず心に留めておきましょう。 💡 核心ポイント年間受取額が1500万ウォンを超えると税率が急上昇するため、受取期間を調整して分離課税を維持する必要があります。 4. 退職金の一時金受取と年金受取の違い 会社を退職した際に受け取った退職金を年金形式で受け取らず、一括で一時金として全額引き出してしまうと、税金減免の恩恵を大きく逃してしまいます。法律によると、退職金をIRP口座に移管した後、年金として分割して受け取れば、退職所得税の30%から最大40%まで減免を受けられるという大きなメリットがあります。しかし、55歳以上という理由だけでこのお金をすべて一時金として引き出してしまうと、これらの減免メリットは一瞬で消え、本来支払うべき税金を全額支払わなければなりません。まとまったお金がすぐに必要だからといって、安易に一時金として引き出すことは、税金の観点から見ると非常に愚かな選択になり得ます。実際に、多くの退職者がこの制度を知らずにより多くの税金を納めてから、遅くても後悔しているケースが頻発しています。少し手間がかかっても、口座に預けて毎月分割して受け取る方法を選ぶことが、長期的にははるかに得策です。 💡 核心ポイント退職金を一時金で受け取ると所得税減免の恩恵が消えるため、年金形式で分割して受け取る方が有利です。 5. 中途解約の条件と避けるべき例外状況 人生には突然大きなお金が必要になる危機的な状況が訪れるもので、その際、退職年金IRPから途中で引き出せるのかと疑問に思う人が多くいます。残念ながら、個人型退職年金口座は一般的な理由での中途解約は厳しく禁止されており、無住宅者による住宅購入や借家保証金の準備、破産宣告、天災地変など法律で定められた特別な状況でのみ中途解約が許可されます。退職年金の中でも、確定給付型や確定拠出型など会社が管理するタイプによって引き出し条件が異なる場合があるため、自分の加入形態を正確に把握する必要があります。もし特別な理由なくお金を引き出したい場合は、口座を完全に解約しなければなりませんが、その場合、これまで受けていた税額控除の恩恵をすべて返還するだけでなく、その他所得課税も負担しなければなりません。したがって、この口座は一度預けたら退職するまで絶対に崩さないという気持ちで、長期的な資金計画を立てる必要があります。緊急資金は、通常の預金や個人総合資産管理口座(ISA)などの他の手段で別途確保しておくのが賢明です。 💡 核心ポイント退職年金IRPの中途解約条件は非常に厳しく、無断解約時は税制優遇措置をすべて返還する必要があります。 6. 2026年以降の賢い老後資産運用プラン 急速に変化する税法や金融環境の中で、安定した老後を迎えるためには、今から徹底的で隙のない資産運用戦略を立てる必要があります。金融機関が提供するAI 기반の資産チェックや多様な節税ガイドを積極的に活用し、自分の口座の収益率や税務状況を随時チェックする習慣を身につけるべきです。公務員や一般の会社員を問わず、退職時期が近づくにつれて年金受取額が減少したり、税負担が増加したりする可能性があるため、多角的な備えが不可欠です。国民年金の予想受取額を事前に確認し、不足分を個人年金や住宅年金、そして退職年金IRPで補完する立体的な老後設計が必要です。今すぐ面倒だからと先延ばしにせず、自分の金融口座を開いて拠出限度額や予想年金受取額を丁寧に確認する行動力が何よりも重要です。平穏で豊かな老後は偶然訪れるものではなく、若い日の緻密な節税投資と継続的な関心から生まれるという事実を忘れてはいけません。 💡 核心ポイント変化する税法に合わせて多角的な年金ポートフォリオを構築し、継続的にチェックすることで、成功した退職生活が実現できます。 よくある質問 退職年金IRPに拠出したお金はいつから受け取れますか? 55歳以上になり、加入期間が5年以上経過すれば、年金形式で受け取ることができます。 年間1500万ウォンを超えるとどのように課税されますか? 年間総受取額が1500万ウォンを超えると、全額に対して総合所得課税または16.5%の分離課税のいずれかを選択する必要があります。 転職する際に退職金はどのように処理すべきですか? 転職時に受け取る退職金は、必ず本人名義の退職年金IRP口座に移管することで、退職所得税の繰延べと後日の減免恩恵を受けることができます。 途中で引き出すとどのような不利益がありますか? 法定事由に該当しない一般的な中途引き出しは不可能であり、口座を解約する場合、これまで受けた税額控除分をすべて返還する必要があります。 =

国民年金で月100万円を受け取るには? 推定受給額照会と改革論点まとめ

国民年金で毎月100万円を安定的に受け取るためには、加入期間を最低20年以上継続し、納付額を高める必要があります。多くのサラリーマンは定年退職を前に、毎月実際にいくら受け取れるのか気になっていますが、計算方法を見ると複雑すぎて諦めてしまうことが多いです。最近では、国会や専門家の間で財政の持続可能性を高めるための構造改革に関する議論が活発に行われています。この記事では、推定受給額を簡単に確認する方法から、月100万円達成への戦略、そして私たちが必ず知るべき制度的な変化まで、詳しく解説していきます。老後を計画的に準備したい方は、これからお伝えする内容にご注目ください。漠然とした不安の代わりに、確実な退職計画を立てるきっかけとなるでしょう。 = 国民年金で月100万円を受け取るには? 推定受給額照会と改革論点まとめ 1. 国民年金の推定受給額照会方法とコツ 1. 国民年金の推定受給額照会方法とコツ 老後を準備する際に、まず確認すべきことは、自分が将来受け取る推定額を正確に把握することです。実際に照会しようとしても、公的認証書のログインから複雑なメニューの検索まで、面倒な手続きのために途中で諦める人が非常に多いです。しかし、スマートフォンの公式アプリやインターネットホームページを活用すれば、数回のタップで簡単に推定受給額を確認できます。加入期間と納付額に応じて毎年更新される情報をリアルタイムで照会することは非常に重要です。 実際、周囲を見渡すと、50代の夫婦が退職を前に照会を行い、予想より少ない金額に驚くケースが後を絶ちません。若い頃に納付した記録を詳しく確認し、未納期間がないかチェックするだけでも、受給額を大きく高めることができます。照会画面では、現在の加入状態を維持した場合と、今後さらに納付した場合の金額を比較して表示するため、将来の計画を立てやすくなっています。複雑な手続きを省いて、すぐに自分の推定年金を確認したい方は、関連する照会サービスを積極的に活用してみてください。今すぐ照会するという小さな行動が、快適な老後を作る第一歩となります。 💡 核心ポイントスマートフォンの公式アプリやホームページを通じて推定受給額を照会すれば、退職後の予想収入を事前に把握し、備えることができます。 2. 月100万円を受け取るにはいくら納付すべきか 2. 月100万円を受け取るにはいくら納付すべきか 老後の生活費を計算すると、毎月少なくとも100万円程度は固定で入ってこないと安心できないという人が多いです。しかし、国民年金で月100万円を受け取ることは、単にお金を少し多く入れるだけで自動的に達成される目標ではありません。物価上昇率と所得代替率を考慮すると、加入期間が最低20年から25年以上にわたって継続されて初めて可能になる数値です。サラリーマンであれば会社と半分ずつ負担する仕組みのおかげで有利ですが、フリーランサーや専業主婦の方は、自発的に加入期間を延ばす戦略が不可欠です。 例えば、ソウルに住むキムさんは、過去の失業期間中に保険料を納付できず、加入期間に空白が生じ、結局推定額が70万円台に留まりました。この不足分を埋めるために、事後納付制度を活用し、過去の未納期間の保険料を遅れて納付することで、受給額を月100万円水準まで引き上げました。このように、自分の加入履歴を定期的にチェックし、不足期間を埋める努力が、受給額を決める重要な鍵となります。ただ漠然と待つのではなく、現在の自分の納付記録を基に、目標金額に到達するための具体的な計算を行う必要があります。 💡 核心ポイント月100万円の受給には、20年以上の加入期間の確保と、事後納付制度のような補完策の活用が不可欠です。 3. 返還一時金の受給条件と注意点 3. 返還一時金の受給条件と注意点 国民年金の加入期間が10年未満のまま定年退職を迎えたり、年齢を重ねたりすると、大きな悩みに直面します。このとき、元本を一度に返してもらう制度が返還一時金ですが、誰でも受け取れるわけではなく、3つの厳格な受給条件が存在します。加入期間が10年未満で満60歳に達した場合、または国籍を喪失したり海外に移住したりするなど、特別な状況でのみ請求が可能です。実際、多くの人がすぐにまとまったお金が必要という理由で返還一時金を軽視しがちですが、これは後に生涯受け取れる年金権を放棄することと同義です。 地方に住むイさんは、過去に短い期間だけ働いて受け取った返還一時金を生活費として全て使い切り、後に年齢を重ねて大きな後悔をしました。もし当時、一時金を受け取らずに任意継続加入制度を通じて10年を埋めていれば、毎月安定した年金を生涯受け取れたからです。国家が保証する年金制度の恩恵を十分に享受するためには、目の前の小さなまとまったお金よりも、長期的な視点で判断する知恵が必要です。返還一時金を請求する前に、他の方法で加入期間を延長できるかどうか、専門家の相談や公団の案内を必ず確認すべきです。 💡 核心ポイント加入期間10年未満で受け取る返還一時金は、長期的な老後の受給権を放棄することになり得るため、慎重に判断すべきです。 4. 基礎年金と国民年金の関係、および所得認定額 国民年金を受け取っているからといって、必ずしも基礎年金を受け取れないわけではありませんが、逆に国民年金の受給額が多いと基礎年金で不利になるのではないかと心配する方が多いです。基礎年金の対象者を決定する際は、通帳にある現金だけでなく、不動産、自動車、そして国民年金の受給額まで全て合算した所得認定額を基準とします。実際にオンラインコミュニティやレビュー掲示板を見れば、たった1ウォンの差で基礎年金の対象から外れたという残念なエピソードを簡単に目にすることができます。そのため、退職者の中には、国民年金と基礎年金をどう調和して設計すれば政府の支援を最大限に受けられるのか、という点に関心が高まっています。 例えば、京畿道に住むパクさんは、夫婦合計の所得認定額が選定基準線にわずかに届かず、毎月ギリギリで基礎年金の受給不可通知を受け取っていました。財産管理をもう少し早く体系的に行っていれば、両方の年金恩恵を確保できたのに、と大きな後悔が残る部分です。政府の福祉政策は基準が非常に厳格に適用されるため、自分の名義の資産と所得がどのように評価されるかを事前に計算する習慣が重要です。年齢を重ねるほど固定収入の重要性が高まるため、国民年金と基礎年金の連動構造を正確に理解し、備える姿勢が必要です。 💡 核心ポイント基礎年金は単純な現金保有額ではなく、国民年金などを含む所得認定額全体を基準に判定されるため、細やかな管理が必要です。 5. 財政の持続可能性と構造改革の主要論点 最近のメディアや国会の討論会では、国民年金の枯渇懸念を解消するため、韓国型財政安定装置を導入すべきだという声が日々高まっています。現在のパラメータ改革を超え、世代間の公平性を調整し、基金の寿命を延ばすための根本的な構造改革が緊急を要するという指摘です。若い世代ほど、自分が納めた分を正しく返してもらえないという不安感が増大し、若年層を中心に制度不信が広がっています。政治界でも与野党が頭を突き合わせ、将来世代が背負う負担を減らすための様々な法案や政策代替案を検討しています。 同時に、最近の一部報道を通じて、中国人加入者が事後納付制度を悪用して年金を生涯受け取っているという論争が浮上し、制度全体の公平性に対する批判も提起されました。こうした社会的論争は、国民年金運営の透明性を高め、加入条件の公平性を強化すべきだという世論に火をつけるきっかけとなりました。政策立案者は、外国人加入者の受給要件を修正し、制度の欠点を補完する改革案を策定するために忙しい動きを見せています。制度がどのように変わっても、結局最も大きな影響を受けるのは普通の国民たちなので、こうした政策的な変化の流れに目を配る必要があります。 💡 核心ポイント基金枯渇懸念と世代間公平性問題を解決するため、財政安定装置の導入と構造改革の議論が非常に激しく進行しています。 6. 老後を守る年金戦略と今後の展望 これまで見てきたように、国民年金は単なる貯蓄ではなく、退職後の生活を支える最も頼もしい社会安全網です。今後制度がどのように改正されようと、自分の加入期間を誠実に満たし、推定受給額を定期的にチェックするという基本原則は変わりません。退職専門家は、残りの職場生活の間、追加納付や任意加入制度を積極的に活用して受給額を最大限高める戦略を推奨しています。漠然と国家が勝手にやってくれると信じるのではなく、自分の資産状況に合わせて能動的に対処する態度が何よりも重要です。 周囲の誤った噂に揺らぐことなく、公的機関が提供する正確な案内と統計を基に、老後設計を着々と完成させていくべきです。制度的な改革や論争の中で不安が生じるかもしれませんが、準備された人にとっては常に代替案と機会が開かれています。今日この時間をきっかけに、自分の推定受給額を直接照会し、不足部分を埋める具体的な計画を立ててみてください。10年後、20年後の自分の口座に刻まれる貴重な年金は、まさに今日あなたの小さな関心と実践から始まります。 💡 核心ポイント変化する制度の中で、自ら加入期間を管理し、受給額を高める能動的な退職戦略が、幸せな老後を作ります。 よくある質問 国民年金の加入期間が10年未満の場合、どうすればいいですか? 満60歳時点で10年を満たしていない場合は返還一時金として受け取れますが、任意継続加入制度を通じて10年を満たす方が、生涯年金受給のために有利です。 月100万円を受け取るには、どのくらいの加入期間が必要ですか? 個人の所得水準によって異なりますが、通常20年から25年以上継続して保険料を納付することで、月100万円水準の年金を安定的に受給できます。 基礎年金を受け取る際、国民年金の受給額も所得に含まれますか? はい、基礎年金の審査時には、国民年金の受給額を含め、労働所得や財産などを全て合算した所得認定額を基準に対象者を決定します。 推定受給額は、どこで最も簡単に確認できますか? 公式スマートフォンアプリやインターネットホームページでログインすると、これまでに納付した記録を基にした推定年金額を簡単に照会できます。 … Read more

個人年金の準備で安心できる老後収入を作る方法と3層年金制度の総まとめ

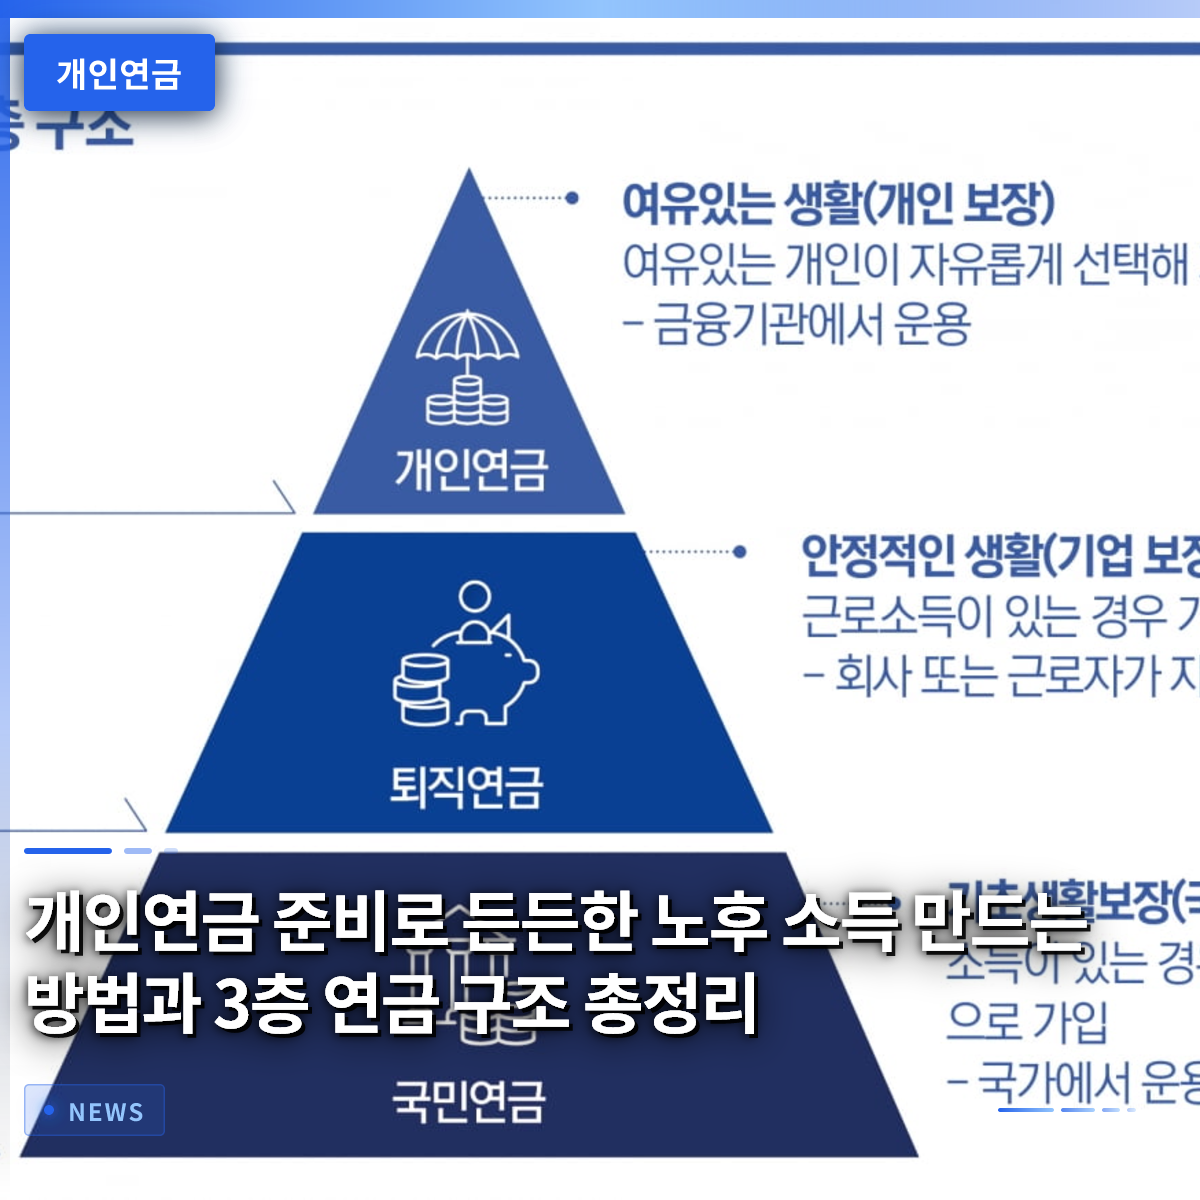
国民年金だけに頼って老後を待ち受けていたら、実際に退職した際に生活費が極端に不足し、大きな困窮に直面する可能性があります。最近、周囲の会社員を見ると、国民年金に加えて退職年金と個人年金を同時に積み立てるいわゆる「3層年金制度」を徹底的に準備しているケースが非常に多いです。毎月給与から一定額を切り出し、年金貯蓄商品や個人型退職年金口座にコツコツと貯めておくことが、賢い資産管理の核心です。私自身も最初は途方に暮れていましたが、実際に口座を開設し、アメリカのハイテク株や配当商品を積立で買い集め始めたことで、老後への不安感は雪が溶けるように消えました。今日は、漠然としか感じられなかった個人年金の加入から節税のコツまで、誰でも簡単に理解できるよう詳しく解説していきます。これから一つずつ順を追って進めれば、皆さんも安心できる老後資金設計のプロフェッショナルになれるでしょう。 = 個人年金の準備で安心できる老後収入を作る方法と3層年金制度の総まとめ 1. 3層年金制度の基本構造を理解する 1. 3層年金制度の基本構造を理解する 私たちが安定した老後を送るためには、国家、企業、そして個人が力を合わせて準備する3層年金制度を正確に理解することが最も重要です。第1層は国家が責任を負う国民年金で、物価上昇率を反映して支給されるため、最も基本的な骨格となります。第2層は企業が保証する退職年金で、在職中にコツコツと積み立てられ、退職時にまとまった一時金または年金形式で受け取ることができます。最後の第3層は個人が自発的に準備する個人年金で、不足する老後の生活費を補填する決定的な役割を果たします。この3つの年金が歯車のように噛み合って回らなければ、はじめて退職後の生活が経済的な心配なく快適になるのです。周囲で退職を迎えた先輩たちの話を聞くと、この3つの年金をバランスよく整えている人だけが、ゆとりある生活を楽しんでいました。したがって、自分の現在の所得水準と資産状況を慎重に見極めた上で、空いている年金の層を素早く埋めていくことが賢明です。 💡 核心ポイント国民年金、退職年金、個人年金からなる3層年金構造をバランスよく積み立てることで、老後貧困を防ぐことができます。 2. 年金貯蓄と個人型退職年金の違いと活用方法 2. 年金貯蓄と個人型退職年金の違いと活用方法 個人年金を準備する際に最初に悩むのが、年金貯蓄口座と個人型退職年金口座という商品です。年金貯蓄は銀行で加入する信託や保険会社の保険、証券会社のファンドなどに分類されますが、最近では資産増殖のために証券会社口座を好む傾向にあります。個人型退職年金は、転職や退職時に受け取る退職金をそのまま保管するための用途ですが、個人が追加で現金を拠出することで税額控除の恩恵を受けることも可能です。会社員のキムさんは、毎年確定申告時に爆弾のように降り注ぐ税金を減らすため、年金貯蓄と個人型退職年金を上限いっぱいまで拠出しています。このように2つの口座を積極的に活用すれば、老後資金の確保という2羽のウサギを捕まえるだけでなく、直近の税金負担も爽やかに軽減できます。どの商品に自分の大切なお金を預けるべきか、慎重に比較検討し、自分の投資傾向に合った方法を選ぶことが最も賢明な方法です。 💡 核心ポイント年金貯蓄と個人型退職年金口座を目的に合わせて適切に活用すれば、老後対策と税額控除の恩恵を同時に享受できます。 3. 積立投資による個人年金資産の増やし方 3. 積立投資による個人年金資産の増やし方 まとまったお金が一度に生まれないとしても、毎月一定額をコツコツと積立投資する方法は、個人年金の価値を最大化してくれます。毎月給与支給日になると自動振替を設定し、アメリカの代表的な指数連動商品や優良配当株を機械的に買い付ける方法が人気を集めています。市場が上昇しようが下降しようが関係なく、定期的に株式を買い集めることで平均取得単価が下がる効果(ドルコスト平均法)が得られ、長期投資に非常に有利です。会社員のパクさんは、数年前から毎月個人年金口座でアメリカのハイテク株ETFをコツコツと買い集めた結果、かなりの資産増殖の喜びを味わいました。最初は株価が揺れるたびにハラハラしていましたが、時間が経つにつれ複利効果が現れ、口座残高が増加していく様子を見て大きな確信を得ました。このように忍耐強く長期的に積立投資を続ければ、物価上昇に打ち勝ち、豊かな老後資金を手に入れることができるでしょう。 💡 核心ポイント市場の上下動に動揺せず、積立投資をコツコツと続けることで、個人年金の複利効果を十分に享受できます。 4. 年金受給時の税金爆弾を避けるコツ 個人年金を一生懸命積み立てて、いざ年金を受け取る時期が来て、突然税金負担が大幅に増えたら、驚いて当然です。国家では私的年金を年間一定額以上受け取る場合、総合所得税や分離課税を適用するため、受取額の調整が非常に重要です。例えば、年金受取額が年間上限を超えてしまうと、予想外の高い税率が適用され、これまで節約してきた税金優遇措置が台無しになる可能性があります。退職を控えたイさんは、毎月受け取る年金額が特定の基準を超えないよう、受給期間を延ばしたり、時期を分散したりする戦略を立てました。このように年金受取時期を適切に分散して受け取れば、税金負担を最小限に抑えながら、毎月安定したキャッシュフローを維持できます。金融会社のアプリや統合年金ポータルを通じて、自分の年金受取額を事前にシミュレーションし、税務上の不利益がないよう慎重に備える必要があります。 💡 核心ポイント年金受取額が年間上限を超えると税金負担が大きくなる可能性があるため、受給期間と時期を分散する戦略が不可欠です。 5. 統合年金ポータルを活用した自分の年金照会と点検 自分がこれまで加入したすべての年金商品がどこにどれくらい積み上がっているのか一目で把握することは、退職準備の基本中の基本です。金融監督院が運営する統合年金ポータルサイトを利用すれば、国民年金はもちろん、退職年金や個人年金まで、自分の名義で開いているすべての口座を照会できます。会社員のチェさんは、引っ越しも頻繁で、仕事も何度も転々としたため、自分が忘れていた退職年金口座があることすら完全に忘れていました。週末に時間を確保して統合年金ポータルにアクセスして照会してみたら、眠っていた貴重な老後資金がそのまま残っており、驚いた記憶があります。このように散在している年金を一つの画面に集めて確認すれば、今後どれくらいの資産が必要かを冷静に診断できます。定期的に年金の状況を点検し、不足している部分を埋めていく習慣が、快適で幸せな老後を作る近道です。 💡 核心ポイント統合年金ポータルを通じて、散在しているすべての年金口座を定期的に照会し、不足している老後資金を点検する必要があります。 6. 成功した老後のための個人年金実践戦略 これまで見てきたように、個人年金は選択肢ではなく、私たちの生活を支える最も確かな必須のセーフティネットと言えます。一日でも若く、所得が安定している時期に、少額でもまず始める人が、退職後に笑える資格を得ることになります。同僚たちが株式の短期投資や流行りの資産運用に目を向けている時、黙々と年金口座にお金を積み立てている人が、結局最後の勝者となります。2026年現在、物価上昇と経済的不確実性が高まる時代を生きるほど、徹底した退職設計は選択肢ではなく生存の問題です。今日この文章を読んだら、すぐに自分の年金口座を開き、毎月拠出している金額が適切か自分に問いかけてみてください。今注ぐ小さな関心と努力の種が、将来老後の巨大な木となり、皆さんの安らかな生活を温かく包み込んでくれるでしょう。 💡 核心ポイント退職準備は先延ばしにするほど損をするため、今すぐ個人年金口座を点検し、積立額を増やす必要があります。 よくある質問 年金貯蓄と個人型退職年金の税額控除限度額はどれくらいですか? 年金貯蓄は年間最大600万ウォンまで税額控除を受けることができ、個人型退職年金と合算すると最大900万ウォンまで控除の恩恵を受けることができます。 途中で資金が必要になり個人年金を解約するとどうなりますか? 個人年金を中途解約すると、これまで受けていた税額控除の恩恵をすべて返還しなければならないだけでなく、その他所得課税が課されるため、解約よりも口座を維持することが望ましいです。 国民年金を受け取りながら個人年金も受け取ると税金は多くかかりますか? 国民年金は総合所得に合算されますが、私的年金は年間受取額が一定額を超えない限り分離課税が可能であるため、受取時期を適切に調整すれば税金を節約できます。 株式に詳しくないですが、個人年金口座ではどう投資すべきですか? 個別株式投資が負担であれば、安定した市場指数に連動するETF(上場投資信託)を積立で買い付ける方法が最も安全で効果的です。 =

退職年金IRPの税額控除限度額と2026年最新節税戦略の完全まとめ

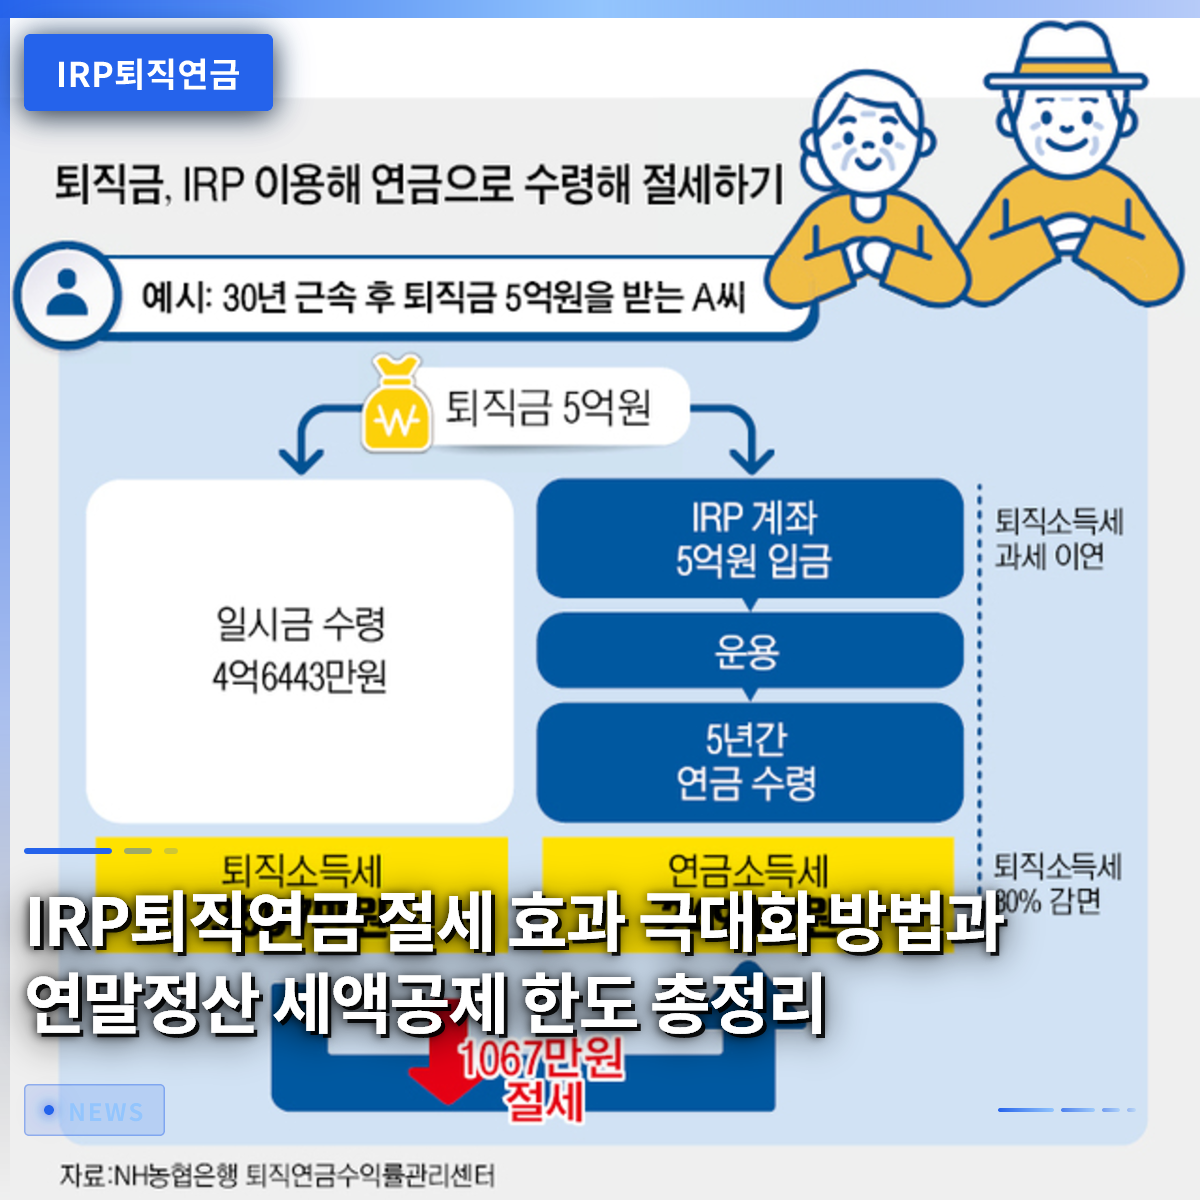
退職年金IRP口座を積極的に活用すれば、毎年の年末調整で数十万円から数百万円に及ぶ税金の還付を受けられます。かつては単に会社が支給する退職金を保管しておく倉庫程度に考えられていましたが、最近では必須の資産管理手段として定着しました。会社員の金さんは、昨年IRP口座に年間拠出限度額を満額まで積み立て、年末調整で大きな金額の還付を受けたことで初めてこの制度の真価に気づいたそうです。多くの方が年金貯蓄との違いを混同しがちですが、両口座を合算して最大900万円まで控除を受けられる構造を理解すれば、はるかに有利になります。この記事では、IRPの加入対象と税額控除の恩恵、そして老後を備えるための安全かつ賢い資金運用方法について詳しく見ていきましょう。 = 退職年金IRPの税額控除限度額と2026年最新節税戦略の完全まとめ 1. 退職年金IRPとは何か 1. 退職年金IRPとは何か 個人型退職年金制度とは、労働者が在職中に自発的に加入したり、転職時に受給した退職給付金を積み立てて、老後資金として活用するための長期口座です。かつては一時金として退職金を受け取り、すぐに消費してしまうケースが多く、老後の所得ギャップ問題が深刻でした。政府はこの問題を補完するために老後保障の枠組みを強化し、その中心にまさにこの制度を置いています。会社員だけでなく、自営業者やフリーランサーなど収入がある人なら誰でも加入できるよう門戸を広げました。一つの口座内で退職金と自身が直接追加で拠出した金額を一緒に管理できる点が大きな特徴です。銀行や証券会社などの金融機関で簡単に開設でき、自身の投資傾向に合わせて多様な商品に資金を配分できます。自ら資金を運用する方式においても、加入者に広い自律性を付与していることがこの制度の核心的な長所です。職場で運営される確定給付型や確定拠出型退職年金に加入している労働者も、個人型口座を追加で作成して税制上の恩恵を受けることができます。毎月一定額を貯蓄するように拠出しながら、職場生活の不安を和らげ、未来のための確かな基盤を築いていくことができます。 💡 コアポイント退職年金IRPは、労働者と自営業者の両方が加入できる老後対策専用口座です。 2. 税額控除限度額と年金貯蓄の違い 2. 税額控除限度額と年金貯蓄の違い 年金口座を通じた節税戦略を立てる際、年金貯蓄と個人型退職年金の違いを正確に把握することが非常に重要です。年金貯蓄単体では年間最大600万円まで税額控除を受けられますが、IRPと合算すると控除限度額が年間最大900万円まで拡大します。例えば、年間総給与が5,000万ウォンの会社員がIRPに300万ウォン、年金貯蓄に600万ウォンを拠出した場合、合算限度額900万ウォンに対する税額控除の恩恵を十分に享受できます。税額控除率は総給与額によって異なり、5,500万ウォン以下であれば拠出額の15%が還付され、それを超えていれば10%が還付されます。会社員の朴さんは、毎年年末調整シーズンごとに税金の急増を心配していましたが、この口座を活用するようになってからは、むしろ還付金を得る楽しみを感じるようになりました。ただし、両商品は運用可能な資産の性質や細則においてわずかな違いがあります。年金貯蓄は比較的資産運用の自律性が高い傾向にありますが、IRPは法的規制により、総積立金の30%以上を必ず安全資産で埋めなければなりません。リスク資産に分類される株式型商品や上場指数ファンドには、最大70%までしか投資できないよう制限が設けられています。したがって、攻撃的な投資傾向を持つ方は、この比率制限の規定を事前に熟知し、ポートフォリオを組む必要があります。 💡 コアポイント年金貯蓄とIRPを合算すると、最大900万円まで税額控除の恩恵を最大化できます。 3. リスク資産と安全資産の配分戦略 3. リスク資産と安全資産の配分戦略 老後資金を運用する過程で最も悩ましい点は、収益性と安定性のバランスを取ることです。法的にIRP積立金の70%は株式型商品などのリスク資産に投資でき、残りの30%は預金や債券型ファンドなどの安全資産で埋めなければなりません。このルールに煩わしさを感じる人もいますが、長期的な視点で老後資金を積み立てる観点からは、むしろ無理な損失を防ぐための安全装置となります。会社員の崔さんは、この規定に基づき70%は国内外の優良指数型商品に投資し、30%は安定した利回りを提供する預金に入れて、安心して資産を増やしています。市場が急落する状況になっても、安全資産が支えの役割を果たしてくれるため、感情的に売買を急ぐことがなくなります。また、最近では金融機関が人工知能や専門家相談システムを導入し、顧客の傾向に合った資産配分を積極的に支援しています。自分で銘柄を選ぶのが難しい場合は、デフォルトオプション制度を利用して、事前に指定した商品に自動的に資金が運用されるように設定することもできます。放置しておくと収益率が低下する可能性がある資金を、自動的にチェックし管理してくれるシステムが整っているため、忙しい会社員にとって大きな助けとなります。定期的に口座の状態を確認し、市場状況に合わせて銘柄を切り替える努力が伴えば、老後資産の規模は目に見えて変わります。 💡 コアポイントリスク資産70%と安全資産30%の比率を守りながら、自分だけの投資戦略を立てる必要があります。 4. 中途解約と解約時の注意点 長期口座であるため、維持している途中で突然多額の資金が必要になり、中途解約や解約を検討する状況が生じることがあります。しかし、法的に定められた特別な事由に該当しない限り、通常の個人拠出金は中途解約できない点を心に留めておく必要があります。無住宅者の住宅購入や借家保証金の準備、本人または家族の破産、6ヶ月以上の療養を要する治療など、厳格な法定事由がある場合のみ、例外的に解約が許可されます。もし特別な事由がないにもかかわらず、単なる考えの変わりによって口座を解約した場合、これまで受けていた税額控除の恩恵をすべて返還するだけでなく、その他所得課税も負担しなければなりません。会社員の鄭さんは、数年前にまとまった資金が必要という理由でIRPを解約し、年末調整で返還した税金を見て大きく後悔した経験があります。たとえ退職金を受け取って口座に入れた状態であっても、これを途中で引き出して使えば、退職所得課税の減免恩恵が消え、高い税率の税金を払うことになります。したがって、この口座は退職するまで絶対に崩さないという気持ちで、余裕資金の範囲内でしか拠出額を設定しないのが賢明です。緊急資金が必要な場合は他の普通口座を活用し、この口座だけは完全に老後のための聖域として残しておくことで、節税効果を十分に享受できます。 💡 コアポイント法定事由のない中途解約は、これまで受けた税額控除の恩恵を返還しなければならないため慎重である必要があります。 5. 年金受給の方法と税金 定年退職年齢になり、ようやく積み立てた資金を受け取って使う時期が来ると、一時金で受給するか年金で受給するか選択する必要があります。会社から受けた退職金と自身が直接拠出した金額が混在しているため、受給方法によって税金負担が大きく異なります。一度にすべての金を一時金で受給すると、まとまった資金を一度に手に入れる利点がありますが、退職所得課税や高い税率の総合所得課税のリスクが大きいという欠点があります。一方、10年以上の期間に分けて年金形式で受給すると、退職所得課税を70%から50%に大幅に減免받을 수 있습니다。会社員の姜さんは、退職後に年金受給方式を選択し、毎月安定した生活費を受け取りながら税金負担も最小限に抑える賢い退職生活を送っています。年金受給年齢は満55歳以上から可能で、受給期間を長くするほど年金所得課税率が低くなり、節税に非常に有利です。年間年金受給額が一定額を超えると、他の所得と合算されて総合所得課税の対象となる可能性があるため、受給額を適切に分散する戦略も必要です。金融機関の年金専門相談員と事前に相談し、自身の退職時点の予想所得に合わせて受給計画を立てることが最も確実な方法です。退職後の生活を余裕あるものにするためには、資産を積み立てることと同様に、どのように資金を引き出して使うかという出口戦略も非常に重要です。 💡 コアポイント年金形式で分けて受給すれば、税金を大きく節約し、老後所得を安定して確保できます。 6. 2026年に変化する税法と今後の展望 急変する経済環境の中で、毎年新たに発表される税法改正案と節税トレンドを把握することは、資産管理の基本です。最近、金融機関は複雑な税法の変化に顧客が能動的に対処できるよう、多様な説明会や講演を開催しています。ウリ投資証券のような金融会社では、変わる税法に合わせた節税口座の活用方法を扱うウェビナーを開き、顧客から大きな好評を得ています。このようなイベントに積極的に参加して最新情報を得れば、他者より一歩先んじて有利な節税ポートフォリオを構築できます。会社員の呉さんは、関連講演を通じて変わった税額控除基準を事前に熟知し、年初から拠出計画を修正して節税効果を最大化しました。政府の老後保障政策の基調に従い、年金口座への支援と恩恵はこれからも着実に強化される可能性が高いです。高齢化社会への突入に伴い、個人の責任が大きくなるため、自ら老後資金を準備する人々にさらなるインセンティブが与えられるでしょう。今すぐ目の前の支出を減らすことが惜しく感じられるかもしれませんが、未来の税金負担を減らし、頼もしい年金長者に生まれ変わるために、今すぐ口座を確認してみてください。継続的な関心と小さな実践が積み重なり、老後の豊かさを決定づける最も強力な武器となるでしょう。 💡 コアポイント毎年変わる税法と節税トレンドに注目し、能動的に年金資産を管理する必要があります。 よくある質問 フリーランサーや自営業者もIRPに加入できますか? はい、収入がある会社員だけでなく、自営業者やフリーランサーも所得金額証明書などで所得を証明できれば、誰でも加入し税額控除の恩恵を受けられます。 年金貯蓄とIRPを同時に持っていた場合、税額控除の限度額はどのようになりますか? 年金貯蓄は単独で最大600万円まで控除を受けられますが、IRPと合算すると年間最大900万円まで限度額が拡大し、より大きな節税効果を享受できます。 IRP口座にある金をすべて株式に投資できますか? いいえ、法的に総積立金の30%以上は必ず安全資産で埋めなければならないため、リスク資産である株式型商品には最大70%までしか投資できません。 退職後に金を受け取る際に税金を節約するにはどうすればいいですか? 一時金で一度に受け取らず、10年以上の期間に分けて年金形式で受給すれば、退職所得課税の減免を受け、低い年金所得課税率が適用されて税金を大きく節約できます。 =