ゴールドカード特典比較と発行条件まとめ 完全ガイド
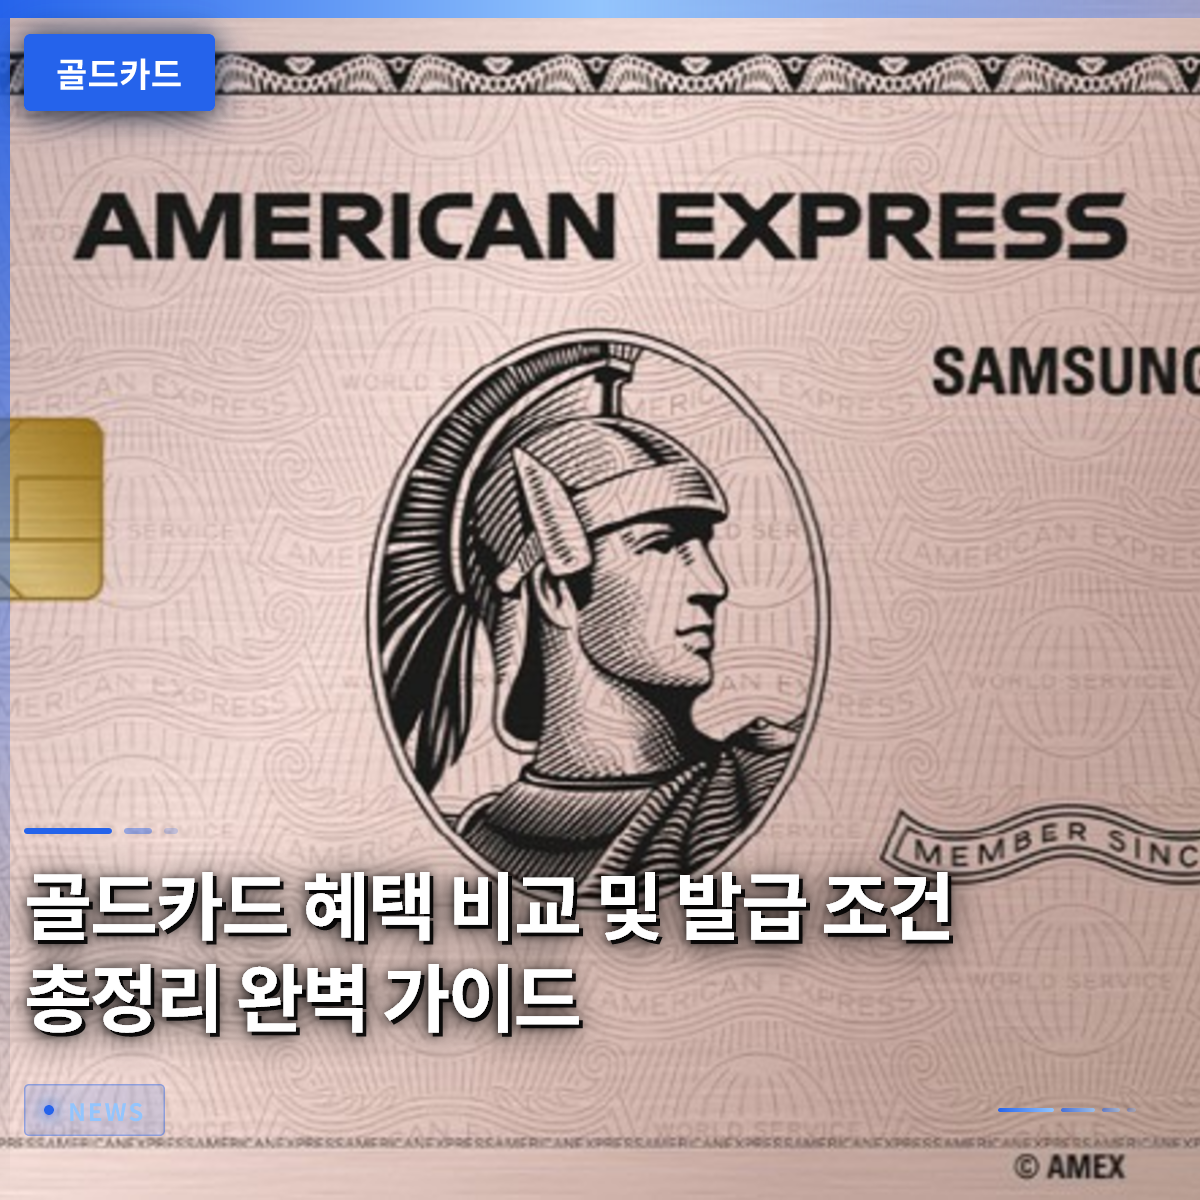
ゴールドカードは、高額な年会費にもかかわらず、優れた付帯特典や独特の高級感あふれるデザインのおかげで、多くの人々に選ばれています。現代カードのAMEXゴールドカードは年会費が30万ウォンに達しますが、プレミアム特典を十分に活用すれば、年会費以上の価値を十分に得ることができます。実際に周囲でこのカードを発行した知人を見ると、空港ラウンジの無料利用やダイニング割引などの特典を上手に活用しており、満足度が非常に高いです。今回の記事では、様々な種類のゴールドカードを丁寧に比較し、自分に最も合ったカードを選ぶ方法を詳しく解説します。普段プレミアムクラスのカードに興味があった方、具体的な特典が気になっていた方は、ぜひ最後までお読みください。特典の種類から隠れた条件まで、分かりやすく解説しますので、ゆっくりとお読みください。 = ゴールドカード特典比較と発行条件まとめ 完全ガイド 1. 現代カードAMEXゴールドの特徴と年会費構造 1. 現代カードAMEXゴールドの特徴と年会費構造 現代カードが発表したAMEXゴールドカードは、独特のセンチュリオンデザインにより、財布から取り出すたびに特別な満足感を与えてくれます。グリーンカードが15万ウォン、ゴールドカードが30万ウォン、プラチナカードが100万ウォンと、それぞれ異なる年会費を設定し、等級による差別化を図っています。最初は30万ウォンという年会費の数字に少し負担を感じるかもしれませんが、実用的なバウチャー特典を考慮すると話は変わります。高級ホテルや免税店などで使用できる商品券交換券を提供するため、実質的な負担は大幅に軽減されます。実際に毎年ホテルのビュッフェやショッピングを楽しむ方であれば、年会費以上の価値を十分に回収できる構造です。年会費が惜しまれないよう、普段の消費パターンとバウチャーの利用先が合っているか事前に確認するのが賢明です。周囲の友人がこのカードを発行し、初年度に提供されるバウチャーを上手に活用した結果、年会費が全く惜しくないほどと絶賛していました。カードデザイン自体がもたらす洗練された感性から、所有価値を感じるユーザーも非常に多いです。単なる決済手段を超えて、日常の中の小さな贅沢を楽しみたい現代人の嗜好を的確に捉えたと言えます。ただし、無謀な発行は支出を増やす可能性があるため、自分の経済状況に合っているか慎重に検討して決定する必要があります。多様な特典を十分に享受する準備ができていれば、このカードは素晴らしい日常のパートナーになってくれるでしょう。 💡 キーポイント現代カードAMEXゴールドは30万ウォンの年会費がありますが、バウチャー特典を上手に活用すれば十分に価値のある消費になります。 2. 空港ラウンジ無料利用のすべて 2. 空港ラウンジ無料利用のすべて 海外旅行を頻繁にする旅行者にとって、ゴールドカードが愛される最大の理由は、間違いなく空港ラウンジの無料利用特典です。仁川空港第2ターミナルにあるマティナゴールドラウンジのようなプレミアムスペースを、一般ラウンジよりも安価に、または無料で利用できます。一部のプレミアムクラスのカードは、追加料金を支払えば最高級ラウンジへのアップグレード入場を許可し、旅行の質を大きく高めてくれます。出国直前に快適なソファに座り、美味しい食事や飲み物を楽しみながらリラックスする気持ちは、旅行の期待感を倍増させてくれます。実際に、以前はフライトの搭乗時間を待ちながら空港の片隅で疲れ果てていましたが、ラウンジで休めるようになってからは、旅行の疲労度が大きく軽減されました。もちろん、すべてのゴールドカードが同じラウンジ特典を提供するわけではなく、発行前に前月実績条件を必ず確認する必要があります。前月実績が50万ウォン以上でなければラウンジ同伴者無料特典が適用されないなどの詳細な条項が存在します。出国日に慌てることがないように、スマートフォンアプリを通じて自分のカード規約を事前に丁寧に読む習慣が必要です。空港ラウンジ利用券を一つ上手に活用するだけでも、年会費の相当部分を回収できるので、絶対に逃してはいけない主要特典です。 다가오는休暇シーズンに備え、今からラウンジ特典が強力なカードを準備しておくと良いでしょう。 💡 キーポイント空港ラウンジの無料利用およびアップグレード特典は、旅行を頻繁にする人にとってゴールドカードを使うべき最も確実な理由です。 3. 旅行先やリゾートでの活用方法 3. 旅行先やリゾートでの活用方法 休暇先として広く知られるグアムや海外リゾートを予約する際、ゴールドカードを所持していると享受できる特典は想像以上に多様です。有名リゾートの場合、ウォーターパークと専用ビーチへのアクセスを兼ね備えた宿泊パッケージにゴールドカード特典を連携させるケースが多く見られます。リゾート内のレストランで三食を追加費用なしで済ませられる専用パッケージを利用すれば、旅行費用を大幅に節約できます。子供を同伴した家族旅行者が現地で食事メニューを毎回悩むことなく、リゾート内で解決している様子は本当に羨ましい光景です。実際にこのようなリゾートパッケージを経験した旅行者は、次回も必ず同じ条件で予約すると口を揃えて言います。旅行先での決済においても、為替優遇や海外利用手数料免除などの付帯機能を提供するカードを選ぶとさらに有利です。現地通貨で直接決済するよりも手数料を節約でき、些細ですが確実な節約効果を実感できます。休暇計画段階から宿泊施設とクレジットカードの提携関係を事前に把握しておけば、現地での戸惑いの時間を大きく減らすことができます。ゆったりとした品格ある休暇を夢見ているなら、宿泊施設選びとともに決済カードの組み合わせも徹底的に準備するのが正解です。他人が知らない隠れた特典を見つける楽しさが、まさにスマートな消費者の能力です。 💡 キーポイント海外リゾートや休暇先でリゾートパッケージや決済特典を組み合わせれば、旅行の満足度と経済性を同時に確保できます。 4. ショッピングとスーパーマーケット割引特典比較 祝日や特別な日に大型スーパーマーケットを訪れる際、特定のキャンペーンカードで決済すると驚くべき割引率を実感できます。ホームプラスのような大型流通企業では、新鮮な肉や果物のギフトセットを特定のキャンペーンカードで決済する場合、最大半額で販売するキャンペーンを頻繁に行っています。シャインマスカットやサンゴールドキウイなどの人気果物を半額で購入できる機会は、家計の物価対策に大きな助けになります。実際に祝日の食卓の準備で、サムギョプサルやモクサム(豚のバラ肉)を半額でカード決済した時の快感は、主婦なら誰でも共感するでしょう。普段よく行く大型スーパーマーケットと提携がしっかりしているカードを財布に入れておくことが、生活費節約の近道です。オンラインショッピングモールやデパートでも、等級の高いカードを使用するとポイント還元率が目に見えて高くなっていることを確認できます。一般的なカードよりもポイント還元率が2〜3倍高い場合が多く、頻繁にショッピングする人にとっては大きな利益です。1ヶ月間ためたポイントをまとめて次のショッピング時に現金のように使う楽しさは、サラリーマンにとっての小さな楽しみでもあります。無意識に見過ごしがちなスーパーマーケットの割引キャンペーンを事前に確認して買い物に行けば、支出を劇的に減らすことができます。倹約と品格を同時に手に入れるスマートな消費生活は、まさにこうした小さな情報力から始まります。 💡 キーポイント大型スーパーマーケットのキャンペーンカード割引や高いポイント還元率を活用すれば、普段の買い物費用を劇的に節約できます。 5. ゴールドバー投資および贈答用トレンド 最近、資産形成手段や大切な人に気持ちを伝える贈り物としてゴールドバーを探す人々が着実に増加しています。過去の粗末な金塊の形から脱却し、ひまわりなど前向きな意味を込めたカード型のゴールドバーが人気を集めています。ひまわりは明るく咲く姿のように豊穣と幸運を象徴するため、年長者に感謝の気持ちを伝える贈り物に最適です。財布にすっぽり収まるカード型なので保管が便利であるだけでなく、視覚的な清潔さも加わり、受け手の満足度が非常に高いです。実際に結婚や還暦などの特別な日に、こうした洗練された形のお金を贈り物として受け取った知人は、一生忘れない思い出になると言っていました。金取引所を訪れたり、安全な経路を通じてゴールドバーを購入したりする際にも、クレジットカードを活用した決済戦略を立てることができます。ただし、一部の金店や取引所では手数料ポリシーが異なる可能性があるため、訪問前に事前に確認する慎重さが求められます。実物資産を安全に確保しながら、カード実績も満たせれば、一石二鳥の効果を享受できる 셈です。資産価値が着実に注目される時期に、少額でも安全に金を貯めることができる良い方法の一つです。トレンドに合ったセンスの良いデザインのお金製品を通じて、周囲の人々に特別な思い出を贈ってみてください。 💡 キーポイントひまわりなど意味を込めたカード型のゴールドバーは、贈答用と資産形成手段の両方で大きな人気を博しています。 6. 自分に合った最適なカード選びのポイント 市場には数多くのプレミアムカードが存在するため、安易に他人の推奨に従って発行するのではなく、まず自分のライフスタイルを分析する必要があります。普段旅行を頻繁にするか、あるいは大型スーパーマーケットでの買い物 비중が高いかを丁寧に検討するプロセスが不可欠です。年会費がやや高かったとしても、自分が実際に享受できるバウチャーや割引特典がそれ以上であれば、迷う理由はありません。逆に、特典をほとんど使えず年会費だけが支出される状況が発生するなら、むしろ損なので、低い等級のカードの方が良いです。自分の消費パターンを正確に把握し、財布の中のカードを定期的に整理することが、賢い金融生活の基本です。今後も多様なプレミアムカードが、さらに革新的な特典とサービスを提供しながら消費者の選択を待っています。流行に敏感に反応するのではなく、自分だけの確実な基準を持ってカードを選ぶ知恵が、これまで以上に重要です。今日お見せした内容を基に、自分に本当に必要な特典が何かを落ち着いて整理することを推奨します。賢いカード消費は、単にお金を節約するだけでなく、日常の質を一段階高める素晴らしい方法です。賢い選択を通じて、今後さらに豊かで便利な金融生活を楽しんでください。 💡 キーポイント個人の消費傾向とライフスタイルを徹底的に分析することで、年会費以上の価値を与える最高のカードを選ぶことができます。 よくある質問 ゴールドカードの高い年会費はどのように回収できますか? 毎年提供されるホテル、ショッピングバウチャーと空港ラウンジ無料利用特典を積極的に活用すれば、年会費以上の価値を十分に回収できます。 空港ラウンジ利用時に前月実績は必ず必要ですか? ほとんどのプレミアムカードは前月利用実績条件を満たすことでラウンジ無料入場が可能になるため、発行前に必ず規約を確認する必要があります。 カード型のゴールドバーはどこで購入できますか? 専門の金取引所や安全な貴金属販売店を通じて購入でき、贈答用として特に人気があります。 マティナゴールドラウンジは一般ラウンジと何が違いますか? 一般ラウンジよりもより高級な食事や便利施設を提供し、一部のカードでは追加料金を支払ってアップグレード入場が可能です。 =
ヨンシクとヒョンスク夫妻、行政公務員試験1次試験合格の裏側と意外な学歴

『나는솔로』26期出演で大きな話題を呼んだヨンシクとヒョンスク夫妻が、最近YouTubeチャンネルを通じて以前の放送を振り返る過程で、ヨンシクの驚くべき過去の経歴をサプライズ公開し、視聴者の目を釘付けにしています。普段の放送で見てきたような優しい姿とは別に、ヨンシクがかつて韓国で最も難しいと言われている行政公務員試験の1次試験に一度で合格していたという驚くべき学歴が明らかになったのです。多くの人が軽く流してしまうかもしれない話ですが、物理学を専攻していた人物が問題集1冊だけ解いて高難度の国家試験をパスしたという事実は、彼の並外れた頭脳を如実に示しています。この記事では、二人が語った試験合格の隠されたエピソードから、受験生活の重さ、そしてそれぞれの場所で最善を尽くし互いを尊重する夫婦の日常まで、徹底的に掘り下げていきます。普段から二人のファンだった方、あるいは彼らの隠れたエピソードが気になっていた方なら、今日お伝えする話の中で新たな魅力を見つけることができるでしょう。さあ、興味深い裏側ストーリーを一つずつ紐解いていきましょう。 = ヨンシクとヒョンスク夫妻、行政公務員試験1次試験合格の裏側と意外な学歴 1. ヨンシクが告白した行政公務員試験1次合格の真実 1. ヨンシクが告白した行政公務員試験1次合格の真実 ヨンシクがかつて行政公務員試験の1次試験に合格していたという事実は、多くの人々に新鮮な衝撃を与えました。その始まりは、非常に偶発的な好奇心からでした。大学で物理学を専攻していた彼は、たまたま試験科目の中に物理に関連する分野が含まれていることを知り、軽い気持ちで受験してみることにしました。当時、特別な受験生活を送ることもなく、予備校の助けも借りず、市販の問題集1冊だけざっと見て試験場に入ったそうです。それでも彼は、100点満点中80点後半という驚くべき高得点を記録し、堂々と1次合格者名簿に名前を連ねました。周囲では何年も机に張り付いて勉強しても合格が難しい関門を、短期間で軽々と突破したようなものなので、まさに驚くべき結果と言えるでしょう。このように並外れた知的能力を持つ彼の姿は、放送で映し出されたイメージとはまた別の魅力として伝わってきます。 ヨンシクのこうした成功は、徹底した計画や長年の暗記よりも、生まれつきの論理的思考力と物理学専攻で培った理工系のアナリシス力が大きく寄与しました。試験という巨大な壁の前で緊張するのではなく、問題を遊びのように楽しみながらアプローチした姿勢が、むしろ良い結果につながったのです。周囲の知人も彼の話を聞いては口を閉ざすことができず、放送を見ていた視聴者もまた、彼の隠された経歴に感嘆を禁じえませんでした。誰もが一度は夢見る試験合格を、これといった準備なしに成し遂げた事例は、まさに現実版の天才の面影を示すものです。ヨンシク本人にとっても、この記憶は人生において自分の限界を軽く試してみたスリリングな思い出として残っているでしょう。 💡 核心ポイントヨンシクは物理学の専門知識を基盤に、問題集1冊だけ解いて行政公務員試験1次試験で80点後半を記録し合格しました。 2. ヒョンスクが語る行政公務員試験受験生の重み 2. ヒョンスクが語る行政公務員試験受験生の重み ヨンシクの驚くべき試験合格体験談をそばで見てきたヒョンスクは、行政公務員試験に挑む無数の受験生が背負う膨大な重圧と苦痛について深い共感を示しました。彼女は普段から周囲で試験勉強に没頭している知人をよく見てきたとし、合格ラインが高すぎるだけでなく、終わりの見えない受験生活が人をどれほど疲れさせるかよく知っていたそうです。特に韓国で名門大学出身の優秀な人材たちが長期間にわたって取り組んでも、途中で諦めたり、あるいは完全に進路を変えたりする残念な状況を数多く目撃してきたと言います。グラウンドに足を踏み入れていない者は、決して計り知れないその過酷な孤独感とプレッシャーに耐えること自体が、すでに並大抵の能力ではないことを繰り返し強調しました。夫の軽い成功談に笑いながらも、同時に長年激しく生き抜いてきた受験生たちの心を察するヒョンスクの温かい視線が光る瞬間でした。 試験の準備とは、単に長時間机に向かっているからといって結果が保証されるものではなく、その過程で経験する精神的な疲労は想像を絶します。毎年発表される合格者名簿に入れないことで挫折し、また本を開かなければならない無限の反復の中で、自尊心は底を突くことがほとんどです。ヒョンスクはこうした現実をあまりによく知っていたため、ヨンシクが1次試験を軽々と合格したという事実に驚きながらも、これがどれだけ激しい世界であるかを視聴者に穏やかに説明してくれました。彼女のこうした現実的なアドバイスと共感力は、単に夫を称えることを超え、視聴者に試験制度の重みを改めて真剣に振り返らせるものとなりました。夫の意外な過去を通じて、周囲の受験生たちへの心からの慰めと尊敬を伝える姿からは、夫婦の深い内面が感じられます。 💡 核心ポイントヒョンスクはヨンシクの合格談に共感し、合格が保証されない中で長期間苦しむ受験生たちの努力と重みを深く理解しました。 3. ヨンシクの学術的な好奇心と2次試験の壁 3. ヨンシクの学術的な好奇心と2次試験の壁 1次試験を瞬く間に突破したヨンシクですが、続く2次試験の関門は彼にとっても決して易しいものではなく、巨大な壁として立ちはだかりました。当時、彼は財務経済省の職種で応募し、1次関門を鮮やかに突破しましたが、本格的な記述式2次試験の準備過程で、膨大な心理的・物理的圧迫感を感じることになりました。1次試験が選択式中心で瞬発力と論理力を試す舞台であったのに対し、2次試験は膨大な量の論述答案を作成しなければならないため、まさに根気強い暗記と粘り強さが裏付けられるべき領域です。当時、勉強に多大な情熱を注ぎたくない時期であったため、彼は2次試験を完走するには、自分が注ぐべき努力と犠牲があまりにも大きいことを正直に悟りました。結局、深い熟考の末、彼は2次試験の会場に足を運ばないことを決定し、これは彼の華やかな試験挑戦に句点を打つことになりました。 最終合格というタイトルを手にすることはできませんでしたが、財務経済省職種1次合格という経歴そのものが、彼の頭の回転の速さと知的能力を証明するには十分です。多くの人が何年も予備校の個室にこもって準備する試験で、軽い好奇心だけで1次の高地を占領したことは、誰にでも真似できる領域ではありません。ヨンシクは当時を振り返り、試験という巨大な壁の前で、自分の興味と人生の方向性を正直に調整した過程を淡々と打ち明けました。無条件に最後まで押し切るだけが正解ではなく、自分の状態を正確に把握し、毅然と足を引っ込めることも賢明な選択になり得ることを示す場面です。こうしたエピソードは、彼が単に勉強が得意な模範生を超え、自分の人生を主体的に導く賢明な人物であることをよく示しています。 💡 核心ポイントヨンシクは財務経済省1次合格後、2次試験が要求する莫大な努力と心理的負担に耐えきれず、結局受験を断念しました。 4. 放送を通じて公開された26期夫婦の日常 4. 放送を通じて公開された26期夫婦の日常 無数の視聴者の愛を受けた26期のヨンシクとヒョンスク夫妻は、放送が終わった後もYouTubeチャンネルを通じてファンと親しみやすくコミュニケーションを取り、和やかな日常を共有しています。ゲームプランナーという独創的な職業を持つヨンシクと、アメリカ弁護士という専門的なタイトルを持つヒョンスクは、それぞれの領域で輝かしいキャリアを積み重ねる一方で、互いの経歴を心から尊重しています。今回のYouTube放送で明らかになった行政公務員試験の裏側も、二人が互いの過去をどれだけ深く理解し、些細な記憶までも楽しく分かち合える関係であるかを示す証拠です。視聴者は、カメラの前後で偽りのない二人の誠実で飾らない姿に歓喜し、惜しみない応援を送っています。華やかなスペックと専門性をそれぞれ持ちながらも、家では互いに向かいからかい合ったり慰め合ったりする姿が本当に素敵だという評価が支配的です。 この夫婦が人気を得る最大の秘訣は、パッケージされた芸能人のような姿ではなく、隣の家の夫婦のように親しみやすく人情味あふれる魅力を披露しているからです。異なる文化や環境で生きてきたにもかかわらず、相手の過去の話を偏見なく受け入れ、むしろより大きく笑い飛ばす姿勢は、成熟したパートナーシップの正統を示しています。今回の行政公務員試験のエピソードも、放送初期には全て明らかにならなかったヨンシクの意外な側面を、ヒョンスクが自然に引き出し、視聴者に新鮮な楽しさを提供しました。ファンは、二人が今後またどのような興味深く楽しい日常の話を聞かせてくれるのか、すでに大きな期待を寄せています。互いへの確固たる信頼を基盤に、毎日楽しく生き抜く夫婦の姿は、多くの人々に結婚に対するポジティブなイメージを植え付けるのに十分です。 💡 核心ポイントゲームプランナーのヨンシクとアメリカ弁護士のヒョンスク夫妻は、互いの過去を尊重し、YouTubeを通じて飾らず誠実な日常を共有しています。 5. 試験準備に対する現実的なアドバイス 5. 試験準備に対する現実的なアドバイス ヨンシクが短期間で1次試験を通過した事例があまりにも異色であるため、これを見た一部の視聴者は「自分も気軽に挑戦してみようかな」という好奇心を抱くかもしれません。しかし、行政公務員試験は韓国で指折りの最も難易度の高い国家資格試験の一つであり、無数の人材が数年の時を捧げても合格を保証できない過酷な世界です。もし周囲の特別な成功談や記事の内容だけ 믿って安易に挑戦に出かければ、時間と体力を無駄にするのが関の山です。したがって、試験受験を真剣に検討しているのであれば、他人の華やかな結果よりも、自分の適性と長期的な人生目標を冷静に天秤にかける過程が先行しなければなりません。インターネットで浮遊する武勇伝はあくまで個人的な特殊事例に過ぎないため、実際の挑戦の道に立つ前に、最新の採用公告と受験コミュニティの客観的なデータを徹底的に収集すべきです。 実際に試験勉強を始める受験生は、孤独な戦いと不確実な未来の中で膨大な精神的消耗を経験するため、固い覚悟が必要です。周囲の期待や一時的な好奇心で始めれば、途中で耐えきれず挫折しやすく、これは個人のキャリアにも少なからぬ打撃を与えかねません。ヨンシクのように頭が良くて瞬く間に1次を合格したとしても、結局2次の巨大な壁の前で立ち止まったように、試験は徹底した準備と粘り強さを要求します。だからこそ、自分の現在の位置と本当に望む人生の方向性が何かを明確に定義してから動いても遅くはありません。無謀な挑戦よりも、現実的な可能性と代替案を同時に開いておく賢明な態度が、受験生活において最も強力な武器になってくれるでしょう。 💡 核心ポイント行政公務員試験は最高難易度の試験であるため、他人の特殊事例を盲信するのではなく、自分の適性と客観的な情報を基に冷静に判断すべきです。 6. 知的達成と人生の方向性 6. 知的達成と人生の方向性 ヨンシクがかつて行政公務員試験1次合格というタイトルを残したことは、最終関門までたどり着けなかったとしても、彼の並外れた知的潜在力と挑戦精神を余すところなく証明しています。人生を送る中で、私たちは数多くの岐路と向き合いますが、時には結果の成否を問わず、自分の限界を毅然と試してみる経験そのものが貴重な資産になります。ヨンシクが当時軽い気持ちで試験に挑戦し、また毅然と諦めた経験は、今の堅実で余裕のある彼を作った重要な土台となったでしょう。私たちすべての人生もまた、決められた正解だけを追い求めるのではなく、時には予想外の道に足を踏み入れ、あるいは「違う」と感じたら毅然と振り返る勇気が必要です。ヨンシクとヒョンスク夫妻が放送を通じて語った過去の裏側ストーリーは、単なるゴシップを超え、挑戦の真の価値と人生の柔軟性について深い響きを与えてくれます。 今後も二人がそれぞれの専門分野で美しく活躍すると同時に、互いを応援するパートナーとして見せる歩みが、さらに期待を集めています。過去の経歴を隠さず、楽しい笑いとともに解き明かす誠実さこそが、この夫婦が長期間にわたり大衆の愛を受ける秘訣でしょう。人生の舞台で完璧な成功だけが幸福をもたらすわけではなく、失敗や中道放棄もまた、自分自身を見つけていく美しい旅の一部であることを、夫婦は身をもって示しています。読者の皆さんも、今日この話の中でヨンシクとヒョンスク夫妻が伝えるポジティブなエネルギーをたっぷり受け取っていただければ幸いです。これから訪れる人生の新たな挑戦の前で、躊躇せず、自分だけのペースで一歩を踏み出す勇気を持っていただきたいと思います。心から応援しています。 💡 核心ポイント完走できなかったとしても、限界を試みた挑戦の経験は貴重な資産となり、夫婦の誠実な姿は人生の柔軟な態度を促してくれます。 よくある質問 ヨンシクはどのような試験に合格していましたか? ヨンシクは過去に物理学の専門知識を基盤に受験した行政公務員試験財務経済省職種の1次試験で、80点後半の高い点数で合格した経歴があります。 … Read more

個人年金貯蓄 2026年最新税額控除限度額まとめと最適な節税戦略完全ガイド

個人年金貯蓄は、現在すぐに税額控除を受けられる唯一の私的年金商品です。2026年現在の税率に基づき、年間最大165万ウォンまでの税額控除恩恵を受けられるため、多くのサラリーマンが活用しています。しかし、実際には年金貯蓄とIRP、ISAの違いを知らず、間違った商品に加入している方が多いのが現状です。特に2026年は金融市場の変動性により、年金貯蓄の運用収益率が前年比で大きく回復する傾向にあります。本記事では、個人年金貯蓄の税額控除限度額から運用方法、節税戦略までをスッキリと整理してお伝えします。投資初心者の方でも、すでに加入経験がある方でも、このガイドを通じて年金貯蓄の真の価値を最大化できます。 = 個人年金貯蓄 2026年最新税額控除限度額まとめと最適な節税戦略完全ガイド 1. 税額控除限度額と基本概念 1. 税額控除限度額と基本概念 個人年金貯蓄の最大の魅力は、まさに税額控除の恩恵です。年間拠出額に対する課税標準からの控除限度額は、基本控除60万ウォンに追加控除を加えた最大165万ウォンに達します。例えば、年収5,000万ウォンの40代サラリーマンが年金貯蓄に100万ウォンを拠出すると、約1

株式ではなく預金・貯金に資金が集中し、銀行の総受入残高が今年最高を記録した理由

国内主要な市中銀行の総受入残高が過去最高水準を更新し、市中の資金が安全資産へ急速に移動しています。株式市場がボックスレンジに閉じ込められ長期間横ばい状態が続く中、リスクを取らず確実に利子を得ようとする人々が增加したためです。特に、いつでも出し入れが可能でありながら利子が付くパーキング口座や高金利の特販商品に莫大な資金が殺到しています。会社員のチョ・モさんは、秋夕(チュソク)の賞与を株式に投入する代わりに、金利の高い地方銀行の普通預金口座に預けて安全に管理しています。対外的な経済的不確実性が拡大する中、投資家は現金を握りながら機会を窺える銀行商品を好む傾向にあります。本記事では、最近急増している銀行の総受入の背景と、実用的な資金運用戦略を詳しく見ていきましょう。 = 株式ではなく預金・貯金に資金が集中し、銀行の総受入残高が今年最高を記録した理由 1. 株式市場の横ばい状態と安全資産への資金集中 1. 株式市場の横ばい状態と安全資産への資金集中 国内株式市場がボックスレンジから抜け出せず退屈な流れが続く中、投資家たちは株式口座を離れ銀行の門を叩いています。KOSPI指数が中盤から後半にかけて退屈な横ばい状態を続けるため、いつ反発するか分からない株式に安易に飛び込めない状況です。しかし、資金を無計画に拘束する定期預金に加入するとなると、株価が急騰した際に素早く対応できないのではないかという不安の心理も大きいです。こうした状況の中で、いつでも資金を引き出して株式や他の投資先へ移動できる待機資金性質の口座が注目されています。毎月少額でも確実に利子が付く仕組みのおかげで、会社員や自営業者からの人気は非常に高いです。実際、多くの投資家が不確実な株式市場の代わりに、元本が保証される銀行商品で息を調整しています。 国内金融業界全体の資金フローを見ると、こうした傾向が数値として明確に現れています。株式市場の長期停滞が、預金・貯金商品への資金の大移動を強く後押ししている 셈です。 💡 核心ポイント株式市場がボックスレンジに閉じ込められ、投資家たちが株式の代わりに現金を安全に保管できる銀行商品に殺到しています。 2. 大手5行の総受入残高、今年最高値を記録 2. 大手5行の総受入残高、今年最高値を記録 最近の金融業界の集計によると、国内主要5大市中銀行の総受入残高は過去最高水準である1,000兆ウォンを大きく上回りました。年初と比較すると、わずか数ヶ月で100兆ウォンに近い莫大な資金が追加流入したことが確認されています。特に1ヶ月前と比較しても数十兆ウォンの資金が増加するなど、増加速度は非常に急峻です。定期預金だけでなく、いつでも出入金可能な当座預金(普通預金)の残高も半月で数兆ウォン急増しました。当座預金は満期が別途定められていないため、市場状況に応じて機敏に対処できるという利点があります。 このように銀行に莫大な現金が集中する原因は、複合的な対外経済要因とも深く関連しています。国債利子の変動性や人工知能関連産業の速度調整論など、グローバル市場の不安要素が投資心理を萎縮させました。 💡 核心ポイント主要市中銀行の総受入残高は、年初比で100兆ウォン以上急増し、今年最高記録を樹立しました。 3. 信用金庫のパーキング口座最高金利競争 3. 信用金庫のパーキング口座最高金利競争 市中銀行だけでなく、信用金庫業界でも顧客の資金を引きつけるためのパーキング口座金利競争が非常に激しく展開されています。一部の信用金庫では少額限度条件付きですが、最高年7パーセントを超えるパーキング口座を登場させ、倹約志向の資産運用層の視線を捉えました。他の信用金庫も50万ウォン以下の少額残高に対して破格の高金利を適用する専用商品を次々と発売しました。インターネットで簡単に加入できるモバイル専門銀行も、既存のパーキング口座金利を小幅に引き上げ、対抗しています。 こうした信用金庫やインターネット銀行の攻勢は、市中銀行に資金を奪われないための熾烈な生存戦略の一環です。1日預けるだけでも利子がコツコツ積み上がる利点のおかげで、若い世代を中心に加入行列が途切れていません。 💡 核心ポイント信用金庫やインターネット銀行がパーキング口座の金利を大幅に引き上げ、市中資金の獲得のために熾烈な競争を繰り広げています。 4. 相互金融とカード会社の高金利特販コラボレーション 4. 相互金融とカード会社の高金利特販コラボレーション パーキング口座に比べ資金流入速度は少し遅いものの、目を瞠るような高金利貯蓄特販商品も人気を集めています。最近あるカード会社は、地域山林組合と手を組み、基本金利に高い優遇金利を上乗せした年平均8パーセント台の貯蓄商品を投入しました。新村貯蓄銀行の各支店でも、地域住民を対象に最高年6パーセントに達する破格の1年満期貯蓄商品を登場させました。こうした高金利特販商品は、資産運用関連のインターネットコミュニティで瞬時に口コミが広まり、早期に締め切られることが多いです。 ただし、高い金利を完全に受け取るためには、初回取引顧客かどうかや自動振替登録など、様々な面倒な条件を慎重に確認する必要があります。安易に加入して優遇条件を満たせなければ、期待していた利子を受け取れない可能性があるため注意が必要です。 💡 核心ポイント相互金融とカード会社がコラボレーションし、年8パーセント水準の高金利特販貯蓄を登場させ、人気を集めています。 5. 金利上昇期に有利な資金運用戦略 5. 金利上昇期に有利な資金運用戦略 専門家は、現在のように市場変動が大きく金利が上昇する時期には、資金を一か所に長期間拘束することを警戒するよう助言しています。満期が長すぎる商品よりも、パーキング口座や短期預金商品を活用して柔軟性を確保することが賢明な投資法です。高金利の恩恵を十分に享受しながら資産を守り、今後市場金利が下向きに安定した際に再び株式などの資産へ移動する戦略が有利です。実際、多くの金融資産家は無理な投資の代わりに、安全資産と短期商品を適切に組み合わせてポートフォリオを構築しています。 資産管理の核心は、収益率の追求も重要ですが、予期せぬ市場変化に素早く対処できる柔軟性を養うことです。無理に借り入れをして投資するのではなく、余裕資金を安全に運用しながら次の機会を窺う姿勢が求められます。 💡 核心ポイント金利上昇期には、パーキング口座や短期預金で柔軟に資金を運用し、市場変化に対応する戦略が有利です。 6. 総受入増加傾向の今後の展望と行動指針 6. 総受入増加傾向の今後の展望と行動指針 銀行業界の総受入増加傾向は、当面株式市場の流れと絡み合って持続する可能性が非常に高いと、専門家は口を揃えて予測しています。株式市場が明確な上昇動能找到しない限り、安全な利子を受け取ろうとする待機資金は増え続けるでしょう。読者の皆様も、自身の資産状況と投資傾向を綿密に分析し、無理なリスクを避け、安全な商品を探してみてください。特に特販商品の隠れた条件を慎重に比較し、自分に最も合ったパーキング口座を選択することが重要です。現金フローを安定させながら、訪れる経済変化に徹底的に備える知恵を発揮してみてください。 変化の激しい金融市場で、自分の資産を守る最も確実な方法は、噂に振り回されず冷静に情報を把握することです。今日からでも、メインバンクの様々な出入金商品や短期預金・貯蓄の金利を比較し、倹約志向の資産運用を始めてみてください。 💡 核心ポイント株式市場の不安が続く中、銀行の総受入増加傾向は持続する見通しのため、慎重な商品比較と安全な資産管理が必要です。 よくある質問 パーキング口座とは何ですか? 1日預けるだけでも利子が支払われ、いつでも自由に出入金できる普通預金口座を指します。 … Read more

石油流通協会、高速道路給油所の100ウォン割引政策に反発する理由

政府が祝日の連休期間に合わせて高速道路給油所の販売価格をリットル当たり100ウォン値下げすると発表するやいなや、石油流通業界全体が激しく反発して立ち上がりました。韓国石油流通協会は、今回の措置が自由な市場競争秩序を完全に破壊し、零細な一般自営業者の首を絞める偏った特権であると指摘しました。祝日を機に帰省客の負担を軽減するという趣旨自体は理解できますが、給油所のごく一部にのみ税金を投入して優遇を与えるのは不公平だという声が大きくなっています。実際、街の路地裏に点在する一般給油所のオーナーたちは、すでに高騰する家賃や人件費の負担で日々生き延びるのがやっとだと訴えています。今回の論争の核心となる争点は何であり、現場の従事者がなぜこれほど激怒しているのか詳しく見ていきましょう。読者の皆様も今回の事案を通じて、私たちの周囲の流通市場が直面している現実を深く理解されることでしょう。 = 石油流通協会、高速道路給油所100ウォン割引政策に反発する理由 1. 高速道路給油所割引政策の内容と背景 1. 高速道路給油所割引政策の内容と背景 政府は、来る祝日の連休期間中、韓国道路公社が直接管理する全国の高速道路給油所約120カ所を対象に、ガソリン価格を大幅に引き下げることを決定しました。これは、祝日の移動車両が集中する時期に合わせて国民の燃料費負担を少しでも軽減しようとする趣旨で策定された方策です。給油所の運営に必要な財政の一部を支援し、リットル当たり100ウォンという破格の値下げを誘導するというのが政府の説明です。道路を走るドライバーにとっては、直ちに給油コストを節約できるため、歓迎すべきニュースと映るかもしれません。しかし、こうした政府の発表直後、関連業界は予想をはるかに上回る強い反対声明を発表し、即時撤回を求め始めました。国民の利便性を図るという名目で推進される政策が、むしろ特定の領域にのみ過度な優遇を集中させる結果を生んでいるという指摘が相次いでいます。 💡 核心ポイント政府が祝日に合わせて高速道路給油所の価格を引き下げることを決めたものの、業界の激しい反発を招いています。 2. 石油流通協会の強い批判と公正競争侵害の主張 2. 石油流通協会の強い批判と公正競争侵害の主張 韓国石油流通協会は公式な立場を通じて、今回の価格引き下げ措置は民間市場の自律的な競争構造を完全に混乱させる行為であると強く批判しました。協会側は、公共機関の莫大な財政を投入して特定の給油所에만人為的な割引を適用するのは、明白な官製特権に該当すると指摘しました。全給油所の中で高速道路に位置するアルト給油所(低価格給油所)が占める割合は、わずか数パーセントに過ぎないことを強調しました。こうした極めて一部の施設にのみ税金を集中して支援すれば、近隣の国道や市街地で正当に営業している一般自営業者は顧客をすべて奪われることになります。正当な価格競争の土俵を政府が自ら揺るがすようなものであり、これは明白な不正行為であり市場秩序の破壊であるとしています。 💡 核心ポイント協会は、今回の割引は極めて一部の施設にのみ恩恵を与える不公平で偏った特権であると主張しています。 3. 一般自営給油所が直面している深刻な経営難 3. 一般自営給油所が直面している深刻な経営難 全国各地に点在する約9,000カ所の一般給油所の運営者は、すでに数年前から深刻な経営難に苦しめられ、存続の岐路に立たされています。絶え間なく続く国際原油価格の変動性と長期化した石油最高価格制のため、マージンはますます縮小しているのが実情です。さらに、毎月固定で発生する家賃や人件費はもちろん、カード手数料の負担まで雪だるま式に膨らみ、営業利益は底を打っています。朝から夜まで店を守り、ようやく赤字を免れているオーナーたちにとって、今回の高速道路割引政策は青天の霹靂のようなニュースです。すでに客足が減少して憂鬱な状況の中、政府支援を受けた高速道路給油所に車両が殺到すれば、地域の給油所は閉店せざるを得なくなります。 💡 核心ポイント一般給油所は、高騰するコストとマージンの減少により、すでに大きな経営難に苦しんでいます。 4. 税金投入の公平性論争と国民への恩恵の限界 4. 税金投入の公平性論争と国民への恩恵の限界 国民の貴重な税金で形成された財源が、極めて限られた場所にのみ使われていることに対し、租税公平性の観点からの鋭い批判が続いています。全国のすべての国民が税金を納めているにもかかわらず、祝日期間に高速道路を利用する特定のドライバーだけが恩恵を受ける構造は不当だという指摘です。すべての国民と全給油所が均等に恩恵を受けられる方向で政策が設計されるべきなのに、特定の空間のみを優遇するのは矛盾しています。協会は、税金が投入される予定であれば、高速道路給油所への偏った支援の代わりに、すべての給油所に対する実質的な価格割引支援が必要だと説いています。さらに根本的には、燃料税の引き下げ幅をさらに拡大し、大韓民国の国民誰もが実感できる普遍的な恩恵を提供すべきだと求めています。 💡 核心ポイント特定の区域にのみ税金が投入されるのは公平性に反しており、普遍的な支援策が必要です。 5. 給油所協会の連帯動きと業界の共同対応 5. 給油所協会の連帯動きと業界の共同対応 韓国石油流通協会だけでなく、韓国給油所協会などの関連団体も一斉に政府政策に遺憾の意を表し、強力な共同対応に乗り出す態勢です。彼らは、高速道路給油所と一般給油所の間の価格格差が異常に拡大すれば、市場価格システム全体が歪むと口を揃えています。一度歪んだ価格構造は、祝日が過ぎた後も正常化しにくいため、長期的には市場全体の信頼を崩壊させることになります。各地域の給油所事業者の集まりでも、今回の事態の深刻さを共有し、政府に対して公式な政策修正要求案を次々と伝達しています。今後、政府がこうした業界の激しい反発と懸念を受け入れて政策を全面的に再検討するかどうか、全国の注目が集まっています。 💡 核心ポイント複数の給油所関連団体が連帯し、政府に政策修正と全面的な再検討を強く求めています。 6. 今後の流通市場の見通しと望ましい政策方向 6. 今後の流通市場の見通しと望ましい政策方向 今回の論争は、単に祝日期間の一回限りの割引イベントに留まらず、大韓民国石油流通市場の慢性的な構造的問題を如実に浮き彫りにしました。政府と業界間の対立が円満に解決されなければ、自営業者の集団的抗議や追加的な苦情申立てに発展する可能性が非常に高いです。したがって、政策当局は特定の集団にのみ有利な偏った支援方式を捨て、市場の全参加者が共存共栄できる賢明な策を見つけ出す必要があります。透明で公正な競争環境が整って初めて、最終消費者である国民も長期的に安定した価格で燃料を供給されるようになります。今後、政府が現場の声を傾聴し、すべての経済主体が納得できる合理的な代替案を策定することを心から期待します。 💡 核心ポイント公正な競争環境を取り戻すため、政府と業界が共存共栄できる代替案の策定が急務です。 よくある質問 政府が高速道路給油所の割引を推進する理由は何か? 祝日の連休期間に高速道路を利用する帰省客やドライバーの燃料費負担を軽減するために企画された政策です。 =

所得控除用年金貯蓄 年末調整 税額控除の限度額とメリット完全まとめ

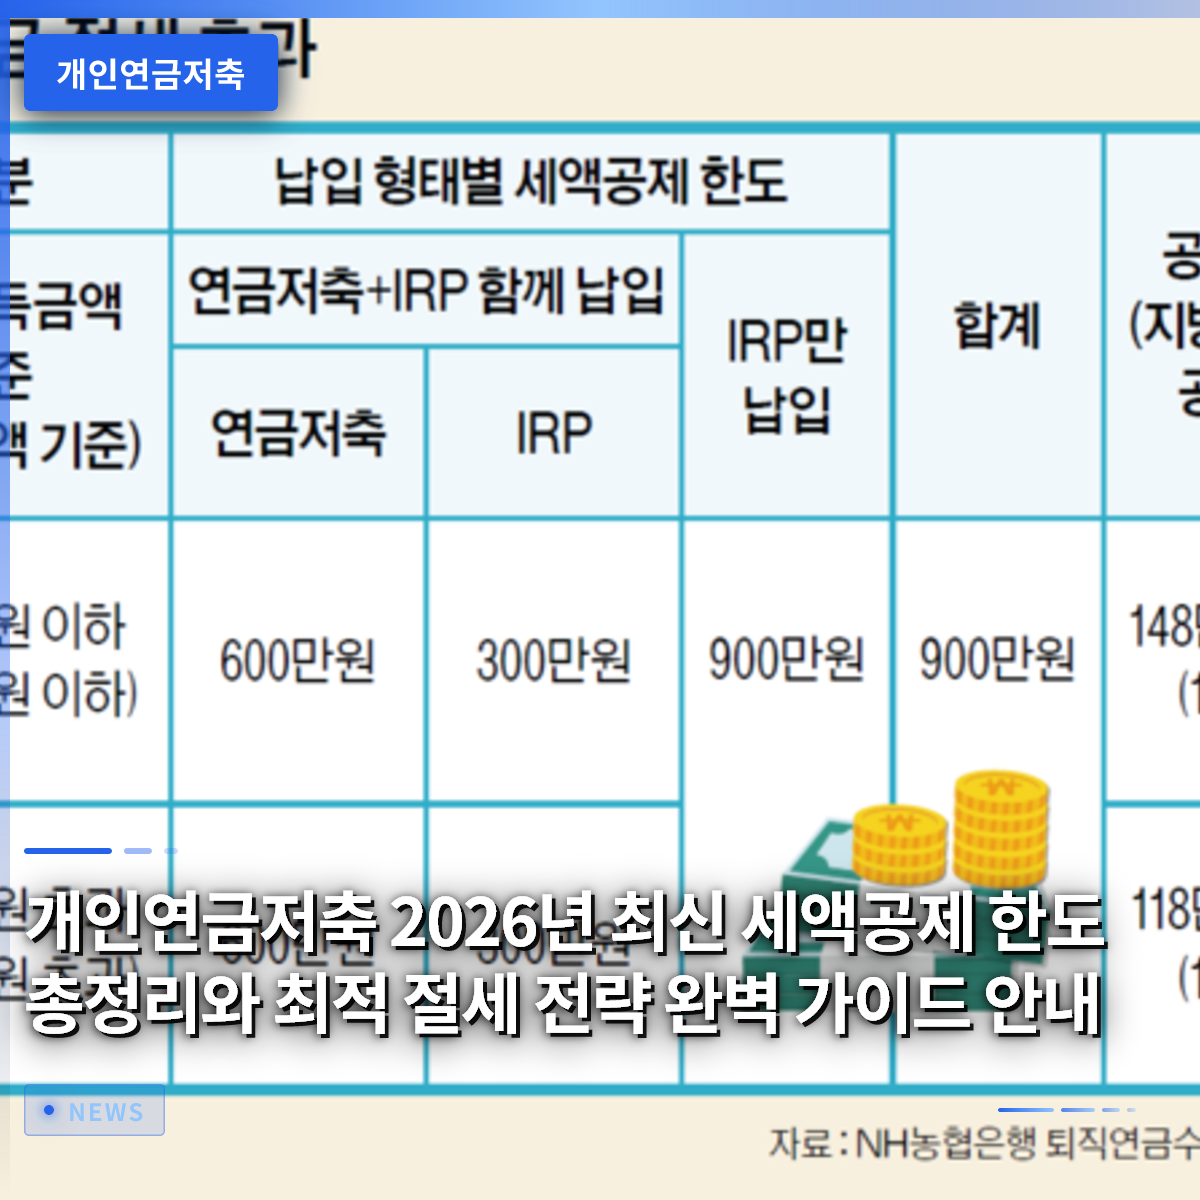
「所得控除用年金貯蓄」という名称は日常でよく使われますが、実は正確な税法上の用語は「税額控除用年金口座」です。かつて税額控除制度が所得控除だった時代の習慣のため、今も多くの人々が所得控除用年金貯蓄と呼んでいます。毎年年末調整シーズンになるとサラリーマンの大きな関心を集めるこの商品は、老後準備と節税を同時に解決してくれるありがたい存在です。周囲の同僚が年金貯蓄で数十万円の還付金を受け取ったという話を聞くたびに、自分も加入すべきか悩むようになります。本記事では、年金貯蓄と個人型退職年金の違いから、最大限のメリットを得るための実戦テクニックまで、詳しく解説していきます。 = 所得控除用年金貯蓄 年末調整 税額控除の限度額とメリット完全まとめ 1. 所得控除用年金貯蓄の正確な概念と名称 1. 所得控除用年金貯蓄の正確な概念と名称 私たちがよく「所得控除用年金貯蓄」と呼んでいる金融商品の本当の名前は、税額控除対象年金口座です。かつては納付額自体を課税標準から差し引く所得控除方式でしたが、税法の変更により、税額から直接差し引く税額控除方式に移行しました。それでも長年口をついて出る表現のため、今も多くの人々やメディアでは「所得控除用」という言葉を自然に使っています。名称がどう呼ばれようと、直接的に税金を返還してくれる強力な節税メリットを提供するという本質は変わりません。 制度の本質を正しく理解しなければ、不要な誤解なく効率的な資産管理を実践することはできません。例えば、年末調整簡素化サービスで照会される金額が自分の所得から必ず差し引かれると誤解すると困ります。税額控除は自分が支払うべき税金そのものを直接減らす方式なので、所得控除よりもサラリーマンにとって体感できる効果がはるかに大きいです。課税標準の区分によって還付額が異なるため、自分の年収水準と税率をまず把握することが重要です。用語の違いを正確に知っているだけでも、正しい年末調整戦略を立てる第一歩を成功裏に踏み出すことになります。 💡 核心ポイント所得控除用年金貯蓄は過去の名称であり、現在は税額控除方式で直接税金を減らします。 2. 年金貯蓄と個人型退職年金の限度額比較 2. 年金貯蓄と個人型退職年金の限度額比較 所得控除用年金貯蓄を通じて受け取れる税額控除の限度額は、年間合計900万ウォンまでです。商品別に 살펴보면、年金貯蓄単独では最大600万ウォンまで納付でき、これに個人型退職年金を追加すると300万ウォンが増えます。もし年金貯蓄に600万ウォンを入れ、個人型退職年金にさらに300万ウォン追加すれば、完璧に900万ウォンの限度額を埋め尽くせます。このように2つの口座を調和して活用することが、サラリーマンの間で最も人気のある節税公式として定着しました。 多くのサラリーマンが年金貯蓄単独の限度額である600万ウォンだけ埋めて終わってしまうことが多く、残念な思いをしがちです。余裕資金があれば、個人型退職年金を積極的に活用し、追加の300万ウォンの限度額まで確保するのが賢い選択です。総給与が5,500万ウォン以下のサラリーマンであれば、16.5パーセントの高い控除率が適用され、最大148万5千ウォンを還付してもらえます。総給与が5,500万ウォンを超えても、13.2パーセントの控除率で最大118万8千ウォンの税金を節約できます。限度額を埋め尽くすだけでも、毎月13万ウォン以上の給料がタダで手に入るような効果を得られます。 💡 核心ポイント年金貯蓄600万ウォンと個人型退職年金300万ウォンを合わせて、合計900万ウォンの税額控除限度額を埋めるのが有利です。 3. 年末調整の還付額を最大化する納付戦略 3. 年末調整の還付額を最大化する納付戦略 毎年12月末が近づくと、急いで所得控除用年金貯蓄口座に資金を投入するサラリーマンをよく見かけます。しかし、毎月一定額をコツコツと振替する方法の方が、投資の観点や資金の流れの面ではるかに有利である点を覚えておく必要があります。株式型ファンドや上場指数ファンドに分散投資する場合、積立投資を行うことで平均取得単価を下げる効果が見込めるからです。12月に一括で資金を入れると高値掴みのリスクが高まるため、できるだけ毎月分割して納付する習慣をつけるべきです。 昨年に大企業に入社したキム係長は、毎月50万ウォンを年金貯蓄に自動振替を設定し、安心して一年を過ごしました。年末になり精算書類を確認すると、知らないうちに99万ウォンという十分な還付金が口座に入っていることを発見しました。このように計画的な納付は、まとまった資金を作る負担を減らすだけでなく、毎年年末調整のたびに頼もしいボーナスをもたらす良き相棒となります。もし毎月納付するのが厳しい場合は、ボーナスが出る月や余裕資金がある時に随時補充する柔軟性も発揮できます。重要なのは、締切日の12月31日を逃さず、自分の収入水準に合った最適な金額を完成させることです。 💡 核心ポイント年末に一気に投入するのではなく、毎月コツコツと積立方式で納付することで、投資収益と節税を同時に達成できます。 4. 中途解約時に発生する税金爆弾への注意 所得控除用年金貯蓄に加入して毎年しっかり税額控除を受けていても、急な資金が必要だからといって途中で解約すると大損をする可能性があります。税額控除で節約した税金はもちろんのこと、これまで発生した運用収益に対しても16.5パーセントの雑所得税が一括で課されるからです。実際に多くの社会人初年度の人々が、まとまった資金が足りなくて年金口座を解約し、税金爆弾に見舞われて後から後悔する事態が起きています。税制上の優遇措置を受けた分だけ国に返還しなければならない点を銘記し、少なくとも退職時点まで維持するという覚悟で臨むべきです。 やむを得ずお金を引き出して使わなければならない状況が生じた場合は、解約ではなく口座担保ローンや一部出金制度を積極的に活用するのが望ましいです。ほとんどの金融機関では、年金口座の評価額的一定割合内で低金利で借り入れられるサービスを提供しています。また、無住宅者の住宅購入や長期介護など、法律で定められたやむを得ない事由に該当する場合は、低い税率で出金することも可能です。短期的な流動性危機のために、長年かけて築き上げた節税の塔を崩す愚かな行動は絶対に避けるべきです。自分の口座に入ってきた還付金は、国が一時的に預けてくれた無利子融資ではなく、完全に自分の資産になったことを忘れないでください。 💡 核心ポイント中途解約時には、これまで受けた税額控除と収益に対して16.5パーセントの雑所得税が課されるため注意が必要です。 5. 55歳以降の年金受給と退職所得税の軽減テクニック 所得控除用年金貯蓄の真の魅力は、55歳以降に老後資金を受給する段階で初めて完成します。職場から退職して受け取った退職金をそのまま口座に入れないで年金口座に移管すると、退職所得税をなんと30パーセントから50パーセントまで減免してもらえます。実際に1億ウォンの退職金を一時金で受け取るとかなりの税金を支払わなければなりませんが、年金形式で分割して受け取れば税金負担は雪解けのように消えます。年間受給額を1,500万ウォン以下に調整すれば、低率分離課税のメリットも享受でき、健康保険料の爆弾も賢く避けることができます。 退職後に固定収入が消えた時点で、毎月安定したキャッシュフローを生み出すことは何よりも貴重な生存戦略です。公務員や教師のように国民年金や公務員年金以外の追加的な補完手段が切実に必要な人々にとって、年金口座は必須コースです。物価が上昇する時代、公的年金だけでは実質的な生活費を賄うのが難しいため、個人年金の役割は日々大きくなっています。退職時点に到達した時、一時金の誘惑を振り切り、年金として受給する方式を選ぶことで、税金も節約し、老後も安らぎます。今から毎年コツコツ積み立ててきた積立金は、未来の自分への最も確実で頼もしいラブレターとなるでしょう。 💡 核心ポイント55歳以降に年金として受給すると、退職所得税を大幅に減らすことができ、低率分離課税のメリットも享受できます。 6. 老後準備と節税を同時に達成する最終提言 所得控除用年金貯蓄は、単なる年末調整用のテクニックではなく、生涯の資産管理を担う頼もしい防波堤です。毎年訪れる税金精算シーズンだけに一時的な関心を持つのではなく、長期的な視点からポートフォリオを構築すべきです。グローバル株式市場や債券など多様な資産に分散投資し、物価上昇を防ぎながら資産を増やす楽しさを味わってみてください。今から始める小さな納付が、後の退職時点に驚くべき経済的的自由と心理的安定感として返ってくるでしょう。 来年からは先延ばしにせず、給料日に合わせて自動振替されるシステムを構築し、快適に節税メリットを享受してください。税金を節約することは、最も安全で確実な収益を上げることに完全に一致する資産運用の基本です。周囲の噂に揺らぎず、自分の収入と消費傾向に合わせて年金貯蓄と個人型退職年金の限度額を埋め尽くしてみてください。今日この記事を読んだ瞬間が、皆さんの成功した老後準備元年であり、最高の節税戦略の出発点となることを願っています。後悔のない選択を通じて、毎年温かく豊かな年末調整を迎えられることを心から応援しています。 💡 核心ポイント長期的な資産管理の観点から、毎月コツコツと納付し、老後と節税を同時に達成すべきです。 よくある質問 所得控除用年金貯蓄とIRPの税額控除限度額はどれくらいですか? 年金貯蓄は単独で年600万ウォンまでで、IRPを合算すると最大900万ウォンまで税額控除を受けられます。 年末にまとめてお金を入れた場合でも税額控除を受けられますか? はい、12月31日までに納付した金額は、その年の年末調整税額控除の対象に含まれます。 55歳以前に解約するとどのような不利益がありますか? これまで受けた税額控除の優遇措置と運用収益に対して16.5パーセントの雑所得税が課され、税金爆弾に見舞われる可能性があります。 … Read more

個人年金の準備で、定年後の月1,000万ウォンの現金フローを作る方法

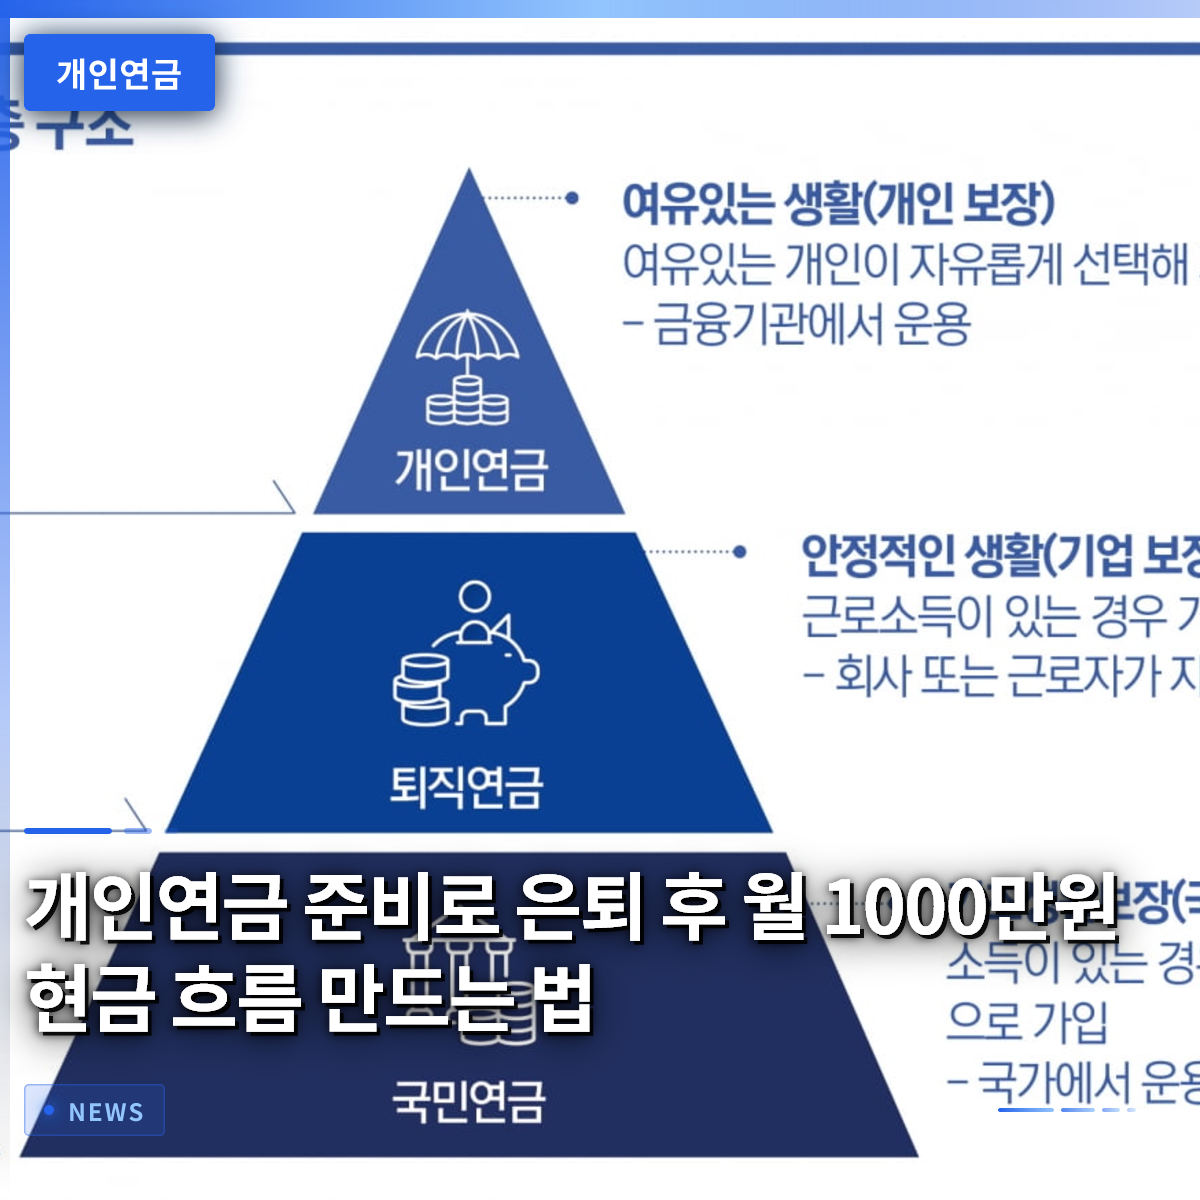
定年後に安定した現金フローを作るためには、今すぐ個人年金の準備を始めなければなりません。周囲では「YOLO(今この瞬間を生きる)」を掲げて消費していた友人たちが、40代になってから骨の髄まで後悔し、資産形成を始める姿をよく見かけます。実際に、40代に種銭を貯めて米国株インデックス連動型商品や多様な金融商品に長期投資し、数億ウォン規模の資産を築いた事例が証明するように、時間は味方になる可能性があります。退職金や国民年金だけでは物価上昇率に追いつくのが難しいため、自ら準備する資金が不可欠です。この記事では、統合年金ポータルでの照会方法から具体的な資産配分や節税戦略まで、細かく解説していきます。漠然としていた老後準備が、この記事を通じて明確な道筋を見出すことを願っています。 = 個人年金の準備で、定年後の月1,000万ウォンの現金フローを作る方法 1. 統合年金ポータルで自分の年金状況を一目で把握する 1. 統合年金ポータルで自分の年金状況を一目で把握する 自分がこれまで加入したすべての年金商品を一度に照会することは、成功する老後資金設計の第一歩です。金融監督院が運営する統合年金ポータルサイトを利用すれば、国民年金、退職年金、そして個人が加入した商品まで一度に確認できます。職場生活の中で無意識に加入していた複数の金融商品が散在していると、資産全体の規模を把握するのが難しくなります。照会過程で予想年金受給額まで所得時期別に詳細に表示されるため、今後どれだけの生活費が必要か直感的に計算できます。場合によっては、会社の退職年金制度のタイプによって特定の口座の積立金がすぐに照会できないことがあります。しかし、だからといって大切な年金情報が漏れていたり消えたりしたわけではないので、過度に心配する必要はありません。確定給付型制度の特性上、個人が毎月直接積立金を確認しにくい構造であるため、照時点に差が生じることがあります。この場合は、会社の担当部署や該当金融機関に直接連絡し、正確な積立内訳を確認するのが安全です。自分の資産の正確な規模を知るだけで、今後の資産運用の方向性がはるかに明確になります。 💡 コアポイント統合年金ポータルを活用し、散在しているすべての年金を一目で照会して、正確な老後資産の規模を把握する必要があります。 2. 40代から始める米国株長期投資戦略 2. 40代から始める米国株長期投資戦略 定年前に資産を迅速に増やすためには、株式市場の成長性を活用した長期投資戦略が不可欠です。最近、40代の投資家の間では、S&P500やNASDAQ100などの主要指数を追跡する商品に定期的に資金を投入する方法が人気を集めています。短期的な株価変動に一喜一憂せず、毎月一定の金額を積立式で購入し続けることで、いつの間にか巨大な資産が蓄積されます。YOLOを楽しんでいた生活から抜け出し、消費を管理して残った余剰資金をすべて指数型商品に投入した人々は、数年で驚異的な収益率を達成하기도しました。このような長期投資を行う際は、一般口座よりも税制優遇を最大化できる制度を併用するのが賢明です。個人型退職年金(IRP)や個人総合資産管理口座(ISA)を同時に運用すれば、税額控除の恩恵と非課税効果を同時に享受できます。毎年確定申告時に還付される税金を再投資して複利効果を最大化することは、魔法のような資産運用手段になります。変動が激しい相場でも動じず原則を守る投資が、最終的に成功した定年生活を保証してくれます。 💡 コアポイントS&P500などの指数型商品に長期投資し、税制優遇口座を活用して資産を迅速に増やす必要があります。 3. 定年後の月1,000万ウォンの現金フローの現実的な設計 3. 定年後の月1,000万ウォンの現金フローの現実的な設計 誰もが夢見る定年後の月1,000万ウォンの現金フローは、徹底的な事前準備と多角化された収入源が支えなければ初めて可能になります。有名な放送人やお作家さんが定年前からコツコツ準備してきた退職金以外の追加収入源を見ると、共通点が見つかります。彼らは単一の収入源に依存せず、株式配当金、不動産家賃、そして個人が納付した年金など、複数のパイプラインを構築しました。若いうちから支出を合理的に管理し、残った資金を資産増殖に投入した結果が、50代後半になって初めて華やかに輝きを放つのです。私たちがよく比較する韓国の年金資産総規模は、先進国に比べまだ歩み始めのレベルに過ぎません。巨大な資産が回転する海外市場と比較すると残念な部分もありますが、個人の努力次第で口座に入ってくる金額は全く異なる可能性があります。月1,000万ウォンという高額でなくても、夫婦で生活するのに不足しない現金フローを作ることは十分に達成可能な目標です。今から毎月一定の金額を切り出し、年金口座にコツコツ積み上げていく習慣が、最も確実な未来への備えです。 💡 コアポイント多角化された収入源と継続的な年金納付を通じて、定年後も豊かな現金フローを作らなければなりません。 4. 個人再生状況における個人年金資産の保護方法 予期せぬ経済的危機により個人再生を申請する場合、最も心配する部分の一つが、大切な年金資産です。毎月苦労して納付してきた保険や年金商品が一瞬で差し押さえられて失われるのではないかと、夜も眠れない人々が少なくありません。しかし、すべての商品が必ずしも強制執行の対象になるわけではなく、裁判所の厳格な基準に基づいて保護される道があります。裁判所は、債務者の最低限の人間の尊厳と老後保障を考慮し、一定の条件に該当する年金資産については柔軟な判断を下します。加入時期や商品の種類、そしてこれまでに納付してきた状況によって、裁判所の判決は多少の差が出ることがあります。したがって、再生手続きを進める際には、関連分野の専門家と相談し、自分の資産を守る方策を探すべきです。無条件に諦めるのではなく、法律制度が許す範囲内で老後資産を守るための積極的な対応が必要です。危機的な状況の中でも年金口座の性質を正確に把握して対応すれば、最悪の状況は十分に防げます。 💡 コアポイント個人再生手続き中であっても、裁判所の基準や商品種類によって年金資産が保護されることがあるため、専門家と相談すべきです。 5. 変動相場に対応する年金資産のリバランス 株式市場が揺れ動くたびに、自分の年金口座の収益率が変動するのを見守る投資家たちの心は焦り切ります。このような時こそ、感情に流されて売却ボタンを押すのではなく、定期的にポートフォリオをチェックするリバランスのプロセスが重要です。市場を主導するテーマが頻繁に変わる状況では、安全資産とリスク資産の比率を適切に調整する知恵が必要です。多様な業種の優良商品をバランスよく保有しておけば、特定の銘柄が下落しても他の資産が損失を防ぐ堅固な盾の役割を果たしてくれます。最近の金融市場では、変動に対応するために伝統的な資産配分方式を現代的に再解釈した商品が人気を集めています。個人投資家が純買い上位にランクインした商品を見ると、安定した現金配当と資本価値上昇を同時に追求する傾向が明確です。毎月一定の周期で口座を開き、比重が大きくなりすぎた資産は一部売却し、低迷している資産は追加で購入するというバランス感覚を維持しなければなりません。このような機械的な資産管理の習慣が、長期的に年金口座の質を強固にしてくれます。 💡 コアポイント定期的なリバランスと資産配分を通じて、市場の変動に柔軟に対応し、口座の安定性を高める必要があります。 6. 成功した老後のための実践的な提言と展望 これまで見てきたように、豊かな老後は一朝一夕に実現するものではなく、長期間の継続的な実践によって完成されます。物価は常に上がり、経済環境は予測不可能な方向に流れますが、徹底的に準備された資産は私たちを裏切りません。統合年金ポータルを通じて現在の自分の位置を正確に点検し、毎月一定の金額を年金口座に積み立てるという単純な行動が未来を変えます。YOLOを叫んでいた時間を振り返り、今日からでも米国指数型商品や節税口座に関心を持つことをお勧めします。今後の金融環境はさらに複雑になり、自分の老後を自ら責任を持つ重みはますます重くなるでしょう。政府の支援制度と多様な金融商品を積極的に活用する賢い投資家だけが、定年後も余裕のある人生を楽しむことができます。これ以上迷わず、今すぐ近くの金融機関を訪れたり、モバイルアプリを開いて年金口座を開設してみてください。小さな始まりが集まり、やがて一生を支える最も強力かつ堅固な経済的な壁になってくれるでしょう。 💡 コアポイント先延ばしにせず、今日すぐに年金口座を確認し、継続的な納付を開始して安定した未来を準備すべきです。 よくある質問 統合年金ポータルではどのような情報を一度に確認できますか? 国民年金、退職年金、そして個人が加入したすべての年金の加入内訳と予想年金受給額を一目で照会できます。 個人再生を申請すると、これまで積み立ててきた個人年金はすべて差し押さえられますか? すべての年金が必ず差し押さえられるわけではなく、加入時期や納付状況によって裁判所の判断により保護されることがあります。 定年後の月1,000万ウォンの現金フローを作るにはどうすればいいですか? 退職金や国民年金以外にも、個人年金、株式配当金など多角化された収入源を若いうちからコツコツ構築する必要があります。 株式市場の変動が大きい場合、年金口座はどう管理すべきですか? 感情に流されず、定期的なリバランスを通じて安全資産とリスク資産の比率を適切に調整することが重要です。 =

所得税控除用年金貯蓄の限度額と税額控除特典まとめ

所得税控除用年金貯蓄と呼ばれる商品の正確な法的名称は、年末調整での税額控除特典を提供する年金口座です。多くの人がまだ過去の用語習慣に従って所得税控除という表現を使っていますが、現在は拠出額の一定割合を算出税額から直接差し引く税額控除方式で運営されています。毎年、年末調整シーズンになると、税金の負担を避けるためにサラリーマンが最初に探す必須の金融商品として定着しました。実際に、ソウルで働く金さんは昨年12月に急いでまとまった金額を拠出し、数十万ウォンの税金を還付される経験をしました。この記事では、年金貯蓄と個人型退職年金を組み合わせて最大の節税効果を享受する具体的な戦略を詳しく見ていきます。複雑な税法を知らずに見落としがちな核心内容を分かりやすく整理してお伝えします。 = 所得税控除用年金貯蓄の限度額と税額控除特典まとめ 1. 所得税控除用年金貯蓄の正式名称と税額控除の違い 1. 所得税控除用年金貯蓄の正式名称と税額控除の違い 私たちが一般的に所得税控除用年金貯蓄と呼んでいる金融商品は、実際には税額控除特典を受ける年金口座を指します。過去には課税標準区分を下げてくれる所得税控除方式でしたが、税法の改正を経て、現在は算出された税金から直接金額を差し引いてくれる税額控除方式に完全に変わりました。この違いを正確に理解することで、自分の年末調整の還付額を正確に予測し、資金計画を立てることができます。周囲で年末調整の還付金を多く受け取ったと自慢する人たちの秘訣を見てみると、ほとんどがこの年金口座の構造を完璧に理解しています。税額控除率は総給与額によって異なるため、まず自分の所得区分を把握することが重要です。したがって、今後は所得税控除という言葉の代わりに、正確な税額控除という用語を使用して資産運用計画を立てる必要があります。税額控除方式は、拠出した金額に一定の割合をかけて支払うべき税金から直接差し引くため、所得税控除よりも体感できる特典がはるかに大きいです。例えば、総給与が5,000万ウォン以下のサラリーマンであれば、拠出額の16.5パーセントを還付してもらうことができ、一般的な貯蓄商品とは比較にならない利回りを提供します。サラリーマンの朴さんは毎月コツコツと積み立てたおかげで、毎年の年末調整時に1月の給料ボーナスのように手厚い還付金を受け取っています。このような制度の変化を知らずに古い方式に固執すれば、貴重な節税機会を永遠に逃してしまうかもしれません。今すぐ自分のホームタックス情報を開き、今年の予想税額控除限度額を確認する行動力が必要です。 💡 コアポイント所得税控除用年金貯蓄の実際の名称は税額控除用年金口座であり、税金から直接金額を差し引く方式で、節税効果が非常に大きいです。 2. 年金貯蓄と個人型退職年金の合算限度額の活用方法 2. 年金貯蓄と個人型退職年金の合算限度額の活用方法 税額控除を最大限に受けるためには、年金貯蓄と個人型退職年金の限度額構造を正確に把握し、組み合わせる必要があります。年金貯蓄単独では年間600万ウォンまでが税額控除対象の拠出限度額ですが、個人型退職年金を追加すると300万ウォン増え、合計900万ウォンまで限度額が拡大されます。もし総給与が5,000万ウォン以下のサラリーマンが両方の口座を満額にして900万ウォンを拠出すれば、最大148万5,000ウォンという驚くべき金額を還付してもらうことができます。種銭の役割を果たす個人型退職年金を適切に組み合わせて使わなければ、300万ウォン分の貴重な税制特典をそのまま無駄にしてしまうことになります。周囲では年金口座一つだけに頼って加入し、後になって限度額の不足に気づいて後悔するケースを簡単に目にすることができます。社会人経験の浅い李さんは、最初は年金貯蓄のみに入っていたが、先輩のアドバイスを受けて個人型退職年金を追加し、限度額を900万ウォンに調整しました。このように2つの口座を同時に運用する際は、自分の投資性向に合わせて安全資産とリスク資産の比率を調整する知恵が必要です。個人型退職年金は法的に安全資産の比率を30パーセント以上維持しなければならないため、ポートフォリオ全体の安定性を高めるのにも大きく役立ちます。毎月余裕資金が不足していても、年末にまとまった金額を一度に投入して限度額を満たす戦略も十分に可能です。自分の資産状況を綿密に分析し、最も有利な拠出組み合わせを見つけることが、成功した資産運用への近道です。 💡 コアポイント年金貯蓄600万ウォンと個人型退職年金300万ウォンを合算し、合計900万ウォンの税額控除限度額を満たすことが節税のコアです。 3. 総給与水準別の税額控除率と還付金の計算 3. 総給与水準別の税額控除率と還付金の計算 税額控除特典は加入者の総給与額基準に基づいて段階的に適用されるため、自分の所得区分を正確に知っていることが不可欠です。総給与が5,000万ウォン以下、または総合所得金額が4,000万ウォン以下の居住者であれば、拠出額の16.5パーセントを還付される特典を受けることができます。一方、総給与が5,000万ウォンを超えるサラリーマンであれば、拠出額の13.2パーセントが適用され、相対的に還付率が低くなります。例えば、年金貯蓄に600万ウォンを満額拠出した場合、所得区分によって最小79万2,000ウォンから最大99万ウォンまで差が生じます。サラリーマンの崔さんは、昇給により昨年より控除率が下がることを予想し、事前に資金拠出計画を修正しました。このような所得区分別の段階適用構造のため、自分の年収が基準線付近にある場合は、より細心の注意を払う必要があります。年末調整簡素化サービスを通じて毎年1月になると正確な還付額が計算されますが、それ以前に事前に概算する習慣が重要です。税金の還付額は単なるボーナスではなく、国が老後準備を頑張るように与える確実な報奨金に近いものです。周囲の同僚と年収が似ていても、年金口座への拠出の有無によって、年末調整の結果が天と地ほど開くことになります。したがって、毎月の固定支出を少し減らしてでも、この税額控除限度額を最大限に満たすことが、賢いサラリーマンの生存戦略です。 💡 コアポイント総給与5,000万ウォンを基準に、税額控除率が16.5パーセントと13.2パーセントに分かれ、自分の所得区分に合わせて拠出額を設計する必要があります。 4. 12月集中投入戦略と拠出締切日の真実 多くのサラリーマンが普段は忘れていて、毎年12月になると慌てて年金口座に金を投入する光景が繰り返されています。結論から言うと、12月31日正直前までに拠出された金額も、当該年度の年末調整税額控除対象に完全に含まれます。ただし、金融会社によって年末の営業締切時間が異なったり、システム障害が発生したりする可能性があるため、締切日に近づいて送金することは非常に危険です。実際に昨年12月31日の午後、一度に金を投入しようとしたところ銀行アプリが麻痺し、僅差で控除を逃したサラリーマンの悲しい話がニュースに報道されたこともあります。したがって、余裕を持って12月中旬から下旬までには目標の拠出金額を事前に満たしておくことが最も安全な方法です。普段から毎月一定額を自動振替で貯蓄するのが難しい場合は、ボーナスが出る月や年末にまとまった金額を一度に投入する方法も有効です。サラリーマンの鄭さんは、毎年成果給が出る12月初旬になると、これまで貯めた金を年金貯蓄口座に一時払いで振替し、税額控除限度額を満たしています。このようにすれば、毎月気にする必要なく確実に年末調整の節税特典を受け取れるため、忙しい現代人にとって非常に適しています。しかし、一度に大きな金額を投入するのが負担であれば、最初から毎月50万ウォンずつ分割して自動振替を設定する方が、家計簿の管理にもはるかに有利です。どの方式を選んでも重要なのは、12月が過ぎる前に必ず自分の拠出限度額の残高を確認し、不足分を埋めることです。 💡 コアポイント12月31日までに拠出すれば税額控除を受けられますが、システム締切事故を防ぐため、中旬までに事前に入金するのが安全です。 5. 55歳以降の受給条件と税制上の注意点 年金口座に拠出した金は、単に税額控除を受けただけで終わるのではなく、後で年を取った際に安定した老後資金として活用されます。税額控除特典を受けた年金口座の積立金は、原則として加入者が55歳以上になり、拠出期間を満たした後から年金として受給できます。この時、年金受給期間を10年以上長く設定すると、年金所得税率が3.3パーセントから5.5パーセントの間に下がって、税金負担を大幅に減らすことができます。もし55歳以前にやむを得ず中途解約したり、年金ではなく一時金として金を引き出したりすると、これまで受けていた控除特典を返還しなければならない可能性があります。したがって、この口座は短期間で使い切ってしまう緊急資金ではなく、退職後の老後を責任を持って支える最後の砦という気持ちで維持すべきです。退職を目前に控えた50代のサラリーマン、姜さんは、間もなく訪れる55歳に備えて、毎年コツコツと年金口座に金を積み増しています。特に退職金を途中で精算せず、年金口座に振替えて受給すると、退職所得税の30パーセントから50パーセントを減免されるという驚くべき節税効果が生まれます。税法では、このような制度を通じて国民の自発的な老後準備を促しているため、国が提供する特典を最大限に活用することが得策です。ただし、年金受給額が年間一定金額を超えると、総合所得税の課税対象になる可能性があるため、受給時期を適切に分散させる知恵が必要です。税金の沼から抜け出し、快適な退職生活を楽しむためには、今から受給段階での税率まで事前に計算しておく必要があります。 💡 コアポイント55歳以降から年金形式で受給することで低い年金所得税が適用されますが、中途解約時は税制上の不利益が発生するため注意が必要です。 6. 成功した老後準備と節税のための提言 所得税控除用年金貯蓄は、単なる年末調整用の裏技ではなく、生涯の資産管理と老後の生存のための最も強力な武器です。毎年コツコツと税額控除を受けて目の前の税金を節約すると同時に、長期投資を通じて資産を増やしていく一石二鳥の効果を享受できます。物価が絶えず上昇する今の時代、国が保証してくれる確実な節税特典を断る理由はどこにもありません。周囲では株式や不動産投資ばかり追いかけ、年末調整の時期を逃して後悔している人を非常に簡単に目にすることができます。今日この瞬間から、自分の財務状態を確認し、年金口座を開設して、毎月一歩ずつ老後に向かって進んでください。これから訪れる10年後、20年後の豊かな生活は、今すぐ皆さんが下す小さな金融決定一つによって完全に変わります。複利の魔法と税額控除の特典が出会った時に発生する爆発的な資産増殖効果を、ぜひ自分の目で確認してみてください。サラリーマンの皆さん全員が、賢い節税戦略を通じて毎年13ヶ月目の給料を手厚く受け取り、確かな老後までも一緒に掴み取れることを心から応援します。今すぐスマホアプリを開いて、自分の年金口座の拠出状況を確認し、不足している限度額を埋める第一歩を踏み出してみてください。完璧な老後準備は、壮大な計画ではなく、今すぐ実践する小さな貯蓄習慣から始まります。 💡 コアポイント年金口座は税額控除と長期投資を同時に押さえる最高の老後準備手段なので、今すぐ実践を始めましょう。 よくある質問 年金貯蓄と個人型退職年金の税額控除限度額はそれぞれいくらですか? 年金貯蓄は単独で年間600万ウォンまでですが、個人型退職年金を合算すると最大900万ウォンまで税額控除限度額が設定されます。 12月31日に慌てて入金しても、その年の年末調整税額控除を受けられますか? はい、12月31日正前までに入金された金額は当該年度の税額控除対象に含まれますが、システム締切事故を防ぐため、事前に入金するのが安全です。 年金口座に拠出した金はいつから引き出せますか? 加入期間が5年を満たし、加入者の年齢が55歳以上になる時点から、年金形式で受給できます。 =

米FRBの利上げの合図、多額の負債を抱える大型株に投資する際の注意すべき銘柄リスト

米連邦準備制度理事会(FRB)が長年の眠りから覚め、政策金利を急激に引き上げたことで、証券市場には強力な金融引き締めの冷たい風が吹き荒れています。「いつかは上がるだろう」という漠然とした信念で大型株を黙々と保有し続けてきた投資家たちのため息が深まる時です。驚くべきことに、直近3年間の営業利益ですら借入利息を払えない不良大型株が大量に発見されました。金利が急上昇する時期には、堅実な業績を上げられず負債ばかり増やしている企業が最も早く崩壊する傾向があります。今回の記事では、利上げの波の中で特に注意が必要な危険銘柄の実態を徹底的に掘り下げていきます。「大型株」という看板だけを信じて安易に投資して大損をする市場の状況を明確にお伝えします。 = 米FRBの利上げの合図、多額の負債を抱える大型株に投資する際の注意すべき銘柄リスト 1. 米FRBの利上げ開始 1. 米FRBの利上げ開始 米連邦準備制度理事会(FRB)が長年の金融引き締めのトンネルを抜け、ついに政策金利を引き上げ、世界の金融市場を緊張させています。今回公開されたドットチャートを確認すると、年末までに追加の利上げが実施される可能性が非常に高いという分析が優勢です。連邦公開市場委員会(FOMC)の定例会議が終了した直後、市場参加者は年末の政策金利が相当な高水準に達することを予想しています。わずか1週間前と比較しても、金利がより急激に上昇するという見方に重みが置かれています。物価上昇圧力が依然として収まらない状況の中、当局者からはタカ派的な発言が次々と飛び出しています。こうした巨大な金融政策の変化は、米国だけの問題ではなく、国内株式市場や貸出市場にも直撃弾を浴びせることになります。過去の低金利時代を懐かしみながら「耐える戦略」を貫いていた投資家にとっては青天の霹靂(へきれき)のようなニュースです。政策金利が上がると、企業が借り入れた資金に対する毎月の利息負担が雪だるま式に膨らむのは当然です。特に本業でしっかり利益を出せない限界企業は、利息の支払い能力を失い、瞬時に崖っぷちに追い込まれます。したがって、現在のような利上げサイクルが本格化する時期には、投資ポートフォリオを大規模に点検する知恵が必要です。 💡 キーポイント米FRBの政策金利引き上げと追加引き締めへの示唆は、金融市場に巨大な波紋を広げています。 2. 韓銀の追加利上げ圧力 2. 韓銀の追加利上げ圧力 米国が利上げシナリオを始動させるにつれ、韓国銀行(韓銀)も追加的な政策金利引き上げを余儀なくされる圧力に直面しています。韓米間の政策金利差が再び拡大する現象が現れ、外国資本の流出への懸念が高まっています。国内経済の内側を見ても、依然として物価上昇圧力が強く作用しており、当局の悩みは深まるばかりです。中央銀行は最近発表した政策報告書を通じて、名目成長率の急上昇が需要サイドの物価圧力を高めていることを警告しました。すでに連続して政策金利を引き上げた前例があるため、追加的な引き締め措置が実施される可能性は開かれています。一般市民や企業双方から、高騰する貸出金利により利息負担が臨界点を越えたという悲鳴が上がっています。市中銀行から資金を借り入れて事業を運営してきた企業は、増大した利息を賄うのに精一杯で、経営活動自体が麻痺する状況です。物価が落ち着かない限り、当局が金利を簡単に引き下げることはできないため、当面は高金利の苦痛が続く見通しです。こうしたマクロ経済環境の中で、負債比率が異常に高い企業は株価回復はもとより、存続を懸念しなければなりません。投資家は企業の成長性というテーマだけに惑わされず、実際の財務健全性がどれほど堅牢かを厳しく検証すべきです。 💡 キーポイント米国の引き締め基調と国内の物価不安により、韓銀の追加利上げの可能性がますます高まっています。 3. 3年間利息も返せない大型株 3. 3年間利息も返せない大型株 証券情報会社や各種データプラットフォームを活用してKOSPI市場の大型株を詳細に分析した結果、衝撃的な事実が明らかになりました。直近3年間、一度も営業利益で借入利息を完全に返済できていない不良大型株が数多く発見されました。インタレストカバレッジレシオ(利息倍率)が1倍未満であるということは、企業が本業で稼いだお金よりも銀行に支払うべき利息の方が多いことを意味します。さらに、総資産の中で利息負担が必要な借入金の比率が30%を大きく上回る銘柄のみを抽出しました。金融会社や持株会社を除き、一般的な製造業や流通業の大型株の中に、これらの条件をすべて満たす企業が存在します。株式市場において「大型株」というタイトルは必ずしも安全であるという大衆の信念が、いかに危険な誤解であるかを示す部分です。「いつかテーマの追い風に乗って株価が元に戻るだろう」と何年も耐えてきましたが、実際の成績表は惨憺たるものです。営業赤字が積み重なる間、負債はどんどん膨らみ、ついに高金利の波に遭い沈没寸前になった企業が数多くいます。投資専門家は、規模が大きいという理由だけで不良企業を安易に買い入れる行為はこれ以上行われるべきではないと警告しています。利息コストすら賄えない不良株は、市場環境が少し悪化しただけで最初に下降路をたどります。 💡 キーポイント直近3年間、営業利益で利息も支払えず、借入金依存度が高い不良大型株が多数存在します。 4. 素材テーマの中の危険銘柄の実態 4. 素材テーマの中の危険銘柄の実態 データ分析の結果、3年連続で赤字を記録し、借入金依存度が50%を超える代表的な素材企業が特定されました。当該企業は過去、二次電池素材テーマの中心に立ち、株価が大幅に急騰した銘柄の一つです。今年上半期には「ガラス基板」という新しいテーマを掲げ、株価が大きく変動し投資家の目を引きました。しかし、華やかなテーマの裏側を覗いてみると、実質的な利益はなく、負債でかろうじて命脈を維持している危うい構造でした。総資産の半分以上が利息を支払わなければならない負債で構成されており、金利が上がるほど利息の爆弾に見舞われます。二次電池のブームに乗って株式市場の主導株として注目されていた他の有名な大型銘柄も、状況は大きく変わりません。これらの企業もまた、借入金依存度が40%を軽く上回り、高金利時代を乗り切るには厳しい財務状態を示していました。将来の期待感だけ信じて大規模な投資を実行しましたが、実際には利益を出せず負債の山に座り込んでいます。金利が底を打ち急激に上昇する局面では、こうした銘柄は株価に勢いをつけるのが非常に難しい構造です。華やかなニュース記事や市場の楽観的な予想に騙され、安易に資金を投入すれば大きな損失を被る可能性があります。 💡 キーポイント過去に二次電池やガラス基板テーマで注目された素材大型株が、過剰な借入金により大きな危険にさらされています。 5. 流通大型株の財務構造不安 5. 流通大型株の財務構造不安 素材産業だけでなく、オフライン店舗を構える伝統的な大型流通企業も、利上げの波を免れることはできていません。国民が頻繁に訪れる大型スーパーマーケットを運営する有名な流通企業やデパートメントストアの名門が、不良リスクリストに名を連ねました。これらの企業の昨年の年間インタレストカバレッジレシオは基準値である1倍を大きく下回り、収益性が底を打ったことを証明しました。借入金依存度も30%台半ばを記録し、営業利益ですら利息をまともに支払えない状況に置かれています。かつては強力なキャッシュフロー創出能力を誇っていた流通の強者たちでしたが、時代の流れに押しやられ、負債だけが積み上がった形です。長期間安定した配当を出し、優良株として扱われてきた流通大型株の没落は、株式投資家にとって大きな衝撃を与えています。消費の低迷が長引く中、競争が激化するにつれ、本業である流通マージンでは増大する利息コストを賄うことが不可能になりました。財務構造がこれほど脆弱な状態で、市中金利まで毎日高騰すれば、企業の資金繰り悪化は火を見るより明らかです。株価が底を這っているからといって「いつかは反発するだろう」という安易な考えで耐えるには、企業の体力があまりにも消耗しています。専門家は、利益を出せず負債だけが積み上がる流通大型株は、果断に手放すのが賢明だと助言しています。 💡 キーポイント伝統的な大型流通企業もまた、収益性悪化と高い借入金により、財務健全性に警告灯が点灯しています。 6. 成功する投資戦略と展望 6. 成功する投資戦略と展望 株式市場において「大型株」という看板に惑わされず、実質的な財務データを分析する目を養うことが何よりも重要です。米FRBの利上げの合図は、私たちに企業の負債水準を確認するよう強い警告メッセージを送りました。今後訪れる高金利長期化局面では、負債が多い企業ほど株価回復が遅れ、破産リスクも高くなります。したがって、ポートフォリオに含まれる銘柄のインタレストカバレッジレシオと借入金依存度を綿密に検証し、不良な銘柄は果断に手放すべきです。実績が堅実で負債が少ない優良株を中心に投資戦略を修正してこそ、変動性が高まる株式市場で生き残ることができます。来週の株式市場もマクロ経済の不確実性により下方圧力を受ける可能性があるため、焦った売買は控えるべきです。指数が調整局面にある時に優良株の買い入れの機会と捉えつつ、負債が多い限界企業は徹底的に避ける知恵が必要です。 💡 キーポイント利上げ時期には、負債が多く利息も返せない不良大型株を徹底的に避け、財務健全性を重視して投資すべきです。 よくある質問 なぜ米国の政策金利は国内株式市場まで影響を与えるのですか? 米国が金利を上げると韓国の金利差が拡大し、外国資本が流出する懸念が高まるためです。また、国内の市場金利も連動して上昇し、企業の利息負担が急増するためです。 インタレストカバレッジレシオが1倍未満であるとはどういう意味ですか? 企業が営業活動で得た利益が、銀行に支払うべき借入利息よりも少ないことを意味します。事業を行うほど損失が出たり、借金をして利息を補填している状態を指します。 借入金依存度が高いと、なぜ株式投資に危険ですか? 総資産の中で利息を支払わなければならない負債が多いことを意味するため、金利が上がるたびに利息コストが雪だるま式に膨らみ、企業の純利益や株価に致命的な悪影響を及ぼすためです。 利上げ時期にはどのような銘柄に注意すべきですか? 直近数年間、営業赤字が続き利息も返せず、借入金比率が30%を超える財務不良の大型株に特に注意すべきです。 =

年金積立保険の税額控除限度額とファンドの違い、そして老後準備のポイントまとめ

年金積立保険は、毎年確定申告(年末調整)で実質的な還付金を受け取りながら、老後資金を安定して積み立てることができる代表的な金融商品です。最近では終身保険の代わりに年金商品に目を向ける加入者が増えているため、正確な税額控除の限度額や商品間の違いを理解することが重要になっています。周囲で、終身保険を年金のように誤解して加入し、数百万円もの損失を出して後から後悔する話をよく耳にします。預金や貯蓄とは異なる税法上の年金口座の構造を正しく把握しなければ、不要な金銭的損失を防ぐことはできません。この記事では、年金積立保険の正確な概念と税額控除のメリット、そしてファンドとの長所・短所の比較まで、詳しく見ていきましょう。 = 年金積立保険の税額控除限度額とファンドの違い、そして老後準備のポイントまとめ 1. 年金積立保険とは何か 1. 年金積立保険とは何か 年金積立保険は、国が老後の所得保障をサポートするために設けた税制優遇商品であり、毎月一定額を払い込み、老後に年金として受け取る仕組みです。銀行の普通預金や定期預金と異なり、加入期間中に支払った金額に対して所得控除ではなく税額控除のメリットが提供されるという大きな特徴があります。サラリーマンが毎年確定申告シーズンに「13ヶ月分の給料」を厚く受け取るために、必ず加入すべき金融商品リストの上位に常にランクインしています。過去には保険外交員の勧めで保障型保険や終身保険を誤って加入し、困った目に遭うケースが多かったものの、最近では制度を正確に知っている人が増えました。毎月支払う保険料が惜しくならないためには、この商品が自分の所得水準や老後計画に実際に適しているかどうかを慎重に検討する必要があります。多くの人が一般の年金保険と年金積立保険を同じ商品と混同していますが、税法上適用されるメリットには大きな違いがあります。年金保険は払い込み時に税額控除を受けられませんが、代わりに後で年金を受け取る際に利息に対する非課税メリットを利用できます。一方、年金積立保険は毎年すぐに税額控除を受けられる代わりに、将来年金を受給する際に「年金所得税」という低い税率が適用されます。現在の所得区分や確定申告での還付の必要性に応じて、どの商品が有利かを戦略的に選択する姿勢が必要です。 💡 核心ポイント年金積立保険は、毎年税額控除のメリットを受けながら老後資金を安定して積み立てていく代表的な年金口座商品です。 2. 2026年基準の税額控除限度額と還付金 2. 2026年基準の税額控除限度額と還付金 2026年現在、年金積立口座の税額控除対象の払い込み限度額は年間最大600万ウォンに設定されており、サラリーマンの間で節税ツールとして人気があります。総給与が5,500万ウォン以下の労働者は、払い込み額の16.5%の控除率を適用され、最大99万ウォンまで税金を直接還付してもらうことができます。総給与が5,500万ウォンを超える場合は13.2%の控除率が適用され、最大79万ウォンの還付メリットを毎年確実に受け取れます。これに加えて、個人型退職年金口座も併用して追加で払い込むことで、合計限度額が増え、より大きな節税効果を得ることができます。サラリーマンのキムさんは、毎月50万ウォンを年金積立保険にコツコツ積み立てたおかげで、毎年確定申告のたびに数十万ウォンの税金が還付される喜びを味わっています。税額控除の限度額を埋めるために無理にまとまったお金を投入するのではなく、自分の月々の可処分所得に合わせて継続的に維持する方がはるかに賢明です。時々、限度額を埋めなければならないというプレッシャーから加入したものの、急な資金必要により中途解約してしまうケースが予想以上に頻繁に発生しています。中途解約すると、これまで受けていた税額控除のメリットをすべて返還するだけでなく、その他所得課税も負担する大きな損失を被ることになります。したがって、目の前の節税効果だけを追い求めるのではなく、今後10年以上資金が拘束されても生活に支障が出ない金額を設定する必要があります。毎月の固定支出と緊急予備金の規模を事前に確認し、適切な払い込み額を確定することが節税の鍵です。 💡 核心ポイント年金積立保険は年間最大600万ウォンまでが税額控除の対象となり、所得区分に応じて最大16.5%の還付を受けられます。 3. 年金積立保険と年金積立ファンドの決定的な違い 3. 年金積立保険と年金積立ファンドの決定的な違い 年金積立商品を選ぶ際に最も悩む部分が、安定性の重視する保険会社と投資重視のファンドのどちらを選ぶかです。年金積立保険は保険会社が公告する利回りに基づいて安定した利息が付くため、元本が削られるリスクが全くないという長所があります。一方、年金積立ファンドは証券会社を通じて株式や債券など多様な投資資産に直接資金を運用するため、高い収益率を期待できます。40代のサラリーマンのパクさんは安定性を重視して保険商品を選びましたが、物価上昇率を考慮すると長期的な資産増殖には物足りないかもしれないという助言を聞いて悩みに陥りました。自分の投資傾向が元本保全を最優先とするのか、それとも物価上昇を上回る積極的な収益を求めるのかによって、選択肢は全く変わります。両商品は税法上同じ年金口座に分類されるため、税額控除の限度額や年金受給時の課税体系自体は完全に同じです。しかし、運用主体と方法が異なるため、手数料体系や中途変更の柔軟性において明確な違いが見られます。保険は初期の事業費がやや高く設定されているため、加入後数年間は解約返戻金が元本よりずっと少なくなる可能性があります。一方、ファンドは相対的に手数料が安く、市場状況に応じてポートフォリオを自由に変更できるため、若い層の間で人気があります。自分で資産を管理する時間的な余裕や金融知識がない場合、保険の安定感がより魅力的に映るかもしれません。 💡 核心ポイント年金積立保険は元本保証と安定性が強みであり、年金積立ファンドは高い投資収益を追求する加入者に適しています。 4. 中途解約時の注意点と税金爆弾を避ける方法 人生を送る中で、予期せぬ急な資金必要により、加入している年金積立保険を解約したくなる瞬間が訪れるものです。しかし、年金積立口座を中途解約したり、年金ではなく一時金として受け取ったりすると、これまで受けていたメリットが一瞬で税金爆弾に変わり返ってきます。国が税額控除のメリットを与えたのは、あくまで老後に使う年金として使うという条件だったため、目的外の出金には厳格なペナルティが付きます。過去に還付された税額控除額と運用収益に対して、その他所得課税の名目で16.5%の税金が一括して課税されます。実際に、普通のサラリーマンがまとまったお金が急ぎ3年で解約したところ、税金の追徴金を払って涙をのむという事例がインターネットコミュニティに頻繁に投稿されています。やむを得ず現金が必要な場合は、必ずしも解約を選ぶのではなく、口座内で可能な制度を活用する知恵が必要です。年金積立口座は、払い込み元本範囲内で税金なしで引き出すことができる中途出金制度を運営しており、急場をしのぐのに便利です。また、法律で定められたやむを得ない事由に該当する場合は、低い税率で引き出したり、非課税メリットを維持したりすることもできるので、まず金融会社に確認すべきです。契約を維持しながら一時的な危機を乗り切る方法が、税金の損失を防ぐ最も確実で安全な道です。老後資金として拘束しているお金であるため、一度加入したら最後まで持ち続けるという気持ちで慎重に臨む必要があります。 💡 核心ポイント中途解約時はこれまで受けていた税額控除のメリットを返還しなければならないため、原則として維持し、制度を活用すべきです。 5. 年金受給時に知っておくべき税金の常識 退職時期が来て、ついに魔法のような年金の受給を開始する際も、税金に関する基本的な知識を身につけておく必要があります。55歳以降、年金受給条件を満たして毎月年金を受け取ると、通常の所得税ではなく、はるかに低い年金所得税が課税されます。年金を受け取る年齢が若いほど税率が低くなり、70歳未満には5.5%、80歳未満には4.4%、それ以降には3.3%という低い税率が適用されます。年間受給額が1,200万ウォンを超えると、他の所得と合算されて総合所得税の対象となる可能性があるため、受給額を適切に調整することが望ましいです。退職後の生活費を計算する際、こうした実受給額まで細かくシミュレーションしておくことで、後で予期せぬ税金負担を避けることができます。年金を一度に一時金として受け取らず、毎月分割して受け取る方式を選択することで、税金負担を劇的に下げることができます。国は老後所得の安定性を高めるため、年金受給期間を長くするほど税制メリットを多く与える政策を堅持しています。加入期間が長く、受給限度額が合理的であれば、毎月安定した退職生活費を確保する頼もしい支えになってくれます。退職後の生活を余裕を持って設計するためには、今の確定申告還付金だけでなく、将来の受給段階まで見据える視点が必要です。周囲の成功事例や専門家の助言を参考に、自分に最も適した受給計画を事前に立てておくのが望ましいです。 💡 核心ポイント年金受給時には年齢に応じて3.3%から5.5%の低い年金所得税が適用されるため、分割受給が有利です。 6. 成功する老後準備のための実践戦略 安定した老後を作るために年金積立保険に加入する際、最も警戒すべき点は衝動的または無理な契約締結です。自分の所得水準と将来のキャッシュフローを冷静に分析し、毎月負担なく払える現実的な金額を定める必要があります。また、一つの商品にすべての資産を集中させるのではなく、個人型退職年金や通常の貯蓄を適切に組み合わせ、ポートフォリオを分散させる知恵が必要です。金融市場のトレンドが急変しても、老後に向けた長期的な視点と原則を守る加入者だけが、最終的に笑顔で退職を迎えることができます。今日からでも、自分の確定申告内訳と保有している金融商品の現状を少しずつ点検してみる小さな行動を開始してみてください。未来の豊かな生活は徹底的な準備と継続的な実行力から生まれ、年金積立保険はその旅路での頼もしい相棒になってくれます。目の前の税額控除のメリットだけに惑わされず、商品の構造や手数料、中途解約リスクまで徹底的に理解した上で加入決定を下すべきです。時間が経つにつれ、複利の魔法と節税効果が結合し、皆さんの老後資産をより堅固に守ってくれるでしょう。今日得た有用な情報に基づき、周囲の家族や知人とも内容を共有し、一緒に健全な資産形成の習慣を作ってください。揺るぎない老後設計を通じて、皆さんの退職後の生活がより平穏で豊かになることを心から応援しています。 💡 核心ポイント自分の所得に合った現実的な払い込み額を設定し、長期的な視点で継続的に維持することが老後準備の核心です。 よくある質問 年金積立保険と年金積立ファンド、どちらを選ぶべきですか? 元本損失のリスクなしで安定した利息を望むなら保険を、株式や債券投資を通じて高い収益率を追求するならファンドを選ぶのが 좋습니다。 途中で資金が必要で解約すると、多くの税金を払うことになりますか? はい、中途解約時にはこれまで受けていた税額控除のメリットをすべて返還する必要があり、その他所得課税16.5%が課されるため、解約よりも中途出金制度の利用を推奨します。 税額控除の限度額である600万ウォンを満たせなかった場合はどうなりますか? 払い込んだ金額に応じて比例して税額控除のメリットを受けられるため、自分の経済状況に合わせて負担のない金額でコツコツ積み立てて問題ありません。 年金を受け取る際に、どのくらいの税金を払うことになりますか? 55歳以降に年金として受給すると、年齢に応じて3.3%から5.5%の非常に低い年金所得税が適用され、通常の所得税よりもはるかに有利です。 =