相続放棄の申請方法、期限、書類、費用:3ヶ月のゴールデンタイム完全まとめ
相続放棄の申請方法は、被相続人の死亡事実を知った日から必ず3ヶ月以内に家庭裁判所に提出しなければならない法的手続きです。突然、ご両親やご家族を亡くした後、金融機関から届いた督促状を見て、莫大な借金があることを後から知ったという方は非常に多いです。悲しみを癒す間もなく直面した債務に途方に暮れているかもしれませんが、定められた期限内に正確な手続きを進めれば、金銭的な負担をスッキリと整理することができます。過去に発生した財産や債務の内訳を隅々まで確認することから始まり、関連書類を漏れなく準備するプロセスが極めて重要です。この記事では、相続放棄の準備中に起こりやすい代表的なミスと具体的な申請手順を、最初から最後まで詳しく解説します。 = 相続放棄の申請方法、期限、書類、費用:3ヶ月のゴールデンタイム完全まとめ 1. 相続放棄の期限とゴールデンタイム 1. 相続放棄の期限とゴールデンタイム 相続放棄を決意した場合は、民法第1041条に基づき、相続開始を知った日、つまり被相続人の死亡事実を認識した日から正確に3ヶ月以内に申請を完了させる必要があります。このゴールデンタイムを1日でも逃してしまうと、法的に単純承認をしたものとみなされ、故人が残したすべての借金をそのまま引き受けるという悲惨な事態が起きます。実際に、ソウルに住む会社員キムさんは、父が亡くなった後、葬儀の準備で忙殺され、3ヶ月の期限をうっかり過ぎてしまい、数ヶ月後に父の隠されたカードの借金の督促状を受け取って大きなショックを受けたという事例があります。このような不測の事態を防ぐためには、死亡届の提出と同時に、居住地の管轄官公庁が提供する多様な支援制度を積極的に活用することが賢明です。特に死亡届を提出する際に、関連する統合処理申請を併せて行うと、金融資産や債務の状況を一目で把握できるため、大きな助けになります。時間は思っているよりも早く過ぎ去るため、死亡診断書が発行された瞬間から直ちに財産調査を開始する行動力が必要です。 相続放棄の期限である3ヶ月は法的に非常に厳格に適用されるため、1日でも余裕があるとは過信してはいけません。もし海外に居住していたり、特別な事情で期限内に申請できなかった場合は、特別な救済手続きについて調べる必要がありますが、最初から期限を厳守するのが上策です。 💡 核心ポイント相続放棄は、死亡事実を知った日から3ヶ月以内に必ず家庭裁判所に提出しなければなりません。期限を過ぎると、借金をそのまま引き受けることになります。 2. 必須提出書類の準備 2. 必須提出書類の準備 相続放棄の申請を円滑に進めるためには、家庭裁判所に提出する書類を漏れなく、かつ丁寧に発行してもらう必要があります。基本的には、被相続人の基本証明書、家族関係証明書、住民登録抹消者原本が必要であり、申請者本人の家族関係証明書、住民登録表謄本、および実印証明書も一緒に準備しなければなりません。住民センターを訪れるか、政府の電子ネットワークを通じて発行を受ける際は、住民登録番号の後ろの数字まですべて公開されるよう詳細証明書として発行してもらうことで、差し戻しの面倒な手間を避けることができます。もし書類が1枚でも欠けたり、記載事項が誤っていたりすると、裁判所から補正命令が下り、処理期間が1ヶ月以上遅れる可能性があります。京畿道果川市に住む主婦イさんは、書類を準備する際に実印を忘れて訪問し、提出直前で足を引き返さなければならなかったというヒヤリとした経験を語りました。各地方自治体が発行する案内冊子や関連する市民サービス窓口の事前案内を丁寧に読み、必要な書類のリストをチェックリスト形式で作って確認するのが最も安全です。 書類を発行する際は、住民登録番号が省略されていないか、故人の死亡日が正確に反映された抹消者原本であるかを必ず二度三度確認してください。書類の有効期限も通常は3ヶ月以内の発行分である必要があるため、早すぎた発行で無効になることがないよう注意が必要です。 💡 核心ポイント被相続人の抹消者原本や基本証明書などの必須書類は、住民番号がすべて記載されるよう詳細バージョンで正確に発行してもらう必要があります。 3. 訪問申請とインターネット提出方法 3. 訪問申請とインターネット提出方法 相続放棄の申請方法は、管轄の家庭裁判所を直接訪問する方法と、電子システムを通じてオンラインで提出する方法の2つに分かれます。直接訪問する場合は、故人の最後の住所地を管轄する家庭裁判所を訪れ、備え付けの用紙に従って申請書を作成し、準備した書類とともに提出すると、担当裁判官の審査を受けます。最近では、大法院の電子訴訟ウェブサイトを通じて、裁判所に行かなくても自宅のパソコンですべての書類をスキャンして簡単に提出する方が急増しています。オンラインで手続きを行う場合は、公的認証書や共同認証によるログインが必須であり、入力すべき項目が多いので、画面の案内に従って落ち着いて進め、誤字脱字がないように入力してください。ソウル市銅雀区に住む会社員パクさんは、会社を休んで裁判所に行くのが難しかったためインターネット提出を選びましたが、自宅で夜にゆっくりと書類をアップロードし、手数料も支払えたため、時間と費用を大きく節約できたと報告しました。どの方法を選んでも、受領証や事件番号を大切に保管しておくことで、今後の進捗状況をリアルタイムで追跡・確認できます。 裁判所への訪問申請は、担当職員に直接疑問点を尋ねながら処理できるという利点があり、インターネット提出は時間的な制約がなく、週末や夜間でも余裕を持って準備できるという強みがあります。ご自身の生活リズムや利便性に合った方法を選ぶ一方で、提出締切日が迫っている場合は、当日処理が確実な直接訪問を強く推奨します。 💡 核心ポイント管轄の家庭裁判所への直接訪問、または大法院の電子訴訟ウェブサイトを通じたオンライン提出のうち、便利な方法を選んで期限内に完了させる必要があります。 4. 費用と手数料の計算 裁判所に相続放棄を申請する際の費用は思っているほど大きくありませんが、正確な金額を事前に把握し、現金やカードを準備しておけば慌てることはありません。基本的には収入印紙代と送達料が発生しますが、申請者人数や被相続人の人数によって送達料の計算方法が少し異なるため、事前に確認するのが 좋습니다。一般的に、基本収入印紙代は数千ウォン程度であり、送達料も郵便代を考慮して数万ウォン前後に設定されるため、大きな経済的負担にはなりません。ただし、司法書士や弁護士などの法的代理人に書類作成や提出を代行してもらう場合は、別途手数料や選任費用が発生するため、予算を事前にチェックする必要があります。京畿道城北区で法的相談を受けたある市民は、一人で書類を準備して失敗するのが心配で専門家の助けを借りましたが、合理的な費用で精神的な負担を軽減でき、非常に満足したと言いました。裁判所内の銀行や無人収納機を通じて収入印紙代と送達料を正確に納めた後、領収書を申請書に添付することで、正常に提出が完了します。 費用を納付する際に領収書や納付確認書を紛失すると、提出が遅れる可能性があるため、必ず写真を撮っておいたり、別々に保管する習慣をつけましょう。費用そのものよりも、書類の正確さと提出期限の遵守の方がはるかに重要な核心要素であることを忘れないでください。 💡 核心ポイント相続放棄の裁判所費用は、収入印紙代と送達料が中心で数万ウォン程度ですが、代行を頼むと追加手数料が発生します。 5. よくあるミスと対策 相続放棄の申請過程で人々が最も多く犯すミスは、故人の財産や債務を一部処分したり使用したりした後で、放棄の手続きを進めることです。民法上、相続人が被相続人の財産を処分したり隠匿したりすると、法的に単純承認と無意識にみなされ、放棄自体が不可能になるため、特に注意が必要です。例えば、故人の銀行口座に残っていた少額の預金を引き出して葬儀費用に使ったり、故人が乗っていた自動車の名義を一時的に変更したりした場合、大きな問題になります。仁川市中区に住むキムさんは、父の遺品整理中に口座にあった30万ウォンを取り出して弔問客の食事代に使ったところ、相続放棄の過程で大きな難관에ぶつかり、結局限定承認に方向を急転換せざるを得ませんでした。もう一つのよくあるミスは、第1順位相続人が放棄すれば終わりだと思っていることです。第1順位が放棄すると、その権利は自動的に第2順位である直系尊属や第3順位である兄弟姉妹に移るため、親族に事前に知らせる必要があります。 こうしたミスを予防するためには、故人の死亡後、財産に手を触れる前に金融機関の口座を凍結し、債務状況を完全に把握することが優先されます。もしすでに財産の一部に手を付けてしまった場合は、単純承認になる前に迅速に限定承認制度について調べるのが唯一の出口となる可能性があります。 💡 核心ポイント故人の預金引き出しや財産処分は単純承認とみなされ、相続放棄が無効になる可能性があるため、絶対に手を触れてはいけません。 6. 成功する相続整理のためのアドバイス 相続放棄の申請方法を正しく理解し、期限内に実行に移すことは、残された家族が新しい人生を始めるための最も賢明な第一歩です。突然の悲しみと債務の圧力の中でも冷静さを保ち、法律で定められた手続きを一つずつ進めていけば、十分に危機を乗り越えることができます。今後、地方自治体が提供する多様な市民サービス後の案内サービスや統合照会システムがさらに高度化される予定であり、一般市民が経験する情報格差や混乱は徐々に減少すると期待されます。周囲に同様の悩みで夜も眠れない方がいれば、今日共有した情報を惜しみなく共有し、期限を絶対に過ぎないように励ましてください。今この瞬間も、途方に暮れた郵便物を見てため息をついている方がいれば、直ちに居住地の管轄家庭裁判所のウェブサイトを開き、書類リストから一つずつ確認することをお勧めします。徹底した準備と迅速な行動こそ、予期せぬ債務の枷から逃れる唯一の答えです。 法的な手続きがすべて完了しても、万が一の後の債権者からの連絡に備え、決定文正本を安全な場所に長期間保管しておくのが望ましいです。家族と十分なコミュニケーションを通じて、借金の継承を根本から遮断し、平穏な日常を取り戻されることを心より応援しています。 💡 核心ポイント徹底した事前準備と3ヶ月の期限遵守により、債務の継承を防ぎ、平穏な日常を取り戻すことができます。 よくある質問 相続放棄をすると、故人の葬儀費用はどう処理すればよいですか? 故人の固有財産から葬儀費を支出することは社会通念上許容されますが、相続人の固有財産や故人の預金を無断で引き出して使うと単純承認と誤解される可能性があるため注意が必要です。 第1順位相続人が全員放棄した場合、次の順位はどうなりますか? 第1順位である子供が相続を放棄すると、第2順位である直系尊属である親に移り、親も放棄すると第3順位である兄弟姉妹に借金が移るため、親族全員が一緒に放棄するか、限定承認を検討する必要があります。 インターネットで相続放棄を申請する場合、どこで手続きすればよいですか? 大韓民国大法院の電子訴訟ウェブサイトにアクセスし、会員登録後、家事訴訟メニューで相続放棄申請書を作成し、関連書類を添付して提出すれば完了です。 相続放棄の決定文はいつ頃受け取れますか? 書類に特別な欠陥がなく、補正命令が下されない場合、通常は提出日から約1ヶ月から2ヶ月の間に、裁判所の審判結果を郵便で受け取ることができます。 … Read more
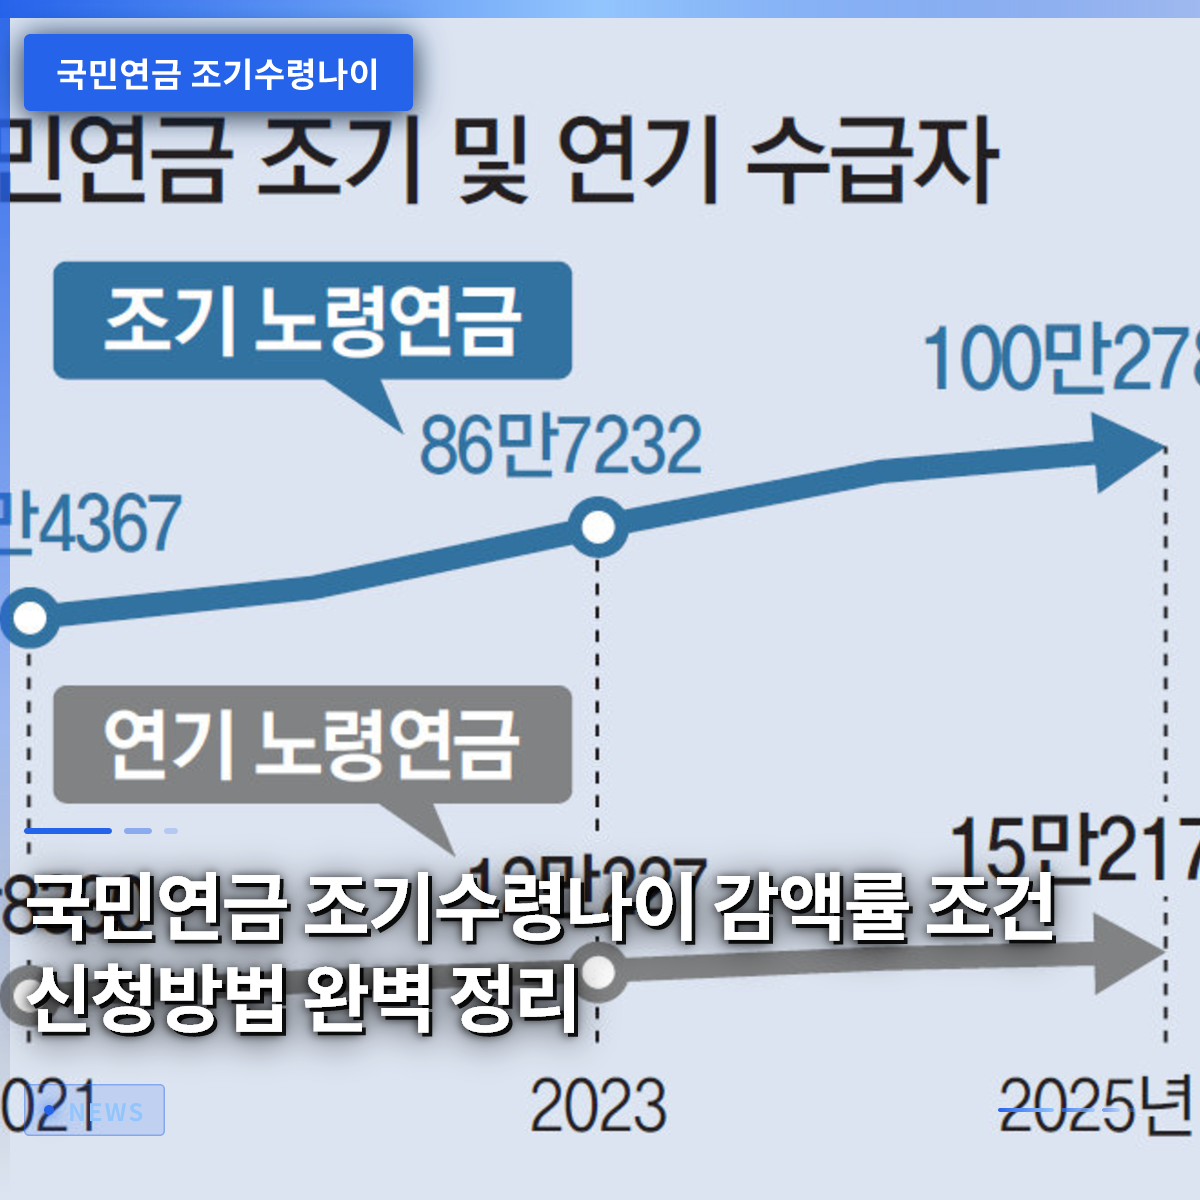
国民年金の早期受給年齢と減額率、申請条件の総まとめ(2026年基準)

国民年金の早期受給年齢を知れば、予想以上に年金を受け取れる可能性がありますが、減額が伴う点をまず知っておいてください。今日は、生年月日によって異なる正規受給年齢と、最大5年早く受け取れる早期受給の条件を具体的に詳しく見ていきます。続いて、減額率がどのように適用されるのか計算方法を示し、実際の申請手続きと準備書類を段階的にご案内します。また、早期受給と繰り下げ受給のどちらが有利かを状況別の事例と比較検討します。最後に、2026年現在の政策動向に基づき、読者がすぐに実践できるチェックリストを提示します。この記事を読み終えることで、自分の生年月日に合った早期受給の可否と金額の変化を明確に把握できるようになります。 = 国民年金の早期受給年齢と減額率、申請条件の総まとめ(2026年基準) 1. 早期受給年齢の概念と法的基準 1. 早期受給年齢の概念と法的基準 国民年金の早期受給とは、正規受給年齢よりも早く年金を受け取る制度を指します。正規受給年齢は生年月日に応じて段階的に引き上げられており、1952年以前生まれの方は満60歳から始まります。1953年から1956年生まれは満61歳、1957年~1960年生まれは満62歳、1961年~1964年生まれは満63歳、1965年~1968年生まれは満64歳、1969年生まれ以降は満65歳が正規受給年齢です。早期受給は、この正規受給年齢より最大5年早く申請できるため、例えば1965年生まれの方は満60歳から早期受給が可能です。ただし、早期受給を選択すると、1年早く受給するごとに年金金額が一定の割合で減額される点を覚えておいてください。生年月日別の早期受給開始年齢は、ブログや国民年金公団のホームページで簡単に確認でき、個人差があるため必ずチェックしてください。 💡 核心ポイント正規受給年齢は生年月日に応じて60歳から65歳まで段階的に適用され、早期受給は最大5年早く可能ですが減額が伴います。 2. 早期受給時の減額率の計算方法 2. 早期受給時の減額率の計算方法 早期受給時の減額率は、1年早く受給するごとに年金金額の6%が生涯にわたり適用されます。したがって、最大5年早く受給する場合、総減額率は30%になります(6% × 5年 = 30%)。例えば、正規受給時に月額100万ウォンを受け取る予定であれば、5年早く早期受給を選択した場合、月額70万ウォンしか受け取れません。減額は遡及適用ではなく、受給開始時点から生涯維持されるため、長期的に見ると受給総額が大きく減少します。減額率の計算は、「正規年金金額 × (1 – 0.06 × 早めた年数)」という簡単な式で行えます。この式を使って、自分の予想受給額を事前にシミュレーションしてみるのが 좋습니다。具体的な事例として、1968年生まれのキム・チョルス氏が正規受給時に月額90万ウォンを期待していましたが、3年早く早期受給を選択して月額75万ウォンを受け取るケースが挙げられます。このように減額率を正確に理解することで、無理な早期受給の決定を防ぐことができます。 💡 核心ポイント早期受給時は1年あたり6%減額、最大5年早める場合30%減額が適用され、簡単な計算式で予想受給額を確認できます。 3. 早期受給の申請手続きと必要書類 3. 早期受給の申請手続きと必要書類 早期受給を申請するには、まず国民年金公団に訪問するか、インターネットを通じてオンラインで申請できます。オンライン申請は、公団のホームページにログイン後、「年金申請→早期老齢年金」メニューの順に従えば完了です。訪問申請の場合、身分証原本、家族関係証明書、そして直近3ヶ月以内に発行された所得金額証明書を準備する必要があります。さらに、銀行通帳のコピーと年金受給を希望する口座情報を一緒に提出すると、処理速度が速まります。申請書類をすべて揃えた後、通常2〜3週間以内に審査結果が通知され、問題がなければ申請した月から支給が始まります。例えば、1966年生まれのイ・ヨンヒ氏は、訪問申請時に家族関係証明書を忘れて約1週間遅れた事例があります。したがって、申請前にチェックリストを事前に作成しておくと、不要な時間の浪費を防ぐことができます。 💡 核心ポイント早期受給の申請はオンラインまたは訪問で行え、身分証・家族関係証明書・所得証明書などの基本書類を準備すれば、2〜3週間以内に審査結果を受け取れます。 4. 早期受給と繰り下げ受給の比較 – どの選択が良いのか? 早期受給は、現在すぐに現金フローが必要な状況に有用ですが、長期的には減額により総受給額が減少します。一方、繰り下げ受給は正規受給年齢よりも遅く受け取り、1年繰り下げるごとに年金金額が6%ずつ増加し、最大5年繰り下げた場合、30%増額という恩恵を受けられます。したがって、健康で他の収入が十分であれば、繰り下げ受給を通じて月額年金を増やす方がより有利になる可能性があります。例えば、1962年生まれのパク・ミンジュン氏は、正規受給時に月額80万ウォンを期待していましたが、2年繰り下げて月額89万ウォンを受け取る選択をし、生活費が十分だったため、老後の旅行資金として活用しました。一方、早期受給を選択した事例としては、住宅担保ローンの返済が切迫していた1967年生まれのチェ・ジウン氏が、月額60万ウォンを早期受給し、ローン利息の削減に使用しました。このように、個人の状況と将来の支出計画を比較検討することが重要です。結局、早期受給と繰り下げ受給のどちらが良いかは、現在の現金必要性、予想寿命、他の資産規模などを総合的に判断する必要があります。 💡 核心ポイント早期受給は即時的な現金支援が必要な場合に有利で、繰り下げ受給は長期間より多くの年金金額を希望する場合に適しており、個人の状況に応じて選択すべきです。 5. 早期受給を活用した実際の老後設計事例 最初の事例は、1965年生まれのカン・ダエン氏で、子供の教育費を完了し、残った住宅担保ローンの返済に早期受給を活用しました。彼女は正規受給時に月額95万ウォンを受け取る予定でしたが、4年早く早期受給を選択して月額66万ウォンを受け取り、その金額をローン元利金の返済に専念しました。その結果、5年以内にローンを完済し、その後残った年金で生活費を賄えるようになりました。2番目の事例は、1960年生まれのソ・ミンホ氏で、彼は早期受給の代わりに繰り下げ受給を選択し、その間個人年金と貯蓄を活用して生活費を補いました。正規受給より3年遅れて受給を開始することで、月額年金が約10%増加し、これにより海外旅行や趣味の活動に多くの予算を充てることができました。3番目の事例は、1968年生まれのパク・ソラ氏で、健康問題のためすぐに収入が必要となり早期受給を選択しましたが、減額による生活費の不足を経験し、追加のアルバイトを並行して行う必要がありました。この3つの事例を通じて、早期受給が常に最善とは限らず、個人の資産と支出計画に応じて慎重に決定する必要があることがわかります。結局、自分のキャッシュフローと予想支出パターンをシミュレーションしてみることが、成功した老後設計の第一歩です。 💡 核心ポイント実際の事例では、早期受給は即時的な債務返済に有用でしたが、長期的な生活費の保障には繰り下げ受給や追加貯蓄の方が効果的である可能性があります。 6. 将来の見通しと読者が今できるアクション 最近、人口の高齢化と財政圧迫により、国民年金制度の今後の改正可能性が継続的に言及されています。専門家は、早期受給の減額率が調整されたり、最低加入期間の条件が変わったりする可能性があると予測し、これに備えて個人別の予想受給額を定期的に確認する習慣が必要だと助言しています。また、デジタルサービスの拡大により、モバイルアプリを通じてリアルタイムで年金金額のシミュレーションや申請状況の確認がますます容易になっています。したがって、今日からでも国民年金公団のホームページまたはモバイルサービスにアクセスし、自分の生年月日に基づく正規受給年齢と早期受給可能年齢を確認してみることをお勧めします。これと並行して、予想受給額を基に月々の生活費と大きな支出項目を事前に描く練習をすれば、将来の現金フローをより明確に把握できます。この情報に基づき、財務設計の専門家や親切な友人に相談してみることも賢明な選択です。このように事前準備をすれば、制度の変化があっても素早く対応できる柔軟な姿勢を持つことができます。 読者がすぐに実践できる行動は以下の通りです。第一に、国民年金公団のホームページにアクセスし、「私の予想年金金額照会」メニューをクリックして自分の情報を入力し、現在の予想受給額を確認します。第二に、生年月日に応じて正規受給年齢と早期受給可能年齢を表に整理し、もし早期受給を検討している場合は減額率を適用して予想受給額を計算します。第三に、月々の固定支出と予想医療費などをリスト化し、早期受給で受け取る金額が生活費をカバーできるか検討します。第四に、必要に応じて財務アドバイザーや近隣の老人福祉センターで無料年金相談を予約し、専門家の意見を聞きます。第五に、結果に基づき早期受給を選択するか、繰り下げ受給を選択するか、あるいは追加貯蓄を増やすかを決定し、その計画を具体的な貯蓄ポートフォリオに反映します。これらの段階を着実に実行すれば、不確実な未来でも安定した老後の基盤を築くことができます。 💡 核心ポイント現在の制度動向を確認し、個人別の予想受給額を計算した後、月々の生活費と支出計画を比較して早期受給の可否を決定し、必要に応じて専門家への相談を受けることが賢明な行動です。 よくある質問 早期受給をすると、正確にどれくらい減るのですか? … Read more

ユーザーを邪魔せずクリック率を3倍に上げた秘密の画面構造

ユーザーの主要なタスクを妨げずに、必要な提案を自然かつ目立つように見せることは、すべてのプロダクト開発者にとって長年の課題です。Toss Bankの画面において、資産管理レポート機能は元々入出金領域の下部にバナー形式で配置されていましたが、クリック率はわずか2%に留まっていました。「自分の状況にぴったり合った有用なおすすめなのに、なぜ人はタップしてくれないのだろう」という疑問から、このプロジェクトは始まりました。情報が溢れる複雑な環境の中で、周囲の要素と区別がつかず見過ごされてしまうという仮説を立てました。そこで、レポートが目立ちやすく、かつパーソナライズされた提案であることが一目で伝わるようにすることを目標に定めました。これから、表現方法を超えて根本的な構造を変え、クリック率を3倍まで引き上げた詳細について見ていきましょう。この記事を通じて、皆さんもユーザー体験を損なうことなく注目度を高める知恵を得られるでしょう。 = ユーザーを邪魔せずクリック率を3倍に上げた秘密の画面構造 1. 有用なおすすめなのに、なぜタップしないのか 1. 有用なおすすめなのに、なぜタップしないのか Toss Bankの初期画面の入出金領域の下に位置する資産管理レポートは、顧客の資産状況を綿密に分析し、カスタマイズされた商品を提案する非常に有用な機能でした。しかし、企画者の期待に反し、実際のクリック率はわずか2%程度に留まるという歯痒い状況が続いていました。確かに顧客一人ひとりの具体的な財務状況に基づいたパーソナライズされたおすすめにもかかわらず、なぜ誰もタップしてくれないのか疑問が湧きました。様々な可能性を視野に入れ原因を分析した結果、ホーム画面に情報が混在しすぎていることに気づきました。口座情報や入出金明細など数多くの情報の中で、レポートのバナーは周囲の情報と十分に区別されず埋もれてしまっていたのです。結局、顧客は画面をスクロールしながら無意識に見過ごすことが多く、存在自体に気づかないケースが大半でした。この問題を解決するため、単に目立つ色を使うのではなく、「自分の状況に合ったカスタマイズされた提案」であることが明確に際立つようにすることを決意しました。最初は視覚的な注目度を高めるため、単に文言や表現方法を変える試みから軽く始めてみました。親しみやすい口調で直接話しかけるような吹き出し形式を導入し、親近感を高めるよう努めました。また、ユーザーの現在の資産状況をまず簡潔に表示し、それにぴったり合った商品を自然に提案する順序も考案しました。こうして直接話しかけるような表現に変えれば、おすすめがより心に響くだろうと純粋に信じていました。しかし、これらの努力にもかかわらず、画面全体の複雑さは全く改善されず、同じ限界が見られました。それぞれが明確な目的を持って訪れる複雑な画面の中に、単なる読み物として一つ追加する構造自体が変わっていなかったからです。問題は、口座情報と新しいおすすめが正確に同じ場所で限られた視線を分け合い、競合している点にあったのです。 💡 核心ポイントユーザーの目を引くために様々な表現方法を試みましたが、口座情報とおすすめが同じ場所で視線を分ける構造上の限界に直面しました。 2. 口座と提案が衝突する構造上の限界 2. 口座と提案が衝突する構造上の限界 口座情報は顧客が自発的に確認したい必須情報である一方、レポートは運営側が新たに提示する一方的な提案という本質的な違いが存在します。役割が全く異なる二つの情報が混在しているため、レポートは口座情報を素早く確認する過程で自然に一緒に見過ごされがちでした。しかし、レポート領域だけを無闇に大きくしたり、華やかに強調したりすることもできないという板挟みの状況でした。直ちに自分の口座残高を確認しようとする人の目にレポートが過度に先立って見えてしまうと、本来必要な情報が隠れてしまうリスクが大きかったからです。結局、顧客がしようとしていた重要な仕事を決して妨げずに、レポートを自然に発見させる知恵のある方法を模索する必要がありました。口座情報とレポートが同じ場所で消耗戦を繰り広げる方式から完全に脱却する必要があったのです。二つの情報を全く異なる空間と次元で表示すれば、この複雑な問題をすっきりと解決できるというインスピレーションを得ました。従来の狭い画面の中で無理に場所を争わせる代わりに、全く新しい視覚的な位置について考え始めました。長い検討の末、ウェブサイトではマウスカーソルを乗せた際に自然に表示される小さなツールチップのような構造を思い浮かべました。ツールチップは、既存の背景画面を全く隠さずに、必要な追加情報をその上に軽く重ねて表示するという優れた利点があります。この独創的な構造をモバイル画面環境にそのまま持ち込んで適用してみたらどうだろうというアイデアが閃きました。口座情報が含まれる基本画面は元の姿のまま静かに保ち、資産状態に関する提案はその上に少し浮いているカードとして分離しました。これにより、同じ画面内でも口座情報とパーソナライズされたおすすめが完全に異なる層に置かれるため、視線が衝突しません。 💡 核心ポイント口座情報と提案が同じ場所で視線を競う構造から抜け出し、画面の階層を分ける新しい空間的配置を構想しました。 3. 邪魔者らしくない第一印象の作り方 3. 邪魔者らしくない第一印象の作り方 画面の上にふわふわと浮いているようなカードは、下手をするとユーザーの流れを遮る厄介なポップアップ広告と非常に似て見える危険性がありました。内容を正しく読む前に広告と誤解され、眉をひそめさせたり、内容を確認する前に閉じるボタンを探してしまうのではないかと心配でした。そのため、フローティング形式のカードが顧客に拒絶感なく自然に受け入れられるための具体的な基準を一つずつ丁寧に設けていきました。まず、広告と通常の機能が顧客の目にどう異なって映るかを比較するため、アプリ内部の様々なバナーを細かく分析しました。ほとんどの広告は大きなグラフィックと過度に目立つ原色を使用して、無理やり視線を引きつける方式を取っていました。一方、有用な機能は落ち着いたテキストと直感的なボタンを中心に情報の階層を整え、内容を落ち着いて伝えています。レポートが広告ではなく真の機能として感じられるためには、華やかなグラフィックよりも内容と情報が先に目に留まるべきだという結論に至りました。不要なグラフィックや刺激的なカラーを大胆に削り、内容自体に視線が先に留まるようシンプルに構成しました。代わりに、小さなディテールを繊細に埋め込み、製品としての完成度と奥行きを一つずつ積み重ねていきました。カードの角には柔らかなコーナースムージング処理を適用し、淡い半透明の質感を加え、背景画面と自然に調和するようにしました。ボタンの上には非常に微細なグラデーションを重ね、視覚的な密度を高め、高級感を醸し出すよう細かく調整しました。こうした小さなデザイン要素が集まり、顧客にとって見知らぬ邪魔者ではなく、精緻で有用な機能として認識される基盤となりました。どんなに良い提案でも、第一印象が広告のように感じられれば心の扉を閉ざしてしまうため、視覚的な重さを下げる作業が何より重要でした。 💡 核心ポイント華やかなグラフィックを削り、繊細な質感とディテールを加え、広告ではなく有用な機能としての第一印象を構築しました。 4. 行動に応じて柔軟に変化するサイズ 4. 行動に応じて柔軟に変化するサイズ レポートカードを偶然発見して読んだ後も、引き続き画面を占拠して視線を要求すれば、顧客はかなりの疲労感と負担を感じる 수밖에ありません。顧客は今すぐおすすめの内容を読みたい場合もあれば、自分の口座や他の必要な情報を先に確認したい場合もあります。そこで、顧客が画面でスクロール動作を開始するやいなや、レポートカードが自然かつ滑らかに小さくなるよう細かく設計しました。ユーザーが本格的に画面を見回し始めると、カードが自ら場所を譲り、他のコンテンツをより快適に見られるよう配慮したのです。画面の隅に小さくなったカードは、顧客がふと疑問を感じた際にいつでも気軽に再度開いて見られる入口として 훌륭に残ります。レポートがどれほど目立たなければならないかを固定した状態にせず、顧客のリアルタイムな行動の流れに応じて柔軟に変化するようにしました。こうした柔軟な変化は、顧客が情報を一方的に押し付けられているという感覚から抜け出し、主体的に画面を探検しているという印象を植え付けます。最初にホーム画面に入る瞬間には、レポートが閉じた状態から始まり、自然で優雅に展開されるよう演出しました。背景画面がまず目に快適に入ってきてから、カードが滑らかに開かれることで、今自分の資産状態を見て温かく提案しているように感じられます。いつでも望む時に再度閉じられるという安心感を与えるため、カードが開閉する動きの質感を数多く修正しました。あまりに速くポンと飛び出す動きは慌ただしい負担感を与え、あまりに遅い動きはシステムがカクついているようなもどかしさを与えました。結局、軽すぎず重すぎない最適な動きの速度を見つけ出し、顧客が自然で快適な体験を楽しめるよう完成させました。 💡 核心ポイントユーザーのスクロール行動に応じてカードを小さくし、動きの質感を細かく磨き、視覚的な疲労感と負担を完全に軽減しました。 5. 動きのディテールで完成させる自然さ 5. 動きのディテールで完成させる自然さ カードが開閉する動きの速度を決定する過程は、ユーザー体験の品格を決定する非常に厳しく重要な関門でした。あまりに速く飛び出す動きは、まるで警告ウィンドウのようにポンと現れる感じを与え、顧客に心理的な負担を強いました。逆に、過度に遅く弱い反動がある動きは滑らかではあるものの、画面システムが遅く反応しているように誤解を招きました。しかし、反動が過度に大きい動きを与えると軽快ではあるものの、重要な資産情報を真剣に表示するにはやや散漫な感じが強すぎました。数多くのテストを経て、ついに最も理想的な動きの式を見つけ出し、適用することができました。それは、速く始まって滑らかに減速し、最後の端に非常にわずかな反動を加える方式でした。この繊細な動きは、滑らかなフィニッシュを通じて顧客の心理的負担を大きく軽減すると同時に、小さな反動を通じて画面に活力を吹き込みました。さらに、位置移動とサイズ変化を意味する二つのモーションの開始タイミングを微妙にずらす技法を使いました。もし二つのモーションが同時に始まれば、単に粗雑にサイズが変わりながら移動しているように見えますが、開始点を少しずらすと美しい曲線を描きます。まるで生きた有機体のように滑らかに曲線を描いて動く微細なディテールのおかげで、フローティングカードはさらに完成度の高い姿を備えました。技術的な実装を超えて感情的な満足感まで配慮したこうした動きのディテールは、結局、顧客の心を解きほぐす決定的な鍵となりました。 💡 核心ポイント速い開始と滑らかな減速の後に微細な反動を加え、モーションの開始点をずらすことで、生きているような自然さを実現しました。 6. 表現ではなく構造が生んだ驚異的な成果 6. 表現ではなく構造が生んだ驚異的な成果 既存のフラットな画面内での表現方法を変えた中間案と、構造を完全に刷新したフローティング案を用いて、実際の顧客を対象とした実験を実施しました。単に文言や表現方法だけを変えた中間案は、クリック率がわずか1.1倍に上がるにとどまり、微々たる変化しか示しませんでした。しかし、情報の階層と空間構造自体を革新的に変えたフローティング案は、クリック率と転換率が同時に驚異の3倍に跳ね上がる奇跡のような成果を記録しました。特に、単なる関心の表れであるクリックだけでなく、実際の行動につながる比率である転換率も同時に急増した点が最も励みになりました。もし目立つだけで不便だったら、クリックが少し増えるだけで離脱したでしょうが、構造的な革新は真に必要としている顧客の心を掴んだのです。邪魔をせず、かつ自然かつ確実に目立つことができる唯一の道は、外見の華やかさではなく、根本的な構造の再設計にあったのです。これからも私たちは、目の前の華やかなグラフィックや刺激的な表現だけに依存する過ちを犯さず、顧客の行動の流れを深く尊重していきます。顧客が自分の業務を快適に遂行することを妨げずに、適切なタイミングで必要な価値を伝える知恵のある構造を絶えず模索していきます。今回の資産管理レポート刷新の経験は、デザインが単に見栄えの良い殻を作る仕事ではないことを改めて深く実感させてくれました。複雑な問題を明快に解きほぐす力は、常に顧客の実際の行動文脈を深く理解し、盤面を新しく組み直すことから生まれます。これから直面する数多くのプロダクト課題の中でも、邪魔をせず自然に浸透する「目立ち方」の美学を忘れずに実践していく所存です。読者の皆さんも、目の前の華やかさよりも根本的な構造を変える知恵を通じて、日常と業務の中で素晴らしい成長の転機を築いてみてください。 💡 核心ポイント表現だけを変えた方式は微々たる効果にとどまりましたが、構造を根本的に刷新した方式はクリック率と転換率の両方が3倍上昇するという驚異的な成果を達成しました。 よくある質問 資産管理レポートの既存のクリック率が低かった主な理由は何か? ホーム画面に情報が複雑に絡み合いすぎており、レポートバナーが周囲の情報と区別されず顧客に埋もれてしまっていたためです。 ツールチップ構造をモバイルに導入する際、最も懸念した点は何か? 画面の上に突然浮かぶカードが、下手をすると厄介なポップアップ広告のように感じられ、顧客の本来の業務を妨げ反感を買いかねない点を懸念しました。 フローティングカードが広告らしく見えないように、どのようなデザイン要素を適用したか? … Read more

AIが経済を成長させ、人間の 몫を減らす——Anthropicの警告

人工知能(AI)が驚異的な経済成長をもたらしても、実際に労働者が得られる 몫はむしろ急激に減少するという衝撃的な見通しが提示されました。Claudeの開発で知られる研究機関が最近発表した報告書によると、極端な技術発展シナリオにおいて、米国の労働所得分配率は近い将来に40%台まで低下する可能性があるとのことです。過去の産業革命や情報技術革命の時代には、雇用形態が変わっても労働所得分配率は60%台を安定して維持してきました。しかし、今回のAI革命は過去の技術的飛躍とは全く異なる様相を呈し、中産階級の基盤を根底から揺るがす危険を孕んでいます。果たして、技術の発展が私たちの生活を豊かにする一方で雇用を脅かすという矛盾は、どのように解決すべきでしょうか。本記事では、AIがもたらす巨大な経済構造の変化と労働市場の未来を深く掘り下げていきます。 = AIが経済を成長させ、人間の 몫を減らす——Anthropicの警告 1. 労働所得分配率の衝撃的な低下見通し 1. 労働所得分配率の衝撃的な低下見通し AI関連の研究機関が発表した変革的技術の経済シナリオは、私たちの社会に大きな警鐘を鳴らしています。同報告書によると、AIが飛躍的に発展する極端な状況下では、米国の労働所得分配率は現在の60%水準から2030年までに45%台まで急落すると予想されています。経済全体が得た収入のうち、労働者に還元される 몫が大幅に減少する一方で、資本家や企業が占める比率は50%を大きく上回ると見込まれています。この現象は、特定の産業の不況というよりも、技術そのものが人間の労働力を資本に置き換えるために発生します。過去の技術発展は、肉体労働を機械に代わらせる一方で、新しい事務職や管理職の雇用を生み出し、バランスを取っていました。しかし、AIは人間の固有領域とされていた知的労働や創作領域まで急速に浸透し、雇用の芽を摘み取っています。過去の工業化時代には工場が建設され、多くの労働者が必要とされ、この過程で自然に富の分配が行われていました。情報技術時代も、コンピュータやインターネットの普及に伴い、新しい産業群が爆発的に成長し雇用を生み出しました。しかし、AIは人を雇用しなくても企業の生産性を最大化できる強力なツールであるという点で本質的な違いがあります。人を雇わなくても企業が莫大な利益を得られるなら、企業は高価な人件費を支払ってまで人を採用する理由がなくなります。結局、経済全体のパイは大きくなるのに、そのパイを分け合う人々の手に渡されるかけらはどんどん小さくなるという奇妙な現象が起きます。このような不均衡は、少数の資本家と多数の一般労働者間の貧富の格差を、人類史上最も極端なレベルまで拡大させる可能性があります。 💡 核心ポイントAIの急激な発展は経済規模を拡大させる一方で、労働者が得る収入の割合を過去最低水準まで低下させる危険性が大きいです。 2. 歴史的技術革命とAIの決定的な違い 2. 歴史的技術革命とAIの決定的な違い 人間は歴史的に数多くの技術革新を経験し、そのたびに雇用が消え、また生まれる過程を繰り返してきました。蒸気機関が登場したとき、多くの手工業者が仕事を失いましたが、工場労働者という新しい形態の大規模雇用が創出されました。コンピュータが初めてオフィスに導入されたときも、算盤を叩いていた経理担当者が仕事を失いましたが、ソフトウェアを扱いデータを管理する新しい職業群が誕生しました。このように、過去のすべての技術革命の時代でも、社会全体の労働所得分配率は60%のラインを堅固に守ってきました。技術が人間の手足の代わりに働き、計算を速く助けても、最終的な意思決定と実行は依然として人間の 몫だったからです。しかし、今回直面しているAI革命は、道具ではなく人間の知能そのものを模倣し代替する技術であるという点で、完全に質が異なります。AIは自ら学習し、判断し、文章を書き、コーディングを行い、芸術的な創作物まで見事に作り出す驚異的な能力を示しています。これは、肉体労働だけでなく、これまで安全地帯とされていたホワイトカラー層の専門職雇用までを正確に狙っていることを意味します。弁護士、会計士、プログラマー、作家など高収入の専門職の業務の相当部分をAIが瞬時に処理してしまうため、企業にとって人員削減は非常に魅力的な選択肢になります。結局、仕事を失った人々が向かうことができる新しい代替産業が見当たらないという点が、最大の社会的不安要素です。 💡 核心ポイント過去の技術革新は雇用の形態を変えましたが、AIは人間の知的能力そのものを代替し、新しい雇用の創出なしに労働者の立場を狭めています。 3. 超二極化時代と中産階級の崩壊危機 3. 超二極化時代と中産階級の崩壊危機 労働者が得る 몫が減った空席を、資本と技術を所有する少数の企業が独占する構造は、深刻な経済的な後遺症を招きます。社会の腰の役割を担うべき中産階級が薄くなると、消費余力が落ち、これはそのまま企業の業績悪化や株価下落につながりかねません。懸命に働いて得た賃金で生計を立てている大多数の人々が使えなければ、市場に物があふれても買う人がいなくなるという経済的な矛盾に陥ります。企業は人件費を節約して短期的に莫大な利益を得ますが、長期的には消費停滞という巨大な壁にぶつかって成長の限界を迎えます。いわゆる富の超二極化現象が固定化되면서、社会的セーフティネットが崩壊し、階層間の対立が頂点に達する可能性があります。実際に周囲を見渡せば、すでにこうした変化の兆しを感じ取ることができます。大手企業は新卒採用の規模を徐々に縮小し、その代わりにAI自動化設備やソフトウェアで置き換えています。直ちに就職活動を行う若者たちは、ますます狭くなる採用市場で深い絶望感を味わっています。会社員もまた、いつ自分がAIに置き換えられるか分からないという不安の中で日々耐えているのが実情です。勤勉に誠実に働けば家庭を築き未来を準備できるという伝統的な公式が、徐々に力を失っていく苦い現実です。 💡 核心ポイント労働所得の減少と資本の集中は、中産階級の没落と消費縮小を招き、最終的に経済全体の健全性を深刻に損なう可能性があります。 4. 韓国経済と若年層雇用への波及効果 4. 韓国経済と若年層雇用への波及効果 韓国社会はこれまで輸出主導型成長を成し遂げ、長期間にわたり労働者の 몫を安定して守るために努力してきました。しかし、最近のAI導入速度が世界最高レベルに達するにつれ、雇用市場の腰が急速に崩壊しているという分析が優勢です。特に社会に第一歩を踏み出す若年世代が最も直接的な打撃を受け、新卒採用の門が狭まる現象が固定化されています。企業が経験者中心に人材を確保したり、それすらもAIソリューションで代替したりすることで、若者が働ける機会そのものが消えつつあります。大学で数年間勉強し資格を取得しても、AIよりも優れた競争力を証明するのが難しい時代になったのです。このような雇用危機は、単なる個人の就職失敗を超えて、低出生率問題とも直結する重大な国家的危機です。安定した収入が支えられなければ、若者たちは結婚を諦め、家庭を築く夢を遠ざけるしかありません。政府と企業が手を携え、AI時代にふさわしい新しい雇用創出戦略を立てなければ、社会的構造の崩壊は避けられません。単に技術導入の速度を遅らせることは、グローバル競争で遅れを取る結果を招くため、答えにはなりません。結局、技術発展の果実をどのように公平に分配し、新しい形態の社会的セーフティネットを構築するかが、韓国経済の命運を分ける核心的課題です。 💡 核心ポイント韓国は急速なAI導入により、若年層採用市場から崩壊しており、これは国家的な低出生率および人口危機とも密接に関連しています。 5. 技術発展と人間の価値が共存する道 5. 技術発展と人間の価値が共存する道 AIがもたらす経済的災難を防ぐためには、技術の発展速度に合わせて社会システムも根本的な大転換を遂げなければなりません。まず、企業がAIを通じて得た莫大な超過利益に対して社会的責任を問う制度的装置が真剣に議論されるべきです。ロボット税やAI関連の追加課税を通じて確保した財源で、仕事を失った労働者向けの再教育や基本所得形態のセーフティネットを整備する必要があります。人間が単なる生存のために労働だけに専念せず、創造的な活動や社会的価値の創出に集中できる環境を作らなければなりません。技術はあくまで人間を利益にするために存在する道具であり、人間の生活を破壊する怪物になってはなりません。個人レベルでも、AI時代に生き残るための生存戦略を徹底的に考え、準備しなければなりません。AIが簡単に模倣できない感情的なコミュニケーション能力、複雑な状況を調整するリーダーシップ、そして独創的な芸術性や企画力を磨くべきです。単に知識を暗記し、定型業務を処理する能力は、もはやAIに完全に押される運命にあります。変化する流れを恐れるのではなく、AIという強力なツールを巧みに操れる人材に生まれ変わる唯一の答えです。私たち全員が到来する未来の変化を直視し、賢明な対策を模索するとき、初めて人類とAIの共生が可能になります。 💡 核心ポイントAI時代の副作用を防ぐには、資本に対する適切な社会的還元とともに、人間固有の能力を育む教育体系の大転換が必要です。 6. 未来に備える私たちの姿勢と展望 6. 未来に備える私たちの姿勢と展望 今、私たちは人類史上最大かつ急激な経済構造の変曲点を通過しています。Anthropicの警告のように、AIがもたらす経済成長の甘い果実が少数の資本家にだけ集中すれば、社会的混乱は避けられません。しかし、逆にこの危機を正確に診断し、適切な分配政策と社会的合意を引き出せれば、新たな飛躍の機会にすることもできます。技術の発展そのものを止めることはできませんが、その技術が向かう方向と、それによって疎外される人々をケアすることは、完全に人間の決断に委ねられています。これから到来する2030年を見据えた視点から、政府、企業、そして私たち一人ひとりがどのような選択をするかによって、未来の風景は全く異なるものになります。読者の皆様も、周囲で起きているAI導入の現象を他人事とせず、自分の雇用と資産を守るための備えを開始してください。変化の波に流されて漂流するのか、その波に乗って新たな機会を掴むのかは、徹底的な準備にかかっています。常に新しい情報を学習し、AIと協働する方法を習得し、経済の流れを注視する知恵が、かつてないほど切実な時期です。到来する未来が災難ではなく、真の意味での豊かさとして記録されるよう、私たち全員の深い関心と能動的な対応を期待します。 💡 核心ポイントAI時代の成否は技術そのものではなく、それを扱い、果実を分配する人間の知恵と社会的決断にかかっています。 よくある質問 AIが経済を成長させるのに、なぜ労働者の 몫は減るのですか? AIは人間の知的労働と反復業務をコストなしに完璧に代替できるため、企業が人件費を削減し資本利益を最大化することで、労働所得分配率が低下します。 … Read more

中秋の宅配配達員戦争、1日230個の配達で10秒も休めない現場

中秋の名節が目前に迫った今、全国の宅配現場は目が回るほど忙しい一日を過ごし、まさに戦場のような光景を呈しています。普段より50パーセント以上急増した荷物を処理するために、10秒間すらまともに息を抜く暇がないというのが、現場で働く人々の率直な告白です。リンゴや梨などの重い名節ギフトセットが殺到し、体感する労働強度は普段の2倍以上に高まっています。夜明け前から夜遅くまで続く過酷なスケジュールの中、定時通りに荷物を届けるために汗を流している彼らの話を詳しく見ていきましょう。名節の繁忙期の華やかな裏に隠された激しい労働の現場と、彼らが抱える苦悩を深く掘り下げていきます。読者の皆様にも、この機会を通じて、私たちの身近にいる大切な働く人々の労苦を改めて考えていただくきっかけになれば幸いです。 = 中秋の宅配配達員戦争、1日230個の配達で10秒も休めない現場 1. 夜明け前から始まる一日 1. 夜明け前から始まる一日 午前3時40分になると、必ずアラームの音とともに一日の過酷な業務が本格的に始まります。まだ夢から完全に覚める間もなく体を起こした配達員たちは、素早く動き出し、早朝の郵便局へと向かいます。大型貨物車に積まれた無数の箱の中から、自分の担当エリアに該当する荷物を選別する作業だけで、ほぼ2時間かかります。選別を終えた箱を車内に隙間なく積み上げる作業は、すでに巨大な山を越えるようなものです。テトリスのように空間を巧みに利用して積み上げなければ、その膨大な量を載せることはできないため、高度な技術が求められます。すべての荷物を積み終えて初めて、本格的な配達に出発する準備が整います。このように、太陽が昇る前に一日を始める彼らの朝は、常に忙しく緊張感に満ちています。 2. 急増する荷物と重い箱 2. 急増する荷物と重い箱 普段は1日平均175個程度を配達していた荷物の量は、名節の繁忙期に合わせて最大270個まで急増する傾向にあります。リンゴや梨に加え、重みのあるキムチや肉など、重い名節ギフトが集中するにつれ、1箱あたりの重量も大幅に増加します。普段は5キログラム前後だった重量が、名節には10キログラムに達するケースが頻繁に見られ、身体的な負担は倍増します。箱を車から降ろすたびに思わず力こぶが入るほど、体の関節全体が痛むと訴えています。重い荷物を抱えて急な階段を何度も上り下りすると、体感する労働強度は数字で表されたもの以上のものです。休む間もなく体を動かし続けなければならないため、一瞬でも座って足の疲れをほぐす時間すら許されません。 💡 核心ポイント名節の特需により、宅配荷物が50パーセント以上増加し、重量も重くなるため、身体的な負担が極限に達しています。 3. 10秒も休めない息つく暇もない移動 3. 10秒も休めない息つく暇もない移動 配達が開始されると、次の場所への移動中、車内の1分1秒さえも大切に節約しなければならない状況が繰り返されます。正直に言えば、10秒でも快適に座って休憩したいですが、決められた量をすべて終わらせなければならないというプレッシャーから、休むことすら考えられません。近くに休憩所があっても、そこへ移動するだけで時間がかかるため、むしろ仕事を早く終わらせる方を選んでいます。エレベーターに乗って上がるほんの数秒の瞬間も、バーコードを読み取り、お客様に到着案内のテキストメッセージを送るのに手一杯です。ドアが開くと、光のような速さで箱を渡し、すぐに車に戻って次の場所へ向かいます。午前中だけで数十個の箱を処理するため、顔も体もすでに汗でびしょ濡れになっています。 💡 核心ポイント決められた荷物を処理するために移動時間すら削り、10秒も休めない極限のスケジュールが続いています。 4. 住所誤りと連絡不能の二重苦 4. 住所誤りと連絡不能の二重苦 名節シーズンには、単に荷物の量が多いというだけでなく、住所誤りや連絡不能といった突発的な変数も重なり、人を疲れ果てさせます。ギフトのやり取りの中で住所を誤って記入したり、引っ越し後に古い住所を記入したりするケースが普段よりはるかに多くなります。自分が直接注文していない荷物であるため、受取人が誰から来たものなのか一つ一つ確認したり、確認の電話をかけたりする問い合わせも急増しています。住所が間違っている場合、両者に連絡して正しい場所を再確認しなければならないため、実質的に2倍の作業をすることになります。何度も電話をかけても出ないお客様がいると、配達スケジュール全体が狂い、退勤時間が大幅に遅れてしまいます。こうした小さなミスやコミュニケーションの欠如は、現場で働く配達員たちの疲労度を増大させるもう一つの大きな壁となっています。 💡 核心ポイント誤った住所や連絡不能の問題により、二重に作業をしなければならず、精神的なストレスも大きく増加しています。 5. 急な坂道と階段の連続 5. 急な坂道と階段の連続 アパート団地を離れ、古い連棟住宅が密集する地域に向かうと、宅配配達員たちをさらに苦しめる地形的な難関が待っています。エレベーターが設置されていない急な坂道や古い建物たちは、配達員たちが最も避けたい配達エリアの一つです。重いキムチの箱や果物の箱を両手に分けて持ち、息を切らしながら何階もの階段を登らなければなりません。足が鉛のように重くなり、息が詰まりそうになりますが、少しでも早く終わらせたいという思いで足を止められません。重い荷物を背負って繰り返し上り下りする過程で、膝や腰などの関節が痛む痛みを訴えています。こうした過酷な環境の中でも最後まで責任を果たす姿は、見る者の胸を痛めます。 💡 核心ポイントエレベーターのない急な連棟住宅地域では、重い荷物を抱えて階段を登る肉体的な苦痛が大きい。 6. 名節の繁忙期を乗り切る心構えと課題 6. 名節の繁忙期を乗り切る心構えと課題 日の出前から始まり、夜遅くまで続く過酷なスケジュールをこなしながらも、彼らは明日の配達のために再び気持ちを奮い立たせます。名節という特別な時期を無事に乗り切るために、全国のすべての宅配労働者たちがそれぞれの場所で限界まで力を注いでいます。社会全体で増加する荷物を円滑に処理するためには、制度的な補完とともに、成熟した市民意識も切実に求められています。住所を正確に記入し、配達員からの連絡に少しだけ早く応じてくれるだけでも大きな助けになります。私たちの小さな配慮と温かい一言が、過酷な現場で汗を流す働く人々にとって最大の慰めと力になることができます。今後も彼らの安全で健康的な労働環境を作るために、社会全体が継続的な関心を払わなければなりません。 💡 核心ポイント極限の名節繁忙期を耐える宅配配達員たちに、正確な住所記入と温かい配慮という社会的な関心が必要です。 よくある質問 中秋の時期に宅配荷物はどれくらい増えますか? 普段1日平均175個程度の配達量が、名節特別交通規制期間には最大270個まで約50パーセント以上急増します。 宅配配達員が最もつらい瞬間はいつですか? 10秒も休む間もなく押し寄せる荷物を処理することに加えて、住所誤りや連絡不能により二重に作業をしなければならない時が最もつらいと答えています。 重いギフトが増えることで経験する身体的な苦痛は何ですか? リンゴや梨、キムチなど10キログラムに達する重さのギフトが増えるにつれ、体の関節全体が痛み、体感労働強度が2倍に高まります。 一般消費者が宅配配達員のためにできることは何ですか? 注文時に住所を正確に記入し、配達員からの確認電話やテキストメッセージに素早く返信してくれるだけでも大きな助けになります。 =

国民年金の早期受給年齢、減額率、条件、申請方法を完全整理

国民年金の早期受給は、法定の受給開始年齢より最大5年早く年金を受け取れる制度ですが、1年早くすると生涯にわたって受け取る年金額が6パーセントずつ減額されるという致命的な特徴があります。多くの退職者が退職後の所得ギャップを埋めるために、安易に早期受給を申請しますが、長期的な総受給額を考慮すると損をするケースが多く、慎重なアプローチが必要です。実際に5年早く受け取ると、最大30パーセントまで減額された金額を生涯受け取ることになるため、現在の生活費の圧迫と将来の受給額減少のバランスを見極める必要があります。出生年によって通常の受給年齢が異なるため、自分が正確に何歳から早期年金を申請できるかを確認することが第一歩です。この記事では、早期受給の正確な年齢基準から減額率の計算方法、そして実際に得なのか損なのかを判断する基準まで詳しく解説します。 = 国民年金の早期受給年齢、減額率、条件、申請方法を完全整理 1. 出生年別 通常の受給年齢と早期受給可能年齢 1. 出生年別 通常の受給年齢と早期受給可能年齢 国民年金の受給年齢は、過去とは異なり、国民の平均寿命の増加と財政の安定を考慮して、出生年に応じて段階的に引き上げられてきました。1952年以前に生まれた人は満60歳から通常通り年金を受け取れましたが、それ以降に生まれた人は数年ずつ年齢が後ろにずれました。例えば、1953年から1956年生まれの人は満61歳、1957年から1960年生まれの人は満62歳で通常の受給が可能です。続いて、1961年から1964年生まれの人は満63歳、1965年から1968年生まれの人は満64歳、そして1969年生まれ以降の人は完全に満65歳になって初めて定額年金を受け取ることができます。早期老齢年金は、このような通常の受給年齢より最大5年早く受け取れる制度であるため、基準年齢が変われば早期受給可能年齢も一緒に変動します。自分の正確な出生年に応じた基準を知らないと、退職設計全体が崩れる可能性があるため、国民年金公団のホームページや支店を通じて正確な年齢を確認するのが安全です。周囲では60歳になれば必ず年金が出ると思い込んで、退職直後に公団を訪れたがっかりするケースをよく見かけます。そのため、自分の住民登録上の出生年を正確に当てはめ、法定の受給年齢と早期受給の許可タイミングをカレンダーに正確に示しておく習慣が必要です。 💡 核心ポイント出生年によって通常の受給年齢が60歳から65歳まで段階的に引き上げられ、早期受給はこの年齢より正確に5年早く申請できます。 2. 早期受給年齢と致命的な減額率の構造 2. 早期受給年齢と致命的な減額率の構造 国民年金を早く受け取る最大の代償は、生涯にわたって適用される減額率であり、1年早くすると年金額が正確に6パーセントずつ減少します。5年満額で最も早く受け取る場合、実に30パーセント減額された金額で生涯を送ることになり、老後貧困を深刻化する主犯となることがあります。例えば、本来100万ウォンを受け取れる人が5年早く早期受給を選択すると、毎月70万ウォンしか口座に入らなくなり、この減額された金額は物価上昇率を反映しても生涯元に戻りません。退職後、すぐに給与や定期的な収入が途絶えると焦りが生じ、毎月入ってくる数十万ウォンの年金でもありがたがりがちですが、長期的な視点では大きな損失になる可能性があります。もし60歳で退職し、65歳まで5年間所得ギャップが続く다면、この時期を乗り切るための他の緊急資金やアルバイト収入を見つける方が有利かもしれません。安易に減額された年金を選択するのではなく、国民年金公団の予想受給額照会サービスを利用して、通常の受給額と早期受給額の実際の差を自分の目で直接確認するのが賢明です。 💡 核心ポイント早期受給は1年ごとに6パーセントずつ、最大30パーセントまで生涯の年金額が減額されるため、現在の生活費と長期的な受給額を天秤にかける必要があります。 3. 早期受給申請のための必須資格要件 3. 早期受給申請のための必須資格要件 国民年金の早期受給年齢になったからといって誰でも申請できるわけではなく、必ず満たさなければならない厳格な加入期間の条件が存在します。基本的に国民年金に加入して納付した期間が合計で10年、つまり120ヶ月以上を埋めなければ、早期老齢年金の受給資格は与えられません。これにもう一つの重要な条件として、現在収入のある業務に従事していないことが挙げられます。一定額以上の労働所得や事業所得があると、早期受給申請自体が制限されたり、減額幅が大きくなったりする可能性があります。京畿道に住むキム部長は58歳で退職し、すぐに生活費を賄うのが難しく早期受給を探りましたが、加入期間が不足しており、数ヶ月間追加納付をする必要がありました。このように加入期間が10年に少し届かない場合は、事後納付制度を利用して不足した期間を埋めた後で初めて、早期受給を申請できる資格を得ます。資格要件を満たしていない状態で無理に書類を整えると、空振りする可能性が高いので、公団に直接訪問したり、電話相談を通じて自分の加入履歴をまず確認してもらう必要があります。 💡 核心ポイント早期受給には最低10年以上の加入期間を埋める必要があり、収入活動の有無に基づく資格基準も同時に満たす必要があります。 4. 早期受給が得か損かを判断する損益分岐点 多くの人が疑問に思うのは、国民年金を5年早く受け取って早く使うのが得なのか、それとも遅くまで我慢して待って多く受け取るのが得なのかという損益分岐点です。数学的に計算すると、5年早く30パーセント減額された金額を受け取り始めると、通常の年齢で満額を受け取る人との総受給額の累積逆転現象が特定の年齢層で発生します。一般的に、早期受給を開始した時点から約10年から12年ほど経つと、通常の受給者の総累積額が早期受給者の累積額を追い越すため、長生きするほど損失が大きくなる構造です。例えば、健康状態が非常に良好で、家系的に平均寿命が80歳以上と長い場合、早期受給は長期的に見て絶対に損になるしかありません。逆に、健康に疾患があったり、経済的な状況が非常に切迫して今日明日の生計を心配しなければならない状況であれば、損益分岐点を検討する余裕もなく、早期受給が唯一の脱出策になることもあります。したがって、単純な計算式だけに頼るのではなく、自分の健康状態、予想される余命、そして他の資産状況を総合的に考慮して決定するのが最も合理的な方法です。 💡 核心ポイント早期受給後、約10年から12年経つと通常の受給者との総受給額が逆転するため、健康状態と期待寿命を考慮して判断すべきです。 5. 収入活動と早期老齢年金の関係 早期老齢年金を受け取っている間に、再就職や事業を開始して一定水準以上の収入が生じると、年金の支給が一時的に停止されたり、減額されたりする可能性があります。法律で定められた所得ギャップ期間中の収入基準を超えると、国は収入があるため年金を減額したり、全く支給しない方式を取るため、注意が必要です。退職後に生活が苦しくなり早期年金を受け取り始めたが、数年後に警備員として再就職して給与を受け取るようになり、年金が減額されたという苦情が絶えない理由はまさにここにあります。収入のある業務に従事する基準は毎年物価上昇率と平均収入公示値に応じて変動するため、早期受給中であっても自分の収入変動内訳を丁寧に申告する必要があります。もし収入基準を超えたのにそれを隠して年金を受け取り続け、後に発覚すれば不当受給として返還措置を受ける可能性があるため、特に注意が必要です。したがって、早期受給を検討する際は、単に現在の無職状態だけでなく、今後数年間でパートタイムや再就職を通じて収入を得る可能性も考慮に入れておく必要があります。 💡 核心ポイント早期受給中に一定基準以上の収入が発生すると、年金の支給が停止されたり減額されたりするため、収入変動状況を必ず注視する必要があります。 6. 早期受給申請手続きと成功する退職設計戦略 国民年金の早期受給年齢になり、実際に申請を決意した場合は、管轄の国民年金公団支店に直接訪問するか、公式ホームページやモバイルアプリを通じて簡単に申請できます。申請時には身分証と本人名義の口座通帳のコピーが基本として必要で、場合によっては婚姻関係証明書や収入関連の書類を追加で提出するよう案内されることがあります。書類を提出した後、通常2週間から1ヶ月以内に審査が完了し、毎月指定された日に指定された口座に早期老齢年金が振り込まれ始めます。退職後の生活は、単に年金一つだけに頼るには変数が多すぎるため、基礎年金や住宅年金、個人年金など多様な収入源を多角的に組み合わせる戦略が不可欠です。60歳で退職し、65歳までの所得ギャップ期間中に自治体の支援金や緊急資金を活用して、できるだけ早期年金の申請を遅らせることができれば、老後資産のパイを大きく成長させることができます。今すぐ国民年金公団のシステムにアクセスして、自分の予想受給額と加入期間を確認し、自分の退職シナリオを一つずつ点検してみてください。 💡 核心ポイント公団のホームページや支店を通じて簡単に申請でき、他の年金手段と組み合わせることで所得ギャップ期間を賢く乗り切ることが重要です。 よくある質問 国民年金の早期受給年齢は正確に何歳からですか? 自分の出生年に応じた通常の受給年齢より正確に5年早く受け取ることができ、1969年生まれ以降の人は60歳から早期受給が可能です。 早期受給をすると年金額はどれくらい減額されますか? 1年早くするたびに生涯の年金額が6パーセントずつ減額され、最大5年早くすると総額30パーセント減額された金額を生涯受け取ることになります。 早期受給を申請するには最低どのくらいの加入期間が必要ですか? 国民年金に加入して保険料を納付した期間が合計で最低10年、つまり120ヶ月以上を埋めなければ資格は与えられません。 早期年金を受け取っている間に再就職して収入を得たらどうなりますか? 一定基準以上の収入が発生すると、年金の支給が一時的に停止されたり減額されたりするため、収入変動時は必ず公団に申告する必要があります。 =

国民年金の早期受給、損益分岐点:5年前倒しは得か損か

国民年金の早期受給を5年前倒しにすると、月額が30%減額されますが、退職後の収入ギャップを乗り切るために直ちに生活費が必要な人々にとっては現実的な代替手段となります。定年退職後、毎月入ってくる固定収入が途絶えると、管理費や食費などの必須支出に対応できなくなり、途方に暮れることになるからです。実際、周囲でも早期受給を申請して70%しか受け取れなくても、目の前の生活苦を乗り越えている人々を珍しくありません。この記事では、早期老齢年金の正確な減額構造と実際の計算方法、そして損益分岐点がどこに形成されるのかを徹底的に掘り下げていきます。ただ他人がやっているからといって安易に真似するのではなく、自身の健康状態や経済状況に合わせて賢明な選択をするきっかけとなるでしょう。退職設計の核心は、結局、生涯受け取る総額と現在の生存資金の間に最適なバランスを見つけるプロセスです。 = 国民年金の早期受給、損益分岐点:5年前倒しは得か損か 1. 早期受給制度の基本概念と申請資格 1. 早期受給制度の基本概念と申請資格 国民年金の早期受給は、本来定められた受給時期より最大5年まで前倒しで受け取れる制度で、退職後の収入ギャップを埋めるために設けられました。本来の年齢より1年前倒しするごとに年金金額が6%ずつ減少し、5年すべて前倒しすると合計30%減額された金額を生涯受け取ることになります。この減額制度が生涯維持されるため、短期的には息抜きにはなりますが、長期的には総受給額において損をする可能性がある点を念頭に置く必要があります。申請するためには、有給の業務に従事していないことが必要であり、一定水準以上の収入があると早期受給の対象から除外される場合があります。また、加入期間が最低基準を満たしていなければ申請資格が与えられないため、自身の加入履歴をまず入念に確認することが不可欠です。多くの人が退職直後の収入途絶の衝撃に耐えきれず、安易に早期受給を申請するケースが想像以上に多いです。しかし、一度減額された年金金額は年齢が上がっても元に戻らないため、老後の後半になるほど物価上昇に追いつくのが難しくなります。したがって、退職直前の給与水準や他の金融資産の有無を一緒に天秤にかけ、慎重に決定することで後悔のない選択ができます。 💡 核心ポイント早期受給は最大5年前倒しで受け取れますが、1年ごとに6%ずつ生涯減額されるため、長期的な損失を必ず考慮しなければなりません。 2. 早期受給の計算方法と減額率の秘密 2. 早期受給の計算方法と減額率の秘密 国民年金の早期受給を計算する際は、1年ごとに6%ずつ減額される構造を具体的な数字に当てはめてみることで理解しやすくなります。例えば、通常の年齢で月額100万円を受け取れる人が5年早く受け取ると、30%減額されて毎月70万円を受け取ることになります。50年間、12ヶ月ずつ計算すると、5年間で受け取る総額は4,200万円となり、これが早期受給を選択した際に生じる初期資金です。一方、通常の受給年齢まで待った人々は、5年間は何も受け取らず、定年年齢から100万円ずつ受け取り始め、徐々に累積額を逆転させます。この計算過程で最も重要に見るべき点は、2つの受給方式の累積総額が等しくなる損益分岐点の位置です。通常、5年早く受け取って積み立てた4,200万円の差を、通常の受給者が毎月30万円ずつ多く受け取りながら縮めていくのに、約12年から13年ほどかかります。つまり、早期受給を開始した年齢を基準にすると、約80代半ば付近で2つのグラフが交差するため、自身の予想寿命が非常に重要な変数として作用します。健康状態が良くない、または直ちに生活費が切迫している人にとっては、初期に現金を確保する早期受給の方がはるかに有利になる可能性があります。 💡 核心ポイント毎月100万円を受け取る人が70万円に減額して受け取る場合、損益分岐点は通常80代半ばに形成されます。 3. 収入ギャップ期間と生活費支出の分析 3. 収入ギャップ期間と生活費支出の分析 定年退職時点と国民年金の受給時期の間には数年の隔たりが生じ、この期間を無事に乗り切ることが退職設計の核心課題です。職を失うと労働所得が完全に途絶えますが、ただ息をしているだけでもかかる管理費や食費、そして健康保険料は減らず、請求書が届き続けます。こうした固定支出に対応する現金が不足すると、結局は緊急予備金を崩したり、借り入れをしなければならず、精神的な圧迫感が非常に大きくなります。実際、多くの退職者がこの時期の生活苦に耐えきれず、保有していた住宅を急いで売却したり、不利な条件で退職金を中途引き出したりすることもあります。早期受給を通じて毎月入ってくるキャッシュフローを作っておけば、少なくとも基本的な食費や公営事業費は解決でき、心理的な安定感を大きく高めることができます。ただし、早期受給額だけでは子供の教育費や予期せぬ医療費をすべて賄うのは難しいため、個人年金や住宅年金などの補助手段を併用する必要があります。 💡 核心ポイント退職後、国民年金が出るまでの収入ギャップ期間には、固定支出を防衛するための現実的なキャッシュフロー対策が必要です。 4. 損益分岐点から見る得失比較 国民年金の早期受給の損益分岐点を計算してみると、単純に損か得かを一律に判断するのは難しいという事実がわかります。統計庁が発表する平均寿命と自身の家族歴、そして現在の健康状態をすべて総合して生存期間を見積もる作業が必ず先行して行われる必要があります。80代半ばよりもはるかに長生きできると自信がある場合は、早期受給は長期的に総受給額を減らす結果となるため、可能な限り通常の受給を選ぶ方が良いでしょう。一方、直ちに収入がなく生計が立ち詰まり、健康状態も許さない場合は、少し損をしても今すぐ受け取る方がはるかに賢明な選択です。架空の比較例として、会社員オ・モ氏の場合を見てみると、より明確に理解できます。オ・モ氏が退職後5年間収入なく耐え忍び、癌にかかって治療費を負担できない状況を仮定してみましょう。この場合、早期受給で毎月出る年金が治療費の一部を補填していたなら、総受給額の得失を超えて、生活の質を守り抜いた素晴らしい決定となります。結局、数字に落とし込まれた計算結果の背後には、各個人の健康と生存という、お金に換算できない価値が隠れています。 💡 核心ポイント損益分岐点の年齢である80代半ばを基準に、自身の健康と平均寿命を冷静に見比べる必要があります。 5. 年金金額を増やす他の代替案との比較 国民年金の早期受給以外にも、年金収入を増やしたり、収入ギャップを埋めたりできる多様な制度的な仕組みが存在するため、これらを併用するのが望ましいです。代表的なものとして、後納制度を活用すれば、過去に納付できなかった期間を埋めることで全体の加入期間を伸ばし、結果的に毎月受け取る年金金額を高めることができます。また、受給時期をむしろ遅らせる繰延べ年金を選択すれば、1年ごとに7.7%ずつ利息がつき、最大5年間年金金額が大きく増える効果を得られます。職場に在職している期間中に収入を高め、所得代替率を管理することも、確実な老後準備の一つです。時折、年金の収益率よりも自身の職務能力を強化して再就職や追加収入を得る方が、老後資金の確保に有利だと助言する専門家も多くいます。国民年金だけに頼るのではなく、個人型退職年金や住宅年金を複合的に組み合わせ、自分だけの堅牢な年金パイプラインを構築する知恵が必要です。 💡 核心ポイント後納や繰延べ年金、あるいは再就職による収入確保など、早期受給以外にも多様な代替案を検討すべきです。 6. 賢明な退職設計のための最終提言 国民年金の早期受給の計算は、単純な算数問題ではなく、残りの人生の財政健全性とライフスタイルを決定する重大な分岐点です。周囲の「損だ」という言葉を無条件に盲信するのではなく、自身の通帳残高と月々の固定支出、そして健康状態を客観的に直視する姿勢が最も重要です。今後、高齢化がさらに深刻化し、物価が上がるにつれて、安定したキャッシュフローの価値はさらに高まり、年金制度の詳細な規定も少しずつ変わっていく可能性があります。したがって、定期的に予想年金照会機能を活用して自身の予想受給額をチェックし、変動事項を見逃さないよう注意を払う必要があります。今この瞬間でも遅くはありませんので、紙とペンを取り、自身の予想退職時期と毎月必要な生活費を直接書き出し、落ち着いて未来を準備してみてください。退職は終わりではなく、新しい人生の始まりであり、準備した人にとっては余裕があり幸せな時間として訪れるでしょう。今日確認した早期受給の長所と短所を基に、皆さんの懐事情と健康に最も適した最適な時期を見つけていただければと心から応援しています。 💡 核心ポイント客観的な支出計算と自身の健康状態を基に、他人の話ではなく自分だけの退職受給時期を確定すべきです。 よくある質問 国民年金の早期受給を申請すると、生涯減額された金額を受け取ることになりますか? はい、そうです。早期受給を開始した時点で定められた減額率は、年齢が上がって定年受給年齢になっても元に戻らず、生涯維持されます。 早期受給を申請中に、再度取り消したり変更したりできますか? 一度早期老齢年金の受給権を取得し、支給が開始された後は、原則として任意で取り消したり、受給時期を再度変更したりすることはできません。 会社に勤めて給与をもらっている場合でも、早期受給を申請できますか? いいえ、有給の業務に従事している場合、一定の所得基準を超えると早期受給の対象から除外されたり、支給が停止されたりするため、事前に国民年金公団に確認する必要があります。 早期受給をすると、年金金額はどれくらい減額されますか? 本来受け取るべき時期より1年前倒しするごとに6%ずつ減少し、最大5年すべて前倒しすると合計30%減額された金額を受け取ることになります。 =

2026년도 제50회 기업재난관리사 실무분야 자격인증시험 시행 공고 안내

2026년도 제50회 기업재난관리사 실무분야 자격인증시험 시행 공고가 공식 발표되면서, 관련 시험을 준비하는 응시자들의 발걸음이 빨라지고 있습니다. 최근 각종 재난과 위기 상황이 빈번하게 발생함에 따라, 기업 차원의 비즈니스 연속성을 확보하고 안전을 관리하는 전문가의 역할이 그 어느 때보다 중요해졌습니다. 매년 수많은 기업 담당자들이 재난 대응 역량을 증명하기 위해 이 자격증에 도전하고 있으며, 올해 역시 치열한 경쟁이 예상됩니다. … Read more

国民年金の早期受給方法、条件、金額、申請手続きを完全解説

定年退職後に収入の空白期間が訪れ、途方に暮れているときに国民年金の早期受給を活用すれば、最大で5年早く生活費を確保できます。直ちに固定収入が途絶え、厳しい時期を過ごしている方々にとって、早期老齢年金制度は渇いた大地に降る恵みの雨のような存在となり得ます。実際に50代後半で会社を退職したキムさんは、毎月発生する固定支出を賄うのが難しくなり、早期受給を真剣に検討し始めました。しかし、早く受給する分だけ毎月の受給額が減額されることを知り、正確な条件を確認するようになりました。この記事では、早期受給の資格要件から減額率、モバイル端末を使った簡単な申請方法まで、すべて把握できます。慎重に検討し、自分の状況に最も有利な老後資金の受給時期を決めてみてください。 = 国民年金の早期受給方法、条件、金額、申請手続きを完全解説 1. 国民年金早期受給の資格条件 1. 国民年金早期受給の資格条件 国民年金の早期受給を申請するには、まず加入期間が最低10年以上を満たしている必要があります。これに加え、収入のある業務に従事していないこと、そして出生年ごとに定められた年齢より最大5年早く受給できることが条件です。例えば、1964年生まれの本来の受給年齢は63歳ですが、早期受給を利用すれば58歳から年金を受給できます。もし収入が一定の基準を超えている場合、早期受給の対象から除外されたり、支給が停止されたりする可能性があるため注意が必要です。周囲から「とにかく早く受給した方がいい」と言われて安易に申請し、後悔するケースをよく見かけます。そのため、自分の出生年と現在の収入活動の有無を国民年金公団の公式サイトで正確に確認することが不可欠です。収入のない期間が長くなり、直ちに生計が困難な方々にとっては、この制度が実質的な救命胴衣のような役割を果たします。しかし、退職後に他の収入活動を行いながら早期年金を受け取ろうとすると、収入水準に応じて年金額が減額される可能性があります。したがって、自分の労働収入や事業収入が基準額を超えていないか慎重に照合するプロセスが必要です。資格条件を満たしているかを事前に把握しておけば、不要な書類の準備や訪問を減らし、時間と労力を節約できます。 💡 核心ポイント国民年金の早期受給は、加入期間10年以上と無収入の状態を満たしている場合にのみ申請できます。 2. 早期受給時の減額率と受給額の計算 2. 早期受給時の減額率と受給額の計算 国民年金の早期受給の最大の欠点は、早く受給する期間に応じて毎月の年金額が永続的に減額されることです。本来受給すべき年齢より1年早く受給するたびに、年金額が約6パーセントずつ減少します。最大5年早く受給する場合、本来受け取るべき金額の最大30パーセントまで減額された状態で生涯受け取ることになります。例えば、本来63歳で100万ウォンを受け取れる人が5年早い58歳で受給すると、毎月70万ウォンしか受け取れません。直ちに生活費が急務だから早期受給を選ぶものの、長期的に見れば総受給額という点では損になる可能性があります。もちろん、人によって健康状態や経済状況が異なるため、単純な損益計算だけで判断するのは難しいです。直ちに手元に現金がなく、借り入れが必要であったり生計が脅かされている場合は、減額を覚悟で受給する方が賢明かもしれません。一方、他の副収入源がある場合は、年金受給時期をできるだけ遅らせて加算率を適用される方が有利です。自分の期待余命や健康状態、退職後の予想支出規模を総合的に考慮し、慎重に決定する必要があります。 💡 核心ポイント早期受給は1年早く受給するたびに約6パーセントずつ減額され、最大で30パーセントまで減額されます。 3. 予想受給額の照会と準備物 3. 予想受給額の照会と準備物 自分が受け取れる予想年金額と、早期受給時に減額される金額は、国民年金公団のモバイルアプリで簡単に照会できます。スマートフォンに「私のそばの国民年金」アプリをインストールし、本人認証を経れば、数回のタッチですぐに確認できます。画面で予想受給額と早期老齢年金の予想額を比較できるため、意思決定に大きな助けになります。照会結果が出たら、普段考えていた金額と違いがないか慎重に確認し、退職後の予算を再編成する必要があります。照会を終え、実際に申請を決意した場合は、必要な準備物を事前に用意しておくのがおすすめです。基本的には身分証と本人名義の通帳が必要ですが、状況に応じて婚姻関係証明書や家族関係証明書が求められることもあります。インターネットの利用に慣れていない場合は、必要な書類を持って最寄りの国民年金公団支店に直接訪問しても構いません。訪問前にカスタマーセンターに連絡し、自分に必要な追加書類があるか確認しておけば、二度手間を防げます。 💡 核心ポイントモバイルアプリを通じて早期受給の予想額を簡単に照会し、必要な書類を事前に準備しましょう。 4. モバイルアプリによる簡単な申請方法 国民年金公団支店に直接訪問しなくても、スマートフォンアプリを活用して自宅で快適に早期受給を申請できます。まずスマートフォンで「私のそばの国民年金」アプリを起動し、簡易認証または共同認証書でログインします。メイン画面にある年金請求メニューに入り、早期老齢年金請求項目を選択すると申請手続きが始まります。画面に表示される案内事項を一つずつ読みながら、自分の個人情報と受給口座情報を正確に入力すれば大丈夫です。入力をすべて終え、最終送信ボタンを押すと申請が完了し、処理の進捗状況もリアルタイムで確認できます。普段デジタル機器の操作に不慣れな高齢者でも、子供たちの助けを借りれば簡単に手順を追えるほど手続きは簡単です。モバイル申請を利用すれば、待ち時間を節約でき、業務時間の制約なく便利に受理できるという利点があります。ただし、入力した口座番号や連絡先に誤字脱字があると処理が遅れる可能性があるため、送信前に必ずもう一度確認してください。 💡 核心ポイントモバイルアプリの年金請求メニューを利用すれば、公団への訪問なしに簡単に申請できます。 5. 早期受給と繰り下げ受給の賢い選択 国民年金は、とにかく早く受給することが全てではなく、自分の経済状況に合わせて早期受給と繰り下げ受給を天秤にかけなければなりません。早期受給が退職後の収入の空白期間を埋める方法であるのに対し、繰り下げ受給は受給時期を最大5年遅らせて、毎月7.2パーセントずつ多く受け取る制度です。健康状態が良好で、他の収入や退職年金で直ちに生活が可能であれば、繰り下げ受給を選ぶ方がはるかに有利です。実際に60歳で退職したパクさんは、他の副業で生活費を賄えるため、年金を5年遅らせて受給額を大幅に増やしました。一方、直ちに固定収入が途絶え、貯蓄も底を突いた状況であれば、早期受給を通じて急場をしのぐのが賢明です。老後準備には正解が決められているわけではなく、それぞれの健康状態や資産状況に合わせてオーダーメイドで設計する必要があります。国民年金公団の老後準備専門相談サービスを利用すれば、専門家と一緒に自分に最も有利な時期を決めることができます。周囲の人の言葉に流されず、客観的な自分の財政状態に基づいて慎重に決定してください。 💡 核心ポイント収入の空白期間がある場合は早期受給を、余裕がある場合は繰り下げ受給を通じて受給額を調整できます。 6. 老後対策のための総合的な年金活用術 国民年金の早期受給は、退職後に直面する収入の断崖絶壁を越えるための一つの緊急手段として活用すべきです。国民年金だけでなく、退職年金と個人年金を組み合わせた多層構造の年金パイプラインを構築することが安全です。会社員であれば、退職年金制度の運用収益率を定期的にチェックし、個人年金貯蓄を通じて税制優遇と老後資金を同時に確保すべきです。また、加入期間が不足している場合は、事後納付制度を利用して過去の期間の保険料を納付し、年金額を高めることができます。退職後の人生は思っているより長いので、短期的な視点ではなく、10年後、20年後を見据えた長期的な計画が必要です。本日取り上げた早期受給の条件と申請手続きを基に、自分の退職シナリオを具体的に描いてみてください。小さな関心と徹底した事前準備が、豊かで安定した老後生活を作る最も確実な鍵となります。これから訪れる退職時期を落ち着いて準備し、経済的な心配のない快適な第二の人生を迎えてみてください。 💡 核心ポイント国民年金を中心に、退職年金と個人年金を一緒に活用して、堅牢な老後資産を完成させましょう。 よくある質問 国民年金の早期受給を申請すると、生涯減額された金額で受け取ることになりますか? はい、そうです。早期受給によって減額された減額率は一度決定されると生涯維持され、後に本来の年齢になっても回復されません。 早期受給を受けている途中で、後から取り消すことはできますか? 早期老齢年金の受給権を取得した後では、任意に受給を取り消したり繰り下げたりすることはできないため、申請前に慎重に決定する必要があります。 早期受給を申請した状態でアルバイトをすることはありますか? 一定額以上の収入が発生する業務に従事すると、早期年金の支給が停止される可能性があるため、収入基準を事前に確認する必要があります。 モバイルアプリで申請する際、共同認証書は必ず必要ですか? はい、本人確認と安全な情報照会のために、簡易認証または共同認証書によるログインが必ず必要です。 =

2026년 추석 스링대회 일정 및 중계, 추석장사스링대회 장소와 날짜

2026년 추석장사스링대회는 다가오는 10월 5일부터 11일까지 일주일 동안 충청북도 괴산군에서 화려하게 막을 올립니다. 매년 명절마다 온 가족이 TV 앞에 모여 손에 땀을 쥐며 응원하던 추억을 올해도 어김없이 이어갈 수 있게 되었습니다. 올해 추석 당일과 날짜 차이가 조금 나기 때문에 일정을 미리 확인해 두지 않으면 자칫 텔레비전 중계를 놓칠 수 있습니다. 이번 대회는 괴산문화체육센터에서 열리며 전국 … Read more