年金積立保険に加入する前に必ず知るべきメリット・デメリットと利回りの比較分析
年金積立保険は、安定した元本と利息の保証を好む加入者にとって依然として魅力的な老後準備手段ですが、最近の低い利回りに関する議論により、悩みの種となっている金融商品です。国内株式市場が大きな変動性を示し、ボックス圏に閉じ込められると、多くの人が元本損失リスクが少ない貯蓄型商品に目を向け始めています。実際、大手生命保険会社が確定利回りを掲げた商品を相次いで発表する中、市場の資金が再び集まる様子がみられます。しかし、ファンドや証券会社の商品と比較すると利回りの差が大きく開き、安易に加入して後悔するケースも少なくありません。この記事では、年金積立保険の構造や税制優遇から他の商品との違いまで、徹底的に検証していきます。大切な老後資金を守るために、どのような選択をするべきか具体的な基準を示します。 = 年金積立保険に加入する前に必ず知るべきメリット・デメリットと利回りの比較分析 1. 年金積立保険の基本構造と税制優遇 1. 年金積立保険の基本構造と税制優遇 年金積立保険は、毎月一定額を払い込み、退職時に年金形式で受給する代表的な節税金融商品です。サラリーマンが年末調整で税額控除の恩恵を受けるために最初に探す商品の一つとして挙げられています。払い込み期間中、一定の限度額まで税額控除を受けられるため、毎年年末調整の還付金をしっかり確保できるという利点があります。ただし、こうして受け取った優遇は、後に年金を受給する際に年金所得税として再び納付することになるため、長期的な視点から有利かどうか検討する必要があります。10年以上という長期間にわたって維持しなければ、本来の目的を達成できない構造を持っています。 多くの加入者が毎月の保険料の負担に耐えきれず、中途解約を検討するケースが非常に多いです。実際、社会人初期に無理やり月額30万円ずつ加入し、急な資金が必要になった際に解約してしまい、大きな元本損失を被った事例は身近に見られます。保険商品の特性上、初期の事業費や手数料が先に差し引かれるため、早期に解約すると自分が支払った金額よりも受け取れる金額が著しく少なくなります。したがって、自分の収入水準に合わせて、決して無理のない金額を設定することが何よりも重要です。 💡 核心ポイント税額控除の恩恵は大きいですが、初期解約時の元本損失が大きいため、長期的に維持可能な金額から始めるべきです。 2. 利回りの光と影、他商品との比較 2. 利回りの光と影、他商品との比較 最近の調査結果によると、年金積立ファンドや証券会社の商品と年金積立保険の利回りの間に大きな乖離が生じています。証券会社の口座で直接株式型資産や上場指数ファンド(ETF)に投資する年金積立商品は、二桁以上の利回りを記録することもあります。一方、公示利率が適用される伝統的な年金積立保険は、比較的低い利回りを記録し、物価上昇率に追いつけていないという指摘を受けています。銀行窓口を通じたバンカシュアランス形式で大量の資金が流入していますが、収益性の面では物足りなさを感じさせる部分があります。 老後資金は20年から30年という長い歳月をかけて運用しなければならず、複利効果と利回りが最終的な受取額を決定する重要な要因です。毎年数パーセントの差は、退職時点では数千万円以上の莫大な資産の差に開くため、慎重な判断が必要です。安定性だけを信じて保険商品に全財産を預けておくと、後に物価上昇に追いつけず、老後の生活費が不足する可能性があります。若い頃は比較的積極的な資産運用を行い、退職時期が近づくにつれて安全資産の比率を高める戦略の方がはるかに有利です。 💡 核心ポイント安定性は高いものの、低い利回りがデメリットであり、長期的な物価上昇を考慮した選択が必要です。 3. 10年以上の維持の重要性と中途解約のリスク 3. 10年以上の維持の重要性と中途解約のリスク 年金積立商品は、その名前の通り、最低10年以上継続的に資金を積み立てなければ、税制優遇と非課税要件を満たすことができません。しかし、実際の加入期間中、予期せぬ支出や収入減少により、契約を維持するのが困難になる瞬間が必ず訪れます。子供の学費や住宅購入資金のようにまとまった資金が急に必要になると、まず年金口座を解約しようとする誘惑に駆られます。途中で契約を破棄すると、これまで受けていた税額控除の恩恵を返還するだけでなく、雑所得課税も課されることになります。 10年という歳月は想像以上に長く、その間、私たちの経済状況や生活環境は数えきれないほど変化します。月額払い込み額を無理やり高く設定してしまい、途中で減額したり、払い込みを一時停止する制度を利用しなければならない状況が発生します。もし維持が非常に困難であれば、完全に解約する前に、他の金融機関へ口座を移す方法を積極的に検討してみる価値があります。証券会社の口座へ契約を引き継げば、既存の加入期間を認められながら投資商品に変更できるため、代替手段となり得ます。 💡 核心ポイント中途解約時は税制上のペナルティと元本損失を被るため、維持が困難な場合は口座移管を活用すべきです。 4. バンカシュアランスチャネルの人気と隠れた背景 最近、銀行窓口を通じて年金および貯蓄型保険商品に莫大な規模の資金が集中する傾向にあります。国内株式市場が明確な方向性を定められず、ボックス圏相場が続く中、投資家の不安心理が安全資産 선호へとつながりました。市中銀行は非利息収益を増やすため、高い確定利回りを掲げた保険商品の販売に再び力を入れています。顧客にとっても、銀行で安全に元本を守りながら複利効果を得られるという点に魅力を感じています。 ただし、銀行窓口の従業員の言葉だけを信じて加入し、後に商品の正確な構造を知って驚く顧客が相次いでいます。保険商品は満期が長く、途中で解約すると損失が出るという基本的な特性を明確に認識した上で、加入書類を作成する必要があります。銀行との長い取引関係を信じて安易に加入するのではなく、商品説明書を丁寧に読む習慣が不可欠です。担当設計士や銀行従業員の説明に加え、自ら予想還付金を計算して決定する姿勢が必要です。 💡 核心ポイント株式市場の不安から銀行での保険加入が増えているが、商品特性を丁寧に確認する必要があります。 5. 50代以降の遅い加入、どう準備すべきか 50代になって初めて老後準備の重要性に気づき、年金商品を新たに探し始める人が非常に多いです。もう遅いのではないかと心配して不安に感じますが、今でも自分の財務状況に合わせて始めることは、全くやらないよりはるかに良いです。50代以降は、払い込み期間を長めに取るよりも、自分の退職時期に合わせて集中的に積み立てる戦略を立てるべきです。所得控除や税額控除の限度額を最大限活用しながら、残りの期間で資産をしっかりと積み立てることが重要です。 周囲の勧めや広告に惑わされ、安易に他人が良いと言っている商品を即座に加入することは絶対に避けるべきです。退職時点までの残り期間と予想受取額を具体的に計算し、毎月負担できる金額を決定する必要があります。資産管理専門家の相談を受けたり、自ら金融プラットフォームを通じて複数の商品の条件を比較したりするプロセスを経るべきです。「遅いと思う時が最も早い」という言葉のように、今すぐ自分の年金状態を確認する努力が必要です。 💡 核心ポイント50代以降でも遅くはなく、残り期間に合わせてカスタマイズされた準備戦略が重要です。 6. 賢い老後準備のための最終提言 年金積立保険は、老後資金 마련のための数多くの方法の一つのツールに過ぎず、絶対的な正解にはなり得ません。自分の投資傾向が安定型か積極型かをまず把握し、それに合った商品配分をする知恵が必要です。安易に一つの商品に全財産を集中させるのではなく、年金積立ファンドと適切に分散してリスクを管理することが賢明です。今後の経済環境の変化と金利の動向を継続的にモニタリングし、柔軟に対応する姿勢を養うべきです。 今この瞬間にも、お盆や年末年始などの連休期間に金融取引情報や満期日を確認するように、自分の資産の満期と流れを注視する必要があります。退職後の生活は想像以上に長く、余裕資金は一朝一夕には作られないため、今から一歩ずつ着実に準備すべきです。周囲の噂や誇張された広告に揺らされず、自分だけの明確な基準を持って退職ポートフォリオを完成させてください。この記事をきっかけに、しばらく忘れていた自分の年金口座を開き、状態を確認する時間を取ってみてください。 💡 核心ポイント分散投資と継続的な資産管理を通じて、自分に最も適した退職ポートフォリオを構築すべきです。 よくある質問 年金積立保険を中途解約するとどのような不利益がありますか? 中途解約時、これまで受けていた税額控除の恩恵を返還する必要があり、雑所得課税が課されます。また、初期事業費の差し引きにより、元本損失が発生する可能性が非常に高いです。 年金積立保険と年金積立ファンドの最も大きな違いは何ですか? 年金積立保険は保険会社が運用し、元本と利息が保証される一方、利回りは低いです。年金積立ファンドは証券会社を通じて株式やファンドに直接投資し、高い収益を期待できますが、元本損失のリスクがあります。 50代で年金積立を新たに始めても恩恵を受けられますか? 10年以上維持するか、年金受給年齢の条件を満たせば、税額控除と年金受給の恩恵を正常に受けられます。残り期間に合わせて払い込み額を調整して加入するのが 좋습니다。 … Read more
IRP退職年金の税額控除限度額と2026年の退職準備における中核戦略

個人型退職年金(IRP)口座を積極的に活用すれば、年末調整で最大900万ウォンまでの税額控除を受けることができるため、サラリーマンであれば必ず 챙っておくべきです。市価30億ウォンの家を持っていても、手元に現金がないと退職後の生活は不安になりがちです。多くのサラリーマンが退職を前にして途方に暮れていますが、実は退職設計の核心は、キャッシュフローをどのように確保するかにかかっています。実際に多くの専門家は、退職金を一度に全部引き出して使うのではなく、IRP口座を通じて分割して受給することを強く推奨しています。2026年現在の税法改正により、退職金を年金として受給する場合、実際の受給年数が10年以下であれば退職所得税の70%のみ課税され、20年を超えるとさらに大きな減免恩恵を受けることができます。この記事では、見落としがちなIRP退職年金の様々な特典と具体的な活用方法を一つずつ見ていきましょう。 = IRP退職年金の税額控除限度額と2026年の退職準備における中核戦略 1. 年金口座の税額控除限度額 1. 年金口座の税額控除限度額 年金貯蓄とIRP退職年金を組み合わせれば、年間最大900万ウォンまでの税額控除恩恵を十分に受けることができます。多くのサラリーマンは毎年、年末調整シーズンになると税金の還付金を得るために様々な控除商品を探しますが、実は年金口座の限度額を十分に満たせていないケースが非常に多いです。国税庁の基準によると、年金貯蓄口座自体の税額控除対象の拠出限度額は600万ウォンと定められています。しかし、ここにIRP退職年金口座への拠出額を加えると、年金口座全体の合算限度額は900万ウォンまで拡大します。総給与が5,500万ウォン以下かそれ以上かによって適用される税額控除率も異なるため、自分の所得区分を正確に確認することが重要です。 サラリーマンのキムさんは昨年、年金貯蓄に600万ウォンだけ入れて終わりにしていましたが、今年はIRP退職年金に300万ウォンを追加拠出し、合計900万ウォンの限度額を満額まで埋めました。これにより、年末調整で還付される金額が目に見えて増えるため、毎月少しずつお金を貯める楽しさも大きくなります。周囲の同僚たちにこの事実を伝えたら、なぜ去年はこうしなかったのかと後悔する人もいました。年金口座は単なる老後準備の手段を超えて、毎年サラリーマンの財布を豊かにしてくれる優れた節税ツールです。したがって、毎月の固定支出を少しずつ減らしたり、ボーナスを受け取るたびにIRP退職年金口座に余剰資金を積み立てる習慣を身につける必要があります。 💡 核心ポイント年金貯蓄とIRP退職年金を合算すると、年間最大900万ウォンまでの税額控除恩恵を受けることができます。 2. 退職金の一時金受給ではなく年金受給 2. 退職金の一時金受給ではなく年金受給 退職金を一時金として受け取って消費してしまうよりも、IRP退職年金口座に振替えて年金として分割受給する方がはるかに有利です。会社を辞める際に手に入るまとまった退職金は、一見すると大きな金額で安心感を与えますが、計画なく使ってしまうとあっという間に底を突きがちです。退職後に安定した生活を維持するためには、何よりも毎月定期的に口座に入ってくるキャッシュフローを作る 것이重要です。2026年の基準によると、退職金を年金として受給する場合、実際の年金受給年数が10年以下であれば退職所得税の70%のみ課税されます。もし受給期間が10年を超え20年以下であれば、減免率がさらに高くなり、税負担を劇的に減らすことができます。 周囲では、退職金を受け取った直後に車を買い替えたり、子供の結婚資金として一気に使ってしまう知人をよく見かけます。しかし、彼らは数年経たないうちに生活費不足で再び仕事を探さなければならない苦労を経験することが多いです。一方、退職金をIRP退職年金にそのまま預けて、毎月年金形式で受け取っている人々は、税金を節約できるだけでなく、老後破産のリスクも著しく低くなります。税減免恩恵だけでなく、残っている退職金資産が金融市場で継続的に利子を積み重ねていくため、資産増殖効果も優れています。したがって、退職という人生の大きな転換点に直面したとき、一時受給の誘惑に負けることなく年金受給方式を選択することが賢明です。 💡 核心ポイント退職金をIRP退職年金を通じて年金として分割受給すると、退職所得税を最大70%以上減免を受けることができます。 3. 多様な資産配分と国債の活用 3. 多様な資産配分と国債の活用 IRP退職年金口座内では、預金だけでなく個人投資用国債や多様な金融商品を活用して収益率を高めることができます。多くの人は退職年金といえば、単に銀行の元本保証型預金商品にだけお金を預けておくべきだと誤解しがちです。しかし、最近の金融市場データを見ると、個人投資用国債の申込みに確定拠出型(DC)やIRP退職年金口座を通じた資金流入が着実に増加する傾向にあります。国債のような安全資産に投資しながらも適切な収益を確保できるため、50代や60代の退職準備者の中で大きな人気を集めています。 退職まであと数年という50代のサラリーマン、パクさんはこれまで銀行預金だけに頼っていましたが、低い利回りに失望し、ポートフォリオを全面的に修正しました。IRP退職年金口座内で国債と実績が検証されたファンド商品を適切に組み合わせて運用したところ、全体の収益率が以前よりもはるかに良くなりました。高い収益を追いかけて元本を失うのが心配な人々にとって、国家が保証する国債商品が最も頼もしい代替案となり得ます。毎月少しずつ資産を分散して投資する習慣を身につければ、急激な経済変動の中でも自分の資産を安全に守ることができます。複雑な金融知識がなくても、少しだけ関心を向ければ誰でも簡単に自分の手で充実した老後資産を育てていくことができます。 💡 核心ポイントIRP退職年金口座で国債や多様な商品を活用すれば、安定性と収益性を同時に確保できます。 4. 最新自動投資技術の導入 2026年現在、証券会社が提供するロボアドバイザーや自動売買システムを通じて、IRP退職年金をより手軽に運用することができます。証券会社は人工知能技術を組み合わせて、顧客の投資傾向に合わせた資産配分を自動で処理してくれる革新的なサービスを次々と 출시しています。ユーザーが直接どの商品を売買すべきか悩む必要はなく、人工知能が市場状況を分析して最適なポートフォリオを構築してくれます。忙しい日常に追われて自分の口座を頻繁に確認するのが難しいサラリーマンにとって、このような自動投資システムは渇いた大地に降る恵みの雨のような存在です。 サラリーマンのイさんは普段業務が非常に忙しく、退職年金口座を放置していましたが、最近証券会社の人工知能資産管理サービスを連携させた後、心が非常に楽になりました。自分の投資傾向を簡単に入力するだけで、国内外の優良資産に分散投資してくれるため、別途管理の手間が不要です。実際、多くの金融会社が退職年金顧客の獲得のために手数料を下げ、便利なモバイルインターフェースを提供する競争を繰り広げています。こうした技術の発展のおかげで、普段資産運用に関心がなかった人々も専門家レベルの体系的な資産管理を受けられるようになりました。これからは自分が直接奔走しなくても、最先端のシステムが自分の老後資産をしっかりと育ててくれる時代です。 💡 核心ポイント人工知能ベースの自動投資システムを利用すれば、忙しいサラリーマンでも手軽にIRP退職年金を管理できます。 5. 追加拠出とISA満期活用の活用 ISA満期資金をIRP退職年金や年金貯蓄口座に移管すれば、追加的な税制優遇とまとまった資金運用の機会を得ることができます。個人総合資産管理口座(ISA)の満期が訪れたとき、そのお金をただ普通口座に引き出すのではなく、年金口座にそのまま移す方がはるかに有利です。口座移管の過程で追加的な税額控除恩恵まで得られるため、資産運用の達人はこの方法を絶対に逃しません。祝日や休暇期間に両親と一緒に対象資産の状況を点検しながら、こうした隠れた金融のヒントを一つずつ共有するのも良い方法です。 主婦のチョンさんは、数年間誠実に積み立ててきた口座の満期が近づき、悩みに陥りましたが、銀行職員の案内を受け、金額全体を年金口座に移転しました。おかげでまとまった資金を安全に運用できただけでなく、追加控除恩恵も受け、年末調整で予想よりずっと多くの税金の還付を受けました。周囲の人にこの方法を話してあげたら、口座満期管理をこう活用できるなんて知らなかったと感嘆していました。退職後の金融生活は、どれだけ多くの情報を把握し実践するかによって、その充実度が全く変わってきます。小銭や満期資金が生じるたびに年金口座に集めておく習慣は、未来の自分にとって最も確実な保険になります。 💡 核心ポイントISA満期資金をIRP退職年金に移転すると、追加の税制優遇とともに効率的なまとまった資金運用が可能です。 6. 老後準備のための実践戦略 成功した退職を望むなら、今すぐIRP退職年金口座を開設し、毎月 꾸준히拠出する実行力が何よりも重要です。退職時期が近づくほどキャッシュフローの重要性は増し、3階建て年金構造を完成させることが老後破産を防ぐ唯一の近道です。国民年金と退職年金に加え、個人年金とIRPを積極的に活用すれば、普段望んでいる安定した生活費を生涯にわたってしっかりと確保することができます。2026年現在、急変する経済環境の中で、他者より一歩早く退職設計を開始する人が最終的に笑うことになります。 今すぐスマートフォンアプリを開いて、自分の退職年金口座を確認し、税額控除限度額まであとどれくらい残っているかチェックしてみてください。毎月少しずつ支出を節約して年金口座に火をつける過程は、最初は面倒に見えても、数年後に大きな差を生み出します。退職は遠い未来の話ではなく、私たちが必ず直面する現実であるため、徹底的な準備こそが幸福です。今日学んだ多様な節税恩恵と投資戦略を基盤に、皆さんの貴重な老後資産を今から美しく設計してみてください。小さな関心と実践一つが、皆さんの生涯の資産管理を完全に変えてしまうでしょう。 💡 核心ポイント今すぐIRP退職年金口座を確認し、 꾸준히拠出することで、確かな生涯キャッシュフローを完成させなければなりません。 よくある質問 IRP退職年金と年金貯蓄の税額控除限度額はどのように異なりますか? 年金貯蓄単独では年間600万ウォンまで控除を受けられますが、IRP退職年金を合算すると年金口座全体で最大900万ウォンまで税額控除を受けることができます。 退職金を一時金ではなく年金として受け取るとどのような利点がありますか? 退職金を10年以上年金形式で分割受給すると、実際の受給年数に応じて退職所得税を最大70%以上減免を受けることができ、資産の枯渇も防ぐことができます。 … Read more

マジュルス監督 ニコライ・マジュルス監督 年俸 プロフィール 年齢 国籍 バスケットボール代表チーム マジュルス監督 総まとめ-役立つヒント✅

ニコライ・マジュルス監督はラトビア出身で、韓国男子バスケットボール代表チームを率い、2026年愛知・名古屋アジア競技大会で金メダルを獲得しました。彼の指導者としてのキャリアは約20年に及び、ヨーロッパの舞台で様々なチームを経験してきました。韓国代表チームに初めて外国人監督として就任したことは歴史的な意義を持ちます。公式に公開された年俸はありませんが、オンライン上では税引き後1億ウォン前後という噂が流れています。契約期間は2027年12月31日までと明記されています。この記事では、彼のプロフィールから経歴、年俸に関する議論、代表チームに就任した理由、そして今後の展望まで詳しく見ていきましょう。 = マジュルス監督 ニコライ・マジュルス監督 年俸 プロフィール 年齢 国籍 バスケットボール代表チーム マジュルス監督 総まとめ-役立つヒント✅ 1. プロフィール 基本情報 1. プロフィール 基本情報 ニコライ・マジュルスの名前はニコライ・マジュルス(Nikolajs Mazurs)です。1980年10月13日にラトビアの首都リガで生まれました。2026年9月時点では満45歳で、10月の誕生日を過ぎると満46歳になります。彼はラトビア国籍を保有し、バスケットボール指導者としてのキャリアを積んでいます。出生地と国籍は、彼が育った環境と深く関連しています。ラトビアは東ヨーロッパにおいてバスケットボールの伝統が強い国の一つとして知られています。 💡 核心ポイントニコライ・マジュルスは1980年10月13日にラトビアで生まれ、2026年時点で満45歳のラトビア国籍のバスケットボール監督です。 2. 指導者キャリアの始まりとヨーロッパの舞台 2. 指導者キャリアの始まりとヨーロッパの舞台 マジュルス監督は選手時代を経て指導者の道を歩み始め、ラトビアの年代別代表チームでコーチとして活動しました。U16、U18、U19、U20の各年代別代表チームを順に務め、若手選手の基礎を固めました。特に2012年にラトビアU18代表チームを指導した際、後にNBAで活躍したクリスタプス・ポルジンギスを直接指導した経歴があります。こうしたユースチームでの経験は、彼の指導哲学に大きな影響を与えました。その後、リガのクラブであるVEFリガでコーチとして活動し、その後監督に昇格しました。2014〜2015シーズンにはリガでリーグ優勝を達成し、指導者としての能力を証明しました。 ハンガリー、ロシア、エストニアなど複数の国のプロリーグを経てキャリアを広げました。ユニックス・カザンでコーチを務め、アフトドール・サラトフ、ファルマ、ジョージア・ビタ・トビリシなどに移り、監督職を 수행しました。エストニアとラトビア・エストニア合同リーグでもチームを率い、リトアニアのシャウライで監督を務め、バルト海地域全体にわたる経験を重ねました。こうした多様なリーグと代表チームレベルでの経験が、彼が多角的な戦術を展開できるようにしました。 💡 核心ポイントマジュルス監督はラトビアのユースチームから始まり、VEFリガ、ロシア、エストニアなどヨーロッパの様々なリーグでコーチと監督を幅広く経験した指導者です。 3. 韓国代表チーム就任の背景と歴史的意義 3. 韓国代表チーム就任の背景と歴史的意義 2025年12月、大韓バスケットボール協会はマジュルス監督を新しい代表チームの指揮官に任命することを決定しました。協会は、複数の外国人指導者候補について専門性、運営計画、ビジョンを総合的に評価したと発表しました。結果として、マジュルス監督が提示した代表チームのシステム定着哲学と未来のビジョンが高く評価されました。彼は就任会見で、単に身長が高いからといって良いバスケットボールが成り立つわけではないことを強調し、フィジカル面だけでなく準備過程と責任感を重視すると述べました。また、代表チームの競争力強化のために帰化選手の活用必要性にも言及しました。 韓国男子バスケットボールの歴史において、外国人監督が正式に国家代表チームを率いた事例はこれが初めてです。男女を通じて前例のない状況であったため、今回の任命は大きな注目を集めました。協会側は、これにより国際舞台で新しいアプローチを試みる意志を示したと説明しました。マジュルス監督の多国籍な指導経験は、韓国選手たちに異なる視点を提供すると期待されています。こうした変化は、今後の国内バスケットボールの発展にもプラスの影響を与える可能性があります。 💡 核心ポイント2025年12月、韓国バスケットボール代表チームに初めて外国人監督として任命されたマジュルス監督は、システムの定着とビジョンの提示により選出されました。 4. 年俸の議論と契約期間 4. 年俸の議論と契約期間 公式資料では、マジュルス監督の正確な年俸額は公開されていません。大韓バスケットボール協会の任命発表文や主要メディアの報道でも数値に言及していないため、確認できません。したがって、特定の金額を確定した年俸であるとするのは注意が必要です。オンラインコミュニティでは、税引き後1億ウォン前後という話がよく見られますが、これは協会の公式確認とは無関係な推測です。年俸への関心が高いため、公式な立場が出るまで慎重なアプローチが必要です。 一方、契約期間は比較的明確に示されています。協会は、マジュルス監督と2027年12月31日までの契約を締結したと発表しました。2027年のFIBAワールドカップの結果および2028年LAオリンピックの出場可否を検討した後、決定する予定だと説明しました。したがって、今後2年間の成績が契約延長の重要な基準となるでしょう。契約条件の詳細な条項は非公開のまま残っており、ファンたちの関心を集めています。 💡 核心ポイント公式な年俸は公開されておらず、オンライン上の1億ウォン説は推測であり、契約は2027年12月31日までと明記されています。 5. 主要な成果と代表チームへの影響 5. 主要な成果と代表チームへの影響 マジュルス監督体制下での最大の成果は、2026年愛知・名古屋アジア競技大会で韓国男子バスケットボールが金メダルを獲得したことです。これは2014年仁川大会以来12年ぶりの頂点で、国民に大きな感動を与えました。決勝戦で見せた組織力と守備の布陣は、マジュルス監督のヨーロッパ流指導アプローチがうまく機能したという評価を受けました。選手個人の技術向上だけでなく、チーム全体の協調性が明確に活きた点が目を引きます。金メダル獲得は、その後続く国際大会への期待感を高める契機となりました。 代表チーム内では、若い選手たちがより多くの出場機会を得て成長を見せています。特に新人選手の自信が高まり、ベテラン選手も新しい役割に適応しながらシナジーを生み出しています。マジュルス監督は、選手個々の成長過程と試合中の責任感を継続的に強調することで、チームの雰囲気を改善しました。こうした変化は、国内バスケットボールリーグにもプラスの波及効果をもたらしています。全体的に、彼の指導方法は短期的な成果を超えて、中長期的な競争力の基盤を築いていると評価されています。 💡 核心ポイントアジア競技大会金メダルという具体的な成果を通じて、代表チームの戦力と士気面でプラスの変化が見られました。 6. … Read more

家庭内暴力とドラッグを乗り越えた彼女を救った、狂気的な女性たちのホラー映画

家庭内暴力とドラッグに蝕まれた暗い過去を経て、彼女を支えてくれたのは他ならぬ、画面に映る狂気的な女性たちが登場するホラー映画だった。カナダの辺鄙な都市に生まれた著者は、養子縁組、家出、そして恐ろしい自傷の痕跡の中で息が詰まるような思春期を過ごした。友人たちが次々と悲惨な最期を遂げる中、彼女は生き残り、ビデオ店で働きながら映画と運命的な出会いを果たした。悲劇的な現実から逃れるために求めたスクリーン上のヒステリックな女性たちは、やがて彼女の鏡であり、唯一の避難所となった。世間の偏見と深い傷を全身で受け止めながら生き延びた一人の女性の波乱に満ちた人生は、多くの人々に深い共感と感動を与える。今日は、彼女がどのように映画を通じて傷を癒し、世の中へと一歩を踏み出すことができたのか、その感動的な物語を詳しく掘り下げてみたい。 = 家庭内暴力とドラッグを乗り越えた彼女を救った、狂気的な女性たちのホラー映画 1. 地獄のような思春期と映画との運命的な出会い 1. 地獄のような思春期と映画との運命的な出会い カナダの中央部に位置する孤立した都市ウィニペグで生まれた著者の人生は、始まりからして茨の道だった。養母がレイプされる恐ろしい現場を目の当たりにし、彼女の幼少期は制御不能な恐怖の渦に飲み込まれていった。家庭内暴力、頻繁な家出はもちろんのこと、ドラッグ、窃盗、そして恐ろしい自傷行為まで経験し、毎晩悪夢に苦しめられた。周囲の同年代の友人たちが命を落としたり、奈落の底に落ちたりすることは珍しくなく、生き残ること自体が奇跡に近いものだった。そんな地獄のような環境の中で、彼女が唯一息を吸うことができた空間は、近所の小さなインディーズ映画ビデオ店だった。ビデオテープの中の世界は、現実の苦痛を一時的に忘れさせてくれる魔法のような空間であり、唯一の逃避先だった。 自費でホラー映画のファンジンを出し、ボロボロのポルノ映画館を借りてホラー映画を上映するという冒険にも挑んだ。この過程は単なる趣味を超え、世界とコミュニケーションを取り、自分の存在を証明する必死の叫びだった。映画を見る行為は単なる娯楽ではなく、自分自身や他者の傷を深く探究する癒しの過程として定着していった。絶望の果てで映画と出会わなければ、今の彼女はもしかしたらこの世に存在しなかったかもしれない。傷ついた魂がどのように芸術を通じて救済を得られるのかを示す最も強烈な証拠が、まさにここにある。 💡 コアポイント地獄のような家庭内暴力とドラッグの渦の中で、ビデオ店とホラー映画は著者にとって唯一の生存の綱だった。 2. 壮大で独特な著書『狂気的な女性たちの家』の誕生背景 2. 壮大で独特な著書『狂気的な女性たちの家』の誕生背景 韓国で初めて紹介された彼女の著作は、自身の波乱に満ちた人生と映画批評を一つにまとめた、非常に独特な形態の本である。本の厚さは、彼女が生き抜いてきた人生の重さほど圧倒的で、読者を圧迫するほどだ。母の死を悼みながら本文を締めくぐった後、その分量に匹敵するほど膨大な付録が本の後半を力強く支えている。付録のタイトルは「女性神経症総覧」と名付けられ、精神障害や神経症を患う女性たちが主人公の作品を網羅した。ホラージャンルはもちろん、刺激的な題材を扱った様々なエクスプロイテーション映画まで、細やかに発掘して紹介している。韓国の代表的な作品である『キム・ボクナム殺人事件の全貌』をはじめ、複数のインディーズ映画や商業映画が本の隅々まで登場する。 自分の痛い傷を隠さず、映画内の人物に投影し、読者に対して一切の飾り立てのない率直な感想を伝えている。死という制御不可能な恐怖を映画を通じて一時的にでも制御している感覚を得て、カタルシスを体験したと告白している。狂人扱いされていた映画内のヒステリックな患者たちから慰めを得たという告白は、逆説的ながらも非常に合理的で説得力がある。この本は単なる映画評論集を超え、人生の奈落で彷徨う人々に差し出す温かくも荒々しい慰めの書簡である。膨大な資料と熱い思索が込められたこの傑作は、ホラー映画が持つ芸術的価値を新たに証明してみせる。 💡 コアポイント著者の波乱に満ちた人生と神経症女性を軸にしたホラー映画批評を結合した壮大な叙事詩が世の光を浴びた。 3. 非主流B級ホラー映画がもたらす致命的な魅力 3. 非主流B級ホラー映画がもたらす致命的な魅力 本で取り上げられる映画は、大衆的に広く知られた名作だけでなく、映画オタクですら見慣れない非主流な作品も数多い。デヴィッド・クローネンバーグやミヒャエル・ハネケのような巨匠の作品も扱うが、アベル・フェラーラやマリオ・ババのような作家の映画にさらに深い愛情を見せる。特に刺激的な題材と低予算で作られたB級ホラーやエクスプロイテーション映画を発掘する眼差しは、非常に鋭い。名前すら見慣れない無数の映画が、著者の生々しい筆力と出会い、読者の目の前に一幅の絵のように展開される。フェミニズムの議論に巻き込まれやすい危険な作品も回避せず、正面から向き合い、その中に込められた人間の本性を掘り下げる。 時には批判を浴びるような画期的な演出の中にも、女性主人公が経験する絶望的な苦難を生存の意志として解釈し出す。例えば、暴力団が関わる衝撃的なストーリーの映画を、歪んだ愛であり絶望的な生存記として新たに読み解く。主人公が経験する屈辱や恥辱を単なる被害者性として片付けず、決して壊れない魂の証として見る。このような独創的な視点は、読者に不都合な映画を全く異なる角度から見るという新鮮な衝撃を与える。非主流の影に隠れていた映画たちは、著者の手を経て初めて傷ついた人々を救う光として再生される。 💡 コアポイント非主流B級ホラー映画の隠れた価値を発掘し、独創的な視点で再解釈することで深い感動を与える。 4. 韓国映画の中の女性キャラクターと著者の深い共鳴 4. 韓国映画の中の女性キャラクターと著者の深い共鳴 著者は驚くほど韓国の問題作を深く扱い、自分の内面と熱く向き合う姿を見せる。キム・ギドク監督の『悪い男』のような作品を挙げ、女性主人公のソンファが経験する恥辱を生存と主体性の観点から解釈した。あらゆる苦難の中でも売春街を離れ、道を歩き出す姿から、壊れない意志の証を見出したのである。慣習に従わない破壊的な関係を自ら経験してきた著者だからこそ感じられる深い共感と洞察が際立っている。その他にも、韓国の様々なホラーやスリラー映画の中の女性人物が経験する神経症を鋭く分析した。 映画の中の女性たちが上げる悲鳴や抑圧された境遇は、著者が幼少期から経験してきた暴力と苦痛の残像と正確に一致していた。スクリーンの中の人物が狂っていく様子は、逆説的ながらも現実で狂わずに耐えようとしていた著者を慰めてくれた。韓国映画特有の恨と情が、西洋の破壊的なホラージャンルとどのように通じ合っているのかを確認できる興味深いポイントである。国境を越えて、傷ついた魂たちが芸術という媒体を通じて深い対話をする瞬間を目撃することになる。このような分析は、韓国映画を愛するファンにとっても、自分の作品を全く異なる視点で鑑賞する貴重な機会を提供する。 💡 コアポイント『悪い男』など韓国映画の中の女性キャラクターの苦難を自身の人生と重ね合わせ、深い共感を引き出した。 5. ホラー映画がもたらす慰めとカタルシスの真実 5. ホラー映画がもたらす慰めとカタルシスの真実 世間の人々は、よくホラー映画を残酷で不快な刺激を消費する下らないジャンルとして片づけがちだ。しかし著者にとってホラー映画は、制御不可能な現実の恐怖を一時的にでも手懐ける唯一の盾だった。死という絶対的な脅威の前では人間は無力になるが、映画の中で再現される恐怖は精製され、安全に消費される。狂人として烙印を押された女性たちがスクリーンの中で絶叫する時、観客たちは初めて自分の隠された怒りや悲しみを解消する。ヒステリー患者たちの絶望的なもがきは、現実の不合理さに呻吟する人々に対して強力な連帯の手を差し伸べる。 ホラー映画は単に恐怖を与える娯楽ではなく、人間の心の最も暗い深淵を映し出す鏡なのである。傷ついた人ほど刺激的なジャンルに引き寄せられるのは、そこに自分の姿が真実に込められているからである。粗野で素朴な画面の中で溢れ出す悲鳴は、傷ついた人々が世界に向かって叫ぶ最も率直な告白である。この本は、ホラー映画がどれほど深い心理学的な癒しの機能を果たし得るかを明確に証明してみせる。映画館の暗闇の中で他者の苦痛を目撃することは、皮肉にも自分自身の傷を包み込む最も温かい行為である。 💡 コアポイントホラー映画の中のヒステリックな女性たちの姿は、制御不可能な現実を耐える人々に強力なカタルシスを与える。 6. 傷ついたすべての人々のためのシネマ・パラダイス 6. 傷ついたすべての人々のためのシネマ・パラダイス 結局、この壮大な著書は、一人の人が地獄のような人生を通過しながら完成させた涙ぐましいシネマ・パラダイスである。狂気的な女性が登場するホラー映画がなければ、著者はあの残酷な思春期の沼から生き延びていなかったかもしれない。傷を無視せず正面から向き合い、芸術の力で昇華させた彼女の姿勢は、多くの人々の模範となる。私たちの周囲の無数の疎外された人々も、それぞれの方法で自分を救う何かを切実に探している。この本は、世間の物差しでは理解できない奇妙な人生を歩んできた人々に、「あなたは一人ではない」と語りかけてくれる。 これからも私たちは、芸術が持つ癒しの力と非主流文化が抱える真の価値について、より深く注目すべきである。傷を恥じることなく、芸術的な養分として昇華させた著者の勇気は、時代を超えた強い生命力を持っている。今夜、ふと人生が重すぎたり、背負いきれないと感じたら、粗野なホラー映画を一本流してみるのはいかがだろうか。画面の中で叫ぶ誰かの姿が、意外にもあなたの疲れた心を最も優しく抱きしめてくれるかもしれない。世の中のすべての傷ついた魂が、自分だけの救いを見つけ、スクリーンの前でも堂々と息を吸えることを心から応援する。 💡 コアポイントホラー映画は傷ついた人々を救うシネマ・パラダイスであり、私たち全員に人生を耐える力を与える。 よくある質問 著者ケイラ・ジェニスはどのような人物ですか? カナダのウィニペグ出身の映画批評家でありプロデューサーで、家庭内暴力やドラッグなど波乱に満ちた過去を映画を通じて乗り越えた人物です。 =

老齢年金の受給年齢と申請条件、定年までの空白期間を完璧に備えるガイド

老齢年金は、退職後の安定した現金フローを作り、人間らしい生活を維持するための最も重要な国家保証制度です。多くの人が定年退職の時点である60歳と、実際に年金を受け取る年齢の間の空白期間に大きな不安を感じています。特に1969年生まれ以降は受給年齢が65歳に延期されるため、収入が途絶える期間をどう乗り切ればよいか心配が深まっています。漠然と不安がるのではなく、自分の加入期間と予想受給額を正確に確認し、事前に準備することが何よりも重要です。今日は早期老齢年金の申請条件から保険料の事後納付制度まで詳しく 살펴、退職の空白期間を賢く乗り越える方法を一緒に探っていきましょう。自分の状況に合った年金受給戦略を立てれば、退職後の老後の生活の質は大きく変わります。 = 老齢年金の受給年齢と申請条件、定年までの空白期間を完璧に備えるガイド 1. 定年退職と年金受給年齢のジレンマ 1. 定年退職と年金受給年齢のジレンマ 大多数のサラリーマンが60歳前後で会社を離れますが、国民年金を受け取る年齢はそれよりずっと後であるため、深刻な収入の空白が発生します。かつては退職と同時に年金が出ると思っていましたが、法律が変わり、年金の受給年齢は段階的にどんどん後ろにずれていっています。例えば、1969年生まれ以降の人は満65歳になって初めて正式な老齢年金を受け取ることができます。この過程で発生する5年という長い間、固定収入なしでどのように生計を立てればよいかと途方に暮れている退職予定者が非常に多いです。単に仕事を続けるだけでなく、賃金体系や再就職環境まで複雑に絡み合っており、個人の力だけでは耐えがたい現実です。したがって、定年退職の時点と年金開始の時点の差を正確に認識し、事前に貯蓄や他の資産を配分する必要があります。すぐに生活問題を解決できなければ、一生かけて積み立ててきた年金の価値を十分に享受できないまま、深い生活苦に陥る可能性があります。退職後、年金開始までの空白期間を乗り切るために、資産構造を再編成する努力が不可欠です。 💡 核心ポイント定年と年金受給年齢の不一致による空白期間に備え、事前の資産管理が必要です。 2. 早期老齢年金を検討する際に必ず知っておくべきこと 2. 早期老齢年金を検討する際に必ず知っておくべきこと 正式な受給年齢より最大5年早く年金を受け取れる早期老齢年金制度は、すぐに生活費が急ぎの人々にとって救いの手となる可能性があります。しかし、よく見てみると早く受給する代わりに莫大な代価を払わなければならないため、非常に慎重に決定する必要があります。1年早く受給するたびに年金額が6パーセントずつ減額されるため、5年すべてを前倒しにすると、本来受け取るべき金額の30パーセントが永久に減少します。ソウルで一人暮らしをしている50代後半のキムさんは、退職後すぐに収入がなくなるため、早期老齢年金を申請すべきか真剣に悩んでいます。もし健康状態が悪かったり、すぐに生計が脅かされる状況であれば、減額を覚悟して受給した方が有利になる可能性があります。一方で、他の収入源が少しでもあれば、できるだけ年金を温存し、後に正常に受給することが生涯の総受給額という点ではるかに得です。目の前の小銭を節約しようとして、一生受け取るべき貴重な年金の価値を大きく損なうような過ちを絶対に犯してはいけません。早期老齢年金は生涯にわたり減額された金額を受け取るため、現在のキャッシュフローと将来の総額を天秤にかける必要があります。 💡 核心ポイント早期老齢年金は毎年6パーセントずつ減額されるため、現在の必要性と長期受給額を比較すべきです。 3. 年金額を最大化する繰り上げ受給と追納制度 3. 年金額を最大化する繰り上げ受給と追納制度 受給時期を後ろに回す繰り下げ受給制度を活用すれば、1年遅らせるたびに年金額がなんと7.2パーセントずつ増加するという驚くべき恩恵を受けられます。十分な金融資産があり、退職後数年間は他の資金で耐えられるなら、年金を遅らせて毎月より多くの钱を受け取る戦略が賢明です。また、納付期間が不足している場合は、保険料の事後納付制度を積極的に活用して加入期間を劇的に伸ばすことができます。過去に収入がなく納付を休止していた期間や、キャリアブランク期間に対して一括で保険料を払えば、まとまったお金を投資したつもりで、生涯安定した年金受給権を確保できます。40代や50代のサラリーマンの間で、この追納制度が老後設計のチートキーとして急浮上している理由はまさにここにあります。一括でまとまったお金を入れる負担はありますが、物価上昇率が反映された生涯の月給を保証されるという点で、非常に優れた投資先となります。繰り下げ受給と追納制度を適切に組み合わせれば、退職後の月受給額を劇的に引き上げることができます。 💡 核心ポイント繰り下げ受給は年7.2パーセントの加算特典を与え、追納は不足している加入期間を埋めてくれます。 4. 専業主婦と出産クレジットで年金 혜택を広げる 職場に勤めない専業主婦も、任意加入制度を通じて自ら国民年金に加入し、貴重な老齢年金を直接受給することができます。過去に職場で働いていたが辞めた期間がある場合、その記録を捨てずに合算して、合計120ヶ月、つまり10年を満たすために使うことができます。今年基準で毎月一定額の保険料をコツコツ納付すれば、夫に依存せず堂々と自分の老後資金を受け取ることができます。さらに、子供を出産したり養子縁組したりした場合、国家が加入期間を追加で認めてくれる出産クレジット制度も頼もしい支えです。子供の数に応じて年金算定時に加入期間が加算されるため、退職準備に大きな助けになります。このように様々な制度を隅々まで探せば、自分が見落としていた隠れた年金 혜택が想像以上に多いことに気づきます。自ら加入する任意加入と出産クレジット制度を積極的に活用すれば、受給資格を簡単に獲得できます。 💡 核心ポイント専業主婦の任意加入と出産クレジットを活用すれば、年金受給資格と金額を同時に確保できます。 5. 相続と遺族年金の違いを明確に理解する 自分が一生懸命積み立てて作った老齢年金は、死亡時に遺族の生計を守る遺族年金と密接に絡み合っています。加入者が死亡する前にすでに支給事由が発生したが、まだ口座に入金されていない未払い年金は、完全に財産として認められます。しかし、新たに発生する遺族年金は財産相続とは概念が全く異なり、法定相続人の範囲と異なる可能性があるため注意が必要です。中には自分が払った保険料を子供たちにそのまま相続させる財産だと誤解する人もいますが、国民年金は基本的に相互扶助性質の保険制度です。したがって、老後準備をする際には、子供に相続させる財産だけに固執するのではなく、自分と配偶者の生涯の生活費を責任を持つ年金の確保に集中すべきです。稀に遺族年金と本人の老齢年金の関係を正しく理解せず、損をする場合もあるため、事前に公団の案内を確認するのが 좋습니다。国民年金は一般的な財産相続とは異なり、遺族の生計維持を最優先に設計された公的給付です。 💡 核心ポイント未払い年金は相続対象になりますが、遺族年金は遺族の生計保護のための別の給付です。 6. 安定した老後のための最終提言 これまで見てきたように、老齢年金は単なる小遣いではなく、私たちの人生の後半戦を支える最も頼もしい生涯の月給です。退職時期と年金受給時期の不一致の中でも、早期受給や繰り下げ受給、そして追納制度を状況に合わせて組み合わせれば、危機を機会に変えることができます。毎月口座にコツコツ入ってくる現金フローを作るほど、老後貧困を完璧に防ぐ確実な方法は世の中に存在しません。今日からでも自分の国民年金の予想加入期間と予想受給額を詳しく照会し、不足している部分を埋めていく必要があります。子供にすべてを託す時代はすでに過ぎ去り、徹底した国家年金制度の活用こそがスマートな退職の核心です。継続的な関心と小さな実践が積み重なり、あなたの生涯の老後を豊かで堂々としたものにしていくでしょう。退職時点で動じないように、今すぐ自分の年金加入履歴を確認し、戦略を立ててください。 💡 核心ポイント徹底した年金設計と制度活用で、退職後の生涯の月給を確保すべきです。 よくある質問 老齢年金を受け取れる最小の加入期間はどれくらいですか? 老齢年金を受給するには、最低10年、つまり120ヶ月以上保険料を納付する必要があります。 早期老齢年金を受け取っている間に就職すると、年金は停止されますか? 一定の収入が発生すると、早期老齢年金の支給が停止されたり減額されたりするため、収入活動の有無をよく検討する必要があります。 専業主婦も国民年金に加入して、後に年金を受け取れますか? はい、任意加入制度を通じて、専業主婦も本人の希望に応じて保険料を納付し、65歳から老齢年金を受け取ることができます。 国民年金の追納はどの期間についてのみ申請できますか? 無収入期間や納付免除期間など、保険料を払えなかった期間について事後納付が可能です。 =

2026년 4대보험 계산기 실수령액 조회 방법과 근로자·사업주 부담금 비교

매월 통장에 찍히는 월급 명세서를 볼 때마다 세금과 함께 떼어가는 공제액을 보며 깜짝 놀라본 경험이 다들 한 번쯤 있으실 겁니다. 연봉 계약을 맺을 때는 분명히 만족스러운 금액이었는데 막상 실제로 손에 쥐는 돈은 생각보다 훨씬 적어서 허탈해지기 마련입니다. 작년에 신입 사원으로 입사한 제 친구도 계약 연봉을 단순히 열두 달로 나눠서 계산했다가 첫 달 월급 통장을 보고 … Read more

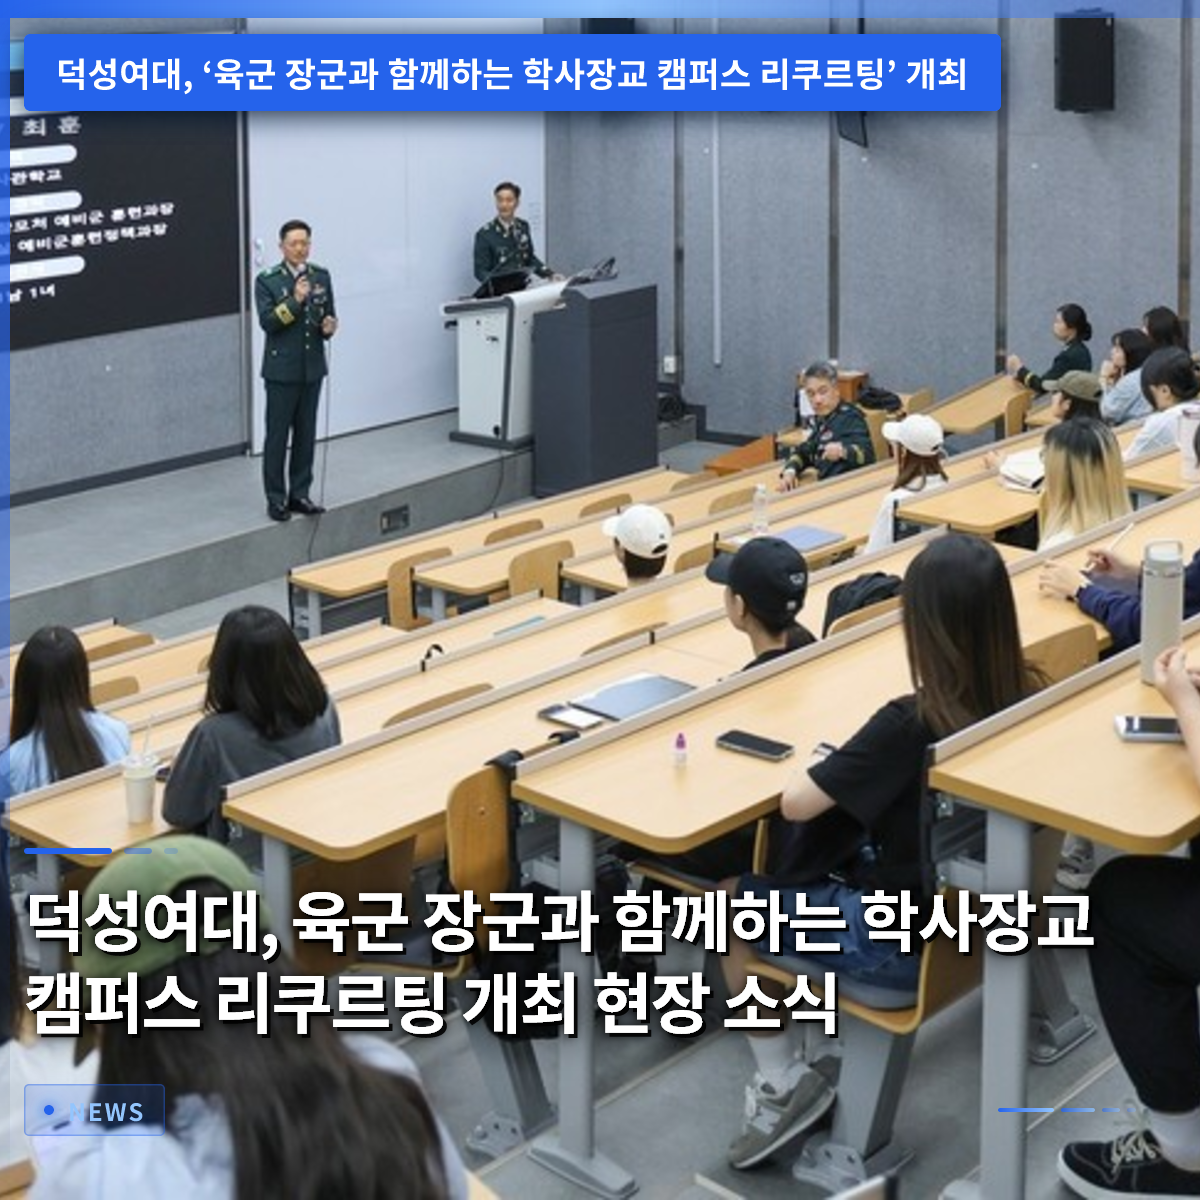
ドクソン女子大学、陸軍将軍と学ぶ将校向けキャンパスリクルーティング開催の現場レポート

ドクソン女子大学は、9月8日から9日にかけて、校内の大講義棟および学生会館一帯で「2026年2学期 陸軍将軍と学ぶ将校向けキャンパスリクルーティング」を成功裏に開催しました。今回のイベントは、就職を控えた在学生だけでなく、卒業予定者や未就職の卒業生、さらには地域の若者まで幅広く参加し、大きな関心を集めました。最近、急激に変化する雇用市場の中で、安定性がありながら専門性を磨ける軍関連のキャリアパスについて、若者の目線に合わせて企画されたものです。特に陸軍人事司令部と連携し、実際の軍組織を率いる将軍団が直接大学キャンパスを訪れた点は、他の採用説明会とは大きく異なります。単に書類の書き方を教える従来の枠組みを超え、軍生活の実態や将校としてのビジョンを生き生きと伝えることで、学生たちの熱い反響を呼びました。最初は軍隊に対して漠然とした不安や遠さを感じていた学生たちにとって、今回のイベントは新たなキャリアの地平を広げる貴重な機会となりました。今後、大学と軍の有機的な協力がどのようなシナジーを生み出すのか非常に期待される中、本記事では当時のイベントの具体的な様子を詳しくご紹介します。 = ドクソン女子大学、陸軍将軍と学ぶ将校向けキャンパスリクルーティング開催の現場レポート 1. イベントの背景と目的 1. イベントの背景と目的 今回のドクソン女子大学における将校向けキャンパスリクルーティングは、若年層の失業問題が深刻化する中、学生に多様で実用的なキャリア選択肢を提供するために企画されました。大学本部側は、学生が自身の専攻や個人の能力を、軍という大きな組織の多様な兵科や職務と結びつけて深く検討することを願っていました。一般的に、女性学生にとって軍人という職業は少し馴染みが薄く、ハードルが高いと感じられる傾向があることを踏まえてイベントが実施されました。陸軍人事司令部も、優秀な人材を早期に発掘し、軍組織の専門性を高めるために今回の訪問に積極的に取り組みました。理論的な説明にとどまらず、現役将校の生々しい声を伝えることで、軍幹部に対する漠然とした先入観を完全に払拭しようとしたのです。実際、多くの学生が卒業後の進路の方向性を定められず迷っているケースが多い中、今回のイベントはそうした人々にとって頼もしい灯台となりました。学校側は、単発のイベントで終わらせず、今後とも関連機関との継続的な協力を通じて、学生一人ひとりに合わせたサポートを強化するという明確な意志を示しました。こうした企画意図は、参加した学生の高い満足度につながり、大学における模範的なキャリア指導の事例として定着しています。 💡 キーポイント若年層の失業問題の中で、学生に新たなキャリアの可能性を開くために企画された 맞춤형イベントです。 2. ミン・ジェホン学長と陸軍将軍団の会談 2. ミン・ジェホン学長と陸軍将軍団の会談 イベント初日の9月8日には、ドクソン女子大学のミン・ジェホン学長と陸軍のチェ・フン将軍をはじめとする軍の主要人物たちが一堂に会し、懇談を行いました。両者は、大学生の就職支援策や軍分野における人材育成の重要性について深い意見を交換し、相互協力への決意を固めました。この場で交わされた対話は、今後両機関が持続可能な若年層雇用創出ネットワークを構築する上で、確かな基盤となるでしょう。学長と将軍団は懇談を終えた後、すぐに採用説明会の会場へ移動し、イベントに参加した多くの学生を激励し、応援のメッセージを伝えました。大学の最高責任者と軍の高位将官が共に若者の未来を憂慮する姿は、学生たちに大きな感動と信頼をもたらすのに十分でした。特に女子大学という特殊性を考慮すると、軍の最高指揮部が直接訪れ、女性人材のリーダーシップや能力を高く評価したことは非常に喜ばしい出来事でした。双方のこうした積極的なコミュニケーションは、今後より多くの女子学生が堂々と国軍の主要な役割を担う成長へとつながる前向きな合図となりました。写真撮影の瞬間にも、明るい笑顔の中に両機関の緊密なパートナーシップがうかがえ、現場の雰囲気は一段と温かみのあるものになりました。 💡 キーポイント大学学長と軍将官との懇談を通じて、両機関の協力意志を固め、学生を激励しました。 3. 陸軍将軍団による特別講義と優秀学生表彰 3. 陸軍将軍団による特別講義と優秀学生表彰 採用説明会の本編では、陸軍将軍団が自ら壇上に上がり、後輩のような大学生たちに惜しみない助言と特別講義を行いました。軍組織の特徴やリーダーシップの本質について深い哲学を共有し、単なる職業以上の価値を持つ将校としての生活を率直に語りました。特別講義の途中には、普段から学業に励み、軍分野への関心が高かった優秀な学生を厳正に選抜して表彰する意味深い時間もありました。陸軍参謀総長賞や人事司令官賞などの権威ある賞が授与され、受賞者だけでなく見守る学生たちの士気も大きく高まりました。講義を聞いたある学生は、将軍たちのカリスマ的な姿の中に温かい人間味とビジョンを感じ取ることができ、キャリアに関する悩みが完全に解消されたと言っていました。机に向かって漠然と悩むよりも、現場で直接経験談を聞くことがどれほど大きな響きを持つかを証明した形です。こうした特別講義プログラムは、学生に挑戦精神を植え付け、国家安全保障とリーダーシップの意味を再認識させる貴重な教育的場となりました。受賞の栄誉に輝いた学生たちは、今後韓国を牽引する優れたリーダーとして成長していくという堂々たる抱負を述べました。 💡 キーポイント将軍団の率直な特別講義と優秀学生表彰を通じて、学生たちの挑戦精神と士気を大きく高めました。 4. 将校制度(学사장교)のすべて 4. 将校制度(学사장교)のすべて 今回の説明会で最も核心的な部分は、陸軍の将校制度(学사장교)に関する詳細かつ正確な情報を提供するセッションでした。応募資格から厳格に見える選抜プロセスまで、学生が最も関心を持つ重要な事項を一目瞭然に解説しました。将校として任官した際に付与される多様な勤務条件や画期的な福利厚生制度も詳しく案内され、大きな好評を得ました。過去と異なり、現在の軍務環境は自己研鑽と未来の準備を並行して進められるよう合理的に改善されている点が強調されました。質疑応答の時間には、学生が手を挙げて、普段から疑問に思っていた軍組織の文化や特定の兵科の特徴について遠慮なく質問を投げかけました。現役将校たちは実務経験に基づき、飾り気のない回答を返し、学生たちの胸に残っていた小さな不安も完全に解消してくれました。これにより、学生たちは軍隊が単に硬直的な組織ではなく、自分の専門性を存分に発揮できるダイナミックな舞台であることを認識しました。正確な情報に基づくこうした案内は、学生が衝動的な選択ではなく、冷静かつ合理的なキャリア決定を下すことを助けるものでした。 💡 キーポイント将校制度の応募手続きと勤務条件を詳しく案内し、現役将校との質疑応答を実施しました。 5. キャンパスリクルーティングブースの運営 5. キャンパスリクルーティングブースの運営 屋内説明会場の熱気は、そのまま学生会館前に設けられたキャンパスリクルーティングブースへと自然とつながりました。9月8日から9日までの2日間運営された相談ブースは、行き交う学生たちの足を止めさせ、祭りのような活気ある雰囲気を演出しました。陸軍の募集担当者が直接ブースに常駐し、学生一人ひとりの目線に合わせた個別 맞춤형相談を親切に行いました。ブースを訪れた学生たちは、部隊配属プロセスや長期勤務への転換条件など、インターネット検索だけでは知り得ない有益な情報を得て帰りました。現場では、簡単な応募書類の作成案内だけでなく、実際の軍服や装備を間接的に体験できる小さなイベントも併催されました。友人と一緒にブースを訪れたある卒業予定者は、想像以上に親しみやすく接してくれた軍関係者の姿に深い印象を受けたと言っていました。百回の説明よりも、直接訪れてコミュニケーションを取る現場中心のプロモーションがどれほど強力な波及力を持つかを如実に示す場面でした。2日間にわたるブース運営は、校内全域に軍キャリアへの肯定的な認識を根付かせる上で決定的な役割を果たしました。 💡 キーポイント学生会館前の屋外ブースで個別 맞춤형相談を行い、学生たちの疑問をその場で解決しました。 6. チョン・ジヨン本部長の総評と展望 6. チョン・ジヨン本部長の総評と展望 ドクソン女子大学大学就職本部長を務めるチョン・ジヨン経営学科教授は、今回のイベントの意味を振り返りながら今後の計画を明らかにしました。彼は、学生が陸軍将軍団や現役将校と直接対面することで、軍組織への理解の幅を広げた点を最大の成果として挙げました。さらに、自分の専門知識や未来の能力を軍の多様な職務と結びつけて考えることができる有益な時間だったと評価を付け加えました。大学側は、今後も学生が社会各分野の現役従事者と直接向き合い、実用的な就職情報を得られる窓口を広げる方針です。急変する雇用環境の中で、学生が試行錯誤を減らし、自分自身の道を切り開けるよう、多方面からサポートを惜しまないことを強調しました。今回の将校リクルーティングの成功は、今後大学が就職難を突破するために取るべき方向性を非常に良く示した模範的な事例です。若者が恐怖を乗り越え、より広い世界へと飛躍できるよう支援するこうした努力が集まり、私たちの社会の確かな未来を築いていくでしょう。今後、ドクソン女子大学が展開する革新的なキャリア支援プログラムが、より多くの若者の夢を現実のものにしていくことを心から応援しています。 💡 キーポイント学生 맞춤형キャリア支援を強化し、関連機関との協力を継続的に拡大していく計画です。 よくある質問 今回の将校向けキャンパスリクルーティングはいつ、どこで開催されましたか? 9月8日から9日までの2日間、ドクソン女子大学校内の大講義棟と学生会館一帯で行われました。 今回のイベントにはどのような人が参加できましたか? ドクソン女子大学の在学生に加え、卒業予定者、未就職の卒業生、そして地域の若者まで幅広く参加することができました。 … Read more

IRP口座開設方法と税額控除限度額・特典の完全ガイド

個人型確定拠出年金(IRP)口座の開設は、年末調整での税額控除特典と退職後の資産形成を同時に実現できる必須の資産運用プロセスです。会社員であれば誰でも年末調整の還付金を増やすために関心を寄せていますが、手続きが複雑なため先延ばしにするケースが多いのが実情です。最近ではスマートフォンのアプリを通じて支店への訪問なしに非対面で口座を開設できるようになり、参入障壁が大幅に下がりました。本記事では、IRP口座開設の具体的な手順から税額控除の限度額、資金運用のコツまで詳しく解説します。退職金を安全に守りながら配当収益も得たい方は、ぜひ今回の内容をご確認ください。複雑な金融用語ではなく、日常的な言葉で分かりやすくお伝えします。 = IRP口座開設方法と税額控除限度額・特典の完全ガイド 1. IRP口座開設の必要性と基本概念 1. IRP口座開設の必要性と基本概念 個人型確定拠出年金(IRP)口座とは、従業員が在職中に自発的に拠出したり、転職・退職時に受け取った退職金を老後資金として運用するための専用口座です。かつては退職年金の加入者や自営業者の一部のみが関心を寄せていましたが、最近では税制優遇措置が大幅に強化されたことで、会社員にとって必須の資産運用手段として定着しました。特に、転職時に無意識に退職金を個人の普通預金口座で受け取ってしまい、多額の税金を支払うケースがありますが、この口座を利用すれば課税繰延べの恩恵を受けられます。 実際に、会社員のキムさんは最初の職場を辞める際に受け取った退職金を生活費に充てるため普通口座で受け取り、予想以上に多額の雑所得課税を課せられ、大きく後悔しました。もし退職金をIRP口座に振替えていれば、年金受給時まで課税を繰延べられるだけでなく、低税率課税の恩恵も受けられたはずです。このように、退職後の資産形成はもちろんのこと、直近の税負担を軽減する強力な盾の役割を果たします。資産形成の初期段階にある新入社員であっても、長期的な分散投資戦略を立てる際に必ず考慮すべき理由です。 💡 コアポイントIRP口座の開設は、税金を節約しながら退職金を安全に守るための必須の老後準備手段です。 2. 非対面モバイルアプリの活用方法 2. 非対面モバイルアプリの活用方法 スマートフォンを活用すれば、支店に直接足を運ぶ手間なく、わずか数分で口座を開設できます。各証券会社や銀行のモバイルアプリをダウンロードし、年金口座メニューに進んで本人確認と約款同意の手続きを行うだけです。この過程で身分証の撮影と既存口座の確認手続きが行われるため、事前に身分証を用意しておくと良いでしょう。 例えば、農協(NH)や三星証券などの金融会社のアプリでは、直感的な画面構成により初心者でも簡単に操作できるよう案内しています。過去には窓口担当者と長時間の相談が必要でしたが、今では自宅で週末でも気軽に加入手続きを完了できます。口座開設時に手数料構造を 꼼꼼に確認すれば、長期投資時の収益率向上に大きく役立ちます。非対面専用口座の場合、手数料免除特典を提供している場所が多いので、加入前に比較する賢さが求められます。 💡 コアポイントモバイルアプリを利用すれば、支店への訪問なしに非対面で簡単に口座を開設できます。 3. 税額控除の限度額と節税効果 3. 税額控除の限度額と節税効果 年金貯蓄とIRPを合算した年間の税額控除限度額は最大900万ウォンで、これをうまく活用すれば年末調整で大きな還付金を受け取れます。総給与額が5,500万ウォン以下の従業員であれば15%という高い控除率が適用され、これを上回る場合でも12%の控除恩恵を受けられます。900万ウォンの限度額を満額まで拠出すれば、最大148万5,000ウォンに達する税金の還付という驚きの体験ができます。 40代の会社員パクさんは、毎年年末調整シーズンに多額の税金を払っていましたが、昨年専門家のアドバイスを受けてIRPの拠出限度額を満額まで充て、今年は税金の還付金を受け取り、家族旅行の費用に充てました。このように、単なる貯蓄ではなく、国が推進する政策的な資産運用を積極的に活用することが資産管理の核心です。ただし、無条件に限度額を埋めるのではなく、自身の収入水準とキャッシュフローを考慮し、毎月拠出する金額を合理的に設定することで、中途解約のリスクを防ぐことができます。 💡 コアポイント年間拠出限度額900万ウォンを埋めると、年末調整で最大15%の税額控除恩恵を受けられます。 4. 運用商品の選択とリスク資産の限度額 口座を開設した後、多くの加入者が預金や現金性資産にのみ資金を放置していますが、物価上昇率を考慮すると惜しい選択です。退職年金監督規定に基づき、安全資産とリスク資産の投資比率を調整することができ、株式型上場投資信託(ETF)などの商品にも一定の比率で投資できます。最近では、証券会社がAI 기반の資産管理ロボアドバイザーサービスを導入し、加入者が直接銘柄を選ばなくても自動的にポートフォリオを構築してくれます。 社会人経験の浅いイさんは、最初は預金利子だけに頼って加入しましたが、物価上昇に追いつかない収益率に失望し、専門家の相談を通じて株式型商品の比率を調整しました。その結果、安定した配当を受け取りながら、長期的に資産を増やしていく楽しさを味わえるようになりました。定期預金だけに資金を拘束するのではなく、多様な上場投資信託商品を活用して積極的に運用することで、実質的な老後資金を確保できます。定期的な資産リバランスのプロセスを通じて、市場の変化に柔軟に対応する能力も養う必要があります。 💡 コアポイント預金だけに留まらず、上場投資信託やロボアドバイザーを活用して積極的に資産を運用すべきです。 5. 中途解約時の注意点と例外事由 この口座は老後対策を目的とした長期商品であるため、中途解約した場合、これまで受け取っていた税額控除恩恵をすべて返還しなければならないペナルティがあります。解約加算税の性質を持つ雑所得課税が課されるため、急な資金が必要だからといって簡単に解約すべきではありません。ただし、無住宅者の住宅購入や借家保証金の引き出し、破産、天災地変、そして本人または扶養家族の3ヶ月以上の療養治療などの法定事由が発生した場合は、例外として低税率課税での中途引き出しが許可されます。 実際に無住宅者であるチョイさんは、マイホーム購入のために借家保証金を増額する必要があり、法定要件を満たしたことでペナルティなしに資金の一部を引き出すことができました。このように、やむを得ない事情が生じた場合にどのような書類や証明書が必要か事前に知っておくと大きな助けになります。普段から緊急予備資金は通常のCMA口座や短期貯蓄で別途確保し、この口座の資金は最後まで維持する戦略が賢明です。 💡 コアポイント中途解約時は税制上のペナルティが大きいため、法定の例外事由を除き、退職時まで維持することが望ましいです。 6. 2026年退職年金市場の展望と読者の行動 2026年現在の金融市場は、AI 기반の資産管理と多様なデジタルプラットフォームサービスを前面に打ち出し、より便利な年金投資環境を構築しています。各証券会社は顧客獲得のために多様なイベントを展開し、加入を促しているため、こうした時期をうまく活用すれば追加的な恩恵を受けられます。退職後に家賃や配当金で生活するという目標があるなら、今すぐ口座を開設し、少しでも早く拠出を始めることが有利です。 今すぐスマートフォンを起動し、メインの証券会社のアプリにアクセスして非対面で口座を開設し、毎月少額でも自動振替を設定してみてください。小さな習慣の違いが、10年後、20年後の老後の景色を完全に変えるでしょう。税制優遇と複利効果を同時に享受しながら、確かな未来を準備する賢い投資家になることを心から応援します。今日学んだ内容を基に、先延ばしにしてきた老後準備を今すぐ行動に移してみてください。 💡 コアポイント2026年の便利なデジタル金融環境を活用し、今すぐ口座を開設して老後準備を始めましょう。 よくある質問 IRP口座と年末調整の年金貯蓄口座は何が違いますか? 年金貯蓄は誰でも加入できる商品であるのに対し、IRPは収入のある従業員や事業者が加入でき、退職金の受領用途を兼ねます。両方の口座を合算して年間最大900万ウォンまで税額控除恩恵を受けられます。 会社を移る際、既存の退職金はどのようにすればよいですか? 転職や退職時に受け取った退職金は、必ず本人名義のIRP口座に振替えることで課税繰延べ恩恵を受け、税金を節約できます。普通口座で受け取ると、退職所得課税の代わりにより高い雑所得課税が課される可能性があるため注意が必要です。 収入のない主婦や大学生も口座を開設できますか? 収入がなくても成人であれば誰でも口座開設が可能です。ただし、収入がないため年末調整の税額控除恩恵は受けられませんが、将来年金を受け取る際に低税率課税の恩恵を受けられる利点があります。 … Read more

ヒトのミニ脳を移植されたマウス、歩行と記憶能力が復活

ヒトの大脳皮質を模倣した臓器類縁体(オルガノイド)を、大脳皮質に欠損があるマウスに移植したところ、その運動能力と記憶能力が著しく回復したという驚異的な医学的成果が発表されました。アメリカ・スタンフォード大学医学部精神医学・行動科学科のセルジュ・パシュカ教授の研究チームは、大脳皮質の大部分が欠損した状態で生まれたマウスにヒトの大脳皮質オルガノイドを移植する研究に成功しました。この研究は、生命科学分野で最も権威ある国際学術誌の一つである『ネイチャー』に掲載され、世界中の学界から熱い注目を集めています。オルガノイドとは、幹細胞を培養して実際の臓器の微細な構造と複雑な機能をそのまま再現したミニ臓器を指します。ヒトの幹細胞で作られたこのオルガノイドを生きた生物の体内に移植することで、組織がどのように機能しているかをリアルタイムで追跡できる強力なツールとなります。この記事では、この神秘的な医学実験がどのように進められたのか、そして将来私たちの生活にどのような変化をもたらすのかを詳しく見ていきましょう。 = ヒトのミニ脳を移植されたマウス、歩行と記憶能力が復活 1. 大脳皮質欠損マウスとオルガノイドの出会い 1. 大脳皮質欠損マウスとオルガノイドの出会い オルガノイドを正常なマウスの頭蓋骨内に直接移植する過程は、現実的に莫大な困難に直面します。最大の理由は、マウスの頭蓋骨内部の空間が非常に限られているという物理的な限界です。さらに、マウスが元々持っていた固有の神経細胞と移植されたヒト脳オルガノイド内の神経細胞が、成長過程で場所を確保するために激しく競い合うため、適切に統合されないという問題が発生します。これらの限界を克服するため、研究チームは遺伝子を精密に改変し、発達の初期段階から新皮質や海馬などが正しく形成されない特別なマウスモデルを設計しました。生まれたばかりのこれらの大脳皮質欠損マウスに、ヒト脳オルガノイドを非常に精巧に移植し、両方の組織が調和して共に成長できる環境を整えました。その結果、驚くべきことに、マウスの大脳皮質の空いたスペースの実に90%がヒトの脳組織によって完全に埋められるという奇跡が起きました。移植されたヒト脳オルガノイドは、単に場所を占めるだけでなく、マウスの身体器官と深いレベルの接続を開始しました。ヒト脳オルガノイド内に形成された無数の神経ネットワークは、マウスの脊髄とも自然に接続される驚くべき適応能力を示しました。生物学的限界を超え、異なる種の神経細胞が一つの巨大なネットワークとして融合できることを証明した歴史的な瞬間でした。研究チームは、この過程が厳格に確立された倫理指針の枠組みの中で安全に行われたと繰り返し強調しました。 💡 核心ポイント研究チームは頭蓋骨内の空間の限界を克服するために欠損マウスを利用し、空いたスペースの90%をヒト脳組織で埋めることに成功しました。 2. 驚異的な歩行および記憶能力の回復過程 2. 驚異的な歩行および記憶能力の回復過程 頭蓋骨内にヒトのミニ脳を移植されたマウスは、外見の変化だけでなく、行動様式においても劇的な回復傾向を示しました。オルガノイドを移植された大脳皮質欠損マウスは、そうでない対照群のマウスと比較して、はるかにバランスが良く自然な歩みを披露しました。脳の中枢的な命令体系が崩壊すると、最初に崩壊するのが基本的な運動機能ですが、この部分がかなり正常化されたのです。研究チームはここで止まらず、2種類のマウスを複雑な迷路空間に入れる実験を追加で設計し、認知能力をテストしました。マウスが直前に訪れた通路を正確に記憶し、次に現れる新しい通路を正しく選択してのみ通過できる、難しい作業記憶能力の評価でした。試験の結果、オルガノイドを移植されたマウスは、大脳皮質欠損マウスと比較して、道をはるかに正確に見つけ出し、優れた記憶力を誇示しました。過去には単純な反射作用にのみ依存していたマウスが、ヒトの脳組織の一部を移植したおかげで、高次な認知機能の一面を回復したことになります。この実験結果は、ヒトの幹細胞で作られた組織が単なる生体模造品を超え、実際の生物体の崩壊した認知機能を復活させることができる実用的な治療ツールになり得ることを示唆しています。周囲で見守っていた研究員たちも、マウスが迷路を自然に抜け出す姿を見て感嘆を禁じえなかったと伝えられています。 💡 核心ポイントオルガノイドを移植されたマウスは、そうでない個体よりもはるかに自然な歩みを見せ、迷路探索における作業記憶能力も著しく改善されました。 3. オルガノイド研究の科学的意義 3. オルガノイド研究の科学的意義 スタンフォード大学研究チームのこの成果は、単にマウス1匹が回復したという事実を超え、現代医学が向かう新たな地平を開いたという評価を受けています。ヒトの脳はあまりにも複雑で神秘に満ちており、これまで実際の疾患が発生した際に原因を正確に把握したり、薬物をテストしたりするのに莫大な制約がありました。患者の脳を直接取り出して実験することはできないため、医師や科学者は常に間接的な方法やコンピュータシミュレーションに頼らざるを得ないという限界がありました。しかし、今回開発された生体内移植技術を活用すれば、ヒトの脳細胞が生きた有機体の中で他の神経細胞とどのように相互作用しているかをリアルタイムで観察できるようになります。特に発達障害や難治性の脳疾患を患っている患者にとって、この研究は光のような朗報として届いています。患者 맞춤형幹細胞でオルガノイドを作成し、動物モデルに移植して治療効果を事前に検証すれば、副作用を最小限に抑えることができます。脳内で起きている微細な電気信号の流れやシナプスの接続状態を直接目で確認しながら治療法を探る道が開かれたのです。今後、多くの脳疾患の患者が苦痛から解放されるオーダーメイド医療の時代がぐっと近づいたことを、今回の研究が力強く証明しています。 💡 核心ポイント今回の研究は、患者 맞춤형オルガノイドを通じて、生きた生物体内で脳疾患の原因をリアルタイムで観察し、治療法を見つける道を開きました。 4. 徹底した倫理的検証と未来の課題 4. 徹底した倫理的検証と未来の課題 ヒトの脳組織を動物に移植するいわゆる異種間移植研究が成功を収めるにつれ、科学界内部でも期待とともに深い倫理的省察の声が高まっています。ヒトの脳細胞が動物の体内で成長し、もしかするとヒトに類似した意識や感情を持つようになるのではないかという懸念が存在するためです。こうした社会的な懸念を意識したかのように、スタンフォード大学研究チームは、今回の実験の全過程が厳格かつ厳密な生命倫理指針を毫も誤差なく遵守して進められたと繰り返し強調しました。研究を承認し監督する委員会が数多くの安全装置と管理策を講じていたため、科学的な好奇心が倫理的な線を越えないよう徹底的に管理されました。それでもなお、今後オルガノイド研究がさらに活発になるためには、技術的な進歩だけでなく、社会構成員全員が共感できる透明で厳格な倫理基準が不可欠です。動物福祉と生命倫理の境界線上で、どこまで許可し、どこから制限すべきかという絶え間ない社会的議論が伴わなければなりません。研究陣もこれらの点をよく認識しているため、今後の追跡研究においても倫理委員会の監督の下で安全性を最優先に実験を続ける方針です。技術の発展速度がどれほど速くても、人間の尊厳と生命倫理を守る堤防が崩れないよう、世界中の科学界が知恵を結集すべき時が来ています。 💡 核心ポイントヒト脳組織移植研究は莫大な可能性を秘めている一方で、厳格な生命倫理指針の遵守と社会的合意が必ずしも並行して行われる必要があります。 5. 難治性脳疾患制覇への飛躍 5. 難治性脳疾患制覇への飛躍 地球上には、まだ適切な治療薬がなく、無数の患者とその家族を絶望に陥れている多くの難治性脳疾患が存在します。認知症やパーキンソン病、先天性大脳皮質欠損症などの疾患は、現代医学の最前線においても依然として制覇しにくい巨大な山として残っています。今回マウスを対象に成功を収めたオルガノイド移植技術は、こうした不治の病と堂々と対峙できる強力な武器に進化する可能性を秘めています。患者の体から採取した細胞を培養して作った健康なミニ脳組織を損傷部位に移植することで、壊れた神経回路を再び修復するシナリオが現実のものになりつつあります。もちろん、マウスで成功したからといって、すぐにヒトの患者に移植手術を実施できるわけではなく、無数の臨床試験と安全性検証のプロセスが残っています。しかし、基礎科学研究段階で脳組織の欠損を埋め、身体機能を復活させたという事実だけでも、医学界に与えた波及力は莫大です。今後、世界中の多くの研究所や製薬会社が、この技術を基盤に新たな治療薬の開発に全力を注ぐことが予想されます。近い将来、不治の病とされていた多様な脳疾患が制覇され、患者が再び平凡な日常を取り戻す奇跡が起きるかもしれません。 💡 核心ポイントマウス実験の成功は、今後認知症やパーキンソン病などの難治性脳疾患を治療できる革新的な治療薬の開発につながる巨大な足場となるでしょう。 6. バイオテクノロジーがもたらす未来の青写真 6. バイオテクノロジーがもたらす未来の青写真 ヒトのミニ脳をマウスに移植し、歩行と記憶能力を復活させた今回のスタンフォード大学の研究は、生命科学の歴史における大きなマイルストーンとして記録されるでしょう。想像の中でしか可能だと思われていたことが、最先端の幹細胞技術と精密な遺伝子操作と出会い、現実の領域にぐっと踏み入ってきました。まだ解決すべき技術的な難題や越えなければならない倫理的な山々が残っていますが、科学が人類の苦痛を軽減するために進む方向は明確です。今後、こうした最先端バイオテクノロジーがより安全かつ透明に発展し、より多くの命を救うことに貢献することを心から願っています。読者の皆様も、今回の研究をきっかけに、生命科学の輝かしい発展と未来の医学の変化に温かい関心を持っていただければ幸いです。 💡 核心ポイント今回の研究は、生命科学の境界を広げた偉大な成果であり、今後人類の健康と福祉の向上に中核的な役割を果たすでしょう。 よくある質問 オルガノイドとは何ですか? 幹細胞を培養して、実際の人体臓器の構造と機能をミニサイズで再現した臓器類縁体を指します。 今回の研究でマウスに移植された脳組織はどのような役割を果たしましたか? 大脳皮質欠損マウスの空いたスペースの90%を埋め、脊髄と接続されて歩行と作業記憶能力を著しく改善しました。 ヒトの脳組織を動物に移植する研究は倫理的に問題ありませんか? 研究チームは、厳格な生命倫理指針を徹底的に遵守し、承認された管理の下で安全に実験を進めたと述べました。 今回の研究結果は、今後どのような疾患の治療に役立つ可能性がありますか? … Read more

年金積立保険に加入する前に必ず知るべきメリット・デメリットと利回りの比較分析

年金積立保険は安定した老後資産の形成に役立ちますが、安易に加入すると後になって元本損失や低い利回りにより後悔しやすいです。国内株式市場がボックス圏に閉じ込められ変動性が大きくなる中、最近銀行窓口では年4%台の確定利回りを掲げる貯蓄型商品や年金商品を探しに来る人々が increasing しています。しかし、銀行の推奨だけを無条件に信じて加入する前に、商品の構造と特徴を正確に把握しておかなければ、後になって中途解約してしまうことを防ぐことはできません。この記事では、年金積立保険の具体的なメリット・デメリットからファンド商品との違いまで、サラリーマンが必ず知るべき内容を一つずつ丁寧に解説していきます。税額控除の恩恵と長期維持の重要性を両方考慮し、賢明な老後準備計画を立てる方法を一緒に見ていきましょう。 = 年金積立保険に加入する前に必ず知るべきメリット・デメリットと利回りの比較分析 1. 年金積立保険とは何か 1. 年金積立保険とは何か 年金積立保険は、毎月一定額を払い込み、老後に年金形式で受給できるように設計された代表的な貯蓄型保険商品です。サラリーマンが年末調整で税額控除の恩恵を受けられるため、過去から一貫して人気を博してきた伝統的な金融商品の一つです。最近の市場金利の変動性を受け、大手生命保険会社を中心に確定利回りを保証する商品が再び注目されています。銀行窓口を通じて加入するバンカシュランス形式でも多く販売されており、まとまった資金を安定して運用したい退職準備者には馴染みのある名前です。しかし、名前が似ているからといってすべての年金口座が同じ方法で運用されるわけではなく、注意が必要です。 初心者が最も混乱しやすい点は、一般的な年金保険と年金積立保険の違いですが、この二つは税制上の優遇措置の構造が全く異なります。一般的な年金保険は10年以上維持すると利子所得税が免除される非課税の恩恵がありますが、年金積立保険は払い込み時に税額控除を受けられます。したがって、毎年年末調整の還付金を確保することが重要なサラリーマンにとって、年金積立商品の方がはるかに有利に働く可能性があります。ただし、退職後に年金を受け取る際に年金所得税を納める必要があることを事前に計算しておかないと、税金の負担増を避けることはできません。商品の特性を正確に理解し、自分の所得水準に合わせて加入することで初めて、税制優遇の効果を十分に享受できます。 💡 コアポイント年金積立保険は税額控除の恩恵を受けながら、老後資金を安定して積み立てる代表的な貯蓄型保険商品です。 2. 最近の金融市場と確定利回り商品の台頭 2. 最近の金融市場と確定利回り商品の台頭 国内株式市場が大きな変動を経験し、明確な方向性を定着できない中、多くの投資家が元本保証の安全資産に目を向け始めています。株式市場の値動きが激しくなるにつれ、安心して資金を預けられる銀行の貯蓄型商品や保険会社の商品に莫大な資金が流入しています。実際、最近の数ヶ月間、バンカシュランスチャネルを通じて数兆ウォン規模の資金が流入し、保険会社も歓迎する雰囲気です。銀行にとっても非金利収益を増やし、長期的な取引ができる優良顧客を確保するために、こうした商品の販売に再び力を入れています。 こうした市場の雰囲気に合わせて、一部の大手生命保険会社は年4%台の確定利回りを掲げ、加入者を積極的に誘致しています。変動性の大きい株式型資産の代わりに、確定利回りを求める保守的な傾向の退職準備者にとって、こうした条件はかなり魅力的に映ります。サラリーマンの金さんは最近、銀行員から確定利回りが適用される年金商品を勧められ、加入を真剣に検討し始めました。毎月一定額を継続的に払い込むことで、金利低下リスクまで防げるという点が大きなメリットとして作用したためです。しかし、市場金利が長期的にどのように変動するか予測するのは難しいため、無条件に確定利回りだけを信じて加入するのは慎重であるべきです。 💡 コアポイント株式市場の変動性拡大に伴い、年4%台の確定利回りを掲げる保険商品に資金が集中しています。 3. 利回りの比較:年金積立保険とファンドの現実 3. 利回りの比較:年金積立保険とファンドの現実 年金口座を探していると、年金積立保険以外にも実積分配型の年金積立ファンドや証券会社が販売する商品が検索結果に頻繁に現れます。最近の金融機関の資料を見ると、元本・利息保証中心の商品と実積分配型商品の間の利回り格差は想像以上に大きく開いています。例えば、年金積立ファンドや上場指数ファンド(ETF)商品の利回りが二桁を記録している間、年金積立保険の平均利回りは相対的に非常に低く示されました。物価上昇率を考慮すると、保険商品の低い利回りは長期的に資産の実質価値を低下させる可能性があるという懸念を生んでいます。 周囲では、年金積立保険を10年間誠実に払い込んでいたが、利回りに失望して証券会社の口座に契約を移管したという体験談を簡単に探すことができます。サラリーマンの李氏もまた、長年維持していた保険商品の低い利回りに不満を感じ、最近証券会社のアプリを通じて口座移管を完了しました。複雑な書類提出や既存保険会社の確認電話の手続きがやや面倒でしたが、長期的な資産増殖のために避けられない選択だったと言います。もちろん、ファンドや上場指数ファンドは元本が保証されておらず、株価下落時に損失を被るリスクが常に存在します。したがって、無条件に他人が利回りが高いと追いかけるのではなく、自分の投資スタイルとリスク許容度をまず点検すべきです。 💡 コアポイント年金積立保険は安定性が高いものの、ファンドに比べて利回りが低く、長期的な資産増殖の観点では物足りなさを感じることがあります。 4. 年金積立保険の致命的なデメリットと中途解約のリスク 年金積立保険に加入する際、税額控除の恩恵だけを見て契約し、数年で中途解約すると莫大な金銭的打撃を被ることになります。10年以上という長い歳月をかけて継続的に払い込むことで初めてその役割を果たせる商品特性上、途中で解約すると元本損失が相当大きくなります。毎年受けていた税額控除の恩恵を返還しなければならないだけでなく、事業費名目で差し引かれる金額が大きく、実際に手元に残るお金がほとんどない場合もあります。広告で提示される華やかな老後年金受取額だけを信じて、月払い額を無理に設定し、生活費の圧迫につながるケースが後を絶ちません。 歳月が流れ、実際に10年という期間を満たす過程は、想像以上に長く退屈で、予期しない経済的危機が訪れることもあります。突然まとまった資金が必要になった状況で、保険商品を解約せずに耐えることはサラリーマンにとって非常に難しいミッションです。金融監督院の統合比較公示システムや関連比較プラットフォームを通じて他の商品と綿密に比較検討しなかった代償は、そのまま消費者の負担となります。契約期間が長いため、途中で会社を退職したり、収入が途絶える緊急事態が発生した場合の対策も事前に立てておく必要があります。結局、短期的な税制優遇だけに目を奪われ、商品の構造的なデメリットを看過すれば、貴重な老後資産をむしろ蝕む結果を招きます。 💡 コアポイント年金積立保険は中途解約時に元本損失と追徴金の負担を伴う可能性があるため、長期維持能力が必須です。 5. 自分に合った年金口座の選択ガイド 安全に元本を守りながら、年末調整の税額控除の恩恵も受けたい保守的な投資家であれば、年金積立保険は今でも良い選択肢となり得ます。一方で、自ら株式や債券の上場指数ファンドを運用しながら、より高い投資利回りを追求したいサラリーマンであれば、証券会社のファンド口座の方がはるかに適しています。金融商品を選択する際は、インターネットポータルサイトから監督院が運営する統合比較公示システムを活用し、手数料と予想還付率を直接比較するのが安全です。月払い額もまた、自分の固定支出と収入の流れを冷静に計算し、絶対に無理のない範囲で決定すべきです。 実際に月10万ウォンを10年間払い込む保険商品の広告を直接計算してみると、物価上昇を考慮すると老後に受け取る金額は想像より少ない可能性があります。したがって、一つの商品にすべての資産を集中させるのではなく、複数の口座に分散してリスクを管理する知恵が必要です。銀行や保険会社の勧誘だけに依存せず、自ら金融プラットフォームを通じて情報を収集・分析する能力を養うべきです。老後準備は短距離走ではなく、一生共にするマラソンのようなもので、途中で揺らがない粘り強さが求められます。自分の投資哲学に合った商品を慎重に選ぶことで初めて、快適で安心できる退職生活を迎えることができます。 💡 コアポイント個人の傾向や目標に応じて、保険とファンドの中で自分に最も有利な年金口座を選択すべきです。 6. 成功する老後準備のための実践戦略 これまで見てきた内容を基に、自分の財務状態を点検し、今年の後半から実践できる具体的な退職設計戦略を立てる必要があります。近づいてくる祝日の連休や資金需要が多い時期でも、非常用予備資金と年金払い込み用資金を徹底的に分離して管理する習慣を身につけるべきです。年金積立商品は加入した瞬間から数十年間維持しなければならない長期レースであるため、焦燥感を捨てて継続的に積み立てることが核心です。金融市場のトレンドが急変しても、自分の老後原則を守りながら有利な条件の商品に移行する柔軟性も必要です。 これから退職時期が近づくにつれ、安定したキャッシュフローの創出が何よりも重要になるため、今から少しずつ準備の鞭を引くべきです。今日すぐにスマートフォンのアプリや公式比較プラットフォームを開き、現在加入している金融商品の利回りと手数料を直接目で確認してみてください。周囲の噂や誇張された広告に惑わされず、自ら勉強して賢い消費者になることが、資産を守る近道です。安定性と収益性の間で賢明なバランスを見つけ、今日よりも明日がより期待できる堅牢な老後を今すぐ設計してみてください。小さな関心と実践が、後日豊かで余裕のある退職生活という貴重な実りとして必ずや戻ってくるでしょう。 💡 コアポイント徹底的な事前比較と長期的な資産管理戦略を通じて、安定した豊かな老後を準備すべきです。 よくある質問 年金積立保険と年金積立ファンドは何が違いますか? 年金積立保険は保険会社が運用し、元本・利息が保証される安定した商品ですが、年金積立ファンドは証券会社を通じて株式やファンドに直接投資し、高い収益を狙う実積分配型商品です。 年金積立保険を中途解約するとどのような不利益がありますか? これまで受けていた税額控除の恩恵を返還する必要があり、事業費の差し引きなどにより元本損失がかなり大きく発生する可能性があるため注意が必要です。 年金積立保険から証券会社のファンド口座に変更できますか? はい、既存の保険会社や移管先の証券会社のアプリを通じて契約移転を申請すれば、解約返戻金の損失なしに年金口座をそのまま切り替えることができます。 年金積立の税額控除限度額はどれくらいですか? … Read more