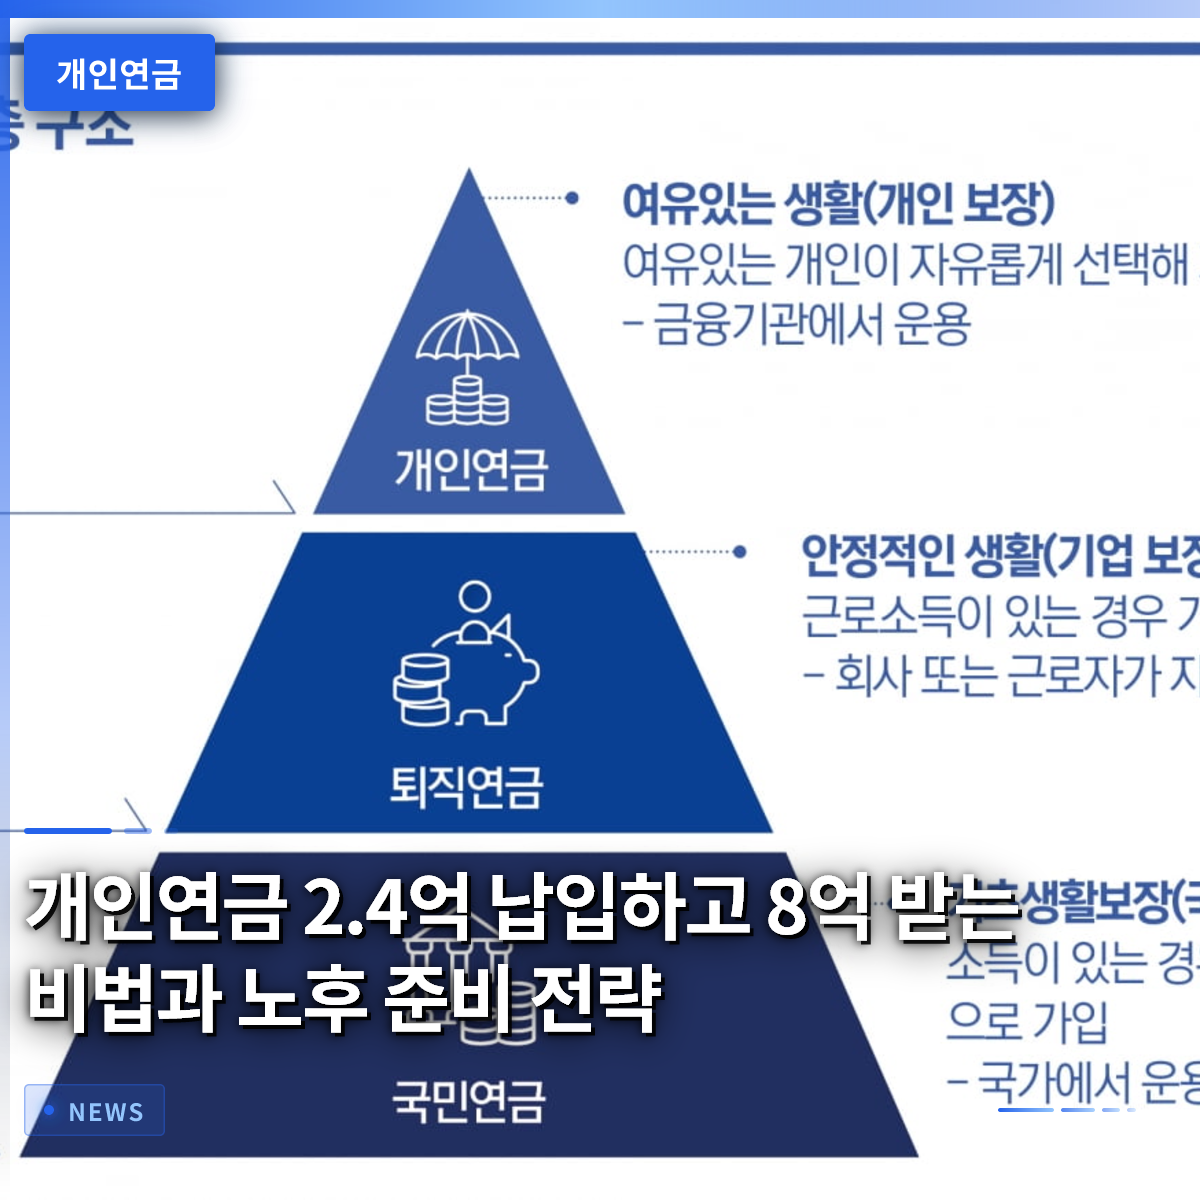
退職後に子供に依存する生活から抜け出し、真の老後の安全網を構築するには、今すぐ個人年金の準備を始めなければなりません。祝日に子供が親に毎月200万ウォンずつ小遣いを送ることは現実的にほぼ不可能なため、自分で作った年金制度が唯一の解決策です。周りを見渡すと、退職が目前に迫っているのに途方に暮れている方が多いですが、事前に準備した人々は余裕のある生活費を享受しています。この記事では、国民年金と退職年金に続く個人年金を活用して退職資金を最大化する具体的な方法を取り上げます。税額控除の恩恵から具体的な資産配分戦略まで、一つずつ詳しく見ていきましょう。これから老後を心配し始めた方でも簡単に実践できるように、核心内容だけをまとめました。
=
個人年金に2.4億ウォン積み立てて8億ウォン受給する秘訣と老後準備戦略
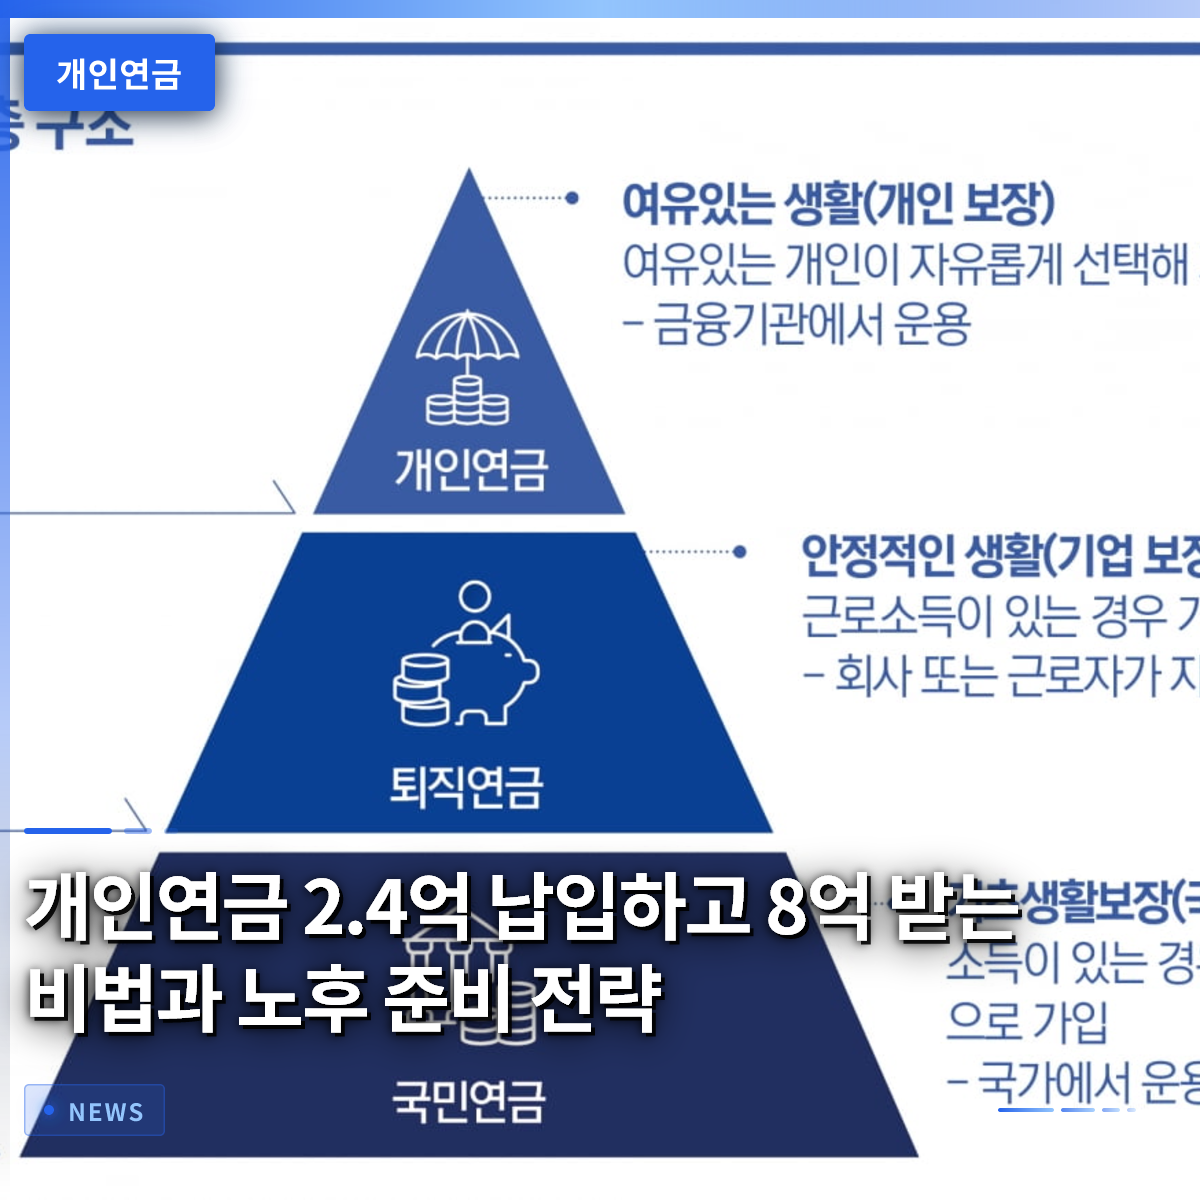
1. 子供の小遣いより確実な、自分の力で築く老後の安全網
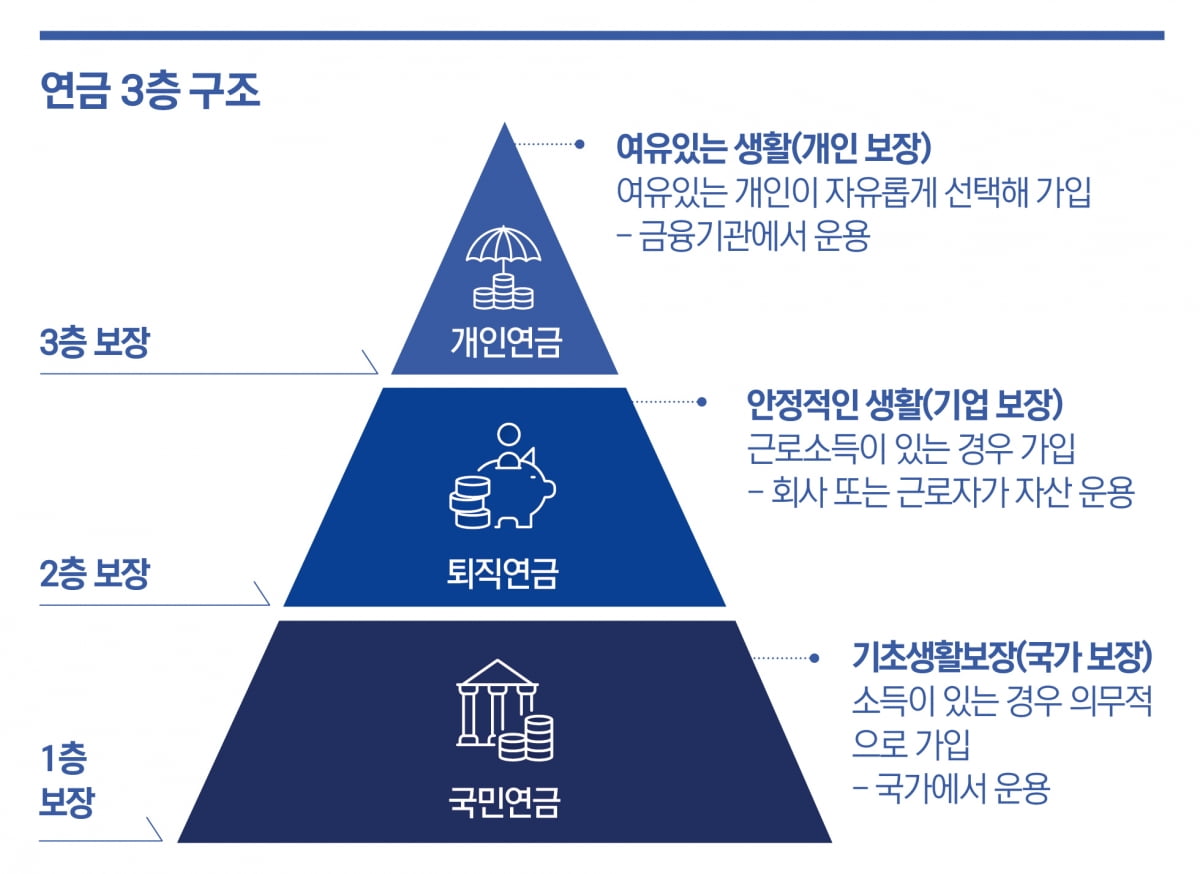
私たちが一般的に考える退職後の生活費は、公的年金だけでは圧倒的に不足していることが多いです。毎月一定の現金フローがない場合、基本的な衣食住の確保さえ困難になる可能性があります。かつては子供が親を養う文化が当たり前でしたが、今の世代にとっては自分たちの生活に追われる時代になりました。したがって、自ら資産を蓄え、増やしていく習慣が何よりも重要になりました。毎月コツコツと積立していく資産が、最終的に退職後に最も頼れる「孝行息子」になります。周りの友人が毎月子供からの小遣いを期待して失望する姿を見ると、胸が痛みます。一方、年金口座にコツコツと入金してきた人々は、旅行を楽しみながら余裕のある生活を送っています。実際に50代の会社員が目標とする退職後の現金フローの基本は、国民年金、退職年金、そして個人年金を合わせて月額250万ウォンを確保することです。この程度の金額が確保されて初めて、必要な生活費の半分以上を安定して賄うことができます。今からでも毎月一定の金額を切り出し、未来の自分への投資という気持ちで臨むべきです。
子供の小遣いに頼る老後は危険であり、国民年金・退職年金・個人年金を組み合わせ、月額250万ウォンの独自の現金フローを作る必要があります。
2. 個人年金に2.4億ウォン積み立てて8億ウォン以上受給する秘訣の実態
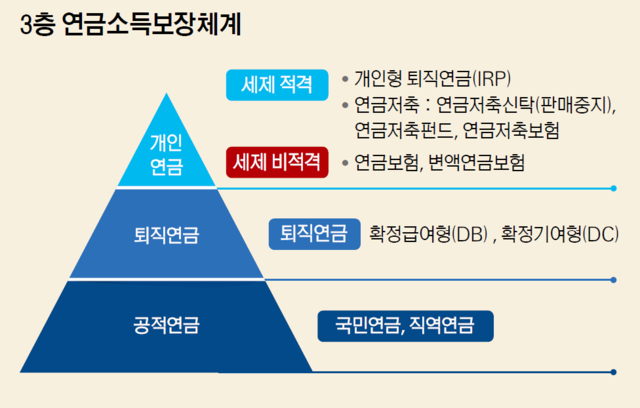
多くの人は、少ない元本でどのように大きなお金を生み出せるのか疑問に思います。長期間にわたる複利効果と安定した株式型資産投資を組み合わせれば、驚くべき資産増殖の結果に直面します。例えば、毎月コツコツと指数連動型商品に積立投資し、配当金を再投資する方式を取ります。十数年間忍耐強く元本を積み上げれば、元本の何倍にも達する評価益を得ることができます。実際に年金をコツコツと決算している人々の記録を見ると、元金が数千万ウォンから数億ウォンに膨らむ過程を簡単に目撃できます。このような過程は一夜にして実現されるものではなく、徹底した長期投資のマインドが裏付けなければなりません。途中で株式市場が揺れても、毎月決まった日に機械的に買い付けを続けることが核心です。資産運用会社の内部統制や市場のノイズに揺らぐことなく、自分自身のポートフォリオを守り抜かなければなりません。2億4,000万ウォンという決して少なくない金額を長期間にわたり分割して納付すれば、税制優遇と売買差益を同時に享受できます。最終的に退職時点では8億ウォンを超える巨大な資産に膨らみ、老後を力強く支えてくれます。
長期間の積立投資と複利効果を活用すれば、2.4億ウォンの納付元本を8億ウォン以上の巨大な退職資金に膨らませることができます。
3. 退職金節税の必須関門、IRP口座の活用方法
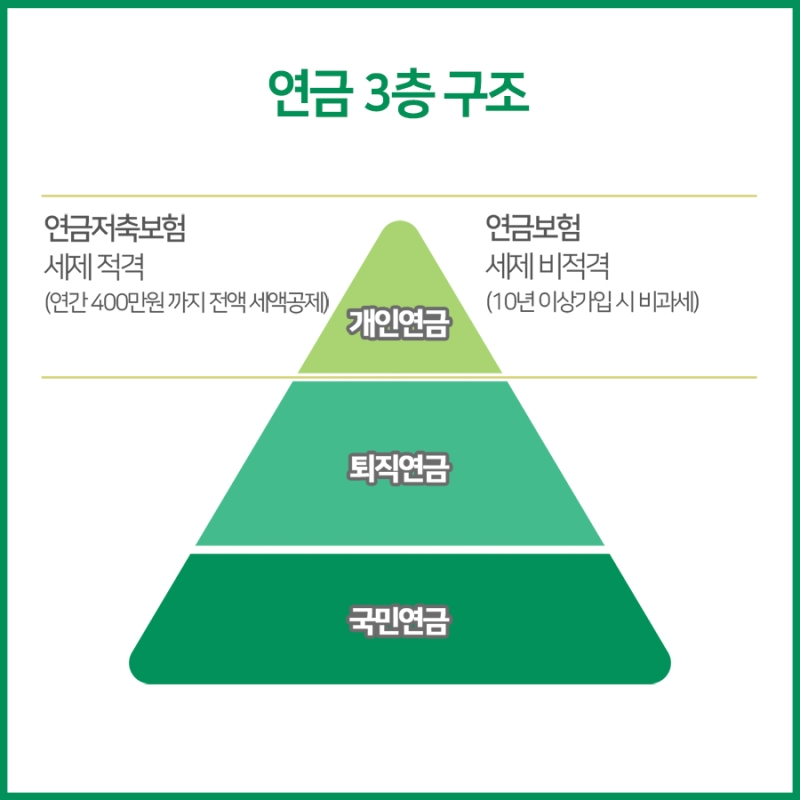
転職や退職を控えている場合、退職金をそのまま普通預金口座で受け取ってはいけません。必ず個人型退職年金口座を通じて退職金を受領しなければ、税金の負担を避け、資産を安全に増やすことはできません。会社を辞める際に受け取る貴重な退職金を一般口座で受け取ると、すぐに税金が差し引かれるため損をすることになります。一方、関連口座に振替えて年金形式で受領すれば、税金を霧雨のように少しずつ分割して納付したり、大幅に減額したりすることができます。実務の専門家も、節税を望むなら退職金は必ず関連口座に直接振り込むよう強く助言しています。この口座の中で、退職金と個人が追加で納付した資金をまとめて自分で運用できます。多様な金融商品に分散投資して収益率を高めるだけでなく、税額控除の恩恵も十分に享受できます。会社員が年末調整シーズンごとに必死に年金口座を埋める理由がまさにここにあります。税金を節約することは 곧収益を上げることに等しいので、この制度を積極的に活用すべきです。
退職金は必ず個人型退職年金口座で受領しなければ、税金を節約し、年金資産として安全に連携させることはできません。
4. 税額控除限度額の最大化と年金貯蓄ファンドの組み合わせ戦略
毎年、年末調整のたびに会社員の最大の話題は、やはり税額控除の恩恵です。年金貯蓄と個人型退職年金を合算して納付すれば、税額控除の限度額を最大限に満たして還付を受けることができます。納付した金額の一定割合を年末に還付されるため、会社員にとって最高の資産形成手段とされています。毎月少しずつ息抜きをしながら貯蓄額を増やしていくと、いつの間にか控除限度額まで満額埋まった口座を発見することになります。株式市場の流れに合わせて、年金貯蓄ファンド口座から直接優良な指数連動型商品を買い付けるのが主流です。銀行の安全な商品だけに預けておくのでは物価上昇率に追いつくのが困難なため、証券会社の口座を活用する方が有利です。配当金をコツコツと支払う資産に投資すれば、毎月現金フローが生まれる楽しさも感じられます。こうして集まった配当金は再び元本に合算され、より大きな複利効果を引き起こす好循環を作ります。若い頃からこのような金融知識を蓄え、実践することが、老後の二極化を克服する唯一の道です。
年金貯蓄ファンドと個人型退職年金を適切に組み合わせ、毎年税額控除の限度額を満たし、配当金を再投資する必要があります。
5. 私的年金1,500万ウォン超課税基準と対処法
一生懸命貯めた年金をいざ受け取って使おうとするとき、税金の負担に怯える人が多いです。年間受給額が一定額を超えると税負担が大きくなるという噂のため、引き出しをためらうことになります。しかし、年金口座は残高全体ではなく、お金のラベルである財源によって税法上適用される基準が異なります。どの財源で納付され、税額控除を受けたかによって、課税方式が千差万別に分かれます。専門家の助言に基づき、引き出し時期を分散したり、受給額を調整したりする戦略を立てなければなりません。毎月受け取る私的年金の受給額が年間基準を超えないように、期間を長く設定するのがコツです。一度にまとまった金額を引き出すのではなく、数年にわたって分割して受け取る方式を取れば、税負担を大幅に軽減できます。税法の詳細な基準を事前に把握し、退職設計に反映させる知恵が必要です。税金という不要な支出を防ぐことが、老後資産を守る最も確実な盾になります。
年間受給額が1,500万ウォンを超えた場合の課税基準を理解し、受給期間を分散して税負担を最小限に抑える必要があります。
6. 成功した退職のための実践的な提言と展望
これまで見てきたように、豊か な老後は偶然訪れるものではなく、徹底した準備の結果です。子供に期待したり、漠然と国家の公的年金だけを信じていたりしていては、退職後の経済的困窮を免れることは困難です。毎月コーヒー一杯飲むお金を節約したり、不要な消費を減らしたりして、年金口座に火をつけなければなりません。「遅いと思う時が最も早い」という言葉のように、今日すぐに口座を開設し、最初の納付を開始する勇気が必要です。今後の金融環境は、自分の資産を守り、増やす人だけに有利に流れていくでしょう。退職専門家の助言をよく聞き、毎月コツコツと積立買い付けを続ける誠実さが最高の武器です。国民年金の安定性と個人年金の収益性を同時に確保する多層的な年金制度を完成させてください。退職後、毎月口座に刻まれる力強い現金フローを見て微笑む自分の姿を想像してみてください。まさに今始める小さな実践が、後日の老後の生活の質を完全に変えてくれるでしょう。
退職準備は先送りできない課題であり、今すぐ年金口座を開設し、コツコツと納付する実践が成功した老後を決定づけます。
よくある質問
=