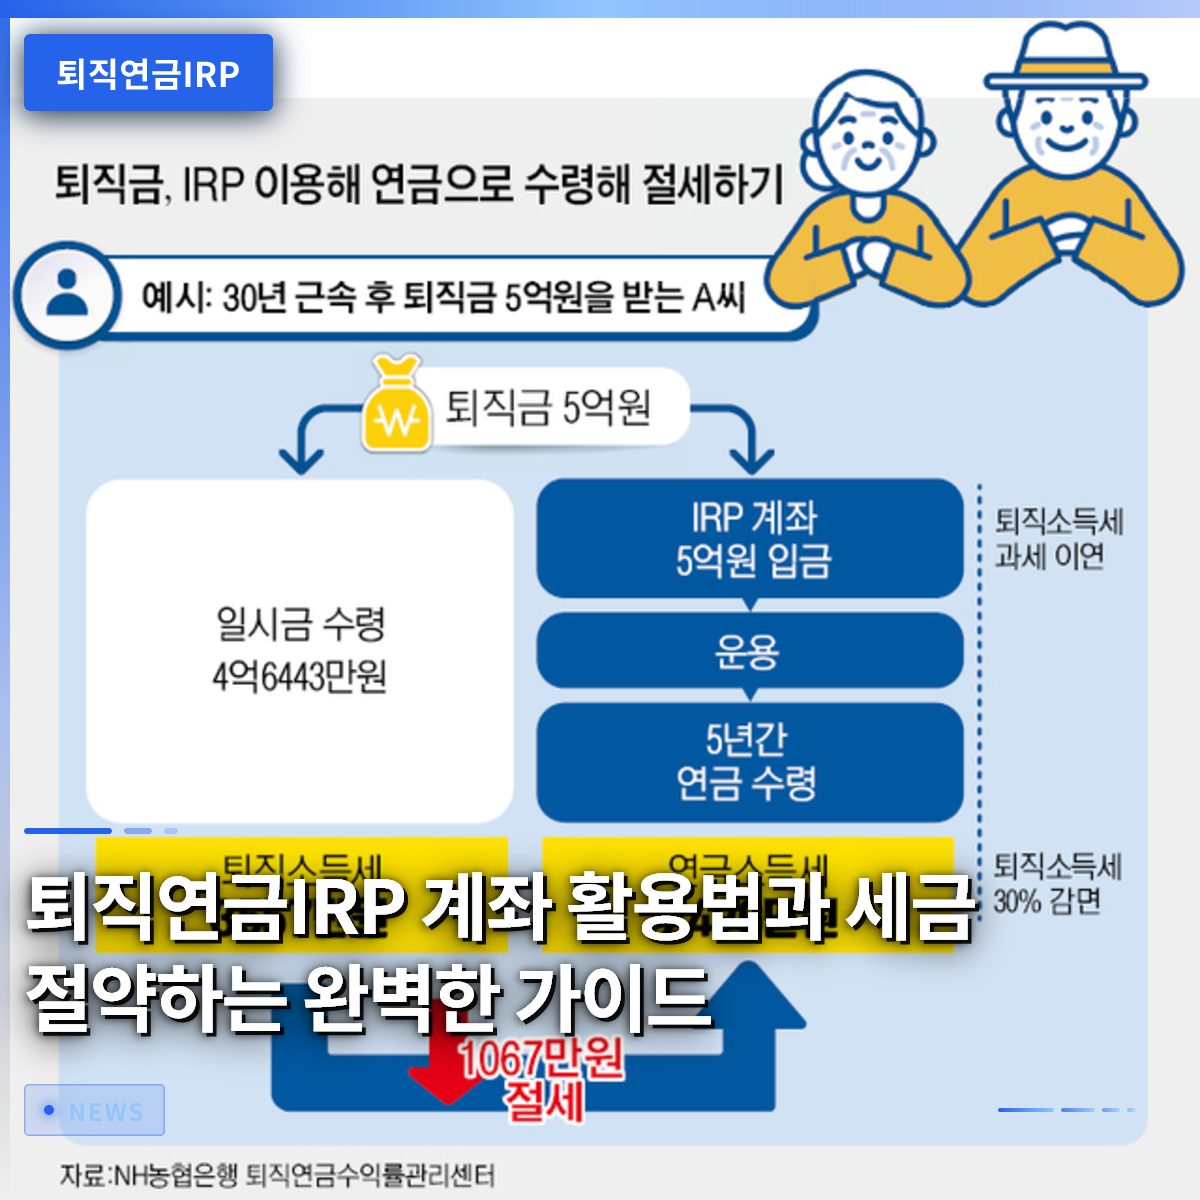
退職年金IRP口座を活用すれば、退職所得税を大幅に削減し、老後資金を安全に増やすことができます。多くのサラリーマンは、転職や退職時に退職金を一般的な銀行口座で受け取り、数百万円もの税金を払って後悔することがよくあります。しかし、法律により退職金は必ず個人型退職年金口座に振り込まれなければならず、これを年金として受給すれば税負担を大きく軽減できます。最近では投資可能な商品の範囲が広がり、安定した国債を直接購入できる環境が整えられました。この記事では、退職金を安全に守りながら税制優遇を最大化する具体的なコツを詳しく見ていきます。賢い資産管理を望まれる方は、最後までお読みください。
=
退職年金IRP口座の活用術と節税を最大化する完全ガイド
1. 退職金をIRP口座で受け取るべき理由

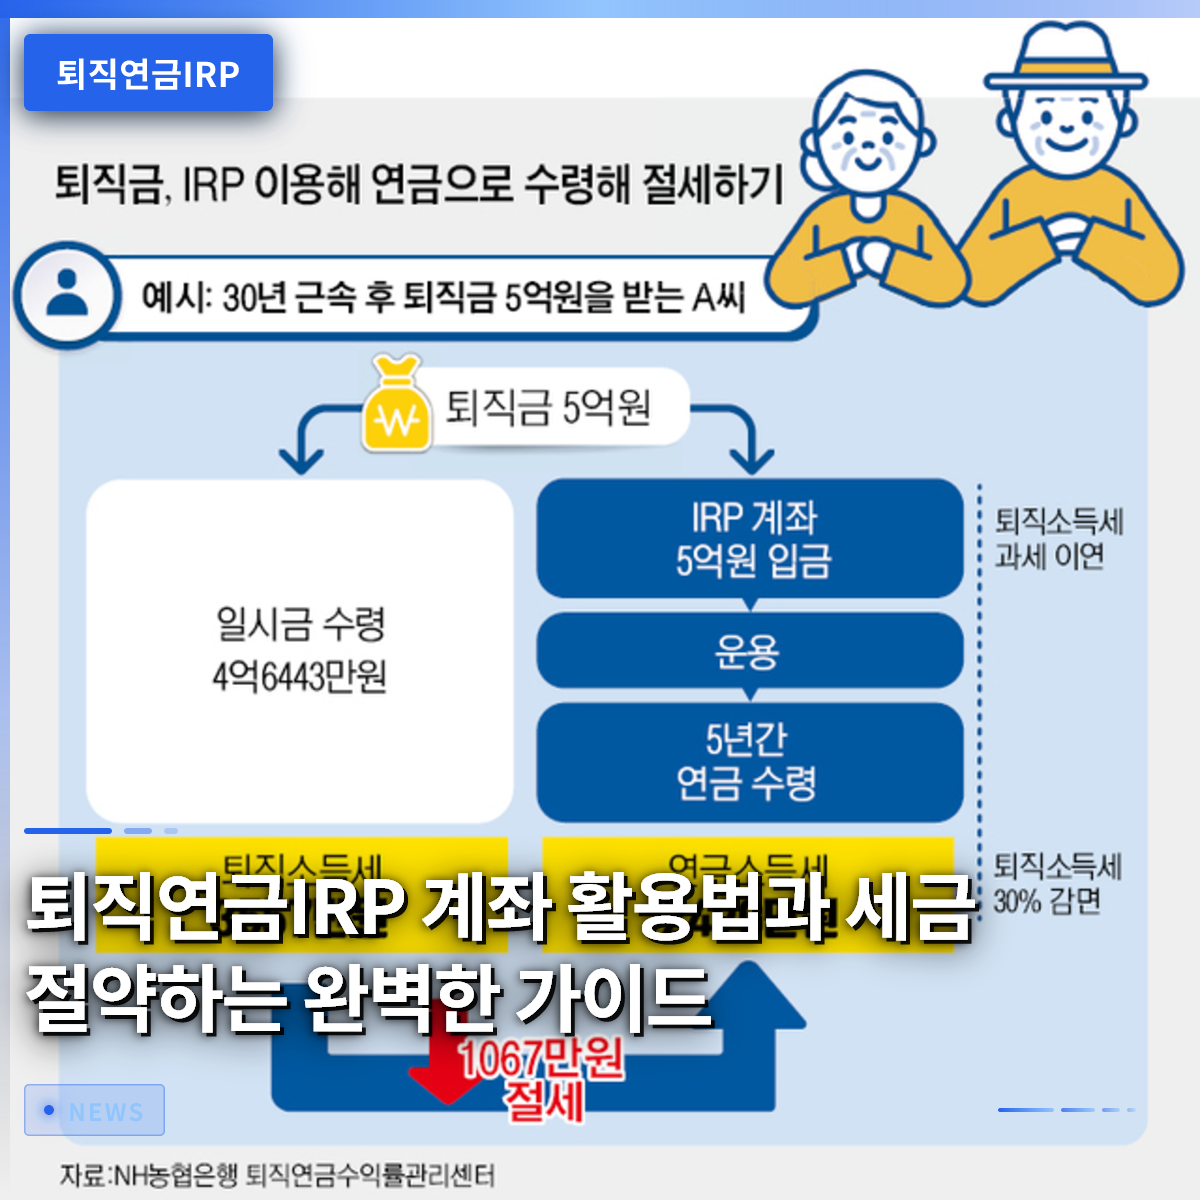
退職金を一般的な銀行口座に直接受け取ると、退職所得税が源泉徴収され、手元に入るお金が大きく減ってしまいます。一方、個人型退職年金口座で受け取れば、税金をその場で引かれるのではなく繰延べられるため、税金として支払われるはずのお金まで複利で増やせる強力な武器が手に入ります。実際、周りで転職時に退職金を生活費として使い切ってしまい、後に退職時に大きく苦労するケースをよく見かけます。この口座は、転職や退職時に受け取った貴重な退職金を一箇所に集め、自分で管理できるようにするための制度的な仕組みです。したがって、税金を節約し資産を体系的に増やすためには、退職金の受給段階から必ずこの口座を指定しなければなりません。
貴重な自分の退職金を守るためには、会社を辞める際に担当部署に事前に個人型退職年金口座番号を伝えることが不可欠です。一定の例外状況を除き、会社は労働者が指定した口座に退職金を支払うことが規定されています。すぐに現金が必要だからといって中途解約すると、これまで受けていた税制優遇を返還しなければならない可能性があるため注意が必要です。ここ数年、この口座に移行された金額は非常に多かったものの、中途解約の割合も相当高いという統計がこれを証明しています。焦って口座を解約するのではなく、退職時まで長期的な視点で資金を運用する姿勢が何よりも重要です。
退職金をIRP口座で受け取れば税金が繰延べられ複利効果を得られ、中途解約を避ける必要があります。
2. 税金を減らし老後に備える年金受給の技術

退職金を一時金として一括で引き出して使えば、まとまったお金を手に入れる喜びは一時的ですが、税金の爆弾に見舞われる可能性があります。しかし、この資金を年金形式で毎月分割して受け取れば、一時金で受け取る場合よりも退職所得税の減免を 훨씬多く受けることができます。国では高齢化社会に備え、労働者が退職後も安定したキャッシュフローを作れるよう、こうした税制優遇を積極的に支援しています。毎月生活費が必要な退職者にとって、税負担を軽減しながら定期的な収入を得られる最も合理的な方法です。
年金として受け取る期間が長くなるほど適用される税率が低くなるため、長期的な視点で受給計画を立てることが有利です。退職時に健康保険料の負担を軽減するノウハウと連携して資金を引き出す戦略も非常に賢い方法です。周りの退職した先輩たちが年金受給期間を調整して税金を節約した事例を見ると大きな助けになります。税金は少し関心を払えば合法的に節約できる部分が多いので、金融機関の専門家と相談するのも良いでしょう。退職後の生活をゆとりあるものにするためには、年金の受給方法を事前に綿密に設計する必要があります。
退職金を年金で分割して受け取れば税負担を減らし、安定した退職生活を送ることができます。
3. 元本損失が心配なら個人投資用国債で安全に

株式やリスク資産に退職金を投資することに不安がある場合は、9月から新たに導入された個人投資用国債を活用できます。個人型退職年金口座や確定拠出型退職年金口座でも、今や10年物と20年物の国債を直接応募して購入できるようになりました。最低投資額も10万ウォンから始まるため、まとまったお金を一度に全部入れなければならないという負担感は一切ありません。国が元本と利子を保証する安全な商品なので、変動の大きい市場状況でも安心して資産を守ることができます。
実際に退職金で株式を買うには夜も眠れないほど心配なサラリーマンにとって、国債投資は素晴らしい代替案になります。表面利子も魅力的な水準に設定されており、市中預金よりも有利な条件を求める投資家の足が相次いでいます。複雑な経済ニュースを毎日確認しなくても、国を信頼して長期的に安定した利息収益を期待できます。自分の投資スタイルが保守的な傾向にある場合は、年金資産の相当部分を安全な国債で埋めるポートフォリオを構築してみてください。元本を安全に守りながら物価上昇率に対抗できる頼もしい防波堤になってくれます。
IRP口座で10年・20年国債を直接購入でき、元本損失の心配なしに安全な投資が可能です。
4. 非対面口座への移行で手数料を節約する実用的なノウハウ
金融機関に支払う運用管理手数料は、長期的な投資時に利回りを蝕む見えない敵のようなものです。窓口を直接訪問して開設した口座よりも、スマートフォンアプリを通じて非対面口座に移行すれば手数料を大きく節約できます。例えば、積立金が5,000万ウォン未満の場合、非対面口座に変更するだけで手数料が半分以上に激減します。小さな金額の違いのように見えますが、10年や20年という長い歳月が経つと、最終的な資産規模に大きな差を生み出します。
銀行や証券会社の支店に行く時間が足りないサラリーマンでも、スマートフォンを数回操作するだけで簡単に手数料を下げることができます。周りの知人に聞いてみると、非対面移行を知らずに毎年惜しい手数料を払い続けているケースが意外と多いです。口座を移管したり実物で引き出したりする際も、担当者に手数料体系を詳しく問い合わせる知恵が必要です。自分が支払う手数料が少なければ少ないほど、自分の口座に残る最終的な収益はそれだけ増えるという点を心に留めておく必要があります。今すぐスマートフォンアプリを開いて自分の口座の手数料条件を確認し、非対面優遇特典を申請してみてください。
非対面口座に移行すれば運用管理手数料を大幅に下げ、長期投資の利回りを高めることができます。
5. 税額控除限度額を最大限に活用する年末確定申告の節税戦略
給与所得者が年末確定申告で還付される金額を最大化するには、個人型退職年金口座を積極的に活用する必要があります。一般の年金貯蓄ファンドとこの口座を組み合わせて拠出すれば、毎年最大900万ウォンまでの破格の税額控除特典を受けることができます。毎年年初から月々の拠出額を事前に設定し、 꾸준히お金を入れれば、13ヶ月目のボーナスを厚く受け取ることができます。普段から税負担が重かったサラリーマンにとって、この口座は一石二鳥の効果をもたらす必須の金融商品です。
周りの同僚たちが年末確定申告時に数百万ウォンずつ還付金を受け取っているのを羨むだけでなく、自分も直接実践しなければなりません。一度に大きなお金を拠出するのが難しい場合は、毎月一定額を自動的に振替されるよう設定して負担を軽減するのが良いでしょう。税額控除で戻ってきたお金を再投資する方式を使えば、資産が増える速度が目に見えて速くなります。ただし、中途解約するとこれまで受けていた特典をすべて返還しなければならないため、余裕資金の範囲内で拠出額を決める必要があります。退職準備と節税という二兎を追いたい場合は、今すぐ拠出限度額を確認してみてください。
年金貯蓄とIRPを組み合わせ最大900万ウォンまで税額控除を受けると、年末確定申告の還付金を最大化できます。
6. 成功した退職のための退職年金活用見通し
今後の高齢化社会では、退職年金口座をどれだけ賢く管理するかが老後の生活の質を完全に決定づけます。政府でも国民の老後資産形成を助けるため、多様な投資商品を年金口座に組み込めるよう規制を緩和しています。過去には銀行預金のようにただ預けておくだけだった資金が、今では国債や多様なファンドを通じて積極的に運用される時代です。変化する制度を他者より早く理解し実践する人だけが、豊かで充実した退職生活を迎えることができます。
今日からでも、自分の退職年金口座がどこに投資されているか詳しく見直す小さな努力が必要です。手数料を下げ、安全な国債や優良資産でポートフォリオを再構築しながら、税制優遇も漏れなく受け取ってください。退職は突然訪れるものではなく、長い時間をかけてじっくり準備する人に快適な安らぎの場所を与えてくれます。漠然としか感じられなかった老後準備をこの口座と一緒に始めれば、間もなく確かな経済的自由を享受できるようになるでしょう。今すぐスマートフォンアプリを開いて、自分の貴重な退職年金の状態をチェックしてみませんか。
制度を積極的に活用しポートフォリオを整備すれば、安定した豊かな退職生活を完成させることができます。
よくある質問
=