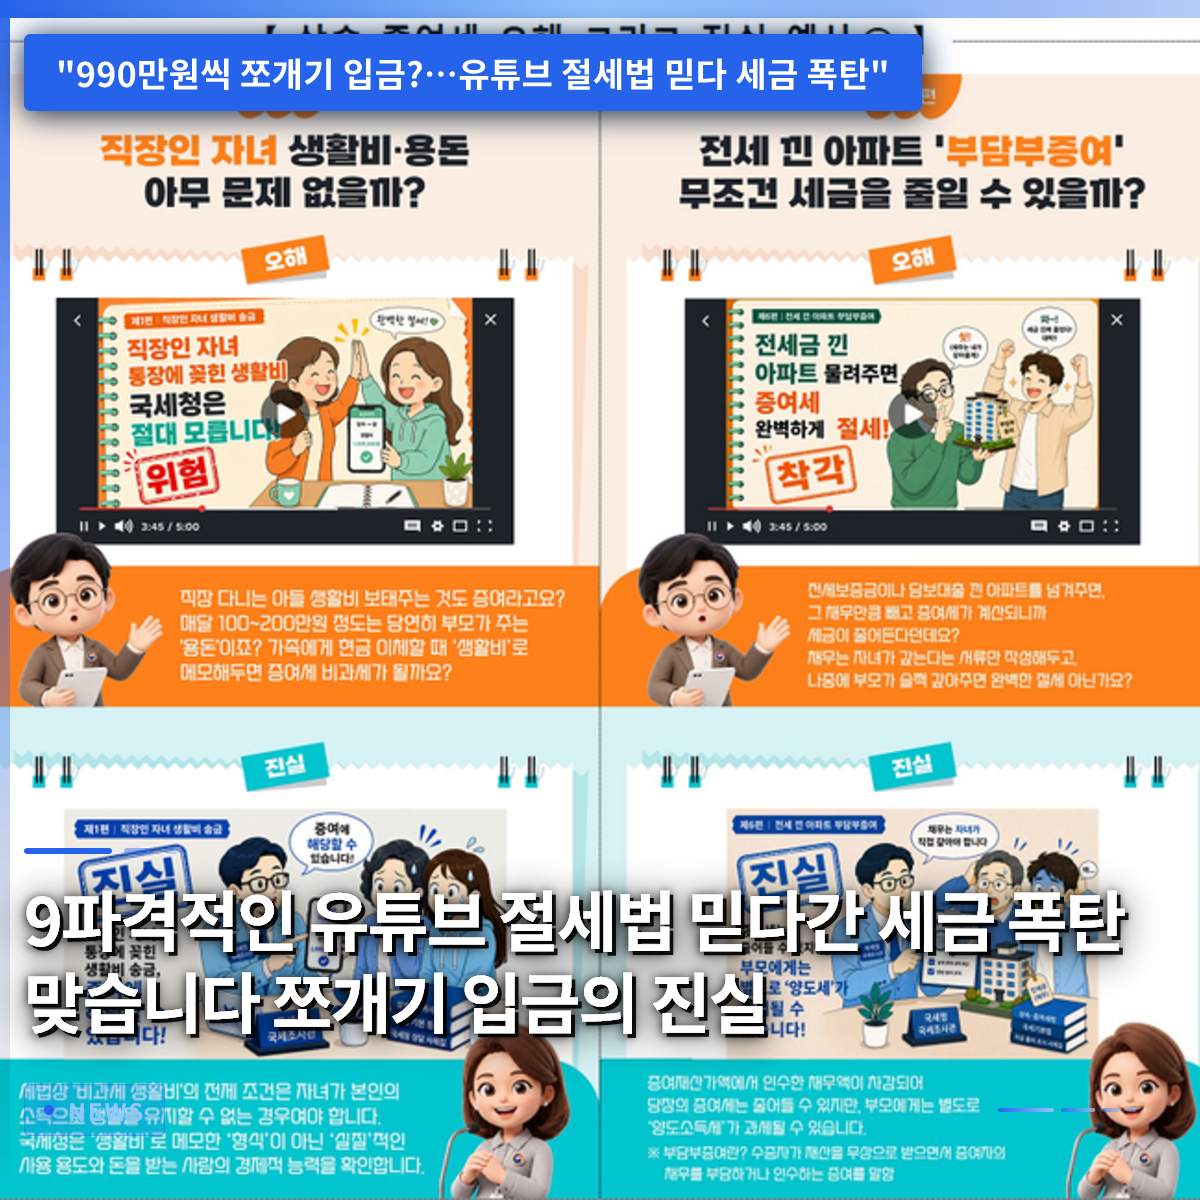
9. 衝撃的なYouTube節税法を信じてはいけません。分割送金の真実と税金の罠

YouTubeチャンネルで教えられている990万ウォンの分割送金や、生活費名義の送金方法は、国税庁の徹底した課税網を逃れることはできない危険な違法な抜け穴です。最近、多くの人がインターネット放送やSNSを通じて検証されていない資産移転方法に触れ、安易に真似をして巨額の税金追徴という爆弾を浴びています。税法は単なる資金移動の形式やメモ欄に書かれた文言を見るのではなく、お金をやり取りした当事者の実質的な経済能力を綿密に検討して課税 여부를決定します。したがって、不確実な噂に頼って税金を減らそうとするよりも、正確な法的基準を理解し、透明に対応することが最も安全な方法です。この記事では、税務専門家が警告する代表的な贈与に関する誤解と、正しい資産証明のポイントを一つずつ詳しく見ていきます。読者の皆様も、身近でよく耳にする資金移動のノウハウをもう一度点検し、不要な税務調査のリスクから逃れるきっかけにしていただければ幸いです。 = 9. 衝撃的なYouTube節税法を信じてはいけません。分割送金の真実と税金の罠 1. 生活費や教育費名義の送金 1. 生活費や教育費名義の送金 仕事を持っている、または自分で稼ぐ能力のある子供に、親が生活費や教育費名義で定期的に資金を送る行為は、明確な贈与とみなされることがあります。多くの親は、子供の口座にお金を送金する際に送金メモ欄に「生活費」と書くだけで税金が免除されると誤解しがちです。しかし、税法で認められる非課税の生活費や教育費の核心的な判断基準は、まさに受け取る側の経済能力です。自分で生計を立てるのに十分な収入がある子供に、親が継続的に生活費を補填することは、実質的な富の移転として評価されるためです。もしこうした資金移動が国税庁の目に留まれば、過去に行き来したすべての金額が合算され、予期せぬ税金追徴通知書を受け取る可能性があります。したがって、子供が経済的に独立した成人である場合、親が一方的に生活費をサポートする方式は非常に慎重に決定すべきです。 収入のある成人の子供に生活費を与える際に生じる税務上のリスクは、想像以上に大きいです。子供が自分で給料を稼いで生活しているにもかかわらず、親が継続的に家賃や小遣いを支援すれば、これは明確に贈与資産として分類されます。税務当局は、形式的な送金メモよりも、実際に使った人の収入水準や資産形成の過程をより重要視して詳細に調べます。したがって、子供を助けたい場合は、安易に現金を送金するのではなく、贈与財産控除の限度額を利用して合法的に申告する方が安全です。税法の基準を正確に知らずに、単に「生活費」という名目だけを主張すれば、後で大きな問題を抱えることになるため注意が必要です。家族間の金銭取引であっても、国税庁の視点からは厳格な資産移転行為と見なされ得ることを念頭に置いておくべきです。 💡 核心ポイント収入のある子供に渡す生活費は非課税対象ではなく、実質的な贈与として課税されることがあります。 2. 1000万ウォン未満の分割送金の実態 2. 1000万ウォン未満の分割送金の実態 1日1000万ウォン未満の990万ウォンや500万ウォンずつ金額を分けて繰り返し入金すれば、国税庁は絶対に気づかないだろうという考えは大きな誤解です。金融機関は一定金額以上の現金取引を自動的に監視するシステムを備えており、疑わしい取引は直ちに関連機関に報告されます。1日に1000万ウォン以上の現金が行き来すれば、高額現金取引報告制度を通じて金融情報分析院に関連内訳が直ちに伝達されます。取り締まりを避けるために意図的に990万ウォンずつ金額を分割して送金したり引き出したりする行為も、銀行の疑わしい取引報告システムに捕捉され得ます。直ちに税務調査が来ないからといって安心することはできず、後で不動産を購入したり相続が発生したりした際に、過去の履歴がすべて明らかになります。口座追跡の過程で過去の分割入金の痕跡が発見されると、これまでのすべての取引が意図的な贈与隠蔽行為とみなされ、加重処置を受ける可能性があります。 金融機関の監視網を巧妙に抜け出そうとする試みは、結局のところより大きな税務上の不利益として返ってくるのが常です。銀行窓口の職員や自動機器を利用して少額を繰り返し送金するパターンは、金融当局のモニタリングアルゴリズムに簡単に引っかかります。国税庁は、過去数年分の金融取引内訳をいつでも詳細に調べることができる強力な照会権限を持っています。990万ウォンという曖昧な金額に固執し、知人や家族の口座を動員する行為は、脱税の意図が明白なものとして判断されます。税金を節約しようとして、かえって租税逃脱の疑いまで重なって、対処できないほど巨額の税金爆弾を浴びた事例は枚挙に暇がありません。したがって、抜け穴的な方法を探すよりも、透明に資金を移動させ、必要に応じて税金を正当に納める姿勢が必要です。 💡 核心ポイント990万ウォンずつ金額を分割して送金する抜け穴は、金融監視網に引っかかって、後でより大きな税金爆弾を招きます。 3. 非課税限度額内でも申告が安全な理由 3. 非課税限度額内でも申告が安全な理由 子供に財産を譲渡する際、10年間で5000万ウォンという贈与財産控除の限度額内に該当する場合、わざわざ税務申告をしなくてもいいと信じている人が多いです。控除限度額内なので直ちに納付すべき税金が発生しないのは事実ですが、税務専門家は可能な限り書類を申告しておくことを推奨しています。法的に税金が発生しない範囲であっても、事前に申告しておけば、後で子供が不動産や大きな資産を購入する際に確かな証明になります。事前に税務申告を済ませておけば、その資金が合法的に取得した貴重な元手であることが、国税庁から公式に認められます。もしこれを証明する申告書類がなければ、後で子供が家を買う際に資金の出所を説明できず、全額に対して税金を払わなければならない可能性があります。税金を払わないからといって申告手続きを軽く見ず、積極的に書類を残しておくことが賢い節税の近道です。 子供に財産を移転する際に税務署に事前に申告する行為は、将来の潜在的な税務リスクを事前に遮断する優れた盾です。不動産を取得する際に、後で譲渡所得税を計算する過程でも、過去に申告しておいた贈与内訳は取得価額を高める決定的な根拠になります。申告を漏らして時が経った後に資金の出所を説明しようとすると、関連する領収書や証明資料を探すのが難しくなり、莫大な損失を被る可能性があります。税務署への申告手続きは少し煩雑に感じられるかもしれませんが、専門家の助けを借りて確実に解決することがはるかに得策です。国家が公認する合法的な資産の出所を確保しておけば、子供が堂々と経済活動を引き続き行うことができます。税金がないという理由で申告をスキップする安易な態度は、将来何十倍もの税金爆弾として返ってくる可能性があることを念頭に置いておくべきです。 💡 核心ポイント税金が発生しない控除限度額内の金額であっても、将来の資金出所調査に備えて必ず申告しておかなければなりません。 4. 相続と贈与の過程でのよくある誤解 4. 相続と贈与の過程でのよくある誤解 多くの人が、親のクレジットカードを子供に渡して自由に使わせたり、親名義の車を子供に乗せたりすれば、贈与税が一切かからないと誤解しています。しかし、親の口座からクレジットカードの代金を継続的に決済してあげる行為も、実質的には親が子供に現金を贈与するのと同じです。家族という枠組みの中で行われる金銭取引は、大したことないと見なされがちですが、国税庁の課税基準は法条項に厳格に根ざしています。親の経済力を利用して子供が生活費の負担を減らしたり、高価な資産を無償で利用する恩恵を受けたりした場合、これらはすべて課税対象に含まれます。特に親が亡くなった後、相続税調査が行われる過程で、過去数年間のクレジットカード使用内訳が徹底的に調べられることが多いです。この時、正当な収入で説明できないカード代金や生活費支援の内訳は、すべて相続財産に合算され、遺族を困惑させます。 家族間の金銭取引から生じる税務上の盲点は、想像以上に私たちの日常生活の奥深くに浸透しています。親が子供の塾代を立替えて払ったり、自動車購入費用を補填したりすることは温かい親心ですが、税法では厳格な資産移転と見なされます。法的要件を正しく満たしていない状態でなされる支援は、いつか国税庁の税務調査のシナリオにおいて致命的な弱点として作用します。YouTubeチャンネルやインターネットブログに流布している検証されていない節税の抜け穴を盲信して、多くの人が加算税爆弾を浴びて涙を流しています。税務専門家は、家族間の資産移動であるほど、より透明に契約書を作成し、必要であれば適切な利息をもらって貸し付ける形式を取るべきだと助言しています。感情に流されて税務基準を軽く見る態度は、結局のところ家計の財産を守るどころか、大きな損失に繋がるしかありません。 💡 核心ポイント親のカードを使ったり車を貸したりする日常的な支援も、税法上贈与と評価され得るため、特に注意が必要です。 5. YouTube節税噂の危険性と対処法 5. YouTube節税噂の危険性と対処法 インターネットの世界には、再生数を稼ぐために刺激的で違法な抜け穴節税法を、まるで素晴らしい秘訣であるかのように包装して広めるコンテンツが溢れています。税務に関する専門知識のない一般視聴者は、こうした甘い言葉に惑わされ、知らず知らずのうちに脱税の道に足を踏み入れる危険性が大きいです。国税庁は、日々高度化している電算システムと分析アルゴリズムを駆使して、悪意のある脱税行為を精密に追跡し摘発しています。YouTube画面の向こうの主張が、税務署の窓口でそのまま通用するという安易な信念は、過酷な税金追徴というブーメランとして返ってきます。税金を減らしたいなら、検証されていないインターネットの噂に耳を傾けるのではなく、近くの税務専門家を訪れて正統的な相談を受けるべきです。合法的な枠組みの中で節税計画を立てることだけが、貴重な財産を守り、安心して経済活動を行う唯一の道です。 インターネット放送で叫ばれる抜け穴を真似して摘発されると、加算税はもちろん、場合によっては法的な処罰まで受けなければならない状況が発生します。税法は日に日に改正されており、国税庁の資金追跡技術は一般の人々の想像を超えるほど精密になっています。過去には見過ごされていた些細な現金移動や借用形式の取引も、今は徹底的な検証対象に上がります。したがって、みんながやっているという無責任なYouTube節税法を真似する前に、法的に安全かどうかをもう一度落ち着いて検討すべきです。税金を節約する最も確実で速い方法は、抜け穴を探すことではなく、透明な申告と徹底した証明書類を整えることです。不確実な情報に頼って貴重な資産を危険にさらさず、常に原則に基づいた税務管理を実践すべきです。 💡 核心ポイントYouTubeで流布している違法な節税の噂を信じず、必ず税務専門家と相談して合法的な道を見つけるべきです。 6. 正しい資産管理の未来と展望 6. 正しい資産管理の未来と展望 今後、国税庁の資産管理及び課税システムは、人工知能技術と結合して、より精密で強力に進化すると予想されます。過去のように現金を巧妙に隠したり、金額を分割して送ったりする原始的な方法は、間もなく完全にリアルタイムで摘発されるでしょう。したがって、資産を守る最善の戦略は、抜け穴を探す幸運に頼むのではなく、最初から透明で正直に税金を管理する習慣をつけることです。家族間で金をやり取りする際は、常に明確な借用証を作成したり、合法的な贈与申告を経たりする成熟した態度が必要です。この機会を通じて、検証されていない情報の危険性を認識し、自分の資産状況をゼロからもう一度点検してみることをお勧めします。今後も変化する税法基準に合わせて、賢く安全な資産管理を続けていけば、税金爆弾の危険から完全に脱却できます。 透明な税務申告は、単なる義務を超えて、私たちの家族の資産を安全に守る最も強力な盾であり、未来への投資です。インターネットの刺激的な噂に心を奪われず、常に原則に忠実な資金運用方式を維持する知恵を発揮すべきです。税務専門家と一緒に定期的に資産状況を診断し、合法的な節税策を模索する努力が、かつてないほど重要です。大切に築き上げた財産を、税金爆弾という不名誉な出来事で失わないように、今日からでも自分の金融取引内訳を綿密に確認してみてください。正直で透明な資産管理が、結局のところ最も速く安全に富を守る道であることを忘れないでください。今後も私たち全員が税法基準を正しく理解し、賢く対処して、平穏で安定した経済生活を送れるよう応援しています。 💡 核心ポイント透明で合法的な資産管理の習慣だけが、日々高度化する国税庁の監視の中で自分の財産を守る唯一の道です。 よくある質問 子供に生活費を渡す際、いくらまでなら税金を払わなくて済みますか? … Read more
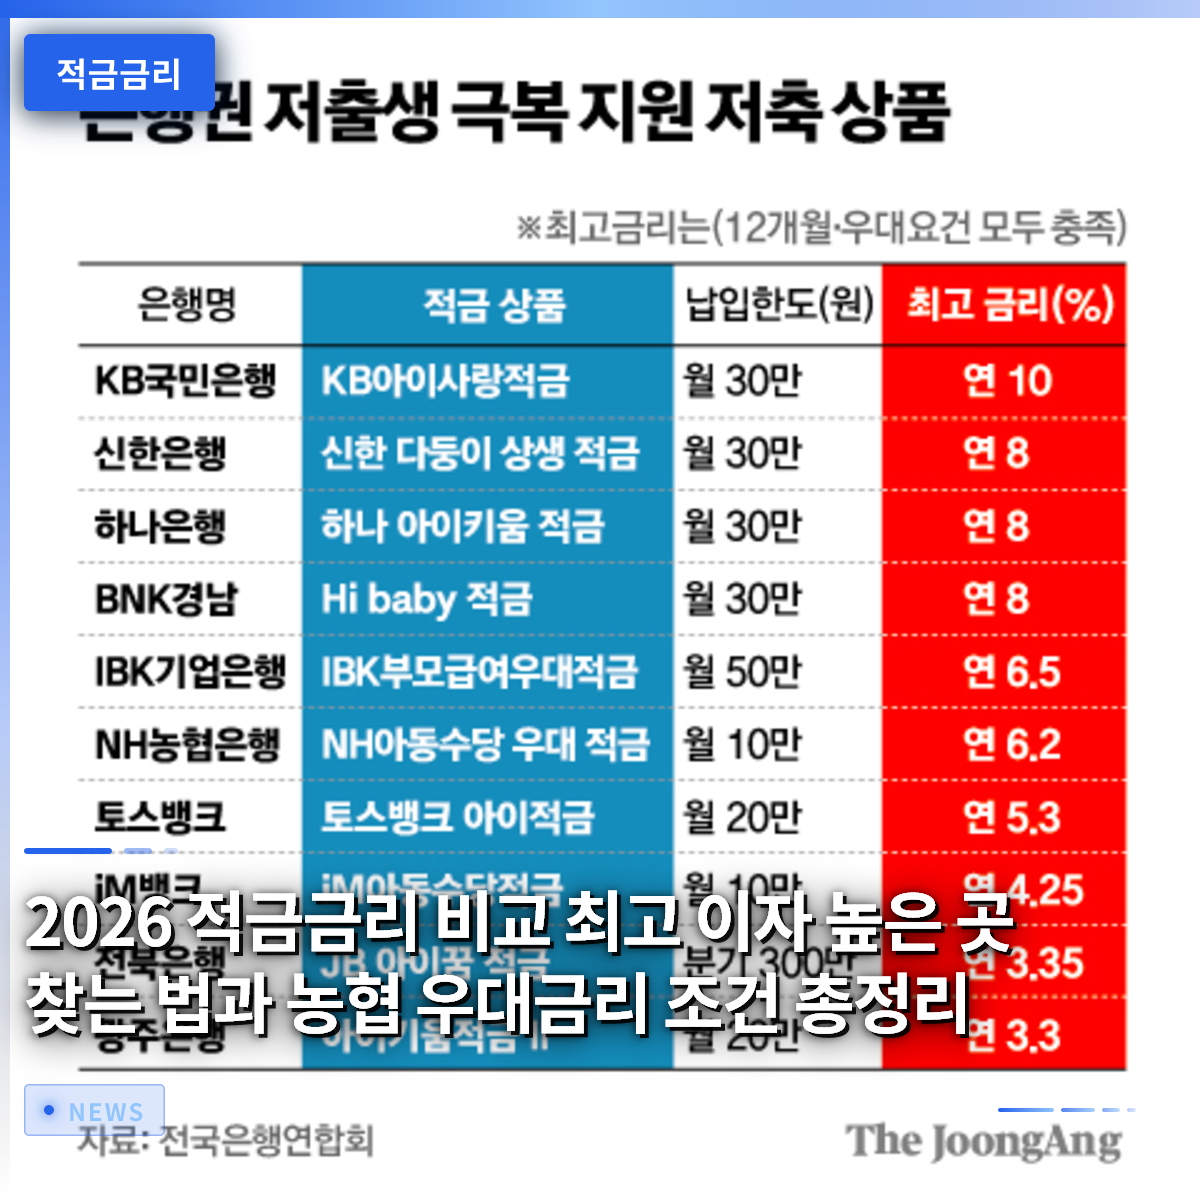
2026년 적금 금리 비교: 최고 이자를 받는 곳 찾는 법과 농협 우대금리 조건 총정리

2026년 현재 시중은행의 적금 금리 동향을 살펴보면, 이자를 조금이라도 더 받기 위한 치열한 움직임이 이어지고 있습니다. 무작정 은행에 돈을 맡기는 시대는 지나갔고, 조건을 꼼꼼히 따져야만 남들보다 훨씬 높은 이자를 챙길 수 있습니다. 작년에 적금에 가입해 만기를 맞이한 직장인 김 씨는 예전보다 이자가 소폭 올랐음을 체감하며 새로운 상품을 찾고 있습니다. 실제로 시중에는 걷기 운동이나 금연 같은 … Read more

キム・ヨンオク プロフィール 孫 娘 年齢 夫 死去 息子 YouTube 総まとめ

俳優のキム・ヨンオクは、88歳という高齢にもかかわらず、地上波放送や演劇の舞台、YouTubeチャンネルを行き来しながら、今もなお精力的に活動している韓国の代表的なベテラン俳優です。1938年生まれの彼女は、声優として放送界に足を踏み入れて以来、数多くのドラマや映画で親しみやすいおばあさんや母親の姿を演じ、大衆から大きな愛を受けてきました。最近では、夫との死別という悲しみを乗り越え、新しい映像メディアに挑戦するなど、世代を超えたコミュニケーションを続けています。この記事では、彼女の詳細なプロフィールから家族の歴史、そして多くの人が関心を持つ日常の物語まで、隅々まで詳しく見ていきましょう。放送画面の奥に隠れた人間キム・ヨンオクの率直な人生の痕跡を一緒に追いかけてみましょう。 = キム・ヨンオク プロフィール 孫 娘 年齢 夫 死去 息子 YouTube 総まとめ 1. 年齢と学歴、および放送デビューのプロフィール 1. 年齢と学歴、および放送デビューのプロフィール 俳優のキム・ヨンオクは1938年1月6日生まれで、現在88歳という年齢でありながら、現役として活発に大衆と接しています。ソウル出身の彼女は、啓聖女子中学校と啓聖女子高等学校を経て、中央大学文理科大学文学部で学業を続けましたが、卒業には至りませんでした。本貫は光山キム氏で、若い頃から芸術的な感性が際立っており、自然と大衆芸術界に溶け込んでいきました。彼女の芸能界での第一歩は俳優ではなく、声で大衆を魅了する放送局の声優およびアナウンサーでした。1957年に演劇の舞台に立ち、俳優の道を歩み始め、声の演技と実際の演技を並行して行い、確かな実力を身につけました。 数十年が経った今でも、舞台上で情熱を燃やす彼女の姿は、多くの後輩に大きな模範となっています。1959年に春川放送局のアナウンサーとして入社した経歴を皮切りに、中央放送と声優劇団を経て、韓国放送史の生きた証人として定着しました。単に年齢が高いという事実を超え、作品ごとに新鮮な演技の転身を試みている点が、真のプロの面目を見せています。過去の名声に囚われず、新しいメディアやジャンルに絶えず挑戦する姿勢が、今日の名声を作りました。年齢を感じさせない力強い発声と深い感情表現は、数多くの視聴者に常に深い共感を与えています。 💡 キーポイント1938年生まれのキム・ヨンオクは、アナウンサーと声優を経て1957年にデビューした、韓国最高齢の現役俳優です。 2. 夫キム・ヨンギル元アナウンサーとの結婚と死去 2. 夫キム・ヨンギル元アナウンサーとの結婚と死去 キム・ヨンオクの夫は、マスコミ界で著名だった故キム・ヨンギル元KBSアナウンサーで、二人は大学時代から縁を結びました。中央大学放送班で初めて出会い、互いへの想いを育み、夫は政治外交学科、彼女は国語国文学科に在学中でした。大学時代の純粋な出会いが自然に結婚へとつながり、二人は1960年に夫婦の縁を結び、一生を共にしました。間には2人の息子と1人の娘をもうけ、和やかな家庭を築き、長い歳月をかけて互いに支え合い、頼れるパートナーとして過ごしました。しかし、時が流れ、夫は老衰などで健康を害し、家族の悲しみの中でこの世を去ることになりました。 夫のキム・ヨンギル元アナウンサーは、2026年5月に享年88歳で逝去し、周囲に深い悲しみをもたらしました。彼は生前、春川放送局アナウンサーとして入社した後、報道部長やアナウンサー室長などを歴任し、マスコミ界の発展に大きく貢献した人物です。夫がこの世を去った後、キム・ヨンオクは映像メディアを通じて、一人残された日常の寂しさや懐かしさを率直に打ち明けました。一生を共にした伴侶を失った空虚さから、食事をきちんと摂るのが難しいという告白は、多くの視聴者の目を潤ませました。長い歳月をかけて夫婦として積み重ねた深い絆と切なさがどれほど大きかったかを示す場面であり、さらに心を痛めます。 💡 キーポイント夫のキム・ヨンギル元アナウンサーと1960年に結婚し、3人の子供をもうけましたが、夫は2026年5月に逝去しました。 3. 息子・娘・子供・家族関係と孫の事故 3. 息子・娘・子供・家族関係と孫の事故 キム・ヨンオクは夫との間に1男2女の子供をもうけましたが、子供たちの具体的な身元は一般に詳しく知らされていません。放送やメディアを通じて子供たちの職業や私生活が過度に露出することを、慎重に管理してきたと伝えられています。平穏に見えるはずだった家族の歴史に、胸が痛む大きな試練が訪れました。それは、外孫が遭った不慮の交通事故です。過去の放送で明らかにしたところによると、娘の息子であり外孫が、路上でタクシーを待っていた際に無免許の飲酒運転車両に撥ねられる事故に遭いました。この事故により、孫は脊椎を大きく負傷し、下半身が麻痺する深刻な身体的な障害を負いました。 子供よりも先に大きな苦痛を経験した孫のために、キム・ヨンオクは自ら袖を捲り上げ、長期間にわたって看病と介護を続けてきました。孫が自分が作った食べ物を一番美味しく食べてくれるという話を伝えながら、極致の慈愛を示し、大きな感動を与えました。事故から数年が経った今もなお、黙々と家族の支えとなっている彼女の犠牲と献身は、真の母親の姿を示しています。大衆には常に愉快で温かい「国民のおばあちゃん」として刻まれているものの、実際の生活では誰にも知られない苦痛を黙々と耐え忍んだ強靭な人物でした。家族への彼女の深い愛と責任感は、多くの人々に人生の重みと貴重さを改めて気づかせてくれます。 💡 キーポイント子供は1男2女で、過去の飲酒運転事故で下半身麻痺になった孫を、自ら長期間にわたり心を込めて介護してきました。 4. YouTubeチャンネルの運営と活発な近況 4. YouTubeチャンネルの運営と活発な近況 キム・ヨンオクは、高齢にもかかわらず、新しい映像コミュニケーションの窓口であるYouTubeチャンネルを自ら開設し、大衆と親しみやすく交流しています。放送局のスタジオを離れ、自分の家や日常的な空間で、リラックスした服装で率直な話をしている姿が、大きな反響を呼んでいます。若い世代が主に利用するオンラインプラットフォームに自ら飛び込み、料理する様子や日常を共有する姿勢は非常に新鮮です。特に、一人になった後のささやかな日常や、長く共にしてきた演技人生の裏話を語り、購読者たちと深い共感を生み出しています。単に顔を出すだけでなく、真摯な声でコミュニケーションしようとする姿から、衰えない情熱がうかがえます。 カメラの前で不自然になるよりも、独特のユーモア感覚と爽やかなトーク力を披露し、若い視聴者の心まで完璧に掴みました。忙しい撮影スケジュールをこなす中에서도、動画編集の方向性を考え、ファンたちとコメントを通じて交流する努力を惜しみません。時代の流れに遅れず、新しい文化を積極的に受け入れる姿は、すべての世代にとって大きな模範となっています。今後、どのような新しいチャンネルコンテンツや率直な日常の物語で購読者たちの前に現れるのか、すでに多くの期待が寄せられています。画面の外でも絶えず挑戦し、動き続ける彼女の一日一日は、それ自体が一つの感動的なドラマです。 💡 キーポイント高齢にもかかわらず、YouTubeチャンネルを通じて日常を共有し、若い世代と積極的に交流しています。 5. 国民俳優として定着した演技人生と作品活動 5. 国民俳優として定着した演技人生と作品活動 キム・ヨンオクは、ブラウン管とスクリーンを行き来し、数多くの作品で代替不可能な存在感を放つ、韓国芸能界の宝のような存在です。1950年代後半から現在まで数十年間、一瞬たりとも休まず俳優の道を黙々と歩み、素晴らしい実力を蓄えました。丁寧で温かいおばあさんの役から、劇の緊張感を高めるカリスマ性のある人物まで、ジャンルを問わず完璧な消化力を見せています。最近では、世界中が注目するオンライン動画配信サービスプラットフォームの大規模作品にも連続で出演し、グローバルな視聴者の注目を集めました。年齢を感じさせない闘志と徹底した自己管理があったからこそ可能になった、輝かしい成果と言えるでしょう。 テレビドラマだけでなく、演劇の舞台にも定期的に立ち、ライブで観客と呼吸を合わせ、演技への渇きを絶えず解消しています。後輩俳優たちが最も尊敬する先輩として常に彼女を挙げる理由は、徹底した台本分析と演技への真摯な姿勢です。若い制作スタッフや俳優たちとも気取らず交流し、現場の雰囲気を明るく導くムードメーカーの役割も十分に果たしています。単に長く活動してきたベテラン俳優を超え、今この瞬間にも最もトレンド感のある演技を披露する現役俳優であることが誇らしいです。彼女が出演する作品であれば、必ず信じて見るという視聴者の評価は、長い歳月をかけて築き上げた確かな信頼の結晶です。 💡 キーポイント数十年にわたりドラマと演劇、オンライン動画配信サービスを横断し、幅広い演技のスペクトルを証明しています。 6. 今後の活動展望と健全な人生の知恵 6. … Read more

クレジットカードの賢い使い方、年末調整から分割払い異議権まで徹底解説

クレジットカードは、年間総給与額の25%を超えて使用した場合にのみ所得税控除の恩恵を受けられるため、自身の消費パターンを正確に把握し、計画的に使うことが最も重要です。周囲では「カードをたくさん使えば年末に税金がたくさん還ってくる」と思っている人がいますが、実際には基準金額に届かず、全く恩恵を受けられないケースが非常に多いです。例えば、年収4,000万ウォンの会社員が1,000万ウォン以下でカードを使った場合、控除対象から除外され、悔しい思いをすることになります。そこで今日は、年末調整の所得税控除基準から、ジムの「먹튀(無断閉店)」被害を防ぐための分割払い異議権、使っていないカードの整理術まで、細かく見ていきましょう。この記事を読み終える頃には、財布の中で眠っているプラスチックカードを、より賢くかつ安全に管理する方法を確実に理解できるはずです。 = クレジットカードの賢い使い方、年末調整から分割払い異議権まで徹底解説 1. 年末調整の所得税控除基準 1. 年末調整の所得税控除基準 クレジットカードの所得税控除は、年間総給与額の25%を超える金額から適用されるため、この基準を越えることが資産形成の第一歩です。もし年収が5,000万ウォンであれば、1,250万ウォンまでは一般的な決済手段を使おうと何しようとも控除は受けられず、その超過分に対して一定の割合で恩恵が与えられます。そのため、多くの人は年末が近づくにつれて、自分の消費額が基準を超えているかを確認し、不足している場合は控除率の高いデビットカードを集中的に使うなどの対策を講じます。 実際に、昨年私の知人もこの事実を後から知り、慌てて支出内訳を確認したところ、基準に大きく届かず所得税控除を1ウォンも受けられず、残念がっていたのを覚えています。控除率の面でも、クレジットカードは15%であるのに対し、デビットカードと現金領収書は30%と2倍高いため、戦略を立てることが重要です。年初には恩恵の大きいクレジットカードで枠を埋め、下半期からはデビットカードに切り替える方法が、代表的な節税テクニックとして挙げられます。 💡 核心ポイント総給与額の25%を超えた金額から所得税控除が適用され、下半期にはデビットカードを使うのが有利です。 2. 分割払い取引と消費者異議権 2. 分割払い取引と消費者異議権 ジムやプールなどで20万ウォン以上をクレジットカードの分割払いで決済した後、突然店舗が閉店しても、消費者はカード会社に対して残りの分割代金の支払いを拒否することができます。これを分割払い異議権(할부 항변권)と呼び、現金で一括払いしていたら丸ごと失っていただろうお金を保護してくれる頼もしい盾の役割を果たします。 ニュースでも、長期利用契約を結んだ後に閉店する「먹튀」店舗の被害事例がしばしば報道されますが、この場合、カードで決済した消費者は少なくとも被害救済の道が開かれます。私の弟もピラティス教室の6ヶ月分を契約したものの、2ヶ月で店長が姿を消してしまい、途方に暮れたことがありました。幸いにも、クレジットカードの3ヶ月以上の分割払いで決済していたため、カード会社に異議を申し立てて残りの分割代金の支払いを拒否し、大きな損失を免れることができました。したがって、高額なサービス契約を結ぶ際は、一括払いよりも分割払いを選ぶことが、安全装置を設ける賢い方法です。 💡 核心ポイント20万ウォン以上で3ヶ月以上の分割払い取引の場合、店舗が閉店してもカード会社に分割代金の支払いを拒否できます。 3. 眠っている年会費カードの整理 3. 眠っている年会費カードの整理 財布の中で数年間使っていないクレジットカードをそのまま放置しておくと、毎年惜しい年会費が引き落とされるだけでなく、信用スコアの管理にも悪影響を及ぼす可能性があります。複数のカードを持っていると、総与信枠が高めに設定され、後で銀行から融資を受ける際に、枠使用率の面で不利に働くこともあります。 母も、過去にホームショッピングの割引特典が良かったので作ったカードを忘れていたところ、毎年自動音声電話で年会費が引き落とされていることに気づき、驚いたことがありました。使っていないカードは、統合照会アプリで一目で確認し、すぐにカスタマーセンターに電話して解約を依頼するのがスマートです。解約する際は、残り期間分の年会費の日割計算による返金もきちんと確認して受け取れば、小さくても確実な小遣い稼ぎになります。 💡 核心ポイント使っていないカードは、年会費の無駄遣いと信用スコア管理のためにすぐに解約し、残り年会費の返金を受け取るべきです。 4. 紛失と不正利用補償への対応 財布を丸ごと紛失したり、クレジットカードが盗まれたと気づいたら、直ちにカード会社に紛失届を出し、追加被害を防ぐ必要があります。多くの人は「まさか誰かが使うわけない」と油断し、後から他人が無断で決済した記録を発見して、警察署に駆け込むという絶望的な状況に直面することがあります。 統合照会アプリを使えば、複数の金融機関に分散している自分のカードを一度に一括停止申請できるので、手間の煩わしさを大きく軽減できます。実際に私の友人は、登山中にバッグを丸ごと紛失しましたが、下山した直後にスマートフォンで一括停止を申請し、不正利用を1件も防ぐことができました。もし紛失届提出前後に他人による不正利用があった場合は、カード会社に補償申請を行い、正当な救済手続きを進めることができます。普段からカード紛失時の対応手順を把握しておけば、危機的な状況でも慌てることなく冷静に対応できます。 💡 核心ポイントカード紛失時は直ちに一括停止届を出し、不正利用が発生した場合は補償申請を通じて被害を最小限に抑える必要があります。 5. カードローンと信用スコア管理 急にお金が必要になった際に、短期カードローンや長期カードローンサービスを利用することになりますが、これは信用スコアに即座に悪影響を及ぼすため、非常に慎重になる必要があります。名称だけ手軽に見え、ボタンを押すだけで口座にすぐに入金されますが、金利は通常の銀行信用ローンよりもはるかに高く、家計経済を揺るがす可能性があります。 周囲の同僚の中にも、給料日まであと数日という理由で気軽にサービスを利用したところ、後から信用スコアが急落し、住宅ローン金利が上がったのを見て、床を叩いて後悔した人がいます。カードローンを頻繁に利用したり、一部決済金額の翌月一括払い(이월약정)サービスを使うと、金融機関から返済が困難な高リスク層として分類され、信用評価で不利になります。緊急資金が必要な場合は、まず通常の銀行の少額緊急資金商品や他の合理的な方案を探すことが賢明な姿勢です。 💡 核心ポイントカードローンや翌月一括払いサービスは、高金利と信用スコア低下を招くため、できるだけ避けるべきです。 6. 法人カードと個人消費の違い 企業の業績が良くなるにつれ、法人クレジットカードの使用額が過去最高を記録していますが、法人カードは個人の財布のように私的に使うと大問題になる点を肝に銘じなければなりません。会社業務と無関係に、個人的な食事やショッピングに法人カードを使用していたことが発覚すれば、横領や背任として処罰される可能性があるため、厳格に管理する必要があります。 ニュースでも、大企業や中小企業の社員が私的に利用した法人カードの記録が国税庁の税務調査で発覚し、厳しく処罰される記事が絶えません。法人カードは徹底的に業務関連の証憑書類と照合され、領収書と使用目的が透明に記録されていなければ、税金の負担を避けることはできません。個人事業主も会社員も、公私の境界を明確にし、カード使用記録を透明に管理する習慣が、税務リスクを減らす唯一の道です。今後も正しいカード使用文化を定着させるために、自ら決済記録をチェックし、健全な消費生活を送り続けるべきです。 💡 核心ポイント法人カードは必ず業務目的でのみ使用し、私的利用時は法的責任を負う可能性があります。 よくある質問 クレジットカードの所得税控除は年収の何パーセントからですか? 総給与額の25%を超えた使用額から所得税控除が適用されます。 ジムに登録後に閉店した場合の対処法は? 20万ウォン以上を3ヶ月以上の分割払いで決済した場合は、カード会社に異議権を行使して残りの分割代金の支払いを拒否できます。 使っていないカードはどう整理するのが良いですか? カスタマーセンターに電話するかアプリを通じてすぐに解約し、残り年会費は日割計算して返金を受け取れば大丈夫です。 カードローンを利用すると信用スコアにどのような影響がありますか? 短期および長期カードローンは金利が高く、信用スコアの低下を招くため、できるだけ利用を控えるべきです。 … Read more

クレジットカードの賢い使い方と隠れた特典、所得税控除基準まとめ

クレジットカードは総給与額の25%を超えて利用しないと所得税控除を受けられず、ジムなどの場所では分割払いで決済しないと、店舗が閉店した際にリスクがあります。財布に入っているカードの枚数も数えずに習慣的に使っていると、いつの間にか支払いが困難な請求書が届くことが多いものです。周囲で年末調整の還付金が数百万円だったという話を聞くと、自分だけが特典を逃しているのではないかと焦りを感じることがあります。しかし、カード利用の基本原則と制度を正しく理解すれば、支出を減らしながら実利的なメリットも得ることができます。この記事では、日常で無意識に見過ごしがちな決済の常識と隠れた特典を徹底的に掘り下げていきます。自分に合った正しい財布の管理方法を身につけ、賢い消費生活を始めましょう。 = クレジットカードの賢い使い方と隠れた特典、所得税控除基準まとめ 1. 年末調整の所得税控除基準 1. 年末調整の所得税控除基準 総給与額の25%を超えて支出しなければ、初めてクレジットカードの所得税控除特典を受けることができます。年収4,000万ウォンの会社員の場合、1,000万ウォンまでは一般的な決済手段を使っても控除対象にはなりません。この基準額を超えた時点から、デビットカードや現金領収書と比較して有利な比率で税制優遇が適用されます。例えば、1月から10月までは割引特典が大きいカードを主に使い、基準額に達した後は控除率の高い決済手段を集中的に使う戦略が必要です。周囲の同僚たちが年末に爆発する還付金を自慢しているとき、羨むだけでなく自分の支出傾向をまずチェックする必要があります。普段の消費パターンを月ごとに細かく分析しないと、毎年税金の負担が増えたり、還付の機会を逃したりしがちです。所得税控除特典を最大化するには、年初から立てた支出計画を定期的に確認する習慣をつけなければなりません。ただ漫然と節約するのではなく、年末調整の計算方法に合わせて戦略的に消費する方がはるかに賢明です。 💡 核心ポイント総給与額の25%を超えて初めて所得税控除の対象となるため、時期に応じた決済手段の選択が重要です。 2. 分割払いの隠れた安全装置 2. 分割払いの隠れた安全装置 ジムやプールなどで数十万ウォンする長期利用券を購入する際は、必ず分割払いを選択するのが安全です。20万ウォン以上の金額を3ヶ月以上の分割払いで購入すると、事業者が突然閉店したり姿を消したりしても、カード会社に抗弁権を行使できます。実際に連絡が途絶えた業者のために困り果てていた消費者が、残りの分割金を支払わないとカード会社に要求して救済された事例は多くあります。一括払いで決済して店舗が閉店すると現金を取り戻すのは難しいですが、分割払い制度を利用すれば最低限の防波堤になります。まとまったお金がかかるサービス契約を結ぶ際は、万が一の事態に備えて一括払いの誘惑を断るべきです。高額なレッスン料を一括で支払うのが負担で躊躇しているうちに大きな被害を受けるケースを、周囲で稀に見かけることがあります。安全な消費生活を望むなら、契約期間が長いオフラインサービスは可能な限り分割取引を活用するのが賢い対処法です。小さな選択の違いが、後に発生しうる金銭的損失から大切な資産を守ってくれます。 💡 核心ポイント20万ウォン以上で3ヶ月以上の分割取引は、事業者の閉店時に抗弁権を保障される優れた安全装置です。 3. 眠っているカードの整理と年会費の返金 3. 眠っているカードの整理と年会費の返金 財布の隅に放り込まれて数ヶ月間使われていないカードは、年会費が請求される前に電話一本で解約するのが得策です。使っていないカードが多いと資産管理の面でも不利になるだけでなく、限度額使用率の計算に悪影響を及ぼす可能性があります。実際に不要なカードを整理しようとカスタマーセンターに連絡したところ、残りの期間分の年会費を比例して返金してもらい喜んでいる方が多くいます。自分の名義で開設されたすべての金融商品の一覧を照会してくれる統合照会サービスを利用すれば、記憶にもないプラスチックカードを見つけることができます。使っていない口座とカードを一度に整理するだけでも、毎年漏れ出ているお金を確実に防ぐことができます。放置されたカードが盗まれたり情報が漏洩したりするリスクも根本的に遮断できるため、一石二鳥の効果を得られます。使っていない金融資産を定期的に点検し整理することは、豊かになる習慣の中で最も基本的で簡単なステップです。今日すぐにスマートフォンを起動し、自分の名義のカードリストから確認してみる行動力が必要です。 💡 核心ポイント使っていないカードは年会費請求前に解約し、残額を返金してもらうことで、信用管理と支出防御に有利になります。 4. 紛失事故発生時の対処法 財布を丸ごと紛失した場合は、慌てずすぐにカード会社のカスタマーセンターに連絡し、利用停止と紛失届を提出する必要があります。誰かが悪意を持って拾って不正に決済した記録が発見された場合は、すぐに補償申請の手続きを進め、被害を最小限に抑えなければなりません。紛失届の受理時刻前後に発生した不正使用額について、一定期間の調査を経て補償を受けられる制度が設けられています。複数のカードを一度に紛失した場合は、一括申告サービスを活用すると時間と労力を大きく節約できます。もし家族や知人が借りた後に許可なく使用して問題が生じた場合は、補償範囲から除外される可能性があるため注意が必要です。普段からスマートフォンに金融関連の緊急連絡先を保存しておけば、危機的な状況で迅速に対処できます。徹底したセキュリティ意識と迅速な申告精神だけが、自分の資産を守る最も強力な武器であることを肝に銘じておくべきです。事故はいつどこで起こるかわからないため、常に備える姿勢を保つことが安全です。 💡 核心ポイントカードを紛失した場合はすぐに申告し、不正使用補償の手続きを進めることで金銭的被害を防げます。 5. 短期間貸付とリボルビングの罠 急に現金が必要だからといって、クレジットカードの現金サービスやカードローン、リボルビングサービスを軽率に利用すると大損をする可能性があります。名称だけ聞くと、残りの限度額分をすぐに現金に転換できる便利なシステムのように見えますが、実際には高金利の貸付に該当します。リボルビング手数料率は法定最高金利に迫る場合が多く、一瞬の油断で雪だるま式に膨らむ利息の爆弾に遭います。このような短期間の資金調達サービスを頻繁に利用すれば、個人の信用スコアが急激に低下し、後に住宅担保ローンを借りる際に不利な扱いを受けます。周囲で簡単に素早くお金を借りられると煽られても、将来の自分の信用度のために絶対に距離を置かなければならない金融商品です。本当に緊急資金が必要であれば、銀行の緊急資金ローンや他の正規の経路を探す方がはるかに安全です。利便性の裏に隠れた高い利息と信用スコアの低下という恐ろしい代価を、決して軽く見てはいけません。一度崩れた信用スコアを再び回復するには、莫大な時間と努力が費やされることを忘れないでください。 💡 核心ポイントは現金サービスとリボルビングは高金利の貸付であるため、信用スコアの低下を防ぐために可能な限り避けるべきです。 6. 法人クレジットカードと個人カードの違い 最近、半導体企業の業績が回復するにつれ、法人クレジットカードの利用額が過去最高を記録したというニュースが連日報道されています。法人名義の決済手段は、企業の会計の透明性を高め、支出内訳を体系的に管理する上で核心的な役割を担っています。一方、個人が使用するカードは、徹底した個人の消費傾向と資産管理の目的に合わせて慎重に選択し管理する必要があります。今後の金融環境はさらに複雑になり、多様な特典とリスク要因が共存する方向に進んで行くことでしょう。変化する制度の中で生存するためには、他人が良いと推奨する商品を漫然と追うのではなく、まず自分の消費習慣を振り返る必要があります。今日学ばれた所得税控除基準と分割払いの抗弁権、そしてカード整理のノウハウを実生活にすぐに適用してみてください。賢い金融消費者は一夜にして作られるものではなく、小さな実践と関心が積み重なることで完成するものです。今すぐに財布の中のプラスチックリストを取り出して点検し、もっと賢い消費生活を設計してみてください。 💡 核心ポイント法人カードは企業の成長の指標となり、個人カードは徹底した支出管理と特典比較が必須です。 よくある質問 クレジットカードの所得税控除は、いくら以上使えば受けられますか? 総給与額の25%を超えて支出した金額から所得税控除の対象となります。 ジムの閉店時に分割払いで決済するとどのような利点ありますか? 20万ウォン以上を3ヶ月以上分割で決済した場合、事業者の閉店時にカード会社に抗弁権を行使できます。 使っていないカードはどう処理するのが賢明ですか? 年会費が請求される前にカスタマーセンターに電話して解約し、残りの年会費を返金してもらうのが良いでしょう。 現金サービスやリボルbingを頻繁に使うのはなぜ危険ですか? 金利が非常に高く、個人の信用スコアに悪い影響を与え、今後のローン利用に大きな制約を受ける可能性があります。 =

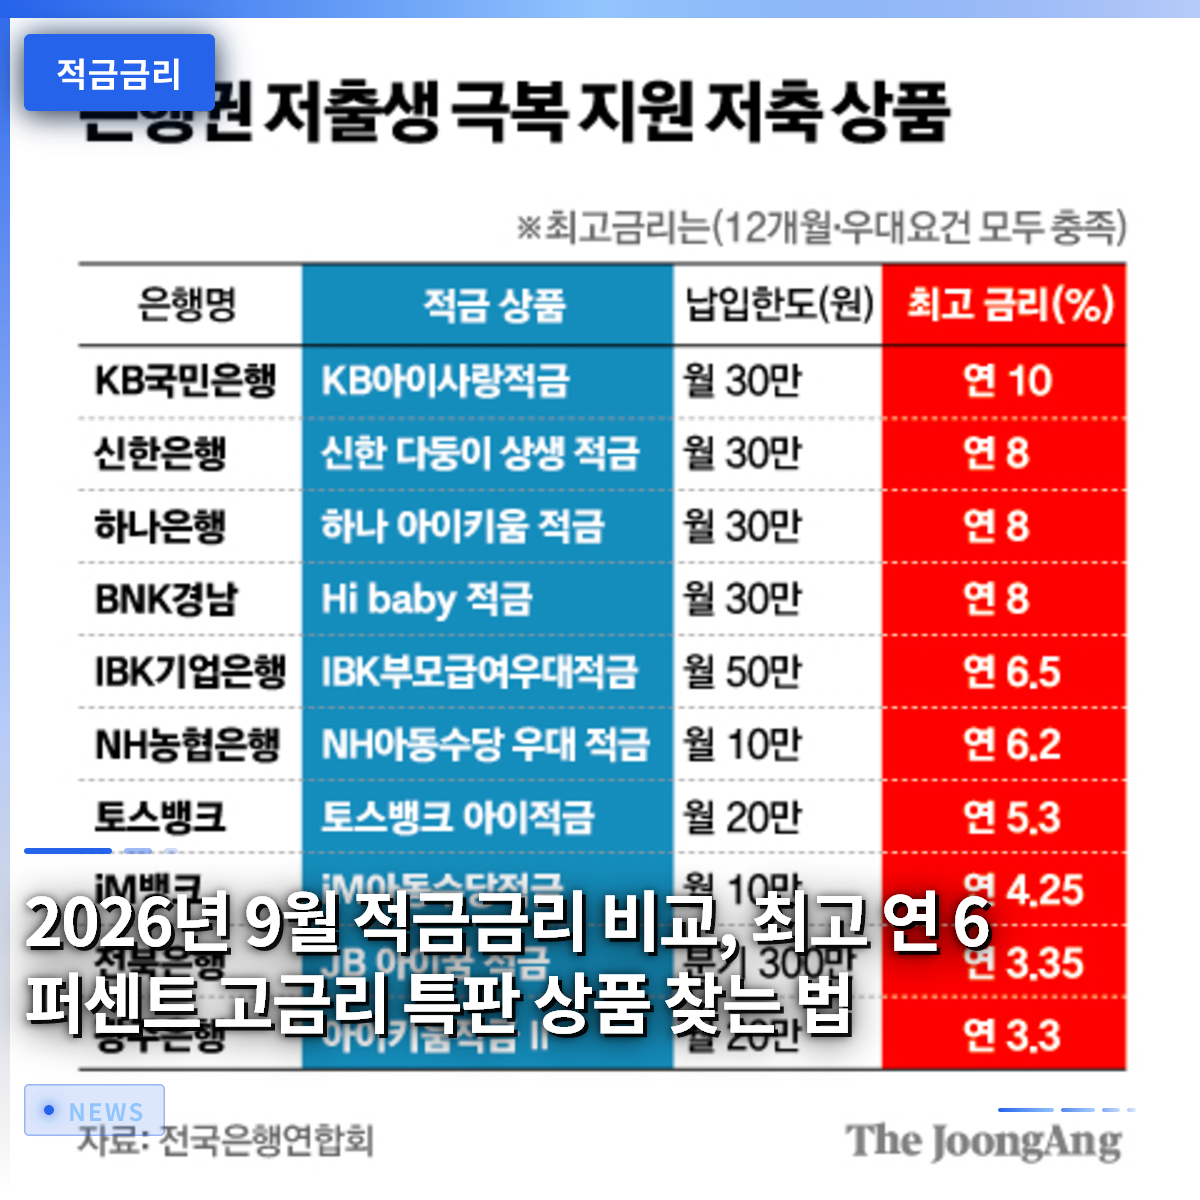
2026년 9월 적금 금리 비교, 최고 연 6% 고금리 특판 상품 찾는 법

2026년 9월 현재, 시중은행의 일반 정기예금 금리는 연 3%에서 4% 수준에 머물러 있습니다. 이자 수익을 극대화하려면 저축은행의 특판 상품이나 우대금리 조건을 철저히 따져봐야 합니다. 최근 한국은행이 기준금리 조정 움직임을 보이면서 예금과 적금 시장에도 미묘한 변화가 감지되고 있으며, 은행별로 고객을 끌어모으기 위한 다양한 이벤트를 선보이고 있습니다. 직장인 김 모 씨는 매달 30만 원씩 붓던 6개월짜리 단기 … Read more

クレジットカードの賢い使い方と特典、ローンや廃業被害の防止を徹底解説

クレジットカードを無計画に使用すると、高利の利息と信用スコアの低下という大きなブーメランが返ってくる可能性があります。常に自分の返済能力を考慮して予算を立て、計画的に消費することが重要です。毎日財布から出して使う決済手段ですが、実際に貯まったポイントや前月の割引額を細かく確認している人はあまり多くありません。最近の半導体景気の好調により法人カードの利用額が過去最高を記録していますが、個人消費者にとっても日常の消費パターンを見直すことは非常に重要です。大企業に勤めていた頃の年収を数日で稼いだという話が出るほど社会の変化が速い今、金融生活においても確かな基準が必要です。本記事では、正しい決済習慣を身につける方法から、予期せぬ危険から資産を守るコツまで詳しく見ていきます。自分の消費傾向を正確に分析し、不要な支出を減らすことが真の資産管理の出発点であることを忘れないでください。 = クレジットカードの賢い使い方と特典、ローンや廃業被害の防止を徹底解説 1. 小見出し 1. 小見出し クレジットカードは、計画的な消費と徹底した予算管理を並行して行うことで初めて真の価値を発揮する優れた決済手段です。多くの人は漠然とカードを捨てればお金が貯まると考えますが、現実的な特典や信用スコアの管理面を考慮すると、無条件に切り捨てるのが最善とは限りません。有名な書籍レビューでも言及されていますが、カードを完全にやめるのが難しいなら、むしろ決められた予算の範囲内でのみ使用するように自らをコントロールする方がはるかに賢明です。自分の取引明細を定期的に分析し、自分に本当に必要な特典を提供するカードだけを残すミニマリスト的な金融生活が注目されています。毎日使用する決済手段だからこそ、カード会社のアプリを頻繁に開き、眠っているポイントがどれくらい残っているかを確認する習慣をつけましょう。すでに発行して持っているカードなのに、面倒だからと特典を見逃すのは、最も惜しいお金を捨てる行為に等しいのです。 取引明細を詳しく見直す過程で、不要な支出項目が目に入るようになり、自然と翌月の予算をより厳しく調整できるようになります。単にお金を使わないのではなく、どこにお金が漏れているのかを把握するためにカードを活用する姿勢が必要です。周りの友人が特定の割引特典が良いと言うからといって、安易に真似して発行するのではなく、自分のライフスタイルに正確に合致しているかどうかを検討すべきです。割引上限に達せず無駄になる特典がないか確認し、必要であれば思い切ってカードを整理する決断力も求められます。こうした小さな関心が集まり、1ヶ月後、1年後に私たちの口座残高を完全に変える強力な原動力となります。結局、カードは管理する人によっては毒にもなれば、最高の資産管理ツールにもなることを心に留めておきましょう。 💡 コアポイントクレジットカードは、必ずしも遠ざけるのではなく、予算内で使用し、隠れた特典を確保しながら、消費を分析するツールとして活用すべきです。 2. 小見出し 2. 小見出し カードローン、キャッシング、リボリング制度は、一時的に資金が不足したときに便利ですが、誤って使用すると信用スコアに致命的な打撃を与えます。多くの消費者は、急な資金が必要になった際に銀行窓口に行く手間を省こうと、スマートフォンアプリを通じて簡単に短期カードローンや長期カードローンを借りています。しかし、これらのサービスは通常のローン商品と比較して金利が想像以上に高く、利息負担が雪だるま式に膨らむ可能性があります。一部請求額翌月一括払い制度(リボリング)を無意識に申請してしまい、元本はほとんど減らず利息だけが爆発的に増えてから後悔する若者が非常に多いです。信用スコアは長期間かけて積み上げるものですが、ローンの延滞や高金利サービスの頻繁な利用は、一瞬でスコアを底まで落とします。資金状況が悪化しても、自分の返済能力を冷静に判断し、できるだけこうした高金利の支払い繰越機能は避けるのが上策です。 身近で簡単に借りられるからといって、将来の所得を先取りして使う習慣は必ず直すべき悪い癖です。金融当局や専門家も、過度なリボリングの利用が家計債務の不良化の主因であると口を揃えて警告しています。本当にやむを得ない事情で短期資金を使う場合でも、返済計画を徹底して立てた上で、最小限の金額のみを利用する知恵が必要です。自分の信用スコアは、将来住宅を購入したり家賃ローンを受けたりする際に金利を決定づける最も重要な指標であることを覚えておきましょう。一瞬の誘惑に負けて高金利ローンに手を伸ばせば、後で対応するのが困難なほど巨大な利息の山に直面することになります。スマート画面を数回タップするだけで簡単に借りられる利便性の裏に隠れた、冷徹な金融の現実を決して忘れないでください。 💡 コアポイントカードローンやリボリングは高金利と信用スコアの低下を招くため、返済能力を考慮して極めて慎重に使用すべきです。 3. 小見出し 3. 小見出し 最近、ジムやピラティスなどの長期利用施設が突然閉店する事例が増え、消費者の深いため息が続いています。高価な回数券を現金で一括払いしたのに、業者が夜逃げのように廃業してしまうと、救済の道は絶望的です。韓国消費者院が発表した統計によると、こうした「먹튀(無断廃業)」被害の多くは現金や一括取引に集中して発生しています。このとき、消費者にとって最も強力かつ確実な盾となるのが、クレジットカードの分割払い制度です。利用金額が20万円以上の場合、分割払いにしておけば、事業者が突然廃業したりサービスを提供しなくなったりした際に、カード会社に抗弁権を行使できます。カード会社に未払いの分割代金を支払わないと堂々と要求できる法的権利が与えられるため、被害を最小限に抑えることができます。 中小零細企業が運営する小規模な店舗だからといって、必ずしも現金のみで決済するのは、消費者にとって非常に危険な選択です。特に、数ヶ月後のサービスを事前に購入する形態の契約であるほど、必ずクレジットカードを活用して分割払いという安全装置を設けておく必要があります。店長が現金で支払えば追加割引をすると誘惑しても、こうしたリスクを考慮すれば決して釣られてはいけません。実際に分割抗弁権を行使して、血のにじむようなお金をそのまま取り戻した人々の体験談を見ると、カードの大切さを痛感します。消費者が自らを守るための最も強力な法的・制度的装置を積極的に活用することが、賢い経済生活の基本です。今後はジムやプールなどの長期契約施設を利用する際、必ず分割払いの可否と金額条件を検討する習慣をつけましょう。 💡 コアポイント20万円以上の長期利用契約はクレジットカードの分割払いで決済し、業者の廃業時に抗弁権を行使して被害を防ぐことができます。 4. 小見出し 法人クレジットカードの利用額が過去最高を更新し、経済全体のトレンドを示す興味深い指標として注目されています。国内半導体産業をはじめとする主要企業の業績が急激に改善され、企業の財布がついに開き始めました。法人カードの利用明細は、単なる接待費や備品購入を超え、企業の業績や景気がどれだけ活性化しているかを示す鏡です。企業は透明な会計処理とコスト管理のために、すべての支出を法人カードで記録し、国税庁に正確なデータを提出します。オンラインモールや大手企業との取引とは異なり、一部の零細なSNSマーケットや共同購入市場は依然として課税の抜け穴となっています。現金領収書やカード販売伝票が残らない取引方法は、国税庁も脱税を摘発するために頭を悩ませる主な原因です。 企業経営だけでなく、個人の消費生活においても透明な取引記録を残すことは、税金の精算と資産管理に大きく役立ちます。法人カードが企業の透明性を高めるように、個人のカード明細も自分の支出を一目で把握できる優れた会計帳簿の役割を果たします。景気が良くなり法人カードの利用量が増えるのは嬉しいニュースですが、こうした時こそ、無計画な支出が発生しないよう管理しなければなりません。企業の財務担当者が毎月法人カードの利用明細を逐一検証するように、個人も家計簿をつける気持ちで点検すべきです。共同購入やSNSマーケットで物を買う際も、できるだけ領収書やカード決済が可能な安全な方法を選ぶのが 좋습니다。透明で正しい決済習慣が定着したとき、個人の資産も安全に増やせることを常に覚えておきましょう。 💡 コアポイント法人カード利用額の増加と透明な決済記録は、経済活性化と資産管理の透明性を示す重要な指標です。 5. 小見出し 地方自治体が地域経済を活性化するために導入した多様な旅行支援事業でも、クレジットカードは中心的な役割を担っています。一部の地域を訪れて宿泊したり観光を楽しんだりする場合、個人クレジットカード1枚あれば複雑な手続きなしに特典を受けられます。他の地域では、専用アプリやモバイルギフト券を複雑にダウンロードして使わなければならない場合が多く、手間がかかることもあります。しかし、特定の自治体は観光客の利便性を考慮し、ホームページに登録された加盟店で個人カードで決済するだけで特典が適用されるようにしています。宿泊費や食費などすべての支出内訳がそのままクレジットカードの承認記録に残るため、別途証明書類を用意する必要もありません。旅行を楽しみながら、自治体の破格の還付支援金まで賢く受け取れる、最もスマートな方法の一つです。 週末を利用して国内旅行を計画しているなら、訪問予定地域の特産品割引や半額旅行支援制度を事前に検索してみてください。自治体の公式ホームページに事前に加盟店として登録されているレストランや宿泊施設かどうかを必ず確認してから訪問することが、重要なポイントです。現場で安易にカードをスワイプする前に、支援対象店舗かどうかもう一度確認するセンスが、貴重な予算を節約してくれます。複雑なスマートフォン簡易決済システムに不慣れな親世代にとっても、クレジットカード1枚で解決する方法は非常に便利です。国内旅行の隠れた魅力を楽しみながら、財布の中のカード1枚で賢くキャッシュバックも受け取る、一石二鳥の効果を楽しんでください。小さな情報の差が旅行の質を完全に変わり、私たちの余暇をより豊かで価値あるものにしてくれます。 💡 コアポイント自治体の旅行支援事業や割引特典を受ける際も、登録加盟店で個人クレジットカードを使用すれば便利かつ確実です。 6. 小見出し これから訪れる金融環境の変化に合わせ、私たちはより賢く主体的なクレジットカード活用戦略を立てる必要があります。無計画な発行と特典のない無計画な消費は、結局自分の首を絞めるブーメランとして返ってくることは明白です。カード会社のアプリを定期的に訪問し、眠っているポイントを呼び覚まし、自分の消費パターンを冷静に分析する習慣をつけましょう。ローンやリボリングのような危険な機能は遠ざけ、分割抗弁権のような消費者の権利は賢く行使する姿勢が必要です。政府や金融機関の政策変化や税金関連のニュースにも常に耳を傾け、不要な金銭的損失を事前に遮断すべきです。小さな習慣の一つ一つが集まり、数年後の経済的自由を決定づけることを決して忘れず、今日から実践してみてください。 財布の中のプラスチックのかけらに過ぎないカードをどう扱うかによって、私たちの人生の風景は完全に変わります。これ以上、他人がおすすめする特典に惑わされず、自分の本当の消費傾向に集中するミニマリスト的な金融生活を始めてください。廃業リスクがある場所では安全に分割払いを選び、高金利ローンの誘惑には毅然と背を向ける決断力が重要です。透明で計画的な消費習慣こそが、不確実な経済状況の中で自分を守ってくれる最も強力かつ頼もしい武器です。今夜、スマートフォンをオンにして、自分のカード明細を落ち着いて見つめ、より良い明日のための素晴らしい消費計画を立ててみてください。賢い金融消費者になる道は、思っているよりも非常に近くにあります。私たちの小さな関心と実践で十分に実現できるのです。 💡 コアポイント変化する金融環境の中で、徹底的な消費分析と安全装置の活用により、賢いクレジットカード生活を完成させましょう。 よくある質問 クレジットカードをあまり多く持っていると信用スコアに悪影響を与えますか? カードの枚数自体が直接的に信用スコアを下げることはありませんが、使わないカードが多いと管理が難しく、限度額超過と誤解される可能性があるため、定期的に整理するのが 좋습니다。 リボリングサービスを利用すると信用スコアは下がりますか? リボリング自体を利用するだけで直ちにスコアが暴落するわけではありませんが、代金の未払いや利息負担の蓄積により延滞が発生した場合、信用スコアに致命的な悪影響を与えるため注意が必要です。 ジムの廃業時に分割抗弁権はどのような条件で使えますか? 支払金額が20万円以上であり、分割期間が3ヶ月以上残っており、事業者が廃業したり契約を履行しなかったりした場合、カード会社に未払いの分割代金の支払いを拒否できる権利です。 カードポイントは失効する前にどのように確認できますか? … Read more

100歳でも現役で働く、韓華손해보험で43年勤続の保険設計士の物語

今年100歳を迎えながらも、依然として現役の保険設計士として活動し、43年間の勤続という神話を紡いだキム・スクジャ(金淑子)氏が、韓華손해보험から特別な称賛の式典を受け、大きな感動を与えています。保険業界で1世紀にわたって生き、半生に迫る歳月を営業現場で過ごした彼女の物語は、多くの人々に深い共鳴を呼び起こしています。私たちはよく、年を取れば退職が当然だと考えますが、彼女は毎日支店に出社し、新しい契約を成立させながら、自らの限界を超えています。このような輝かしい足跡は、単なる個人の達成を超えて、会社の貴重な歴史であり、後輩たちにとって大きな道標となっています。この記事では、100歳現役設計士が歩んできた道と、彼女が伝える真の価値について詳しく見ていきましょう。一体どのような心構えで、その長い歳月を乗り越えてきたのか、一つずつ確認していきましょう。 = 100歳でも現役で働く、韓華손해보험で43年勤続の保険設計士の物語 1. 100歳現役設計士の誕生 1. 100歳現役設計士の誕生 今年で100歳を迎えたキム・スクジャ氏は、ソウル地域単ロイヤル支店で依然として活発に活動している最高齢の保険設計士の一人です。1926年生まれの彼女は、激動の現代史をすべて経験し生き延びてきました。人生の後半期とも言える時期に、新たな挑戦を始めました。多くの人が定年を迎え、自宅で休養したり余暇を楽しんだりする年齢にもかかわらず、彼女は毎朝出社の途上にあります。支店のスタッフたちは、彼女を会社の生きた歴史であり、偉大な生き証人と呼び、惜しみない尊敬の念を示しています。「年齢は数字に過ぎない」という言葉を身をもって実践し、周囲の人々に新鮮な衝撃を与えています。このように絶えず動き続ける生活態度こそが、彼女を支える最大の原動力と言えるでしょう。支店へ向かう彼女の足取りは常に堂々としており、活気に満ちており、見る人々まで笑顔にさせます。若い設計士たちですら真似するのが難しいほどの誠実さで、毎日自分自身との戦いに勝利しています。 💡 核心ポイント1926年生まれのキム・スクジャ氏は、100歳という年齢にもかかわらず、毎日支店に出社し、最高齢の現役設計士として堂々と活動しています。 2. 43年間続いた営業の一本道 2. 43年間続いた営業の一本道 キム・スクジャ氏が初めて保険業界に足を踏み入れたのは、今から実に43年前の1983年でした。当時の社会 분위기の中で、女性として営業の最前線に飛び込み、現在までその座を守り続けることは、決して簡単なことではありませんでした。長い歳月の中で経済危機や数多くの制度の変化を経験してきましたが、彼女は常に顧客との約束を最優先に考え、耐えてきました。その誠実さはそのまま実績につながり、20年、30年、そして40年の長期活動賞を相次いで受賞するという偉業を達成しました。単に長く働き続けただけでなく、瞬間瞬間に最善を尽くしたからこそ可能になった輝かしい成果です。周囲の同僚たちは、彼女が歩んできた足跡を見て、真のプロフェッショナルの姿勢とは何かを学ぶと言います。一つの分野で40年以上の歳月をかけて一途に道を切り開くことは、人間の限界を試す偉大な挑戦に等しいでしょう。彼女の粘り強さと執念は、韓国の営業史においても屈指の感動的な場面として記録されるでしょう。 💡 核心ポイント1983年の入社以降、43年間同じ職場で誠実に営業の一本道を歩き、数多くの長期活動賞を受賞しました。 3. 韓華손해보험による特別な称賛式典の開催 3. 韓華손해보험による特別な称賛式典の開催 韓華손해보험は、このような偉大な足跡を記念するため、ソウル・汝矣島の63スクエアで意義深い会合を設けました。ナ・チェボム代表をはじめとする主要な役員やキム・スクジャ氏の家族が全員出席し、彼女の100歳の誕生日と43年の勤続を心から祝いました。今回の行事の正式名称は「韓華손보 100年 Legacy FP」で、彼女が積み重ねてきた経験と努力が会社の大きな遺産であることを公式に宣言する場でした。会場に集まった家族や役員たちは、涙をこらえながら、彼女が歩んできた輝かしい旅路に拍手を送りました。会社は、この場を通じて単なる表彰を超え、長年共に歩んでくれたことへの深い感謝と尊敬の念を表しました。このような意義深い行事は、企業と設計士間の単なる雇用関係を超越し、深い信頼と絆がいかに重要であるかを示しています。今後も多くの後輩にとって大きな見本となり、長く会社の歴史として記憶されるでしょう。 💡 核心ポイント韓華손해보험は、汝矣島の63スクエアで100歳勤続設計士のための特別な称賛式典を開き、これまでの労をねぎらいました。 4. 現在進行形の新しい契約締結 4. 現在進行形の新しい契約締結 多くの人は100歳という年齢を聞くと、介護や休息を思い浮かべますが、キム・スクジャ氏は今この瞬間も現役として堂々と活躍しています。彼女は単にその座を守っているだけでなく、依然として新しい顧客と出会い、新契約を締結するという驚異的な能力を発揮しています。若い設計士たちでも達成が難しい営業実績を継続的に上げ、支店内で活力の源として活躍しています。顧客たちは、長い歳月をかけて自分たちのそばで頼もしく守り続けてくれた彼女を心から信頼し、深い信頼を寄せています。このような深い絆のおかげで、新規契約だけでなく、既存顧客からの紹介につながる好循環が自然と生まれています。「年齢が上がるからできない」という言い訳の代わりに、「今日も一日最善を尽くす」という彼女の姿勢は、多くの人々に大きな気づきを与えます。現場で直接顧客と向き合って得られるやりがいこそが、彼女を老いから守る最高の妙薬なのです。 💡 核心ポイントキム・スクジャ氏は、依然として現役で新契約を締結し、卓越した営業力を発揮している生きた伝説です。 5. 後輩たちに伝える美しい遺産 5. 後輩たちに伝える美しい遺産 キム・スクジャ氏は、今回の称賛式典の場で、顧客と共に過ごした歳月が自分にとって最大のやりがいであり、美しい遺産であると所感を述べました。彼女の物語は、単なる個人の成功を超え、後輩設計士たちに長期活動がいかに貴重であるかという重みのあるメッセージを投げかけています。韓華손해보험は、このような優秀な設計士の精神を受け継ぎ、専属設計士が長期間安定して働ける環境を整えています。専門的な教育プログラムや営業支援制度を大幅に強化し、現場で直面する困難を減らし、誇りを高めています。支店長養成課程でも、先輩と後輩間のコミュニケーションを強調し、堅固な組織文化の構築に注力しています。先輩が敷き詰めた堅固な道の上で、後輩たちがよりスムーズに成長できる基盤が整えられています。このような企業文化は、今後さらに多くの長期勤続者を輩出する土台になると期待されています。 💡 核心ポイント会社はキム・スクジャ氏の精神を受け継ぎ、後輩設計士のための多様な支援プログラムとコミュニケーション文化を強化しています。 6. 今後の展望と長く働く秘訣 6. 今後の展望と長く働く秘訣 百歳時代が到来する中、退職後の生活に悩む現代人にとって、キム・スクジャ氏の人生は明確な方向性を示しています。年齢に縛られず、自分が好きな仕事を生涯の業とすれば、生活の質は自然と豊かに保たれるでしょう。韓華손해보험もまた、現場の営業ファミリーが長く誇りを持って働けるよう、頼もしい支えとなることを約束しました。今後、このような感動的な事例がさらに多く発見され、私たちの社会に前向きな刺激とエネルギーを吹き込んでくれることを期待しています。読者の皆さんも、今日一日、年齢や限界を嘆くのではなく、自分が本当に愛する仕事に果敢に挑戦してみてください。小さな誠実さが集まって43年という偉大な歴史を作れるように、今始める小さな一歩が、未来の輝かしい遺産となるでしょう。「継続こそ才能」という平凡な真理を覚え、瞬間瞬間を誠実に埋めていく知恵が必要です。 💡 核心ポイント100歳現役の物語は、百歳時代に真の「仕事」の意味と、生涯現役で生きる人生の価値を気づかせてくれます。 よくある質問 キム・スクジャ氏はいつ入社しましたか? 1983年に韓華손해보험に入社し、現在まで43年間一貫して歩んでいます。 今回の称賛式典はどこで開催されましたか? ソウル・汝矣島の63スクエアで、主要な役員と家族が出席する中で開催されました。 現在、主にどのような活動を行っていますか? … Read more

クレジットカードのおすすめと賢い消費生活ガイド:特典を最大化する戦略

クレジットカードは、必ずしも数字の大きい特典を追うのではなく、自身の消費パターンに正確に合致する商品を選ぶことで、実際の割引効果を得ることができます。毎日使っているカードなのに、実際に前月にどれだけの割引を受けたのか、ポイントがどれほど貯まったのかを知らず知らずのうちに見過ごしている方が本当に多くいます。財布の中で眠っているカードの明細を開いてみると、私たちが見過ごしていた隠れた特典が想像以上に多いことがわかります。カードの返済能力を考慮せずに無分別に使用すると、高い利息負担と信用度の低下という恐ろしい悪循環に陥る可能性があります。この記事では、クレジットカードを賢く選び、安全に使用するための核心的な秘訣を詳しく解説します。これから、財布の中のカードの価値を2倍にする具体的な方法を一緒に見ていきましょう。 = クレジットカードのおすすめと賢い消費生活ガイド:特典を最大化する戦略 1. クレジットカードの選択と消費パターンの分析 1. クレジットカードの選択と消費パターンの分析 失敗のないクレジットカードの選択をするためには、自分の1ヶ月の支出構造を正確に把握する必要があります。多くの消費者は、広告にある華やかな割引率だけを見てカードを作成したものの、前月実績の条件を満たせず特典を逃してしまうことが多いです。例えば、コーヒー代や公共交通機関の利用比率が高い会社員であれば、関連分野に特化した商品を選ぶことで実益を得ることができます。一方で、オンラインショッピングやデリバリー食品への支出が圧倒的に多い場合は、該当加盟店の還元率が高いカードの方がはるかに有利です。無計画に複数のカードを発行することは、管理面でも支出管理面でも決して望ましいものではありません。メインで使用するカード1枚とサブで使用するカード1枚程度が最も理想的な組み合わせと言えるでしょう。カード会社のアプリにアクセスし、過去数ヶ月の平均支出額を確認して、まず自分の消費傾向を客観的に診断してみてください。他人に良いと勧められているカードでも、自分の生活圏と合わなければ、ただ財布の中の厄介者になるだけです。 💡 核心ポイント華やかな割引率よりも、自分の実際の月平均支出構造と生活圏に合ったカードの選択が最も重要です。 2. 前月実績と割引上限の秘密 2. 前月実績と割引上限の秘密 クレジットカードを使用していて最もがっかりする瞬間は、前月実績を満たせなかったために割引を受けられなかったときです。カード会社が提示する前月実績の基準には、マンション管理費や税金、そして各種ギフト券の購入金額などが除外されるケースが多いです。こうした詳細な条件を正しく確認せずに無造作に決済してしまい、明細を見てから初めて慌てる事態がしばしば起こります。また、前月実績をギリギリ満たしたとしても、分野別の月間割引上限制限に引っかかり、予想より少ない特典を受ける場合も数多くあります。統合割引上限制度を理解しておくことで、自分が享受できる最大の特典を完全に自分のものにする事ができます。毎月カード会社のアプリを通じて、今月の残りの割引上限がどれほどかを確認する習慣をつけましょう。小さな関心の差が、1ヶ月後の口座残高を大きく変える可能性があります。 💡 核心ポイント前月実績の除外項目と月間割引上限を正確に把握することで、特典の漏れを防ぐことができます。 3. 信用スコアとカード発行の相関関係 3. 信用スコアとカード発行の相関関係 自分の信用スコアが700点台の前後に留まっている場合、カード発行や融資審査で予期せぬ拒否を受ける可能性があります。同じ700点台のスコアを持っていても、金融取引履歴や延滞経験の有無によって承認結果が劇的に分かれることがあります。無分別に複数の金融機関から同時にカードを申請すると、短期間での融資や過度な信用照会と誤認されてスコアが下がることがあります。信用スコアを安定して管理するためには、普段からカード代金を支払日に厳格に返済する習慣が何よりも重要です。リボルビングサービスや短期カードローンなどの高金利サービスは、信用度の維持にとって不利になるため、できるだけ利用しない方がよいです。現金サービスを頻繁に利用すると、銀行システムでリスク顧客として分類され、今後の金融取引で不利益を受ける可能性があります。堅固な信用スコアは、将来家を買うときや多額の資金が必要になったときに最も強力な武器になってくれることを忘れないでください。 💡 核心ポイント厳格な支払日遵守と不要な短期間融資の回避だけが、安全な信用スコアを守る唯一の方法です。 4. 安全な取引と消費者保護制度 オンラインやSNSマーケットで物を購入する際は、現金よりもクレジットカードで決済する方が安全です。最近、一部の零細販売者の突然の閉店や詐欺被害事例が増加しており、消費者の注意がさらに求められています。クレジットカードで一定金額以上を分割払いで決済した場合、事業者が姿を消してもカード会社に異議申立て権を行使することができます。現金で口座に直接送金した場合は、後に問題が発生しても救済を受けることが永遠に不可能になることが多いです。一方、クレジットカードは売上伝票や取引記録が確実に残るため、紛争が発生した際に強力な証拠資料となります。特に高額なサービスや長期利用契約を結ぶ場合は、必ずクレジットカードの分割払い方式を活用することが賢明です。安全装置が備わった決済手段を選ぶだけでも、数多くの詐欺被害を事前に防ぐことができます。 💡 核心ポイントジムや大型サービスの長期契約時にクレジットカードの分割払いを利用すれば、閉店時に異議申立て権を行使できます。 5. 法人カードの活用と企業支出トレンド 最近、半導体産業をはじめとする景気好調の影響で、企業の法人クレジットカード使用額が過去最高を記録しています。法人カードは、会社の透明な会計処理と支出管理のために不可欠な決済手段として定着しました。企業は法人カードを通じて、従業員の出張費や接待費だけでなく、各種ビジネス費用を効率的に管理しています。過去と異なり、今は法人カードの使用内訳がリアルタイムで管理システムに連動しており、透明性が大きく高まっています。不要な領収書を別途集めることなく、支出決議書が自動で作成される便利な時代になりました。企業の財務担当者は、法人カードの月別使用傾向を分析し、不要な予算浪費を防ぐ戦略を立てています。このように、法人カードは単なる決済ツールを超えて、企業の資金フローを読む重要な指標としての役割を担っています。 💡 核心ポイント法人クレジットカードは、透明な会計処理と効率的な企業予算管理を助ける核心的な決済手段です。 6. 賢い金融生活の将来展望 今後の消費市場は、人工知能技術と結びつき、個人別の 맞춤형特典を自動的に見つけてくれるスマートなカードを中心に再編されるでしょう。毎回自分で特典条件を計算しなくても、自動的に最も割引率の高いカードを選んでくれるサービスが普及する見通しです。しかし、どんな技術が発達しても、カードを使用する主体は結局私たち自身であるという事実は変わりません。支出を厳格に管理し、自分の返済能力の範囲内でカードを使用するという基本原則が最も重要です。無分別な分割払いや衝動的な消費は、結局、未来の自分を締め付ける恐ろしいブーメランとして返ってくる可能性があります。今日すぐにカード会社のアプリを開き、自分の消費習慣をチェックし、不要な支出項目を大胆に整理してみてください。小さな習慣の変化が積み重なり、あなたの資産を守り、より豊かな金融生活を完成させてくれるでしょう。 💡 核心ポイント技術が発達しても、自分の返済能力に合った厳格な支出管理が賢い金融生活の核心です。 よくある質問 前月実績を計算する際、マンション管理費や税金も含まれますか? ほとんどのカード会社の商品では、マンション管理費と国税、地方税は前月実績の算定から除外されます。カードを発行する前に、商品説明書の実績除外項目を必ず丁寧に確認する必要があります。 クレジットカードを複数枚作ると信用スコアに悪影響を与えますか? カードを多く作ったという事実自体が直接的に信用スコアを下げることにはなりません。ただし、短い期間に複数枚を同時に発行したり、限度額いっぱい状態を維持したりすると、否定的な影響を与える可能性があります。 ジムの長期登録後に閉店した場合、カード会社の異議申立て権はどう使いますか? 20万円以上の金額を3ヶ月以上分割払いで決済した場合に該当します。事業者が閉店し連絡が取れない場合、残りの分割代金を支払わないとカード会社に取消しや異議申立てを要求することができます。 リボルビングサービスを利用すると信用スコアが下がりますか? リボルビングを頻繁に利用すると、融資と認識されたり返済能力が不足していると判断されたりして、信用スコアに悪影響を与える可能性があります。できるだけ使用を避け、支払日に全額返済するのが最も安全です。 =

クレジットカードのおすすめと賢い消費生活のための必須ガイド 2026年版

クレジットカードは単なる決済手段を超え、自身の消費パターンを分析し、特典を最大限に活用するための重要な金融ツールです。毎日無意識に使っているカードの中に隠れたポイントや割引条件を見つけるだけでも、家計簿管理に大きな助けになります。しかし、返済能力を考慮せずに無計画に使用すると、高利子や信用度の低下という結果を招くことになります。周囲で「カードを上手に使えば資産運用の第一歩になる」と言われる理由はまさにここにあります。この記事では、2026年現在の自身の消費傾向に合ったカードの選び方と、必ず知っておくべき注意点について詳しく見ていきましょう。今すぐ財布を開き、自分が持っているカードの特典をどれほど適切に活用できているかチェックしてみてください。 = クレジットカードのおすすめと賢い消費生活のための必須ガイド 2026年版 1. 自分に合ったクレジットカードを選ぶ基準 1. 自分に合ったクレジットカードを選ぶ基準 良いクレジットカードとは、単に割引率が数字として高いものではなく、自分の生活動線の中で実際に頻繁に使えるカードが最良です。毎月の通勤通学の交通費、昼食代、カフェ利用額など、固定で発生する支出項目をまず把握する必要があります。ガソリン割引に特化したカードが有利な人もいれば、車を持たない社会人初年度の人にはオンラインショッピングやデリバリー割引カードの方がはるかに得です。実際に毎月の明細書を 꼼꼼に確認すれば、自分がどの分野にお金を最も使っているかが明確に分かります。こうした消費パターンの分析に基づき、前月実績条件を無理なく満たせる商品を選ぶことが、支出を削減する近道です。カード会社のアプリを起動し、先月実際に受けた割引額と貯まったポイントを直接確認する習慣をつけましょう。他人に勧められて良いとされているカードでも、自分の実際の消費と合っていなければ、結局前月実績を満たすために無駄な消費をしてしまうことになります。コンビニやカフェの割引特典が多くても、本人がコンビニにあまり行かなければ意味がありません。したがって、カード発行を検討する際は、過去3ヶ月間のカード明細を広げ、支出が最も大きい領域に丸をつけるプロセスが不可欠です。こうした小さな努力が、年間数十万円の固定費を節約する魔法のような結果を生み出します。 💡 核心ポイントクレジットカードは他人の推薦よりも、自分の過去3ヶ月間の消費明細を分析し、支出が最も大きい領域に合わせて選ぶべきです。 2. 信用スコアとカード発行の相関関係 2. 信用スコアとカード発行の相関関係 確かに信用スコアが700点台中盤を超えているにもかかわらず、クレジットカード発行審査に落ちるケースがあり、多くの人々が驚きを隠せません。これは単にスコアの数字だけでなく、最近の所得証明の有無、既存の負債状況、そして延滞履歴まで複合的に審査するためです。フリーランサーや小規模事業者の場合、所得が一定でない場合や、健康保険料の納付履歴などで所得を証明する必要があり、この過程で抜け漏れがあると拒否されやすくなります。また、短期間に複数の金融機関でローンやカード発行を同時に申請すると、いわゆる照会履歴が蓄積され、リスク顧客として分類される可能性があります。 自分のスコアは安定していると思い込んでいたのに、突然の負債増加や通信料金の未払い記録のために発行のハードルを越えられない事例は身近に見られます。カード会社は顧客の代金返済能力が確実であるかを最も重要視するため、所得の安定性と職場情報が審査に大きな影響を与えます。もし発行が拒否された場合、安直に他の場所に再申請するのではなく、まず現在の自分の負債状況と信用報告書に問題がないか確認する必要があります。普段から公共料金や通信費を自動振替で誠実に支払う履歴をコツコツ積み重ねるだけでも、信用管理やカード発行の承認に大きく役立ちます。 💡 核心ポイントクレジットカードの発行は、単なる信用スコアだけでなく、所得の安定性や最近の照会履歴まで総合的に評価されて決定されます。 3. ジム長期登録とクレジットカード分割払いの知恵 3. ジム長期登録とクレジットカード分割払いの知恵 ジムやプールなどの運動施設を1年以上の長期利用契約で登録する際は、必ずクレジットカードの分割払いを利用するのが安全です。過去と違い、最近では突然の事業主の廃業や連絡途絶により消費者が被害を受ける悲しい事件が頻発しています。この時、現金で一括払いをしていた場合、廃業後の返金を受け取ることは非常に難しく、法的救済を受けるのにも長い時間がかかります。一方、20万円以上の金額をクレジットカード分割払いで決済していた場合、事業主が契約を履行しない際に、カード会社に分割金の支払いを拒否できる抗弁権を行使できます。実際にジムが突然閉店して途方に暮れていた会員が、カード会社を通じて残りの分割金を防衛した具体的な事例が、消費者相談機関を通じて継続的に報告されています。もちろん分割利息が発生する可能性はありますが、大きな金額が動く契約ほど、消費者の権利を守る確かな安全装置となります。運動施設だけでなく、結婚式場や家具購入などの高額取引においても、一括払いの誘惑に負けないで分割払い制度を活用する知恵が必要です。消費者が自らの財布を守るための法的な仕組みを理解し、積極的に活用する姿勢が何よりも重要です。 💡 核心ポイント高額な長期サービス契約はクレジットカード分割払いで決済することで、事業主の廃業時にカード会社に抗弁権を行使して被害を防げます。 4. 法人カード使用額の急増と企業景気の流れ 最近、国内半導体産業をはじめとする主要企業の業績が大きく改善되면서、法人クレジットカードの利用金額が過去最高を記録しています。企業が営業活動を活発に行い、研究開発費や会食費などで財布を開くことで、法人カードの売上が急激に上昇する傾向にあります。こうした法人カードの利用内訳は、企業の資金の流れを透明に示す指標となり、税務管理においても核心的な資料として活用されます。小規模事業者や中小企業も、事業関連物品を購入する際に法人カードや事業者用カードを使用して取引の透明性を確保するのが一般的です。オンラインモールや様々な取引先から物品を大量に購入する際、クレジットカード売上伝票や請求書などの証明資料を残すことは税務申告の基本です。最近、SNSベースのマーケットや小規模な共同購入販売が急増する中で、税源の透明性を高めるための国税庁の監視の目も鋭く、隅々まで及んでいます。取引記録が透明に残らない現金取引の代わりにカードを使用すれば、後に発生しうる税務調査や紛争を未然に防ぐことができます。企業や事業者にとって、クレジットカードは単なる決済手段を超え、透明な会計処理を助ける必須のビジネスツールです。 💡 核心ポイント企業業績の改善に伴い法人カード使用額が増加しており、すべての取引でクレジットカードの証明を残すことは税務透明性の核心です。 5. 無計画な使用が招く危険と予防策 クレジットカードは将来の所得を前倒しで使う性質を持つため、返済能力を超えて使用すると瞬時に信用度低下という沼に陥ります。毎月訪れる決済日に代金を返せず、リボルビングサービスやキャッシングを利用し始めると、雪だるま式に膨らむ利子に耐えきれなくなります。社会人初年度に無知なうちにカードを乱発し、信用スコアが急激に低下して、将来の住宅購入ローンで拒否される悲劇的な状況が起きることがあります。したがって、自分の月収範囲内でカード使用限度額を厳格に設定し、できるだけ一括払い中心に消費する哲学が必要です。財布の中で眠っているカードが多いほど、管理の怠りによって年会費が二重に引き落とされたり、不正使用のリスクに晒される確率も高まります。あまり使わないカードは思い切って解約し、現在主力で使っているカード1〜2枚に集中することが資産管理の観点から賢明です。毎月カード明細が届いた時、金額をざっと見て済ませるのではなく、どの項目にお金が最も使われたかを振り返る時間を持つべきです。衝動買いを防ぐために、カード会社アプリで提供されるリアルタイム支出通知機能をオンにし、予算管理システムを自ら構築する必要があります。 💡 核心ポイント無計画なクレジットカード使用は高い利子負担と信用度低下を招くため、予算範囲内で徹底的に管理する必要があります。 6. 2026年の消費環境の変化と賢いカード生活 今後の金融環境は、さらにパーソナライズされ、多様な消費パターンに合わせたAIベースの 맞춤형カード特典が大量に登場すると予想されます。技術が発展するほど、消費者はより便利に自分の特典を確保できますが、同時に無意識に支出を増やしてしまう誘惑も大きくなります。こうした時代を生きるほど、自分だけの明確な消費哲学を持ってカードを主体的にコントロールする能力が、資産運用の成否を分けます。他人が言う良い特典に揺らぐのではなく、自分の実際の口座残高とライフスタイルに本当に必要なカードだけを残すミニマリズムが必要です。今すぐスマートフォンを開き、保有しているカードのポイント残高と先月の実績達成状況を落ち着いて確認してみるのはどうでしょうか。眠っているポイントを現金のように活用し、無駄な年会費を整理する小さな行動が、豊かな金融生活の第一歩となるでしょう。クレジットカードは適切に扱えば自分の資産を守る優れた盾であり宝の地図ですが、油断すれば欲望を招く鋭い刃物にもなり得ます。今後も変化する経済トレンドに合わせてカードを賢く活用し、不要な支出を遮断する賢い消費者として生まれ変わられることを願います。 💡 核心ポイント2026年の変化する環境の中で、カードを主体的にコントロールし特典を細かく確保する消費者が真の資産運用の勝者です。 よくある質問 クレジットカード発行を申請したが拒否された理由は何か? 信用スコアが基準を満たしていても、最近の短期ローン履歴や所得証明の不足、あるいは複数の金融機関での同時照会記録があれば拒否される可能性があります。 ジム長期登録後に廃業した場合、クレジットカードでどのように救済されるか? 20万円以上の金額を分割払いで決済した場合、事業主の契約不履行時にカード会社に分割金支払いを拒否できる抗弁権を行使できます。 法人カード使用額の増加と企業税務にはどのような関係があるか? 法人カードの利用内訳は透明な取引証明資料として残るため、企業の資金の流れを明確に把握し、税務申告を正確に処理するために不可欠です。 使わないクレジットカードはそのままにしておいても大丈夫か? 使用しないカードが多いと年会費が不必要に発生し、管理の怠りによる不正使用のリスクがあるため、解約するのが 좋습니다。 =