安定した老後のための個人年金準備方法と節税メリットまとめ
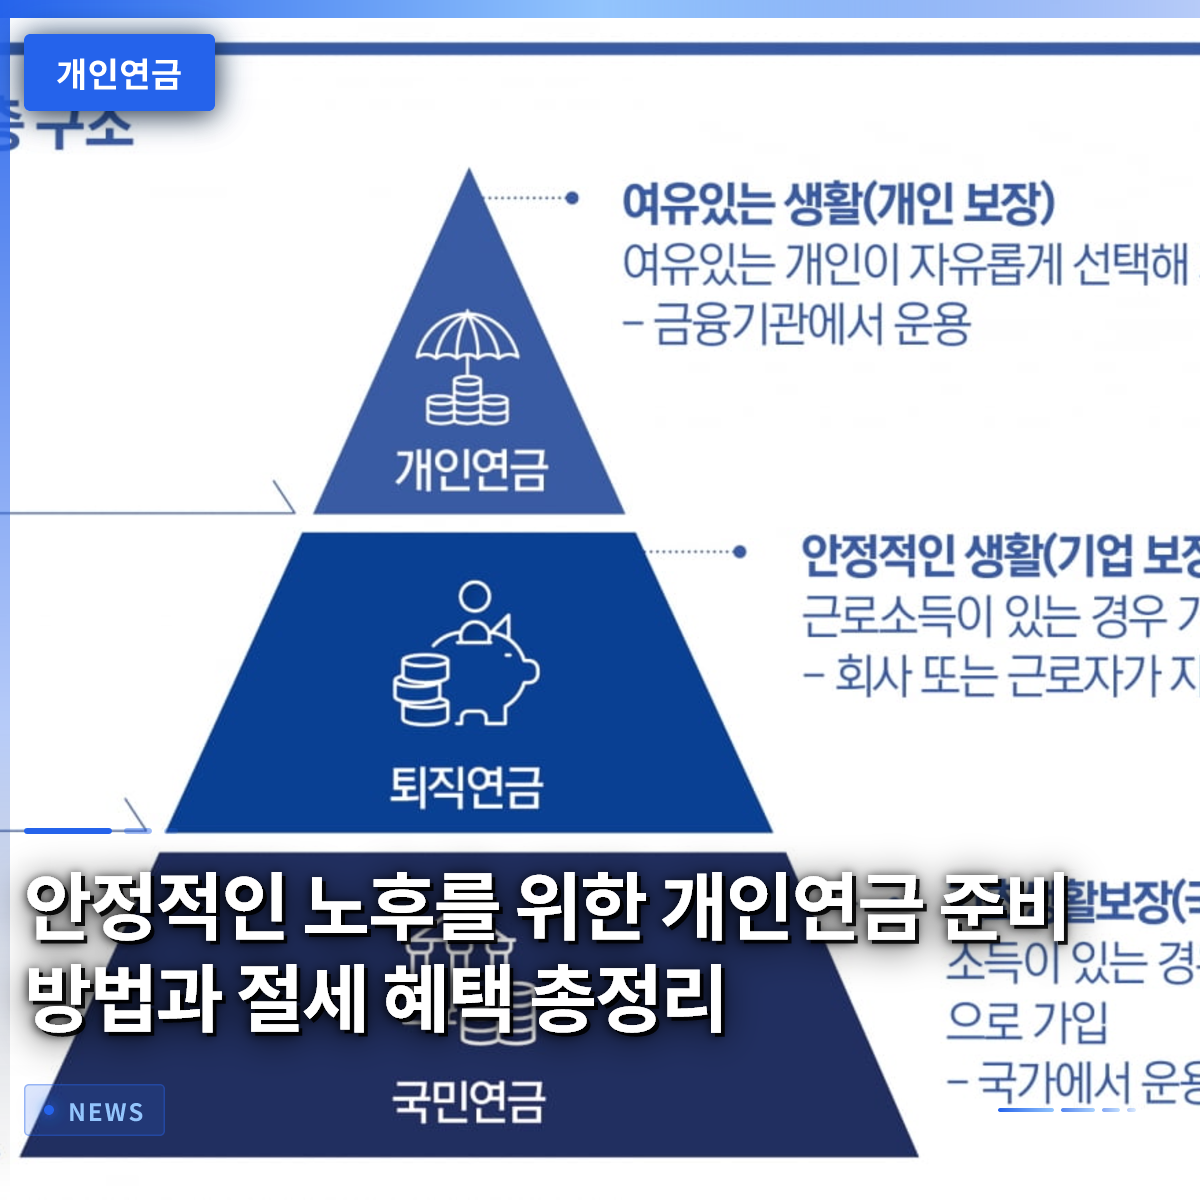
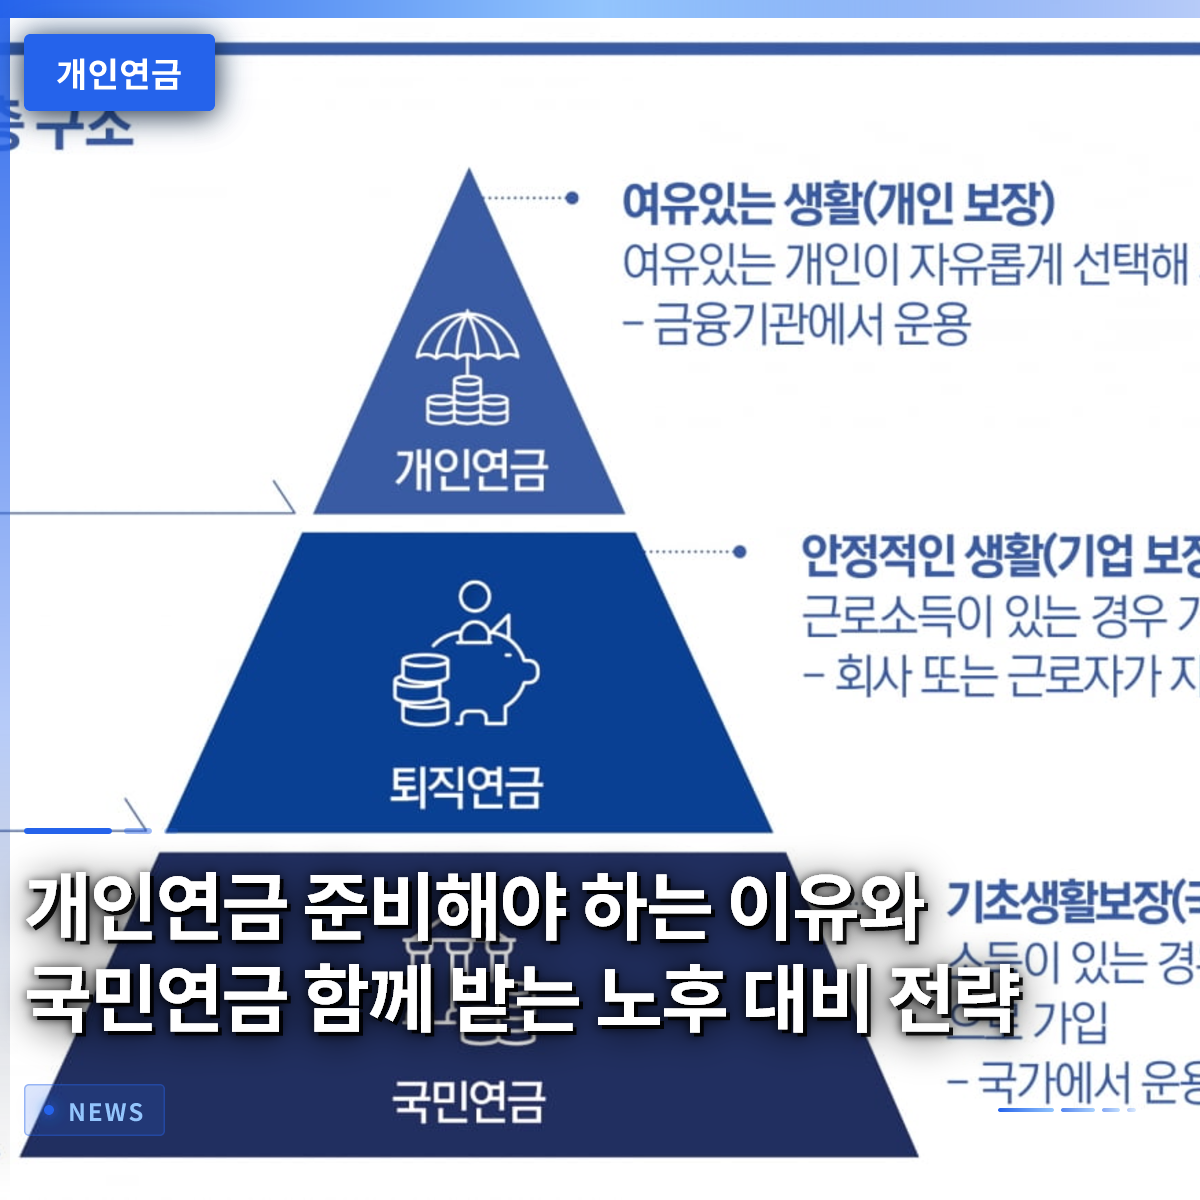
安定した老後を送るためには、国が支給する国民年金だけでなく、自分で準備する個人年金も必ず併せて用意する必要があります。周囲で退職を控えた知人と話をすると、物価上昇率を考慮すると、国から出るお金だけでは基本的な衣食住を賄うことすら厳しいという声が非常に多いです。実際、60歳までに必要な退職資金は居住形態や生活水準によって異なりますが、通常数億円に達する莫大な金額が必要だと計算されています。このような状況において、毎月コツコツと準備しておいた資金は、退職後の生活の質を決定づける最も重要な生命線として大いに機能します。今回の記事では、会社員や主婦の誰もが簡単に実践できる現実的な年金戦略と金融商品の選び方について、一つずつ解説していきます。今から始める小さな準備が、数年後の皆さんの豊かな日常を作ってくれるでしょう。 = 安定した老後のための個人年金準備方法と節税メリットまとめ 1. 国民年金だけでは足りない理由と個人年金の必要性 1. 国民年金だけでは足りない理由と個人年金の必要性 国民年金制度が存在するものの、それだけでは退職後の生活を完璧に支えるには到底不十分であるという事実を直視する必要があります。毎月口座に入ってくる国民年金の推定額を物価上昇率と比較すると、過去と比べて実質的な購買力が大きく低下していることを実感できます。例えば、ソウルで独り暮らしの退職者が基本的な管理費や食費を賄うには、想像以上に多くの生活費が固定的に支出されます。したがって、国民年金という骨組みの上に個人年金という確かな肉付けをすることで、初めて安心できる退職資産の構造が完成します。多くの人が若い頃は退職が遠い国の話のように感じて貯蓄を先延ばしにし、後になってから慌てふためくことが多いです。しかし、複利の魔法を楽しむためには、一日でも早く口座を開設し、資金の拠出を始めることが有利です。社会人になったばかりの新人から、子育てで忙しい主婦まで、自分に合った毎月の拠出額を設定する必要があります。周囲で毎月受け取る年金で家族と美味しい食事をしたという知人の話を聞くたびに、事前に準備した人だけが享受できる余裕を羨ましく感じます。今すぐ自分の収入水準に合わせて無理のない範囲で毎月の自動振替を設定することが、最も賢い第一歩です。 💡 核心ポイント国民年金だけでは足りない老後の生活費を補完するため、個人年金を早期に準備することが不可欠です。 2. 税制優遇を最大化する年金貯蓄ファンドの活用方法 2. 税制優遇を最大化する年金貯蓄ファンドの活用方法 年金貯蓄口座は、毎年の年末調整で税額控除の恩恵を受けられるため、会社員にとってまさに必須の資産形成手段とされています。拠出した金額に対して一定の割合が還付されるため、13ヶ月分の給与を厚くしてくれるお助け商品として大いに役立っています。最近では、証券会社を通じて直接ファンドや上場投資信託(ETF)に投資できる商品が人気を集め、資産を増やす楽しさを一層高めています。銀行が販売する安定した商品だけに資金を預けるのではなく、株式型資産に分散投資して物価上昇率を超える収益率を目指す戦略が主流です。実際に周囲の同僚の中で一人は、毎年の年末調整の還付金をそのまま年金口座に再投資し、資産を雪だるま式に増やしていく姿を見せてくれました。この過程で、国が提供する税制優遇を十分に受け取りながら、同時に長期投資に伴う複利効果も享受でき、一石二鳥の効果を得られます。ただし、口座に入れたお金は老後のために拘束される性質が強いので、中途解約した場合にむしろ税金の負担が増える可能性がある点に注意が必要です。したがって、直ちに使う必要のない余剰資金を中心に、毎月コツコツと積み立てられる金額を慎重に算定することが安全です。 💡 核心ポイント年金貯蓄口座を活用すれば、毎年の年末調整の税額控除と長期投資収益を同時に確保できます。 3. 個人型退職年金口座と国債投資の組み合わせ 3. 個人型退職年金口座と国債投資の組み合わせ 個人型退職年金口座は、従来の会社員の退職金管理だけでなく、個人が追加で資金を拠出し税制優遇を増やすことができる強力なツールです。最近の金融市場では、この口座を通じて安定した国債まで購入できる道が開かれ、資産配分の幅がさらに広がりました。以前は証券会社の選択が制限されていたり、投資商品が限られていたりして残念な点がありましたが、今は様々な金融機関を通じて簡単にアクセスできます。変動の大きい株式市場で心を平静に保ちたい場合は、安全資産の比率を高めてくれる国債の組み入れが優れた代替案になります。退職時期が近づくほど、資産の安定性を守ることが、攻撃的な運用よりもはるかに重要になるという点を忘れてはいけません。例えば、10年物や20年物の国債を退職年金口座に組み込めば、満期まで安定した利子収益を期待でき、心の平穏を得ることができます。同僚たちと退職資金について話していると、元本を安全に守りながらインフレに備えられる商品への関心が非常に高いことを実感します。複雑な金融知識がなくても、こうした制度の変化をよく把握し活用すれば、他より一歩先んじて確かな老後を設計できます。 💡 核心ポイント個人型退職年金口座で国債を購入できるようになり、資産の安定性を高める戦略がより容易になりました。 4. 国民年金と個人年金の黄金比率の調整 成功した退職のためには、国が保証する国民年金と個人が加入した商品の比率を、自分の収入に合わせて適切に配分する必要があります。退職専門家が推奨する理想的な老後資金確保目標は、退職前の現役時代の収入の70%水準を継続的に維持することです。この過程で、国民年金が基本的な骨組みをしっかりと支え、残りは個人が準備した商品や様々な貯蓄で埋めるのが最も理想的な形です。もし自分の推定受給額が到底足りないと感じるなら、今すぐ毎月の拠出額を少しずつ引き上げる決断が必要です。周囲で退職した先輩たちの話を聞くと、若い頃に少しでも多く貯めておけなかったことを最大の後悔として挙げるケースが多いです。毎月入ってくる給与から消費を少し減らして年金口座に振替える習慣をつけると、数年後に目に見えて増えた資産を確認できます。特に収入が不安定なフリーランサーや、キャリアが途切れていた主婦の場合は、国の制度だけに頼るのではなく、自分名義の商品を通じて自ら防衛線を張る必要があります。家族と頭を突き合わせ、我が家の将来の予想支出を綿密に計算した上で、必要な資金を逆算して準備する姿勢が求められます。 💡 核心ポイント現役時代の収入の一定比率を目標とし、国民年金と個人年金の比率をバランスよく調整する必要があります。 5. 自治体補助金と金融会社イベントを賢く活用する 金融機関は顧客獲得のために様々なイベントを開催し、口座を開設したり純拠出金を増やしたりする顧客に特別な特典を提供しています。例えば、特定の期間に一定金額以上の純拠出を行うと、現金性ポイントを付与したり優遇金利を適用したりするキャンペーンが頻繁に開催されます。こうした情報をこまめに探し出し、口座を移したり追加拠出を行ったりすることで、他より小さくても確実な資産形成上の利益を得られます。また、一部の自治体や機関では、特定の条件を満たす住民に対して、資産形成を支援するための補助金をマッチング形式で上乗せすることもあります。スマートフォンアプリを通じて金融ニュースや関連ブログを定期的にチェックすれば、誰でも簡単に参加できる有益な情報を見つけられます。週末に時間を確保して、自分が利用している証券会社のイベントページを確認し、条件に合わせて資金を一時的に移動させるだけでも、お得な気分になれます。知人と集まった際にこうした金融のヒントを共有すれば、お互いが知らなかった有用な情報を得て感嘆の声を上げることもあります。塵も積もれば山となるというように、些細なイベントへの参加や優遇特典を見逃さない勤勉さが、最終的に資産格差を生み出す秘訣です。 💡 核心ポイント金融会社の純拠出イベントや各種支援制度を積極的に活用すれば、追加的な収益と特典を得られます。 6. 成功した退職のための心構えと実践戦略 これまで見てきた様々な方法を基に、今日すぐ実行に移せる具体的な行動計画を立てることが何より重要です。どんなに優れた制度があり、素晴らしい商品が存在しても、自分で口座を開設し実践しなければ、何の変化も起こりません。退職は突然訪れるものではなく、数十年間にわたって積み重ねた小さな選択と習慣の結果として、我々の前に現れます。今日この記事を読んだ後、スマートフォンを起動して自分の年金口座を確認したり、不足している拠出額をチェックしたりする小さな行動から始めてみてください。数年後に振り返った際に「あの時始めてよかった」と微笑むことができる唯一の方法は、まさに今すぐ財布を開いて貯蓄を始めることです。物価は上がり続け、経済状況は予測し難く流れますが、自ら準備した確かな防衛線があれば、どんな風波も堂々と耐え抜けます。周囲の華やかな消費の誘惑に揺らぐのではなく、遠い未来の自分への最も価値ある贈り物だと考え、継続的に拠出を続けるべきです。いつか余裕のある姿で孫たちと旅行に出かける自分の姿を想像しながら、今日から毎月の貯蓄額を体系的に管理してみてください。 💡 核心ポイント計画を立てるだけで終わらせず、今日すぐ口座を確認し、継続的な拠出を実践することが成功した退職の鍵です。 よくある質問 国民年金だけ受ければダメですか?個人年金に必ず加入する理由は何ですか? 物価上昇率を考慮すると、国民年金だけでは基本的な老後生活費を賄うには到底不十分だからです。豊かで安定した退職生活のためには、追加的な資金の準備が必ず必要です。 年金貯蓄ファンド口座にはどのような利点がありますか? 毎年の年末調整で税額控除の恩恵を受けられ、ファンドや上場投資信託(ETF)に直接投資することで、長期的に高い収益を期待できます。 個人型退職年金口座でも国債投資は可能ですか? 最近の制度改正により、この口座を通じて安定した10年物および20年物の国債を購入できるようになり、資産の安全性を高めることができます。 退職のために目標とすべき老後資金の規模はどの程度ですか? 個人差はありますが、通常、現役時代の収入の70%水準を毎月の生活費として確保することを理想的な目標とします。 =
信用金庫を利用する際に必ず知っておきたい最新ローンと金利優遇特典まとめ

信用金庫を含む第二金融圏の金融商品は、突然資金が必要になった際に書類提出の手間を省き、モバイルアプリを通じて素早く確認できるため、多くの人々に利用されています。かつては単に急な資金を借りる場所と見なされていましたが、最近では日常の健康管理や環境に優しい活動の実践に応じて優遇金利を上乗せする差別化された金融商品が次々と登場しています。会社員や若年層が自身の信用スコアと返済能力を考慮して適切な商品を選択すれば、より有利な条件で資金を運用できます。例えば、スマートフォンの画面を数回タップするだけで本人確認のみで即座に限度額が算出される非対面金融商品が普及し、誰でも簡単にアクセス可能です。今日は、こうした変化の中で信用金庫を最も効果的に活用する方法と、知っておくべき核心情報を詳しく見ていきましょう。 = 信用金庫を利用する際に必ず知っておきたい最新ローンと金利優遇特典まとめ 1. モバイル非対面金融商品の急激な変化 1. モバイル非対面金融商品の急激な変化 最近の世の中では、銀行の支店に直接足を運ぶことなく、スマートフォン一台ですべての金融業務を処理するのが非常に自然になっています。かつてはローンや預貯金商品を一つ加入するだけでも、書類を束ねて窓口でひたすら待たなければなりませんでした。しかし、今はモバイルアプリを開き、簡易認証を行うだけで、数分で自分に最適な限度額と金利を確認できる時代です。こうした利便性のおかげで、急な資金が必要な瞬間に知人に頼み込むことや、複雑な手続きでストレスを受けることが大きく減りました。 特に第二金融圏でも、こうしたモバイル専用商品を大量に発売することで、アクセス性が目に見えて向上しました。信用金庫やキャピタル会社が提供する非対面金融商品は、会社員だけでなく、所得証明が難しい若年層やフリーランサーにとっても実用的な代替手段となっています。公的認証書や簡易認証によって所得情報や在職情報をスクレイピングし、即座に審査を完了するため、時間や場所の制約を受けません。ただし、アクセスが容易なほど、自身の返済能力を客観的に点検し、無分別な利用に警戒する知恵が必要です。 💡 核心ポイントスマートフォンの非対面認証技術が普及し、モバイルアプリを通じて信用金庫の商品を素早く簡単に利用できるようになりました。 2. 禁煙とウォーキングで実現する特別な金利特典 2. 禁煙とウォーキングで実現する特別な金利特典 最近の金融業界では、単にお金を貸して利子を受け取るだけでなく、顧客の健康的な生活習慣を促す特別な商品を披露しています。禁煙を実践したり、ウォーキング運動を継続したりするなどの健康管理活動を認証すると、金利を割引したり優遇したりする方式が代表的です。例えば、一部の信用金庫や関連会社は、日常の環境配慮誓約や健康診断の結果などを金融特典と連携させ、顧客に実質的な報酬を還元しています。政府が事後治療よりも予防と健康管理に政策の重きを置く中、金融会社もこうした流れに合わせて変化を繰り返しています。 実際、毎朝の通勤路で1万歩を達成したり、禁煙クリニックを通じて喫煙を中止した事実を証明したりすると、預貯金通帳により高い利率が適用される仕組みです。資産運用と健康管理を同時にこなせるという点で、消費者の間で好評を得ており、今後もこうした傾向は続くと予想されます。金融消費者の立場から見ると、お金を貯めたり借りたりする過程で付加的な動機づけを得られるため、一石二鳥の効果を享受できます。健康を守りつつ財布も豊かにするこうした賢い金融習慣は、今後信用金庫を選択する重要な基準となるでしょう。 💡 核心ポイント禁煙やウォーキングなどの健康管理活動を金融商品と連携させ、優遇金利を提供する革新的な特典が増加しています。 3. 若年層のためのカスタマイズ型金融支援制度 3. 若年層のためのカスタマイズ型金融支援制度 社会人経験の浅い人や所得が一定しない若年層にとって、従来の厳格な銀行のハードルは非常に高く感じられるのが現実です。信用金庫などは、こうした若者の苦悩を察し、所得が少ない場合や職業が不明確な19歳以上34歳以下の層向けのカスタマイズ型商品を運営しています。信用スコアがまだ高くない、または金融取引の履歴が不足している若者でも、返済計画をきちんと立てれば、比較的参入障壁が低い商品を見つけることができます。審査基準が過去に比べて多少厳密になったとはいえ、自分の条件に合った商品を必死に探せば、十分に突破口を開くことができます。 周囲の友人たちの話を聞くと、安易に大手銀行にこだわって断られ、足踏みするケースをよく目にします。そんな時、現在の所得水準と信用スコアを正確に把握し、第二金融圏の若年層向け支援制度に相談することで、よりスムーズに資金難を解決しています。ただし、若年層向けローンは、将来の所得を先取りする形になりがちなので、毎月支払う元利返済額が負担にならないか徹底的に検討する必要があります。目の前の急な火事を消すことも重要ですが、長期的な視点で健全な金融履歴を積み重ねることが何よりも重要です。 💡 核心ポイント信用金庫の若年層向け金融商品は、所得が少ない社会人経験の浅い人にとって、実質的な資金の息抜きとなる役割を果たします。 4. 当日ローンと迅速な審査の光と影、および注意点 お金が急に必要な瞬間には、わずか数時間の遅延も大きな圧力として迫ってくるため、当日処理される商品に目が向くのは当然です。信用金庫やカード会社などが提供する第二金融圏の当日ローンサービスは、審査速度が非常に速く、申請後数分で口座に資金が振り込まれることが多いです。支店に直接訪問する必要なく、モバイル環境ですべての手続きが進むため、時間に追われる忙しい現代人にとっては救世主のように感じられるかもしれません。しかし、このように速度が速い分、金利が第一金融圏に比べて相対的に高くなる可能性がある点を必ず念頭に置く必要があります。 実際、急な気持ちで詳細な条件や返済計画をきちんと確認せずに安易にお金を借り、高い利息負担に苦しむ人々が少なくありません。信用スコアが急激に低下したり、多重債務者に陥る危険を避けるためには、自身の所得に対する返済能力を冷静に計算する必要があります。複数の金融会社の条件を綿密に比較し、少しでも金利が低く返済条件が有利な場所を選択する知恵が必要です。速さの中に隠れたリスクを正確に理解し、対処する姿勢が、財政の健全性を守る最も確実な盾となります。 💡 核心ポイント迅速な審査と当日振込という利点がある一方で、高い金利と返済負担というリスクも同時に考慮する必要があります。 5. 賢い金融消費者のための比較と選択の技術 市場には数多くの信用金庫と金融商品が存在しますが、自分に最も適した選択を下すのは思っているほど簡単なことではありません。他人がおすすめする商品が自分に全く合わない場合もあれば、逆に自分に必要な特典を見逃してしまうこともあります。したがって、特定の商品一つだけを見て即座に決定するのではなく、複数の場所の条件を綿密に比較し、慎重にアプローチする姿勢が不可欠です。最近では、様々な金融比較プラットフォームを通じて各社の金利と限度額を一目で確認できるため、積極的に活用するのが 좋습니다。 周囲の知人の一人は、複数のアプリを通じて必死に調べたおかげで、他人よりもはるかに低い金利で必要な資金を調達し、預貯金の優遇特典まで得た経験を共有してくれました。このように積極的に情報を探索し、検討する努力が、最終的に金銭的な損失を防ぎ、利益を最大化する秘訣となります。単にローン利息だけを比較するのではなく、中途解約手数料や満期一括返済方式か分割返済方式かなど、詳細な条項まで綿密に読む必要があります。金融知識を少し積み、注意を払えば、予期せぬ支出を防ぎ、より安定して資産を管理できます。 💡 核心ポイント様々な金融比較ツールを活用し、複数の信用金庫の条件を綿密に比較することで、自分に有利な選択をすることができます。 6. 変化する金融環境における信用金庫の未来と私たちの姿勢 今後の金融市場は、人工知能技術の導入と非対面サービスの普及により、さらに速く透明性のあるものへと変化していくでしょう。信用金庫もまた、単なる資金仲介機関の役割を超え、顧客の日常に密着した総合生活金融プラットフォームへと生まれ変わっています。こうした巨大な流れの中で、消費者である私たちもまた、急変する金融情報を能動的に受け入れ、正しい判断を下す能力を養わなければなりません。特典が良くなったからといって、無分別に資金を調達したり、衝動的に消費したりする姿勢は避けるべきです。 健康管理と連携した商品のように、前向きな刺激を与える金融サービスは積極的に活用しつつ、リスク管理は徹底的に行う知恵が求められます。近い将来、自身の信用管理と資産の健全性は、かつてないほど重要な個人の競争力となるでしょう。今日共有した話を基盤に、周囲の誘惑に揺らぐことなく、賢く信用金庫を利用する賢い金融消費者になっていただきたいと思います。小さな関心と実践が積み重なり、私たちの貴重な資産を守り、より良い経済的安定を実現するための確かな土台となるでしょう。 💡 核心ポイント変化する金融環境に合わせて信用金庫の革新を積極的に活用しつつ、徹底的なリスク管理と信用管理が伴わなければなりません。 よくある質問 信用金庫のモバイルローンは週末にも申請できますか? ほとんどの非対面モバイル商品は、24時間365日体制で自動審査システムを運営しているため、週末や祝日でも申請と即時振込が可能です。 健康増進型優遇金利を受けるにはどのような活動を行う必要がありますか? 禁煙成功の事実を認証したり、ウォーキング運動を継続して実践した記録を関連アプリと連携させたりすることで、銀行ごとの基準に基づき優遇金利特典を受けることができます。 若年層が信用金庫の商品を利用する際に最も注意すべき点は何か? 所得が不安定な場合が多いので、目の前の限度額に惑わされず、自身の月間返済能力を徹底的に計算し、過剰な負債を抱えないようにすべきです。 第二金融圏のローンを利用すると信用スコアは大きく下がりますか? 過去と異なり、第二金融圏の利用自体だけで必ずしも急激な信用スコアの低下が発生するわけではありませんが、高金利の負債が増えれば影響が出る可能性があるため注意が必要です。 … Read more

信用金庫を利用する際に必ず知っておくべき金利と融資条件の総まとめ

信用金庫を活用してまとまった資金を準備したり、急な資金繰りに対応しようと考えている方にとって、最近変化している金融環境を細かく確認することは何よりも重要です。かつては直接営業店を訪れて取引する必要がありましたが、最近ではスマートフォンの画面を数回タップするだけで本人確認を経てすぐに限度額を確認できる時代になりました。特に急な資金が必要になった際に、営業店への訪問なしで非対面で迅速な審査を受け、当日中に資金を確保できる金融商品が大きな人気を博しています。例えば、フリーランサーや所得証明がやや難しい若年層も、モバイル専用商品を通じて自分の条件に合った限度額と金利を簡単に比較できます。では、数多くの金融機関の中から自分に最も有利な条件を提示してくれる場所はどうやって見つけるべきでしょうか。この記事では、最近変わった金利動向からモバイル申請のコツ、見逃したくない優遇特典まで、具体的に徹底的に掘り下げていきます。 = 信用金庫を利用する際に必ず知っておくべき金利と融資条件の総まとめ 1. モバイル非対面融資の利便性と条件 1. モバイル非対面融資の利便性と条件 急に資金が必要になった際にまず思い浮かぶ手段の一つが、スマートフォンを利用した非対面金融取引です。過去とは異なり、今では複雑な紙の書類を持って営業店の窓口で列に並んで待つ必要は完全になくなりました。スマートフォンの画面で簡単な本人確認手続きを行うだけで、数分で自分の名義で可能な限度額がすぐに算出されるシステムが普及しています。会社員だけでなく、フリーランサーやアルバイトなど所得証明が難しい人々も、モバイル専用商品を通じて希望する資金を迅速に調達できます。 こうした非対面商品を利用する際に最も重要なのは、複数の金融機関の条件を細かく比較する習慣です。各金融機関によって内部審査基準や適用される金利が少しずつ異なるため、安易に一つの場所だけを利用するのではなく、複数の場所の条件を同時に確認することが賢明です。最近では、金融比較プラットフォームや各機関の専用アプリを通じて、リアルタイムで金利と限度額を照会できるため非常に便利です。自分の信用スコアと返済能力を客観的に把握し、最も有利な条件を提示してくれる場所を選ぶことで、利息負担を大きく軽減できます。 💡 核心ポイントモバイル非対面金融商品は複雑な書類なしで即座に限度額を確認できる利便性がありますが、複数機関の条件比較が必須です。 2. 若年層のためのカスタマイズ型金融支援商品 2. 若年層のためのカスタマイズ型金融支援商品 社会人経験が浅い方や所得がまだ安定していない若年層にとって、資金 마련のハードルは相対的に高く感じられる 수밖에ありません。こうした悩みを解決するために、19歳以上34歳以下の若年層を対象とした専用商品が継続的にリリースされています。定期的な所得証明が困難な場合や在職期間が短い若年層でも、比較的スムーズに審査を受けられるように設計されているのが最大の特色です。まとまった資金が必要な状況で、高いハードルに挫折していた若年層が合理的な金利で資金を借りられる頼もしい支え役を果たしています。 もちろん、若年層向け商品であっても、自分の信用スコアと継続的な返済計画は依然として重要な審査要素として機能します。目の前の利便性だけを信じて無分別に資金を借りるのではなく、毎月負担できる元利返済額がいくらになるかを徹底的に計算する必要があります。最近では、政府支援政策と連携して金利をさらに下げてくれたり、返済期間を柔軟に調整してくれる特典も多いので、積極的に探してみることをお勧めします。周りの友人がおすすめしたからといって安易に契約するのではなく、自分に本当に必要な条件かどうかを細かく検討して決定する知恵が必要です。 💡 核心ポイント若年層専用商品は所得証明が不足している若い世代にとって有用ですが、徹底的な返済計画と条件比較が先行して行われるべきです。 3. 健康管理と連携したユニークな金融特典 3. 健康管理と連携したユニークな金融特典 最近の金融業界では、単にお金を預けて利息を受け取るだけでなく、日常の健康管理と組み合わせたユニークな商品を披露しています。普段から継続的にウォーキング運動を行ったり、禁煙を実践している顧客に優遇金利を提供したり、保険料を割引したりする方式が代表的です。治療よりも予防と健康維持を重視する社会的な雰囲気に合わせて、金融機関も顧客のライフスタイルに合わせた特典を多彩に構成しています。実際に禁煙誓約や環境保護活動への参加を認証すると、一般商品よりもはるかに有利な金利が適用されます。 こうした商品は、普段から健康に気をつけながら資産運用まで同時にできるという点で、一石二鳥の効果を享受できます。例えば、毎日1万歩以上のウォーキングを実践し、それを専用アプリで認証すると、毎月積み上がる優遇金利が口座残高を増やしてくれる喜びをもたらします。最初は面倒に感じられるかもしれませんが、健康を守りながら利息特典もより多く受けられるため、賢い消費者の間で口コミが広がっています。今後、単純な資金取引を超えて、日常の良い習慣がそのまま金融特典に直結する傾向がさらに明確になる見込みです。 💡 核心ポイント禁煙やウォーキングのような日常の健康管理の実践を優遇金利と結びつけるユニークな商品が増え、資産運用の幅が広がっています。 4. 安全な取引のための金利比較と注意点 金融取引を行う際に最も注意深く確認すべき部分は、間違いなく金利と手数料の条件です。目の前の利便性に惑わされて金利を正しく確認せずに資金を調達すると、後になって対処できない返済圧力に苦しむ可能性があります。複数の金融機関の条件を一目で比較できるサービスを積極的に活用し、自分に最も有利な選択肢を見つける過程が必ず必要です。特に法定最高金利の限度を遵守しているか確認し、中途解約手数料や付帯費用がどれだけ発生するかを細かく検討すべきです。 また、最近では巧妙な手口を装った金融詐欺や違法な非正規金融の被害が依然として横行しているため、特別な注意が必要です。公式な手続きを経ずに、テキストメッセージや電話で破格の条件を提示して接近してくる場合は、ほとんどが詐欺の可能性が高いため、すぐにブロックすべきです。必ず公式認証を受けたアプリや公認された比較プラットフォームを通じてのみ取引を行い、疑わしい点があれば金融当局にまず確認する習慣を身につける必要があります。自分の貴重な資産を安全に守るためには、面倒でも小さな条件の一つひとつまで細かく検討する慎重さが最強の武器です。 💡 核心ポイント安全な金融取引のためには、必ず正式に認証された経路を通じて金利と手数料を比較し、違法な非正規金融の被害に備える必要があります。 5. まとまった資金 마련のための預金・積立預金活用戦略 融資だけでなく、貯蓄を通じてまとまった資金を貯める目的でも、これらの機関が提供する商品は優れた選択肢となり得ます。市中銀行と比較して相対的に金利が高いため、同じ金額を貯めてもより多くの利息収益を期待できるからです。特に加入期間が短い短期商品から、お得な魅力のある積立預金まで、目的に合わせて多様に選べるのが利点です。毎月一定額を継続的に払い込み、満期時にまとまった資金を手に入れる達成感は、資産運用を継続させる大きな原動力になります。 ただし、高い金利だけを追い求めて安易に加入するのではなく、預金者保護制度が安全に適用される範囲内で資金を分散して管理する知恵が必要です。一つの機関にすべての資産を集中させるのではなく、元利合計5,000万ウォンの限度内で複数の場所に分散して預けることが、安全な資産管理の基本原則です。自動振替機能を活用して、給料日に自動的に貯蓄口座からお金が引き落とされるように設定しておくと、支出を減らし貯蓄額を増やすのに大いに役立ちます。小さな金額でも継続的に貯めていく過程の中で、資産を増やしていく楽しさを存分に感じられるでしょう。 💡 核心ポイント高い金利を活用してまとまった資金を 마련するには、預金者保護限度を遵守し、自動振替を通じて継続的に貯蓄する習慣を身につける必要があります。 6. 今後の金融トレンドと賢い消費者の姿勢 今後の金融環境は、人工知能と非対面技術の発展に 힘입えて、さらに速く、個人化された方向に進化していくでしょう。顧客一人ひとりの消費パターンとライフスタイルを精密に分析し、ぴったり合うカスタマイズ型商品を推奨してくれるサービスが主流の地位を確立しています。これに伴い、消費者はより能動的に多様な情報を収集し、自分に実質的な利益となる特典を賢く見つける能力が求められます。変化するスピードに合わせて、新しい金融常識を継続的にアップデートする人が、結局、資産をより安全かつ豊かに増やせるのです。 結論として、金融機関を利用する際には、安易に他人の話だけを信じるのではなく、自分の経済状況に合った細かな比較と計画が先行して行われるべきです。急な時に簡単に使える非対面モバイル商品の利便性を享受しつつも、返済計画に支障が出ないように常に備える姿勢が重要です。健康管理と連携したユニークな特典や若年層支援制度のように新たに登場する有用な情報を逃さずにキャッチすることが、賢い消費者の近道です。今日学んだ内容を基に、自分の財布を厚くしてくれる最も賢い金融戦略を今すぐ実践してみましょう。 💡 核心ポイント激変する金融トレンドの中で実用的な特典をキャッチするには、継続的な情報探索と徹底的な個人別カスタマイズ計画が必要です。 よくある質問 非対面モバイルで融資を申請する場合、信用スコアに影響はありますか? 単に限度額を照会するだけでは、信用スコアに何の影響も与えません。ただし、実際の融資契約が締結され実行される時点では、スコアの変動が発生する可能性があります。 健康管理優遇金利商品はどのように加入できますか? 各機関の専用モバイルアプリで、禁煙誓約や歩数連携などの健康管理約款に同意し、指定されたミッションを達成すると、自動的に優遇特典が適用されます。 … Read more

ソウルマンション価格、85週連続上昇で過去最長記録に並ぶ――その隠れた意味と市場見通し

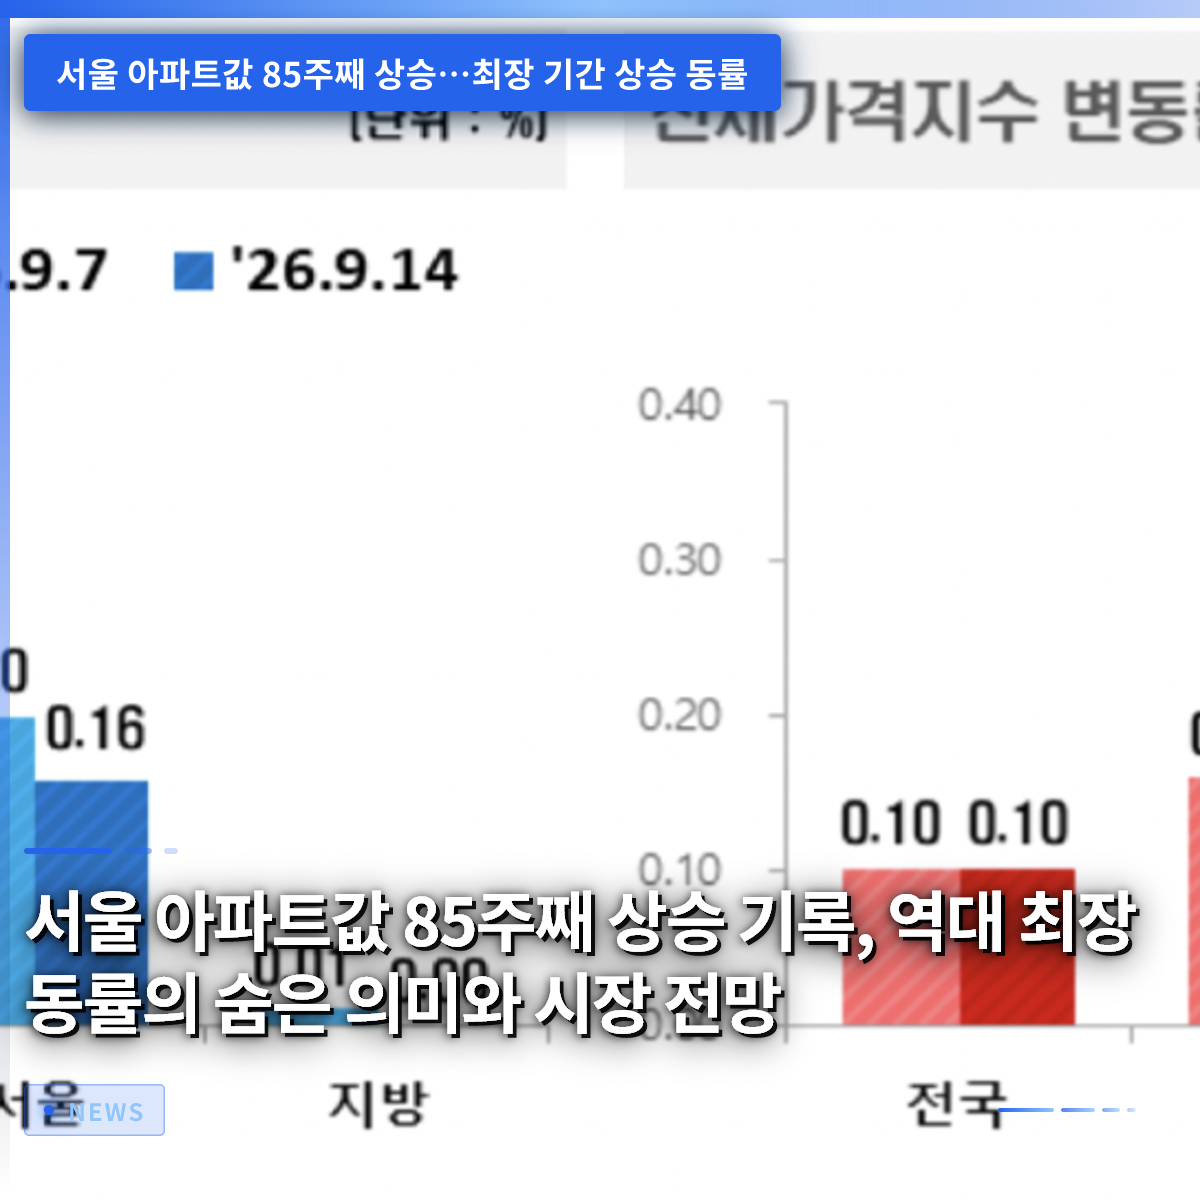
ソウルのマンション売買価格がなんと85週連続で上昇を続けており、過去の歴代最長上昇期間と肩を並べるに至りました。韓国不動産院が発表した最新の週間価格動向によると、ソウル全体の住宅価格は前週比で平均0.13%上昇し、依然として熱気を冷まさない様相を示しています。私たちが一般的に想像するのとは異なり、江南(カンナム)の主要マンション団地はむしろ価格が下落する弱気な流れを示しています。しかし、ソデムン区やトンデムン区など比較的負担の少ない地域の駅近大型団地が価格上昇を力強く支えている状況です。周囲で住宅価格が下落するというニュースを見て混乱していた会社員のキム氏も、実際の統計を確認してかなり驚いた様子でした。本記事では、ソウルの不動産市場がなぜこのような二極化の流れを示しているのかを詳しく見ていきましょう。 = ソウルマンション価格、85週連続上昇で過去最長記録に並ぶ――その隠れた意味と市場見通し 1. 歴代最長記録と肩を並べたソウルの住宅価格 1. 歴代最長記録と肩を並べたソウルの住宅価格 ソウルのマンション売買価格の持続的な上昇が、ついに歴史的な記録とタイを達成し、世間の注目を集めています。先週の調査結果によると、ソウルのマンション価格は昨年2月の第1週から一度も休まず上昇を続けており、すでに85週連続の上昇ランを継続中です。これは、過去に不動産市場が過熱していた2020年6月の第2週から2022年1月の第3週まで記録された歴代最長上昇期間と正確に一致する数値です。当時の驚異的な住宅価格暴騰期を思い返せば、現在の上昇がどれほど長く続いているのかを実感できます。前週比での全体的な上昇率自体は少しずつ縮小する傾向にあるものの、方向性自体は依然として上向きです。売買市場に参加しようとする実需層の足が途切れることなく、指標を高い水準に支えています。上昇率自体は鈍化の流れを示していますが、85週という長い期間にわたり一度の下落調整もなく右肩上がりだったことは大きな示唆を含んでいます。金利引き上げや貸付規制といった数多くの外部ショックの中でも、ソウルの住宅市場の基礎体力がどれほど堅固であるかが証明された 셈です。周囲の知人と集まって話していると、今後この記録を破って歴代最高を更新するかどうかで意見が分かれます。統計数値だけを見れば記録更新は時間の問題のように見えますが、現場で感じられる雰囲気は少し異なる可能性があります。 💡 核心ポイントソウルのマンション価格は85週連続上昇で過去最長記録に並んだものの、上昇率自体は徐々に鈍化する傾向にあります。 2. 江南地域の異例の弱気と税負担の影響 2. 江南地域の異例の弱気と税負担の影響 ソウル全体の住宅価格が 이처럼上昇する中、不思議なことに伝統的な富裕層地域である江南三区(ソチョ、カンナム、ソンパ)は連日下落を免れていないのが実情です。ソチョ区とカンナム区は前週比で下落幅をさらに拡大し、複数週連続でマイナスの変動率を記録しており、対照的な様相を示しています。ソンパ区も下落を続けており、江南地域全体に冷たい風が吹き荒れている状況であることを明確に示しています。江南地域のマンション価格が勢いを失っている最大の理由は、税制改正に伴う保有税と譲渡所得税の負担です。複数物件所有者や高額住宅の保有者が「税金爆弾」を懸念して物件を市場に出したり価格を下げたりすることで、価格指標を下方に押し下げています。実際、江南の有名な再開発団地や大型平型(広めの間取り)の所有者は、強化された税務基準に負担を感じ、希望価格を徐々に下げる雰囲気が漂っています。普段江南のマンション売買を虎視眈々と狙っていた資産家たちも、今は税負担を計算するのに精一杯で、簡単に契約書に印を押すことができていません。現場の仲介業者関係者の話を聞くと、買い手と売り手の駆け引きが極限まで達し、取引がほぼ停滞した状態だということです。江南の下落がソウル全体の指数を押し下げるはずなのに、なぜ全体指数が依然として上昇しているのか疑問に感じざるを得ません。その答えは、江南の空白を激しく埋め立てているソウル郊外と漢江ベルトの中低価格帯団地に隠れています。 💡 核心ポイント税負担が増大した江南三区ではマンション価格が連続下落しているが、ソウル全体は他の地域の上昇で支えられています。 3. 郊外地域と駅近大型団地の勢い止まらぬ快走 3. 郊外地域と駅近大型団地の勢い止まらぬ快走 江南地域の弱気にもかかわらず、ソウル全体のマンション価格が折れない決定的な原動力は、まさに郊外地域の堅調な上昇勢のおかげです。ソデムン区やトンデムン区をはじめ、ソンブク区、ノウォン区、チュンラン区、カンソ区などの地域が全体の上昇トレンドを力強く主導しています。これらの地域は江南と比較して価格の参入障壁が低く、マイホーム取得を急ぐ実需層が大挙して殺到する場所です。特に大型団地や地下鉄駅へのアクセスが優れた住環境の良い団地を中心に、購入の問い合わせが絶えず続いています。通勤が便利な駅近の小型・中型平型は、物件が出た途端に取引が成立する光景を容易に目撃できます。ソウルで働いている普通の会社員のパク氏は、江南ではなくノウォン区の古いマンションを購入するために週末ごとに足を使って探しています。江南は絵に描いた餅だが、自分の予算で手が届く郊外地域はむしろ価格が上昇しているため、焦りを感じると打ち明けています。このように実需層が厚く支えているため、一部の高価格地域の下落が全体の統計を崩すことはありません。不動産専門家も、当面はこうした「江南離れ」現象と郊外地域への選好現象が簡単に収まることはないとの見方を示しています。住みやすく交通が便利な場所であれば地域を問わず資金が集中する二極化相場が、当面継続する見通しです。 💡 核心ポイントソデムン、トンデムン、ノウォンなどソウル郊外の駅近大型団地が江南の不振を補い、全体の上昇トレンドを牽引しています。 4. 首都圏半導体ベルトの熱狂的な熱気 4. 首都圏半導体ベルトの熱狂的な熱気 ソウルの熱狂は、ソウル市内だけでなく隣接するキョンギ道の主要地域にも勢いよく広がっている様相です。特にサムスン電子の社内住宅資金貸付制度の影響を大きく受けているスウォン市のヨントン区とクォンソン区は、驚異的な上昇率を記録しました。ヨンイン市のキヒョン区やファソン市のトンタン区など、いわゆる半導体ベルトと呼ばれる地域も売買価格が急上昇し、全体の上昇幅を拡大させました。これらの地域は大手企業の雇用が豊富で、高所得の若手労働者が密集しており、住宅需要が常に溢れている場所です。前週と比較してもキョンギ道全体のマンション売買価格上昇率がさらに拡大し、首都圏全体の温かさを象徴しています。キョンギ道内で雇用が安定している地域とそうでない地域間の価格格差も徐々に広がっている様相を呈しています。通勤時間にソウルへ進入しやすい広域交通網周辺のマンションは、呼ぶ価格がそのまま取引価格になるほど買い手が殺到しています。一方、雇用が不足し交通が不便な一部の地方都市は、横ばいを免れなかったり逆に下落したりするなど、地域間の温度差が顕著です。全国平均の数値だけを見ると住宅価格が安定しているように見えますが、実際は首都圏と地方の不動産体温計の目盛が全く異なる 셈です。地方の実家の住宅価格は数年間横ばいのまま、首都圏のマンション価格だけが上昇しているというニュースに、地方在住者の疎外感が大きくなっています。 💡 核心ポイントキョンギ道はスウォンやファソンなど半導体ベルトを中心に売買価格の上昇幅が拡大し、首都圏全体の熱気を高めています。 5. 全室(チャンス)市場も江北地域と駅近が主導 5. 全室(チャンス)市場も江北地域と駅近が主導 売買市場だけでなく、全室(チャンス)市場も売買市場と同様の二極化と風船効果をそのまま示しています。ソウルのマンション全室価格は前週比で0.19%上昇し、市場に容赦のない上昇圧力を継続的に加えています。売買市場と同様に、ソチョ区のチャムウォン洞とパンポ洞一帯、カンナム区のテチ洞とヨクサム洞などは下落を記録しました。これは大型団地の入居物件が一斉に放出され、一時的に全室供給が増えたためと解釈されています。しかし、こうした江南地域での全室価格の下落にもかかわらず、ノウォン区、ソンブク区、カンブク区などの江北地域は驚異的な強気を示しました。交通環境が優れ、学校が密集しているため居住選好度が高い江北の大型団地の全室マンションは、手に入れるのが天の星を摘むほど難しい状態です。全室を探している入居者は、次第に高騰する保証金を負担するために、ソウル郊外やキョンギ道の境界線まで押し出される傾向にあります。全室価格が上がり続けるため、むしろこの機会に借金をしてでも家を買いたいという無住宅者が増加する原因となっています。全室市場の不安定さが再び売買市場の需要を刺激する悪循環、あるいは好循環の輪ができているのです。賃貸市場の安定が図られない限り、売買市場も容易に下落安定化に転じることは難しいという分析が優勢です。 💡 核心ポイントソウルの全室市場は江南地域の一部の入居物件の影響で下落したが、江北地域と交通の要所は強気を示しています。 6. 今後の不動産市場見通しとマイホーム取得戦略 6. 今後の不動産市場見通しとマイホーム取得戦略 ソウルのマンション価格が85週連続で上昇し、最長記録の更新目前に迫った今、無住宅の実需層はどう対処すべきでしょうか。過去の記録とタイを達成したという象徴性も重要ですが、より重要なのは今後の金利の方向性と政府の追加対策です。江南の下落が一時的な調整に留まるのか、それともソウル全体に下落波が広がっていくのかを注視する必要があります。無理に借金をして追いかけ買いをするのではなく、自分の資金余力に合わせて郊外の良質な駅近団地を狙う戦略が賢明です。みんなが買っているからといって安易に契約すると、今後の金利変動に大きな打撃を受ける可能性があることを肝に銘じましょう。不動産市場は常に予想外の 변수や政策変化によって激しく揺れ動く、生きた生物のようなものです。メディアに出る平均指標だけを盲信せず、自分が住みたい地域の実際の取引現場を自ら足を運んで確認すべきです。仲介業者を訪れ、最近の急ぎの売物件が実際にどれほど消化されているのか目で確認するプロセスが、どんな分析よりも有用です。マイホーム取得はタイミングも重要ですが、結局は自分の収入と返済能力を最優先に考える保守的なアプローチが最善です。徹底した現場調査と冷静な資金計画に基づき、後悔のない居住戦略を立てられることを心から願います。 💡 核心ポイント今後の不動産市場は二極化が深まると見られるため、徹底した現場調査と保守的な資金計画が不可欠です。 よくある質問 ソウルのマンション価格が85週連続で上昇したということは、どういう意味ですか? 昨年2月から一度も休まず価格が上昇してきたことを意味し、過去の暴騰期における最長上昇期間の記録と等しくなったことを示しています。 なぜ江南のマンション価格は下落するのに、ソウル全体の住宅価格は上昇するのですか? 税負担を感じた江南地域の資産家が物件を市場に出して江南は下落しているが、ソデムン区やノウォン区など郊外の実需がそれを補っているためです。 キョンギ道地域の住宅価格上昇を牽引する主な原因は何ですか? … Read more

スピンニング 洪講師(ホン・ガンサ) 歌手プロフィール 年齢 無名伝説 ホン・サイン 総まとめ

スピンニングの洪講師(ホン・ガンサ)は、現在、音楽番組と運動ステージを行き来しながら爆発的なエネルギーを発揮し、万能エンターテイナーとして注目を集めています。本名のホン・サイン(洪사인)という名前で音楽界に挑戦状を叩き出した彼は、強烈なパフォーマンスと独創的な音楽世界を構築し、並外れた存在感を放っています。特に地上波バラエティ番組やコンテストステージで意外な魅力を披露したことにより、彼の年齢や過去の経歴に対する関心が急速に高まっています。単なる自転車漕ぎの運動を超え、全身でリズムを楽しむ独特な授業スタイルは、多くの人々に新鮮な衝撃を与えました。今日は、まさにこの魅力的な人物の足跡を一つひとつ掘り下げながら、彼が歩んできた道を一緒に追っていきましょう。普段から彼の活躍を見守りながら疑問を抱えていた方々は、この記事を通じて確実かつ有益な情報を得られるでしょう。 = スピンニング 洪講師 歌手プロフィール 年齢 無名伝説 ホン・サイン 総まとめ 1. スピンニング 洪講師のプロフィールと基本年齢情報 1. スピンニング 洪講師のプロフィールと基本年齢情報 スピンニングの洪講師の本名はホン・サイン(洪사인)で、現在の放送資料によると年齢は35歳とされています。一般には、圧倒的な運動量とカリスマ性あふれるレッスンをリードするインストラクターとして知られていますが、正式に音源を発表したソロ歌手としても登録されています。複数の音楽配信メディアでは、彼の主な音楽ジャンルをエレクトロニックとラップ、あるいはヒップホップと分類しており、意外な一面を見せています。正確な生年月日や誕生日などの詳細な個人情報については公式に詳しく公開されていませんが、現在確認できる情報だけでも十分に魅力的です。運動界ではすでにアイドルに匹敵する人気を誇り、数多くの受講生から熱烈な支持を集めています。鍛えられた体力と洗練されたステージマナーを兼ね備えているため、今後大衆文化芸術界でどのような活躍を見せるのかますます期待が高まっています。スピンニングの洪講師の本名はホン・サインで、35歳という年齢で多様な魅力を披露しています。音楽ジャンルはエレクトロニックとラップ・ヒップホップを網羅し、独創的な芸術世界を展開しています。 💡 核心ポイントスピンニングの洪講師の本名はホン・サインで、35歳という年齢で運動と音楽を両立させる歌手です。 2. 音楽と運動を融合させた独創的な授業スタイル 彼が主宰するスピンニングレッスンは、一般的な室内サイクリングとは次元が違い、強烈でスリリングなパフォーマンスを誇ります。速いビートの音楽に合わせてペダルを漕ぎながら、全身を使った振付をこなすことが最大の特色です。この独特なスタイルのおかげで、現場には常に熱気が溢れ、受講生たちはまるで巨大なコンサートホールにいるかのような気分を味わえます。運動とポピュラー音楽を別々の領域と見なすのではなく、一つの大きなエンターテインメントとして融合させた点が、彼の最大の武器です。実際、ダイエットや健康維持を目的に訪れた人々が、彼の圧倒的な情熱に魅了されて熱狂的なファンになることが多いです。退屈する暇もなく続くレッスン構成は、運動を苦痛な宿題ではなく、楽しい遊びに変える魔法のような効果を発揮します。音楽に合わせて激しい振付をこなす彼のレッスンは、単なる運動を超え、一つの完璧な公演を想起させます。数多くの受講生が彼の高いエネルギーに感化され、瞬間瞬間で熱狂的な拍手と情熱を注いでいます。 💡 核心ポイント音楽と振付を完璧に融合させた彼のレッスンは、運動を一つの楽しい公演へと変貌させます。 3. 継続的な音源リリースと歌手としての確かな経歴 洪講師は2024年に正式に歌謡界にデビューして以来、着実に誠実な態度で自分だけの音楽世界を拡張しています。デビュー初年から「뚱땡이(トンタンイ)」に始まり、「정글쥬스(ジャングルジュース)」や「에너지파(エネルギー波)」など個性豊かなシングルアルバムを次々と世に送り出しました。特に「에너지파(エネルギー波)」という曲は、彼の爆発的な運動エネルギーと音楽的感性がそのまま込められており、大衆に強烈な印象を残しました。その後、中国語バージョンやエレクトロニック・ダンス・ミュージック(EDM)バージョンなどを発表し、国内を超えてより広いステージへの挑戦を続けました。2025年には試練を乗り越える過程を描いた「샤이닝 스타(シャイニング・スター)」を発表し、2026年には「요란한 남자(騒がしい男)」まで公開し、旺盛な創作意欲を燃やしました。作詞・作曲はもちろん、レコード制作の全過程にも直接参加する情熱を見せ、真の芸術家としての資質を証明しました。多様なシングルアルバムを発表しながら、ジャンルに限定されず自分だけの独創的な音楽カラーを着実に磨いています。自ら曲作りを主導するプロデューサーとしての能力も遺憾なく発揮し、歌手としての地位を確固たるものにしています。 💡 核心ポイント2024年のデビュー以降、継続的なシングルリリースと直接の作詞・作曲参加により、真の歌手としての姿を見せています。 4. 「シャイニング・スター」に込められた率直な意味とメッセージ 2025年の春に世に出た「샤이닝 스타(シャイニング・スター)」は、彼にとって音楽的に非常に深く、並々ならぬ意味を持つ貴重な曲です。世界的に困難だったコロナ禍の暗く長いトンネルを、自分の明るい心だけで乗り越えた実際の経験を歌詞に落とし込みました。曲のタイトルも、本名であるホン・サイン(洪사인)の姓から着想を得た部分と、自らを暗闇から救い上げた明るい星を意味する意味を調和的に含んでいます。華麗な技巧よりも、心からのメッセージが聴く者の心に深い共鳴を与え、静かな感動を呼び起こすのが特徴です。自らを慰め、励ましていた物語が音楽という素敵な衣装を纏い、大衆に慰めと勇気を与える媒介となったのです。困難な瞬間を経て、ついに自分だけの光を見つけた彼の率直な姿勢は、多くの人々の模範となっています。苦しい時期を耐え抜いた貴重な記憶を音楽に昇華させ、大衆に深い慰めと希望を届けています。自ら闇を切り開いた明るい星のように、今後さらに輝かしい音楽の旅が続くことを期待しています。 💡 核心ポイント「シャイニング・スター」は、困難な時期を乗り越えた自身の率直な経験を込めて作った、意味深い自作曲です。 5. 「無名伝説」や「놀면 뭐하니?(暇なら何するの?)」出演による大衆的な人気 最近では、地上波や様々なコンテスト番組を通じて家庭の視聴者に名を知られ、認知度を急激に高めています。バラエティ番組「무명전설(無名伝説)」に出場し、35歳という年齢が信じられないほどの意気込みを見せ、予選ステージを成功裏に終えました。当時、パク・ジュヒ(박주희)の楽しい曲「자기야(愛しき人)」を曲選びに選び、特有のステージ魅力を存分に発揮し、高得点を記録して話題を集めました。また、人気バラエティ「놀면 뭐하니?(暇なら何するの?)」の放送と連動し、スピンニングインストラクターとしての専門的な側面と愉快なバラエティセンスを同時に披露しました。画面の向こうから伝わってくる彼の溢れるエネルギーは、視聴者の心を瞬時に掴み、ポータルサイトのリアルタイム検索語を席巻しました。運動と放送という全く異なる二つの領域を自然に行き来し、自分だけの独歩的な領域を確立しました。バラエティ番組とコンテストステージに果敢に挑戦し、隠していたノリと才能を余すことなく発揮し、大きな好評を得ました。視聴者に新鮮な楽しさを提供し、トレンドのエンターテイナーとしての可能性を完璧に証明しました。 💡 核心ポイント様々なバラエティや「無名伝説」への出演を通じて、特有の明るいエネルギーを発散し、大衆的な認知度を大きく広げました。 6. 今後の活動展望と多彩な魅力 運動センターを制覇していた情熱的なインストラクターから、今や大衆の愛を受ける歌手へと変貌を遂げた彼の明日は非常に明るいです。絶えず新しい音源を構想し発表する誠実さは、今後彼が披露するステージへの期待感をさらに高めます。衰えることのない体力と前向きな態度を基盤に、放送と音楽現場を縦横無尽に駆け巡る彼の活躍が、すでに待ち遠しく感じられます。平凡な日常の中で特別な楽しさを見つけ出し、人々に分け与える彼の善い影響力は続きます。今後とも、大衆の予想を超える新鮮な動きで私たちを驚かせる彼の未来を心から応援します。常に大衆とコミュニケーションを取りながら成長する姿を見せる彼の輝かしい成長を、ぜひご自身の目で確かめてみてください。絶え間ない挑戦精神で新しい分野を開拓していく彼の姿は、多くの人々に大きな刺激を与えます。今後展開される多方面での活躍を温かい視線で見守り、惜しみない応援を送ることが望ましいです。 💡 核心ポイント絶え間ない挑戦と誠実さを基盤に、運動と音楽の両分野で素晴らしい活躍を続けていくでしょう。 よくある質問 スピンニングの洪講師の本名は何ですか? 公式プロフィールに登録されている本名はホン・サイン(洪사인)です。 洪講師の年齢はいくつですか? 放送および公式資料で紹介されている年齢は35歳です。 歌手としていつデビューしましたか? 2024年に初シングルアルバムを発表し、正式に歌手としてデビューしました。 … Read more

高利子定期積立の比較と最高年6%の特別販売商品を見つけるコツ

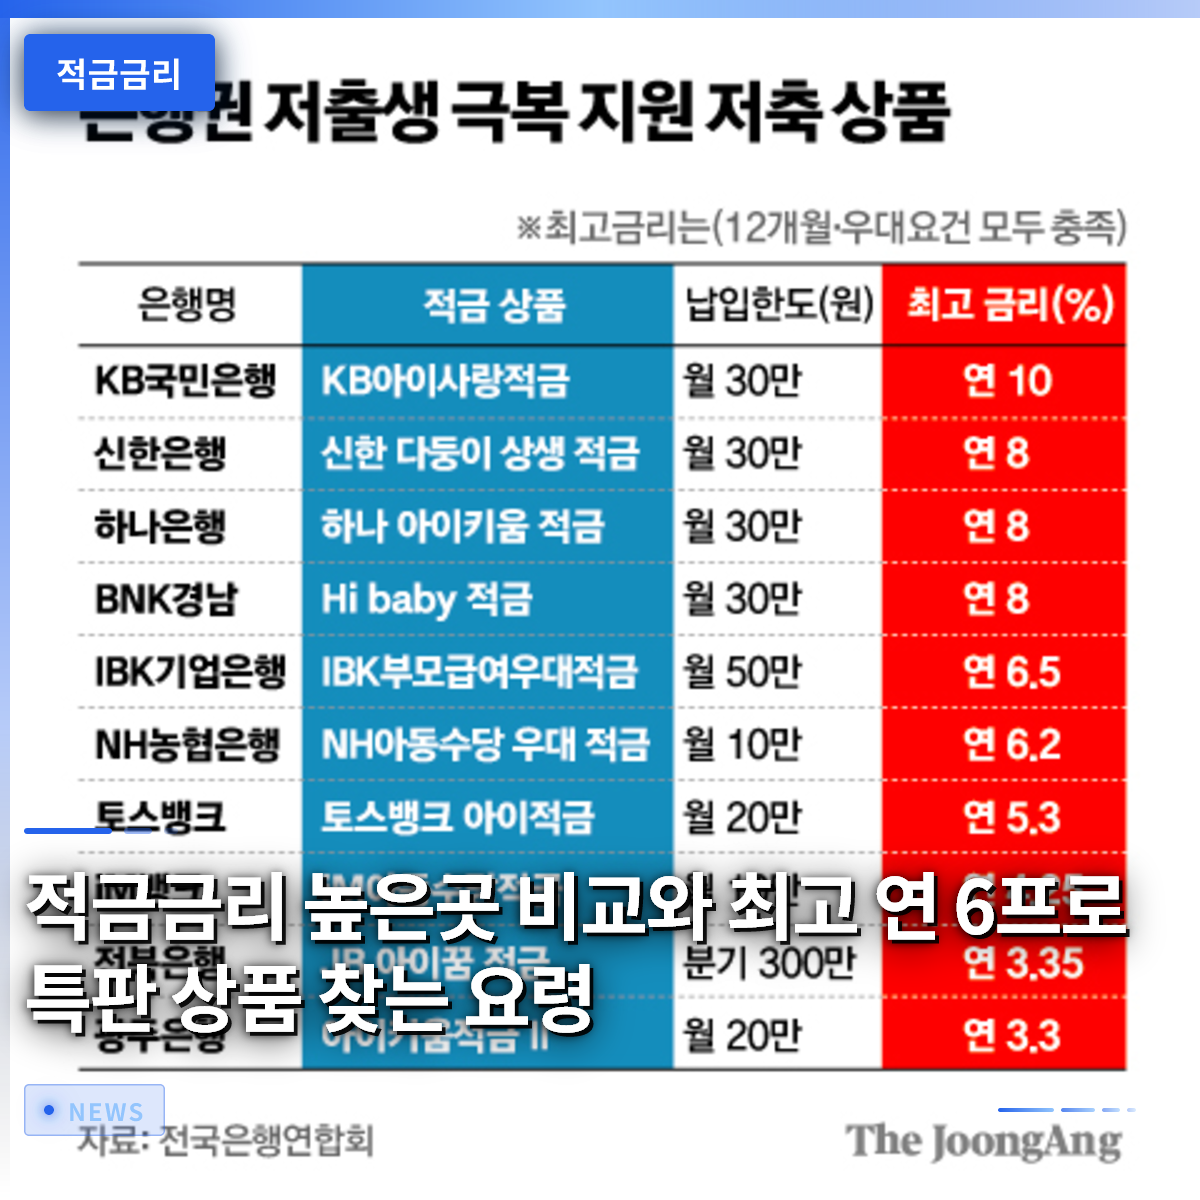
効果的にまとまったお金を貯めたいなら、基本金利だけでなく、自分で確保できる優遇金利の項目まで細かく検討することが何よりも重要です。最近では、単純な貯蓄を超えて、歩行や禁煙などの健康管理習慣を実践するだけで高い利子を上乗せしてくれる特別販売商品が大きな人気を博しています。例えば、毎日の通勤通学で1万歩以上歩くことや禁煙誓約を守ることだけで、通常の商品よりもはるかに有利な条件が適用される場合があります。誰かがおすすめする商品に無条件で加入するのではなく、自分の生活パターンに合わせて最も得になる金融商品を選ぶ知恵が必要です。この記事では、銀行別の金利比較方法から隠れた特典を見つける具体的なコツまで、分かりやすく整理してご紹介します。変動が大きい今の時期に、どのように貯蓄計画を立てれば損をしないのか、これから一つずつ見ていきましょう。 = 高利子定期積立の比較と最高年6%の特別販売商品を見つけるコツ 1. 基本金利と優遇金利を綿密に比較する方法 1. 基本金利と優遇金利を綿密に比較する方法 多くの人が、銀行の窓口やモバイル画面に大きく書かれた最高金利だけを見て加入し、実際にははるかに少ない利子を受け取って失望することがあります。銀行が掲げている華やかな広告文句の裏には、厳しい条件が隠れている場合が多いため、徹底的な分析が必要です。定期積立の金利を比較する際は、必ずまず基本金利を確認し、自分が現実的に達成できる優遇金利の条件が何かを吟味すべきです。給与振込や自動振替、マーケティング同意などの基本条件を満たすのが難しい場合、実際に適用される金利は目に見えて低くなる可能性があります。したがって、毎月誠実に貯蓄する金額に対して、最終的に手元に入る利子がいくらになるかを正確に計算する習慣を身につける必要があります。周囲の人の推薦だけに頼らず、自分の金融取引傾向に合わせて綿密に比較するプロセスが、成功した貯蓄の出発点です。モバイル画面で目にする高い数字の多くは、複数の厳しい付帯取引条件をすべて満たした場合にのみ付与される最高金利であることが多いです。メインバンクだからといって無条件で加入するのではなく、複数の金融機関の条件を並べて比較する努力が必ず伴わなければなりません。特に月々の積立限度額や加入期間によって適用される利率が変わる可能性があるため、細則を丁寧に読むことが望ましいです。複雑な計算が難しい場合は、銀行別の金利比較サイトを利用して一目で数値を比較するのも非常に優れた方法です。些細な差に見えても、1年後に返ってくる利子金額は思っている以上に大きく開く可能性があるため、最初のステップを慎重に踏み出す必要があります。 💡 核心ポイント定期積立の金利を比較する際は、広告内の最高金利ではなく、自分が実際に達成できる基本金利と優遇金利を綿密に検討すべきです。 2. 健康管理をして利子も増やすユニークな定期積立商品 2. 健康管理をして利子も増やすユニークな定期積立商品 最近の金融業界では、単にお金を預けることを超えて、顧客の健康的な生活習慣を促するユニークな商品が大きな注目を集めています。代表的な例として、歩数カウントや禁煙誓約などの日常生活での実践課題を完了すると、高い優遇金利を上乗せしてくれる方式が活発に運営されています。実際に、ある信用金庫が発表した特定の定期積立は、禁煙と環境保護の誓約に参加すると最高年6%に達する破格の金利を提供し、大きな反響を呼びました。この商品は枠がすべて埋まって販売が終了したものの、顧客の熱い支持を受けて限定数量で再発売されることもありました。毎日歩く運動をスマホアプリで認証し、普段から実践していた環境保護活動を誓約するだけで、預金・積立の利子がぐっと上がる計算になります。お金も貯めて健康も気遣えるこうした商品は、一石二鳥の効果を享受しながら、忙しい現代人に新鮮な貯蓄の楽しみを提供しています。こうした健康増進型の金融商品は、従来の堅苦しい貯蓄方式から脱却し、日常の中の小さな楽しみと達成感を同時に与えるという利点があります。通勤通学で少し多く歩いたり、普段からやめようと思っていた禁煙を実践したりするだけで、銀行から金利特典を受け取ることができます。金融会社にとっても、顧客の健康はリスク管理に直結するため、双方にとって有益な構造と言えるでしょう。ただし、こうした特別販売商品は通常、販売期間や加入枠が厳格に制限されているため、発売情報を素早くキャッチすることが有利です。普段よく利用するモバイル金融アプリの通知設定をオンにしておいたり、関連ニュースをこまめにチェックしたりする勤勉さが求められます。 💡 核心ポイント歩行や禁煙などの健康管理習慣を実践すると、最高年6%の高い利子をもたらすユニークな特別販売商品が大きな人気を博しています。 3. 金利上昇時に1年満期ではなく短期積立を活用する戦略 3. 金利上昇時に1年満期ではなく短期積立を活用する戦略 市場全体の金利が上昇している時期には、無条件で1年以上の長い期間お金を拘束することが必ずしも賢明な選択とは限りません。数ヶ月後に今のよりはるかに魅力的な金利を提供する新しい商品が 출시されても、すでに加入した長期商品を解約するのは惜しいという状況が生じます。中途解約をすると、これまで積み重ねてきた利子が大きく減額されるため、泣く泣く満期まで待つという苦い経験をすることになります。したがって、金利が上昇傾向にあるときは、3ヶ月や6ヶ月単位の短期積立商品を活用して柔軟に対応する戦略の方がはるかに賢明です。短い期間でまとまったお金をしっかり貯め、満期が来るたびに市場状況を確認し、より高い金利を提供する場所に移行するのです。これにより、資金が長期間拘束されるのを防ぎ、市場金利上昇の恩恵をそのまま享受できる柔軟性を確保できます。市場の金利変動の流れを読むのは複雑に見えますが、少し関心を払えば私たちの生活の中でも十分に感知できる部分です。物価が上がり、借入金利が動き出す時期には、預金・積立市場も上昇する流れに乗る傾向があります。この時期に無理に長期商品を選んで機会を逃すのではなく、短期商品を中心にポートフォリオを分散させる知恵が必要です。毎月入ってくる余裕資金を複数の短期口座に分けて預けておけば、急な資金必要時にも柔軟に対応できます。銀行窓口の店員の言葉だけを信じて安易に長い満期を選ぶのではなく、自分の資金運用計画に合わせて期間を細かく分ける練習をしてみてください。 💡 核心ポイント金利が上昇している時期には、1年ものの長期商品ではなく、3ヶ月や6ヶ月単位の短期積立で柔軟に乗り換える戦略が有利です。 4. 預金と積立の違いと正しい金利比較法 銀行商品を初めて調べる社会人経験の浅い人が最もよく犯す間違いの一つは、預金金利と積立金利を単純に1対1で比較することです。すでに手元に数千万ウォンのまとまった資金がある場合は定期預金が有利ですが、毎月給与から一定額を切り出して貯蓄する場合は積立が答えです。定期預金は最初に預けた元金全体に対して満期まで約定された利子がそのまま付きますが、積立は毎月積立する金額ごとに預入期間が異なるためです。例えば、年4%の預金と年4%の積立では、実際の口座に蓄積される利子金額に大きな差が生じます。積立は最初の月に預けたお金だけが12ヶ月間利子が付き、最後の月に預けたお金はわずか1ヶ月分の利子しか付かない構造だからです。したがって、まとまった資金の運用と毎月の貯蓄は、そもそも目的と計算方法が全く異なることを正確に認識して比較に臨む必要があります。金融会社のウェブサイトや比較アプリを見回ると、預金金利が高く見え、積立金利は相対的に低く見えるため混乱するかもしれません。しかし、これは計算方法の違いから来る当然の結果であり、両商品の性質を混同して誤った選択をしないよう注意が必要です。すでに種銭を貯めている場合は預金商品を通じて安定して利子を確保し、毎月収入から一定額を貯蓄するなら積立を活用すべきです。時々、高い積立金利に惹かれて加入したものの、実際に受け取る額を見て驚く場合があるのは、まさにこうした計算方法を理解しなかったためです。金融商品の基本的な構造を理解すれば、銀行別の金利比較表を見る目がより鋭くなり、自分に合った優良商品が一目で分かるようになります。 💡 核心ポイントすでに持っているまとまった資金を運用する場合は預金を、毎月貯蓄する場合は積立を選ぶべきで、両商品の利子計算方法は全く異なることを心に留めておく必要があります。 5. モバイル特別販売積立を簡単かつ素早く見つけるコツ 最近は、銀行の営業店に直接足を運ぶことなく、スマホアプリで数回のタップで特別販売積立に加入できる時代になりました。モバイル専用商品は店舗運営コストを節約できるため、通常の営業店窓口商品よりも金利が少し高いことが多いです。特に農協をはじめとする様々な金融機関は、モバイルアプリを通じて地域ごとの組合の金利を比較し、すぐに加入できるサービスを提供しています。地域の農協の場合、本店と支店ごとに適用される金利がわずかに異なる可能性があるため、よく調べれば隠れた宝を見つけられるかもしれません。モバイル特別販売商品は販売期間が短く、決められた数量が埋まるとすぐに販売が中止されるため、スピード感が何より重要です。普段から関心のある銀行のモバイルアプリ通知を設定しておき、特別販売の発売情報が聞こえたらすぐに加入手続きを進める勤勉さが求められます。営業店で列に並んで待つ必要がなく、家のソファに寝転びながらスマホで簡単に口座開設できる点は、デジタル金融時代の最大の恵みです。ただし、非対面での加入を行う際は、本人確認手続きや限度口座解除条件などの詳細な要件を事前に確認しておくと、スムーズに進みます。時々、加入申請を受け付けたからといってすぐに口座開設が確定するわけではなく、資格条件の審査を経る場合もあります。したがって、特別販売商品の締切間際にやっと接続するのではなく、余裕を持って事前に必要な書類や認証手段を準備しておくのが安全です。モバイル環境に慣れていない親世代でも、子供たちの助けを借りて数回練習すれば、誰でも簡単に高金利特別販売の主役になれます。 💡 核心ポイント営業店を訪れずモバイルアプリを活用すれば、地域別の金利を比較し、限定販売の特別販売積立に素早く加入できます。 6. 成功した貯蓄生活のための今後の姿勢 今後の金融環境は刻々と変化し、金利も経済状況に合わせて上下を繰り返す見通しです。こうした不確実な時期こそ、一つの商品にすべての資金を集中させるのではなく、複数の口座に分散してリスクを減らす知恵が必要です。毎月 꾸준히貯蓄する習慣を維持しながら、市場の金利変化の傾向を注意深く観察する目を養うことが、富裕になる近道です。安易に他人が良しとする噂に流されるのではなく、自分の収入水準と支出計画にぴったり合う貯蓄ポートフォリオを組むべきです。今日学んだ基本金利と優遇金利の比較法、短期積立活用戦略、そしてモバイル特別販売を見つけるコツを積極的に実践してみてください。今すぐスマホをオンにして、自分が利用している銀行の金利状況を確認しながら、賢い資産管理を始めてみてはいかがでしょうか?小さな実践が積み重なり、将来は頼もしいまとまったお金となって皆さんの口座を満たしてくれるでしょう。変化する経済の流れの中で、私たちの貴重な資産を守り増やすことは、結局、絶え間ない関心と情報力にかかっています。金融市場の様々な変化に耳を傾け、他人より一歩早く動けば、必ず他人より多くの利子を確保できます。貯蓄は単なる数字の戦いではなく、自分の未来を準備する楽しい旅なので、焦らず継続することが重要です。今日知った有用な情報を周囲の家族や友人にも広く知らせ、一緒に賢い金融生活を楽しんでみてください。今後も充実した実用的な金融情報を基に、皆さんの財布をふっくらとさせてくれる様々なお話を続けてお届けします。小さな関心が大きなお金を呼ぶので、今日から自分の貯蓄習慣をもう一度点検し、爽やかに出発しましょう。 💡 核心ポイント不確実な金融環境の中で、継続的な関心と分散貯蓄戦略を維持すれば、誰でも成功してまとまったお金を準備できます。 よくある質問 高利子の積立を探す際に最も最初に確認すべき点は何か? 広告内の最高金利だけを信じるのではなく、自分が実際に達成できる基本金利と優遇金利の条件を綿密に比較することが最も重要です。 金利が上昇し続ける時期には、どの満期の商品を選ぶのが有利か? 1年以上の長期商品に資金を拘束するのではなく、3ヶ月や6ヶ月単位の短期積立で柔軟に対応する戦略の方がはるかに有利です。 預金と積立の利子計算方法はどのように異なるか? 預金は最初に預けた元金全体に利子が付きますが、積立は毎月積立する金額ごとに預入期間が異なるため、利子金額の計算方法は全く異なります。 モバイル特別販売積立に加入する際に注意すべき点は何か? 販売期間と加入枠が厳格に制限されており、本人確認や資格審査の手続きがある可能性があるため、事前に準備しておくのが良いです。 =

クレジットカードの賢い使い方、マイルと年末調整の優遇を最大限に活かす

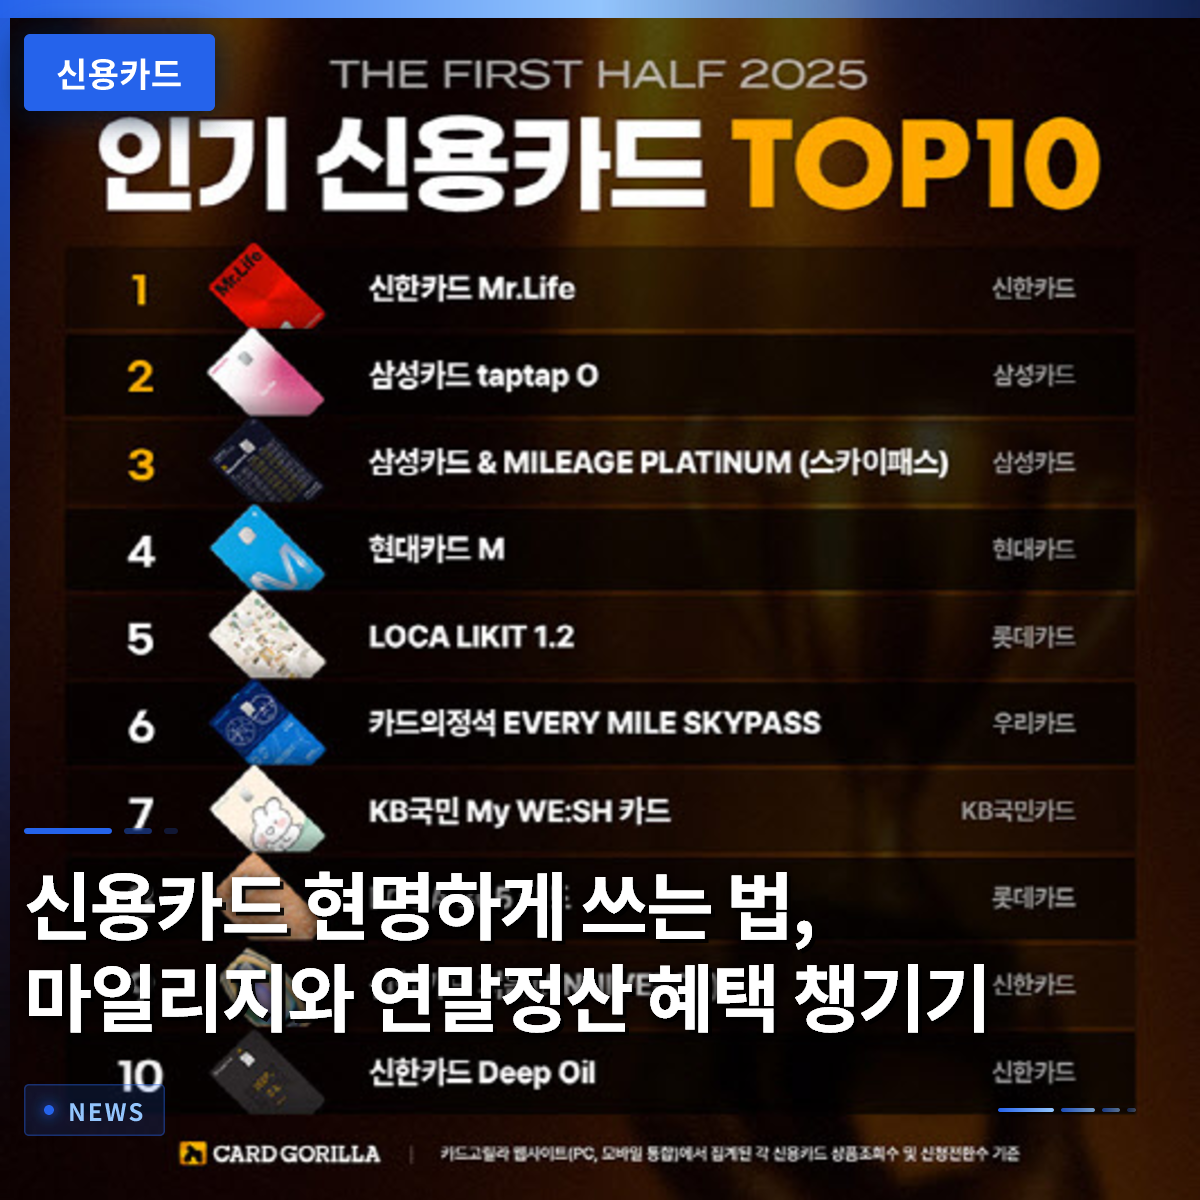
クレジットカードは、単にお金を借りて使う手段にとどまらず、適切に活用すれば日常生活において大きな経済的メリットをもたらす必須の金融ツールです。毎月の支出をそのまま放置するのはもったいないですが、特典が豊富な商品を選べば、航空券の割引や税額控除など実用的な恩恵を得ることができます。周囲で年末調整の還付金をたくさん受け取ったという話を聞くたびに羨ましく思っていたなら、今こそ財布の中の決済手段を見直す時です。かつてはとにかく多く使うことが有利でしたが、最近では調達コストや適格請求書等の仕組みが複雑になり、戦略的なアプローチが必要です。今日は、航空マイルの活用方法から税制優遇まで、私たちが必ず知るべき実用的な情報を詳しく見ていきましょう。 = クレジットカードの賢い使い方、マイルと年末調整の優遇を最大限に活かす 1. 航空マイルを正しく貯めて使う 1. 航空マイルを正しく貯めて使う 国内の航空マイル制度は数十年の歴史を誇り、多くの消費者が特定の航空会社を繰り返し利用する主な理由の一つとされています。普段何気なく使っていた決済手段を変えるだけで、 제주島行きの航空券1枚程度は簡単に手に入れられるという事実を知っている人はそう多くありません。航空会社提携の積算型カードを選ぶ際は、前月利用実績の条件と積算上限を慎重に検討し、後で手に入らない(絵に描いた餅のような)状況を防ぐ必要があります。例えば、毎月固定でかかる管理費や通信費を自動振替に設定しておけば、意識しなくてもコツコツとポイントが貯まります。 頑張って貯めたマイルを失効期間内に充実した形で使うには、オフピーク時の座席を事前にチェックする勤勉さが不可欠です。繁忙期には必要な控除額が大幅に増えるため、普段から残高を確認し、希望する旅行日程に合わせて早めに予約しておくべきです。周囲の知人の中には、会社の飲み会代をまとめてカードで払い、マイルを貯めて毎年家族の海外旅行を無料で楽しんでいる人も少なくありません。航空券だけでなく、座席アップグレードやラウンジ利用など、さまざまな付加特典として使えるため、自分の生活パターンに合った商品を選ぶ必要があります。 💡 核心ポイント航空マイル積算型カードを活用すれば、普段の支出だけでも無料航空券を手に入れることができます。 2. 年末調整の優遇を最大化する戦略 2. 年末調整の優遇を最大化する戦略 毎年年初にサラリーマンの運命を分ける年末調整は、クレジットカードの利用額管理で勝敗が決まります。国税庁のウェブサイトにある「年末調整プレビュー」サービスを開くと、1月から9月までの支出内訳が自動入力され、現在の状況を正確に把握できます。残り3ヶ月でどの決済手段を使うかによって、還付金を多く受け取るのか、それとも追加納税を強いられるのかが決まります。一般的に総給与の25パーセントを超える部分から控除が始まるため、この基準点を上回ることが何よりも重要です。 所得税控除のメリットを最大化するには、デビットカード(チェックカード)と現金領収書を適切に組み合わせて使うという伝統的な方法を徹底するのが 좋습니다。すでに控除上限に達した場合は、そこから特典がより多い商品を集中的に使うなど、柔軟に対応する必要があります。共働き夫婦の場合、扶養家族控除や支出主体を誰にするかによって、全体の還付額が大きく変わる可能性があります。年末が来る前に支出構造を事前に確認し、家族間の合算戦略を立てておくことで、税金の負担増を避けることができます。 💡 核心ポイント年末調整プレビューサービスを通じて残り期間の支出計画を立てれば、控除特典を最大化できます。 3. 空港ラウンジ無料利用特典の比較 3. 空港ラウンジ無料利用特典の比較 海外旅行を頻繁にする人にとって、空港ラウンジ無料利用機能が付いた商品は、もはや選択肢ではなく必須のものになっています。搭乗を待ちながら混雑した免税店エリアをうろうろする代わりに、静かな空間で食事を楽しむ余裕は、旅行の質を完全に変えます。市販されているさまざまな旅行特化型カードを見ると、年会費が少し高くてもラウンジ利用回数が多いため、むしろお得なケースが多いです。年間出国回数と前月利用実績の達成難易度を慎重に比較検討して加入すれば、後悔しなくて済みます。 一部のカードは、前月利用実績が30万ウォン以上であれば、年間2回から3回まで無料入場を提供しており、社会人初期の若者でも大きな負担なく利用できます。ラウンジ特典だけを見て加入し、他の生活割引特典を見逃すという失敗をしないよう、全体の構造をよく確認する必要があります。空港に到着してチェックインを済ませ、すぐにラウンジへ向かい、温かいコーヒーを片手にリラックスする想像は、いつだって胸躍るものです。小さな年会費投資を通じて得られる旅行先のプレミアムな体験は、日常に疲れた私たちにとって大きな慰めとなります。 💡 核心ポイント自分の出国頻度と前月利用実績基準に合ったラウンジ特化型カードを選べば、旅行費用を大幅に節約できます。 4. 紛失および不正使用犯罪への注意報 財布ごと紛失したり、拾得したクレジットカードで不正決済されたりする事件は、依然として私たちの身近で頻発しています。実際に路上で拾った他人の決済手段で商品を買い込んだ店員が警察に摘発され、厳重な処罰を受ける事例が後を絶ちません。紛失直後にカスタマーセンターに連絡して停止申請を行わなければ、瞬く間に数十万ウォンの被害が発生し、大きな苦痛を味わうことになります。スマートフォンベースの簡易決済アプリと連携している場合、セキュリティ設定を怠ると、さらに大きな金銭的損失につながる危険性が大きくなります。 最近では、人工知能技術の発展に伴い、消費者に代わって自動的に商品を購入してくれる便利な機能がますます増えています。しかし、AIが金融情報や決済手段にアクセスできる範囲が広がるほど、ハッキングや個人情報漏洩に伴う危険性も高まります。普段からSMS通知サービスを必ずオンにし、決済内訳をリアルタイムで確認し、不審な取引があればすぐに措置を講じる必要があります。自分の財布の中のプラスチック片が、誰かの犯罪の道具になり得ることを認識し、徹底して管理する姿勢が必要です。 💡 核心ポイント紛失時の即時的な停止申請とリアルタイム通知サービスの活用が、金融犯罪を予防する近道です。 5. 小規模事業者との取引と税源の透明性 オンラインSNSのマーケットプレイスや個人間取引が活発化する中で、正規の証憑が欠落する事例が増加しており、注意が必要です。クレジットカードの売上伝票や現金領収書の発行なしに現金取引を促す一部の販売者により、国税庁の税源管理に支障が生じています。消費者の立場では、ポイント積算や割引を受けられず現金でのみ決済しなければならず、経済的に損をすることになります。透明な取引環境が定着しなければ、善意の被害者が生じず、公正な市場秩序が維持されません。 事業者の立場でも、カード手数料の負担を減らそうとして税務調査や加算税の負担に苦しむ場合があるため、正直な売上申告が不可欠です。一括払いの割合が高い業種ほど、資金調達コストとマーケティングコストが複雑に絡み合い、正確な収益性を算出するのが困難です。消費者は、可能な限り正規の証憑が発行できる透明なチャネルを通じて取引を行い、不当な現金決済の要求は断るべきです。誰もが正しい決済習慣を持てば、不要な社会的コストを削減し、健全な経済エコシステムを作ることができます。 💡 核心ポイント透明な決済手段の利用は、税逃れを防ぎ、公正な取引秩序を作る基盤となります。 6. 賢い消費生活のための心構え クレジットカードは、直ちに現金支出なしに消費を可能にしてくれますが、これは未来の自分にお金を借りている明確な融資であることを忘れてはいけません。毎月の決済日に引き落とされる金額が、対応できないほど膨れ上がると、信用スコアの低下につながり、今後の融資や限度額算定に悪影響を及ぼします。社会人初期の頃から延滞なく継続的に正常な支払い記録を積み重ねておくことで、将来家賃保証金を借りる際にも有利な立場を占めることができます。特典を追って無分別に複数枚を発行するのではなく、自分の消費規模に合ったメインカードを1、2枚に絞って使うべきです。 今後、金融環境がさらに速く変化し、人工知能が決済プロセスに深く関与するようになったとしても、消費者の主体的な管理能力は代替されるものではありません。毎月の支出内訳を細かく確認し、不要なサブスクリプションサービスや特典条件をチェックする小さな習慣が、資産形成への道へと導いてくれます。財布の中のプラスチックカードは、自分を助けてくれる頼もしい秘書にもなれば、自分を縛り付ける枷にもなり得ます。今日からでも、自分の消費パターンを冷静に分析し、特典と管理が調和した賢い金融生活を始めてみてください。 💡 核心ポイント徹底した支出管理と主力商品の活用が、健全な信用スコアの維持と資産形成を助けます。 よくある質問 前月利用実績を満たさないと、特典は一切受けられないのですか? はい、ほとんどの商品は前月利用実績の条件を満たすことで当月の割引や積算特典が適用されるため、加入前に基準金額を必ず確認する必要があります。 年末調整時、クレジットカードとデビットカード(チェックカード)のどちらを使うのが有利ですか? 総給与の25パーセントまでは特典が多いクレジットカードを使い、それを超える金額からは所得税控除率の高いデビットカードを使うのが最も理想的です。 航空マイルは失効する前にどのように確認すればよいですか? 各航空会社のウェブサイトやモバイルアプリにアクセスすると、自分のアカウントに残っているマイル残高と今年失効予定のポイントをリアルタイムで照会できます。 カードを紛失した際に最初にすべきことは何ですか? … Read more

個人年金を準備すべき理由と国民年金と併せて受給する老後対策戦略

安定した老後生活を実現するためには、国民年金だけに頼らず、今すぐ個人年金も併せて準備する必要があります。最近の物価の急上昇や平均寿命の延伸により、退職後の生活を支える財政的基盤の重要性は日に日に高まっています。周囲では、退職を迎えた知人が毎月口座に入金される生活費を見てため息をつく姿をしばしば目撃します。実際に退職資金としていくら必要かを計算してみると、国が保証する金額だけでは到底足りないという事実を容易に実感できます。この記事では、国民年金の限界を補完し、老後を確実に守るための様々な年金準備のノウハウを詳しく解説します。読者の皆様も、この機会に自身の退職資産をじっくりと点検し、実行可能な計画を立ててみてください。 = 個人年金を準備すべき理由と国民年金と併せて受給する老後対策戦略 1. 国民年金の限界と補完策 1. 国民年金の限界と補完策 国民年金制度だけに頼って退職を待っていたのでは、いざ老後を迎えた際に大きな財政的困難に直面する可能性があります。長年勤めていたとしても、実際の受給額は物価上昇率を十分に反映していないため、期待に届かないケースが多いです。周囲で加入期間が短かったり、キャリアに断絶があったりした人々の事例を見ると、毎月支給される金額では基本的な衣食住を賄うことすら苦戦している姿が見られます。このように、国が支給する基本額だけでは老後の生活費の基準を満たすのが難しいため、追加の収入源が切実に求められます。結局、不足する生活費を補うためには、個人が直接加入する民間商品や退職年金を積極的に活用することが賢明です。職場を退職する際に受け取る資金を一括金として使わず、年金口座に移管して長期間に分けて受給する方式を選ぶ人々が increasing に増えています。証券会社や銀行が提供する多様な口座を通じて、自ら投資商品を運用し資産を積み増していくプロセスが不可欠です。国家制度が埋められない残りの空白を個人が自ら埋める構造を完成させることで、初めて安心できるのです。自ら準備する貯蓄と投資の習慣こそが、老後の生活の質を決定づける最も強力な武器となるのです。 💡 コアポイント国民年金だけでは不足する老後の生活費を補うため、民間商品や退職年金による追加の準備が必須です。 2. 個人年金の種類と特徴を理解する 2. 個人年金の種類と特徴を理解する 市場には非常に多様な形態の金融商品が存在するため、自分に合った方法を賢く選ぶ必要があります。最も広く知られている税額控除型商品は、毎年の年末調整時に税金の還付という特典があるため、会社員に人気があります。普段から誠実に拠出を行い、退職時期が到来した際に年金形式で分けて受給すれば、税負担を大幅に軽減できます。一方、税制優遇よりも非課税優遇に焦点を当てた貯蓄型商品も存在するため、自分の所得水準を考慮して選択すべきです。証券会社を通じて加入する投資型口座は、自らファンドや上場投資信託(ETF)などの資産を選択し、積極的に収益率を高めることができます。毎月一定額をコツコツと積立買いを行えば、市場の変動に揺らぐことなく、長期的に資産を積み増していくことができます。銀行で加入する安定型商品は元本保証という利点がありますが、物価上昇率を考慮すると資産増殖効果はやや物足りない場合があります。したがって、自分の投資性向と退職までの残り期間を総合的に考慮し、この2つの方法を適切に組み合わせる知恵が必要です。 💡 コアポイント税額控除型商品や投資型口座など、様々な種類の特徴を把握し、自分に合った方法を選択すべきです。 3. 税制優遇と節税効果の最大化 3. 税制優遇と節税効果の最大化 年金口座を活用する最大の魅力の一つは、毎年の年末調整で受け取る手厚い税金の還付金です。会社員が毎月支払う所得税の負担を軽減してくれるため、国が積極的に推奨する代表的な資産形成手段として挙げられます。1年間に拠出した金額について一定の割合で控除を受けることができるため、実質的な収益率を目に見えて引き上げることができます。周囲の同僚たちが年末調整シーズンに還付される金額を自慢している姿を見ると、なぜこの制度を早く始めなかったのかと後悔することもあります。また、退職後に年金を受給する際、通常の所得税よりもはるかに低い税率が適用されるため、税負担を最小限に抑えることができます。年齢を重ねるにつれて所得が減る状況で、税金まで過度に課せられれば、老後の生活に大きな打撃を与えます。低率分離課税の恩恵を受けられる年齢層に達すれば、税金の心配を大きく軽減し、安心して資金を使えます。こうして節約した税金は、再投資の原資として活用したり、余裕のある生活費に充てたりと、有効に使うことができます。継続的な拠出過程で毎年享受する節税効果こそが、老後準備を継続させる大きな原動力となります。 💡 コアポイント毎年受け取る税額控除と受給時に適用される低率課税の恩恵を通じて、資産の実質的な価値を高めることができます。 4. 国民年金と個人年金の理想的な組み合わせ 安定した退職生活を楽しむためには、2つの制度を調和的に配置するポートフォリオ構築が鍵です。国が保証する基本受給額は、毎月定期的に振り込まれる確かな基礎体力の役割を担います。これに、個人が別途準備した民間商品から生まれるキャッシュフローが加わることで、初めて余裕のある生活費が完成します。実際に退職資金シミュレーションを実行してみると、目標生活費全体の相当部分をこの2つの軸が均等に分担する場合が最も安定していることがわかります。退職初期は活動量が多く、医療費や余暇費用が相対的に多く発生するため、より多くのキャッシュフローが必要です。この時期に、個人が蓄えた資産を積極的に引き出し、不足のない日常を楽しむことが賢明な退職戦略です。時間が経過し、さらに年齢を重ねると、基本的な支出が減り、固定的な受給額だけでも十分に生活を維持できるようになります。このように、生涯周期に合わせて資金の流入と流出を柔軟に調整するシステムを事前に構想しておく必要があります。 💡 コアポイント基礎体力を築く公的制度和、柔軟なキャッシュフローを生み出す民間商品を調和的に組み合わせる必要があります。 5. 若い頃から始めるべき複利の魔法 時間が経つにつれて資産が増える複利の恩恵を受けるためには、一日でも早く口座を開設する必要があります。社会人初期には「退職」という言葉が遠く感じられ、目の前の消費や短期間の貯蓄だけに集中しがちです。しかし、一日でも若いうちに毎月少額でもコツコツと拠出する習慣をつけると、後で驚くほどの差として返ってきます。職場に足を踏み入れた瞬間から、給与の一部を年金資産として自動振替しておく方法を推奨します。周囲では、遅れて老後の重要性に気づき、急いで金を集めようとして失敗する人々の話をよく耳にします。時間が不足すれば、それだけ毎月拠出する金額が大きくなるため、家計に深刻な負担として作用します。一方、20代や30代から着実に準備した人々は、少ない金額でも余裕を持って目標資産に到達する姿を見せます。未来の自分のために、今の消費を少しだけ我慢する知恵が、結局、快適で堂々とした老後につながります。 💡 コアポイント早い時期から少額でも継続的に拠出を始めることで、複利の魔法を十分に享受できます。 6. 成功した退職のための実践案 今すぐ自分の金融資産の状況を透明に見つめ、不足部分を埋めるための実行計画を立てる必要があります。銀行や証券会社のアプリにログインし、現在加入している商品の明細を詳しく確認し、点検することから始めましょう。もしまだ何の準備もできていない場合は、少額でも年金貯蓄口座を新規作成し、自動振替を設定しておくことをお勧めします。これから到来する高齢化社会において、自分の生活の品位を守ってくれる最も頼もしい味方は、結局、自分が直接積み立てた資産です。毎月口座に入金される通知を見て微笑む未来の姿を想像しながら、今日から一歩踏み出してみてください。 💡 コアポイント現在の資産状況を点検し、今日すぐに口座開設と自動振替設定を通じて実践に移すべきです。 よくある質問 国民年金だけで老後生活は十分ですか? 物価上昇と延びた平均寿命を考慮すると、国民年金だけでは基本的な生活費すら不足する可能性があるため、個人年金の併用が必須です。 税額控除の恩恵を受けるには、どのような商品に加入すべきですか? 銀行や証券会社が販売する年金貯蓄口座や個人型退職年金商品に加入して拠出すれば、毎年の年末調整で恩恵を受けることができます。 退職までの残り時間が少ないですが、今から始めても遅くありませんか? 時間が逼迫していても、今から残りの期間中に最大限の節税恩恵を享受しながら拠出することは、何もしないよりもはるかに有利です。 年金を中途解約するとどのような不利益が生じますか? 中途解約の場合、これまで受けていた税額控除の恩恵をすべて返還する必要があり、その他所得税が課されるため、可能であれば退職時まで維持するのが望ましいです。 =

地方の中小都市における税務署納税者保護委員会の開催実績が年間1件未満という現状と制度改善の方向性

全国の中小都市や都市部以外の地域にあるいわゆる2級地税務署の納税者保護委員会が、1年に1回もまともに開催されない極めて深刻な運営上の低迷に陥っており、制度の改善が急務の状況です。地方在住の自営業者や中小商工業者が不当な税務処分に対して苦情を訴え、権利を救済されるべき窓口が、事実上閉鎖されているような状態で放置されています。国会財政経済企画委員会所属の鄭泰浩(チョン・テホ)議員が国税庁から提出を受けた資料によると、全国22カ所の2級地税務署で開かれた納税者保護委員会の開催回数は、署あたり年間平均1回にも満たないことが明らかになりました。税務署の規模が小さいという構造的な限界が存在するとしても、税金に関わる国民の基本的な権利が地域によって差別されてはならないという声が大きくなっています。こうした現状は、単なる行政手続きの遅延を超えて、地方の中小都市の納税者が直面している実質的な権利救済の盲点を赤裸々に示すものです。本記事では、2級地税務署の納税者保護委員会の低調な開催実績を取り上げ、国税庁の一元化検討方案とともに、真の権利保護のための補完策を詳しく見ていきます。 = 地方の中小都市における税務署納税者保護委員会の開催実績が年間1件未満という現状と制度改善の方向性 1. 2級地税務署納税者保護委員会の衝撃的な開催実績 1. 2級地税務署納税者保護委員会の衝撃的な開催実績 全国の中小都市地域に所在する2級地税務署の納税者保護委員会の運営実績は、年度別に惨憺たる水準を記録しており、大きな論争を巻き起こしています。関連資料によると、全国22カ所の2級地税務署の総申請件数は2年前から着実に減少し、署あたり年間平均0点台に留まっていることが確認されました。委員会自体の開催頻度も状況は大きく異ならず、ある税務署では1年間わずか1件の審議も行われないケースが頻発しています。例えば、零細な飲食店を経営するある地方の自営業者が不当な課税に対して異議を申し立てようとしても、相談を受け審議を経る委員会自体が開かれないため、途方に暮れる事態が起きています。委員会が開かれないため、納税者は自分の権利を主張する機会すら得られず、税務当局の処分をそのまま受け入れるしかないという閉塞的な状況に置かれます。 委員会の開催回数がこれほど極端に低調な理由は、基本的に当該地域の税務調査件数や苦情申請人数自体が、大都市中心の1級地税務署と比較して著しく不足しているためです。人口消滅地域や地方の中小都市の特性上、経済活動人口が少なく、税務関連紛争の絶対的な規模が小さいという構造的な要因が作用していると言えます。しかし、だからといって中小都市居住の納税者の権利救済機会が剥奪されたり縮小されたりすることは、公平な課税と納税者権益保護という憲法的価値に真っ向から違反するものです。実際に、江原道や全羅道などの農漁村近隣の中小都市税務署では、専門家委員を委嘱しておきながら会議を一度も開かず任期を終えるケースが数えきれないほど発生しています。 💡 コアポイント2級地税務署は構造的な限界により、納税者保護委員会の申請と開催が署あたり年間1件未満に低下し、深刻な運営上の低迷を経験しています。 2. 国税庁の地方局一元化検討とその裏にある悩み 2. 国税庁の地方局一元化検討とその裏にある悩み 国税庁は、こうした2級地税務署の納税者保護委員会が形骸化していることを受け、これを廃止し管轄する地方国税局の委員会に統合して一元化する方案を真摯に検討しています。実績が低調な個別の税務署委員会を維持するよりも、人員と専門性を備えた地方国税局に機能を集中させ、審議の効率性を高めるという計算に基づくアプローチです。税務署ごとに委員インフラを構築・維持するコストの行政的無駄を減らし、専門委員による深い議論を通じて審議の質を高めるという意図が込められています。実際、中小都市の税務署の場合、地域社会の特殊性や人脈などにより、客観的かつ公正な審議が困難であるという懸念もこれまで 꾸준히提起されてきた事実です。 しかし、国税庁が推進しているこうした一元化方案が、果たして地方の中小都市の納税者の実質的な権利救済に役立つのかについては、賛成と反対の両論が真っ向から対立しています。効率性の面では肯定的な評価を受けられるかもしれませんが、行政機関との物理的な距離が遠くなることで、納税者のアクセス性が致命的に低下する可能性があるという深刻な副作用が懸念されています。ソウルや大都市ではなく地方の中小都市の納税者は、税務署の職員と直接対面したりコミュニケーションを取ることすら負担に感じることが多いのに、地方国税局まで足を運んだり、書面でのみやり取りすることは大きな壁に感じられる可能性があります。結局、行政の利便主義的な発想で委員会を統合・廃止する前に、なぜ地域住民がそもそも権利救済申請すら行えないのかという根本的な原因分析が先行すべきだという指摘が出ている理由です。 💡 コアポイント国税庁は実効性の低下と専門性の不足を理由に、2級地委員会を地方局に一元化する方案を検討中です。 3. 地域別の権利保護格差解消のための制度的補完の必要性 3. 地域別の権利保護格差解消のための制度的補完の必要性 納税者の権利と利益を保護する制度が、居住する地域や税務署の規模・等級によって極端に差別される現象は、必ず是正すべき行政上の課題です。ソウル江南や釜山の中心部の納税者は比較的容易にアクセスし救済を受けられる一方で、江原道の山間部や全羅道の中小都市の納税者は、制度がないか遠いという理由で権利を放棄しなければならない状況は不公平です。鄭泰浩国会議員をはじめとする政界でも、納税者権利保護において地域間の盲点が発生してはならないとして声を高めている状況です。地域消滅危機に直面している中小都市ほど、むしろ住民が税務行政で不利益を受けないよう、より密で細やかな権利救済網を構築することが国の当然の責務です。 権利救済申請件数が少ないということは、当該地域の住民が自分の権利を知らずに見逃しているか、そもそも制度があることすら認知していない可能性が非常に高いことを示しています。したがって、単に会議が少しかかられたという理由で委員会を廃止することは、問題を解決するどころか、むしろ中小都市の納税者の声を完全に消し去る結果を招く可能性があります。制度の実効性を高めるためには、中小都市の税務署が積極的に広報活動を行い、訪問型納税者保護サービスを導入するなど、能動的な変化を引き起こす必要があります。また、地域住民が簡単に理解できる言葉で税金関連の権利救済手順を案内し、零細納税者向けの無料税務代理人制度を実質的に連携させる方案も併せて検討すべきです。 💡 コアポイント納税者の権利保護は、地域や税務署の規模に関係なく公平に行われるよう、制度的補完策を 마련해야します。 4. 国税庁と政府省庁の立場および今後の改善方向 4. 国税庁と政府省庁の立場および今後の改善方向 国税庁側は、こうした論争や指摘に対し、納税者保護委員会の審議対象と運営方式が厳格に法律で規定されているという現実的な制約を強調しています。2級地税務署の特性上、そもそも管轄する納税人口と税務調査件数が少ないため、構造的に権利保護請求申請件数が少なくならざるを得ない点を十分に説明しています。それでもなお、国税庁はこうした構造的な限界の中でも、納税者が経験する不便を最小化し、実質的な権利救済に役立つ多様な効率化方案を多角的に模索しています。特に法律改正を伴う制度改善事項については、主管省庁である企画財政部と緊密に協議し、合理的な代替案を導き出すという意志を示しています。 政府と国会が頭を突き合わせて推進する改善方向は、結局、行政の効率性と納税者の権利保障という二つの価値を調和的に達成することに焦点を当てるべきです。無条件な統合・廃止で中小都市の納税者のアクセス性を低下させるのではなく、地方局と一線税務署が有機的に協力し、取り残される地域がないようにすることが核心です。例えば、ビデオ会議システムを積極的に活用し、中小都市の納税者が遠くまで移動しなくても地方局委員会に遠隔で参加して意見を述べる機会を保障する方式が良い代替案となり得ます。税務行政のハードルを下げて、国民誰もが居住地に関係なく公平かつ平等に税金関連の権利を保護されられるスマートな環境を整備することが、今後の課題です。 💡 コアポイント国税庁は構造的な限界を認めつつ、納税者の不便を最小化するため企画財政部と協力して実質的な改善方案を協議中です。 5. 地方の中小都市の納税者向けの実質的な権利救済のヒント 5. 地方の中小都市の納税者向けの実質的な権利救済のヒント もし地方の中小都市で事業を運営していたり、税金の問題で不当な処分を受けたりした場合は、2級地税務署の低い開催実績に絶望するのではなく、積極的に自分の権利を取り戻す姿勢が必要です。税務署への訪問が困難な場合や担当部署とのコミュニケーションが円滑でない場合は、国税庁が運営するオンラインのHomeTaxシステムや納税者保護担当官制度を積極的に活用するのが賢明な方法です。税務調査期間の延長や延期申請、課税前適否審査請求など、法的に保障された多様な救済手段があるため、一人で悩むのではなく専門家の支援を求めるか、積極的に異議を申し立てるべきです。零細納税者の場合は、無料で税務相談と不服申立てを手伝う「 나눔税務士(ナヌム税務士)」制度を利用すれば、経済的な負担なしに専門的な助けを受けることができます。 また、地域中小企業者連合会や商店会などを通じて、税務関連の苦情を共同で受理したり集団的な苦情を提起したりする方法も、個人が一人で対応するよりもはるかに効果的になり得ます。税務署で委員会が頻繁に開かれないという理由で権利救済申請を先延ばしにしたり放棄したりすることは、結局、不当な税金をそのまま納める結果につながるため、絶対に避けるべきです。国税庁と政府が制度を整備し一元化方案を議論している間も、納税者自身が自分の権利を堂々と要求し声を上げるときに初めて行政の変化を引き出すことができます。不当な税額通知書を受けたときは、納付期限や不服申立て期限を逃さないよう、迅速に関連書類を準備し、担当部署に明確な立場を伝えることが何より重要です。 💡 コアポイント地方の中小都市の納税者は、制度の限界の中でもオンラインシステムや無料税務代理人制度を活用して積極的に権利を主張すべきです。 6. 税務行政の信頼回復と今後の展望 6. 税務行政の信頼回復と今後の展望 全国の中小都市税務署の納税者保護委員会の運営不良論争は、私たちの社会の行政サービスが地域間の格差をどれだけ縮小できるかを測る重要な試金石となっています。税金は国民の財産権と直結する非常に敏感で重要な事項であるため、どの地域に住んでいても公平で透明な権利救済手続きが保障されることは、民主主義社会の基本的な前提です。国税庁と企画財政部が今回の国政監査で提起された指摘を謙虚に受け入れ、単なる行政の利便性を超えて納税者の権益を最優先とする制度改善案を 마련することを期待します。地方の中小都市の納税者も大都市の住民と同様に、同等の水準の税務サービスを受けられる日が来ることを、すべての国民が願っています。 今後、政府は地方の中小都市税務署の委員会運営実績を定期的にモニタリングし、必要に応じて地域別統合運営や遠隔ビデオ審議システムなどを導入して、アクセス性を画期的に改善すべきです。制度がどれほど素晴らしく作られていても、現場で実際に機能しなければ意味がないため、納税者が制度を簡単に利用できるように広報と教育を強化することも不可欠です。税務行政に対する国民の信頼は、結局、苦情のある納税者の声にどれだけ耳を傾け、その権利をどれだけ公平に救済するかにかかっています。透明で公正な税務行政が全国すべての地域に根づくよう、継続的な関心と監視が続くべき時です。 💡 コアポイント居住地に関係なく、すべての納税者が平等に権利を保護されるよう、透明で実効性のある税務行政システムが定着すべきです。 … Read more

2026년 최고 적금 금리 비교와 이자를 많이 받는 현명한 가입 방법

최고 연 6퍼센트에 달하는 높은 적금 금리를 손에 쥐려면 단순히 은행 문을 두드리는 것만으로는 부족하며 철저한 조건 분석이 선행되어야 합니다. 최근 금융 시장에서는 변동성이 커지면서 안정적인 자산 형성을 돕는 고금리 저축 상품들이 다시 주목을 받고 있습니다. 직장인 김 씨는 작년에 무심코 가입했던 상품의 만기가 되어 이번에는 더 꼼꼼하게 이율을 따져보고 가입하기로 마음먹었습니다. 주변에서 주식 시장의 … Read more