譲渡所得税計算機を信じて家を売ったら税金の爆弾が炸裂した理由と完璧な計算方法
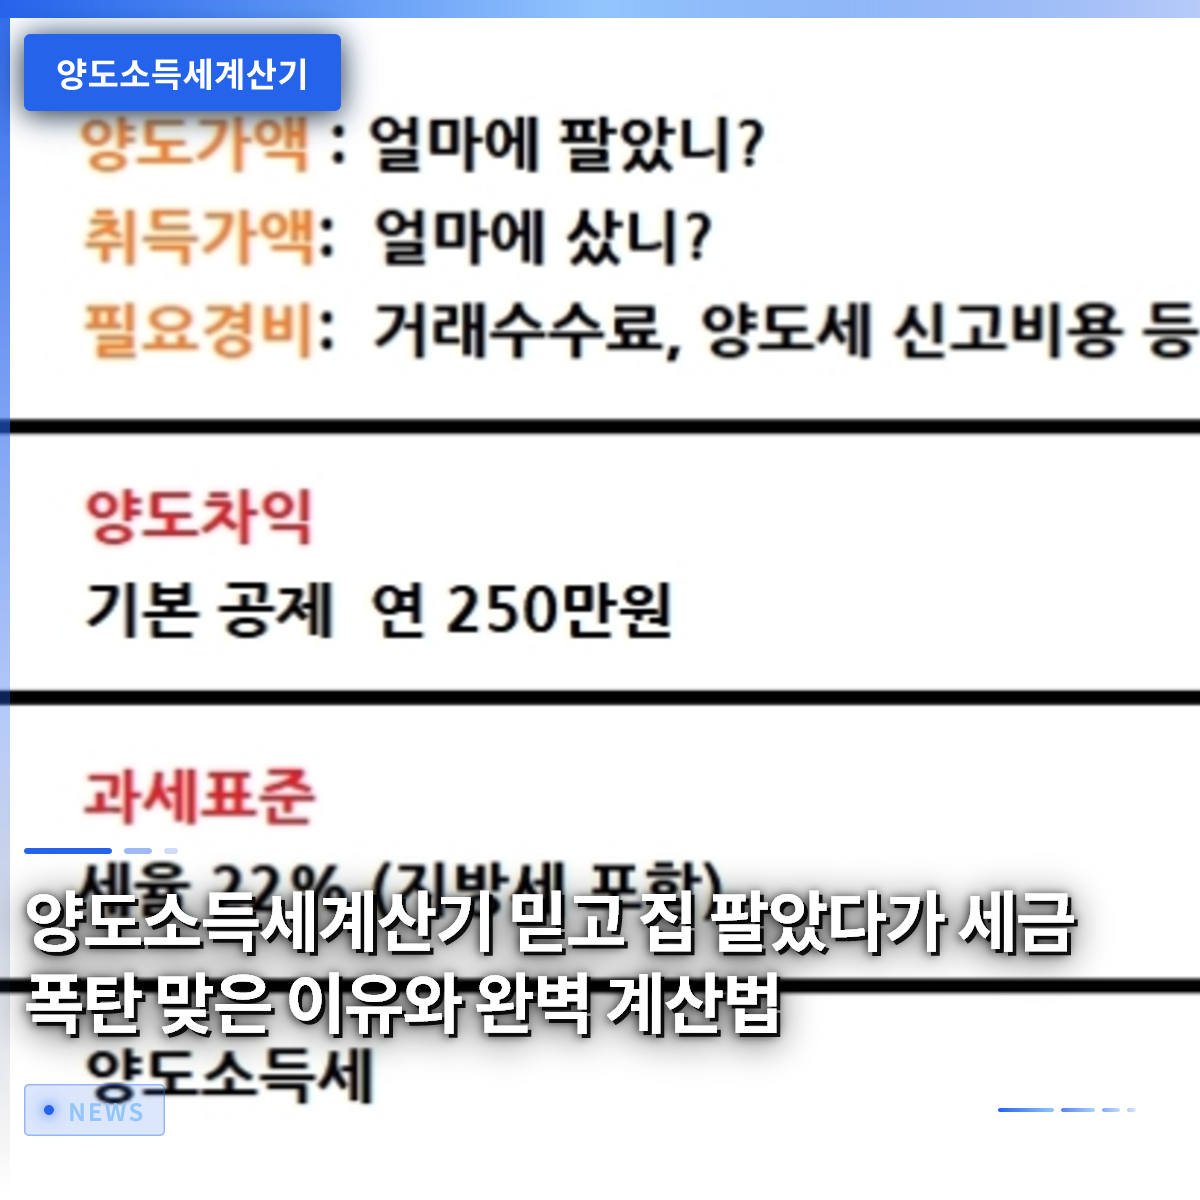
インターネットで広まっている譲渡所得税計算機を信じてアパートを売ったところ、予想をはるかに超える税金の通知書を受け取り、呆然とするケースが頻発しています。税金を減らそうと自分で計算してみましたが、税務署から届いた請求書は想像以上に厳しいものです。不動産の売買を行う際は、単純な売買価格の差だけでなく、様々な控除特典や必要経費を綿密に検討しなければ、痛い目を見ます。私たちがよく目にするオンライン計算機はあくまで簡易的なシミュレーションに過ぎず、実際の税額とは異なる可能性があることを肝に銘じなければなりません。この記事では、譲渡所得税を正確に算出する方法から、税額を劇的に減らすための実践的なノウハウまで詳しく解説します。正しい計算法を知ることで初めて、自分の資産を完全に守るための確かな盾を持つことができるのです。 = 譲渡所得税計算機を信じて家を売ったら税金の爆弾が炸裂した理由と完璧な計算方法 1. 譲渡所得税計算の基本構造を理解する 1. 譲渡所得税計算の基本構造を理解する 譲渡所得税とは、不動産を取得した後、それを再譲渡することで生じた所得に対して課される税金です。基本的な計算構造は非常にシンプルに見えますが、譲渡価額から取得価額と必要経費を引くことで譲渡益が算出されます。この譲渡益から長期保有特別控除と譲渡所得税基本控除を順に引くと、課税標準が確定します。これに対応する税率を掛け、最終的な税額を導き出す方式が採用されています。給与所得や事業所得とは完全に別個に計算される独立した所得区分に属します。会社員であっても、本業で得た所得税とは合算されず、別途申告する構造になっています。 実際にソウルに家を持つキムさんは、5億ウォンで購入したアパートを8億ウォンで売った際、単純に3億ウォンが残ると考えていました。しかし計算してみると、様々な必要経費や保有期間に基づく控除が反映され、税金計算の結果は全く異なるものになりました。税務知識が不足した状態で推測だけで税金を計算し、痛い目を見るケースがまさにこれです。税法は想像以上に緻密に組み立てられており、些細な項目が一つでも抜けると税金が大きく変動します。したがって、まず基礎的な計算構造を頭に正確に刻み込む作業が先決です。 💡 核心ポイント譲渡価額から取得価額と必要経費を引いた譲渡益を求めた後、様々な控除と税率を適用することで初めて正確な税額が算出されます。 2. 必要経費の魔法、領収書1枚が税金を変える 2. 必要経費の魔法、領収書1枚が税金を変える 譲渡所得税を減らすために最も注力すべき部分が、まさに必要経費の項目です。家を修繕したり価値を高めるために支出した資本的支出は、すべて譲渡益を減らす魔法のような役割を果たします。例えば、ボイラーの全面交換やベランダの拡張費用、サッシの新品交換費用などは、すべて経費として認められます。しかし、単純な壁紙や床材の交換のような収益的支出は必要経費として認められないため、区別を明確にしなければなりません。こうした支出内容を証明するためには、必ず請求書や現金領収書、口座振込明細などの証明書類を保管しておく必要があります。 地方に住むイさんは、数年前に住宅を修繕した際に領収書を適当に捨ててしまい、後で痛い目を見ました。税務署に提出する証拠が不足していたため、数千万ウォンに達する修繕費を経費として認められず、そのまま税金として納付しなければなりませんでした。インテリア業者へ現金で数百万ウォンを支払って領収書を受け取っていなければ、後で誰も救ってくれることはありません。したがって、普段から家を修繕したり手を加える機会があれば、必ず適格な証明書類を確保する習慣を身につけるべきです。この小さな紙1枚が、後で数百万ウォンから数千万ウォンの税金を節約してくれる頼もしい盾になって戻ってくるのです。 💡 核心ポイント資本的支出に該当する修繕費やインテリア費用は必要経費として控除できるため、必ず適格な証明書類を保管してください。 3. ホームタックス(Hometax)シミュレーション計算機を活用する実践的なコツ 3. ホームタックス(Hometax)シミュレーション計算機を活用する実践的なコツ 国税庁が運営する公式のホームタックスシステムには、納税者向けに譲渡所得税シミュレーション計算機が親切に用意されています。ポータルサイトにある民間の計算機よりもはるかに正確で、実際の申告書式とほぼ同じ形式で構成されています。メイン画面から税金申告メニューに入り、譲渡所得税申告項目を押してシミュレーション計算コーナーを選択すれば、誰でも簡単にアクセスできます。自分が所有する不動産の種類を選択し、取得日と譲渡日、実際の取引金額を順に入力するだけです。入力過程において、非課税対象か減免対象かどうかも一目で確認できるよう案内が表示されます。 会社員のパクさんは、引っ越しを前にホームタックスのシミュレーション計算機を直接操作し、予想税額を綿密に算出しました。民間サイトでは常にエラーが発生し、的外れな金額が表示されましたが、公式システムを利用したことで安心して資金計画を立てることができました。ただし、シミュレーション計算はあくまで入力されたデータを基準に算出された参考用の結果であるため、実際の申告時点の税法改正案を必ず反映させる必要があります。特に多所有者に対する加重課税規定や居住期間要件は時期によって頻繁に変更されるため、注意が必要です。シミュレーション計算機で概算を把握した後、税理士と最終的な相談を行うことが最も安全な方法です。 💡 核心ポイント民間の計算機よりも国税庁の公式シミュレーション計算機を活用すべきで、入力内容によって結果が変わるため慎重に確認する必要があります。 4. 長期保有特別控除で税金負担を大幅に軽減する 一つの家に長期間居住したり所有したりする人々に対して、国家が与える最大の贈り物がまさに長期保有特別控除制度です。不動産の保有期間に応じて譲渡益から一定の割合を控除してくれるため、税金の負担を劇的に減らすことができます。一般的な多所有者や土地の場合は保有期間に応じて年間の一定割合が適用されますが、1世帯1住宅の所有者の恩恵は次元が異なります。保有期間と居住期間をそれぞれ満たした場合、最大控除率が大きく高まり、税金の爆弾を劇的に回避できるようになります。ただし、2026年現在の強化された税制基準に従い、1世帯1住宅の非課税基準線や居住要件を徹底的に検討する必要があります。 ソウル江南に長く住んでいたチョイさんは、家を売却する際に長期保有特別控除の恩恵を存分に享受しました。10年以上にわたって一貫して住み続けたおかげで、数億ウォンの譲渡益が発生したにもかかわらず、税金の負担を最小限に抑えることができました。もし居住期間を満たさず所有だけしていたら、控除率が半減し、税務署に巨額を納付するところでした。このように、いつ家を買ったか、実際に何年間居住したかによって、数千万ウォンの税金が変動します。家を売る計画を立てているなら、今すぐ登記簿謄本を広げて、正確な取得時点と居住履歴を確認すべきです。 💡 核心ポイント保有期間と居住期間が長くなるほど長期保有特別控除の恩恵が大きくなるため、売却時期を決定する際の重要な指標として活用すべきです。 5. 農地や特殊不動産の譲渡時の注意点 一般的な住宅ではなく、水田や畑などの農地を売却する場合は、全く異なる次元の税金計算法が適用されます。長期間自ら農業を営んできた自耕農地の場合は、譲渡所得税を減免してもらえる特別な制度が存在します。しかし、この減免 혜택을受けるためには、農地台帳や農業経営体登録など、厳しい要件を完全に満たす必要があります。安易に計算機を叩いて減免税額を期待し、要件不足で税金を全額支払わなければならない農民が相次いでいます。地方所得税まで合算すると、実効税率が法定最高水準に達する可能性があるため、事前の徹底的な検討が必要です。 忠清南道で水田を整理していたチョンさんは、自耕農地減免限度額1億ウォンの規定を綿密に検討してから取引を進めました。近所の住民の言葉だけを信じて数十年間農業を営んだと思っていましたが、実際の書類上の証明が不十分で、大きな損失を被るところでした。幸いなことに、税務専門家の助けを借りて必要な証明を事前に整えたおかげで、税金減免の恩恵を完全に受け取ることができました。農地や相続した不動産は、一般的なアパートとは比較にならないほど法的解釈が難しく複雑です。したがって、特殊目的の不動産を処分する際は、必ずその分野の専門的な税務相談を受けるのが賢明な判断です。 💡 核心ポイント自耕農地や相続不動産は減免限度額と証明要件が非常に厳格なため、事前の徹底的な確認と専門家への相談が不可欠です。 6. 成功した譲渡所得税申告のための最終提言 不動産を処分する過程は、人生で最も大きな資金移動が起きる重大な瞬間の一つです。インターネット計算機が提示する単純な数字の数個だけに頼ってすべてを決めることは、非常に危険な賭けのようなものです。税法は絶えず改正されており、個人の状況に応じて適用される例外条項が多岐にわたるためです。売買契約を締結する前から事前に計算機を叩き、最適な売却時期を秤にかけられる知恵が必要です。税金は知っている分だけ節税でき、知らない分はそのまま国家に返還しなければならないという冷徹な現実です。 周囲の噂に流されず、自分の名義で所有する資産の取得から現在までの流れを透明に整理してみるべきです。家族間の贈与や将来の相続問題まで一緒に考慮し、長期的な資産管理戦略を立てることが何より重要です。今日からでもホームタックスのシミュレーション計算機を直接活用し、不足している必要経費の領収書を一つずつ集める実践を始めてみてください。徹底的な準備と計算だけが、税金の爆弾という恐怖から自分を守ってくれる唯一かつ確実な武器になってくれるでしょう。賢い納税者となって、大切な自分の資産を守り、安らかな未来を設計されることを心から応援します。 💡 核心ポイント徹底的な事前計算と証明書類の管理、そして税務専門家との相談を並行して行うことで、完璧な節税を実現できます。 よくある質問 譲渡所得税計算機の結果と実際の税務署申告金額が異なるのはなぜですか? オンライン計算機はユーザーが入力した単純なデータを基準に算出された簡易シミュレーションだからです。実際の申告時には、漏れた必要経費や最新の税法改正案、地方所得税などが複合的に反映されるため、金額に差が生じることがあります。 家を修繕したインテリア費用はすべて必要経費として認められますか? 単純な壁紙や床材の交換のような収益的支出は必要経費として認められません。ボイラーの交換やサッシの設置、ベランダの拡張など、資産の価値を実質的に高める資本的支出のみが経費として控除されます。 1世帯1住宅の非課税要件を満たすにはどうすればよいですか? 原則として1戸の住宅を2年以上保有する必要があり、調整対象地域で取得した住宅の場合は2年以上の居住要件まで満たさなければ、非課税恩恵を受けられません。 ホームタックスのシミュレーション計算機はどのようにアクセスして使いますか? 国税庁のホームタックス公式ホームページにログインした後、メイン画面の税金申告メニューへ移動します。譲渡所得税申告コーナーを押してシミュレーション計算項目を選択すると、不動産の種類別に詳細な税額を直接計算して確認できます。 … Read more
IRP退職年金口座の正しい運用方法と中途解約(中途引き出し)条件まとめ

IRP退職年金口座は、退職後の老後資金を準備すると同時に、会社員であれば誰でも税金を節約できる必須の金融商品です。近年、国内の退職年金積立金は500兆ウォンを大きく超え、預金・積立金だけに留まっていた資金が積極的な投資商品へと急速に移行しています。しかし、実際に口座を作ったものの、どのようにお金を運用すればよいかわからず放置しているケースが非常に多いです。この記事では、退職年金を自分で運用する方法から、転職時の対処法、そして急にお金が必要になった場合に引き出せる条件まで詳しく解説します。職場から受け取った貴重な退職金を守り、増やす具体的な戦略をこれから一緒に見ていきましょう。 = IRP退職年金口座の正しい運用方法と中途解約(中途引き出し)条件まとめ 1. IRP退職年金口座とは何か、なぜ必ず作るべきなのか 1. IRP退職年金口座とは何か、なぜ必ず作るべきなのか 個人型退職年金と呼ばれるIRPは、労働者が転職したり退職したりした際に受け取る退職金を自分の口座に入れて自分で運用できる制度です。以前は会社が管理してくれていた退職金ですが、現在は個人が自ら金融商品を選んで運用し、資産を増やしていく時代へと完全に変わりました。特に年末調整で税額控除を受けられる代表的な節税商品として定着し、会社員の必須加入項目となっています。毎年拠出する金額に対して一定の割合で税金が還付されるため、会社員の資産形成において欠かせない重要なツールです。 実際に3人の子育てに奮闘する会社員のキムさんは、毎年年末調整の還付金を最大化するためにIRP口座にコツコツと資金を拠出しています。最初は口座開設の手続きが複雑に感じられましたが、スマートフォンアプリを通じて非対面で簡単に加入・管理できるため便利でした。銀行預金だけでなく、株式型ファンドや上場指数ファンド(ETF)など多様な商品に分散投資できる点も大きな魅力として感じられました。老後準備と直近の節税を同時に叶えられることから、周囲の同僚にも積極的に勧めています。このように、自分の投資性向に合わせて資産を適切に配分すれば、堅牢な老後資産を着実に積み上げることができます。 💡 核心ポイントIRP退職年金は、老後準備と税額控除を同時に叶えられる必須の節税口座です。 2. 転職時の退職金処理方法と運用の連続性維持 2. 転職時の退職金処理方法と運用の連続性維持 勤めていた会社を辞めて新しい会社へ転職する際、今まで積み立ててきた退職金を現金で受け取って使ってしまうのは簡単ですが、これは退職資金を削る近道です。確定拠出型や確定給付型など、会社が運用していた退職金は必ず個人型退職年金口座に移管し、運用の連続性を維持しなければなりません。転職時に会社が支払う退職金を個人型退職年金口座にそのまま移管すれば、すぐに税金を払うことなく、引き続き資産を成長させることができます。もし転職過程で退職金を個人の銀行口座に受け取って生活費として使ってしまうと、貴重な退職所得税が課税されるだけでなく、老後資金が一瞬で消えてしまいます。 大手企業に勤めていた会社員のパクさんは、最近の2回目の転職時に、前の会社から受け取った退職金を個人型退職年金口座にすぐに移管しました。周囲では転職を機にまとまったお金が入ったからと車を買い替えたり旅行に行ったりする様子を見て揺れることもありましたが、未来のために我慢して口座に入れました。おかげで、退職金に課されるべき税金を年金受給時まで繰延べることができ、既存の運用実績も途切れずに継続することができました。金融市場への理解を基に自らポートフォリオを再構築し、市場平均を上回るリターンを記録したこともあります。このように、転職という変化の瞬間でも退職年金を安全に守ることが、長期的な資産形成の核心です。 💡 核心ポイント転職時は必ずIRP口座へ移管し、課税繰延べのメリットと運用の連続性を守らなければなりません。 3. 債券混合型商品を活用した安全資産30%義務限度の突破 3. 債券混合型商品を活用した安全資産30%義務限度の突破 退職年金口座を運用する際、安全資産を総積立金の30%以上必ず満たさなければならないという厳格な規定が存在します。株式比率を高めて積極的にリターンを得たい投資家にとって、この安全資産の義務比率は煩わしい制約に感じられるかもしれません。しかし、株式と債券を適切に組み合わせた債券混合型上場指数ファンド(ETF)を活用すれば、この規定を賢く回避できます。このような混合型商品は安全資産として分類されつつも株式を含むため、口座全体の実際の株式エクスポージャーを最大化できます。 投資に興味のある会社員のイさんは、最近証券会社口座を通じて株式と債券が混合された上場指数ファンドを積極的に組み入れ始めました。安全資産の義務比率を満たしながらも、株式比率を法的限度内で最大限引き上げ、市場上昇局面の恩恵をそのまま享受することができました。銀行預金の金利だけでは物価上昇率に追いつくのが困難でしたが、こうした複合商品のおかげで口座全体の収益率を顕著に引き上げることができました。ポートフォリオの構成次第で退職資金の規模が全く変わってくることを身をもって実感した形です。複雑な規定の中でも収益率を高めるための多様な投資手段を見つける知恵が必要です。 💡 核心ポイント債券混合型商品を活用すれば、安全資産の義務限度を満たしつつ株式比率を高めて収益率を改善できます。 4. 急にお金が必要になった際のIRP中途解約(中途引き出し)条件と注意点 老後のために取りまとめた資金ですが、人生を送る中で予期せぬ大きな出費が必要になる緊急事態が発生することは避けられません。確定拠出型退職年金や個人型退職年金は、法律で定められた特定の事由が満たされた場合のみ、例外的に中途解約(中途引き出し)が許可されています。無住宅者である本人名義の住宅購入や借家保証金の準備、本人または家族の長期介護を要する疾病の治療などが代表的な引き出し事由です。ただし、これらの法的な事由に該当しない単なる考えの変わりや、個人的な債務返済目的であれば中途解約は不可能なため、慎重に対応する必要があります。 実際にマイホーム購入を準備していた会社員のチェさんは、借家保証金の増額が必要になった状況に直面し、これまで積み立ててきた退職年金の中途解約条件を詳しく確認しました。幸いにも無住宅者として住宅購入の要件に合致しており、必要な書類を整えた後、合法的に資金を引き出し、急場をしのいで契約を完了することができました。しかし、周囲で書類を改ざんしたり不正な方法でお金を引き出そうとして発覚するケースを見て、胸をなでおろすこともありました。中途解約を行うと、これまで受けていた税額控除の恩恵を返還しなければならない場合や、高いその他所得税が課される可能性がある点を心に留めておく必要があります。したがって、本当に避けられない状況でない限り、老後資金は極力手をつけず、最後まで維持することが賢明です。 💡 核心ポイントIRPの中途解約は、無住宅者の住宅購入や治療目的など厳格な法的な事由がある場合のみ可能です。 5. 金融機関間の競争激化と自分に最適な事業者の選択 国内退職年金市場の規模が著しく拡大するにつれ、銀行や証券会社、保険会社などの金融機関間の顧客獲得競争はまさに熾烈を極めています。生命保険会社は銀行の営業店と手を組み、50歳以上の中高年層顧客向けの 맞춤형商品保証機能を強化し、接点を広げています。ある金融機関は収益率を前面に打ち出し、別の機関は安定した年金受給サービスを強調しながら加入者の選択を待っています。自分の性向が元本保証を最優先とするのか、それとも積極的な投資を通じてより高い収益を追求するのかによって、最適な金融機関は全く異なります。 社会人初期にどこでもよかったからと加入した退職年金口座を放置していた会社員のクァンさんは、最近収益率を確認し、事業者を変更するいわゆる口座移転を実行しました。既存の取引先の収益率が物価上昇率を下回っていることに気づき、多様な上場指数ファンドの取引手数料が安く、管理画面が便利な証券会社へ果敢に移行しました。金融機関ごとに提供する商品ラインナップや付加サービスは千差万別であるため、定期的に自分の口座状態を確認する努力が不可欠です。周囲の噂や広告だけに頼るのではなく、各社の収益率開示と手数料体系を慎重に比較検討して決定すべきです。自ら関心を持ち、足を運んで情報収集することで、大切な老後資金の価値を完全に守り抜くことができます。 💡 核心ポイント自分の投資性向と手数料条件に合わせて最も有利な金融機関を選び、定期的に管理する必要があります。 6. 退職時期と年金受給戦略による老後設計の完成 退職を控えた時点から国民年金を本格的に受け取り始める年齢までの空白期間をどう乗り切るかが、老後生活の質全体を決定します。主な職場からの退職となる50代中後期と国民年金受給時期の間には、収入が途切れる空白期間が発生するものです。この際、これまでしっかり積み立ててきた個人型退職年金口座を年金形式で分割して受け取ることで、この収入の空白期間を賢く埋めることができます。一度にまとまった金額として引き出す代わりに、毎月一定額を年金として受給すれば、退職所得税を大幅に軽減される大きな節税メリットを享受できます。 定年退職まで数年を残した会社員のオさんは、最近退職後の資金フローをシミュレーションしながら年金受給戦略を立てるのに忙しいです。国民年金を受け取るまでの数年間、生活費が不足することを想定し、退職年金をどのように引き出すかを慎重にパズルのように組み立てています。年金所得税率が通常の利子所得税よりはるかに低いため、税負担を最小限に抑えつつ毎月安定したキャッシュフローを作れる点が最大の安心材料です。退職は終わりではなく新たな始まりであり、準備した者だけが余裕と自信に満ちた老後を迎えられることを身をもって感じています。今この瞬間もコツコツと口座を管理し、勉強する努力こそが、未来の豊かな生活を完成させる最も確実な道です。 💡 核心ポイント退職後の収入空白期間に備えIRP年金受給戦略を立てれば、節税とキャッシュフローを同時に確保できます。 よくある質問 IRP口座は会社員でないと作れないのですか? いいえ。所得がある自営業者や公務員、軍人だけでなく、フリーランサーや主婦など、所得があれば誰でも加入できます。 年末調整の税額控除限度額はどれくらいですか? 年金貯蓄とIRPを合算して年間最大900万ウォンまで税額控除の恩恵を受けられ、拠出金額の最大13.9%から16.5%が還付されます。 転職時に前職の退職金は必ずIRPに移さなければならないのですか? 法的に義務付けられており、転職時に個人型退職年金口座へ移さず現金で受け取ると退職所得税がすぐに課税されるため、必ず移管する必要があります。 中途解約(中途引き出し)をすると税金上の不利がありますか? 法定事由による中途解約は退職所得税が課税されますが、事由に該当しない解約や引き出しの場合には、これまで受けていた税額控除金と運用収益に対して高いその他所得税が課税されます。 … Read more

中国、フェンタニル前駆体化学物質2品目を輸出管理リストに追加した背景

中国政府は、米国やメキシコなどに向かう合成麻薬フェンタニルの原料となる可能性のある化学物質2品目を輸出管理対象に急遽追加しました。これにより、両国間の長年の対立が緩和されるかに注目が集まっています。今回の決定は、間近に迫った両国首脳会談を前に、米側の繰り返しある要求に応える形で実施されたものと分析されています。実際、過去にも主要な外交行事を前後して同様の輸出規制が強化される傾向が繰り返されてきました。化学物質の違法な海外流出を防ぐための今回の措置が、実際の麻薬密輸阻止にどの程度貢献するかが注目されています。本記事では、今回の管理措置の具体的な内容とともに、追加で警告された麻薬関連物質の危険性について見ていきます。読者の皆様にとっても、国際社会におけるこうした化学物質管理の流れを把握する上で大きな助けとなるでしょう。 = 中国、フェンタニル前駆体化学物質2品目を輸出管理リストに追加した背景 1. 輸出管理対象に指定された化学物質 1. 輸出管理対象に指定された化学物質 中国商務省をはじめとする複数の関係省庁が共同で、特定国向けの麻薬製造可能化学物質の輸出管理リストを調整しました。今回新たに追加された物質は、ピペリドン系の化合物で、フェンタニル前駆体と構造的に密接な関連があります。具体的には、メチルエステルとエステル形の化合物2品目が厳格な管理対象に名を連ねることになりました。これらの物質はこれまで合法的な産業用途にも使用されてきましたが、違法な麻薬製造の原料として悪用される懸念が強くありました。政府当局は、これらの物質が海外へ無秩序に流出することを根本から阻止するために苦心してきました。 今後、これらの物質を米国やメキシコ、カナダなどの特定国へ輸出する際には、必ず事前の許可を得る必要があります。もし許可手続きを経ずに無断で輸出を試みて摘発された場合、強力な法的制裁を受けることになります。こうした輸出制限措置は、世界的に深刻な社会問題を引き起こしている麻薬の拡散を防ぐための実質的な防波堤の役割を果たします。普段から化学物質を取り扱う貿易企業は、強化された管理リストを慎重に確認し、業務に支障が出ないよう注意を払う必要があります。 💡 核心ポイント中国は、フェンタニル前駆体に関連するピペリドン系化学物質2品目を輸出管理リストに追加し、北米地域への輸出時に許可を義務化しました。 2. 米中首脳会談を前にした事前調整 2. 米中首脳会談を前にした事前調整 今回実施された強力な輸出管理措置は、数日後に予定されている両国の最高指導者間の首脳会談と深い関連があります。米国政府はこれまで、自国内で深刻な社会的災厄となっている合成麻薬問題の解決を中国に継続的に圧力をかけてきました。特に、中国産の原料物質がメキシコなどを介して密輸され、自国民の被害が拡大している点を繰り返し強調してきました。米国は実際に関連付けて追加関税を課すなど、強硬な姿勢を維持しながら交渉を引き出しました。 中国側は、こうした米国の要求を受け入れ、麻薬原料の海外流出を防ぐと繰り返し約束してきました。実際、昨年秋と今年春に開かれた高官級会談後も、関連する輸出管理リストは着実に拡大されてきました。今回の発表も、外交的摩擦を減らし、交渉の場で有利な地位を確保するための戦略的な動きと解釈されています。両国は、人工知能や貿易を含む数多くの懸案事項をめぐって緻密な駆け引きを繰り広げている状況です。 💡 核心ポイント今回の輸出管理強化は、米国指導部の繰り返しある麻薬原料遮断要求に応え、首脳会談を円滑に進める意図で分析されています。 3. 厳格化された国別輸出許可基準 3. 厳格化された国別輸出許可基準 新たに改訂された規定によると、化学物質の目的地に応じて許可の必要性が厳格に区分して適用されます。米国、メキシコ、カナダ向けにリスト第1部に含まれる18品目の化学物質を送る場合、例外なく輸出許可申請書が求められます。また、ミャンマーやラオス、アフガニスタンなどの地域にリスト第2部に登録された41品目を輸出する場合も、厳格な事前承認が必要です。それ以外の一般的な国や地域に物品を送る場合は、別途許可を申請する必要のない構造になっています。 このように国別に差を付けた管理方法は、主に麻薬密造が行われている懸念地域に集中的に打撃を与えることを目的としています。貿易業界に従事する実務者は、取引先が所在する国がどこであるかを把握し、関連法規を遵守する必要があります。些細な不注意で許可手続きを怠ると、税関で貨物が差し押さえられたり、高額な罰金を科されたりする可能性があります。したがって、輸出企業は頻繁に変更される政府の管理リストを監視する体制を整える必要があります。 💡 核心ポイント北米や特定のアジア地域に向かう麻薬前駆体物質は、徹底的な事前許可を経るよう、国別差額管理制度が導入されました。 4. 麻薬製造に悪用される周辺物質への警告 4. 麻薬製造に悪用される周辺物質への警告 中国国家麻薬管理委員会弁公室は、前駆体以外にも違法な麻薬製造に使われる危険性のある周辺物質に対して特別警告を発令しました。今回指定された代表的な物質は、動物用鎮静剤成分として使われるメデトミジンと、日常的な酸味料である酒石酸です。米国保健当局は最近、違法な麻薬市場で鎮静剤成分が検出される割合が急増しているとして懸念を表明しました。これらの物質は本来、医療や食品産業で有用に使われますが、違法な経路で流れると、麻薬の効果を増幅させる道具に変貌します。 酒石酸の場合、直接的に麻薬を合成する原料ではありませんが、製造過程で触媒や補助剤として悪用される危険性が存在します。当局は、こうした合法的な化学製品が密かに流通し、麻薬犯罪に悪用されないよう、流通網を厳しく締め付けています。普段から医薬品や化学製品を流通させる企業は、流通経路を透明に管理し、犯罪組織の標的にならないよう努める必要があります。政府の今回の警告は、単なる主要成分だけでなく、周辺物質まで管理の死角をなくすという強い意志を示しています。 💡 核心ポイント動物用鎮静剤や食品添加物など、違法な麻薬製造に悪用される可能性がある周辺物質についても、当局が強力な警告を出しました。 5. 外交的懸案と今後の情勢展望 5. 外交的懸案と今後の情勢展望 今回の会談で両国首脳が扱う議題は、麻薬管理問題を越えて、人工知能技術や貿易交渉まで幅広く及んでいます。地政学的な対立が高まるこの時期に、両国が妥協点を見つけ出せるかどうか、世界中の注目が集まっています。中国は、米国との経済的摩擦を減らし、安定した投資環境を創出するために、麻薬管理というカードを積極的に活用しています。一方、米国は、実質的な数値や取り締まり結果に基づき、中国の履行状況を厳しく検証すると見られます。 こうした微妙な外交的力学関係の中で、化学物質の輸出規制は、両国間の信頼を測る重要な尺度となります。もし今回の措置が実質的な麻薬密輸の減少につながれば、両国関係の改善に大きな転機をもたらす可能性があります。しかし、取り締まりの実効性が低いという批判が再び提起されれば、いつでも新たな貿易紛争の火種となり得ます。今後、関連業界は、二つの大国の政策変化を注視し、リスクを管理するという課題を負っています。 💡 核心ポイント今回の措置は、首脳会談を前にした外交的交渉力の確保とともに、今後両国間の経済・安保懸案解決の重要な変数として作用します。 6. グローバルサプライチェーンと企業の対応戦略 6. グローバルサプライチェーンと企業の対応戦略 世界的に化学物質に対する管理がこれほど強化される中、関連産業に従事する企業たちの動きも活発になっています。原料を輸入したり輸出したりするすべてのビジネスプロセスにおいて、法的基準を遵守することが生存のための必須条件となりました。過去には単に価格と納期だけ気にしていればよかったものの、今では規制遵守の有無が企業の成否を分けます。現場の実務者は、強化された輸出入手続きを正確に把握し、社内教育を徹底して混乱を防ぐ必要があります。 今後、各国政府は麻薬の拡散を防ぐため、前駆体や関連化学物質に対する網をさらに密に張るでしょう。企業は、変化するトレンドに合わせて透明なサプライチェーンデータを構築し、リスクを事前に防止する必要があります。徹底した準備と迅速な情報把握こそが、規制強化時代を切り抜ける最も賢明な方法です。読者の皆様にも、国際社会のこうした情勢変化が私たちの経済に与える波及効果を深く考察されることをお勧めします。 💡 核心ポイント強化された輸出入規制環境の中で、関連企業は徹底的な法規遵守と透明なサプライチェーン管理を通じてリスクを軽減する必要があります。 よくある質問 中国が今回輸出管理リストに追加した化学物質は何ですか? ピペリドン系のメチルエステルおよびエステル化合物2品目で、フェンタニル前駆体と構造的に関連があります。 どの国への輸出時に許可を得る必要がありますか? … Read more

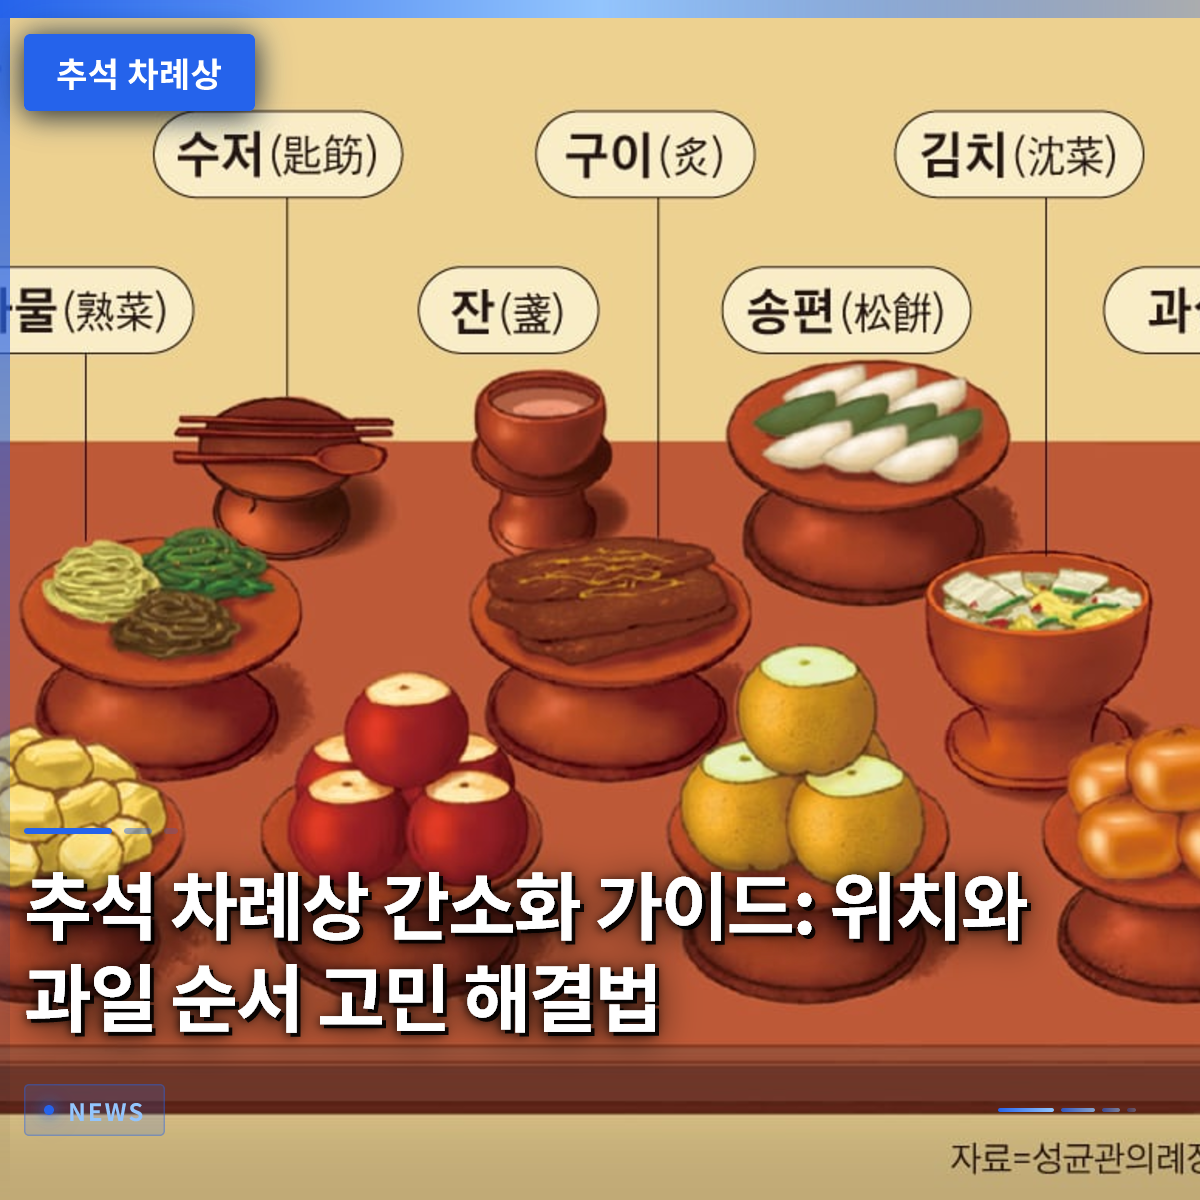
中秋の供膳を簡素化するガイド:配置と果物の順番に関する悩みを解決する方法

今年の中秋節の供膳は、複雑な規則に縛られず、家族の和を最優先にシンプルに準備することが賢明な方法です。祝日になると、位牌の書き方やお供え物の配置がわからず、以前撮っておいた写真を探したり、親戚に聞いたりすることが繰り返されがちです。毎年、전(チェン、揚げ餅)を焼くのに全身がこわばり、祝日のストレスを訴える主婦が増える中、供膳への向き合い方も大きく変化しています。成均館儀礼整立委員会も、果物の色や種類に基づく厳格な順番は固定された規則ではないと発表しています。この記事では、祖先を敬う本来の意味を大切にしつつ、準備過程をよりスムーズにする様々なコツを詳しく見ていきます。わざわざ苦労してすべての料理を手作りする必要はなく、コンビニの祝日用簡便食や市販食品を適切に活用すれば、十分に誠意ある供膳を執り行うことができます。 = 中秋の供膳を簡素化するガイド:配置と果物の順番に関する悩みを解決する方法 1. 成均館が語る供膳簡素化の真実 1. 成均館が語る供膳簡素化の真実 中秋節の供膳を準備する際にまず覚えておくべきことは、格式よりも家族の誠意と和がはるかに重要だということです。毎年祝日になると、どの果物をどこに置くべきか悩んでストレスを感じる人が本当に多いです。かつては「조율이시(ジョユリシ)」や「홍동백서(ホンドンベクソ)」のような複雑な規則を必ず守らなければならないと思っていましたが、最近ではこうした負担が大幅に軽減されています。成均館儀礼整立委員会の発表内容を見ると、果物の色や配置の順番は絶対的な固定規則ではありません。供膳は祖先を偲び、子孫が一堂に会して温かい言葉を交わす貴重な時間ですので、形式に過度に縛られる必要は全くありません。 実際に去年の中秋節に親戚が集まった際、果物の配置をめぐって年長者の間で小さな意見の対立があったことを思い出します。誰かが「홍동백서(紅東白西)」と言って赤い果物を東側に置かなければならないと主張し、別の人はリンゴと梨の位置について異なる意見を述べました。しかし、今年からはこうした無駄な論争から抜け出し、食べやすく盛り付けやすい果物を自由に供えることで家族間で合意しました。料理の準備で苦労する家族の労働強度を軽減することがこそ、まさに祖先を敬い、互いを大切にする現代的な祝日文化です。複雑な規則を手放した瞬間、祝日の準備はストレスではなく、楽しい家族行事に完全に変わります。 💡 核心ポイント果物の配置順番や複雑な格式は絶対的な規則ではないため、家族の合意を通じて簡素化することが望ましいです。 2. 果物の順番と料理の配置、どうすればいい? 2. 果物の順番と料理の配置、どうすればいい? 中秋節の供膳を設ける際、神位(位牌)を祀る側を基準に左右を区別して料理を配置するのが基本原則です。しかし、広く知られている「홍동백서(紅東白西)」や「조율이시(ジョユリシ)」のような伝統的な膳の並べ方は、絶対的な法律ではなく、地域や家柄の風習に近いものでした。したがって、果物の種類や数にこだわりすぎず、膳全体のバランスと利便性を考慮して料理を供えれば十分です。位牌の書き方も、漢字で複雑に書くのが難しい場合は、現代に合わせて分かりやすく作成したり、位牌の代わりに写真を利用する家庭も増えています。 祝日の朝ごとに、スプーンを何本置くべきか、箸の向きはどちらかなどと迷って、以前撮っておいた写真集を引っ張り出すのは、私たちの間でよくある光景です。そもそも供膳の核心は誠意ですので、膳に並べる料理の種類を無理に増やす必要は全くありません。祖先が好きだった料理や、家族みんなで美味しく食べられる料理を中心に膳を彩る方がはるかに合理的です。配置を決める際にも、厳格な基準よりも、家の伝統と現実的な準備状況を調和して反映する柔軟な姿勢が必要です。 💡 核心ポイント神位を基準にした左右の区別を守りつつ、果物の順番や種類数は家の状況に合わせて柔軟に調整できます。 3. 전(チェン)焼きのストレス解消、コンビニ簡便食の活用術 3. 전(チェン)焼きのストレス解消、コンビニ簡便食の活用術 祝日の料理準備の中で、主婦たちを最も疲れさせる主犯は、まさに終わりのない전(チェン)焼きの労働です。油の匂いをかぎながら数時間腰をかがめて전を焼くと、祝日の連休が楽しいどころか、病院通いの原因となることが少なくありません。最近では、こうした家事労働の負担を軽減するために、コンビニや大型スーパーで販売されている「모둠전(モドムジョン、盛り合わせ前)」や「잡채(チャプチェ)」などの祝日用簡便食を積極的に購入する傾向にあります。一人で祝日を過ごすいわゆる「혼족(ホンジョク、独り祝日族)」だけでなく、大家族中心の祝日からの脱却を図った一般家庭でも、簡便食で供膳を代替するケースが急速に増えています。 実際、今年の中秋連休を前に、複数のコンビニブランドが1人暮らしや簡素化世代を対象とした多彩な祝日用弁当や簡便食品を次々と発表しました。手作りした전と比較すると、味や構成にわずかな物足りなさを感じるかもしれませんが、準備過程の利便性と時間短縮効果は想像を絶します。供膳全体を高価な手作り料理で満たすよりも、手間のかかる品目だけを簡便食の助けを借りることで、労働強度を劇的に下げることができます。「すべての料理は必ず自宅で手作りしなければならない」という固定観念を手放せば、祝日を迎える心構えがはるかに軽やかになります。 💡 核心ポイント전焼きのような過酷な家事労働を減らすため、市販の祝日用簡便食を活用する家庭が増えています。 4. 供膳に込められた本来の意味と家族の和 中秋節の供膳の本質は、豪華で高価な料理をたくさん並べることではなく、亡くなった祖先を偲び、残された家族が情を分かち合うことにあります。現代社会に入り、祝日の風俗も大きく変わりましたが、年長者を敬い、親族と祝いの言葉を交わすという核心的な価値は依然として有効です。形式的な手順や厳格な法度に没頭して、家族同士で顔を赤らめたり喧嘩したりすることは、供膳の本来の趣旨に完全に反する行動です。祖先への想いと思い出を心深く刻みながら、家族全員で和やかに料理を分かち合う時間が、真の祝日の完成です。 忙しい日常に追われてなかなか会えなかった親戚と久しぶりに向かい合い、互いの安否を確かめ励まし合う瞬間が、祝日の最大の価値です。たとえ両親や祖母の顔に直接会えなくても、祭を執り行いながらその方々の人生を偲ぶ過程は、私たちの内面に温かい慰めを与えてくれます。格式を簡素化する代わりに、互いに集中する時間を増やすことで、祝日が終わった後に訪れる疲労感や虚しさを大きく軽減できます。家族全員が頭を突き合わせ、今年はどのように膳を彩るか楽しく相談すること自体が、すでに素晴らしい祝日の始まりです。 💡 核心ポイント供膳の真の意味は、形式的な手順ではなく、家族の和と祖先への温かい想いにあります。 5. 豊かな中秋連休をより充実させる方法 中秋当日の朝、供膳を無事に終えたら、残りの長い連休を利用して様々な文化行事や外出を楽しんでみるのも良い方法です。ソウル市をはじめとする各自治体や文化機関では、祝日に合わせて伝統遊び体験や伝統演芸公演など多彩な見どころを提供しています。例えば、都心の宮殿や文化空間で行われる伝統的綱渡り「판줄(パンジュル)」公演や国楽祭は、家族全員で楽しむのに申し分ありません。また、 취약계층(脆弱層)のための温かい分かち合い活動や、共同供膳準備などの地域社会プログラムに関心を持つことも、意味のある連休を送る方法です。 連休が終わる惜しみを和らげるため、家の近くの公園や博物館で開催される中秋特別展を訪れ、軽い散歩を楽しんでみてください。複雑な帰省路や帰宅路のストレスから離れ、都心の 여유を満喫すれば、日常に戻るエネルギーを十分に充電できます。資産管理や金融商品加入イベントを通じて、下半期の資産運用計画を静かに見直すことも、実用的な連休の過ごし方です。祝日の連休は、単なる休息の時間ではなく、これまで疎かだった周囲を見直し、明日を準備する貴重な機会です。 💡 核心ポイント供膳を終えた後は、様々な文化行事や外出を楽しみ、豊かで充実した連休を過ごせます。 6. 簡素化された供膳と共に迎える祝日の未来 今後の中秋節の供膳は、より実用的で家族フレンドリーな方向へ急速に進化していくと予想されます。過去の重い責任感や複雑な手順から抜け出し、各家庭の状況や価値観に合わせた柔軟な膳の並べ方が主流となりつつあります。料理準備の負担が減った分、祝日は完全に休息とコミュニケーションの場として生まれ変わっており、これは世代間の対立を減らすことにも大きく貢献しています。来るべき祝日には、他人の視線や形式に縛られず、私たちの家族だけの快適で幸せな方法を大胆に選択してみてください。祖先の恩徳を敬う温かい心だけが不変であれば、どのような形式の膳の並べ方も、それ自体が完璧な中秋節となるでしょう。 💡 核心ポイント実用性と家族の和を中心に据えた簡素化された供膳は、今後さらに普遍的な祝日文化として定着していくでしょう。 よくある質問 中秋節の供膳の果物の順番は必ず守らなければなりませんか? 成均館儀礼整立委員会によると、果物の色や種類に基づく配置順番は固定された規則ではないため、気軽に配置して大丈夫です。 전(チェン)を焼くのが大変な場合、市販の簡便食を使ってもいいですか? 最近では、祝日のストレスを減らすために、コンビニやスーパーの「모둠전(モドムジョン)」や「잡채(チャプチェ)」などの簡便食を活用して供膳を準備する家庭が多いです。 供膳の配置を決める際に最も重要な基準は何ですか? 神位を祀る側を基準に左右を区別しますが、厳格な法度よりも、家族が準備しやすく合意された方法に従うことが望ましいです。 供膳を簡素化すると、祖先への礼儀に反しませんか? 供膳の本来の意味は祖先を偲び、子孫が集まって和を深めることにありますので、誠意が込められていれば簡素化しても全く問題ありません。 … Read more

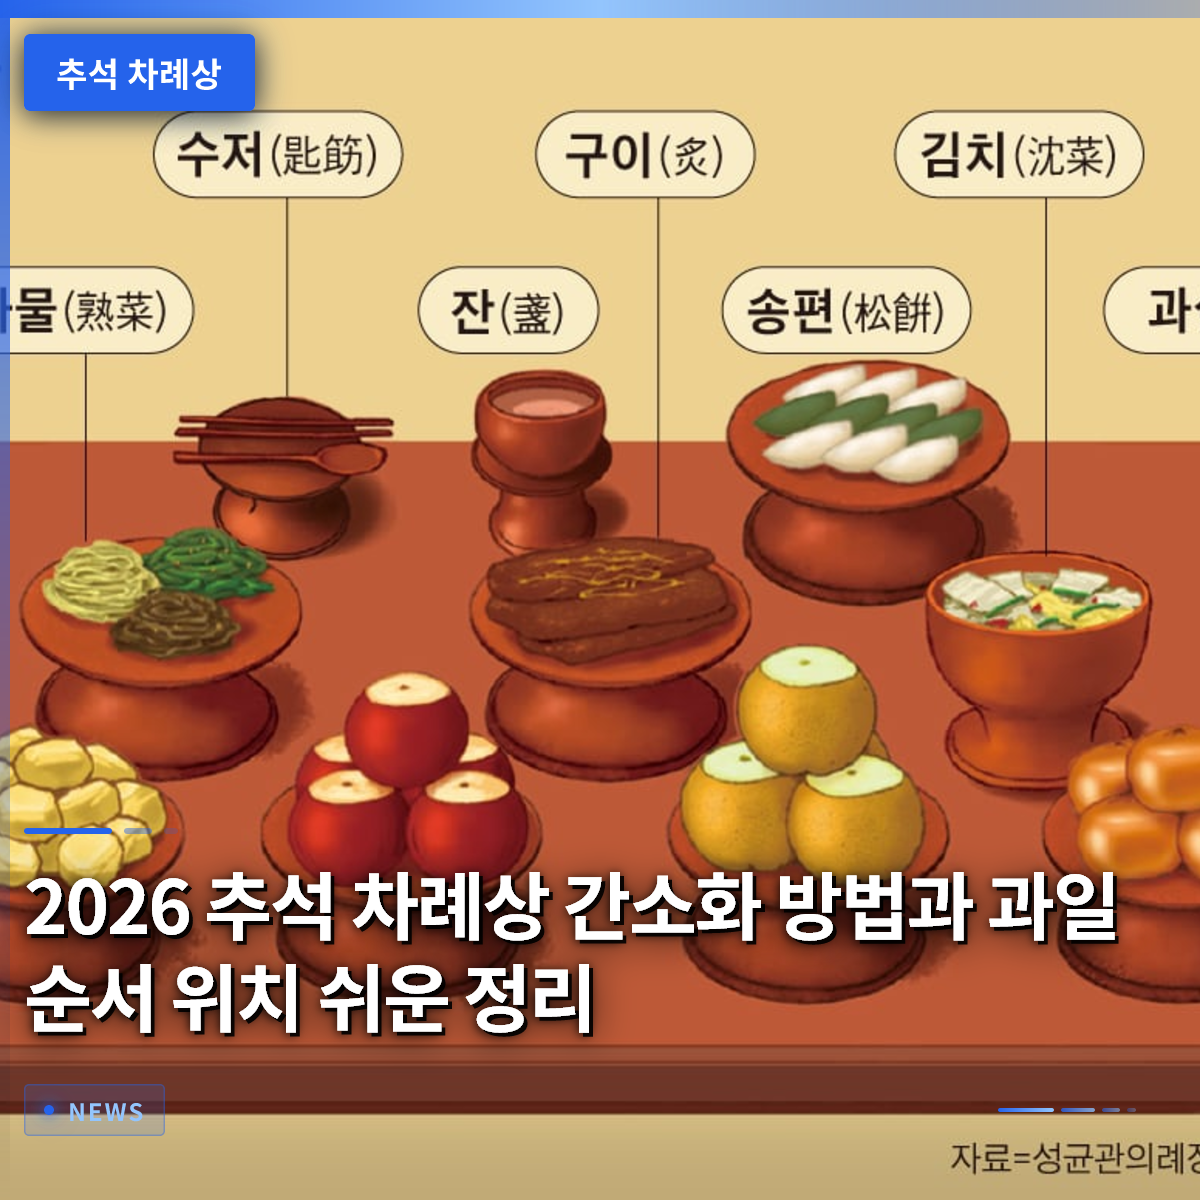
2026년 추석 제사상 간소화 방법과 과일 순서 및 배치, 쉽게 정리

2026년 추석 제사상은 복잡한 규칙에 얽매이기보다 가족의 화목과 정성을 중심에 둔 간소화된 상차림이 대세로 자리 잡았습니다. 매년 명절마다 십자인대라도 나간 것처럼 전을 부치고 과일 위치를 두고 언성을 높이던 풍경은 이제 옛말이 되었습니다. 성균관 의례정립위원회에서도 과일의 색이나 종류에 따른 엄격한 배치가 필수가 아니라고 거듭 강조하고 있습니다. 실제로 작년 우리 집 제사 때 홍동백서 규칙을 맞추느라 마트에서 … Read more

2026년譲渡所得税節税の秘訣:不動産と海外株式の税金爆弾を避ける方法

譲渡所得税は資産を売却した際に生じる利益に対して課される税金であるため、事前の十分な準備がなければ、予想外の多額の税金という「爆弾」に見舞われる可能性があります。最近の不動産市場では、多戸所有者に対する重課税の猶予終了や税制改正により、物件の流通が滞る現象(物件の売り控え)が深刻化しています。また、海外株式投資家も基礎控除の上限を誤解して、加算税を負担するケースが増加しています。例えば、ソウルの中心地にあるアパートを売却したり、米国株式の利益を実現したりする際に、関連規定を正しく理解していなければ、数千万ウォンの税金をそのまま納めなければならない事態に陥ります。したがって、本日は不動産の必要経費の認定範囲から、家族間の資金移動時の注意点、海外株式の損益通算まで、実際に税金を大幅に削減できる核心戦略を一つずつ丁寧に確認していきましょう。税務専門家たちの助言に基づき、安全かつ合法的な節税経路を確認すれば、皆さんの貴重な資産を守るのに大きな助けとなるでしょう。これから、複雑な税法の中で必ず記憶しておかなければならない実用的な情報を詳しくご案内いたします。 = 2026年譲渡所得税節税の秘訣:不動産と海外株式の税金爆弾を避ける方法 1. 不動産譲渡所得税の基本構造と計算原理 1. 不動産譲渡所得税の基本構造と計算原理 不動産を売却する際に支払う譲渡所得税は、単純に売却価格から購入価格を引くだけの構造ではなく、詳細な法的基準に基づいて算定されます。家を購入した際に実際に支払った金額である取得価額と、売却時に受け取った譲渡価額の差額が譲渡益となり、これが税金計算の出発点となります。ここに長期保有特別控除や基礎控除などを差し引くと、最終的な課税標準が算出され、定められた税率を掛け合わせて税額が決定されます。多くの人が税金を減らすために売却価格だけを下げることを試みますが、実際には取得価額を正確に証明し、必要経費を最大限に確保する方がはるかに有利です。もし領収書や証明書類をきちんと保管していなければ、認められる費用が減り、結果としてより多くの税金を支払わなければならないという理不尽な状況が生じます。したがって、不動産取引を準備する段階から、契約書や各種費用支出の証明を安全な場所に徹底的に保管する習慣をつける必要があります。不動産取引過程で発生する多様な付随費用を漏らさず確保することが、節税のコア技術です。税務専門家たちは、取得税や司法書士費用だけでなく、家の修理に使った修繕費まで必要経費として認められる可能性があると強調しています。ただし、領収書のない現金取引や、資産の価値を単に維持するための消耗性支出は認定が難しいため、注意が必要です。 💡 核心ポイント譲渡所得税は、譲渡価額から取得価額と必要経費を引いた譲渡益を基準に計算されるため、証明書類を徹底的に保管する必要があります。 2. システムエアコンとインテリア費用で取得価額を高める 2. システムエアコンとインテリア費用で取得価額を高める 家のリフォームやシステムエアコンの設置にかかった費用は、譲渡所得税の計算時に取得価額を高めてくれる非常に重要な必要経費に該当します。例えば、数千万ウォンかけて家全体をリノベーションしたり、各部屋に埋め込み式のシステムエアコンを設置したりした場合、これらの支出内訳を必ず証明として残しておく必要があります。資産を取得した後に投入された資本的支出は、不動産の価値を実質的に増加させたものと認められるため、後で家を売る際に譲渡益を減らす強力な武器となります。しかし、多くの人がインテリア工事を行う際に現金で支払いを行い、現金領収書を受け取らなかったり、見積書だけを雑に保管したりして、後で困ることになります。国税庁に税金を申告する際は、必ず銀行振込明細と請求書(または適格な証明)が揃っていなければ、費用として完全に認められません。したがって、インテリア業者と契約を結ぶ段階から、税金申告用の証明発行を確実に求め、関連書類を丁寧にファイリングしておく知恵が必要です。些細に見える修繕費でも、積み重なれば数百万ウォンから数千万ウォンの税金を節約してくれる奇跡を生み出すことができます。壁の解体やベランダの拡張工事、ボイラーの全面交換などの工事も、すべて資本的支出に該当し、必要経費として控除を受けることができます。 💡 核心ポイントシステムエアコンの設置や大規模なインテリア費用は、適格な証明を整えれば必要経費として認められ、譲渡所得税を大きく減らすことができます。 3. 家族間の資金移動と資金出所の証明の重要性 3. 家族間の資金移動と資金出所の証明の重要性 家族や子供にお金を渡す際、YouTube動画で見たように一定金額以下の少額に分割して入金すれば贈与税を避けられるという誤った情報を信じていると、大ごとになります。実際、最近の税務当局はこうした分割入金の手法を徹底的に監視しており、税務調査を通じて重い加算税とともに税金爆弾を課しています。たとえ法律で定められた贈与税の控除限度額内にある金額であっても、必ず税務署に贈与申告を行っておくことが賢明な方法です。事前に申告しておけば、後で子供がそのお金で不動産を購入したり、他の資産を取得したりした際に、合法的な資金出所として認められます。贈与申告を怠ると、将来その資金が違法な資金とみなされ、資金出所調査の対象となるだけでなく、譲渡所得税の算定時の取得価額決定にも悪影響を及ぼします。合法的な節税とは、抜け道を使うことではなく、定められた法的手順を透明に守りながら税務当局に申告することから始まるという点を肝に銘じる必要があります。家族間の金銭取引は、必ず借用書を作成し、実際に利息の授受を行うなど、客観的な金銭消費貸借契約であることを証明できる必要があります。そうしないと、国税庁はこれを贈与と推定し、直ちに課税手続きに入るため、特別な注意が必要です。 💡 核心ポイント少額分割入金のような誤った節税法は税金爆弾につながるため、控除限度額内であっても贈与申告を行い、資金出所を明確にすべきです。 4. 海外株式譲渡所得税の250万ウォン控除と22%税率の真実 米国株式や海外上場投資信託(ETF)に投資して利益を得る投資家が増えるにつれ、海外株式の譲渡所得税への関心も高まっています。海外株式は、1年間に発生した譲渡益の合計から年間基礎控除250万ウォンを除いた残り金額に対して、地方所得税を含め22%の単一税率が適用されます。もし1年間の株式売買で得た純利益が250万ウォンを超えていなければ、税金は一切支払いませんが、この限度額を1ウォンでも超えた瞬間に、超過分に対する税金が発生します。一部の投資家は、単にこの基礎控除250万ウォンのみに頼み、年末になっても何の措置も取らずに、予想よりもはるかに大きな税金通知書を受け取って驚くこともあります。海外株式投資は複数の銘柄で利益と損失が同時に発生し得るため、1年間の全体売買内訳を総合的に計算する損益通算のプロセスを経る必要があります。年末になる前に、利益が出た銘柄と損失が出た銘柄を適切に調整して課税標準を下げる、賢い投資戦略が不可欠です。家族間の贈与を利用して株式の取得価額を高める方法も、海外株式の節税戦略で頻繁に活用される有用な技術です。配偶者に株式を贈与した後で売却すると、贈与税の控除限度額内で取得価額が高くなり、結果として譲渡益を減らす効果を得ることができます。 💡 核心ポイント海外株式は年間250万ウォンの基礎控除超過分に22%の税率が適用されるため、損益通算と家族間の贈与を利用して税金を減らす必要があります。 5. 多戸所有者の譲渡所得税重課猶予と不動産市場の反応 政府は多戸所有者の物件放出を促すために、譲渡所得税の重課税率適用を一時的に緩和していますが、実際の市場の反応は期待とはかなり異なっています。税金負担が軽減されればソウルの中心地の物件が市場に多く出回るという予想に反し、家賃が今後さらに上昇するという期待心理が重なり、むしろ物件の売り控え現象が深刻化しました。江南地区などの高額アパートの所有者は、税金を少し減額しても家を売るよりも、子供に贈与する選択をしたり、保有を続ける姿勢を見せたりしています。実際に月別の不動産贈与件数を見ると、譲渡税重課猶予の終了時期を前後して、贈与取引量が普段の数倍以上に急増する現象が明確に現れています。これは、多戸所有者が税金負担を減らすために、売買による処分よりも、保有と贈与による資産移転 방식을優先していることを明確に示すものです。不動産政策の変化が実際の市場参加者の行動に与える影響は単純ではないため、自身の資産状況に合った柔軟な対応が求められます。税制改正に伴う保有税と譲渡所得税の変化は、多戸所有者だけでなく、1戸所有者の実居住者の引越し計画にも大きな変数として作用しています。したがって、政府の不動産政策発表と市場動向を定期的に確認し、税務士と相談して売買時期を決定するのが最も安全です。 💡 核心ポイント多戸所有者の譲渡税重課猶予にもかかわらず、物件の売り控えと贈与増加の現象が続いているため、市場状況に合わせたオーダーメイドの節税戦略が必要です。 6. 2026年の賢明な資産管理のための譲渡所得税対応戦略 急変する税法環境の中で成功적인資産管理を続けていくためには、感情に流されず、徹底的なデータと公式の規定に基づいた対応戦略を立てる必要があります。「税金は知っている分だけ減らせる」という言葉があるように、不動産売買や海外株式投資を決意した瞬間から、関連法令と控除制度を丁寧に勉強することが不可欠です。インターネット上で流布している検証されていない分割入金や違法な節税テクニックを盲信すると、後で加算税の爆弾に見舞われ、財政的な打撃を受ける可能性があることを肝に銘じる必要があります。資産を処分する前に必ず税務専門家と1対1の相談を行い、予想される税額を事前に計算し、最も有利な時期と方法を選択してください。今すぐ保有している資産の取得証明書類を確認し、見逃している必要経費や控除項目がないか確認するという小さな行動が、大きな資産を守る第一歩となるでしょう。今後も政府の政策変化を注視しながら、合法かつ効率的な節税案を継続的に模索する賢明な投資家であってほしいと心から応援しています。透明で誠実な税金申告こそが、長期的に資産を増やす最も確実な秘訣であることを忘れないでください。税務当局の基準に適合する徹底的な書類準備と事前申告を通じて、税金リスクを完全に遮断し、安定した未来を準備してください。 💡 核心ポイント2026年の税法変化に対応するには、検証されていない情報ではなく、専門家への相談と徹底的な証明管理を通じた合法的な節税を実践すべきです。 よくある質問 システムエアコンの設置費用はすべて譲渡所得税の必要経費として認められますか? 居住用不動産の価値を実質的に増加させる資本的支出に該当するシステムエアコンの設置費用は、適格な証明を整えれば必要経費として認められます。 海外株式譲渡所得税の基礎控除250万ウォンはどのように計算されますか? 1年間に売買したすべての海外株式と上場投資信託の譲渡益と譲渡損失を通算し、純利益が発生した場合に年間250万ウォンを基礎として控除します。 家族間で少額に分割して入金すれば贈与税を払わなくて済みますか? 少額分割入金は税務当局の監視対象であり、贈与税の脱税とみなされて重い加算税の爆弾に見舞われる可能性があるため、必ず正式に申告する必要があります。 不動産譲渡所得税の申告時にどのような書類を事前に準備すべきですか? 売買契約書、取得税納付領収書、司法書士費用領収書、そしてインテリアおよびシステムエアコン設置に関連する請求書と銀行振込証明を徹底的に確保する必要があります。 =

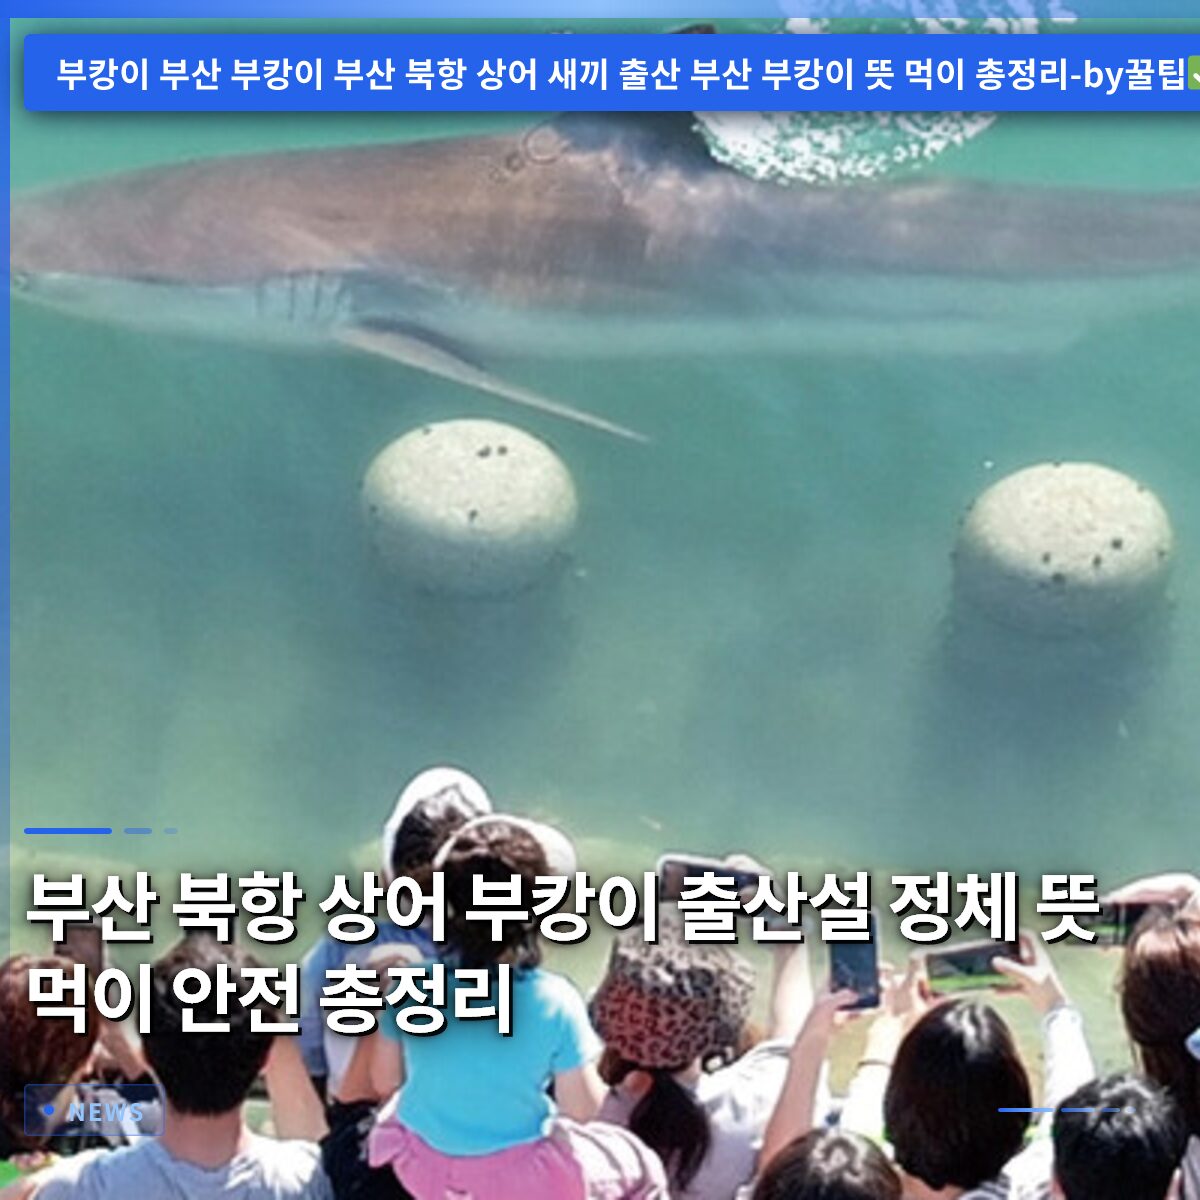
釜山北港サメ「ブカンイ」出産説・正体・意味・エサ・安全対策まとめ

釜山北港親水公園の水路に5日以上滞在し、「ブカンイ」という愛称まで得た全長3.5mの大型サメについて、子サメ出産説に関しては公式に確認された事実はなく、国立水産科学院などの関係機関が安全な帰還を誘導しています。普段は平和だった市街地の親水公園に巨大な海洋生物が現れたことで、市民の強い好奇心を呼び、週末には大勢の人々が殺到する異様な光景が広がりました。最初は単なるハプニングと見なされていましたが、1週間近く滞在する長期滞在の傾向を見せるにつれ、周辺商圏が予想外の好況を享受するなど、地域社会の大きな話題となりました。しかし、野生のサメという本質的な危険性が存在するため、水路周辺を訪れる際は特別な注意が求められています。この記事では、ブカンイの正確な魚種推定から、1m級の魚発見に伴う出産説の真相、そして訪問時の注意点まで徹底的に掘り下げていきます。普段から海洋生物や海洋問題に関心のある方であれば、今回の事案の全貌を興味深くご覧いただけるでしょう。 = 釜山北港サメ「ブカンイ」出産説・正体・意味・エサ・安全対策まとめ 1. 釜山北港サメ「ブカンイ」の正体と登場の背景 1. 釜山北港サメ「ブカンイ」の正体と登場の背景 釜山北港親水公園の水路で初めてサメが目撃されたのは、9月18日午前、東区住民からの驚きの通報電話から始まりました。当時現場に駆け付けた海洋警察と関係機関が状況を把握した結果、水路を悠々と泳いでいる巨大な生物の実態が明らかになり、このニュースは瞬く間に全国に広まりました。国立水産科学院は確保された写真と現場状況を綿密に分析した結果、この大型サメをクジラザメ類と推定していますが、最終的な確定には慎重な姿勢を示しています。発見場所が釜山北港であるという地理的特徴と、避暑地のリゾートのような親しみやすい雰囲気が重なり、オンラインユーザーはこのサメに「ブカンイ」という親しみやすい愛称を付けました。普段散歩を楽しんでいた市街地の親水公園に全長3.5mに達する巨大な捕食者が現れたという知らせに、住民たちは驚きと好奇心を隠せませんでした。水路周辺には、サメの姿を直接目撃し、携帯電話のカメラで撮影しようとする人々が雲のように殺到し、大混乱を巻き起こす場面もありました。当局は、最初に発見された際にサメを強制的に捕獲して移動させるのではなく、自然に海へ戻れるよう誘導する方針を定めました。専門家たちは、サメがエサを追って狭い水路の奥まで入り込み、迷路のような地形のために出口を見つけられなかった可能性が高いと分析しています。幸いなことに、現在までブカンイは健康な状態を維持し、水路内を行き来しているため、関係機関は外洋へ自ら移動するまで安全に見守っています。中秋の名月の連休を前にしても、自力で抜け出せない場合に備え、関係機関は合同で安全誘導策を多角的に議論中です。このように市街地の真ん中でサメが長期滞在するという例外的な状況は、現代社会において自然と人間が直面する独特の風景を示しています。 💡 核心ポイント釜山北港の水路に現れた全長3.5m級のサメはクジラザメ類と推定され、市民がつけた「ブカンイ」という名前で呼ばれています。 2. ブカンイの子サメ出産説の真相と1m級魚の正体 2. ブカンイの子サメ出産説の真相と1m級魚の正体 今回の釜山サメ騒動で最も熱い議論の的となったのは、水路の奥で発見された約1mの小さな魚との関係です。大型サメの周りに小さな個体が一緒に泳ぐ姿が目撃されたことで、オンラインコミュニティやネットユーザーの間では、ブカンイが子サメを出産したという出産説が急速に広まりました。しかし、主要報道メディアや地方自治体などの公式確認の結果、その1mサイズの魚がブカンイの子サメであるという主張は、事実として検証されたものではありません。釜山市や海洋警察署などの関係当局も現場で小さな魚の存在を認識し注視していましたが、それがサメの子であるかどうかは明確には判明していません。したがって、インターネット上で流布しているブカンイの出産や子サメ誕生といった表現は、正確な科学的根拠のない目撃者の推測に由来する話と見るべきです。このような出産説が容易に信じられた背景には、クジラザメが卵を産むのではなく、子サメを直接出産する胎生という生態学的特性が大きく影響しました。大きな個体のそばに小さな魚がいるという噂が広まると、ネットユーザーは当然、出産した子サメだと自然に結びつけて想像を膨らませていたのです。しかし、魚類専門家の説明によると、クジラザメが生まれたばかりの時のサイズは概ね65センチメートル程度であり、今回目撃された個体はそれよりずっと大きい1mに達していました。国立水産科学院の関係者も、発見された小さな魚の体長を考慮すると、新生児相当の子サメと見るのは無理があるという立場を明確に示しました。結局、現在までの公式な事実は、巨大なブカンイ1匹が水路に滞在しているという点のみであり、1m級魚との関連性は証明されていません。 💡 核心ポイント水路で発見された1m級の魚がブカンイの子サメだという噂は、科学的根拠のない推測に過ぎません。 3. 釜山北港親水公園の訪問者急増と周辺商圏への影響 3. 釜山北港親水公園の訪問者急増と周辺商圏への影響 1匹の大型サメの出現は、単なる海洋生物の発見を超え、釜山北港全体の莫大な経済波及効果と観光ブームを引き起こしました。普段は1日平均訪問者が2,000人前後に過ぎなかった北港親水公園は、ブカンイの噂が広まった週末の2日間で、なんと2万人以上の群衆で賑わいました。週末が過ぎた平日でも、1日に約1万人もの見物客が足を運び、釜山の新たな名所として急浮上するという奇妙な現象が起きました。遠方から訪れた観光客や好奇心旺盛な市民は、サメが水面に姿を現すたびに一斉に歓声を上げ、異様な光景を演出しました。このような人出の集中は、近隣の商人たちにとっても予想外の大きな好機となり、地域経済に活力を吹き込むきっかけとなりました。サメを見に来た無数の訪問客が近隣のコンビニエンスストアやカフェ、レストランなどを次々と利用し、商人たちの顔には笑顔が絶えませんでした。普段静かだった北港一帯が活気づく中、サメ1匹が地域商圏を救うマスコット役を大いに果たしたというジョーク混じりの話も聞かれました。しかし、このような観光ブームの裏側には、あまりにも多くの人が一斉に殺到することで発生しうる安全上の事故の危険性もそのまま内包されていました。地方自治体や警察は、予想外の群衆管理と秩序維持のために、普段より多くの人員を配置し、突発的な事態に備えて汗を流しました。珍しい見せ物への大衆の心理と地域商圏の期待感が結びついて生み出された今回の騒動は、現代のメディアと口コミの威力を実感させるものです。 💡 核心ポイントブカンイの登場後、週末の訪問者が2万人を超え、近隣商圏に予想外の好況と活気がもたらされました。 4. サメのエサ活動と市街地水路への流入原因分析 4. サメのエサ活動と市街地水路への流入原因分析 野生の海で暮らすべき巨大なクジラザメが、市街地の真ん中の狭い水路まで入り込んでしまった決定的な原因については、多くの専門家の分析が相次いでいます。最も有力な仮説は、このサメが活発なエサ探しをしている過程で、魚群を追って水路の奥深くまで進み込み、方向感覚を失ったというものです。北港親水公園の水路は海とつながっていますが、内部構造が複雑で狭いため、大型の海洋生物が自力で出口を見つけにくい場合が発生します。サメは本能的にエサを狩るために沿岸や浅い水路まで接近する傾向がありますが、今回はまさに北港水路の迷路のような環境に閉じ込められた形です。幸いなことに、水路内部にはサメが生存できる十分な海水が流入しており、狩猟できる小さな魚も存在するため、健康を維持しています。専門家たちは、サメが数日間飢えたり衰弱したりせず、活発な泳ぎを見せる理由を、まさにこの水路内のエサ環境にあると見ています。海への出口を見つけられずに閉塞感を感じているかもしれませんが、生命活動を維持するには直ちに大きな支障はない状態と判断されています。海洋警察や水産科学院の研究者たちは、サメのコンディションを定期的にモニタリングし、人為的な捕獲によるストレスを最小限に抑える方向で管理指針を維持しています。もしサメが自力で抜け出せず、長期滞在が固定化された場合は、網や船舶を利用して安全な外洋へ強制的に誘導する作戦が検討される可能性があります。自然の摂理に従い、自ら海へ帰るのを待つ現在の対応方法は、動物福祉と人間の安全の両方を考慮した賢明な措置として評価されています。 💡 核心ポイントブカンイはエサを追って狭い水路地形に閉じ込められたと見られ、現在水路内の環境で健康を維持しています。 5. 野生サメ出現に伴う安全ルールと警告事項 5. 野生サメ出現に伴う安全ルールと警告事項 市街地の親水公園は市民が快適に休憩し散歩をする空間ですが、現在は野生のサメが滞在している危険区域であるという点を決して忘れてはいけません。一部の好奇心が過度な観光客や写真撮影を望む訪問客が、サメをより近くで見ようとして手すりを超えたり、水面に身を乗り出したりする行動が見られています。これは非常に危険な行動であり、野生サメの突発的な攻撃性や予想外の反射行動により、重大な負傷につながる可能性があります。サメは、たとえ今穏やかに泳いでいるように見えても、本質的には強力な捕食者であり、決して安心し油断してはならない動物です。関係当局は、水路周辺に安全線を追加設置し、現場統制要員を常駐させ、市民の無理な接近を強力に阻止しています。見学する場合でも、必ず指定された安全フェンスの内側にとどまり、絶対に水辺に降りたり、エサを投げたりするような挑発的な行動は慎むべきです。特に子供を同伴した家族連れは、保護者の特別な注意が必要であり、子供が目を離さないよう厳しく指導しなければなりません。珍しい見せ物という理由で安全意識を欠き、危険を招くことは、自らの生命を賭けた危険な賭けと変わりありません。今回のブカンイ騒動が、安全上の事故1件もなく平和に収束するためには、成熟した市民意識と徹底した統制への協力が絶対に必要です。当局が定めた安全ルールを厳守し、遠くから目で楽しむ姿勢こそが、私たち全員の安全を守る最も賢明な方法です。 💡 核心ポイント水路の手すりに過度に接近したり、サメを刺激する行動は重大な事故を招く可能性があるため、徹底した注意が必要です。 6. ブカンイ騒動の見通しと私たちが持つべき姿勢 6. ブカンイ騒動の見通しと私たちが持つべき姿勢 釜山北港のマスコットとして台頭したサメ「ブカンイ」が、いつ自然な故郷の海へ帰るのかという点への大衆の関心は最高潮に達しています。関係機関の継続的なモニタリングと誘導作戦が続く中、間もなく自ら外洋へ抜け出し、平穏な日常を取り戻すという見通しに重みが増しています。今回の事案は、人間が開発した市街地空間と野生の自然が、いかに近く接しうるかを示した象徴的な海洋生態系のハプニングでした。自然の神秘と動物との共存という哲学的な問いを投げかけると同時に、公共場所における安全管理の重要性を痛感させる機会となりました。今後、私たちの社会が自然災害や予想外の野生動物の出現に直面した際、いかに成熟し、冷静に対応できるかを測る尺度ともなりました。読者の皆様も、釜山北港を訪れる予定がある場合は、必ず安全ルールを最優先に考え、秩序を守る成熟した姿を示してください。ブカンイが無事、広い大洋へ帰り、真の自由を満喫できるよう、温かい心で応援してあげましょう。自然は常に私たちの予想や好奇心を超えた驚きをもたらしますが、それだけに、自然を尊重し畏敬する態度を失ってはいけません。今週末、釜山旅行を検討されている方は、北港の特別な風景を楽しみつつも、「安全」という絶対的な価値を絶対に忘れないでください。自然と人間が調和して共存する知恵を学びながら、ブカンイがもたらしたこの異色の海洋騒動記を締めくくりとします。 💡 核心ポイントブカンイが安全に海へ帰れるよう、当局の措置を信頼して待ち、訪問時には安全ルールを遵守する必要があります。 よくある質問 釜山北港のサメ「ブカンイ」の正確な魚種は何ですか? 国立水産科学院は確保された資料に基づき、クジラザメ類と推定していますが、最終確定されたものではありません。 ブカンイが子サメを出産したという噂は本当ですか? 水路で1m級の魚が発見されたことで出産説が流れましたが、公式に確認された事実はなく、科学的根拠も不足しています。 ブカンイはなぜ水路の外に出ず、ずっと滞在しているのですか? エサを追って水路内に入り込み、狭く複雑な地形のために出口を見つけられず、長期滞在しているものと分析されています。 ブカンイを見に行く際の注意点は何ですか? 水路の手すり外に身を乗り出したり、サメを刺激する行動は危険なため、必ず指定された安全区域内で鑑賞してください。 =

相続税非課税限度額の基本10億ウォン、計算方法と節税戦略の総まとめ

相続税非課税限度額は単に一つの数字で決まっているわけではなく、複数の控除制度を合算して決定されるため、子どもや配偶者がいる場合、基本的には10億ウォンまで税金を支払わないケースが多いです。親が残した家一軒と財産のために、税金の爆弾を食らうのではないかと心配している方が本当に多いですが、制度を正確に知っていれば、十分に合法的に税金を減らすことができます。例えば、ソウルにマンション一軒を持つ普通の家庭でも、配偶者と子どもが一緒に相続すれば、非課税枠を十分に活用できます。国税庁のホームタックス(HomeTax)が提供するシミュレーションプログラムを使えば、予想税額と控除額を事前に把握できるので、大きな助けになります。今回の記事では、相続税非課税限度額の隠れた基準と具体的な計算方法、そして賢い備え方まで詳しく見ていきましょう。複雑にしか見えなかった相続税計算の秘密を解き明かし、家族の大切な資産を守る方法を今から確認してください。 = 相続税非課税限度額の基本10億ウォン、計算方法と節税戦略の総まとめ 1. 相続税非課税限度額の基本概念と10億ウォンの真実 1. 相続税非課税限度額の基本概念と10億ウォンの真実 「相続税非課税限度額」という言葉は日常でよく使われますが、税法上の正確な用語は「相続控除限度額」を意味します。多くの人が、親の財産が10億ウォンを超えれば必ず税金を支払わなければならないと誤解していますが、これは基礎控除と一括控除、そして配偶者控除の構造を一緒に見なければ正確に理解できません。子どもがいる家庭であれば、基本的に基礎控除2億ウォンとその他の人的控除を合算するか、一括控除5億ウォンを選択して控除を受けることができます。これに加えて、配偶者が生存していれば、配偶者相続控除として最低5億ウォンを追加で認められるため、10億ウォンという基準が自然に完成します。もし子どもだけで配偶者がいない状況であれば、一括控除5億ウォンのみが適用されるため、非課税限度額が大幅に減少し、特別な注意が必要です。このように、家族構成の生存状況と法定相続分によって非課税限度額が天と地ほど異なる点を必ず覚えておいてください。 実際にソウルに住むキムさんは、父が亡くなった後、残された12億ウォン相当のマンションを母と自分が共同で相続する際、税金の心配で夜も眠れませんでした。周囲から「10億ウォンを超えれば必ず税金を支払わなければならない」と聞いていたため、国税庁に莫大な税金を納めなければならないと思っていたのです。しかし、税務専門家の助けを借りて計算してみると、配偶者控除と一括控除の両方を適用され、実際に支払うべき相続税はほぼないことがわかりました。このように、個別の家庭の状況に合った控除項目を丁寧に確認すれば、思っているよりもはるかに多くの金額を税金なしで受け継ぐことができます。安易に他人の話だけを信じて恐れるのではなく、自分たちの家族に適用される正確な控除額を算出してみることが何よりも重要です。 💡 核心ポイント相続税非課税限度額は固定された金額ではなく、配偶者と子どもの有無によって異なり、基本的に10億ウォン前後の控除メリットを受けられます。 2. 配偶者相続控除の隠れた罠と最大30億ウォンの活用方法 2. 配偶者相続控除の隠れた罠と最大30億ウォンの活用方法 配偶者相続控除は、法定相続分の限度内で実際に相続した財産の価額を最大30億ウォンまで控除してくれる、非常に強力な節税ツールです。もし配偶者が一銭も相続せず、子どもたちが全財産を受け取った場合、配偶者控除は0ウォンとなり、非課税限度額は5億ウォンにまで急落します。したがって、残された配偶者の老後の生活安定と節税という二兎を追うためには、配偶者の名義で一定割合以上の財産を必ず分割する必要があります。大邱国税庁の最近の事例のように、配偶者控除限度額を計算する際に法定相続分を誤って適用したり、書類を漏らしたりすると、高額な追徴金を課される可能性があるため注意が必要です。配偶者が実際に受け取る財産がなかったり、形式的に名前を載せただけだったりすると、国税庁の税務調査の過程で致命的な問題になる可能性があります。 地方に住むパクさんは、母が亡くなった際、父が生存していたにもかかわらず、税金申告を簡素に処理しようとして、財産を全額子どもの名義に移転しました。後に国税庁から大規模な税務調査が入り、配偶者控除を一切認められなかったため、数億ウォンの加算税を含む爆弾のような通知書を受け取ることになりました。配偶者控除は、必ず実際の相続財産分割協議書が存在し、申告期限内に税務署に正確な申告書類を提出した場合にのみ効力が発生します。無意識に見過ごした一枚の書類のために、何年もかけて貯めた財産が税金で消えてしまう可能性があるため、専門家のレビューを受けるのが安全です。配偶者の 몫を適切に配分するだけでも、相続税の負担を劇的に下げられる点を絶対に忘れないでください。 💡 核心ポイント配偶者相続控除は実際に相続した財産がある場合にのみ認められ、最大30億ウォンまで控除を受けて税金を大きく節約できます。 3. 生前贈与財産価額の合算と10年規定のすべて 3. 生前贈与財産価額の合算と10年規定のすべて 相続税非課税限度額を計算する際、被相続人が死亡する前に相続人に事前に渡した財産がある場合、必ず合算して計算しなければなりません。現行の税法上、相続人には死亡前10年以内に贈与した財産の価額が相続税課税価額にそのまま加算されるため、事前に丁寧な確認が必須です。子どもたちに祝儀や生活費を少しずつ渡したことは、社会通念上認められる範囲であれば問題ありませんが、高額な不動産や株式を事前に渡していた場合は話が異なります。この過程で10年合算課税規定を見落とし、そのまま見過ごして、後に国税庁のコンピュータ網で摘発され、加算税の爆弾を食らう事例が相次いでいます。したがって、資産を譲渡する際は、一度にまとめて渡すのではなく、長期的な視点を持って事前に分散して贈与する計画を立てることが有利です。 事業を運営していたチョイさんは、数年前に息子にマンション購入資金として3億ウォンを無償で貸与しましたが、借用書も書かず、税金申告も漏らしました。今回、父が亡くなり相続税を申告する際、この3億ウォンが生前贈与財産としてそのまま合算され、相続税非課税限度額を超えてしまったため、予想外の税金を支払うことになりました。家族間の金銭取引であっても、客観的な借用書や利息支払内訳がなければ、国税庁はこれを贈与とみなして厳格に課税します。事前に贈与した財産がある場合は、当時の贈与税申告内訳と相続時点の価値を徹底的に照合して、初めて税金の爆弾を避けることができます。相続税は、一日の差や書類の不備でも数千万ウォンの税金が変動する、非常に繊細な領域です。 💡 核心ポイント死亡前10年以内に相続人に贈与した財産は、相続税計算時に合算されるため、生前贈与の内訳を徹底的に管理する必要があります。 4. 国税庁ホームタックスのシミュレーションで非課税限度額と予想税額を確認する 国税庁のホームタックスウェブサイトやモバイルアプリを使えば、誰でも自宅で簡単に相続税のシミュレーションを行え、税務署に行かなくてもおおよその税金を把握できます。相続する総財産の価額と負債、そして配偶者と子どもの人数を正確に入力するだけで、基礎控除と一括控除、および各種税額控除が自動的に計算されます。この過程を通じて、自分たちの家の相続税非課税限度額がいくらなのかを自分の目で直接確認でき、どの控除をさらに活用するのが有利かをシミュレーションできます。ただし、シミュレーションの結果は入力された単純な数値に基づく参考用であるため、実際の申告時には正確な鑑定評価額と金融財産の内訳を反映する必要があります。税務専門家の精密な診断とホームタックスの計算結果を相互検証するのが、最も安全な節税プロセスです。 会社員のチョンさんは、父が亡くなった後、途方に暮れてインターネットを漁っていたところ、国税庁ホームタックスのシミュレーション機能を直接使用してみました。最初は複雑な用語で難しかったですが、案内に従ってマンションの公示価格と預金残高を入力してみると、おおよその非課税限度額と予想税額が一目でわかりました。これを基に、相続税申告期限内に必要な書類を一つずつ準備することができ、税理士事務所を訪れた際もはるかに対話がスムーズでした。漠然と税金がどれくらいかかるか恐れるよりも、このような公式なツールを使って事前に数字で確認することが、メンタルヘルスにも有益です。今すぐホームタックスの画面にアクセスし、自分たちの家族の予想資産規模を代入して、節税戦略を立ててみてください。 💡 核心ポイント国税庁ホームタックスを活用した相続税シミュレーションは、予想非課税限度額と税額を事前に把握し、徹底的な節税戦略を立てるために不可欠です。 5. 見落としがちな追加控除の活用方法と金融財産相続控除 相続税非課税限度額を最大化するためには、基本控除以外にも、金融財産相続控除や同居住宅相続控除のような実用的な制度を漏れなく活用する必要があります。被相続人が残した預金や貯蓄、株式などの純金融財産がある場合、一定金額を追加で控除を受けられるため、現金性資産が多い家庭に大きな助けになります。また、無住宅の子どもが親と10年以上同じ家に同居して親を介護していた場合、住宅価額の相当部分を控除される同居住宅相続控除も適用を受けることができます。これらの追加控除は自動的に適用されるものではなく、納税者が自ら証拠書類を整えて申告した場合にのみメリットを受けられるため、注意が必要です。小さな関心と書類準備の差が、結果的に数千万ウォンから数億ウォンの税金差を生み出す決定的な役割を果たします。 地方で親と長期間同じ家に住んでいたカンさんは、親が亡くなった後、マンションを相続する際に同居住宅相続控除制度を積極的に活用しました。要件を厳格に検討しなければなりませんでしたが、10年以上世帯員を維持して同じ家に住んでいた証拠資料を完璧に整えて提出した結果、莫大な金額の相続税を減免されました。周囲の友人たちはこのような制度があることすら知らず、税金をそのまま全額支払いましたが、カンさんは普段から資産管理と税法の勉強を少ししていたおかげで、大きな利益を得ました。相続税は、知っている分だけ合法的に節約できる冷徹な税金の世界であるため、様々な控除項目を丁寧に照合する必要があります。自分の親が残した大切な資産を守るためには、税法で許可しているすべての合法的なツールを巧みに活用しなければなりません。 💡 核心ポイント金融財産相続控除や同居住宅相続控除のような追加控除制度を積極的に活用すれば、非課税限度額をさらに高めることができます。 6. 相続税申告期限の遵守と税務調査への備え戦略 相続税は、被相続人が死亡した月の末日から6ヶ月以内に必ず管轄税務署に申告・納付しなければならず、この期限を過ぎると重い加算税を課されます。申告期限は余裕があるように見えますが、相続税非課税限度額を正確に計算し、全国の不動産の鑑定評価や預金残高を照会するには、6ヶ月という時間は思っているよりも非常に短いです。相続税申告を完了したからといって、すべての過程が終わるわけではなく、国税庁は数ヶ月にわたる厳格な事後検証と税務調査を行います。この過程で、漏れた財産や虚偽で作成された書類が発見されると、減免された税金はもちろん、加算税まで追徴されるため、最初から透明かつ完璧に申告書を作成する必要があります。家族全員が力を合わせて透明な資産内訳を共有し、専門家と一緒に徹底的に備える姿勢が何よりも重要です。 数年前に父を亡くしたイさんは、申告期限をわずか1週間前に書類を急いで提出する過程で様々なミスを行い、結局国税庁から強硬な事後調査を受けました。非課税限度額だけを信じて安心していたところ、過去の生前贈与内訳が漏れていたことが摘発され、元々支払うべき税金よりもはるかに多い金額を罰金と一緒に納付しなければなりませんでした。この痛い経験を通じて、イさんは相続税は単にお金を払って終わる問題ではなく、徹底的な書類検証と期限遵守が生命線であることを身をもって感じました。今この瞬間にも相続を準備している方々は、余裕を持って6ヶ月のゴールデンタイムを十分に活用し、税理士と一緒に丁寧に書類を検討することを願います。徹底的な事前準備と法的期限の遵守こそが、税金の爆弾から私たちの大切な資産を守る唯一の盾です。 💡 核心ポイント相続税は死亡日が属する月の末日から6ヶ月以内に正確に申告する必要があり、国税庁の税務調査に備えて透明な書類管理が不可欠です。 よくある質問 相続税非課税限度額は必ず基本10億ウォンですか? いいえ。子どもと配偶者が両方いる場合、基本控除と配偶者控除を合わせて10億ウォン前後になりますが、子どもだけいる場合や配偶者がいない場合は、控除額が減り、非課税限度額が異なります。 死亡前に家族に渡したお小遣いや生活費も相続税に合算されますか? 社会通念上認められる扶養者の生活費や治療費、教育費などは贈与税と相続税が免除されますが、高額な資金移動は生前贈与とみなされ、10年以内の分は合算される可能性があります。 相続税申告はいつまでにすれば加算税がかかりませんか? 被相続人が死亡した月の末日から6ヶ月以内に管轄税務署に申告・納付する必要があり、期限を過ぎると未申告および納付遅延加算税が課されます。 国税庁ホームタックスで相続税の予想額を正確に知ることができますか? ホームタックスのシミュレーションプログラムで、おおよその非課税限度額と予想税額を素早く把握できますが、実際の申告時には正確な鑑定評価額と負債を反映する必要があります。 … Read more

譲渡所得税の節税テクニックと計算方法、税金の負担を避ける実践的なコツ

不動産を売却する際に発生する譲渡所得税は、十分に準備をしていないと予期せぬ税金の負担(税金爆弾)として返ってくる可能性があります。本記事の核心結論は、譲渡所得税は売却価格から取得価格と必要経費を差し引いた譲渡利益を基準として課税されるため、正確な必要経費の証憑管理と保有期間の管理こそが最高の節税戦略であるという点です。最近の不動産市場では、多戸所有者への重課税の復活や多様な税制改正により、税金の負担がさらに重くなっています。周囲では、家賃が上がるだろうと無理に売買を進めた結果、莫大な税金を課され後悔しているケースを少なくありません。非課税要件を満たしていると安心して申告を怠り、後から資金の出所説明が困難になる不測の事態が生じることもあります。今回の記事では、譲渡所得税の基本構造から計算方法、そして実生活ですぐに適用できる具体的な節税策まで、詳しく見ていきましょう。 = 譲渡所得税の節税テクニックと計算方法、税金の負担を避ける実践的なコツ 1. 譲渡所得税とは何か 1. 譲渡所得税とは何か 譲渡所得税とは、個人が土地や建物などの不動産を譲渡した際に発生する利益に対して課される税金です。単に家を売っただけで必ずかかるわけではなく、購入価格よりも高い価格で売って利益が出た場合、その利益に対して課税される仕組みです。例えば、5年前に3億ウォンで購入したマンションを最近5億ウォンで売った場合、単純計算で2億ウォンの譲渡利益が発生し、これに税金が課されます。しかし、この過程で家の修繕や購入時に支払った司法書士費用や内装費などの必要経費を控除することができます。これらの必要経費をどれだけ丁寧に管理するかによって課税標準額が全く変わってくるため、領収書の管理が非常に重要です。多くの人が売買価格だけに注意を向け、税金計算で経費を漏らして不必要に多くの税金を納めてしまうミスをしてしまいます。税金を算定する際は、譲渡利益から長期保有特別控除と基礎控除を差し引いた金額である課税標準を算出します。保有期間が長いほど控除 혜택(恩恵)が大きくなるため、急いで売却するのではなく、保有期間を満たす方が有利になる場合があります。ただし、多戸所有者の場合は調整対象地域かどうかや保有する住宅の数に応じて重課税率が適用されるため、一般的な税率と大きく異なります。税法は頻繁に改正されるため、自分が保有する資産が現在どのような規制対象に属しているかを随時確認する習慣が必要です。専門家の相談を受ける前に、自分で基本的な概念を知っておくことで、税理士とのコミュニケーションにおいてもより有利な立場を占めることができます。 💡 核心ポイント譲渡所得税は売買利益から必要経費と控除を差し引いた金額に対して課税されるため、経費の証憑書類を徹底的に集めることが節税の第一歩です。 2. 必要経費と長期保有特別控除の活用 2. 必要経費と長期保有特別控除の活用 家の修繕に使ったお金がすべて必要経費として認められるわけではなく、どの項目が含まれるかを正確に知る必要があります。壁紙や床材の交換のような単純な消耗品費用は認められにくいですが、ボイラーの交換や増築工事のように資産価値を実質的に高める資本的支出は経費として認められます。実際にソウルに住むキムさんは、古いマンションを売却する際、数年前に使ったサッシ交換工事の領収書を見つけ出し、数千万ウォンの課税標準を下げることができました。もしこれらの領収書を捨てていたり、保管していなかったら、そのまま税金爆弾を食らうところだった驚くべき状況でした。したがって、内装や修繕を行う際は、必ず現金領収書や請求書を受け取り、送金確認書とともに安全な場所に保管しておく必要があります。長期保有特別控除とは、一つの住宅を長期間保有し居住した場合、譲渡利益から一定の割合を控除してくれる非常にありがたい制度です。1世帯1住宅の場合、保有期間と居住期間に応じて控除率が非常に高く適用され、税金負担を大幅に軽減してくれます。しかし、多戸所有者이거나調整対象地域でない場所の住宅であれば、控除率が異なったり、重課税除外対象になる可能性があります。長年住んでいた家だから当然非課税や高い控除を受けられると思っていたのに、一時的な転出や住宅数の計算ミスで恩恵を逃してしまうケースが頻繁にあります。したがって、売買契約を締結する前に必ず住民登録原本と登記簿謄本を取得し、正確な保有期間および居住期間を計算する必要があります。 💡 核心ポイント資本的支出に該当する必要経費の領収書を徹底的に集め、長期保有特別控除の要件を満たすことで、税金負担を大幅に軽減できます。 3. 多戸所有者の重課税規定と最新市場動向 3. 多戸所有者の重課税規定と最新市場動向 最近の不動産市場では、多戸所有者に対する譲渡所得税の重課税制度が再び厳格に適用され、物件の買い控え現象が深刻化しています。政府が取引活性化のために一時的に緩和していた措置が終了し、多戸所有者は家を売りたいと思っても税金負担のせいで容易に動けなくなっています。ソウル中心部の家賃は依然として堅調な動きを示す一方で、税金負担に耐えきれなかった一部の地域では混調(まちまちの)相場が見られることもあります。多戸所有者が調整対象地域内の住宅を売却する際は、基本税率に重い追加税率が加わり、長期保有特別控除も除外されるため、利益の半分以上を税金として支払わなければならない可能性があります。こうした税金負担を避けるために、子供に住宅を贈与するケースが急増していますが、これ 역시贈与税や取得税などを総合的に検討する必要があります。無策で持ちこたえる家主たちによって市場に出回る物件が減り、それにより逆に希少性が際立つという奇妙な現象が起きることもあります。税金計算をせず、安易に多戸状態のまま売買を進めた結果、予期せぬ高率の税金を課され困っている投資家が少なくありません。したがって、多戸の処分計画を立てる際は、単に売却価格を見るだけでなく、どの住宅を先に売れば税金を最小化できるかを順序立てて検討する必要があります。専門家は、今後の政策変化と保有税負担まで考慮し、総合的なポートフォリオをチェックすることが賢明だと助言しています。 💡 核心ポイント多戸所有者の譲渡税重課税が復活し税金負担が大きくなったため、売却順序と保有住宅の整理を戦略的にアプローチする必要があります。 4. 非課税要件と1世帯1住宅の落とし穴 1世帯1住宅の非課税は、多くの人が当然適用されると期待していますが、詳細な要件を満たさず税金を追徴課税されるケースが多いです。非課税を受けるためには、基本的に当該住宅を2年以上保有する必要があり、調整対象地域で取得した住宅であれば2年以上の居住要件まで満たす必要があります。地方に住宅を1軒所有しながら、ソウルで職のために借家住まいをしていて、誤って居住期間を満たさず非課税を逃してしまう悲しいエピソードが代表的です。また、一時的な2戸所有の恩恵を受けようとして、元の住宅を処分すべき法定期間を1日だけ過ぎても非課税が無効になる可能性があります。非課税対象に該当しても、税務署への申告を怠ったり、資金の出所を明確にしておかなければ、後で大きなトラブルになる可能性があります。時々、税金が発生しない非課税だからと申告を全くしない人がいますが、将来他の不動産を取得したり、子供に資金を移す際に取得価格を証明できず、税務調査を受けることもあります。YouTubeや検証されていないインターネットの噂だけを信じて、分割送金のような不正な手段を使って、税金爆弾と加算税を同時に食らうケースがニュースになっています。非課税住宅であっても、正確な譲渡申告手続きを経て公式な書類を残しておくことで、将来の資産管理において安全策を確保できます。 💡 核心ポイント1世帯1住宅の非課税は保有期間および居住期間の要件を厳格に満たす必要があり、非課税であっても税務申告を怠らないことが安全です。 5. 再開発・再建築と相続不動産の譲渡所得税に関する注意点 再開発や再建築の進行過程で入居権を保有している場合、譲渡所得税の計算構造が一般住宅と異なり非常に混乱しやすいです。管理処分計画の認可前後の住宅の状態、そして入居権売買のタイミングによって適用される税率と保有期間の算定方法が完全に変わります。ソウルの再開発組合員であるパクさんは、組合員入居権を売却しようとしたところ、組合員地位譲渡制限規定と多戸所有者の重課税が重なり、莫大な税金が発生する事実を後から知りました。入居権状態での保有期間は既存住宅の取得日から起算されますが、組合員地位譲渡自体が禁止されている区域では取引自体が不可能な場合があるため、事前の確認が必須です。相続した不動産を売却する際も特別な注意が必要であり、特に非事業用土地や相続住宅に対する長期保有特別控除制度は、今後さらに厳しくなる見通しです。迫った税法改正により、相続した土地の長期保有特別控除 혜택(恩恵)が廃止되거나縮小される日程が組まれており、相続人たちの動きが活発になっています。相続税申告時に評価された価額が、将来の譲渡所得税を決定する取得価格となるため、相続税申告を低くしたり、雑にしたりすると、後で譲渡税爆弾につながる可能性があります。親から受け継いだ資産を整理する際は、相続税と譲渡所得税を一つの流れとしてまとめ、全体の税金総額を減らす方向で計算する必要があります。 💡 核心ポイント入居権と相続不動産は一般住宅と税金計算方法が異なるため、取得時点と法的制限事項を事前に丁寧に検討する必要があります。 6. 誤って課税された税金を是正する方法 国税庁や各税務署が課税する税金の中には、思っているより多くの割合でエラーが発生し、返金されるケースが存在します。統計によると、国税庁が課税した税金の多くが誤って課されており、異議申立てや審査請求を通じて是正されており、付加価値税とともに譲渡所得税関連の訂正も頻繁に行われています。自分が支払った譲渡所得税が過大に課税されたと感じたら、更正請求制度を積極的に活用し、すでに支払った税金の返還を要求することができます。例えば、申告時に漏れていた必要経費の領収書を後から見つけた場合や、非課税要件を満たしていた事実が後から判明した場合、更正請求を通じて納付した税金を還付してもらうことができます。税金は国が勝手に正確に課してくれると信じがちですが、納税者が自分で管理しなければ、過大納付された税金をそのまま見逃してしまうリスクが大きいのです。不動産売買契約を完了した後には、必ず税務専門家とともに申告内容をもう一度検討し、誤った部分がないか確認する手続きが必要です。将来、不動産関連の税制がさらに複雑になる可能性が高いため、普段から関連情報を継続的に収集し、準備しておく必要があります。税金爆弾を避ける最も確実な方法は、恐れることなく事前に勉強し、必要に応じて合法的な節税コンサルティングを受けることです。今すぐ自分の保有資産の状況と予想される譲渡利益を計算し、安全で賢明な資産管理を始めましょう。 💡 核心ポイント過大納付された譲渡所得税は更正請求を通じて返還받을 수 있으므로、申告後も税額が正確かどうかを丁寧に確認する姿勢が必要です。 よくある質問 1世帯1住宅の非課税要件は具体的にどうなりますか? 1世帯が国内に1戸の住宅を所有する場合で、2年以上保有する必要があります。調整対象地域で取得した場合は、2年以上の居住要件まで満たすことで非課税 혜택(恩恵)を受けることができます。 内装費用も譲渡所得税の必要経費として認められますか? 壁紙や床材の交換のような消耗品費用は認められにくいですが、ボイラーの交換や増築工事など資産価値を高める資本的支出は、証憑書類があれば必要経費として控除を受けることができます。 非課税住宅なのに譲渡所得税の申告は必ずしなければなりませんか? 税金が発生しなくても、将来の資金出所説明や次の不動産取得時の取得価格根拠 마련(準備)のために申告しておくことが安全です。 税金が誤って課税されたような気がするのですが、どうすればいいですか? 申告納付期限が過ぎた後でも、過大納付した事実を知った場合は、法定期限内に更正請求を申請して税金の還付を受けることができます。 … Read more

譲渡所得税の節税テクニックと計算方法、税金の爆弾を避けるための重要戦略

不動産を売却する際に発生する譲渡所得税は、事前の十分な準備がなければ、予期せぬ巨大な税金の爆弾として返ってくる可能性があります。よく見られるケースとして、非課税要件だけを信じて税務申告を怠り、後になって資金出所調査で不利益を被る事例が周囲で頻繁に発生しています。さらに、国税庁の課税誤りの多くが譲渡所得税に関連しているため、納税者自身が正確な計算構造を理解しておく必要があります。この記事では、譲渡所得税の基本コンセプトから複雑な多戸所有者の重課税規定、そして実用的な節税策まで、一つずつ詳しく見ていきましょう。複雑な税法用語に怯えることなく、今日お伝えする核心内容を順を追って理解すれば、誰でも賢く税金を節約できます。これから、成功した不動産整理のための必須知識を一つずつ詳しく探っていきましょう。 = 譲渡所得税の節税テクニックと計算方法、税金の爆弾を避けるための重要戦略 1. 譲渡所得税とは何か 1. 譲渡所得税とは何か 譲渡所得税は、個人が土地や建物などの不動産を譲渡して得た所得に対して課される税金です。単純に売買価格全体に対して課されるのではなく、売却価格から実際の取得価格と各種必要経費を差し引いた譲渡益を基準に算定されます。これに長期保有特別控除と基礎控除を差し引いた課税標準に税率を乗じて、最終的な税額が決定されます。多くの人が税金を減らすために売買契約書の金額を低く記載するいわゆる「ダウン契約書」を検討しますが、これは後で発覚した場合、加算税の爆弾や刑事罰を受ける可能性がある危険な行為です。実際に必要経費として認められる項目である司法書士費用、資本的支出、内装工事費などの証明資料を丁寧に揃えることが、合法的に税金を減らす近道です。特に実居住目的の1戸所有者を保護するための様々な非課税制度が存在するため、自分の保有期間と居住期間の要件を正確に確認することが重要です。 💡 核心ポイント譲渡所得税は、譲渡益から必要経費と各種控除を差し引いた金額に対して課され、合法的な証明書類を整えることが節税の第一歩です。 2. 1世帯1戸非課税要件のすべて 2. 1世帯1戸非課税要件のすべて 1世帯1戸非課税の優遇は、国民の居住安定と住宅処分負担を軽減するために設けられた非常に強力な制度です。原則として、1世帯が国内に1戸の住宅を所有し、かつその住宅の保有期間が2年以上である場合に非課税の恩恵を受けることができます。もし調整対象地域に指定されていた時点で取得した住宅であれば、保有期間だけでなく、実際の居住期間も2年以上満たす必要があります。例を挙げて説明すると、ソウルでマンションを購入した後、職場の異動により2年以上実際に居住できずに売却し、数千万ウォンの税金を支払わなければならなくなった会社員キムさんのケースが代表的です。調整対象地域内の住宅は、単に期間を満たすだけでなく、実居住要件を必ず満たさなければならないため、契約前に自治体の規制事項を必ず確認する必要があります。また、非課税要件を満たしていても、売買価格が高額住宅基準である12億ウォンを超える場合は、超過部分に対して税金が課されるため注意が必要です。非課税対象に該当する場合でも、税務署に譲渡所得税の申告を事前にしておくと、将来の資金出所説明時に有利になります。 💡 核心ポイント1戸非課税は2年以上の保有と居住要件の両方を満たす必要があり、12億ウォンを超える高額住宅は超過部分に課税されます。 3. 多戸所有者の譲渡所得税重課税復活と対応 3. 多戸所有者の譲渡所得税重課税復活と対応 多戸所有者に対する譲渡所得税重課税制度が再び強化され、市場の物件抱え込み現象が深刻化しています。調整対象地域内の多戸所有者が住宅を売却する場合、基本税率に実に20%から30%ポイントの重課税率が加算され、長期保有特別控除も除外されるため、税金負担が雪だるま式に膨らみます。政府は一時的に重課を猶予する政策を展開したこともありますが、税金負担を避けるために売却ではなく贈与を選ぶ富裕層が急増しました。江南や瑞草のようなソウル中心地域の住宅価格上昇が鈍化しているにもかかわらず、物件が easily 出ない理由は、まさにこの重い税金負担にあります。家主たちはむしろ子供に贈与したり、最後まで耐える戦略を選んだりしており、これにより市場の希少性がさらに際立っています。多戸所有者が税金を減らそうとYouTubeなどで流れている検証されていない分割贈与などの不正を無理に試みると、国税庁の税務調査を受け、加算税を含む高額な追徴金を課される可能性があります。したがって、多戸処分を検討している所有者は、無理な不正よりも合法的な賃貸住宅登録や贈与時期の調整など、総合的な節税戦略を立てる必要があります。 💡 核心ポイント多戸所有者の重課税が復活し税金負担が大きくなったため、不正よりも合法的な贈与や売却時期の分散戦略が不可欠です。 4. 相続および贈与資産の譲渡所得税計算方法 親からマンションや土地を相続したり、事前に贈与を受けてからそれを再売却する場合に適用される譲渡所得税の計算方法は、通常の売買とは多少異なります。相続や贈与を受けた際に申告した金額が、将来の譲渡所得税を決定する基準取得価格となるため、初期の評価をどうするかで税金の規模が決まります。最近の税法改正の流れを見ると、非事業用土地や相続した資産に対する控除優遇が徐々に縮小되거나消滅する傾向にあるため、特別な注意が必要です。例えば、相続した土地を数年後に売る計画であれば、相続時の鑑定評価を適切に受けて取得価格を高めにしておくことで、後で発生する譲渡益を減らすことができます。もし相続価格を低く申告してしまい、時価通り売ることになれば、譲渡益がそれだけ大きくなり、爆弾レベルの譲渡所得税を負担しなければならないという奇妙な状況が起きます。親族間の贈与を行う際も、控除限度額内で実施されるよう徹底的に管理し、贈与後一定期間が経過してから売却する繰延課税規定まで丁寧に検討する必要があります。税務専門家の助けを借りて、相続および贈与段階から売却時点までの全過程をシミュレーションしてみることが最も安全な方法です。 💡 核心ポイント相続および贈与資産は最初の申告金額が取得価格となるため、初期評価を正確に行うことで将来の譲渡税を減らすことができます。 5. 再開発入居権と分譲権の税金の違い 再開発や再開発事業が進む中で、既存の住宅が入居権に転換された場合、それを売却したり新築マンションを取得したりすると、譲渡所得税の計算構造が完全に変わります。管理処分計画の認可日を基準に、それ以前は住宅分譲権または住宅とみなされますが、認可日以降は組合員入居権という独特な権利状態として税法上扱われます。入居権は住宅数にそのまま含まれるため、他の住宅と併せて保有している場合は、一時的な1世帯2戸非課税特例規定を正確に理解しておく必要があります。再開発組合員入居権を売却する際は、通常の住宅とは異なり、長期保有特別控除の計算時に、入居権転換前の保有期間と居住期間をどのように算定するかが核心論点となります。誤って計算して税金を過少申告し、後で国税庁から修正申告の案内書を受けたり、加算税を払うケースが非常に頻繁に発生しています。新築マンションの建設期間中に居住する住宅を用意するために代替住宅を取得し、従来の住宅を処分する過程でも、定められた期限内に引越しと売却を完了しなければ非課税を受けられません。組合員入居権を持って悩んでいる投資家であれば、事業進行段階ごとに税務スケジュールをカレンダーに丁寧に書き留め、徹底的に備える必要があります。 💡 核心ポイント組合員入居権は住宅数の算定と長期保有特別控除の適用方法が通常の住宅と異なるため、事業段階別の税務管理が必要です。 6. 譲渡所得税節税のための実戦チェックリスト 不動産の売却を控えている場合、契約書作成前から税務専門家と一緒に徹底的な節税チェックリストを確認することが何よりも重要です。売却時期の調整一つで数千万ウォンの税金を節約できるため、年末や年が変わる時点の課税標準区間を注意深く見守る必要があります。必要経費として認められる項目の領収書と請求書を漏れなく収集し、申告書類に欠落しないよう徹底的にファイリングしておく必要があります。国税庁の課税誤り事例が少なくないため、納税者自身も税額計算過程を直接検討し、疑問があれば積極的に異議を申し立てられるようにしておく必要があります。今後、不動産市場の政策変化と税法改正案を継続的にモニタリングし、自分に最も有利な売却タイミングを見つける知恵が必要です。税金は知る限り減らせる誠実なコストであるため、漠然とした恐怖の代わりに正確な知識で武装し、成功した資産管理を実現してください。今すぐ保有している不動産の取得日と予想売却価格に基づいて予想税額を計算し、安全な節税プランを完成させてみましょう。 💡 核心ポイント徹底的な必要経費の証明と売却時期の調整、専門家への相談を組み合わせれば、誰でも合法的に譲渡所得税を大幅に減らすことができます。 よくある質問 1戸非課税要件を満たすための居住期間はどのように計算しますか? 住民登録証明書上の転入日から転出日までの実際の居住期間を合算して計算し、取得当時が調整対象地域であったかが核心基準になります。 親から住宅を贈与された後、いつ売れば税金を節約できますか? 贈与を受けた日から一定期間が経過してから売却しないと繰延課税規定を避けることができず、贈与当時の評価額が取得価格となるため、税理士への相談が不可欠です。 必要経費として認められる内装費用の範囲はどこまでですか? 単純な壁紙や床材の交換は除外され、ボイラー交換や拡張工事など住宅の価値を実質的に高める資本的支出のみが必要経費として認められます。 譲渡所得税の申告はいつまでにすればよいですか? 不動産を売却した日が属する月の末日から2ヶ月以内に、住所地を管轄する税務署で予定申告と納付を完了しなければ、加算税を避けることはできません。 =